


SignalPlus:2023年宏观回顾及2024年展望


SignalPlus 2024 マクロの見通しをお読みいただき、ようこそ。継続的なサポートと激励をしてくださったすべての友人に心から感謝します。SignalPlus は、今後もお客様に意見やソリューションを提供し続けることを楽しみにしています。TG / X / 経由でお気軽に当社チームにご連絡ください。 WeChat / 電子メールで、意見や提案を共有してください。
2023 年の状況については、ほとんどの人が間違っています...なぜマクロの見通しを気にする必要があるのでしょうか?
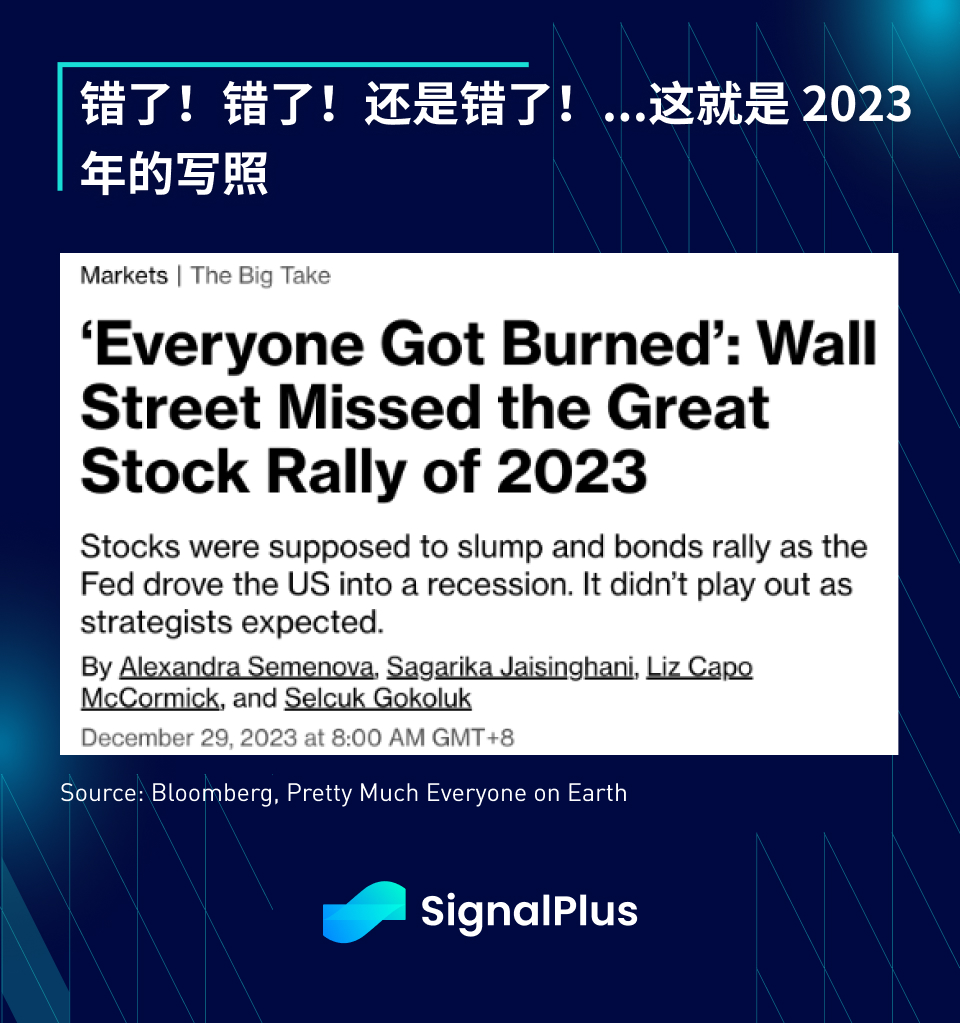
新年を迎え新たな旅を始めるにあたり、過去 1 年を振り返って、市場の予測がどれが正しかったのか、どれが間違っていたのかを確認する価値はあります。2023 年の市場はより良くなると言えるでしょう。 . ほとんどの予測は現実とは大きく異なりました。
米連邦準備制度理事会(FRB)が金利引き上げに向けて前例のない行動を取る中、債券利回りは「テーパリング癇癪(テーパリングかんしゃく)」のリスクに直面しており、資産価格は急落すると広く予想されている。資産市場にとっては、あらゆる段階が課題となる。
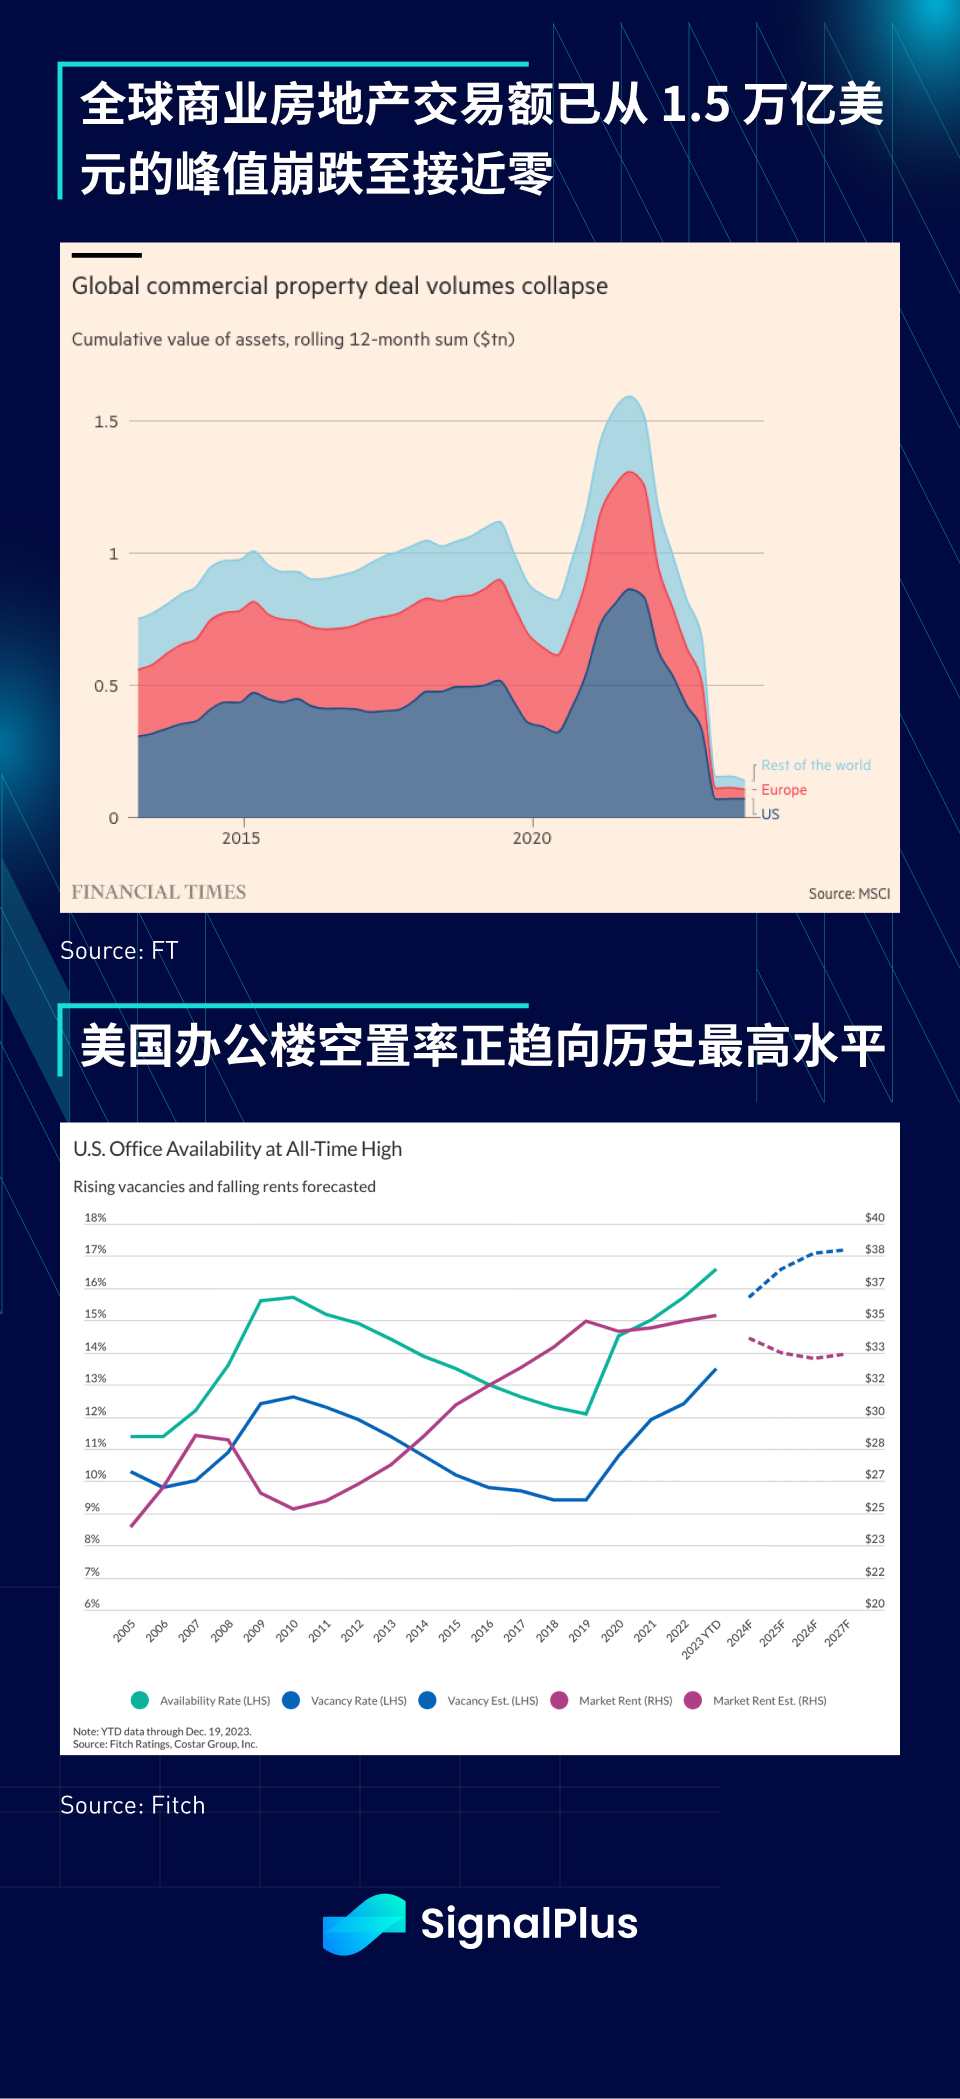
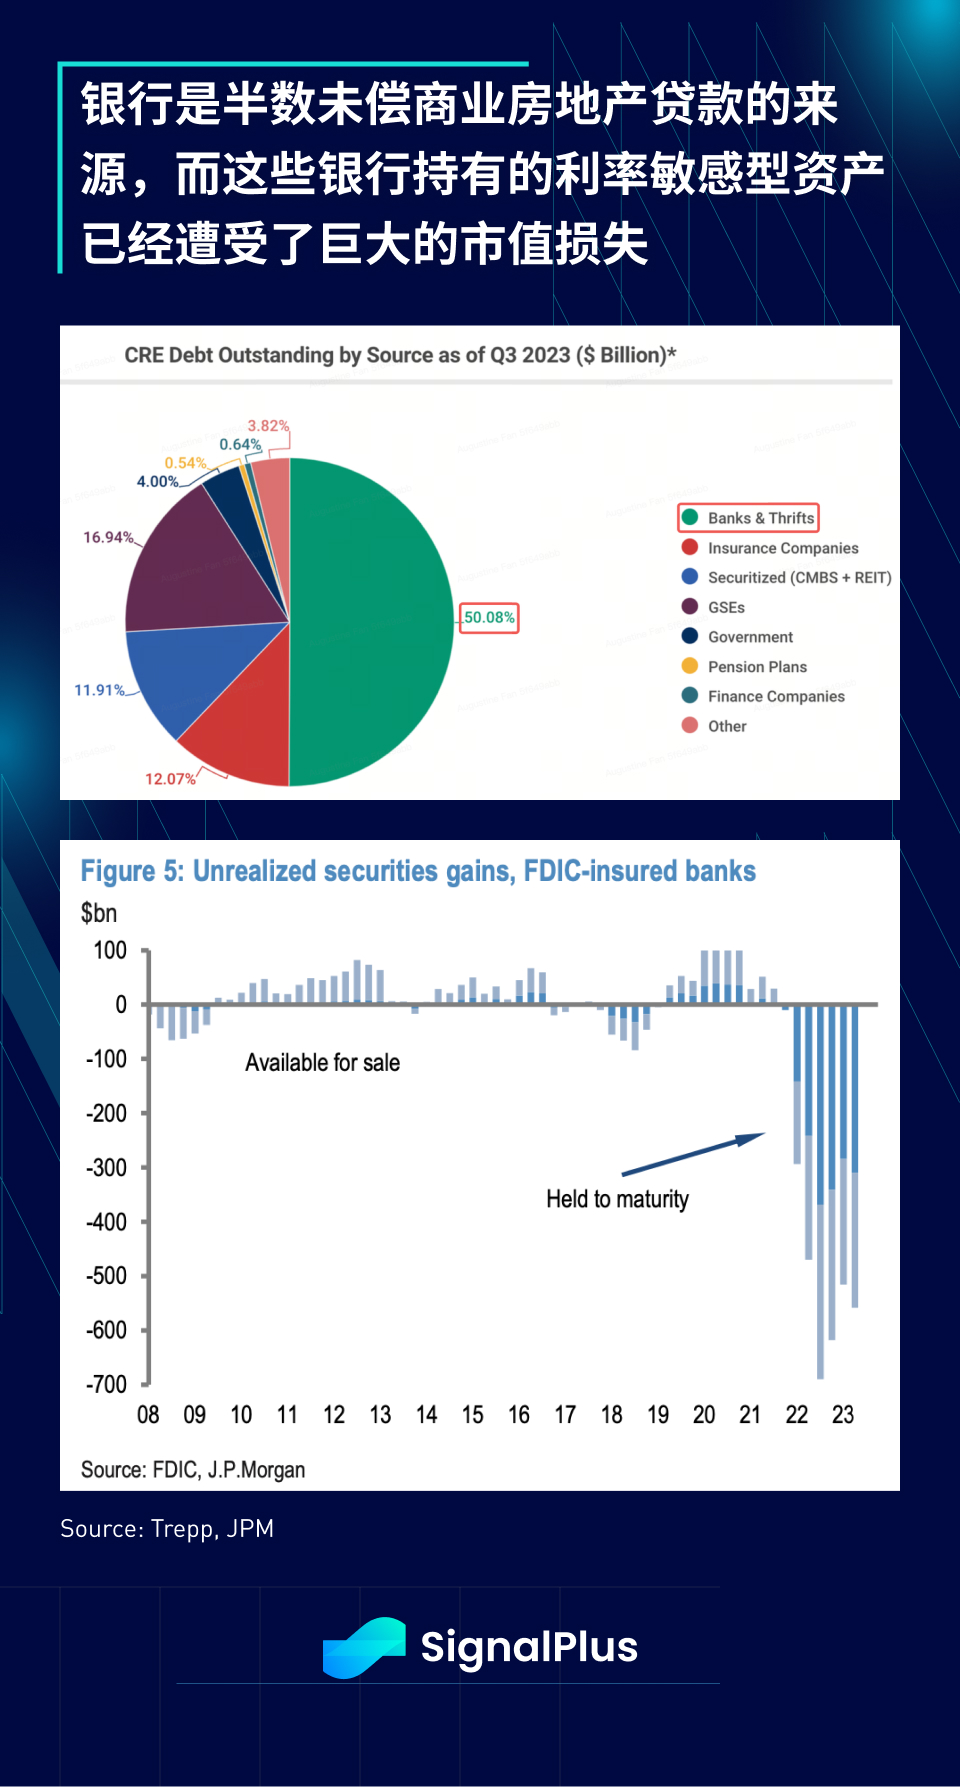
ゆるぎない金利上昇により、住宅ローン担保債券やその原不動産などの金利に敏感な資産に大幅な損失が発生し、特に商業用不動産(CRE)業界全体で大幅な評価修正が発生し、取引活動が大幅に凍結され、多くの取引が停止されている。米国のゲートウェイ都市のオフィス価格は2023年に50%以上下落した。
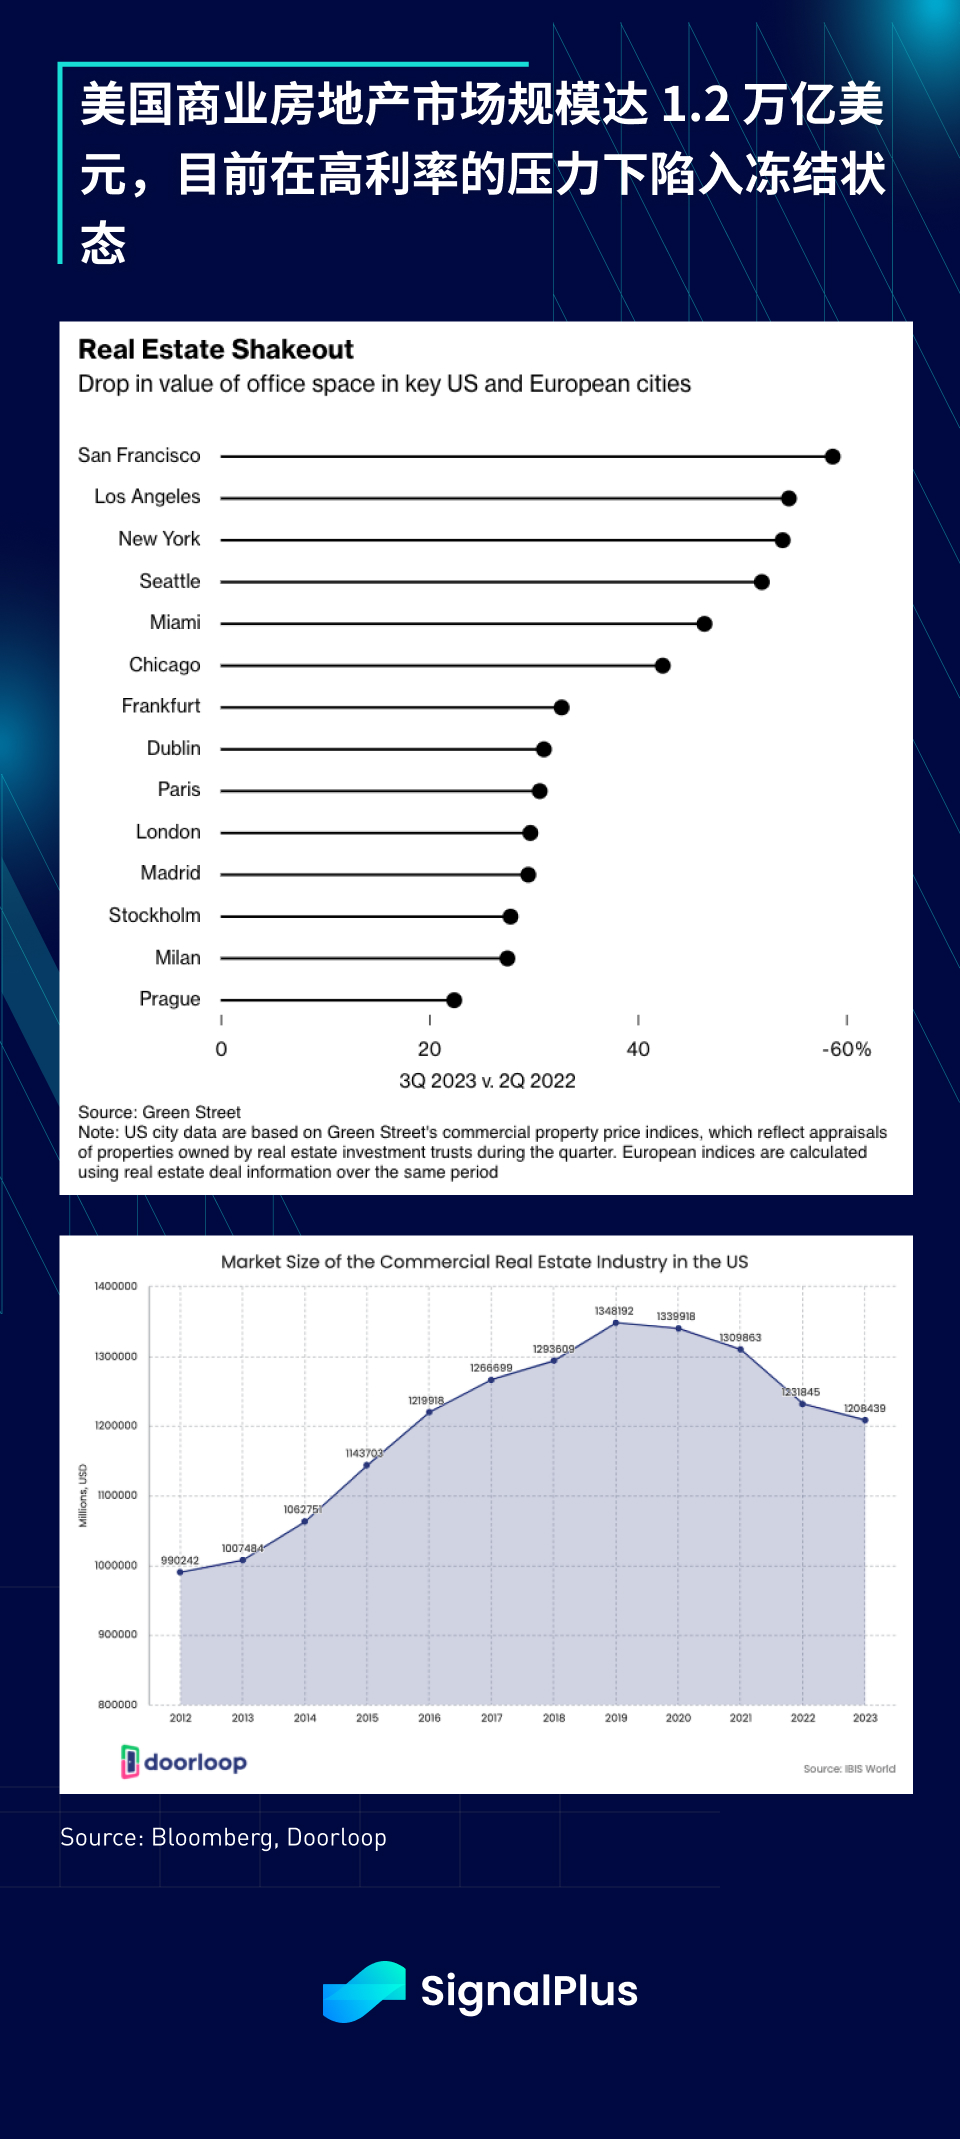
機関投資家が保有する高価値の商業用不動産が直面している問題はプロの投資家にのみ影響を与える可能性があるが、金利引上げの痛みは急速に地方銀行システムに広がり、経済の他の部分にまで波及する可能性さえある。同行の「満期保有」純帳簿資産の大幅な減損が地方銀行システムの深刻なパニックの引き金となり、最終的には昨年第1四半期のシリコンバレー銀行(SVB)の急速な破綻につながった。 。
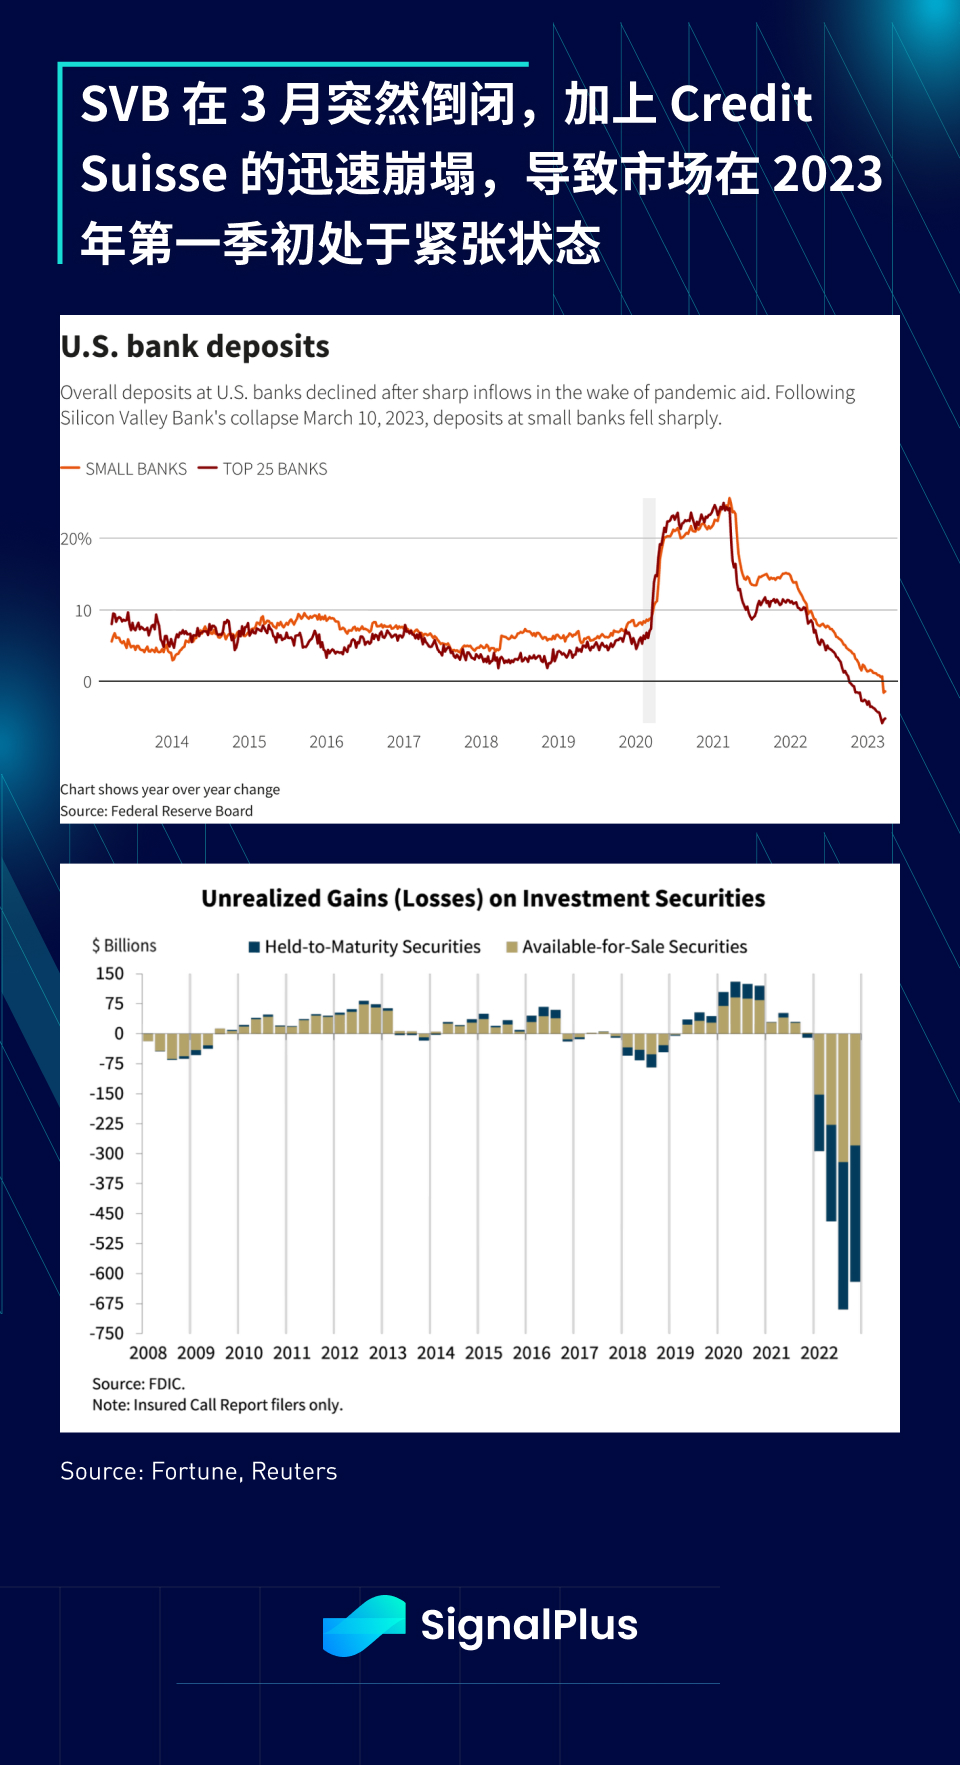
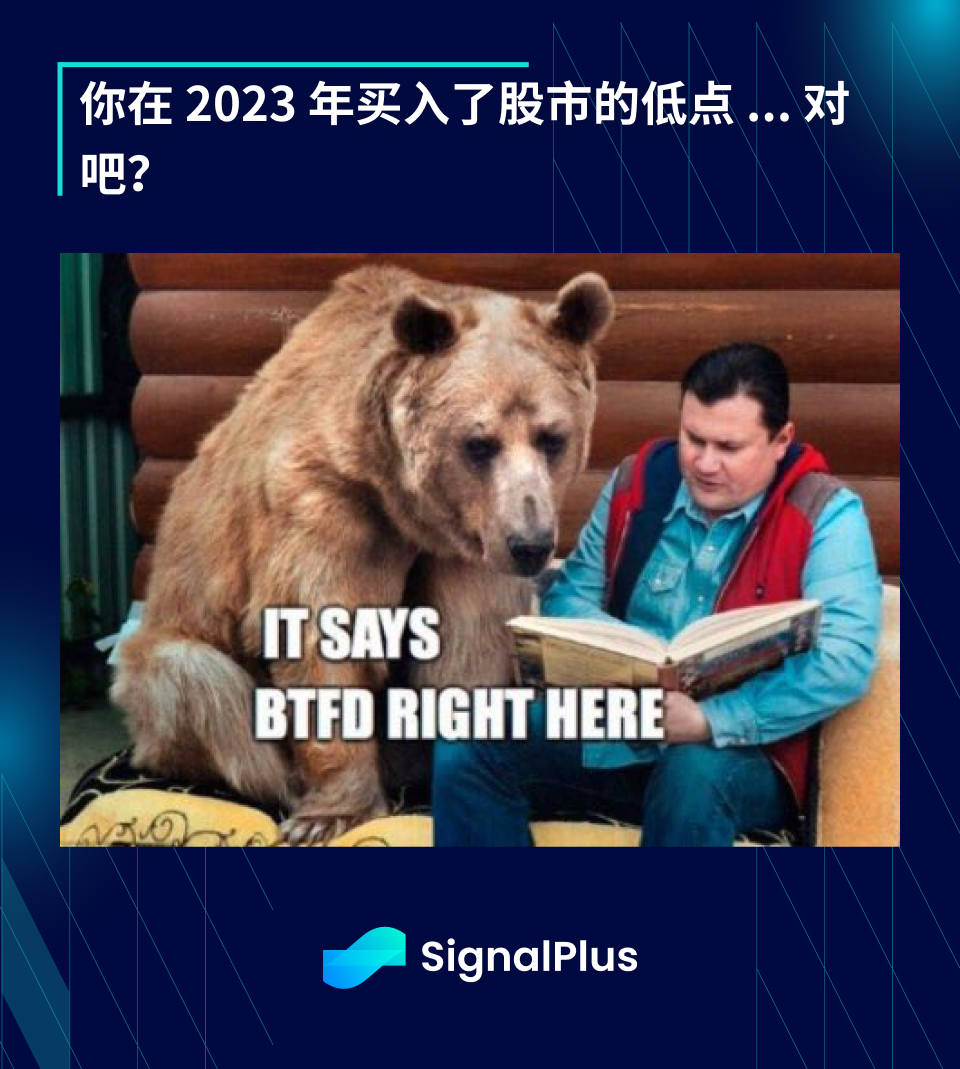
インフレ率は依然トレンドを上回っており、米国の銀行システムはリーマンのような伝染リスクに直面しており、商業用不動産とプライベートエクイティ業界は失速しており、FRBは引き続きインフレ対策に積極的であるこれらの要因の組み合わせにより、米国のリスク市場は厳しい状況に陥るだろう。打撃を受け、株式市場は待ちに待った調整の時期を迎えますよね?
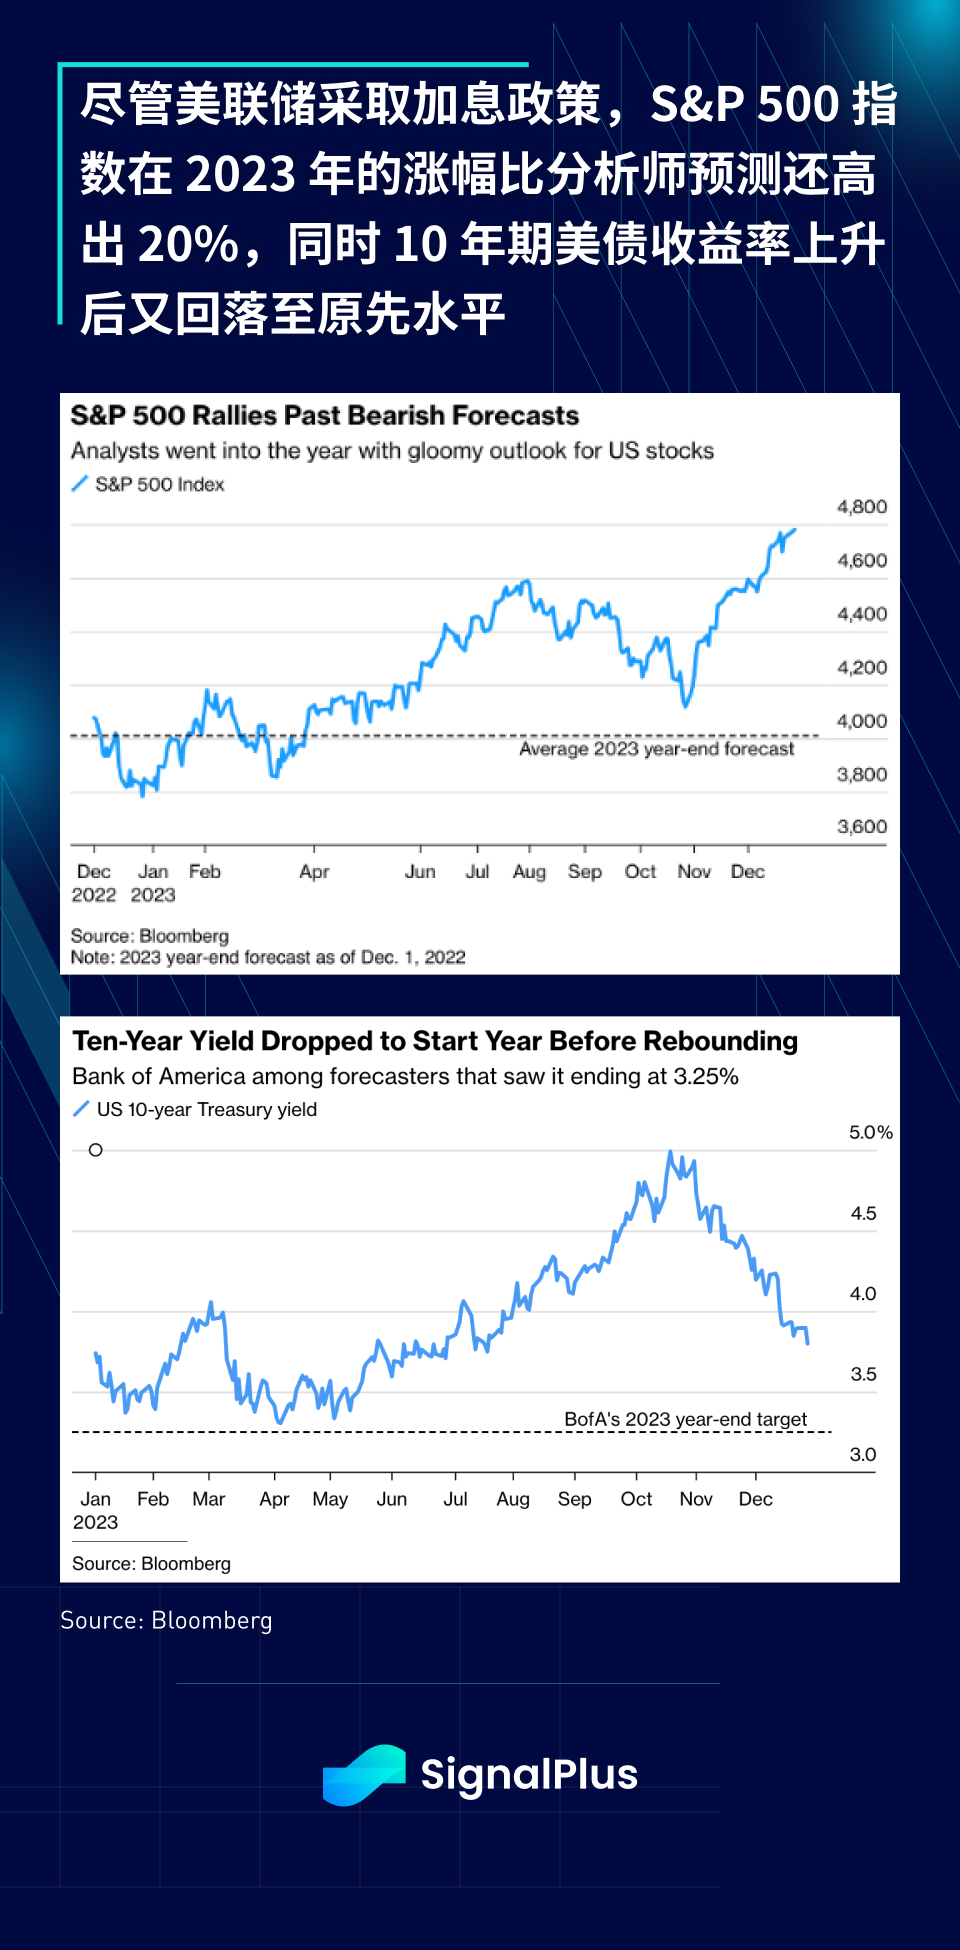
そう考えると笑い者になるかもしれませんが、その代わり、翌日物金利が 100 ベーシス ポイント急上昇したにもかかわらず、SP 指数は 2023 年になんと 26.3% のリターンを記録し、ナスダック指数はなんと 54% のリターンを記録しました。 2023 年の米国債利回りは基本的に変わらず 3.8%、アクティブ運用運用会社は再び指数を(再び)大幅に下回り、米国株は再び他の世界市場をアウトパフォームしています。
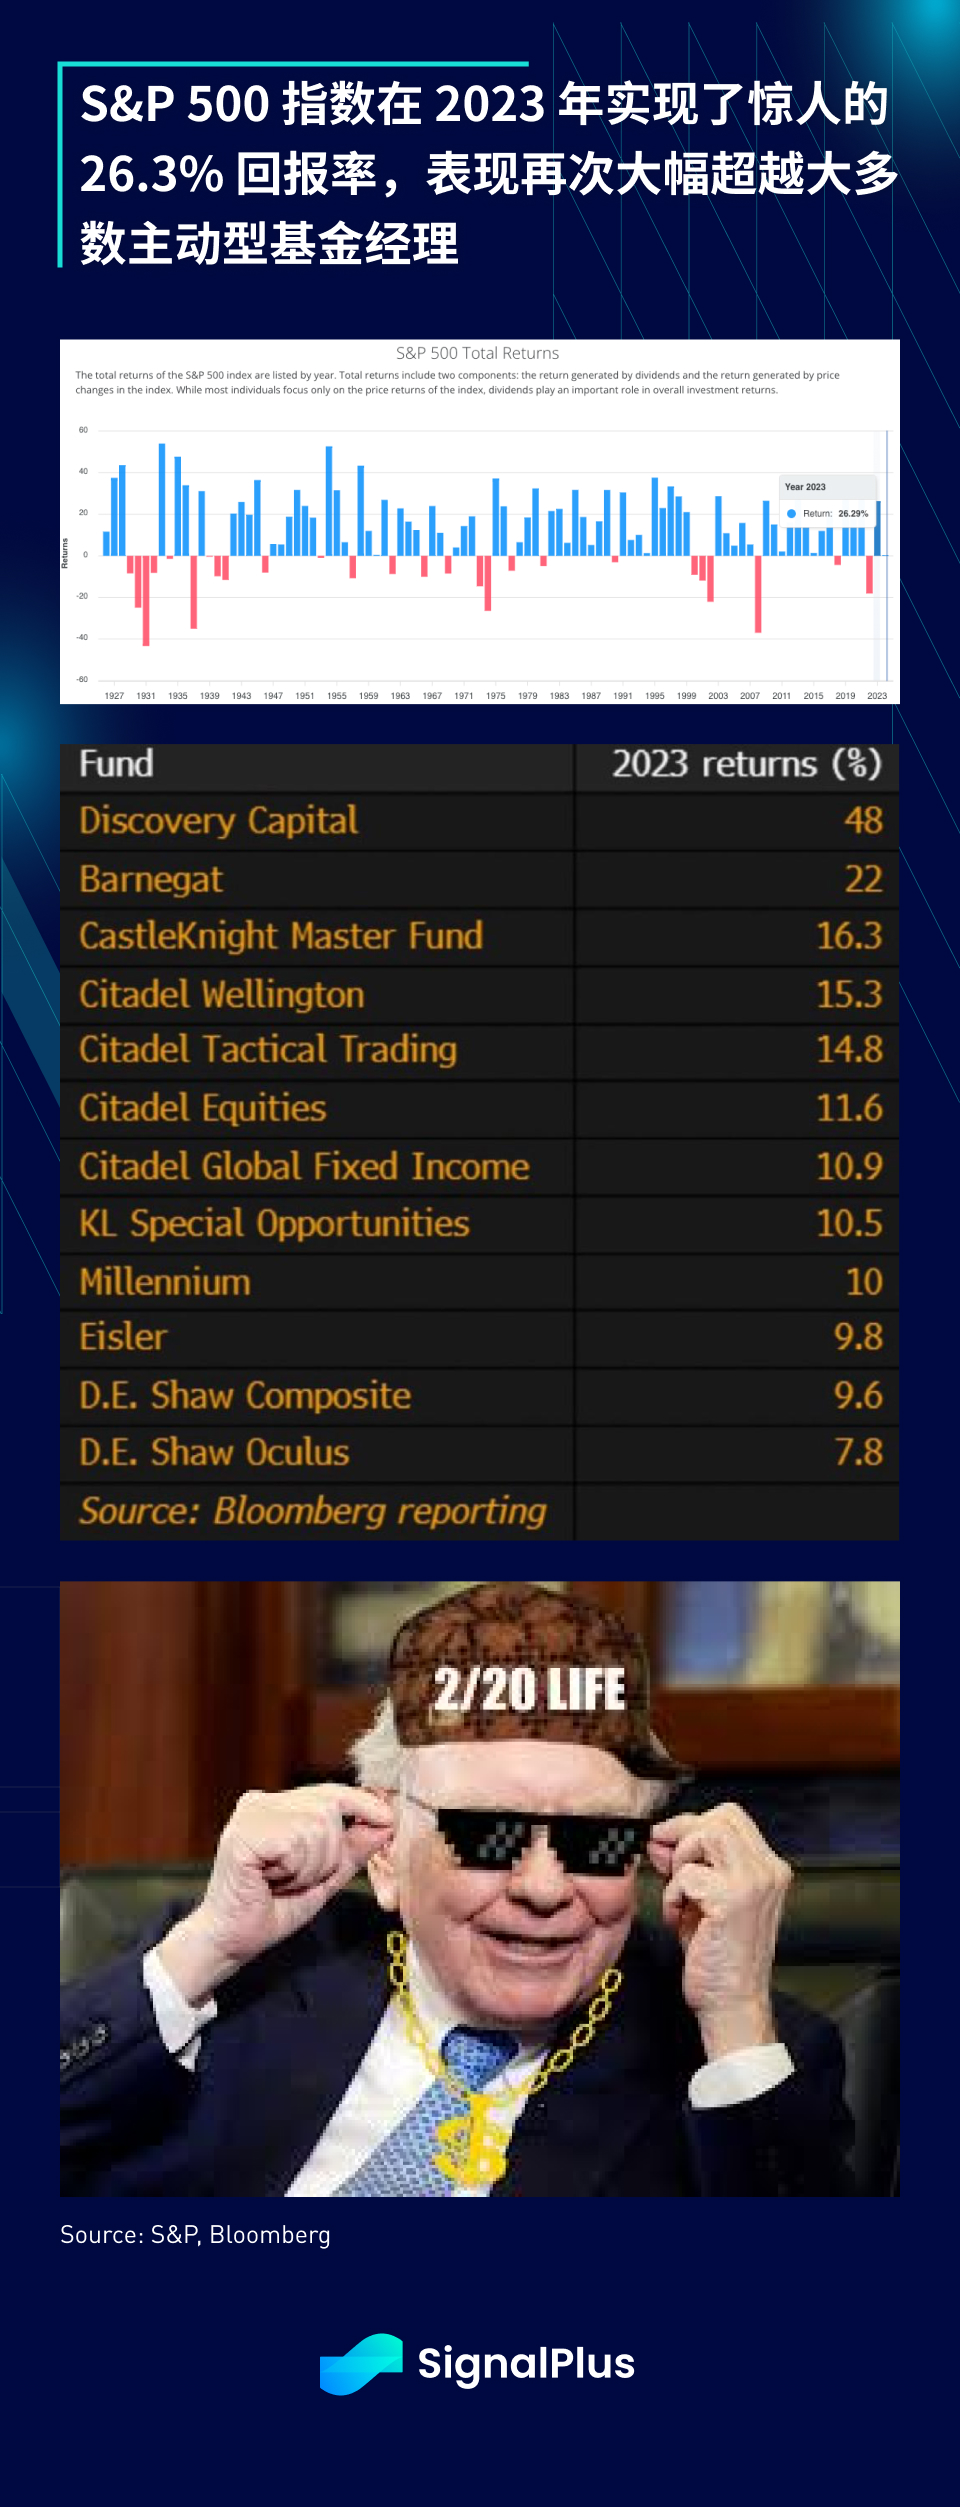
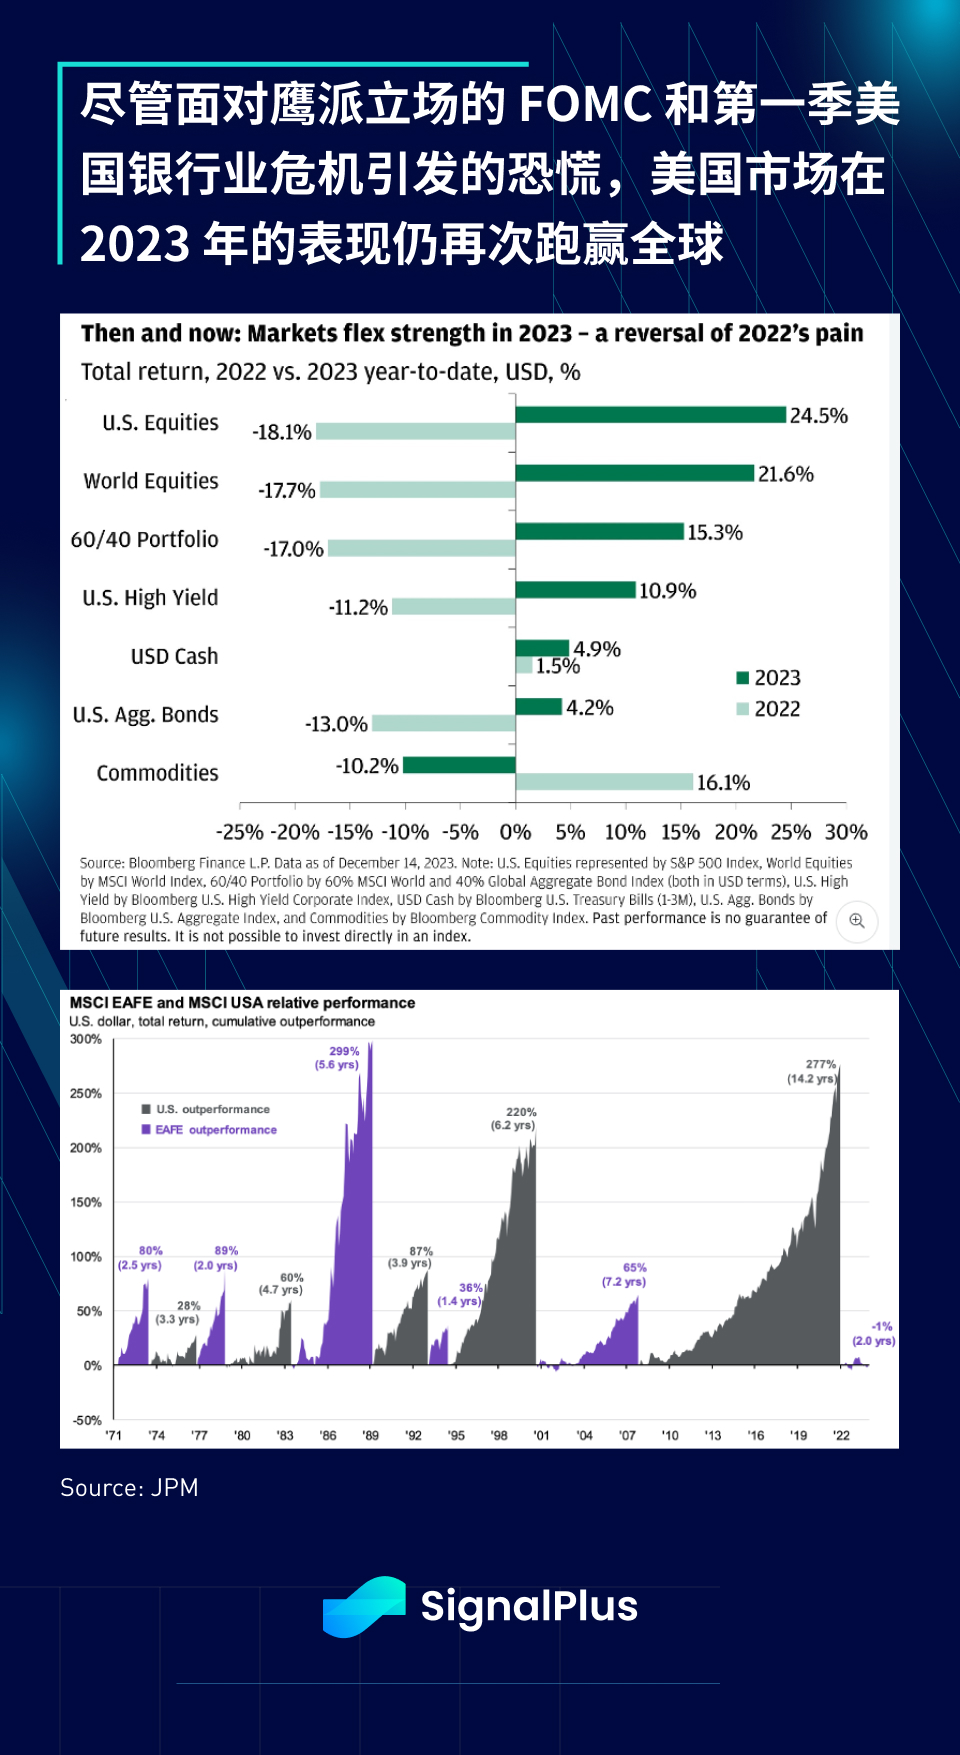
2023 年の状況は非常に良好であるため、高いリターンを享受するために通貨を投機する必要はありません。投資カテゴリーを盲目的に選択しても、10 ~ 15% のリターンを得ることができます。最も慎重な投資家でも、保有することで 5% を得ることができます。利益があれば、2023 年は間違いなく歴史に残る年となるでしょう。
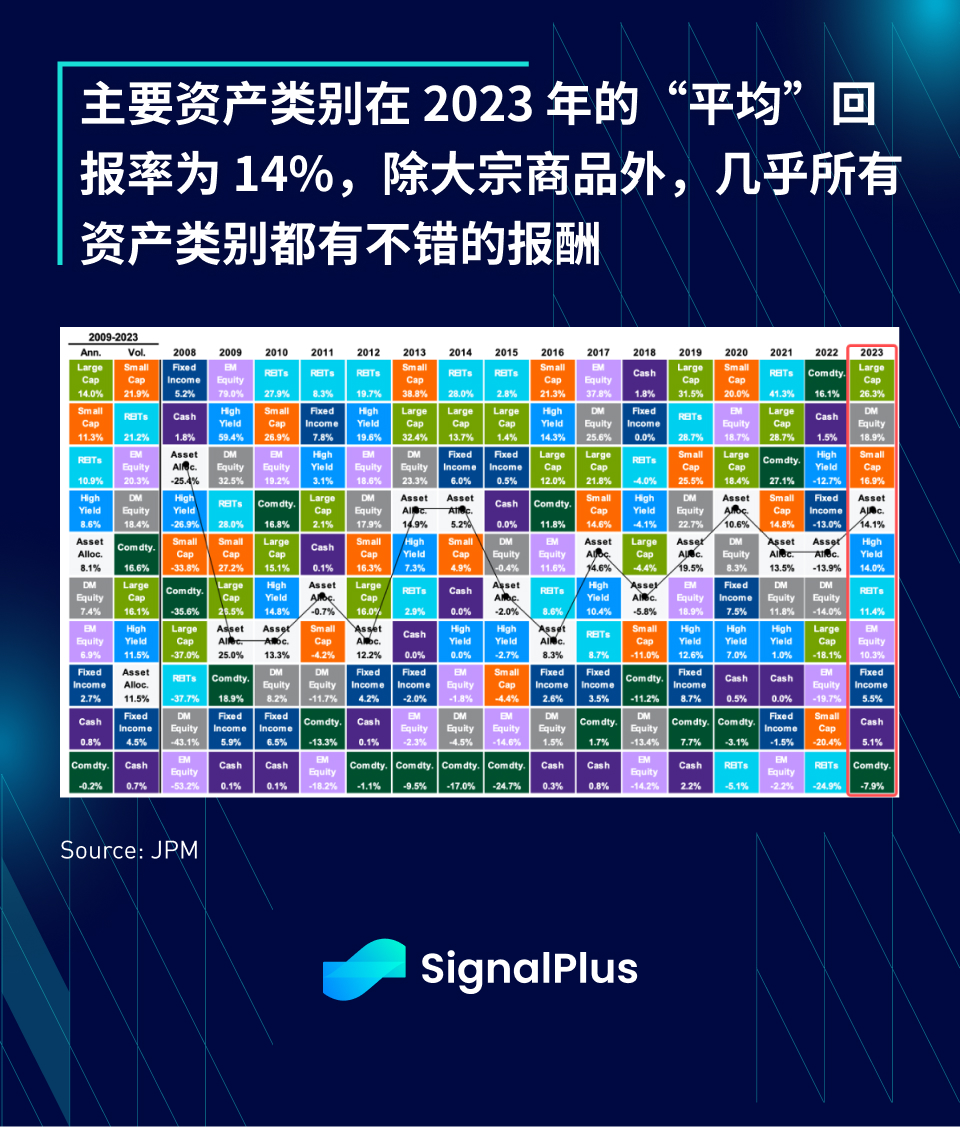
2023 年のパフォーマンスがこれほど好調なのはなぜですか?
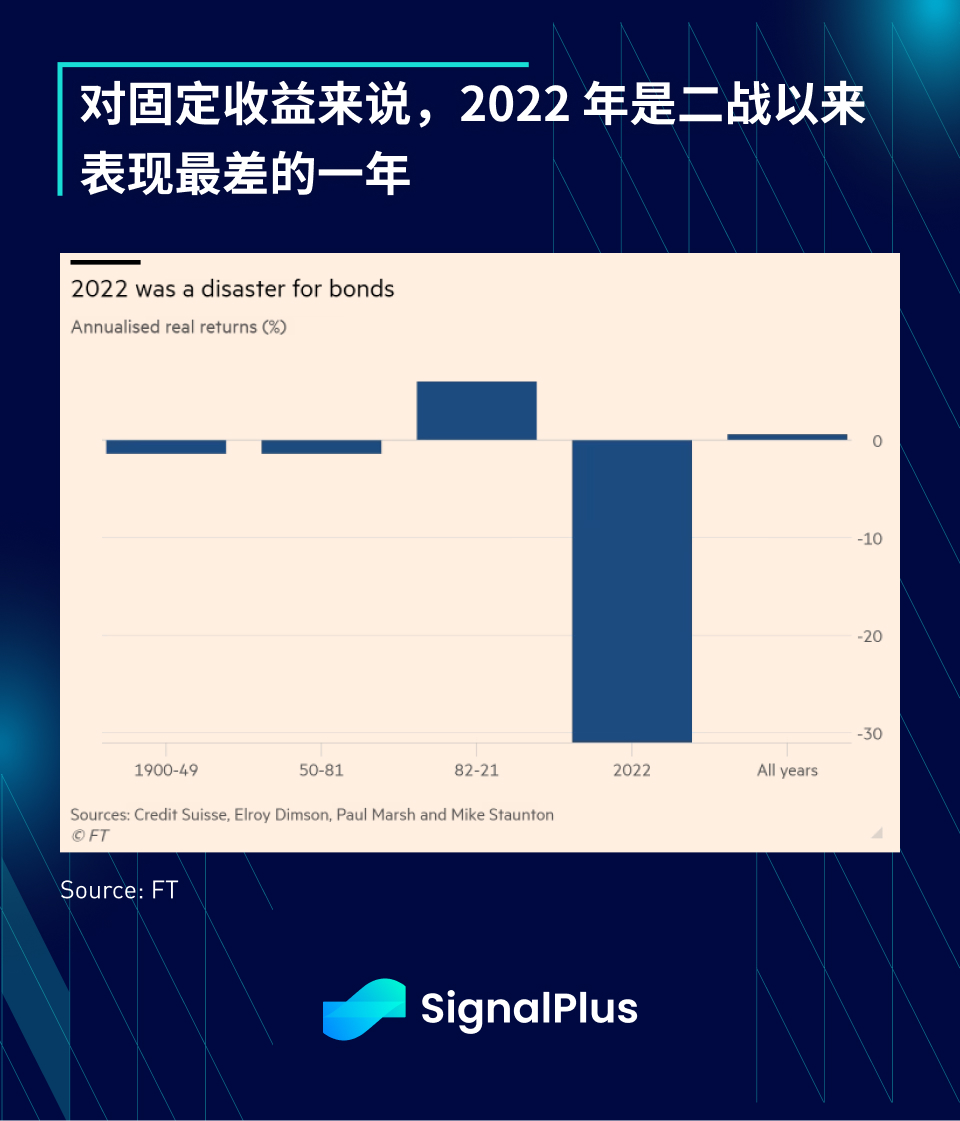
2022 年の厳しい状況を経て、投資家は概してポジションが劣っている
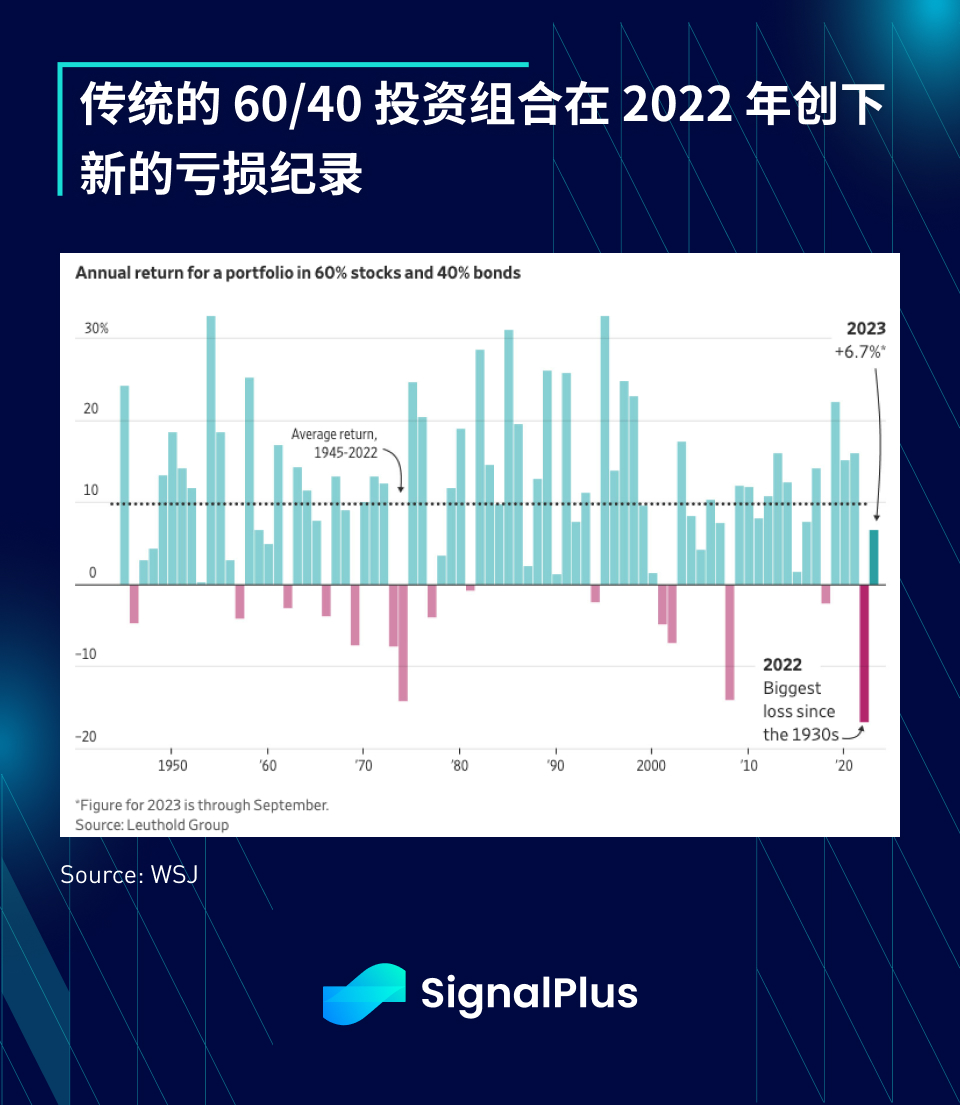
従来の 60/40 ポートフォリオは 2022 年に新たな損失記録を樹立しました。投資家は 2023 年の初めに当然のことながらリスク回避的な姿勢を示し、一般にマクロ見通しに対して否定的な見方をしていました。年初のリスクエクスポージャーは低かったです。全体的に前向きな投資環境が欠けています。
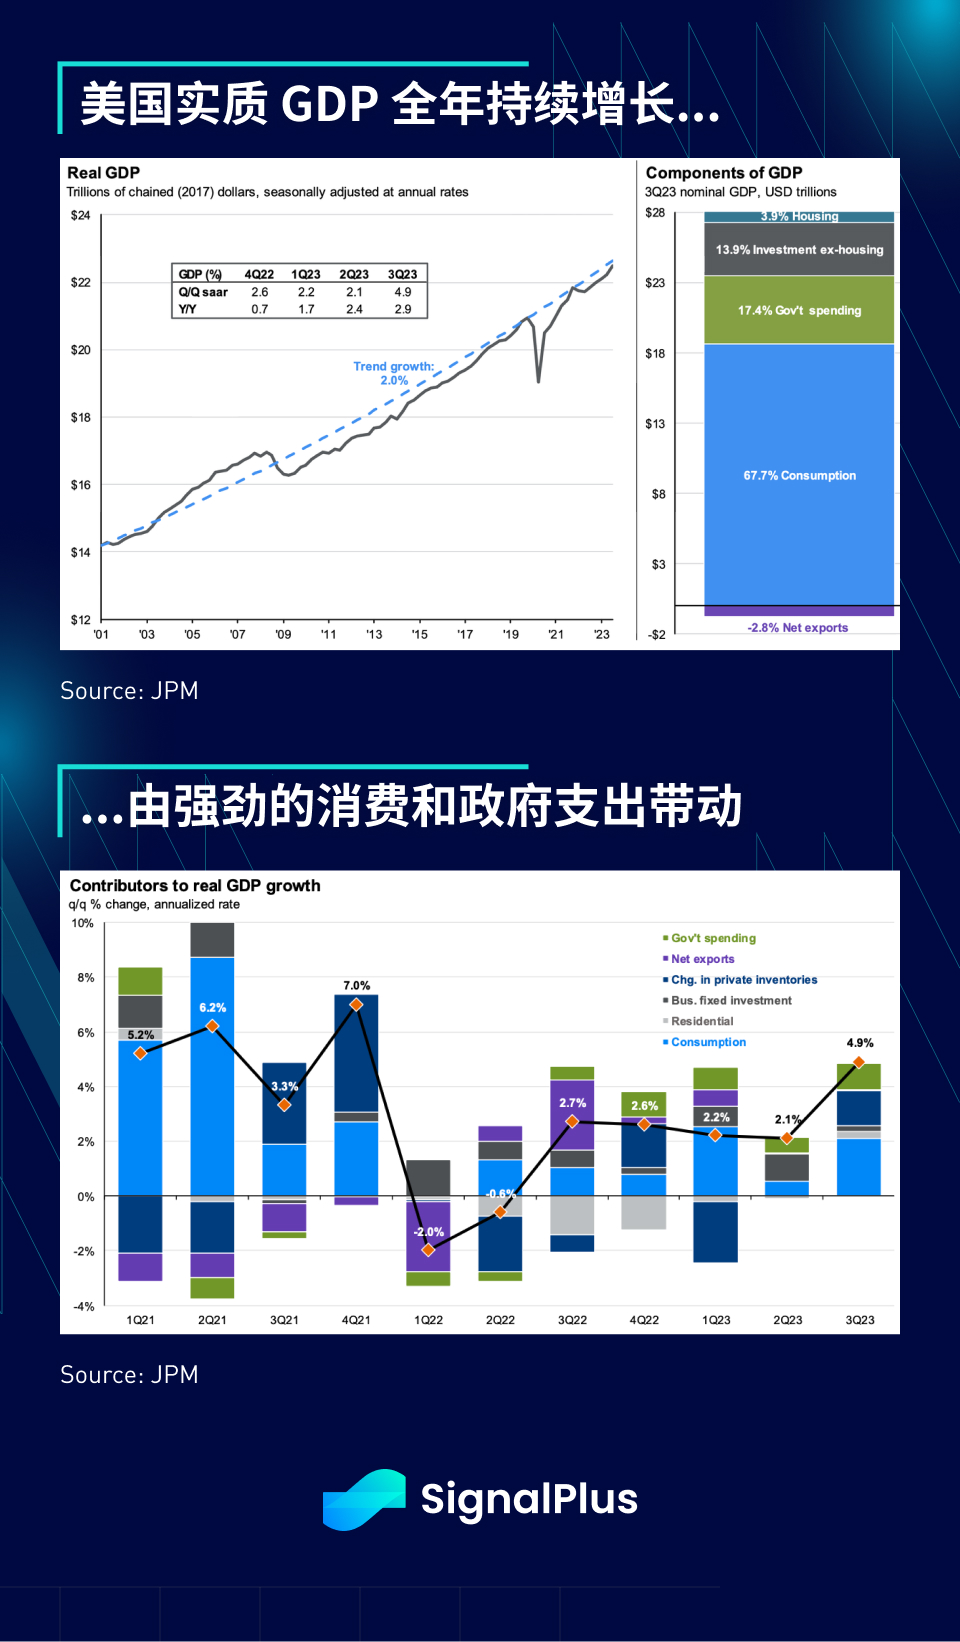
米国経済は依然として景気後退には程遠い
市場には世界経済の減速に関する悲観的な予測が溢れており、逆イールドは常に差し迫った景気後退の「決定的な」シグナルとみなされているにもかかわらず、実際には米国経済はいまだ景気後退には程遠い。特に年間を通しての消費実績は抜群です。
悲観主義
投資家は、経済指標が反対の結果を示しているにもかかわらず、悲観的であり続けることを選択しており、ソフトデータのセンチメント調査は年間を通じてハードデータに遅れをとっており、あたかもトレンドに逆らって弱気になるほうが名誉なことであるかのようにしている。
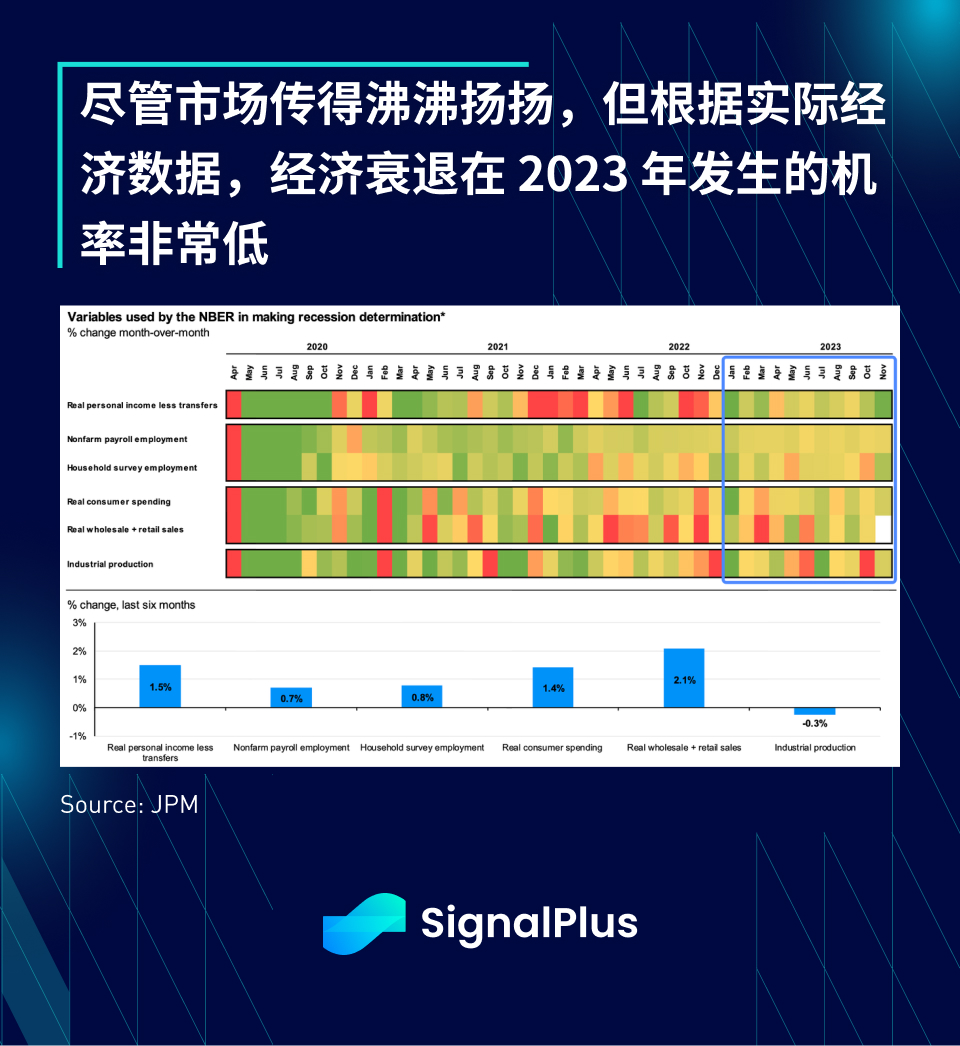
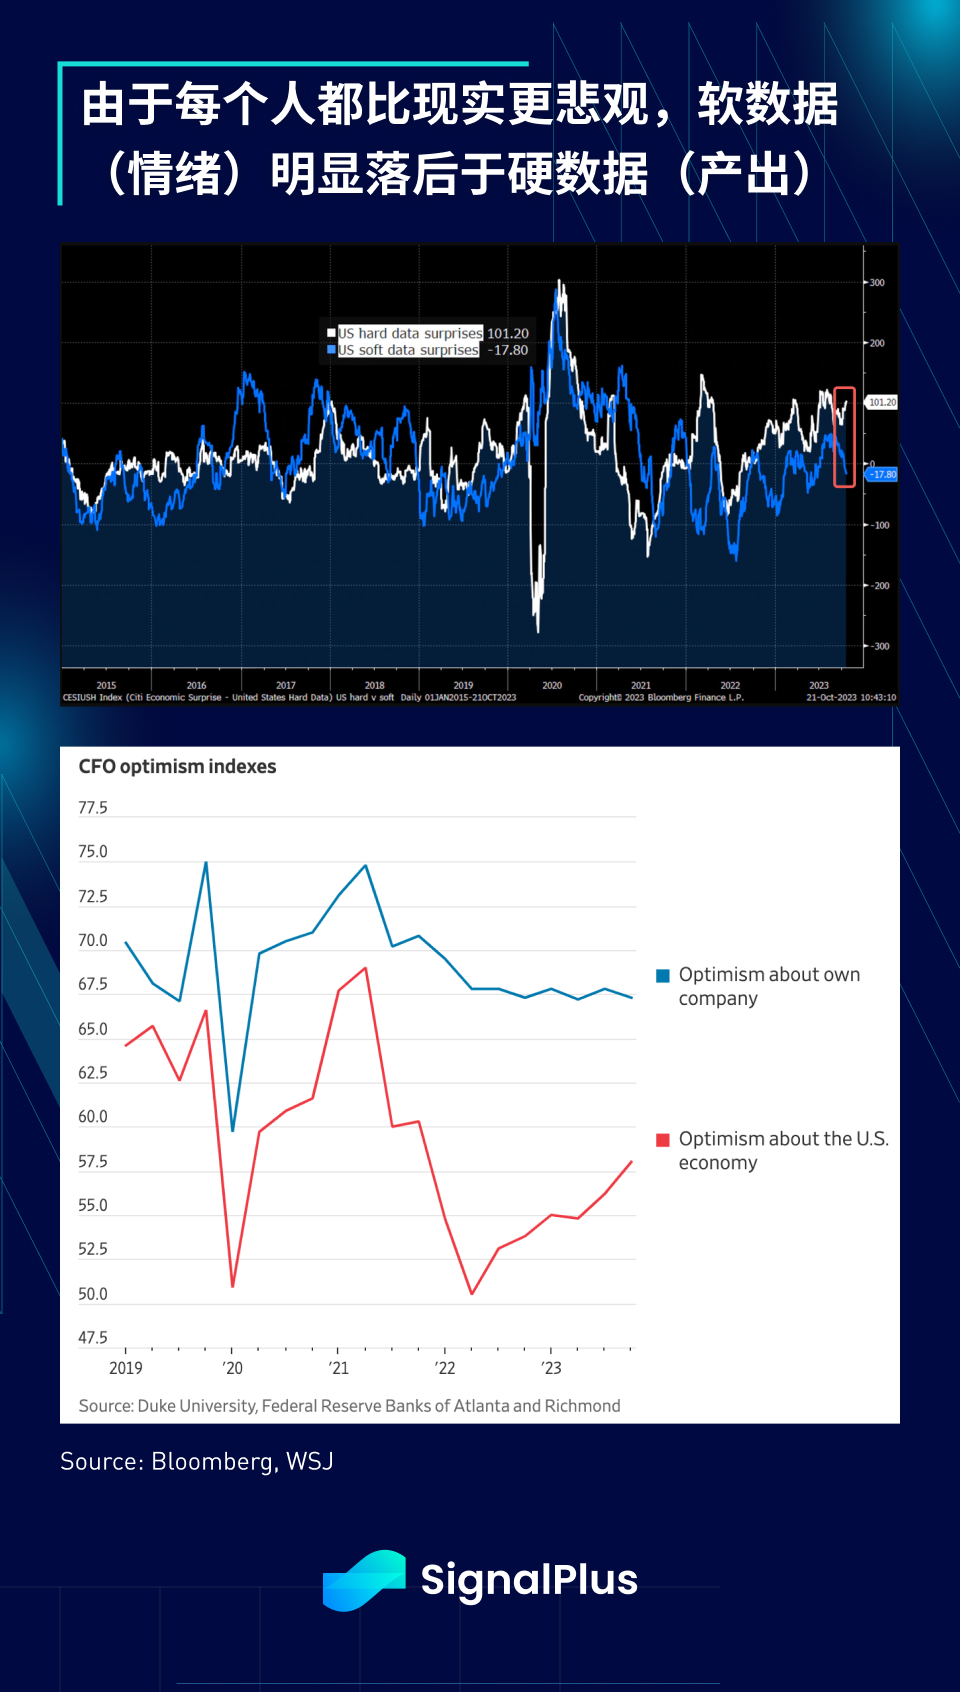
確かに注意する価値はありますが、先進国や専門的に管理された企業には自己修正能力が備わっている場合が多く、人間は通常間違いから学習するため、市場観察者が必ずしもマクロ分析に長けているとは限らないことも覚えておく必要があります。良いオペレーターになりましょう。
永続的なアメリカの消費者
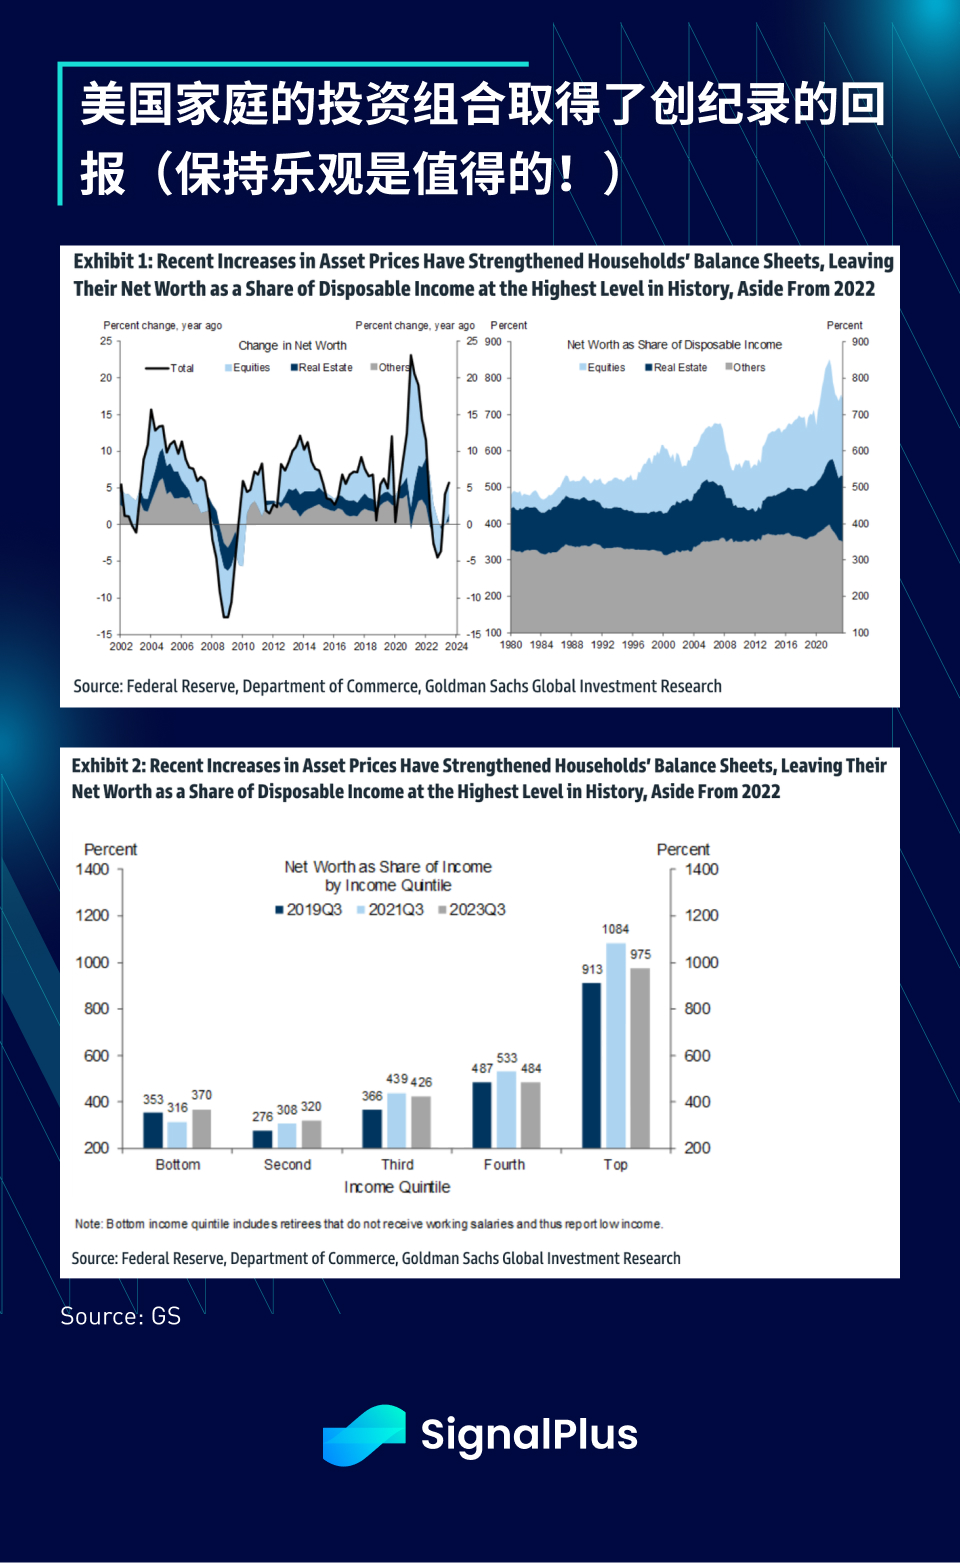
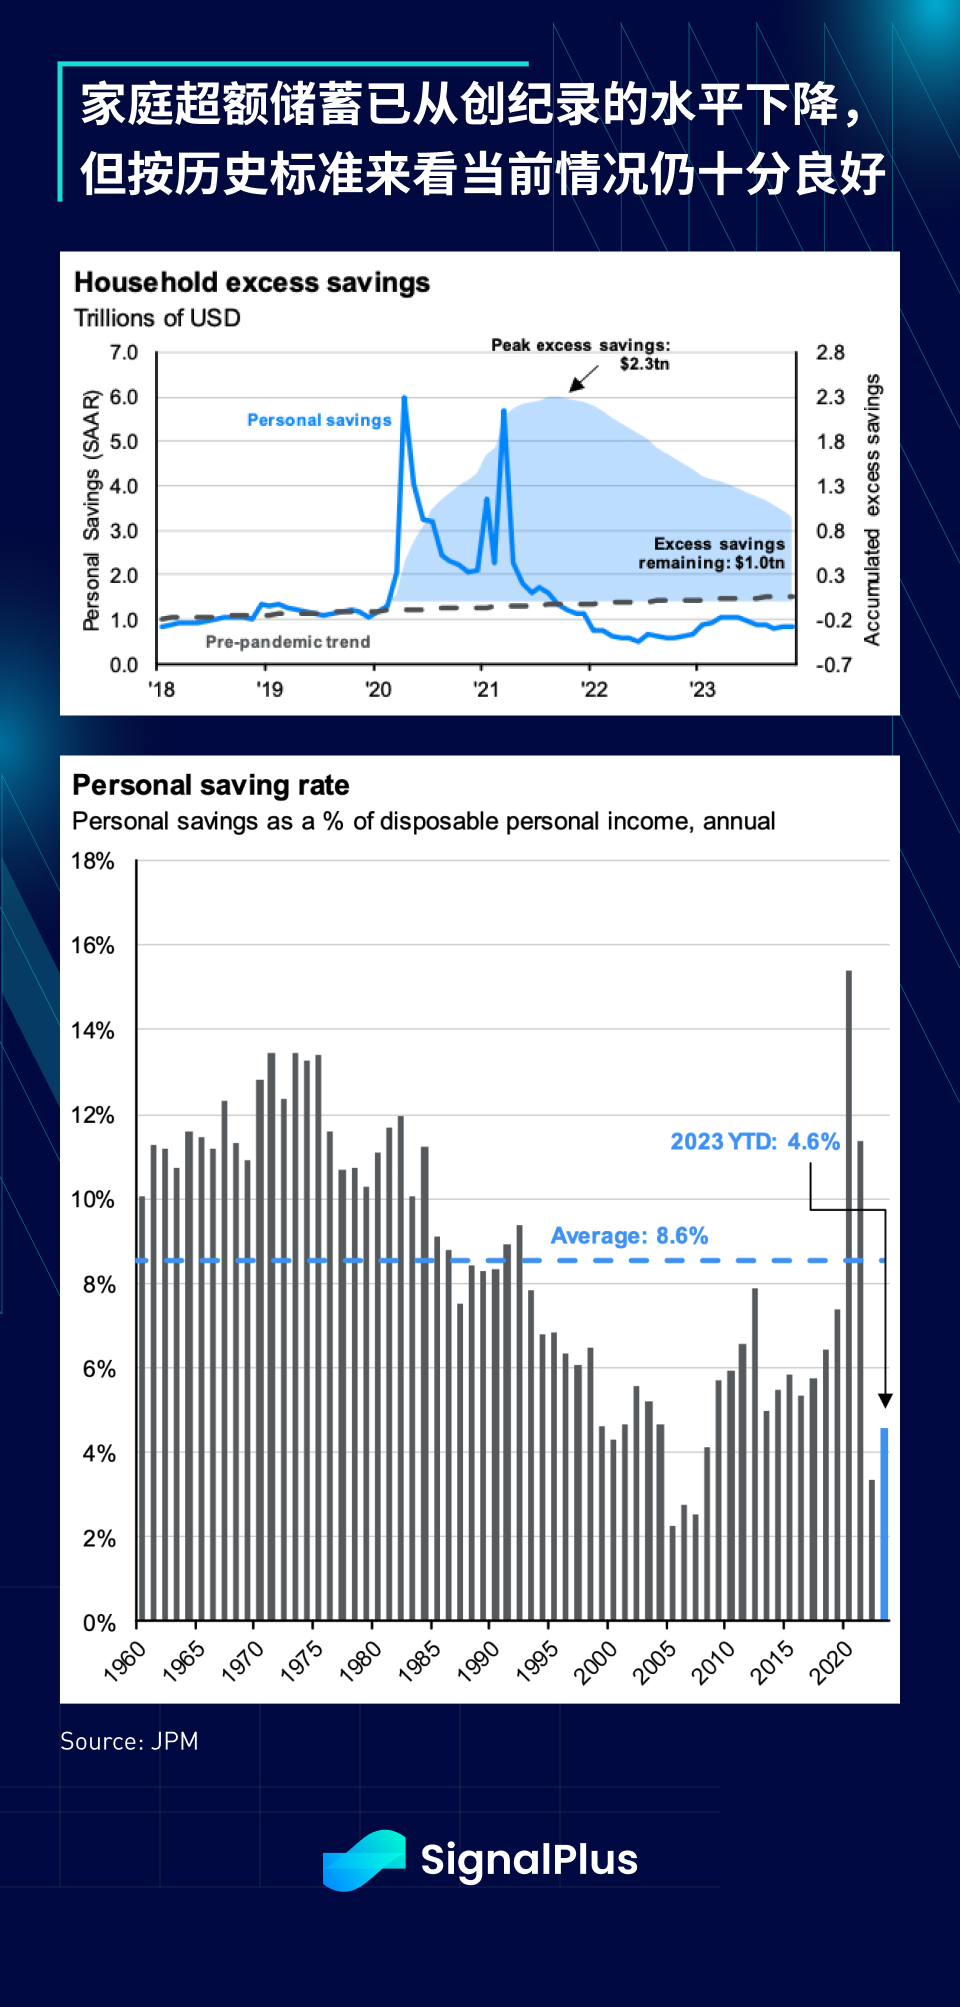
長い間、アメリカの消費者の過剰消費を批判しており、この状況が続くわけにはいかないと考える人もいますが、2023年までにアメリカの家計の純資産(負債を考慮)は歴史的最高値に近い水準を維持しており、過去の継続 40 年間にわたる上昇傾向はほとんど変わっていません。
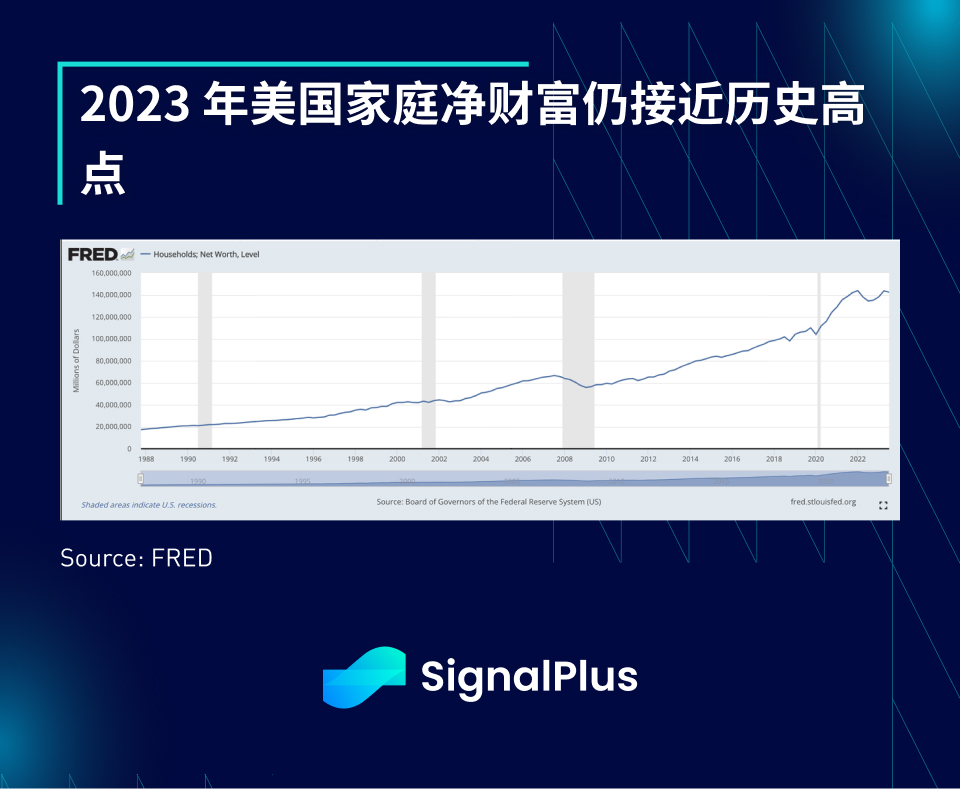
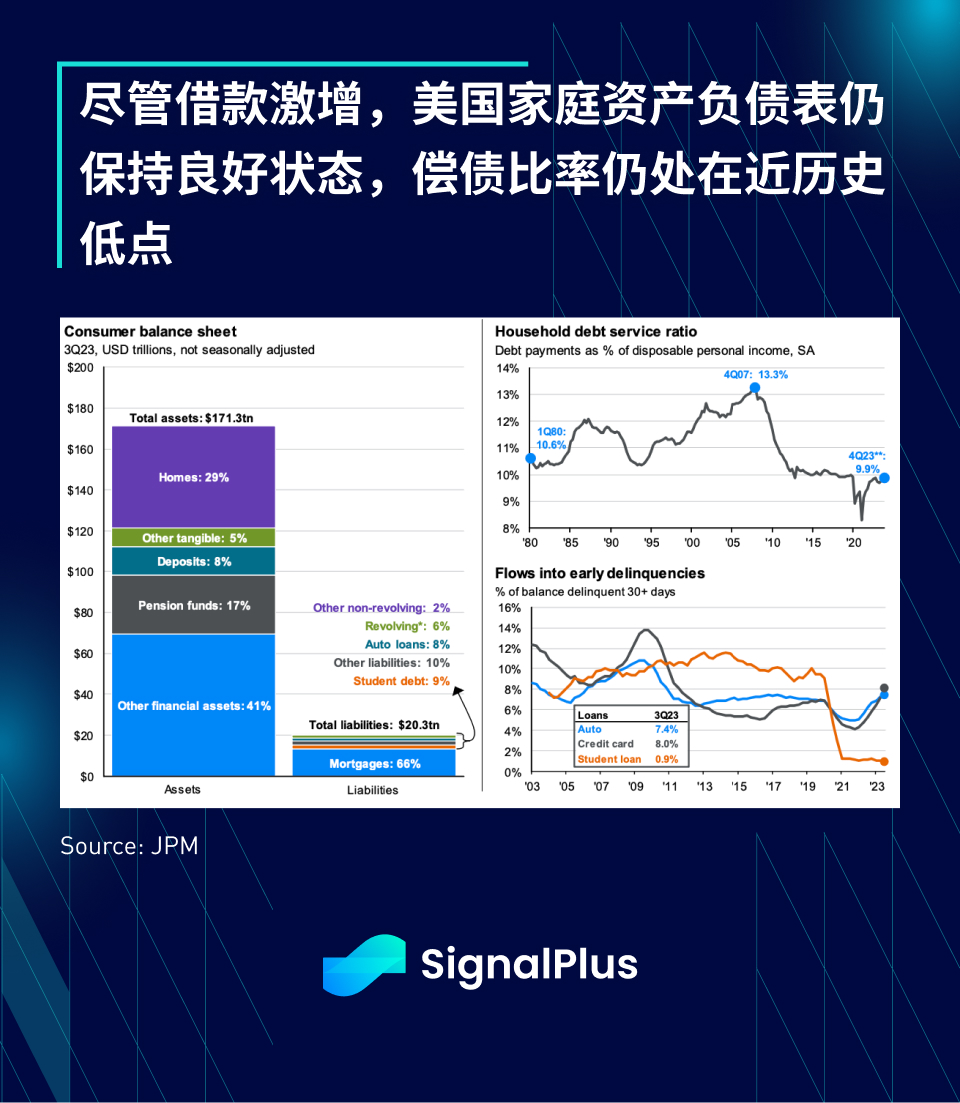
消費者負債の絶対水準は増加しているものの、住宅価値、株式投資、年金、その他の金融投資の劇的な増加に比べれば見劣りしており、米国の消費者バランスシートは171兆ドルに達している一方、2023年第3四半期の負債は米国だけである。 20兆ドル、さらに負債の66%が住宅ローンであり、消費目的での借り入れと比較すると比較的リーズナブルな借金です。
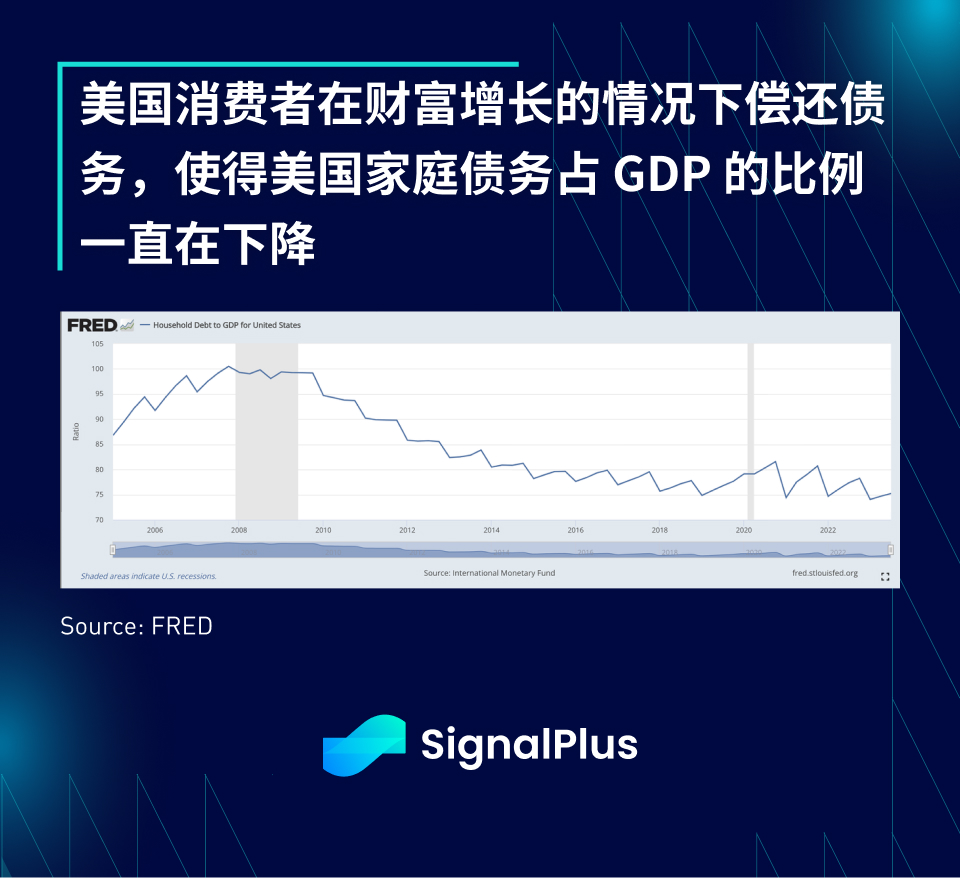
さらに印象的なのは、借入コストが急速に上昇し、地方銀行(SVBなど)、商業用不動産、不動産ファンド(ブラックストーンは償還制限を設定している)、中国の開発業者(エバーグランデ)に問題を引き起こしているにもかかわらず、米国の消費者は依然として非常に安定しているということである。債務返済比率は40年ぶりの低水準(10%)で安定しており、GDPに占める家計債務の割合はここ数十年で最低水準にある。
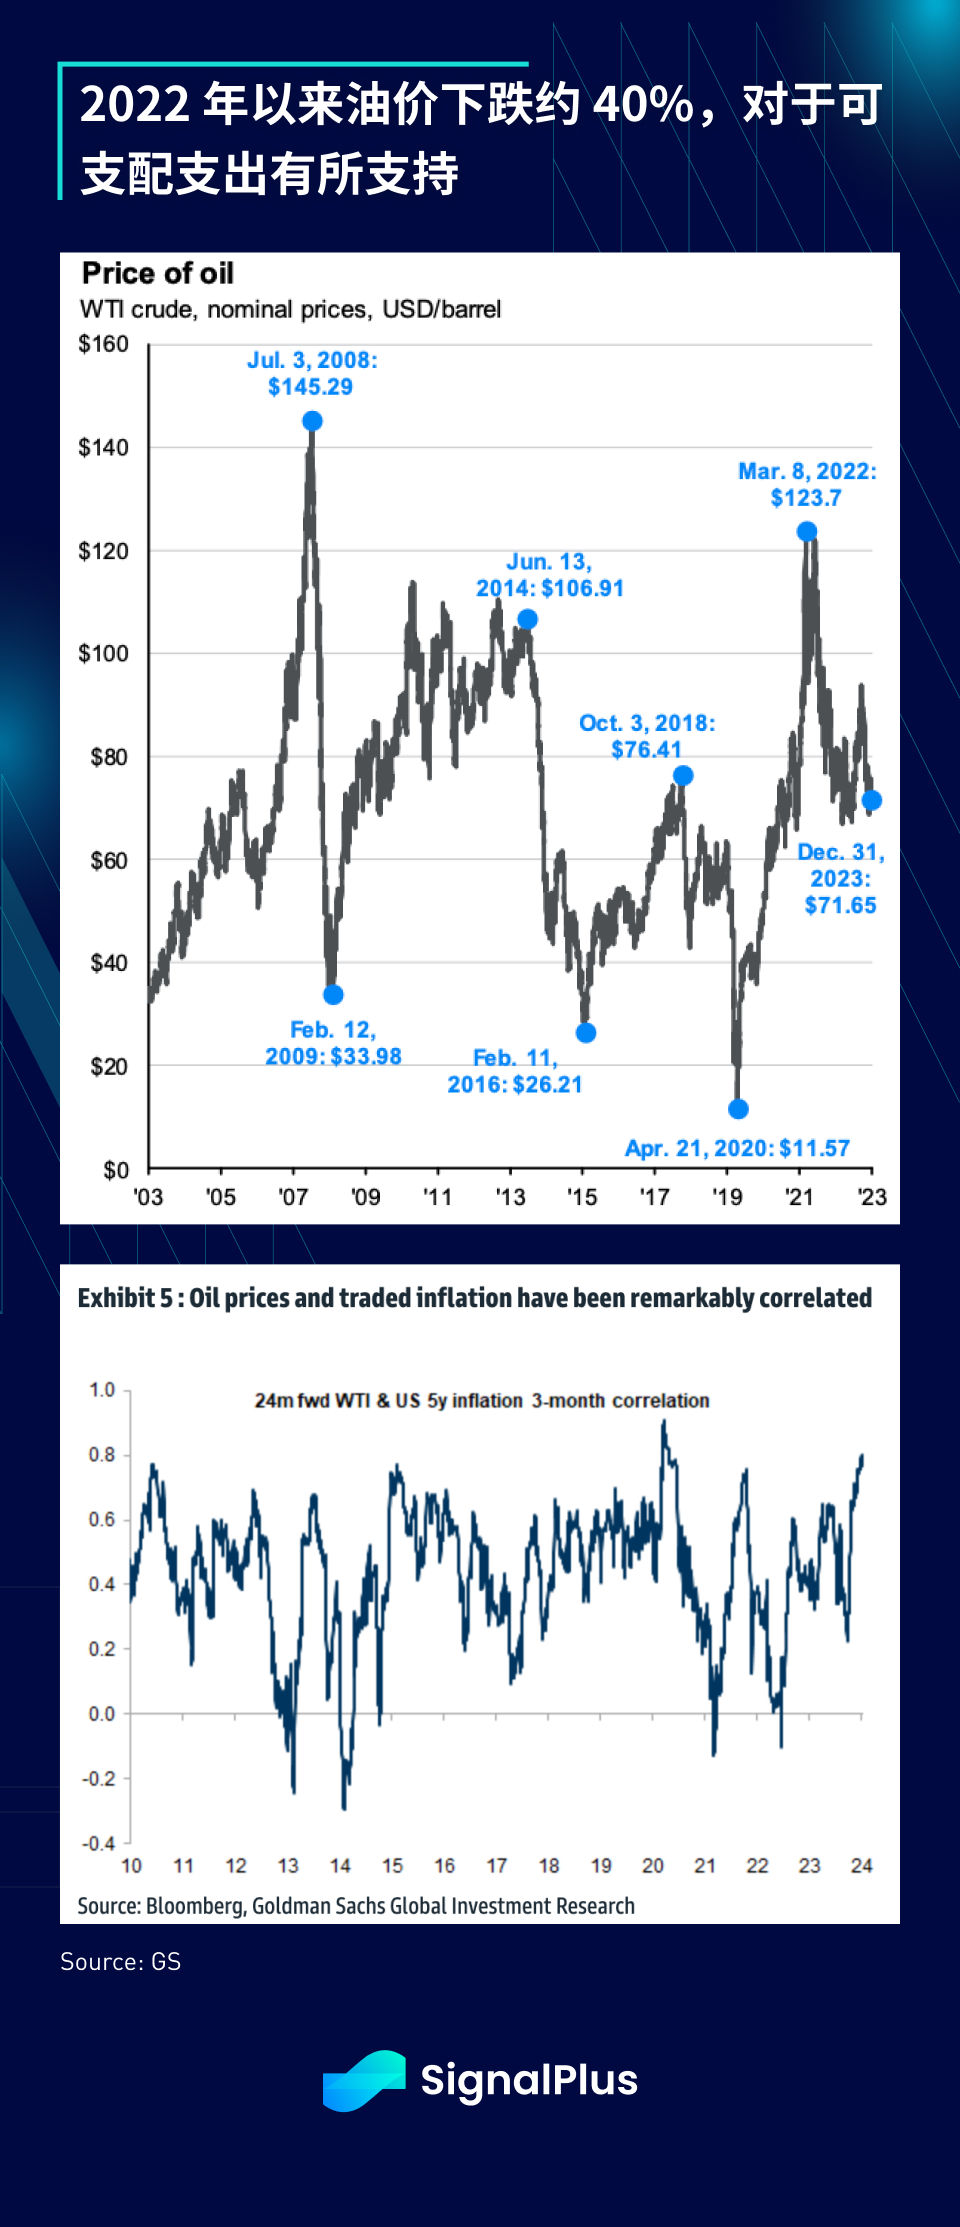
また、WTI原油価格は2022年3月の高値から約4割下落し、消費者支出を強力に下支えするとともに、原油価格とインフレ期待の相関性は依然として高い水準にあります。
才能に飢えている
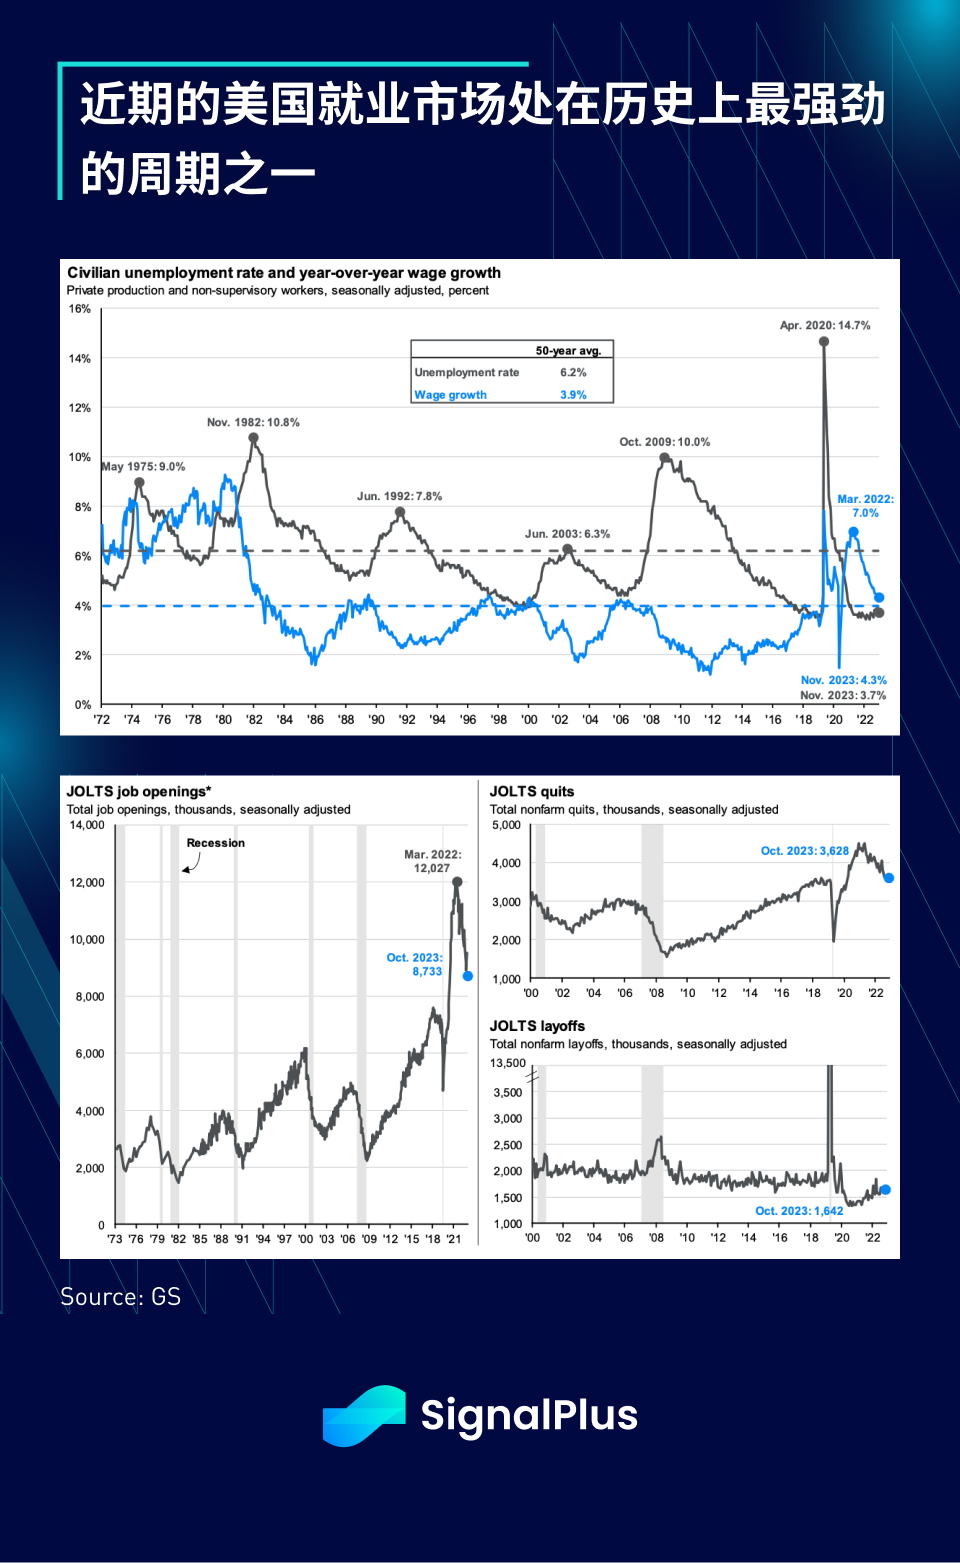
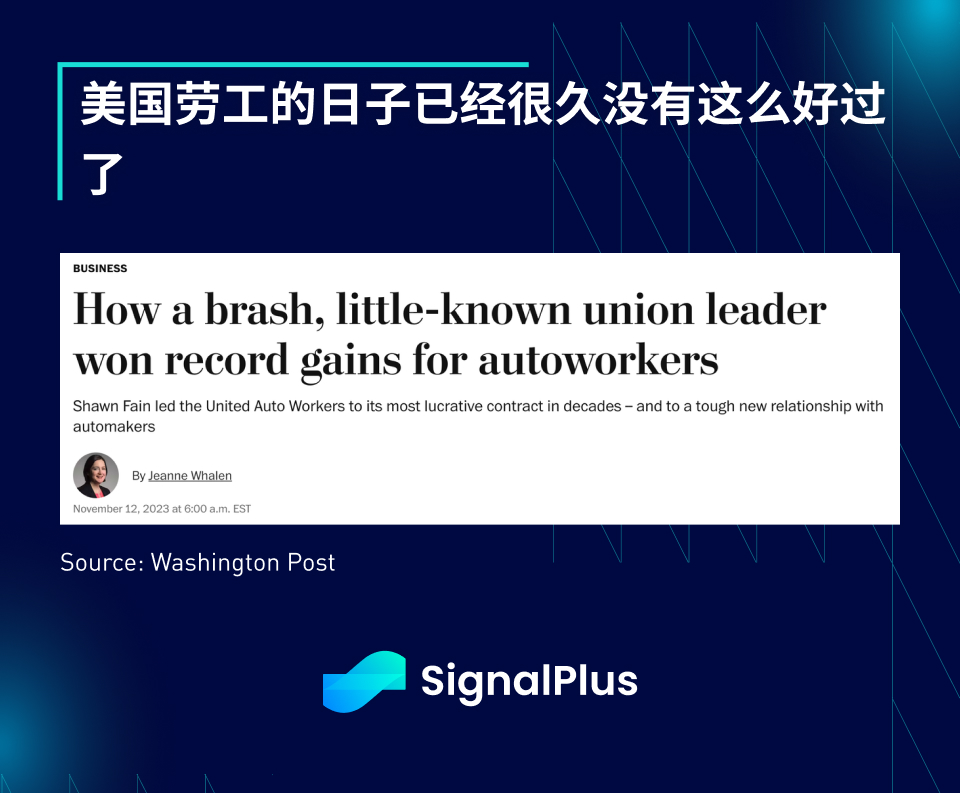
米国の雇用市場は現在、史上最も強力なサイクルの一つにあり、解雇率は新たな低水準に達し、求人数は依然として高い水準にあり、賃金の伸び率は40年ぶりの高水準に達し、GDP成長率をはるかに上回っている。この成長サイクルでは、従業員の交渉力も高まり、多くの労働組合(全米自動車労働組合など)が労働紛争において雇用主から前例のない譲歩を獲得しました。
つまり、米国の労働者は長い間これほど好調な状況になく、堅調な個人消費と信頼感の高まりを促進しているのだ。
米国の住宅市場は上昇と下落のモードに戻る
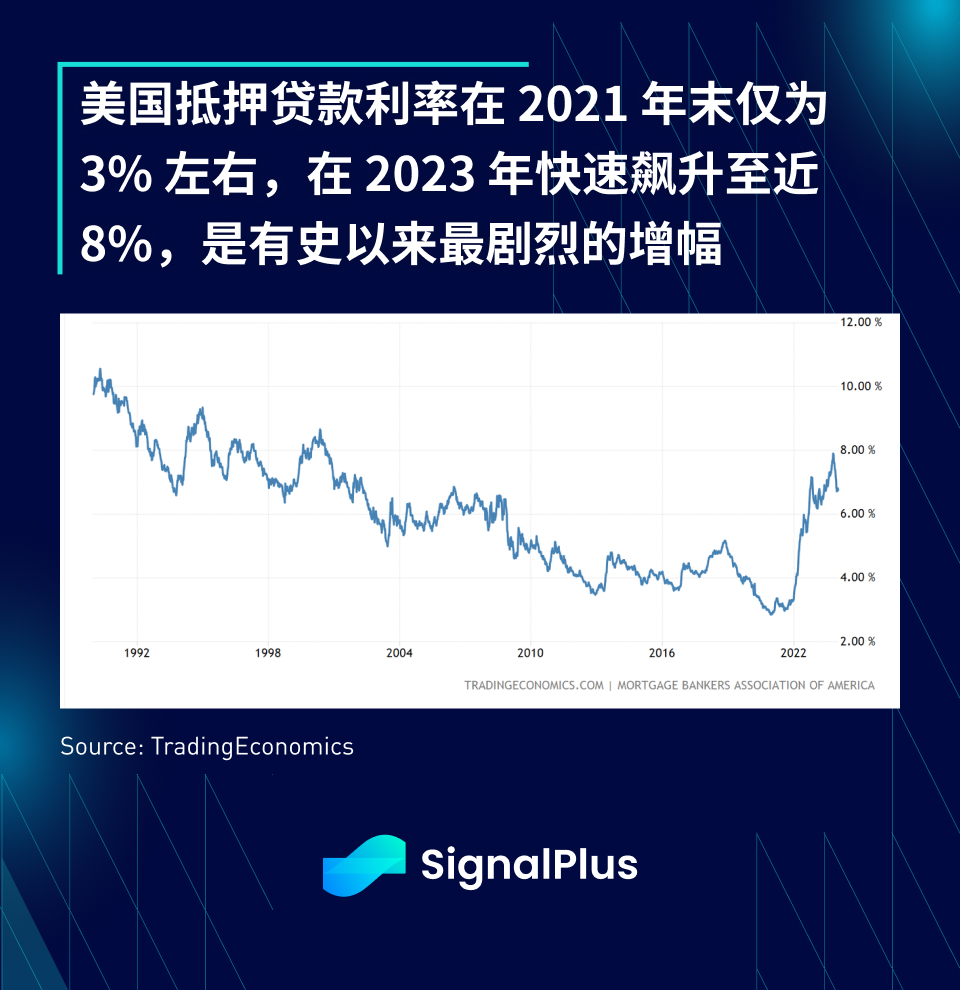
通常、住宅ローン費用がわずか 2 年間で最低の 3% から 8% 近くまで上昇すると、住宅価格は急落し、住宅資本はマイナスになり、差し押さえが増加することが予想されます。
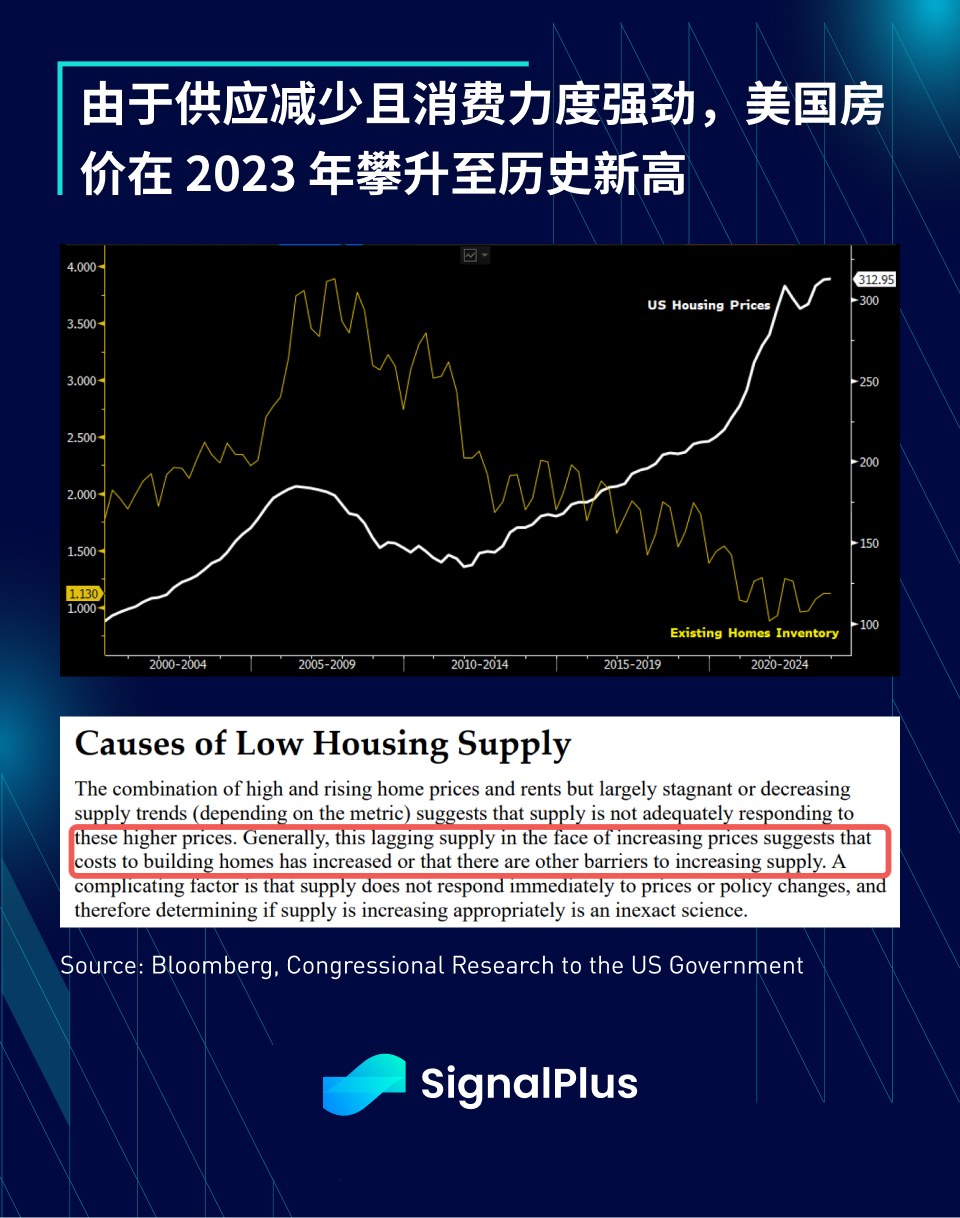
しかし、現在の景気循環は決して正常とは言えません。好調な経済実績、良好な雇用市場、健全な移民流入、建設費の高騰により住宅が不足しており、販売用住宅の在庫が減少するため、2023 年には住宅価格が上昇します。年間を通じて上昇を続け、年末には過去最高値を記録した。
短期的には金利がオーバーレバレッジの借り手や住宅価格に影響を及ぼす可能性がありますが、長期的にはハードアセット価格は最終的に需要と供給のファンダメンタルズによって左右されます。
大企業は着実に利益を上げている
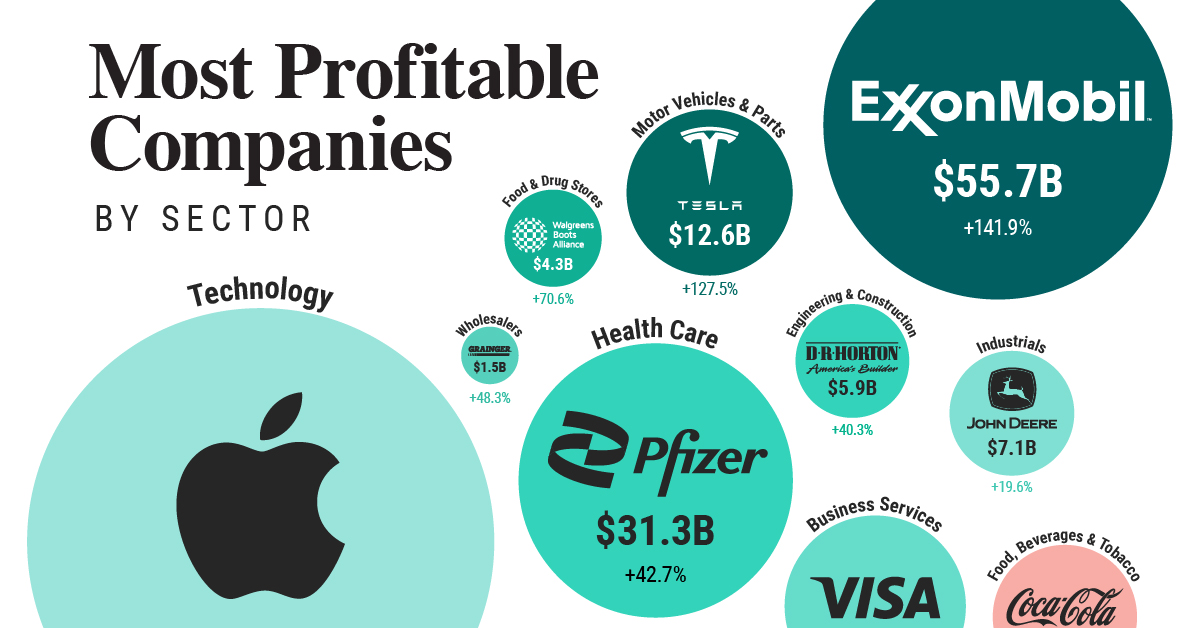
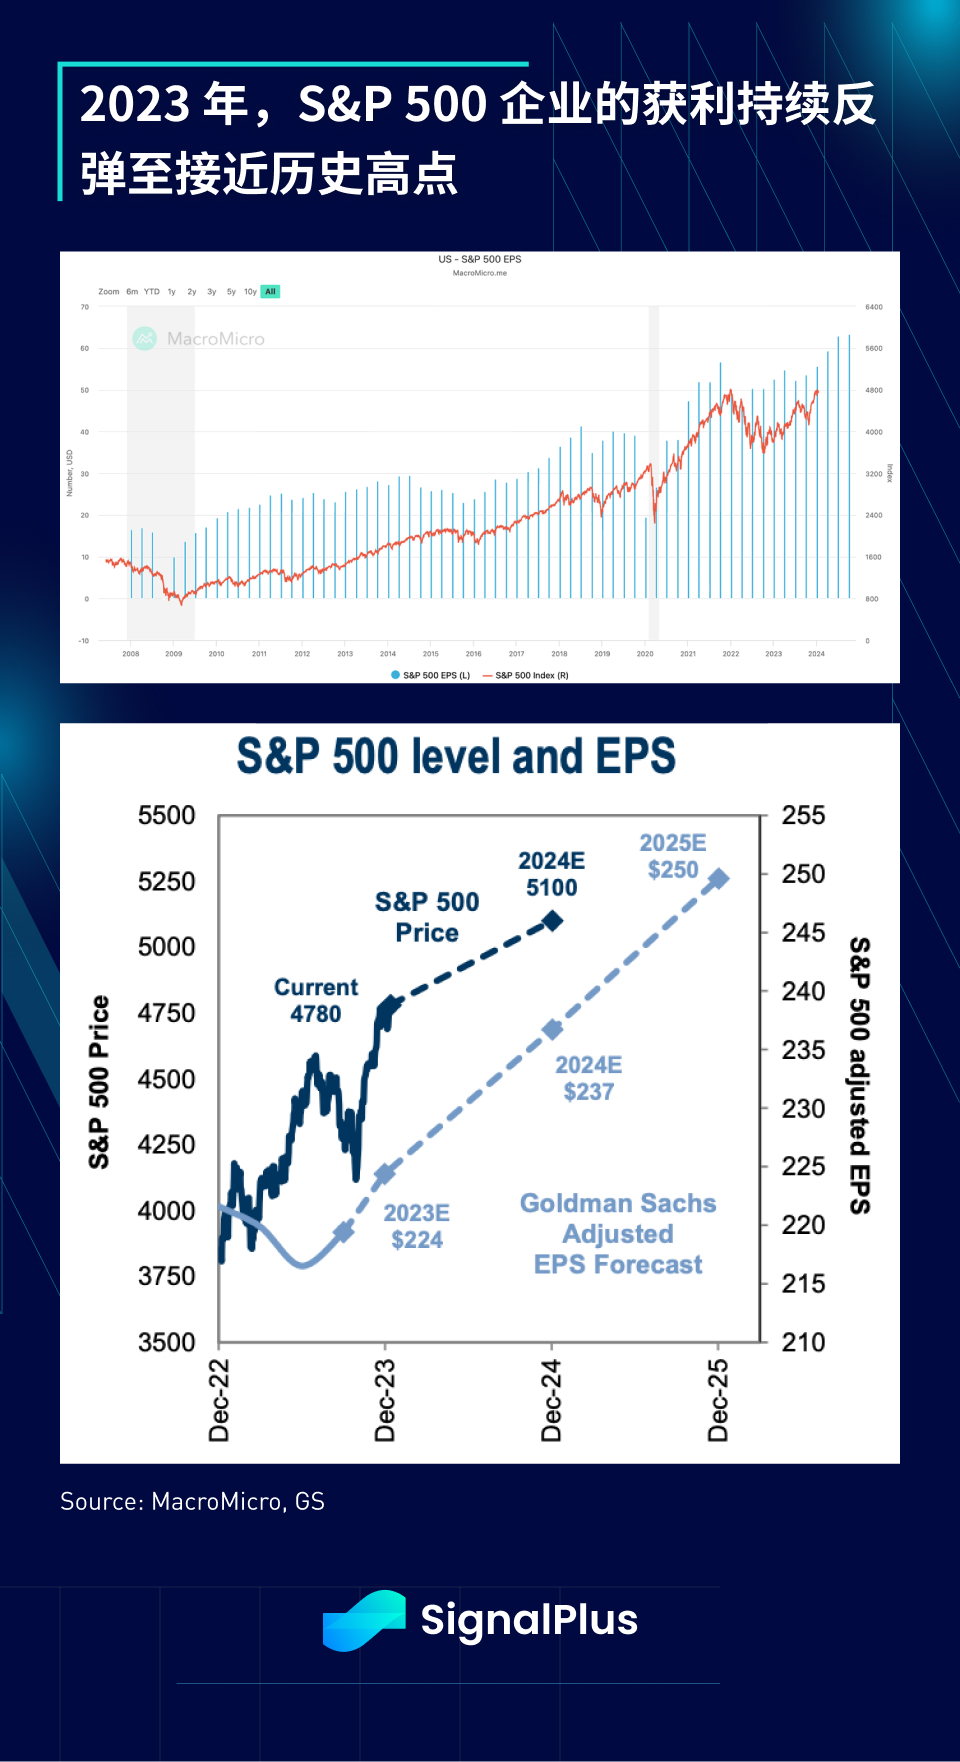
2023年、SP 500企業のEPSは回復を続け、年末にはパンデミック後の過去最高値近くに戻り、ベースラインの上昇と世界的な流動性の大規模な撤退を考慮すると、EPSは2022年と比較して0.4%増加しました。昨年の中央銀行の性的状況、このパフォーマンスは非常に良好です。
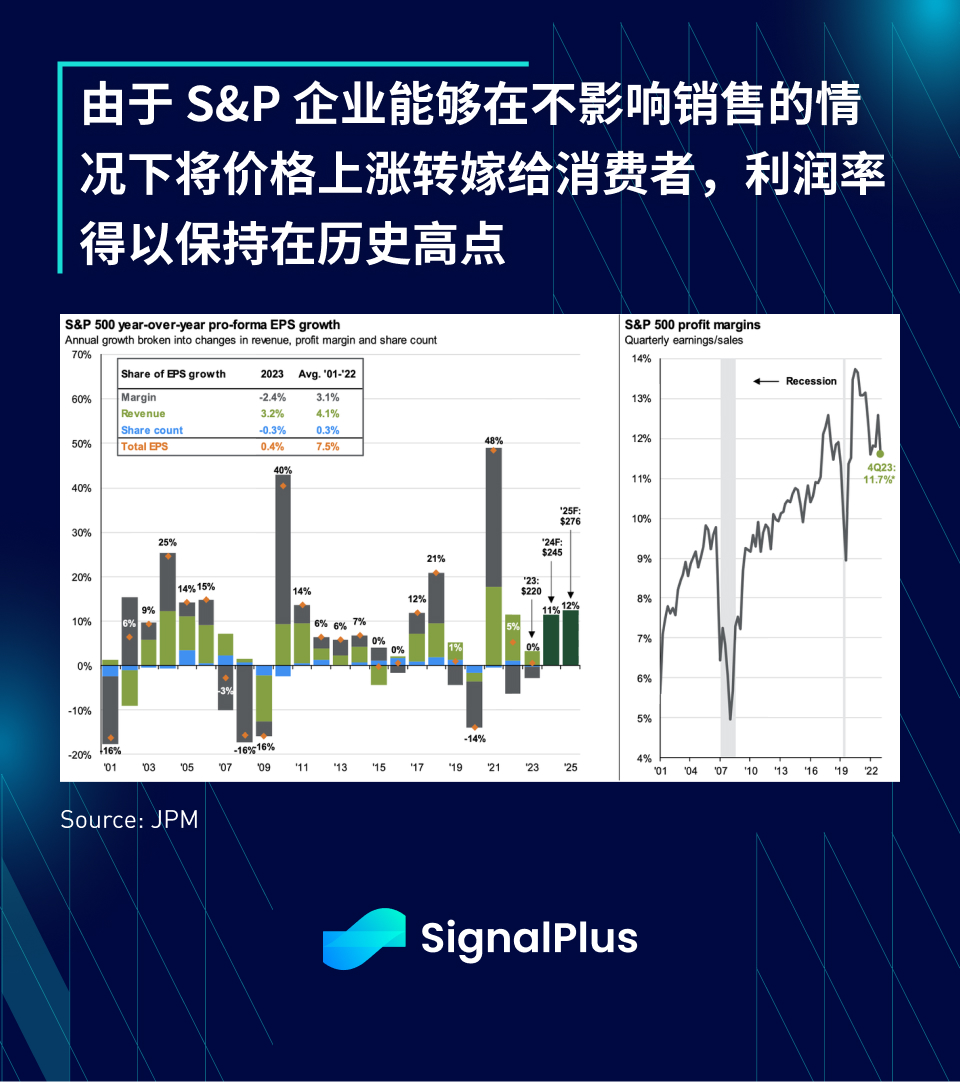
さらに、企業は売上に影響を与えることなくコスト上昇を消費者に転嫁することができたため、利益率は 12% にとどまり、過去 20 年間の最高水準に近づき、過去 20 年間の平均 9% を大きく上回りました。経営陣は、厳しいマクロ環境の影響に対処するための十分な知恵と戦略を持っています。
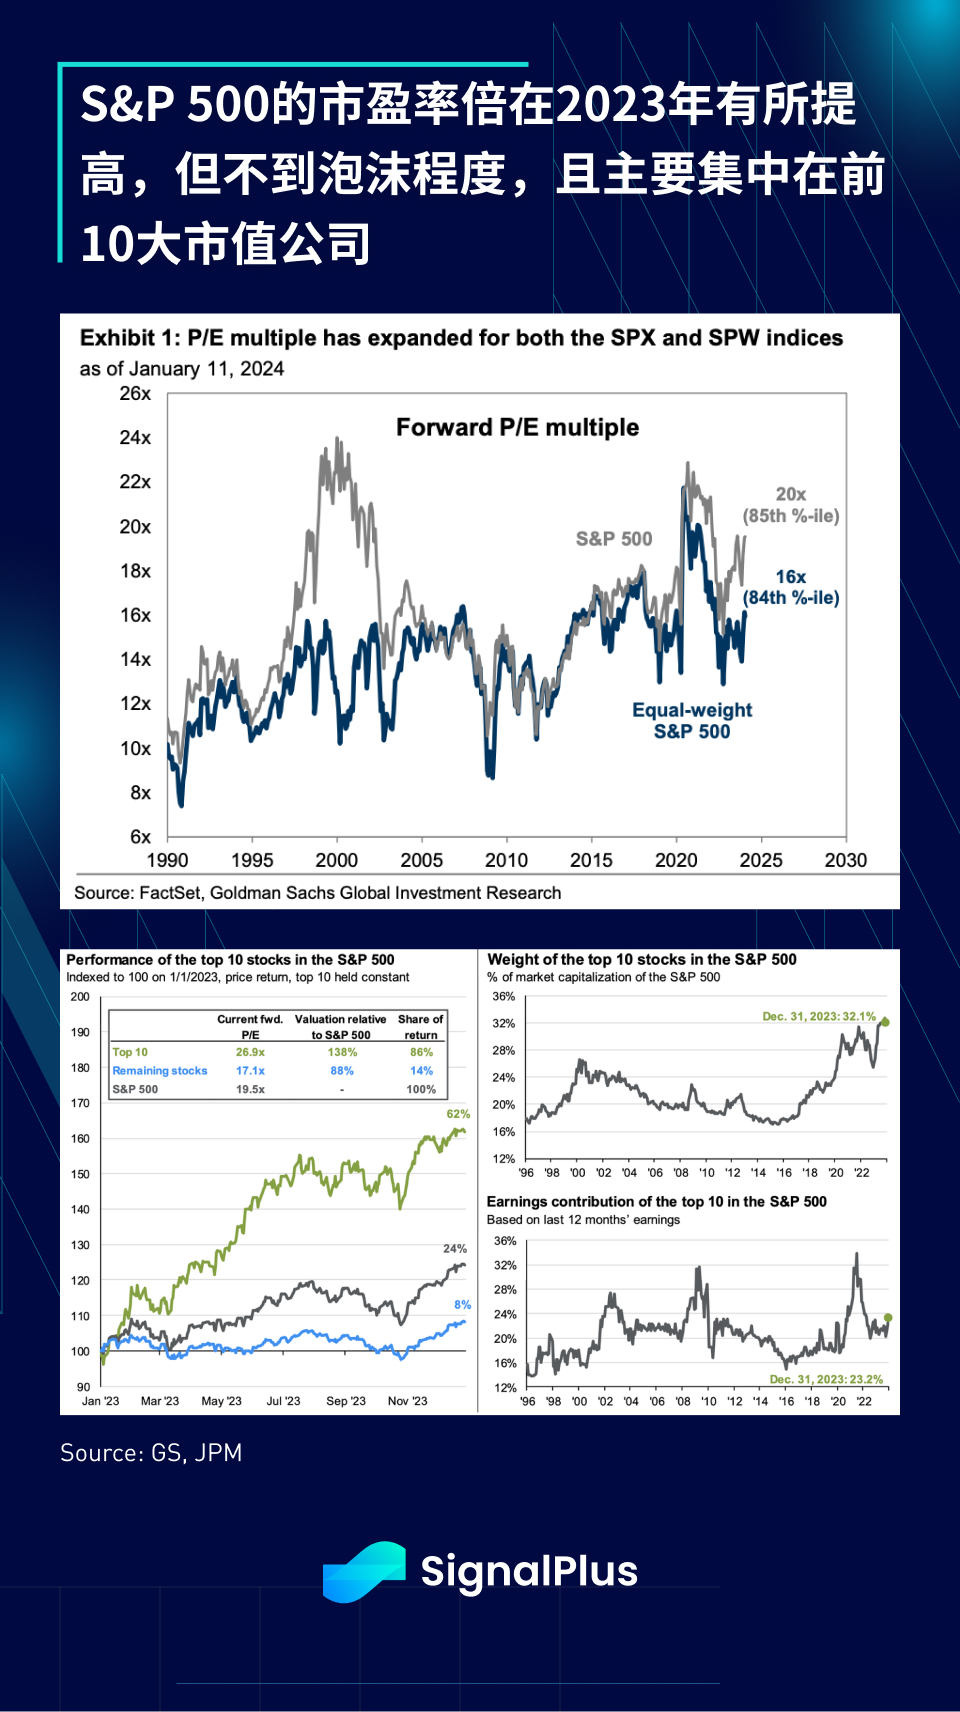
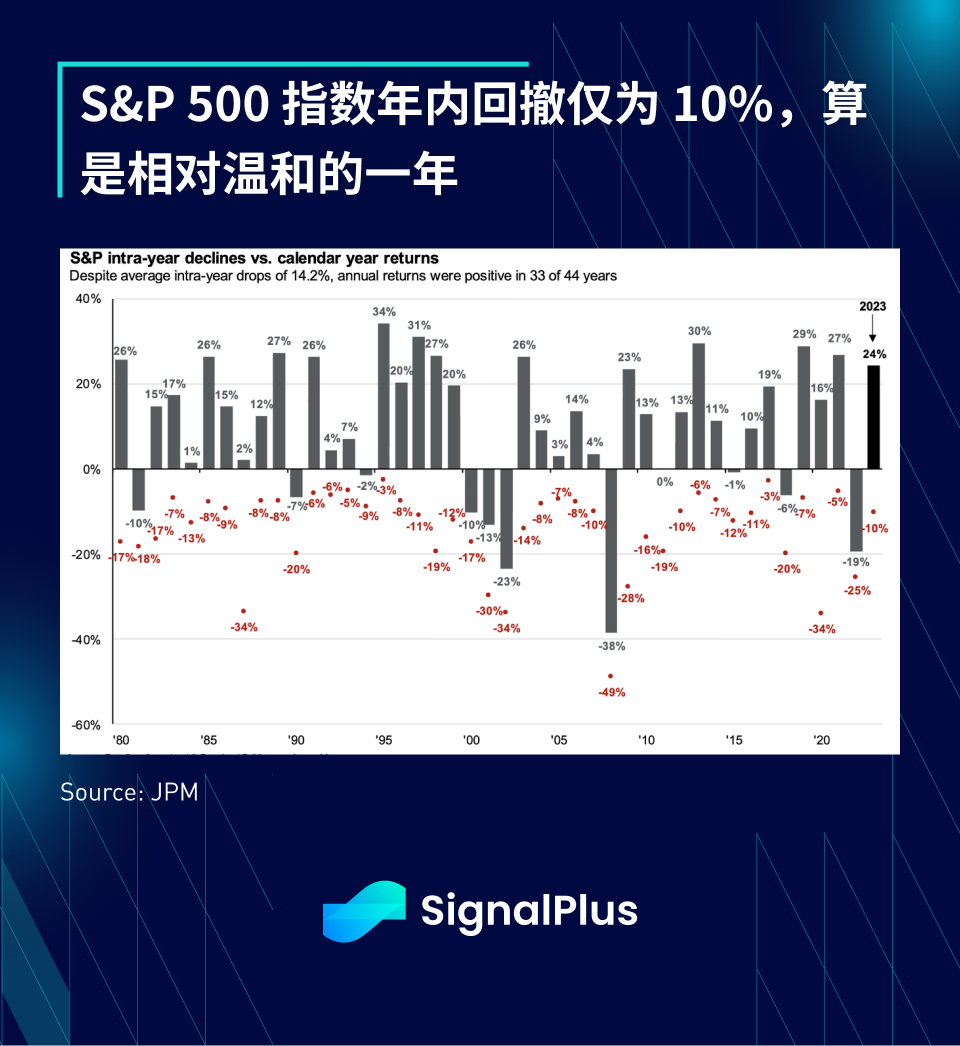
SPXのPERは改善しているものの、まだ極端な水準には達しておらず、主に大型ハイテク株(ハイテク大手7社)に集中しているほか、バリュエーションは「バブル」レベルに達しておらず、高止まりすると予想されている。 2023 年まで リトレースメントはわずか 10% で、昨年は過去 40 年間の平均と比べて比較的穏やかな年でした。
FRBの新しいツール
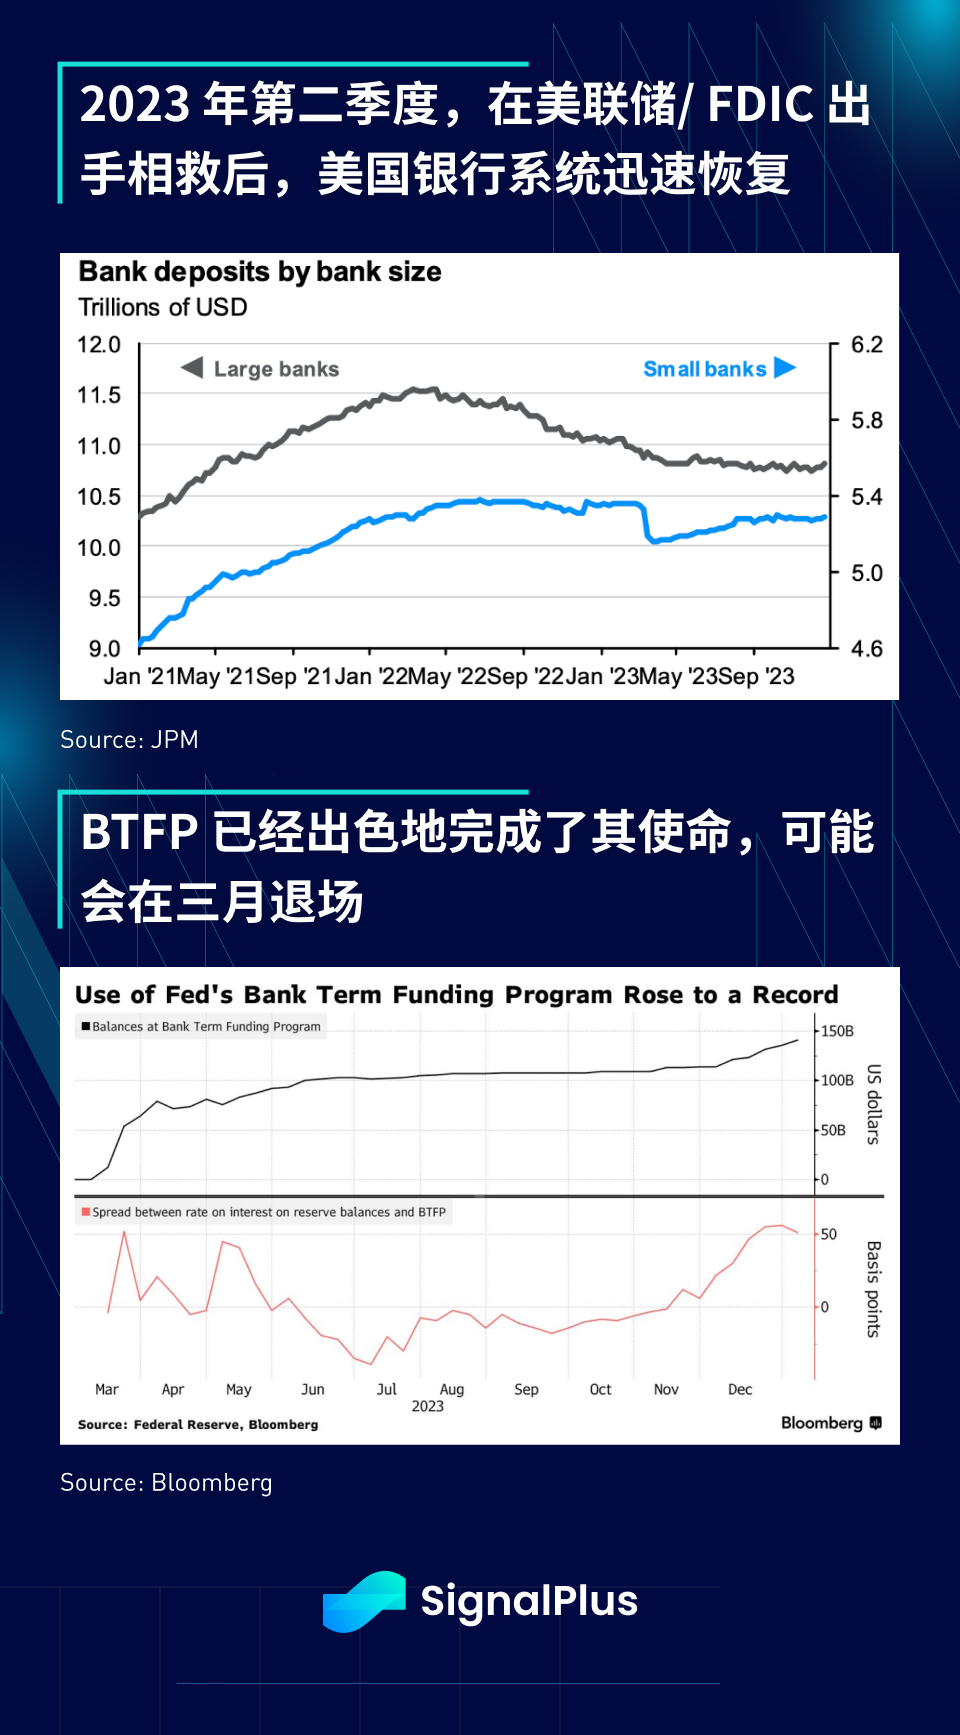
過去のFRBの量的緩和とゼロ金利への対応方法には多少の不満があるかもしれないが、FRB(およびFDIC)が地域銀行危機にかなりのスピードと正確さで対応し、実際にそうしたことは認められなければならない。 「リーマン 2.0」への懸念は、誰かが示唆する前からリスクの拡散を効果的に抑制してきたが、加えて、この救済計画は、これまでの包括的な救済策(つまり、量的緩和ではない)、株式保有者および劣後債権者(AT 1 など)とは異なる。保有者(OIS + 10 ベーシス ポイント)、この制度全体の主な目的は貯蓄者の利益を保護することです。
BTFPプログラムは、銀行が預金逃避の時期を乗り切ることに成功し、最終的には銀行預金残高を安定させることに成功したが、銀行が緊急流動性支援を必要としなくなったため、3月には市場から撤退する可能性が高い。ここ数カ月間、OIS金利が低下したことにより、銀行は新たな裁定取引の機会を獲得し、BTFPの利用額が過去最高に急増しました。
いずれにせよ、これは優れた援助プログラムを設計し実行する方法についての教科書的な事例であり、米国の上場企業の CEO がマクロ経済状況の変化に適応しているのと同じように、政策立案者が過去の経験から常に学んでいることも示しています。環境も同じです。
生成型 AI の資産効果
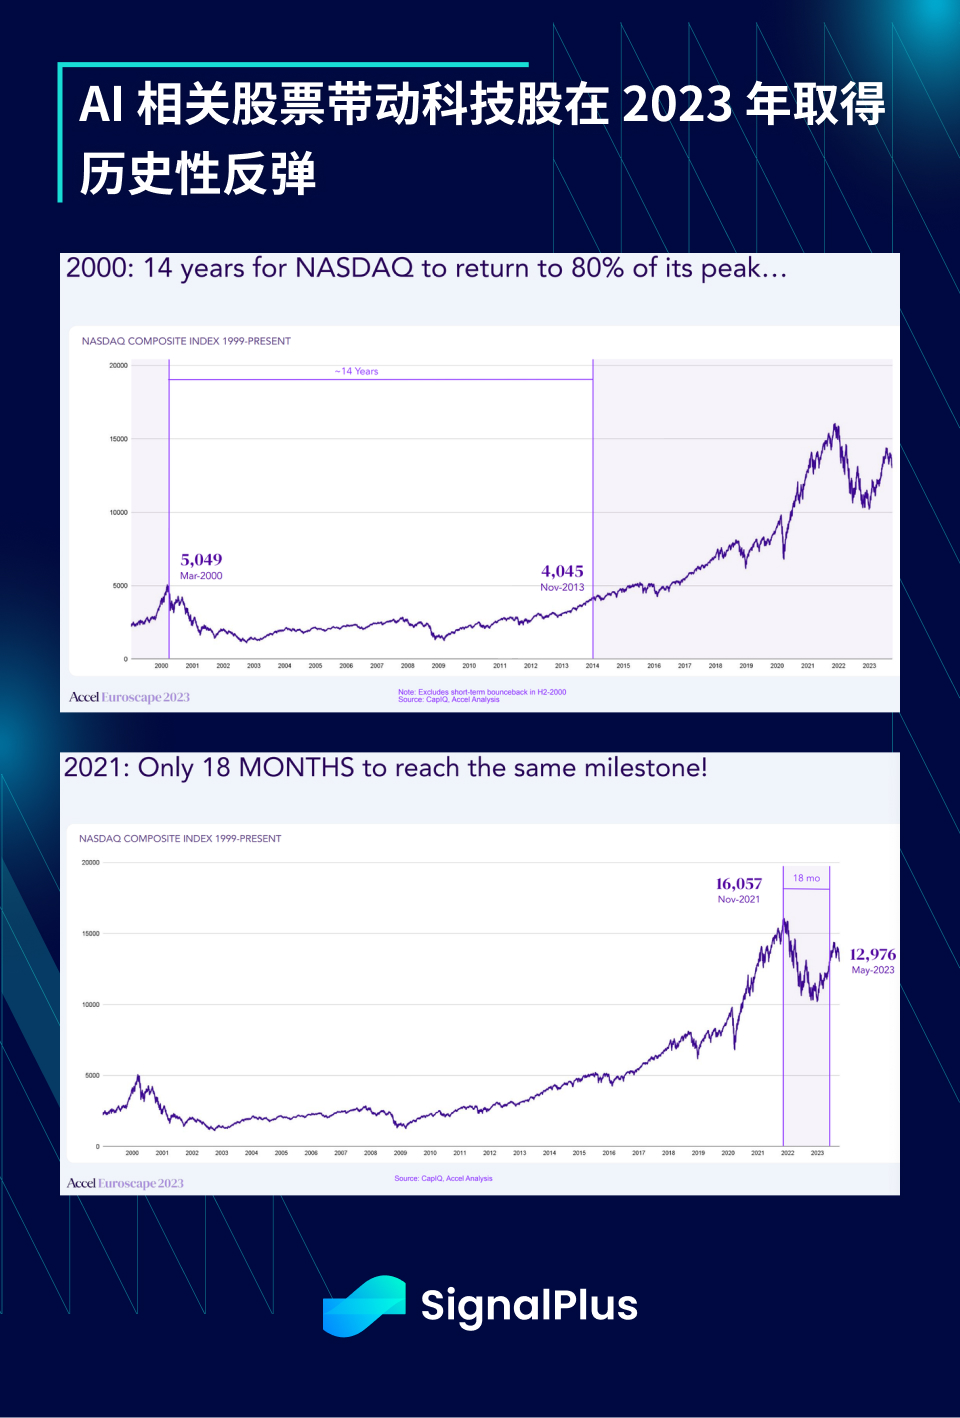
従来のマクロ観察者は借入コストとインフレを心配していましたが、生成 AI の台頭により、それらの心配のほとんどすべてが些細なものに思えてきました。以下は、アクセルの年次ユーロスケープレポートの統計とグラフです。
ナスダック指数は2021年の高値からの下落分の80%を回復するのにわずか18カ月しかかからなかったのに対し、市場は2000年の高値からの下落を回復するのに14年もかかった。
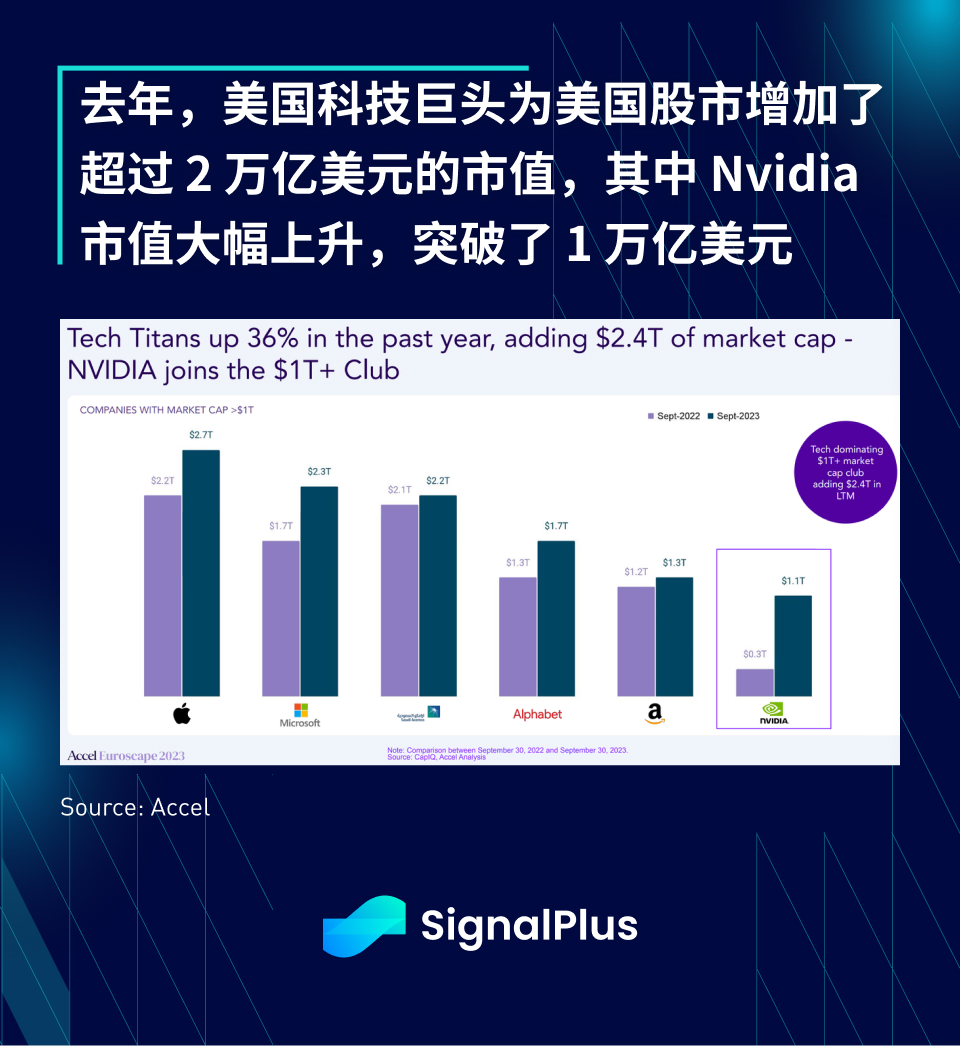
Nvidia は現在、SP 500 の中でエネルギー部門全体とほぼ同じくらいの比重を占めています。
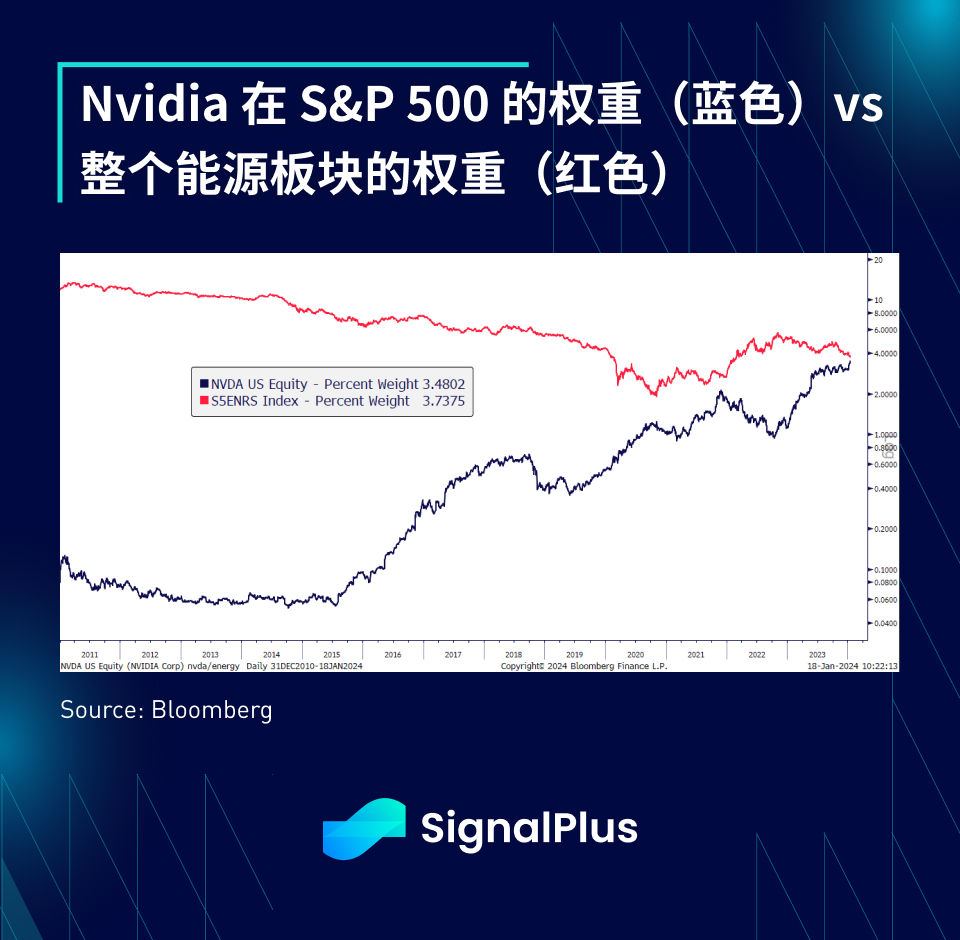
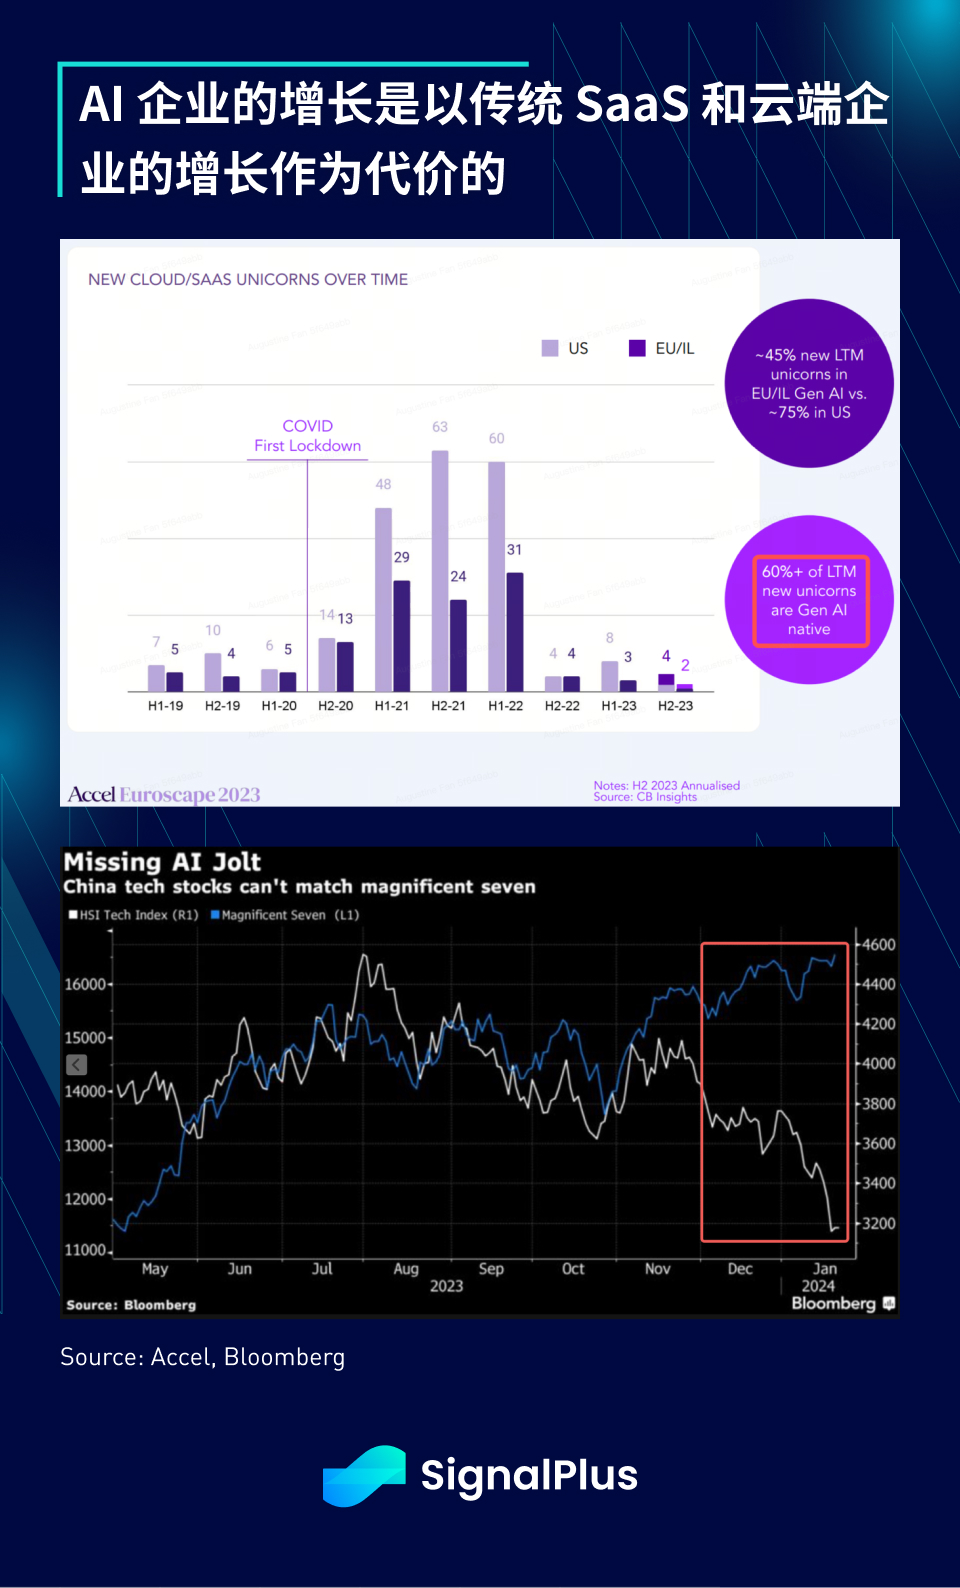
つまり、過去 10 年間の資産効果は主に量的緩和、ゼロ金利、金融緩和政策によってもたらされてきましたが、現在、FOMO センチメントを維持する主力は、少なくとも短期的には生成型 AI に移行しています。さらに、暗号通貨と比較して、AIはFOMOによってもたらされる富をより幅広い人々に分配することができるため、より高い「富の速度」を生み出し、経済全体の発展を促進することができます。
振り向く
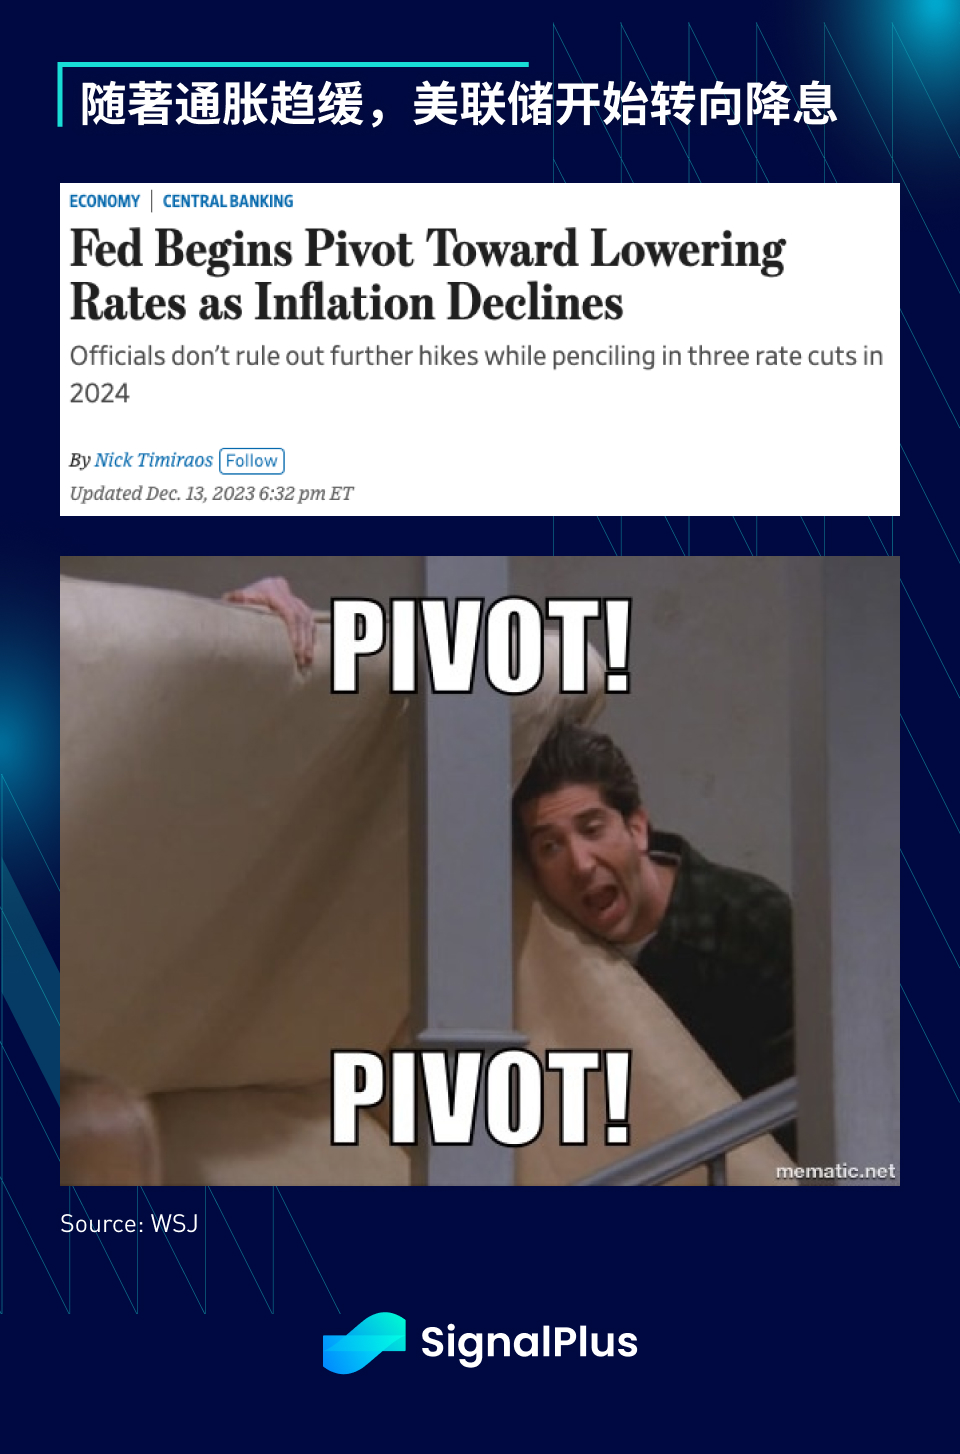
もちろん、マクロの議論ではFRBと財務省も言及されなければならないが、これまで断固として市場と対峙し、インフレ率が2%に戻るのを待っていたFRBと財務省は、相次いで「インフレ率が2%に戻るのを待っている」というシグナルを発してきた。締め付けサイクルがまもなく終了します。
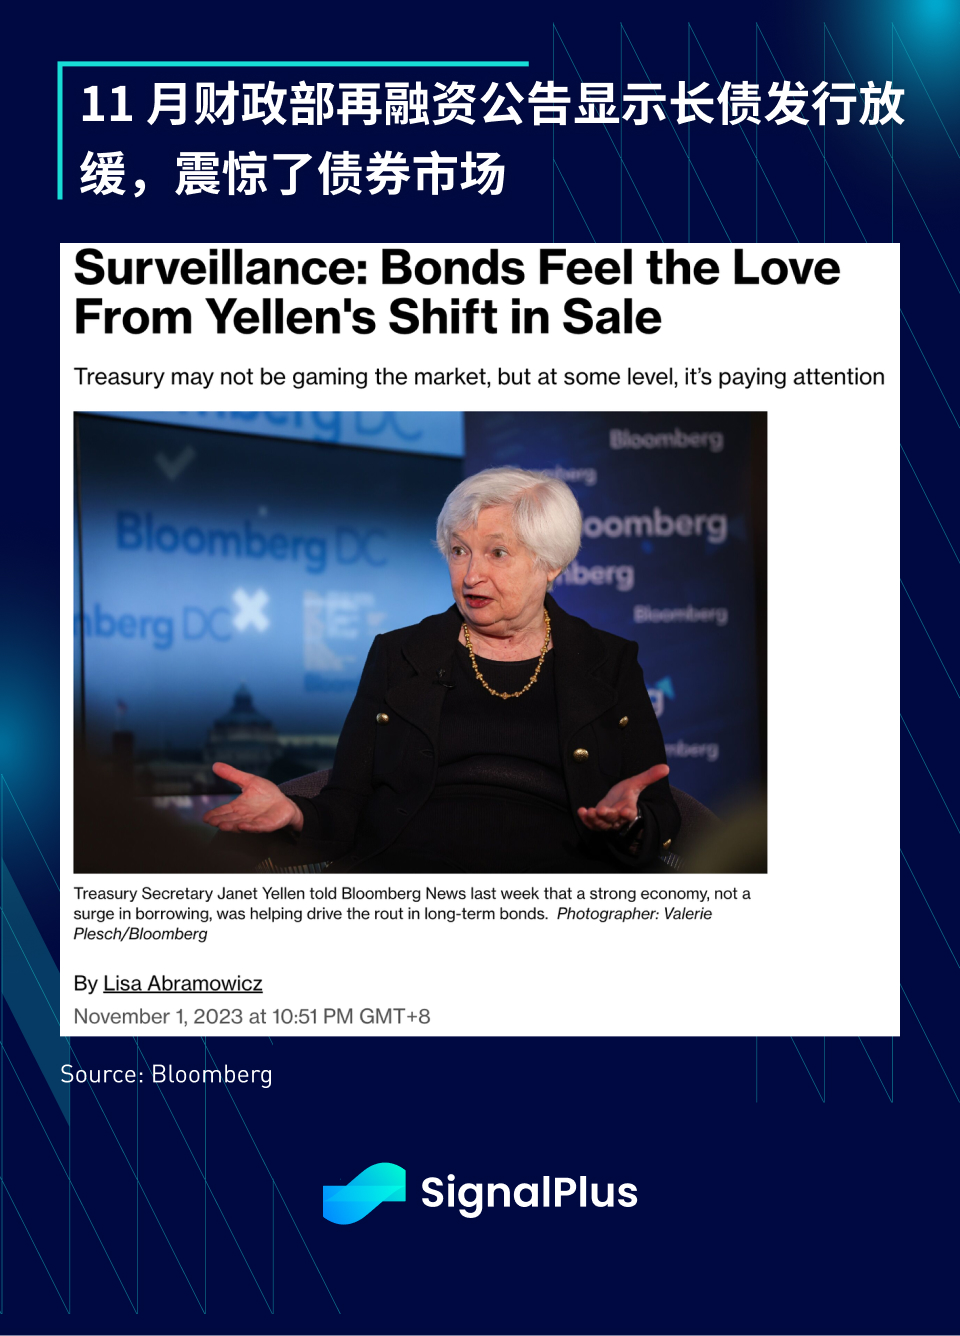
まず、イエレン氏は11月の四半期資金調達発表で、財務省が第4四半期の債券発行の満期を短縮する計画を発表し、投資家を驚かせたが、これは長期債への供給圧力を緩和するための財務省の試みと広くみなされていた。とはいえ、根本的には、逆イールドが深刻な状況にある間、財務省が資金調達コストを低く抑えるほうが賢明かもしれない。
これまでのサイクルを生きてきた人にとって、イエレン氏のターンは「イールドカーブ・コントロール(YCC)」または「オペレーション・ツイスト」の穏やかな形と考えることができるだろう。
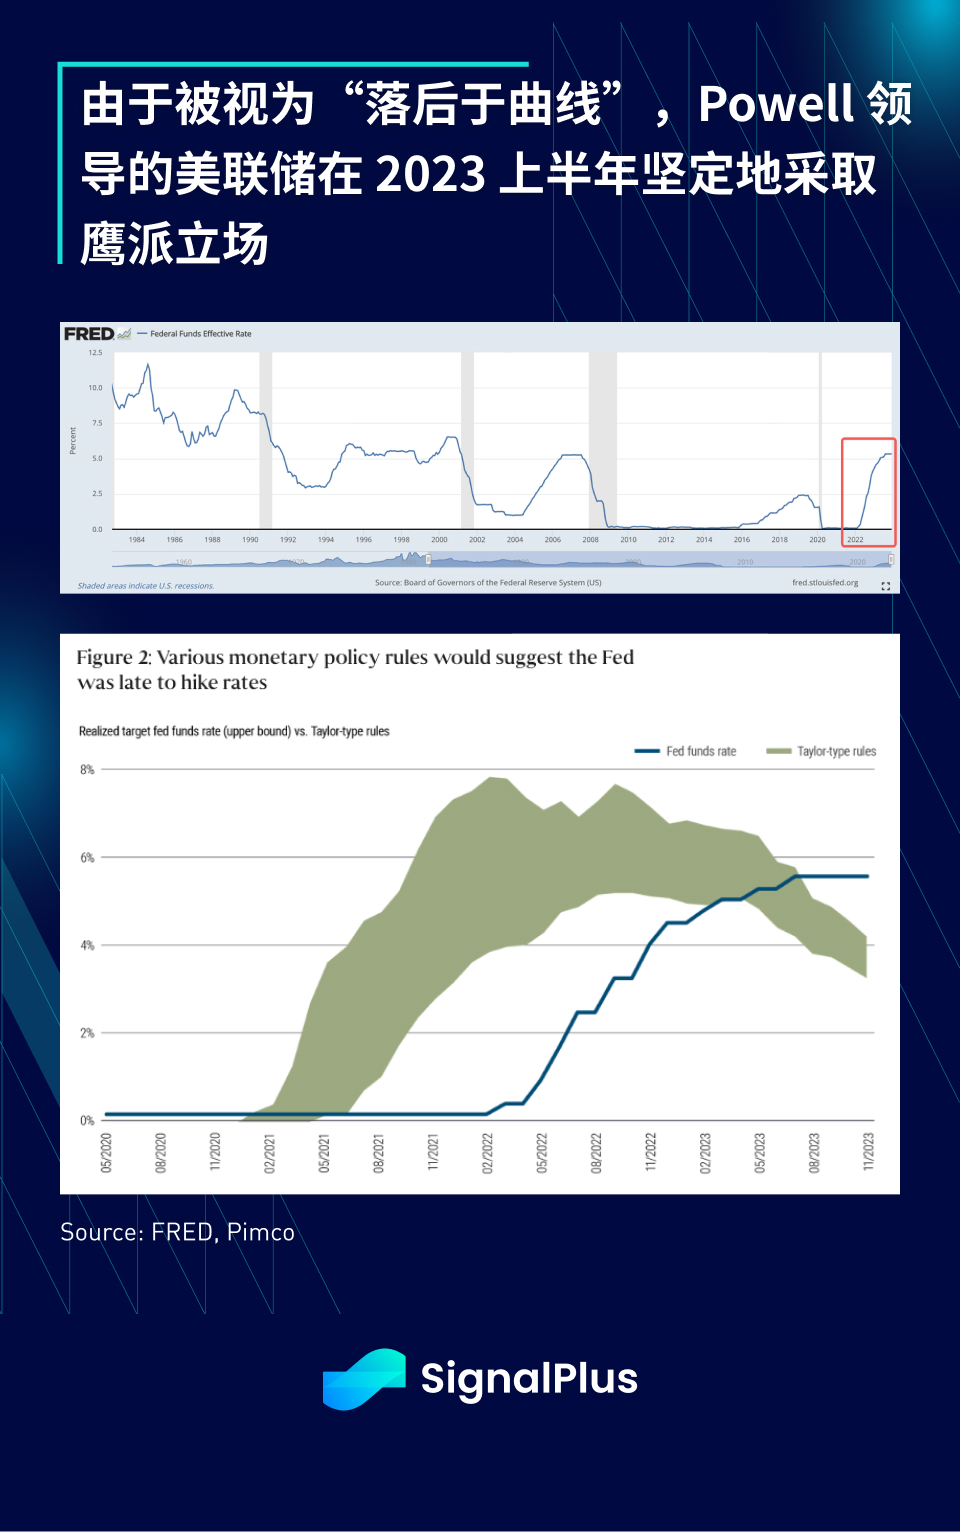
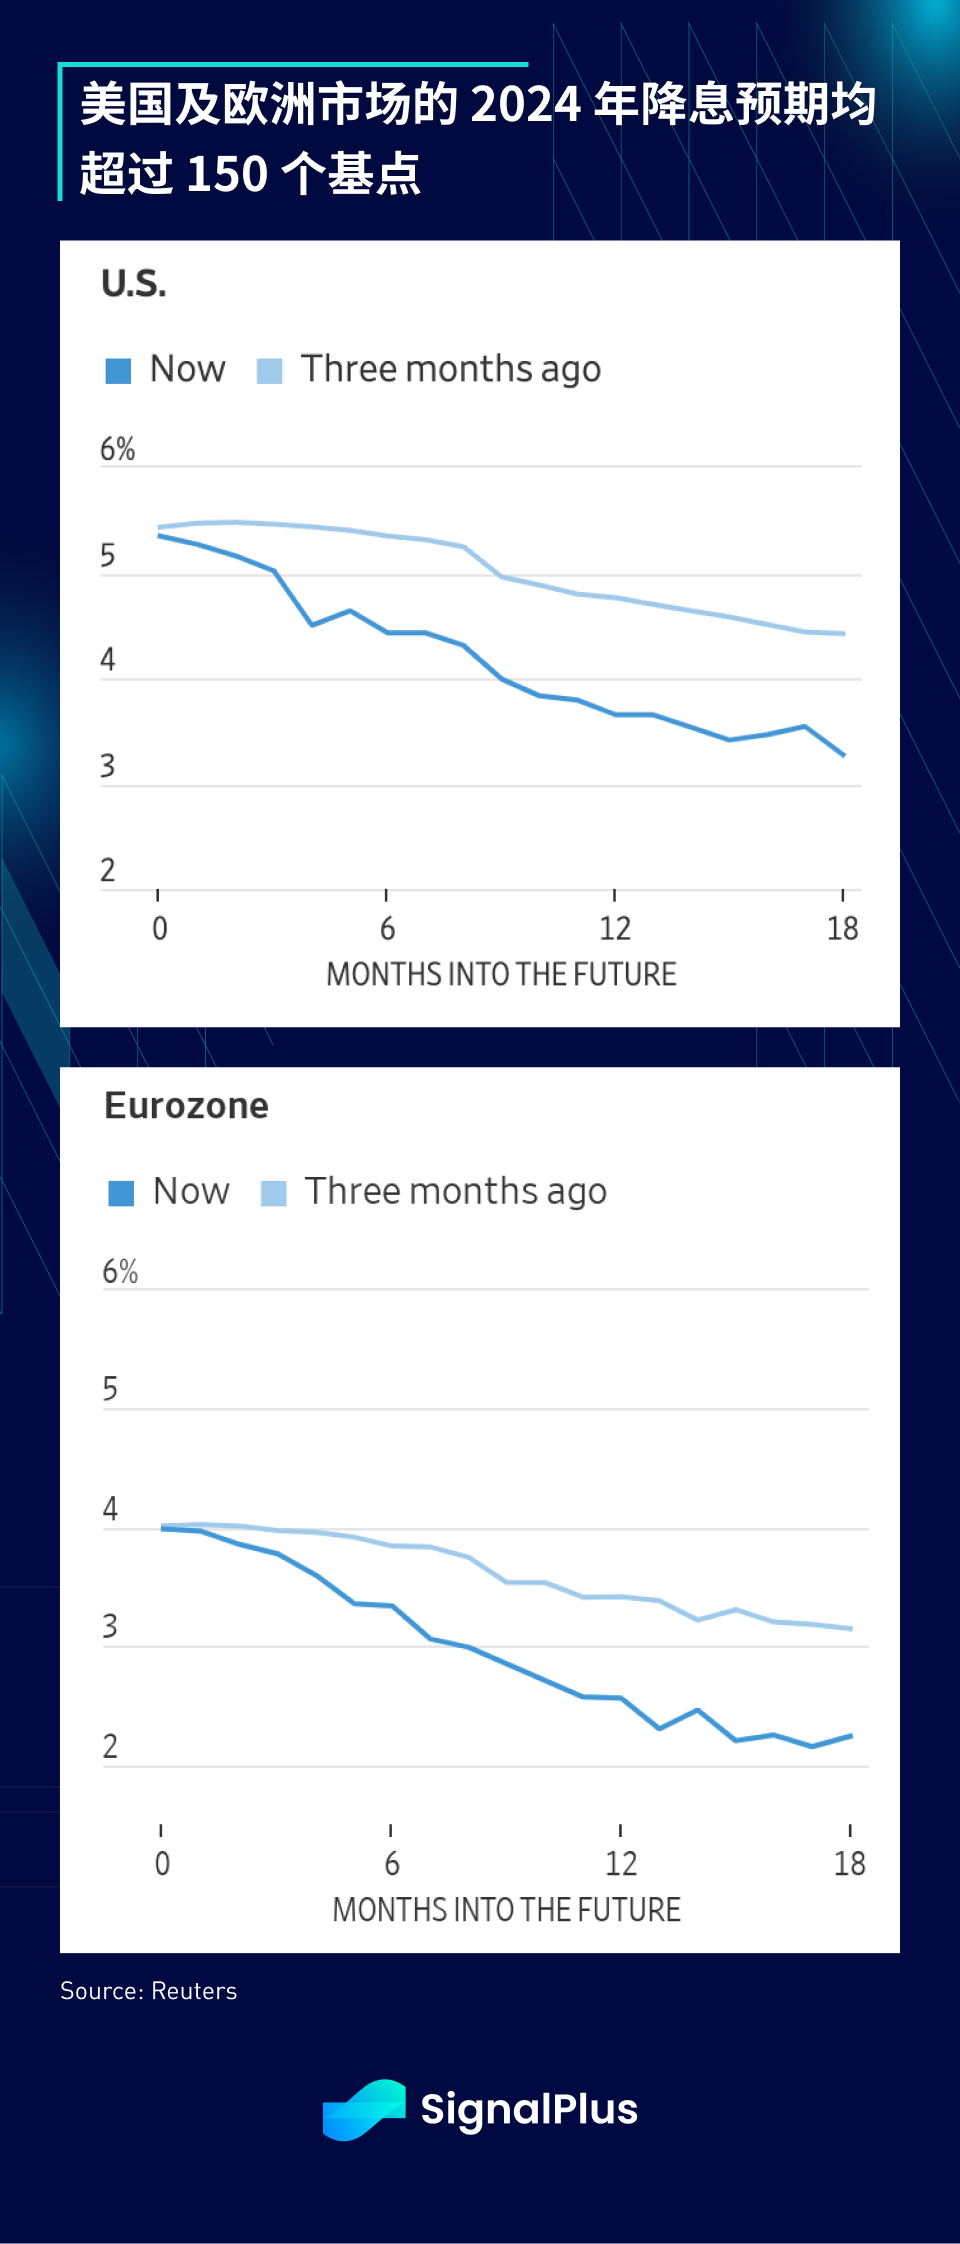
それから間もなく、パウエル議長も12月のFOMC会議で自らの「ハト派ターン」を行い、金利のドットプロットを大幅に引き下げ、フェデラルファンド・フォワード金利を約100ベーシスポイント引き下げ、2024年の利下げに備えた。も150ベーシスポイント超に上昇した。
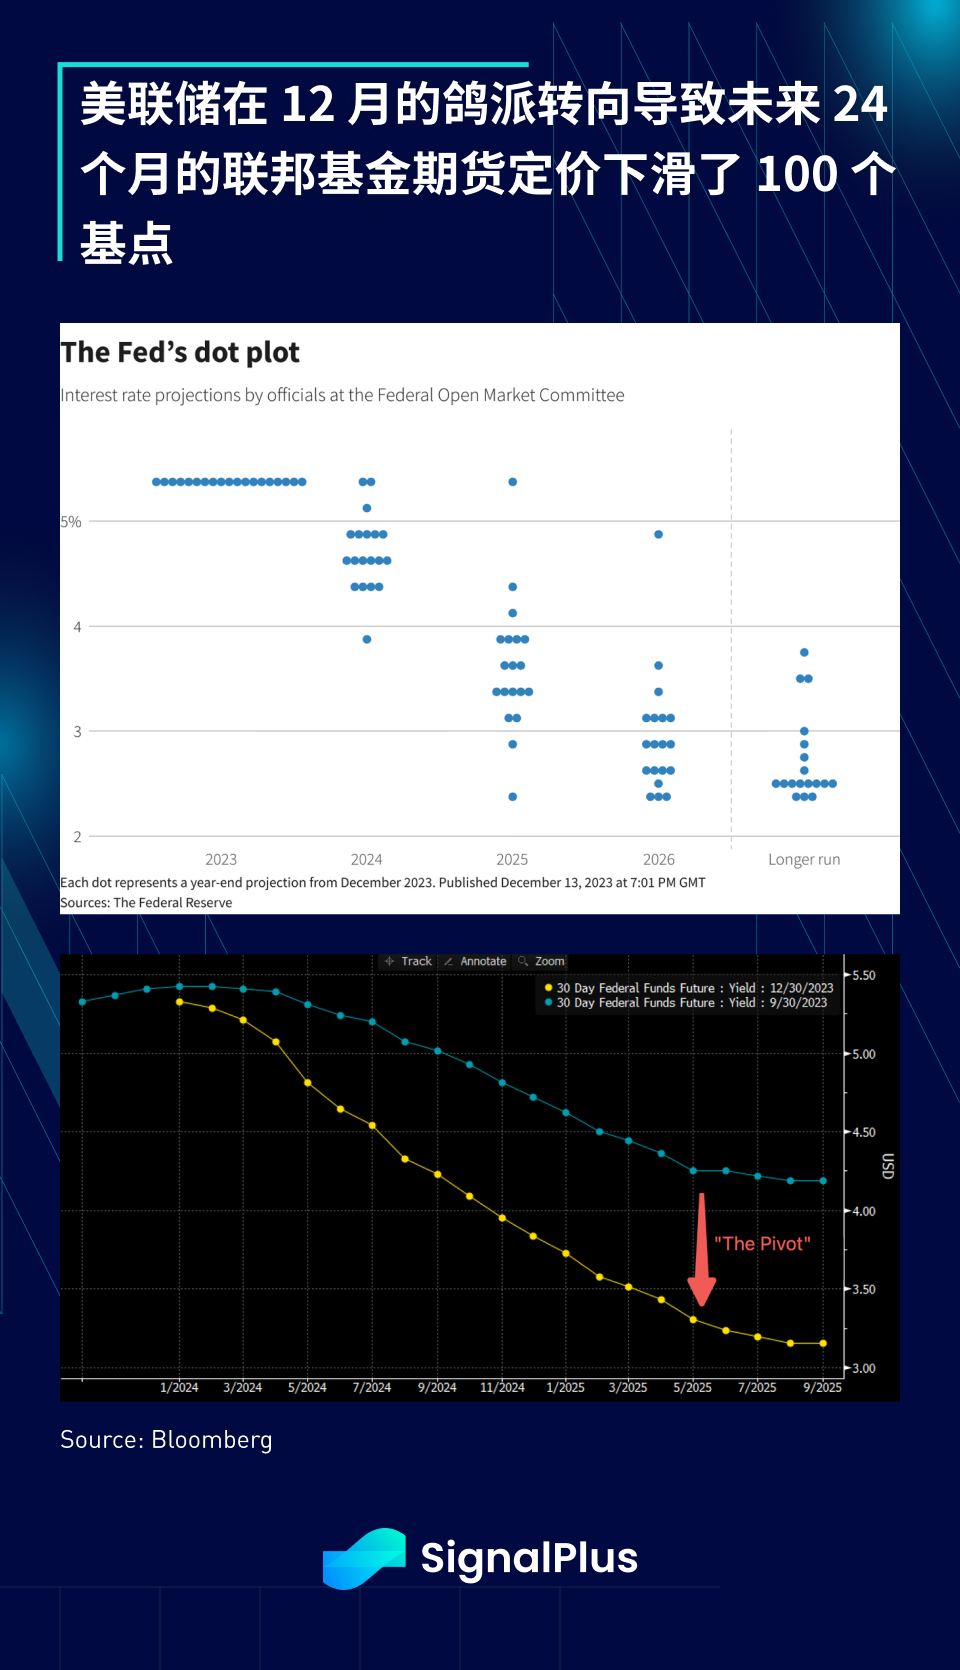
こうしたことはすべて、経済減速の潜在的リスクに対応したためか、あるいはテイラー・ルールがFRBが「後手に回っている」ことを示しているためか、コアインフレ率は低下しているものの、依然としてFRBの目標である2%を大きく上回っているという背景で起こっている。 」、または凍結した商業用不動産/IPO市場を活性化するために、結果は同じです - 年末に向けて市場のリスクセンチメントが急激に変化します。
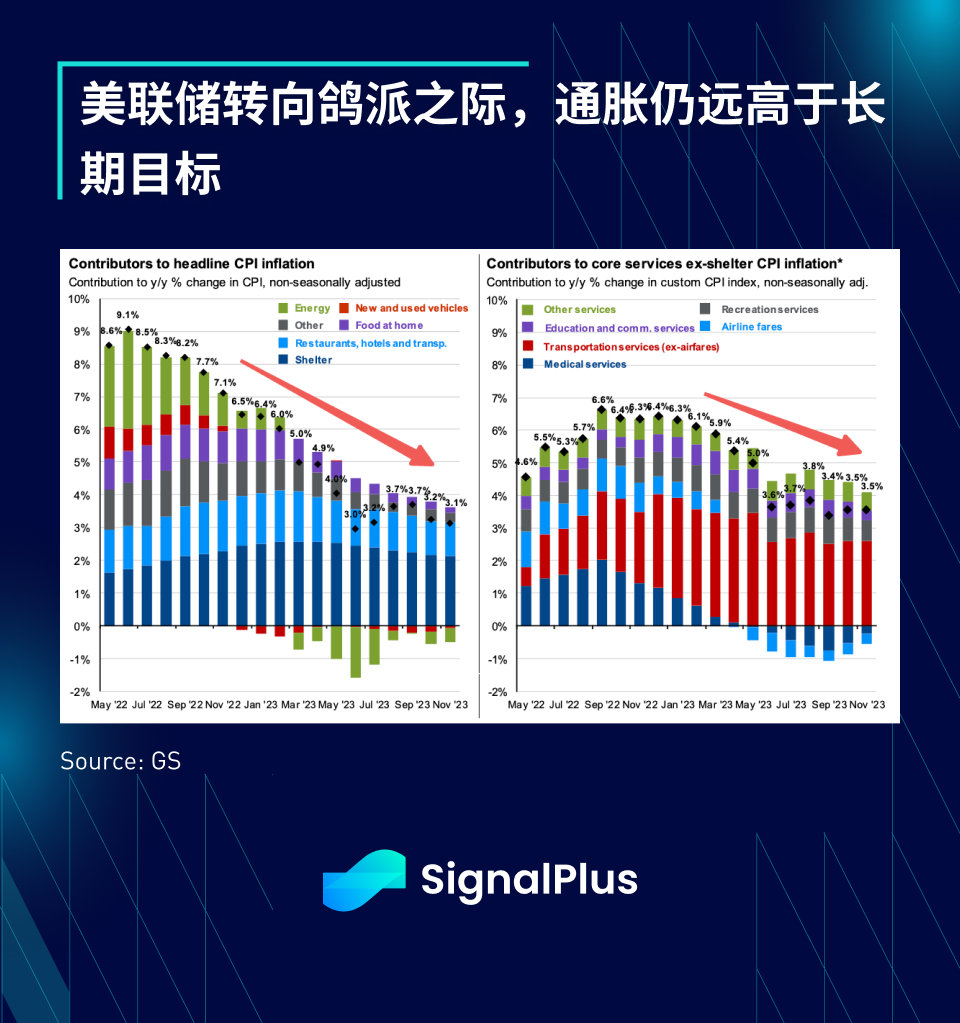
気をつけないとチャンスは一瞬で終わってしまいます。
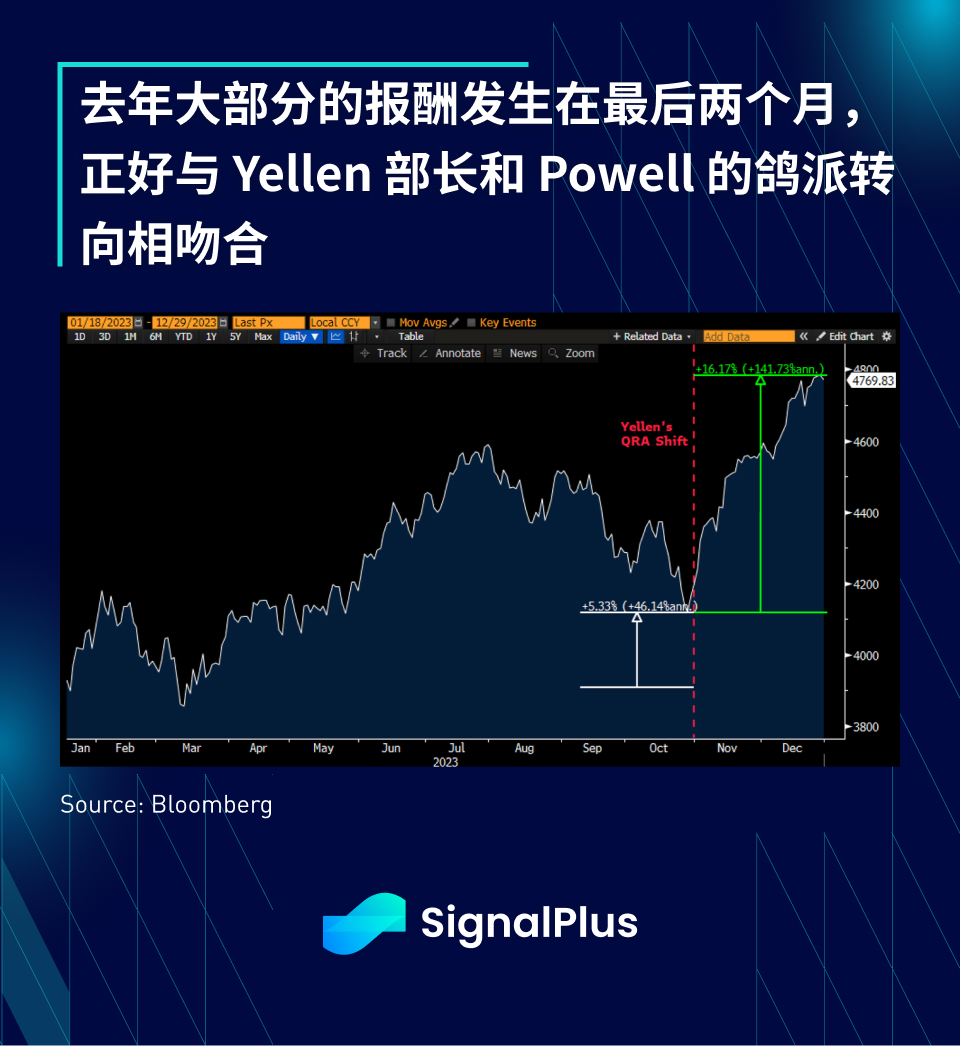
多くのことと同様、タイミングが重要です。あらゆる要因にもかかわらず、昨年の市場リターンのほとんどは過去2カ月間に発生し、イエレン長官の11月のシフトと一致し、年末に向けたパウエル議長のハト派的転換によってさらに拍車がかかった。
最後に、私たちは一周して連邦準備制度に戻りましたが、私たちは依然として金融政策の支配者に対して敬意を持った態度を持たなければなりません...
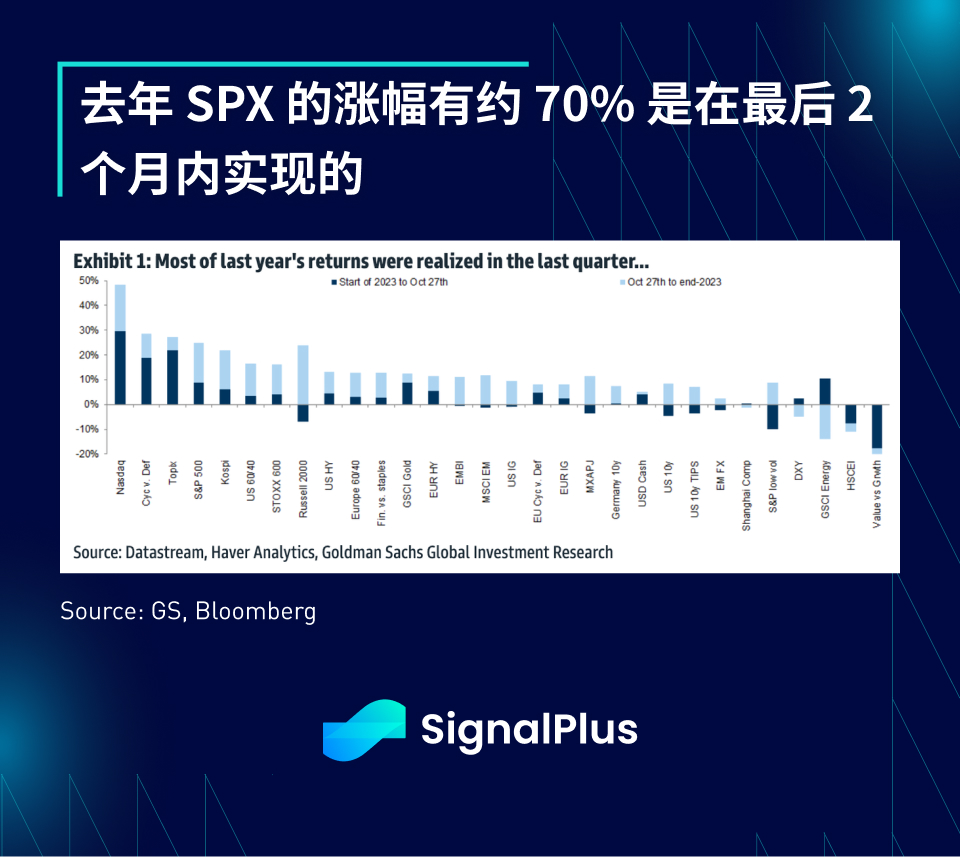
2024年に私たちは何に注力すべきでしょうか?
記事の冒頭で述べたように、状況を見誤るのはよくあることであり、私たちが提案した見解が将来的には(非常に)間違っていたことが証明されるかもしれませんが、結局のところ、人生は短いのですから、自分なりの見解を持ってはいかがでしょうか。景色は?
ここでは、投資家が辰年に注目すべきと思われる重要な動向をいくつか紹介します。
本当にインフレは解消したのでしょうか?
前述したように、2023 年後半の支配的な物語はインフレの鈍化と FRB による政策転換である一方、2024 年の資産価格の大幅な上昇は世界的な利下げによってもたらされると予想されますが、コアインフレ率は上昇しません。政策目標を上回っているが、欧州と米国の今年の利下げ期待は150ベーシスポイントを超えている。
PMIが引き続き低迷し、総合インフレ率がついに低下し、雇用市場が第4四半期に暫定的に軟化の兆しを示していることから、リスク資産市場は本格化するシグナルを受け取っている。
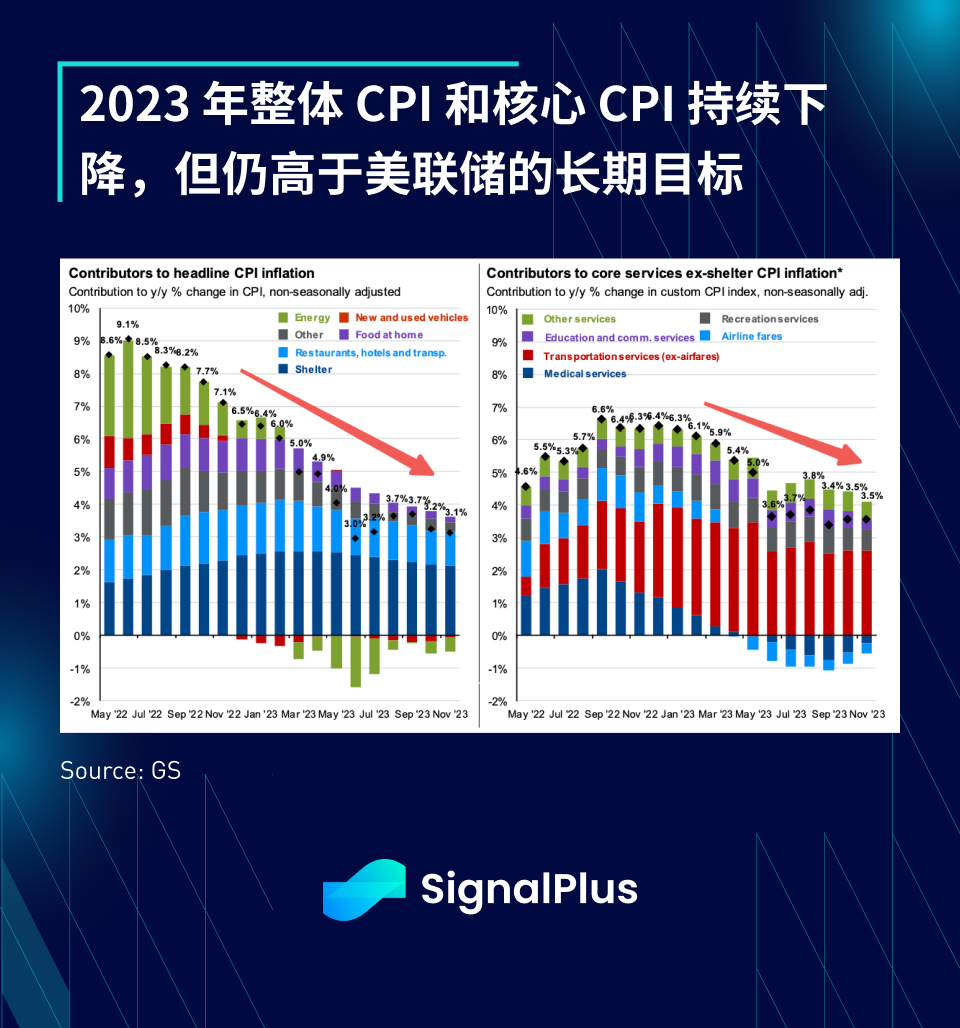
しかし、インフレデータをより詳しく分析すると、全体的な物価の下落は主に財のインフレ鈍化によって引き起こされている一方、サービスCPIは依然として高止まりしており、実際には2023年上半期の安値から急速に回復していることが示されている。
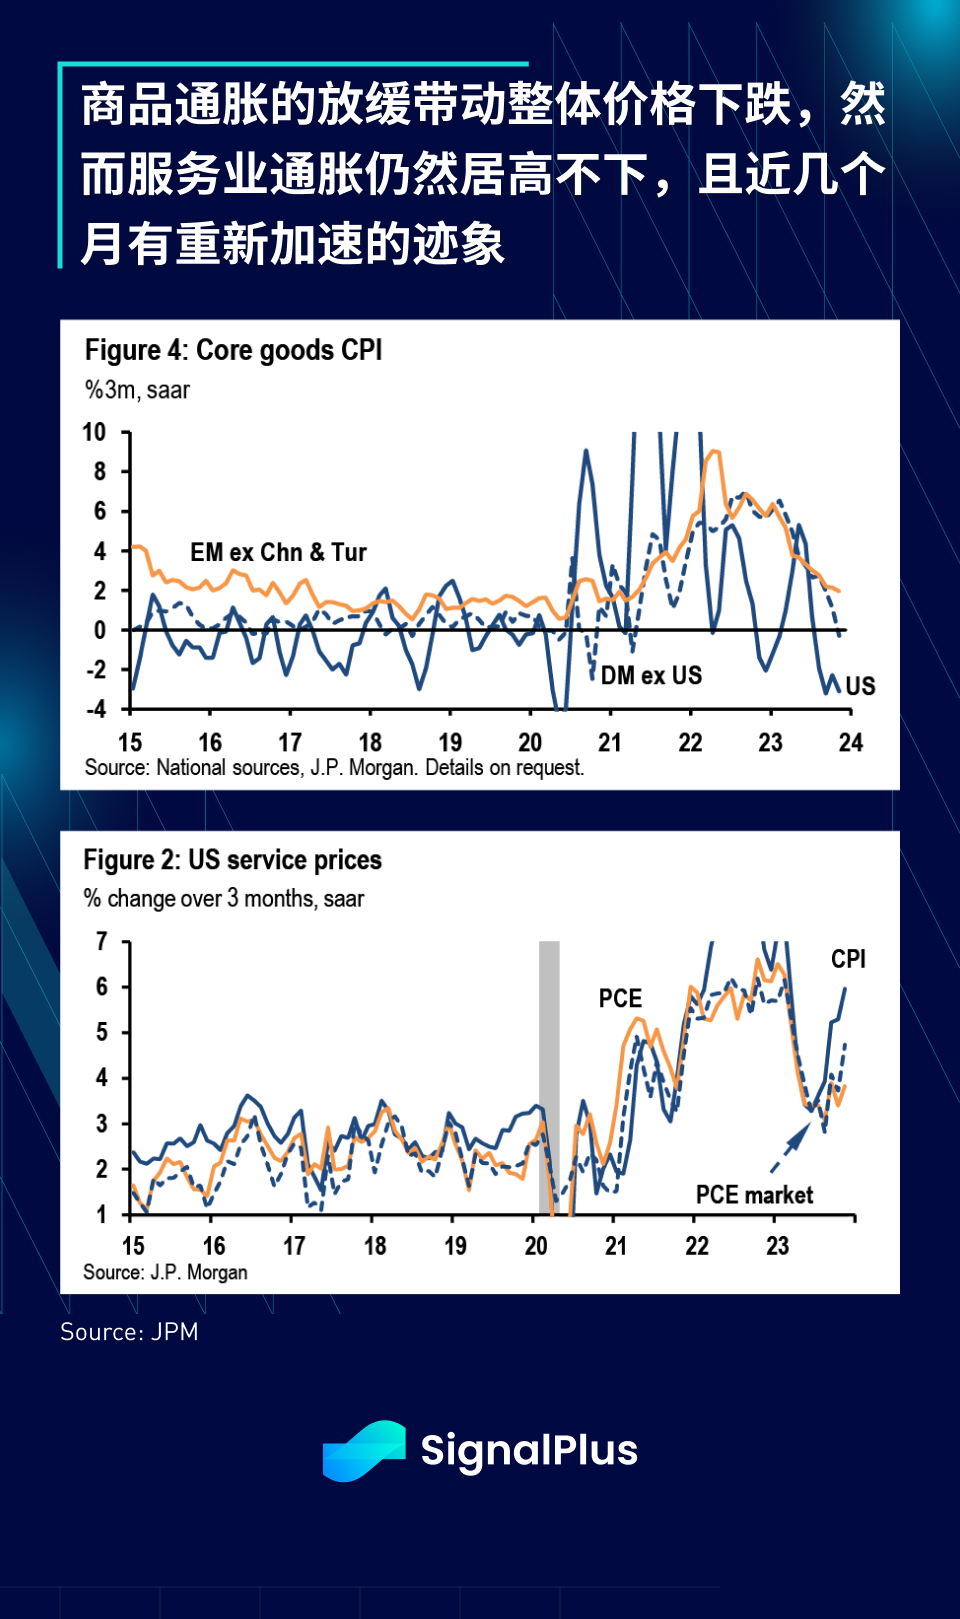
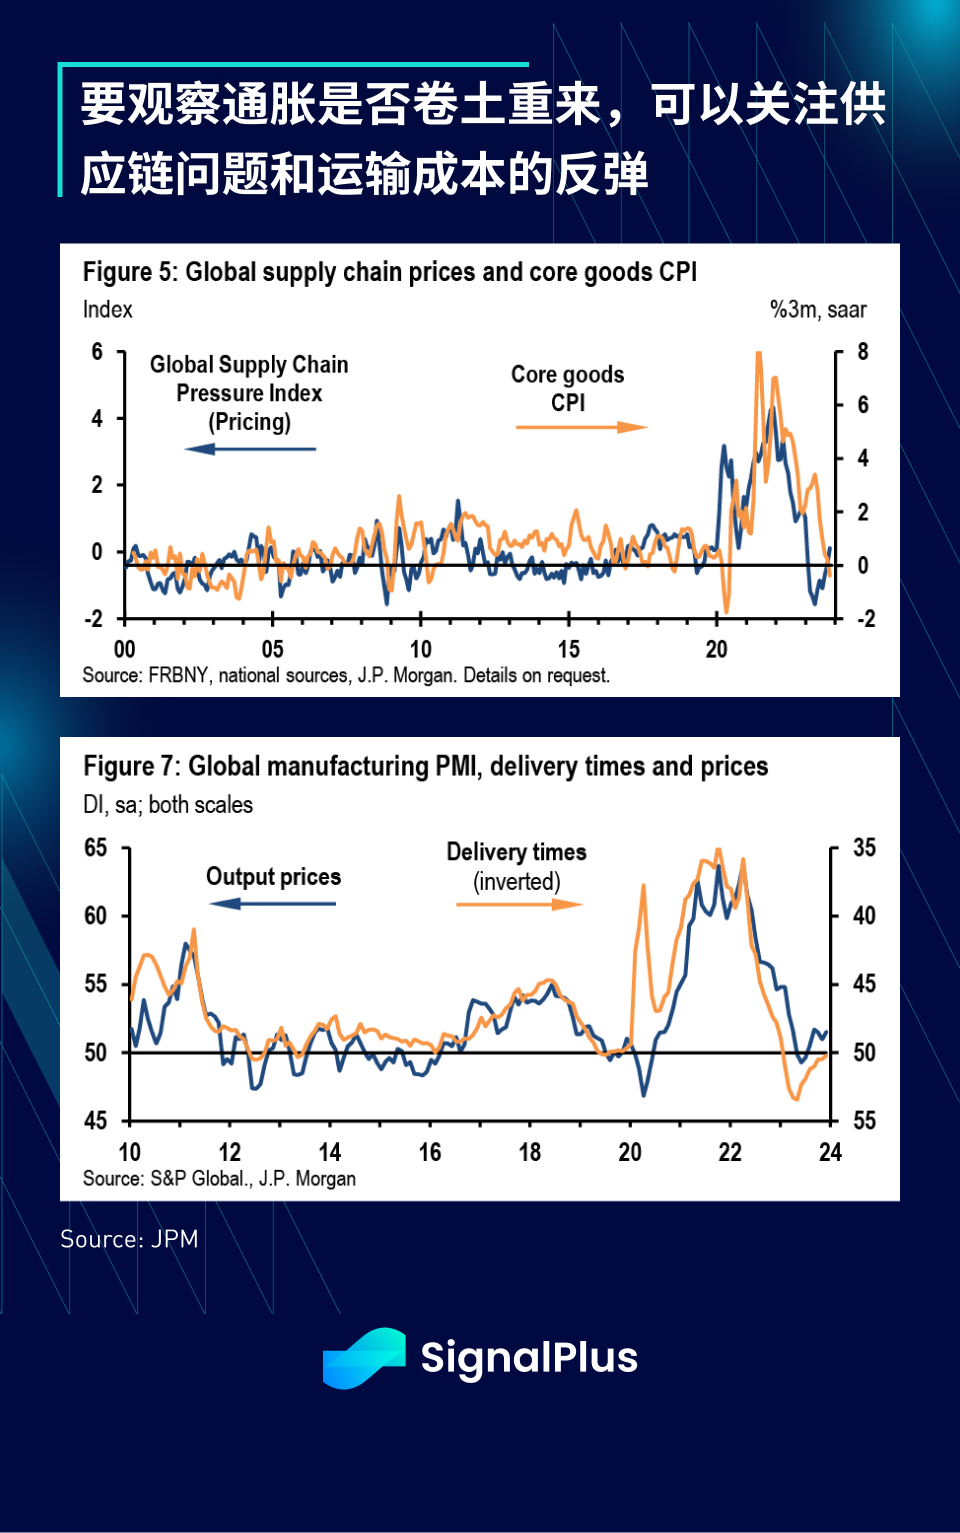
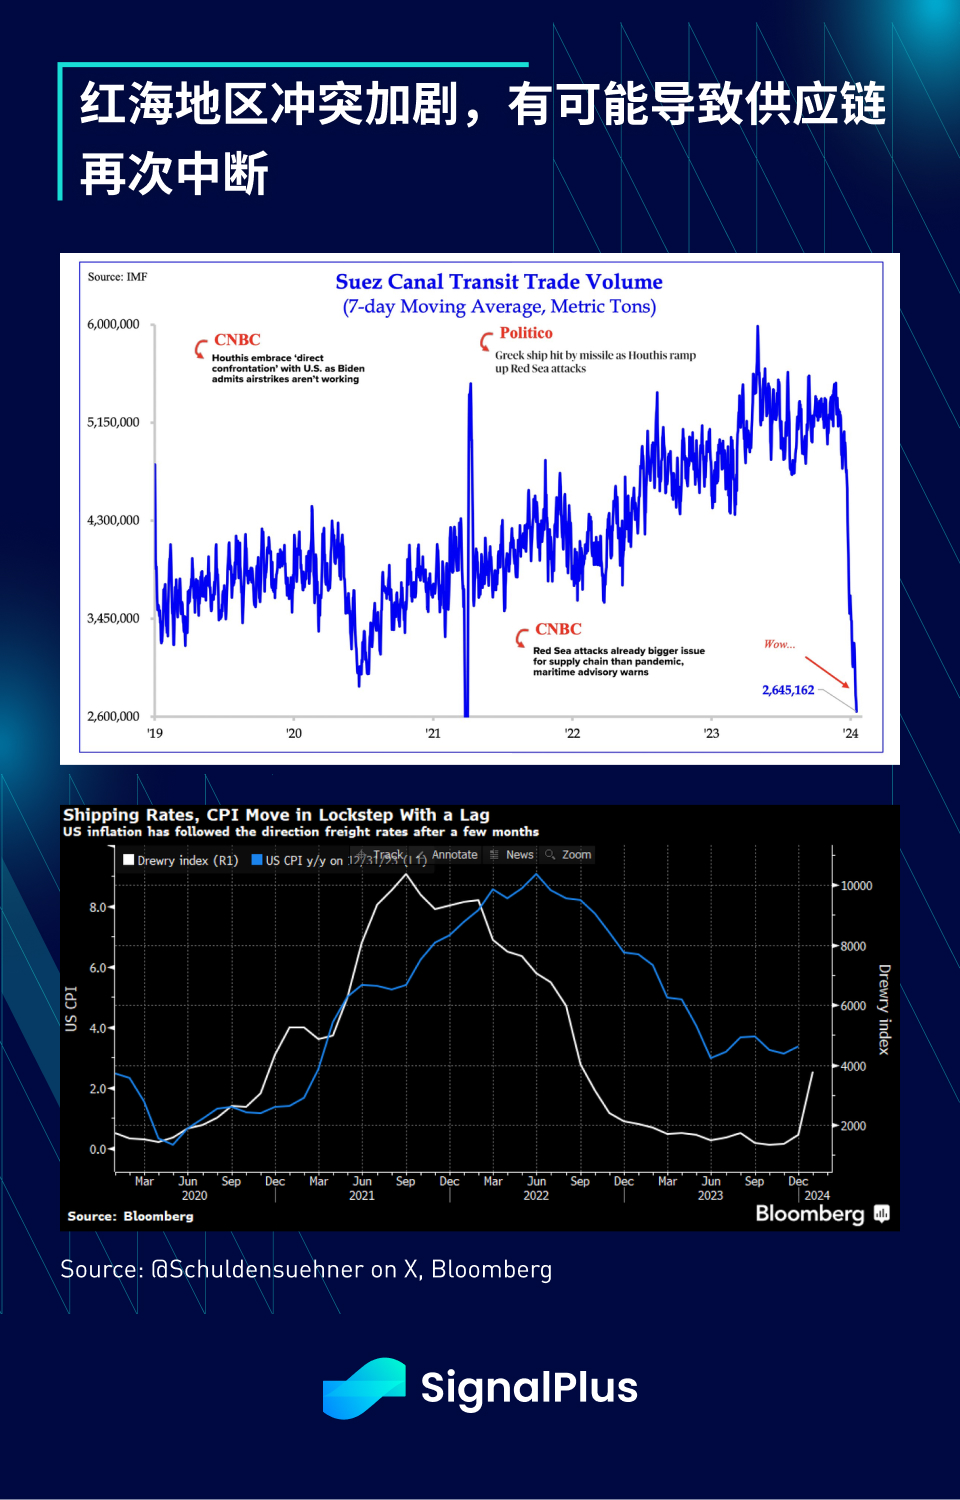
さらに、サプライチェーン問題の緩和が2023年の商品インフレ鈍化の主な理由であるが、今年はベース効果の恩恵が失われ、最近の紅海紛争により輸送コストが大幅に上昇し始めている。 。
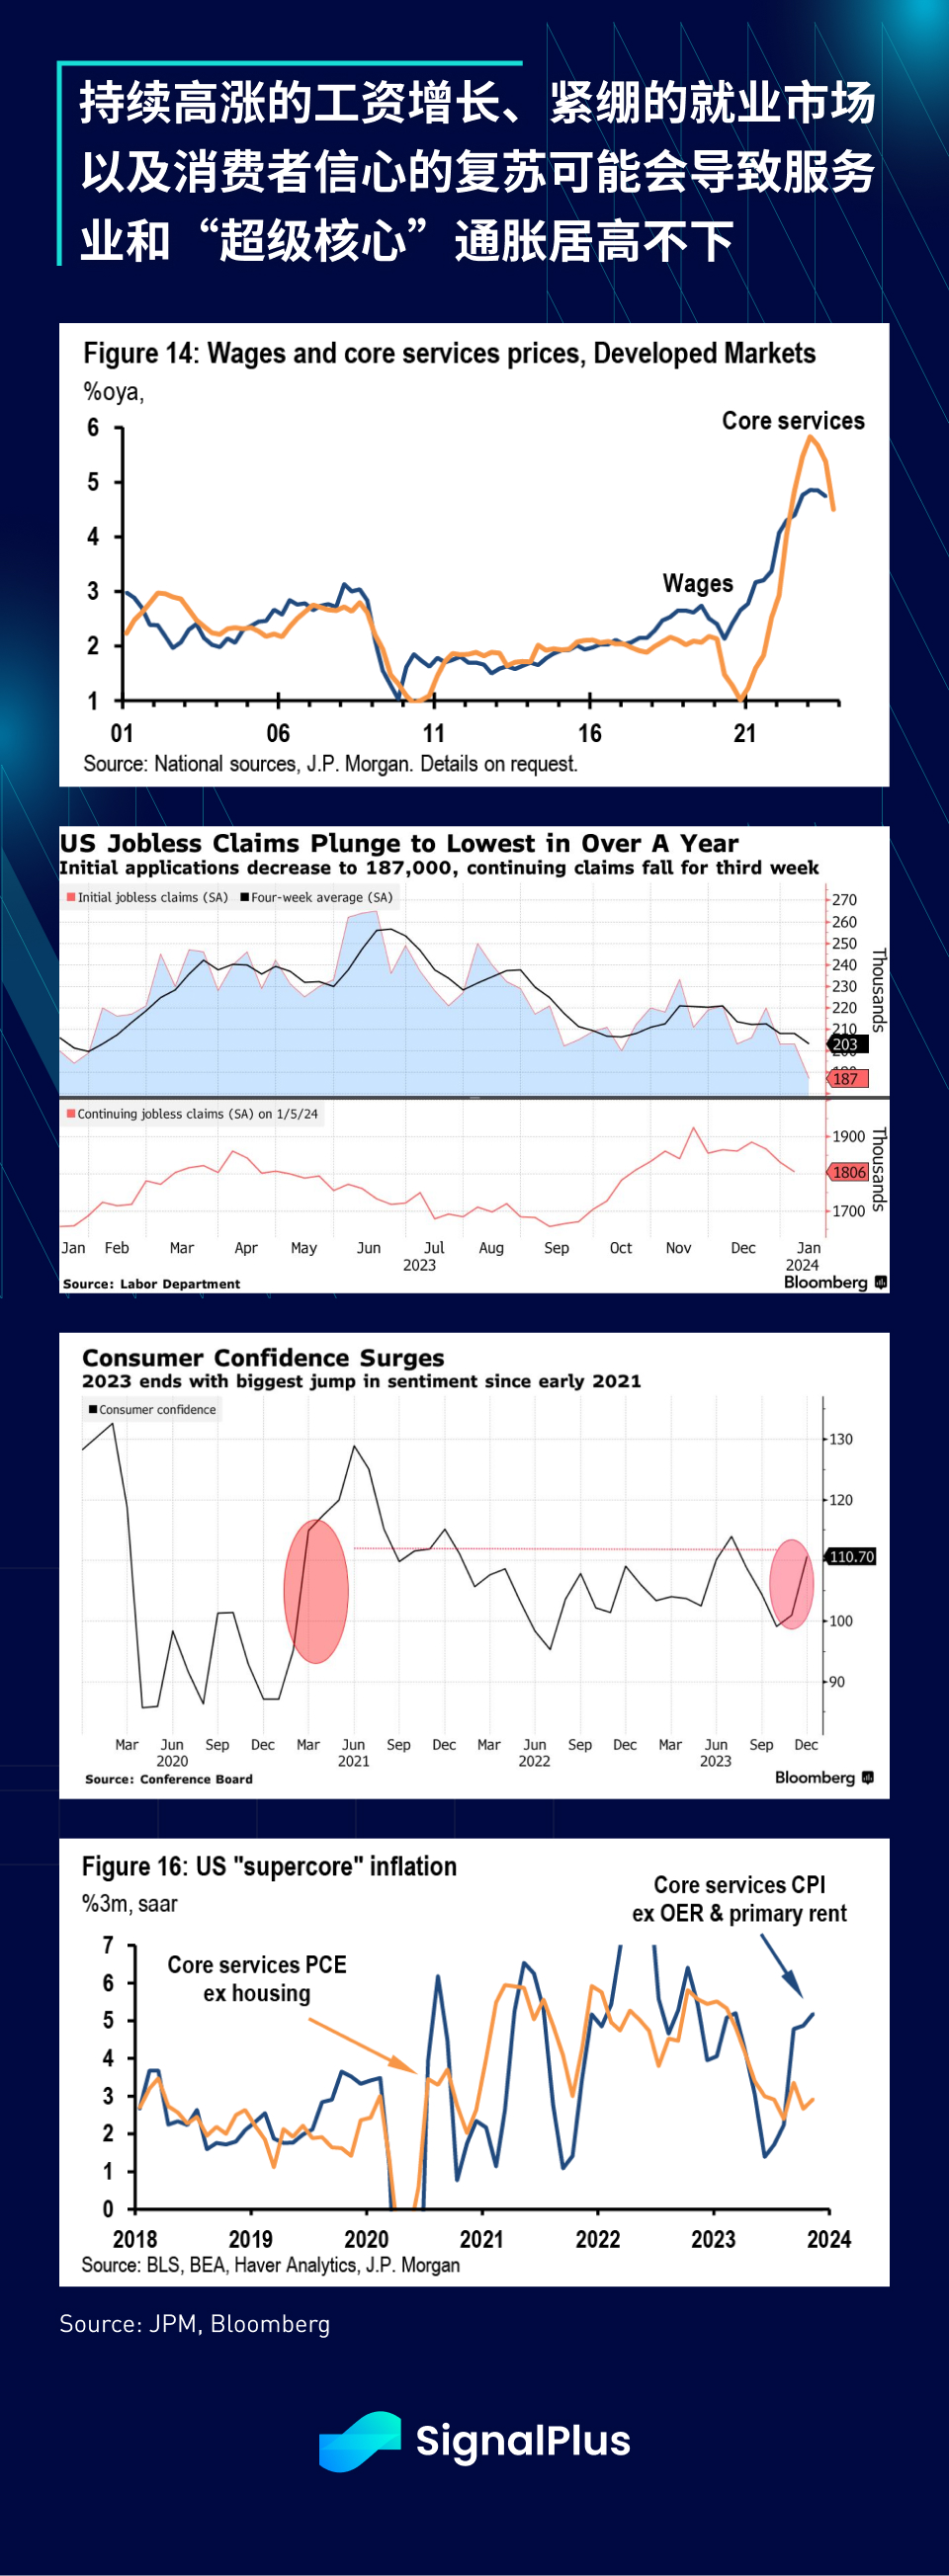
サービス面では、賃金の高成長の継続、米国の雇用市場の長期にわたる逼迫、消費者信頼感の回復などが重なり、サービスと「スーパーコア」インフレ率はFRBの目標水準を大幅に上回る水準で推移する可能性が高い。
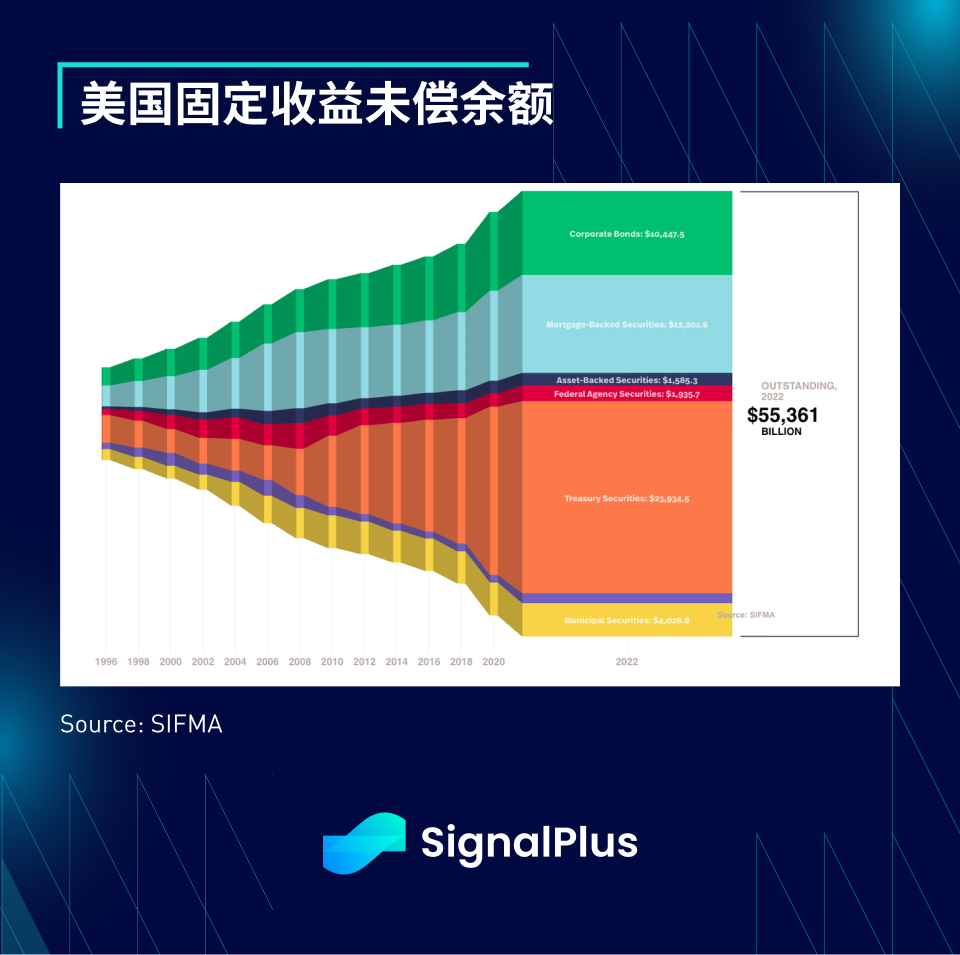
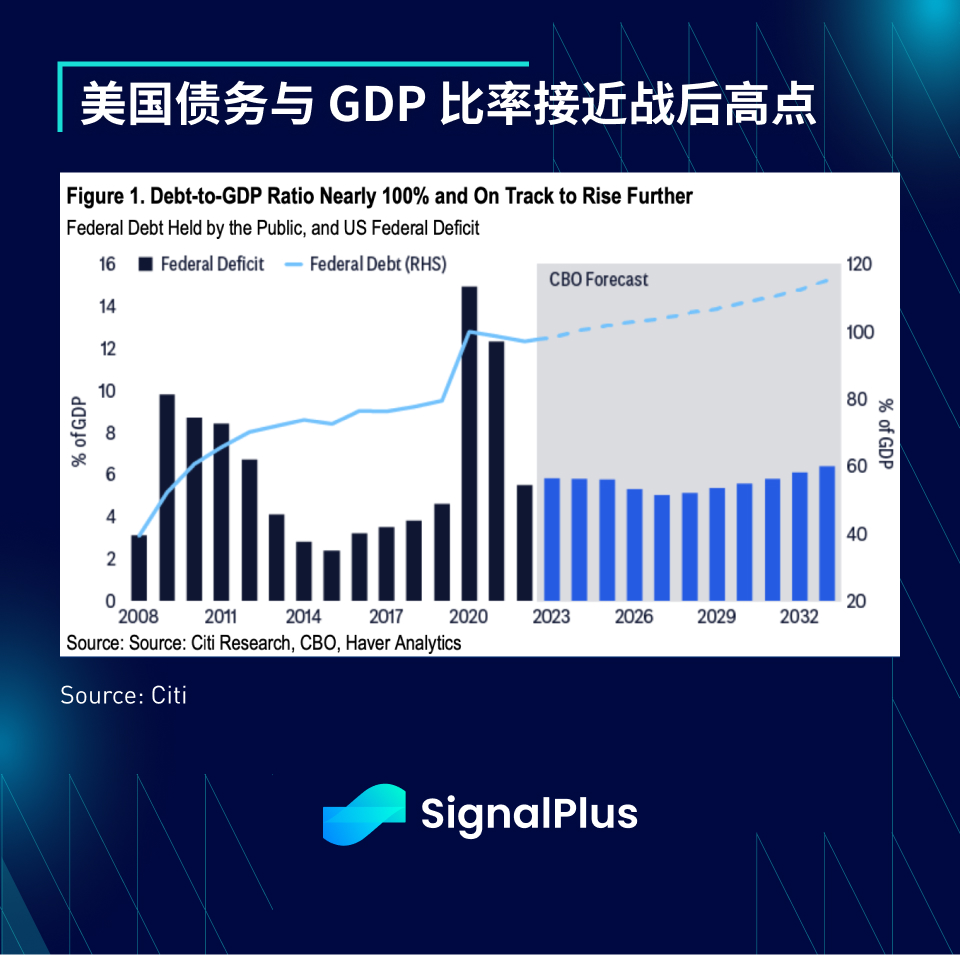
米国政府の債務問題については毎日悲観的な予測がなされており、債務の対GDP比は戦後最高水準に近く、債務利払い額が年間1兆ドルを超えていることが強調されている。
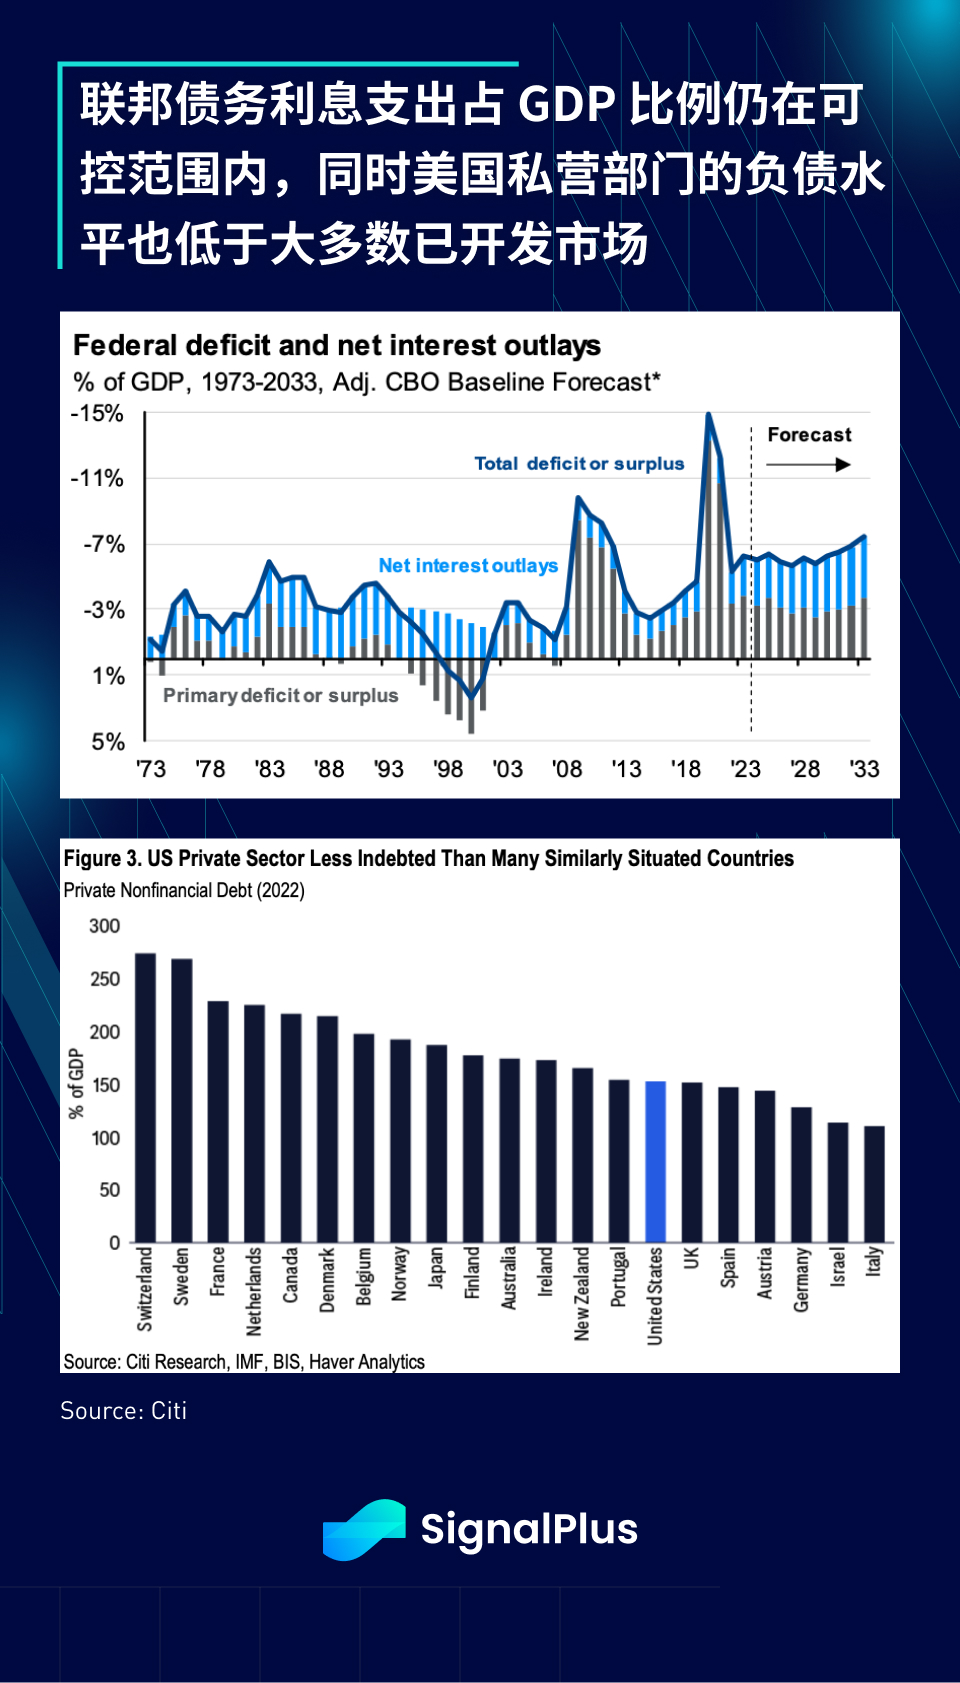
しかし、債務返済カバー率の観点から見ると、支払利息の対GDP比は依然として約-6%と制御可能な水準にあり、感染症流行時の水準(-13%~-15%)よりもはるかに低い。世界的な金融危機の時期(-8%から-10%)よりもさらに低く、さらに、米国の消費者が借金返済に苦戦している中、米国の民間部門の財務状況は、実際にはほとんどの先進国市場よりもはるかに良好です。
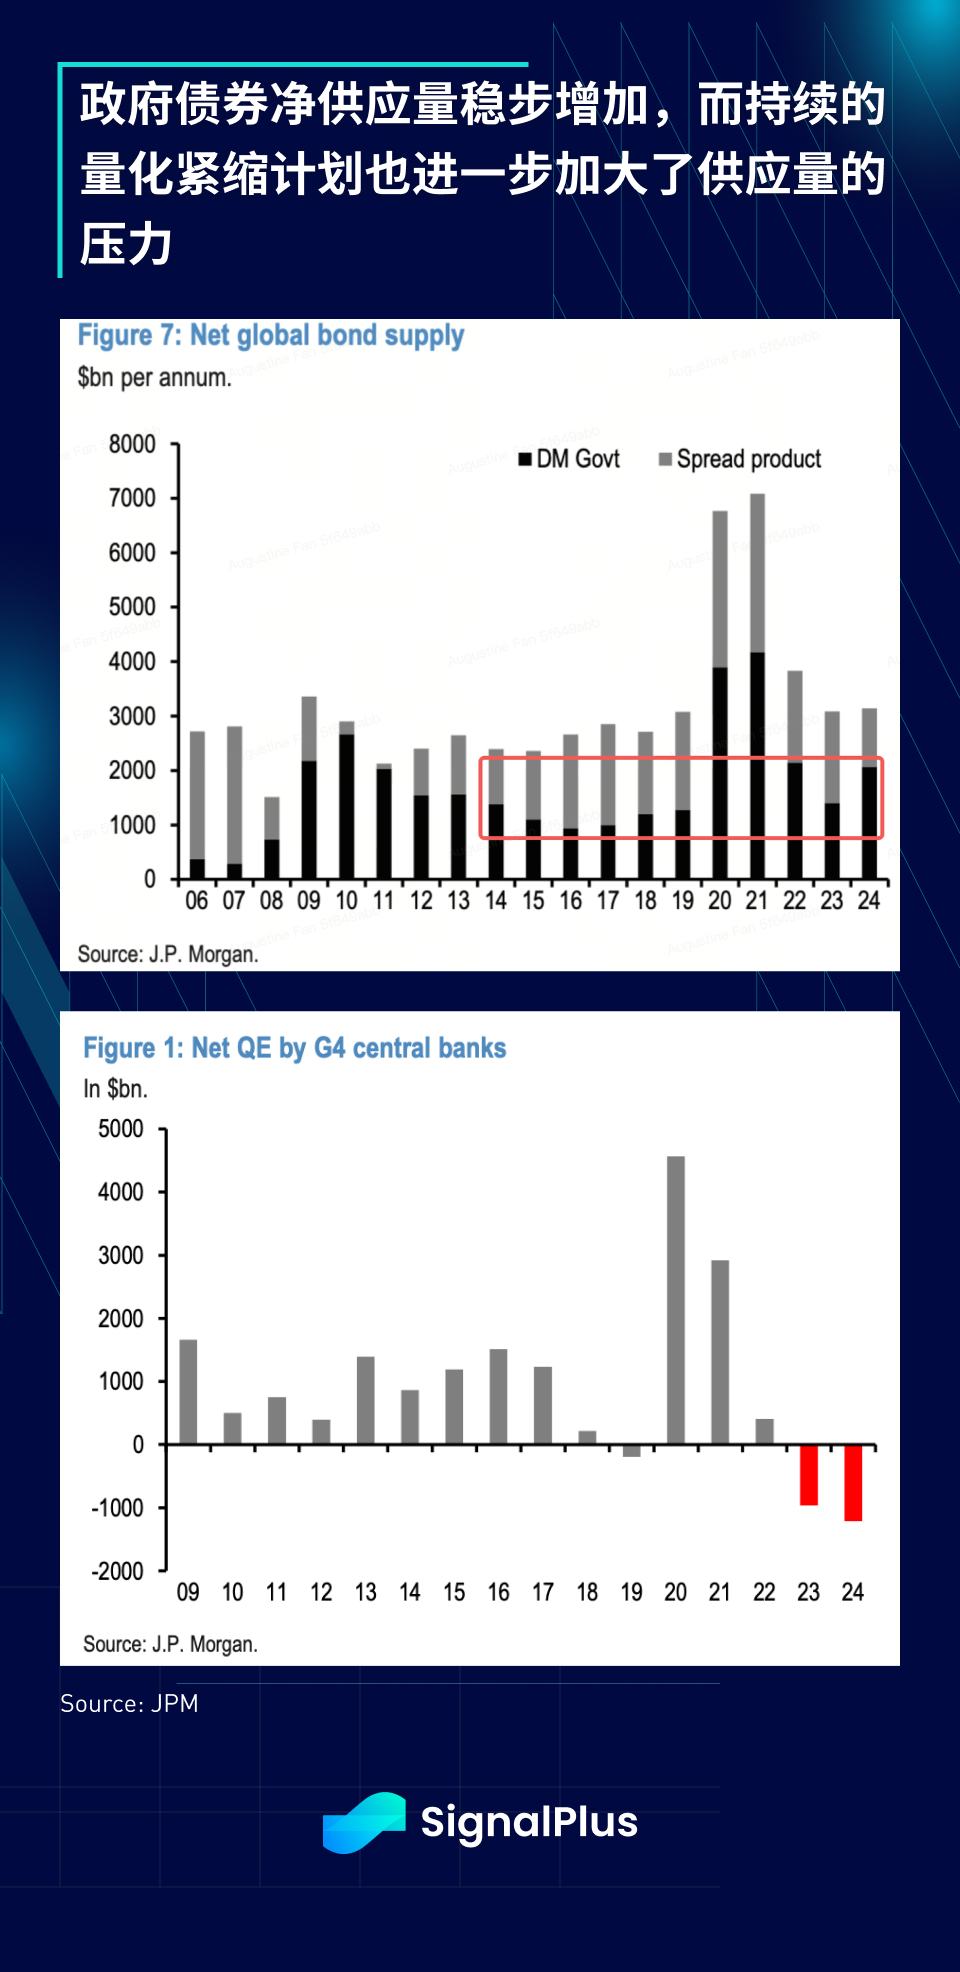
そうは言っても、国債の純限界供給量は時間の経過とともに確実に増加しており、中央銀行の量的引き締めプログラムは2024年に国債への圧力をさらに高めることになるため、市場は財務省の四半期ごとの借り換え発表(QRA)に対して慎重になっており、懸念が高まっている。昨年の最後の発表は、年末にかけて市場のリスクセンチメントの顕著な回復を引き起こした。
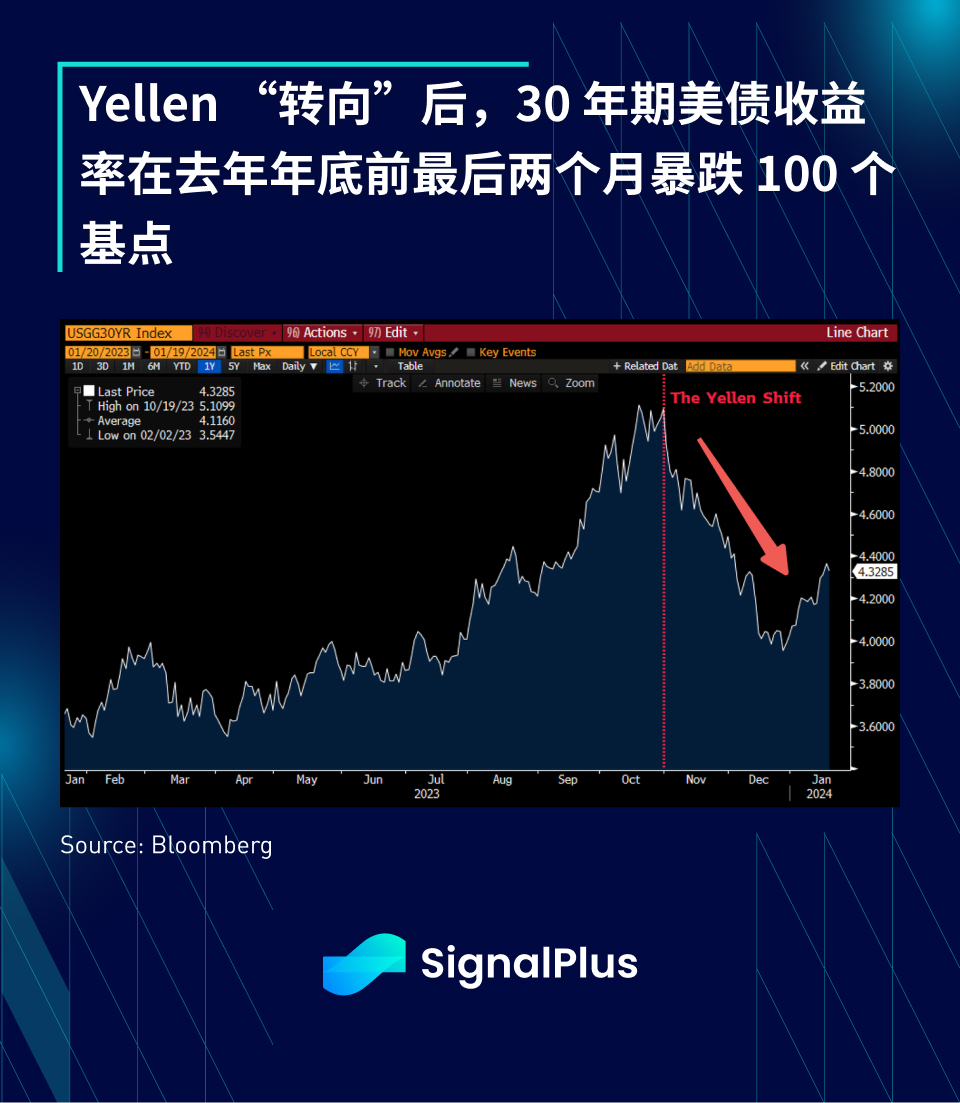
債務の満期を短縮するというイエレン長官の戦略的措置は、長期金利を効果的に引き下げる賢明な措置だったが、これは単なる一度限りのブラフなのか、それとも投資をさらに操作するためにこの新しい手法を使い続けるのだろうか?読者の感情?
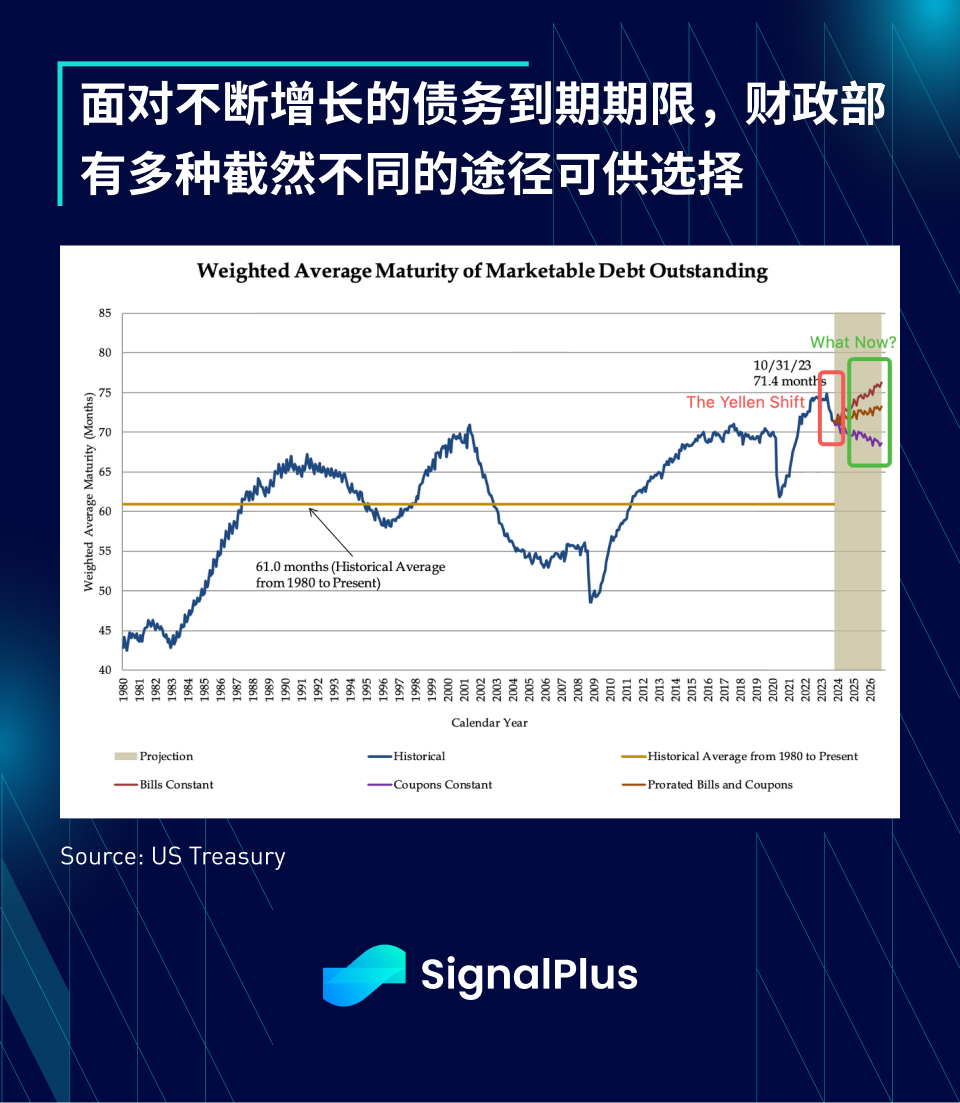
財務省借入諮問委員会(TBAC)は、残存期間の短縮への移行が継続し、入札規模が予想よりも小さかった場合、発行される長期債と短期債の組み合わせに応じて、可能性はあるものの大きく異なる3つの債券満期構造の結果を概説した。リスク資産に利益をもたらします。
次回の借り換え発表は2024年1月31日に発表され、30日のJOLTS統計、2月1日のISM/FOMC、2日の非農業部門雇用統計に次いで、今年注目すべき最初のマクロ経済指標となる。イベント週間、必ず準備をしてください。
収縮を遅らせる
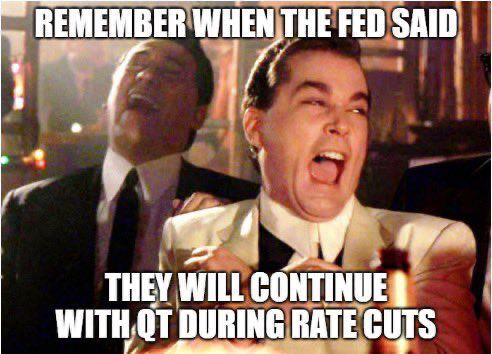
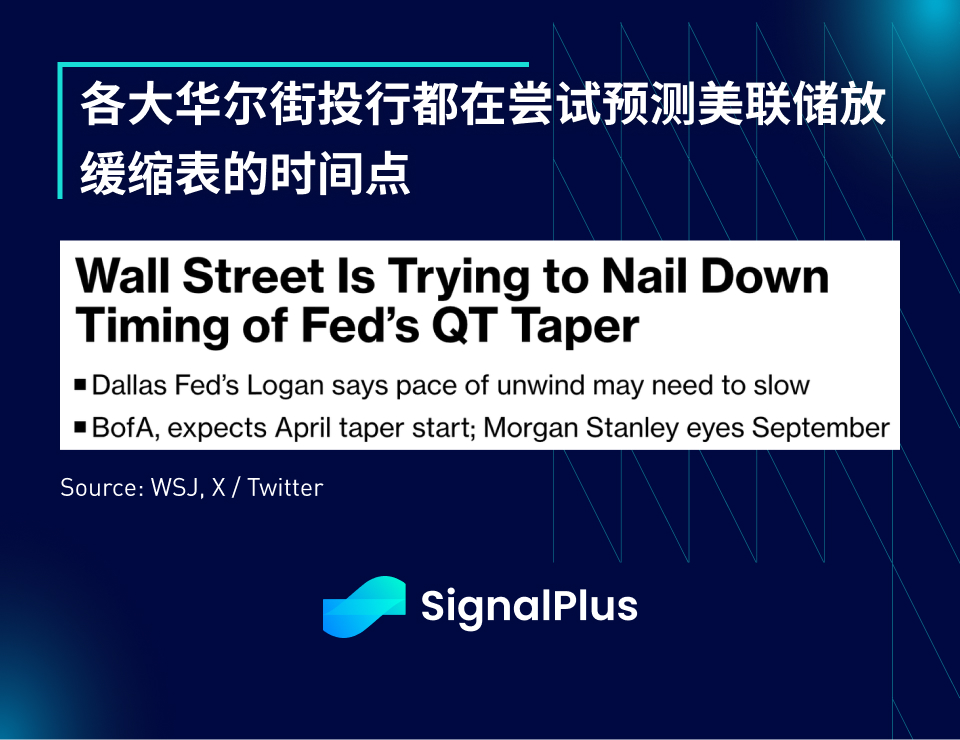
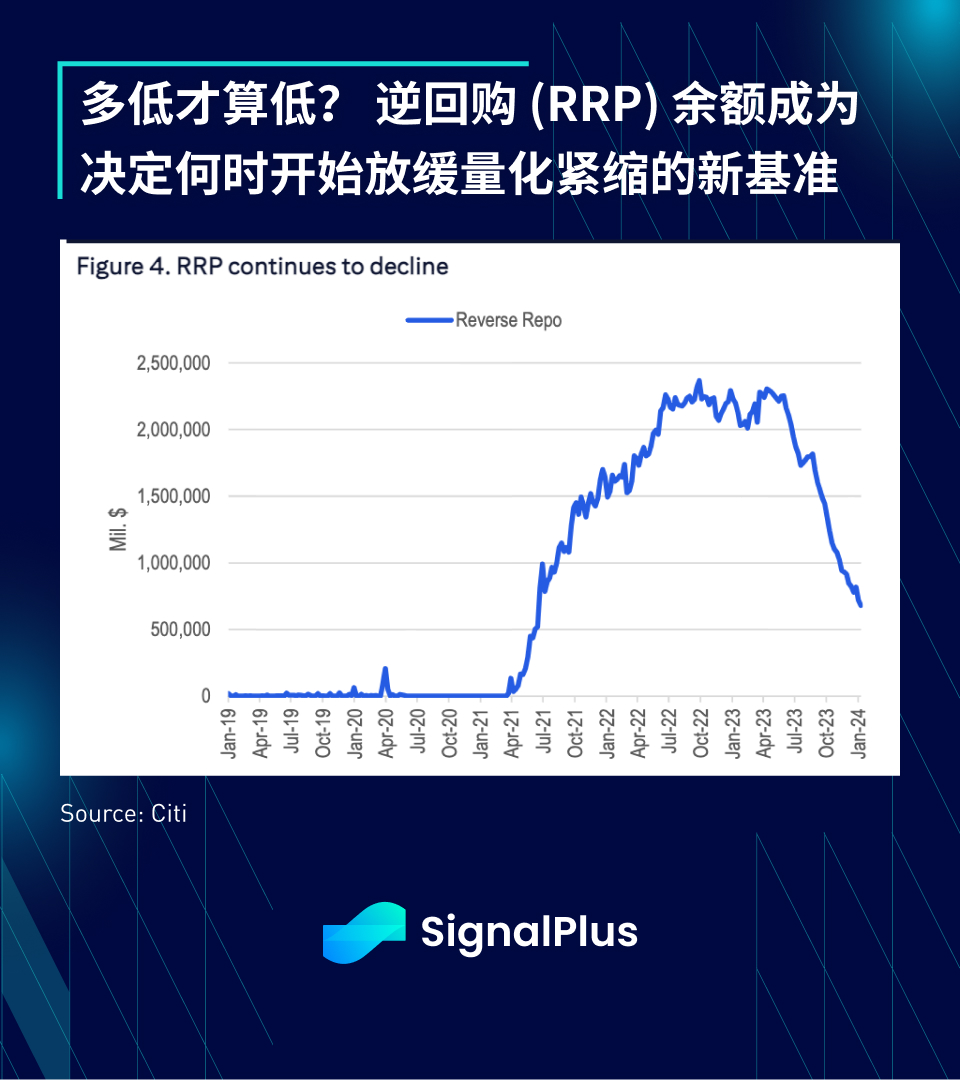
12月のFOMC会議の議事録では、主にリバースレポ(RRP)残高の縮小に関するいくつかの技術的な議論に基づいて、バランスシート縮小を早期に停止する(つまり、バランスシートの縮小を遅らせる)という考えが提唱された。会議議事録からの主な引用は次のとおりです。
「数人の参加者は、委員会のバランスシート計画が、準備金残高が適切な準備金の水準をわずかに上回った時点でバランスシート削減が減速し、最終的には停止することを示していると指摘し、これらの参加者は、委員会が関連する決定を下す前に、我々は議論を開始すべきであると提案した」国民に適切な事前通知を提供するために、可能な限り早期にバランスシートの縮小を決定する可能性のある技術的要因。」 - 12月12-13日、1月3日に公開されたFOMC会議の議事録。
ダラス連銀総裁はさらに数日後の1月6日、リバースレポ(RRP)残高が(どのような定義であっても)「低水準」になった場合にはFRBがバランスシート縮小のペースを緩めるのが適切であると述べた。一方、ニューヨーク連銀のウィリアムズ氏は1月10日、FRBはまだバランスシート削減のペースを緩める必要はないようだと述べたが、クリーブランド連銀のメスター氏も1月11日にはさらにこの点に同調し、「われわれにはまだ多くの資金が残されている」と述べた。 「システムには予備力があり、何もありません。すぐにこれを行う必要があり、私たちにはまだ時間があります...今年、このテーマについて議論し、計画を立て始めると確信しています。」この問題については1月16日に意見を述べ、「今年のどこかでこれについて考え始めるのが妥当だ」と主張した。
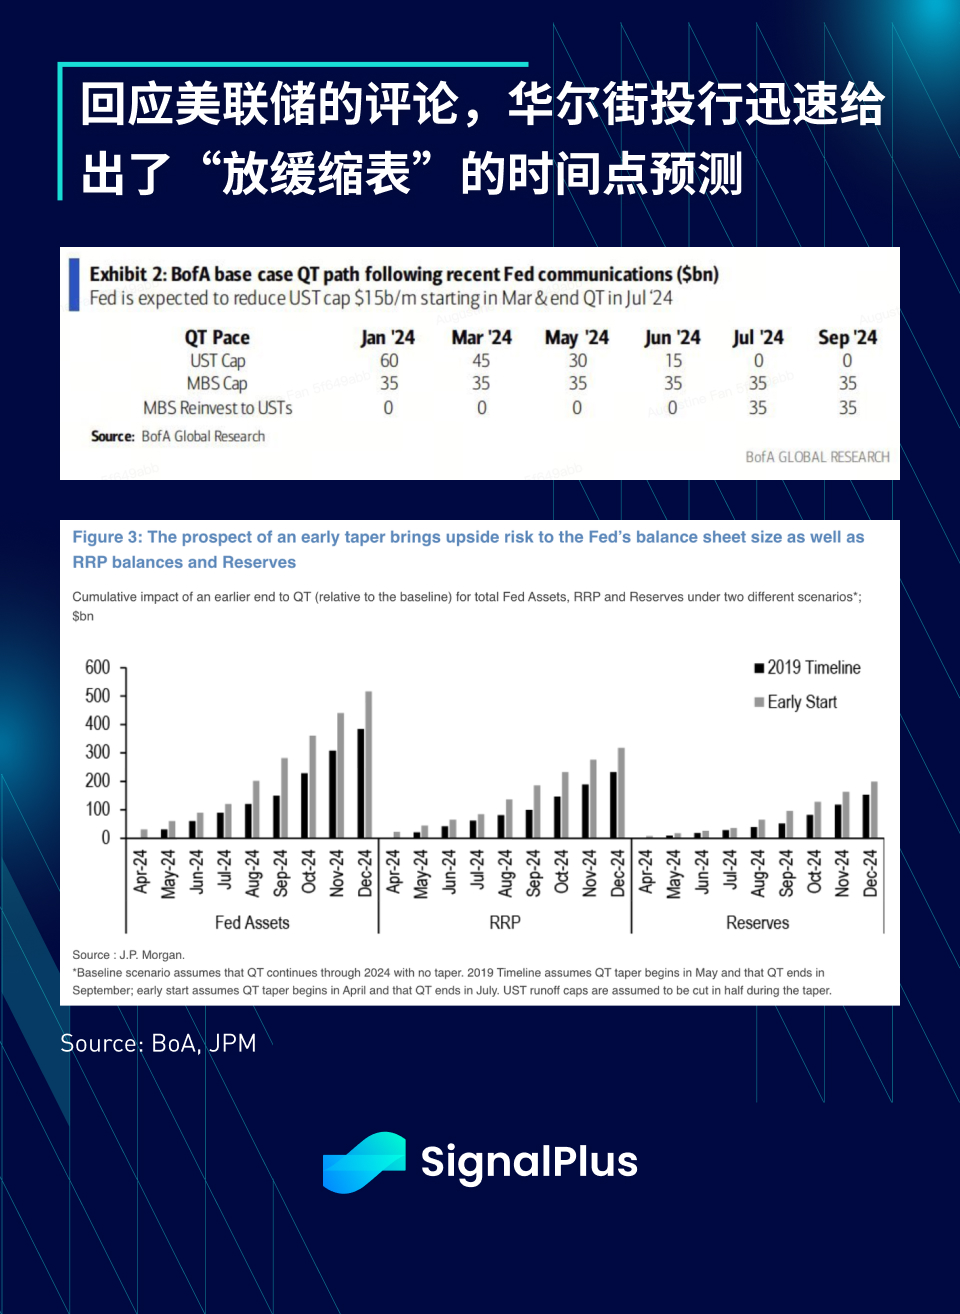
最終的にそれがいつ実現するとしても、いつ緩和が行われる可能性があるという事前の警告がなかったとは言わないでください。
お金の流れを追跡する
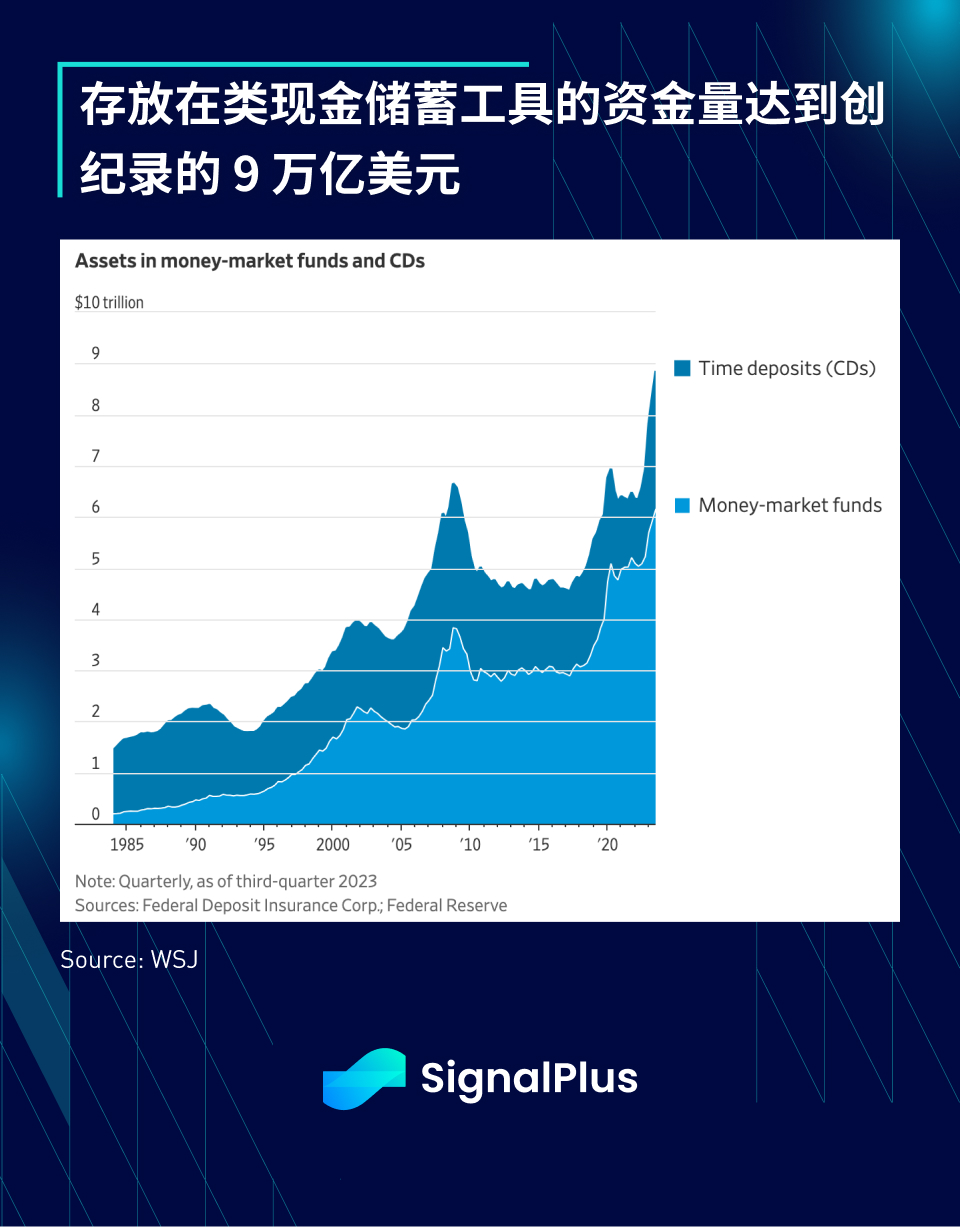
資金源や目的に関係なく、約5%という高い預金金利により、過去2年間でマネーマーケットファンドや同様の手段への9兆ドルという記録的な流入を引き起こした。
SP500が過去最高値に戻り、債券利回りが大幅に低下し、仮想通貨価格が急反発し、IPO市場さえ雪解けの兆しを見せている中、FRBが利下げを開始する中、短期金融市場の投資家はリスク市場に戻るだろうか?資産をどのように再配分するのでしょうか?これは、2024 年に市場が積極的に答えを求める重要な質問の 1 つとなるでしょう。
商業用不動産が極度に凍結
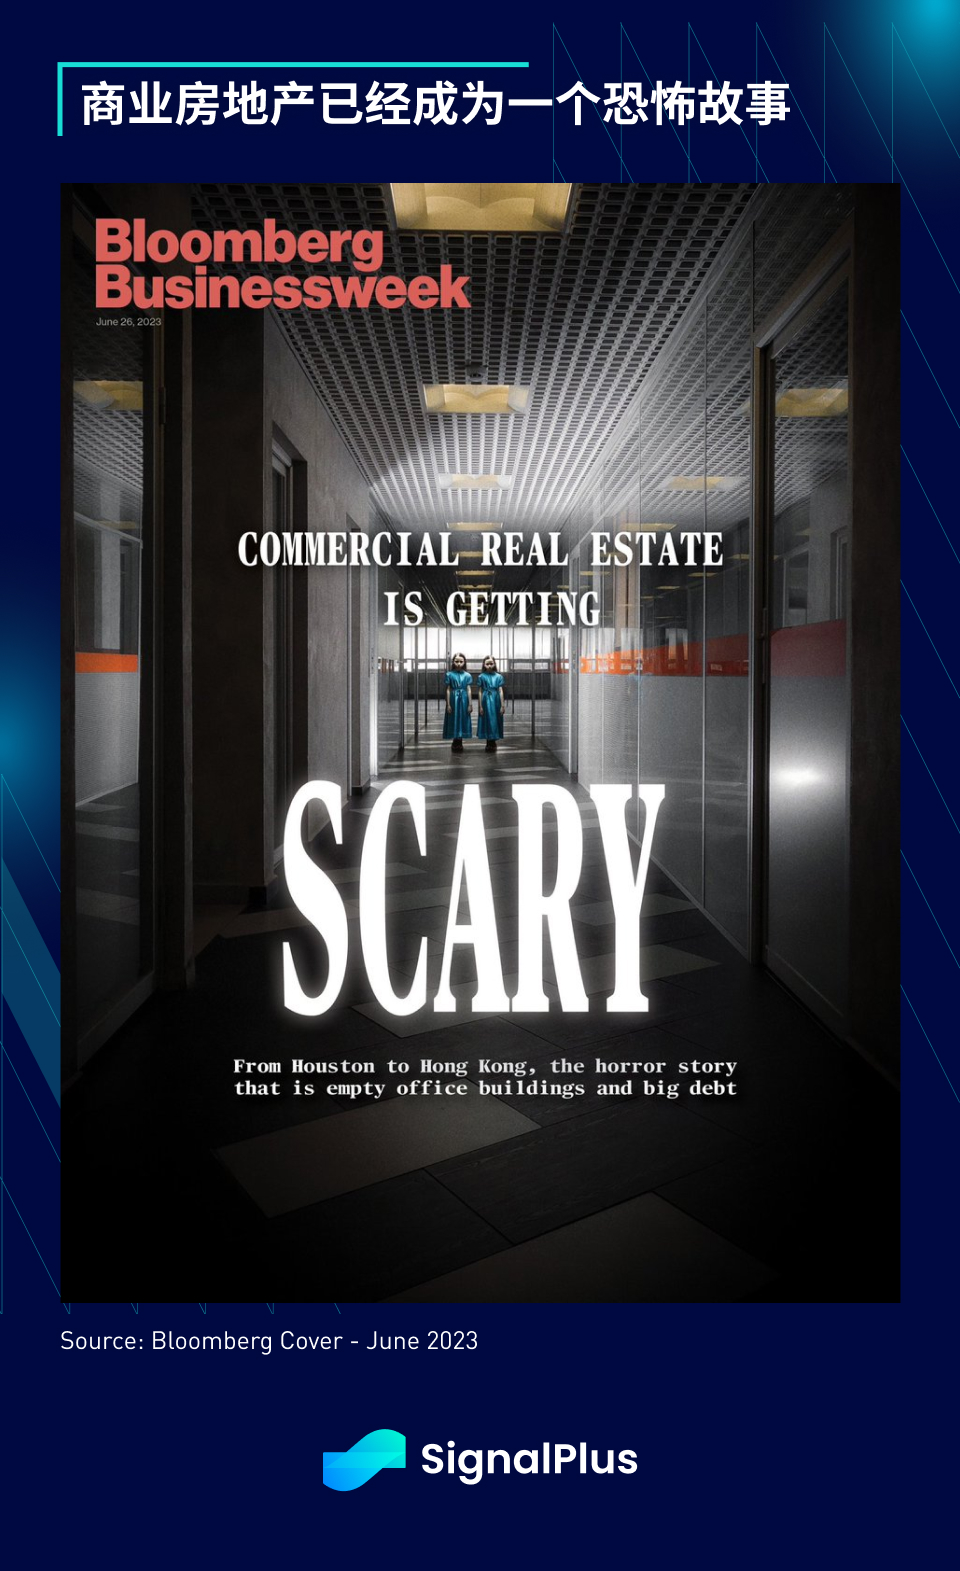
上昇するだけで下落することのない住宅市場とは異なり、オフィスビルはFRBのインフレ抑制策の最大の巻き添え被害であり、商業用不動産市場は最低点まで沈んでいる。
スターウッド・キャピタル・グループ(運用資産1150億ドル)のバリー・シュテルンリヒト最高経営責任者(CEO)は、資金調達コストの上昇、銀行融資枠の縮小、人件費と投入コストの高騰、感染症流行後のリモートワークの増加により、オフィスビルの魅力が根本的に変わったと述べた。は現在の状況を「カテゴリー5のハリケーン」と表現し、ディストレスト債券投資会社オークツリー(運用資産1,700億ドル)は、来るべき債務満期の波により、商業用不動産が直面するリスクは現在最も深刻であると述べた。
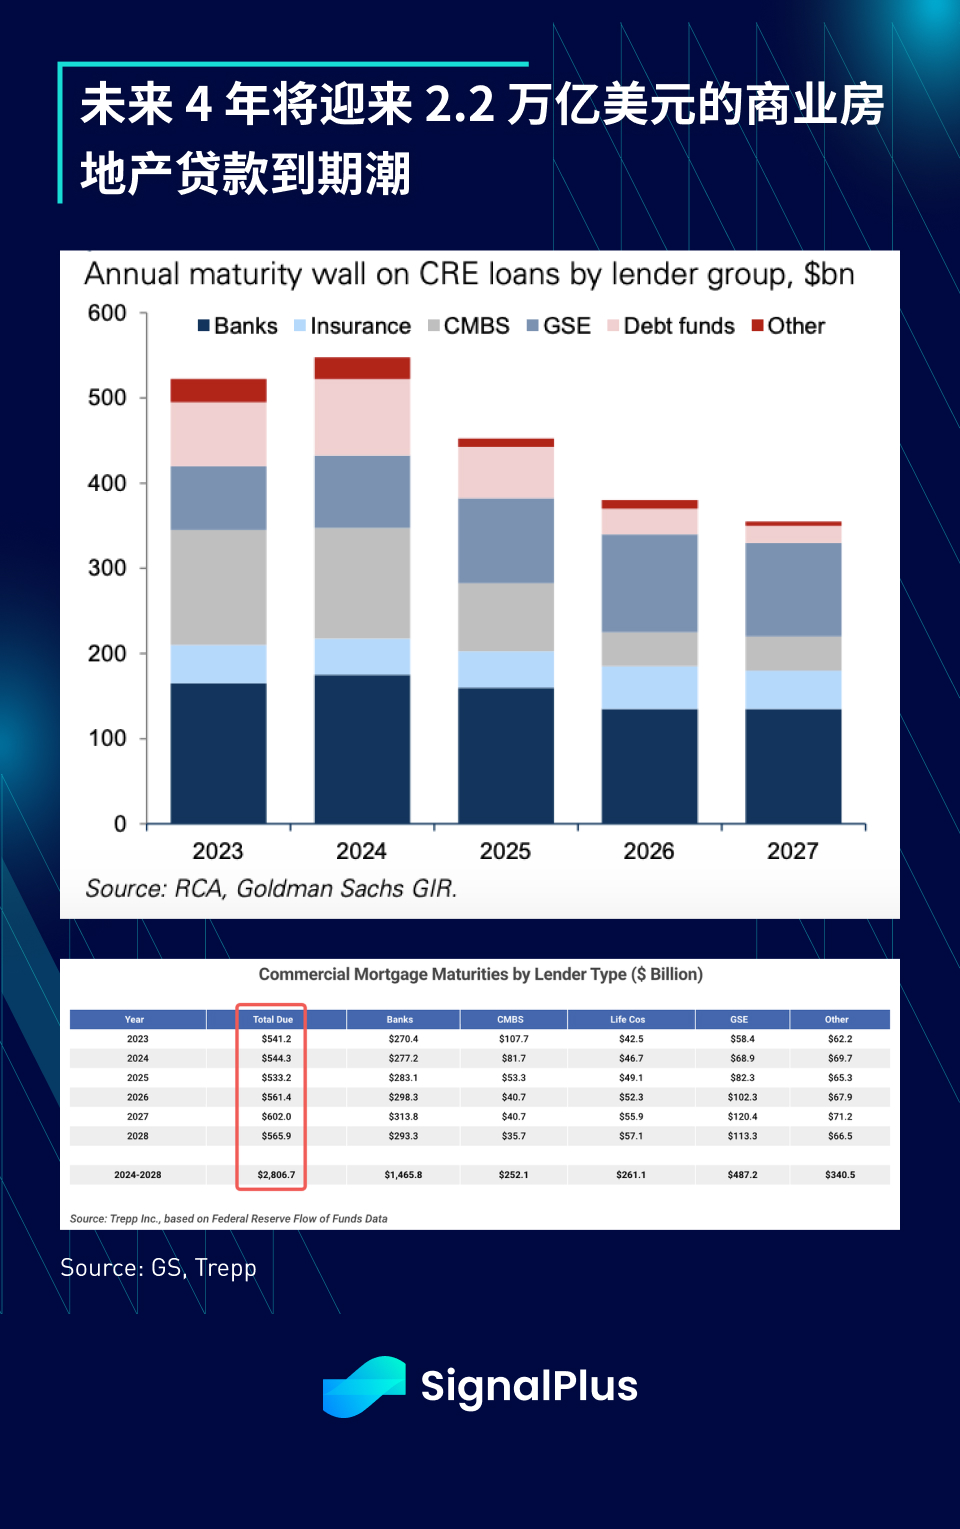
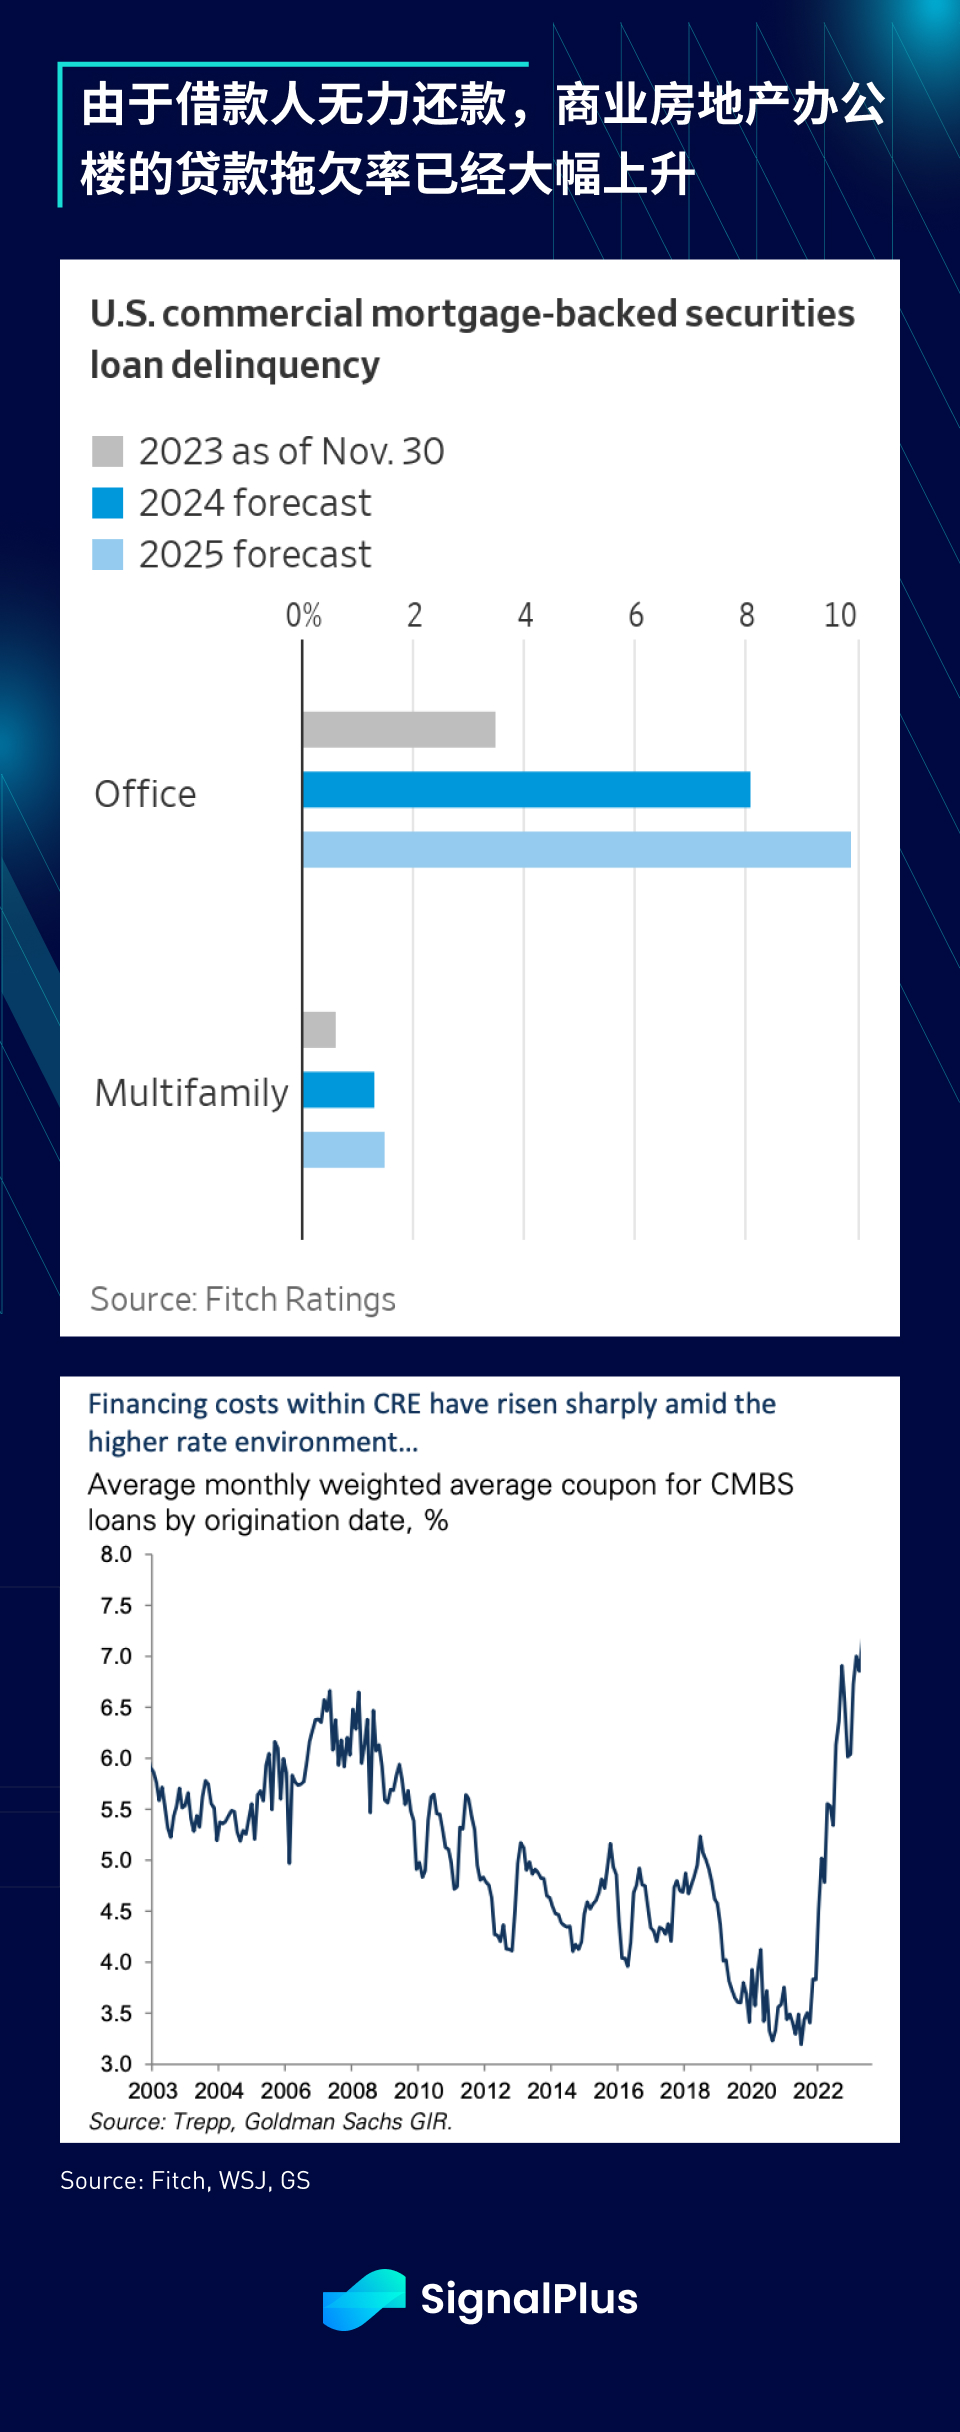
トレップ氏によると、商業用不動産ローンは2023年に5,400億ドル以上が満期を迎える予定で、これは単年で最高額となり、業界はすでに窮地に陥っている。今後 4 年間、ローン満期の潮流。現在の金利環境では、借り手が返済できない、またはローン期間を延長できないため、ローン延滞が増加し始めています。
中国は辰年に輝くでしょうか?
(海外の)マクロ戦略家が最も誤った判断をしてきた地域といえば、おそらく中国でしょう。
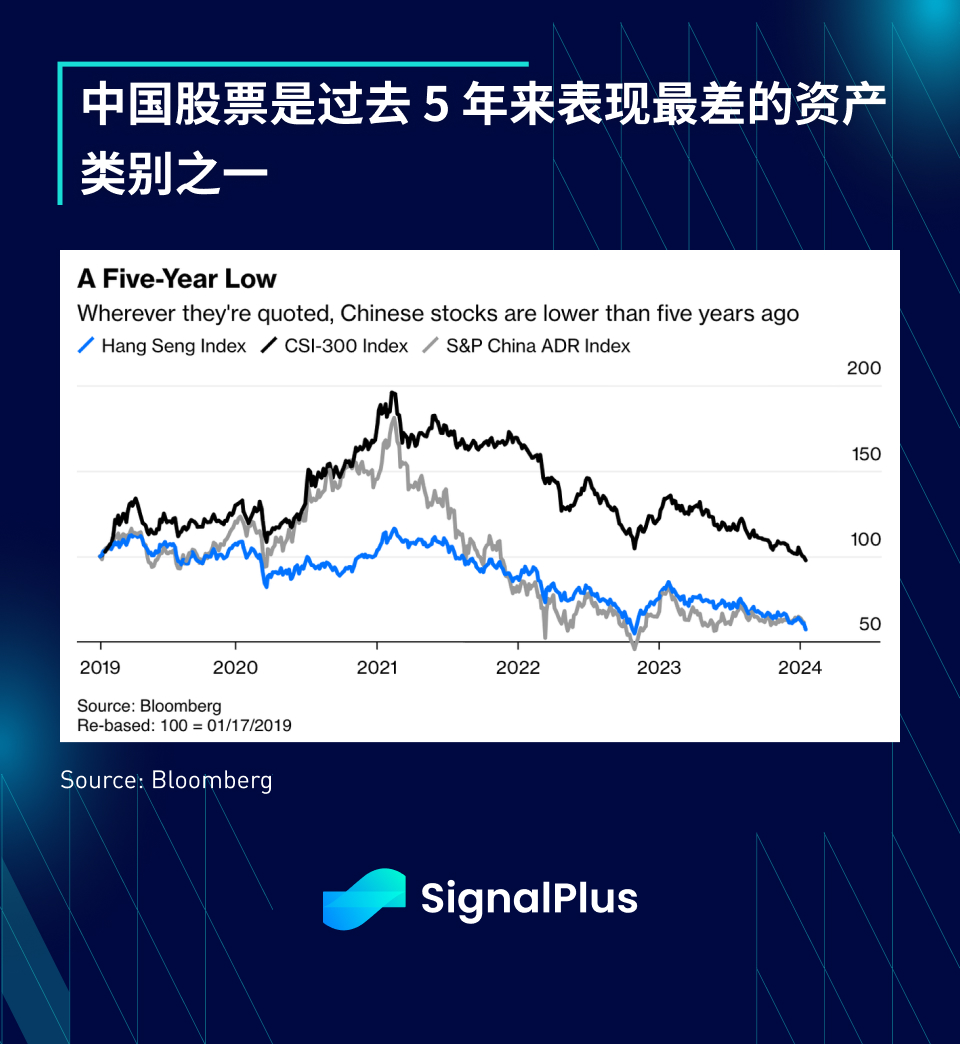
しかし、開発業者の債務不履行の悪化、若者の失業率の上昇、個人消費の低迷、海外からの関心の低下、継続する地政学的な緊張、生ぬるい政策緩和により、中国は2023年に最もパフォーマンスの悪い市場の一つとなる。
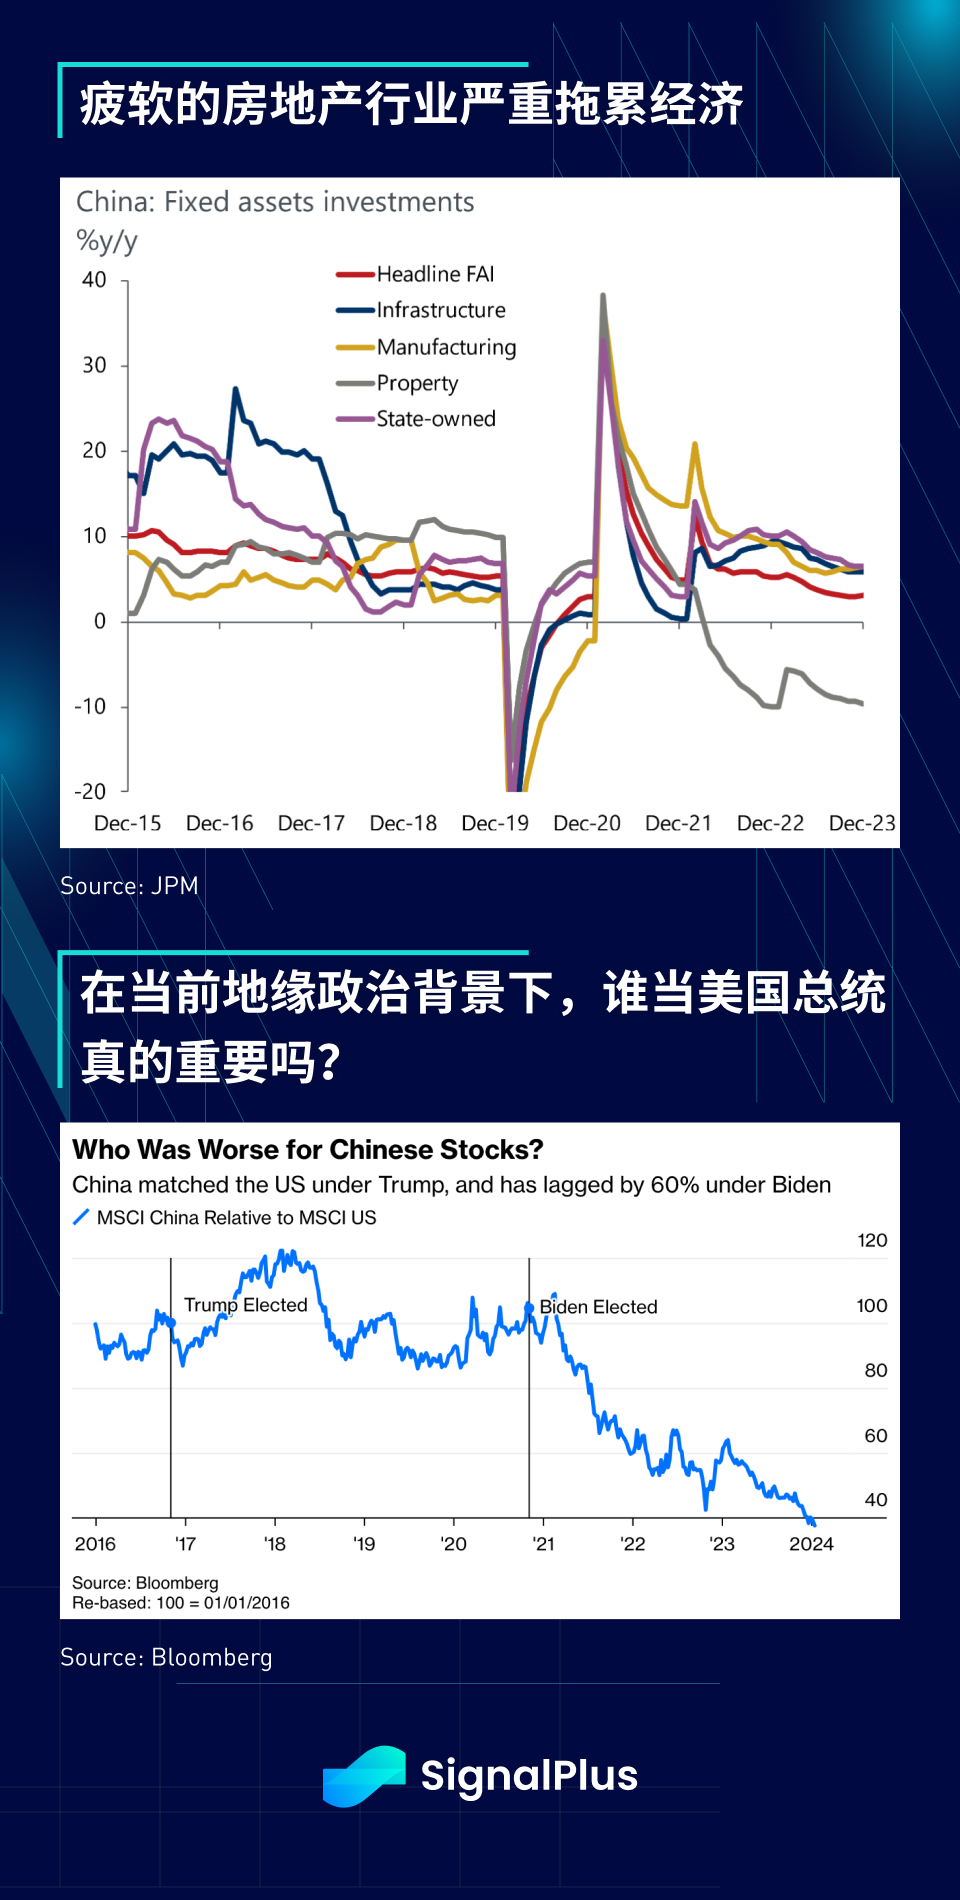
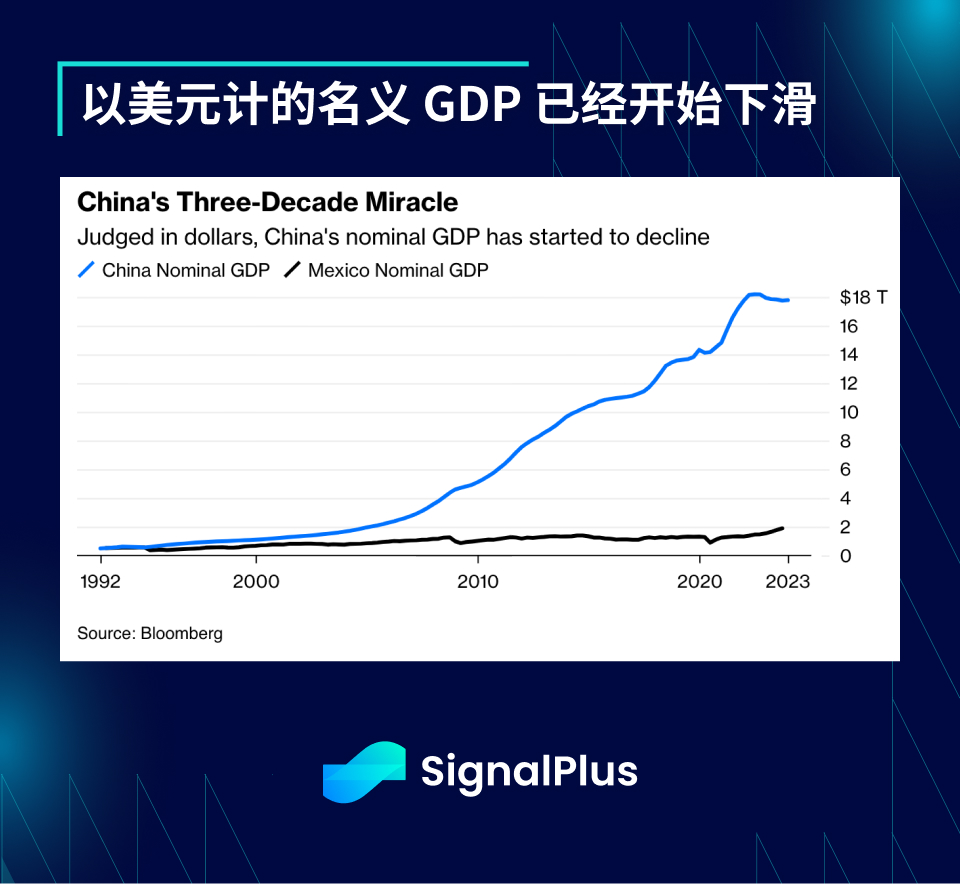
さらに、世界がインフレの暴走を懸念している中、中国はここ数十年で最も深刻なデフレに陥っており、名目GDP(米ドル換算)も停滞し始めている。
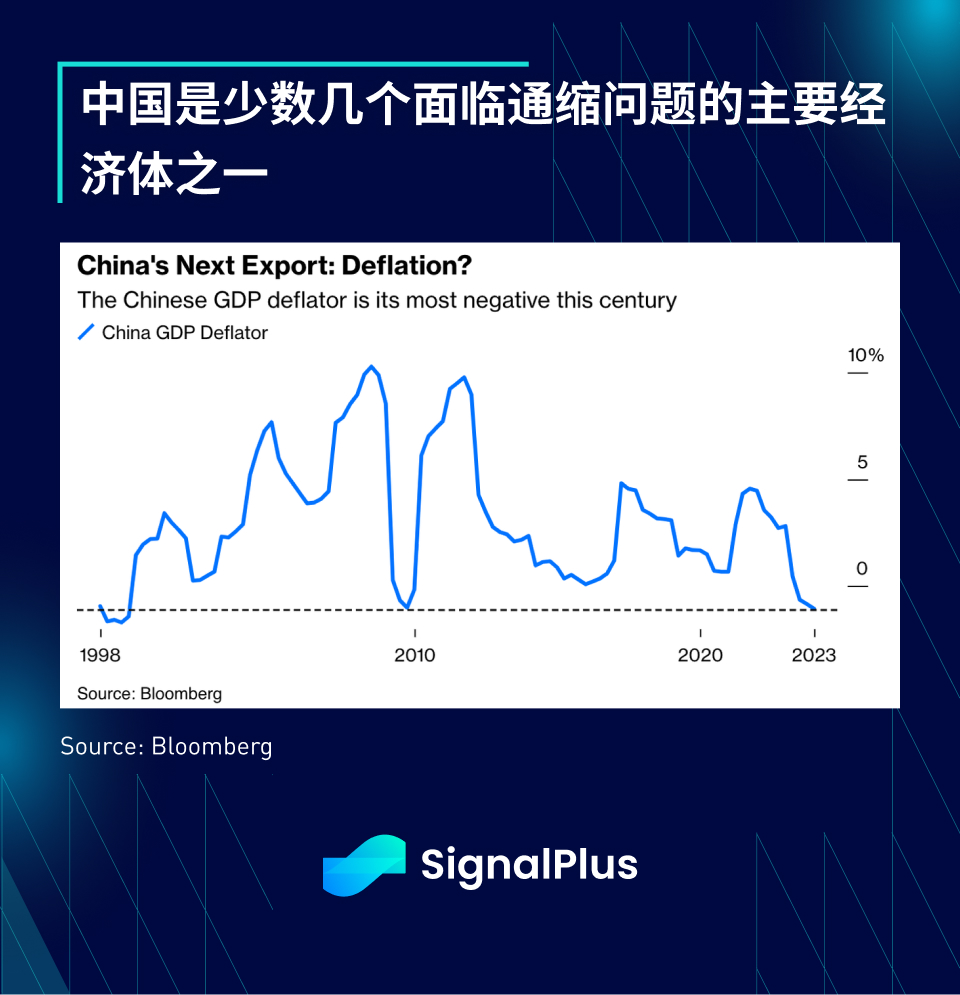
ウォール街のアナリストの多くは、緩和的な金融・財政政策と不動産市場の安定化に向けた新たな措置に支えられ、中国の景気回復を再び予測している。今年は世界第2位の経済大国の運命の転換点となるのか、それとも状況は変わらないのか?答えが出るのを待つしかありません。
投資家の立場と市場の完璧な価格設定
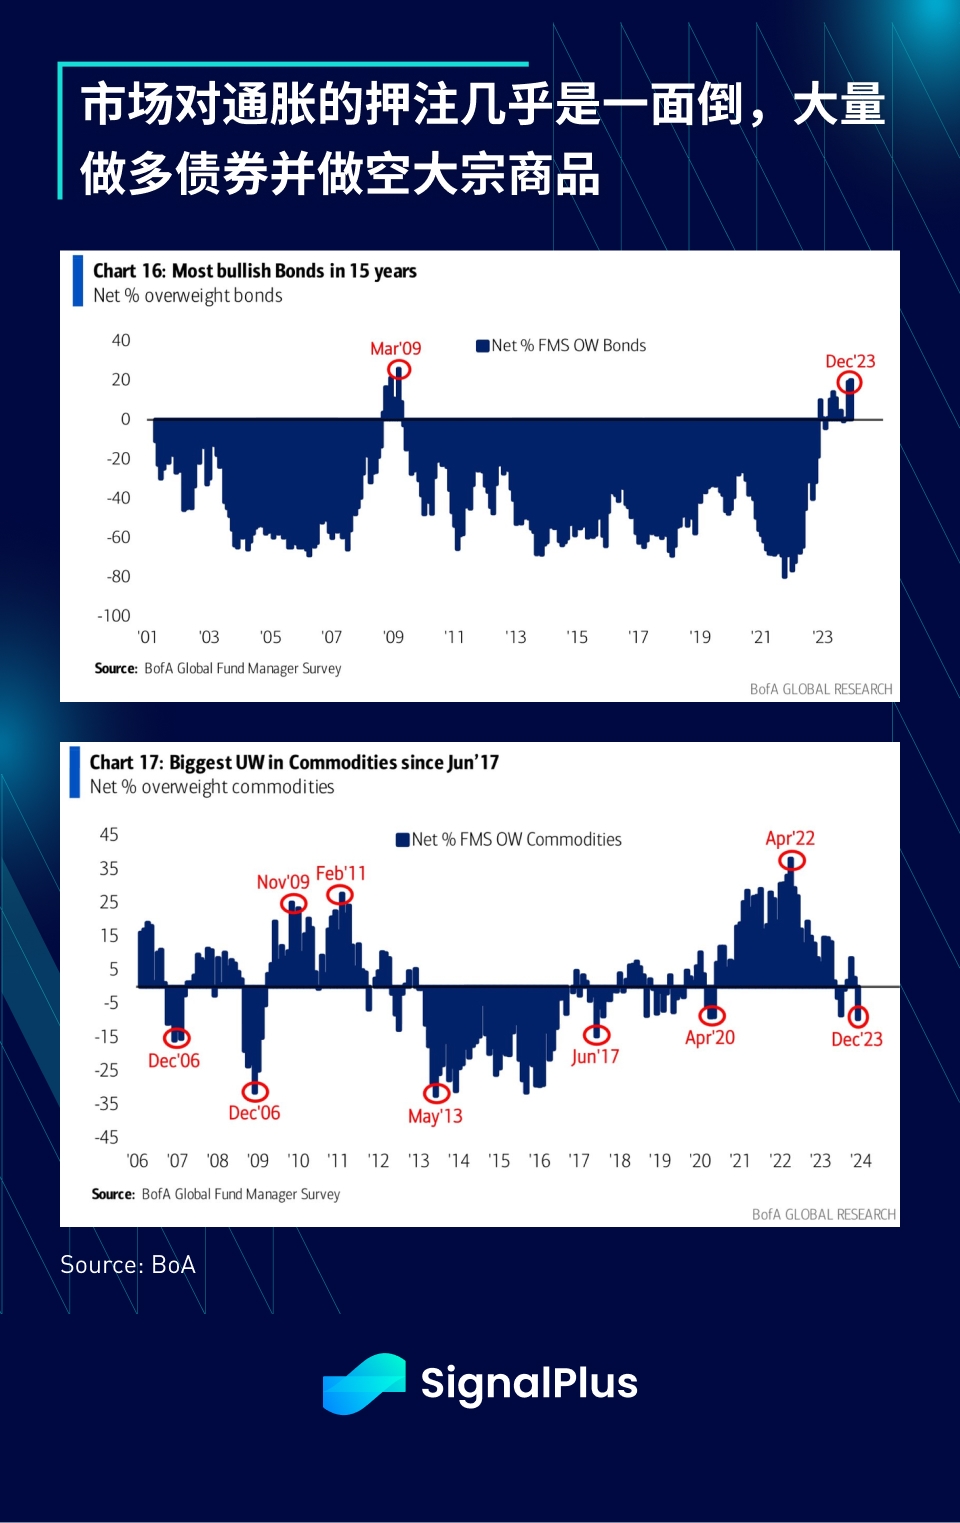
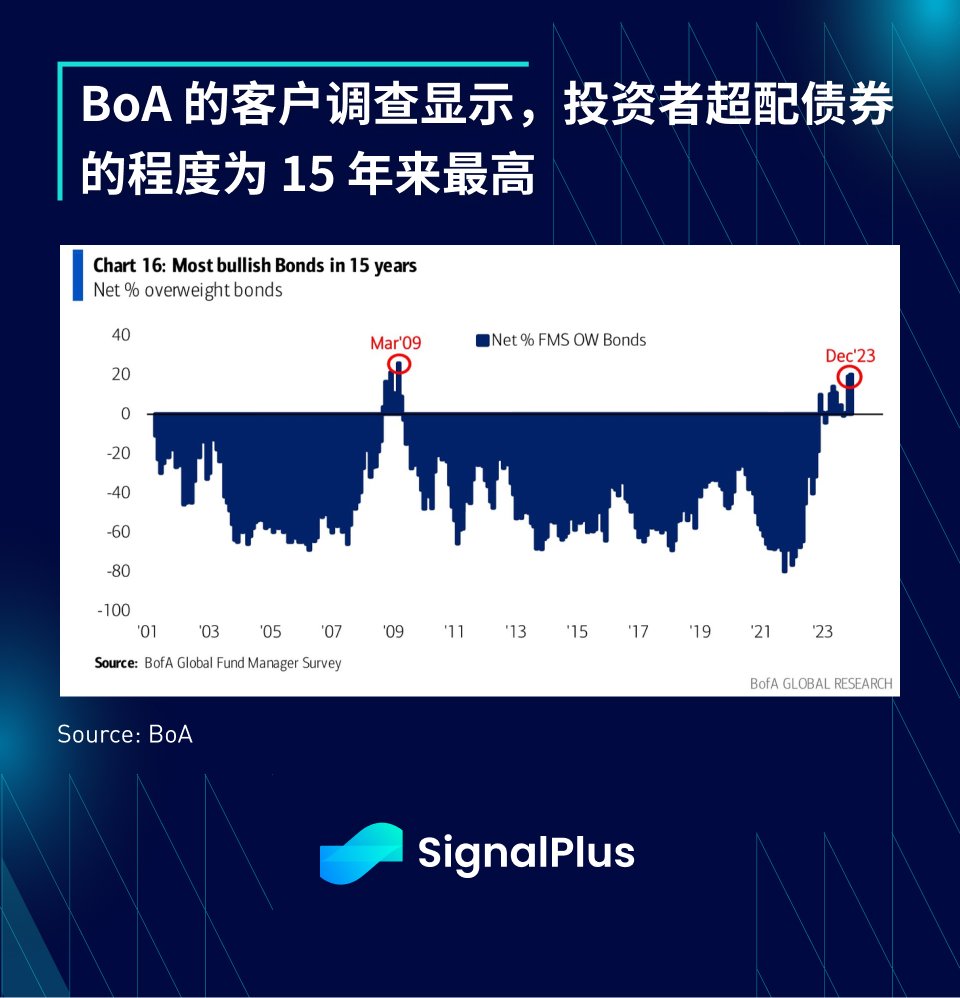
2023年初めの状況とは対照的に、2024年初めには投資家はコモディティを除くほぼすべてのリスク資産クラスでロングポジションを積極的に保有していた。
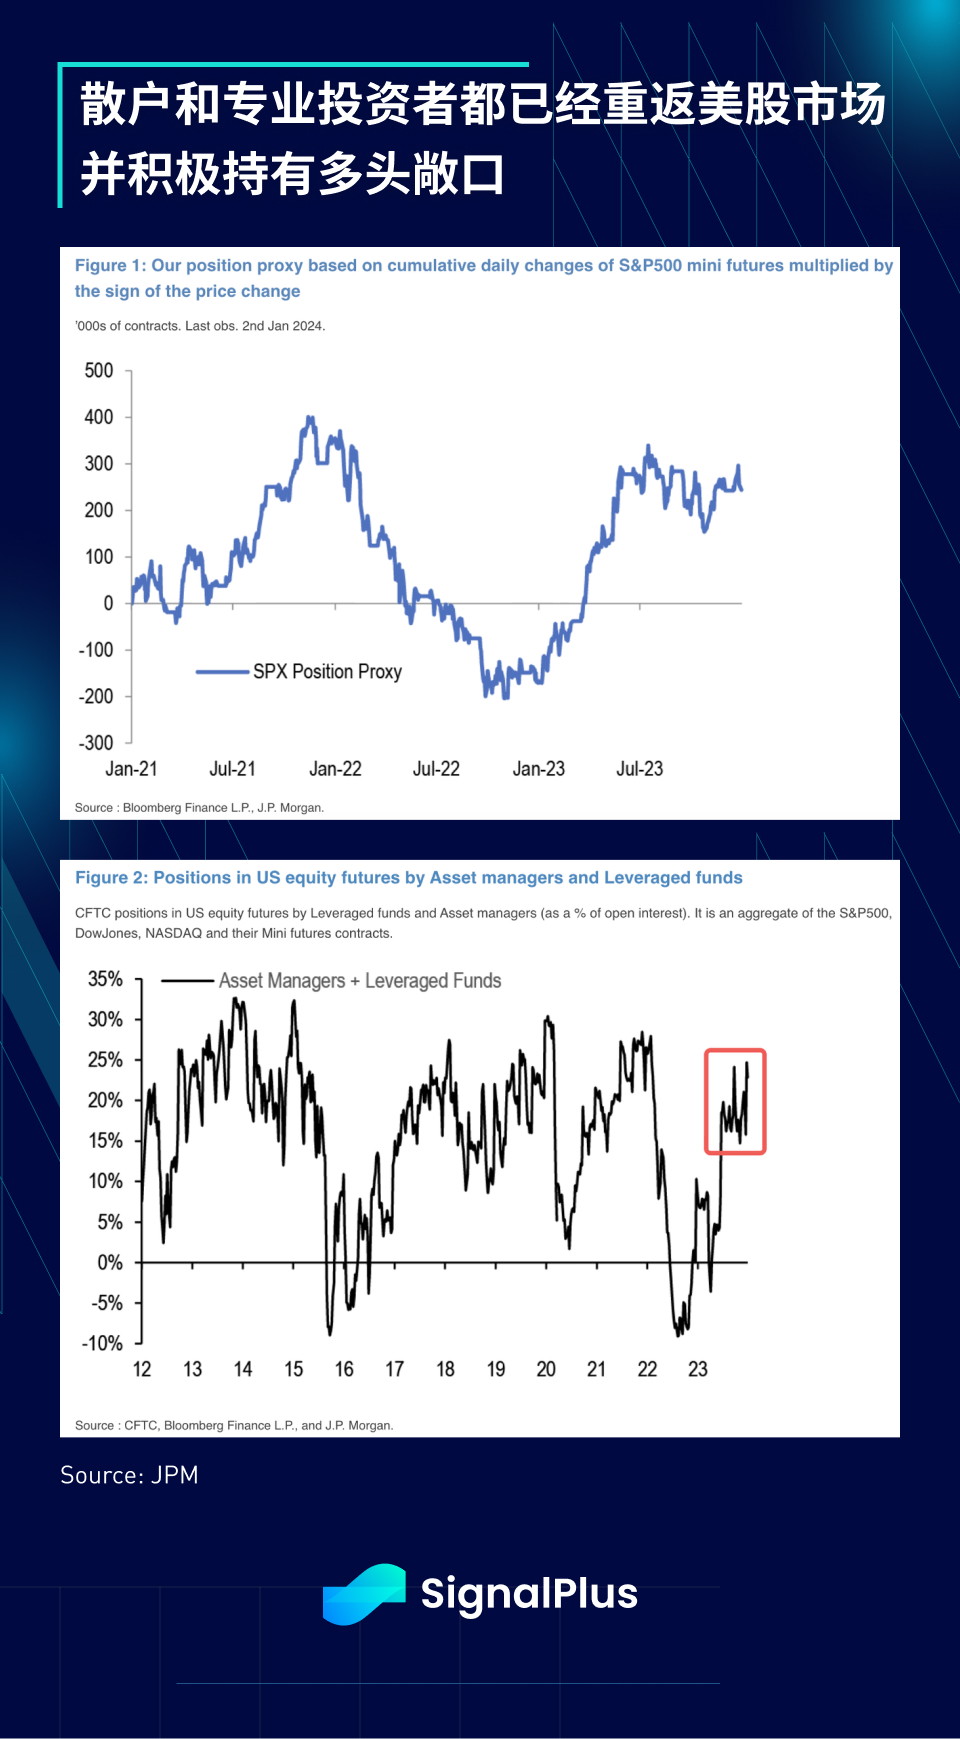
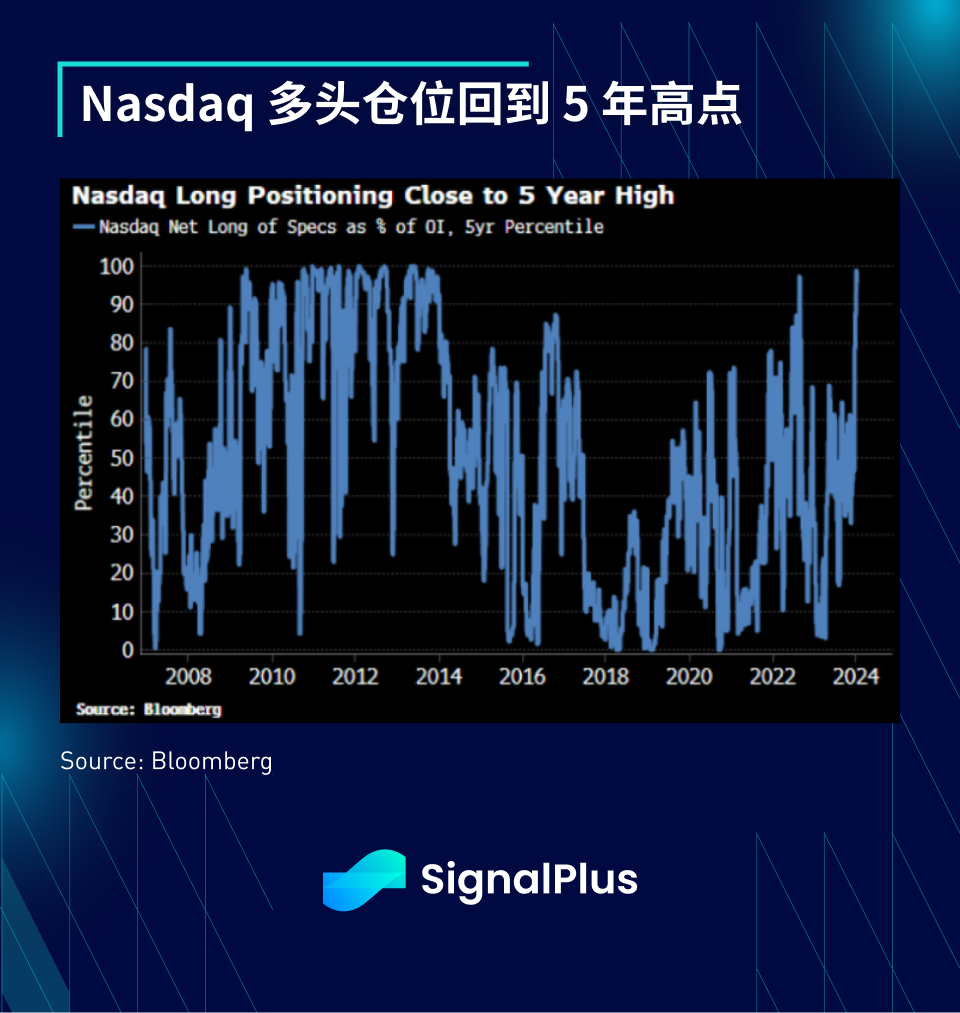
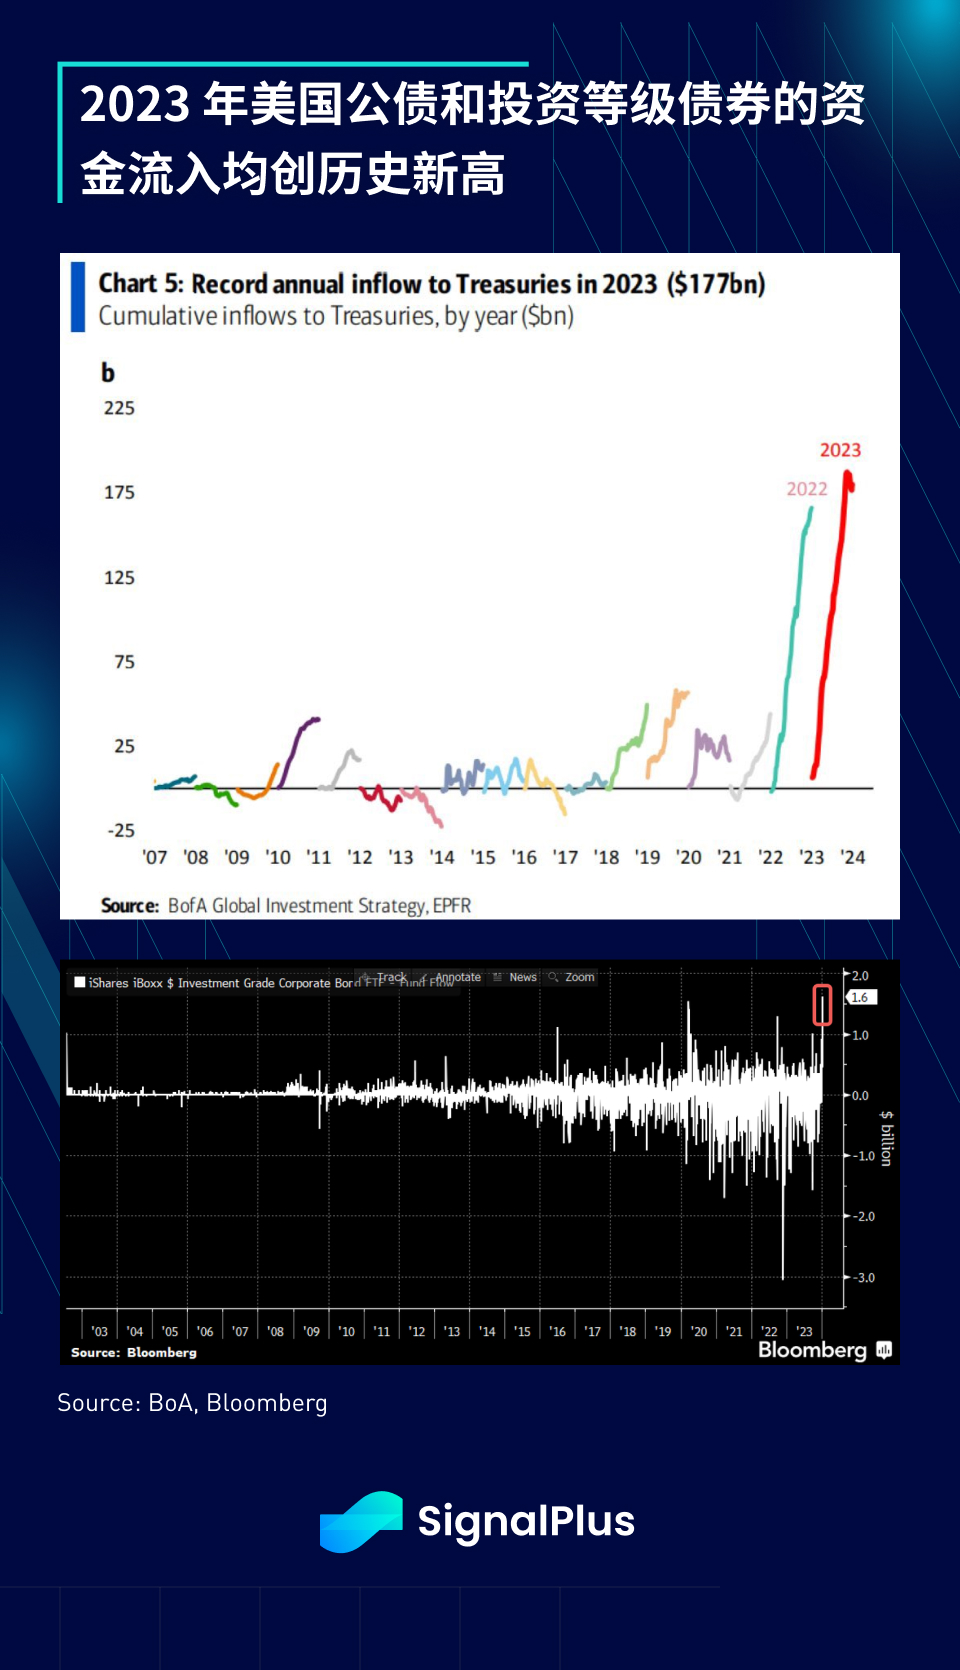
投資家の楽観的な見方は株式だけにとどまらず、2023年には債券や社債の流入額も過去最高を記録し、投資家は新年も積極的にロングポジションをとっている。
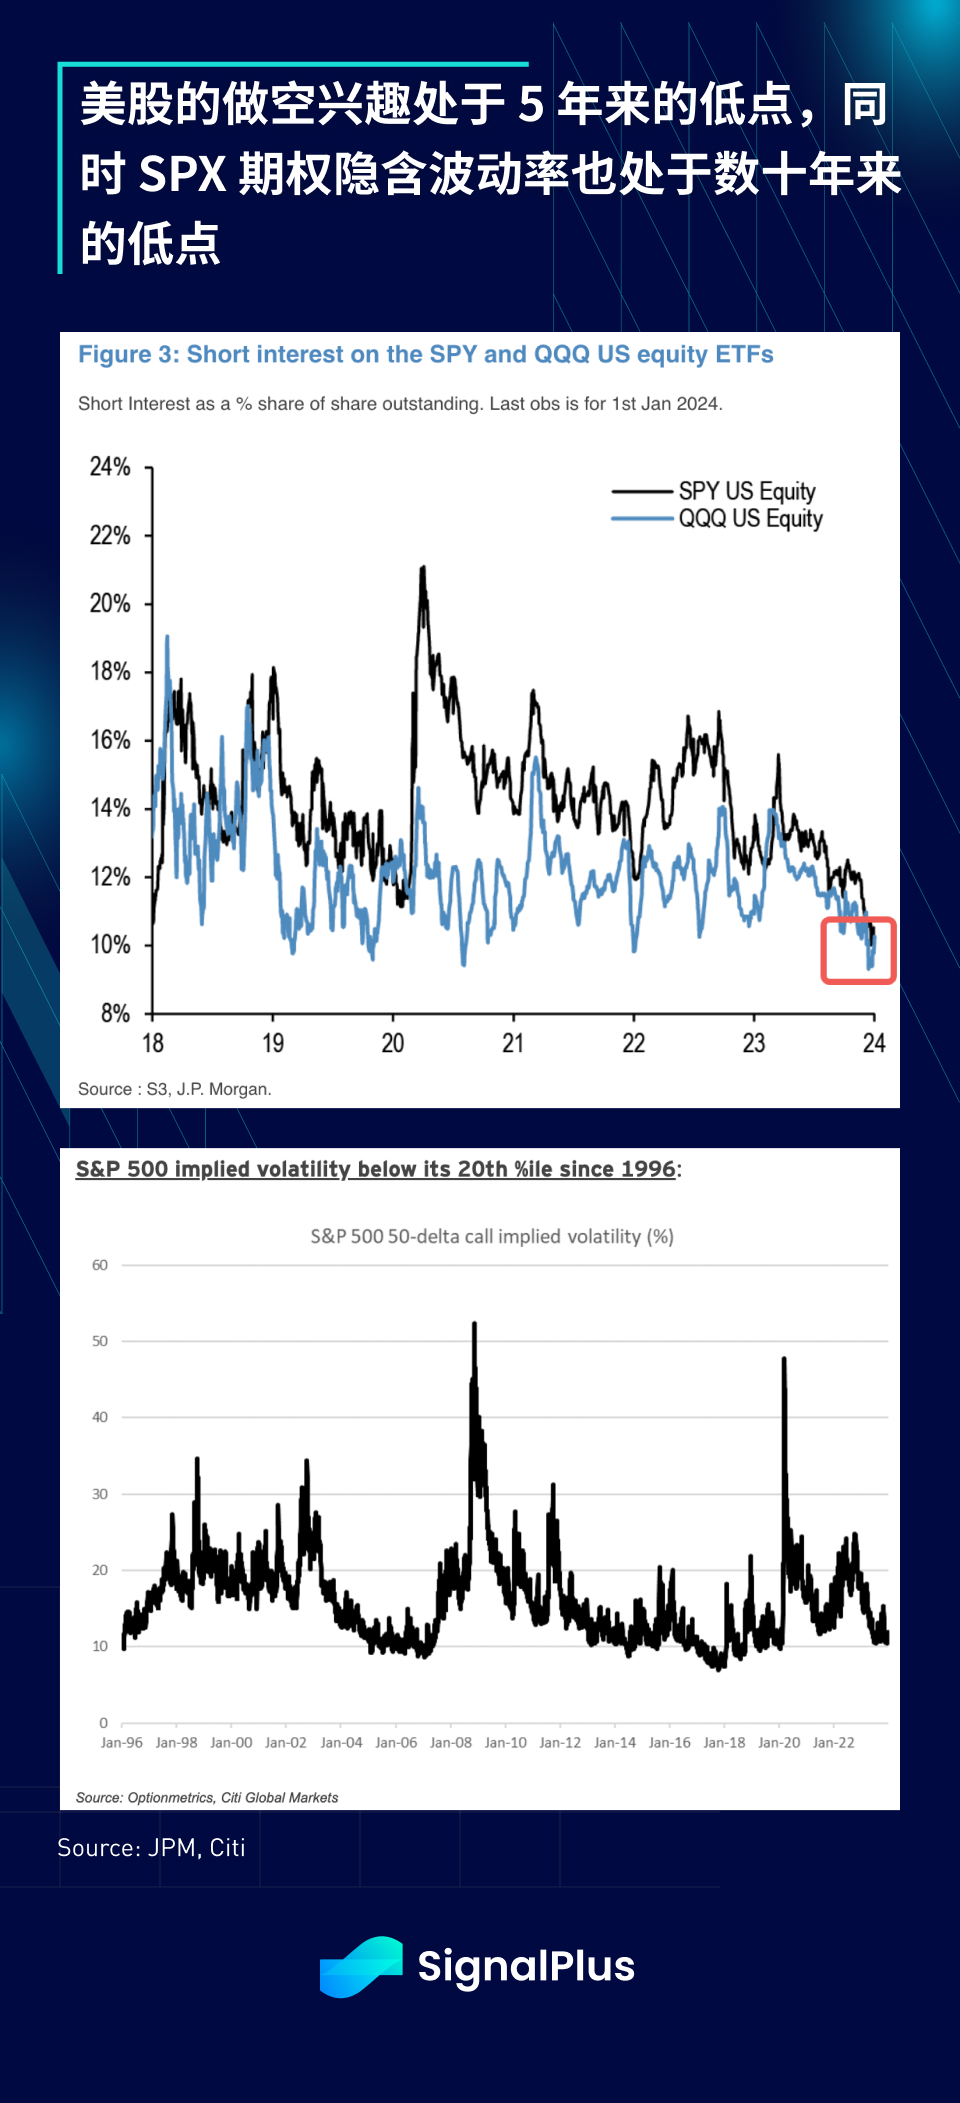
さらに、SPYやQQQなどのETFの空売り金利は過去5年間で最低水準に低下し、SP500オプションのインプライド・ボラティリティは過去30年間で20パーセンタイルの水準を下回った。
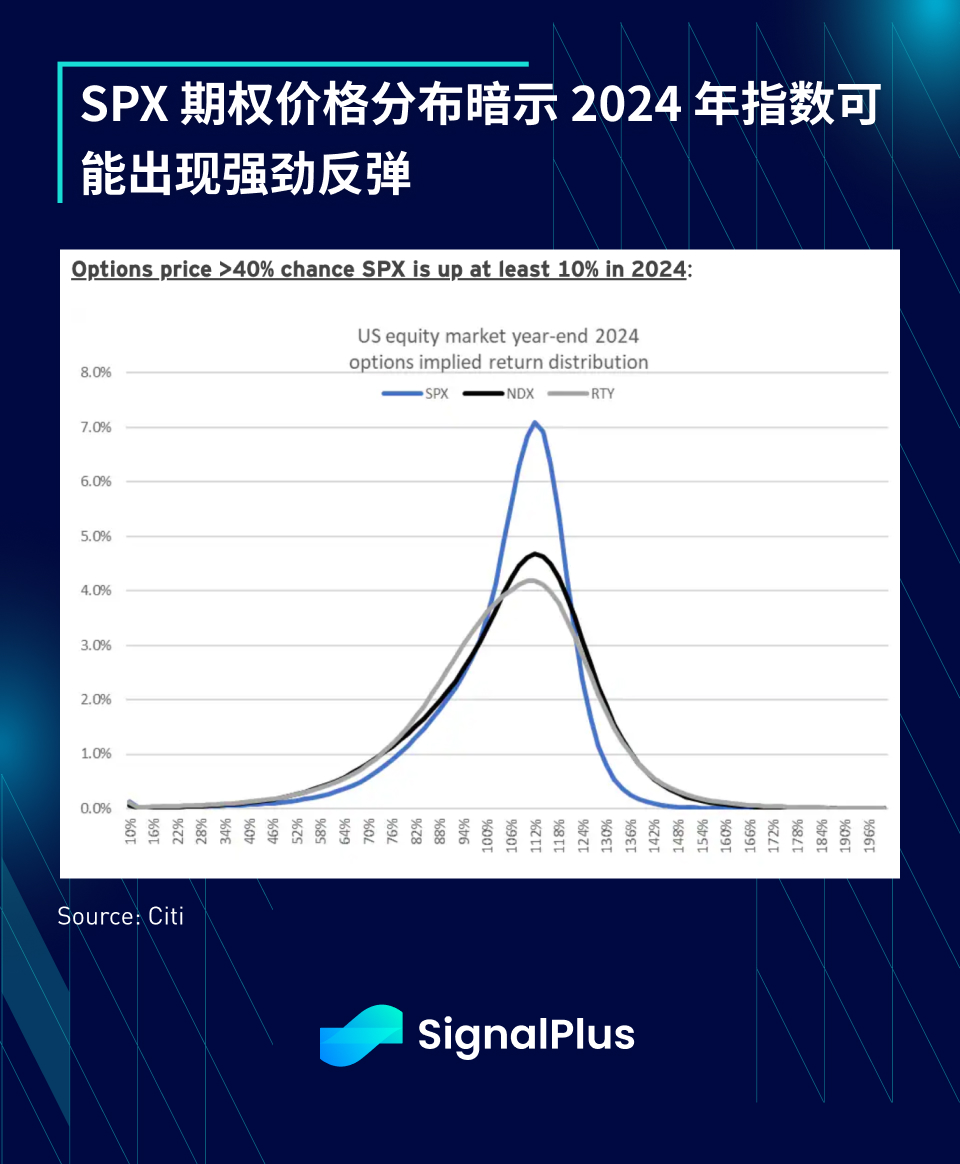
オプション価格の分布は、SPXが2024年に10%以上上昇する可能性が高いことを示唆しているが、シティのPOLLS指数(ポジション、楽観主義、流動性、レバレッジ、ストレス)は、投資家が現状に満足しすぎる可能性を示す警告サインを発している。
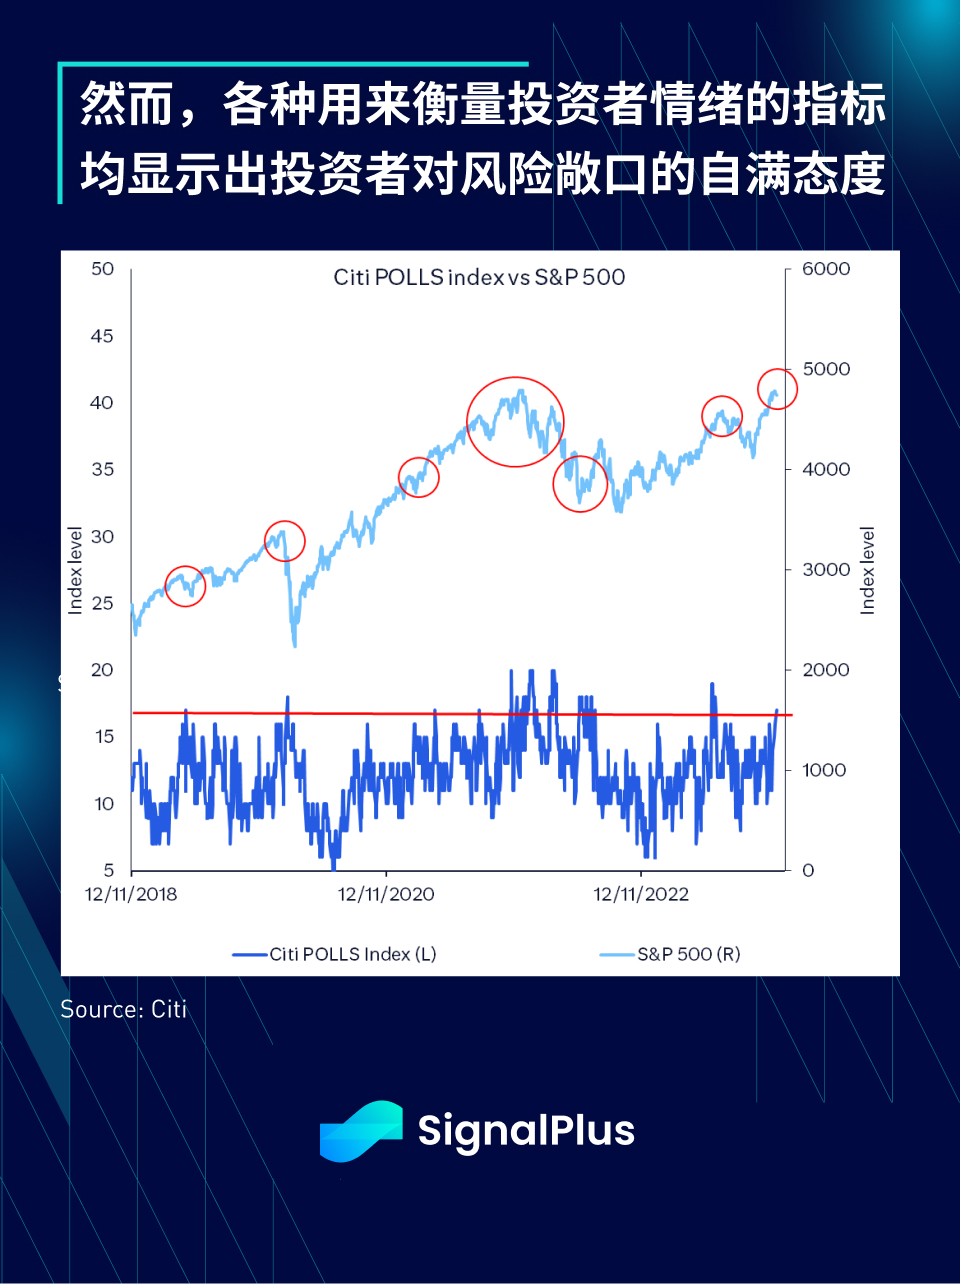
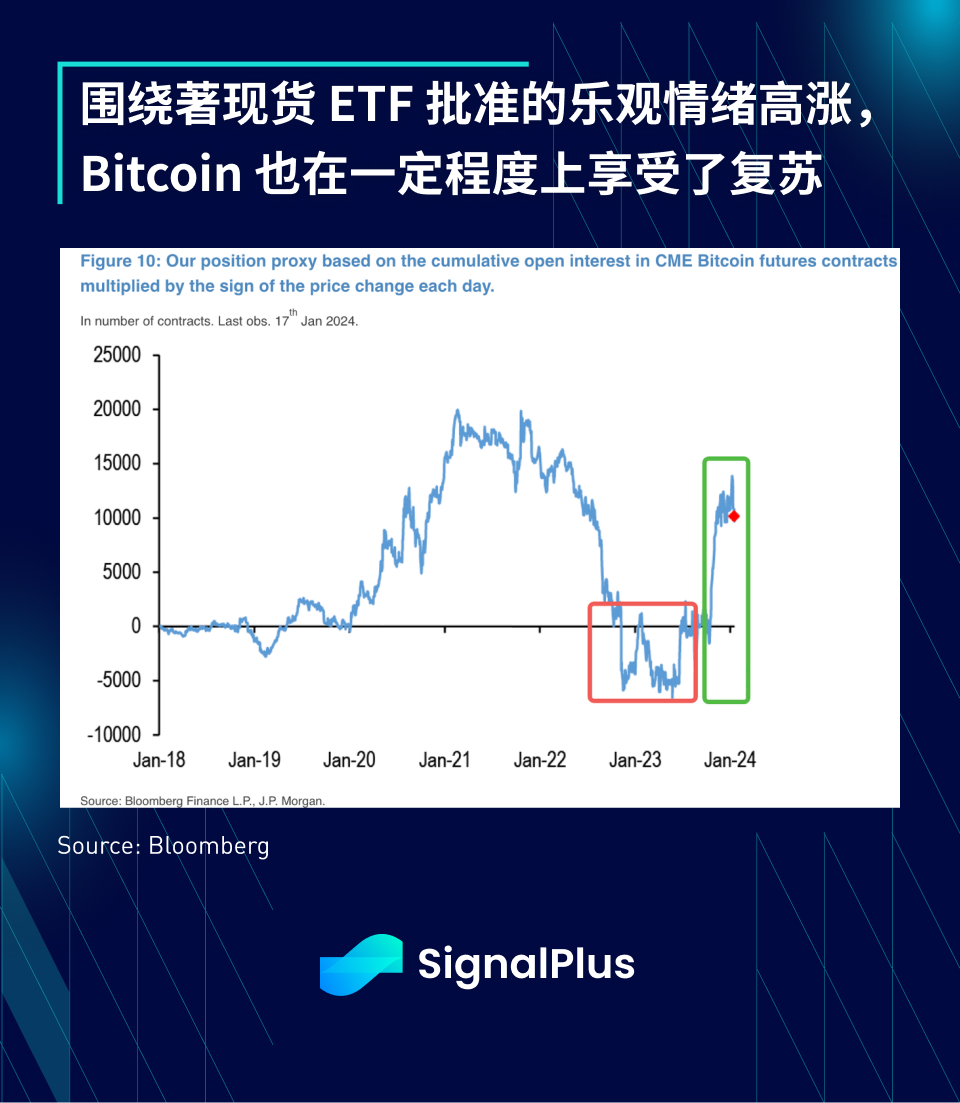
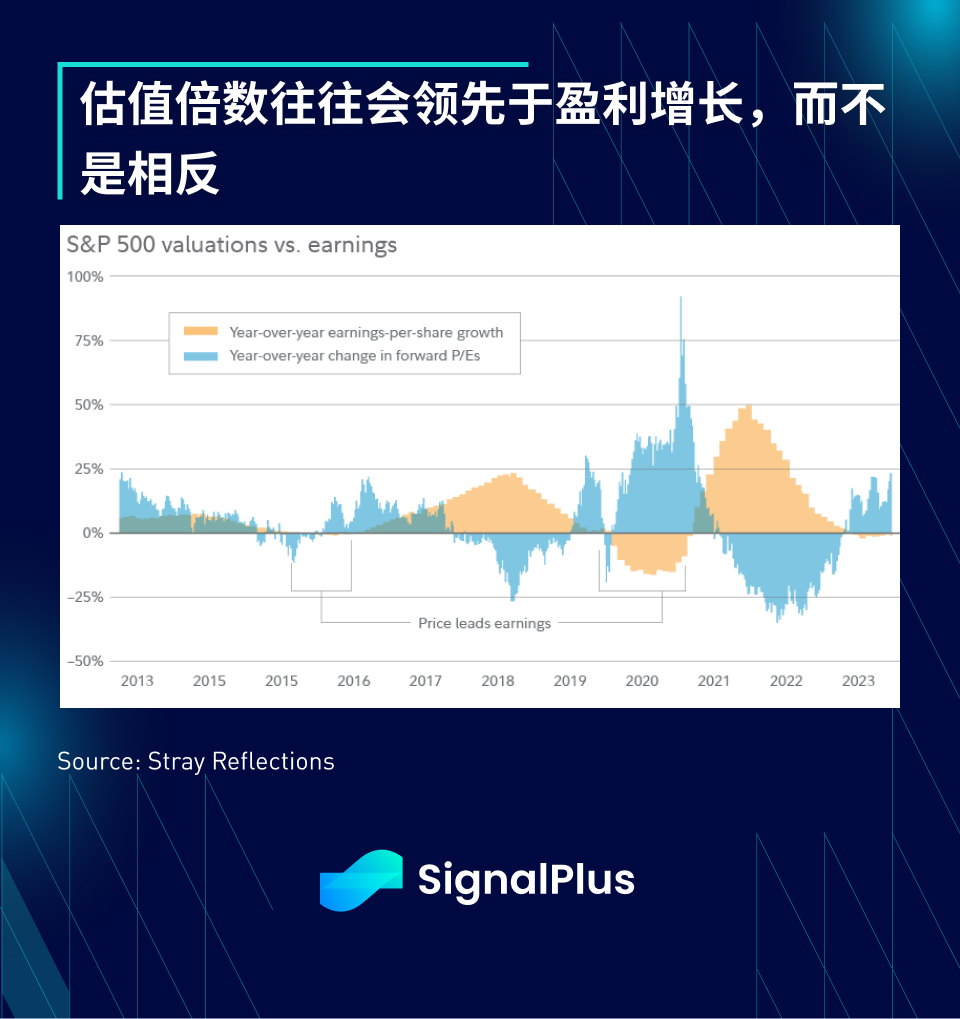
多くの賢明な投資家は、「価格を支払えば、価値が得られます。」とよく言います。資産価格の急激な上昇は期待の基準を引き上げ、株式市場はしばしば将来を見据えており、予想PERが実際の利益の伸びを牽引することがよくあります。米国株は2024年に拡大したバリュエーションマルチプルの予想に応える必要がある。同時に、投資家の満足感は過去5年以上で最高に達しており、誤差の範囲は縮小しており、これは実に完璧なプライシングだ。
政策当局者が利下げに向けた準備を進めている中、マクロ見通しは過去数年よりも明確になっているように見えるとわれわれは考えているが、各国中央銀行が政策緩和の度合いに市場が失望するのではないかと懸念している。流行の後、性的により慎重になった。
また、インフレ圧力が完全に沈静化したかどうかについては疑問があり、物価の回復につながる可能性のあるさまざまな要因に焦点を当てる必要がある。米国の経済状況は予想を上回り続ける可能性があり、資産市場は期待の緩和により事前に反応する可能性があり、地域紛争の激化によりサプライチェーンの混乱が再び引き起こされる可能性があり、米国選挙前の貿易戦争が再び再発する可能性があります。 「既知の」それは単なるリスクです。
全体として、私たちはリスクに対してより警戒を続けていますが、市場について決して悲観的になるべきではないことを経験が教えており、今後数カ月は忍耐が私たちの主な指針となる可能性があります。
金利が引き下げられたら、次はどうなるでしょうか?
取引に関する古い格言があります。市場は、特に短期的に、ほとんどの投機家にとって最も苦痛をもたらす方向に動く傾向があります。市場には感情がありません。市場がどのように行動すべきかについてはまったく気にしません。
市場は究極の期待値割引メカニズムであり、私たちが最も期待する方向に市場が動くことはめったにありません。だからこそ資本市場が世界最高のカジノであり、投機家に愛されているのです。
FRBが2024年に利下げすると仮定すると、その後はどうなるでしょうか?貸出金利をわずか0.25%、あるいは1.5%引き下げるだけで、直ちに世界的な問題が解決され、価格が無期限に上昇するでしょうか?本当にこれがすべての答えなのでしょうか?
ゴールドマン・サックスは最近、過去10回の利下げサイクルを調査し、各サイクルの開始と終了のシナリオと結果について詳細な横断分析を行った調査を実施した。
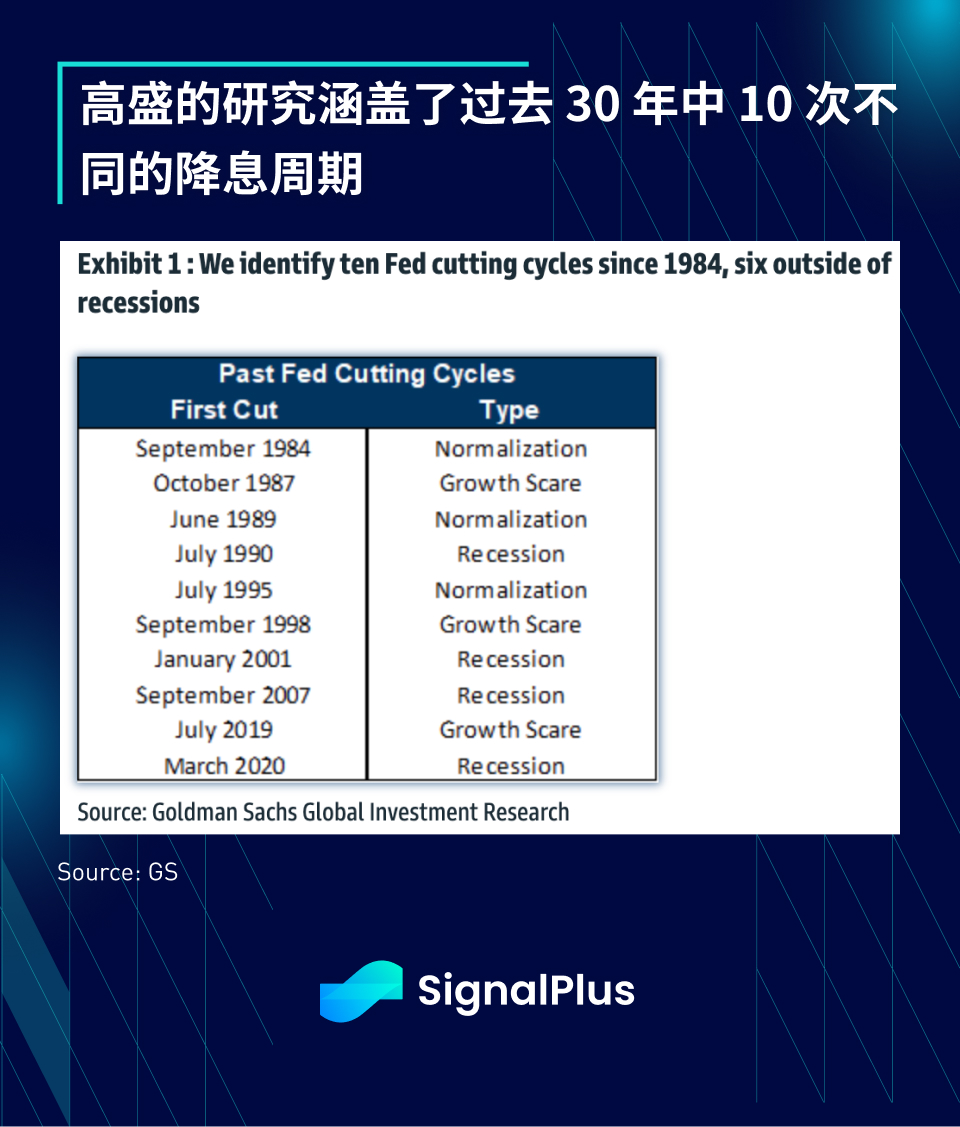
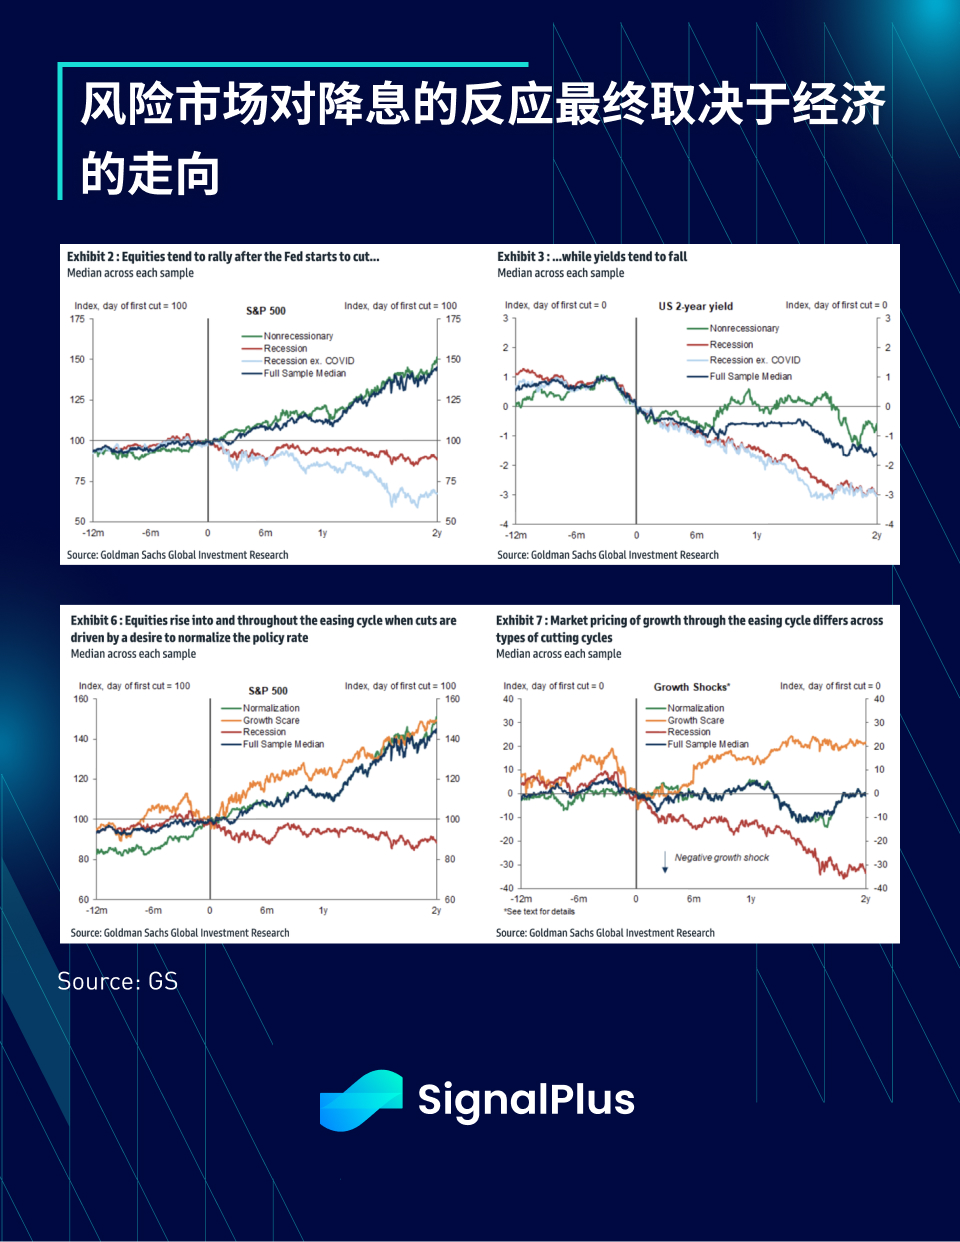
この研究から得られる結論は、利下げは通常、株価の押し上げに役立ち、債券価格の上昇はほぼ確実である一方で、資産価格の長期的な道筋は実際には経済が最終的にどこに向かうか、そして利下げがその前にFRBの緩和が行われるかどうかに左右されるということだ。経済の沈下 景気後退期および依然として成長期には、割引率の低下により経済生産の伸びがさらに促進され、資産価格は非常に好調に推移します。
逆に、景気後退の差し迫りによる利下げの場合、景気悪化は企業収益の減少やPERの縮小につながるため、株価は下落する可能性が高い。
したがって、金利自体は世界の問題を解決する万能薬ではなく、むしろ反応の触媒として機能しており、金利緩和の影響は世界全体の生産の文脈で十分に理解される必要があります。マクロ経済分析は最終的には依然として経済に依存しますが、これを読んだ友人たちに貴重な洞察が得られたことを願っています。
ここで、SignalPlus の設立以来、私たちをサポートし続けてくれた友人たちに感謝したいと思います。私たちは、SignalPlus と仮想資産分野が 2024 年に達成できる進歩に非常に興奮しており、適切な時期が来たらそれを皆さんと共有するのが待ちきれません。今後も公式 X アカウント TG を通じて連絡を取り続けてください。および WeChat グループでは、ご意見やご感想をお待ちしております。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat を追加: SignalPlus 123)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





