


SignalPlus マクロ調査レポート (20231211): 米国経済は予想よりも良好


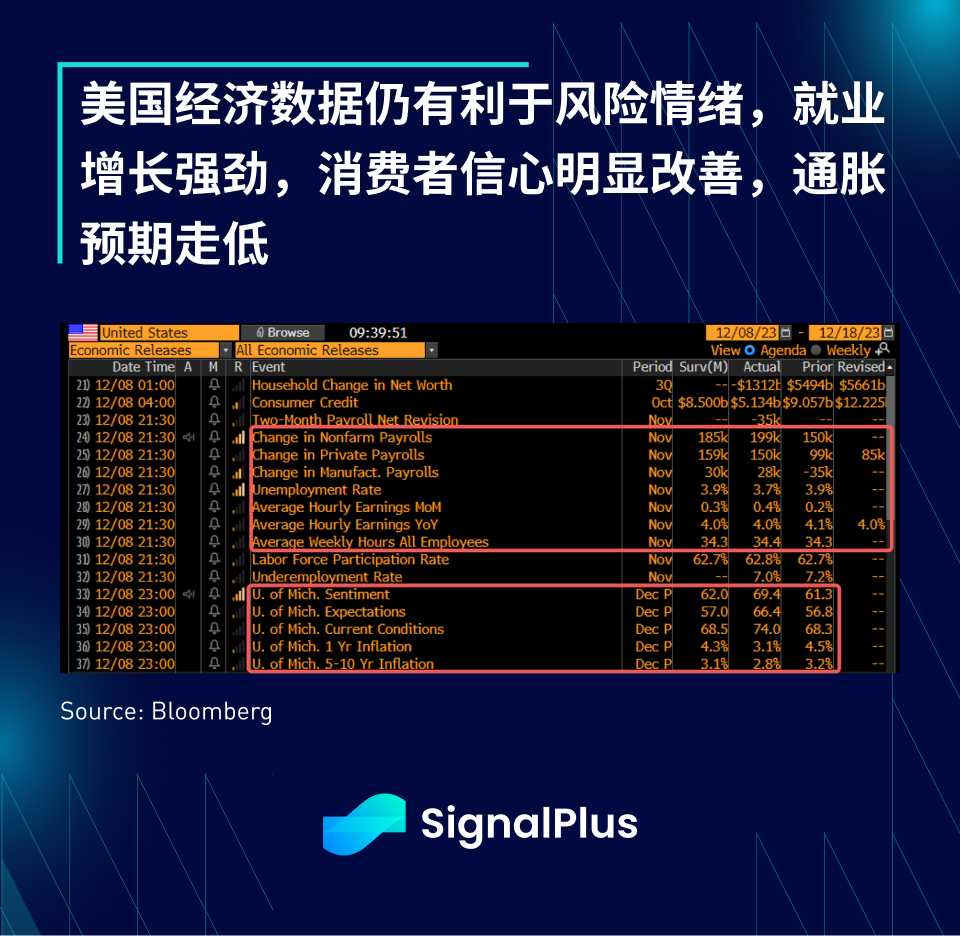
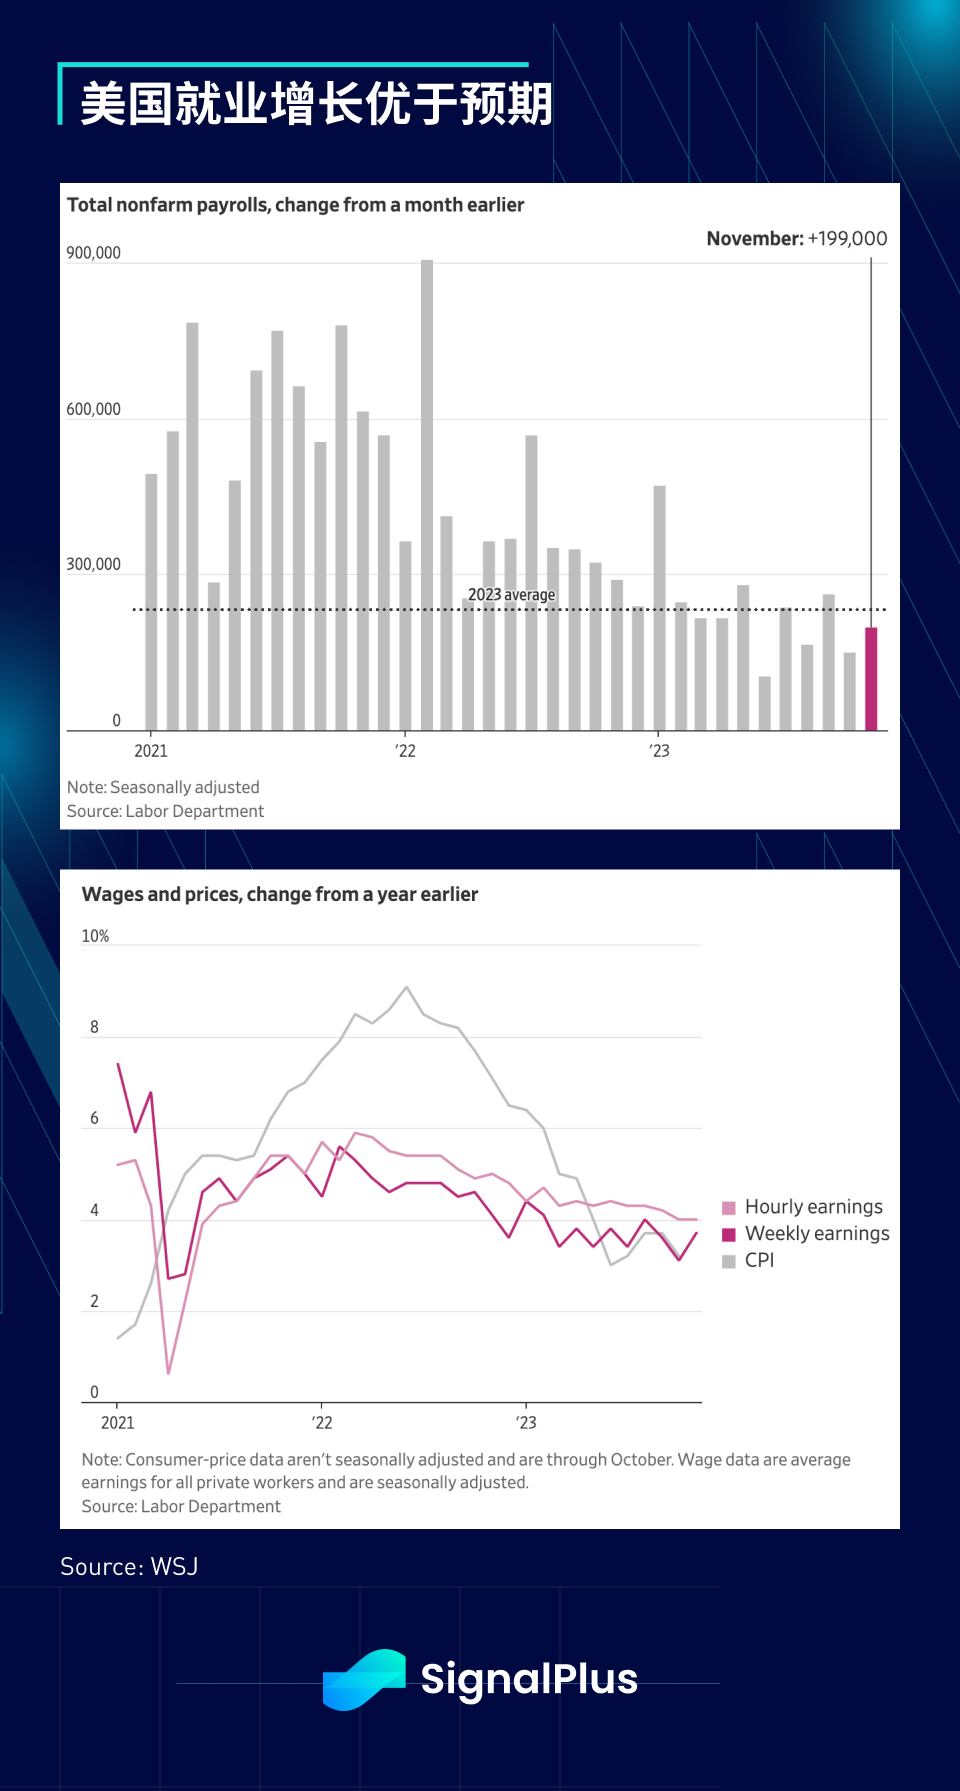
11月の米国の非農業部門雇用者数は19万9,000人増加し、予想を上回った 失業率は3.9%から3.7%に低下 時給上昇率は前月比+0.4% 週間平均労働時間は増加世帯雇用者数は増加を続け、10月に34万8,000人減少した後、11月には74万7,000人増加し、その後のUM消費者調査も予想を大幅に上回り、信頼感指数は8.1ポイント上昇して69.4となり、いずれも現状と同じである。指数(74対68.5)と期待指数(66.4対57)は予想を上回り、さらに1年インフレ期待は2021年1月以来の低水準となる3.1%に低下したが、5年インフレ期待も鈍化した。 3.2%から2.8%へと大幅に上昇しました。
日本の国債市場は一夜にして既に軟化している一方、予想を上回る雇用統計や指標発表を受けて金利市場は統計発表を前に不安定な状況となっており、米国債はこの統計を受けて取引日を通して不利な状況となっている。予想を下回る失業率が利回りの急上昇を引き起こし、2年債利回りが13ベーシスポイント上昇、SOFR先物は午後に20ベーシスポイント下落し、3月利下げの可能性など、弱気傾向がみられた。また、65%から50%未満に低下しました。
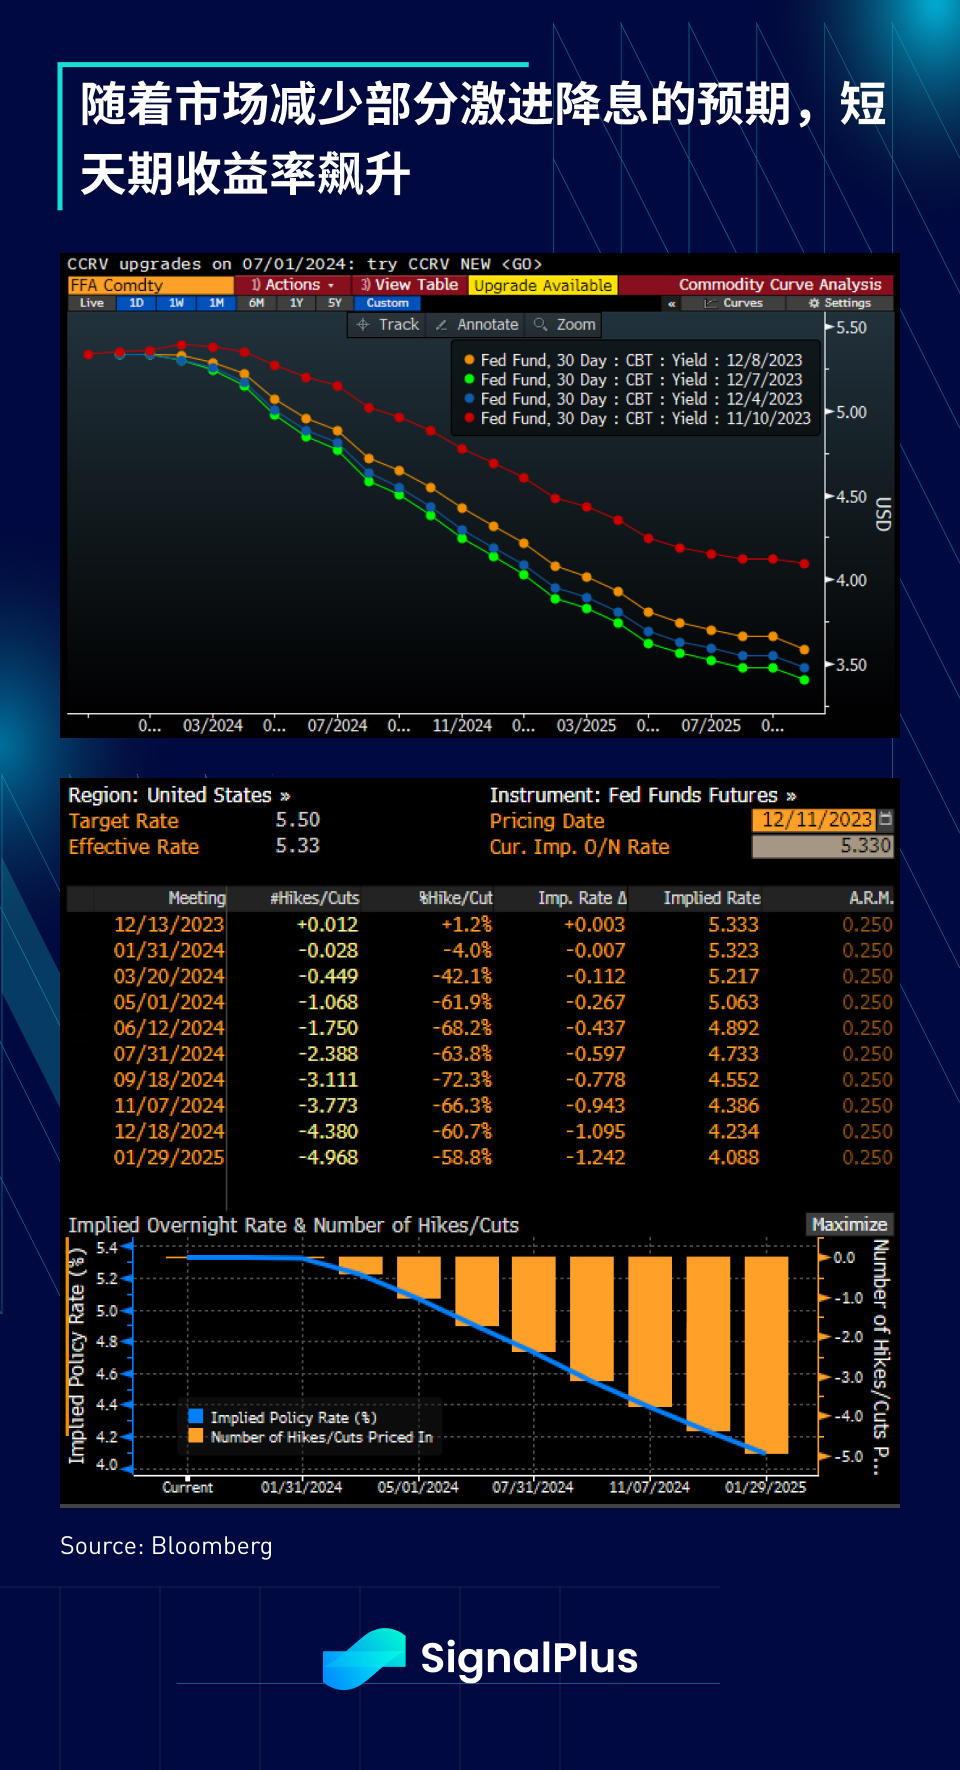
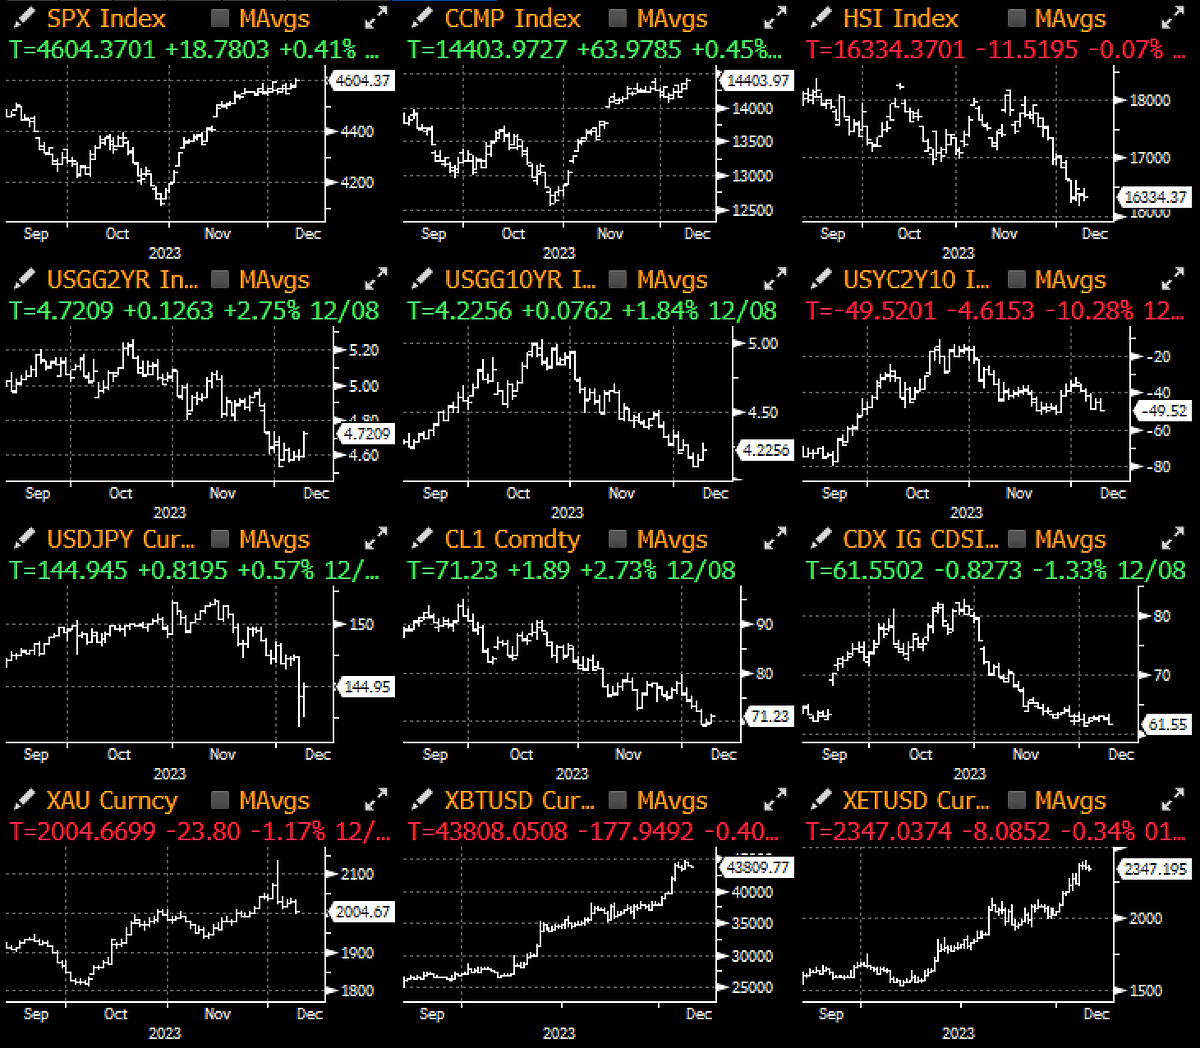
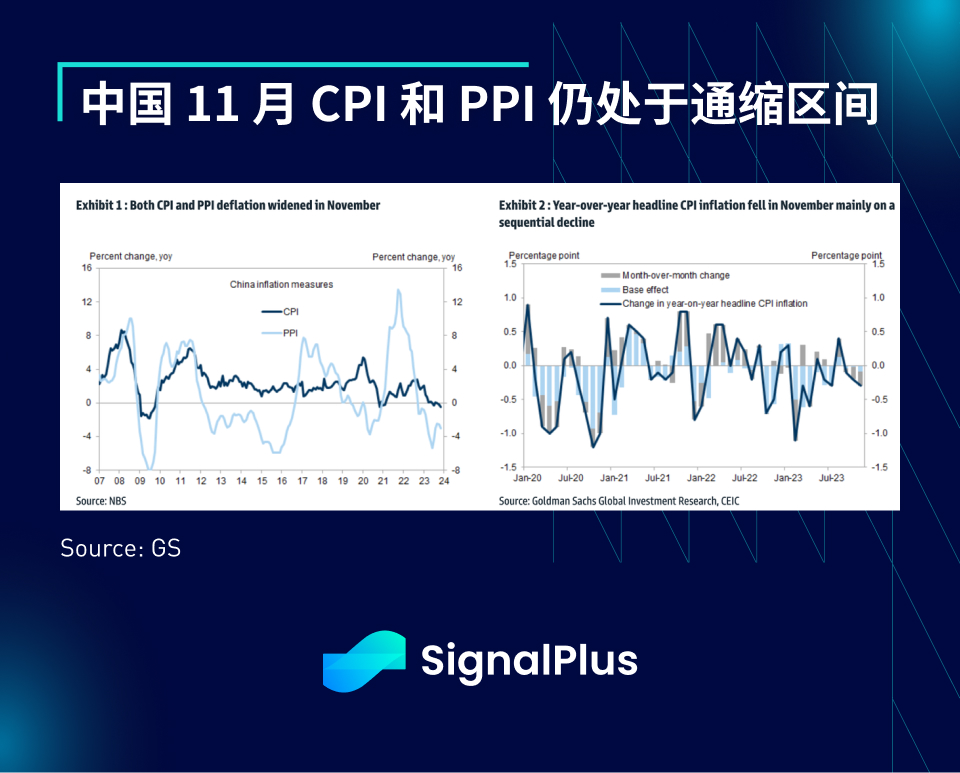
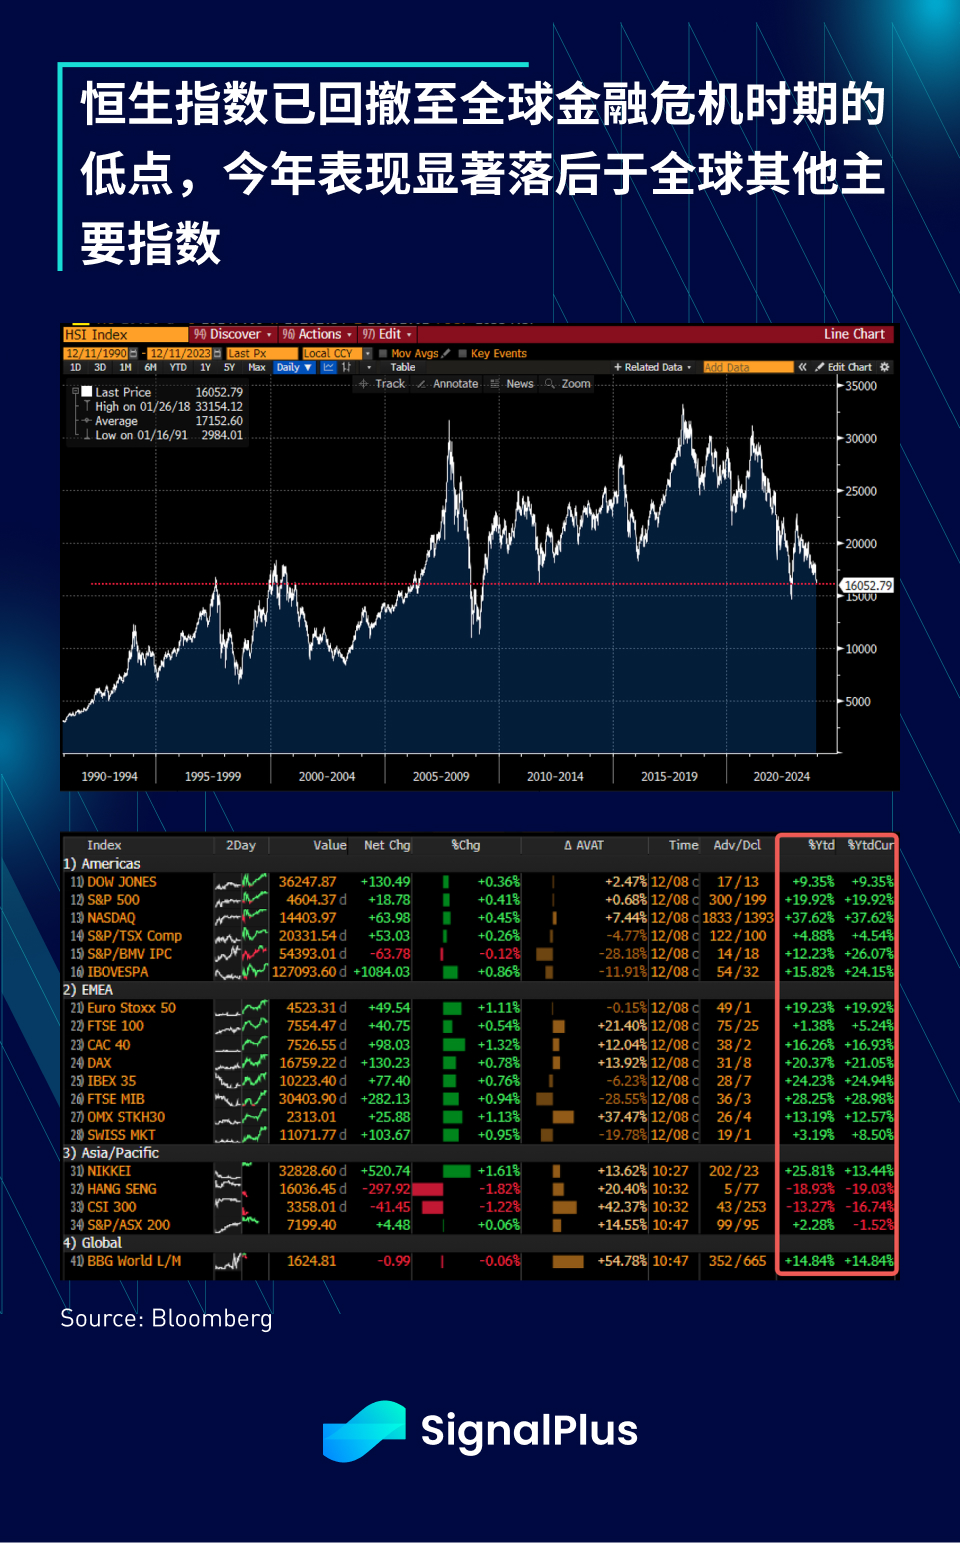
金利の上昇を無視して、代わりに株価は消費者のインフレ期待の急激な低下に焦点を当てることを選択し、初期の損失の後も上昇を続けました。市場は明日CPIデータの試練に直面するでしょうが、市場にはまだ利益を得る機会がありますサポート;SPXは2022年3月以来の高値で取引を終え、原油価格は7週連続下落、DXYは104を超えて反発、来週の日銀会合でZIRPが中止されるとの市場の期待が続く中一方、週末に発表された中国のCPIとPPIは依然として予想をはるかに下回っており、CPIは完全にデフレ域に入ったため、ハンセン指数は2019年に2%近く下落した。今日の取引序盤は、世界金融危機や2000年以前の水準に近い。
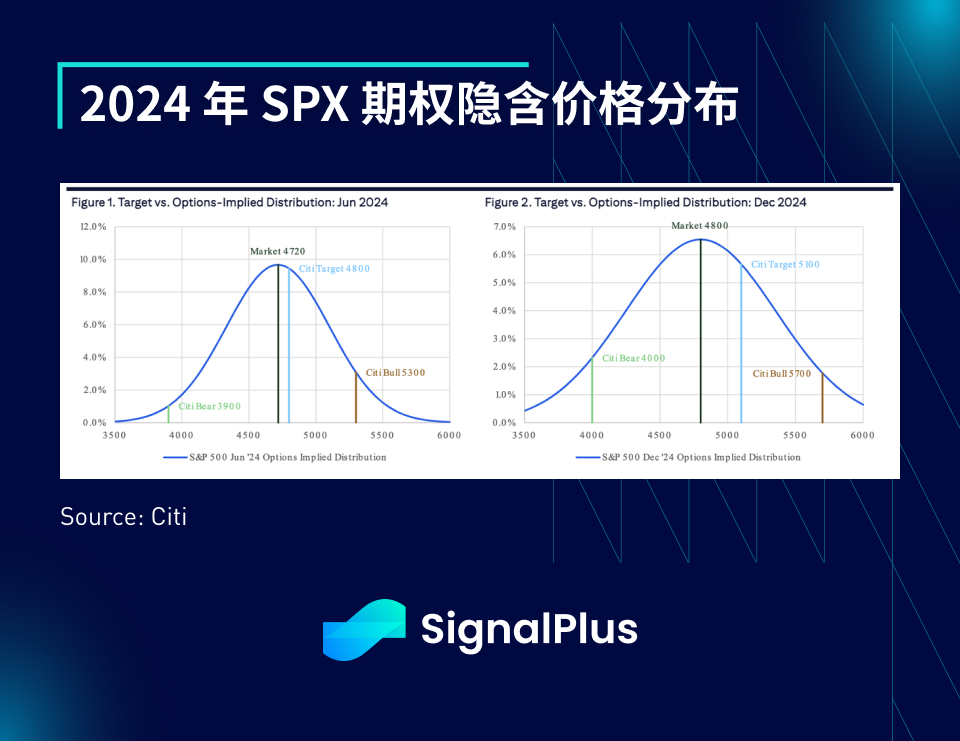
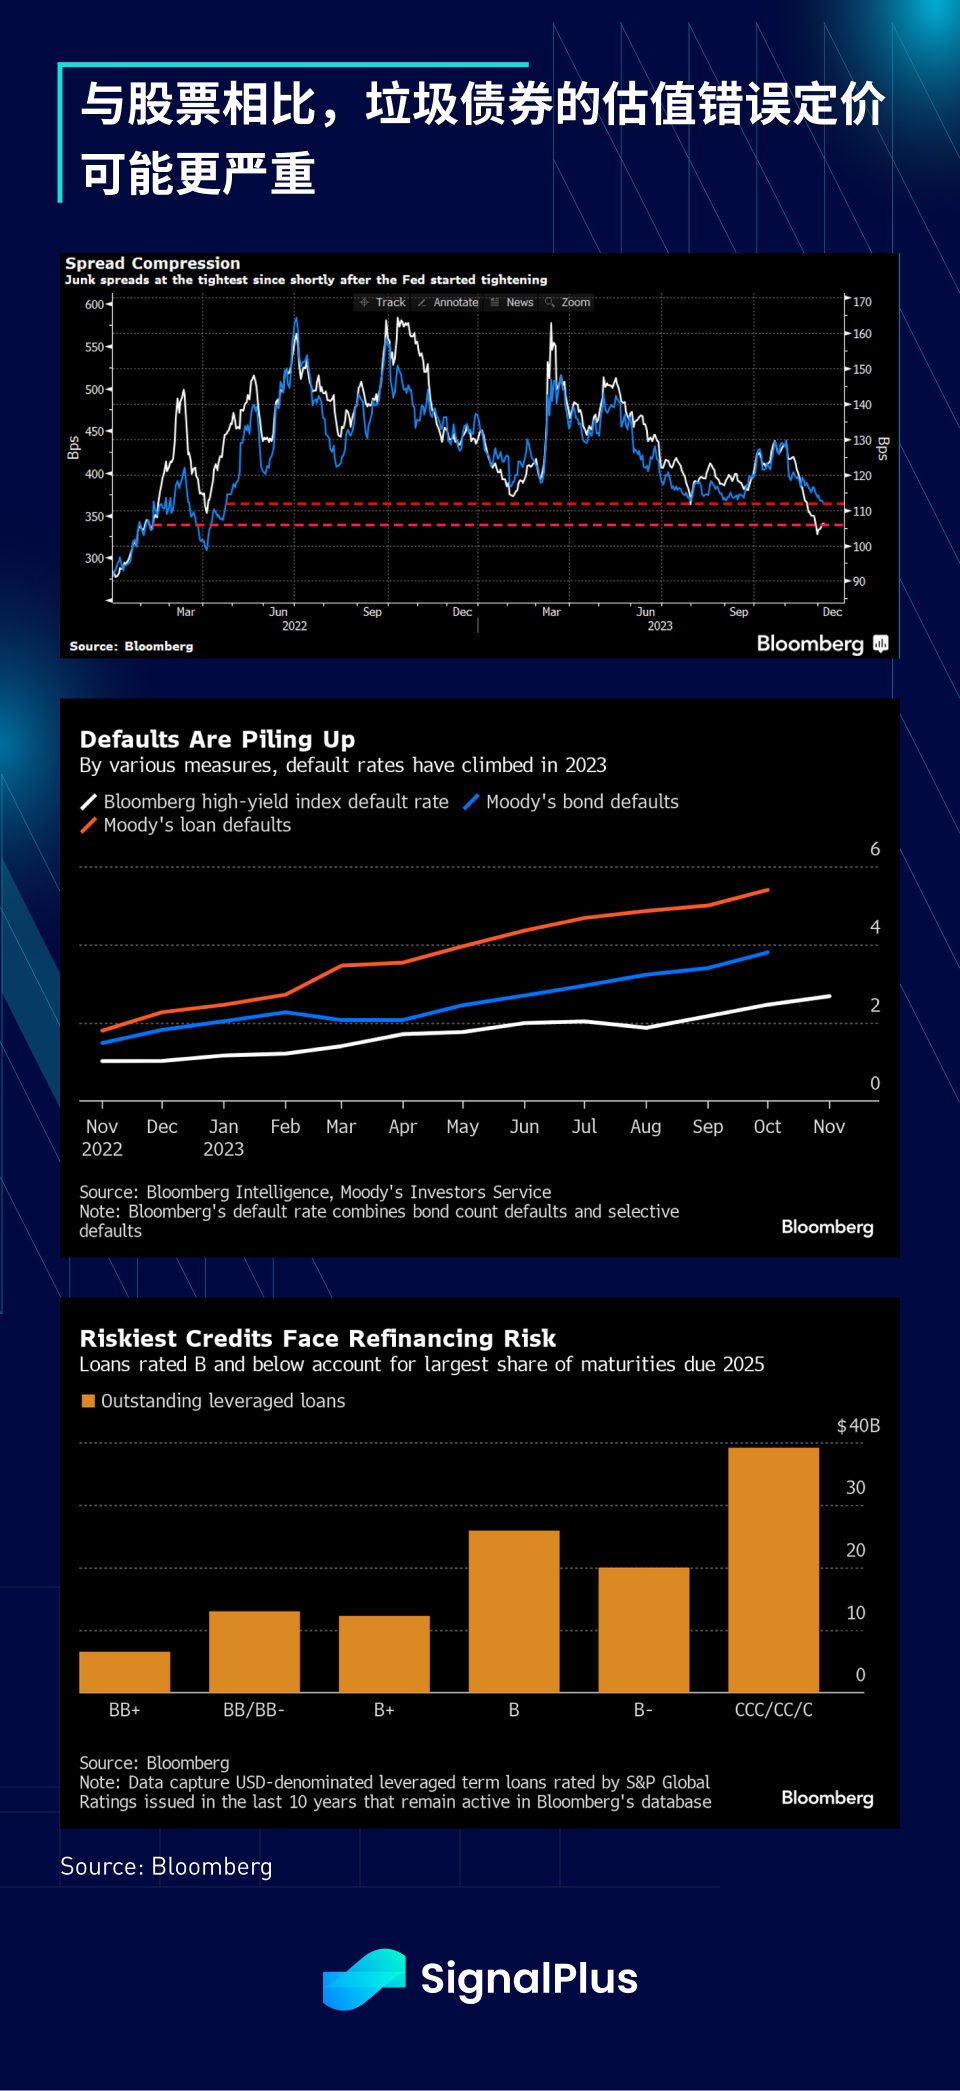
今後を展望すると、SPXの2024年のオプションを含む価格分布は依然としてかなり良好に見え、6月と12月に満期を迎えるオプションはいずれも3%の上昇が予想されているが、今年はデフォルト率が実際に上昇しているにもかかわらず、クレジット債券は株式よりも積極的に評価されており、ジャンク債のスプレッドは依然としてFRBの最初の利上げ以来の水準まで完全に縮小しているものの、2025年には借り換えリスクがさらに高まる。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat: xdengalin を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





