


利回りが急上昇する中、米国債の「トークン化された」債券商品に隠れた懸念とは何でしょうか?


原作者: Frank、Foresight News
「仮想通貨市場のベンチマーク金利」? 2022年、UST/アンカーは「左足と右足のはしご」の形で年率20%の固定リターンを達成した後、この壮大なビジョンを個人的に破壊し、また2022年に金利低下という痛みを伴う段階を開始した。 DeFi市場。
時代は変わりましたが、「世界の資産価格設定の要」として知られる10年米国債の利回りは過去2四半期で着実に上昇しており、昨夜は一時5%の大台を超えました。しかし、「疫病神」ビル・アックマン氏、「老債券王」ビル・グロス氏ら主要な米国債空売り家が突然敵対したため、米国債利回りは取引中に急速に低下し、反落した。終値では5%を下回っています。
この盛衰のさなか、米国債利回りの急上昇も、多くの金融機関がRWAチャネルを通じて米国債を支援する多数の「トークン化」プロジェクトを立ち上げるきっかけとなり、仮想通貨市場の債券トラックもまた、新しい黄金時代の到来を告げます。
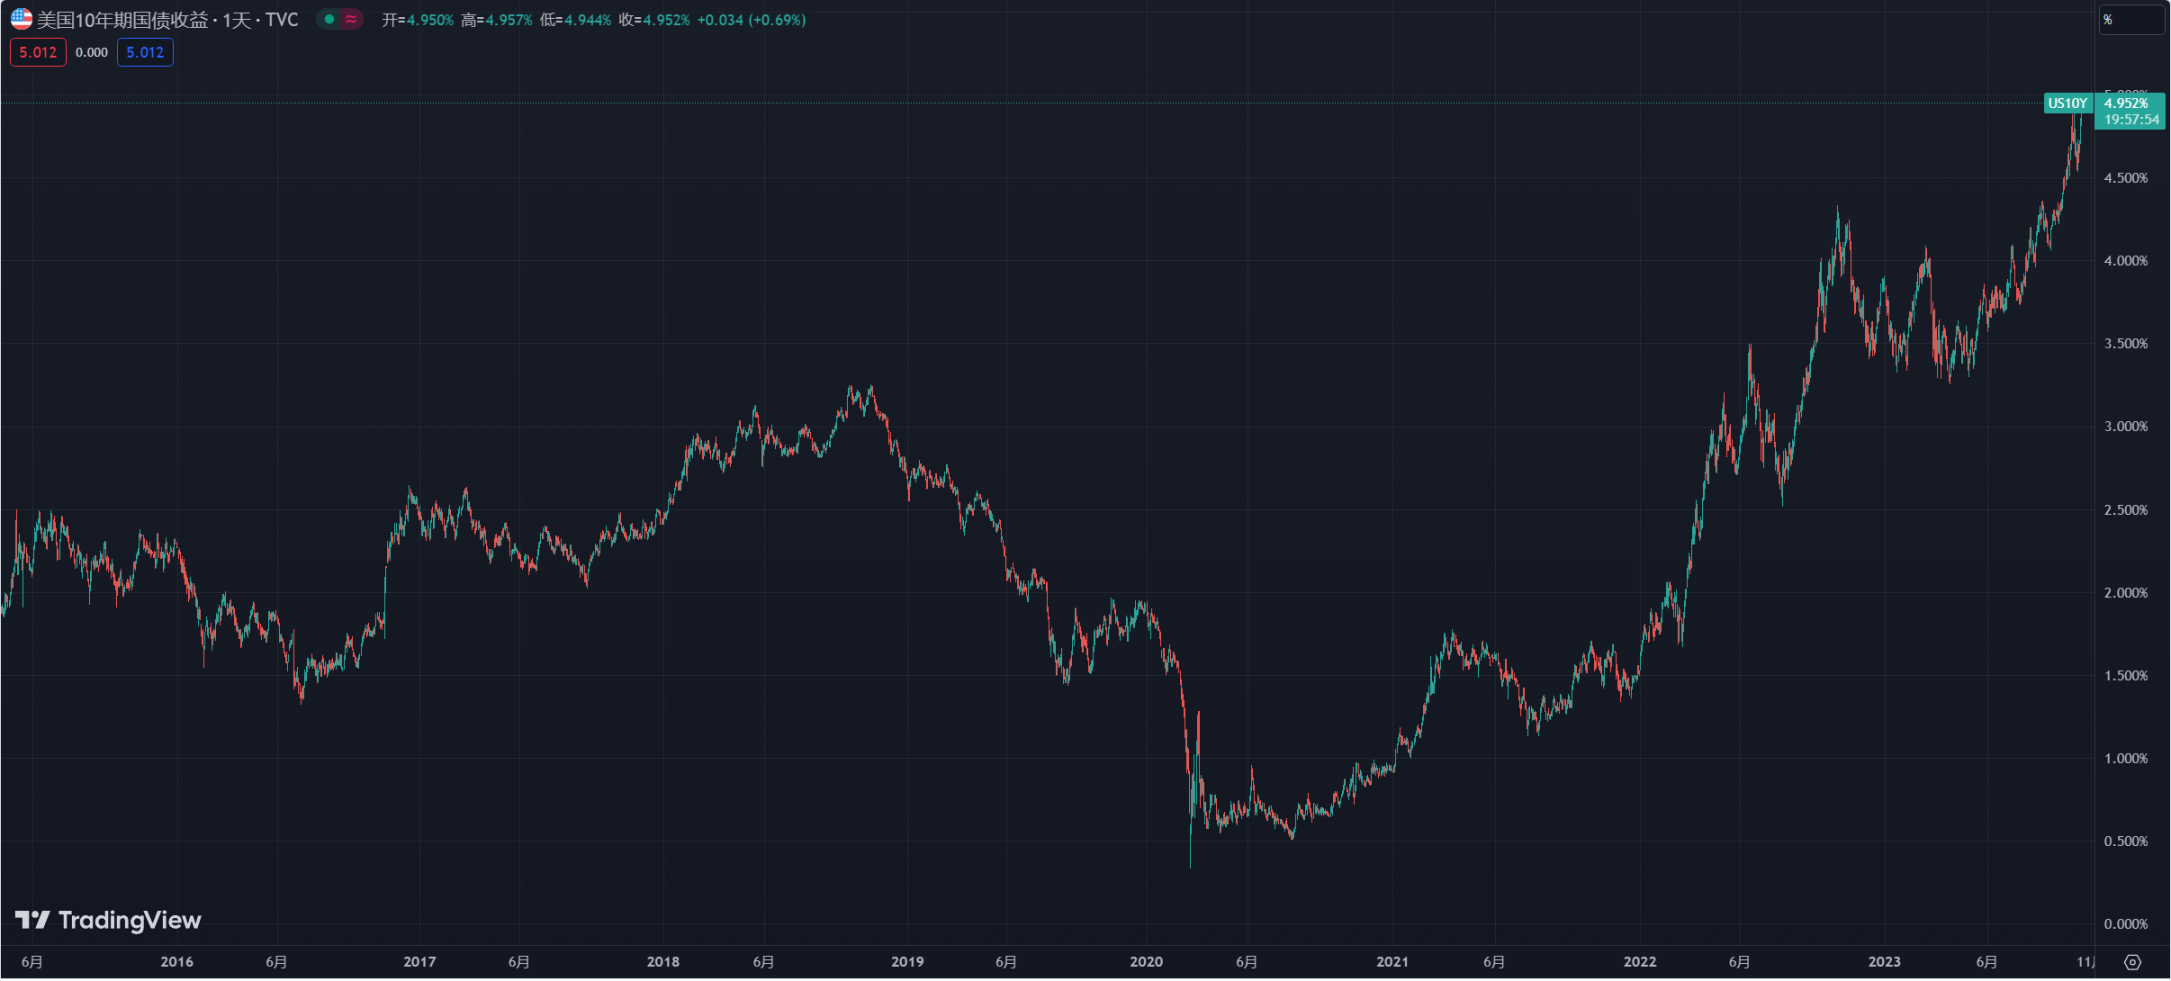
この記事「Foresight News」は、仮想通貨市場で米国国債をヘッジする現在の DeFi 債券プロジェクトの概要を提供し、その背後にある 4%、5%、またはそれ以上の収益源を探ることを目的としています。米国債金利の上昇を背景に、これらのプロジェクトには将来の懸念が生じる可能性がある。
国債「トークン化」債券商品一覧
米国債の「トークン化」を伴う債券プロジェクトは、主に仮想通貨を米国債資産にリンクすることを指します。つまり、チェーン上でトークンを保有するユーザーは、従来の市場である米国債に対応する原資産を所有するのと同等です。 . .
そして、米国債券などの原資産は償還を確実にするために機関によって保管されることが多く、チェーン上のトークン化により原金融資産の流動性が向上し、他の金融機関の助けを借りてさらなる金融化(レバレッジ、融資など)が可能になります。 DeFi コンポーネント チャンス。
現在の暗号化市場では、MakerDAOやFrax Financeなどの既存プロジェクトの拡大に加え、Mountain ProtocolやOndo Financeなどのプロジェクトも市場に参入しています。
MakerDAOのEDSR
言うまでもなく、MakerDAO は現在 RWA トラックの主要なプロジェクトです。しかし、MakerDAO の下部にある資産のうち、国債の購入に使用できる割合は限られています。以前、MakerDAO は PSM モジュールで USDC を使用して、国債を購入するには現金を引き出しますが、DAIを預けると利息が得られるため、利用者が多すぎると利息が国債金利を下回ることもあります。
現在の拡張 DAI 貯蓄率 (EDSR) は 5% で、合計 17 億 3,000 万 DAI が DSR にあり、DSR 契約の全体的な利用率 (DSR 契約内の DAI 量 / DAI の総供給量) は、 20% のしきい値、最大 31%。
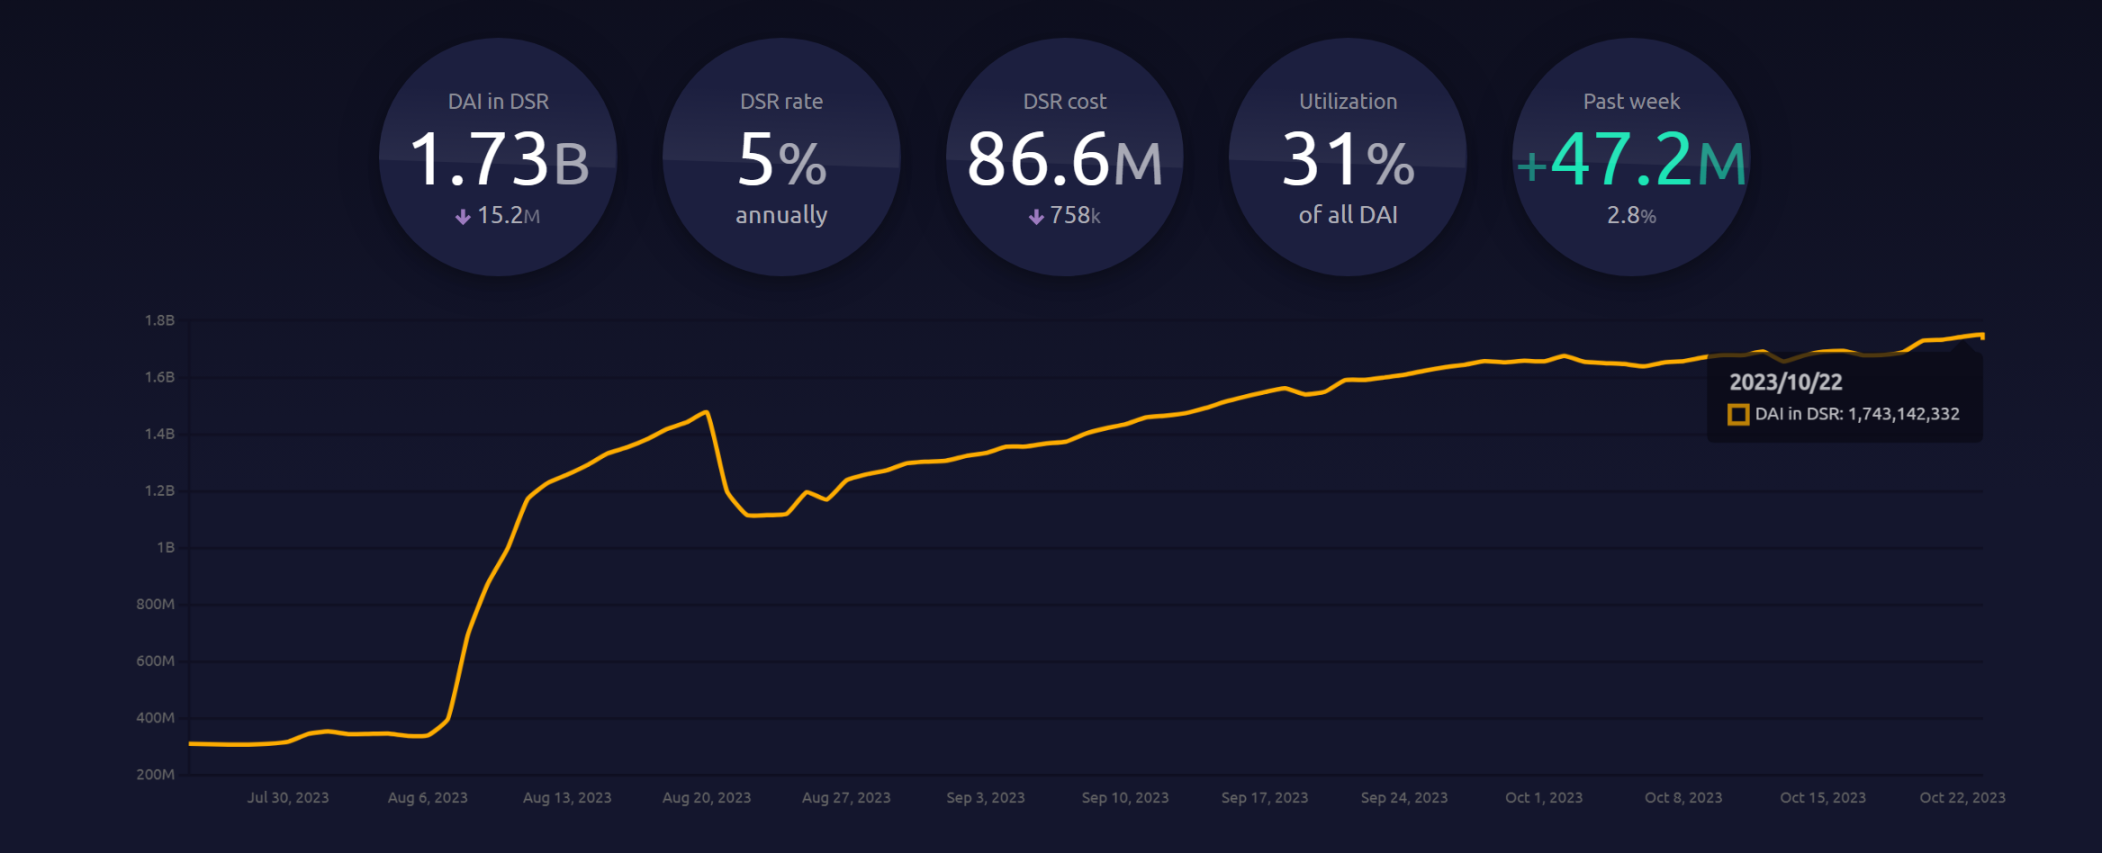
その後の DSR 使用率が 35% のしきい値を超えると、EDSR 収入は減少し続けます。
35%~50%の範囲では、EDSRの増加率はDAI貯蓄基本金利の1.35倍、つまりEDSR値は約4.15%となります。
50% を超えると、EDSR は発効しなくなり、契約では基本 DSR 値 (3.19%) のみが使用されます。
マウンテンプロトコルのUSDM
Coinbase Venturesが出資するインカムステーブルコインUSDMは、Mountain Protocolが立ち上げたインカムステーブルコインUSDMは主に短期米国債でサポートされており、KYB認証を完了すると、世界中の投資家が米国債を共有する機会を得ることができるようになります。債券利回り。
さらに、USDM は、stETH のメカニズムに似たリベースの形でユーザーに毎日の報酬を提供します。現在の年利は 5% で、CrvUSD-USDM 流動性プールが Curve で開始されました。 -米国のユーザーは、間接的にUSDMを購入して保持することもでき、収益を得ることができます。
OKLinkのデータによると、現在のUSDMの発行・流通総数は約481万、保有アドレス総数は116である。
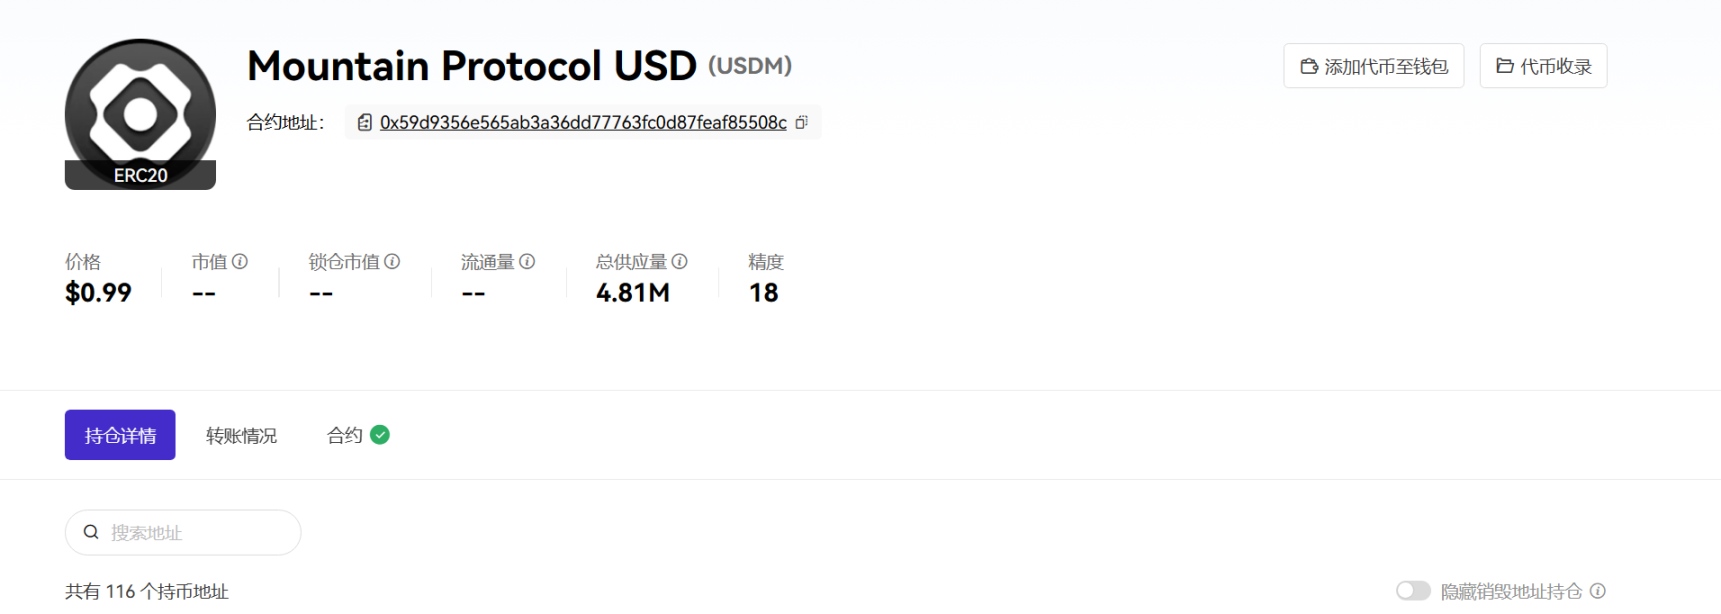
公式文書によると、同社の総資産の少なくとも99.5%は、現金、米財務省短期証券、紙幣、および元本と利息について米財務省が発行または保証したその他の債務、およびそのような債務または現金によって担保された現先契約で投資されているため、米国財務省によって完全に裏付けられており、特定の資産の詳細は毎月更新されます。
角度プロトコル stEUR
分散型ステーブルコイン プロトコル Angle Protocol によって開始されたユーロ貯蓄ソリューションとして、stEUR を使用すると、ユーザーはユーロ ステーブルコイン agEUR に誓約して stEUR を取得し、同時に agEUR で支払われる年率 4% の収入を得ることができますが、この 4% の収入は最初の額にすぎません今後も契約の利用状況に応じて定期的に更新されます。
これは主に理論利回り約 3.6% の欧州短期債によって裏付けられていますが、この協定では収入の一部が agEUR 保有者に分配されており、現在の協定の資産利益率は約 1.6% です。
収入分配のアイデアも非常にシンプルで、誓約していない agEUR 保有者の収入を誓約済みのユーザーに補助するというもので、すべての agEUR 保有者が stEUR を誓約するわけではないため、stEUR ユーザーの収入は確実に 1.6% を超えることになります。
たとえば、流通している agEUR の 50% のみが stEUR 契約に含まれています。これは、stEUR の 50% が agEUR の収入全体を獲得していることを意味し、収益率は 3.2% になります。
Frax Finance による sFRAX
Frax Financeは、連邦準備制度マスターアカウント(FMA)の申請を含め、連邦準備制度に近づくための最も積極的なDeFiプロジェクトです(Foresight Newsによると、連邦準備制度マスターアカウントでは米ドルの保有と連邦準備制度との直接取引が可能です)これにより、担保としてのUSDCを取り除くことができます。商品の制限と銀行破綻のリスクにより、FRAXはリスクのないドルに最も近いものになります。
Frax Financeも今月12日、米国債の収益を活用した質権金庫「sFRAX」を開始し、カンザスシティのリード銀行と協力して米国債を購入するための証券口座を開設し、連邦準備理事会の金利を追跡できるようにした。関連性を維持するための割合。
ユーザーはsFRAXに資金を預けると10%の収益率が得られますが、規模が拡大するにつれて、対応する収益率は徐々に縮小し、現在の連邦準備銀行のIORB金利(約5.4%)になります。
記事掲載時点でsFRAXの累計約定額は4,346万を超えており、半月足らずでこの達成は驚異的な成長率と言えますが、同時に現在の年率換算金利もも6.18%まで低下した。
Ondo Finance USDY
Ondo Finance は 8 月に、米国短期国債と銀行要求払預金によって保証されるトークン化された紙幣である USD Yield (USDY) も開始しましたが、米国のユーザーと機関は USDY を使用できず、40 対 50 のチェーンで転送できます。購入後数日です。
無記名紙幣として、USDY は保有者に変動利回りを支払うことができ、年利は 5% から始まります。個人や機関は認証を必要とせず、Ondo と直接協力して毎日 USDY を鋳造または償還できます。
Ondoは現在、米国マネー・マーケット・ファンド(OMMF)、短期米国債ファンド(OUSG)、短期投資適格債券ファンド(OSTB)、高利回り社債ファンド(OHYG)の4つの債券ファンドを立ち上げている。 , OMMFの年率リターンは4.7%に達しますが、OUSGの利回りは5.5%に達する可能性があります。
一般的に言えば、ほとんどのプロジェクトは短期国債と国債リバース買い戻しに割り当てられており、外部に提供される金利は主に 4% から 5% の間に集中しており、これは現在の金利スペースとも一致しています。米国債、一部の高利回り ほとんどの場合、この契約では他の収入を補助金として使用するか (EDSR など)、または一部の非セカンダリ ステーキング ユーザーを犠牲にしてステーキング ユーザー (stEUR など) を補償します。
高い収益はどこから来るのでしょうか?
高い収益はどこから来るのでしょうか?非常に簡単に言えば、それは米国国債の「無リスク金利」の上昇に由来します(上記のstEURなどのいくつかの商品は、それらが所在する国/地域の国債に固定されています。以下も同様です)。
現時点では、米国国債がデフォルトする可能性は依然として非常に小さいことを明確にする必要があります。そのため、米国国債の利回りは一般に資本市場によってリスクのない金利とみなされています。つまり、リスクプロファイルは米国債の保有は米ドルの保有と同様ですが、同時に追加の利息収入も得られます。
したがって、これらの債券プロジェクトの核となるアイデアを簡単に要約すると、ユーザーから米ドルを調達し、その後米国国債を購入し、生成された利息(の一部)をユーザーと共有することです。
簡単に言うと、これらの債券プロジェクトは、米国国債を裏付けとしたインカム ステーブルコインを発行します。保有者は、原資産である米国国債の「利息収入」を取得するための証明書としてステーブルコインを保有するだけで済みます。
1米ドルでKYC/KYBミント/交換を完了したユーザーと、プロジェクト当事者が対応する国債を購入し、ステーブルコイン保有者に国債からの収入を享受する機会を与えます。これにより、国債の利息が最大化されてステーブルコインに送金されます。入金ユーザー。
現在の短期および中期の米国債の利回りは5%に近いかそれを超えており、したがって、現在米国債で支援されているほとんどの債券プロジェクトの金利は、ほとんどが4%から5%の範囲にあります。
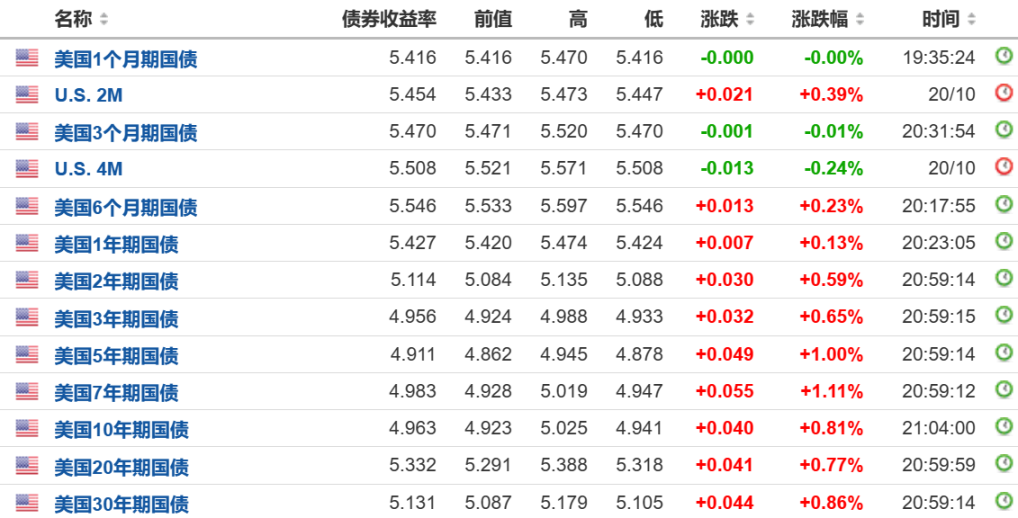
たとえば、より直観的に理解できるかもしれません。これらの収入を生み出すステーブルコインは、実際にテザー/USDT によって吸収された国債の利子収入をステーブルコイン保有者の大多数に分配します。
ご存知のとおり、テザーが USDT を発行するプロセスは、本質的には暗号通貨ユーザーが米ドルを使用して USDT を「購入」するプロセスです - テザーによる 100 億米ドルの USDT 発行は、暗号通貨ユーザーがこの 100 億ドルの USDT を取得するためにテザーに 100 億米ドルを入金したことを意味します。
テザーが100億米ドルを取得した後は、該当ユーザーに利子を支払う必要がなく、仮想通貨ユーザーから実質米ドル資金をゼロコストで取得するのと同じであり、米国債を購入した場合、コストはゼロとなり、利息も発生しない。コスト、リスクのある利息収入。
テザー社が開示した第2四半期保証報告書によると、テザー社は558億米ドルの米国国債を直接保有しており、現在の国債利回り約5%に基づくと、テザー社は年間約28億米ドル(約7億米ドル)を稼いでいるということになる。 )、テザーの第 2 四半期の営業利益が 10 億米ドルを超えたことも、このモデルの巨額の利益を裏付けています。
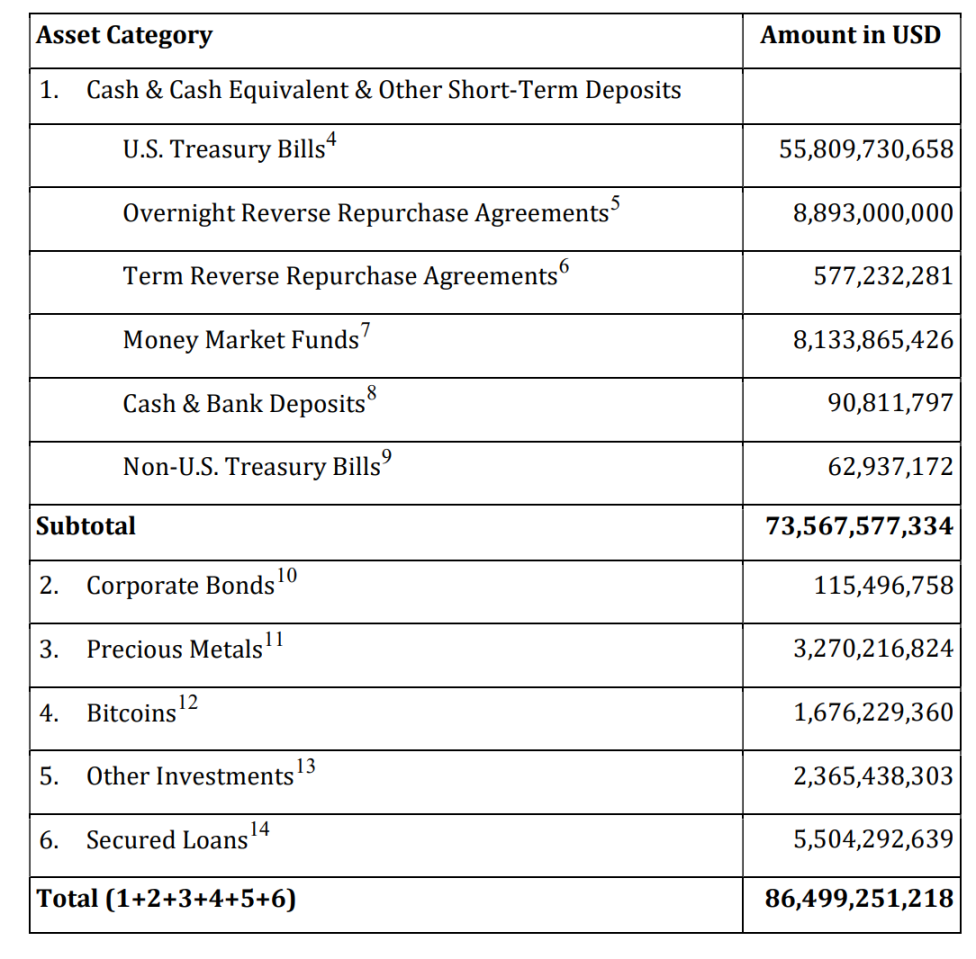
さらに、これらのステーブルコインは、他の DeFi プロトコル コンポーネントを介したレバレッジや融資などのシナリオでのデリバティブ ニーズの実現を含め、DeFi で自由に使用することもできます。
米国債務危機に対する隠れた懸念
一般的に言えば、国債とそれらが発行するステーブルコインによって支援される債券プロジェクトが現在直面している潜在的なリスクは、主に次の 3 つの側面から生じます。
米国債券価格の継続的な下落による心理的リスク。資産 (米国の国債の価値) は支払不能 (ステーブルコインの市場価値) であり、ひとたび心理的臨界値まで下落すると、雪崩を打ってアンカリングが起こる可能性があります。
満期の不一致による流動性リスク。暗号通貨市場が大幅な変動に見舞われ、ユーザーが流動性を補充するためにステーブルコインを売却した場合、暴落と殺到が発生する可能性が非常に高くなります。
保管上のリスク。全体として、依然として原資産となる国債資産管理者への信頼に大きく依存している。
米国国債下落のリスク
ご存知のとおり、債券の利回りと価格は常に表裏の関係にあり、前述したように、米国債券の利回りは上昇を続け、最高値を更新しており、つまり米国債券の価格は上昇し続けています。同じ期間中に下落し、新安値を記録した。
記事冒頭で触れた10年米国債利回りが5%を超えていることも含め、その背後にあるインセンティブは、今年6月に債務上限交渉が可決されて以来、米国債の発行規模が大幅に拡大しているという事実と当然切り離せない。歴史上の同時期を超えた:
データ的に見ると、5月末時点で米国政府債務の規模は31.4兆ドルであったが、6月の債務上限撤廃以降、債務総額は33兆ドルを超え、需給関係が悪化している。国債は市場の流動性を混乱させる。
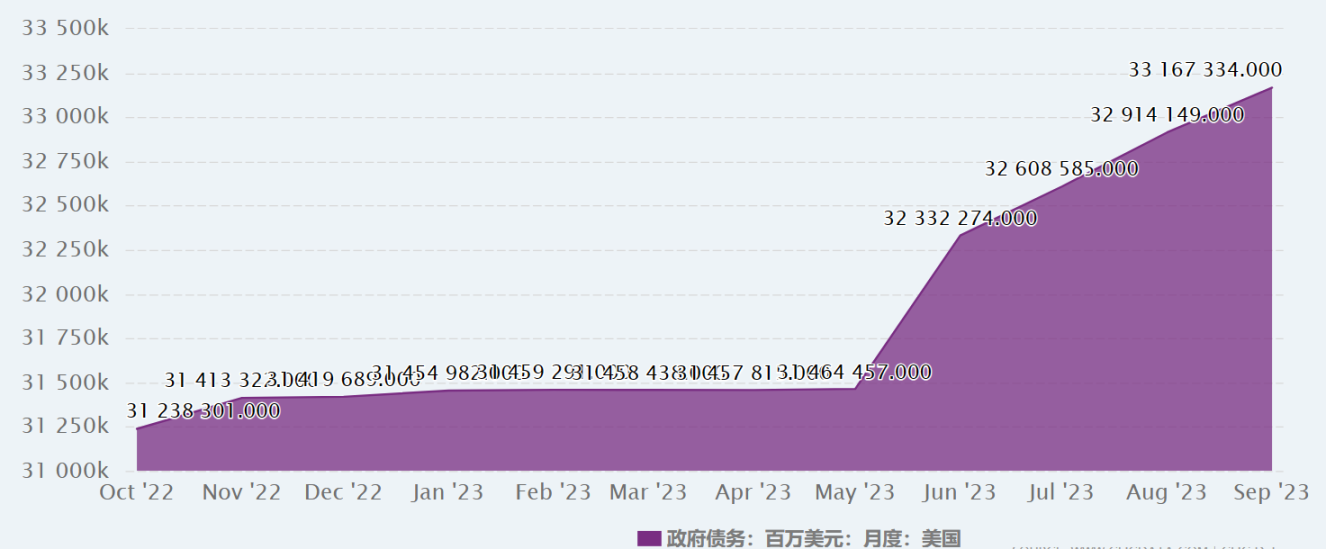
これはまた、これらの収益を生み出すステーブルコインをサポートする原資産(つまり米国債券)の市場価値が、利回りが上昇し続けるにつれて実際には下落し続けていることも意味しますが、実際に売却されない限り、市場価格は依然として下落したままです。ただ帳簿上の浮遊損失は暗黙の「支払不能」を表している。
米国債発行は第4・四半期も高水準にとどまる可能性があり、この需給乖離が続けば米国債価格が引き続き圧迫されるのは間違いない。
これは、リスク蓄積の重要なポイントでもあります。米国国債の利回りが上昇し続ければ、米国国債の価格は下がり続けます。ユーザーが、背後にある資産の価格が許容できないレベルまで下落し、限界に達したことに気づくと、そして「浮動損失が実質損失に変わり」、破産が現実となり、最終的には雪崩を引き起こすことになる。
流動性リスク
流動性リスクも潜在的なテクニカルリスクであり、著者は注目に値すると考えているが、米国債券価格の下落が受動的にステーブルコインの背後にある資産価値の下落につながるのであれば、資産と負債の不均衡を通じてこの問題を積極的に悪化させることになる。構造。
核心点は、プロジェクトチームが米国債券を保有することで得た収入は満期時に支払われるが、米国債券の「トークン化された」RWA資産(つまり、それぞれのステーブルコイン)を保有するユーザーは満期を待たずに収入を受け取ることになるということだ。米国債。償還可能ですが、その資金はどこから来たのでしょうか?
例えば、利回りが5%を超えたばかりの米国10年債の場合、プロジェクト当事者が今購入したとしても、年平均5%のリターンを確保するには10年後には満期を迎えます。同時に、チェーン上のトークン所有者はほぼ即座にそれを引き換えることができます。
用語の不一致。
上記で分析した高い収益源から、各企業が発行したステーブルコインの主な目的は直接交換媒体として機能することではなく、保有者に収入を提供することであるため、基礎となる金融資産は基本的に政府であることがわかります。異なる満期の債券。
そして、投資ポートフォリオのリスクとリターンのマッチングを確保し、チェーン上のトークン保有者に可能な限り最高の債券収入を提供するため(米国債の短期利回りと長期利回りの逆転は言うまでもなく、以下同様)。 , 「長期債券」と「短期債券」「債券」は、流動性(ユーザーによる償還の防止)と収入(固定収入の提供)を考慮して組み合わされていることは間違いありません。
これは理解できますが、金融の本質の 1 つは満期の不一致であり、これは金融業界の主な収益源の 1 つですが、流動性リスクの重要な原因でもあることを忘れないでください。
私たちが必要としているのはシナリオを想像することだけです。仮想通貨市場は大きな変動を経験し、投資家は一般にポジションを清算するか清算に近づいており、保有者は流動性を補充するためにRWAを売却する可能性があります。
このような流動性リスクの影響により、プロジェクト側が流動性を回復するには米国債を売却するしかありませんが、当然、当初は流動性が高く割引率の低い短期債となりますが、ユーザーの償還需要が短期債を超えると、ターム債務残高が大きい場合、唯一の選択肢は、未満期の長期債を割引価格で売却することです。
特に、原資産となる金融資産 (米国国債など) は営業日の取引時間中にのみ取引されますが、チェーン上のトークン化された資産は 24 時間年中無休で取引されます。この取引時間の不一致により、プロジェクト関係者が取引を妨げる可能性もあります。流動性を回復するために適時に米国債を売却するため、市場が変化すると売り圧力がさらに高まる。
現時点では、プロジェクト当事者は宣伝されている固定収益率を下げるか、黙って損失を発生させることしかできません。しかし、宣伝されている固定収益率が引き下げられると、信頼の危機や買い占めを引き起こし、売り傾向が悪化する可能性が高く、これにより安定通貨がアンアンカーされやすくなり、流動性リスクが悪化します。
とても見覚えがあるように見えますか?
そう、これは今年3月に始まったシリコンバレーの銀行危機におけるリスクチェーンとリスク伝達経路とほぼ同じであり、これがシリコンバレー銀行やシグネチャーバンクなど多くの銀行の破綻につながり、システミックリスクをほぼ引き起こしたのである。
保管リスク
もちろん、仮想通貨市場における米国債の「トークン化された」債券プロジェクトと従来の金融市場との相関関係もある程度は双方向であり、仮想通貨市場の極端な変動は従来の金融市場にも伝わる可能性がある。 「RWA-国債」を通じた金融市場。
しかし、米国債を「トークン化」する現在の債券プロジェクトの規模は依然として非常に限られており、米国債市場の流動性はこのような大規模な影響に対処するのに十分であるため、そのような売却は困難である。原金融資産の価格に影響を与える可能性があります。
これは、別の潜在的なリスクポイント、つまりカストディアンの信頼性をもたらします。たとえば、巨額の米国債務を保有する主要な暗号通貨プロジェクトであるCircleを例に挙げます。そのほとんどは、BlackRock(Circle Reserve Fund)などの米国の金融機関によってホストされています。 、比較的安全です。
現在、債券を裏付けとするステーブルコインは、一般的に裏付けとなる国債資産の保管機関への信頼に依存しており、公開されている情報が非常に限られており、これも無視できないリスク点となっている。
まとめ
金利上昇の祝宴の下、この残酷な喜びはやがて残酷な結末を迎えるのだろうか?
一般の投資家にとって、米国債を「トークン化」するチャネルとしてRWAを利用する債券プロジェクトのほとんどには、相応の参入障壁があるものの、米国債の収入の分配に参加できる貴重な機会でもある。
同時に、より豊富な資金とその基盤となる高品質資産をDeFi分野と暗号市場に導入することもでき、これは暗号市場全体にとってプラスの要因となります。
しかし、まだ秋風は吹いておらず、6月以降の米短期債の供給急増により、米国政府は資金不足を解消するために債券を発行するというジレンマを克服することができたため、上記の5%はあるものの、これは、実際の利回りが現在の高水準を長期間維持できないことを意味します。
したがって、現在米国債の「トークン化」チャネルを通じて収入を得ることを望んでいるユーザーは、間違いなく期待管理とリスク管理において適切な仕事をする必要があります。
一方で、4%、5%、あるいはそれ以上の米国債利回りが今後も続くとは誰も保証できず、「利回りと価格」の変動の間には重要な値があることを理解する必要がある。価格が一定のポイントを下回ると、資産(米国の国債の価値)が支払不能(ステーブルコインの市場価値)となり、雪崩のようにアンカリングが瞬時に発生する可能性があります。
一方で、プロジェクト側が提供する固定収益率が 5% を超えると、より複雑な「長短債券」の満期不一致を意味する可能性があります。これは、前述したように、より高い固定利率のプロジェクトがより複雑になることも意味します。流動性リスクが高いほど、スクイーズが発生する可能性が高くなります。
金融市場、特に暗号通貨業界には永遠の祝宴はありません。
UST/アンカーを経験したことのある人なら、どんなに壮大で収量の高い物語であっても、完全に排除できなければそれは単なる鏡像に過ぎないことは理解できるはずです。
時間が解決してくれるでしょう。





