


AI行情开始分层定价:苹果反超英伟达,今晚两份财报接受考验


一、AI取引に分化の兆し:市場はもはや全ての成長ストーリーに代価を払わない
先週金曜日の米国株は、集中売りによってAI相場における意見の相違を明らかにした。ナスダック総合指数は2.86%下落して25,437ポイントで取引を終え、6月5日以来最大の1日下落幅を記録し、10月6日に付けた終値の最高値から7.8%の下落となった。S&P 500は1.82%下落して7,580.07ポイントで取引を終えた。ダウ平均は572.25ポイント下落の1.09%安で51,770.31ポイント。週間でも三大指数はそろって下落し、ナスダックは10月に累計5.3%下落して2025年3月以来の最悪の月間パフォーマンスとなった。
指数の下落以上に注目すべきは、AI産業チェーンから資金が引き揚げられた勢いだ。フィラデルフィア半導体指数は先週金曜日に7.2%下落して10,688.80ポイントで取引を終え、10月の累計下落率は15%を超えた。インテルは業績とガイダンスが予想を大きく下回ったことで1日で28.58%下落し、1974年以来最大の1日下落幅を記録したが、年初来ではなお78%の上昇を保っている。AMDは10.88%安、クアルコムは11.12%安、マイクロンは5.3%安、エヌビディアは4.22%安で時価総額は4.93兆ドルに低下した。ストレージや光通信セクターも例外ではなく、サンディスクは13.47%下落した。
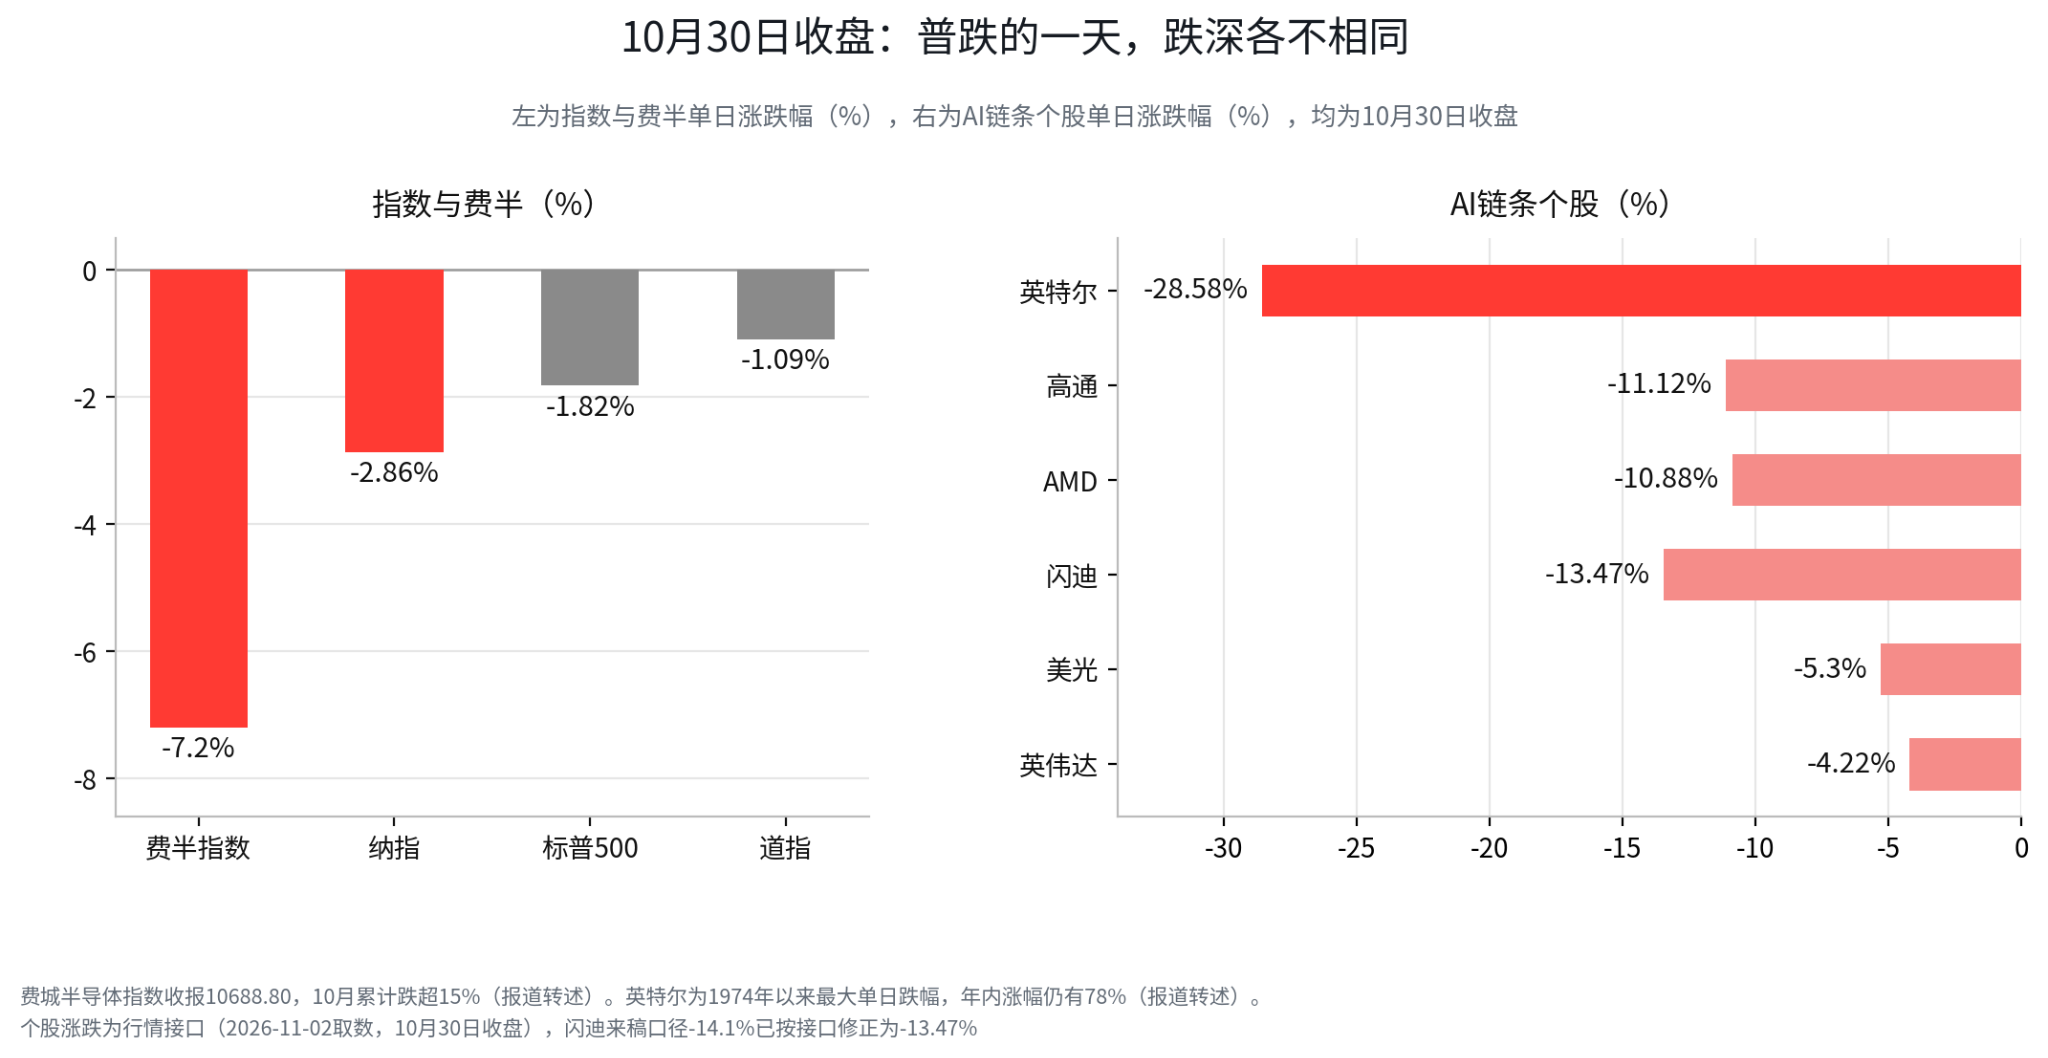
この下落は市場がAI需要を突然否定したわけではない。より正確に言えば、投資家がAIによる収益成長が拡大し続ける設備投資をカバーできるのかを問い始めたということだ。以前は市場が計算能力への需要、受注の伸び、長期的な市場空間に対して前倒しでバリュエーションを支払うことを厭わなかったが、企業の投資規模がますます大きくなり、フリーキャッシュフローが圧迫され、利益の実現にはより長い時間がかかるようになると、単純な成長ストーリーだけでは全ての企業のバリュエーションを支えきれなくなった。インテルの業績とガイダンスは直接の引き金の一つであり、半導体セクターの広範な下落は、市場が一社の経営失敗を罰しているだけでなく、産業チェーン全体の見通しを再評価していることを示している。
二、アップルがエヌビディアを逆転:キャッシュフローの確実性が再びプレミアムを獲得
半導体セクターが大きく下げた同じ日、世界時価総額首位の座にも変化が起きた。アップルは1.23%下落したものの時価総額は約5.03兆ドルとなり、約4.93兆ドルのエヌビディアを逆転して再び世界時価総額最大の上場企業となった。アップルは10月に逆行高で3%上昇し、年初来では累計27%上昇して、ビッグテック7社の中で最も好調な資産の一つとなっている。
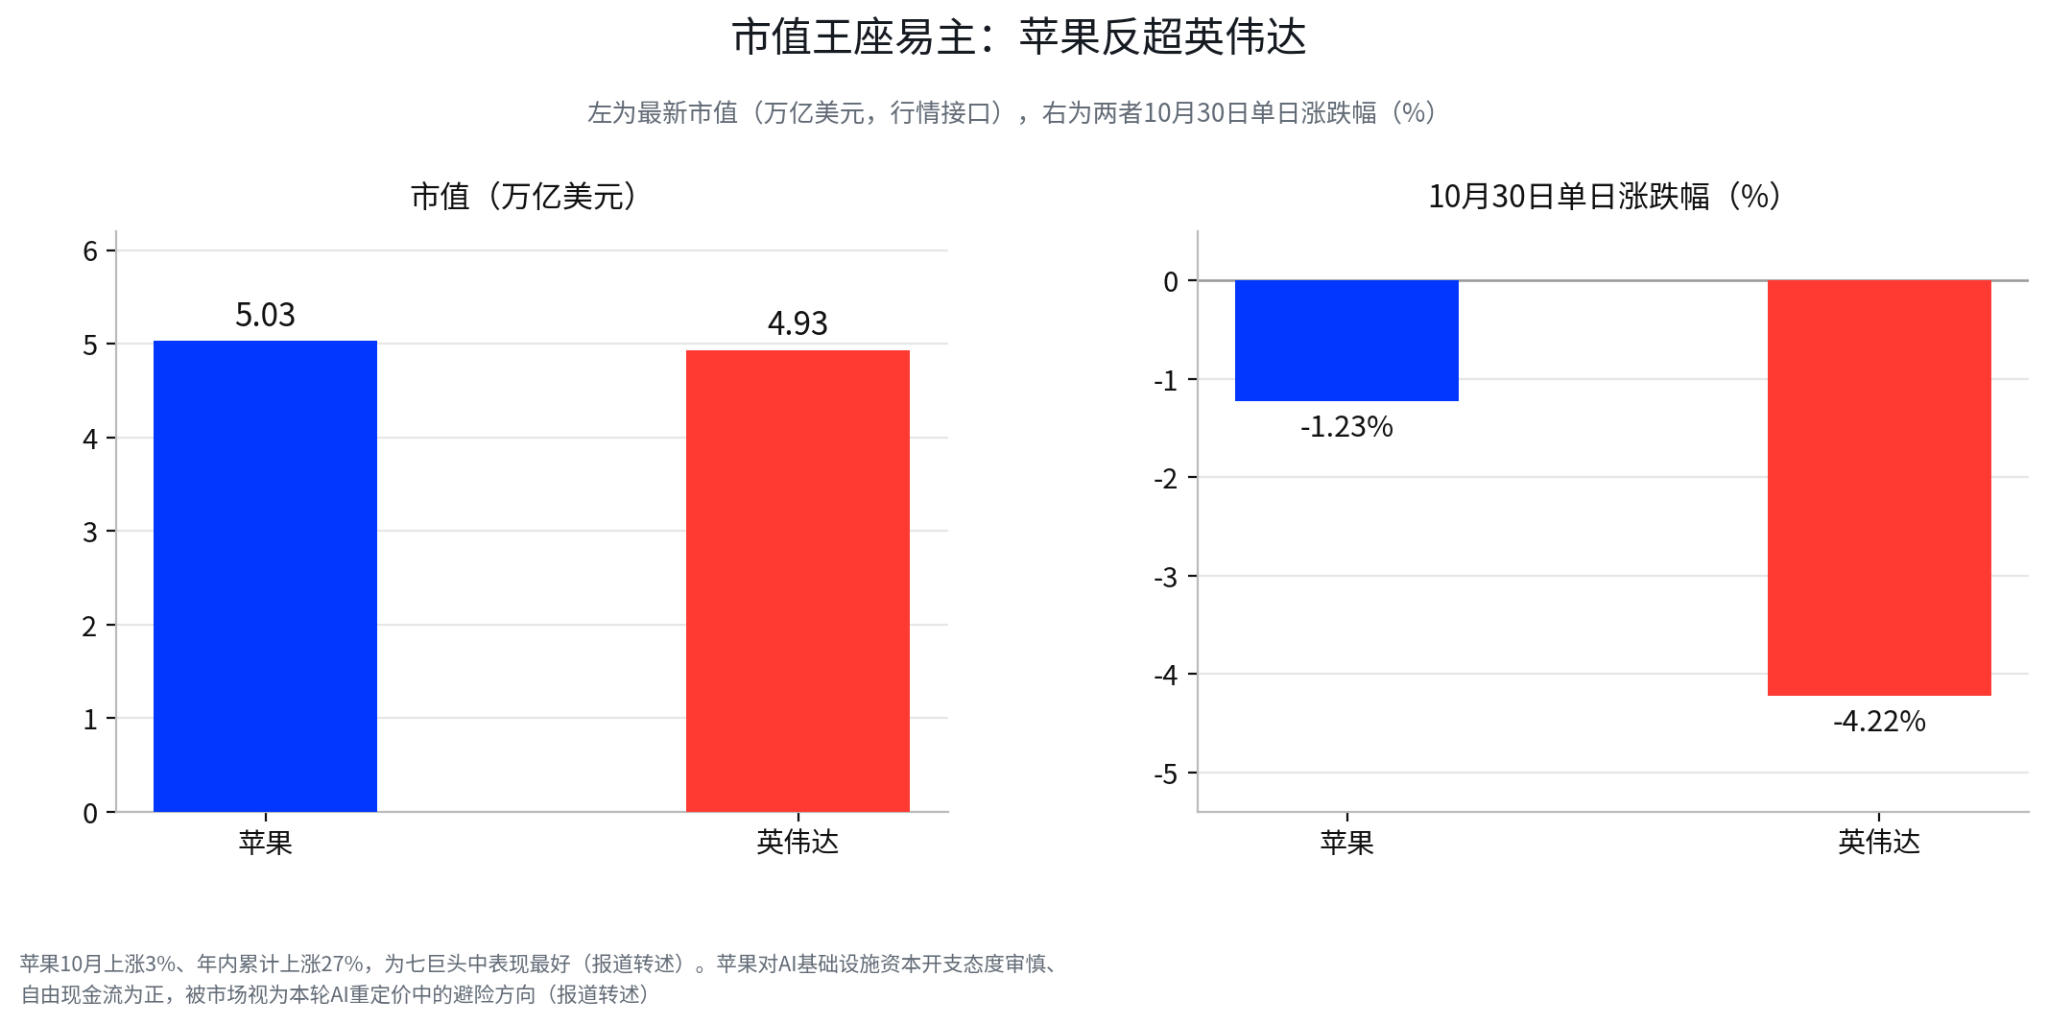
この変化には象徴的な意味がある。過去2年間、エヌビディアはAIインフラ投資拡大の核心的方向性を代表し、市場はその計算能力製品の供給不足と高成長に対してプレミアムを支払うことを厭わなかった。しかし大手テクノロジー企業がデータセンター、チップ、エネルギーへの投資を拡大し続けるにつれ、投資家は受注や収益の伸びから投資対効果へと目を向け始めた。これらの設備投資が最終的にどれだけの収益と利益を生み、どれほどの時間をかけてキャッシュフローに転換できるのかということだ。
これに対し、アップルの設備投資構造は比較的慎重で、事業は依然として主にiPhoneとサービス収益によるキャッシュフロー生成に依存している。AI大手がインフラ投資と回収期間のために再価格設定に直面する中、アップルの魅力は必ずしもより強いAI成長期待から来るものではなく、そのビジネスモデルが当期的な利益を維持するために同規模のAIインフラ投資に依存する必要がない点にある。時価総額ランキングの変化自体は市場がすでにスタイル転換を完了したことを証明するものではないが、少なくともリスク選好が低下する中で、資金がキャッシュフローの確実性を再び重視し始めたことを示している。
金もこの売りの中で伝統的な意味での安全資産としての役割を果たさなかった。現物金は先週金曜日に3.63%下落して1オンス3,875.44ドルで取引を終え、取引中に1年余りぶりの安値に触れ、10月は2008年以来最悪の月間パフォーマンスとなった。銀は50ドルを下回り、2025年11月以来初めてとなった。コメルツ銀行の説明によれば、テクノロジー株の下落が一部投資家の追証を引き起こし、投資家は証拠金を補充したり解約圧力に対応したりするために、金など流動性の高い資産を売却せざるを得なかったという。
これはむしろ流動性ショックであり、市場が突然金の安全資産価値を失ったと判断したわけではない。ポートフォリオ内の高ボラティリティ資産が急速に下落し、レバレッジポジションが追証に直面すると、投資家はリスク資産の安定を待つよりも、迅速に現金化できる資産を先に売却する可能性がある。同時に米国債利回りは低下し、10年債利回りは6ベーシスポイント低下して4.934%、2年債は7ベーシスポイント低下して4.598%となった。金とテクノロジー株が同時に下落することは、必ずしも市場がより強い経済成長やより高いインフレ期待を取引していることを意味するわけではなく、米国債利回りの変化と合わせて見れば、資金はよりリスクエクスポージャーを減らし、流動性を補充し、短期的に収益が相対的に確実な資産を探している可能性が高い。
三、今夜の2つの決算:アップルはガイダンス、Palantirは成長が予想超えを続けられるか
先週金曜日の売りの後、市場はこの調整が短期的なポジション整理なのか、それともAI資産のバリュエーション体系が変化しているのかを判断するために、新たな業績情報を必要としている。今夜(11月2日)の時間外取引後に、アップルとPalantirが相次いで決算を発表する。両社は異なる位置にあり、アップルはキャッシュフローが成熟し設備投資が比較的慎重な大型テクノロジー企業を代表し、Palantirは高成長・高バリュエーションのAIソフトウェア銘柄である。前者は基盤が揺らいでいないことを証明する必要があり、後者は成長が依然として市場が与えたバリュエーションに見合うことを証明する必要がある。
アップル:当四半期の数字以上に、市場は来四半期の成長ガイダンスを重視
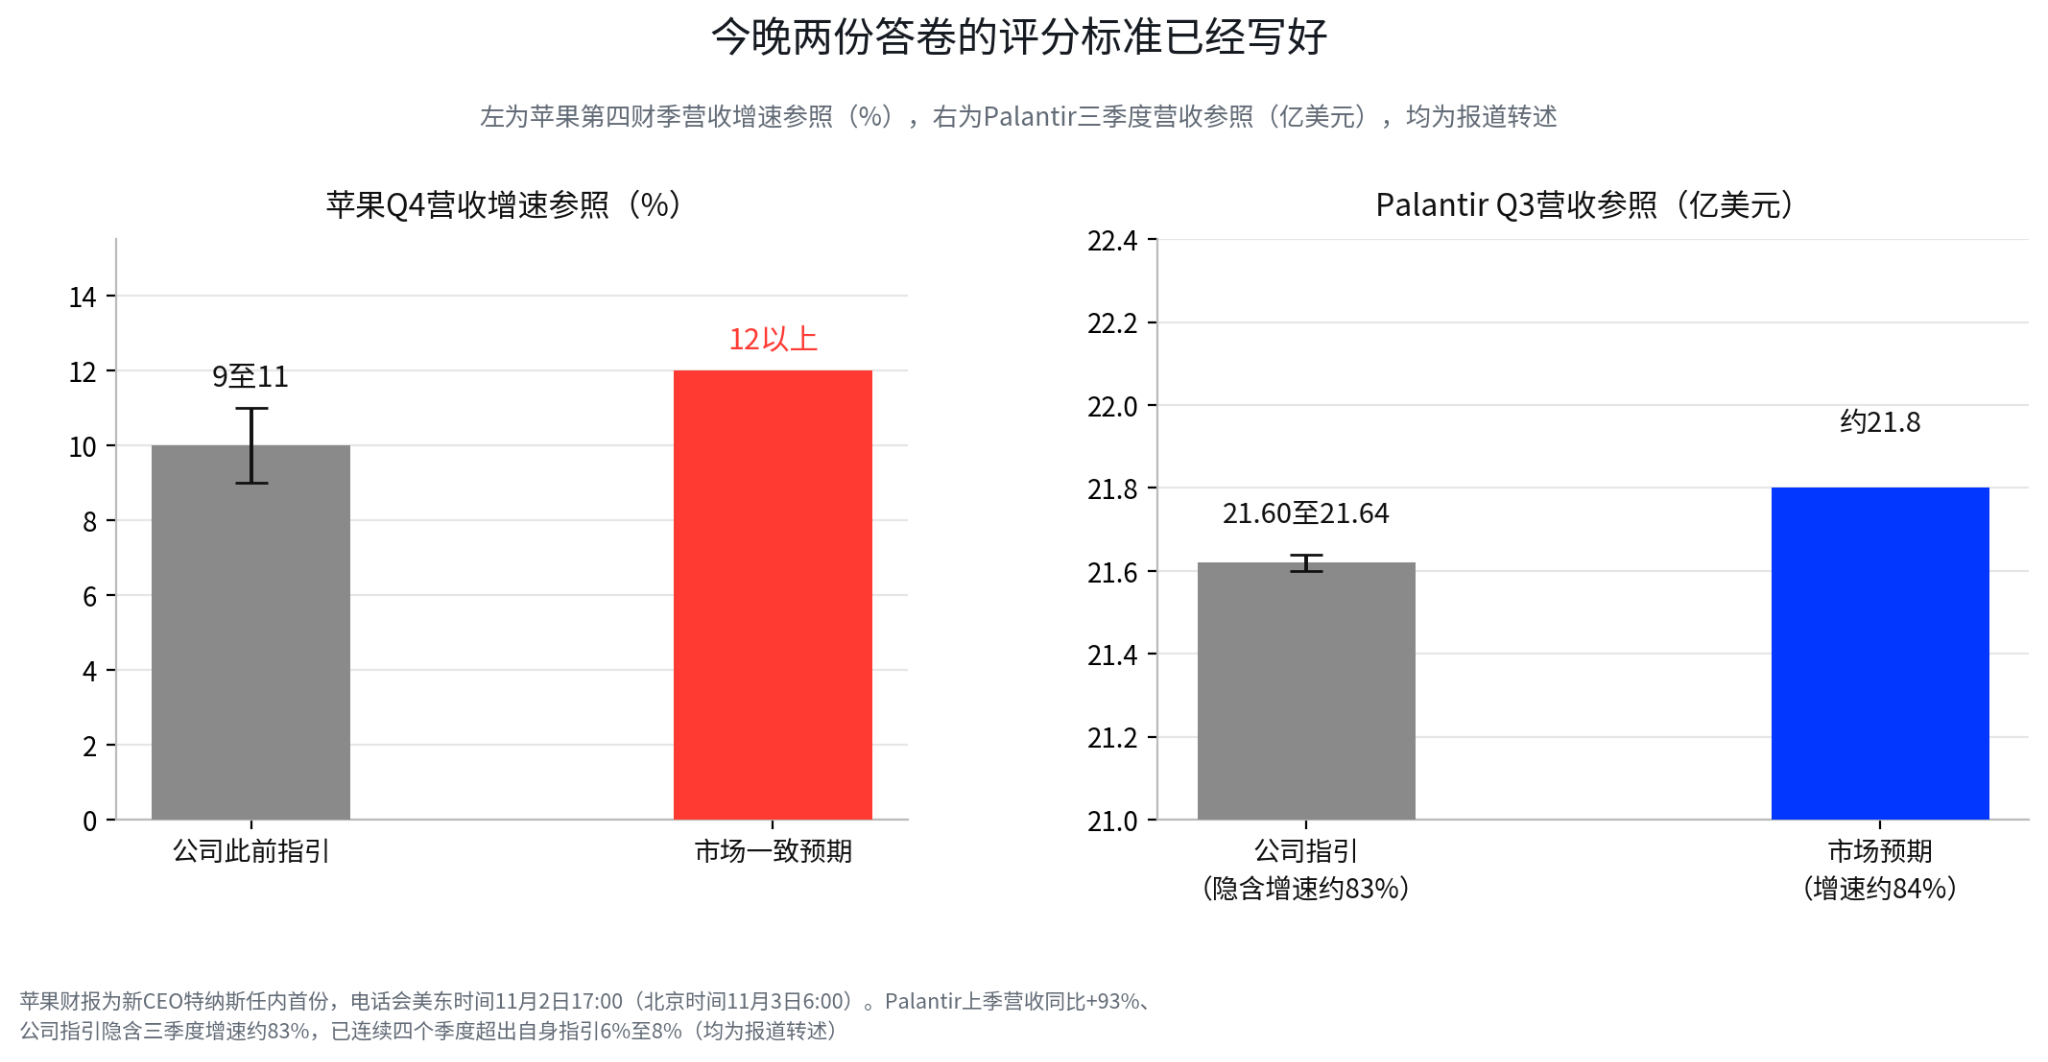
これはジョン・ターナス氏が9月1日にCEOに就任して以降の初の決算であり、電話会議は米東部時間11月2日17:00、すなわち北京時間11月3日6:00に開催される予定だ(会社公式サイトおよび報道の転述)。ウォール街のアップルの第4四半期売上高予想は約1,133億ドルで、機関によって予測レンジは約1,130億~1,134億ドル、1株当たり利益予想は1.98~1.99ドルとなっている。
今回のアップルの決算で本当に答えるべきことは、市場予想をわずかに上回れるかという域を超え、今後数四半期の成長を維持できるかという点にある。同社は此前、第4四半期の売上高が9%~11%増加すると予想していたが、市場のコンセンサス予想は12%以上となっている。同時に、部品価格の高止まり、メモリチップコストの上昇、為替変動が利益率や今後のガイダンスに圧力をかける可能性がある。アナリストはしたがって、当四半期の売上高や1株当たり利益が予想に達したかだけでなく、ターナス氏が電話会議でメモリ価格、部品供給、iPhone需要についてどのように述べるかにより注目している。
アップルの防御的性質にも限界がある。売上高ガイダンスとiPhone需要が安定していれば、市場は引き続き同社をテクノロジー大手の中でキャッシュフローの確実性がより高い選択肢と見なす可能性がある。しかし経営陣がコストと需要についてより慎重な見通しを示せば、アップルもテクノロジー株全体のバリュエーション調整から完全に身を置くことは難しい。アップルが相対的なプレミアムを獲得し続けられるかは、最終的には低い設備投資というレッテルではなく、ファンダメンタルズによって証明される必要がある。
Palantir:高成長はすでに市場に織り込まれ、次はより強いガイダンスが必要
Palantirは別の種類の圧力に直面している。前四半期、同社の売上高は前年同期比93%増と記録を更新し、米国商業収益は149%増加、調整後フリーキャッシュフローは12.2億ドルに達した。市場の第3四半期売上高予想は約21.8億ドル、前年同期比約84%増、調整後1株当たり利益予想は0.41ドルで、前年同期の0.21ドルのほぼ2倍となっている。同社が此前示した第3四半期売上高ガイダンスは21.60億~21.64億ドル、調整後営業利益ガイダンスは12.92億~12.96億ドルで、これに基づくとガイダンスが示唆する売上高の前年同期比成長率は約83%となり、前四半期の93%を下回る。
問題は、Palantirのバリュエーションがすでにかなり高い成長期待を前倒しで反映していることだ。前回の決算電話会議以降、同社の株価は約46.5%上昇したが、先週金曜日は1日で6.27%下落し、週間では7.4%下落して184.11ドルで取引を終えた。同社は此前、採用と製品投資が第3四半期の営業費用を押し上げ、国際商業事業の成長率は米国市場より明らかに遅いとも警告していた。
過去4四半期、Palantirの実績は自社ガイダンスを連続して約6%~8%上回っており、これが今回の決算に対する市場の要求を高めている。このような高バリュエーション企業にとって、ガイダンス達成は往々にして最低ラインに過ぎず、投資家は経営陣が再び通期見通しを引き上げ、新たな投入が持続的な収益と利益の成長に転換できることを証明することをより望んでいる。もし同社が単に既存のガイダンスを達成するだけ、あるいは保守的な第4四半期見通しを示すだけなら、売上高と利益が前年同期比で依然として高成長であっても、株価は期待のギャップから圧力を受ける可能性がある。
アップルとPalantirの差異は、まさに現在の市場の再価格設定の2つの方向を構成している。成熟企業はキャッシュフローと基盤を守る必要があり、高バリュエーション成長企業は絶えずより高い成長期待を実現し続けなければならない。AI投資は長期的な論理を失ったわけではないが、市場の異なるビジネスモデルに対する許容度は広がりつつある。
四、今週はさらに2つの関門:AMDが計算能力需要を検証、非農業部門雇用統計がバリュエーション環境に影響
アップルとPalantirの決算は今週のイベントチェーンの始まりに過ぎない。11月3日は米国中間選挙の投票日であり、AMDも同日の時間外取引後に決算を発表する。選挙結果は財政政策、業界規制、全体的なリスク選好に対する市場の判断に影響を与える可能性がある。AMDの業績はサプライヤーの観点から、AI計算能力需要が継続できるか、そしてエヌビディア以外の第二梯队が成長を実現できるかをさらに検証する。
市場はAMDの第3四半期売上高を約130億ドルと予想しており、HeliosラックとMI450チップの量産進捗が注目点となる。同社の現在の時価総額は約8,240億ドルだ。AMDにとって、投資家はデータセンター事業の収益成長だけでなく、新製品の納品ペース、顧客需要、粗利益率の動向も観察する。もし業績がAIアクセラレータ市場でのシェア拡大を証明できれば、計算能力需要に対する市場の一部の懸念を緩和する可能性がある。もし製品進捗やガイダンスが予想に達しなければ、半導体セクターは引き続きバリュエーション圧力を受ける可能性がある。
11月6日に発表される10月の非農業部門雇用報告は、マクロ面から市場の金利経路に対する判断に影響を与える。雇用データが予想を上回れば、金利が高止まりするとの懸念を強める可能性がある。逆に明らかに弱ければ、経済成長と企業収益に対する懸念を引き起こす可能性がある。フリーキャッシュフローが圧迫され設備投資が巨額なAI大手、そしてバリュエーションがすでに高成長期待を織り込んでいるAIソフトウェア企業にとって、金利の変化は将来のキャッシュフローを現在価値に換算する価値に影響し、投資家が将来の成長に対して支払う価格も変える。
したがって、今週の市場の焦点はすでに数社が立派な決算を出せるかという域を超え、3種類の情報が相互に裏付けられるかという点にある。AI需要が真実かつ持続的か、企業が成長を利益とキャッシュフローに転換できるか、そして金利環境が市場の将来の成長に対する高いプレミアム支払いを許容するかどうかだ。
先週金曜日の下落はすでに、市場がもはや曖昧なAI成長ストーリーに満足していないことを示している。資金は、どの企業が営業キャッシュフローで投入を支えられるか、どの企業が依然として資金調達と将来の成長期待に頼ってバリュエーションを維持する必要があるかを見分け始めている。アップル、Palantir、AMDの今後の業績は、異なる角度からこの分化の道筋を検証し、非農業部門雇用データと金利期待は、このバリュエーション調整がどれほどの速さで進み続けるかを決定する。
データ説明
- 相場(2026-10-30終値、11-02取得):ナスダック-2.86%で





