


NFT ネイティブ ソリューションの探求: NFT MEV のインフラストラクチャと機会


原文編集:Deep Tide TechFlow
原文編集:Deep Tide TechFlow
TL;DR
NFT市場構造はFT市場構造とは大きく異なります。 NFT市場では、資本形成イベント(鋳造)がより頻繁に行われ、二次取引量が少なく、入札の流動性が難しく、オフチェーンのオーダーブックが多数あります。
これらの違いにより、NFT MEV も異なります。特に、裁定取引の機会が減り、鋳造プロセス中に抽出される MEV が増加します。また、NFT 市場に特有の MEV のいくつかの形式も特定しました。それは、入札ウォールでの最低価格のスキャンと再上場 (大量の裁定取引を人為的に作成する)、フィーチャースナイピング、および非アクティブな上場からの抽出です。
DeFi市場をより成熟した市場として考え、NFTがどこに向かうのかの代理として使用してください。これは、現在存在するギャップと、これらの課題に対処できるインフラストラクチャ分野を明らかにするのに役立ちます。これらの機会には、MEV 対応のミント ソリューション、よりオープンな価格データ、動的なオンチェーン オーダーブック、新しいオークション形式の実験、トレーダーへの追加のコミュニケーション チャネルの提供などが含まれます。
現在、NFT を中心とした価値の流通は通常、流通市場で最初に鋳造、取引、または貸し出されるときに発生します。どちらのタイプの価値流通にも、オンチェーンでの取引時にユーザーから抽出される経済的に非効率なコストである MEV が発生する可能性があります。これらの MEV がどのように扱われるかは、ビジネス モデルや、トレーダーからマーケットプレイス、ウォレット、クリエイターに至るまで、市場活動の受益者に影響を与える可能性があります。
ただし、MEVはNFT分野ではあまり知られていないトピックのようです。私の意見では、これはNFT市場の構造がDeFiとは大きく異なるためです。重要なのは、これらの基本的な違い (より多くの主要な活動、より少ないトークン供給、より少ない二次流動性など) が価値の流れに影響を与えることです。
この記事では、NFT市場における新たなMEVの機会のいくつか、変化する市場力学がこれらの機会にどのような影響を与えるか、そしてこれらの要素を考慮に入れるために構築できるインフラストラクチャに光を当てようとします。
NFT市場の現状
NFT 市場の現在の構造を理解することは、MEV が市場でどのように動作するかを特定するための有用な基礎となります。このプロセスは、ユーザーがNFTを鋳造することから始まります。これを私は資本形成イベントと呼び、エアドロップまたは代替トークンのリリース(オンチェーン上に新しい資産を作成することによる)に似ています。ただし、均一市場と非均一市場の違いには少なくとも 3 つの側面があります。
資本形成イベントは、非均質な市場でより頻繁に発生します。これは、非均質な市場では、新しいNFTの鋳造が新しい芸術作品や収集品の作成とみなされることが多く、これらはユニークで希少であるためです。したがって、クリエイターやコレクターは、できるだけ多くのNFT作品を作成し、取得する傾向があります。
代替不可能な市場では、鋳造シリアル番号が希少な属性やステータス シンボルなどの金銭的価値を表す可能性があるため、鋳造順序が重要になる場合があります。
代替不可能な収集品の供給は通常、はるかに少ないです。コレクションには 10,000 個の NFT しか鋳造されていない可能性がありますが、代替可能なトークンは通常 10 億個以上の供給で発売されます。これは流通市場の流動性に影響を与える可能性があります。
ユーザーが自分のNFTをもう所有していないと判断した場合、マーケットプレイス(OpenSea、Blur、Reservoirでサポートされている多くのマーケットプレイスなど)でNFTを販売できます。これらの注文は通常、オフチェーンの注文帳に置かれ、注文が履行されるかキャンセルされるまで待機します。これらのオフチェーン注文帳の場合、実際のオンチェーンアクティビティにはいくつかのタッチポイントがあります。最初に注文を出品する (つまり、出品承認を設定する)、注文をキャンセルし、注文を履行することです。出品価格を変更するには販売者の署名が必要ですが、追加のガス料金は必要ありません。 Zora や Sudoswap など、チェーン上で直接実行されるオーダーブックもいくつかあります。
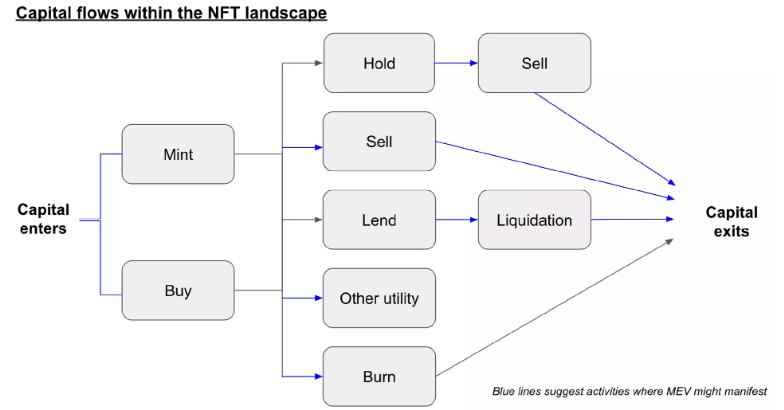
プライマリー市場とセカンダリー取引に加えて、新興のNFTユーティリティ市場もあることは注目に値します。オンチェーンユーティリティには、報酬を得るためのNFTのステーキング、今後のエアドロップへの委任、ゲームアセットとして使用する際のNFTの書き込み(破壊)などが含まれる可能性があります。しかし、「新興」を適切な文脈で言い換えると、2月のプライマリーおよびセカンダリー市場の取引高は20億ドル近くでしたが、NFT融資市場の借入額はわずか数億ドルでした。融資以外の公益事業の市場はさらに未成熟です。したがって、この記事では引き続き鋳造と取引に焦点を当てていきます。
NFT MEVとは何ですか?
私は MEV を、トランザクションの発信者 (ユーザー、ウォレット、アプリケーション) がスタック (検索者、ブロック ビルダー、バリデーター) に価値を漏洩させる、マーケットプレイス内のあらゆる形式の非効率性と定義しています。これは広義の定義ですが、さまざまな価値の獲得や価値の再分配の機会を考慮する場合には、広範であることが役立ちます。 MEV の一般的な形式には、裁定取引、サンドイッチ攻撃、清算などがあります。
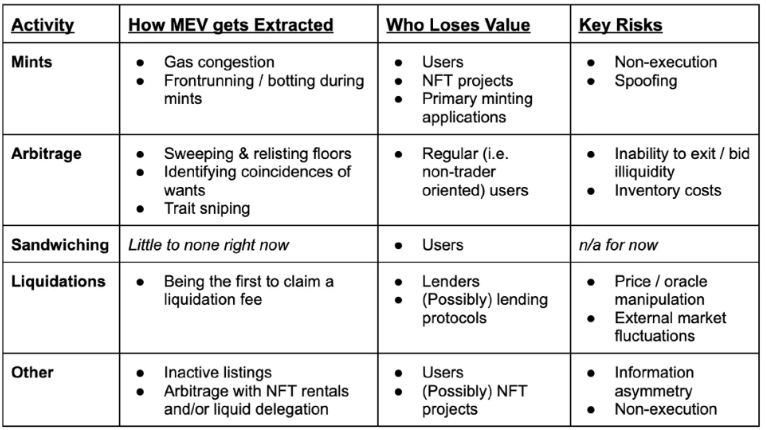
裁定取引
裁定取引とピンチングでは、スプレッドが狭いことが多く、裁定取引者はポジションに素早く出入りしたいと考えているため、通常、大量の取引量と深い流動性が必要です。 NFT市場には通常、このような条件はありません。さらに、市場には流動性の課題もあります。多くの場合、各上場企業の反対側にはすぐに買い手がいないこともあります。これは、たとえ誰かが裁定取引の機会を見つけたとしても、エグジット(つまり再上場して売却)することにはリスクが伴う可能性があることを意味します。
NFT ネイティブのアービトラージ形式のいくつかと、それに関連するリスクは次のとおりです。
フロア価格をスキャンして、より高い価格を再リストします。多くのトレーダーは、最低価格を上回る可能性のある入札の壁を利用して利益を得ていると主張しています。この場合、トレーダーは裁定取引に必要な大量の取引をほぼ人工的に作成していることになります。このタイプの裁定取引に伴う主なリスクには、高い資本コストと在庫要件が含まれます。
同様のニーズとして認識されていなかった偶然の一致を見つけます。たとえば、誰かが CryptoPunk の赤/青グラスを 1 ETH で出品し、別の人が赤/青グラスの CryptoPunk に 2 ETH で入札します。検索者は介入して Seaport の MATCH 関数を呼び出し、両方の注文を満たし、差額をチップ (報酬) として受け取ることができます。それほど頻繁ではありませんが、これは私にとって低リスクの裁定取引の機会です。ここで、執行されないことが検索者にとっての主なリスクとなります。
トレイトスナイピングは、NFTの「非同種」コンポーネントにおけるアービトラージの独特な形式です。特定の特性を持つ NFT が X で取引されているのを見た人が、同じ特性を持つ他の NFT が X+Y で取引されていることを知っている場合、その人はそれを購入し、より高い価値で再出品することができます。 MEV は、シーカーが入札が最初に処理されることを保証するために多額のガスを支払った場合に達成されます。この場合、検索者は終了するリスクに直面します。リストの反対側に入札を待っている人がいない可能性があります。したがって、検索者は、未知の期間在庫を保有するリスクを負い、特性価格の長期変動のリスクを受け入れる必要があります。
サンドイッチ攻撃
現時点では、NFT市場ではサンドイッチ攻撃はあまりないようです。これは、ほとんどの NFT が、利用可能な供給量が変化したときに動的に価格を再設定しないことが部分的に理由です。
均質な市場では、大量の注文が市場に影響を与えます。 NFT の場合、最低価格 NFT の 10% を購入しても、他の最低価格 NFT の価格は直接変更されません。
NFT の価格は通常、合計ではなく個別に設定されます。いくつかの動的価格設定インフラストラクチャ(NFT自動マーケットメーカー「Uniswap for NFT」のSudoswapなど)が台頭していることは注目に値します。 Sudoswap は、プールされた NFT に少なくともある程度の入札があることを保証することで、NFT の流動性の問題を解決します。その代償として、動的で自動化された価格設定により、サンドイッチ攻撃の対象となる領域も拡大します。
MEV の清算
MEV のもう 1 つの一般的な形式は、「クリアリング MEV」と呼ばれる融資市場に存在します。この場合、探索者は最初に MEV を見つけてクリアリング手数料を得ることで利益を得ることができます。価格が準備担保価格を超えたときに清算をトリガーする下落価格オークションメカニズムを備えたオンチェーン(たとえば、Seaportなどのプロトコルに清算エンジンを直接収容するなど)で構築される貸付取引がますます増えています。 NFTが清算されるときに先取りしたり制御したりできるように、下限価格/特定のNFT担保価格の操作に特化した検索者のグループが存在すると想像します。
他の種類のNFT
以下が含まれる可能性があります:
キャスト時の渋滞。ホットミントにより、ユーザーは何百万ドルものガス料金を支払うことになる可能性があります。これは NFT プロジェクトによって生み出された価値ですが、最終的にはバリデーターによって抽出されます。
鋳造工程にはロボットが活用されています。シーカーは、メモリプール内の最初の鋳造トランザクションを発見し、鋳造されるトークンの供給を確認し、残りの鋳造の一部またはすべてを事前入札できます。
誤って取引されていない注文 (一般に非アクティブ リストとして知られている) を残してしまう。注文のキャンセルには手数料がかかるため、ユーザーは単に NFT を新しいウォレットに転送して注文を終了する場合があります。厄介な点は、これにより元の注文が技術的に保持されることです。その人が NFT を元のウォレットに再送金すると、注文が再び表示されます。その時までに、下限価格は元の未決注文を超えて上昇している可能性があり、賢明な第三者が過小評価されているNFTを奪い取る可能性があります。 MEV は、検索者がバリデーターのリストへの入札が優先されるようにするために、バリデーターに高額のガス料金を賄賂を渡す可能性があるために生成されます。
NFTリースに関連するアービトラージ。 NFTの権利/ユーティリティを資産自体から切り離す傾向が見られます。言い換えれば、NFTのAirBnbが登場しています。資産(家)を所有しますが、一時的な使用のために他の人にお金を払ってもらい、所有者が通常享受している利益を享受します。この流動的な注文は、エアドロップに関連する裁定取引に特に役立ちます。エアドロップを見越して(NFT自体を購入しようとするのではなく)大量のNFTを購入する権利により、必要な資本が少なくなり、下限価格の高騰が制限され、また、エアドロップ供給の重要な部分をキャプチャします。 (均質化された市場ですでに見られたように)エアドロップの資格要件がより高いものになり始めた場合、これらのNFTを保持している人は、NFTを請求できるエアドロップの予想されるサイズについて非対称な情報を有する可能性があります。
最後に、偽造、書き込み機能と引き換え機能に関連する非効率性、入札前のミント(そのうちの 1 つだけ)など、私が言及しなかった NFT MEV の形式はおそらくさらに存在します。このリストは創造的でインスピレーションを与えることを目的としており、NFT MEVの機会を削減または掴むことに関連するアイデア/プロジェクトを呼び起こすことを願っています。
インフラストラクチャの機会
市場の現状と MEV が具体的に存在する場所に基づいて、以下は NFT ネイティブのインフラストラクチャを構築する興味深い機会を提供する可能性があります。
MEV を意識したファウンドリ ソリューション。特に、NFT 用に構築されたオークションは、プロジェクトが生み出している価値をより多く獲得するのに役立ちます。ユーザーにミントへのアクセスと注文を入札させることで、ガス価格の高騰を緩和しながら、プロジェクトが価格設定を差別化するのに役立つ方法が提供される可能性があります。注文自体がオフチェーンまたは事前鋳造で発生する場合、プロジェクトは鋳造プロセスを数日間に分散するか、オンチェーンのアクティビティが少ない他の時間を選択することができます。
強化された価格設定インフラストラクチャ。これには、特性がどのように価格設定されるかを示すより良いデータ(検索者が特性スナイピングの機会を特定するのに役立つなど)、NFTを個別に価格設定するのではなく集約するのに役立つSudoswapのような動的価格設定メカニズム、価格を改善するための継続的なオークション、ディスカバリー、またはその他の形式を取る可能性があります。
イグジット(流動性)リスクを軽減するインフラを構築します。私は一般的に、NFTの価格設定は難しいため、入札する人は少ないと考えています。交渉メカニズムはそれを助ける 1 つの方法かもしれません。ユーザーが自分の NFT を 2 ETH としてリストし、購入者が 1 ETH で入札した場合、中間価格が存在する可能性があります。交渉チャネルがあることで、全体的な流動性が向上すると同時に、NFT の価格設定方法についての理解が深まります。実際、このカテゴリと上記のカテゴリ (価格設定インフラストラクチャ) の間には、かなりの重複がある可能性があります。
エピローグ
エピローグ
今後、NFTを中心としたさらなる発展が見られると私は強く信じています。現状では、ほとんどのNFTは異種であるため、代替として機能することが困難です。共有機能や下限価格トークンは代替手段に近づいていますが、消費者の好みは依然として異なる可能性があります。
対照的に、NFTはゴルフイベントのフィールドパスとして機能します。この場合、特定の特性(日付など)によって好みの違いが生じるため、不均一性が存在する可能性がありますが、一般に、消費者は特定の日のチケットを区別するため、おおよその代替品として機能します。 (すべてのチケットがイベントへの平等なアクセスを提供すると仮定します)。
スペクトルが発展し、NFTがオンチェーンアートからチケット、アフィリエイトリンク、IPライセンス、権利証明書などに至るまであらゆるものを表現し始めると、さらに多くのMEVが登場すると思います。
全体として、私たちはまだNFTの初期段階にいるように感じます。
私は NFT について考えるのが好きです。なぜなら、NFT は暗号通貨エコシステムに外部資本を導入する優れた方法だと考えているからです。また、設計空間は完全にオープンであると考えているからです。しかし、どのような市場でも初期段階では必ず非効率な部分が存在します。
MEV が市場全体でどのように存在するのか、そしてこの探査がより楽しいユーザー エクスペリエンスを構築するためにどのような機会をもたらすのかを探ることが、より広範な普及への道を開くのに役立つことを願っています。





