


Delphi Digital: 2023 年は仮想通貨ゲームが本格的に主流になる年ではないかもしれない


原作者:info_insightful,Delphi Digital
オリジナルコンピレーション: Qianwen、ChainCatcher
オリジナルコンピレーション: Qianwen、ChainCatcher
この記事は、Delphi Digital と Naavik Gamefi 2023 レポートの概要です。主にGamefi業界の困難、進歩、将来の動向を反映しています。
最初のレベルのタイトル
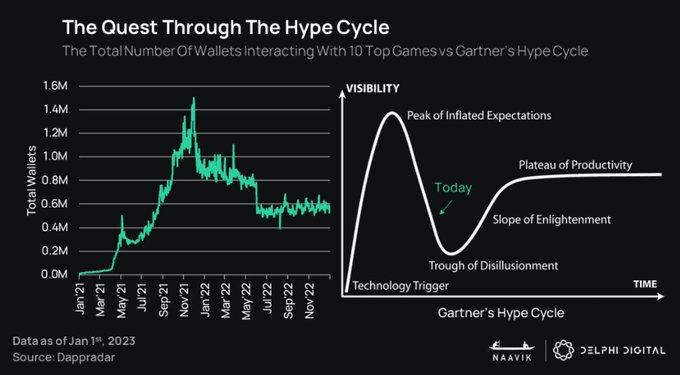
概要
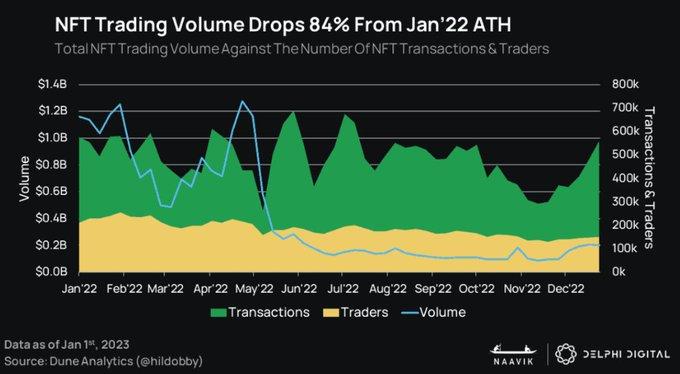
Web3 ゲームという用語は進化しており、ブロックチェーンの仕組みと経済を統合したビデオ ゲームと言えるでしょう。誇大宣伝サイクルを通じて、人々は楽しいゲーム体験や持続可能性を追求することよりも、プレイヤーの収益を最大化することに関心を持ちます。
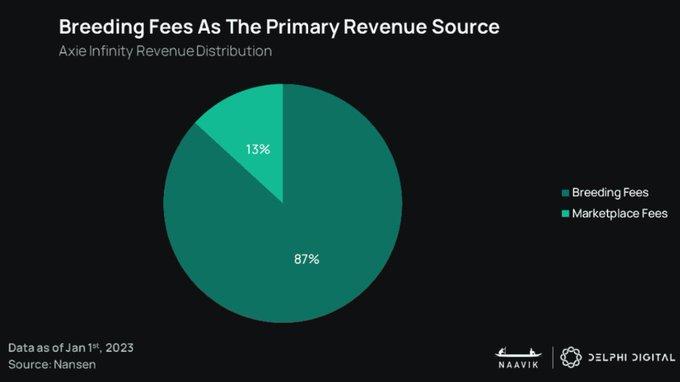
チームの野心にもかかわらず、このビジネス モデルでは、総プレイヤー数やゲーム内支出ではなく、ユーザーの増加率によって収益が圧迫されることになります。ほとんどのプレイヤーが追加または作成するよりも多くの価値やリソースを抽出すると、経済は無限ループにはまってしまいます。
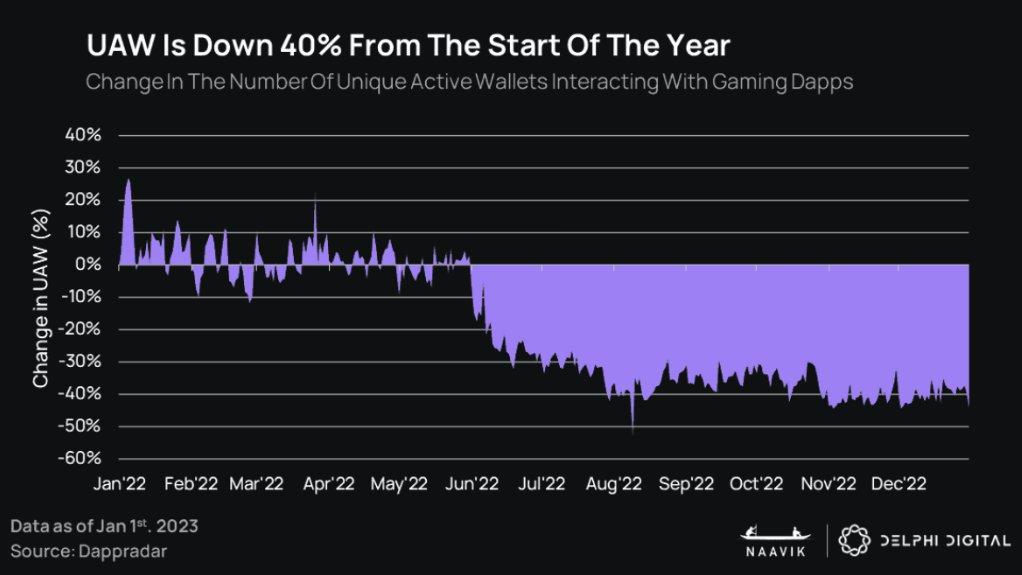
ほとんどの悪役やハイパーインフレモデルが市場からほぼ消滅した現在、2023 年は「大きなリセット」の到来を告げるものと言えます。P2E モデルはこの期間中に徐々に消滅し、高品質の建設業者が台頭することになります。焦点は暗号通貨技術を使用したプレミアムゲームに移ります。
最初のレベルのタイトル
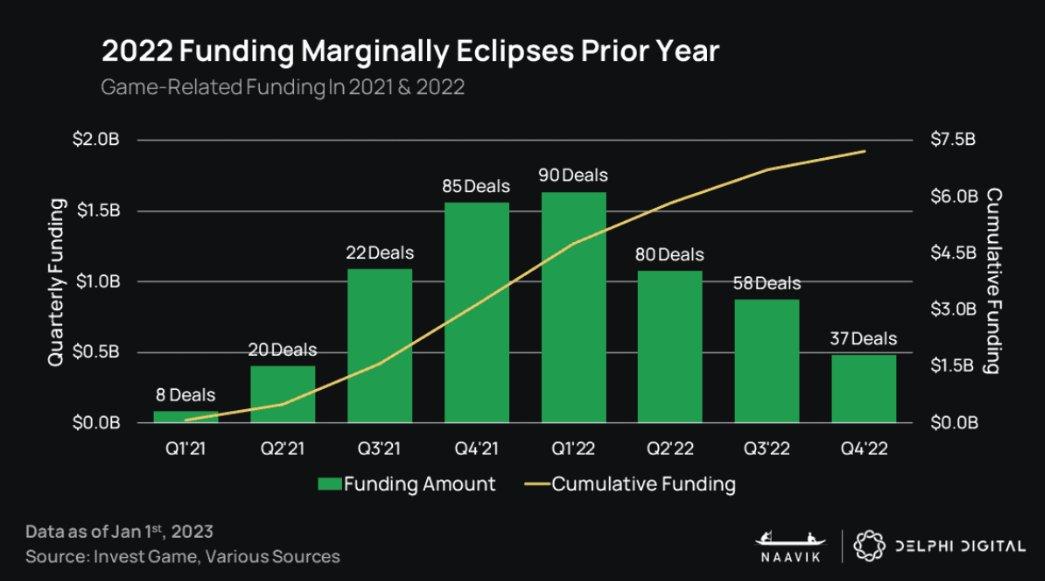
投資状況
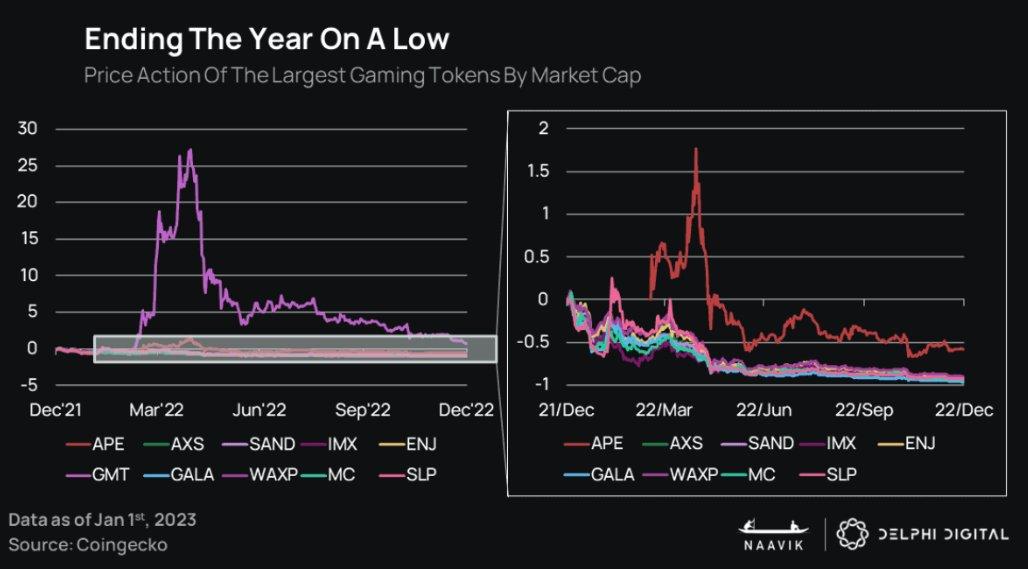
年初以来、時価総額上位10位のゲームトークンは平均97%下落しており、その理由の一部は小売投資への関心の低下である。これは主に、F2P モデルでは持続可能な経済を維持できず、アクティブなプレイヤー ベースを失うという事実によるものです。
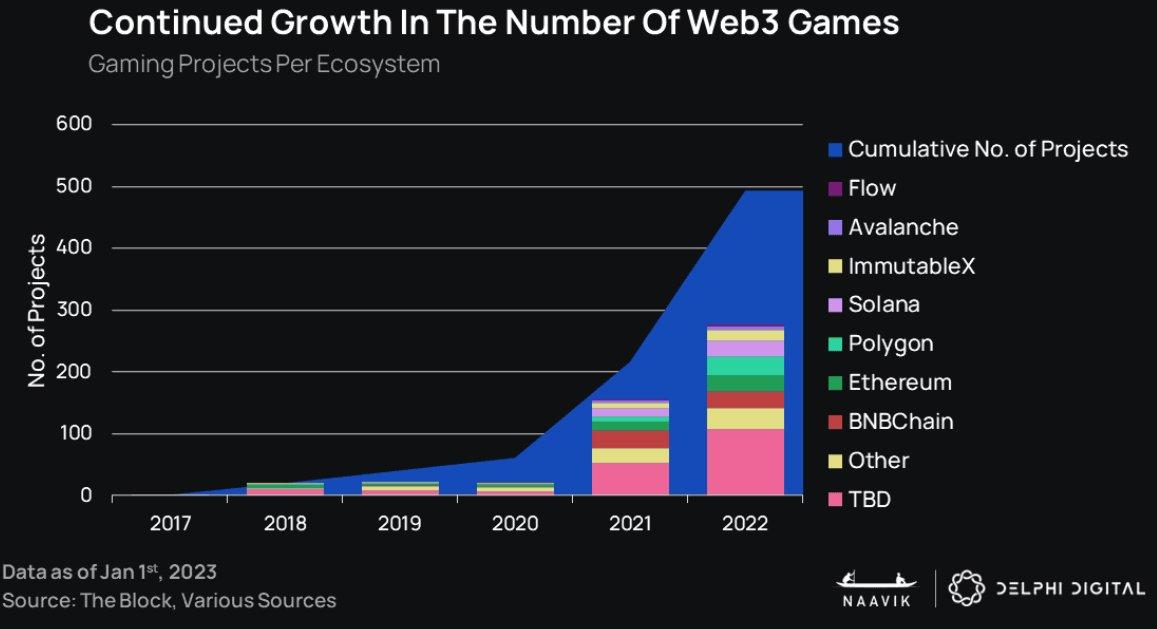
これらの経験の浅いゲームは悲惨な収益を示し、ユーザーはすぐに離れてしまいました。素晴らしいゲームを作るには 3 年以上かかるので、イライラすることもありますが、驚くべきことではありません。それにもかかわらず、Web3 ゲームの数は依然として急速に増加しています。
投資環境は逼迫している
全体的な資金調達環境は厳しくなり、資金調達への障壁はますます高くなっています。過去に資金を調達できた多くのプロジェクトは、近い将来苦戦する可能性があります。伝統的な統合は市場が健全であることの表れです。
最初のレベルのタイトル
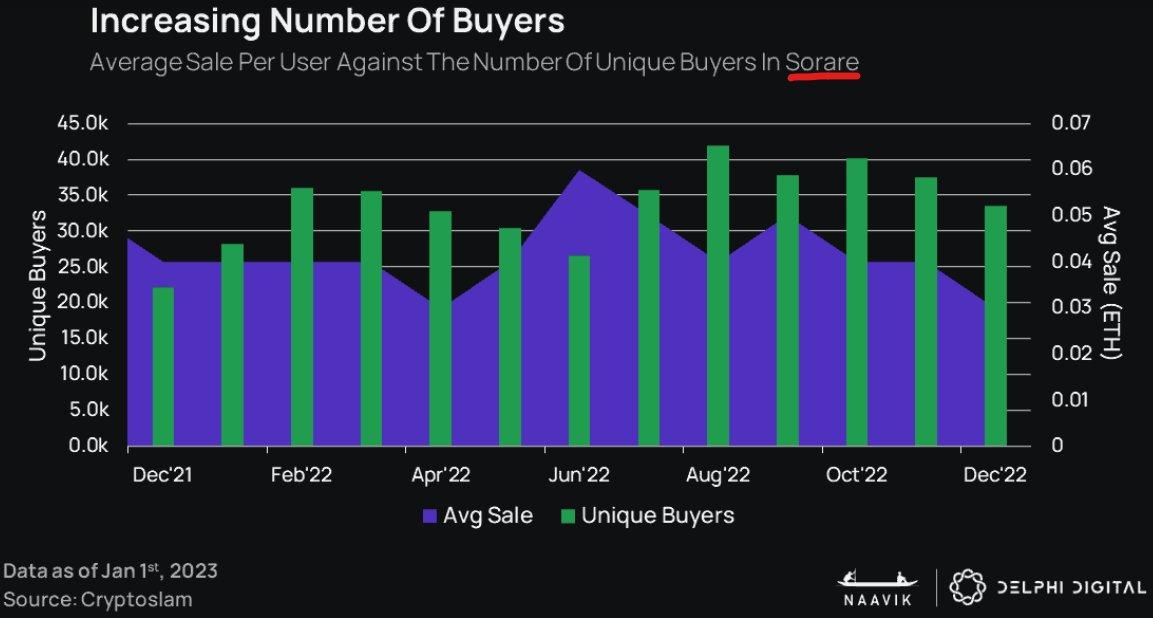
Web3 ゲームの現状
お金を稼ぐことが主な目的であるビデオゲームは必ず失敗します。純利益者で構成されるゲームは持続可能ではありません。ゲーム経済は、エコシステムに多大な価値を生み出す人々に報いなければなりません。
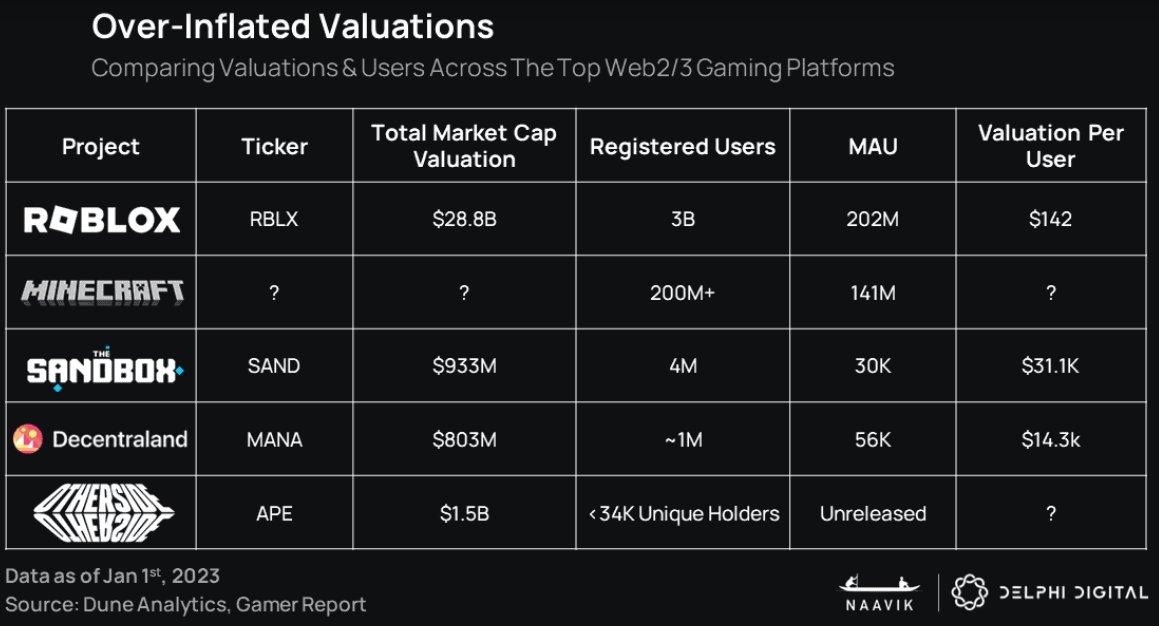
開発者は、ゲームを可能な限り面白くし、プレイヤーがゲームをより積極的に体験するように促し、収益化の満足を先延ばしにする必要があります。
副題
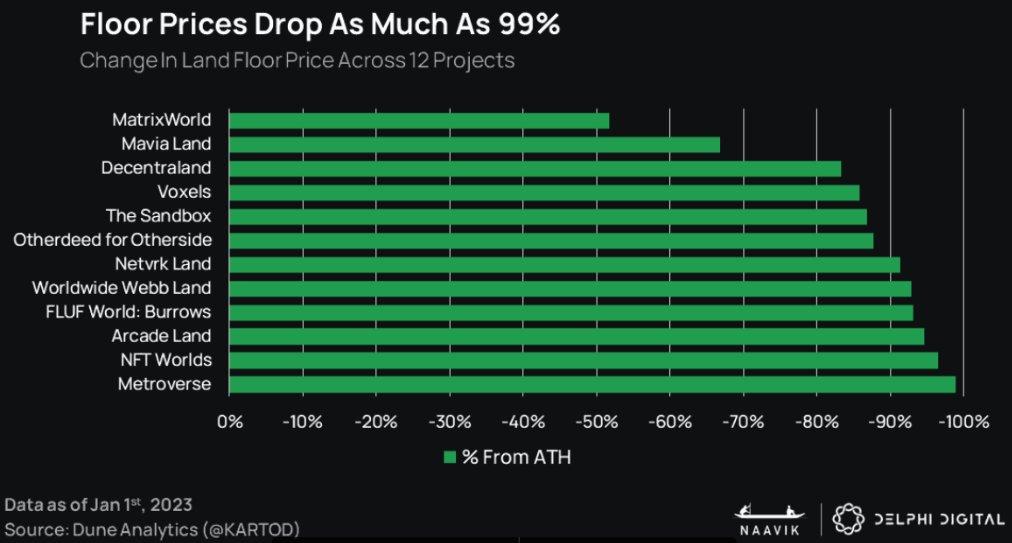
仮想不動産
土地所有者は、価値を創造するためではなく、単に価値を獲得するために、ユーザーとクリエイターの関係に影響を与えます。
このスペースには、新しいユーザーを引き付けるためにクリエイターの参加が必要です。第一世代の陸上プロジェクトの多くは、大きな調整をしなければ成功しません。陸上 Web3 ゲームは UGC (User Generated Content) に限定されない場合があります。
最初のレベルのタイトル
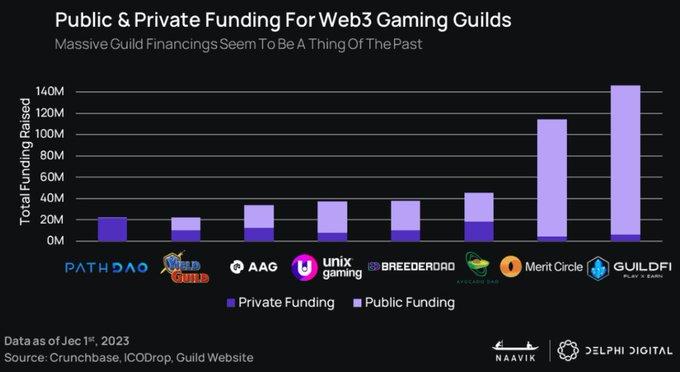
ゲームギルドの現状
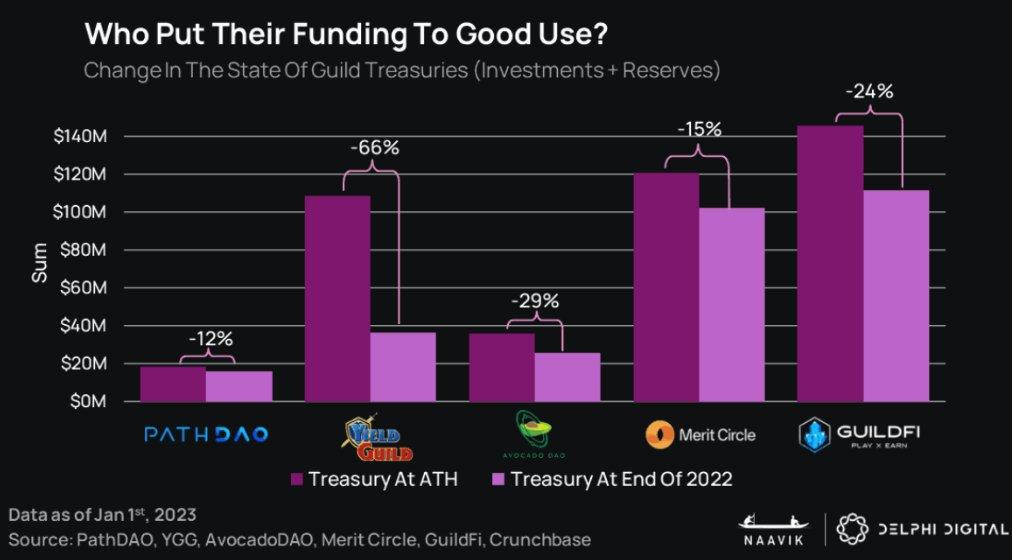
ネイティブ ギルド トークンの価格の下落、P2E ゲーム資産の需要の欠如、流動性の欠如により、多くの組合基金が蒸発しました。
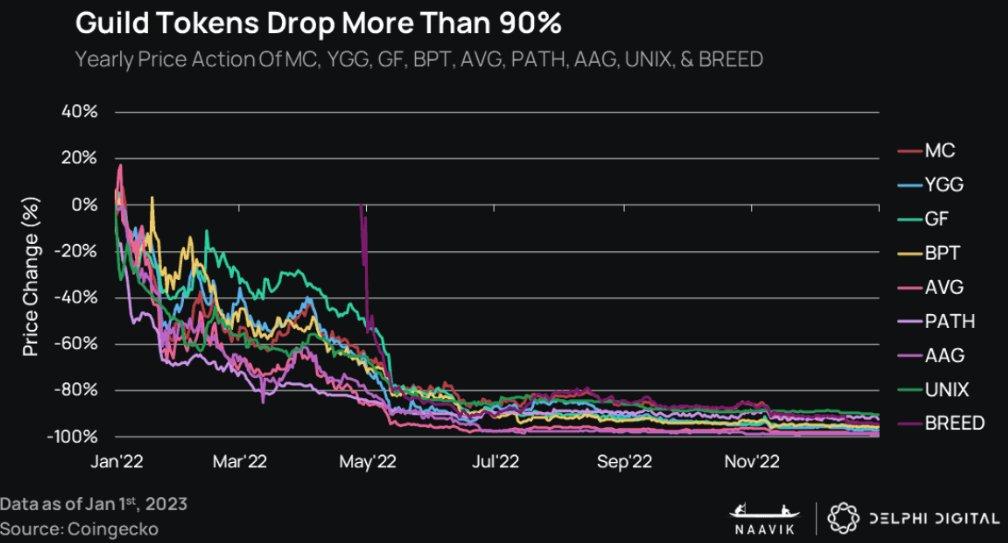
約 24,000 の既存の Web3 ギルドのうち、資金なしで存続できるのは 1% だけであると推定されています。残りの資金は、価値のある製品と商業的持続可能性の開発に使用する必要があります。ユーザーの価値認識はコミュニティの規模にあり、その価値がゲームのユーザーベースを構築することもできます。
Web3 ゲーム インフラストラクチャの現状
マルチチェーン戦略はすぐに採用されていますが、Web3 の世界では依然としてウォレットが最優先事項です。マルチチェーンの世界は、より多くのアドレス指定可能なプレーヤーとより深い流動性の機会をもたらし、またプレーヤーを物流の制約から解放します。
副題
Web3 ゲームはまだ開発が遅れており、ゲーム メーカーやプロジェクトをサポートするパブリッシャーの適切なエコシステムが不足しています。一部の企業は、独自のインフラストラクチャを構築および拡張するために多額の資金を調達しました。
たとえば、Animoca の時価総額は 4 億 7,000 万ドル、Fenix Games の時価総額は 1 億 5,000 万ドル、Mythical games の時価総額は 2 億 2,500 万ドルです。これらのパブリッシャーは、Web3 製品の提供に限定されず、技術革新を発揮し、ゲームの収益化と管理のためのフルスタック ソリューションを提供できることを期待しています。
最初のレベルのタイトル
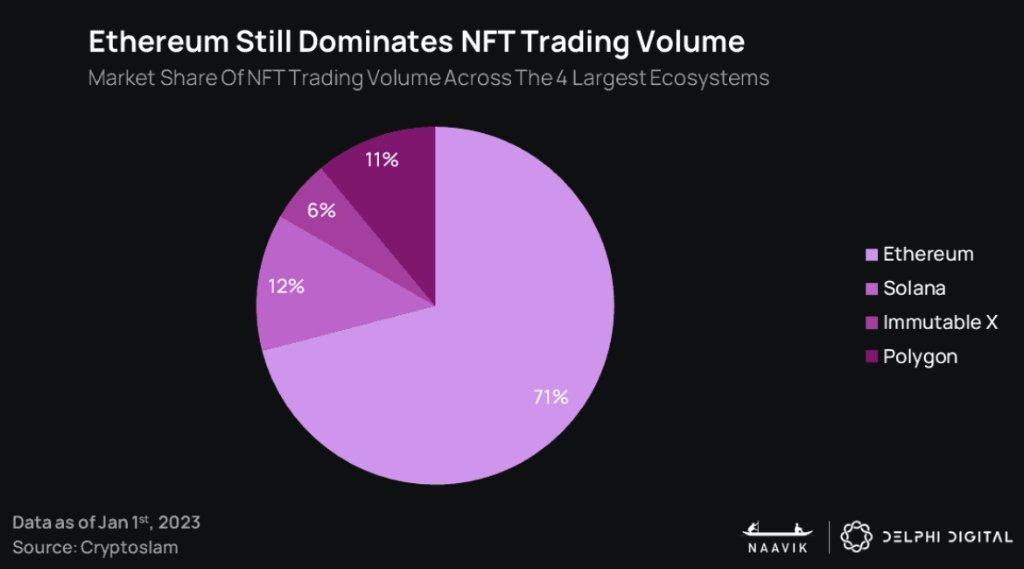
L1とL2のステータス
ImmutableX:オリジナルの Web3 ゲームが ETH に登場します。 Solana のダウンタイムや Robin Bridge での 6 億 5,000 万ドルの盗難など、他の L1 ソリューションの絶え間ない後退は、現時点で ETH が Web3 ゲームにとって最も信頼できるインフラであることを裏付けています。
Polygon:したがって、現在は ETH L2 スケーリング ソリューションにすべての注目が集まっています。注目すべきプロジェクトには次のようなものがあります。
Arbitrum:コインは手数料なしで鋳造および取引でき、取引は高速であるため、Gods Unchained、Illuvium、その他 50 のゲームなどの高品質のゲームが注目されており、残りの 1,000 以上のゲームはテスト中です。
Nova:協力によるエコシステムの継続的な確立を通じて、当社は Zk ロールアップ インフラストラクチャの構築と、現在のモノマー チェーン設計の拡張欠陥の改善に取り組んでいます。この欠陥は、チェーン上のゲーム Sunflower Land の開始に反映されました。パフォーマンスの低下。
The Beacon_GG:Treasure DAO エコシステムの本拠地
ゲームとソーシャルに重点を置いた L2 によりネットワークのスケーラビリティを向上
1週間のオープンバージョンで68万の資金を集め、高品質のゲーム体験に対するユーザーの自然な需要を浮き彫りにした。
Solana:市場参加者が進歩するにつれて、ゲーム内の競争は L2 に移行します。
Avalanche:「Star Atlas」や「Aurory」などのタイトルで地位を確立し、Web3 でのユーザー エクスペリエンスとモバイル配信の向上に努めています。
ゲーム、defi、nftプロジェクトを誘致するための2億9,000万ドルの「マルチバースインセンティブ基金」。
最初のレベルのタイトル
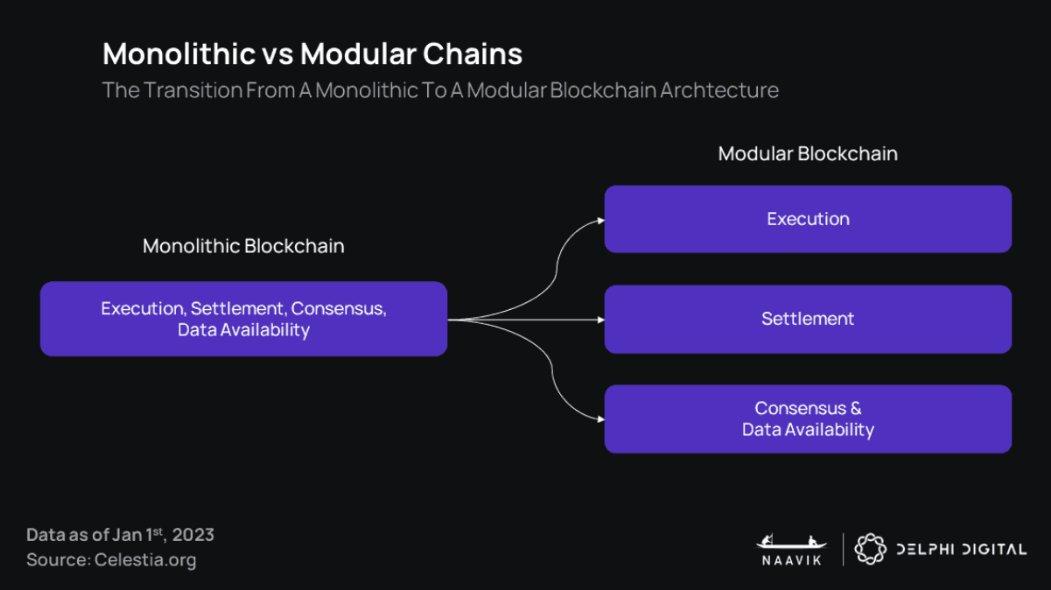
モジュール式ブロックチェーンの台頭
アプリケーション固有のチェーン: Polygon スーパーネット、Avalanche サブネット (DefiKingdoms、Crabada、Shrapnel)
この柔軟性はゲームに適しており、チームは最初から構築するのではなく、ユーザー エクスペリエンスをより詳細に制御できるようになります。
最初のレベルのタイトル
プラットフォームの規則と規制
Web3 ゲームの広範な採用は、現在 Web2 世界の主要インフラを管理している既存の業界巨人の影響を受けるでしょう。例えば:
Wiloは、Steamプラットフォーム全体での暗号通貨とNFTの使用を禁止しました。
ゲームメーカーのMojiangとMicrosoft:MinecraftでのNFTを禁止。
Apple: すべての取引が自社のシステムを経由することを強制し、すべてのアプリ購入の 30% を確実に受け取るようにし、他の Web3 ツールを制限する
ただし、Blankos や GalaGames のゲーム Grit など、Web3 ゲームをサポートするプラットフォームもいくつかあります。
現在の市場のコンプライアンスは依然として不透明であるため、計画を立てる際にプロジェクトを開始することが困難になり、イノベーション、採用、投資に対する抵抗が生じています。
2022 年のコンプライアンスに関する次の主要な出来事が将来の方向性を決定する可能性があります。
SECはNFTと$APEが有価証券とみなせるかどうかを調査
BlockFi、融資サービスに1億ドルの罰金
無料鋳造: これは、資産が有価証券とみなされないように (さらに Apple の 30% 手数料を回避できる) 強力な顧客獲得戦略です。

この戦略は、現在の低迷する消費者市場のセンチメントと低い期待の中で、NFTプロジェクトをオンライン化するのに役立ちます。
最初のレベルのタイトル2023 年の予測
さらなる協力:現状では企業間の過当競争をするにはスペースが狭すぎます。 Sequence、HyperPlay など、インフラストラクチャを誰もが使用できるようにオープンにするプロトコルが増えています。
他のゲーム:Ember Sword、Illuvium、Guild Of Guardian、デジ大学など、今後も素晴らしいタイトルが続々と登場します。
初期段階の過熱:
ゲームアイテムのトークン化は、管理の複雑化、ひいては経済的脆弱性を引き起こす可能性があります。これらの未開発のゲームを操作すると、ゲーム開発と経済の初期段階でオーバーヒートが発生することがよくあります。
いくつかの考えられる解決策:
消耗品の譲渡はゲームの初期段階では制限されており、アカウントに関連付けられたリソースは一定期間が経過した後にのみ要求できます。資産が無期限に ROI を生み出さないように、早い段階で目標を設定します。
ゲーム内の資産の経済的関連性や寿命を制限するには、バトル パス システムや四半期ごとの経済リセットを使用できます。これらは、ディアブロ 2、パス オブ エクザイル、エスケープ フロム タルコフ、バスティオン ナイトなどのゲームで採用されています。
PlayFi と E スポーツの収益化: PlayFi モデルは、資本のないコア ゲーム ループを指します。収益化は、ギャンブル、発券、賞金プールなど、ゲームに関する一連のメタゲームを通じて行われます。
まとめ
最初のレベルのタイトル
まとめ
ハッキング、詐欺、ポンジスキーム、およびこの分野でのトークンのフリーフォールにもかかわらず、才能と資金の流入は心強いものです。過去 24 か月間で約 120 億ドルがこの分野に注ぎ込まれています。
この分野の多くの第一世代チームやプロジェクトは、来年、存続の危機に直面することになるでしょう。 2023 年は、仮想通貨ゲームが本格的に主流になる年ではないかもしれません。最後の誇大宣伝サイクルは、短期的には消費者の欲求に影響を与えるでしょう。





