


IOSG の徹底した調査: ポスト流動性マイニング時代における AMM プロトコルの潜在的なリスク損失


編集者注: この記事は以下から引用しましたIOSG(ID: IOSGVC)、許可を得てOdailyによって転載されました。
Building a new world, the bridge of the time.
、許可を得てOdailyによって転載されました。
導入
導入
この記事では、特に流動性マイニング後の時代において、LP が直面する可能性のある潜在的な損失として、AMM プロトコルにおける流動性プロバイダー (LP) について主に研究します。 Uniswap v2 の TVL (約 23 億米ドル) のほとんどは、流動性マイニング用に構築された 4 つのファンド プールに集中しており、これらのプールはプラットフォーム全体の大部分を占めています。現時点では、Uniswap の LP は、過小評価できない貴重なトークンと取引手数料で補償されているため、損失についてはあまり気にしていません。しかし、マイニングが停止すると、LP としての潜在的な損失がより懸念されるようになります。
副題
ポスト流動性マイニング時代の選択 - AMM?
流動性マイニングは、コールド スタート プロトコルの効果的なインセンティブ メカニズムであることが証明されています。最近、私たちは、DeFi のそれほど長くない歴史の中で最もクレイジーな流動性マイニング イベントの 1 つに気づきました。Uniswap はいくつかの (Sushiswap など) でフォークすることに成功しました。 、独自のガバナンストークンを開始しました。 Uniswap v1 または v2 コントラクトを呼び出したことのあるすべてのアドレスに、転送に失敗した 12,000 を超えるアドレスを含む 400 UNI トークンを受け取る資格があります。
さらに、Uniswapの流動性マイニングは11月17日に停止され、UNIトークンはUSDC/ETH、ETH/USDT、DAI/ETH、WBTC/ETHの4つのプールに分配されます。コミュニティは非常に熱狂的な反応を示し、TVL (Total Value Locked) は 30 億米ドルに達しました。
UNIトークンマイニングに基づく誇大宣伝は、UniswapがDeFiエコシステムのバックボーンであると一般に考えられているという印象と相まって、投資家から数十億ドルの資金を集めました。膨大な資金の支援により、Uniswap は大規模取引において最も競争力のある価格を提供します。たとえば、1,000 ETH を販売する場合、Uniswap は最良の価格を提供する取引所の 1 つになります。
一方で、新しいオートメーション マーケット メーカー (AMM) ソリューションにより、この分野はさらに前進しています。 Uniswap では ETH/USDC の流動性が 5 億 6,000 万米ドルを超えていることは注目に値します。ただし、同じ取引ポートフォリオの場合、流動性が約 860 万ドルある DODO は、Uniswap と同じくらい競争力のある価格を提供できます。たとえば、1000 ETH を USDT に交換した場合、COFIX は Uniswap と同様の価格を提供しますが、流動性は Uniswap よりも数倍小さいです。
上でわかるように、新しい AMM モデルは Uniswap v2 よりも資本効率が高くなります。 Uniswap v2 が競争力を維持するには、競合他社と比較してより高い資本を維持する必要があります。しかし、流動性マイニングが停止したら、Uniswap v2 は現状を維持し続けることができるでしょうか?コミュニティは将来選択を行うのでしょうか?
Uniswap v2、DODO、COFIX
文章
副題
AMM流動性プロバイダー向けの一時的な損失を定義するためのフレームワーク
UniswapのLPはどのような損失を被りましたか?この種の損失を説明するために広く使用されている用語は、「永久損失」です。これは、提供されたトークン間の相対価格が回復した場合に理論的には消えるため (これはそれほど頻繁には起こりません)、「非永続的」です。一時的な損失は通常、流動性の提供によって失われる価値、つまりプールの外でトークンを保持している仮想のユーザーと、それらのトークンをプールにステーキングする実際の価値との差を指します。
さらに詳しく言えば、価格発見は外部市場で行われる傾向があるのに対し、Uniswap は裁定取引に依存して AMM 価格を市場価格に収束させます。ただし、裁定利益は流動性プロバイダーの犠牲となり、特定の資産ペアの外部価格が LP がプールに入ったときと同じ比率に戻らない限り、この損失を回復することはできません。
例1
XYT 市場価格が 110 USDC まで急騰したらどうなるでしょうか?
このプールは、トレーダーが価格が市場価格に収束するまで過小評価されている XYT をプールから引き出すことができるため、裁定取引の機会を提供します。具体的には、トレーダーはプールから約 0.47 XYT を引き出し、各 XYT トークンの価格は 110 USDC になります。価格を特定のレベルに移動するために必要な金額は、プールで使用される式 (曲線) によって決定されることに注意してください。プール内の新しい残高は約 1048.81 USDC と 9.53 XYT トークンで、新しい価格 XYT=110 USDC を考慮すると合計価値は約 2,097 ドルになります。一方、財布に 10 XYT と 1,000 USDC を保有している個人投資家のポートフォリオ価値は 2,100 ドルに相当し、無常では約 3 ドルの損失を意味します。
画像の説明
XYT/USDC-仮定プール
永久損失の概要:
Ø 定義: トークンを受動的に保有することと、プールに流動性を提供することの違い
Ø 理由: ファンドプールの通貨価格を調整するための裁定取引
DODO と COFIX は新しいタイプの AMM であり、資産プール内の資産比率を調整するために裁定取引に依存せず、オラクルから価格を直接取得します。一貫性を保つために、上記の例を DODO/COFIX に入れたらどうなるかを見てみましょう。
例 2
XYT/USDC ペアの初期残高が 10 XYT と 1,000 USDC であるとします (価格 1 XYT=100 USDC)。一方、個人投資家が 10 XYT と 1,000 USDC のウォレットを保有していると仮定します。
オラクルが価格を調整し、外部価格の変化によってLPの国際収支が変化することはないため、ファンドプールは裁定取引の機会を提供しません。トークン所有者は、プールに流動性を提供するか、単にトークンをウォレットに保持するか(取引手数料を無視する)のどちらを優先するかについては無関心です。
したがって、新しい AMM モデルには永久損失が発生する傾向はありませんが、これは新しい AMM モデルに損失なく流動性を提供することを意味するものではありません。
副題
新しい AMM モデルの損失特性 - COFIX の例
例 3
説明のために、XYT トークン値 100 USDC の別の例を想定します。 COFIX は価格を決定する際にプール内のトークンの比率に依存しないため、さらにトークン残高が 10 XYT および 500 USDC に等しいと仮定し、プール価値を 1,500 ドルと仮定します。
15 XYT*110 USDC+500 USDC=2,アリスがさらに 5 XYT をデポジットすると、プールの価値は 2,000 ドルに跳ね上がり、アリスは 25% の所有権を受け取ります。アリスはファンドプールの所有者であるため、COFIX メカニズムの特殊性により、プール内の 2 つのトークンに関連するリスクを負担する必要があります。
再度、XYT トークンの価格が 110 USDC に上昇すると仮定すると、プールの価値は次のようになります。
0.25*2,150ドル
アリスはプールの 25% を所有しており、現在以下を所有しています。
150 ドル = 537.5 ドル
ただし、トークンが 1 つだけエクスポージャされている場合は、550 ドルでプールを終了できます。一方で、XYT トークンの価格が急落した場合、彼女は XYT トークンだけでなく、XYT と USDC の間の混合プールにさらされるため、ある程度の保護を受けることになります。
例 4
さらに、COFIXメカニズムの特徴は、ボンディングカーブがなく、大規模なトランザクションにペナルティが課されないことです。したがって、トレーダーが価格が上昇する前に XYT の供給を完全に使い果たしてしまうという極端なケースが発生する可能性があります。もう一度、初期価格が XYT=100USDC で、XYT トークンへのエクスポージャーを取得したい特定のトレーダーであるボブであると仮定します。ボブは、1,500 ドルですべての XYT トークンを購入し、0XYT と 2,000 USDC のプールを残すことができます。その後、XYT の価格が 110 USDC に跳ね上がった場合、アリスはこの上昇の影響を受けることがなくなります。
COFIX リスクの概要:
Ø ただし、COFIX で流動性を提供するリスクは、単一のトークンではなく資金プール内にあります。
Ø 同様に、COFIX は大規模なトランザクションを区別しない (つまり、結合曲線がない) ため、トークンの 1 つの上昇によって資金プールが完全に流出する可能性があります。
副題
新しい AMM モデルの損失特性 - DODO の例
DODO LP では、プール所有権ではなく個別のトークンの公開が許可されているため、上記のリスクを心配する必要はありません。
ただし、トランザクション アクティビティの量と頻度により、任意の時点のトークンの数が最初にプールに入金されたトークンの数と異なる場合があることに注意することが重要です。
WBTC/USDC プール、LP 所有権
画像の説明
YFI/USDC プール、LP 所有権
画像の説明
ソース:
これらの損失の主な理由は、DODO がプールの供給不足部分を適時に再バランスさせることができないことです。 DODO の仕組みが意図したとおりに機能するためには、特に価格変動が激しいトークンの場合、DODO が提供するインセンティブに迅速に対応する (つまり、迅速なリバランス) ことが重要です。トークンの残高が失われる期間が長ければ長いほど、市場価格が大きく変動する可能性が高くなるからです。以下に示すように、この期間中の市場価格の変動により、LP 価値が毀損される可能性があります。
例5
もう一度、ファンド プールに 10 XYT と 500 USDC があり、1 XYT の価値が 100 USDC であると仮定します。 XYT トークンの現在の残高が 9 XYT に下がった場合、DODO は、XYT の価格を市場価格よりも引き上げて、トレーダーが XYT トークンをプールに戻すことを奨励することで、XYT の供給を 10 にリバランスすることを目指しています。
ただし、リバランス前に XYT が 110 ドルに上昇した場合、USDC LP から価値を抽出することなく、XYT の初期供給を 10 ドルに増やすことは不可能になります。
1. 初期残高: 10 XYT&500 USDC
2. 最初の取引後の残高: 9 XYT&600 USDC
XYTの価格はリバランス前に110ドルに跳ね上がりました。現時点では、DODO にはプールの XYT 側のバランスを再調整するのに十分なリソースがないため、プールの usdc 側を犠牲にすることによってのみ XYT の合計量を 10 に増やすことができます。
3. トレーダーが 1 XYT をプールに運ぶと、10 XYT & 488 USDC の新しい残高が得られると仮定すると、この場合、USDC LP は累積的に ~12 USDC を失うことになります。 (簡易計算)
通常、リバランスは価格が上昇する前に行われます。これにより、プールの両側が 10 XYT と 500 USDC の初期残高に近づきます。一方、リバランス前は、上記のシナリオでは XYT 価格の下落により LP に利益がもたらされます。これは、DODO が支出した 100 USDC 未満で XYT 側のプールを復元できるため、結果として 10 XYT と >500 が得られるためです。 USDCバランス。
プール内のトークンの供給が不足している場合、DODO のポジションは基本的にそのトークンのショート ポジションとなり、価格が上昇すると損失が発生し、価格が下落すると利益が発生します。
例6
さらに、XYT LP は以下の状況下で損失を被る可能性があります。
1. 初期残高: 10 XYT&500 USDC
2. 最初の取引後の残高: 11 XYT&400 USDC
前述したように、供給不足のUSDC側をプールに持つことは、USDCでショートポジションを持つことと同様です。したがって、XYTの価格が90 USDCに下落すると、比較的強いUSDCと損失プールが同時に得られることになります。
XYT=90 USD、DODO にはプールの USDC 側をリバランスするのに十分なリソースがないため、プールの XYT 側を犠牲にすることによってのみ、USDC の合計額を 500 にすることが可能です。
3. トレーダーが 100USDC をプールに持ち込んだとすると、新しい残高が生成されます。 : ~9.86 XYT および 500 USDC、LP 損失は ~0.14 XYT (簡易計算)
同様に、リバランス前の上記状況では、XYTの価格上昇はUSDCの相対的な弱さを意味するため、LPに利益をもたらします。
上記の例に示されているように、LP の価値を保護し、リスクを最小限に抑えるには、効果的なリバランスが重要です。それ以外の場合、DODO 自体がプールの片側にショート ポジションを持ち、市場の変動に基づいて利益/損失が発生する可能性があります。対照的に、プールが均衡している場合、DODO は市場中立です。
YFI/USDCプールの話に戻りますが、損失の理由は市場中立的なポジションを維持できないため、YFIトークンの大きな変動に対するリスクエクスポージャーが大きすぎます。
YFI/USDC ペアの損失のもう 1 つの潜在的な理由は、先行取引に対するオラクル マシンの脆弱性です。 DODOはChainlink価格フィードに依存しているため、トレーダーは特定のトークンのオラクル価格が次のブロックで上昇することを観察し、プールから大量のトークンを引き出すことができますが、更新後すぐにそれらを売却します。この行為はトレーダーに裁定取引をもたらし、DODO LPに損失をもたらします。
例 7
1. 初期残高: 10 XYT&500 USDC
次のブロックでは XYT の価格が 110 ドルに上昇します。
2. トレーダーはオラクルよりも先に取引し、プールから 1 XYT を取得します (簡単にするため)。
3.ニューバランス: 9 XYT&600 USDC
公式価格の更新
現時点では、DODO にはプールの XYT 側のバランスを再調整するのに十分なリソースがないため、プールの USDC 側を犠牲にすることによってのみ XYT の合計量を 10 に増やすことができます。
4. トレーダーはロック更新後にポジションを終了し、最大 $12 の利益、新しい残高: 10 XYT & ~488 USDC
USDC LP は最大 12 USDC を失うことになります
例 5 と例 7 の最終結果は同じですが、後者の方が LP にとってはるかに有害です。例 5 のトレーダーは、市場の方向性を予測する能力のないランダムな取引フローとして分類される可能性があります。したがって、そのようなトレーダーの取引相手となることは許容されます。逆に、例 7 のトレーダーは情報トレーダー (裁定取引者) であり、流動性プロバイダーに確実に損失をもたらします。 YFI/USDC プールの両側は 1 より大幅に低く、これは、その理由がランダムなトランザクション フローではなく、情報トレーダー (裁定取引者) にあることを意味している可能性があります。
それにもかかわらず、DODO は単一のトークンのエクスポージャーを提供するため、LP は別のトークン プールの特性を認識する必要があります。 。たとえば、理論的には、単一トークンのエクスポージャにより、USDC LP であれば、プール内の他のトークンが WBTC か YFI であるかは気にしません。ただし、実際には、その違いは非常に大きいです。プール内の他のトークンの揮発性が高いほど、リスクにさらされるリスクも大きくなります。
DODO リスクの概要:
Ø DODO は Uniswap の永久損失機能を解決し、単一トークンのエクスポージャーを提供するため、COFIX と同じ損失の影響を受けません。
Ø ただし、DODO がトークン供給のバランスを効果的に再調整できない場合、LP は間接的にプールの反対側にさらされます。この場合、DODO LPは市場価格の変動に基づいて利益を得る、または損失を被る可能性があります。
前述の COFIX および DODO LP の損失は本質的に永続的ではなく、価格がマーケットメーカーに有利に動いた場合には消滅するか、存在する可能性さえあります。ただし、前述の定義に従ってこれらを一時的な損失として分類する代わりに、各プロトコルに固有のマーケットメイクリスクとして定義することができます。
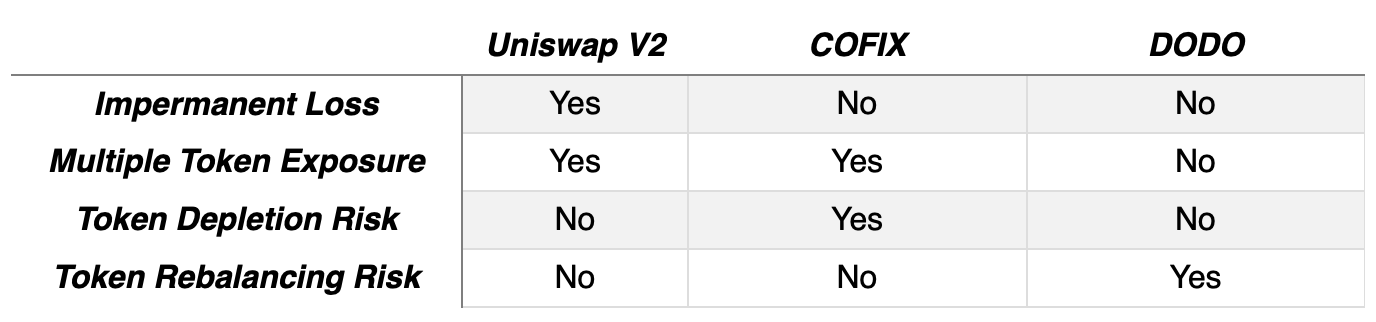
以下に、上記の各プラットフォームのリスク特性をまとめます。
副題
リスクヘッジ - AMM プロトコルの持続可能な開発の重要なポイント
オーダーブック モデルを使用するか AMM プロトコル モデルを使用するかにかかわらず、マーケットメイクはリスクのない活動ではありません。いずれにせよ、LP は不利な状況における潜在的な損失に留意する必要があります。リスクを理解していないと、LP はマイニング ファンドの期待収益率を正確に判断できず、ポジションを適切にヘッジすることもできません。
**COFIX は、LP のヘッジ オプションを提供した最初の企業です。https://github.com/Computable-Finance/CoFiX-hedger
エピローグ
副題
エピローグ
シンプルなデザインと理解しやすさが Uniswap の主な利点であり、多くの LP と資本を魅了しています。一方で、新興の AMM ソリューションは資本効率を高めようとするため、必然的により複雑になります。それにもかかわらず、これらの AMM ソリューションでは、マーケットメイク活動には潜在的な損失が伴うと考えています。 LP はこれらの損失に留意し、自身のリスク選好に従ってリスクを分析し、ヘッジする必要があります。





