


Lãi suất cao đụng độ đòn bẩy cao: Từ CPI đêm nay đến báo cáo tài chính CoreWeave, thị trường giá lên AI còn trụ được bao lâu?


CPI tháng 10 của Mỹ sẽ được công bố vào 21:30 tối nay, thị trường dự kiến chỉ số tổng thể và lõi so với tháng trước lần lượt là 0,3% và 0,2%. Do đợt đóng cửa chính phủ hồi tháng 10 năm ngoái không thu thập dữ liệu giá, lần này sẽ không công bố con số so với cùng kỳ chính thức. Khoảng 6 giờ sáng mai theo giờ Bắc Kinh, CoreWeave sẽ tổ chức cuộc gọi công bố kết quả kinh doanh quý III. Điều thị trường thực sự muốn xem lúc này đã chuyển sang một con số khác: liệu chi phí lãi vay 860 triệu đến 940 triệu USD trong quý có thể được bù đắp bởi lợi nhuận hoạt động điều chỉnh 200 triệu đến 260 triệu USD hay không.
Vào 21:30 tối nay theo giờ Bắc Kinh, trước tiên hãy xem CPI. Khoảng 6 giờ sáng mai theo giờ Bắc Kinh, cuộc gọi công bố kết quả kinh doanh của CoreWeave sẽ tiếp tục nộp bài. Điều thực sự quan trọng là sau khi hai câu trả lời được đặt cạnh nhau, logic định giá của tài sản AI liệu có tiếp tục bị thắt chặt hay không.
1. CPI thiếu số liệu so với cùng kỳ, điều thị trường thực sự để mắt tối nay là chỉ số lõi so với tháng trước
Điểm đặc biệt lớn nhất của lần CPI này là nó thiếu một chỉ số mà thị trường quen thuộc nhất: so với cùng kỳ.
Tháng 10 năm 2025, chính phủ liên bang Mỹ trải qua 43 ngày đóng cửa, Cục Thống kê Lao động đã không hoàn thành việc thu thập giá CPI của tháng đó và cũng không bổ sung sau đó. Vì vậy, CPI tháng 10 năm nay thiếu mốc tham chiếu tháng 10 năm 2025 có thật, Cục Thống kê Lao động sẽ không công bố mức thay đổi 12 tháng của CPI tổng thể và lõi. Dữ liệu chính thức mới nhất của tháng 9 vẫn là CPI tổng thể so với cùng kỳ 3,7%, CPI lõi so với cùng kỳ 2,6%. Báo cáo công bố tối nay sẽ trực tiếp bước vào định giá thị trường từ dữ liệu so với tháng trước.
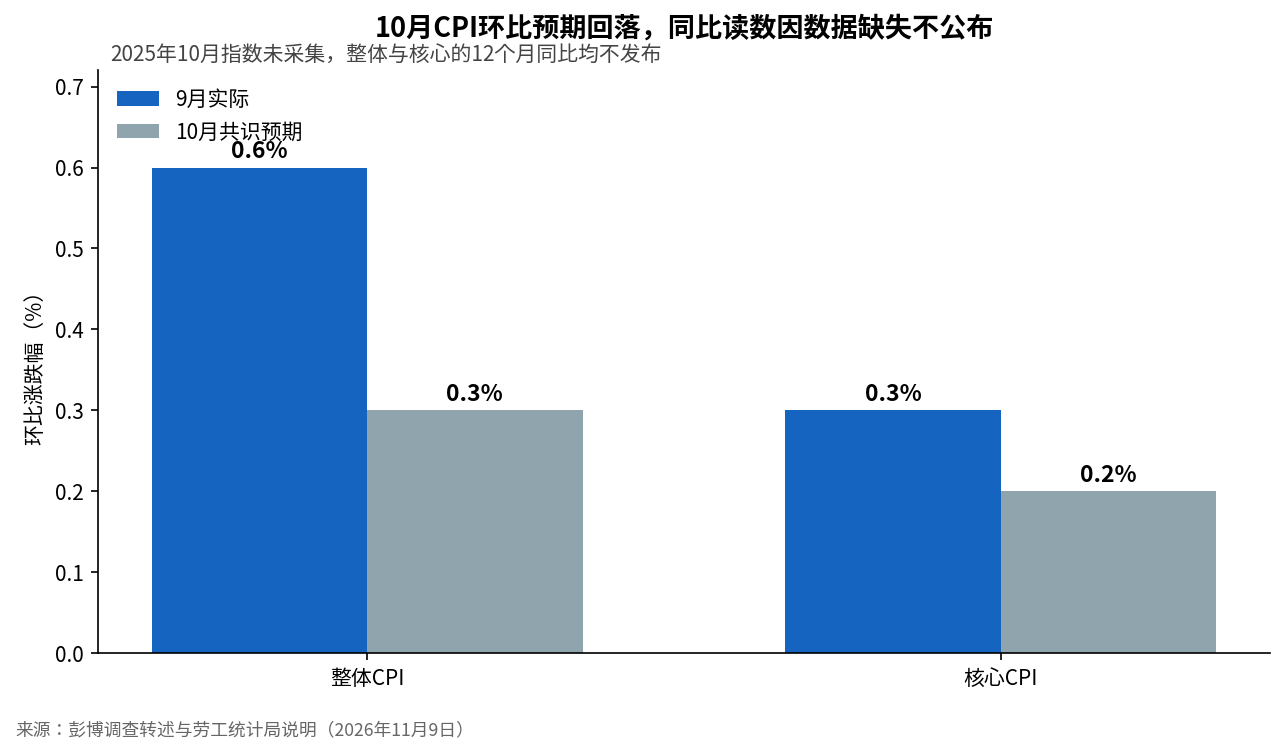
Thị trường hiện dự kiến CPI tổng thể tháng 10 tăng 0,3% so với tháng trước, CPI lõi tăng 0,2%, giảm nhiệt rõ rệt so với mức 0,6% và 0,3% của tháng 9. Giá xăng giảm sẽ giúp tốc độ tăng của CPI tổng thể chậm lại. Đối với Fed, điều thực sự quan trọng vẫn là lạm phát lõi sau khi loại bỏ thực phẩm và năng lượng, đặc biệt là liệu giá nhà ở, dịch vụ giao thông và các dịch vụ cứng nhắc khác có tiếp tục chậm lại hay không.
Đây cũng là điểm dễ xuất hiện sự tương phản trong dữ liệu tối nay: con số thấp hơn dự kiến không nhất thiết đồng nghĩa với áp lực lãi suất được giải tỏa. CPI lõi 0,2% so với tháng trước cơ bản phù hợp dự kiến, có thể chưa đủ để làm lung lay định giá tăng lãi suất tháng 12. Điều thực sự có thể thúc đẩy giao dịch lãi suất định giá lại là CPI lõi thấp hơn rõ rệt mức 0,2%, hoặc ngược lại quay trở lại trên 0,3%. Trước đó, bảng lương phi nông nghiệp tháng 10 tăng 165.000 việc làm, cao hơn dự kiến thị trường, việc tăng lãi suất tháng 12 đã trở thành định giá chủ lưu của thị trường, định giá thị trường mới nhất khoảng 84% (dẫn nguồn dữ liệu CME, ngày 9 tháng 11, trước khi công bố bảng lương phi nông nghiệp là 72,8%).
Điều CPI tối nay thực sự ảnh hưởng là, ngoài việc tăng lãi suất tháng 12, liệu lộ trình lãi suất năm 2027 có thể tiếp tục được điều chỉnh tăng hay không. Bank of America và Morgan Stanley hiện dự kiến tăng lãi suất một lần vào tháng 12 và một lần vào tháng 3, lãi suất cuối kỳ 4,25% đến 4,5%. Nếu CPI lõi so với tháng trước chỉ 0,2% hoặc thấp hơn, lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài, đồng USD và cổ phiếu công nghệ định giá cao đều có cơ hội được thở. Nếu lạm phát lõi quay trở lại mức 0,3% hoặc cao hơn, thị trường sẽ thảo luận lại về việc duy trì lãi suất cao lâu hơn, và lĩnh vực AI chính là một trong những tài sản truyền dẫn nhanh nhất với sự thay đổi chi phí vốn.
Nói cách khác, CPI trả lời câu hỏi tiền có đắt hay không. Báo cáo tài chính của CoreWeave phải trả lời câu hỏi, ngay cả khi tiền đắt, cơ sở hạ tầng AI liệu có thể kiếm lại được hay không.
2. Bài kiểm tra lớn nhất của CoreWeave đã chuyển từ doanh thu sang lãi vay
Tăng trưởng doanh thu của CoreWeave đã khó có thể là ẩn số lớn nhất. Doanh thu quý II của công ty là 2,575 tỷ USD, tăng khoảng 112,5% so với cùng kỳ. Tính đến cuối tháng 6, lượng đơn hàng tồn đọng khoảng 104 tỷ USD, đầu quý III lại tăng thêm hơn 25 tỷ USD cam kết từ khách hàng. Công suất điện đang hoạt động đạt 1,5 GW, quy mô công suất điện đã ký hợp đồng khoảng 3,7 GW. Câu chuyện phía nhu cầu vẫn rất mạnh.
Nhưng điều thị trường thực sự quan tâm lúc này là những đơn hàng này cần bao nhiêu vốn để thực hiện, và chi phí tài trợ phát sinh trước khi thực hiện sẽ do ai gánh chịu.
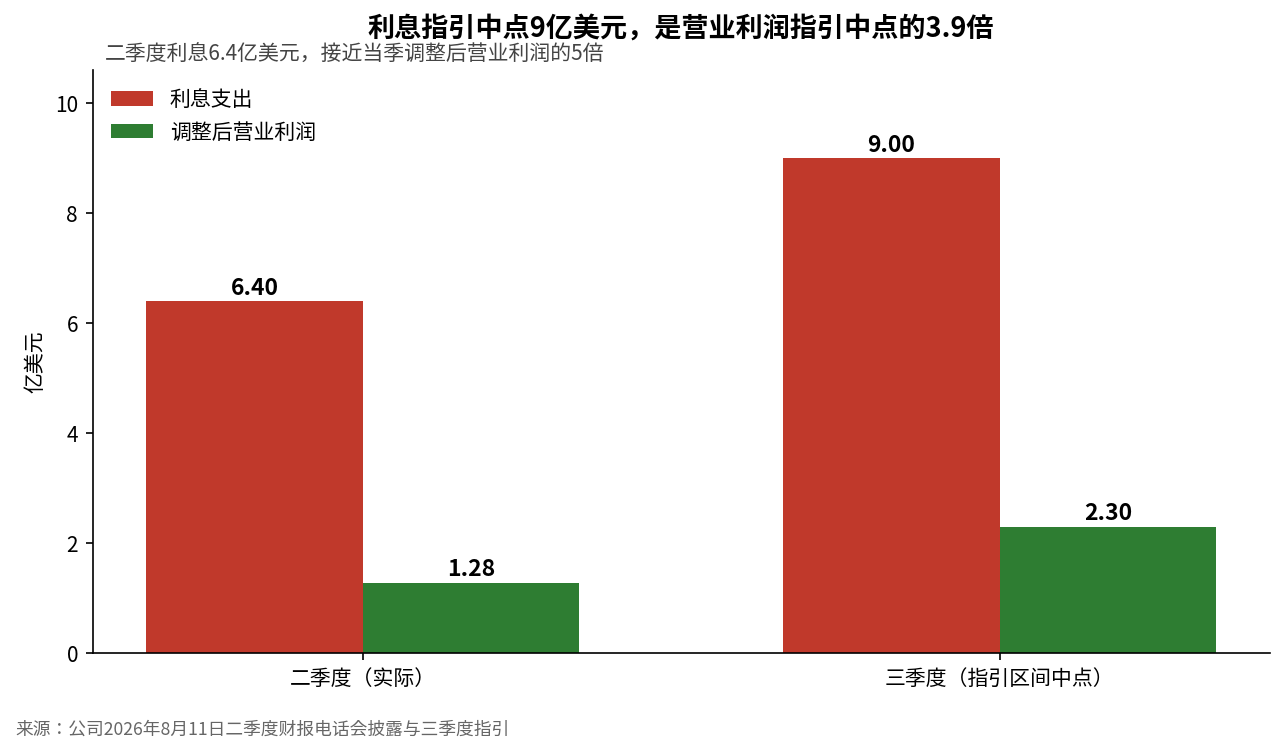
Hướng dẫn quý III mà công ty đưa ra trước đó là doanh thu 3,45 tỷ đến 3,6 tỷ USD, chi phí lãi vay 860 triệu đến 940 triệu USD, lợi nhuận hoạt động điều chỉnh 200 triệu đến 260 triệu USD. Tính theo giá trị trung bình của khoảng, lãi vay 900 triệu USD tương ứng lợi nhuận hoạt động điều chỉnh 230 triệu USD, khoảng 3,9 lần. Con số này tự nó đã đủ nói lên vấn đề: CoreWeave đang ở giai đoạn doanh thu tăng trưởng cao, chi phí tài trợ đồng thời bào mòn lợi nhuận kinh doanh.
Dữ liệu thực tế quý II còn trực quan hơn. Doanh thu quý của công ty là 2,575 tỷ USD, lỗ hoạt động theo GAAP là 49 triệu USD, chi phí lãi vay 640 triệu USD. Lợi nhuận hoạt động điều chỉnh 128 triệu USD, lãi vay gần gấp 5 lần. EBITDA điều chỉnh đạt 1,51 tỷ USD, bề ngoài đủ để trang trải lãi vay, nhưng điều này không giải quyết được vấn đề thực sự: CoreWeave vẫn cần liên tục đầu tư vốn khổng lồ để biến đơn hàng thành năng lực tính toán thực sự có thể tạo ra doanh thu.
Đây cũng là lý do tại sao chỉ nhìn EBITDA dễ đánh giá thấp rủi ro. Chi tiêu vốn quý II khoảng 9,4 tỷ USD, hơi vượt giới hạn trên của hướng dẫn (theo công bố trong cuộc gọi của công ty). Chi tiêu vốn nửa đầu năm khoảng 14,1 tỷ USD (báo cáo lưu chuyển tiền tệ), dòng tiền hoạt động cùng kỳ chỉ khoảng 3,66 tỷ USD. Công ty có khả năng tạo ra tiền mặt, chỉ là tốc độ tạo tiền mặt không theo kịp tốc độ vốn cần cho mở rộng.
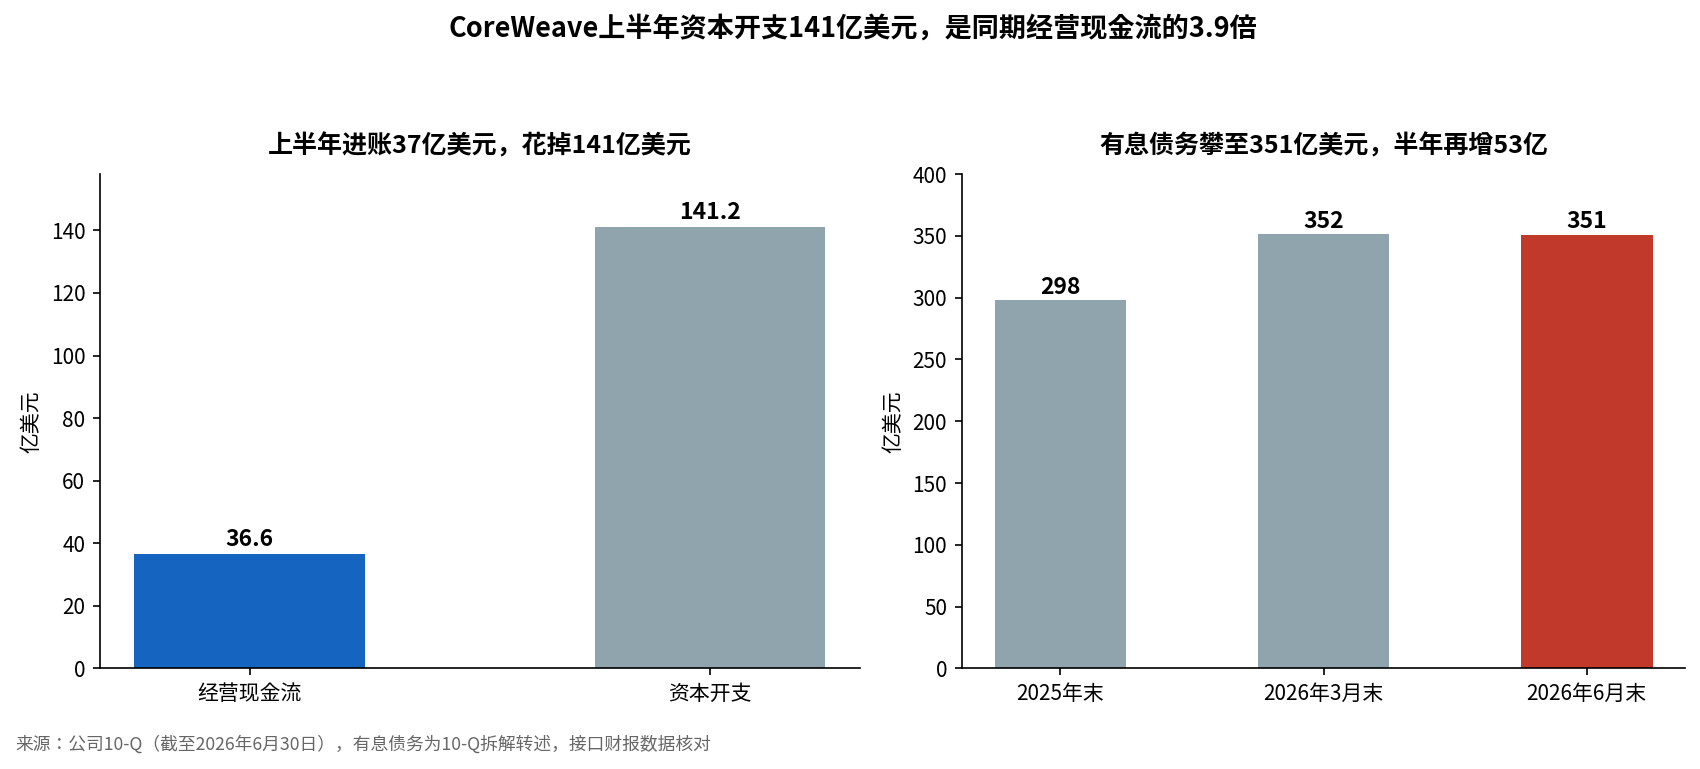
Vì vậy, điều đáng đọc nhất trong báo cáo tài chính sáng mai đã chuyển từ doanh thu sang ba việc khác: chi phí lãi vay thực tế của quý này nằm ở đâu, có bao nhiêu công suất mới đã lên sóng và bắt đầu đóng góp doanh thu, và mức độ chuẩn bị tài trợ cho việc tiếp tục mở rộng năm 2027 đã đến đâu.
Lượng đơn hàng tồn đọng 104 tỷ USD là thật, công suất hoạt động 1,5 GW cũng là thật, nhưng đơn hàng không phải tiền mặt, công suất cũng không phải lợi nhuận. Chỉ khi trung tâm dữ liệu mới được bàn giao đúng hạn, khách hàng thanh toán theo hợp đồng, dòng tiền hoạt động bắt đầu đuổi kịp chi tiêu vốn, đòn bẩy cao của CoreWeave mới được gọi là đòn bẩy.
3. Trái phiếu bỏ phiếu trước cổ phiếu, thị trường lo ngại chuỗi tài trợ
Nếu chỉ nhìn chứng khoán Mỹ thứ Hai, dễ cho rằng đợt giảm của AI tuần trước đã kết thúc. SOXX tăng 7,49%, AMD tăng 13,26%, Broadcom tăng 8,78%, CoreWeave tăng 5,56%, thị trường xuất hiện sự phục hồi rõ rệt sau khi giảm sâu (theo giao diện dữ liệu thị trường, đóng cửa ngày 9 tháng 11).
Nhưng tín hiệu từ thị trường tín dụng không lạc quan như vậy: trái phiếu USD của CoreWeave với lãi suất coupon 8,5%, đáo hạn năm 2032 trước đó đã giảm xuống khoảng 71 cent, giảm khoảng 8,5 điểm trong một tuần. Lợi suất trái phiếu không bảo đảm đã tăng từ mức khoảng 10% trước đó lên khoảng 15%, chênh lệch CDS kỳ hạn 5 năm vượt 1.100 điểm cơ bản. Định giá này không nói rằng AI không có nhu cầu. Nó nói rằng, thị trường bắt đầu yêu cầu các công ty cơ sở hạ tầng AI phải trả giá cao hơn cho đòn bẩy cao, chi tiêu vốn cao và rủi ro tái cấp vốn.
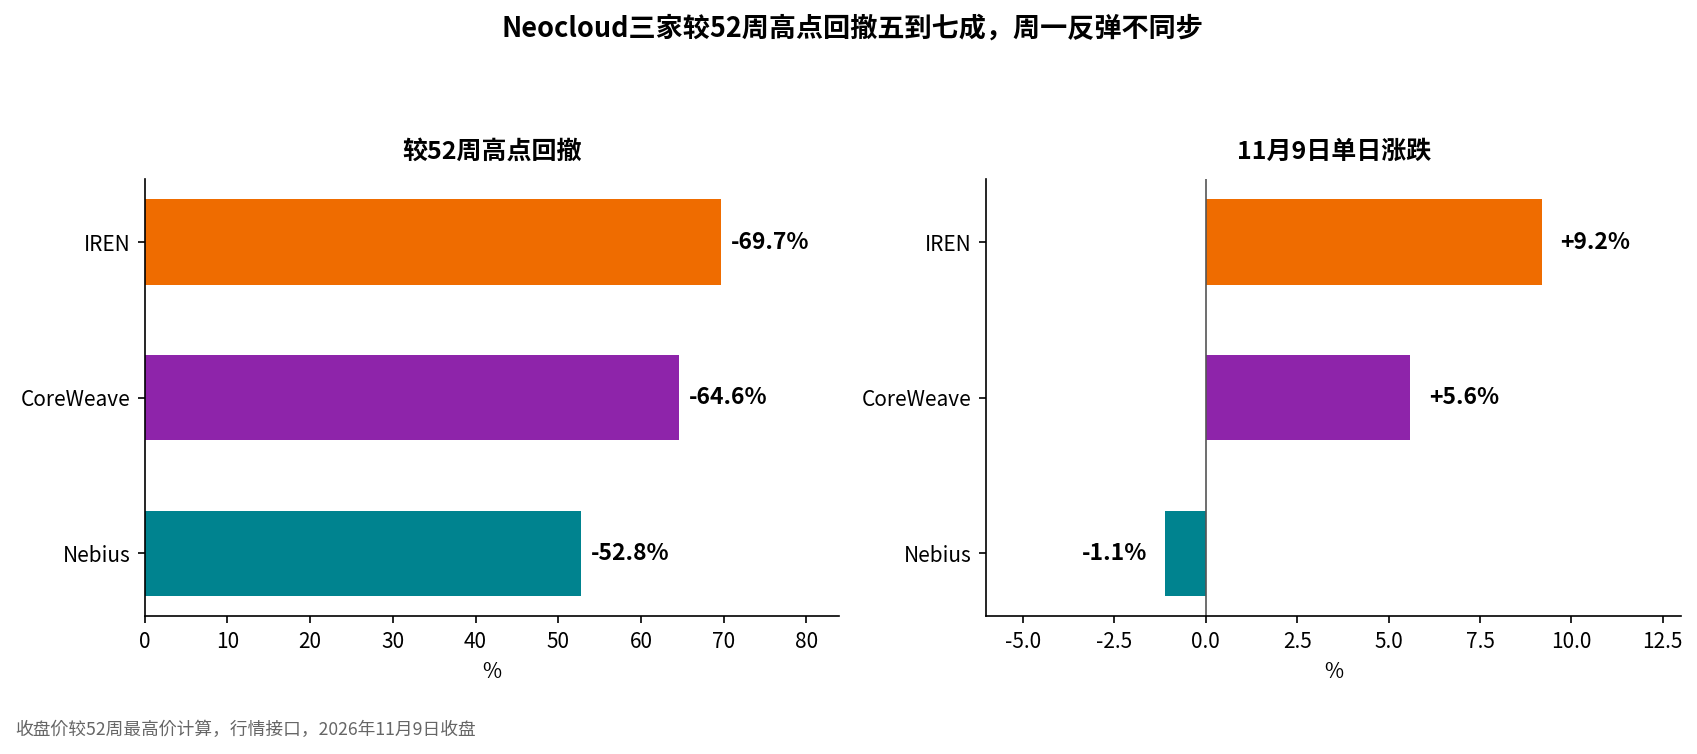
Tín hiệu đáng chú ý hơn là áp lực này đang lan sang các vị trí khác trong chuỗi ngành. Quan sát thị trường tín dụng gần đây của Goldman Sachs cho thấy, chênh lệch CDS của lĩnh vực chip lần đầu tiên trong ba tháng vượt qua các nhà cung cấp dịch vụ đám mây lớn. Thị trường trước đây quen hiểu rủi ro tài trợ AI là các nhà cung cấp dịch vụ đám mây cần vay tiền để xây dựng trung tâm dữ liệu, giờ đây bắt đầu đặt câu hỏi sâu hơn: nếu các nhà cung cấp dịch vụ đám mây tự kiểm soát chi tiêu vốn, đơn hàng của Neocloud còn có thể tăng nhanh đến đâu; nếu chi phí tài trợ tiếp tục tăng, rủi ro tín dụng giữa nhà sản xuất chip, nhà vận hành trung tâm dữ liệu và đám mây GPU liệu có đồng thời tăng lên hay không.
Động thái của Microsoft cũng khiến vấn đề này trở nên thực tế hơn. Theo CNBC ngày 6 tháng 11, Microsoft đang đánh giá lại danh sách đối tác Neocloud và có xu hướng ưu tiên sử dụng tài nguyên trung tâm dữ liệu của chính mình. Microsoft chưa quyết định cụ thể loại bỏ nhà cung cấp nào, nhưng đã từ bỏ một địa điểm của Nscale tại Anh và không gia hạn hợp đồng liên quan tại Texas.
Điều này không đồng nghĩa với việc Microsoft đang từ bỏ Neocloud, càng không có nghĩa là nhu cầu AI đột nhiên biến mất. Thay đổi thực sự là khách hàng bắt đầu xem xét nghiêm túc hơn trước đây về tính kinh tế giữa việc mua năng lực tính toán từ bên thứ ba và tự xây dựng năng lực tính toán. Đối với các công ty như CoreWeave, việc khách hàng sẵn sàng ký đơn hàng lớn đến đâu là một chuyện, còn việc đơn hàng có thể được bàn giao đúng hạn hay không, khách hàng có tiếp tục đặt thêm hay không, tổ chức tài trợ có sẵn sàng cung cấp vốn cho lô trung tâm dữ liệu tiếp theo hay không lại là chuyện khác.
Do đó, logic định giá cơ sở h





