Báo cáo thị trường chứng khoán Mỹ | Ngày bầu cử giữa nhiệm kỳ, chứng khoán Mỹ phân hóa, doanh thu trung tâm dữ liệu của AMD gần gấp đôi thúc đẩy AI phục hồi (4/11)

Bài viết này có khoảng 7052 từ, đọc toàn bộ bài viết mất khoảng 11 phút
Ngày 3/11, chứng khoán Mỹ phục hồi sau đợt bán tháo AI, Nasdaq tăng 0,83%, S&P 500 tăng 0,37%; doanh thu trung tâm dữ liệu của AMD gần gấp đôi so với cùng kỳ, tăng 8% sau giờ giao dịch, Apple giảm 1,90% do chi phí bộ nhớ. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm tăng lên 4,952%, giá thanh toán Brent giảm 1,12% xuống 103,60 USD. Ngày hôm sau cần chú ý đến việc kiểm phiếu bầu cử giữa nhiệm kỳ, ADP và báo cáo tài chính của RIOT.

Tóm tắt AI
Mở rộng


- Quan điểm cốt lõi: Giao dịch AI chấm dứt đà giảm và phục hồi nhờ báo cáo tài chính của AMD xác nhận, sự phân hóa thị trường chuyển từ "có nên đầu tư vào AI" sang "liệu khoản đầu tư có thể hiện thực hóa doanh thu"; đồng thời, nguồn tài trợ cho chi tiêu vốn AI chuyển từ dòng tiền sang thị trường trái phiếu, lãi suất dài hạn trở thành neo định giá mới.
- Yếu tố then chốt:
- Doanh thu quý III của AMD tăng 45%, doanh thu trung tâm dữ liệu gần gấp đôi chiếm 64% tổng doanh thu, tăng 8% sau giờ giao dịch, trực tiếp xoa dịu lo ngại "đầu tư quá mức vào AI", chỉ số bán dẫn Philadelphia tăng 2,63%.
- Apple đưa ra hướng dẫn biên lợi nhuận gộp 45%–46% thấp hơn dự kiến do giá bộ nhớ tăng, giảm 1,90%; vốn hóa thị trường của Nvidia đạt 4,98 nghìn tỷ USD vượt qua Apple, cùng một sự thiếu hụt nhưng thượng nguồn được hưởng lợi, hạ nguồn chịu áp lực.
- Oracle huy động 20 tỷ USD, Meta phát hành trái phiếu 20 tỷ USD, Microsoft cam kết 44,9 tỷ USD cho Anthropic, chi tiêu AI chuyển sang tài trợ bằng nợ, lợi suất kỳ hạn 10 năm tăng lên 4,95% nhưng cổ phiếu công nghệ vẫn phục hồi.
- Strategy tăng nắm giữ 811 BTC chỉ 65,5 triệu USD, cùng kỳ mua lại cổ phiếu ưu đãi 208,2 triệu USD gấp hơn ba lần, trọng tâm vốn chuyển từ mở rộng BTC sang sửa chữa cấu trúc vốn, mNAV chỉ 0,87 lần.
- ETF Bitcoin giao ngay ngày 02/11 ròng chảy ra 398,6 triệu USD, ngày 30/10 chảy ra 643 triệu USD, giá coin phục hồi nhưng vốn vẫn chảy ra, thuộc "áp lực bán cạn kiệt" chứ không phải lực mua mới.
- Doanh thu của Cipher giảm 63% so với cùng kỳ nhưng cổ phiếu tăng 18,37%, hợp đồng thuê Barber Lake tăng thêm 5,2 tỷ USD, tổng doanh thu hợp đồng 9,1 tỷ USD, neo định giá công ty khai thác chuyển sang giá trị hiện tại ròng của hợp đồng thuê AI.
- Kỳ vọng đàm phán hòa bình Mỹ-Iran kìm giá dầu xuống mức thấp nhất bốn tuần, Brent 103,60 USD; Thượng viện bầu cử giữa nhiệm kỳ chưa ngã ngũ, là giả định mong manh nhất của đợt phục hồi.
I. Tin nổi bật
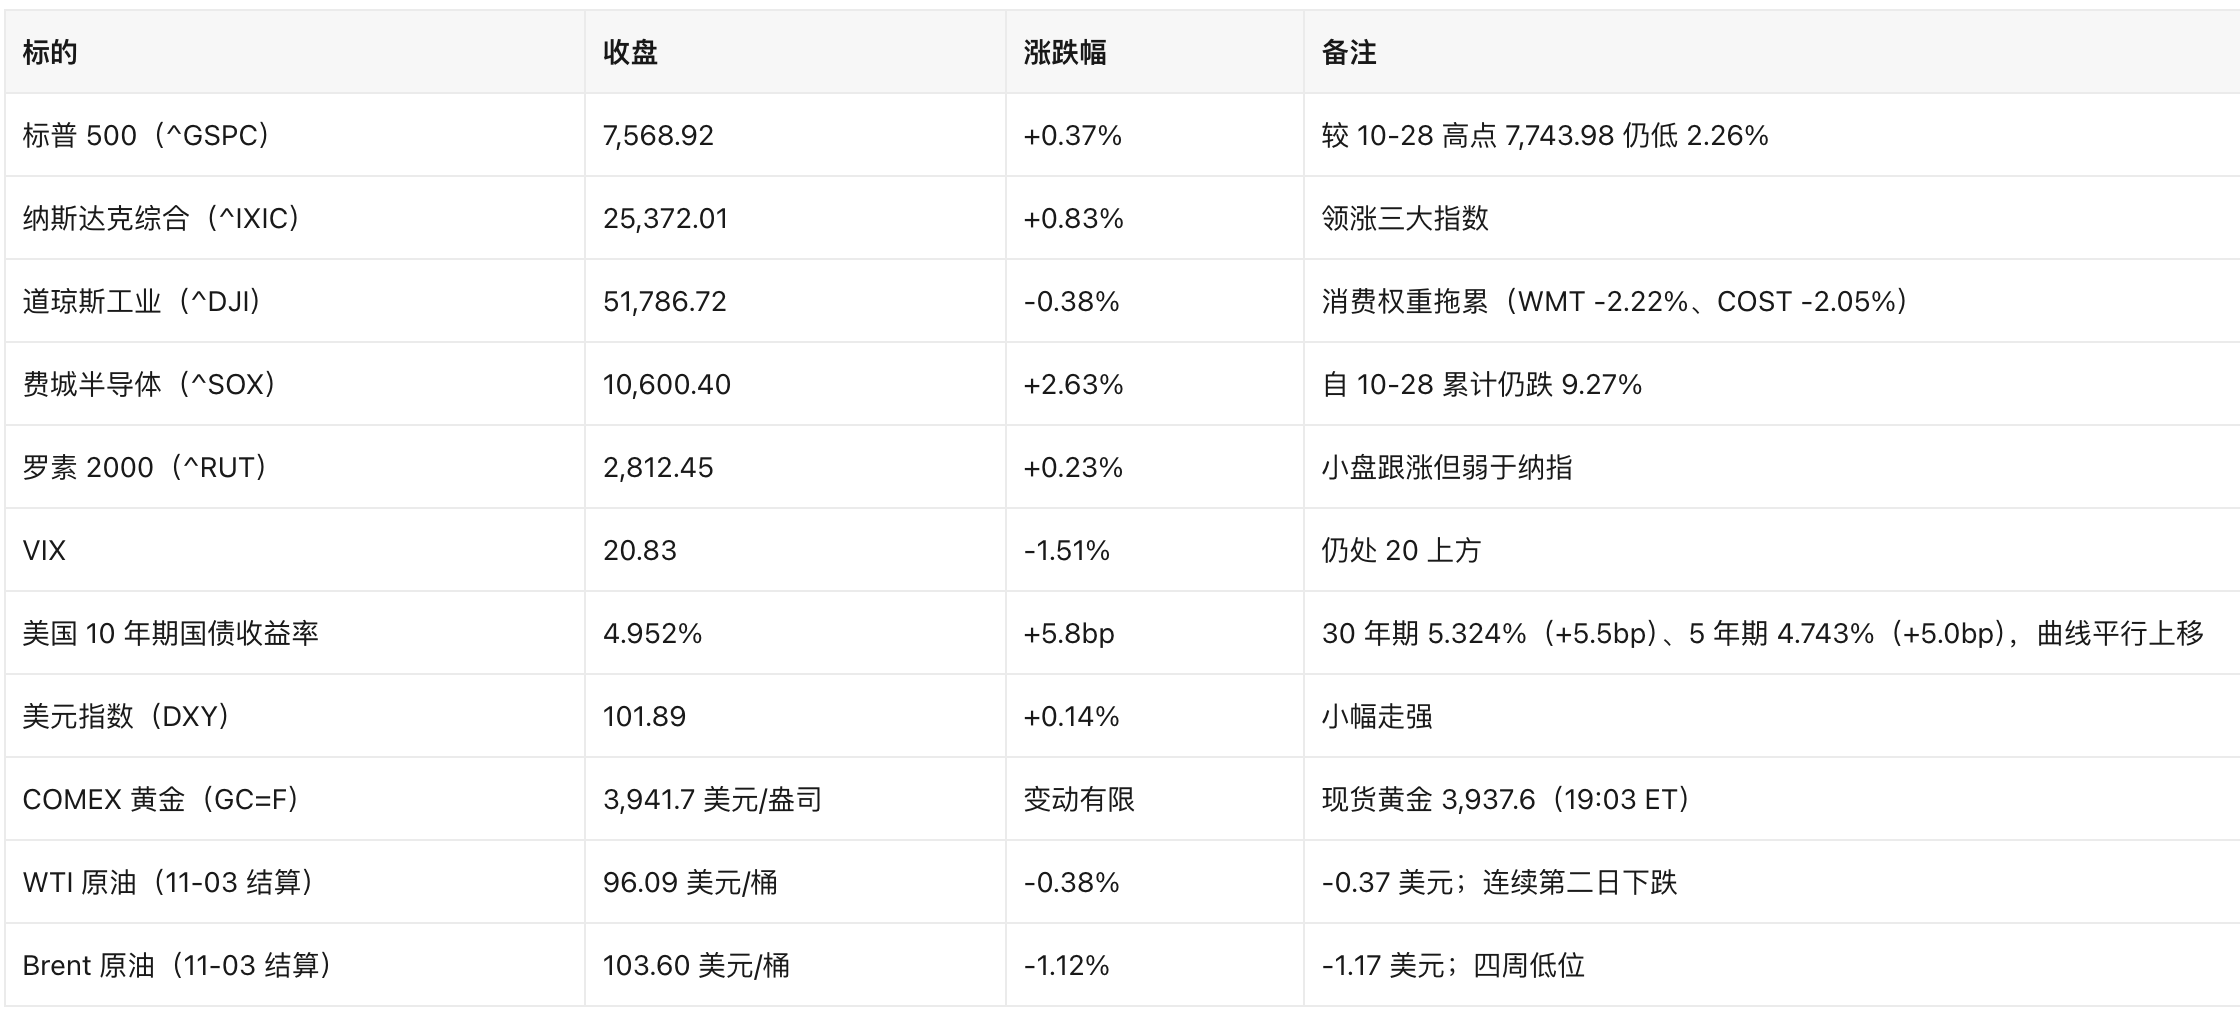
- Cổ phiếu giao dịch AI ngừng giảm và phục hồi, chỉ số bán dẫn dẫn đầu: Nasdaq tăng 0,83% lên 25.372,01; Chỉ số bán dẫn Philadelphia tăng 2,63% lên 10.600,40; S&P 500 tăng 0,37% lên 7.568,92; Dow Jones ngược chiều giảm 0,38% xuống 51.786,72 (Reuters, CNBC). Diễn giải: Thứ Sáu tuần trước Intel lao dốc 29% trong một ngày (mức giảm trong ngày tồi tệ nhất kể từ thập niên 1970), cộng với đợt bán tháo do nghi ngờ về chi tiêu vốn AI, đã dừng giảm trước báo cáo tài chính của AMD, cho thấy điểm phân kỳ của thị trường nằm ở "liệu đầu tư AI có thể chuyển hóa thành doanh thu" chứ không phải phủ nhận bản thân câu chuyện AI.
- AMD doanh thu quý III tăng 45%, doanh thu trung tâm dữ liệu gần gấp đôi so với cùng kỳ, tăng 8% sau giờ giao dịch: Mảng trung tâm dữ liệu đã chiếm 64% tổng doanh thu (cùng kỳ năm ngoái 47%), CEO Lisa Su cho biết doanh thu máy chủ năm 2027 sẽ gấp đôi so với cùng kỳ (CNBC). Diễn giải: Đây là điểm xác thực quan trọng nhất của chuỗi phần cứng AI trong tuần này, trực tiếp bù đắp lo ngại "đầu tư AI quá mức", đồng thời là nhân tố trực tiếp kích hoạt đà phục hồi của chỉ số bán dẫn.
- Apple đưa ra hướng dẫn biên lợi nhuận gộp thấp hơn dự kiến do giá bộ nhớ tăng, giảm 1,90%: Hướng dẫn biên lợi nhuận gộp quý tháng 12 là 45%—46%, thấp hơn mức đồng thuận 46,3% của LSEG, nếu thành hiện thực sẽ là quý thứ ba liên tiếp biên lợi nhuận gộp giảm sút (quý tháng 6 là 50,1%, quý tháng 9 là 47,9%); CEO mới John Ternus gọi giá bộ nhớ là "chưa từng có tiền lệ" (CNBC). Diễn giải: Tình trạng thiếu hụt bộ nhớ toàn cầu đang từ chi phí linh kiện chuyển hóa thành vấn đề lợi nhuận của các nhà sản xuất thiết bị đầu cuối; Apple và Intel tạo thành hai mặt của cùng một đồng xu — thượng nguồn hưởng lợi, hạ nguồn chịu áp lực.
- Kỳ vọng đàm phán Mỹ-Iran tiếp tục đè nén giá dầu, giá thanh toán Brent xuống mức thấp nhất bốn tuần: Brent thanh toán 103,60 USD/thùng (-1,17 USD, -1,12%), WTI thanh toán 96,09 USD/thùng (-0,37 USD, -0,38%), là phiên giảm thứ hai liên tiếp; Qatar đang trung gian hòa giải tại Tehran, nhưng Bộ Ngoại giao Iran cho biết không chấp nhận "ngoại giao cưỡng bức" (CNBC). Diễn giải: Đây là biến số duy nhất hiện có thể đồng thời đè nén lạm phát và kỳ vọng tăng lãi suất, nhưng nó dựa trên cơ sở "đàm phán chưa thành hiện thực", mức độ chắc chắn về hướng đi thấp.
- Ngày bầu cử giữa kỳ chứng khoán Mỹ phân hóa, kết quả vẫn chưa có: Bỏ phiếu kết thúc ngày 03-11, kiểm phiếu tiếp diễn; người đặt cược trên Polymarket và Kalshi định giá Đảng Dân chủ có thể giành cả Hạ viện và Thượng viện (The Block), trong khi Stifel dự đoán Đảng Dân chủ thắng Hạ viện, Thượng viện "khó phán đoán". Diễn giải: Việc Thượng viện thuộc về ai sẽ quyết định năng lực lập pháp của Trump trong hai năm tới, là biến số chính sách đơn lẻ lớn nhất trong những ngày tới, cũng là giả định mong manh nhất của đợt phục hồi này.
II. Thị trường chứng khoán Mỹ và kinh tế vĩ mô
2.1 Chỉ số và tài sản chính (đóng cửa ngày 03-11 giờ Mỹ)
2.2 Động lực cốt lõi
(1) Chi tiêu vốn AI: Từ "bán xẻng" đến "vay tiền mua xẻng"
- Oracle (ORCL) tăng 5,85%, thị trường tập trung vào kế hoạch tài trợ 20 tỷ USD (dẫn đầu bảng khối lượng giao dịch TradingView/ChartMill); Meta tăng 2,36%, đợt phát hành trái phiếu 20 tỷ USD nhận được đăng ký mua mạnh mẽ; Microsoft tăng 2,74%, thị trường tiêu hóa cam kết 44,9 tỷ USD liên quan đến Anthropic mà công ty công bố.
- MarketWatch cùng ngày chỉ ra rằng "ảnh hưởng của AI đối với thị trường trái phiếu đang gia tăng, thậm chí có thể so sánh với chiến tranh và bầu cử". Logic truyền dẫn: Chi tiêu vốn AI đang chuyển từ dòng tiền hoạt động sang tài trợ nợ, khiến lãi suất dài hạn ràng buộc định giá cổ phiếu công nghệ trở nên trực tiếp hơn trước đây — đây cũng là lý do lợi suất 10 năm tăng lên 4,95% mà vẫn xuất hiện đà phục hồi của cổ phiếu công nghệ: đà phục hồi được thúc đẩy bởi kết quả kinh doanh (AMD), chứ không phải mở rộng định giá.
(2) Dữ liệu vĩ mô: Phân mục giá cả sản xuất vẫn là "bằng chứng diều hâu"
- Công bố ngày 03-11: ISM sản xuất 55,5 (dự kiến 54,5, trước đó 54,5), đơn hàng mới 55,5 (dự kiến 54,5), phân mục giá cả 75,2 (trước đó 77,9) vẫn ở mức cực cao; JOLTS vị trí tuyển dụng 7,523 triệu (dự kiến 7,15 triệu, trước đó 7,19 triệu); đơn hàng nhà máy +1,8% (dự kiến +1,2%); đơn hàng hàng bền (trừ vận tải) +0,5%, phù hợp dự kiến; chi tiêu xây dựng -1,9% (dự kiến +0,4%), là điểm yếu rõ rệt duy nhất; GDPNow của Fed Atlanta 3,7% (trước đó 3,2%).
- Tại sao quan trọng: Phân mục giá cả 75,2 cho thấy áp lực lạm phát không biến mất theo đà giảm của giá dầu, điều này củng cố lẫn nhau với xu hướng diều hâu hiện tại của Fed.
(3) Fed: Đã khởi động lại tăng lãi suất vào tháng 9, giữ nguyên vào tháng 10, quan chức gợi ý có thể tăng thêm
- Tháng 9 Fed tăng lãi suất lần đầu tiên trong ba năm; cuộc họp ngày 28-10 giữ nguyên lãi suất (Bloomberg gọi là "Fed thời AI bỏ phiếu giữ nguyên"); Chủ tịch Kevin Warsh cho biết chính trị không ảnh hưởng đến quyết định; ngày 30-10 CNBC đưa tin "quan chức Fed đã phát biểu về việc cần tăng lãi suất trở lại"; Bộ trưởng Tài chính Bessent cho biết nếu Fed tăng lãi suất thêm "không hẳn là sai lầm".
- Hàm ý đối với thị trường: Rủi ro đuôi của hướng chính sách nằm ở phía "tăng lãi suất thêm", chứ không phải cắt giảm. Lợi suất 10 năm 4,952%, 30 năm 5,324% là kết quả định giá của kỳ vọng này.
III. Cổ phiếu nóng và ngành
3.1 AMD (+3,65%, sau giờ +8%): Xác thực then chốt của chuỗi phần cứng AI trong tuần
- Doanh thu quý III tăng 45% so với cùng kỳ, doanh thu trung tâm dữ liệu gần gấp đôi so với cùng kỳ, chiếm 64% tổng doanh thu (cùng kỳ năm ngoái 47%); doanh thu mảng PC/game 3,7 tỷ USD, cùng kỳ -8%, trong đó game -40%.
- Ban lãnh đạo cho biết doanh thu máy chủ năm 2027 sẽ gấp đôi so với cùng kỳ, và đã khóa nguồn cung wafer, substrate, đóng gói tiên tiến và bộ nhớ.
- Hàm ý thị trường: AI tác tử (agentic AI) thúc đẩy nhu cầu CPU máy chủ phục hồi, điểm hưởng lợi của AMD chuyển từ "đuổi kịp GPU" sang "phục hưng CPU". Nhưng sự yếu kém của mảng PC và chi phí bộ nhớ là những yếu tố kéo lùi rõ ràng.
3.2 Nvidia (+2,29%) vốn hóa vượt Apple, Apple (-1,90%) là lực cản lớn nhất theo trọng số trong ngày
- Vốn hóa Nvidia 4,98 nghìn tỷ USD, Apple 4,84 nghìn tỷ USD, Nvidia giành lại vị trí số một toàn cầu về vốn hóa (dữ liệu Benzinga, Nasdaq).
- Doanh thu và EPS quý tháng 9 của Apple vượt dự kiến, mảng iPhone cũng vượt dự kiến, nhưng hướng dẫn biên lợi nhuận gộp quý tháng 12 là 45%—46% thấp hơn mức đồng thuận 46,3%, là mức thấp nhất kể từ quý IV năm tài chính 2023. CFO quy rõ nguyên nhân là "chi phí bộ nhớ tăng + đầu tư Siri AI".
- Hàm ý thị trường: Cùng một tình trạng thiếu hụt bộ nhớ, với Nvidia là bằng chứng nhu cầu, với Apple là bằng chứng chi phí. Sự phân hóa này sẽ tiếp diễn cho đến khi nguồn cung bộ nhớ được nới lỏng.
3.3 Chuỗi bộ nhớ và máy chủ AI: Bên hưởng lợi từ thiếu hụt
- Micron (MU) tăng 2,58% lên 855,10; Super Micro (SMCI) tăng 3,12%, sau giờ giao dịch tiếp tục tăng cao hơn do nhu cầu máy chủ AI mạnh mẽ (MarketWatch).
- Bối cảnh: Máy chủ AI và các nhà cung cấp đám mây siêu quy mô mua sắm RAM với số lượng lớn, chèn ép nguồn cung cho điện thoại và PC; xuất xưởng PC toàn cầu quý II cùng kỳ -4% (Counterpoint, dẫn bởi CNBC).
- Hàm ý thị trường: Đây là một đợt tái phân phối "thượng nguồn tăng giá—hạ nguồn nhượng lợi", về hàm ý phân bổ không đối xứng giữa tăng và giảm, cần phân biệt vị trí của từng công ty trong chuỗi.
3.4 Chuỗi tài trợ AI: Oracle, Meta, Microsoft
- Oracle +5,85% (kế hoạch tài trợ 20 tỷ USD), Meta +2,36% (trái phiếu 20 tỷ USD nhận đăng ký mua mạnh), Microsoft +2,74% (cam kết Anthropic 44,9 tỷ USD).
- Hàm ý thị trường: Cơ cấu tài trợ chi tiêu vốn AI đang chuyển từ tiền mặt nội bộ sang thị trường trái phiếu công khai, chênh lệch tín dụng và lãi suất dài hạn sẽ trở thành neo định giá mới của giao dịch AI. Đây là thay đổi cấu trúc đáng theo dõi nhất trong kỳ này.
3.5 Hướng chịu áp lực: Tiêu dùng và thương mại điện tử
- Walmart -2,22%, Costco -2,05%, Shopify -8,74% (giảm sau báo cáo tài chính, MarketWatch cho biết thị trường lo ngại về chất lượng tăng trưởng); Tesla -1,32%, Palantir -1,65%.
- Hàm ý thị trường: Nguyên nhân Dow Jones kém hiệu quả là trọng số tiêu dùng, chứ không phải công nghiệp hay tài chính (JPM -0,76%, XOM -1,23%). Trong bối cảnh giá dầu giảm, lãi suất thực tế tăng, cổ phiếu tiêu dùng đồng thời chịu áp lực từ cả hai phía chi phí và nhu cầu.
IV. Cổ phiếu Mỹ liên quan đến crypto
4.1 Công ty DAT: "Tăng nắm giữ quy mô nhỏ + ưu tiên mua lại" trong trạng thái chiết khấu
美股Chào mừng tham gia cộng đồng chính thức của OdailyBài viết đề xuất