


AI nợ vốn tính toán tăng vọt: Tín dụng on-chain có thể lấp đầy khoảng trống của ngân hàng?


- Quan điểm cốt lõi: Tài trợ AI computing power đã trở thành một ngành kinh doanh nợ; các ngân hàng chỉ phục vụ các neocloud lớn, trong khi khoảng trống tài trợ của các nhà vận hành nhỏ được lấp đầy bằng tín dụng on-chain thế chấp bằng GPU; tuy nhiên thị trường này chỉ chiếm chưa đến 1% trong số nợ được hỗ trợ bằng GPU, và đối mặt với rủi ro GPU mất giá nhanh chóng và hợp nhất ngành.
- Yếu tố then chốt:
- Từ năm 2023 đến nay đã có tổng cộng 110 giao dịch tài trợ GPU và trung tâm dữ liệu với trị giá 197 tỷ USD, trong đó 92% tập trung vào giai đoạn 2025-2026; kể từ tháng 7 năm 2025, trong 49 giao dịch có xác định rõ bên cho vay, có 32 giao dịch do bốn ngân hàng lớn hàng đầu như JPMorgan Chase và Goldman Sachs dẫn đầu.
- Hợp đồng hoán đổi rủi ro tín dụng của CoreWeave lập kỷ lục, thị trường định giá xác suất vỡ nợ của công ty này trong vòng 5 năm là hơn 60%; Gartner dự báo đến năm 2030 hơn 80% neocloud sẽ ngừng hoạt động độc lập.
- Nhu cầu computing power đang rất mạnh: giá thuê H100 tăng 45% so với tháng 12 năm ngoái, giá thuê theo giờ B200 tăng từ 5,78 USD lên 6,47 USD, các chip cũ vẫn trong tình trạng cung không đủ cầu.
- Mẫu on-chain USD.AI đã khởi xướng 20 khoản tài trợ với tổng trị giá 531 triệu USD, lãi suất cho vay 10%-15% (trung vị 12%), cao hơn mức khoảng 9%-10% của các khoản vay dưới chuẩn đầu tư của ngân hàng; điểm bán hàng là khả năng tiếp cận và tốc độ giải ngân trong 7 ngày.
- Các khoản vay thế chấp GPU có kỳ hạn khoảng 3 năm, chỉ chấp nhận các chip mới nhất, bảo hành giá trị còn lại 150 điểm cơ bản; mục tiêu lợi suất của sUSDai là 7%, chênh lệch lãi suất giữa người vay 12% và người gửi tiền 7% được phân bổ cho bảo hành, 10% phí giao thức và tiền mặt nhàn rỗi.
- Cơ chế GLX bán các khoản vay đã "thuần hóa" rồi cho vay lại, tổng giá trị luân chuyển tích lũy vượt 200 triệu USD; việc mua lại CHIP dựa vào lãi cho vay, mỗi 1% thị phần giành được sẽ tài trợ khoảng 5,8 triệu USD mua lại mỗi năm, chiếm khoảng 6,5% vốn hóa lưu hành hiện tại.
- Doanh thu AI chủ quyền của NVIDIA năm nay tăng hơn hai lần, vượt 30 tỷ USD, các nhà cung cấp dịch vụ đám mây mới quy mô trung bình ở nước ngoài đã trở thành mục tiêu người vay của các bên cho vay on-chain.
Tác giả gốc: @PinkBrains_io
Biên dịch gốc: AididiaoJP, Foresight News
Nợ nần từ nhu cầu AI tăng vọt, tín dụng on-chain lấp khoảng trống của ngân hàng
Elon Musk đã dội một gáo nước lạnh vào cơn sốt nhu cầu điện toán AI. Khi phản hồi Chamath, ông nói rằng trong vài tuần qua, thị trường nợ gần như đã đóng cửa với một loại công ty: những công ty có doanh thu phụ thuộc nặng nề vào trung tâm dữ liệu AI, thiếu các nguồn doanh thu lớn khác.
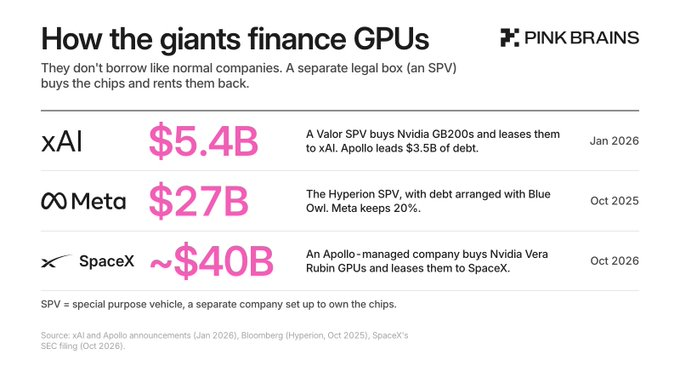
SpaceX là ngoại lệ. Họ đã ký hợp đồng thuê tài chính trị giá 40 tỷ USD để mua chip Vera Rubin của Nvidia, do Apollo và Goldman Sachs dẫn đầu, dự kiến hoàn tất trước cuối năm. SpaceX gọi đây là khoản tài trợ GPU lớn nhất trong lịch sử. Họ có xếp hạng đầu tư (investment grade), cùng hai nguồn doanh thu từ Starlink và phóng tên lửa.
Đánh giá của Musk còn lạnh lùng hơn: hơn 200 neocloud sẽ trải qua đợt thanh lọc và hợp nhất quy mô lớn. Neocloud là các công ty cloud chỉ cho thuê GPU, bao gồm CoreWeave, Nebius, Lambda, Crusoe và hàng trăm công ty nhỏ. Amazon, Google, Microsoft là những "nhà cung cấp cloud siêu quy mô".
Thị trường tín dụng đã định giá cho điều này. Giữa tháng 10, hợp đồng hoán đổi rủi ro tín dụng (CDS) của CoreWeave lập kỷ lục, nghĩa là xác suất vỡ nợ trong 5 năm tới vượt 60%. Gartner dự báo đến năm 2030, hơn 80% neocloud sẽ ngừng hoạt động độc lập.
Nhưng nhu cầu điện toán vẫn đang tăng. Chỉ số neocloud của Silicon Data cho thấy từ 28/9 đến 27/10, giá thuê B200 theo giờ trên các cloud GPU chuyên dụng tăng từ 5,78 USD lên 6,47 USD. Điều đáng nói hơn là H100: nó ra mắt năm 2022, sau đó Nvidia đã ra hai thế hệ sản phẩm mới, đáng lý phải mất giá, nhưng giá thuê lại đắt hơn 45% so với tháng 12 năm ngoái — nhu cầu mạnh đến mức cả chip cũ cũng được săn đón.
Nhu cầu mạnh, nhà vận hành phải mua thêm GPU. GPU đắt, mở rộng nhanh, vốn tự có không đủ, chỉ có thể vay. Nhưng tiền ngân hàng chỉ chảy về các neocloud lớn (nhà cung cấp cloud GPU), phần lớn nhà vận hành nhỏ chỉ có vài trăm GPU không vay được.
Khoảng trống tài trợ từ đó xuất hiện: nhà vận hành nhỏ có doanh thu cho thuê, có chip, nhưng không vay được ngân hàng. Thế là GPU bắt đầu trở thành tài sản thế chấp, tín dụng on-chain được hỗ trợ bởi tiền gửi stablecoin tiến vào, lấp phần mà ngân hàng không muốn bao phủ.
1. Điện toán trở thành ngành kinh doanh nợ, ngân hàng chỉ làm đơn lớn
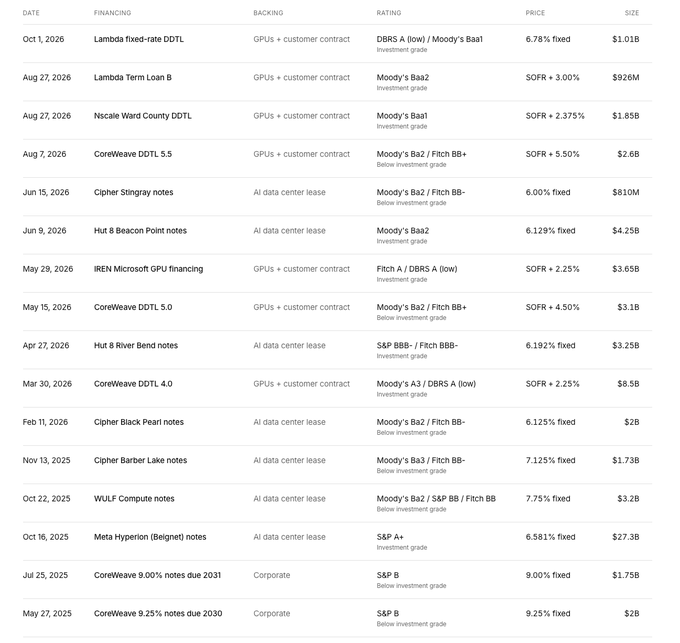
Điện toán AI đã trở thành một ngành kinh doanh nợ. Theo thống kê của American Compute, từ năm 2023 có 110 giao dịch tài trợ GPU và trung tâm dữ liệu được công bố, tổng cộng 197 tỷ USD vốn mới, trong đó 92% được huy động trong năm 2025 và 2026.
Ngân hàng thống trị thị trường. Từ tháng 7/2025, trong 49 giao dịch có bên cho vay rõ ràng, 32 giao dịch do JPMorgan, Goldman Sachs, Morgan Stanley hoặc MUFG dẫn đầu.
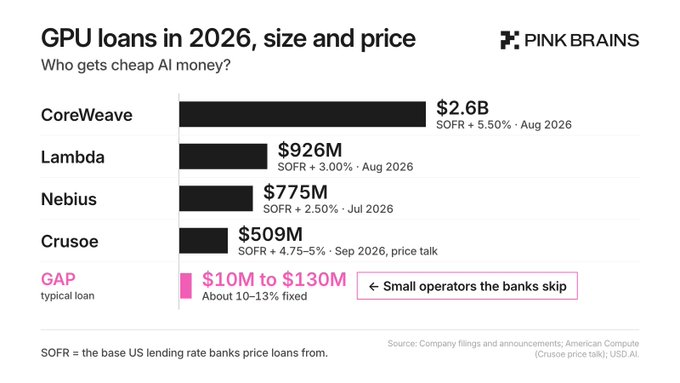
Định giá phụ thuộc vào người thuê, không phải con chip. Năm 2026, lãi suất cho vay được hỗ trợ bởi hợp đồng thuê xếp hạng đầu tư là SOFR+2,25% đến 3,0%; lãi suất cho vay không xếp hạng hoặc dưới mức đầu tư là SOFR+4,5% đến 5,5%, hoặc lãi suất cố định 9% đến 10%. SOFR là lãi suất vay qua đêm được thế chấp bằng trái phiếu kho bạc Mỹ, cũng là cơ sở định giá của hầu hết các khoản vay ở Mỹ.
CoreWeave nhận khoản vay lớn nhất trong danh sách, lãi suất cũng cao nhất. Lãi suất khoản vay của họ cao hơn SOFR chuẩn 5,50 điểm phần trăm, đắt hơn Nebius 3 điểm phần trăm. Mức này đã chạm trần biên độ mà ngân hàng dành cho người vay dưới mức đầu tư — vay nhiều nhất, trả cũng đắt nhất.
Người mua lớn thường không vay trực tiếp khoản vay công ty, mà dùng SPV. SPV là một thực thể pháp lý độc lập, mua chip, cho thuê, gánh nợ, đặt chip, hợp đồng thuê và nợ ra ngoài chủ thể công ty.
Cấu trúc này hiệu quả ở đỉnh, nhưng càng xuống dưới, về mặt kinh tế càng không đáng. Theo The Token Dispatch, chi phí thẩm định của ngân hàng không thay đổi theo quy mô giao dịch. Trên khoản vay 1 tỷ USD, đây là con số lẻ; trên khoản vay 30 triệu USD, chi phí thẩm định có thể trực tiếp khiến giao dịch đổ vỡ.
Thay đổi then chốt là: ngân hàng nắm quyền định giá tín dụng GPU, nhưng chỉ bao phủ những người vay đủ lớn để đáng thẩm định. Ai phục vụ các neocloud nhỏ? Tín dụng on-chain.
2. Cho vay thế chấp GPU: giống vay mua xe, không giống vay mua nhà
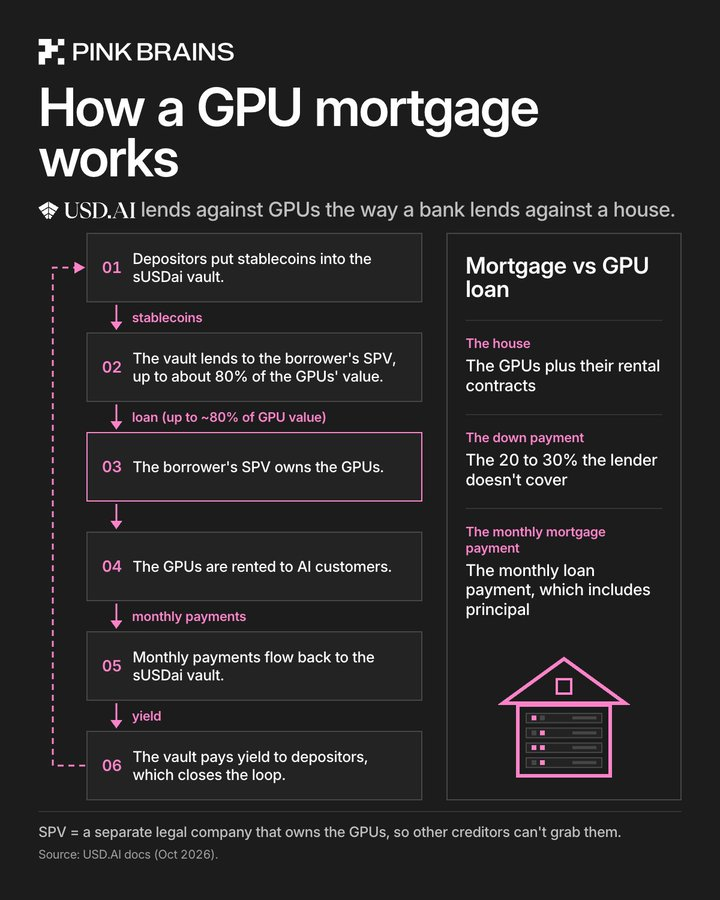
USD.AI là một mẫu. Nó cho vay bằng tiền gửi stablecoin, lấy GPU và hợp đồng thuê làm tài sản thế chấp. Báo cáo tháng 10 cho thấy đã khởi tạo 20 khoản tài trợ, tổng cộng 531 triệu USD, mỗi khoản từ vài trăm nghìn USD đến 128,9 triệu USD.
Nó đưa cấu trúc SPV của ngân hàng xuống các giao dịch quy mô vừa. SPV của người vay sở hữu GPU, USD.AI giữ quyền cầm cố ưu tiên thứ nhất đối với máy chủ và cổ phần SPV. Khoản vay thường bao phủ 70% đến 80% chi phí phần cứng, người vay tự trả phần còn lại, tiền được giữ trong tài khoản ký quỹ, chỉ giải ngân sau khi lắp đặt máy chủ được xác minh. Doanh thu cho thuê sau đó dùng để trả nợ.
Người vay trả đắt hơn ngân hàng. Bảng giá USD.AI từ 7% cho hợp đồng thuê xếp hạng đầu tư, đến 15% cho triển khai không có hợp đồng. 15 khoản vay được theo dõi từ tháng 1 đến tháng 8/2026, lãi suất trong khoảng 10% đến 15%, trung vị 12%. Lãi suất cố định cho người vay dưới mức đầu tư của ngân hàng khoảng 9% đến 10%. Điểm bán không phải giá, mà là khả năng tiếp cận và tốc độ: USD.AI tuyên bố khoản vay có thể hoàn tất trong 7 ngày.
Vỡ nợ thì sao? Bên đại lý trước tiên cố gắng để SPV thay nhà vận hành tiếp tục hoạt động, hoặc bán toàn bộ để trả nợ; sau khi thất bại, mới bán máy chủ từng chiếc qua nhà xử lý tài sản IT.
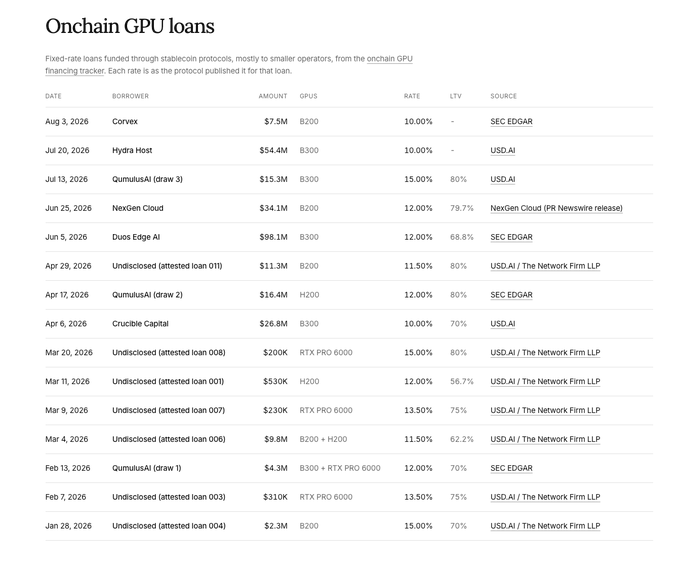
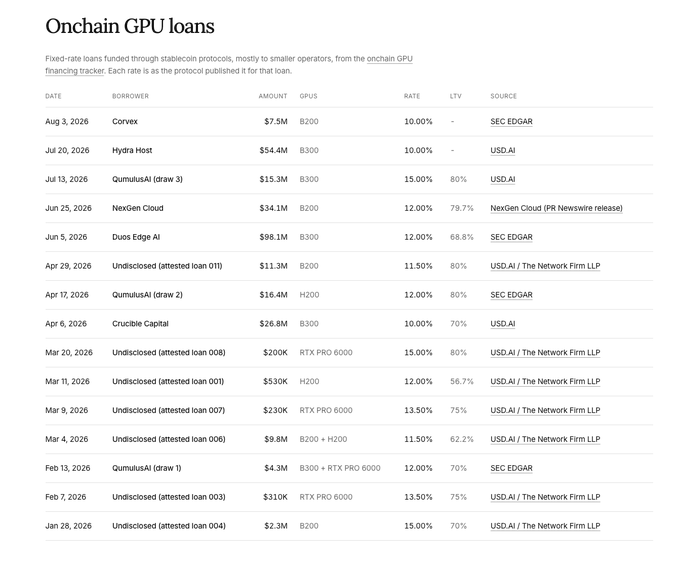
Cho vay thế chấp GPU giống vay mua xe hơn là vay mua nhà. Nhà có thể đứng vững 100 năm, GPU hai ba năm có thể đã lỗi thời. Vì vậy thời hạn khoản vay USD.AI khoảng 3 năm, không phải 30 năm; quy tắc thế chấp chỉ chấp nhận chip mới nhất: B200, B300, GB200, GB300, VR200, cùng MI455X và MI430X của AMD. Bảo hành giá trị còn lại 150 điểm cơ bản mỗi năm, trừ từ lợi nhuận, bao phủ một phần rủi ro bán lại.
3. Lợi suất của sUSDai đến từ đâu
USDai được bảo chứng 1:1 bằng PYUSD, dự trữ PYUSD bao gồm trái phiếu kho bạc Mỹ, bản thân USDai không sinh lãi. Sau khi stake nhận được sUSDai, kho bạc này tài trợ các khoản vay và tích lũy lãi. Chỉ người nắm giữ sUSDai chịu rủi ro tín dụng GPU. Việc rút tiền được xử lý theo lô mỗi 30 ngày, bị giới hạn bởi thanh khoản khả dụng, thời hạn khoản vay khoảng 3 năm.
Lợi suất mục tiêu gọi là CHIP Hurdle Rate, là 7%. Ngày 1/11, lợi suất hàng năm của sUSDai là 6,53%, USD.AI bơm khoảng 128 nghìn USDai để đẩy lên 7%. Từ tháng 1 đến đầu tháng 6/2026, lợi suất trung bình là 7,0%.
Lãi suất trung vị mà người vay trả khoảng 12%, người gửi tiền kiếm khoảng 7%, phần chênh lệch chảy về ba nơi: bảo hành giá trị còn lại 150 điểm cơ bản, phí 10% trên lãi của giao thức, và tiền mặt nhàn rỗi nằm ở lãi suất trái phiếu kho bạc trong thời gian chờ giải ngân.
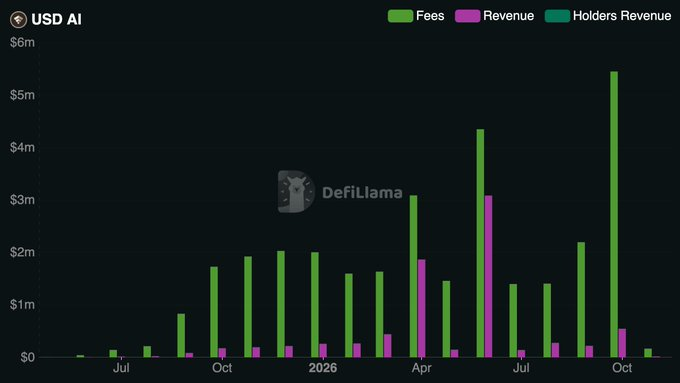
DefiLlama cho thấy phí tháng 10 là 4,87 triệu USD, doanh thu giao thức 487 nghìn USD. Doanh thu là 10% của phí, phù hợp với biên lãi ròng mà giao thức giữ lại từ lợi suất sUSDai. Trong năm qua, tổng doanh thu giao thức là 24,75 triệu USD; phí khởi tạo sẽ đẩy cao phần chia của giao thức, bao gồm đỉnh doanh thu khoảng 3 triệu USD ngày 4/6, hôm sau khoản vay Duos được công bố.
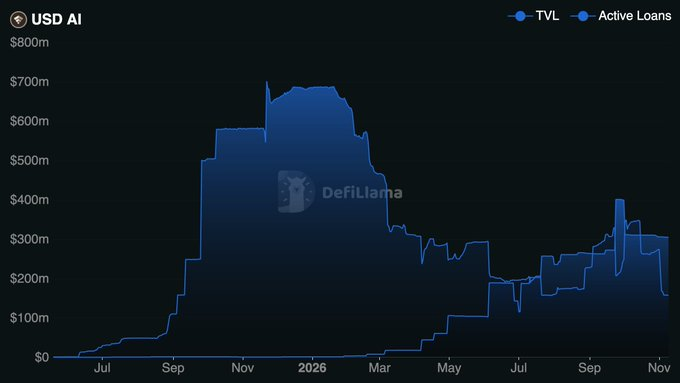
Tiền gửi từng vượt xa khoản vay. Khi đạt đỉnh gần 700 triệu USD, khoản vay chỉ khoảng 1 triệu USD, dòng tiền vào liên quan đến kỳ vọng airdrop. Đến giữa tháng 10, khoản vay hoạt động 177 triệu USD, thêm 134 triệu USD ký quỹ chờ giao chip; con số 309,5 triệu USD khoản vay hoạt động của DefiLlama gần bằng tổng hai con số này. Tiền mặt nhàn rỗi vẫn sinh lãi, nhưng chỉ ở lãi suất trái phiếu kho bạc. GLX chính là để đưa vốn nhàn rỗi ra nhanh hơn.
4. GLX: bán khoản vay đi, rồi cho vay lại
Đối với USD.AI, giữ khoản vay 3 năm nghĩa là phải chịu rủi ro vỡ nợ 3 năm. Và một khi người vay lớn mạnh, họ có thể chuyển sang khoản vay ngân hàng rẻ hơn — Sharon AI đã chuyển sang ngân hàng với lãi suất 9,95%.
Phía nguồn vốn cũng có áp lực. Người gửi tiền có thể rút mỗi 30 ngày, nhưng khoản vay kéo dài đến 3 năm. Sự lệch kỳ hạn tương tự từng khiến Celsius sụp đổ. Hàng đợi 30 ngày có thể làm chậm cơn tháo chạy, nhưng không thể xóa bỏ sự lệch kỳ hạn. Nhiều khoản tiền gửi còn đến vì airdrop: đỉnh gần 700 triệu USD, cho vay chưa đến 1 triệu USD. Ngày 15/10 khoảng 311 triệu USD đã được triển khai, trong đó 177 triệu USD khoản vay hoạt động, 134 triệu USD ký quỹ.
GLX ra mắt ngày 1/10, phá vỡ sự tương ứng một-một giữa tiền gửi và khoản vay. sUSDai tài trợ một khoản vay, khoản vay sau vài





