






Cùng với lợi nhuận tăng mạnh, HSBC giảm, Hengrui tăng: Mùa báo cáo tài chính Hong Kong đang thưởng cho điều gì?


- Quan điểm cốt lõi: Mùa báo cáo tài chính Hong Kong cho thấy thị trường không còn đơn giản thưởng cho tốc độ tăng trưởng cao, mà đang định giá cho "khả năng xác minh" — nhà đầu tư quan tâm hơn đến nguồn gốc tăng trưởng, lộ trình hiện thực hóa và tính bền vững; các yếu tố một lần hoặc dự trữ đơn hàng khó có thể trực tiếp đổi lấy phần bù định giá.
- Yếu tố then chốt:
- Từ ngày 20 đến 23 tháng 10, chỉ số Hang Seng Tech giảm tổng cộng 5,76%, dòng vốn Nam hướng ròng chảy ra khoảng 17,046 tỷ HKD, ba yếu tố định giá, kỳ vọng chính sách và dòng vốn cùng gây áp lực.
- Lợi nhuận trước thuế ghi nhận của HSBC tăng 32%, nhưng sau khi loại bỏ cơ sở dự phòng pháp lý 1,421 tỷ USD, mức tăng thực tế khoảng 10%, doanh thu không đạt kỳ vọng, cổ phiếu giảm 5,56%.
- Doanh thu quý III của CATL tăng 58,58%, lợi nhuận ròng chỉ tăng 14,54%, dòng tiền hoạt động quý đơn lẻ giảm 93,59% so với cùng kỳ, doanh thu, lợi nhuận và dòng tiền không đồng bộ.
- Lợi nhuận ròng quý đơn lẻ của Hengrui Medicine tăng 88,92%, cổ phiếu tăng hơn 12%, nhưng phần tăng trưởng cao một phần đến từ doanh thu cấp phép đối ngoại, tồn tại tính biến động theo quý.
- Đơn hàng tồn đọng của WuXi AppTec đạt 76,74 tỷ NDT, tăng 36,4% so với cùng kỳ và nâng cao hướng dẫn; đơn hàng mới của ASMPT đạt mức cao nhất lịch sử, tỷ lệ đơn hàng trên giao hàng đạt 1,69.
- Lợi nhuận ròng của China Shenhua chỉ tăng 3,2%, nhưng dòng tiền hoạt động tăng 23,1%, tỷ suất cổ tức khoảng 4,52%, cho thấy thị trường cũng trả tiền cho lợi nhuận tiền mặt chắc chắn.
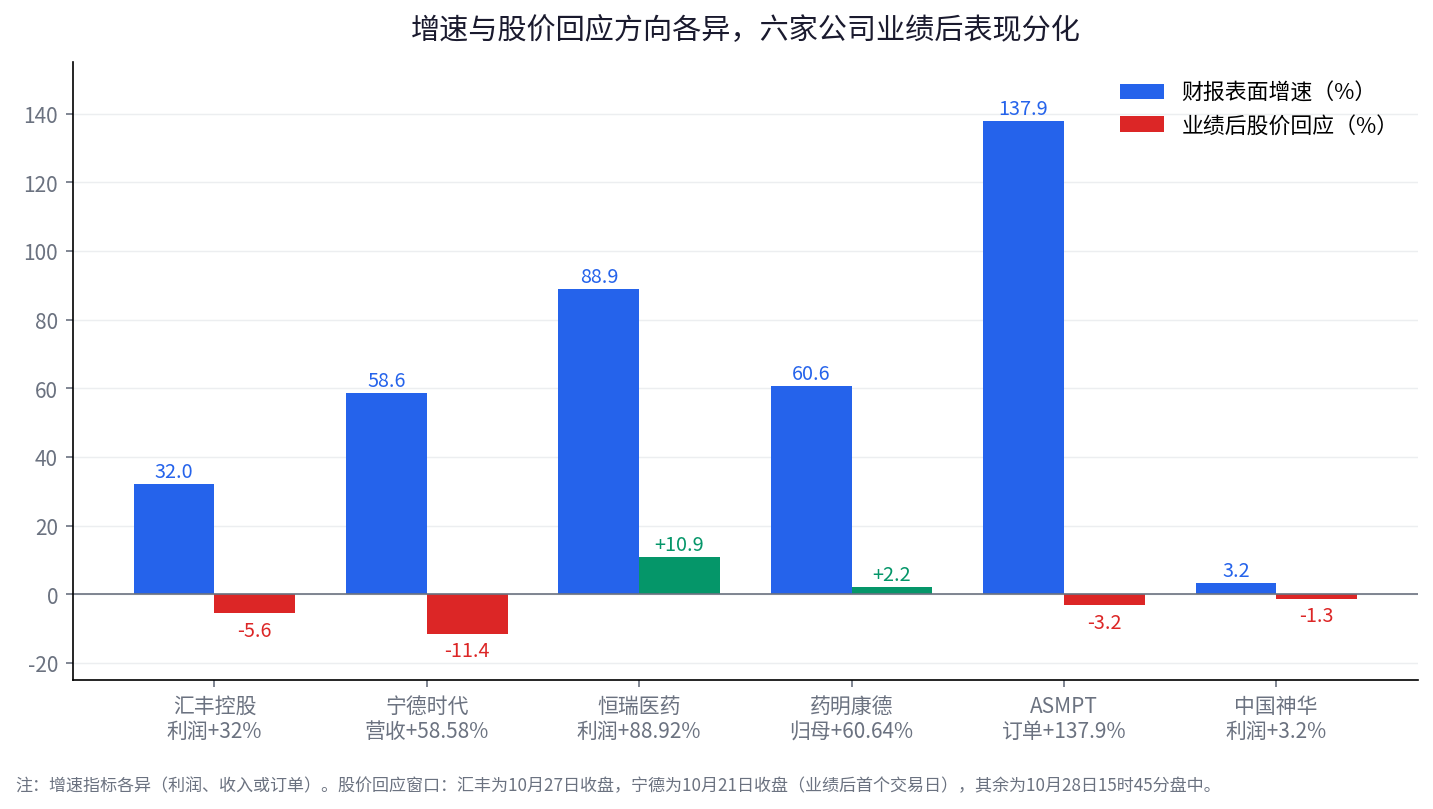
Bảng đối chiếu giữa tốc độ tăng trưởng bề mặt trong báo cáo tài chính của sáu công ty và phản ứng giá cổ phiếu sau khi công bố kết quả kinh doanh, các chỉ số tăng trưởng khác nhau, khung thời gian phản ứng được giải thích trong hình.
Một,chỉ số càng giảm mạnh,báo cáo tài chính càng phải trả lời một câu hỏi:tăng trưởng đáng giá bao nhiêu?
Từ ngày 20 đến 23 tháng 10,chỉ số Hang Seng giảm tổng cộng 4,52%,chỉ số Hang Seng Tech giảm 5,76%. Trong đó ngày 22 tháng 10,Hang Seng giảm 3,03% trong một ngày,Hang Seng Tech giảm 5,03%. Cùng kỳ,dòng vốn Nam hướng (Southbound) ròng chảy ra khoảng 17,046 tỷ HKD,cả bốn phiên giao dịch đều bán ròng. Cổ phiếu công nghệ giảm sâu hơn,cho thấy áp lực lần này không phải mọi tài sản đều chịu đựng như nhau,cổ phiếu tăng trưởng biến động cao bị khuếch đại khi khẩu vị rủi ro thay đổi.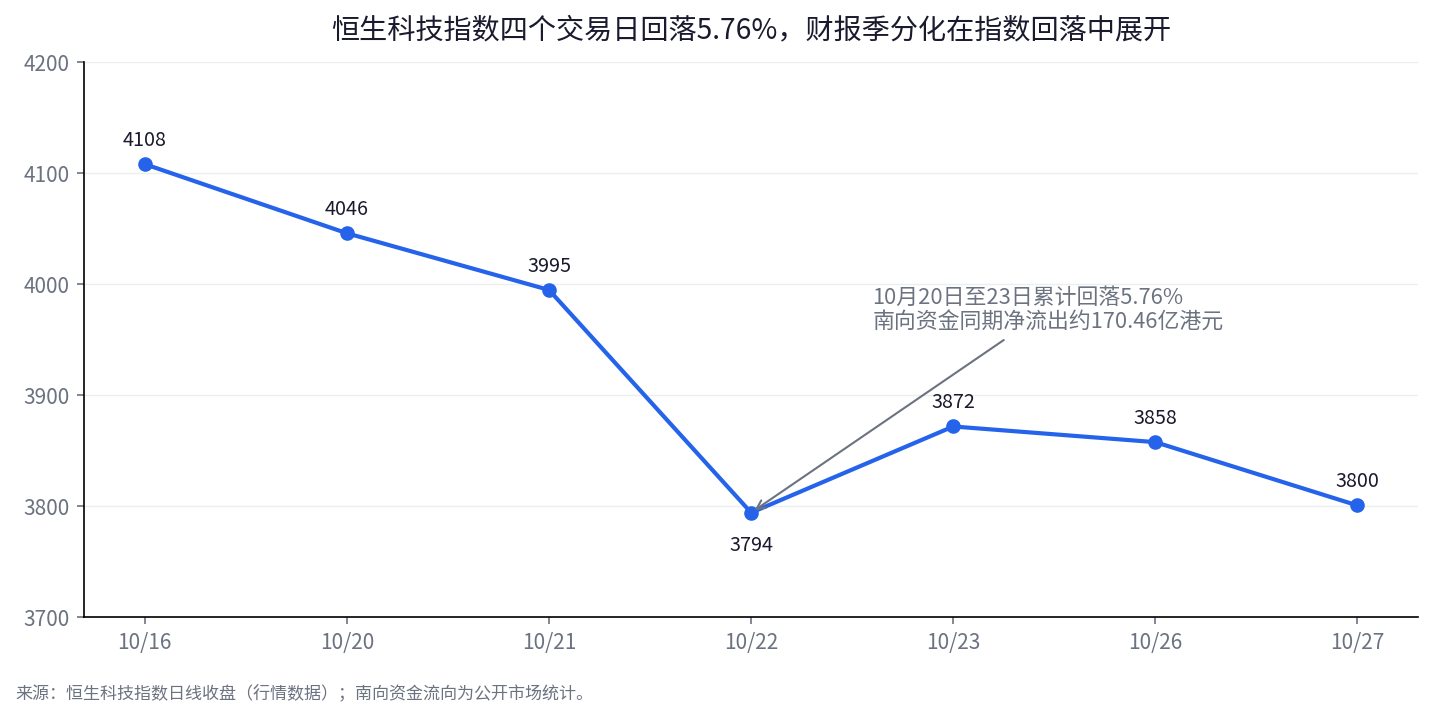
Diễn biến đóng cửa của chỉ số Hang Seng Tech,từ ngày 20 đến 23 tháng 10 giảm tổng cộng 5,76%,cùng kỳ dòng vốn Nam hướng ròng chảy ra khoảng 17,046 tỷ HKD.
Phía sau có ít nhất ba lực lượng. Thứ nhất,đợt điều chỉnh của cổ phiếu công nghệ toàn cầu làm dấy lên lại cuộc thảo luận về chu kỳ hoàn vốn của chi tiêu vốn AI. Trước đây,thị trường sẵn sàng trả mức định giá cao cho năng lực tính toán,chất bán dẫn và hạ tầng AI,vì nhà đầu tư tin rằng khoản đầu tư hôm nay sẽ chuyển hóa thành doanh thu và lợi nhuận trong tương lai. Khi quy mô đầu tư không ngừng mở rộng,trong khi lợi nhuận thương mại hóa vẫn cần thời gian kiểm chứng,thì định giá buộc phải được tính lại. Nhu cầu AI không biến mất,cái thay đổi là thời điểm hiện thực hóa doanh thu,biên lợi nhuận và tỷ suất hoàn vốn đầu tư trong việc định giá.
Thứ hai là khoảng cách giữa kỳ vọng chính sách và dữ liệu thực tế. Khi thị trường đã định giá trước khả năng chính sách kích thích được tăng cường,thì ngay cả khi dữ liệu kinh tế không xấu đi,cũng có thể không đủ để đẩy định giá tiếp tục tăng. Giá cổ phiếu phản ánh sự thay đổi của kết quả thực tế so với kỳ vọng ban đầu của thị trường,bản thân dữ liệu kinh tế riêng lẻ không tạo thành câu trả lời. Thứ ba là dòng vốn Nam hướng chuyển sang ròng chảy ra,điều này sẽ gia tăng áp lực điều chỉnh đối với các nhóm ngành có mức tăng trước đó lớn và tập trung nắm giữ cao.
Tuy nhiên,chỉ số chịu áp lực không có nghĩa là thị trường đồng loạt bi quan về tăng trưởng. Điều thực sự đáng chú ý là,khi định giá tổng thể chịu áp lực,những công ty nào có mức tăng trưởng vẫn đủ để thuyết phục nhà đầu tư. Áp lực của chỉ số đến từ ba nơi:định giá,kỳ vọng chính sách và dòng vốn,manh mối thực sự của mùa báo cáo tài chính là sự phân hóa của từng cổ phiếu. HSBC và CATL đã phơi bày mức chiết khấu đằng sau những con số đẹp,Hengrui Pharma,WuXi AppTec và ASMPT lại trình bày các loại bằng chứng tăng trưởng khác nhau. China Shenhua càng cho thấy,thị trường sẵn sàng mua vào chưa chắc là tốc độ tăng trưởng cao,mà cũng có thể là lợi nhuận tiền mặt chắc chắn hơn.
Hai,lợi nhuận HSBC tăng 32% vẫn giảm 5,56%:thị trường không sẵn lòng trả cùng mức giá cho sự cải thiện một lần
Báo cáo tài chính quý III của HSBC nhìn qua không hề tệ. Lợi nhuận trước thuế trên báo cáo của công ty là 9,632 tỷ USD,tăng 32% so với cùng kỳ. Lợi nhuận sau thuế tăng 38% lên 7,6 tỷ USD,thu nhập lãi ròng đạt 9,3 tỷ USD,tăng 6% so với cùng kỳ. Công ty còn công bố chia cổ tức giữa kỳ lần thứ ba là 0,1 USD mỗi cổ phiếu,và dự kiến khởi động chương trình mua lại cổ phiếu tối đa 1 tỷ USD. Nhưng trong phiên giao dịch chứng khoán Hong Kong sau khi công bố kết quả,giá cổ phiếu HSBC đóng cửa giảm 5,56%,xuống 134,30 HKD.
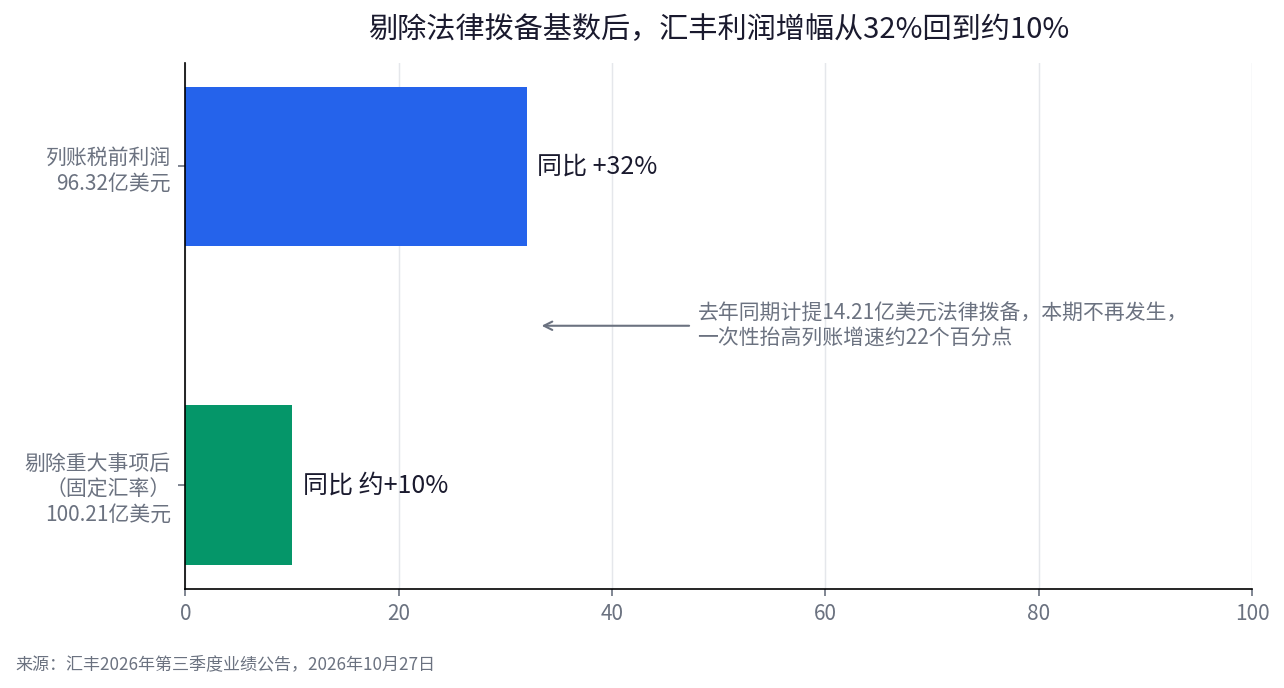
Sau khi loại bỏ cơ sở dự phòng pháp lý 1,421 tỷ USD,mức tăng lợi nhuận của HSBC từ 32% quay về khoảng 10%.
Để hiểu sự tương phản này,trước tiên phải tách mức tăng lợi nhuận 32% ra phân tích. Cùng kỳ năm 2025,HSBC đã trích lập khoảng 1,421 tỷ USD dự phòng pháp lý liên quan đến một vụ khiếu nại tại Luxembourg liên quan đến vụ lừa đảo Madoff,kỳ này không có khoản chi cùng loại,do đó tạo ra lợi thế cơ sở so với cùng kỳ rõ rệt. Sau khi loại bỏ các sự kiện trọng yếu và tính theo tỷ giá cố định,lợi nhuận trước thuế quý III của HSBC khoảng 10,021 tỷ USD,mức tăng so với cùng kỳ khoảng 10%,có khoảng cách đáng kể so với con số 32% trên báo cáo. Đồng thời,doanh thu của công ty là 18,62 tỷ USD,tăng 4,7% so với cùng kỳ,thấp hơn kỳ vọng của thị trường là 18,93 tỷ USD,doanh thu quản lý tài sản khoảng 2,7 tỷ USD,gần như đi ngang so với cùng kỳ,tốc độ tăng trưởng không tiếp nối được đà mạnh mẽ của hai quý trước.
Điều này không có nghĩa là hoạt động kinh doanh của HSBC đột nhiên xấu đi. Biên lãi ròng duy trì ở mức 1,57%,tỷ suất lợi nhuận trên vốn chủ sở hữu hữu hình tính theo năm là 17,7%,cổ tức và mua lại cổ phiếu cũng hỗ trợ lợi nhuận cho cổ đông. Vấn đề nằm ở chỗ,khi nhà đầu tư đối mặt với một báo cáo tài chính,họ không chỉ xem lợi nhuận có tăng hay không,mà còn phải phán đoán các thành phần của tăng trưởng,tức là bao nhiêu đến từ cải thiện hoạt động kinh doanh,bao nhiêu đến từ cơ sở thấp của cùng kỳ năm trước,và bao nhiêu có thể lặp lại trong các quý tới.
Phản ứng giá cổ phiếu của HSBC chính là thể hiện sự khác biệt của ba điều này. Khoản dự phòng một lần không còn phát sinh,có thể nâng cao lợi nhuận kỳ hiện tại,nhưng sẽ không lặp lại việc tạo ra lợi nhuận tương đương mỗi năm. Khi tăng trưởng doanh thu không đạt kỳ vọng,thị trường có thể hạ thấp phán đoán về lợi nhuận tương lai. Tăng trưởng lợi nhuận là kết quả đã xảy ra,khả năng sinh lời bền vững mới là thứ mà định giá thực sự muốn mua. Thị trường vốn kỳ vọng công ty nâng cao hơn nữa hướng dẫn,dù tốc độ tăng trưởng trên báo cáo có rực rỡ đến đâu,cũng có thể không đủ để hỗ trợ giá cổ phiếu.
Ba,doanh thu CATL tăng 58,58%,vì sao giá cổ phiếu vẫn chịu áp lực?Vấn đề nằm giữa ba bảng
Nếu vấn đề của HSBC là tốc độ tăng lợi nhuận chứa bao nhiêu yếu tố một lần,thì CATL đối mặt với một loại bất đồng khác đáng theo dõi hơn,doanh thu,lợi nhuận và dòng tiền tạm thời chưa tăng trưởng đồng bộ.
Doanh thu hoạt động quý III của CATL là 165,221 tỷ NDT,tăng 58,58% so với cùng kỳ,tăng 11,8% so với quý trước. Lợi nhuận ròng thuộc về cổ đông công ty mẹ là 21,246 tỷ NDT,tăng 14,54% so với cùng kỳ,giảm 5,77% so với quý II,thấp hơn kỳ vọng trước đó của các tổ chức như Bernstein,Goldman Sachs. Ba quý đầu năm,doanh thu công ty đạt 442,137 tỷ NDT,tăng 56,19% so với cùng kỳ,lợi nhuận ròng thuộc về cổ đông công ty mẹ là 64,530 tỷ NDT,tăng 31,60% so với cùng kỳ. Xu hướng tăng trưởng doanh thu cao tốc không thay đổi,nhưng mức tăng lợi nhuận quý III rõ ràng tụt lại so với mức tăng doanh thu.
Dữ liệu dòng tiền khiến sự khác biệt này càng nổi bật hơn. Ba quý đầu năm,dòng tiền ròng từ hoạt động kinh doanh của CATL là 61,625 tỷ NDT,giảm 23,60% so với cùng kỳ. Tính tách theo báo cáo bán niên và báo cáo quý III,dòng tiền ròng từ hoạt động kinh doanh quý III riêng lẻ khoảng 1,409 tỷ NDT,giảm 93,59% so với cùng kỳ,là mức thấp nhất theo quý kể từ quý II năm 2018,thấp hơn rõ rệt so với lợi nhuận ròng quý đó. Ban lãnh đạo công ty giải thích,sự thay đổi dòng tiền liên quan đến điều chỉnh chính sách thanh toán nhà cung cấp,thanh toán trước và các yếu tố khác,lợi nhuận kỳ hiện tại chịu ảnh hưởng của thay đổi cơ cấu sản phẩm và điều chỉnh chính sách thuế,và dự kiến nhu cầu thị trường năm 2027 vẫn còn dư địa tăng trưởng. Công ty sau đó công bố kế hoạch mua lại cổ phiếu A khoảng 800 triệu NDT,nhưng bản thân việc mua lại không thể thay thế việc quan sát dữ liệu hoạt động kinh doanh.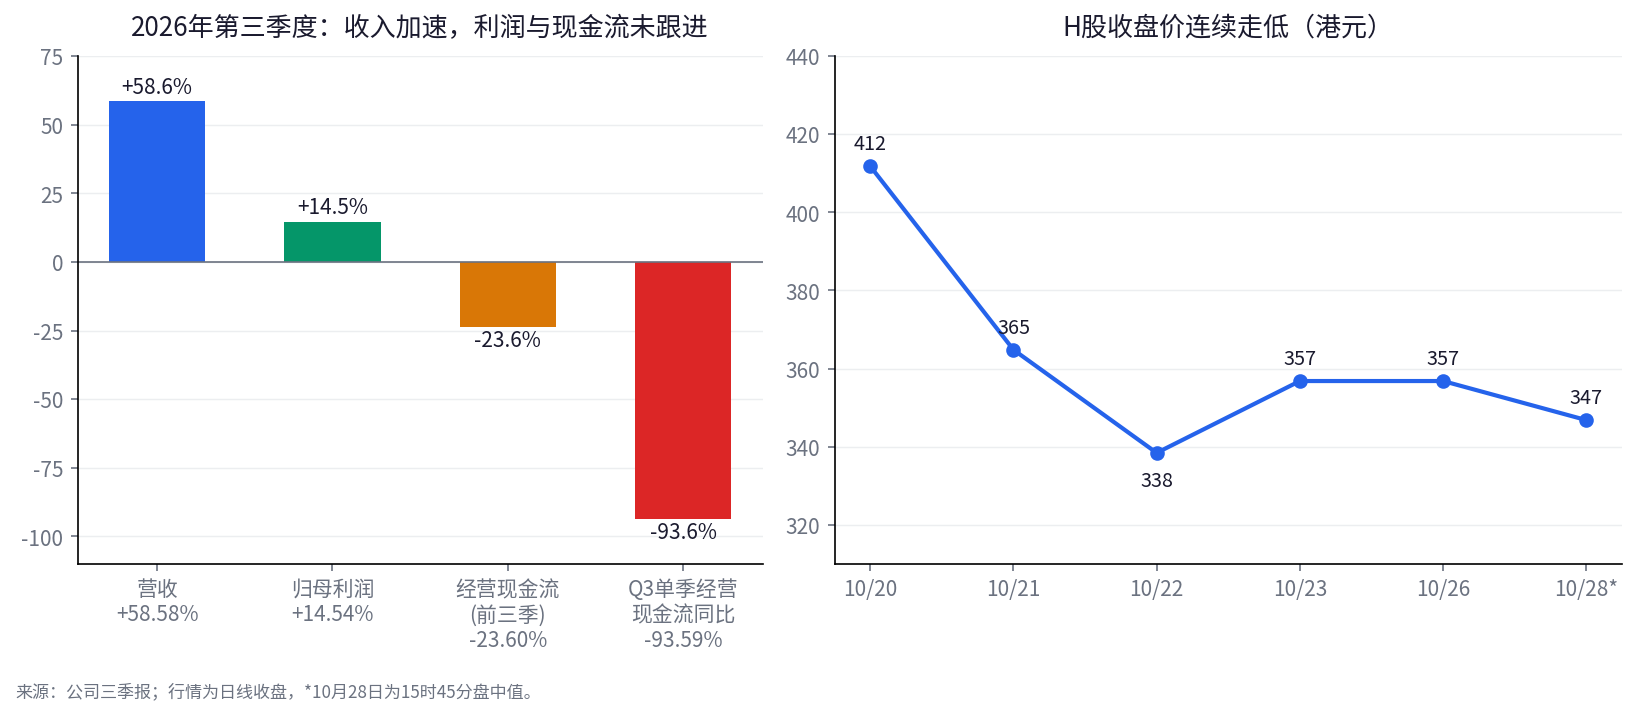
Đối chiếu tốc độ tăng trưởng doanh thu,lợi nhuận và dòng tiền hoạt động kinh doanh của CATL,hình bên phải là diễn biến giá đóng cửa cổ phiếu H.
Diễn biến giá cổ phiếu phản ánh sự thận trọng của thị trường đối với những khác biệt này. Ngày 20 tháng 10,giá đóng cửa cổ phi





