






亚马逊染上「谷歌病」,英特尔退回「ICU」:硅谷财报夜的冷思考


- 核心观点:市场对AI基建的审视逻辑从"宏大叙事"转向财务纪律与物理现实——巨头们AI业务需求虽旺,但失控的资本开支吞噬现金流、供应链瓶颈制约交付、地缘风险威胁实体设施,正遭遇严厉惩罚。
- 关键要素:
- AWS Q3营收增39%至460亿美元、营业利润升至178亿美元,但单季资本支出超770亿美元,过去12个月自由现金流-424亿美元(去年同期+148亿)。
- 亚马逊在线零售仅增2%、广告增速从20%以上骤降至11%,四季度指引双低于预期;微软云增48%且资本开支克制,抬高"超预期"门槛。
- 英特尔Q3营收增21%、DCAI业务暴增78%,但Q4指引营收150-160亿、EPS仅25美分、毛利率回落至38%,盘后跌超20%。
- 英特尔受困"左右互搏":先进有机基板短缺卡住AI服务器产能,同时DRAM涨价推高PC售价,预计2026年全球PC出货下滑12%。
- 以色列晶圆厂爆炸停产两周,直接抹去Q4约3亿美元营收、压低毛利率200个基点,凸显AI基建的地缘物理脆弱性。
- 中东云节点多次遭威胁与袭击(今年3月伊朗打击阿联酋AWS设施),重资产数据中心面临实体打击风险。
Sự chấn động từ việc cổ phiếu Google lao dốc 13% trong một ngày hôm trước vẫn chưa lắng xuống, thì rạng sáng nay sau giờ giao dịch chứng khoán Mỹ, cả Amazon và Intel đều để lại những hố sâu.
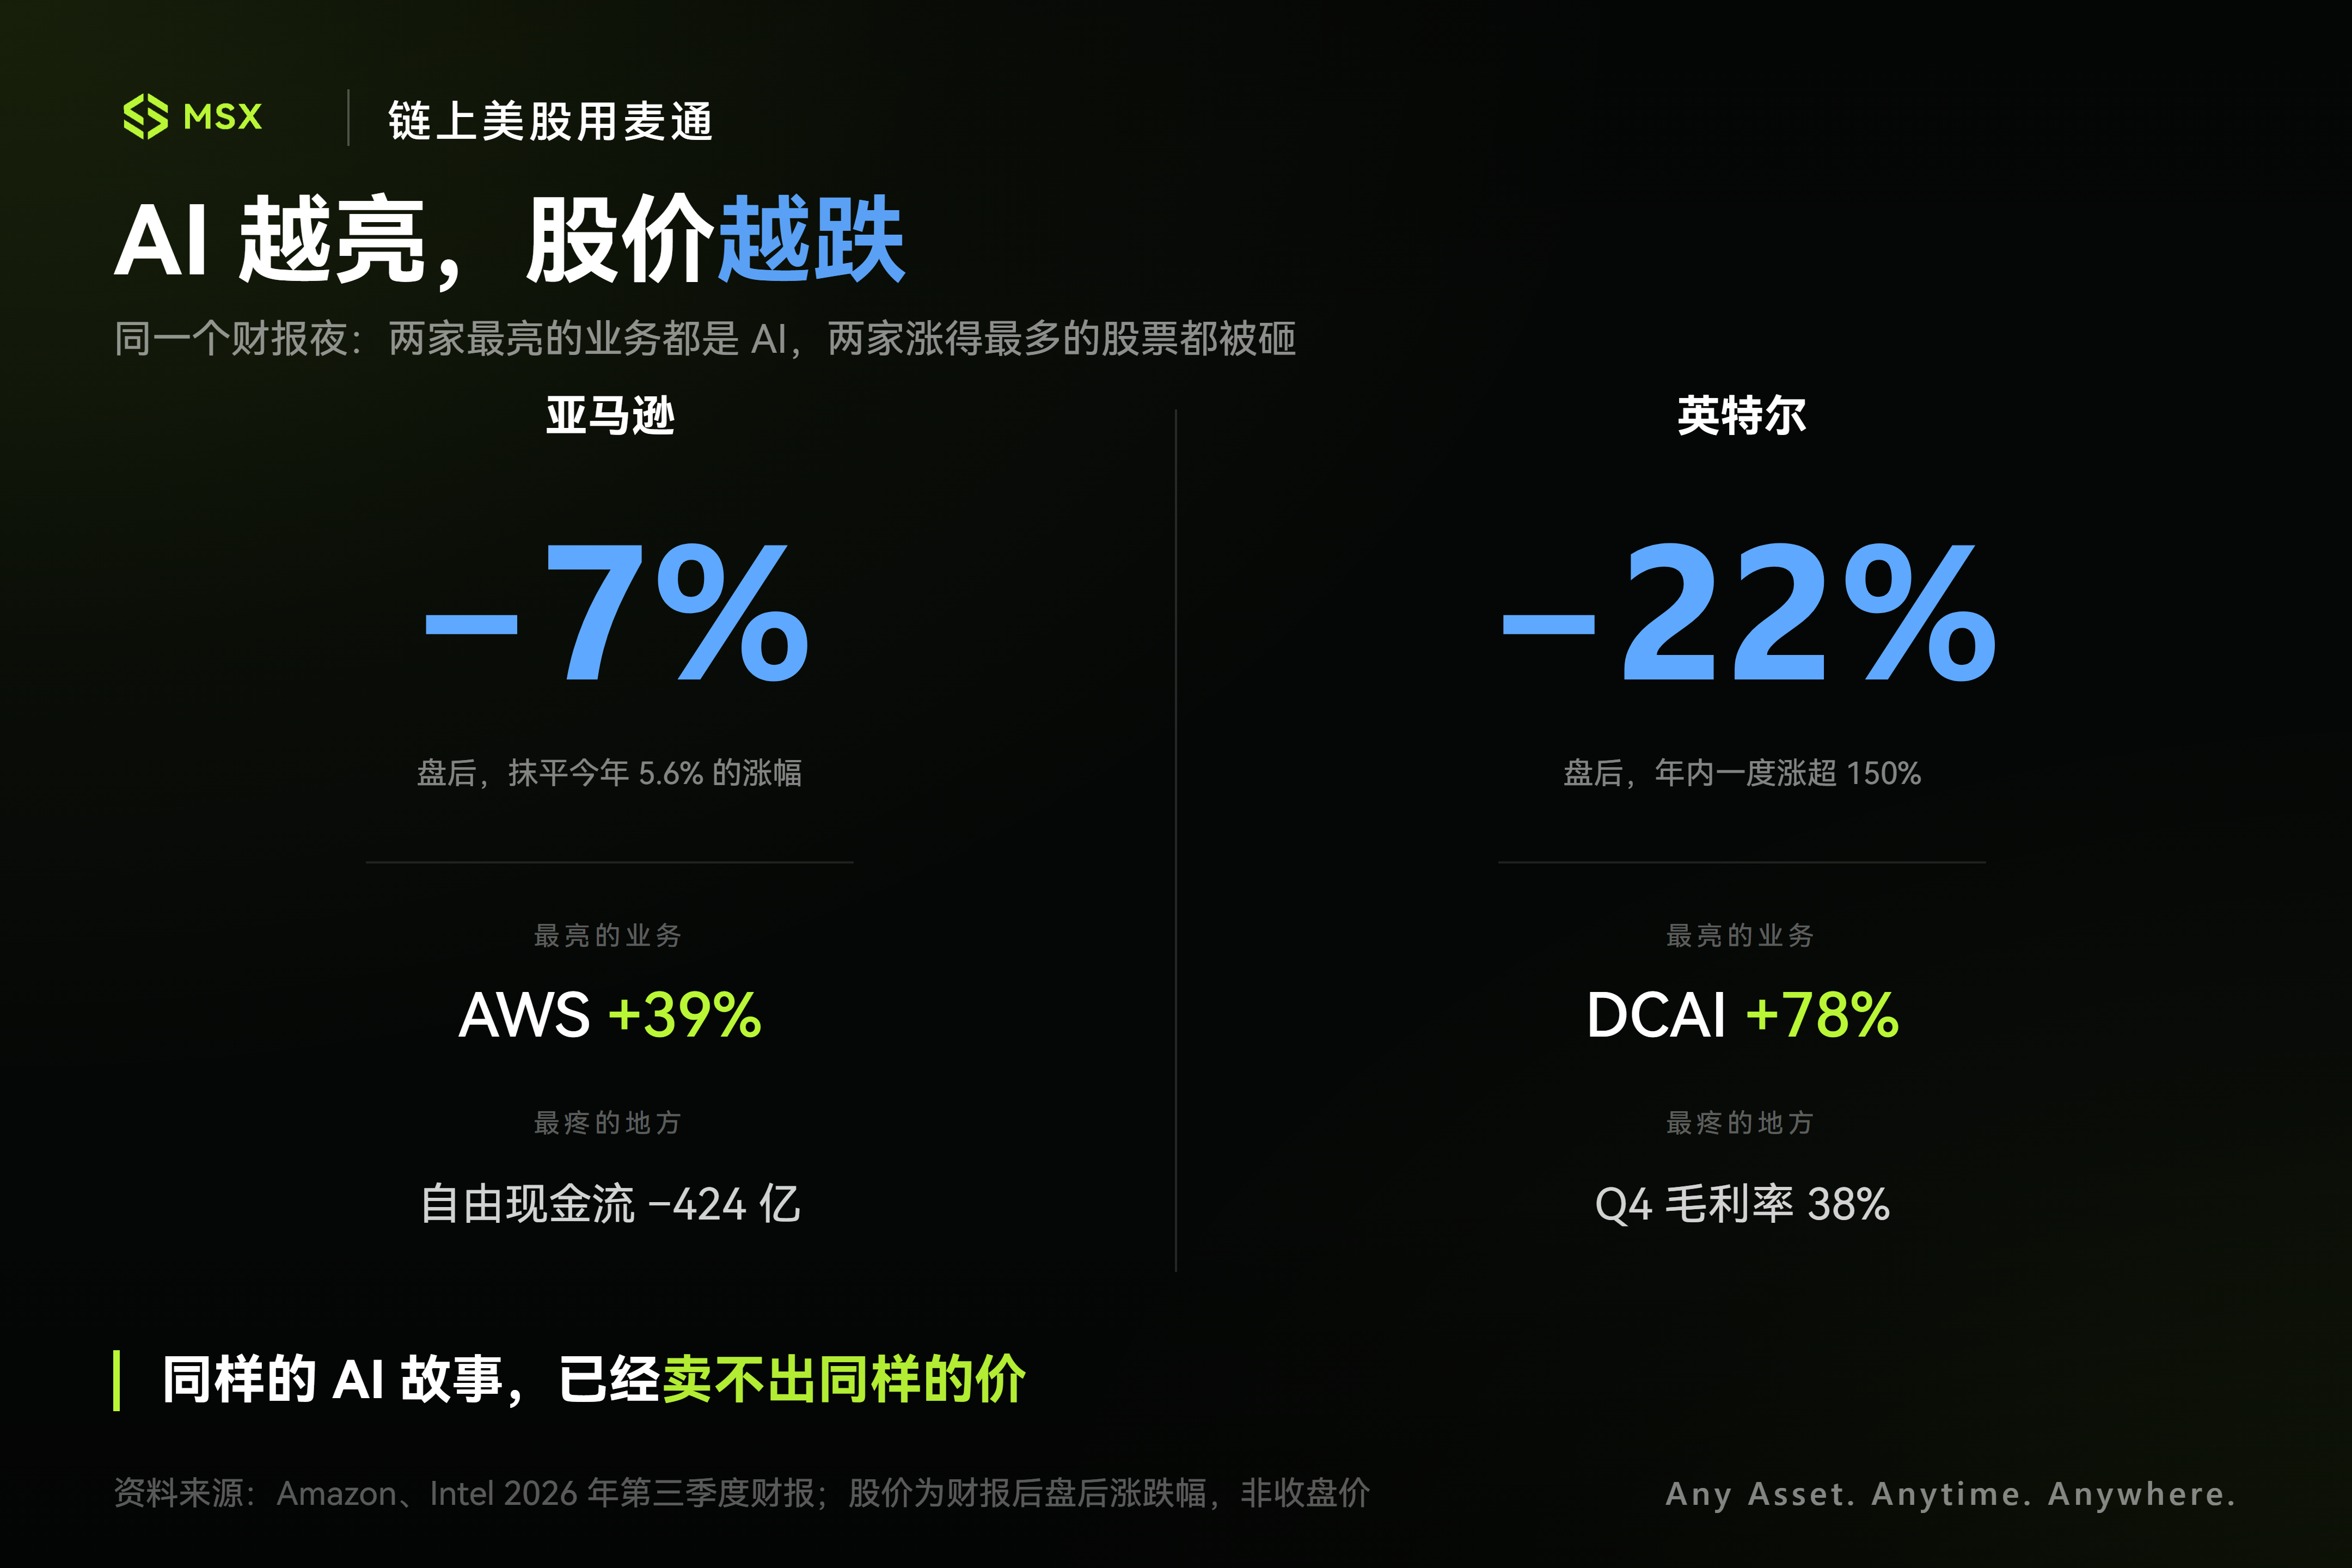
Điều thú vị là, mảng sáng giá nhất trong báo cáo tài chính của cả hai công ty này, lại đều là các mảng kinh doanh liên quan đến AI: doanh thu AWS tăng gần 40% so với cùng kỳ, mảng kinh doanh trung tâm dữ liệu và AI của Intel còn tăng vọt 78%,nếu chỉ nhìn từ phía nhu cầu, có vẻ như mức độ khởi sắc của cơ sở hạ tầng AI không hề có vấn đề gì.
Nhưng phản ứng của thị trường lại khá tiêu cực, trong đó Amazon lao dốc khoảng 7% sau giờ giao dịch, xóa sạch mức tăng 5,6% ít ỏi của cả năm nay; còn Intel, công ty từng tăng vọt hơn 150% trong năm nay và được xem là hình mẫu của "đảo ngược tình thế", còn lao dốc thẳng đứng sau giờ giao dịch, mức giảm có lúc vượt quá 22%.
Phải chăng thị trường không còn vỗ tay vô điều kiện cho "câu chuyện vĩ mô về AI" nữa? Logic xem xét cơ sở hạ tầng AI của Phố Wall đang thay đổi như thế nào?
1. Amazon cũng mắc phải "căn bệnh Google"?
Khi phân tích sự lao dốc của Google hôm qua, chúng tôi đã đề cập rằng vấn đề cốt lõi hiện tại của nó là chi tiêu vốn cho AI đang nuốt chửng dòng tiền với tốc độ có thể nhìn thấy bằng mắt thường, nhưng mảng kinh doanh quảng cáo tìm kiếm, vốn là cỗ máy in tiền cốt lõi, lại đang mất đà(Đọc thêm《Google lao dốc 10%:nền tảng cơ bản sụp đổ, hay lại là một lần "giết nhầm kiểu Microsoft"?》).
Chỉ cách nhau 24 giờ, Amazon đã đưa ra một "bệnh án" gần như y hệt.
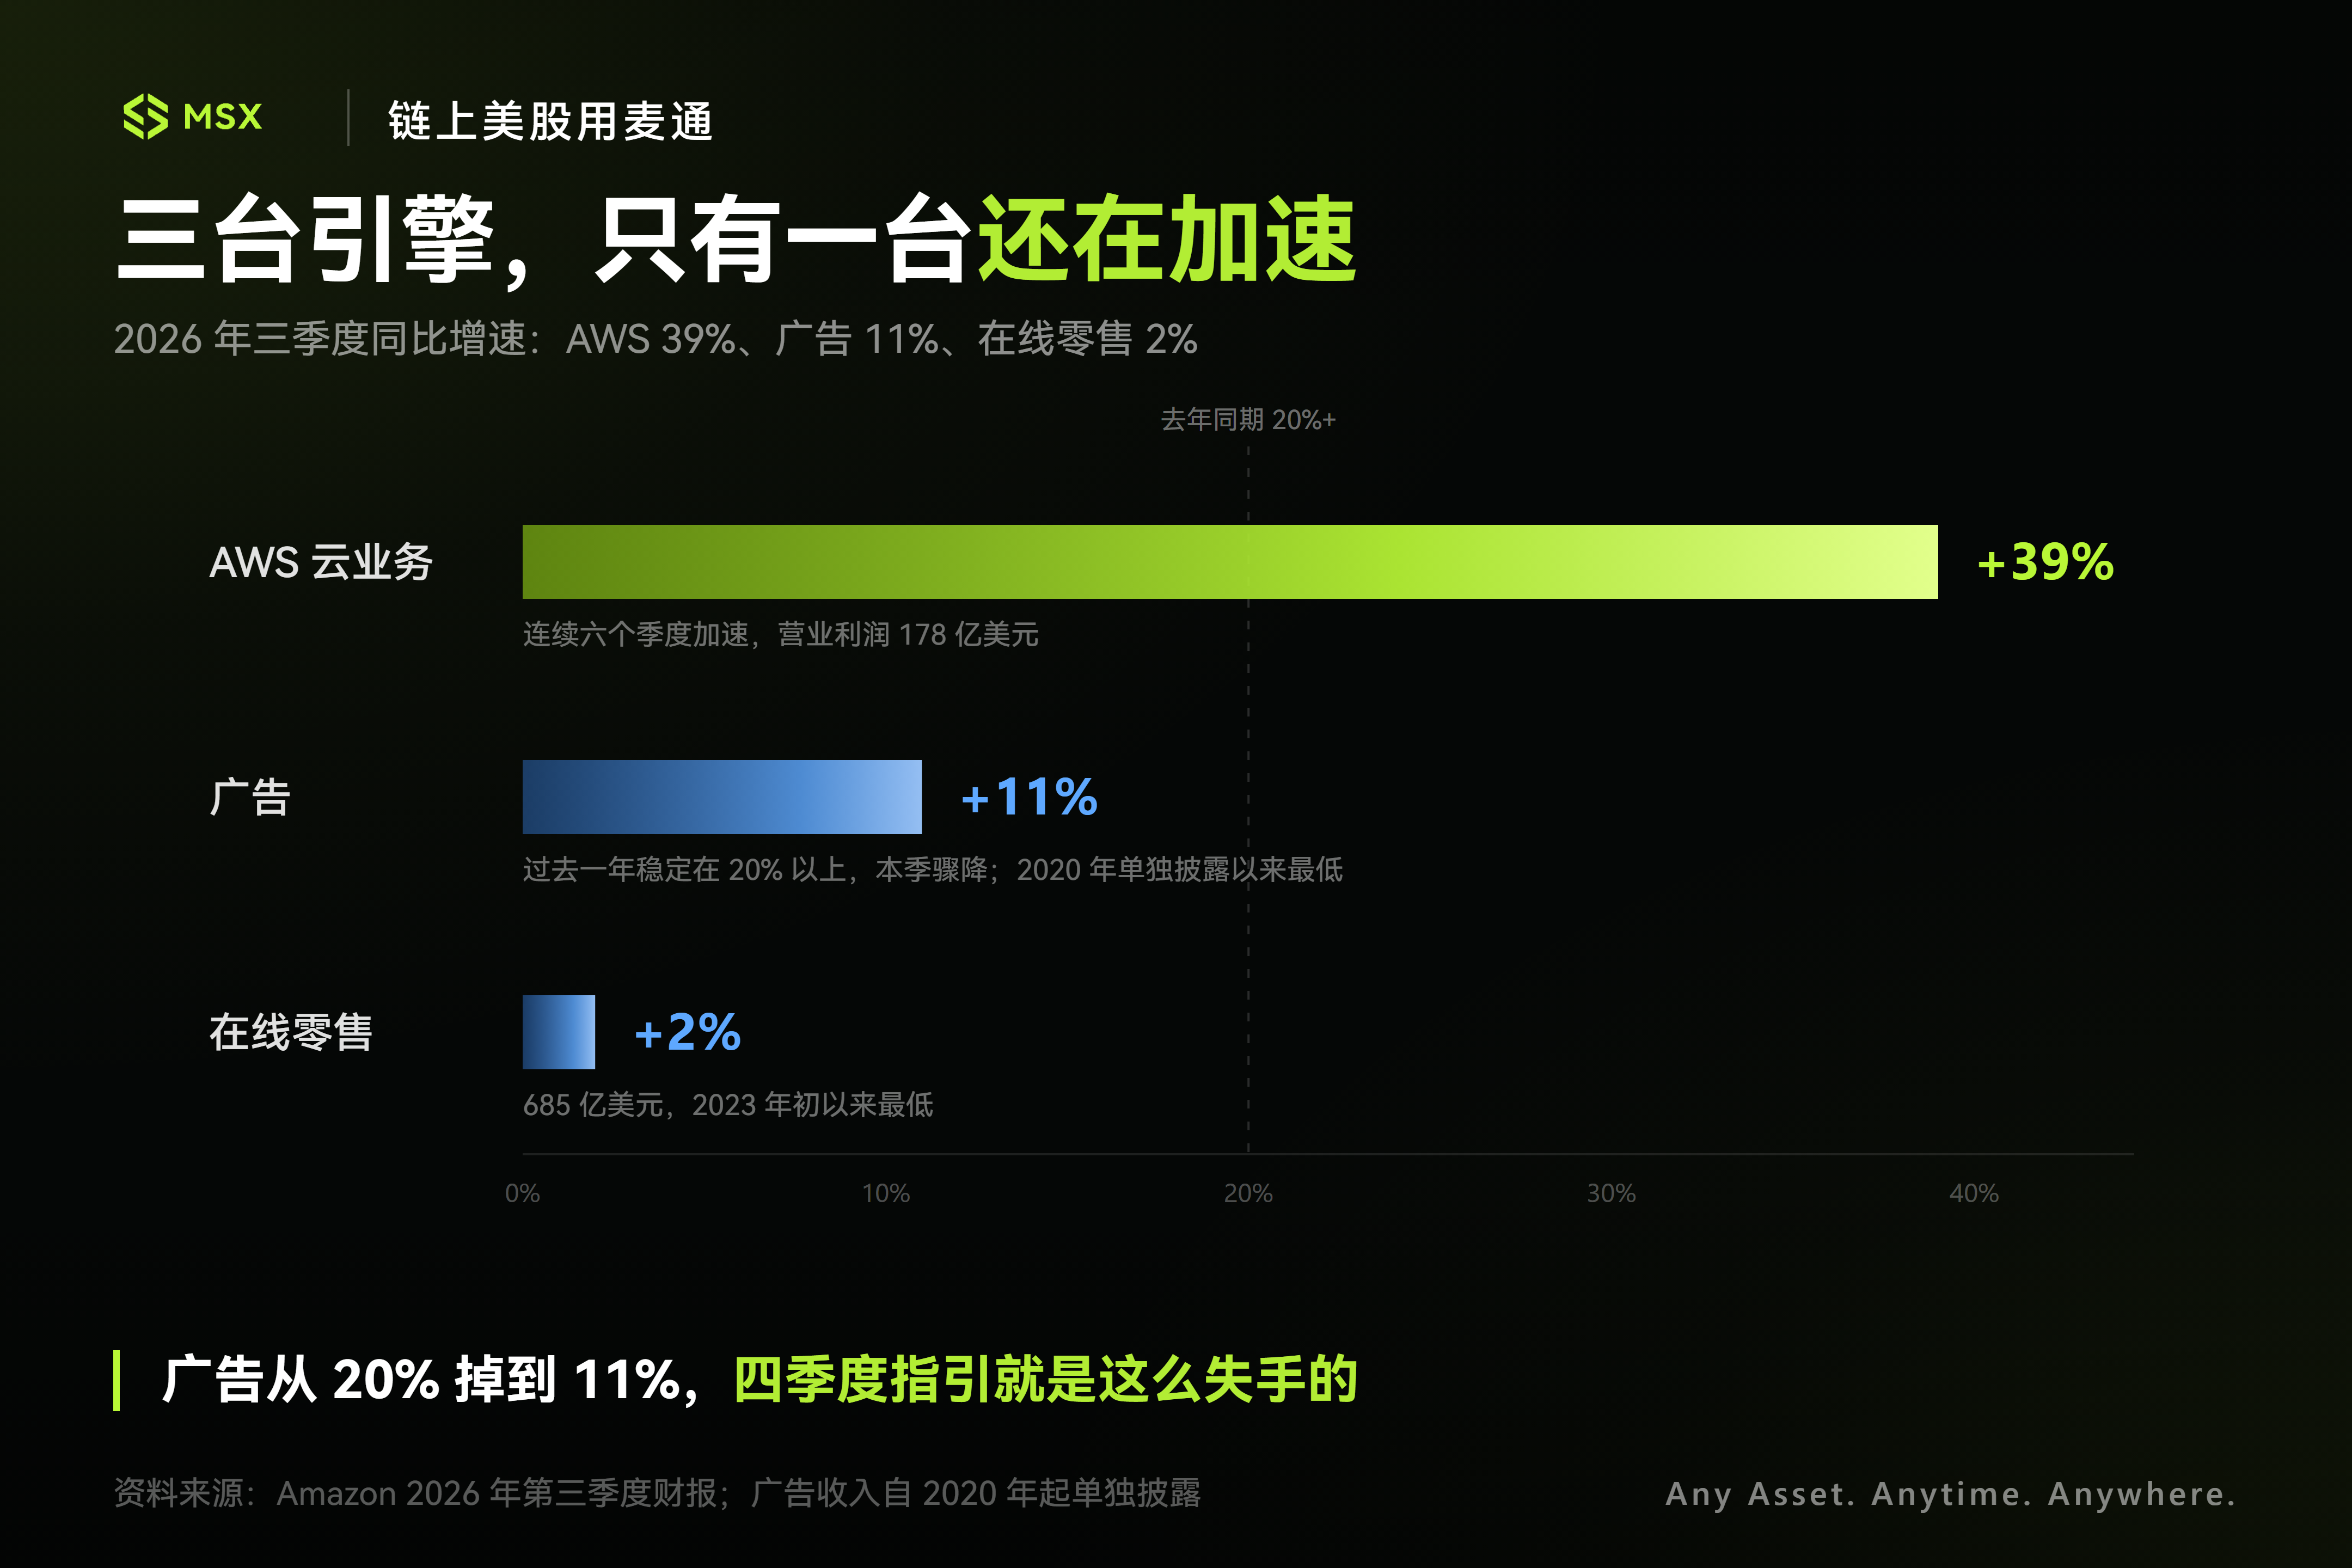
Chỉ nhìn riêng mảng điện toán đám mây, bảng thành tích của AWS thực ra khá ấn tượng: doanh thu Q3 tăng 39% so với cùng kỳ lên 46 tỷ USD, tăng tốc trong sáu quý liên tiếp, CEO Andy Jassy thậm chí còn cam kết trong cuộc gọi hội nghị rằng AWS sẽ duy trì mức tăng trưởng trên 40% mỗi năm trong hai năm tới.
Quan trọng hơn, dưới sự thúc đẩy của việc các công ty mô hình lớn như OpenAI, Anthropic liên tục mở rộng thuê năng lực tính toán, AWS không chỉ lớn lên mà còn thực sự đóng góp lợi nhuận,kéo lợi nhuận hoạt động tổng thể của Amazon trong quý ba lên 17,8 tỷ USD(cao hơn 11,4 tỷ USD cùng kỳ năm ngoái), biên lợi nhuận hoạt động của mảng kinh doanh đám mây cũng được cải thiện đồng thời.
Vào những năm trước, một bảng thành tích kinh doanh đám mây như vậy đủ để đẩy giá cổ phiếu lên mức cao mới, nhưng tại sao Phố Wall không những không mua vào mà còn bán tháo thẳng thừng?
Thứ nhất, ngưỡng "vượt kỳ vọng" đã bị Microsoft nâng lên.
Microsoft, công ty công bố báo cáo tài chính cùng ngày, có doanh thu mảng đám mây tăng vọt 48%, và chi tiêu vốn vẫn được kiểm soát khá chặt chẽ, mức giảm giá cổ phiếu chưa đến 1%; so sánh ra, mức 39% của AWS không những không vượt qua được chuẩn mực, mà còn đạt được bằng cách tiêu hao vốn cực kỳ khủng khiếp.
Thứ hai, hai "con bò sữa" là thương mại điện tử và quảng cáo đồng thời mất đà.
Trong quý ba, mảng bán lẻ trực tuyến của Amazon chỉ tăng 2% lên 68,5 tỷ USD, giảm xuống mức thấp nhất trong ba năm kể từ đầu năm 2023; điều khiến thị trường cảnh giác hơn là mảng quảng cáo có biên lợi nhuận cao, tốc độ tăng trưởng từ mức ổn định trên 20% trong năm qua, đột ngột giảm xuống còn 11% trong quý này, lập mức thấp lịch sử kể từ khi công ty công bố riêng dữ liệu này vào năm 2020.
Mặc dù ban lãnh đạo cố gắng giải thích sự yếu kém của mảng bán lẻ bằng lý do "Prime Day được tổ chức sớm vào quý hai", nhưng phản ứng dây chuyền từ việc người tiêu dùng cắt giảm chi tiêu, rồi lan sang việc các nhà quảng cáo thắt chặt ngân sách, đã được thể hiện rõ ràng — đây cũng là lý do tại sao cả dự báo doanh thu và lợi nhuận hoạt động cho quý bốn (mùa lễ hội) đều thấp hơn kỳ vọng của thị trường.
Cuối cùng, điều thực sự đè bẹp tâm lý thị trường là chi tiêu vốn và dòng tiền tự do hoàn toàn mất kiểm soát.
Chỉ trong quý ba, Amazon đã chi hơn 77 tỷ USD cho thiết bị và bất động sản, vượt xa kỳ vọng của Phố Wall; do ảnh hưởng từ đó, dòng tiền tự do của Amazon trong 12 tháng qua ghi nhận -42,4 tỷ USD, trong khi cùng kỳ năm ngoái vẫn là dương 14,8 tỷ USD, trong vòng một năm đã đốt hết chênh lệch tiền mặt gần 60 tỷ USD!
Ngay cả khi sổ sách đã thâm hụt sâu, Jassy vẫn tuyên bố trong cuộc gọi hội nghị rằng "220 tỷ USD chi tiêu vốn cho năm 2026 sẽ không giảm một xu, năm 2027 còn phải tăng mạnh hơn nữa."
Tuy nhiên, điều đáng nói là dòng tiền hoạt động của Amazon không hề xấu đi, dòng tiền hoạt động trong 12 tháng qua vẫn đạt khoảng 168,3 tỷ USD, tăng khoảng 29% so với cùng kỳ, chỉ có điều tốc độ mua sắm trung tâm dữ liệu, máy chủ, thiết bị mạng và các cơ sở hạ tầng khác đã vượt xa tốc độ tăng trưởng của dòng tiền hoạt động.
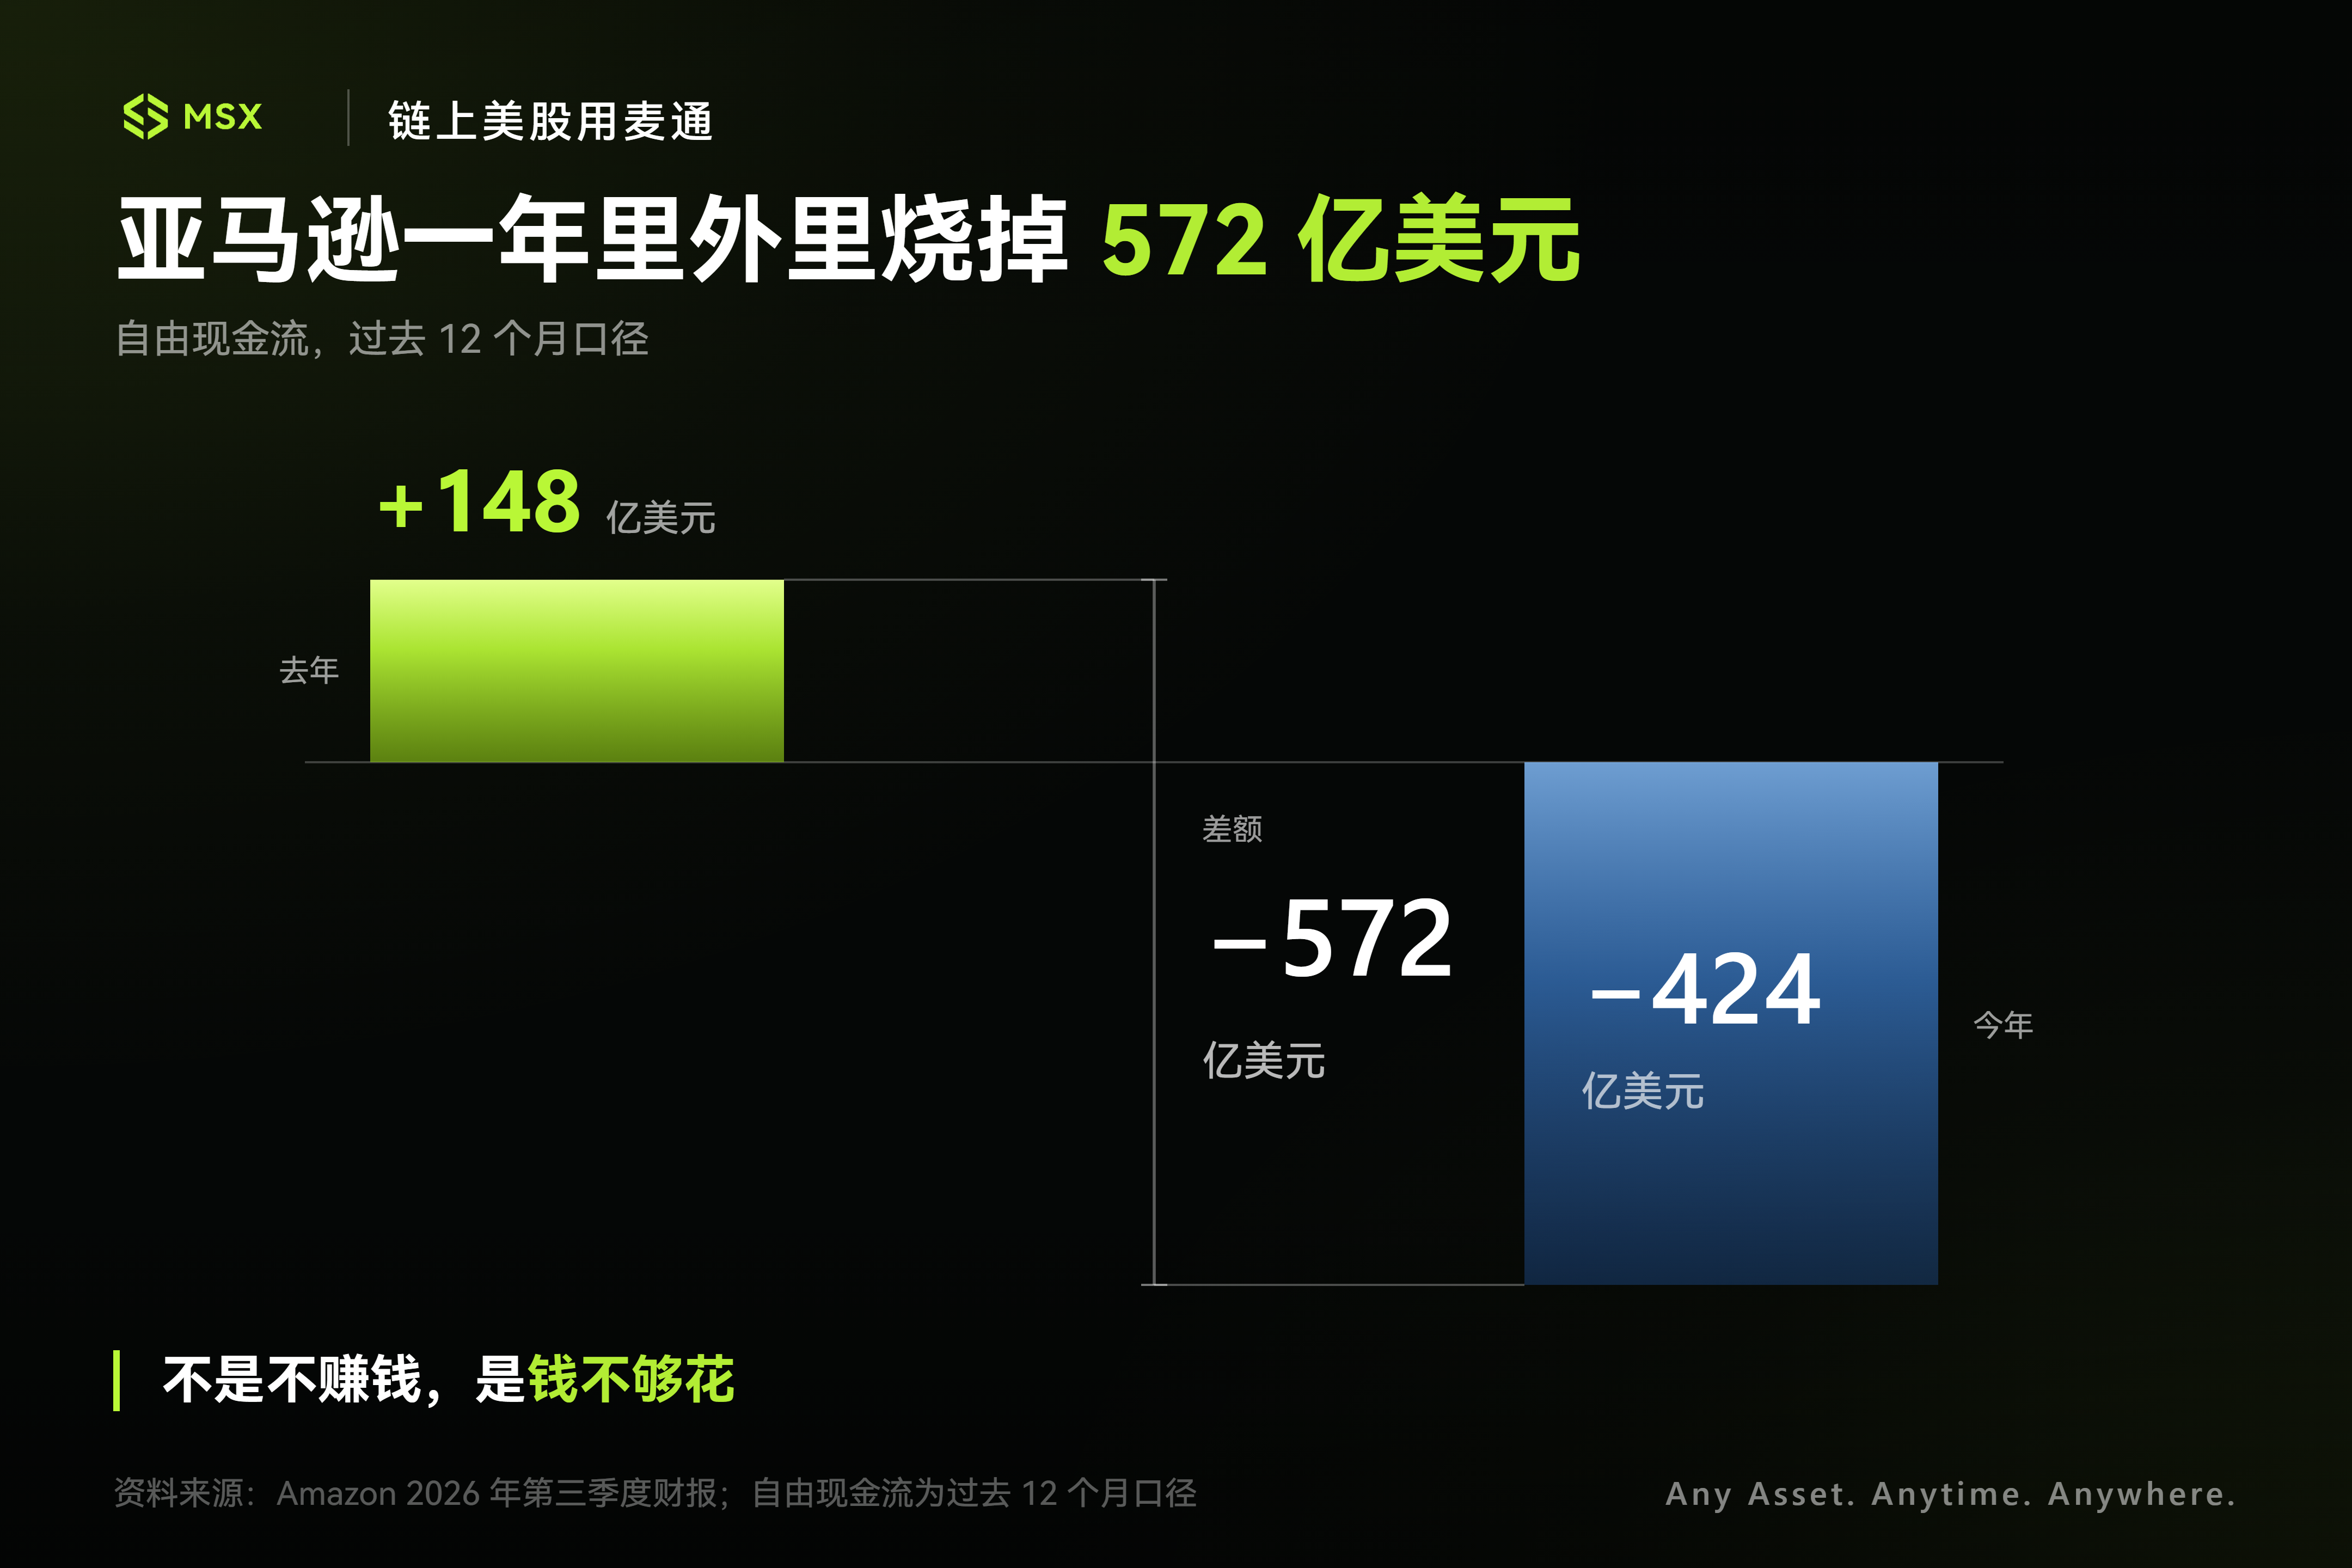
Nói cách khác,Amazon không phải không kiếm được tiền, mà là số tiền kiếm được đã không đủ để lấp đầy lỗ hổng từ việc mở rộng cơ sở hạ tầng.
Điều này tạo nên sự tương phản thú vị với Google, công ty có dòng tiền tự do chuyển âm 9,1 tỷ USD và cổ phiếu lao dốc 13% hôm qua:
- Khó khăn của Google nằm ở chỗ, nó nắm trong tay nhiều cửa ngõ như tìm kiếm, Gemini, TPU và Google Cloud, nhưng giữa việc nâng cao năng lực AI và việc thương mại hóa có độ trễ rõ ràng;
- Khó khăn của Amazon thì là,AWS đã tăng trưởng cao tốc và lợi nhuận đáng kể, nhưng để nuôi đủ nhu cầu AI trong tương lai, nó buộc phải ứng trước toàn bộ dòng tiền hiện tại để trả giá;
Nhìn từ góc độ này, căn bệnh của Google, Amazon quả thực cũng đã mắc phải.
Khi tốc độ tạo máu của mảng kinh doanh cốt lõi không còn theo kịp tốc độ nuốt vàng của cơ sở hạ tầng AI, thì khoản CapEx khổng lồ nằm trên bảng cân đối kế toán sẽ trở thành gánh nặng tài chính thực sự.
2. Sau khi tăng vọt 150%, Intel quay lại "lằn ranh sinh tử 38%"
Từ Google đến Amazon, mâu thuẫn cốt lõi là "tiền đổ vào quá mạnh"; còn Intel, công ty lao dốc hơn 20% sau giờ giao dịch, lại mắc kẹt ở một thái cực khác — ngay cả khi có nhu cầu khổng lồ, cũng chưa chắc giao hàng đúng hạn.
Quỹ đạo giá cổ phiếu của gã khổng lồ chip lâu đời này trong năm nay thực sự rất đáng để nhìn lại.
Ngay từ tháng 1, chúng tôi đã viết một bài《Khoảnh khắc "lằn ranh sinh tử" của Intel:trước cửa ICU, Chen Liwu thanh lý di sản và tự cứu mình như thế nào?》, phân tích bản báo cáo đầu tiên của tân thuyền trưởng Chen Liwu sau khi kế nhiệm Kissinger.
Khi đó Intel vẫn đang ở một vị trí khá chông chênh. Kế hoạch mở rộng hung hãn mà Kissinger để lại cần phải thu hẹp, chi tiêu vốn khổng lồ tiếp tục đè nén dòng tiền, quy trình 18A chưa chứng minh được bản thân,nhiệm vụ đầu tiên của Chen Liwu khi tiếp quản không phải là giành lại vị trí dẫn đầu ngành, mà là để gã khổng lồ chip trăm năm tuổi này sống sót trước đã.
Phán đoán cốt lõi của bài viết khi đó cũng rất rõ ràng, Chen Liwu thông qua tổ hợp "cắt giảm 15% nhân sự toàn cầu + tạm dừng xây nhà máy ở châu Âu + Q1 hướng dẫn tắm lớn" đã giúp Intel kéo biên lợi nhuận gộp trở lại mức 38% một cách chật vật, hoàn thành việc cầm máu sơ bộ, quy trình 18A và Panther Lake là tấm vé duy nhất để Intel quay lại bàn chơi.
"Đây là một báo cáo tài chính đã cầm máu thành công, nhưng chưa hồi phục, liệu nó có thể thực sự bước ra khỏi phòng ICU hay không, câu trả lời không nằm trong báo cáo quý này, mà nằm ở khả năng thực thi trong 12–18 tháng tới."
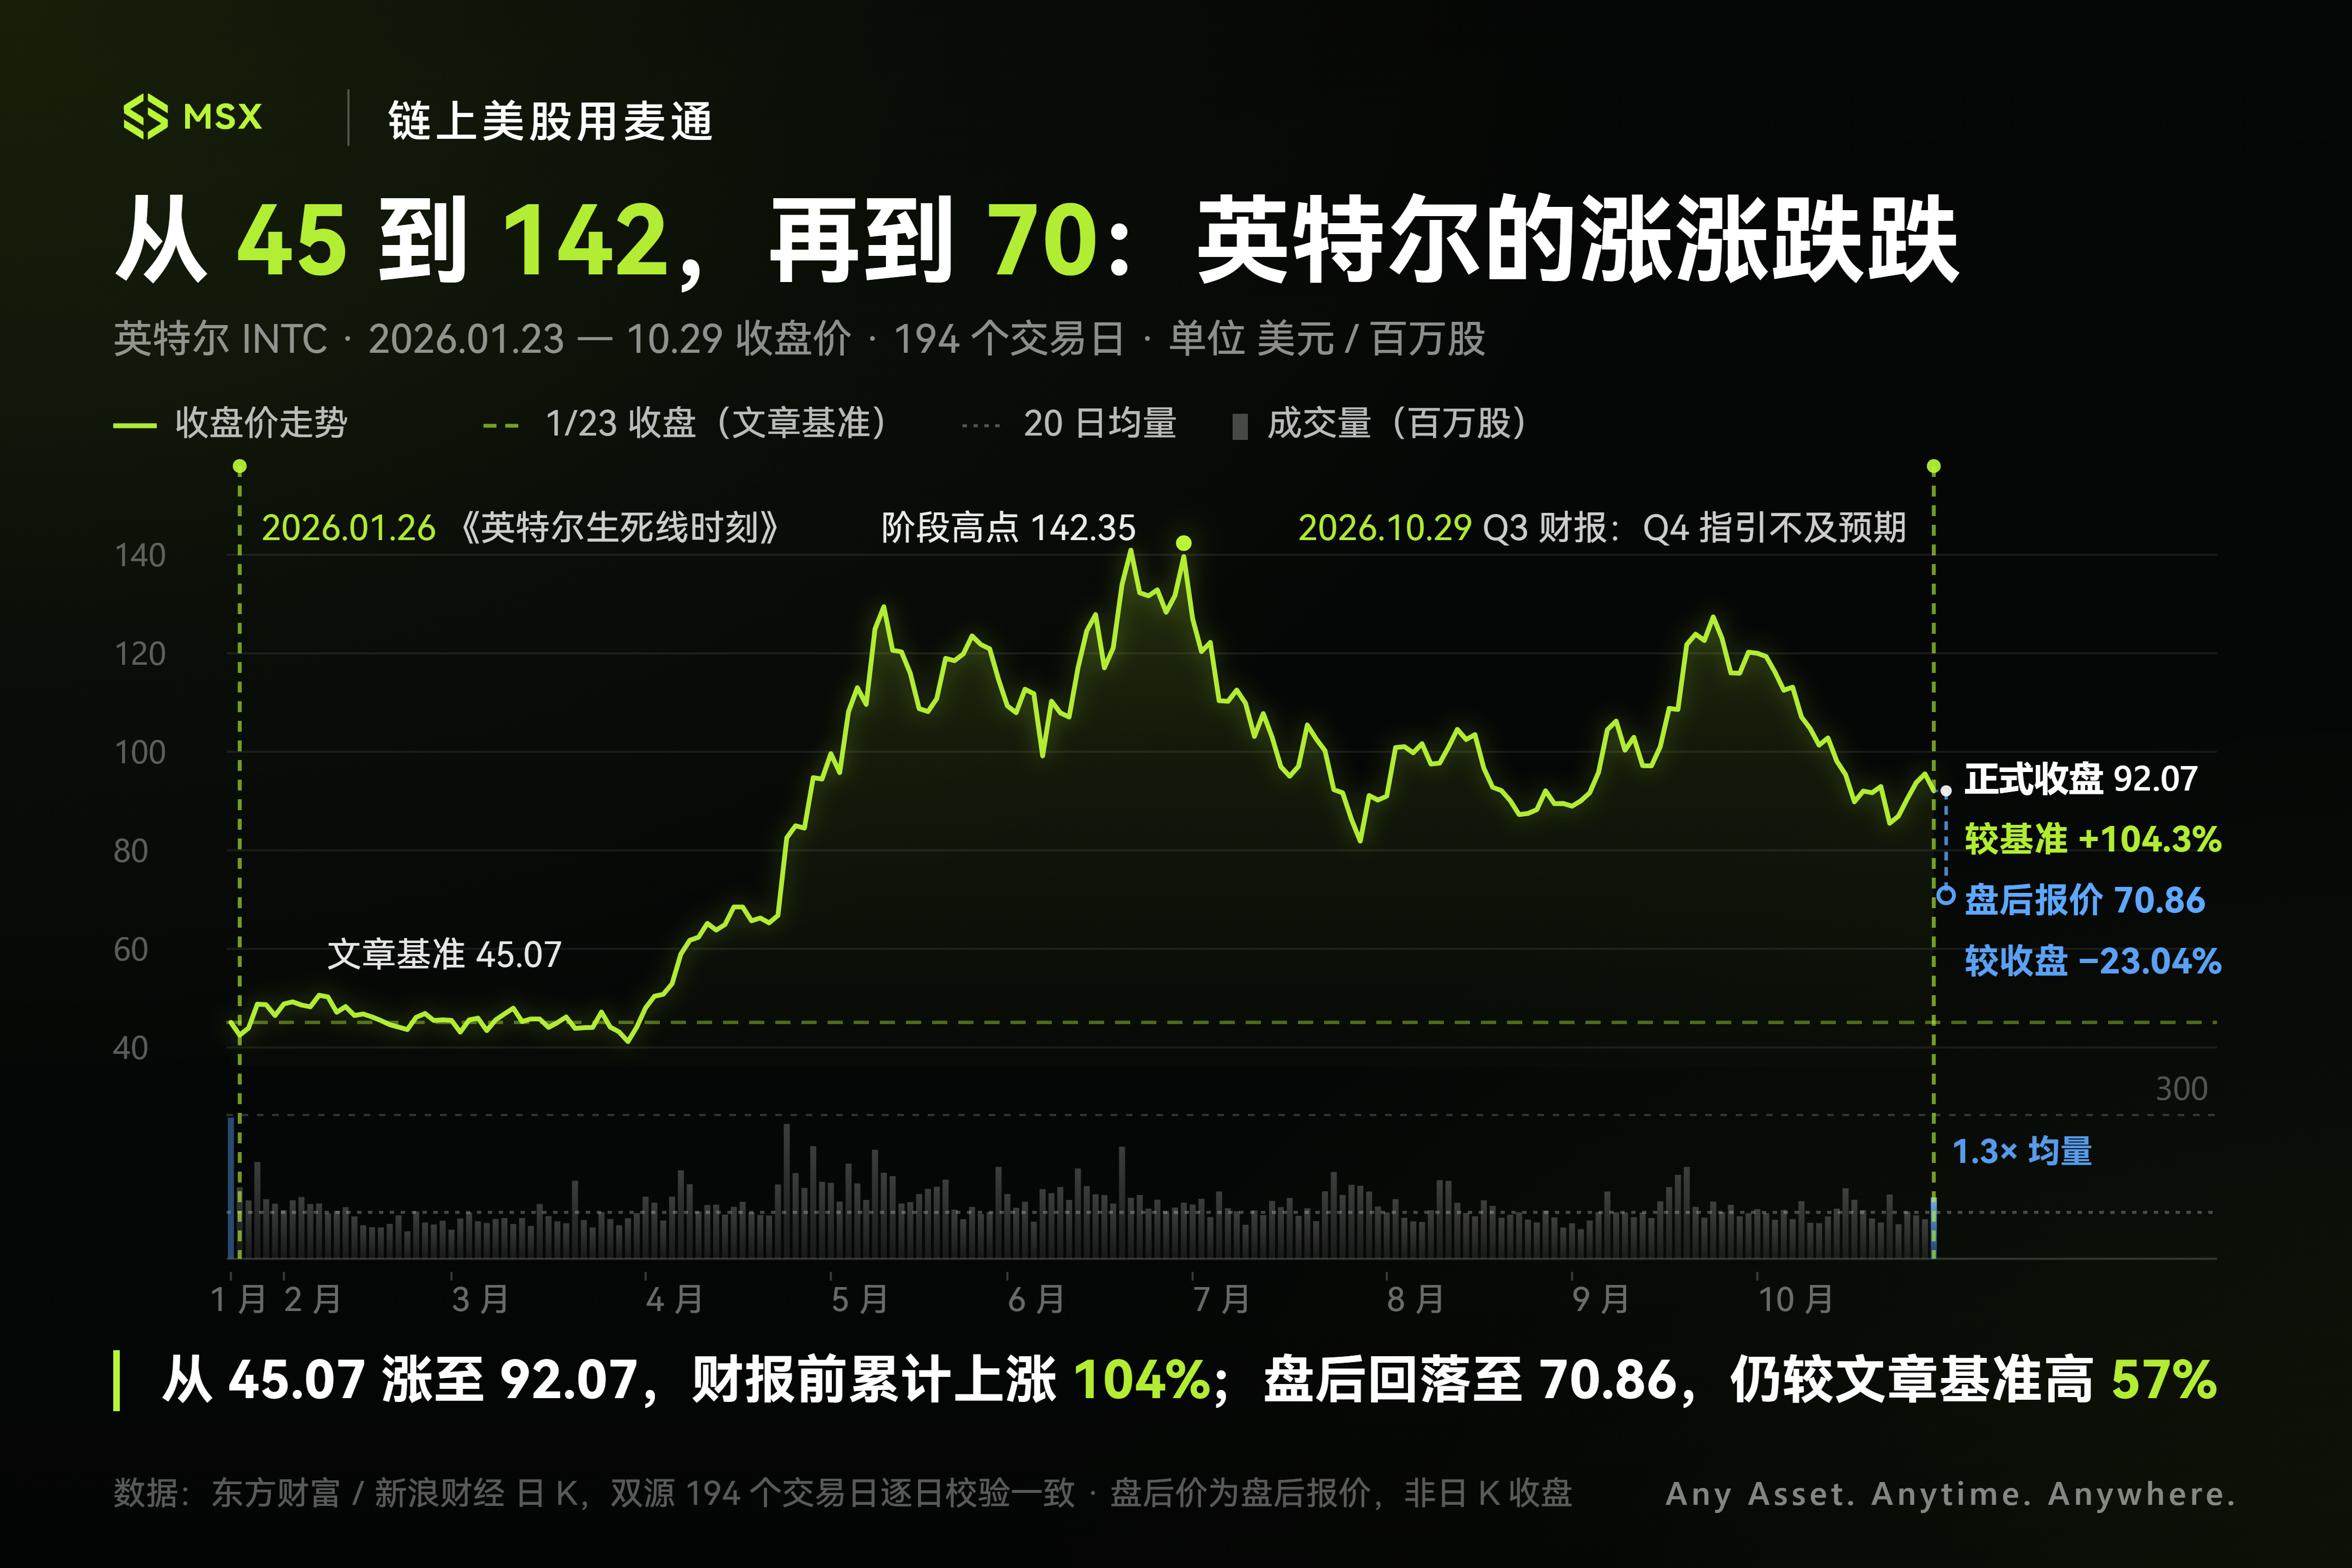
Nhìn lại biểu đồ K trong 9 tháng qua, trong nửa đầu của "giai đoạn xác minh sinh tử 12–18 tháng" này, Intel quả thực đã trải qua một giai đoạn trăng mật khá hưng phấn.
Nhờ cắt giảm nhân sự để giảm chi phí, thu hút vốn chiến lược từ bên ngoài như Nvidia và chính phủ Mỹ, hoàn thành huy động vốn cổ phần 23 tỷ USD vào tháng 8, cộng thêm việc chip tiêu dùng Panther Lake và sản phẩm máy chủ Clearwater Forest của quy trình 18A lần lượt bước vào sản xuất hàng loạt,thị trường từng cho rằng Intel đã rút ống thở





