






Từ giấc mơ AWS đến cỗ máy thu hoạch thanh khoản: Sự thật tổng bằng không đằng sau siêu lợi nhuận của Hyperliquid


- Quan điểm cốt lõi: Dù Hyperliquid được coi là sản phẩm hiện tượng của ngành crypto, bản chất của nó vẫn là "CEX khoác áo mới + sòng bạc kiểu khác", kiếm lợi nhuận nhờ thu phí giao dịch và liên tục thu hút người dùng mới, trong khi nhà đầu tư nhỏ lẻ và cá voi trở thành những người trả tiền chính, còn rất xa mới đạt được vị thế hạ tầng "AWS của ngành tài chính".
- Yếu tố then chốt:
- Gần 400.000 nhà đầu tư nhỏ lẻ truy cập Hyperliquid qua sáu ứng dụng C-end, tổng cộng lỗ khoảng 280 triệu USD, trong đó phí giao dịch chiếm hơn 50%.
- Tỷ lệ giữ chân sau 3 tháng của nhà giao dịch mới nhỏ lẻ chỉ khoảng 1/7, khoảng 86% người dùng rời đi sau khi thua lỗ, mô hình kinh doanh phụ thuộc cao vào việc liên tục thu hút người dùng mới.
- Quy mô mua lại và đốt token HYPE đã vượt 4 tỷ USD, khoảng 97%-99% phí giao dịch được mua lại và đốt dưới danh nghĩa Assistance Fund.
- Nhiều cá voi công khai lần lượt chịu lỗ nặng: Garrett Jin mở vị thế long ETH từng lỗ khoảng 250 triệu USD, James Wynn, 麻吉 và các cá voi khác cũng mất phần lớn lợi nhuận.
- Trong 30 ngày, 38 Perp DEX tạo ra khoảng 125 triệu USD phí giao dịch, Hyperliquid chiếm riêng 84,55 triệu USD (khoảng 67,6%).
- Khoảng 86% địa chỉ nắm giữ HYPE chưa từng tham gia giao dịch hợp đồng vĩnh viễn, có sự lệch pha rõ rệt giữa người tạo ra doanh thu và người tiếp nhận giá trị token.
- Báo cáo của IMF cho thấy quy mô thị trường cổ phiếu token hóa chỉ khoảng 2,3 tỷ USD, tác động của Perp DEX on-chain đối với quyền định giá của thị trường vốn truyền thống là hạn chế.
Nguyên bản|Odaily(@OdailyChina)
Tác giả|Wenser(@wenser 2010)
Không lâu trước đây, một bài phỏng vấn với nhà sáng lập Hyperliquid đã gây bão mạng. Trong chương trình podcast của Bloomberg này, Jeff, nhà sáng lập Hyperliquid, đã mô tả tầm nhìn dài hạn của nền tảng giao dịch với đội ngũ 11 người và doanh thu bình quân đầu người 100 triệu USD/năm là "trở thành AWS của ngành tài chính thay vì thay thế Phố Wall". Ngoài ra, ông còn cho rằng Hyperliquid giống như giao thức TCP/IP, và việc quản lý nên được đặt ở tầng có quyền kiểm soát, tức là phía những người triển khai thị trường HIP-3, HIP-4. Cách nói này có vẻ phù hợp với định vị cơ sở hạ tầng giao thức, nhưng ở một mức độ nhất định đã làm mờ đi trách nhiệm mà Hyperliquid với tư cách là một chủ thể thị trường cần phải gánh vác.
Đằng sau doanh thu đáng kinh ngạc mà Hyperliquid đạt được, quy mô mua lại và đốt token HYPE đã vượt quá 4 tỷ USD, vô số người coi Jeff là thần tượng khởi nghiệp, không ít người coi Hyperliquid là "sản phẩm đổi mới tốt nhất trong ngành crypto". Nhưng ít ai để ý rằng, thứ đã trả giá máu cho cỗ máy siêu lợi nhuận này chính là vô số nhà đầu tư nhỏ lẻ bị thu hoạch và vô số cá voi crypto trên chuỗi. Vào thời điểm ngành crypto bước sang năm thứ 17, Hyperliquid có vẻ đang nỗ lực hội nhập với chứng khoán Mỹ, các sản phẩm TradeFi, tài sản RWA, tranh giành quyền định giá trên thị trường vốn truyền thống, nhưng xét đến cùng, có lẽ chỉ là đổi vỏ CEX thành cái tên Perp DEX mà thôi.
Nhìn lại kỳ tích tạo dựng tài sản và hào quang của dự án ngôi sao Hyperliquid, thực ra cũng là một sòng bạc đẫm máu được dựng nên từ những bộ xương chất đống và sự thu hoạch tàn nhẫn. Chúng tôi không có ý chỉ trích hay lên án các nền tảng, sản phẩm hiện có, càng không muốn thách thức quy tắc sắt đá tự chịu lỗ lãi bất biến của thị trường crypto, nhưng có lẽ, ngoài hệ sinh thái trên chuỗi đang lao đi với tốc độ chóng mặt dưới lớp vỏ đổi mới, người ta cũng cần nhìn thấy ai đang trả giá cho sự tiến bộ của thời đại và đổi mới tài chính.
Những người đã đóng góp to lớn cho việc kiếm tiền của Perp DEX trên chuỗi: 400.000 nhà đầu tư nhỏ lẻ và vô số cá voi crypto
Không lâu trước đây, Hanson Birringer, nhà sáng lập Hyperdash, đã đăng một bài viết dài, phơi bày hiện trạng tàn khốc của người dùng thực sự trên Hyperliquid: theo dữ liệu về hàng trăm nghìn ví nhà đầu tư nhỏ lẻ được tổ chức này theo dõi, những người truy cập Hyperliquid thông qua sáu ứng dụng phía người dùng (Builder Code) gồm Phantom, MetaMask, Rabby, Trust Wallet, Invo, fomo, tổng lỗ lũy kế của nhóm người dùng này lên tới khoảng 280 triệu USD; trong đó khoảng 126 triệu USD xảy ra sau ngày 10 tháng 11 năm 2025 (giai đoạn mở rộng nhanh chóng của ứng dụng Hyperliquid), phần lỗ còn lại xảy ra trước tháng 11 năm 2025, hoặc xảy ra trên Hyperliquid nhưng không phải thông qua các ứng dụng này. (Đọc thêm: 《Đằng sau sự mở rộng lớn của Hyperliquid phía người dùng, 400.000 nhà đầu tư nhỏ lẻ lỗ 280 triệu USD》)
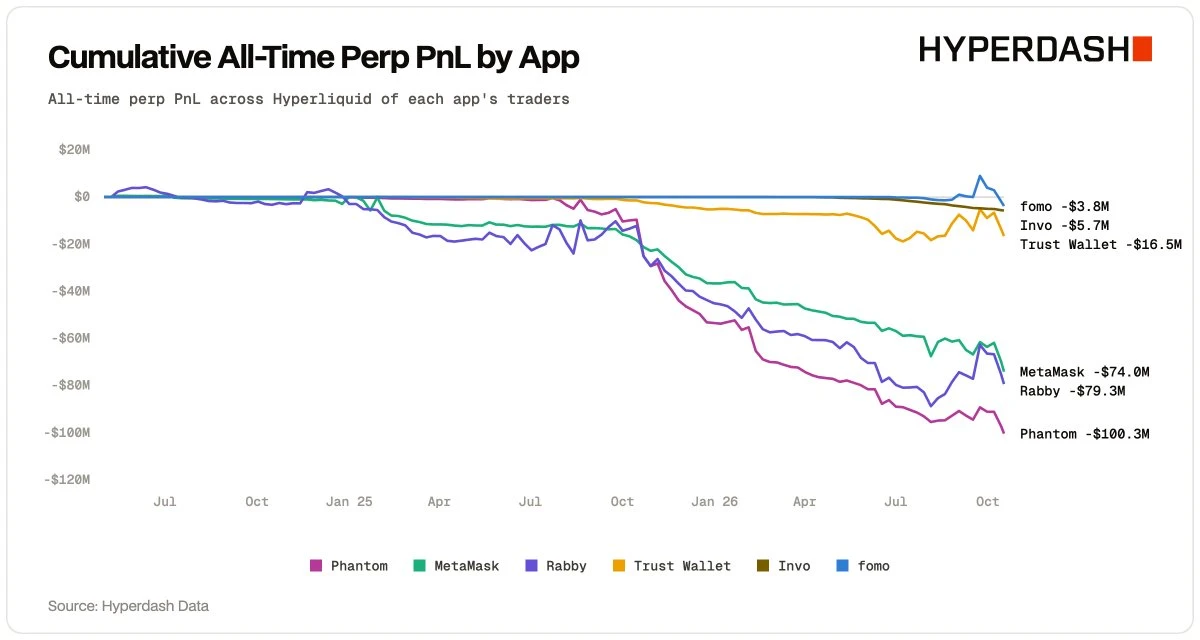
Về cơ cấu lỗ, phí giao dịch chiếm hơn 50% (đặc biệt trong khoản lỗ 126 triệu USD của gần một năm qua, phí giao dịch chiếm hơn một nửa); ứng dụng cộng thêm Builder Fee trên mức phí cơ bản, chi phí cho một lệnh 100 USD khoảng 6,5–14,5 cent.
Về chân dung người dùng, số tiền nạp vào ví điển hình của năm ứng dụng chỉ 30–60 USD, trong đó người dùng Rabby có số vốn lớn hơn, khả năng sinh lời cao hơn.
Ở phía bên kia, tỷ lệ giữ chân người dùng của các kênh độc lập bên thứ ba này cực kém: tăng trưởng người dùng hoạt động hàng tháng chủ yếu dựa vào thu hút người mới, tỷ lệ giữ chân người giao dịch mới sau 3 tháng chỉ khoảng 1/7; phần lớn mọi người ngừng giao dịch sau khi thua lỗ. Nói cách khác, chỉ sau khoảng 3 tháng, gần 86% người dùng bị thu hoạch một đợt rồi lập tức rời đi.
Ngoài ra, tốc độ luân chuyển vốn nhanh cũng trở thành đặc điểm giao dịch của nhóm người dùng này, trong đó người dùng Invo tổng cộng nạp vào khoảng 12,4 triệu USD, nhưng đã tạo ra khối lượng giao dịch khoảng 5,8 tỷ USD; về loại tài sản giao dịch cụ thể, BTC trở thành thị trường lỗ nặng nhất (phí giao dịch thậm chí vượt quá lợi nhuận khi đóng vị thế của người dùng); HIP-3 và các loại tiền tệ nhỏ có mức tiêu hao USD cao hơn.
Giống như mô hình kinh doanh của sòng bạc, sự tăng trưởng của các ứng dụng phía người dùng bên thứ ba của Hyperliquid cũng phụ thuộc cao vào việc liên tục thu hút người mới, gần như tuyệt đại đa số nhà đầu tư nhỏ lẻ đều "bị thu hoạch một đợt rồi bỏ đi" sau khi đóng góp một lượng lớn phí giao dịch, tương tự như DeFi, GameFi, SocialFi, NFT trước đây.
Không chỉ nhà đầu tư nhỏ lẻ, ngay cả cá voi crypto trong hệ sinh thái Hyperliquid cũng không dám nói mình có thể thắng liên tục, càng nhiều cá voi sau khi mở lệnh công khai thường đã lọt vào tầm ngắm của "những kẻ săn cá voi", vô số trường hợp trước đây đã cho chúng ta biết: kiếm được tiền thì đừng khoe khoang, nếu không sẽ bị lộ hết.
Điểm lại những thất bại thảm hại của cá voi crypto trên Hyperliquid: từ James Wynn đến Mochi, từ cá voi nội幕 ngày 10·11 đến cá voi tỷ lệ thắng 100% sụp đổ
Trong khoảng 2 năm qua, tôi cơ bản là phóng viên Odaily viết nhiều nhất về "nhật ký lãi lỗ của cá voi nội幕", không ai sánh bằng.
Vào dịp "đợt giảm giá thảm khốc lịch sử ngày 10·11" năm ngoái, tôi đã viết một bài viết về cá voi nội幕, sau đó địa chỉ này được xác nhận là Garrett Jin, mặc dù lúc đó đã thu về 200 triệu USD lợi nhuận nhờ bán khống khối lượng lớn, nhưng ngay sau đó, ông ta bắt đầu hành trình thua lỗ của mình, đặc biệt là khi mở vị thế mua ETH, từng lỗ khoảng 250 triệu USD, tài khoản Hyperliquid có lúc chỉ còn khoảng 53 USD.
Trên Hyperliquid nơi các vị thế trên chuỗi gần như minh bạch hoàn toàn, Garrett Jin chưa bao giờ là trường hợp cá biệt.
Đầu tiên là James Wynn, với lợi nhuận hơn 87 triệu USD và quy mô vị thế 1 tỷ USD, đã giành được danh hiệu "cá voi Hyperliquid", dần làm nóng lên "đường đua cá voi crypto Hyperliquid" này, nhưng rất nhanh sau đó, ông ta đã dần sụp đổ theo thị trường crypto có độ biến động cực cao, thậm chí sa sút đến mức phải phát hành coin, kêu gọi mua vào và thậm chí kiếm tiền từ hoa hồng giới thiệu. Chi tiết cụ thể, mời đọc 《Từ cá voi đến con kiến, truyền thuyết hợp đồng trên chuỗi James Wynn sụp đổ?》.
Sau đó, "cá voi nội幕 đòn bẩy 50 lần" @qwatio cũng bị thám tử trên chuỗi ZachXBT phát hiện danh tính thực sự nghi ngờ là một kẻ lừa đảo từng lên tiêu đề báo Anh. Xem chi tiết tại 《Danh tính cá voi Hyperliquid đòn bẩy 50 lần được tiết lộ, hóa ra là kẻ lừa đảo từng lên tiêu đề tin tức Anh?》.
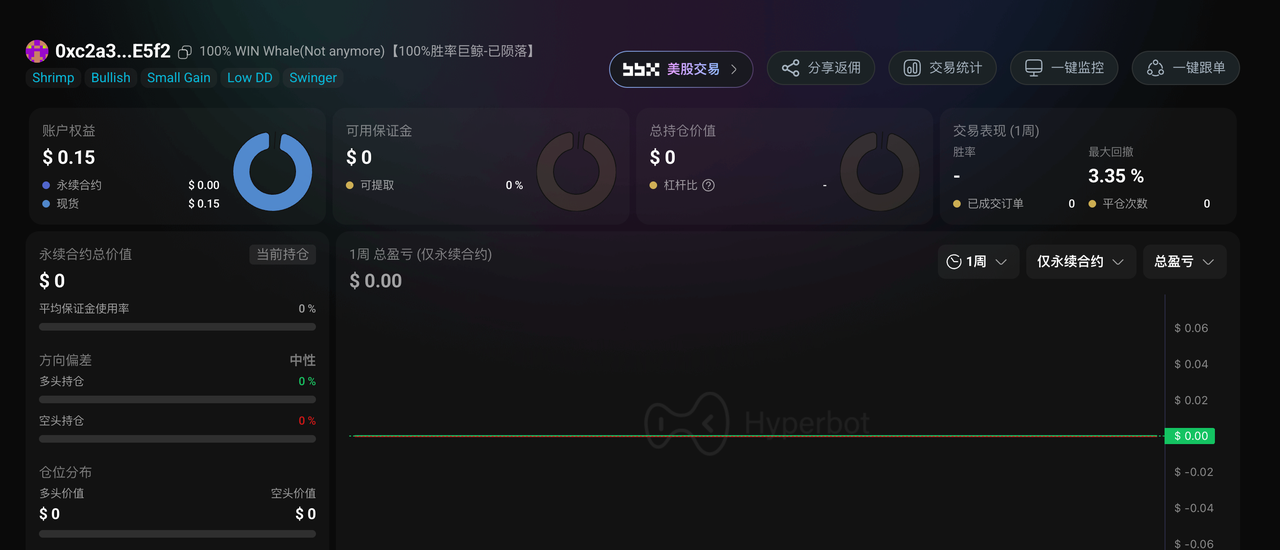
"Cá voi tỷ lệ thắng 100%" cũng từng nổi như cồn một thời, nhưng cuối cùng vẫn gục ngã trên chiến trường hợp đồng, chỉ để lại một "100% WIN Whale(Not anymore)" trong lịch sử.
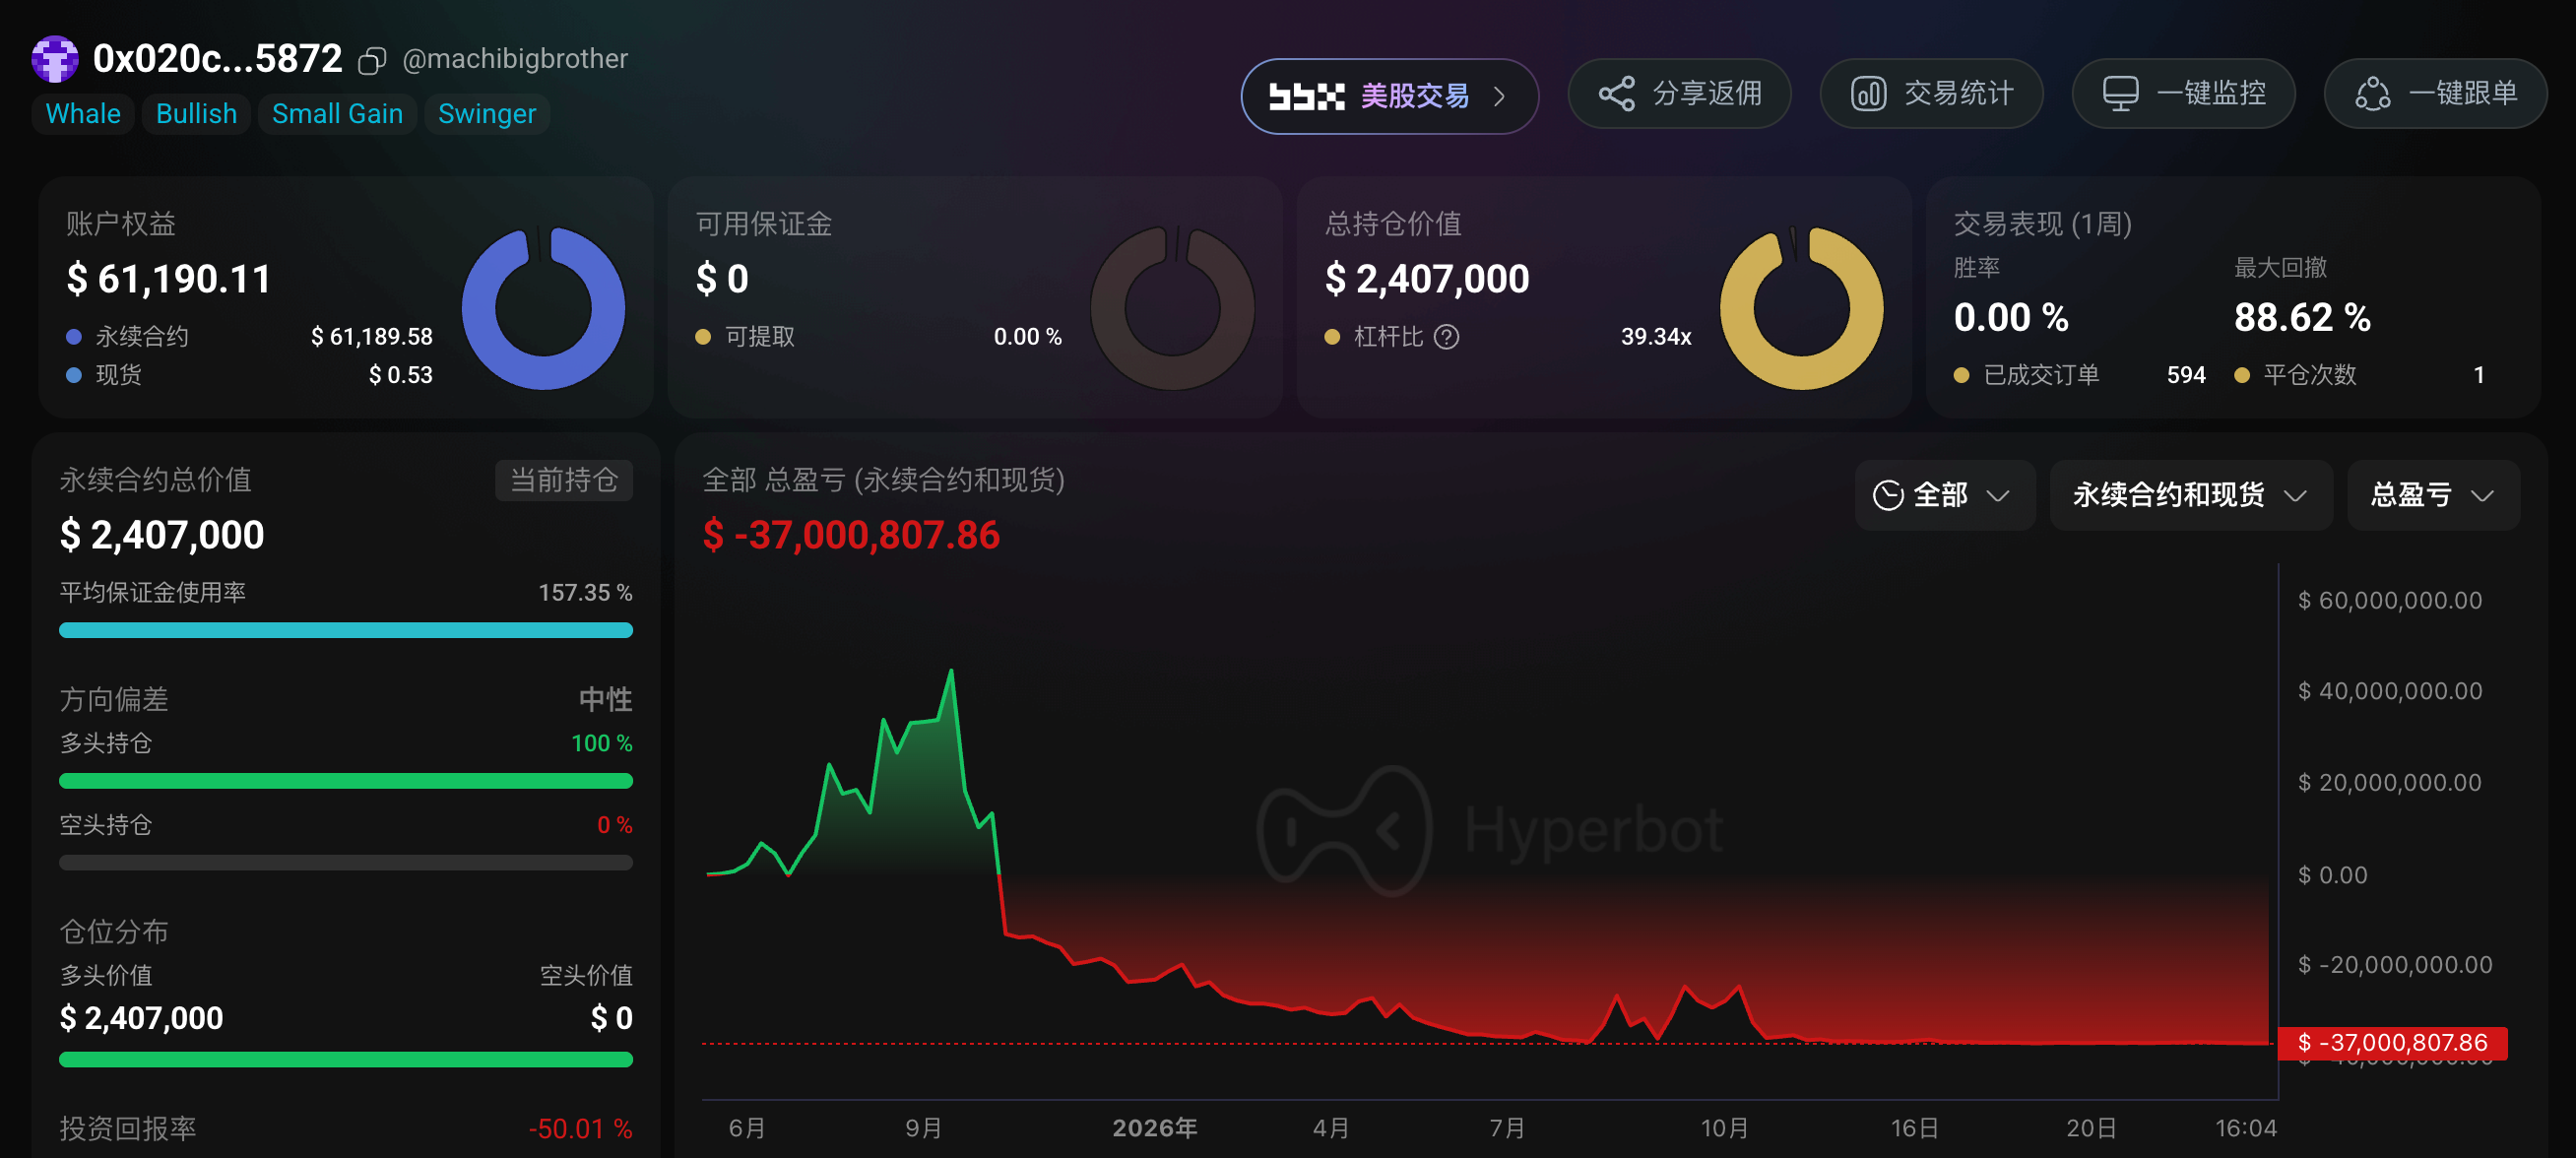
Mochi là một "cá voi Hyperliquid công khai" khác luôn hoạt động tích cực trên thị trường, gần đây chúng tôi cũng đã tóm tắt ngắn gọn "nhật ký cháy tài khoản" mới nhất của ông ta, xem chi tiết tại 《Anh Mochi: hỏng rồi, tôi lại bị nhắm tới rồi》. Trước đó ông ta từng bị thanh lý liên tiếp 7 lần chỉ trong 10 giờ, vòng gần đây nhất lại nôn ra số vốn khó khăn lắm mới lăn được lên hàng chục triệu USD. Dữ liệu mới nhất cho thấy, tổng lãi lỗ lũy kế của địa chỉ chính của ông ta khoảng 37 triệu USD.
Vào khoảng tháng 11 năm 2025, có thống kê cho thấy nhiều cá voi đòn bẩy cao (bao gồm cái gọi là "cá voi nội幕", "cá voi lăn vị thế"...) sau khi đạt lợi nhuận hàng chục triệu USD đã dần về không, mức lỗ bình quân đầu người vượt quá 40 triệu USD.
Đến nay, sự thật vẫn chưa đủ rõ ràng sao? Cái gọi là cá voi crypto, cùng lắm chỉ là những người đóng góp liên tục cho phí giao dịch và thanh khoản của nền tảng, chứ không phải "dòng tiền thông minh" mà nhiều người có thể copy-trade một cách mù quáng. So với đa số mọi người, họ chỉ là những "nhà đầu tư nhỏ lẻ phiên bản lớn" luôn có vốn ngoài sàn, có thể nạp tiền liên tục mà thôi.
Trên thực tế, hợp đồng vĩnh viễn luôn là một trò chơi tổng bằng không (hoặc tổng âm) điển hình, lãi lỗ giữa bên mua và bên bán bù trừ lẫn nhau, nền tảng Hyperliquid và các ứng dụng bên thứ ba (tức cái gọi là Builder) kiếm doanh thu nhờ thu phí giao dịch (phần tổng âm





