






新车飞天之后,特斯拉的首份财报说了些什么?


- Quan điểm cốt lõi: Tesla đạt doanh thu 28,046 tỷ USD trong quý 3 năm 2026, đi ngang so với cùng kỳ; lợi nhuận ròng 787 triệu USD, giảm 43% so với cùng kỳ; nhưng biên lợi nhuận gộp mảng ô tô sau khi loại trừ tín dụng đạt 18,1%, dòng tiền tự do bất ngờ chuyển sang dương 1,531 tỷ USD; FSD và Robotaxi đạt tiến triển định lượng, thể hiện việc "dùng dòng tiền của thế giới cũ để nuôi dưỡng tham vọng của thế giới mới".
- Yếu tố then chốt:
- Tổng doanh thu 28,046 tỷ USD, đi ngang so với cùng kỳ; lợi nhuận hoạt động 718 triệu USD, lao dốc 56%; biên lợi nhuận hoạt động giảm từ 5,8% xuống 2,6%.
- Sau khi loại trừ tín dụng quản lý, biên lợi nhuận gộp mảng ô tô đạt 18,1% (quý trước là 16,3%), biên lợi nhuận gộp tổng thể phục hồi lên 19,6%; chi phí R&D tăng vọt lên 2,761 tỷ USD, tăng gần 70% so với cùng kỳ.
- Dòng tiền tự do ghi nhận dương 1,531 tỷ USD, vượt xa dự báo của Phố Wall từ -4,5 tỷ đến -4,99 tỷ USD; tiền mặt và đầu tư ngắn hạn cuối kỳ đạt 45,447 tỷ USD.
- Số người đăng ký FSD đang hoạt động trên toàn cầu đạt 1,74 triệu, tăng 67% so với cùng kỳ; tỷ lệ xe mới được trang bị FSD tại Bắc Mỹ vượt 75%; tổng số dặm chạy không giám sát tích lũy của Robotaxi tiến gần 2 triệu dặm, tăng 8 lần so với quý trước.
- Doanh thu mảng năng lượng đạt 2,881 tỷ USD, giảm 16% so với cùng kỳ, nhưng biên lợi nhuận gộp đạt 33,1%; tỷ lệ đặt hàng và đơn hàng tồn đọng đều đạt mức cao nhất lịch sử.
- Lô robot chất lượng sản xuất hàng loạt đầu tiên của Optimus đã được đưa vào sản xuất tại nhà máy Fremont; dây chuyền sản xuất Semi công suất 25.000 xe/năm tại Nevada đã khởi động sản xuất hàng loạt; Roadster vẫn đang trong giai đoạn thiết kế và phát triển.
Nguyên bản | Odaily(@OdailyChina)
Tác giả | Azuma(@azuma_eth)
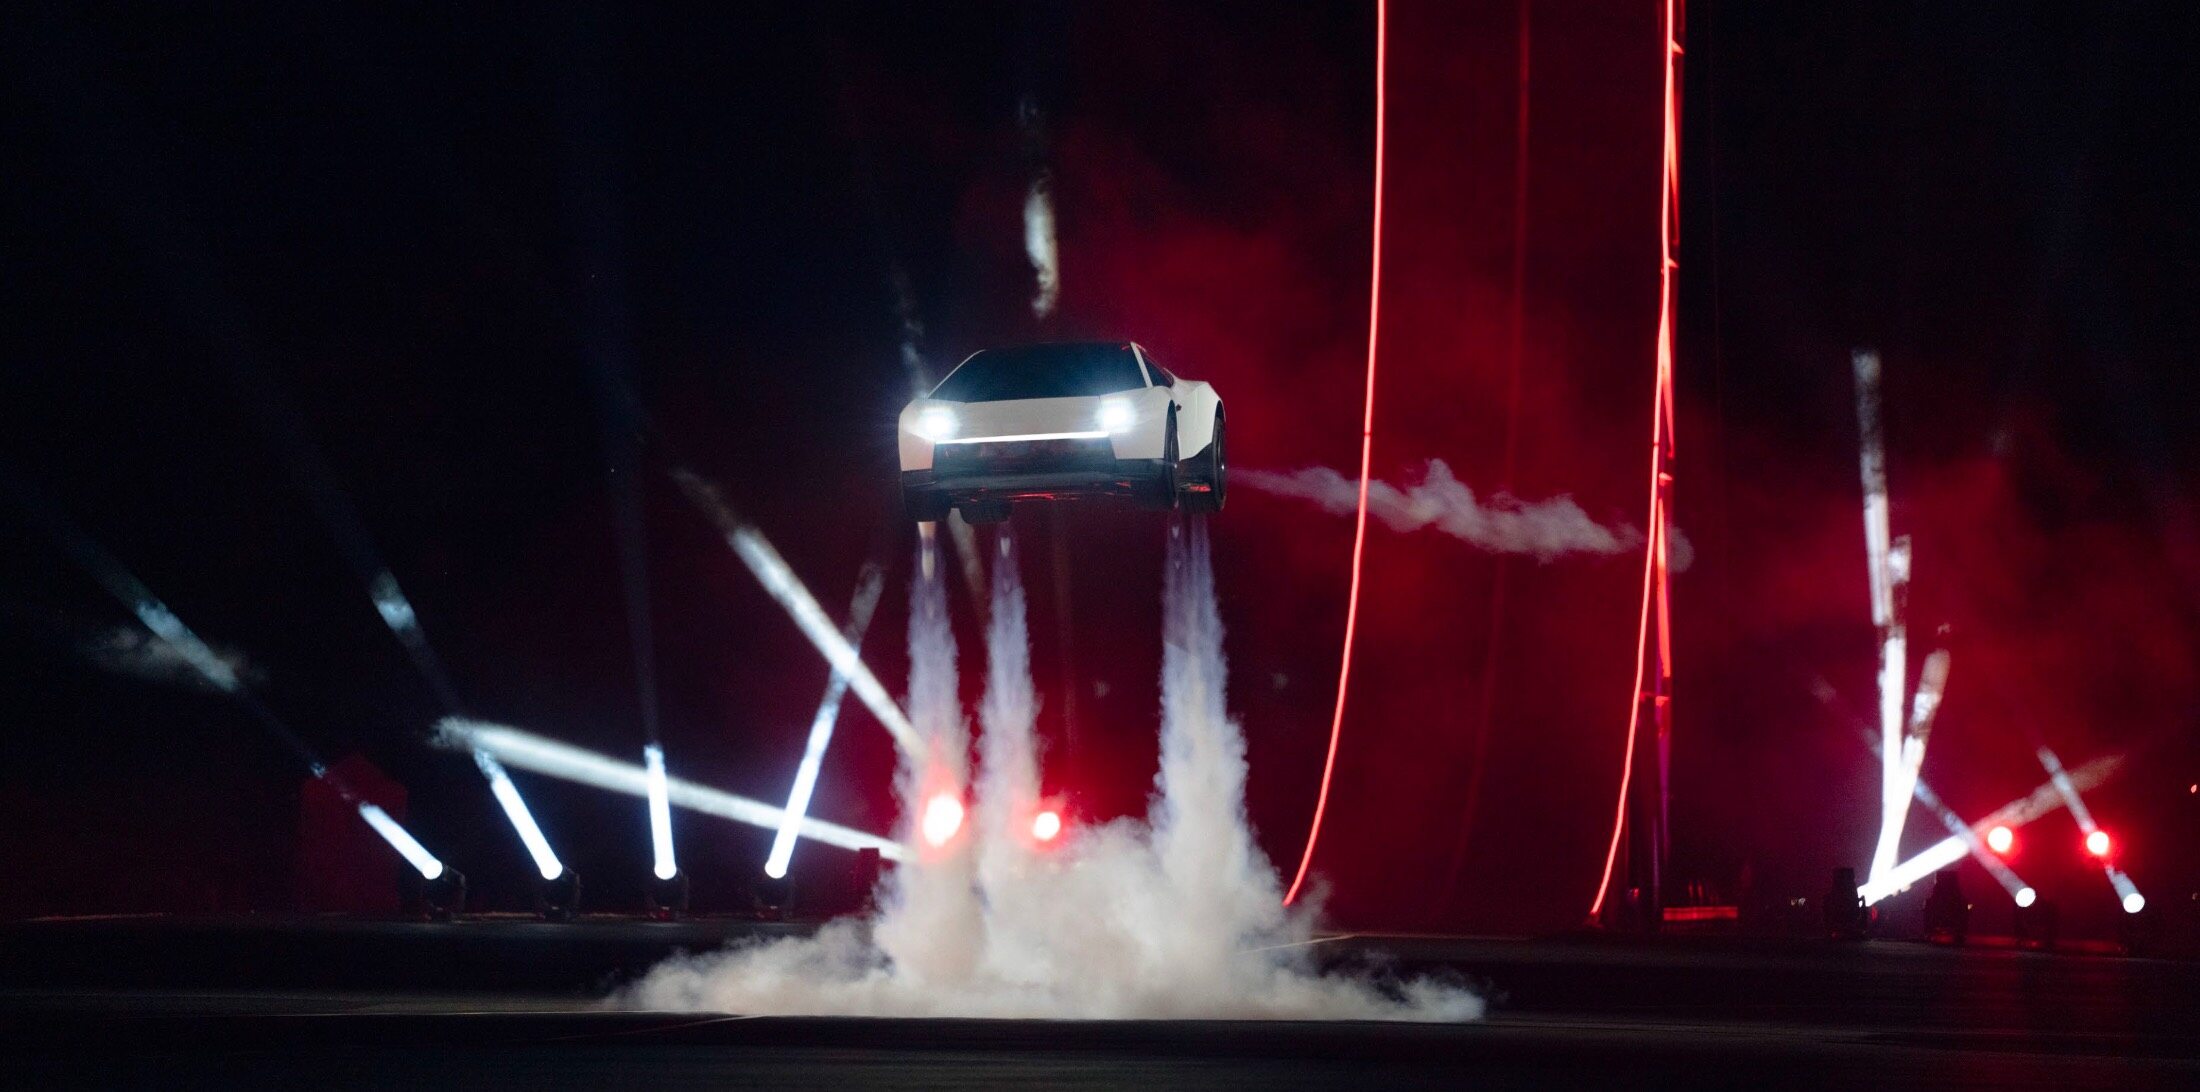
Ngày 15 tháng 10, Tesla một lần nữa làm mới trí tưởng tượng của thế giới về ô tô bằng màn trình diễn Roadster bay lên đầy màu sắc khoa học viễn tưởng tại bang Texas.
Chỉ sáu ngày sau, một bản báo cáo thực tế hơn lại được đặt trước mặt nhà đầu tư — theo giờ địa phương ngày 21 tháng 10, Tesla chính thức công bố báo cáo tài chính quý III năm 2026 sau giờ giao dịch chứng khoán Mỹ. Công ty đạt doanh thu 28,046 tỷ USD trong quý, gần như đi ngang so với cùng kỳ năm ngoái; lợi nhuận thuộc về cổ đông phổ thông là 787 triệu USD, giảm 43% so với cùng kỳ; thu nhập trên mỗi cổ phiếu sau điều chỉnh là 0,48 USD, cao hơn mức dự báo 0,43 USD của thị trường.
Đây là một báo cáo tài chính không thiếu điểm sáng nhưng cũng ẩn chứa sự chênh lệch kỳ vọng. Một mặt, biên lợi nhuận gộp mảng ô tô sau khi loại trừ tín dụng đã tăng mạnh, dòng tiền tự do phá vỡ dự đoán bi quan "thất thoát khổng lồ" của Phố Wall và quay lại mức dương, FSD và Robotaxi cũng mang đến tiến triển định lượng hiếm thấy; nhưng mặt khác, doanh thu lưu trữ năng lượng bất ngờ sụt giảm kéo tổng doanh thu trì trệ, chi phí R&D và chi phí khuyến khích cao ngất lại đè biên lợi nhuận hoạt động xuống mức thấp 2,6%.
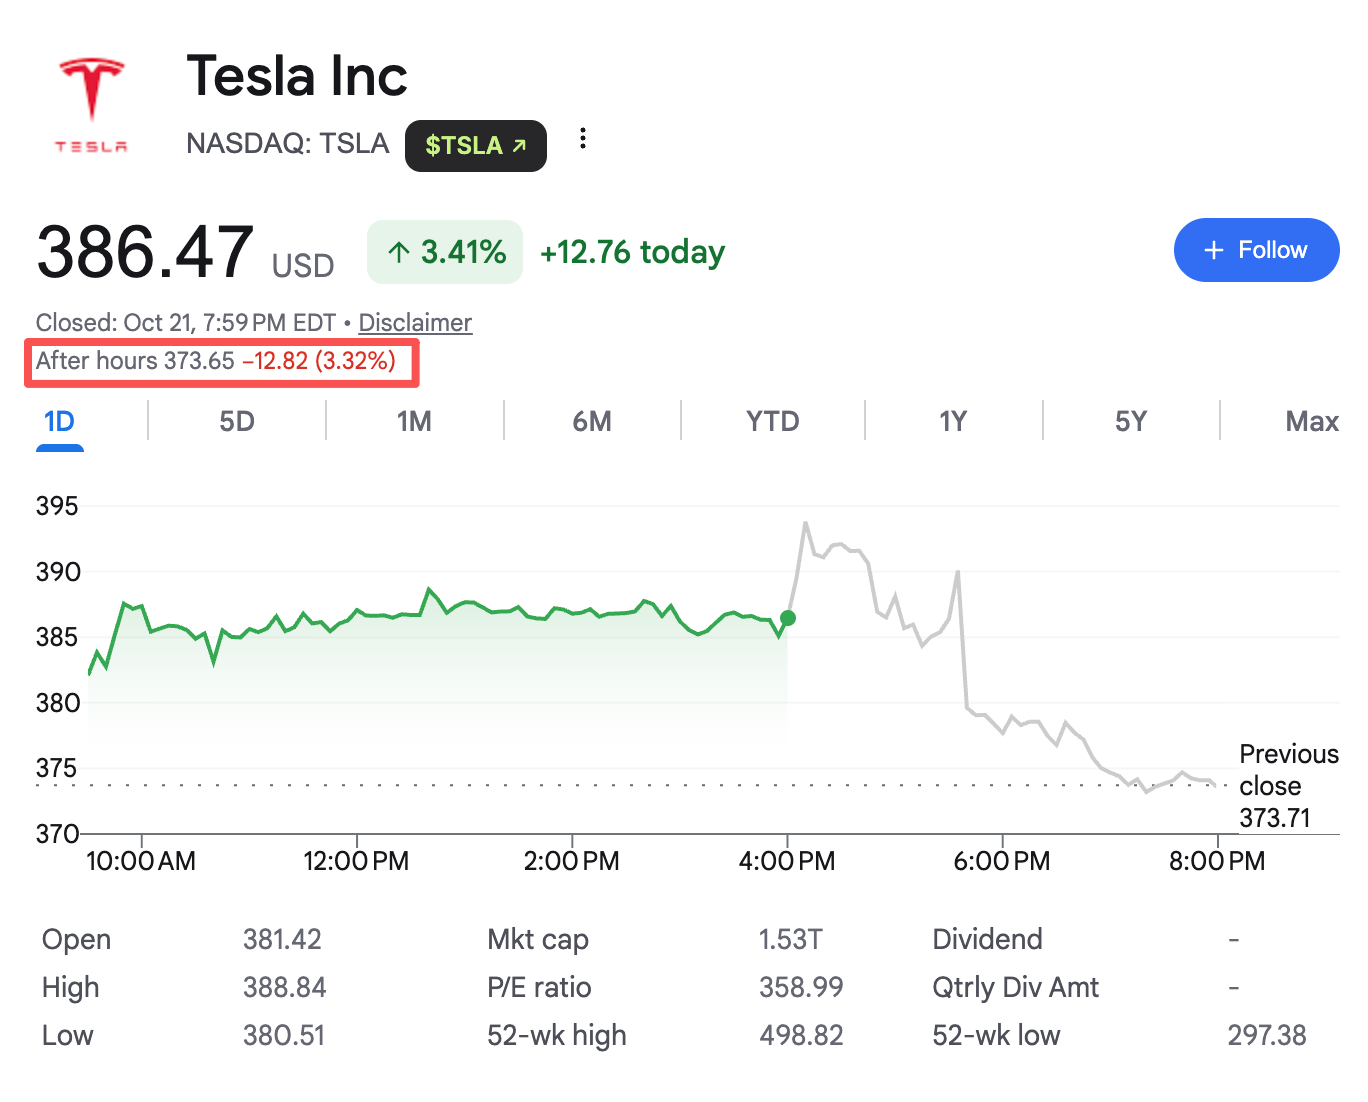
Sự mâu thuẫn này phản ánh trực tiếp trong giao dịch sau giờ. Ngay khi báo cáo được công bố, thị trường từng đẩy giá cổ phiếu tăng hơn 2% nhờ sự phục hồi biên lợi nhuận gộp và bất ngờ về dòng tiền; nhưng khi cuộc họp công bố kết quả diễn ra, nhà đầu tư bắt đầu đánh giá lại đỉnh cao chi tiêu vốn tiềm năng trong quý IV và chu kỳ hiện thực hóa lợi nhuận, giá cổ phiếu theo đó chuyển từ tăng sang giảm, hiện đã giảm hơn 3%.
Sau khi Roadster đẩy câu chuyện lên tận trời xanh, điều thực sự đáng xem xét trong báo cáo tài chính này là những viễn cảnh tương lai chưa được hiện thực hóa hoàn toàn, còn cách bao xa để trở thành một mô hình kinh doanh có thể tự tạo máu.
Doanh thu gần như đi ngang, nhưng lợi nhuận giảm bốn mươi phần trăm
Trước tiên hãy nhìn vào nền tảng kinh doanh cốt lõi nhất.
Quý III, Tesla đạt tổng doanh thu 28,046 tỷ USD, gần như đi ngang so với 28,095 tỷ USD cùng kỳ năm ngoái, thấp hơn một chút so với dự báo 28,13 tỷ USD của thị trường; nhưng lợi nhuận hoạt động lại giảm một nửa từ 1,624 tỷ USD cùng kỳ năm ngoái xuống 718 triệu USD, giảm 56% so với cùng kỳ; biên lợi nhuận hoạt động còn giảm từ 5,8% xuống 2,6% — nói cách khác, cứ mỗi 100 USD doanh thu Tesla tạo ra, cuối cùng chỉ giữ lại 2,6 USD lợi nhuận hoạt động.
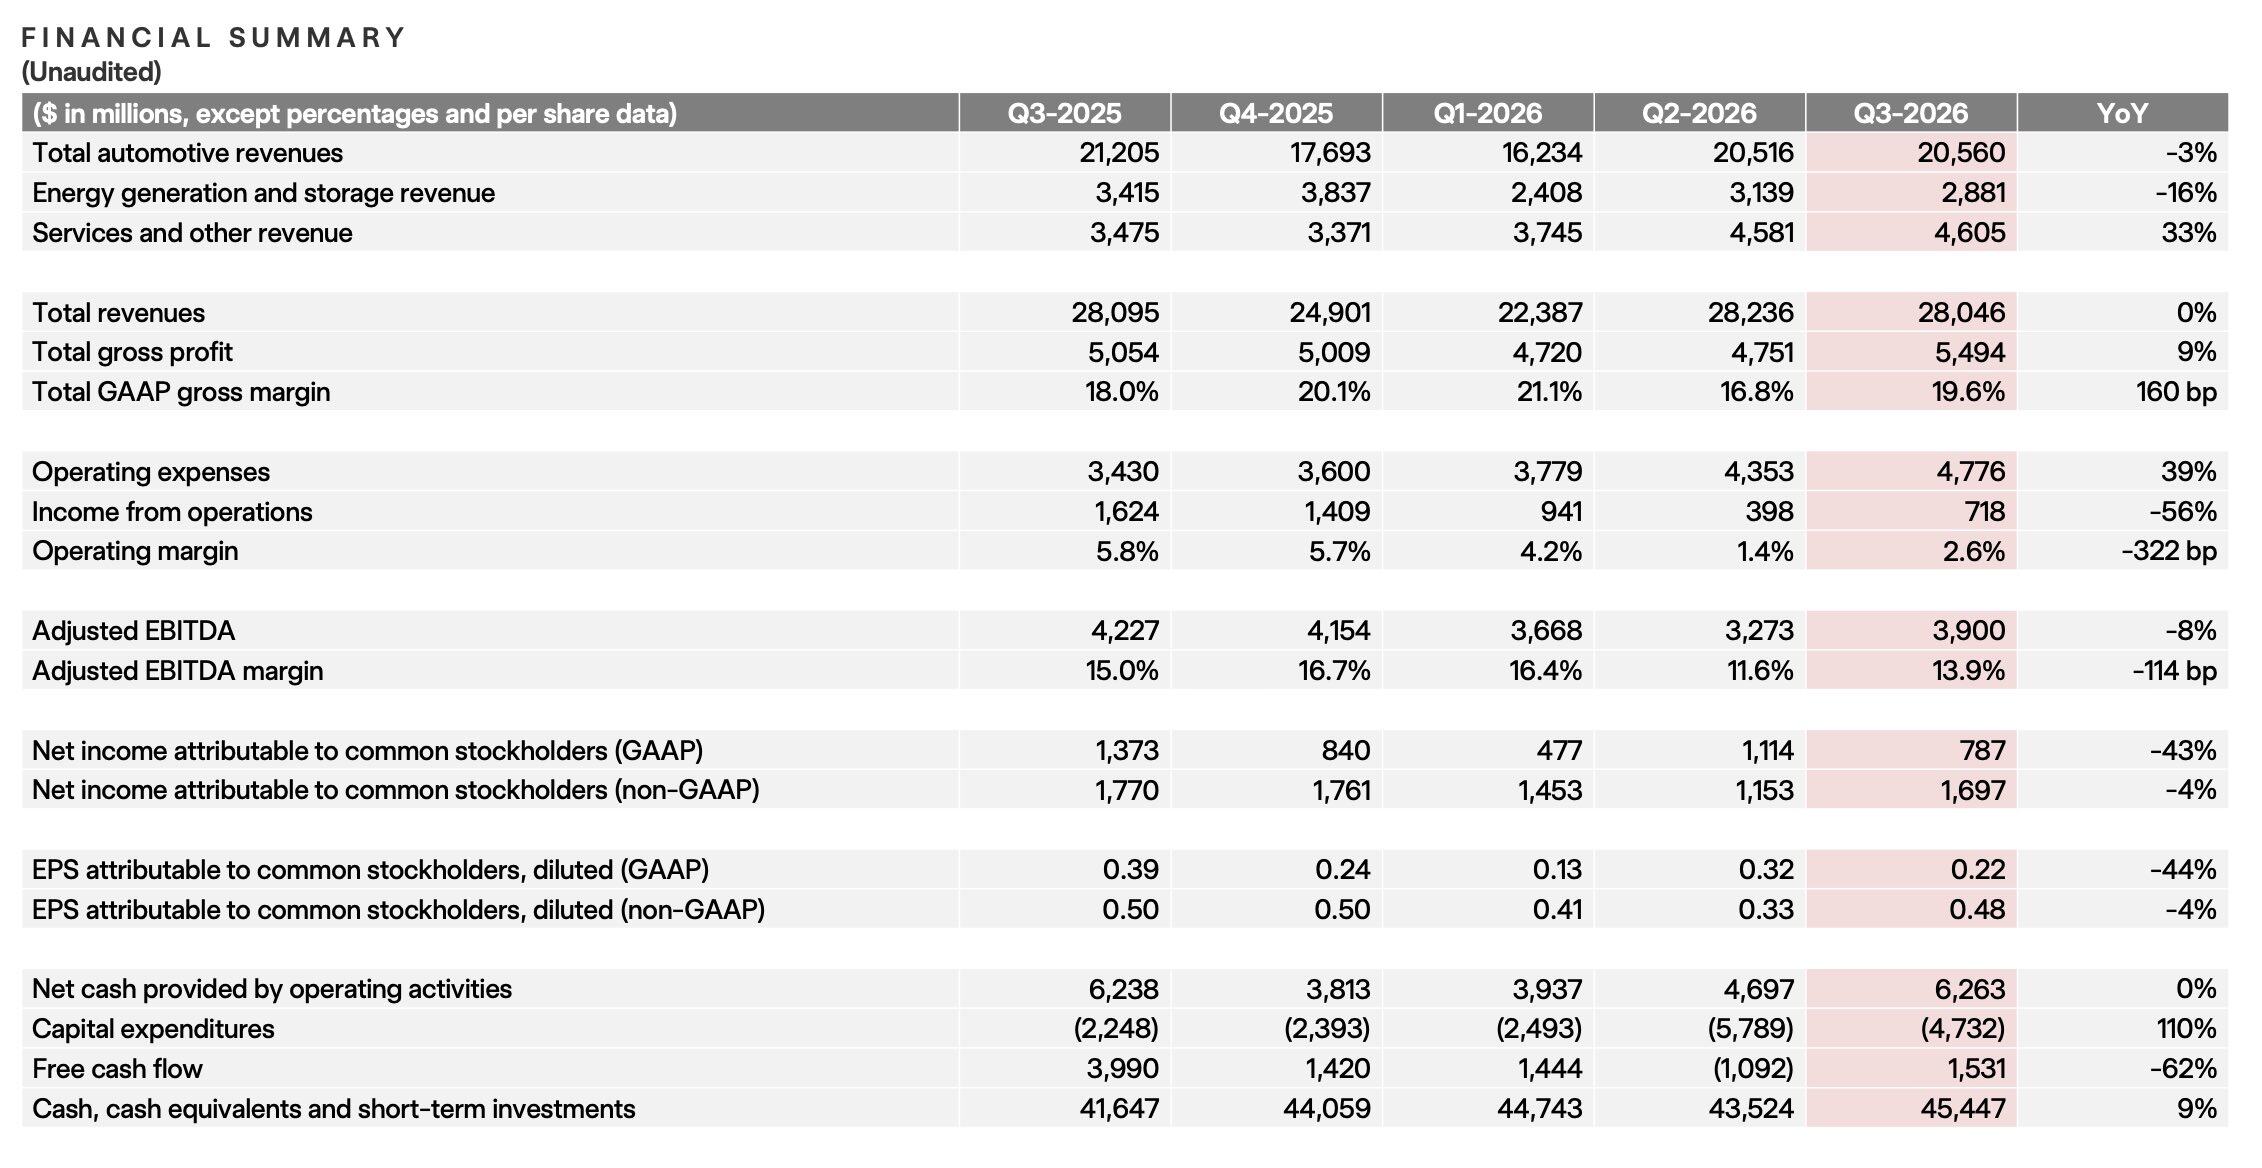
Sự trì trệ của doanh thu có thể tìm thấy câu trả lời từ cơ cấu doanh thu. Quý III, doanh thu mảng ô tô là 20,56 tỷ USD, giảm 3% so với cùng kỳ; doanh thu mảng phát điện và lưu trữ năng lượng là 2,881 tỷ USD, giảm 16% so với cùng kỳ, trở thành yếu tố kéo lùi lớn nhất của doanh thu trong quý; doanh thu mảng dịch vụ và khác là 4,605 tỷ USD, tăng 33% so với cùng kỳ, mặc dù tăng trưởng của mảng dịch vụ đáng chú ý, nhưng hiện tại vẫn chưa đủ để bù đắp sự sụt giảm doanh thu của mảng ô tô và năng lượng. Tesla vẫn cần dựa vào mảng ô tô để支撑 toàn bộ doanh thu, trong khi sản lượng giao xe và giá bán trung bình hiện đều đang chịu áp lực.
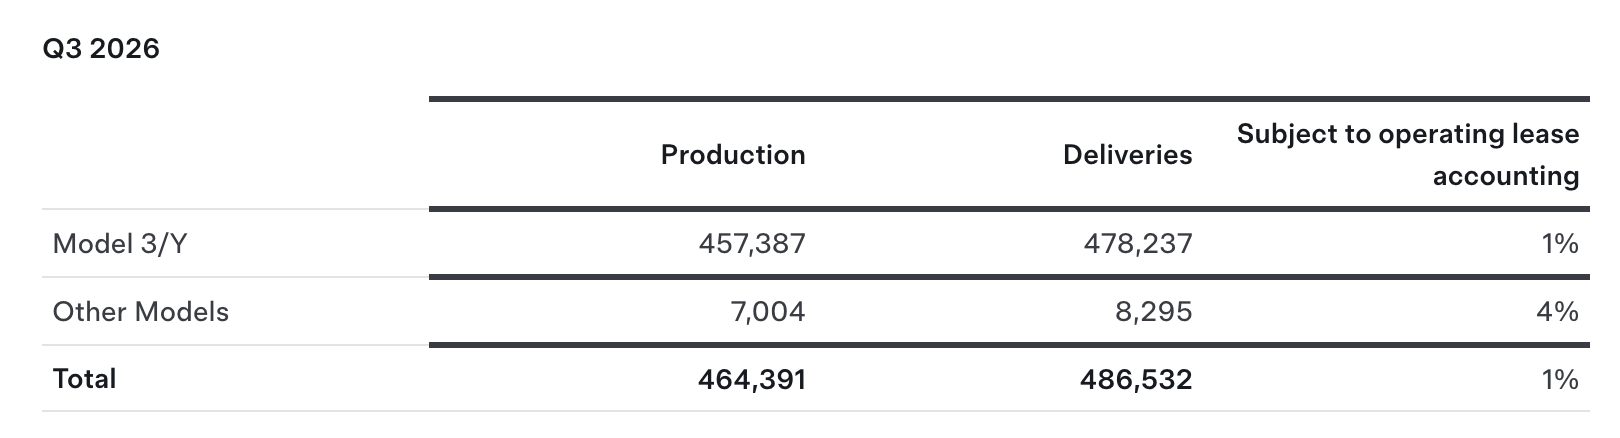
Tesla đã từng tiết lộ trong dữ liệu giao xe công bố ngày 2 tháng 10 rằng, trong quý này tổng cộng giao 486.500 xe, giảm khoảng 2% so với cùng kỳ. Trong đó, Model 3/Y giao 478.200 xe, giảm 1% so với cùng kỳ; các dòng xe khác giao 8.295 xe, giảm 48% so với cùng kỳ.
Mặc dù dữ liệu giao xe có sụt giảm, nhưng hiệu quả lợi nhuận gộp của Tesla trong quý này lại khá khả quan. Quý III, tổng lợi nhuận gộp của Tesla đạt 5,494 tỷ USD (tăng 9% so với cùng kỳ), tổng biên lợi nhuận gộp phục hồi lên 19,6%, phục hồi mạnh so với 16,8% của quý II. Chỉ số được thị trường coi trọng nhất "biên lợi nhuận gộp mảng ô tô sau khi loại trừ tín dụng quản lý" đã nhảy vọt từ 16,3% của quý trước lên 18,1% (cùng kỳ năm ngoái là 15,4%) — doanh thu tín dụng quản lý của Tesla trong quý III chỉ là 113 triệu USD, giảm mạnh 73% so với cùng kỳ, trong điều kiện không dựa vào "bán tín dụng carbon" để tô hồng tình hình, nhờ tối ưu hóa danh mục sản phẩm theo khu vực và doanh số đăng ký phần mềm FSD tăng mạnh, Tesla đã trụ vững được áp lực giảm của giá bán xe trung bình (ASP).
Biên lợi nhuận gộp tăng rõ rệt, nhưng tại sao lợi nhuận vẫn giảm mạnh? Hố đen thực sự nuốt chửng lợi nhuận nằm ở chi phí hoạt động (OpEx) phình to nhanh chóng và điều chỉnh lãi lỗ phi hoạt động. Quý III, chi phí hoạt động của Tesla lên tới 4,776 tỷ USD, tăng vọt 39% so với cùng kỳ, trong đó, chi phí R&D tăng vọt từ 1,630 tỷ USD cùng kỳ năm ngoái lên 2,761 tỷ USD, mức tăng gần 70%; chi phí bán hàng và quản lý (SG&A) cũng tăng lên 2,015 tỷ USD.
Ngoài ra, nếu so sánh khoảng cách khổng lồ gần 910 triệu USD giữa lợi nhuận ròng GAAP (787 triệu USD) và lợi nhuận ròng Non-GAAP (1,697 tỷ USD), logic trên sổ sách sẽ càng rõ ràng hơn.
- Thù lao cổ phiếu cao (SBC): Quý này đã trích lập chi phí thù lao cổ phiếu lên tới 1,165 tỷ USD (ảnh hưởng sau thuế là 982 triệu USD, tương đương 0,28 USD mỗi cổ phiếu), trong đó bao gồm phân bổ của kế hoạch khuyến khích hiệu suất CEO 2025;
- Biến động giá trị hợp lý của khoản đầu tư: Khoản đầu tư cổ phần SpaceX từng đóng góp hơn 1 tỷ USD lãi sổ sách trước thuế cho Tesla trong quý II, trong quý này ghi nhận lỗ chưa thực hiện 142 triệu USD (ảnh hưởng sau thuế 108 triệu USD), bù trừ một phần với khoản lãi chưa thực hiện 288 triệu USD từ tài sản số (sau thuế 224 triệu USD).
Điều này cũng giải thích đầy đủ mê cung lợi nhuận của quý III: nền tảng lợi nhuận gộp của Tesla đang dày lên, nhưng công ty đang dồn từng đồng lợi nhuận gộp tăng thêm kiếm được, cùng với chi phí R&D và khuyến khích nhân tài cao ngất, đổ hết vào mặt trận tương lai.
Dòng tiền tự do chuyển dương, nhưng chi tiêu lớn hơn có thể ở phía sau
Nếu chỉ nhìn vào báo cáo lợi nhuận GAAP, báo cáo tài chính này vẫn nặng nề, nhưng hiệu quả dòng tiền lại mang đến cho thị trường một "chênh lệch kỳ vọng" khổng lồ.
Trước khi báo cáo được công bố, do dòng tiền tự do quý II chuyển âm (-1,092 tỷ USD), cộng với đầu tư cơ sở hạ tầng AI cường độ cao, Phố Wall đồng thuận dự báo dòng tiền tự do quý III của Tesla sẽ xấu đi xuống -4,5 tỷ đến -4,99 tỷ USD. Tuy nhiên kết quả thực tế là, dòng tiền từ hoạt động kinh doanh quý III của Tesla lên tới 6,263 tỷ USD, dòng tiền tự do không những không sụp đổ mà còn ghi nhận dương 1,531 tỷ USD. Tiền mặt, tương đương tiền và đầu tư ngắn hạn cuối kỳ cộng lại tăng lên 45,447 tỷ USD, tăng ròng khoảng 1,9 tỷ USD so với quý trước.

Trong khi nắm giữ lượng tiền mặt khổng lồ 45,4 tỷ USD, nợ có lãi và nợ thuê tài chính trên sổ sách của Tesla chỉ khoảng 9,5 tỷ USD (trong đó phần lưu động 1,387 tỷ, phần phi lưu động 8,136 tỷ, và phần lớn là nợ không truy đòi). Bảng cân đối kế toán cực kỳ mạnh mẽ này chính là điểm tựa lớn nhất để Musk dám tác chiến đa tuyến.
Nhưng tại sao Phố Wall lại nhanh chóng bình tĩnh lại sau bất ngờ? Bởi vì dòng tiền tự do vượt kỳ vọng phần lớn đến từ việc "số tiền vốn dự định chi trong quý III tạm thời chưa chi hết" — Quý III, chi tiêu vốn (CapEx) của Tesla là 4,732 tỷ USD, mặc dù con số này tăng vọt 110% so với cùng kỳ, nhưng lại giảm so với 5,789 tỷ USD của quý II, và còn thấp hơn nhiều so với mức ước tính 7,77 tỷ USD trước đó của thị trường.
Trước đó, ban lãnh đạo Tesla đưa ra hướng dẫn chi tiêu vốn cả năm 2026 là "vượt 25 tỷ USD". Nếu mục tiêu cả năm này không bị hạ xuống, điều đó có nghĩa Tesla cần chi đột xuất khoảng 12 tỷ USD chỉ trong quý IV — gần gấp 2,5 lần chi tiêu quý III. Vì vậy, dòng tiền tự do quý III chuyển dương giống như một nhịp thở tạm nghỉ hơn là sự kết thúc của đỉnh cao chi tiêu vốn. Chỉ cần hóa đơn cơ sở hạ tầng hàng chục tỷ này vẫn còn xếp hàng phía sau, thanh gươm Damocles áp lực dòng tiền vẫn lơ lửng trên đầu.
FSD và Robotaxi: cuối cùng đã có bảng thành tích định lượng cứng cáp
Nếu mảng xe quyết định giới hạn dưới kinh doanh của Tesla, thì lái tự động chính là trụ cột cốt lõi支撑 mức P/E động hơn 200 lần của công ty. Trong báo cáo tài chính này, Tesla hiếm khi công bố nhiều chỉ số vận hành định lượng có sức thuyết phục cao.
Đầu tiên là sự nhảy vọt về khả năng kiếm tiền của FSD (bản giám sát). Quý III, số người đăng ký FSD đang hoạt động trên toàn cầu của Tesla đạt 1,74 triệu (bao gồm mua đứt một lần và đăng ký hàng tháng, không bao gồm dùng thử miễn phí), tăng vọt 67% so với cùng kỳ, cao hơn 1,48 triệu của quý II và 1,57 triệu dự báo của thị trường. Chỉ





