


美債 bị bán tháo mạnh, nhưng nhóm cổ phiếu công nghệ lại tiếp tục tăng, thị trường rốt cuộc đang giao dịch điều gì?


- Quan điểm cốt lõi: Đợt bán tháo trái phiếu Mỹ vào tháng 9 năm 2026 chủ yếu được thúc đẩy bởi lãi suất thực tế tăng lên chứ không phải kỳ vọng lạm phát; thị trường có thể đang định giá lại tăng trưởng kinh tế và nhu cầu vốn do AI dẫn dắt, nhưng phần bù kỳ hạn ở mức cao cũng đồng nghĩa với khả năng gia tăng phần bù rủi ro cũng tồn tại.
- Yếu tố then chốt:
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng 54 điểm cơ bản trong một tháng lên 5,29%, trong đó lãi suất thực tế đóng góp 49 điểm cơ bản, phần bù lạm phát chỉ tăng 5 điểm cơ bản.
- ETF bán dẫn (SMH) tăng khoảng 9,4% cùng kỳ, chỉ số S&P 500 trọng số cân bằng giảm khoảng 4,8%, nhóm cổ phiếu công nghệ phân hóa nghiêm trọng so với thị trường chung.
- Đầu tư mở rộng cơ sở hạ tầng AI đẩy nhu cầu vốn tăng lên, các nhà cung cấp dịch vụ đám mây lớn tiếp tục đầu tư vào trung tâm dữ liệu, GPU và xây dựng năng lực tính toán.
- Phần bù kỳ hạn của trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên mức cao nhất khoảng 12 năm, phần bù rủi ro nắm giữ trái phiếu dài hạn tăng rõ rệt.
- Giao dịch AI tồn tại vòng lặp kinh doanh cần được kiểm chứng: các nhà cung cấp chip thượng nguồn đã có lợi nhuận, nhưng cải thiện lợi nhuận của các doanh nghiệp hạ nguồn vẫn chưa được hiện thực hóa phổ biến.
Lời người biên tập: Vào tháng 9, thị trường trái phiếu Mỹ đã trải qua một đợt bán tháo dữ dội. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng từ 4,75% lên 5,29%, tăng 54 điểm cơ bản trong một tháng, một số tài sản thu nhập cố định giảm từ 2,3% đến 5%. Nhưng nếu tách riêng sự thay đổi của lợi suất, sẽ phát hiện một sự thật dễ bị bỏ qua: trong cùng kỳ, lãi suất thực kỳ hạn 10 năm tăng khoảng 49 điểm cơ bản, trong khi mức bù lạm phát ngụ ý của thị trường chỉ tăng khoảng 5 điểm cơ bản. Nói cách khác, đợt bán tháo trái phiếu này không chủ yếu được giải thích bởi kỳ vọng lạm phát tăng, mà thứ thực sự thay đổi mạnh chính là lãi suất thực.
Điều này dẫn đến một câu hỏi phức tạp hơn: tại sao thị trường lại sẵn sàng yêu cầu lợi nhuận thực cao hơn? Thông thường, lãi suất thực tăng có thể liên quan đến kỳ vọng tăng trưởng kinh tế mạnh hơn, điều chỉnh lộ trình chính sách tiền tệ trong tương lai, hoặc mức bù rủi ro nắm giữ trái phiếu dài hạn cao hơn. Điều bất thường hơn là, trong khi trái phiếu kho bạc Mỹ giảm mạnh, cổ phiếu công nghệ liên quan đến AI vẫn thể hiện mạnh mẽ, nhóm bán dẫn dẫn đầu đà tăng, trong khi hầu hết các cổ phiếu khác lại chịu áp lực rõ rệt.
Nhà sáng lập QuantStreet Capital, Harry Mamaysky, trong lá thư đầu tư hàng tháng mới nhất đã đưa ra một cách giải thích: thị trường có thể đang định giá lại cho tăng trưởng kinh tế mạnh hơn trong tương lai, cũng như nhu cầu vốn phát sinh từ việc các công ty công nghệ lớn liên tục mở rộng hạ tầng AI. Trong khuôn khổ này, lãi suất cao hơn và cổ phiếu AI mạnh không nhất thiết mâu thuẫn, vì nhà đầu tư có thể tin rằng tăng trưởng lợi nhuận trong tương lai đủ để bù đắp tác động của chi phí tài trợ và tỷ lệ chiết khấu tăng.
Nhưng đây vẫn là một cách giải thích thị trường cần được kiểm chứng. Lãi suất thực tăng không đồng nghĩa với triển vọng tăng trưởng chắc chắn được cải thiện, sự thay đổi của mức bù kỳ hạn cũng có nghĩa là nhà đầu tư có thể đang yêu cầu mức bù rủi ro cao hơn. Đối với thị trường cổ phiếu và trái phiếu, điều then chốt là phân biệt: đợt tăng lãi suất này phản ánh lợi nhuận kinh tế tương lai cao hơn, hay việc nắm giữ tài sản dài hạn trở nên đắt đỏ và rủi ro hơn?
Dưới đây là bản dịch nguyên văn:
Vào tháng 9 năm 2026, thị trường tài chính Mỹ xuất hiện một loạt diễn biến khá bất thường: trái phiếu kho bạc Mỹ bị bán tháo mạnh, nhưng cổ phiếu công nghệ, đặc biệt là nhóm bán dẫn, vẫn tiếp tục tăng.
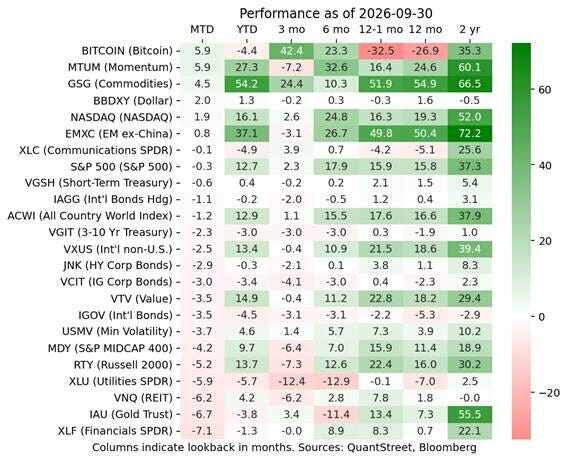
Hiệu suất các tài sản chính trong tháng 9 năm 2026: công nghệ và chiến lược động lượng tương đối mạnh, nhiều loại trái phiếu và tài sản nhạy cảm với lãi suất chịu áp lực.
Theo dữ liệu của Bộ Tài chính Mỹ, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng từ 4,75% cuối tháng 8 lên 5,29% cuối tháng 9, tăng 54 điểm cơ bản trong một tháng. Thống kê của QuantStreet Capital cho thấy, một số tài sản thu nhập cố định của Mỹ giảm 2,3% đến 5% trong tháng đó.
Nhưng thị trường chứng khoán không có sự sụt giảm đồng loạt và toàn diện. Bitcoin, các chiến lược động lượng với cổ phiếu bán dẫn và doanh nghiệp công nghệ là những khoản nắm giữ quan trọng, thể hiện nổi bật, chỉ số Nasdaq duy trì đà tăng. Trong khi đó, cổ phiếu vốn hóa vừa và nhỏ của Mỹ, chỉ số S&P 500 trọng số cân bằng, cùng các nhóm nhạy cảm với lãi suất như quỹ tín thác bất động sản, tiện ích và tài chính đều bị bán tháo.
Thông thường, lãi suất dài hạn tăng mạnh sẽ làm tăng chi phí tài trợ của doanh nghiệp, đồng thời giảm giá trị chiết khấu của lợi nhuận tương lai, đặc biệt bất lợi cho cổ phiếu có định giá cao. Nhưng sự phân hóa mà thị trường thể hiện lần này cho thấy nhà đầu tư có thể đang định giá hoàn toàn khác nhau cho lợi nhuận tương lai của các tài sản khác nhau.
Nhà sáng lập QuantStreet, Harry Mamaysky, cho rằng để hiểu đợt diễn biến này, cần trả lời trước một câu hỏi: thị trường trái phiếu rốt cuộc đang giao dịch điều gì?
1. Lợi suất trái phiếu kho bạc Mỹ tăng vọt trong tháng 9, thứ thực sự tăng là lãi suất thực
Nhìn từ cấu trúc lợi suất, một đặc điểm quan trọng của đợt bán tháo trái phiếu kho bạc Mỹ tháng 9 là: lãi suất danh nghĩa tăng chủ yếu tương ứng với lãi suất thực tăng, chứ không phải mức bù lạm phát tăng đồng thời mạnh.
Để hiểu điều này, cần phân biệt ba khái niệm trước tiên.
Lợi suất danh nghĩa (Nominal Yield) là lợi suất trái phiếu kho bạc mà nhà đầu tư thường thấy, bao gồm cả mức bù cho lạm phát tương lai, yêu cầu lợi nhuận thực và các yếu tố rủi ro khác.
Lãi suất thực (Real Yield) có thể hiểu là lợi suất sau khi trừ đi mức bù lạm phát. Trên thị trường trái phiếu kho bạc Mỹ, thường sử dụng lợi suất của trái phiếu kho bạc bảo vệ chống lạm phát (TIPS) để quan sát cách thị trường định giá lợi nhuận thực.
Chênh lệch giữa hai loại này là tỷ lệ lạm phát hòa vốn (Breakeven Inflation Rate), thường được dùng làm chỉ số tham khảo cho kỳ vọng lạm phát dài hạn của thị trường. Tuy nhiên, nó cũng bao gồm các yếu tố như rủi ro lạm phát và thanh khoản, không đồng nhất với dự báo lạm phát thuần túy.
Sự thay đổi lợi suất trái phiếu kho bạc Mỹ tháng 9 có thể được phân tách thêm. Lợi suất danh nghĩa trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng từ 4,75% ngày 31 tháng 8 lên 5,29% ngày 30 tháng 9, tăng 54 điểm cơ bản. Trong đó, lợi suất thực tăng từ 2,44% lên 2,93%, tăng 49 điểm cơ bản; mức bù lạm phát ngụ ý chỉ tăng từ 2,31% lên 2,36%, tăng 5 điểm cơ bản.
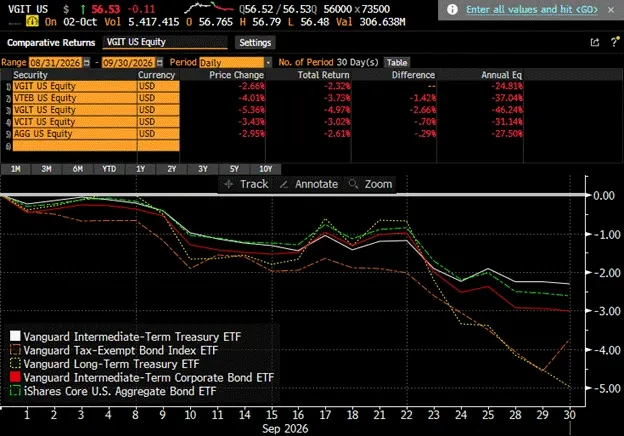
Hiệu suất các ETF trái phiếu chính của Mỹ trong tháng 9: trái phiếu kho bạc dài hạn và một số trái phiếu tín dụng chịu áp lực bán tháo rõ rệt.
Điều này có nghĩa là, trong mức tăng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tháng 9, hơn chín phần mười tương ứng với lãi suất thực tăng, chứ không phải mức bù lạm phát tăng. Ít nhất từ việc phân tách chỉ số thị trường này, thay đổi chính trong đợt bán tháo trái phiếu tháng 9 không nằm ở mức bù lạm phát, mà ở lãi suất thực.
Điều này đặc biệt quan trọng, vì lãi suất thực và mức bù lạm phát tăng thường tương ứng với các giải thích kinh tế khác nhau.
Nếu lợi suất tăng chủ yếu đến từ mức bù lạm phát, có thể có nghĩa là nhà đầu tư lo ngại giá cả tương lai tăng, sức mua tiền tệ giảm, do đó yêu cầu lợi nhuận danh nghĩa cao hơn. Nhưng nếu mức tăng chủ yếu đến từ lãi suất thực, cần xem xét thêm kỳ vọng tăng trưởng kinh tế, lãi suất chính sách thực trong tương lai, và mức bù rủi ro mà nhà đầu tư yêu cầu khi nắm giữ trái phiếu dài hạn.
Điều này không có nghĩa là rủi ro lạm phát đã biến mất. Bản thân mức lạm phát vẫn còn cao, giá dầu, chính sách tài khóa và lộ trình lãi suất của Fed cũng sẽ ảnh hưởng đến kỳ vọng thị trường. Nhưng nhìn từ sự thay đổi lợi suất tháng 9, chỉ dùng "lo ngại lạm phát gia tăng" để giải thích đợt bán tháo trái phiếu kho bạc Mỹ này rõ ràng là chưa đủ.
2. Không chỉ đơn thuần lo ngại lạm phát, thị trường có thể đang định giá lại tăng trưởng kinh tế và nhu cầu vốn
Tại sao lãi suất thực lại tăng rõ rệt? Mamaysky đã thảo luận một số cách giải thích thị trường trong lá thư đầu tư.
Thứ nhất là tín dụng của đồng USD đang bị nghi ngờ. Nhưng đồng USD thực tế đã tăng giá trong tháng 9, điều này không phù hợp với câu chuyện tài sản USD đối mặt với khủng hoảng niềm tin toàn diện.
Thứ hai là nhà đầu tư bắt đầu lo ngại về khả năng trả nợ của chính phủ Mỹ. Tác giả cho rằng, nếu lo ngại của thị trường về tín dụng tài chính Mỹ chủ yếu được thể hiện qua rủi ro lạm phát tương lai, thì mức bù lạm phát dài hạn nên tăng rõ rệt hơn, nhưng dữ liệu tháng 9 không cho thấy đặc điểm này.
Tuy nhiên, điều này không thể loại trừ rủi ro tài khóa. Nguồn cung trái phiếu kho bạc tăng, mức bù rủi ro nắm giữ trái phiếu tăng, cũng có thể đẩy lợi suất dài hạn lên trong khi mức bù lạm phát tương đối ổn định.
So sánh ra, Mamaysky có xu hướng chú ý hơn đến một cách giải thích khác: thị trường có thể đang kỳ vọng tăng trưởng kinh tế mạnh hơn, đồng thời định giá lại nhu cầu vốn ngày càng lớn của các doanh nghiệp công nghệ lớn.
Biến số then chốt ở đây là AI. Khi đầu tư vào hạ tầng trí tuệ nhân tạo tiếp tục mở rộng, các nhà cung cấp dịch vụ đám mây lớn (Hyperscalers) đang đầu tư số tiền khổng lồ để xây dựng trung tâm dữ liệu, mua GPU, mở rộng năng lực tính toán, và triển khai hạ tầng điện lực cùng mạng lưới.
Những khoản chi này trước tiên có nghĩa là nhu cầu về vốn.
Ở cấp độ vĩ mô, nếu doanh nghiệp muốn đồng thời mở rộng đầu tư, trong khi nguồn vốn dài hạn có thể phân bổ không tăng tương ứng, giá vốn có thể đối mặt với áp lực tăng. Đồng thời, nếu nhà đầu tư cho rằng AI sẽ nâng cao năng suất kinh tế tương lai, tạo ra nhiều lợi nhuận doanh nghiệp hơn, họ cũng có thể nâng cao yêu cầu về tỷ suất lợi nhuận thực dài hạn.
Hai lực lượng này đều có thể liên quan đến lãi suất thực tăng, nhưng cơ chế không hoàn toàn giống nhau: lực lượng thứ nhất nhấn mạnh nhu cầu vốn và điều kiện tài trợ, lực lượng thứ hai nhấn mạnh kỳ vọng lợi nhuận kinh tế tương lai.
Nghiên cứu gần đây của ING cũng đưa





