美银Hartnett:2000年3月「科网泡沫」峰值前6个月,只有科技和通信板块在涨,和当下「如出一辙」


- 核心观点:美银首席策略师Hartnett警示当前市场结构与2000年科网泡沫破裂前夕高度吻合,AI资本开支被定性为"自铁路以来最大泡沫",同时建议投资者逆势增持债券。
- 关键要素:
- 标普500中400只成分股跌破50日均线,300只跌破200日均线,涨幅高度集中于Mag7等AI板块,市场广度跌至科网泡沫时期低点。
- Hartnett将AI类比19世纪铁路泡沫,Hyperscaler资本开支预计2027年达GDP的3.5%-4%,但缺乏国债收益率下行支撑。
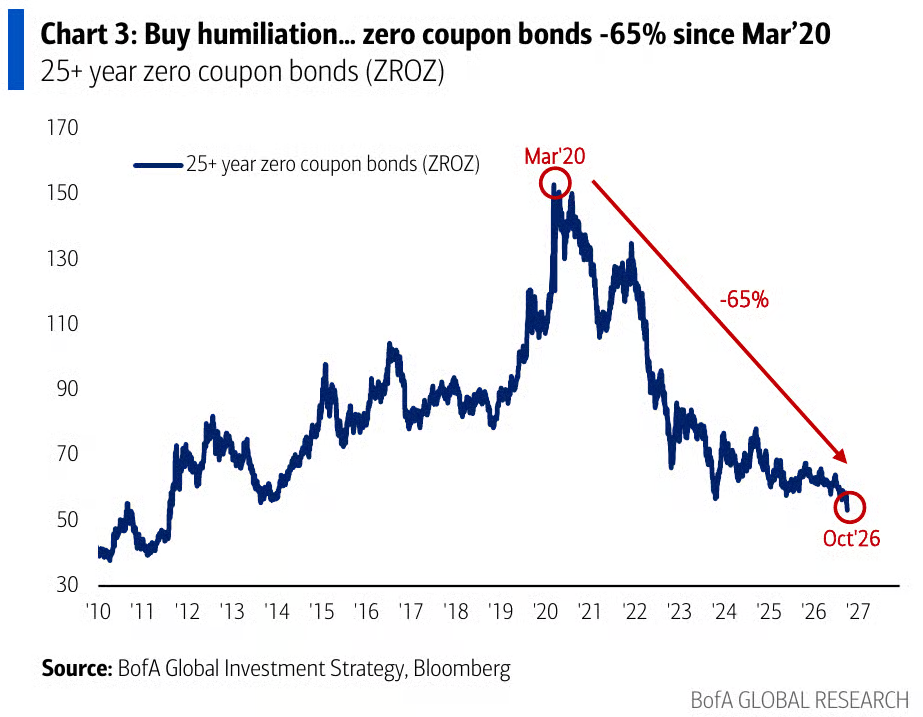
- 10年期美债收益率升至5.33%创2002年以来新高,长久期零息债券较2020年峰值跌65%,Hartnett喊出"买入耻辱"建议增持债券。
- 美银私人客户股票仓位升至历史最高66.3%,现金占比降至历史最低9.4%,机构仓位极度拥挤。
- EPFR数据显示长期债券单周净流入74亿美元创2025年5月以来最大,市政债券净流入42亿美元创历史新高,资金开始跟进增持债券。
- Hartnett列出四条警戒线:IXG跌破125美元、MOVE升破125、MDY跌破666美元、IJR跌破135美元,小盘股若跟随银行股下行将触发去杠杆级联效应。
Tác giả gốc: 卜淑情
Nguồn gốc: Wallstreetcn
Chiến lược gia đầu tư trưởng của Bank of America Securities, Michael Hartnett, đưa ra cảnh báo: cấu trúc thị trường hiện tại trùng khớp cao độ với giai đoạn trước khi bong bóng dot-com năm 2000 vỡ, đồng thời ông khuyến nghị nhà đầu tư bắt đầu mua vào trái phiếu khi giá giảm.
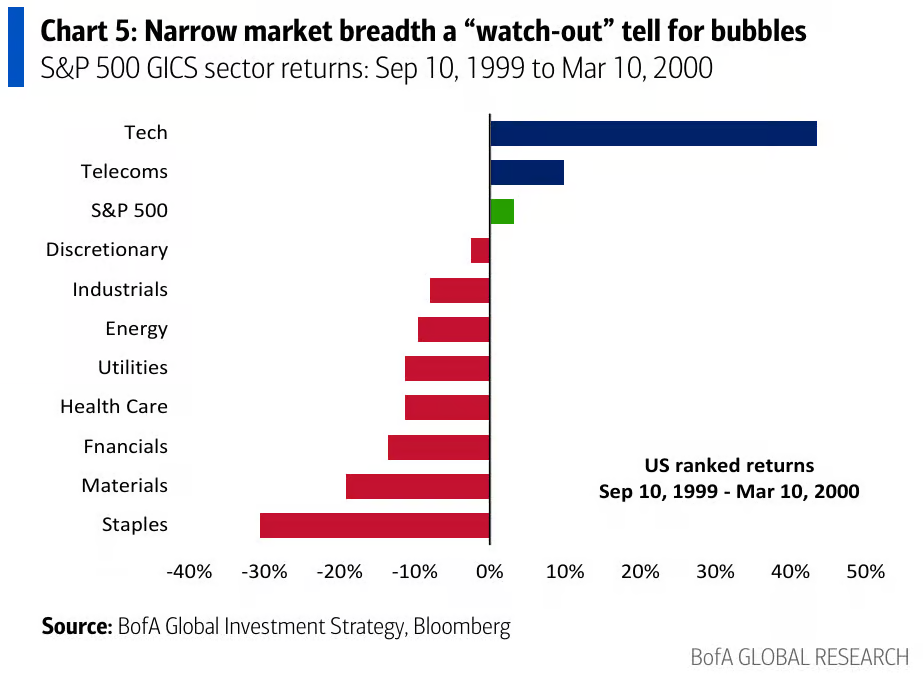
Trong báo cáo 《Flow Show》mới nhất, Hartnett chỉ ra rằng trong sáu tháng trước đỉnh bong bóng dot-com tháng 3 năm 2000, lĩnh vực công nghệ tăng hơn 40%, trong khi lĩnh vực hàng tiêu dùng thiết yếu giảm 30%, tất cả các lĩnh vực ngoại trừ công nghệ và viễn thông đều giảm. Ông cho biết, cục diện này "giống hệt" với xu hướng thị trường hiện tại. Cùng lúc đó, 400 cổ phiếu thành phần trong chỉ số S&P 500 đã phá vỡ đường trung bình 50 ngày, 300 cổ phiếu phá vỡ đường trung bình 200 ngày, đà tăng của thị trường tập trung cao độ vào các lĩnh vực liên quan đến trí tuệ nhân tạo với đại diện là "Mag7".
Trên thị trường trái phiếu, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng lên 5,33%, mức cao nhất kể từ năm 2002. Hartnett coi đây là cơ hội mua vào, đưa ra khẩu hiệu "mua nỗi nhục" (buy humiliation), khuyến nghị khách hàng bắt đầu tăng vị thế trái phiếu. Ông cho rằng, tỷ suất sinh lời trái phiếu kho bạc Mỹ dài hạn đã giảm xuống mức thấp nhất trong một thế kỷ, trong lịch sử những mức sinh lời cực thấp tương tự thường đánh dấu thời điểm mua vào mang tính thế hệ.
Đà tăng thị trường phân hóa cực độ, tín hiệu so sánh với năm 1999 tiếp tục sáng đèn
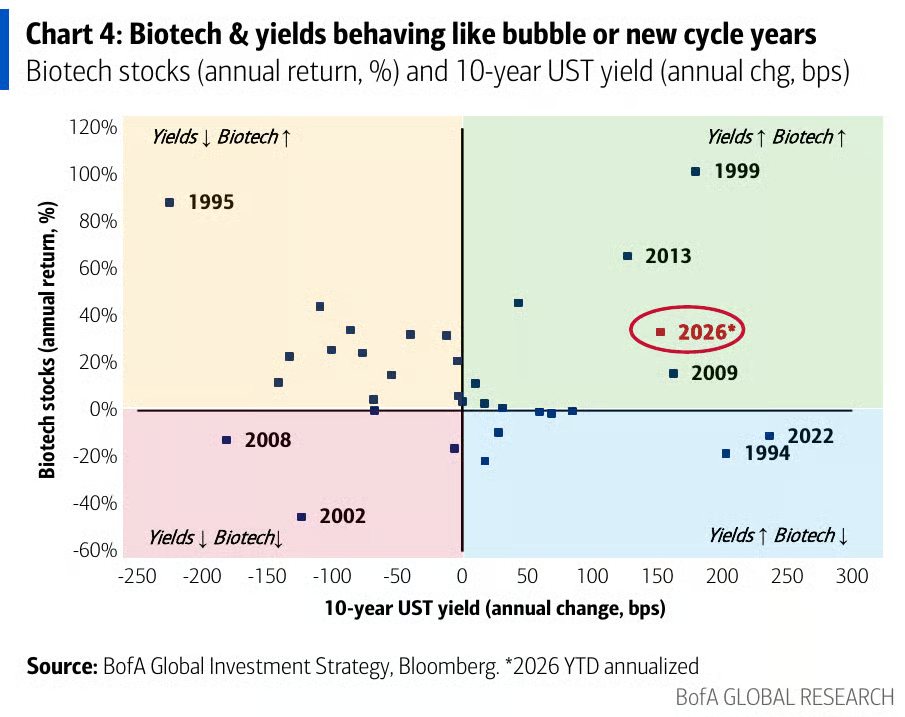
Hartnett trong báo cáo lấy tiêu đề "Câu chuyện hai thành phố", mô tả cục diện phân cực của thị trường hiện tại. Ông viết, thị trường đang "mua vào trí tuệ nhân tạo" (NDX), đồng thời "bán khống các tài sản không liên quan đến trí tuệ nhân tạo" (chỉ số S&P 500 trọng số bằng nhau SPW), và các lĩnh vực Mag7, AI và công nghệ sinh học thể hiện rõ khả năng miễn nhiễm với môi trường lãi suất cao, "so sánh với năm 1999 vẫn còn hiệu lực".
Về mặt dữ liệu, thống kê từ sàn giao dịch công nghệ của Goldman Sachs cho thấy, ngay cả khi chỉ số ở mức cao lịch sử, cổ phiếu trung vị trong S&P 500 đã giảm 16% so với đỉnh, độ rộng thị trường đã giảm xuống mức thấp của thời kỳ bong bóng dot-com. Một ngày sau đó, tỷ lệ cổ phiếu có giá trên đường trung bình 200 ngày tiếp tục giảm xuống dưới 50%.
Mẫu lịch sử mà Hartnett dẫn ra cho thấy, trong sáu tháng trước đỉnh tháng 3 năm 2000, lĩnh vực công nghệ tăng một mình hơn 40%, các lĩnh vực còn lại toàn diện giảm, lĩnh vực hàng tiêu dùng thiết yếu giảm tới 30%. Ông cho rằng, mức độ phân hóa lĩnh vực của thị trường hiện tại gần như giống hệt thời điểm đó.
Bong bóng chi tiêu vốn AI: Gương lịch sử từ bong bóng đường sắt
Hartnett định tính trí tuệ nhân tạo là "bong bóng lớn nhất kể từ đường sắt", và trong báo cáo tuần này đã tiến hành phục hồi chi tiết quá trình vỡ của hai bong bóng đường sắt thế kỷ 19.
Bong bóng đường sắt lần thứ nhất kết thúc năm 1873: Từ năm 1861 đến năm 1872, giá cổ phiếu đường sắt tăng gấp ba lần, quãng đường sắt Mỹ mở rộng từ 35.000 dặm lên 70.000 dặm, chi tiêu vốn đạt đỉnh khoảng 5% GDP. Sau đó, chiến tranh Pháp-Phổ gây ra sự co hẹp tín dụng tại Mỹ, vốn châu Âu quay trở về, Jay Cooke & Company phá sản năm 1873, trong 12 tháng sau đó khoảng 115 công ty đường sắt lần lượt phá sản.
Bong bóng đường sắt lần thứ hai kết thúc năm 1881: Cổ phiếu đường sắt từ năm 1877 đến năm 1881 tăng 2,5 lần, từng chiếm 63% tổng vốn hóa thị trường chứng khoán Mỹ. Xây dựng đường sắt trong bốn năm tăng gấp bốn lần, từ đó gây ra năng lực vận tải dư thừa, tỷ lệ cước vận chuyển hàng hóa tiếp tục giảm, doanh thu và lợi nhuận theo đó sụp đổ, và cuối cùng gây ra khủng hoảng ngân hàng cùng cuộc suy thoái kinh tế dài thứ ba trong lịch sử Mỹ (1882 đến 1885).

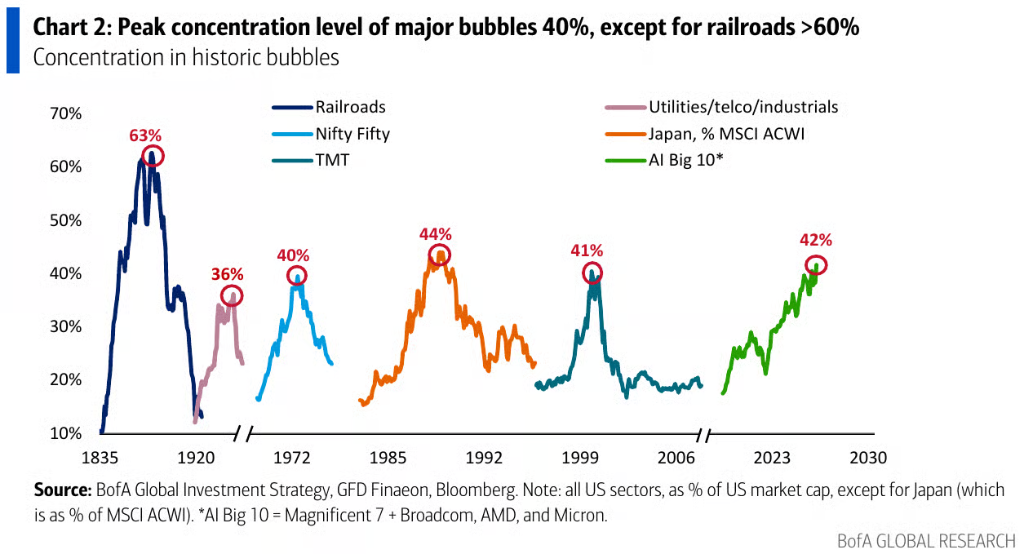
So sánh với hiện tại, Hartnett chỉ ra rằng, chi tiêu vốn của các doanh nghiệp điện toán đám mây siêu quy mô (Hyperscaler) dự kiến đạt 3,5% đến 4% GDP vào năm 2027, vẫn thấp hơn mức đỉnh 5% của thời đại đường sắt, và giá bán dẫn tiếp tục tăng, hoàn toàn khác với tình hình tỷ lệ cước vận chuyển hàng hóa giảm 5% mỗi năm của thời đại đường sắt.
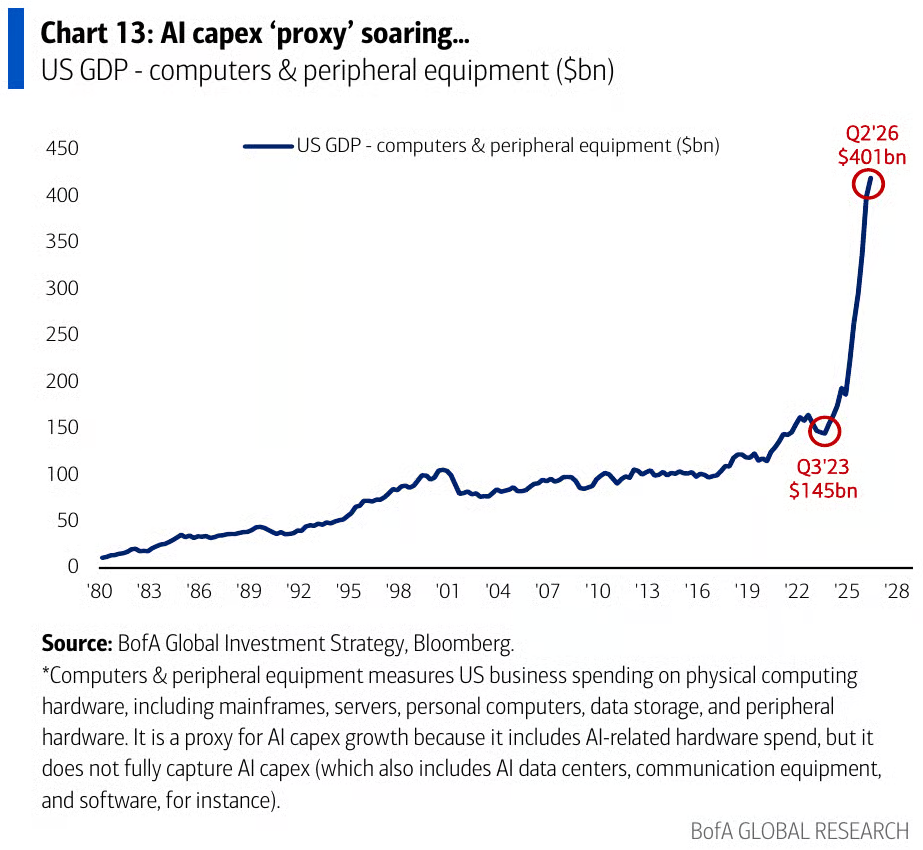
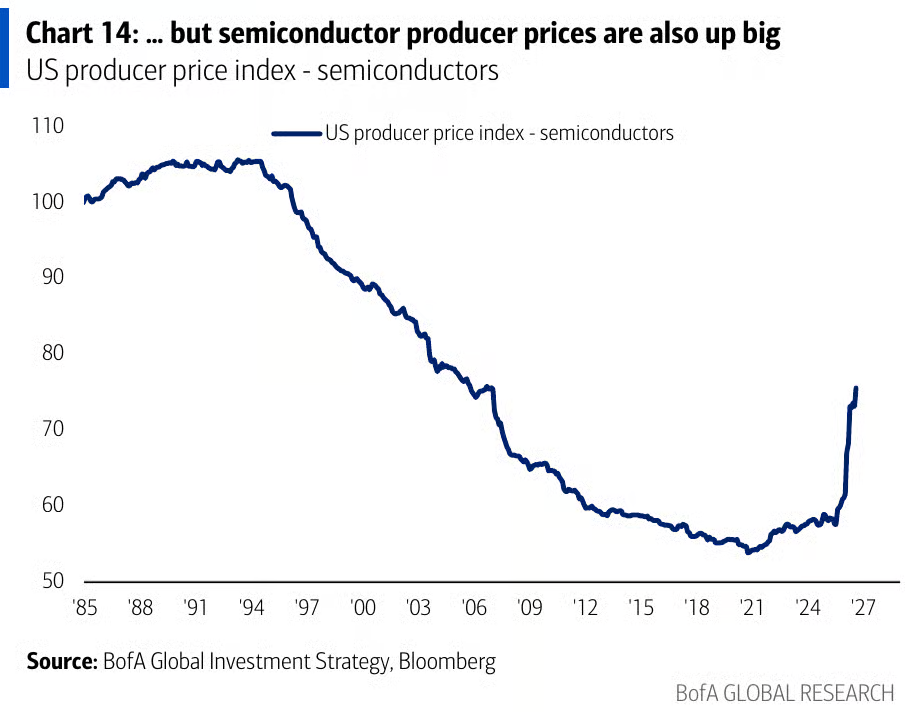
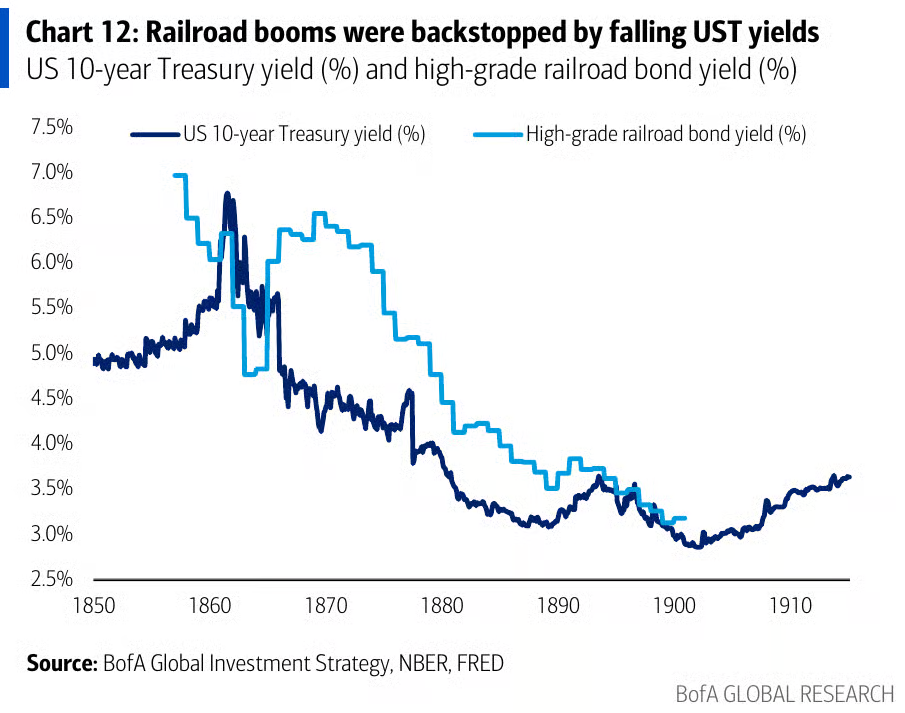
Tuy nhiên, ông đồng thời cảnh báo, cả hai bong bóng đường sắt đều có lợi suất trái phiếu kho bạc giảm làm hỗ trợ, "và điều này rõ ràng không phải là tình hình hiện tại".
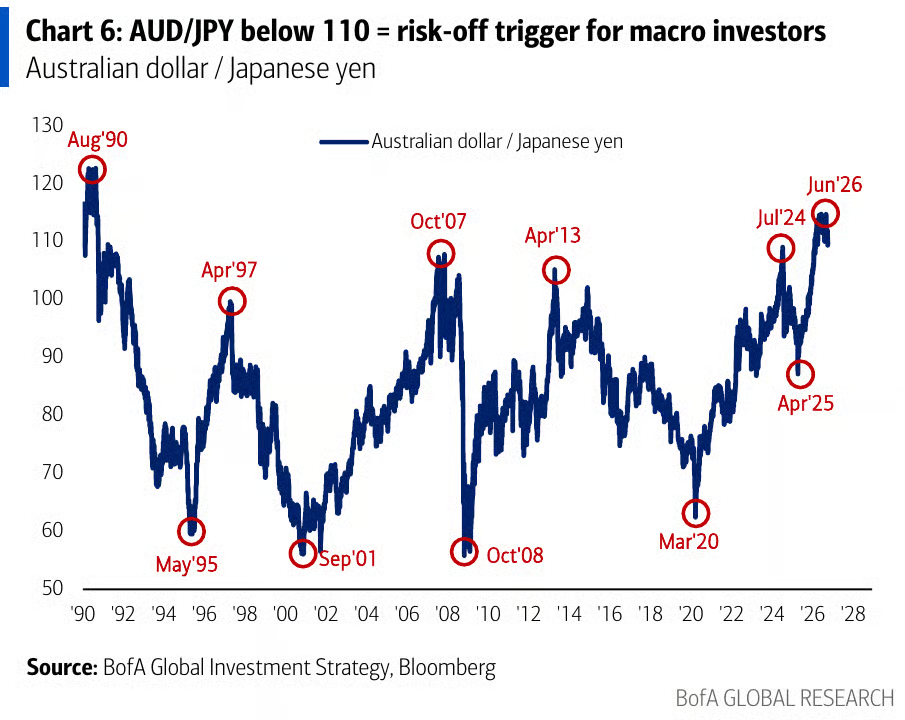
Ngoài ra, sự kết thúc của cả hai bong bóng đường sắt đều đi kèm với sự kiện tín dụng, thanh khoản giảm mạnh và dòng vốn chảy ra do địa chính trị — và ba tín hiệu này hiện đã được thể hiện trong hợp đồng hoán đổi rủi ro tín dụng (CDS) của Oracle, tỷ giá AUD/JPY và thị trường trái phiếu Pháp.
"Mua nỗi nhục": Hartnett lạc quan về trái phiếu kho bạc Mỹ bị thị trường lạnh nhạt
Trên thị trường trái phiếu, lập trường của Hartnett ngày càng rõ ràng.
Ông thừa nhận, lợi suất giảm 100 đến 200 điểm cơ bản có thể cần sự kiện tín dụng hoặc suy thoái kinh tế làm chất xúc tác, nhưng ông cho rằng vị thế cực đoan hiện tại tự nó đã cấu thành lý do mua vào: các nhà phân bổ tài sản phổ biến đều nắm giữ cổ phiếu nặng, bán khống trái phiếu, để đặt cược vào đợt tăng cuối cùng của cổ phiếu công nghệ Mỹ và đợt tăng cuối cùng của lợi suất trái phiếu kho bạc Mỹ.

Về trái phiếu kho bạc Mỹ dài hạn, trái phiếu zero-coupon kỳ hạn dài (ZROZ) đã giảm lũy kế 65% so với đỉnh tháng 3 năm 2020, tỷ suất sinh lời trái phiếu kho bạc Mỹ cuốn 10 năm là -2%, mức thấp nhất trong một thế kỷ. Hartnett dẫn dữ liệu lịch sử chỉ ra rằng, lần trước khi tỷ suất sinh lời dài hạn của cổ phiếu và hàng hóa cũng ảm đạm như vậy, chính xác đánh dấu sự xuất hiện của cơ hội mua vào mang tính thế hệ.
Ông tiếp tục hướng tầm nhìn vào trái phiếu cấp đầu tư của các doanh nghiệp điện toán đám mây siêu quy mô, chỉ ra rằng chỉ số trái phiếu công nghệ cấp đầu tư Mỹ (CITE) trong năm qua đã giảm 9% giá, lợi suất tăng từ 4,5% lên 6,2%. Ông cho rằng, xét thấy ngành AI được chính phủ Mỹ hậu thuẫn, lợi suất trái phiếu dài hạn của các doanh nghiệp siêu quy mô như Oracle (lợi suất 8,4%), Meta (7,5%), Google (6,9%) đã gần mức trái phiếu rác, có thể sẽ sớm thu hút lực mua vào.
Nhà đầu tư bắt đầu theo chân tăng nắm giữ trái phiếu
Dữ liệu EPFR mới nhất (tính đến thứ Tư tuần trước) cho thấy, trái phiếu nhận dòng vốn ròng 18,8 tỷ USD, cổ phiếu nhận dòng vốn ròng 15,8 tỷ USD, tiền mã hóa nhận dòng vốn ròng 900 triệu USD, vàng nhận dòng vốn ròng 700 triệu USD, tiền mặt do điều chỉnh vị thế cuối quý chảy ra 118 tỷ USD.
Cụ thể, trái phiếu dài hạn kỳ hạn trên 6 năm (trái phiếu chính phủ và doanh nghiệp) nhận dòng vốn ròng 7,4 tỷ USD trong một tuần, mức lớn nhất kể từ tháng 5 năm 2025; trái phiếu đô thị nhận dòng vốn ròng 4,2 tỷ USD, mức cao nhất lịch sử kể từ khi có dữ liệu năm 2004; cổ phiếu châu Âu nhận dòng vốn ròng 1,3 tỷ USD, mức lớn nhất kể từ tháng 2 năm 2026; cổ phiếu Trung Quốc nhận dòng vốn ròng 3,7 tỷ USD, mức lớn nhất trong gần 9 tuần; lĩnh vực công nghệ nhận dòng vốn ròng 3,3 tỷ USD, mức lớn nhất trong gần 5 tuần; tiện ích công cộng nhận dòng vốn ròng 1 tỷ USD, mức lớn nhất kể từ tháng 12 năm 2025.
Đáng chú ý, vị thế cổ phiếu mà khách hàng tư nhân của Bank of America hiện nắm giữ chiếm tỷ lệ trong tổng tài sản quản lý đã tăng lên mức cao nhất lịch sử 66,3%, tỷ lệ tiền mặt giảm xuống mức thấp nhất lịch sử 9,4%, cho thấy vị thế cổ phiếu của nhà đầu tư tổ chức đã ở trạng thái cực kỳ chật chội.
Bốn đường cảnh báo then chốt
Hartnett trong báo cáo liệt kê bốn mức kích hoạt rủi ro thị trường cần theo dõi sát sao: ETF cổ phiếu tài chính toàn cầu (IXG) phá vỡ 125 USD, chỉ số biến động thị trường trái phiếu MOVE vượt 125, ETF cổ phiếu vốn hóa trung bình (MDY) phá vỡ 666 USD, ETF cổ phiếu vốn hóa nhỏ (IJR) phá vỡ 135 USD. Ông chỉ ra rằng, một khi cổ phiếu vốn hóa nhỏ đi theo cổ phiếu ngân hàng giảm, hiệu ứng thác đổ rủi ro giải đòn bẩy sẽ chính thức khởi động, lúc đó biện pháp hỗ trợ chính sách cũng khó ngăn cản.
Chỉ số bò gấu của Bank of America tuần này giảm từ 9,3 xuống 8,8,