


甲骨文公布超预期财报,为何高开7.5%却收跌?拉动上涨的是它的供应商


- Quan điểm cốt lõi: Báo cáo tài chính của Oracle vượt kỳ vọng toàn diện, doanh thu hạ tầng đám mây và hướng dẫn chi tiêu vốn 90 tỷ USD đã kích nổ cổ phiếu chuỗi cung ứng phần cứng, nhưng chất lượng RPO, dòng tiền tự do âm, mở rộng nợ và sự kiện Ellison bán cổ phiếu khiến cổ phiếu của chính công ty mở cao đi xuống, thị trường còn nghi ngờ về khả năng hiện thực hóa "từ đơn hàng đến tiền mặt".
- Yếu tố then chốt:
- Doanh thu quý 1 năm tài chính 2027 của Oracle đạt 19,345 tỷ USD, tăng 30% so với cùng kỳ, doanh thu hạ tầng đám mây đạt 7,4 tỷ USD, tăng 121% so với cùng kỳ, hướng dẫn doanh thu cả năm ít nhất 90 tỷ USD.
- Hướng dẫn chi tiêu vốn 90 đến 95 tỷ USD đã kích nổ chuỗi cung ứng, Hewlett Packard Enterprise tăng 12,44%, Dell tăng 11,98%, phần cứng máy chủ trở thành phân khúc mạnh nhất trong ngày.
- Cổ phiếu Oracle mở cửa tăng 7,5% nhưng đóng cửa giảm 1,74%, biên độ trong ngày vượt 10%, CoreWeave và Nebius có đường cong gần như giống hệt.
- RPO 664 tỷ USD tăng 209 tỷ so với cùng kỳ, nhưng gần một nửa hướng đến cùng một khách hàng, và không bao gồm thông tin chi phí, đây là mức trần doanh thu cần nhiều năm để hiện thực hóa.
- Dòng tiền tự do âm 5,4 tỷ USD, trong đó 11,36 tỷ đến từ khoản trả trước của khách hàng, nợ ròng 132,1 tỷ USD, EBITDA cộng lại khấu hao và loại bỏ lãi vay đã che giấu gánh nặng tài sản nặng.
- Kế hoạch bán cổ phiếu 10b5-1 của Ellison bị hủy chỉ một ngày sau khi lộ diện, thị trường chợ đen cuối tuần tăng khoảng 2%, phản ánh mức độ nhạy cảm cao của thị trường đối với việc người sáng lập bán cổ phiếu.
- Trong ngày, phần cứng dẫn đầu còn phần mềm vắng mặt, Adobe giảm do hướng dẫn không vượt kỳ vọng, AI chuyển neo định giá phần mềm từ tốc độ tăng trưởng doanh thu sang hiệu quả vốn, giá trị dịch chuyển về hai đầu tầng hạ tầng và tầng quy trình làm việc.
Thứ Sáu tuần trước, ngày 11 tháng 9, cũng là ngày giao dịch đầu tiên sau khi Oracle công bố báo cáo tài chính mới nhất, cổ phiếu của hãng đã tăng vọt 7,5% lên 164,43 USD khi mở cửa, trong phiên chạm mức cao nhất 165,99 USD. Gần như cùng lúc, chuỗi cung ứng của hãng đồng loạt cất cánh: Hewlett Packard Enterprise tăng 12,44%, Dell tăng 11,98%, cả hai cùng dẫn đầu chỉ số S&P 500; Super Micro Computer tăng 7,28%, Arista tăng 5,61%, ON Semiconductor tăng 8,51%, Vertiv tăng 3,60%, phần cứng máy chủ trở thành phân khúc có mức tăng mạnh nhất toàn thị trường trong ngày.
Nhưng chính Oracle - nhân tố khơi mào tất cả - lại không giữ được đà tăng: cổ phiếu từ mức cao trong phiên liên tục hạ nhiệt, đóng cửa ở 150,28 USD, giảm 1,74% trong cả ngày, biên độ dao động trong phiên vượt 10%. Các nhà cung cấp dịch vụ cloud điện toán AI cũng cần chi tiêu vốn lớn tương tự là CoreWeave và Nebius, trong phiên cùng ngày cũng có lúc tăng khoảng 4%, nhưng khi đóng cửa đều đảo chiều giảm, với diễn biến trong phiên gần như trùng khớp với Oracle.
1. Khoản chi tiêu vốn khổng lồ 90 tỷ USD là bảo đảm cho nguồn thu chắc chắn của chuỗi cung ứng
Báo cáo tài chính quý đầu tiên của năm tài chính 2027 công bố sau giờ đóng cửa ngày 10 tháng 9 có chất lượng khá vững chắc, với tăng trưởng gần như hoàn toàn đến từ mảng kinh doanh cloud. Doanh thu quý đạt 19,345 tỷ USD, tăng 30% so với cùng kỳ, cao hơn mức dự báo khoảng 19,14 tỷ USD; lợi nhuận trên cổ phiếu sau điều chỉnh đạt 1,92 USD, cao hơn mức dự báo 1,74 USD. Doanh thu mảng cloud đạt 11,6 tỷ USD, tăng 62% so với cùng kỳ, đã chiếm khoảng 60% tổng doanh thu, trong đó doanh thu hạ tầng cloud (OCI) đạt 7,4 tỷ USD, tăng 121% so với cùng kỳ, trong khi doanh thu phần mềm triển khai tại chỗ truyền thống giảm 3%. Đầu ra cũng rất ấn tượng: trong quý đã bổ sung 850 MW công suất trung tâm dữ liệu, bàn giao hơn 300.000 GPU, tỷ lệ sử dụng hạ tầng đạt 97,9%, các hợp đồng GPU đến hạn khi gia hạn hoặc bán lại có giá trung bình cao hơn khoảng 20% so với hợp đồng gốc. Hướng dẫn cả năm là doanh thu ít nhất 90 tỷ USD và lợi nhuận trên cổ phiếu sau điều chỉnh 8,1 USD.
Nhưng điều thực sự khơi mào cho chuỗi cung ứng là một câu hướng dẫn về chi tiêu vốn trong cuộc gọi hội nghị. Cuộc gọi hội nghị công bố kết quả kinh doanh diễn ra lúc 5 giờ chiều giờ miền Đông nước Mỹ ngày 10 tháng 9, Giám đốc tài chính phát biểu: "Chi tiêu vốn cả năm dự kiến vẫn ở mức 90 đến 95 tỷ USD, trong đó chi tiêu vốn ròng bằng tiền mặt không vượt quá 70 tỷ USD." - Số tiền thật 90 đến 95 tỷ USD này cuối cùng sẽ biến thành tủ rack, thiết bị chuyển mạch, hệ thống làm mát bằng chất lỏng và thiết bị điện. Khoản tiền này trên báo cáo của Oracle là chi phí, nhưng trên báo cáo của nhà cung cấp lại là doanh thu, thị trường ngay trong ngày đã đưa ra câu trả lời:
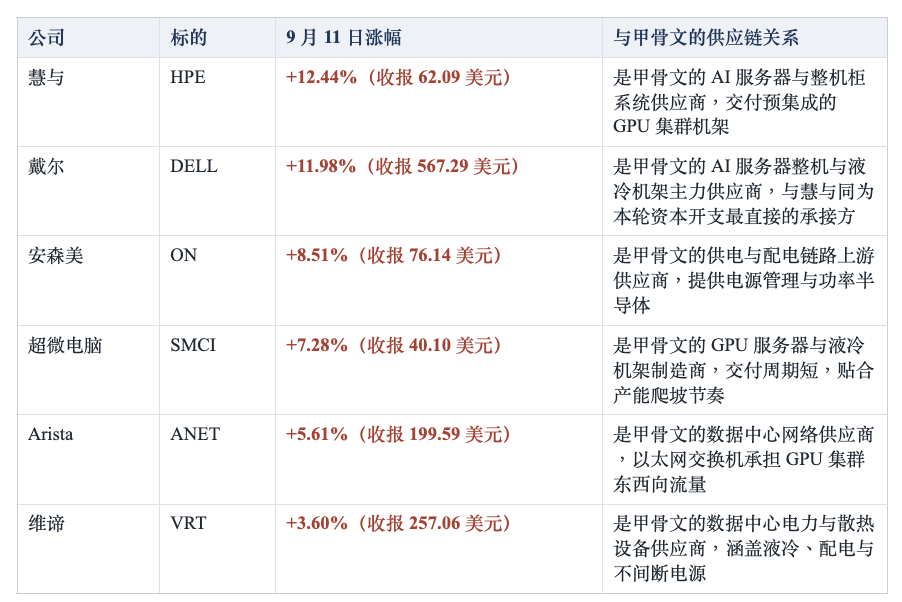
Ghi chú: Mức tăng và giá đóng cửa đều tính theo dữ liệu đóng cửa ngày 11 tháng 9 năm 2026. Cột cuối cùng là vai trò trong chuỗi công nghiệp được tổng hợp theo phạm vi kinh doanh công khai, Oracle không công bố danh sách nhà cung cấp, một số công ty có thể không có quan hệ cung ứng trực tiếp đã được xác nhận với Oracle.
2. Vì sao cổ phiếu Oracle tăng trước rồi lại giảm? RPO, dòng tiền tự do và việc Ellison bán cổ phần
Vậy tại sao khi báo cáo tài chính toàn diện vượt kỳ vọng, cổ phiếu sau khi mở cửa tăng 7,5% lại đóng cửa giảm? Câu trả lời không nằm ở những con số sáng chói trên những dòng đầu tiên của báo cáo kết quả kinh doanh, mà ẩn trong các chi tiết ở những bảng phía sau, cùng một hồ sơ 10b5-1 được công bố kèm báo cáo tài chính rồi lại bị hủy bỏ vào cuối tuần.
Nghĩa vụ thực hiện còn lại (RPO) là "tấm séc khống" hấp dẫn nhất, cũng dễ bị hiểu sai nhất: 664 tỷ USD nghĩa vụ thực hiện còn lại là số tiền của các hợp đồng đã ký nhưng chưa được ghi nhận là doanh thu, tăng 209 tỷ USD so với cùng kỳ, riêng hợp đồng cloud AI mới ký trong quý đã vượt 30 tỷ USD. Con số này có ba tầng ý nghĩa cần được nhìn tách biệt: đây là giới hạn trên của doanh thu chứ không phải bản thân doanh thu, thời điểm chuyển hóa phụ thuộc vào thời điểm bàn giao năng lực sản xuất; nó không bao gồm bất kỳ thông tin chi phí nào, giữa quy mô đơn hàng và lợi nhuận cổ đông không có mối quan hệ quy đổi trực tiếp; chất lượng của nó phụ thuộc vào đối tác giao dịch và các điều khoản, và thị trường nhìn chung ước tính gần một nửa trong 664 tỷ USD này hướng tới cùng một khách hàng. Nói cách khác, đơn hàng càng lớn thì yêu cầu về năng lực bàn giao và mức độ tập trung khách hàng càng cao - đây là tấm séc cần nhiều năm để thực hiện.
Sự cải thiện dòng tiền tự do một phần đến từ sự phồn vinh trên sổ sách được "tô điểm" bằng các khoản trả trước: Dòng tiền tự do quý đầu tiên của năm tài chính 2027 là âm 5,4 tỷ USD, dù đã rõ ràng tốt hơn mức dự báo âm 9,56 tỷ USD của thị trường, nhưng khi xem xét kỹ cấu thành dòng tiền từ hoạt động kinh doanh sẽ thấy trong đó có 11,36 tỷ USD đến từ khoản trả trước của khách hàng. Khoản tiền này tuy thực sự được nhận, nhưng về bản chất là khoản nợ tương ứng với dịch vụ cần bàn giao trong tương lai, chứ không phải lợi nhuận đã kiếm được. Đi kèm còn có các thỏa thuận như khách hàng tự mang một phần phần cứng, nhà cung cấp tham gia tài trợ - chúng thực sự đã chuyển một phần áp lực tài trợ ra ngoài, sau khi trừ các yếu tố này, chi tiêu tiền mặt ròng khoảng 18 tỷ USD, thấp hơn mức chi tiêu vốn trên sổ sách là 28,5 tỷ USD; nhưng điều này cũng có nghĩa là, những đơn hàng AI tăng trưởng cao này cuối cùng có thể để lại bao nhiêu tiền mặt cho cổ đông, hiện vẫn là câu hỏi chưa được trả lời.
Chủ tịch 82 tuổi "đổi ý" trong một ngày, thị trường chợ đen cuối tuần tăng khoảng 2%: Ngày 10 tháng 9, cùng với báo cáo quý mới nhất còn công bố một kế hoạch bán cổ phần của Chủ tịch điều hành kiêm Giám đốc công nghệ của công ty, Larry Ellison, 82 tuổi: ông đã lập một kế hoạch giao dịch 10b5-1 từ ngày 22 tháng 6, có thể bán tối đa 50 triệu cổ phiếu Oracle. Trong một báo cáo tài chính có dòng tiền tự do âm, chi tiêu vốn lập kỷ lục, vừa hoàn thành phát hành bổ sung 20 tỷ USD, cộng thêm thông tin "nhà sáng lập chuẩn bị bán 7,5 tỷ USD", việc thị trường diễn giải tiêu cực là điều dễ hình dung.
Bước ngoặt xuất hiện vào cuối tuần. Ngày 12 tháng 9, trang web quan hệ nhà đầu tư của Oracle đăng tuyên bố có tiêu đề "Larry Ellison Cancels His Plan to Sell Oracle Stock", nguyên văn: "Larry Ellison, Chủ tịch điều hành Hội đồng quản trị kiêm Giám đốc công nghệ, đã hủy bỏ kế hoạch 10b5-1 về việc bán cổ phiếu Oracle của mình. Không có cổ phiếu Oracle nào được bán theo kế hoạch này, và ông cũng không có kế hoạch nào khác để bán bất kỳ cổ phiếu Oracle nào mà mình nắm giữ." Từ khi công bố đến khi hủy bỏ chỉ cách nhau một ngày. Trong phiên giao dịch chợ đen ngoài sàn cuối tuần sau khi công bố thông tin, cổ phiếu có lúc tăng hơn 2%.
3. Định giá P/E 19 lần có đắt không? Phân tích PE và EV/EBITDA
Theo hướng dẫn năm tài chính 2027 của Oracle - doanh thu ít nhất 90 tỷ USD, lợi nhuận trên cổ phiếu sau điều chỉnh 8,1 USD - giá cổ phiếu hiện tại tương ứng với P/E dự phóng khoảng 19 lần. Nếu sau đó lợi nhuận trên cổ phiếu có thể duy trì tốc độ tăng trưởng trên 30%, một năm sau bội số sẽ giảm xuống khoảng 14 lần, hai năm sau giảm xuống khoảng 11 lần; còn mức đồng thuận dự báo của thị trường đưa ra lợi nhuận trên cổ phiếu năm tài chính tiếp theo khoảng 10,97 USD, tương ứng khoảng 13,7 lần, cơ bản khớp với tính toán này. Đây cũng chính là lý do PEG của Oracle chỉ 0,58, thấp nhất trong nhóm cùng ngành: lấy tốc độ tăng trưởng chia cho P/E, nó thực sự là rẻ nhất trong nhóm công ty này. Đối với một công ty có doanh thu hạ tầng cloud tăng 121% so với cùng kỳ, nghĩa vụ thực hiện còn lại tăng 209 tỷ USD trong một năm, việc duy trì tốc độ tăng trưởng như vậy không phải là điều xa vời.
Nhưng tử số của P/E là vốn hóa thị trường, mà vốn hóa thị trường không bao gồm nợ. Nợ ròng của Oracle đã đạt 132,1 tỷ USD, giá trị doanh nghiệp 586,5 tỷ USD, cao hơn vốn hóa thị trường 454,4 tỷ USD khoảng 29%. Chuyển sang EV/EBITDA có tính cả nợ, Oracle khoảng 17,0 lần, Amazon khoảng 17,2 lần, Microsoft khoảng 19,2 lần - cùng một bộ tài sản, đổi một tử số, "rẻ" đã mất đi hơn một nửa. Đối với một công ty mở rộng dựa vào phát hành trái phiếu và phát hành bổ sung, các chỉ số định giá bỏ qua nợ đương nhiên sẽ đánh giá thấp giá trị thực của nó.
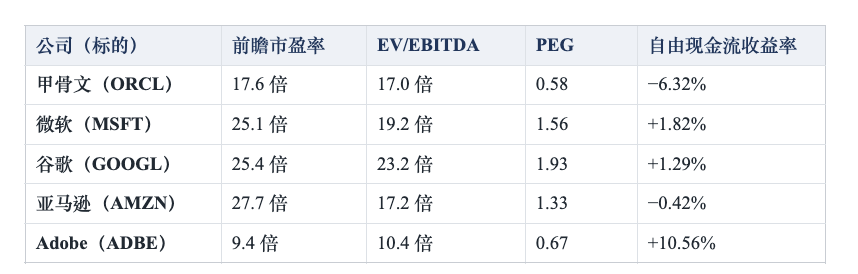
Theo EV/EBITDA, Oracle 17,0 lần thấp hơn Microsoft 19,2 lần và Google 23,2 lần, cơ bản ngang bằng Amazon 17,2 lần, nằm ở mức thấp nhất trong nhóm công ty này. Xét đến tốc độ tăng trưởng của nó cao hơn nhiều so với cùng ngành, vị trí này thậm chí còn thấp - theo kỳ vọng của thị trường đối với năm tài chính 2027, EBITDA của nó sẽ tăng từ khoảng 36,5 tỷ USD năm tài chính trước lên khoảng 52,4 tỷ USD, tính toán tĩnh cho thấy EV/EBITDA dự phóng sẽ nhanh chóng giảm xuống hơn 11 lần một chút.
Nhưng để đánh giá liệu định giá có bị thổi phồng hay không, còn phải xem EBITDA đã loại bỏ những gì. Chi tiêu vốn 28,5 tỷ USD trong quý của Oracle phần lớn sẽ biến thành GPU và tài sản trung tâm dữ liệu, sẽ khấu hao liên tục trong những năm tới; chi phí lãi vay trong quý cũng đã tăng từ 923 triệu lên 14,28 tỷ USD, tốc độ tăng vượt 50%. Đối với một công ty đang chuyển sang mô hình tài sản nặng, mở rộng dựa vào phát hành trái phiếu, việc cộng lại khấu hao và loại bỏ lãi vay tương đương với việc dời hai gánh nặng lớn nhất ra khỏi tầm nhìn cùng lúc. Quan trọng hơn, cả hai đầu của tỷ số đều đang thay đổi: tăng trưởng của mẫu số EBITDA đến từ kỳ vọng, còn tăng trưởng nợ ròng trong tử số lại đến từ kế hoạch chi tiêu





