






Diễn giải của JPMorgan Chase: Bốn động lực cốt lõi, Ethereum có thể vượt trội hơn Bitcoin


- 核心观点:以太坊因多重利好跑赢比特币。
- 关键要素:
- ETF允许质押提升吸引力。
- 企业增持并参与生态应用。
- 监管缓和推动机构入场。
- 市场影响:或加速资金流向以太坊生态。
- 时效性标注:中期影响。
Tác giả gốc: BitpushNews
Trong vài tuần qua, một xu hướng đáng chú ý đã xuất hiện trên thị trường tiền điện tử: Ethereum (ETH) đã vượt trội hơn đáng kể so với Bitcoin (BTC).
Theo báo cáo nghiên cứu gần đây của JPMorgan, các nhà phân tích Phố Wall cho rằng hiện tượng này là do bốn yếu tố chính: cấu trúc ETF được tối ưu hóa, bộ phận tài chính doanh nghiệp tăng cường nắm giữ, lập trường pháp lý được nới lỏng và tiềm năng tự do hóa chức năng staking. Những yếu tố này không chỉ giải thích sức mạnh gần đây của Ethereum mà còn cho thấy tiềm năng tăng trưởng hơn nữa trong tương lai.
1. Bối cảnh thị trường: Động lực kép từ chính sách và dòng vốn
Vào tháng 7, Quốc hội Hoa Kỳ đã thông qua Đạo luật GENIUS, một dự luật về stablecoin mang lại lợi ích chưa từng có cho thị trường tiền điện tử. Sau đó, các quỹ ETF giao ngay Ethereum đã thu hút dòng vốn kỷ lục 5,4 tỷ đô la chỉ riêng trong tháng 7, gần bằng dòng vốn ETF Bitcoin.
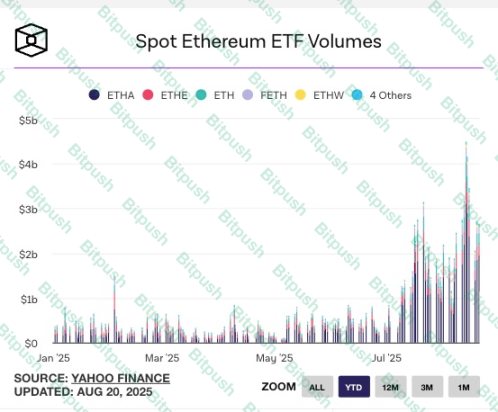
Tuy nhiên, vào tháng 8, các quỹ ETF Bitcoin đã chứng kiến một lượng vốn chảy ra nhỏ, trong khi các quỹ ETF Ethereum tiếp tục chứng kiến dòng vốn chảy vào ròng. Sự phân kỳ dòng vốn này đã trở thành động lực trực tiếp khiến Ethereum vượt trội hơn Bitcoin.
Trong khi đó, thị trường đang chờ đợi cuộc bỏ phiếu sắp tới vào tháng 9 về Đạo luật Cấu trúc Thị trường Tiền điện tử. Các nhà đầu tư dự đoán rộng rãi rằng sự kiện này sẽ đánh dấu một bước ngoặt lớn khác, tương tự như luật về stablecoin. Được thúc đẩy bởi cả chính sách và kỳ vọng của thị trường, vị thế của Ethereum trên thị trường vốn đang tăng nhanh chóng.
2. Phân tích bốn yếu tố chính: Tại sao Ethereum lại vượt trội hơn Bitcoin?
Nhà phân tích Nikolaos Panigirtzoglou của JPMorgan và nhóm của ông đã chỉ ra rõ ràng trong báo cáo rằng sức mạnh của Ethereum đến từ bốn yếu tố thúc đẩy cốt lõi sau:
1. Khả năng mở chức năng đặt cược
Hiện tại, một tính năng chính của hệ sinh thái Ethereum là cơ chế staking Proof-of-Stake (PoS). Người dùng cần ít nhất 32 ETH để chạy node xác thực của riêng họ, nhưng ngưỡng này tương đối cao đối với hầu hết các nhà đầu tư tổ chức và cá nhân.
Nếu Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) cuối cùng chấp thuận việc staking cho các ETF Ethereum giao ngay, các nhà quản lý quỹ có thể tạo ra lợi nhuận bổ sung cho người nắm giữ mà không yêu cầu nhà đầu tư phải tự vận hành các node của mình. Điều này sẽ biến các ETF ETH giao ngay thành nhiều hơn là một công cụ theo dõi giá, mà trở thành một sản phẩm đầu tư thụ động có thu nhập.
Về cơ bản, điều này khác với ETF giao ngay của Bitcoin: Bản thân Bitcoin không có cơ chế thu nhập riêng, trong khi ETF Ethereum có thể có "lợi ích" riêng trong tương lai, điều này rõ ràng làm tăng sức hấp dẫn của nó trên thị trường.
2. Tăng cường nắm giữ và ứng dụng của các phòng tài chính doanh nghiệp
JPMorgan Chase chỉ ra rằng hiện có khoảng 10 công ty niêm yết đã đưa Ethereum vào bảng cân đối kế toán của họ, chiếm khoảng 2,3% tổng lượng lưu hành.
Điều đáng chú ý hơn là một số công ty không chỉ “mua và nắm giữ” mà còn tham gia sâu hơn vào hệ sinh thái:
- Chạy một nút xác minh: trực tiếp nhận phần thưởng đặt cược.
- Áp dụng chiến lược đặt cược thanh khoản hoặc DeFi: đầu tư ETH vào các giao thức phái sinh để kiếm thêm lợi nhuận.
Điều này có nghĩa là Ethereum đang dần chuyển đổi từ một "tài sản đầu cơ" thành một "công cụ phân bổ tài sản bền vững cho doanh nghiệp". Xu hướng này chính xác là điều mà Bitcoin vẫn chưa đạt được đầy đủ.
Sự tham gia của các phòng tài chính doanh nghiệp thể hiện sự tham gia của một nguồn vốn ổn định và dài hạn hơn, đồng thời cũng nâng cao giá trị định giá thị trường cho Ethereum.
3. Các cơ quan quản lý nới lỏng lập trường của họ về việc đặt cược thanh khoản token
Trước đây, SEC luôn có những tranh cãi về tính tuân thủ của các token đặt cược thanh khoản (LST) như Lido và Rocket Pool. Thị trường lo ngại rằng các token này sẽ bị xác định là chứng khoán, qua đó ảnh hưởng đến sự tham gia của các tổ chức quy mô lớn.
Tuy nhiên, diễn biến mới nhất là đội ngũ nhân viên SEC đã đưa ra ý kiến làm rõ rằng "nó có thể không được coi là chứng khoán". Mặc dù luật chính thức vẫn chưa được ban hành, nhưng tuyên bố này đã làm giảm đáng kể những lo ngại của các tổ chức.
Trong bối cảnh này, các quỹ đầu tư tổ chức ban đầu đứng ngoài cuộc về vấn đề tuân thủ có thể tham gia vào thị trường staking Ethereum và các sản phẩm phái sinh liên quan nhanh hơn và trên quy mô lớn hơn.
4. Tối ưu hóa cơ chế mua lại ETF: Phê duyệt việc mua lại bằng hiện vật
Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) gần đây đã phê duyệt cơ chế mua lại vật lý cho các ETF Bitcoin và Ethereum giao ngay. Điều này có nghĩa là khi các nhà đầu tư tổ chức mua lại cổ phiếu ETF, họ không còn phải trải qua quy trình rườm rà là bán ETF để lấy tiền mặt nữa. Thay vào đó, họ có thể trực tiếp rút số Bitcoin hoặc Ethereum tương đương.
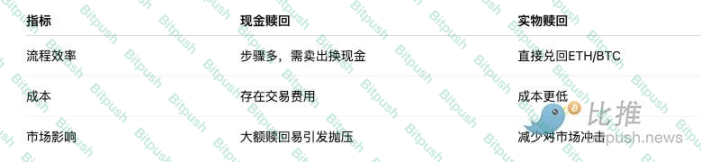
Cơ chế này mang lại ba lợi ích chính:
- Nâng cao hiệu quả: tiết kiệm thời gian và chi phí.
- Tính thanh khoản được cải thiện: ETF được liên kết trực tiếp với thị trường giao ngay.
- Giảm áp lực bán: Tránh gây ra đợt bán tháo trên thị trường khi xảy ra tình trạng mua lại cổ phiếu trên diện rộng.
Hệ thống này cũng có lợi cho Bitcoin và Ethereum, nhưng vì Ethereum chỉ chiếm tỷ lệ tương đối thấp trong số các cổ phần của công ty và tổ chức nên có nhiều không gian hơn cho sự tăng trưởng trong tương lai và hiệu ứng biên cũng đáng kể hơn.
3. Triển vọng tương lai: Tiềm năng của Ethereum có vượt qua Bitcoin không?
JPMorgan Chase chỉ ra trong báo cáo rằng mặc dù Bitcoin vẫn là "kho lưu trữ giá trị" hàng đầu trên thị trường tiền điện tử, Ethereum vẫn có nhiều dư địa tăng trưởng hơn:
- Việc áp dụng ETF: Quy mô tài trợ của ETH ETF vẫn thấp hơn so với BTC, nhưng khi chức năng đặt cược được tự do hóa, dự kiến sẽ thu hút nhiều quỹ dài hạn hơn.
- Sự chấp nhận của doanh nghiệp: Bitcoin từ lâu đã được rất nhiều công ty và tổ chức nắm giữ, trong khi Ethereum vẫn còn trong giai đoạn sơ khai và có nhiều tiềm năng phát triển trong tương lai.
- DeFi và hệ sinh thái ứng dụng: Ethereum không chỉ là một tài sản kỹ thuật số mà còn mang các ứng dụng như tài chính phi tập trung (DeFi), NFT, stablecoin, AI+ điện toán chuỗi và do đó có nhiều kịch bản sử dụng phong phú hơn.
Nói cách khác, Bitcoin giống như "vàng kỹ thuật số", trong khi Ethereum đang phát triển thành "cơ sở hạ tầng của nền kinh tế kỹ thuật số".
IV. Kết luận
Phân tích của JPMorgan cho thấy một logic quan trọng: Sức mạnh của Ethereum không phải do đầu cơ ngắn hạn thúc đẩy mà dựa trên hiệu ứng tích lũy của bốn yếu tố: chính sách thuận lợi, tối ưu hóa cấu trúc, sự áp dụng của tổ chức và lợi nhuận tiềm năng.
Với sự cải thiện hơn nữa của cơ chế ETF, sự gia tăng liên tục trong lượng nắm giữ của các bộ phận tài chính doanh nghiệp và khả năng xác nhận chính sách trong tương lai của SEC, Ethereum dự kiến sẽ dần thu hẹp hoặc thậm chí vượt qua lợi thế của Bitcoin trong bối cảnh thị trường tương lai.
Đối với các nhà đầu tư, xu hướng này không chỉ là tín hiệu của dòng vốn mà còn có thể là bước ngoặt của toàn bộ thị trường tiền điện tử từ "lưu trữ giá trị đơn lẻ" sang "hệ sinh thái ứng dụng đa chiều".
Trong chương mới này của lịch sử tiền điện tử, Bitcoin vẫn có thể là “vàng kỹ thuật số”, nhưng Ethereum đang nhanh chóng phát triển thành “trái tim của nền kinh tế kỹ thuật số”.





