


Apple Q4 ผลประกอบการเกินคาด แต่ทำไมราคาหุ้นกลับร่วง? เจาะลึกคำแนะนำอัตรากำไรขั้นต้นและความกังวลด้านกำไรในช่วงเทศกาลวันหยุด


ภาพรวม
สาเหตุของการปรับตัวลงไม่ได้อยู่ที่ไตรมาสที่ประกาศผลแล้ว แต่อยู่ที่แนวโน้มของไตรมาสธันวาคม โดยแกนหลักคืออัตรากำไรขั้นต้นและรายจ่ายดำเนินงานที่พลิกไปในทิศทางลบพร้อมกันทั้งสองเส้น Apple ให้แนวโน้มอัตรากำไรขั้นต้นสำหรับช่วงเทศกาลวันหยุดไว้ที่ 45% ถึง 46% ขณะที่อัตรากำไรขั้นต้นไตรมาสสี่ที่เพิ่งประกาศอยู่ที่ 47.9% โดยประมาณ 1 จุดเปอร์เซ็นต์มาจากการคืนภาษีศุลกากรซึ่งเป็นรายได้ครั้งเดียว เมื่อหักออกแล้วจะอยู่ที่ประมาณ 46.9% หากคำนวณจากจุดกึ่งกลางของแนวโน้มที่ 45.5% จะลดลงประมาณ 1.4 จุดเปอร์เซ็นต์เมื่อเทียบไตรมาสต่อไตรมาส ขณะเดียวกันแนวโน้มรายจ่ายดำเนินงานอยู่ที่ 2.04 หมื่นล้านถึง 2.08 หมื่นล้านดอลลาร์ เติบโต 11% ถึง 13% เมื่อเทียบปีต่อปี ซึ่งสูงกว่าแนวโน้มการเติบโตของรายได้ที่ 7% ถึง 10% ไม่ว่าจะผสมช่วงใดของทั้งสองช่วง อัตราการเติบโตของรายจ่ายก็เร็วกว่ารายได้
ไตรมาสที่ประกาศผลแล้วนั้นเองถือว่าดีกว่าคาด รายได้ 1.1448 แสนล้านดอลลาร์สูงกว่าที่คาดไว้ 1.1338 แสนล้านดอลลาร์ 0.97% กำไรต่อหุ้น 2.10 ดอลลาร์สูงกว่าที่คาดไว้ 1.99 ดอลลาร์ 5.53% แต่การคืนภาษีศุลกากร贡献 0.05 ดอลลาร์ต่อกำไรต่อหุ้น เมื่อหักออกแล้วจะอยู่ที่ 2.05 ดอลลาร์ ส่วนเกินคาดการณ์ลดลงเหลือ 3.02% หรือประมาณครึ่งหนึ่งของตัวเลขทางบัญชี
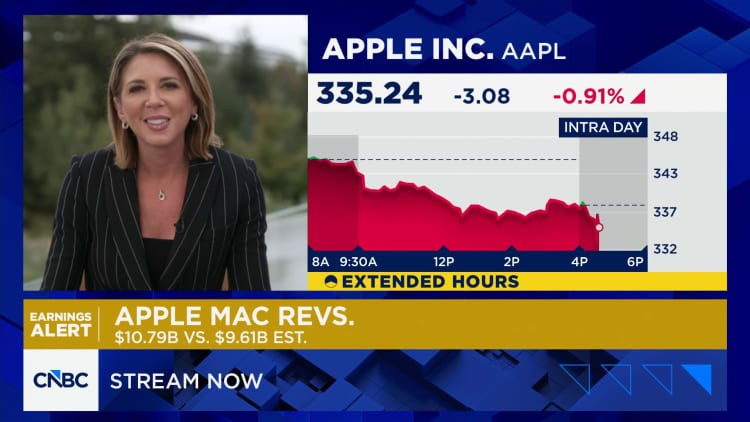
ราคาหุ้นปิดที่ 338.32 ดอลลาร์ในการซื้อขายปกติวันที่ 2 พฤศจิกายน ลดลง 1.83% และลดลงอีกในหลังตลาดเป็น 328.85 ดอลลาร์ เมื่อเทียบกับราคาปิดของวันซื้อขายก่อนหน้าที่ 344.63 ดอลลาร์ ลดลงสะสม 4.58% การตอบสนองของราคาที่กล่าวถึงในบทความนี้เกิดขึ้นในช่วงหลังตลาด
ประเด็นสำคัญ
รายได้ไตรมาสสี่ปีงบประมาณ 2026 อยู่ที่ 1.1448 แสนล้านดอลลาร์ เติบโต 12% เมื่อเทียบปีต่อปี กำไรต่อหุ้นเจือจาง 2.10 ดอลลาร์ เติบโต 14% เมื่อเทียบปีต่อปี ทั้งสองเป็นสถิติของไตรมาสกันยายน รายได้ทั้งปี 4.79 แสนล้านดอลลาร์สร้างสถิติสูงสุดใหม่ รายได้ iPhone 5.76 หมื่นล้านดอลลาร์ เติบโต 17% เมื่อเทียบปีต่อปี รายได้บริการ 3.16 หมื่นล้านดอลลาร์ เติบโต 10% เมื่อเทียบปีต่อปีและสร้างสถิติสูงสุดใหม่ Mac เติบโต 24% iPad และอุปกรณ์สวมใส่ลดลง 10% และ 8% ตามลำดับ อัตรากำไรขั้นต้นของบริษัท 47.9% อัตรากำไรขั้นต้นผลิตภัณฑ์ 37.2% อัตรากำไรขั้นต้นบริการ 76% แนวโน้มไตรมาสธันวาคมคือรายได้เติบโต 7% ถึง 10% เมื่อเทียบปีต่อปี บริการเติบโต 8% ถึง 9% อัตรากำไรขั้นต้น 45% ถึง 46% รายจ่ายดำเนินงาน 2.04 หมื่นล้านถึง 2.08 หมื่นล้านดอลลาร์ นี่คือรายงานผลประกอบการฉบับแรกหลังจาก John Ternus เข้ารับตำแหน่งประธานเจ้าหน้าที่บริหาร
ผลประกอบการจริงเทียบกับที่คาดไว้

รายได้จากผลิตภัณฑ์รวม 8.29 หมื่นล้านดอลลาร์ เติบโต 12% เมื่อเทียบปีต่อปี กำไรสุทธิ 3.07 หมื่นล้านดอลลาร์ อัตรากำไรสุทธิ 26.8% กระแสเงินสดจากการดำเนินงาน 2.81 หมื่นล้านดอลลาร์ คืนเงินให้ผู้ถือหุ้นในไตรมาสนี้ 2.80 หมื่นล้านดอลลาร์ คณะกรรมการประกาศเงินปันผลรายไตรมาส 0.27 ดอลลาร์ต่อหุ้น ขึ้นทะเบียนวันที่ 12 พฤศจิกายน จ่ายวันที่ 16 พฤศจิกายน
เบื้องหลังการเติบโต 17% ของ iPhone ประธานเจ้าหน้าที่ฝ่ายปฏิบัติการ Sabih Khan กล่าวในสายConference call ว่า iPhone Duo อยู่ในสถานะSupplyตึงตัว Ternus กล่าวว่าผลิตภัณฑ์นี้เป็น "iPhone ที่เปลี่ยนแปลงโฉมหน้ามากที่สุดนับตั้งแต่รุ่นแรก" Supplyตึงตัวเป็นสัญญาณเชิงบวกในด้านอุปสงค์ แต่ก็หมายความว่ารายได้ในไตรมาสนี้ยังไม่สะท้อนอุปสงค์อย่างเต็มที่
หลังหักรายได้ครั้งเดียว ส่วนเกินคาดการณ์ลดลงครึ่งหนึ่ง
การคืนภาษีศุลกากรมีผลต่อรายงานผลประกอบการไตรมาสนี้สองจุด คือทำให้อัตรากำไรขั้นต้นของบริษัทเพิ่มขึ้นประมาณ 1 จุดเปอร์เซ็นต์ และ贡献 0.05 ดอลลาร์ต่อกำไรต่อหุ้นเจือจาง นี่เป็นรายการที่จะไม่เกิดซ้ำ ควรหักออกเมื่อประเมินผลการดำเนินงาน
เมื่อหักออกแล้ว กำไรต่อหุ้นอยู่ที่ 2.05 ดอลลาร์ ยังสูงกว่าฉันทามติ 1.99 ดอลลาร์ แต่ส่วนเกินลดลงจาก 5.53% เหลือ 3.02% อัตรากำไรขั้นต้นอยู่ที่ประมาณ 46.9% ไม่ใช่ 47.9% ทางบัญชี รายได้ไม่ได้รับผลกระทบจากรายการนี้ ส่วนเกิน 0.97% นั้นเองก็ไม่มากนัก
ความแตกต่างนี้มีความสำคัญเมื่อตีความแนวโน้มไตรมาสธันวาคม หากใช้ 47.9% ทางบัญชีเป็นฐาน แนวโน้ม 45% ถึง 46% หมายถึงลดลง 1.9 ถึง 2.9 จุดเปอร์เซ็นต์เมื่อเทียบไตรมาสต่อไตรมาส หากใช้ 46.9% หลังหักเป็นฐาน ส่วนลดจะอยู่ที่ 0.9 ถึง 1.9 จุดเปอร์เซ็นต์ อย่างหลังคือการเปลี่ยนแปลงที่แท้จริงในระดับการดำเนินงาน ส่วนอย่างแรกจะประเมินความเสื่อมถอยสูงเกินไป ไม่ว่าจะใช้ฐานใด ทิศทางก็เป็นลบ
ปัญหาที่แท้จริงอยู่ที่แนวโน้มไตรมาสธันวาคม
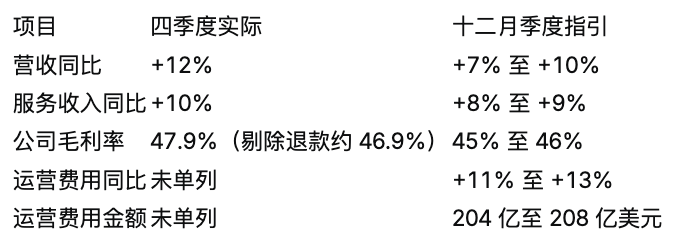
คำนวณจากรายได้ไตรมาสธันวาคมปีก่อนที่ 1.438 แสนล้านดอลลาร์ การเติบโต 7% ถึง 10% เทียบเท่า 1.539 แสนล้านถึง 1.582 แสนล้านดอลลาร์ ประธานเจ้าหน้าที่ฝ่ายการเงิน Kevan Parekh กล่าวในสายConference call ว่าคาดว่านี่จะเป็นไตรมาสที่มีรายได้สูงสุดในประวัติศาสตร์ของบริษัท ประโยคนี้เป็นความจริง แต่มันอธิบายขนาดไม่ใช่ความสามารถในการทำกำไร
เมื่อนำแนวโน้มทั้งสามมาประกอบกันคำนวณ ช่วงรายได้สอดคล้องกับอัตรากำไรขั้นต้น 45% ถึง 46% กำไรขั้นต้นโดยนัยอยู่ที่ 6.92 หมื่นล้านถึง 7.28 หมื่นล้านดอลลาร์ หลังหักรายจ่ายดำเนินงาน 2.04 หมื่นล้านถึง 2.08 หมื่นล้านดอลลาร์ กำไรจากการดำเนินงานโดยนัยอยู่ที่ 4.84 หมื่นล้านถึง 5.24 หมื่นล้านดอลลาร์ เทียบเท่าอัตรากำไรจากการดำเนินงาน 31.5% ถึง 33.1%
ที่น่าสังเกตกว่าคือความสัมพันธ์ระหว่างอัตราการเติบโตของรายจ่ายกับรายได้ แนวโน้มรายได้คือเติบโต 7% ถึง 10% แนวโน้มรายจ่ายคือเติบโต 11% ถึง 13% ไม่ว่าจะผสมช่วงใดของทั้งสองช่วง อัตราการเติบโตของรายจ่ายก็เร็วกว่ารายได้ 1 ถึง 6 จุดเปอร์เซ็นต์ การที่อัตรากำไรขั้นต้นลดลงและการเติบโตของรายจ่ายนำหน้าปรากฏขึ้นพร้อมกัน ก่อให้เกิดแรงกดดันสองด้านต่อกำไรจากการดำเนินงาน นี่คือส่วนที่มองไม่เห็นหากดูเพียงประโยค "รายได้สูงสุดในประวัติศาสตร์"
การชะลอตัวของรายได้บริการเป็นเบาะแสที่สาม บริการในไตรมาสสี่เติบโตจริง 10% แนวโน้มไตรมาสธันวาคมอยู่ที่ 8% ถึง 9% อัตรากำไรขั้นต้นบริการอยู่ที่ 76% สูงกว่าผลิตภัณฑ์ที่ 37.2% มาก ดังนั้นการชะลอตัวของบริการเองก็จะฉุดอัตรากำไรขั้นต้นโดยรวมลง สอดคล้องกับทิศทางของผลกระทบจากต้นทุนหน่วยความจำ
ทำไมต้นทุนหน่วยความจำจึงร้ายแรงกว่าในช่วงเทศกาลวันหยุด
สาเหตุหลักของอัตรากำไรขั้นต้นที่ลดลงคือราคาหน่วยความจำ คำกล่าวของ Ternus ในสายConference call คือ "สถานการณ์ราคาหน่วยความจำที่เราเห็นอยู่ในขณะนี้เป็นสิ่งที่ไม่เคยเกิดขึ้นมาก่อน" เขากล่าวว่าต้นทุนหน่วยความจำในไตรมาสธันวาคมจะเพิ่มขึ้น บางส่วนถูกชดเชยด้วยการขึ้นราคา สินค้าคงเหลือยกมา และต้นทุนชิ้นส่วนที่ไม่ใช่หน่วยความจำที่ลดลง Parekh อธิบายเพิ่มเติมว่าหากคำนวณจากจุดกึ่งกลางของแนวโน้ม ส่วนใหญ่ของการลดลงของอัตรากำไรขั้นต้นเมื่อเทียบไตรมาสต่อไตรมาสมาจากต้นทุนหน่วยความจำที่เพิ่มขึ้น
เหตุที่ต้นทุนหน่วยความจำส่งผลมากกว่าในช่วงเทศกาลวันหยุดนั้นเกี่ยวข้องกับโครงสร้างรายได้ ไตรมาสสี่ iPhone คิดเป็น 50.3% ของรายได้รวม ขณะที่ไตรมาสธันวาคมปีก่อนรายได้ iPhone อยู่ที่ 8.527 หมื่นล้านดอลลาร์ คิดเป็น 59.3% ของรายได้ 1.438 แสนล้านดอลลาร์ในไตรมาสนั้น เป็นไตรมาสที่มีน้ำหนักของอุปกรณ์สูงสุด ต้นทุนหน่วยความจำถูกนับเป็นต้นทุนวัสดุฮาร์ดแวร์ ไตรมาสที่สัดส่วนรายได้อุปกรณ์สูงกว่า การกัดกร่อนของอัตรากำไรขั้นต้นโดยรวมจากต้นทุนต่อหน่วยที่เพิ่มขึ้นก็จะชัดเจนกว่า ไตรมาสธันวาคม恰好เป็นไตรมาสที่มีน้ำหนักอุปกรณ์สูงสุด
ในเชิงขนาด หากคำนวณจากช่วงรายได้ตามแนวโน้ม อัตรากำไรขั้นต้น 1 จุดเปอร์เซ็นต์เทียบเท่า 1.54 หมื่นล้านถึง 1.58 หมื่นล้านดอลลาร์ เมื่อเทียบกันแล้ว การ贡献 0.05 ดอลลาร์ต่อกำไรต่อหุ้นจากการคืนภาษีศุลกากรในไตรมาสนี้น้อยกว่ามาก การที่ตลาดตอบสนองต่อแนวโน้มแรงกว่าต่อผลประกอบการ การเปรียบเทียบขนาดนี้อธิบายได้
ปัจจัยที่สองคือ Siri AI Parekh อธิบายว่าต้นทุนคลาวด์จะถูกนับเป็นต้นทุนขายของธุรกิจบริการ ขณะเดียวกันรายได้ฮาร์ดแวร์ต้องรับรู้แบบเลื่อนออกไปบางส่วนตามอายุการใช้งานอุปกรณ์ ทั้งสองอย่างจะกดอัตรากำไรขั้นต้นลง เขาเน้นว่าการปฏิบัติทางบัญชีนี้ไม่ใช่แนวทางใหม่ "สอดคล้องกับวิธีที่เราใช้กับ Maps, Siri และ iCloud มาโดยตลอด" ซึ่งหมายความว่าผลกระทบนี้เป็นเชิงโครงสร้างและจะดำรงอยู่ต่อเนื่อง ไม่ใช่การปรับครั้งเดียว
ตัวชี้วัดที่ต้องจับตาในไตรมาสถัดไป
บทวิเคราะห์แนวโน้มผลประกอบการก่อนหน้านี้ให้ความสนใจว่าไตรมาสนี้จะทำได้ตามคาดหรือไม่ แต่เกณฑ์การตัดสินสำหรับรายงานฉบับต่อไปเปลี่ยนไปแล้ว จุดเน้นเปลี่ยนจากการเติบโตไปสู่ความสามารถในการทำกำไรสามประการ
ประการแรกคืออัตรากำไรขั้นต้นจริงจะอยู่ที่ปลายใดของช่วง 45% ถึง 46% และผู้บริหารจะให้การประเมินเวลาที่ต้นทุนหน่วยความจำแตะจุดสูงสุดหรือไม่ ประการที่สองคืออัตราการเติบโตจริงของรายจ่ายดำเนินงานเมื่อเทียบปีต่อปี หากต่ำกว่าขอบล่างของแนวโน้มที่ 11% แสดงว่ามีพื้นที่ในการปรับรายจ่าย ประการที่สามคือรายได้บริการจะรักษาแนวโน้ม 8% ถึง 9% ได้หรือไม่ ส่วนนี้ดำเนินงานด้วยอัตรากำไรขั้นต้น 76% มีผลleverต่ออัตรากำไรโดยรวมมากที่สุด
ข้อจำกัดด้านSupplyของ iPhone Duo จะคลี่คลายเมื่อใดเป็นจุดสังเกตประการที่สี่ หากSupplyตึงตัวต่อเนื่องถึงไตรมาสธันวาคม อาจจำกัดการบรรลุขอบบนของแนวโน้มรายได้ หากคลี่คลาย ต้องจับตาว่าการขึ้นราคาจะครอบคลุมต้นทุนหน่วยความจำที่เพิ่มขึ้นได้หรือไม่
การจัดการซื้อขายหลังรายงานผลประกอบการ
การตอบสนองของราคา Apple เกิดขึ้นในช่วงหลังตลาดของหุ้นสหรัฐฯ การซื้อขายหุ้นปกติในช่วงเวลานั้นมีสภาพคล่องจำกัด สัญญาฟิวเจอร์ส AAPL แบบ perpetual ที่ชำระด้วย USDT สามารถซื้อขายได้ในช่วงเวลานั้น เลเวอเรจ 1 ถึง 100 เท่า แต่ละสัญญาเทียบเท่า 0.01 หุ้น จำนวนคำสั่งซื้อขั้นต่ำ 3.3404 USDT วงเงินสูงสุดต่อคำสั่งซื้อแบบ market และ limit อยู่ที่ 220,466.4 USDT ความผันผวนของสินทรัพย์อ้างอิงduringช่วงก่อนและหลังรายงานผลประกอบการเพิ่มขึ้นอย่างมีนัยสำคัญ ความเสี่ยงจากการถูกบังคับปิดสถานะภายใต้เลเวอเรจสูงก็เพิ่มขึ้นตามไปด้วย ข้อมูลราคาฟิวเจอร์สและกฎการซื้อขายฉบับเต็มดูได้ที่ หน้าสัญญาฟิวเจอร์ส AAPL perpetual
มุมมองเฉพาะของ James Mitchell
รายงานผลประกอบการฉบับนี้เป็นกรณีศึกษาของกฎ "ผลประกอบการดูอดีต แนวโน้มดูอนาคต" ตัวเลขทุกตัวของไตรมาสสี่เป็นความจริง รายได้และกำไรต่อหุ้นต่างเกินคาด รายได้ทั้งปีสร้างสถิติสูงสุดใหม่ iPhone เติบโต 17% บริการสร้างสถิติ แต่สิ่งที่ราคาหุ้นตอบสนองคือไตรมาสธันวาคม และในแนวโน้มไตรมาสธันวาคมมีสองสิ่งที่ไม่ดีขึ้นพร้อมกัน คืออัตรากำไรขั้นต้นที่ลดลงและอัตราการเติบโตของรายจ่ายที่เร็วกว่ารายได้ ตลาดกำหนดราคาจากกำไรในอนาคต ไม่ใช่กำไรในอดีต
ผมคิดว่าสิ่งที่ถูกประเมินต่ำเกินไปจริงๆ ไม่ใช่ต้นทุนหน่วยความ





