


การควบรวมกิจการระดับแสนล้านที่มาพร้อมทั้งดีลซื้อและขายที่ล้มเหลว และแม้แต่รายได้ที่แข็งแกร่งเกินคาดของเหล่าบริษัทยักษ์ใหญ่ก็ยังทำให้หุ้นดิ่งลง: วอลล์สตรีทเริ่ม "จับผิด" แล้วหรือ?


- ประเด็นหลัก: ตลาด AI เข้าสู่ช่วงการกำหนดราคาใหม่ ตลาดไม่ยอมจ่ายเงินเพื่อแนวคิดอีกต่อไป แต่หันมาพิจารณาต้นทุนของการเติบโต ระยะเวลาที่จะเกิดขึ้นจริง และผลตอบแทนเป็นเงินสด ส่งผลให้เกิดความแตกต่างอย่างชัดเจนระหว่างดัชนีกับหุ้น AI รายบุคคล และระหว่างรายได้ที่ดีกับราคาหุ้นที่ดี
- ปัจจัยสำคัญ:
- ตลาดหุ้นสหรัฐฯ แตกต่างกันอย่างชัดเจน: ดาวโจนส์เพิ่มขึ้น 0.41% แนสแด็กลดลง 1.07% ดัชนีเซมิคอนดักเตอร์ลดลง 3.3%; Marvell ลดลง 12.72%, AMD ลดลง 7.52%, Intel ลดลง 8.8%
- Marvell เข้าซื้อ Lumentum ด้วยการแลกหุ้นทั้งหมด มูลค่ากิจการโดยนัยประมาณ 115,000 ล้านดอลลาร์ ส่วนต่างราคา 23.9% คาดว่าจะแล้วเสร็จในครึ่งแรกของปี 2028; หลังการประกาศ Marvell ลดลงสะสมประมาณ 31.9% ภายในสามวัน ขณะที่ Lumentum ลดลง 18.59% ในวันเดียวกัน
- รายจ่ายลงทุนรายไตรมาสของ Microsoft อยู่ที่ 45,200 ล้านดอลลาร์ เพิ่มขึ้นประมาณ 30% เมื่อเทียบปีต่อปี แต่ต่ำกว่าที่คาดการณ์ไว้ที่ 51,700 ล้านดอลลาร์ ราคาหุ้นยังคงลดลง 2.83% แสดงให้เห็นว่าตลาดตั้งคำถามต่อผลตอบแทนจากการลงทุนใน AI มากขึ้น
- รายได้ของ Apple อยู่ที่ 114,480 ล้านดอลลาร์ สูงกว่าคาด แต่กำไรขั้นต้นลดลงเหลือ 47.9% และแนวโน้มปรับตัวลงอีก ราคาหุ้นลดลง 1.83%; Palantir รายได้เพิ่มขึ้นประมาณ 96% แต่ยังคงลดลง 3.13% ภายใต้การประเมินมูลค่าสูง การเกินคาดยากที่จะได้รับรางวัล
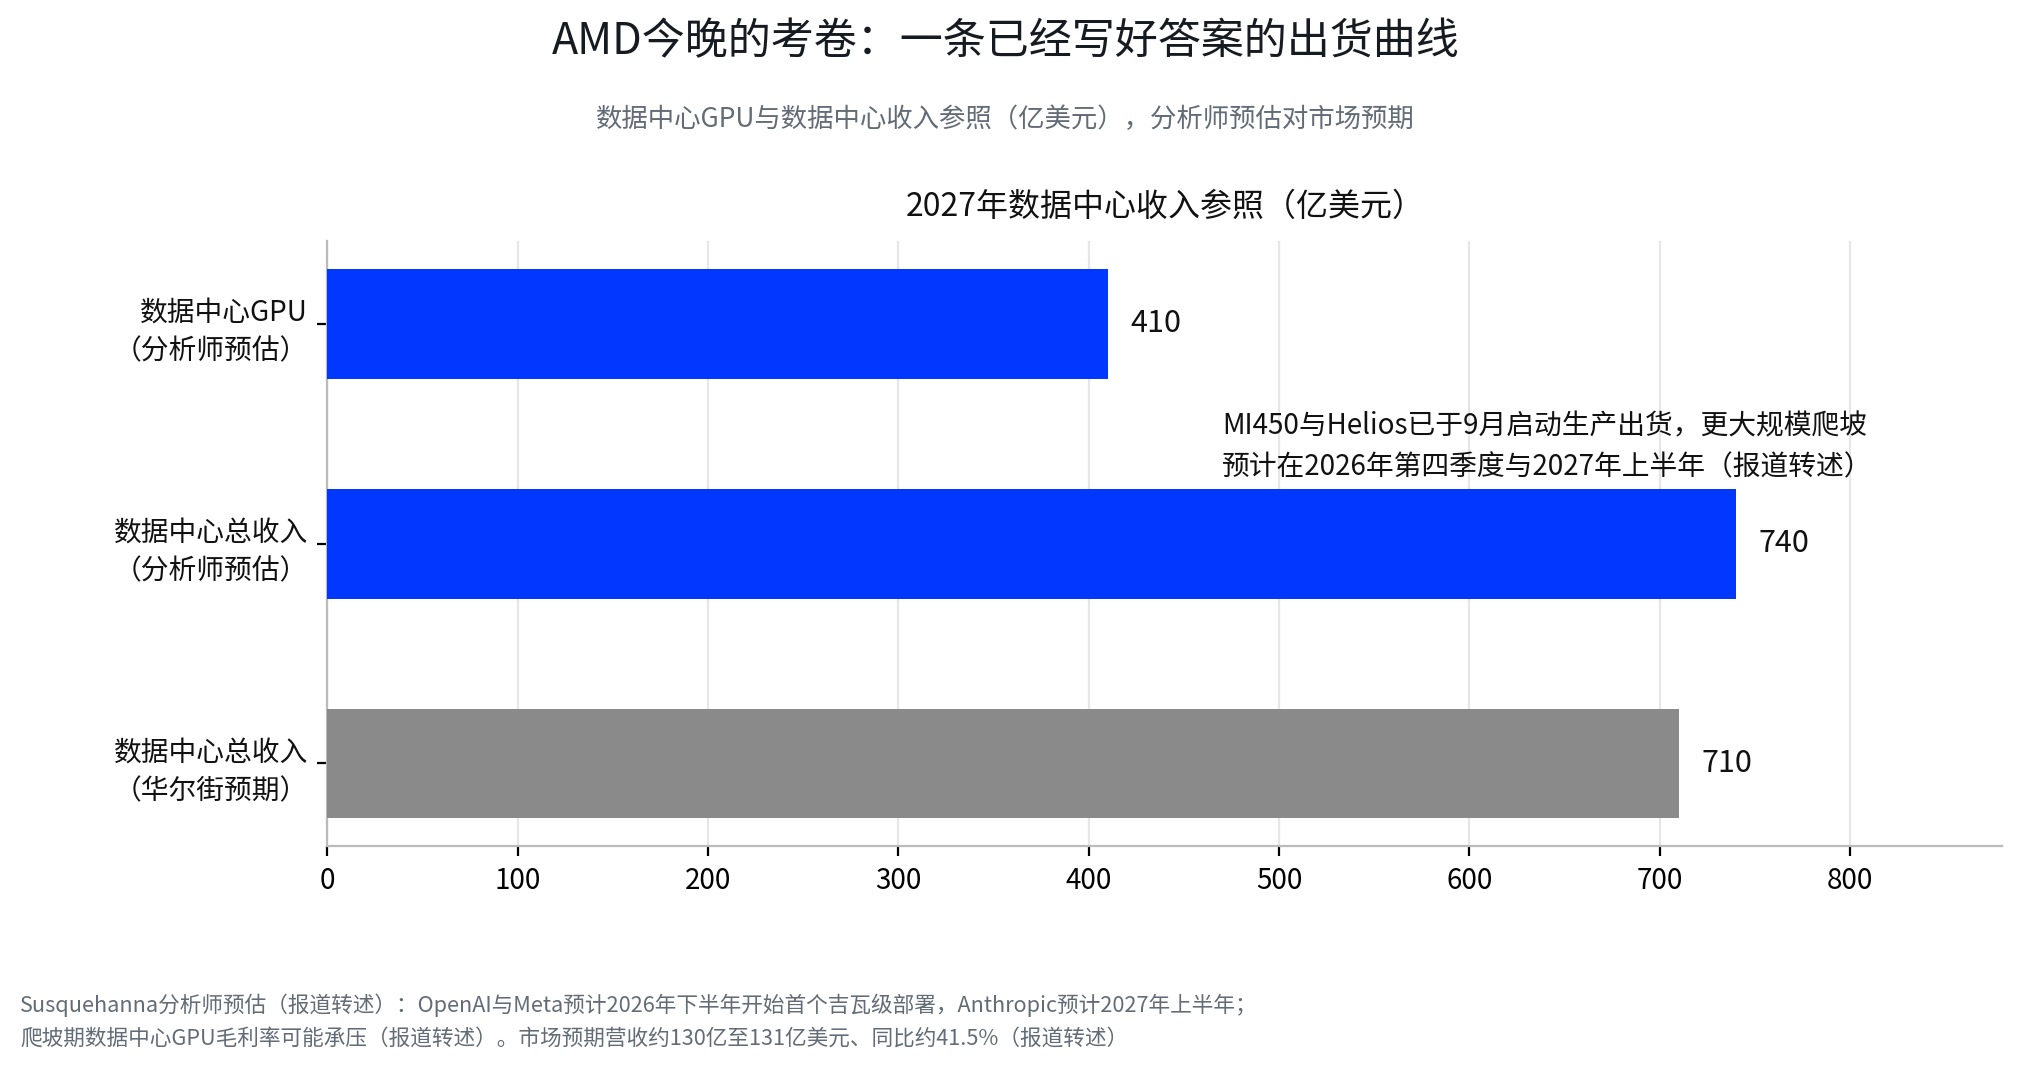
- AMD กำลังจะประกาศรายได้ ตลาดจับตาจังหวะการส่งมอบ MI450 และ Helios รวมถึงแนวโน้มศูนย์ข้อมูลปี 2027 นักวิเคราะห์คาดว่ารายได้ GPU ศูนย์ข้อมูลปี 2027 จะอยู่ที่ประมาณ 41,000 ล้านดอลลาร์
- ยอดขายของ Vertiv เพิ่มขึ้น 61% คำสั่งซื้อแบบออร์แกนิกเพิ่มขึ้น 100% คำสั่งซื้อแบบต่อเนื่องของ Eaton Electrical Americas เพิ่มขึ้น 41% แสดงให้เห็นว่าความต้องการก่อสร้างศูนย์ข้อมูลกำลังเปลี่ยนเป็นคำสั่งซื้ออุปกรณ์และรายได้
1. ดัชนี stabilized แต่หุ้น AI เริ่มถูกคำนวณใหม่
ตลาดหุ้นสหรัฐฯ ในวันที่ 2 พฤศจิกายนแสดงให้เห็นความแตกต่างที่ชัดเจน: การปรับตัวลงของดัชนีไม่รุนแรงมากนัก แต่การเทขายภายในห่วงโซ่อุตสาหกรรม AI กลับรุนแรงพอสมควร ดาวโจนส์ปิดบวก 0.41% ที่ 51,983 จุด S&P 500 ลบ 0.51% Nasdaq ลบ 1.07% และดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียลบ 3.3% Marvell ปิดลบ 12.72% AMD ลบ 7.52% Intel ลบ 8.8% และ Micron ลบ 5.78%
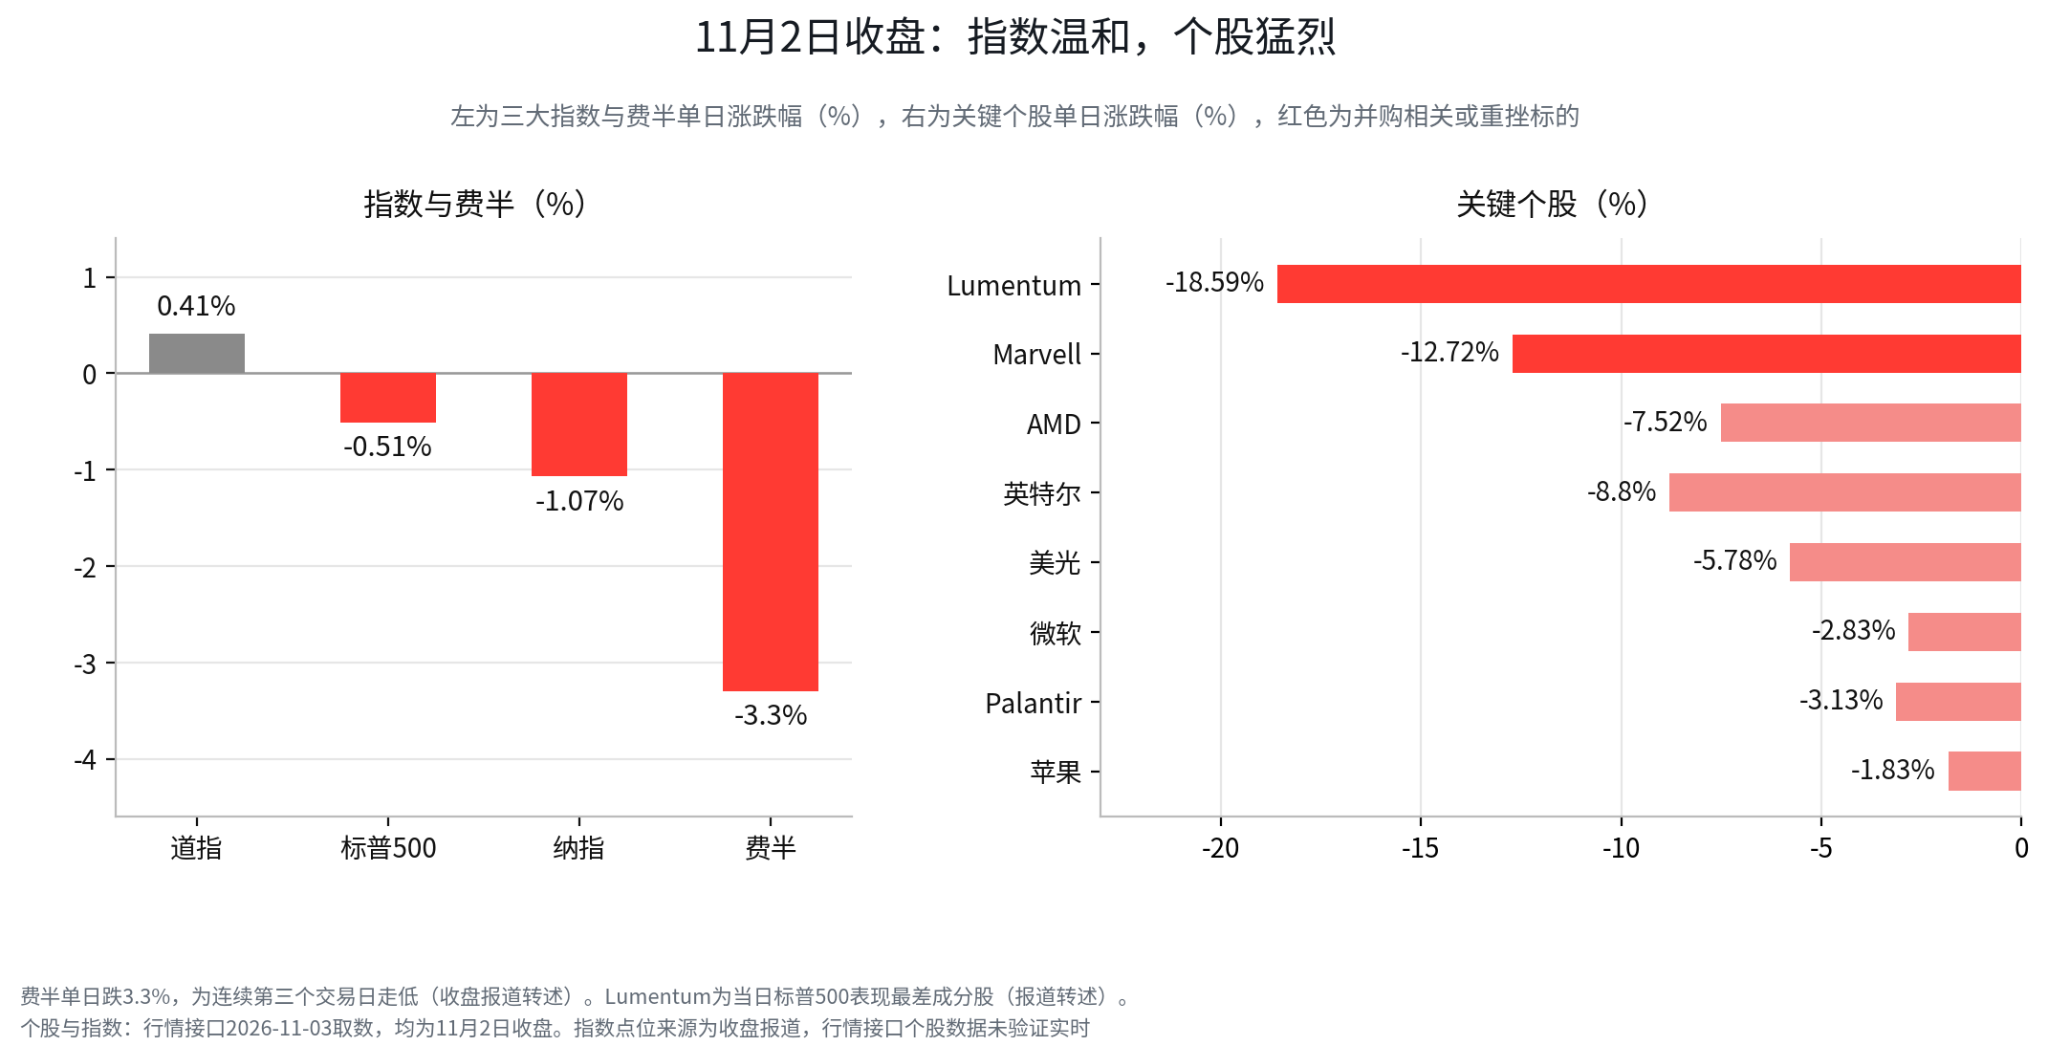
นี่ไม่ได้หมายความว่าตลาดsuddenlyไม่เชื่อในความต้องการ AI อีกต่อไป เงินลงทุนรายจ่ายฝ่ายทุนรายไตรมาสล่าสุดที่ Microsoft เปิดเผยอยู่ที่ 45.2 พันล้านดอลลาร์ แม้จะต่ำกว่าที่ตลาดคาดไว้ที่ 51.7 พันล้านดอลลาร์ แต่ก็ยังเติบโตประมาณ 30% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และราคาหุ้น Microsoft ในวันนั้นยังคงปิดลบ 2.83% หลังจากผ่านรอบการใช้จ่ายฝ่ายทุนขนาดใหญ่หลายรอบ นักลงทุนได้ตั้งคำถามที่เฉพาะเจาะจงมากขึ้น: การลงทุนจะยังเติบโตอีกนานแค่ไหน คำสั่งซื้อจะต่อเนื่องได้หรือไม่ และรายได้ใหม่จะครอบคลุมต้นทุนค่าเสื่อมราคา พลังงาน อุปกรณ์ และการวิจัยพัฒนาได้หรือไม่
การควบรวมกิจการระหว่าง Marvell กับ Lumentum ได้ผลักดันการสนทนานี้ขึ้นมาสู่เวทีหลักอย่างพอดี ไม่เพียงแต่เป็นดีลขนาดใหญ่เท่านั้น แต่ยังเป็นการทดสอบแบบรวมศูนย์ครั้งหนึ่งที่ตลาดใช้ประเมินผลตอบแทนจากการลงทุนในโครงสร้างพื้นฐาน AI ใหม่
2. ซื้อกิจการเชื่อมต่อด้วยแสง 1.15 แสนล้านดอลลาร์ ตลาดถามก่อนว่าใครจะแบกรับต้นทุน
ตามประกาศของทั้งสองฝ่าย Marvell เข้าซื้อ Lumentum ด้วยการแลกหุ้นทั้งหมด โดยหุ้น Lumentum แต่ละหุ้นแลกได้ 4.5 หุ้น Marvell คิดเป็นพรีเมียมประมาณ 23.9% เมื่อเทียบกับราคาปิดก่อนมีข่าวการเจรจาเมื่อวันที่ 28 ตุลาคม มูลค่าองค์กรโดยนัยของดีลอยู่ที่ประมาณ 1.15 แสนล้านดอลลาร์ หลังการทำรายการเสร็จสิ้น ผู้ถือหุ้นเดิมของ Marvell คาดว่าจะถือหุ้นประมาณ 67% ของบริษัทรวม และผู้ถือหุ้น Lumentum ประมาณ 33% ดีลยังต้องได้รับการอนุมัติจากผู้ถือหุ้นและหน่วยงานกำกับดูแล คาดว่าจะเสร็จสิ้นในช่วงครึ่งแรกของปี 2028
จากตรรกะของอุตสาหกรรม ดีลนี้ไม่ใช่เรื่องยากที่จะเข้าใจ Marvell ให้ชิปไฟฟ้าความเร็วสูง รวมถึง DSP และ PHY ขณะที่ Lumentum มีอาร์เรย์เลเซอร์และตัวตรวจวัดแสง การรวมบริษัททั้งสองหมายความว่าห่วงโซ่อุตสาหกรรมตั้งแต่การประมวลผลสัญญาณไฟฟ้าไปจนถึงการส่งสัญญาณแสงจะถูกบูรณาการเพิ่มขึ้น ขนาดตลาดที่มีศักยภาพหลังการรวมที่ Marvell เปิดเผยอยู่ที่ประมาณ 5.5 แสนล้านดอลลาร์ (อ้างอิงจากรายงาน) ผู้บริหาร Lumentum เคยกล่าวก่อนหน้านี้ว่ากำลังการผลิตของส่วนประกอบบางส่วนถูกจองล่วงหน้าถึงต้นปี 2029 และลูกค้าเริ่มล็อกคำสั่งซื้อล่วงหน้าออกไปไกลขึ้น
แต่ตรรกะของอุตสาหกรรมที่สมเหตุสมผลกับราคาดีลที่เหมาะสมเป็นสองคำถามที่แตกต่างกัน Marvell เลือกใช้หุ้นของตัวเองชำระค่าตอบแทนทั้งหมด พรีเมียมที่ผู้ถือหุ้น Lumentum ได้รับในที่สุดจะขึ้นอยู่กับว่าราคาหุ้น Marvell จะรักษาระดับได้หรือไม่ ขณะที่ผู้ถือหุ้นเดิมของ Marvell ต้องแบกรับความเสี่ยงจากการเจือจางหุ้น การดำเนินการรวมกิจการ และการประสานประโยชน์ที่ไม่เป็นไปตามคาด ดีลคาดว่าจะเสร็จสิ้นในช่วงครึ่งแรกของปี 2028 ซึ่งหมายความว่านักลงทุนต้องจ่ายล่วงหน้าสำหรับผลการดำเนินงานกว่าสองปีข้างหน้า
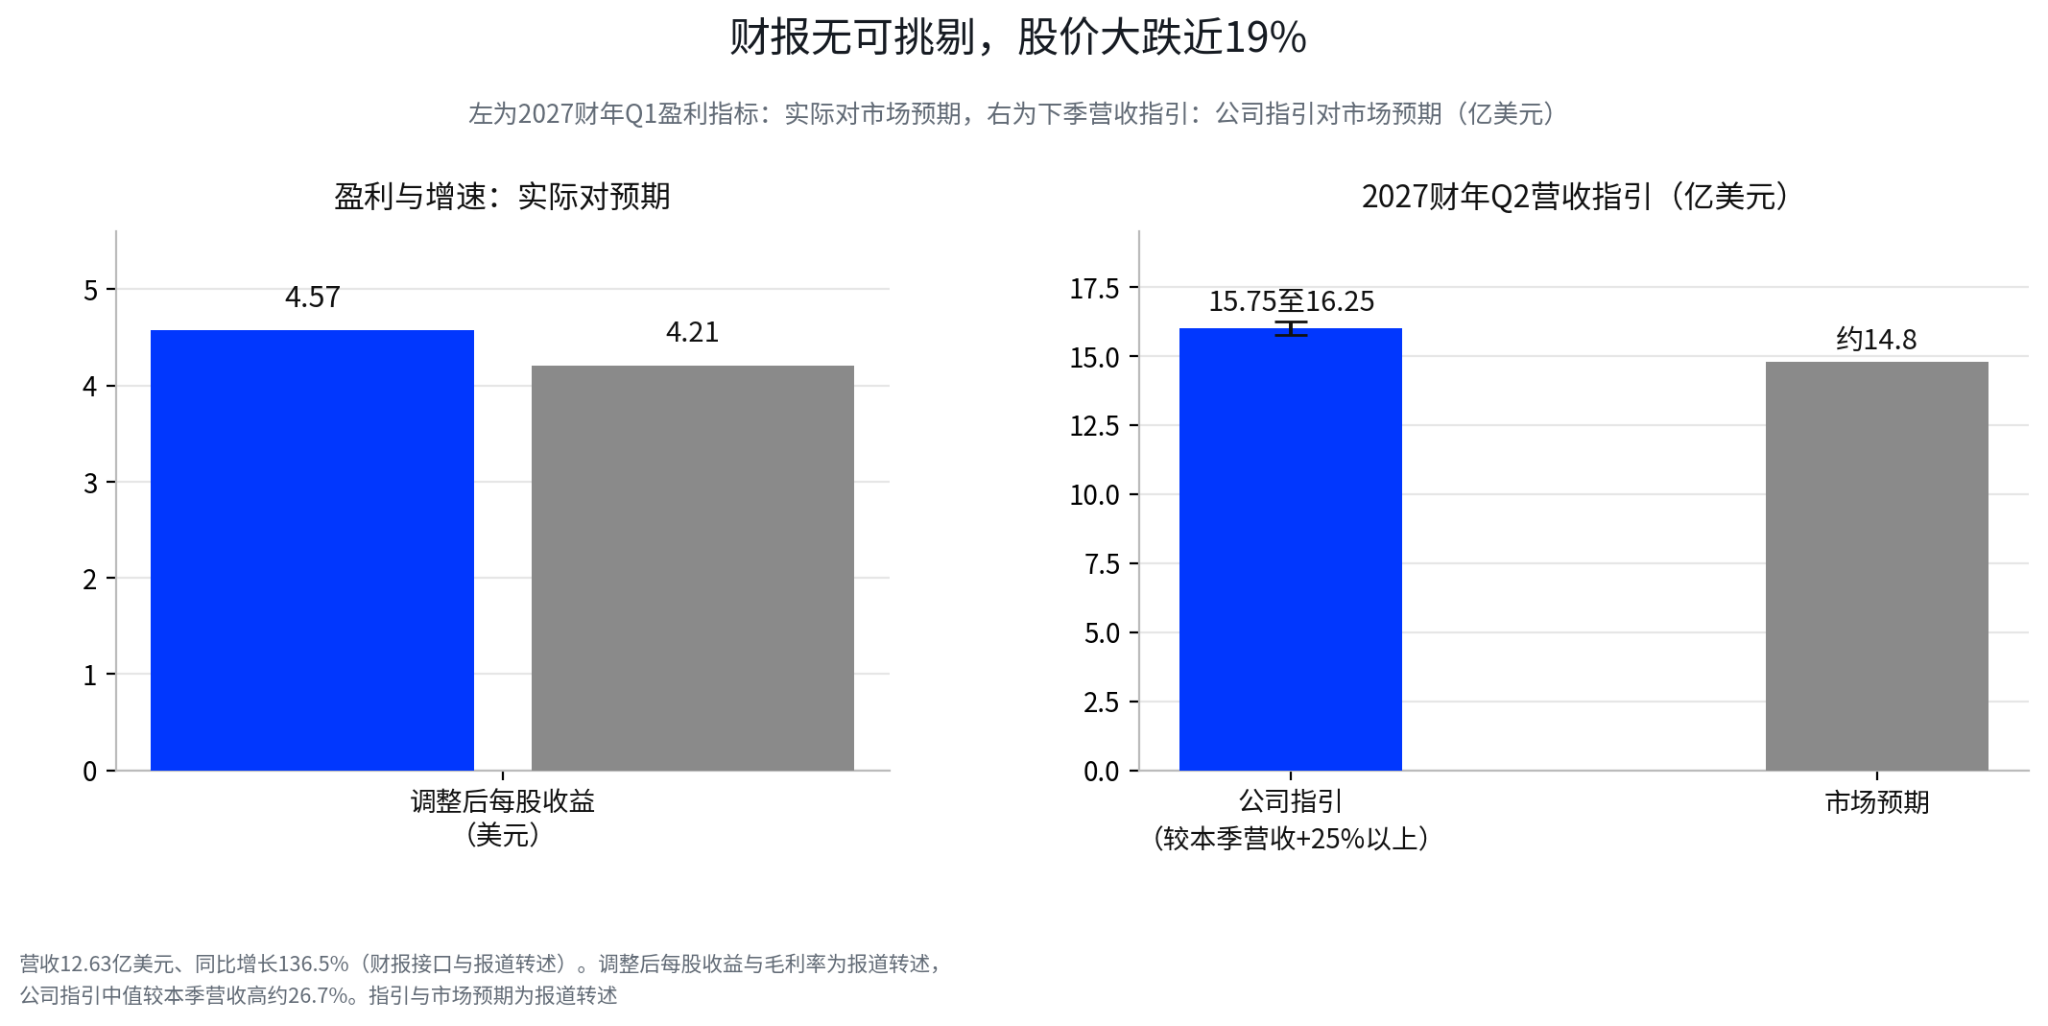
ที่สำคัญกว่านั้น งบการเงินที่ Lumentum เปิดเผยเองก็ไม่ได้แย่ ไตรมาสแรกของปีงบประมาณ 2027 มีรายได้ 1.263 พันล้านดอลลาร์ เติบโต 136.5% เมื่อเทียบปีต่อปี (รายได้คำนวณจากอินเทอร์เฟซงบการเงิน อัตราการเติบโตอ้างอิงจากรายงาน) กำไรต่อหุ้นปรับปรุง 4.57 ดอลลาร์ สูงกว่าที่ตลาดคาดไว้ที่ 4.21 ดอลลาร์ อัตรากำไรขั้นต้นปรับปรุง 53.2% สูงกว่าที่คาดไว้ที่ 51.3% บริษัทให้คำแนะนำรายได้ไตรมาสถัดไปที่ 1.575-1.625 พันล้านดอลลาร์ ซึ่งสูงกว่าที่ตลาดคาดเช่นกัน และเปิดเผยคำสั่งซื้อโครงการ NPO/CPO ใหม่และพันธสัญญาจัดซื้อเกิน 5 พันล้านดอลลาร์
บริษัทที่มีรายได้เติบโตสูงและมีกำไรกับคำแนะนำดีกว่าที่คาด กลับปิดลบ 18.59% ในวันที่ประกาศดีล จุดเน้นของการเทขายในตลาดไม่ใช่ผลการดำเนินงานปัจจุบันของ Lumentum แต่เป็นสิ่งที่ตลาดกังวลคือค่าตอบแทนที่ผู้ถือหุ้นจะได้รับในที่สุดหลังดีลเสร็จสิ้น และความเสี่ยงที่ต้องแบกรับในอนาคต
การเปลี่ยนแปลงของราคาหุ้น Marvell เองสะท้อนการกำหนดราคาใหม่นี้ได้โดยตรงมากขึ้น จากราคาปิด 251.65 ดอลลาร์เมื่อวันที่ 28 ตุลาคม มาที่ 171.41 ดอลลาร์เมื่อวันที่ 2 พฤศจิกายน ลดลงสะสมประมาณ 31.9% ในสามวันทำการ เนื่องจากดีลใช้สัดส่วนการแลกหุ้นแบบคงที่ การปรับตัวลงของราคาหุ้น Marvell จึงกดมูลค่าหุ้นที่ผู้ถือหุ้น Lumentum จะได้รับลงไปพร้อมกัน พรีเมียมที่เคยสัญญาไว้หดตัวลงอย่างรวดเร็ว ดีลยังไม่เสร็จสิ้น แต่ตลาดได้ปรับราคาไปก่อนแล้ว
ความกังวลของตลาดกระจุกอยู่ที่สามจุด: การเจือจางจากการชำระด้วยหุ้นทั้งหมด กรอบเวลาที่ยาวนานจนถึงปี 2028 และการที่การประสานประโยชน์จะเกิดขึ้นจริงได้หรือไม่ เป้าหมายการประสานต้นทุนต่อปีที่ทั้งสองฝ่ายเสนอเกิน 1 พันล้านดอลลาร์ หากการดำเนินงานของทั้งสองบริษัททับซ้อนกันจำกัด พื้นที่ในการประหยัดต้นทุนอาจไม่มากเท่าที่ขนาดดีลดูเหมือน (อ้างอิงจากรายงาน) การอนุมัติจากหน่วยงานกำกับดูแลก็เป็นตัวแปรเช่นกัน ปัจจุบัน Lumentum ยังส่งมอบให้คู่แข่งของ Marvell ดีลมีค่าธรรมเนียมการยกเลิกสูงสุดถึง 5.8 พันล้านดอลลาร์ (อ้างอิงจากรายงาน) ค่าธรรมเนียมการยกเลิกที่สูงเองบ่งชี้ว่าทั้งสองฝ่ายตระหนักดีว่ามีความไม่แน่นอนมากเพียงใดในหน้าต่างการอนุมัติและการรวมกิจการกว่าสองปีข้างหน้า
สิ่งที่น่าสังเกตที่สุดของดีลนี้คือตลาดยินดีจ่ายต้นทุนเท่าไรสำหรับการเติบโตในระยะยาว ความต้องการโครงสร้างพื้นฐาน AI สามารถเติบโตต่อเนื่องได้ แต่หากบริษัทจำเป็นต้องใช้การชำระด้วยหุ้นขนาดใหญ่ การรวมกิจการระยะยาว และมูลค่าสูงเพื่อให้ได้การเติบโต ผู้ถือหุ้นก็จะเรียกร้องค่าตอบแทนที่สูงขึ้น
3. Apple และ Palantir: ผลประกอบการดี ทำไมราคาหุ้นไม่ดีตาม?
ดีลควบรวมกิจการเปิดเผยต้นทุนการจัดสรรทุน ขณะที่งบการเงินของ Apple และ Palantir สะท้อนการเปลี่ยนแปลงแบบเดียวกันจากงบกำไรขาดทุนและด้านมูลค่า: ตลาดไม่ได้ดูแค่ตัวเลขการเติบโตที่บริษัททำได้สูงเพียงใดอีกต่อไป แต่ยังดูว่าการเติบโตนั้นแลกมาด้วยต้นทุนอะไร และผลลัพธ์จริงเกินความคาดหวังที่ราคาหุ้นได้รวมไว้แล้วหรือไม่
Apple ไตรมาสที่สี่ของปีงบประมาณมีรายได้ 114.48 พันล้านดอลลาร์ เติบโต 12% เมื่อเทียบปีต่อปี สูงกว่าที่ตลาดคาดไว้ประมาณ 113.4 พันล้านดอลลาร์ กำไรต่อหุ้น 2.10 ดอลลาร์ เกินคาดที่ 1.99 ดอลลาร์ (รายได้และกำไรต่อหุ้นคำนวณจากอินเทอร์เฟซงบการเงิน ความคาดหวังอ้างอิงจากรายงาน) รายได้ iPhone 57.58 พันล้านดอลลาร์ เติบโต 17% เมื่อเทียบปีต่อปี รายได้บริการ 31.57 พันล้านดอลลาร์ สูงสุดเป็นประวัติการณ์ (อ้างอิงจากรายงาน) มองเฉพาะตัวเลขรายได้และกำไร นี่เป็นงบการเงินที่แข็งแกร่งพอสมควร
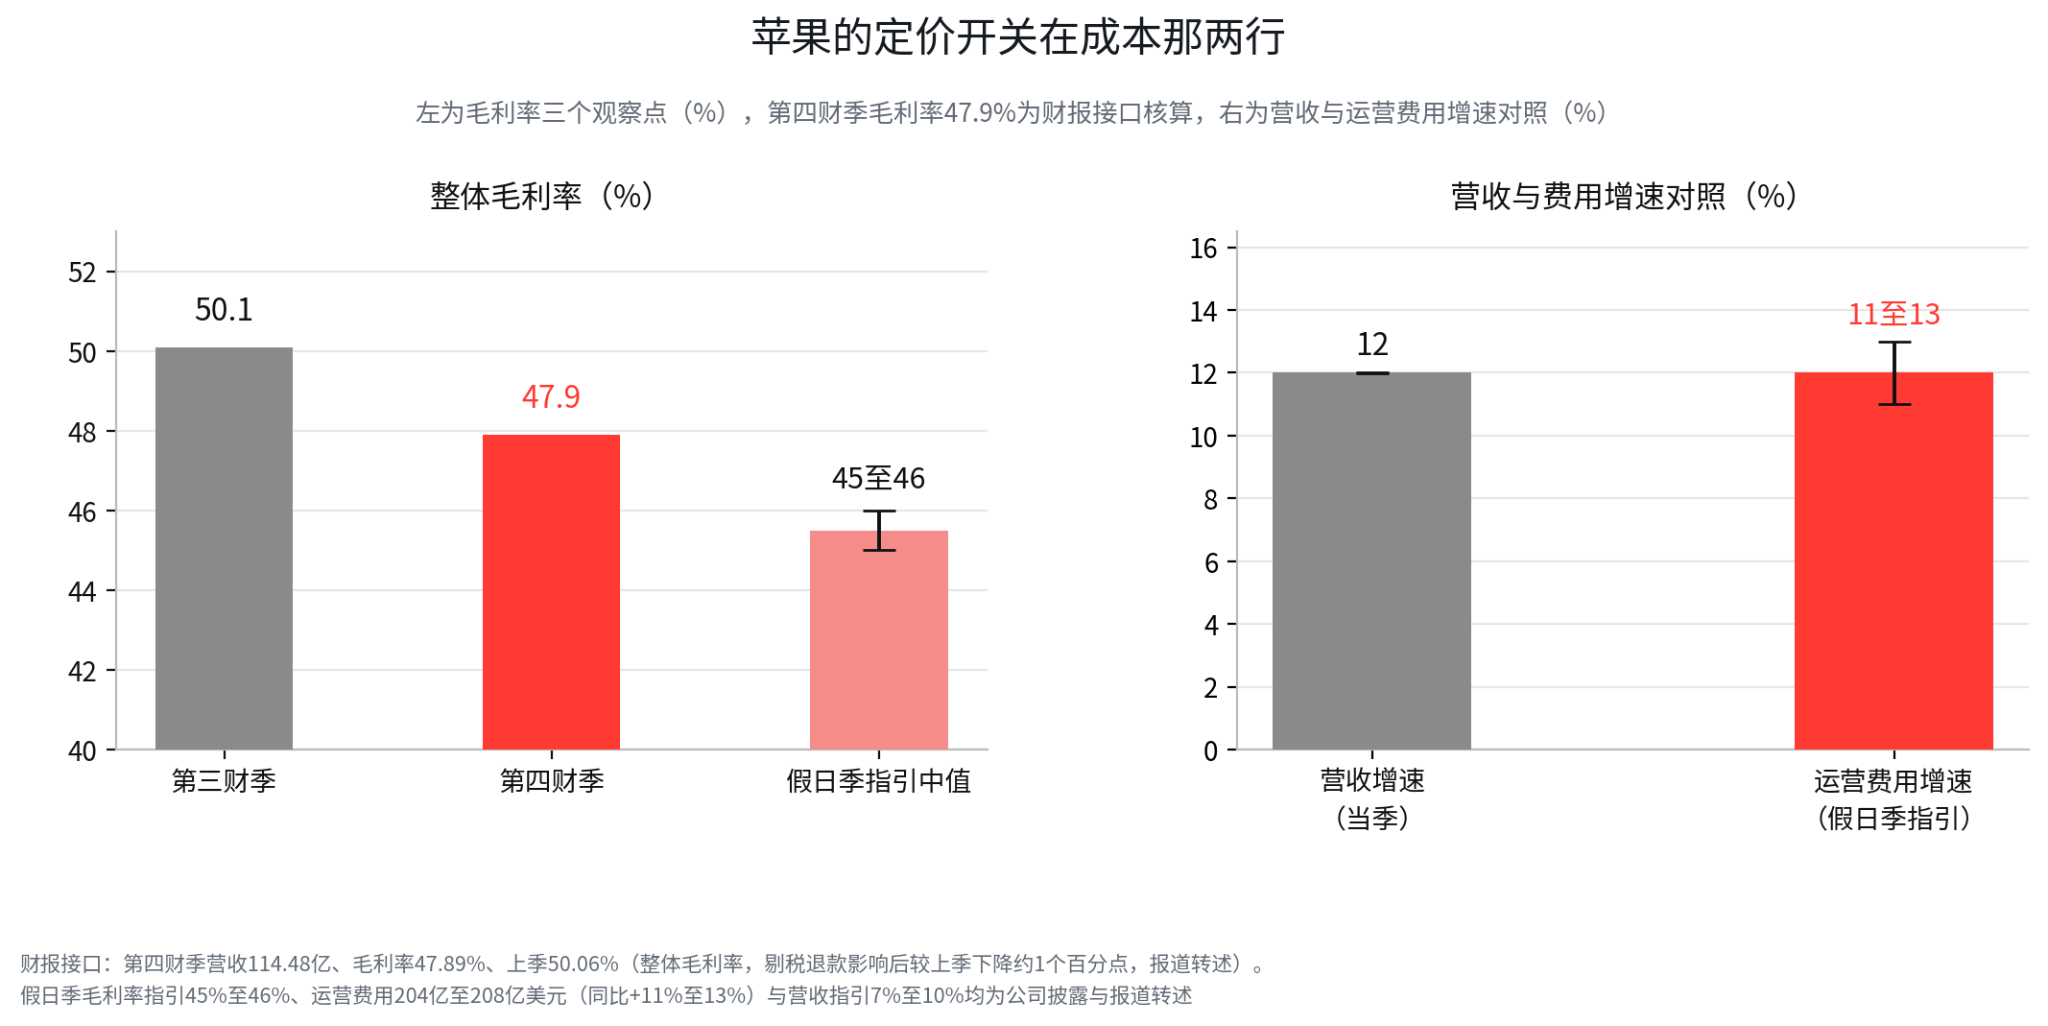
แต่ราคาหุ้นไม่ได้ให้รางวัลตอบแทนตามนั้น Apple ปิดลบ 1.83% เมื่อวันที่ 2 พฤศจิกายน มูลค่าตลาดลดลงมาอยู่ที่ประมาณ 4.94 ล้านล้านดอลลาร์ และหลังปิดตลาดยังปรับตัวลงเกิน 3% อีกครั้ง จุดสนใจของตลาดกระจุกอยู่ที่อัตรากำไรขั้นต้นและคำแนะนำค่าใช้จ่าย: อัตรากำไรขั้นต้นโดยรวมไตรมาสที่สี่ลดลงจาก 50.1% ในไตรมาสก่อนมาที่ 47.9% และบริษัทคาดว่าอัตรากำไรขั้นต้นในช่วงเทศกาลวันหยุดจะลดลงอีกเป็น 45%-46% ขณะเดียวกัน ค่าใช้จ่ายในการดำเนินงานช่วงเทศกาลวันหยุดคาดว่าจะอยู่ที่ 2.04-2.08 หมื่นล้านดอลลาร์ เติบโต 11%-13% เมื่อเทียบปีต่อปี โดยได้แรงหนุนหลักจากการเพิ่มการลงทุนวิจัยพัฒนาที่เกี่ยวข้องกับ AI (อ้างอิงจากรายงาน)
ซึ่งหมายความว่ารายได้ของ Apple ยังเติบโตแข็งแกร่ง แต่พื้นที่กำไรกำลังถูกบีบจากต้นทุน คำแนะนำรายได้ช่วงเทศกาลวันหยุดเติบโต 7%-10% ขณะที่ค่าใช้จ่ายในการดำเนินงานคาดว่าจะเติบโต 11%-13% หากรายได้ไม่สามารถเร่งความเร็วกลับมาได้ ต้นทุนค่าใช้จ่ายและหน่วยความจำอาจกดอัตรากำไรอย่างต่อเนื่อง Apple ไม่จำเป็นต้องลงทุนมหาศาลสร้างศูนย์ข้อมูลเหมือนยักษ์ใหญ่คลาวด์ แต่การลงทุน AI ยังจะสะท้อนในงบกำไรขาดทุนผ่านค่าใช้จ่ายวิจัยพัฒนา ต้นทุนชิปหน่วยความจำ และการเปลี่ยนแปลงโครงสร้างผลิตภัณฑ์
จุดสังเกตต่อไปของ Apple นอกเหนือจากยอดขาย iPhone คืออัตรากำไรขั้นต้นจะทรงตัวได้หรือไม่ ต้นทุนหน่วยความจำจะเพิ่มขึ้นต่อหรือไม่ และการลงทุน AI จะสร้างรายได้จากผลิตภัณฑ์และบริการได้มากพอหรือไม่ สำหรับนักลงทุน รายได้เกินคาดเป็นเพียงด่านแรกเท่านั้น การที่อัตรากำไรจะรักษาไว้ได้หรือไม่เป็นตัวกำหนดคุณภาพของการเติบโตนี้
Palantir เผชิญกับแรงกดดันอีกแบบหนึ่ง: ต้นทุนไม่ได้แย่ลงอย่างฉับพลัน แต่แรงกดดันมาจากตลาดที่ได้รวมความคาดหวังการเติบโตสูงมากไว้ในราคาหุ้นตั้งแต่เนิ่นๆ
บริษัทไตรมาสที่สามมีรายได้ 2.313 พันล้านดอลลาร์ เติบโตประมาณ 96% เมื่อเทียบปีต่อปี รายได้เชิงพาณิชย์ในสหรัฐฯ 984 ล้านดอลลาร์ เติบโต 148% เมื่อเทียบปีต่อปี กำไรต่อหุ้นปรับปรุง 0.44 ดอลลาร์ สูงกว่าที่ตลาดคาดไว้ที่ 0.41 ดอลลาร์ บริษัทยังปรับเพิ่มคำแนะนำรายได้ทั้งปีเป็น 8.530-8.534 พันล้านดอลลาร์ มองเฉพาะงบการเงิน ตัวเลขเหล่านี้เพียงพอที่จะบ่งชี้ว่าธุรกิจยังอยู่ในช่วงเติบโตสูง
แต่ราคาหุ้น Palantir หลังจากปรับขึ้น短暂หลังปิดตลาดก็พลิกเป็นลบ และในการซื้อขายระหว่างวันได้ลดลง 3.13% แล้ว การกำหนดราคาหุ้นเติบโตมูลค่าสูงไม่ได้ขึ้นอยู่กับว่าการเติบโตเร็วแค่ไหนเท่านั้น แต่ยังขึ้นอยู่กับว่าการเติบโตนั้นเกิน门槛ที่ตลาดได้กำหนดไว้อย่างต่อเนื่องหรือไม่ เมื่อนักลงทุนได้จ่ายมูลค่าสูงสำหรับการเติบโตสูงในอีกหลายปีข้างหน้าแล้ว การทำได้ตามเป้าหรือเกินคาดเล็กน้อยในไตรมาสเดียว มักหมายความเพียงว่าความคาดหวังเชิงบวกก่อนหน้าได้รับการยืนยัน ไม่ใช่การเปิดพื้นที่ขาขึ้นใหม่

สิ่งที่ Palantir ต้องพิสูจน์ต่อไปคือการเติบโตสูงของธุรกิจเชิงพาณิชย์ในสหรัฐฯ จะต่อเนื่องได้หรือไม่ และธุรกิจเชิงพาณิชย์ระหว่างประเทศจะตามทันหรือไม่ การเติบโตของค่าใช้จ่ายจากการสรรหาบุคลากร การวิจัยพัฒนาผลิตภัณฑ์ และการขยายตลาดก็ต้องจับตาเช่นกัน สำหรับบริษัทมูลค่าสูงประเภทนี้ นักลงทุนจำเป็นต้องพิจารณาความชันของการเติบโต อัตรากำไร และมูลค่าร่วมกัน อัตราการเติบโตของรายได้เมื่อเทียบปีต่อปีเป็นเพียงช่องเดียวเท่านั้น
จุดร่วมของ Apple และ Palantir คือ: งบการเงินเองไม่ได้เสียคะแนนอย่างชัดเจน แต่ตลาดได้ย่อยข่าวดีไปล่วงหน้าแล้วพอสมควร บริษัทต้องให้หลักฐานการเติบโตใหม่เพื่อผลักดันราคาหุ้นให้ขึ้นต่อไป
4. AMD รับช่วงต่อ: ข้อสอบเปลี่ยนจากความต้องการชิปเป็นเส้นทางการส่งมอบ
หลังปิดตลาดวันที่ 3 พฤศจิกายน AMD จะประกาศงบการเงินไตรมาสที่สาม ตลาดคาดการณ์รายได้ประมาณ 1.30-1.31 หมื่นล้านดอลลาร์ เติบโตประมาณ 41.5% เมื่อเทียบปีต่อปี กำไรต่อหุ้นประมาณ 1.95 ดอลลาร์ เติบโตประมาณ 62.5% เมื่อเทียบปีต่อปี ในสภาพแวดล้อมตลาดปัจจุบัน การเกินตัวเลขชุดนี้เพียงอย่างเดียวอาจยังไม่พอ สิ่งที่นักลงทุนต้องการยืนยันจริงๆ คือจังหวะการส่งมอบชิป MI450 และตู้ rack Helios รวมถึงมุมมองของบริษัทต่อธุรกิจศูนย์ข้อมูลในปี 2027
การประมาณการของนักวิเคราะห์ Susquehanna ให้เส้น





