


2026年10月美国ISM制造业PMI前瞻:公布时间、新订单指标与经济增长走势


ภาพรวม
สถาบันการจัดการอุปทานแห่งสหรัฐอเมริกา (Institute for Supply Management) จะประกาศดัชนี PMI ภาคการผลิตเดือนตุลาคมในเวลา 23:00 น. ตามเวลาสิงคโปร์ของวันที่ 2 พฤศจิกายน ซึ่งช้ากว่าช่วงหลายเดือนที่ผ่านมาหนึ่งชั่วโมง เนื่องจากเวลาออมแสงของสหรัฐฯ สิ้นสุดลงเมื่อวันที่ 1 พฤศจิกายน ทำให้เวลาประกาศเปลี่ยนจาก 22:00 น. SGT ซึ่งตรงกับ 10:00 น. ตามเวลาออมแสงฝั่งตะวันออกของสหรัฐฯ เป็น 23:00 น. SGT ซึ่งตรงกับ 10:00 น. ตามเวลามาตรฐานฝั่งตะวันออกของสหรัฐฯ การประกาศข้อมูลของสหรัฐฯ ในอีกหลายเดือนข้างหน้าจะใช้การเลื่อนเวลานี้เช่นกัน
การประกาศครั้งนี้ไม่มีตัวเลขคาดการณ์ consensus ของตลาดที่เผยแพร่ โดยช่องคาดการณ์ในปฏิทินการเงินหลักยังว่างอยู่ ดังนั้นการประเมินจึงต้องอ้างอิงจากค่าฐานของรายการย่อยในเดือนกันยายนและผลสำรวจอื่นๆ ในช่วงเดียวกัน ดัชนีรวมเดือนกันยายนอยู่ที่ 54.5 ซึ่งอยู่ในระดับเหนือเส้นแบ่ง 50 ติดต่อกันเป็นเดือนที่เก้า สิ่งที่ควรให้ความสนใจไม่ใช่ตัวดัชนีรวมเอง แต่เป็นการที่คำสั่งซื้อใหม่ การจ้างงาน และราคาที่จ่าย ปรับตัวสูงขึ้นพร้อมกันในเดือนกันยายน โดยราคาที่จ่ายพุ่งขึ้น 6.8 จุดในเดือนเดียวสู่ 77.9 ซึ่งสูงสุดนับตั้งแต่เดือนพฤษภาคม การที่เส้นทางทั้งสามนี้จะยังคงไปในทิศทางเดียวกันหรือเริ่มแยกออกจากกัน จะเป็นตัวกำหนดทิศทางของรายงานฉบับนี้ต่อเส้นทางอัตราดอกเบี้ยในเดือนธันวาคม
ประเด็นสำคัญ
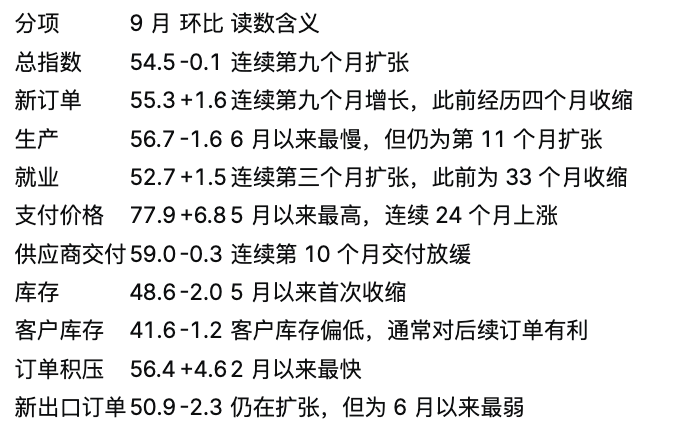
ดัชนีรวมเดือนกันยายนอยู่ที่ 54.5 ลดลงเล็กน้อย 0.1 จุดจากเดือนสิงหาคม แต่โครงสร้างรายการย่อย发生了变化: คำสั่งซื้อใหม่เพิ่มขึ้น 1.6 จุดสู่ 55.3 การจ้างงานเพิ่มขึ้น 1.5 จุดสู่ 52.7 ซึ่งเป็นการขยายตัวติดต่อกันสามเดือน หลังจากก่อนหน้านี้หดตัวต่อเนื่อง 33 เดือน การผลิตลดลง 1.6 จุดสู่ 56.7 สินค้าคงคลังลดลง 2.0 จุดสู่ 48.6 ซึ่งเป็นการหดตัวครั้งแรกนับตั้งแต่เดือนพฤษภาคม ราคาที่จ่ายที่ 77.9 เป็นตัวแปรหลักของรายงานฉบับนี้ ในเดือนกันยายนมีผู้ตอบแบบสำรวจ 58.6% รายงานว่าราคาเพิ่มขึ้น มีเพียง 2.8% ที่รายงานว่าราคาลดลง ดัชนี PMI ภาคการผลิตเบื้องต้นเดือนตุลาคมของS&P Global อยู่ที่ 56.0 สูงกว่าคาดที่ 55.5 และสูงกว่า 55.9 ในเดือนกันยายน โดยความเห็นประกอบระบุว่าแรงกดดันเงินเฟ้อเพิ่มขึ้นอีก แม้แบบสำรวจทั้งสองจะใช้วิธีการต่างกันแต่ชี้ไปที่ปัญหาเดียวกัน
เวลาประกาศและความพิเศษของการประกาศครั้งนี้
เวลาประกาศคือ 10:00 น. ตามเวลา东部ของสหรัฐฯ วันที่ 2 พฤศจิกายน ซึ่งตรงกับ 15:00 น. UTC และ 23:00 น. ตามเวลาสิงคโปร์ การประกาศในช่วงก่อนหน้าอยู่ที่ 14:00 น. UTC ความแตกต่างเกิดจากเวลาออมแสงของสหรัฐฯ สิ้นสุดลงเมื่อวันที่ 1 พฤศจิกายน มิใช่การปรับตารางการประกาศ
ครั้งนี้ไม่มี consensus ที่เผยแพร่ให้เทียบเคียง ซึ่งต่างจากปกติ สิ่งที่ใช้เป็นข้อมูลอ้างอิงรองได้คือทิศทางของการเบี่ยงเบนระหว่างค่าจริงกับค่าคาดการณ์ในช่วงที่ผ่านมา: กันยายนค่าจริง 54.5 เทียบคาด 54.8, สิงหาคมค่าจริง 54.6 เทียบคาด 55.2, กรกฎาคมค่าจริง 55.6 เทียบคาด 54.0, มิถุนายนค่าจริง 53.3 เทียบคาด 53.8, พฤษภาคมค่าจริง 54.0 เทียบคาด 53.3 ในการประกาศห้าครั้งล่าสุดมีสามครั้งที่ต่ำกว่าคาด และขนาดการเบี่ยงเบนส่วนใหญ่อยู่ระหว่าง 0.3 ถึง 1.6 จุด การขาด consensus หมายความว่าปฏิกิริยาราคาในขณะประกาศมีแนวโน้มถูกขับเคลื่อนโดยโครงสร้างรายการย่อยมากกว่าระดับของดัชนีรวม
ค่าฐานรายการย่อยของเดือนกันยายน
การจะประเมินว่าเดือนตุลาคมจะเกิดการแยกตัวหรือไม่ จำเป็นต้องกำหนดจุดเริ่มต้นของเดือนกันยายนก่อน ตารางด้านล่างแสดงค่าของรายการย่อยแต่ละรายการในเดือนกันยายนและการเปลี่ยนแปลงเทียบเดือนก่อน โดย 50 เป็นเส้นแบ่งการขยายตัว ทิศทางการอ่านค่าของการส่งมอบของซัพพลายเออร์และสินค้าคงคลังของลูกค้าสองรายการนี้ตรงข้ามกับรายการย่อยอื่น
ตามช่วงข้อมูลย้อนหลังที่รวบรวมโดย Haver Analytics รายการย่อยการจ้างงานในเดือนกันยายนที่ 52.7 ยังห่างจากจุดสูงสุดที่ 56.5 ในเดือนมีนาคม 2022 แต่ได้ออกห่างจากจุดต่ำที่ 44.1 ในเดือนพฤศจิกายน 2025 อย่างชัดเจนแล้ว ส่วนราคาที่จ่ายที่ 77.9 ต่ำกว่าที่ 87.1 ในเดือนมีนาคม 2022 และ 92.1 ในเดือนมิถุนายน 2021 ถือว่าอยู่ในระดับสูงแต่ไม่สุดโต่ง ดัชนีรวมที่ 54.5 สูงกว่า 48.9 ในเดือนกันยายน 2025 และสูงกว่า 47.0 ในเดือนตุลาคม 2024 แต่ต่ำกว่าจุดสูงสุดของวัฏจักรที่ 63.8 ในเดือนมีนาคม 2021
ความหมายของแต่ละเส้นทาง
คำสั่งซื้อใหม่และคำสั่งซื้อค้างส่ง
คำสั่งซื้อใหม่เป็นรายการย่อยที่มีความเป็นผู้นำสูงที่สุด ในเดือนกันยายนเพิ่มขึ้นสู่ 55.3 ขณะที่คำสั่งซื้อค้างส่งพุ่งขึ้น 4.6 จุดสู่ 56.4 ซึ่งเร็วที่สุดนับตั้งแต่เดือนกุมภาพันธ์ การที่ทั้งสองปรับตัวสูงขึ้นในทิศทางเดียวกันแสดงว่าอุปสงค์ไม่เพียงเกิดขึ้น แต่ยังเกินความเร็วที่กำลังการผลิตใน当期จะรองรับได้ สินค้าคงคลังของลูกค้าที่ระดับต่ำ 41.6 ยิ่งสนับสนุนการประเมินนี้ เมื่อลูกค้ามีสินค้าคงคลังน้อย ความต้องการเติมสต็อกมักจะแปลงเป็นคำสั่งซื้อในเดือนถัดไป หากเดือนตุลาคมคำสั่งซื้อใหม่ยังคงอยู่เหนือ 55 ขณะที่คำสั่งซื้อค้างส่งยังเพิ่มขึ้นต่อไป ด้านอุปสงค์ของภาคการผลิตก็ถือว่ามั่นคง
การจ้างงาน
ความหมายของรายการย่อยการจ้างงานถูกขยาย放大ในวัฏจักรครั้งนี้ รายการนี้ก่อนเดือนกันยายนหดตัวต่อเนื่องยาวนานถึง 33 เดือน การเพิ่มขึ้นสู่ 52.7 ในเดือนกันยายนเป็นการขยายตัวเดือนที่สามติดต่อกัน อย่างไรก็ตาม รายละเอียดที่ไม่ได้ปรับตามฤดูกาลของเดือนกันยายนแสดงว่า ผู้ตอบแบบสำรวจที่รายงานการจ้างงานเพิ่มขึ้นมีสัดส่วน 15.3% ผู้ที่รายงานว่าลดลงมี 14.5% ต่างกันไม่ถึงหนึ่งเปอร์เซ็นต์ แสดงว่ารากฐานของการขยายตัวยังไม่มั่นคง หากเดือนตุลาคมรายการนี้ลดลงต่ำกว่า 50 แสดงว่าการปรับตัวดีขึ้นในสามเดือนอาจเป็นเพียงการจ้างงานเสริมมากกว่าการพลิก趋势
ราคาที่จ่าย
นี่คือรายการที่เชื่อมโยงโดยตรงที่สุดกับเส้นทางอัตราดอกเบี้ยในรายงานฉบับนี้ ราคาที่จ่ายในเดือนกันยายนเพิ่มขึ้น 6.8 จุดสู่ 77.9 สูงสุดนับตั้งแต่เดือนพฤษภาคม และอยู่ในช่วง上涨ติดต่อกัน 24 เดือน ข้อมูลการกระจายอธิบายปัญหาได้ดีกว่า: ผู้ตอบแบบสำรวจ 58.6% รายงานว่าราคาปัจจัยการผลิตเพิ่มขึ้น มีเพียง 2.8% ที่รายงานว่าลดลง สัดส่วนเกินกว่ายี่สิบต่อหนึ่ง แรงกดดันด้านต้นทุนปัจจัยการผลิตเช่นนี้มักส่งผ่านไปยังราคาฝั่งผู้บริโภคภายในไม่กี่เดือน
ดัชนี PMI ภาคการผลิตเบื้องต้นเดือนตุลาคมของ S&P Global อยู่ที่ 56.0 สูงกว่าคาดที่ 55.5 และความเห็นประกอบระบุว่าแรงกดดันเงินเฟ้อเพิ่มขึ้นอีก แบบสำรวจทั้งสองชี้ไปในทิศทางเดียวกันสำหรับเดือนตุลาคม ซึ่งเพิ่มความเป็นไปได้ที่ราคาที่จ่ายของ ISM จะคงอยู่ในระดับสูง
ทำไม PMI ทั้งสองจึงเปรียบเทียบกันโดยตรงไม่ได้
ISM และ PMI ภาคการผลิตของ S&P Global เป็นแบบสำรวจสองชุดที่เป็นอิสระต่อกัน โครงสร้างตัวอย่าง น้ำหนักรายการย่อย และวิธีการปรับตามฤดูกาลต่างกัน ช่องว่างระหว่างค่า ISM ที่ 54.5 กับ S&P Global ที่ 55.9 ในเดือนกันยายนเป็นความแตกต่างด้านวิธีการมิใช่ความขัดแย้ง วิธีใช้ในทางปฏิบัติคือดูตำแหน่งและทิศทางของแต่ละตัวเทียบกับประวัติของตัวเอง มิใช่การนำตัวเลขสองค่ามาเปรียบเทียบกันว่าสูงต่ำ
ความหมายต่อเดือนตุลาคมของทั้งสองก็ต่างกัน ค่าเบื้องต้นของ S&P Global ประกาศไปแล้วเมื่อวันที่ 23 ตุลาคม ครอบคลุมแบบสอบถามที่เก็บได้ในช่วงสามสัปดาห์แรกของเดือน ขณะที่การสำรวจของ ISM ครอบคลุมทั้งเดือน และรายการย่อยราคาที่จ่ายมีน้ำหนักในการกำหนดราคาตลาดสูงกว่ารายการที่เทียบเคียงของ S&P Global มาอย่างยาวนาน ดังนั้นค่าเบื้องต้นของ S&P Global ให้ข้อมูลอ้างอิงเชิงทิศทาง ส่วนโครงสร้างรายการย่อยของ ISM คือสิ่งที่ถูกซื้อขายจริงในคืนนี้
เส้นทางการส่งผ่าน
ตัว PMI ภาคการผลิตเองไม่ได้กำหนดราคาสินทรัพย์โดยตรง การส่งผ่านต้องผ่านชั้นความคาดหวังอัตราดอกเบี้ย ธนาคารกลางสหรัฐฯในการประชุมวันที่ 28 ตุลาคมคงช่วงเป้าหมายอัตราดอกเบี้ยเงินกองทุนกลางที่ 3.75% ถึง 4.00% ด้วยคะแนนเสียง 10 ต่อ 2 โดยผู้คัดค้านสองเสียง主张ให้ขึ้นดอกเบี้ยต่อ หลังการประชุม เครื่องมือ FedWatch ของCME Group แสดงความน่าจะเป็นของการขึ้นดอกเบี้ยในเดือนธันวาคมที่ 85.0% สูงกว่า 78.3% ของวันก่อนหน้า ดัชนีราคาผู้บริโภคเดือนกันยายนเพิ่มขึ้น 3.7% เทียบปีก่อน และ Core อยู่ที่ 2.6% บนจุดเริ่มต้นเช่นนี้ ทิศทางของรายการย่อยราคาที่จ่ายจะส่งผลโดยตรงต่อการกำหนดราคาในเดือนธันวาคม
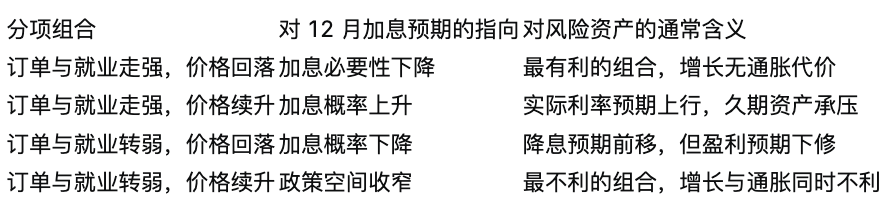
สำหรับพันธบัตรรัฐบาลสหรัฐฯ ราคาที่จ่ายที่สูงกว่าเดือนกันยายนมักดันอัตราผลตอบแทนระยะสั้นให้สูงขึ้น หุ้นกลุ่มอุตสาหกรรมมีความอ่อนไหวต่อคำสั่งซื้อใหม่และคำสั่งซื้อค้างส่งมากกว่าต่อดัชนีรวม ทิศทางของเงินดอลลาร์มักขึ้นอยู่กับว่าข้อมูลนี้เปลี่ยนแปลงความคาดหวังส่วนต่างอัตราดอกเบี้ยระหว่างสหรัฐฯ กับเศรษฐกิจหลักอื่นๆ อย่างไร
กลไกการตอบสนองของบิตคอยน์ต่อข้อมูลมหภาคเช่นนี้คล้ายกับข้อมูลการจ้างงาน ส่งผ่านหลักผ่านความคาดหวังอัตราดอกเบี้ยมากกว่าตัวข้อมูลเอง และขยาย幅度ในช่วงที่สภาพคล่องบาง เวลา 23:00 น. ตามเวลาปักกิ่งและสิงคโปร์อยู่ในช่วงที่ตลาดยุโรปและสหรัฐฯ ทับซ้อนกัน ความลึกค่อนข้างเพียงพอ แต่ราคาในช่วงไม่กี่นาทีหลังการประกาศมักไม่代表ข้อสรุปของวันนั้น ภาพตลาดในขณะประกาศสามารถติดตามได้ที่หน้าราคาบิตคอยน์
มุมมอง独家ของ James Mitchell
การประกาศครั้งนี้ขาด consensus เรื่องนี้เองได้เปลี่ยนแปลงโครงสร้างการซื้อขาย เมื่อมีคาดการณ์ ปฏิกิริยาราคาระลอกแรกจะถูกขับเคลื่อนโดยผลต่างระหว่างดัชนีรวมกับคาดการณ์ ทิศทางชัดเจนและรวดเร็ว เมื่อไม่มีคาดการณ์ ผู้เข้าร่วม只能各自ยึด参照系ของตัวเอง ปฏิกิริยาระลอกแรกมีแนวโน้ม反复 การกำหนดราคาจริงมักต้องรอให้อ่านรายการย่อยเสร็จ สิ่งที่ควรค่าแก่การรอในคืนนี้คือทิศทางในช่วงสิบนาทีถึงยี่สิบนาทีหลังการประกาศ มากกว่าสามสิบวินาทีแรก
ตัวแปรหลักที่ผมจับตาคือราคาที่จ่าย ค่า 77.9 เองไม่ใช่เรื่องแปลก สิ่งที่แปลกคือการพุ่งขึ้น 6.8 จุดในเดือนเดียว และการกระจาย 58.6% ต่อ 2.8% ในบริบทที่เฟดเพิ่งคงอัตราดอกเบี้ยด้วยคะแนน 10 ต่อ 2 ผู้คัดค้านสองเสียง主张ขึ้นดอกเบี้ย และความน่าจะเป็นของการขึ้นดอกเบี้ยในเดือนธันวาคมถูกกำหนดราคาไปแล้วถึง 85% หากต้นทุนปัจจัยการผลิตปรับสูงขึ้นอีก เท่ากับเป็นการเสริมข้อโต้แย้งให้ฝ่าย hawkish ในทางกลับกัน หากราคาที่จ่ายลดลงใกล้ 70 ขณะที่คำสั่งซื้อใหม่ยังคงเหนือ 55 นั่นคือชุด组合ที่ดีที่หาได้ยากในวัฏจักรครั้งนี้ ซึ่งมีความหมายต่อสินทรัพย์ duration มากกว่าการตีความใดๆ ต่อดัชนีรวม
ส่วนรายการย่อยการจ้างงาน ผม傾向ที่จะมองว่าเป็นตัวชี้วัดยืนยันมากกว่าตัวชี้วัดนำ การขยายตัวสามเดือนหลังการหดตัว 33 เดือน ในสถานการณ์ที่สัดส่วนผู้ตอบแบบสำรวจที่รายงานการจ้างงานเพิ่มขึ้นกับลดลงต่างกันเพียง 0.8 เปอร์เซ็นต์ ยังไม่อาจกล่าวได้ว่าเป็นแนวโน้ม บทบาทของมันคือยืนยันความต่อเนื่องของคำสั่งซื้อใหม่: คำสั่งซื้อแข็งแกร่ง





