


โกลด์แมน แซคส์วิเคราะห์: ทำไมทองคำจึงหลุด 4,000 และทำไมมีแนวโน้มจะลดลงอีก


- ประเด็นหลัก: ทองคำลดลงอย่างผิดปกติทั้งที่มีปัจจัยบวกแบบดั้งเดิมครบถ้วน หลุดแนว 4,000 ดอลลาร์ สาเหตุหลักมาจากบัญชีขนาดใหญ่ประเภท "อื่นๆ" เทขายเพื่อความต้องการสภาพคล่อง ไม่ใช่เฮดจ์ฟันด์; การเทขายยังไม่ถูกเคลียร์ ความเสี่ยงขาลงระยะสั้นยังคงอยู่
- ปัจจัยสำคัญ:
- สัญญาซื้อขายล่วงหน้าทองคำส่งมอบเดือนธันวาคมปิดที่ 3,898.90 ดอลลาร์/ออนซ์ ลดลง 3.3% ในวันเดียว ลดลงประมาณ 30% จากจุดสูงสุดในประวัติศาสตร์เมื่อเดือนมกราคม
- นับตั้งแต่วันที่ 22 กันยายน เทขายสัญญาซื้อขายล่วงหน้าทองคำสะสม 19.5 พันล้านดอลลาร์ (ประมาณ 150 ตัน) ไหลออกต่อเนื่องห้าสัปดาห์และจังหวะเร่งขึ้น
- หมวด "อื่นๆ" และหมวดที่ไม่ต้องรายงานมีส่วนในการเทขายประมาณ 95% เฮดจ์ฟันด์แทบไม่อยู่ในกลุ่มนี้
- อัตราดอกเบี้ยที่แท้จริงลดลง ตลาดหุ้นกดดัน และความตึงเครียดทางภูมิรัฐศาสตร์ ทั้งสามปัจจัยบวกล้มเหลวพร้อมกัน ราคาทองคำกลับลดลง 1.6%
- ธนาคารกลางซื้อทองคำประมาณ 85 ตัน/เดือน ช้ากว่าความเร็วในการเทขายมาก เกิดการต่อสู้ระหว่างผู้ซื้อและผู้ขายที่ "ไม่ไวต่อราคา"
- สถานะซื้อในหมวด "อื่นๆ" คิดเป็นประมาณ 18% ของสัญญาที่เปิดอยู่ ยังสูงกว่าค่ามัธยฐานสองปี สถานะยังไม่ถูกเคลียร์
- ความเบ้ของออปชันแบบ put เพิ่มขึ้นเป็นเปอร์เซ็นไทล์ที่ 85 ของหนึ่งปี 3,850 ดอลลาร์ถูกมองเป็นแนวรับสำคัญถัดไป
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
ทองคำกำลังเผชิญกับความล้มเหลวในแบบตำราเรียน ปัจจัยมหภาคทั้งหมดที่ควรจะผลักดันให้ราคาทองคำปรับขึ้นกลับเกิดขึ้นพร้อมกัน แต่ราคาทองคำกลับปรับตัวลงในทิศทางตรงกันข้าม และเมื่อวันศุกร์ที่ผ่านมาได้หลุดระดับแนวรับสำคัญที่ 4,000 ดอลลาร์ การวิเคราะห์ล่าสุดของ Goldman Sachs ได้เปิดเผยตัวขับเคลื่อนที่แท้จริงเบื้องหลังการเทขายที่ผิดปกตินี้ และเตือนว่าโครงสร้างตลาดยังไม่ได้รับการชำระสะสาง ความเสี่ยงขาลงยังไม่หมดไป
เมื่อวันศุกร์ที่ผ่านมา สัญญาซื้อขายทองคำล่วงหน้าระยะส่งมอบเดือนธันวาคมปิดที่ 3,898.90 ดอลลาร์ต่อออนซ์ ลดลง 3.3% ในวันเดียว ราคาทองคำสปอตแตะระดับต่ำสุดนับตั้งแต่เดือนตุลาคม 2025 และปรับตัวลงสะสมประมาณ 30% จากจุดสูงสุดเป็นประวัติการณ์ใกล้ 5,600 ดอลลาร์ในเดือนมกราคม ทีมสินค้าโภคภัณฑ์ของ Goldman Sachs ระบุในรายงานรายสัปดาห์ว่าการหลุดระดับ 4,000 ดอลลาร์ครั้งนี้เกิดขึ้นในบริบทที่ตลาดเผชิญความเสี่ยงทางภูมิรัฐศาสตร์ในช่วงสุดสัปดาห์และการหดตัวของความ appetite ความเสี่ยงโดยรวม ในวันนั้นปริมาณซื้อขายของ CME พุ่งขึ้น 80% เมื่อเทียบกับวันก่อนหน้า ขณะที่ GLD ETF มีปริมาณซื้อขายประมาณ 4 พันล้านดอลลาร์ในวันเดียว อยู่ในอันดับที่ 7 ของ ETF ทั้งตลาดในแง่มูลค่าซื้อขาย
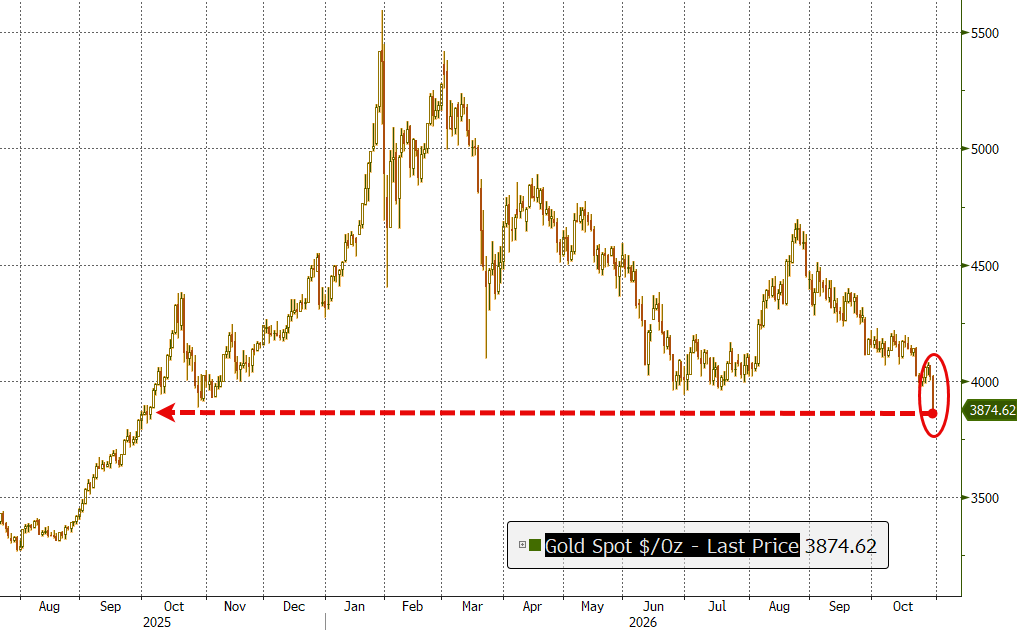
นักวิเคราะห์ Robert Quinn ของ Goldman Sachs ระบุในรายงานว่าตั้งแต่วันที่ 22 กันยายน ตลาดได้เทขายสถานะทองคำล่วงหน้าสะสมเป็นมูลค่า 19.5 พันล้านดอลลาร์ และจังหวะการเทขายยังคงเร่งตัวขึ้นอย่างต่อเนื่อง ที่น่าสังเกตคือ ผู้เล่นหลักในการเทขายครั้งนี้ไม่ใช่เฮดจ์ฟันด์ซึ่งมักถูกตำหนิ แต่เป็นเงินทุนจากหมวด "อื่นๆ" และหมวดที่ไม่ต้องรายงาน ซึ่งรวมกันคิดเป็นประมาณ 95% ของปริมาณการเทขายทั้งหมด ในขณะเดียวกัน ความรู้สึกเชิงลบในตลาดออปชันได้พุ่งขึ้นสู่ระดับเปอร์เซ็นไทล์ที่ 85 ของปี ซึ่งถือว่าสูง ตลาดกำลังวางตำแหน่งป้องกันความเสี่ยงสำหรับการปรับตัวลงเพิ่มเติมอย่างแข็งขัน
ความขัดแย้งหลักของการเทขายครั้งนี้อยู่ที่: แรงซื้อเชิงโครงสร้างที่พยุงราคาทองคำ คือธนาคารกลางต่างๆ ยังคงอยู่และยังคงเข้าซื้ออย่างต่อเนื่อง แต่จังหวะการซื้อนั้นช้ากว่าความเร็วในการเทขายในปัจจุบันมาก ผู้ซื้อที่ "ไม่ sensitive ต่อราคา" มาพบกับผู้ขายที่ "ไม่ sensitive ต่อราคา" เช่นกัน: ธนาคารกลางไม่สนใจว่าราคาจะสูงหรือต่ำก็รับซื้อทั้งหมด ในขณะที่ผู้ถือครองรายใหญ่เช่นรัฐบาลอธิปไตยก็เทขายทองคำซึ่งเป็นสินทรัพย์สำรองที่มีสภาพคล่องสูงที่สุดโดยไม่สนใจราคาเช่นกัน เพื่อตอบสนองความต้องการสภาพคล่อง ในการเผชิญหน้าระหว่างสองแรงนี้ ฝ่ายที่มีความเร็วมากกว่าย่อมได้เปรียบในขณะนี้
ขนาดและจังหวะการเทขาย: ห้าสัปดาห์ติดต่อกัน 19.5 พันล้านดอลลาร์
จากการวิเคราะห์รายงานสถานะการถือครองของ CFTC โดย Goldman Sachs ในช่วงเวลาสังเกตระหว่างวันที่ 20 ถึง 27 ตุลาคม การเทขายทองคำเชิงเก็งกำไรได้เร่งตัวขึ้นอีกครั้ง เงินทุนประเภท managed money หมวดอื่นๆ และหมวดที่ไม่ต้องรายงาน เทขายรวมกัน 8 พันล้านดอลลาร์ เป็นสัปดาห์ที่ห้าติดต่อกันที่มีเงินไหลออกเชิงลบ สะสมห้าสัปดาห์รวม 19.5 พันล้านดอลลาร์ โดยเป็นการปิดสถานะ 5.2 พันล้านดอลลาร์ และเปิดสถานะ short ใหม่ 2.8 พันล้านดอลลาร์
ในแง่ขนาด เมื่อคำนวณที่ประมาณ 4,000 ดอลลาร์ต่อออนซ์ 19.5 พันล้านดอลลาร์เทียบเท่าประมาณ 4.9 ล้านออนซ์ หรือประมาณ 150 ตันของทองคำ แบบจำลองติดตามการซื้อทองคำของธนาคารกลางของ Goldman Sachs เองแสดงให้เห็นว่าภาคส่วนทางการในปัจจุบันมีจังหวะการซื้อทองคำประมาณ 85 ตันต่อเดือน หรือพูดอีกอย่างก็คือ ปริมาณการเทขายของเงินทุนเชิงเก็งกำไรในห้าสัปดาห์เทียบเท่ากับปริมาณการซื้อทองคำของธนาคารกลางเกือบสองเดือน
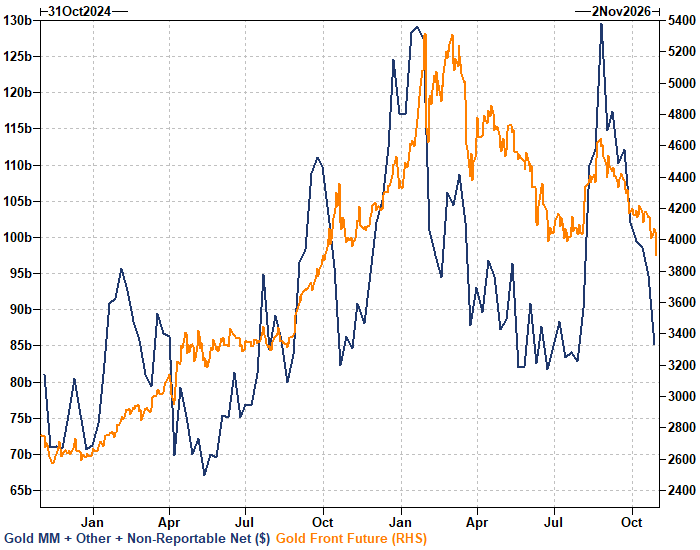
สิ่งที่น่าสนใจยิ่งกว่าคือองค์ประกอบของผู้เทขาย เฮดจ์ฟันด์ (managed money) แทบจะไม่อยู่ในการเทขายรอบนี้ หมวด "อื่นๆ" และหมวดที่ไม่ต้องรายงานรวมกันcontributing ประมาณ 95% ของปริมาณการเทขาย โดยหมวด "อื่นๆ" มีการปิดสถานะ long มูลค่าสูงถึง 4 พันล้านดอลลาร์ ถือเป็นแหล่งเทขายหลัก หมวด "อื่นๆ" ตามนิยามของ CFTC ครอบคลุม family office, proprietary trader และบัญชีขนาดใหญ่ประเภทอื่นที่ไม่ใช่เฮดจ์ฟันด์ ซึ่งเป็น "slow money" ที่มีอัตราการหมุนเวียนต่ำและสถานะมีความเหนียวแน่นกว่า
สัญญาณมหภาคล้มเหลวทั้งหมด: เงามืดของการจัดการสภาพคล่องของรัฐบาลอธิปไตย
ความผิดปกติของการปรับตัวลงของราคาทองคำรอบนี้อยู่ที่ ปัจจัยบวกแบบดั้งเดิมทั้งหมดได้เข้าที่ครบแล้ว ในช่วงเวลาสังเกต อัตราดอกเบี้ย реальный 10 ปีของสหรัฐฯ ปรับตัวลง 11 basis point ตลาดหุ้นเผชิญแรงกดดัน สถานการณ์ภูมิรัฐศาสตร์ในตะวันออกกลางยังคงตึงเครียดต่อเนื่อง——สามปัจจัยนี้มักเป็นตัวเร่งการปรับขึ้นที่น่าเชื่อถือที่สุดของทองคำมาโดยตลอด อย่างไรก็ตาม ราคาทองคำกลับปรับตัวลง 1.6% ในช่วงเวลาดังกล่าว
Robert Quinn ของ Goldman Sachs อธิบายสาเหตุส่วนหนึ่งว่าเป็น "ความกังวลต่อการจัดการสภาพคล่องของรัฐบาลอธิปไตย" และการแข็งค่าของเงินดอลลาร์ ราคาน้ำมันดิบเบรนท์ปรับตัวขึ้น 4.1% ในช่วงเดียวกัน ขณะที่ดัชนีดอลลาร์ปรับตัวขึ้น 0.6% Goldman Sachs ระบุว่า สถานะ long ในหมวด "อื่นๆ" มีความสัมพันธ์แบบ rolling 6 เดือนกับเงินดอลลาร์และน้ำมันดิบเบรนท์ในลักษณะ "negative correlation ระดับปานกลาง"——กล่าวคือ เมื่อราคาน้ำมันและเงินดอลลาร์แข็งค่าขึ้น สถานะ long ประเภทนี้มีแนวโน้มที่จะปิดสถานะออกไป
คำว่า "การจัดการสภาพคล่องของรัฐบาลอธิปไตย" ชี้ไปยังความเป็นไปได้ที่ทำให้ตลาดไม่สบายใจ: เมื่อราคาน้ำมันดิบเบรนท์ยังคงปรับขึ้นและความขัดแย้งในภูมิภาคยังคงดำเนินต่อไป รัฐบาลอธิปไตยของบางประเทศผู้นำเข้าน้ำมันหรือแม้แต่ประเทศผู้ส่งออกน้ำมันอาจต้องการเงินดอลลาร์มากกว่าการถือทองคำ และทองคำก็เป็นสินทรัพย์ที่มีสภาพคล่องสูงที่สุดในบรรดาสินทรัพย์สำรองของตน Goldman Sachs ยังสังเกตเห็นว่าเมื่อเร็วๆ นี้มีทองคำPhysical จำนวนมากไหลเข้าสู่ลอนดอน——และทองคำแท่งที่ไหลเข้าลอนดอนก็คือทองคำแท่งที่สามารถขายได้ในตลาดลอนดอน
สถานะยังไม่ได้รับการชำระสะสาง: ความเสี่ยงขาลงยังคงอยู่
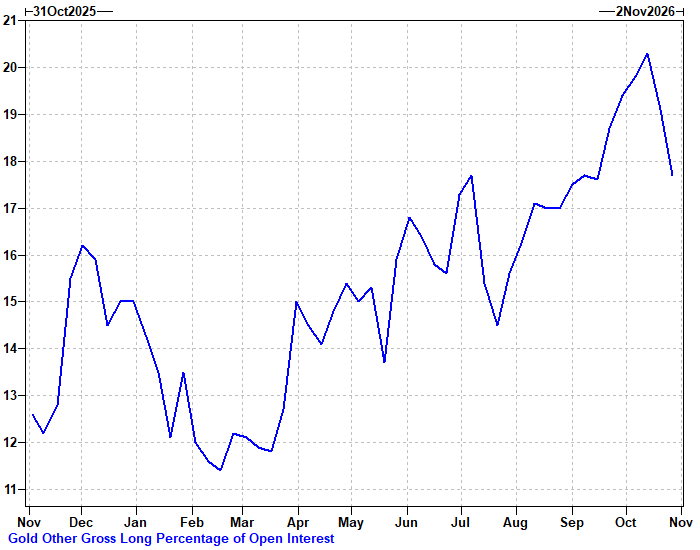
Goldman Sachs ระบุอย่างชัดเจนว่าการเทขายรอบนี้ยังไม่สิ้นสุด ณ วันที่ 27 ตุลาคม สถานะ long ในหมวด "อื่นๆ" ยังคงสูงกว่าระดับมัธยฐานของสองปีทั้งในมิติของขนาด nominal และสัดส่วนต่อสัญญาคงค้าง สัดส่วนสถานะ long ของหมวดนี้ต่อสัญญาคงค้างเคยพุ่งขึ้นไปถึงประมาณ 20% ในช่วงกลางเดือนตุลาคม ซึ่งเป็นค่าสูงสุดในกราฟหนึ่งปีของ Goldman Sachs แม้จะปรับตัวลงมาอยู่ที่ประมาณ 18% หลังการเทขายเมื่อเร็วๆ นี้ แต่ก็ยังสูงกว่าจุดต่ำสุดประมาณ 11%-12% ในเดือนกุมภาพันธ์อยู่มาก
ข้อมูล COT มีวันสิ้นสุดข้อมูล ณ วันที่ 27 ตุลาคม หลังจากนั้นตลาดเสื่อมลงอีก ข้อมูลของ Goldman Sachs แสดงให้เห็นว่า ระหว่างวันที่ 27 ถึง 30 ตุลาคม ราคาทองคำปรับตัวลงอีก 4.3% โดยน้ำมันดิบเบรนท์ที่ปรับขึ้นอีก 3.7% เป็นปัจจัยกดดันหลัก การปรับตัวลงของเงินดอลลาร์และอัตราดอกเบี้ย реальный ไม่สามารถพยุงราคาทองคำได้อีกต่อไป
ในระดับ ETF ณ วันพฤหัสบดีที่ผ่านมา การถือครองของ GLD ยังคงห่างจากจุดสูงสุดเป็นประวัติการณ์เพียงประมาณ 1% Goldman Sachs ประเมินว่าแม้เงินไหลออกจาก ETF ทั้งหมดเมื่อวันศุกร์ที่ผ่านมาจะมาจากการลดสถานะ ก็มีมูลค่าเพียงประมาณ 1 ล้านออนซ์ ขณะที่การถือครองรวมของ GLD เกินกว่า 100 ล้านออนซ์ ซึ่งหมายความว่าแรงกดดันในการเทขายที่อาจเกิดขึ้นยังมีอยู่อย่างมีนัยสำคัญ
ตลาดออปชัน: ความรู้สึกเชิงลบพุ่งสูงสุดในรอบปี
สัญญาณจากตลาดออปชันก็ไม่น่าสบายเช่นกัน ตามรายงานของ Quinn ทั้งค่า implied volatility 3 เดือนของทองคำและค่า 25 delta put/call skew ที่ปรับมาตรฐานแล้วต่างปรับตัวขึ้น โดยค่าหลังได้แตะระดับเปอร์เซ็นไทล์ที่ 85 ของการจัดอันดับหนึ่งปี
ข้อมูลของ Goldman Sachs แสดงให้เห็นว่า ค่า skew ปรับขึ้นอย่างมากจากประมาณ -10 ในเดือนกันยายนมาสู่ประมาณ +6 ขณะที่ implied volatility 3 เดือนฟื้นตัวจากประมาณ 19% ใกล้จุดต่ำสุดของปี 2026 ขึ้นมาอยู่เหนือ 21% เมื่อวันศุกร์ที่ผ่านมา implied volatility พุ่งขึ้น 3.5 volatility point ในวันเดียว ขณะที่ค่า realized volatility ความถี่สูงสองสัปดาห์ได้เคลื่อนไหวอยู่ที่ 18.5 หกสัปดาห์ก่อนในเดือนกันยายน ตลาดแย่งกันซื้อ call option; ปัจจุบัน ส่วน premium ของ put option ได้พุ่งขึ้นสู่ระดับเปอร์เซ็นไทล์ที่ 85 ซึ่งถือว่าสูง
ในเรื่องนี้ โต๊ะซื้อขายสินค้าโภคภัณฑ์ของ Goldman Sachs ระบุว่า目前在 "ออปชันและ delta exposure มีจำกัด" กำลังรอสัญญาณในการกลับเข้าตลาด และยังไม่ได้เพิ่มความเสี่ยงในฝั่ง long
แนวรับถัดไปและตรรกะระยะยาวของแรงซื้อเชิงโครงสร้าง
โต๊ะซื้อขายสินค้าโภคภัณฑ์ของ Goldman Sachs มองว่า 3,850 ดอลลาร์เป็นแนวรับสำคัญถัดไป แต่ในขณะเดียวกันก็ยอมรับว่านี่เป็น "เป้าหมายที่เคลื่อนที่" และยอมรับตรงๆ ว่าการคาดการณ์ก่อนหน้านี้ที่ว่า 3,950 ดอลลาร์จะสามารถยืนได้นั้น已被พิสูจน์ว่าผิด 3,850 ดอลลาร์ห่างจากราคาฟิวเจอร์สปัจจุบันที่ 3,898.90 ดอลลาร์ไม่ถึง 1.5% และยังต่ำกว่าจุดต่ำสุดระยะใกล้ 4,070 ดอลลาร์ที่ทีมวิจัยสินค้าโภคภัณฑ์ของ Goldman Sachs ตั้งไว้ใน "สถานการณ์ขาลงจาก Fed แบบ hawkish" เมื่อเดือนที่แล้ว——ในขณะนั้นทีมดังกล่าวเชื่อว่าการซื้อทองคำของธนาคารกลางอย่างต่อเนื่องจะค่อยๆ ยกระดับจุดต่ำสุดนี้ขึ้น
ตรรกะเชิงโครงสร้างที่พยุงราคาทองคำยังไม่เปลี่ยนแปลง: ธนาคารกลางต่างๆ ยังคงซื้อทองคำอย่างต่อเนื่อง แนวโน้มการลดการพึ่งพาเงินดอลลาร์ยังไม่กลับทิศ ทีมวิจัยของ Goldman Sachs ยังคงเป้าหมายราคาทองคำ ณ สิ้นปี 2027 ที่ 5,400 ดอลลาร์ไว้ไม่เปลี่ยนแปลง และเชื่อว่าการซื้อทองคำของภาคส่วนทางการจะเป็นตัวขับเคลื่อนหลักในการบรรลุเป้าหมายนี้
อย่างไรก็ตาม จังหวะของแรงซื้อเชิงโครงสร้างค่อนข้างช้า ในขณะที่ความเร็วในการเทขายในปัจจุบันเร็วกว่า ในบริบทที่สถานะ long ของหมวด "อื่นๆ" ยังคงสูงกว่ามัธยฐานสองปี ค่า skew ของออปชันอยู่ในระดับสูง โต๊ะซื้อขายยังไม่เคลื่อนไหว และตลาด pricing ความน่าจะเป็นที่ Fed จะขึ้นดอกเบี้ยในเดือนธันวาคมไว้ที่ประมาณ 75% Goldman Sachs มองว่าทิศทางที่มีแรงต้านน้อยที่สุดยังคงเป็นการปรับตัวลงก่อน——ทดสอบแนวรับ 3,850 ดอลลาร์ และมีความเป็นไปได้ที่จะหลุดระดับดังกล่าว——หลังจากนั้นจึงจะเป็นโอกาสที่ธนาคารกลางจะเข้าซื้อตอนราคาต่ำ โดยเฉพาะอย่างยิ่งหากราคาน้ำมันยังคงปรับขึ้นอย่างต่อเนื่องในช่วง "หน้าต่างการยกระดับหลังการเลือกตั้งกลางเทอม" ที่ทีมสินค้าโภคภัณฑ์ให้ความสนใจ เส้นทางนี้จะชัดเจนยิ่งขึ้น





