






9月机构月报 | อัตราดอกเบี้ยสูงปรับโครงสร้างการกำหนดราคาสินทรัพย์ ตลาดคริปโตร่วมมุ่งสู่ปัจจัยพื้นฐาน


บทสรุป
• กันยายน 2026 ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ย 25 basis points ราคาพลังงานที่สูงขึ้นประกอบกับความยืดหยุ่นของการบริโภคและการลงทุนภาคธุรกิจของสหรัฐฯ ร่วมกันกดดันความคาดหวังต่อการผ่อนคลายนโยบายการเงินของตลาด อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวปรับตัวสูงขึ้น ซึ่งจำกัดการขยายตัวของมูลค่าสินทรัพย์เสี่ยงทั่วโลกเพิ่มเติม
• ETF Bitcoin และ Ethereum แบบ Spot ของสหรัฐฯ ยังคงมีเงินไหลเข้าสุทธิภายในเดือน แต่ขนาดลดลงเมื่อเทียบกับเดือนสิงหาคม หลังการขึ้นดอกเบี้ยมีผลบังคับใช้ เงินทุนไหลกลับอย่างรวดเร็ว โดย BTC ได้รับการสนับสนุนจากการจัดสรรของสถาบันที่แข็งแกร่งกว่า ขณะที่การฟื้นตัวของเงินทุนใน ETH ล่าช้ากว่า
• ตลาดทุนโลกเปลี่ยนจากการฟื้นตัวโดยรวมไปสู่การแตกตัวเชิงโครงสร้าง หุ้นเทคโนโลยีขนาดใหญ่ได้รับแรงหนุนจากความคาดหวังต่อการ商业化ของผลิตภัณฑ์ AI ขณะที่ทองคำยังคงได้รับความต้องการจัดสรรเพื่อป้องกันความเสี่ยง แต่ถูกกดดันจากเงินดอลลาร์ที่แข็งค่าและอัตราดอกเบี้ยที่แท้จริงที่สูงขึ้น
• จุดร้อนของตลาดบนเชนหมุนเวียนอย่างรวดเร็วในเดือนกันยายน: ความต้องการซื้อขาย ZEC ผลักดันการเติบโตของขนาด NEAR Intents, เมนเน็ต Arc มีการซื้อขายคึกคักในช่วงเริ่มต้นแต่ความร้อนแรงลดลงอย่างรวดเร็ว จากนั้นเมนเน็ต ETH ได้รับความสนใจจากตลาด短暂的เนื่องจากโปรเจกต์ AI Agent และความเป็นส่วนตัว
• รายได้ของโปรเจกต์บนเชน ขนาดการซื้อคืนโทเคน และความเชื่อมโยงระหว่างโทเคนกับมูลค่าของโปรเจกต์ กำลังได้รับความสนใจมากขึ้น ตลาดเริ่มให้ความสำคัญกับความสามารถในการทำกำไรและผลการเติบโตที่ตรวจสอบได้มากขึ้น แต่แนวโน้มนี้ยังต้องใช้ระยะเวลานานขึ้นในการยืนยัน
• พระราชบัญญัติ CLARITY Act ของสหรัฐฯ ติดขัดในการผลักดันในวุฒิสภา แสดงให้เห็นว่าการกำกับดูแลคริปโตได้เข้าสู่ระยะการต่อสู้ทางการเมืองและผลประโยชน์ที่ซับซ้อนมากขึ้น ในขณะเดียวกัน การเปิดตัวเมนเน็ต Arc และการนำหน่วยลงทุนของกองทุน ARKVX เข้าสู่ Ethereum สะท้อนว่าการชำระบัญชีด้วย stablecoin และการจำหน่ายสินทรัพย์ในโลกจริงบนเชนยังคงพัฒนาต่อไป
1. แนวโน้มมหภาคของตลาด
1.1 ธนาคารกลางสหรัฐฯ กลับมาขึ้นดอกเบี้ย เงินเฟ้อจากพลังงานและความยืดหยุ่นของเศรษฐกิจกดดันความคาดหวังต่อการผ่อนคลาย
กันยายน 2026 ความขัดแย้งหลักของสภาพแวดล้อมมหภาคสหรัฐฯ เปลี่ยนจากความอ่อนแอของการจ้างงานและความคาดหวังต่อการผ่อนคลายนโยบายก่อนหน้านี้ กลับไปสู่ความเหนียวแน่นของเงินเฟ้อ ผลกระทบจากพลังงาน และการ tighten นโยบายการเงินอีกครั้ง แม้ตลาดแรงงานจะส่งสัญญาณชะลอตัว แต่การบริโภคและการลงทุนภาคธุรกิจยังคงมีความยืดหยุ่นระดับหนึ่ง ประกอบกับความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลางที่ดันต้นทุนพลังงานสูงขึ้น ทำให้ธนาคารกลางสหรัฐฯ เลือกให้ความสำคัญกับการควบคุมเงินเฟ้อเป็นอันดับแรก ในวันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ ประกาศขึ้นดอกเบี้ย 25 basis points ปรับช่วงเป้าหมายอัตราดอกเบี้ยเงินกองทุนของรัฐบาลกลางขึ้นเป็น 3.75%—4.00% คณะกรรมการมีมติเป็นเอกฉันท์ 12 ต่อ 0 ซึ่งหมายความว่าความคาดหวังต่อการผ่อนคลายที่ตลาดสร้างขึ้นจากภาวะเศรษฐกิจชะลอตัวก่อนหน้านี้ไม่ได้เป็นจริง นโยบายการเงินกลับมาเป็นข้อจำกัดหลักต่อการประเมินมูลค่าสินทรัพย์เสี่ยงอีกครั้ง
ภูมิหลังสำคัญของการขึ้นดอกเบี้ยครั้งนี้คือ เศรษฐกิจสหรัฐฯ ยังไม่มีสัญญาณถดถอยเต็มรูปแบบที่เพียงพอจะบังคับให้ธนาคารกลางสหรัฐฯ เปลี่ยนไปสู่การผ่อนคลาย แถลงการณ์การประชุมนโยบายการเงินเดือนกันยายนของธนาคารกลางสหรัฐฯ ระบุชัดเจนว่า กิจกรรมทางเศรษฐกิจยังคงขยายตัวในอัตราที่มั่นคง การใช้จ่ายภายในประเทศมีความยืดหยุ่น การเติบโตของผลิตภาพแข็งแกร่ง และการลงทุนในทุนยังคงมั่นคง การประมาณการครั้งที่สามของ GDP ที่แท้จริงไตรมาสสองซึ่งเผยแพร่ในวันที่ 30 กันยายน แสดงว่าเศรษฐกิจสหรัฐฯ เติบโต 2.2% ต่อปี ขณะที่ไตรมาสแรกหลังการปรับปรุงเติบโต 2.5% ในขณะเดียวกัน การใช้จ่ายเพื่อการบริโภคส่วนบุคคลเดือนสิงหาคมเพิ่มขึ้น 0.9% เมื่อเทียบกับเดือนก่อน สูงกว่าการเพิ่มขึ้น 0.1% ของเดือนกรกฎาคมอย่างชัดเจน ข้อมูลเหล่านี้แสดงว่า แม้ตลาดแรงงานจะชะลอตัว แต่การบริโภคของภาคครัวเรือนและความต้องการของภาคเอกชนไม่ได้ชะลอตัวพร้อมกัน ซึ่งลดความจำเป็นที่ธนาคารกลางสหรัฐฯ จะสนับสนุนการเติบโตผ่านการลดดอกเบี้ย
เงินเฟ้อและราคาพลังงานกลายเป็นตัวขับเคลื่อนสำคัญของการ tighten นโยบายในเดือนกันยายน ความขัดแย้งระหว่างสหรัฐฯ อิสราเอลกับอิหร่านยังคงรบกวนห่วงโซ่อุปทานพลังงานและการขนส่ง ราคาน้ำมันที่ทรงตัวในระดับสูงเพิ่มความไม่แน่นอนของการชะลอตัวของเงินเฟ้อ การคาดการณ์เศรษฐกิจเดือนกันยายนของธนาคารกลางสหรัฐฯ ปรับเพิ่มคาดการณ์เงินเฟ้อ Core PCE ปี 2026 ขึ้น 0.1 จุด百分比เป็น 3.4% สะท้อนความกังวลของผู้กำหนดนโยบายต่อแรงกดดันเงินเฟ้อพื้นฐานที่ยังไม่หมดไป แม้น้ำมันดิบ Brent จะปรับตัวลงต่อเนื่องในช่วงปลายเดือนกันยายนและเคยต่ำกว่า 100 ดอลลาร์ต่อบาร์เรลชั่วคราว แต่การปรับตัวลงของราคาน้ำมันเพียงบรรเทาความกดดันเงินเฟ้อระยะสั้น ยังไม่เพียงพอที่จะเปลี่ยนการประเมินของธนาคารกลางสหรัฐฯ ต่อเสถียรภาพราคาระยะกลาง
ตลาดพันธบัตรปรับราคาความคาดหวังต่อการ tighten โดยตรงมากขึ้น ในวันที่ 23 กันยายน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีขึ้นไปอยู่ที่ประมาณ 5.12% สูงสุดนับตั้งแต่ปี 2007 เมื่อเจ้าหน้าที่ธนาคารกลางสหรัฐฯ ยังคงเน้นย้ำความเสี่ยงเงินเฟ้อจากพลังงาน ความคาดหวังของตลาดต่อการขึ้นดอกเบี้ยเพิ่มเติมในเดือนตุลาคมเพิ่มขึ้นอย่างชัดเจน ความน่าจะเป็นที่เกี่ยวข้องในช่วงปลายเดือนกันยายนเคยขึ้นไปถึงประมาณ 70% การเพิ่มขึ้นของอัตราผลตอบแทนระยะยาวไม่เพียงเพิ่มอัตราคิดลดของสินทรัพย์เสี่ยง แต่ยังเพิ่มต้นทุนการระดมทุนทางการคลังของสหรัฐฯ ทำให้ตลาดเริ่มให้ความสนใจทั้งการควบคุมเงินเฟ้อและความยั่งยืนของสภาพแวดล้อมอัตราดอกเบี้ยสูง
สำหรับตลาดคริปโต เดือนกันยายนมีลักษณะสภาพคล่องมหภาคตึงตัว แต่ความต้องการเงินทุนใน BTC ยังคงมีความยืดหยุ่น แม้อัตราผลตอบแทนพันธบัตรสหรัฐฯ จะเพิ่มขึ้นและความคาดหวังต่อการขึ้นดอกเบี้ยจะแข็งแกร่งขึ้น แต่ Bitcoin ไม่ได้ลดลงอย่างต่อเนื่องในระดับที่เทียบเท่ากับการปรับราคาอัตราดอกเบี้ย ในวันที่ 29 กันยายน BTC ยังคงซื้อขายอยู่ที่ประมาณ 84,000 ดอลลาร์ ขณะที่ ETF Bitcoin แบบ Spot ของสหรัฐฯ บันทึกเงินไหลเข้าสุทธิต่อเนื่องเป็นวันที่แปดติดต่อกัน สะสมประมาณ 3 พันล้านดอลลาร์ ซึ่งแสดงว่าความต้องการจัดสรรของสถาบันชดเชยแรงกดดันจากการ tighten มหภาคได้ในระดับหนึ่ง แต่ไม่ได้หมายความว่าสินทรัพย์คริปโตหลุดพ้นจากผลกระทบของวัฏจักรอัตราดอกเบี้ยแล้ว
โดยรวม ตรรกะการซื้อขายมหภาคในเดือนกันยายนเปลี่ยนแปลงอย่างมีนัยสำคัญ ตลาดเปลี่ยนจากการเดิมพันว่าการชะลอตัวของการเติบโตจะนำมาซึ่งการผ่อนคลายนโยบาย ไปสู่การปรับราคาความยืดหยุ่นของเศรษฐกิจ เงินเฟ้อจากพลังงาน และความเสี่ยงจากการขึ้นดอกเบี้ยเพิ่มเติม การขึ้นดอกเบี้ยจริงของธนาคารกลางสหรัฐฯ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีที่ทะลุ 5% และราคาพลังงานที่ทรงตัวในระดับสูง ร่วมกันจำกัดการขยายตัวของความต้องการเสี่ยงโดยรวม BTC แสดงความสามารถในการต้านทานแรงกดดันได้ด้วยเงินไหลเข้าจาก ETF แต่ในสภาพแวดล้อมที่ต้นทุนการระดมทุนจริงยังคงสูง ตลาดคริปโตโดยรวมยังขาดการสนับสนุนสภาพคล่องอย่างต่อเนื่องและกว้างขวาง
1.2 ขนาดเงินไหลเข้า ETF ลดลง แต่ความต้องการจัดสรรของสถาบันฟื้นตัว rapidement หลังการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐฯ
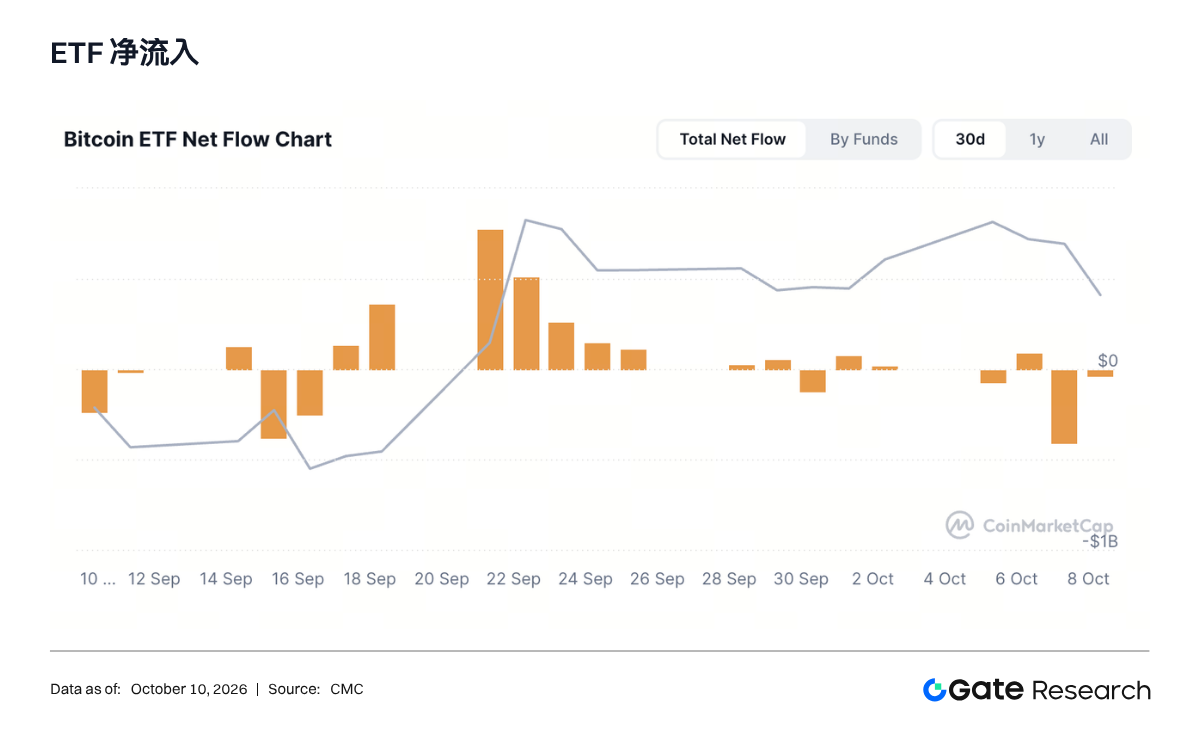
จากมุมมองกระแสเงินทุน ETF ขนาดการจัดสรรของสถาบันในเดือนกันยายน 2026 ลดลงเมื่อเทียบกับเดือนสิงหาคม แต่โดยรวมยังคงมีเงินไหลเข้าสุทธิ ETF Bitcoin แบบ Spot ของสหรัฐฯ มีเงินไหลเข้าสุทธิสะสมภายในเดือนประมาณ 2.648 พันล้านดอลลาร์ ETF Ethereum แบบ Spot มีเงินไหลเข้าสุทธิสะสมประมาณ 831 ล้านดอลลาร์ ขนาดเงินไหลเข้าสุทธิของ BTC ประมาณ 3.2 เท่าของ ETH เมื่อเทียบกับเดือนสิงหาคมที่ BTC และ ETH มีเงินไหลเข้าสุทธิประมาณ 3.539 พันล้านดอลลาร์และ 1.837 พันล้านดอลลาร์ตามลำดับ เดือนกันยายนทั้งสองลดลงประมาณ 25% และ 55% ตามลำดับ โครงสร้างเงินทุนกระจุกตัวไปที่ BTC มากขึ้น แสดงว่าในสภาพแวดล้อมที่ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยอีกครั้งและอัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวเพิ่มขึ้น สถาบันไม่ได้ถอนตัวออกจากตลาดคริปโตโดยรวม แต่ลดการเพิ่มน้ำหนักในสินทรัพย์ที่มีความยืดหยุ่นสูงอย่าง ETH อย่างชัดเจน
จากมุมมองโครงสร้างเวลา กระแสเงินทุน ETF Bitcoin แสดงลักษณะการขับเคลื่อนด้วยเหตุการณ์นโยบายอย่างชัดเจน วันที่ 3 กันยายนมีเงินไหลเข้าสุทธิวันเดียวประมาณ 731 ล้านดอลลาร์ แต่หลังจากนั้นเงินทุนผันผวนต่อเนื่อง วันที่ 8 ถึง 11 มีเงินไหลออกสุทธิต่อเนื่องสี่วันซื้อขาย เมื่อการประชุมนโยบายการเงินเดือนกันยายนใกล้เข้ามา วันที่ 15 และ 16 มีเงินไหลออกสุทธิประมาณ 450 ล้านดอลลาร์และ 296 ล้านดอลลาร์ตามลำดับ สองวันรวมกันไหลออกประมาณ 746 ล้านดอลลาร์ สะท้อนว่าสถาบันบางส่วนลดความเสี่ยงก่อนและหลังการขึ้นดอกเบี้ย อย่างไรก็ตาม ตั้งแต่วันที่ 17 เงินทุนไหลกลับอย่างรวดเร็ว วันที่ 21 มีเงินไหลเข้าสุทธิวันเดียวถึงประมาณ 999 ล้านดอลลาร์ สูงสุดในเดือน วันที่ 22 ไหลเข้าอีกประมาณ 715 ล้านดอลลาร์ วันที่ 17 ถึง 29 มีเงินไหลเข้าสุทธิต่อเนื่องเก้าวันซื้อขาย สะสมประมาณ 3.076 พันล้านดอลลาร์ กลายเป็นช่วงหลักที่สนับสนุนเงินไหลเข้าสุทธิทั้งเดือน แม้วันที่ 30 จะมีเงินไหลออกสุทธิประมาณ 149 ล้านดอลลาร์อีกครั้ง แต่ยังไม่เปลี่ยนแนวโน้มการฟื้นตัวของเงินทุนตั้งแต่กลางเดือน
การฟื้นตัวของเงินทุนใน ETF Ethereum ล่าช้ากว่าและอ่อนไหวต่อการเปลี่ยนแปลงนโยบายมหภาคมากกว่า วันที่ 8 ถึง 11 กันยายน ETF Ethereum มีเงินไหลเข้าสุทธิสะสมประมาณ 197 ล้านดอลลาร์ ตรงข้ามกับ ETF Bitcoin ที่มีเงินไหลออกสุทธิประมาณ 463 ล้านดอลลาร์ในช่วงเดียวกัน แสดงว่ายังมีการหมุนเวียนการจัดสรรจาก BTC ไป ETH ในช่วงต้นเดือน แต่แนวโน้มนี้ไม่ต่อเนื่อง วันที่ 15 ถึง 17 ETF Ethereum มีเงินไหลออกสุทธิต่อเนื่องสามวันซื้อขาย โดยวันที่ 16 มีเงินไหลออกวันเดียวประมาณ 224 ล้านดอลลาร์ เป็นเงินไหลออกสุทธิมากที่สุดในเดือน หลังวันที่ 18 เงินทุนกลับมาเป็นบวกอีกครั้ง วันที่ 21 มีเงินไหลเข้าสุทธิประมาณ 270 ล้านดอลลาร์ วันที่ 22 ไหลเข้าต่อประมาณ 162 ล้านดอลลาร์ วันที่ 18 ถึง 28 มีเงินไหลเข้าสุทธิสะสมต่อเนื่องเจ็ดวันซื้อขายประมาณ 851 ล้านดอลลาร์ อย่างไรก็ตาม วันที่ 29 กลับมาเป็นเงินไหลออกสุทธิเล็กน้อยอีกครั้ง แสดงว่าความต้องการจัดสรร ETH แม้จะไม่หายไป แต่ความต่อเนื่องยังอ่อนกว่า BTC
โดยรวม ตลาด ETF ในเดือนกันยายนผ่านกระบวนการลดสถานะ集中ก่อนการขึ้นดอกเบี้ยและการเติมกลับอย่างรวดเร็วหลังนโยบายมีผลบังคับใช้ ETF Bitcoin ฟื้นตัวอย่างรวดเร็วจากการไหลออกต่อเนื่องกลางเดือนและกลับมามีการซื้อขนาดใหญ่อีกครั้ง แสดงว่ายังคงเป็นช่องทางหลักสำหรับสถาบันในการจัดสรรสินทรัพย์คริปโต ETF Ethereum ก็ฟื้นตัวเช่นกัน แต่ขนาดเงินไหลเข้าสุทธิรายเดือนลดลงมากกว่า ลำดับความสำคัญในการจัดสรรเงินทุนลดลง ตลาดเดือนกันยายนเน้นสภาพคล่องของสินทรัพย์และความแน่นอนของการจัดสรรมากขึ้น เงินทุน ETF ยังคงสนับสนุนเหรียญหลัก แต่การไหลกลับของเงินทุนกระจุกตัวสูงในช่วงปลายเดือน
1.3 แนวโน้มตลาดทุนโลก
1.3.1 สินทรัพย์เสี่ยงทั่วโลก: หุ้นสหรัฐฯ เปลี่ยนจากการขึ้นโดยรวมไปสู่ความแข็งแกร่งเฉพาะหุ้นเทคโนโลยี อัตราดอกเบี้ยที่สูงขึ้นกดดันผลประกอบการตลาดหุ้นโลก
กันยายน 2026 สินทรัพย์เสี่ยงทั่วโลกสิ้นสุดการฟื้นตัวโดยรวมของเดือนสิงหาคม ผลประกอบการตลาดแตกตัวอย่างชัดเจน ดัชนีหุ้นโลก MSCI ลดลงประมาณ 1.2% ภายในเดือน ขณะที่ตลาดหุ้นสหรัฐฯ ภายในแสดงโครงสร้างหุ้นเทคโนโลยี上涨 อุตสาหกรรมดั้งเดิมและหุ้นขนาดเล็ก下跌 คำนวณจากราคาปิดสิ้นเดือนสิงหาคมถึงสิ้นเดือนกันยายน ดัชนี S&P 500 ลดลงประมาณ 0.4% ดัชนี Nasdaq Composite เพิ่มขึ้นประมาณ 1.9% ดัชนี Dow Jones Industrial ลดลงประมาณ 4.1% ต่างจากเดือนสิงหาคมที่ดัชนีทั้งสามเพิ่มขึ้นพร้อมกัน ในเดือนกันยายนแรงขับเคลื่อนการ上涨ของตลาดกระจุกตัวเพิ่มเติมใน AI เซมิคอนดักเตอร์ และบริษัทเทคโนโลยีขนาดใหญ่ ขณะที่ภาคการเงิน อุตสาหกรรม และสินค้าอุปโภคบริโภคเผชิญแรงกดดันต่อการประเมินมูลค่าที่ชัดเจนกว่า
การเปลี่ยนแปลงความต้องการเสี่ยงภายในเดือนได้รับผลกระทบหลักจากการเปลี่ยนนโยบายของธนาคารกลางสหรัฐฯ ราคาพลังงาน





