






3 วันทำกำไรจากอาร์บิทราจ 110,000 ดอลลาร์ กรณีกล่าวหาวางคำสั่งซื้อขายหลอกลวงบน Hyperliquid เป็นความผิดจริงหรือไม่?


- ประเด็นหลัก: Bloomberg รายงานว่าบัญชีสองบัญชีบน Hyperliquid ทำกำไรได้ประมาณ 119,000 ดอลลาร์ในสามวันจากการซื้อขายน้ำมันดิบด้วยพฤติกรรมที่สงสัยว่าเป็น Spoofing (การวางคำสั่งซื้อขายหลอกลวง) แต่พฤติกรรมนี้เป็นปัญหาที่แพร่หลายและมีมานานในกระดานซื้อขายแบบรวมศูนย์ ไม่ควรถูกนำเสนอว่าเป็นข้อบกพร่องเฉพาะของแพลตฟอร์มออนเชน
- องค์ประกอบสำคัญ:
- ข้อมูลจาก Solidus Labs เปิดเผยว่าระหว่างวันที่ 8 ถึง 10 มีนาคม บัญชีทั้งสองได้ส่งคำสั่งซื้อขายผิดปกติมูลค่ากว่า 170 ล้านดอลลาร์ โดยทุก ๆ 1 ดอลลาร์ที่จับคู่จริงมีคำสั่งซื้อขายประมาณ 30 ดอลลาร์ถูกยกเลิก สร้างกำไรได้ประมาณ 119,000 ดอลลาร์
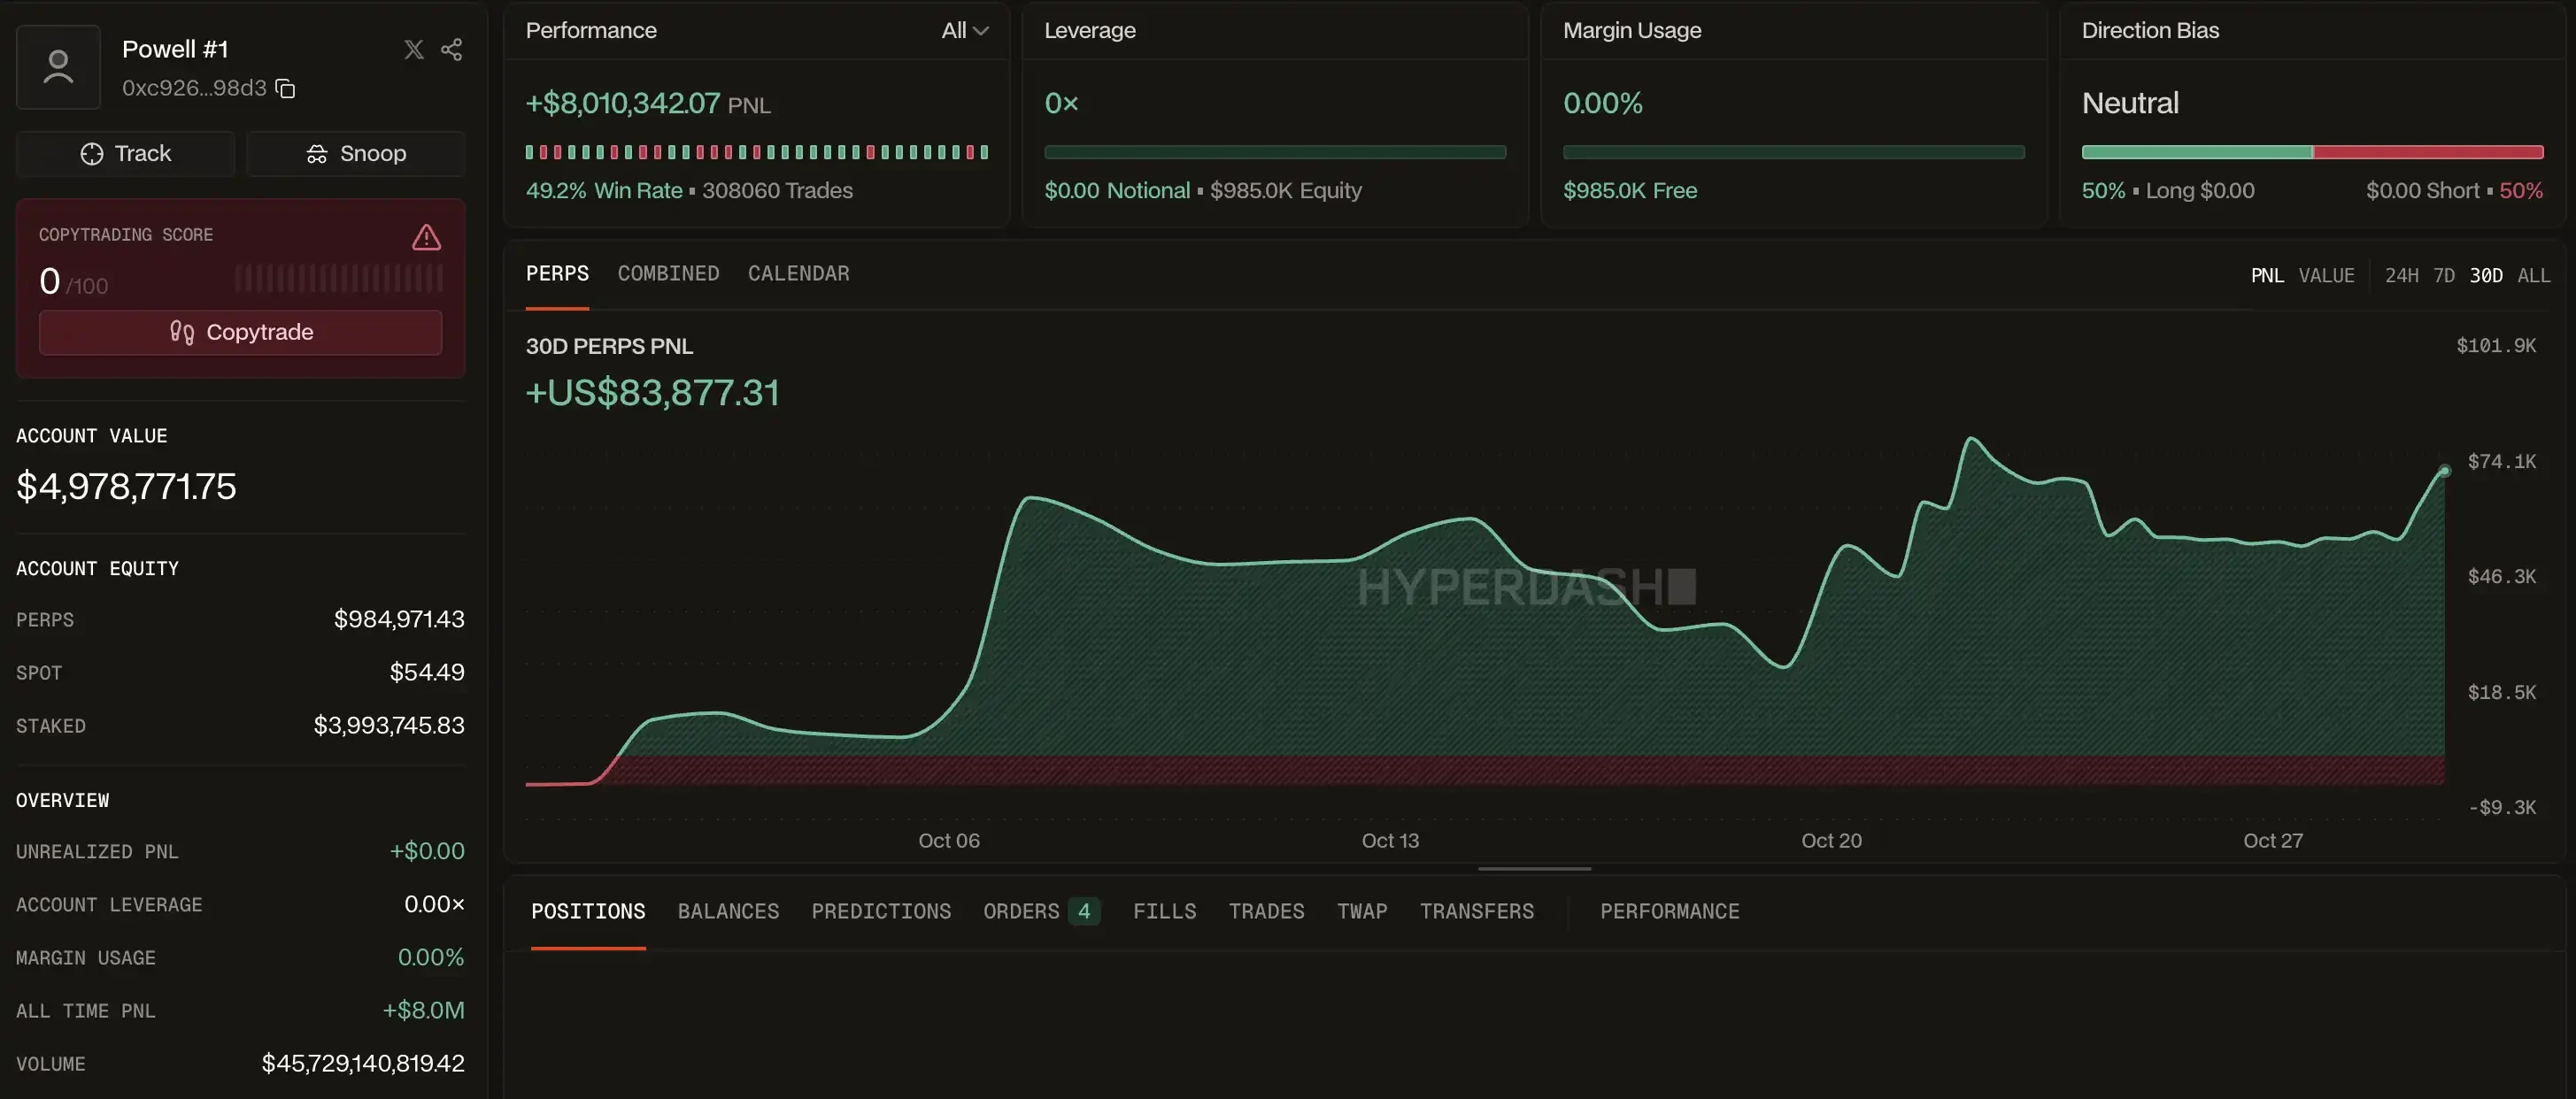
- การติดตามบนเชนระบุบัญชีหลัก 0xc926…98d3 และบัญชีย่อย 0x2577…4897 โดยบัญชีหลักวางคำสั่งขายมูลค่าประมาณ 200,000 ดอลลาร์ซ้ำ ๆ ด้านบนและยกเลิกอย่างรวดเร็ว พร้อมกันนั้นได้ซื้อสัญญามูลค่าประมาณ 458,000 ดอลลาร์ในช่วง 15 วินาทีก่อนและหลังการดิ่งลงอย่างรวดเร็ว
- กลวิธี Spoofing คือ: คำสั่งขายขนาดใหญ่กดดันอารมณ์ตลาด คำสั่งซื้อจริงที่ซ่อนอยู่รับของอีกฝั่ง เมื่อจับคู่แล้วก็ถอนคำสั่งขายออก ใช้ประโยชน์จากการที่เทรดเดอร์ประเมินความลึกของสมุดคำสั่ง
- ตลาดฟิวเจอร์สของสหรัฐฯ ห้ามพฤติกรรมประเภทนี้อย่างชัดเจน ขณะที่ CEX อย่าง Kraken ก็ติดตามและอธิบายกลวิธีการปั่นตลาดลักษณะนี้มาอย่างยาวนาน เดือนนี้ก็มีกรณีคำสั่งซื้อขายหลอกลวงบน Kraken เช่นกัน
- ข้อมูลคำสั่งซื้อขาย การยกเลิก และการจับคู่บน Hyperliquid เปิดเผยตรวจสอบได้ ทำให้นักวิจัยภายนอกสามารถ reconstruct พฤติกรรมของบัญชีได้ ขณะที่ CEX แสดงเพียงความลึกของสมุดคำสั่งแบบสรุป ทำให้ยากต่อการติดตามตัวเจ้าของคำสั่ง
- บทความเห็นว่าควรตรวจสอบการติดตามและเปิดเผยข้อมูลของแต่ละแพลตฟอร์มอย่างเท่าเทียมกัน ไม่ใช่เพราะข้อมูลบนเชนโปร่งใสกว่าจึงจัดปัญหาดั้งเดิมว่าเป็นข้อบกพร่องเฉพาะของ Hyperliquid
มีคนวางคำสั่งขายน้ำมันดิบจำนวนมากบน Hyperliquid ดูเหมือนเตรียมกดราคาให้ร่วง แต่กลับอีกด้านหนึ่งกลับซื้อเข้าไปเรื่อย ๆ เมื่อการซื้อขายเสร็จสิ้น คำสั่งขายเหล่านั้นก็ถูกยกเลิกไป
นี่คือข้อพิพาทเรื่องการซื้อขายน้ำมันดิบที่ Bloomberg รายงานเมื่อเร็ว ๆ นี้
บริษัทตรวจสอบตลาด Solidus Labs พบว่า ระหว่างวันที่ 8 ถึง 10 มีนาคมของปีนี้ มีสองบัญชีได้ส่งคำสั่งวางที่ผิดปกติมูลค่ากว่า 170 ล้านดอลลาร์สหรัฐฯ และทำกำไรได้ประมาณ 119,000 ดอลลาร์สหรัฐฯ ภายในสามวัน ในช่วงเวลาดังกล่าว ทุก ๆ 1 ดอลลาร์ที่มีการซื้อขายจริง จะมีคำสั่งอีกฝั่งประมาณ 30 ดอลลาร์ถูกยกเลิก
Solidus อธิบายพฤติกรรมนี้ว่ามีลักษณะของ Spoofing หรือการวางคำสั่งลวง: วางคำสั่งขนาดใหญ่เพื่อสร้างผลกระทบต่อผู้อื่น แต่ธุรกรรมที่ต้องการทำจริงกลับซ่อนอยู่อีกฝั่งหนึ่ง
แม้ Spoofing จะเป็นสิ่งผิดกฎหมาย แต่การมองว่าเป็นปัญหาที่มีเฉพาะใน Hyperliquid ก็ดูจะไม่ยุติธรรมนัก
พฤติกรรมของแอดเดรส
ตามรอยบันทึกบนเชน สามารถพบกลุ่มบัญชีที่สอดคล้องกับรายงานอย่างมาก: บัญชีหลัก 0xc926…98d3 และบัญชีย่อย 0x2577…4897 ทั้งสองบัญชีทำกำไรจากการซื้อขายน้ำมันดิบในช่วงสามวันนี้รวมกันประมาณ 119,000 ดอลลาร์สหรัฐฯ หลังหักค่าธรรมเนียม
ในเวลานั้น ราคา Brent ร่วงจากประมาณ 83.06 ดอลลาร์สหรัฐฯ ลงไปที่ 81.42 ดอลลาร์สหรัฐฯ แล้วดีดกลับอย่างรวดเร็ว บัญชีหลักวางคำสั่งขายมูลค่าประมาณ 200,000 ดอลลาร์สหรัฐฯ ซ้ำ ๆ เหนือราคา พอวางปุ๊บก็ยกเลิก อัปเดตราคา แล้ววางใหม่ คนที่เฝ้าดูตลาดจึงเห็นว่าด้านบนมีน้ำมันดิบก้อนใหญ่รอขายอยู่ตลอดเวลา
ในขณะเดียวกัน บัญชีนี้ก็ซื้อด้วย ในช่วง 15 วินาทีก่อนและหลังการร่วงแรง บัญชีหลักได้ซื้อสัญญาน้ำมันดิบจริงประมาณ 458,000 ดอลลาร์สหรัฐฯ
ส่วนบัญชีย่อยกระจายคำสั่งไว้หลายระดับราคา: วางคำสั่งขายด้านบน วางคำสั่งซื้อด้านล่าง แล้วปรับตามราคาไปเรื่อย ๆ บัญชีนี้ก็ซื้อสัญญาประมาณ 18,000 ดอลลาร์สหรัฐฯ ในช่วงร่วงแรงนี้เช่นกัน
กล่าวคือ ขณะที่คำสั่งขายขนาดใหญ่ปรากฏขึ้นซ้ำ ๆ กลุ่มบัญชีนี้ก็ซื้อเข้าไปพร้อมกัน พฤติกรรมเช่นนี้显然สอดคล้องกับลักษณะของ spoofing
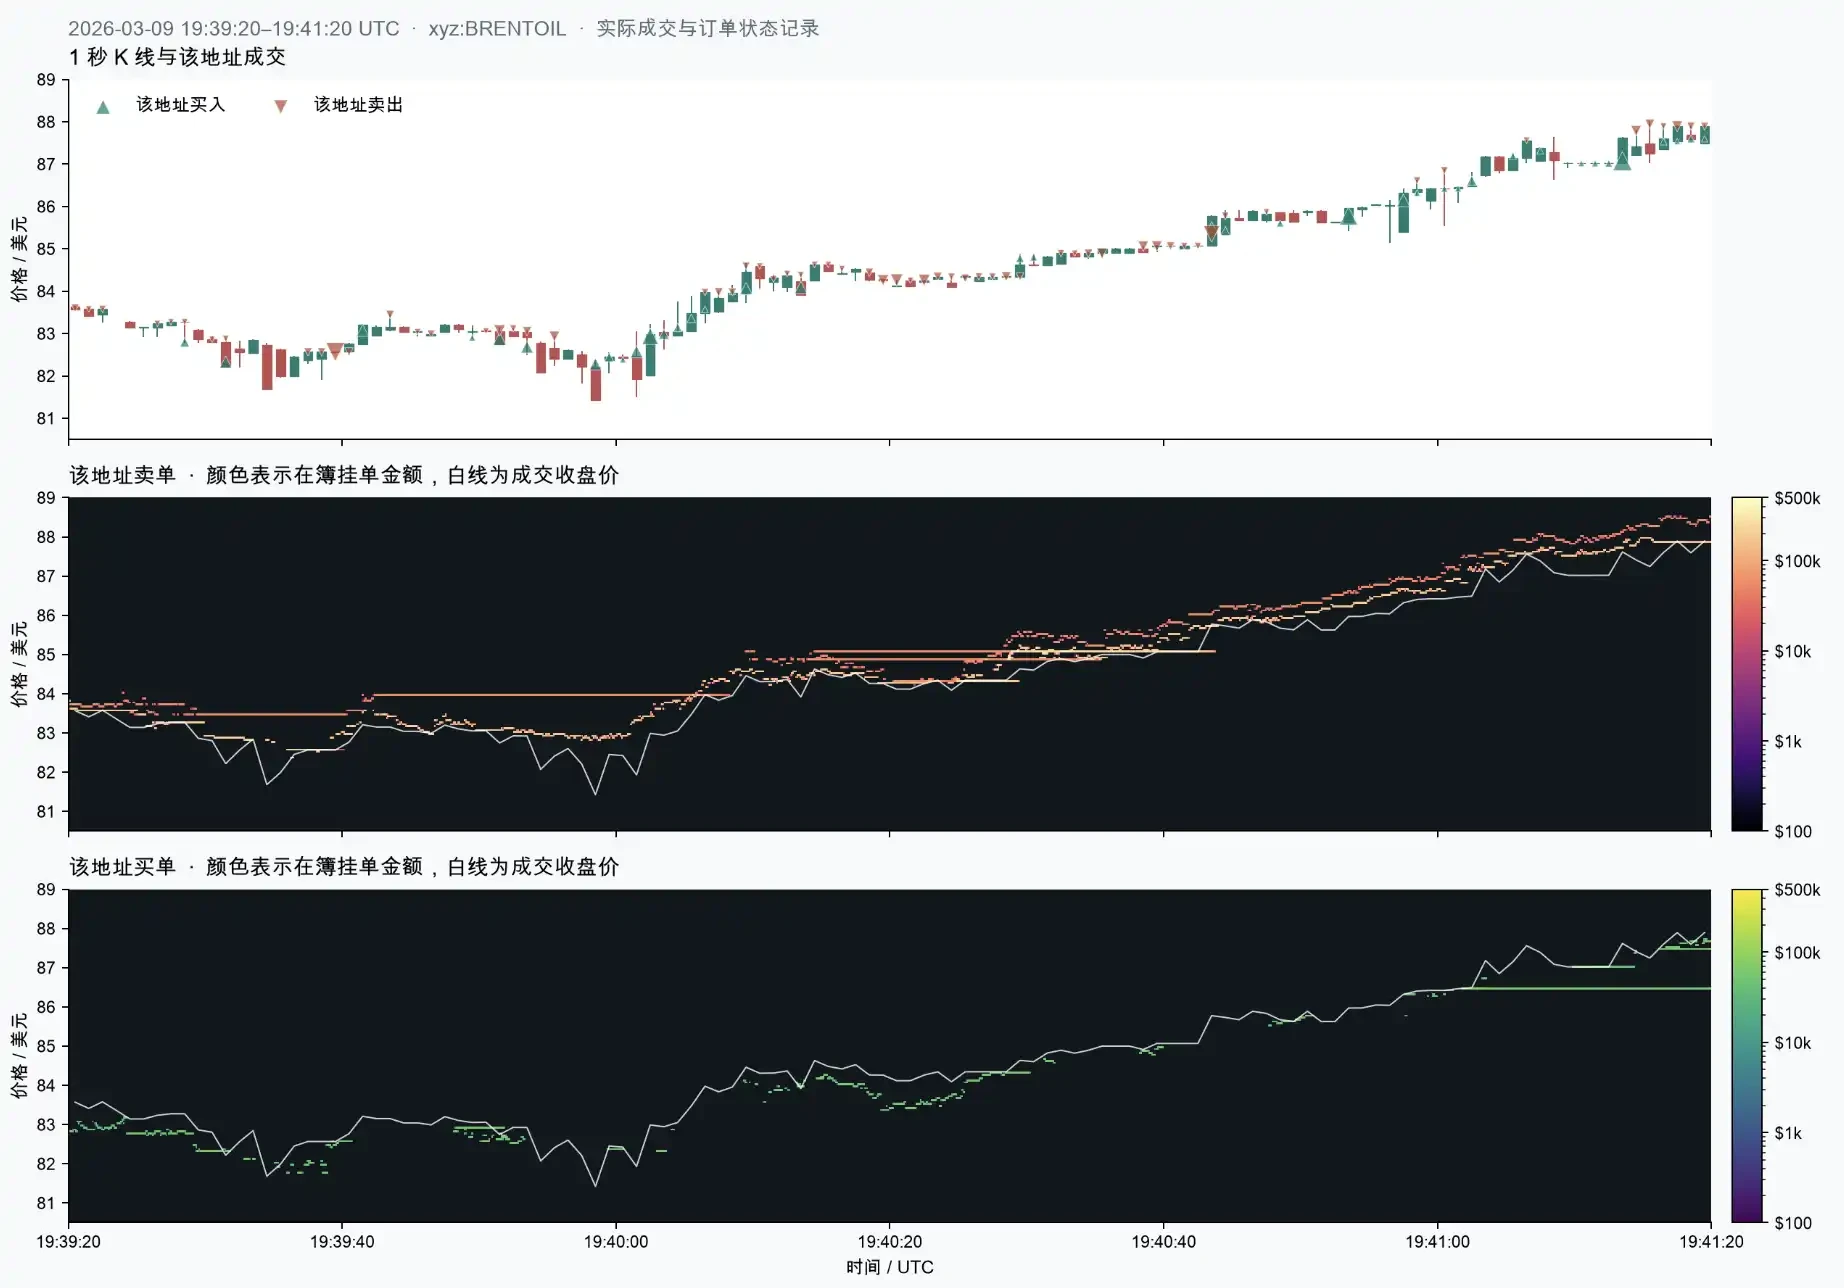
กราฟแท่งเทียนของบัญชีหลักและฮีตแมปคำสั่งวางของแต่ละแอดเดรส
 กราฟแท่งเทียนของบัญชีย่อยและฮีตแมปคำสั่งวางของแต่ละแอดเดรส
คำสั่งลวง
สมมติว่าคุณกำลังจะซื้อน้ำมันดิบ แล้วเห็นคำสั่งขายปรากฏขึ้นเหนือราคาเป็นจำนวนมากกว่าคนอื่น ๆ อย่างชัดเจน คุณจะคิดอย่างไร?
คงรู้สึกได้ง่ายว่า มีรายใหญ่กำลังรีบขาย ราคาคงจะลงต่อ คนที่Originallyคิดจะซื้อก็ตัดสินใจรอก่อน คนที่ถือโพซิชันอยู่ก็กลัวว่าจะลงมากกว่านี้ จึงขายออกไปก่อน
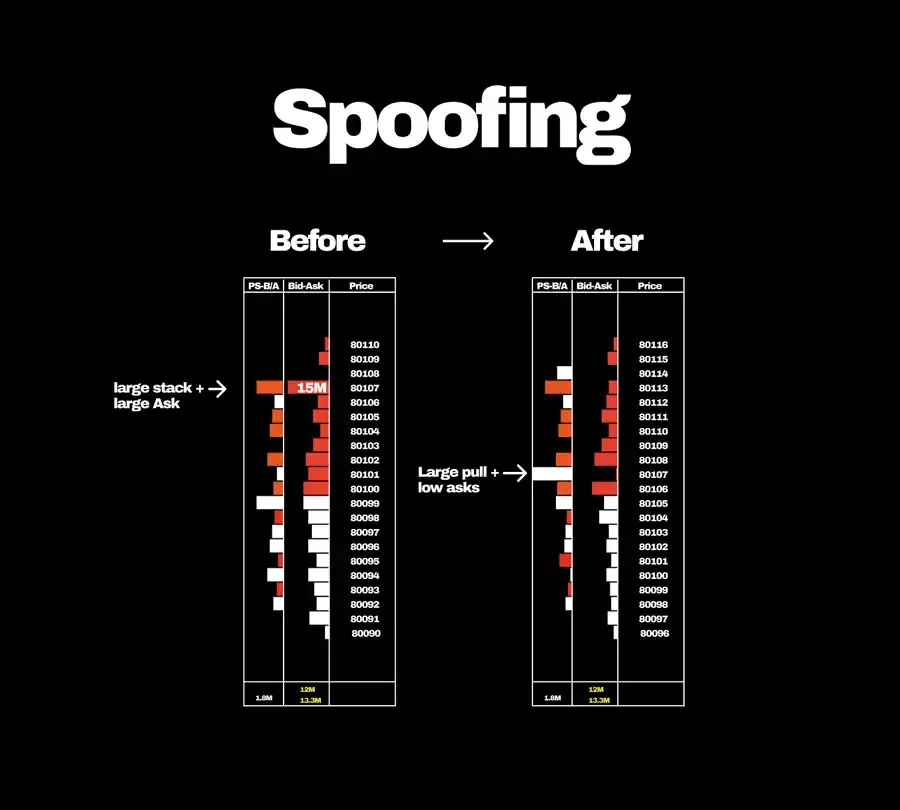
หากคำสั่งขายขนาดใหญ่นั้นมีไว้เพื่อให้ทุกคนเกิดปฏิกิริยาเช่นนี้ ผู้วางคำสั่งก็บรรลุเป้าหมาย เขาวางคำสั่งซื้อที่ต้องการให้จับคู่จริงไว้ด้านล่าง รอให้คนอื่นขายสัญญามาให้เอง พอซื้อได้ครบแล้ว ก็ยกเลิกคำสั่งขายขนาดใหญ่ด้านบน
คำสั่งขายกดดันตลาด คำสั่งซื้อรับของให้ตัวเอง
กลับทิศทางก็เช่นกัน คนที่ต้องการขายสามารถวางคำสั่งซื้อขนาดใหญ่ก่อน ทำให้คนอื่นรู้สึกว่าด้านล่างมีเงินทุนค้ำอยู่ มีคนจึงขึ้นราคาซื้อและไล่ตามราคาเข้าไป เขาก็ฉวยโอกาสขายออก แล้วยกเลิกคำสั่งซื้อขนาดใหญ่นั้น
สิ่งที่คำสั่งลวงใช้ประโยชน์ คือการที่ผู้คนตัดสินจากหน้าสมุดคำสั่งว่าคนอื่นอยากซื้อหรืออยากขาย เทรดเดอร์ทั่วไปจะดูคำสั่งขนาดใหญ่ โปรแกรมซื้อขายอัตโนมัติก็จะปรับราคาเสนอตามความหนาบางของ Bid/Ask Depth คำสั่งวางที่เด่นพอสามารถทำให้คนจำนวนมากตอบสนองพร้อมกันได้
ตลาดฟิวเจอร์สของสหรัฐฯ ห้ามพฤติกรรมลักษณะนี้อย่างชัดเจน จุดสำคัญที่กฎหมายให้ความสนใจคือ "ตอนวางคำสั่งได้ตั้งใจไว้แล้วว่าจะให้คำสั่งนั้นถูกยกเลิกก่อนใกล้จะจับคู่ เพื่อหลอกลวงตลาด"

ปัญหาเก่าของ CEX
การพูดถึงคำสั่งลวงปรากฏขึ้นในแพลตฟอร์มซื้อขายแบบรวมศูนย์มานานแล้ว
Kraken อธิบายการปั่นตลาดบนเว็บไซต์อย่างเป็นทางการ โดยใช้วลี "วางคำสั่งขายขนาดใหญ่กดราคา ซื้อที่ระดับต่ำ แล้วยกเลิกคำสั่งขาย" อธิบายกลวิธีนี้โดยตรง อีกทั้งยังเฝ้าระวังอีกวิธีหนึ่งเป็นพิเศษ: การกระจายคำสั่งไปยังระดับราคาที่อยู่ติดกันหลายระดับ ทำให้ฝั่งหนึ่งของสมุดคำสั่งดูหนาผิดปกติ สร้างภาพว่ามีเงินจำนวนมากกำลังซื้อหรือขาย
ในช่วงสองสุดสัปดาห์ติดต่อกันของเดือนนี้ บน Kraken ก็ปรากฏคำสั่งลวงเหล่านี้ คำสั่งเหล่านี้สร้างความรู้สึกว่ามีคนซื้ออย่างต่อเนื่อง ช่วยให้ราคาปรับขึ้น

สำหรับคนที่เชื่อว่า "กำแพงคำสั่งซื้อขนาดใหญ่คือแนวรับ" ความเสี่ยงอยู่ตรงนี้: คุณตัดสินใจซื้อตามคำสั่งนั้น แต่ผู้วางคำสั่งสามารถยกเลิกได้ทุกเมื่อ คุณจับคู่เสร็จแล้ว เขาเพียงแค่เปลี่ยนราคาเสนอ
แพลตฟอร์มซื้อขายจัดพฤติกรรมลักษณะนี้ไว้ในการเฝ้าระวัง เทรดเดอร์ก็พูดคุยกันเรื่องวิธีจดจำอย่างต่อเนื่อง ในบริบทเช่นนี้ การตีความคำสั่งลวงว่าเป็นปัญหาใหม่ที่เพิ่งเกิดกับแพลตฟอร์มซื้อขายบนเชนจึงยากที่จะทำให้คนเชื่อถือ
บางครั้ง สินทรัพย์ที่ผู้ปั่นตลาดต้องการขายจริง ๆ อาจไม่ได้อยู่ในตลาดเดียวกันด้วยซ้ำ
ในช่วงสุดสัปดาห์ที่สภาพคล่องไม่ดี เงินทุนขนาดใหญ่มักใช้คำสั่งลวงใน BTC ทำให้ราคา BTC ค่อย ๆ ปรับขึ้น เพื่ออาศัยอัลกอริทึมดันราคาอัลต์คอยน์และช่วยให้ตัวเองออกจากโพซิชันได้
แพลตฟอร์มที่โปร่งใสกลับกลายเป็นเป้า
Hyperliquid มีจุดหนึ่งที่แตกต่างจากแพลตฟอร์มซื้อขายแบบรวมศูนย์ในเรื่องนี้: คำสั่ง การยกเลิก และการจับคู่มีบันทึกเปิดเผยทั้งหมด
ที่เราสามารถหากลุ่มบัญชีนี้ได้ เห็นว่าพวกเขาวางคำสั่งที่ตำแหน่งใด ยกเลิกเมื่อใด และซื้อเข้าไปเท่าไรในที่สุด ก็เพราะข้อมูลเหล่านี้ถูกค้นหาได้โดยนักวิจัยภายนอก
หากเปลี่ยนไปแพลตฟอร์มซื้อขายแบบรวมศูนย์ สิ่งที่คนทั่วไปเห็นมักเป็นเพียงความลึกของสมุดคำสั่งที่สรุปแล้ว กำแพงคำสั่งซื้อถูกยกเลิกไป ใครเป็นคนวาง? คำสั่งขายอีกฝั่งของราคาเป็นของคนเดียวกันหรือไม่? ผู้สังเกตการณ์ภายนอกยากที่จะเชื่อมโยงคำถามเหล่านี้เข้าด้วยกัน
เมื่อพบธุรกรรมผิดปกติ แน่นอนว่าควรสืบสวน แพลตฟอร์มก็ควรเฝ้าระวังและจัดการพฤติกรรมปั่นตลาด แต่ในเมื่อ CEX ก็เผชิญความเสี่ยงลักษณะนี้เช่นกัน ก็ควรได้รับการตรวจสอบแบบเดียวกัน
การจ้อง只看ที่ Hyperliquid แล้วกล่าวหาปัญหาเก่าที่พาดพิงหลายแพลตฟอร์มว่าเป็นข้อบกพร่องเฉพาะของมัน ดูเหมือนการวาดเป้าไว้ก่อนแล้วค่อยยิงลูกศรใส่
สิ่งที่ควรถามจริง ๆ คือ แต่ละแพลตฟอร์มซื้อขายยินดีเปิดเผยข้อมูลมากน้อยเพียงใด และเมื่อพบความผิดปกติได้ทำอะไรลงไป ใครมีข้อมูลที่ค้นหาได้ง่ายกว่า ก็บอกว่าคนนั้นเป็นปัญหามากที่สุดก่อน ข้อสรุปเช่นนี้ไม่มีน้ำหนักโน้มน้าวใจ





