






ไฟสัญญาณเตือนที่เชื่อถือได้ที่สุดของตลาดหุ้นสหรัฐฯ ติดสว่างแล้ว! หลังกะพริบสองครั้งในประวัติศาสตร์ ทั้งสองครั้งล้วนตามมาด้วยตลาดหมีครั้งใหญ่


- ประเด็นหลัก: ปัจจัย QMJ ซึ่งวัดผลการดำเนินงานสัมพัทธ์ระหว่างหุ้นคุณภาพสูงกับหุ้นขยะ บันทึกการเพิ่มขึ้นรายเดือนสูงสุดนับตั้งแต่ปี 1957 ที่ 14.3% ในเดือนกรกฎาคมของปีนี้ การกลับตัวในลักษณะคล้ายกันในอดีตมักเกิดขึ้นก่อนหน้าตลาดหมีครั้งสำคัญ และฟองสบู่หุ้นขยะที่ใหญ่ที่สุดในประวัติศาสตร์ซึ่งขับเคลื่อนโดยกระแส AI อาจกำลังเผชิญกับการแตกสลาย
- องค์ประกอบสำคัญ:
- การเพิ่มขึ้นรายเดือนของ QMJ ที่สูงเป็นอันดับสองและสามในประวัติศาสตร์เกิดขึ้นในเดือนพฤศจิกายน 2000 และตุลาคม 2008 ตามลำดับ ซึ่งเป็นช่วงก่อนหน้าตลาดหมีครั้งสำคัญทั้งสองครั้งพอดี
- รอบการ outperform ของหุ้นขยะตั้งแต่เดือนพฤศจิกายน 2023 ถึงมิถุนายน 2026 สร้างสถิติใหม่ โดยพอร์ตที่ long หุ้นคุณภาพสูงและ short หุ้นขยะขาดทุนสะสม 36% ซึ่งเลวร้ายที่สุดในรอบ 69 ปี
- ตะกร้าหุ้นเทคโนโลยีที่ขาดทุนของ Goldman Sachs เพิ่มขึ้น 57% ในช่วงห้าเดือนแรกของปี 2026 ขณะที่ S&P 500 เพิ่มขึ้นเพียง 11% ในช่วงเดียวกัน ส่วน Russell 2000 เพิ่มขึ้น 22.7% ในครึ่งปีแรก
- ตั้งแต่เดือนกรกฎาคมเป็นต้นมาเกิดการสลับสไตล์: ASTS ลดลง 56%, QBTS ลดลง 52% ขณะที่ Procter & Gamble เพิ่มขึ้น 12.9%, Coca-Cola เพิ่มขึ้น 17.3% เทียบกับ S&P 500 ที่เพิ่มขึ้นเพียง 2.3% ในช่วงเดียวกัน
- ในประวัติศาสตร์ สองปีหลังการแตกสลายของฟองสบู่ความคลั่งไคล้เทคโนโลยีสามครั้ง หุ้นคุณภาพสูงเอาชนะหุ้นขยะได้ 28%, 68% และ 41% ตามลำดับ
- ปัจจัย QMJ ถูกเสนอโดย AQR ในปี 2013 โดยอิงจากการให้คะแนนด้านความสามารถในการทำกำไร การเติบโต และความปลอดภัย long 30% แรกและ short 30% สุดท้าย ให้ผลตอบแทนต่อปีเหนือกว่าในระยะยาว 3.6%
ตัวชี้วัดสำคัญที่ติดตามตลาดหุ้นสหรัฐฯ มาเกือบ 70 ปีกำลังส่งสัญญาณเตือนที่หาได้ยาก
"ปัจจัยคุณภาพลบขยะ" (QMJ) ซึ่งวัดผลการดำเนินงานสัมพัทธ์ระหว่างหุ้นคุณภาพดีกับหุ้นขยะ ได้พลิกกลับอย่างฉับพลันในเดือนกรกฎาคมปีนี้ หลังจากผ่านรอบที่หุ้นขยะ outperformed ยาวนานและลึกที่สุดในประวัติศาสตร์ — และทุกครั้งที่เกิดการพลิกกลับในลักษณะเดียวกันนี้ในอดีต ล้วนเป็นลางบอกเหตุถึงการมาถึงของตลาดหมีครั้งใหญ่
ในเดือนกรกฎาคมปีนี้ QMJ บันทึกการเพิ่มขึ้นรายเดือนสูงสุดนับตั้งแต่มีบันทึกในปี 1957 ที่ 14.3% ในขณะเดียวกัน ตะกร้าหุ้นเทคโนโลยีที่ขาดทุนซึ่งติดตามโดย Goldman Sachs ร่วงลง 11% ในไตรมาสที่สาม ขณะที่หุ้นสินค้าอุปโภคบริโภคคุณภาพสูงอย่าง Procter & Gamble และ Coca-Cola กลับฟื้นตัวแรง F. Porter Stansberry ผู้ก่อตั้งสถาบันวิจัยการลงทุน Porter and Company เตือนว่าสัญญาณนี้หมายความว่า "ถึงเวลาที่ต้องระมัดระวังแล้ว"
ข้อมูลในอดีตแสดงให้เห็นว่า ช่วงเวลาที่ QMJ มีการเพิ่มขึ้นรายเดือนสูงสุดเป็นอันดับสองและอันดับสาม เกิดขึ้นในเดือนพฤศจิกายน 2000 และตุลาคม 2008 ตามลำดับ — ซึ่งเป็นช่วงก่อนหน้าตลาดหมีครั้งสำคัญทั้งสองครั้งพอดี ฟองสบู่หุ้นขยะในรอบปัจจุบันที่ขับเคลื่อนโดยกระแสความนิยมปัญญาประดิษฐ์มีขนาดใหญ่ที่สุดนับตั้งแต่มีบันทึกข้อมูลเกือบ 70 ปีของ AQR และผลกระทบต่อตลาดจากการแตกสลายของมันไม่ควรถูกมองข้าม
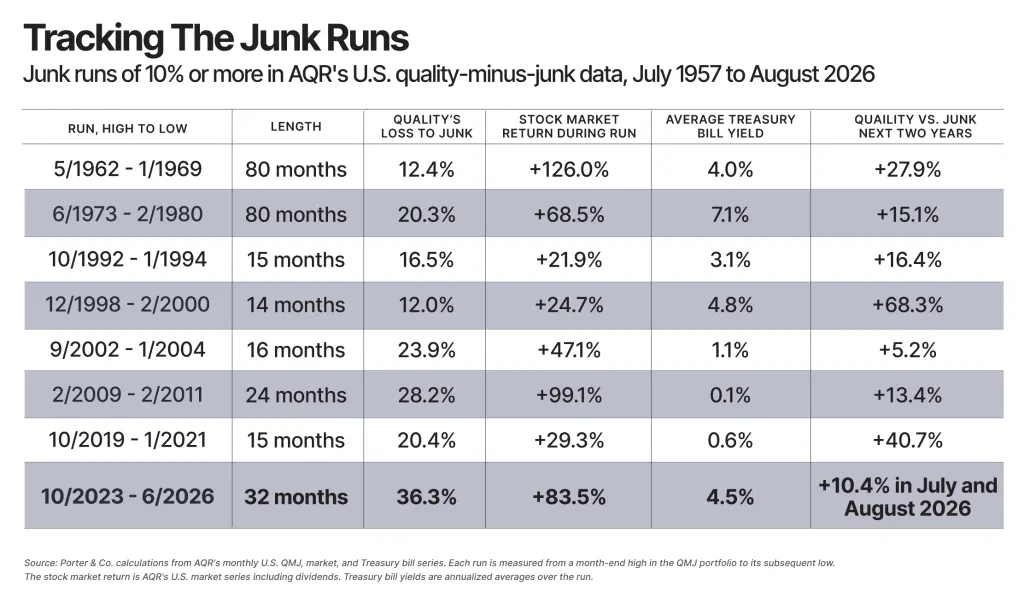
ฟองสบู่หุ้นขยะที่ใหญ่ที่สุดในประวัติศาสตร์: ความคลั่งไคล้ AI ขับเคลื่อนการ outperform สามปี
รอบที่หุ้นขยะเอาชนะหุ้นคุณภาพเริ่มต้นในเดือนพฤศจิกายน 2023 และดำเนินต่อไปจนถึงเดือนมิถุนายน 2026 ทั้งระยะเวลาและขนาดล้วนสร้างสถิติใหม่ในประวัติศาสตร์
ในช่วงเวลานี้ พอร์ตการลงทุนที่ถือ{long บริษัทคุณภาพสูงที่สุดของสหรัฐฯ และชอร์ตบริษัทคุณภาพต่ำที่สุดสะสมขาดทุน 36% — ซึ่งเป็นผลการดำเนินงานที่ย่ำแย่ที่สุดของปัจจัย QMJ นับตั้งแต่มีบันทึกในปี 1957 ในช่วง 12 เดือนที่สิ้นสุดในเดือนพฤษภาคม 2026 ยังเป็นช่วง 12 เดือนที่หุ้นคุณภาพทำผลงานได้แย่ที่สุดในบันทึกทั้งหมด 69 ปี หุ้นคุณภาพบันทึกการขาดทุนติดต่อกันสามปีในปี 2023, 2024 และ 2025 และยังร่วงลงอีก 3.8% ใน 8 เดือนแรกของปี 2026
ตรรกะหลักที่ขับเคลื่อนปรากฏการณ์นี้คือความคลั่งไคล้ของนักลงทุนต่อเทคโนโลยีปัญญาประดิษฐ์ จากข้อมูลของ Bloomberg ตะกร้าหุ้นเทคโนโลยีที่ขาดทุนซึ่งติดตามโดย Goldman Sachs เพิ่มขึ้น 57% ในห้าเดือนแรกของปี 2026 ขณะที่ดัชนี S&P 500 เพิ่มขึ้นเพียง 11% ในช่วงเดียวกัน ตัวอย่างเช่น ดัชนี Russell 2000 ซึ่งเป็นดัชนีหุ้นขนาดเล็กที่มีสัดส่วนบริษัทขาดทุนเกินหนึ่งในสี่ เพิ่มขึ้น 22.7% ในครึ่งปีแรกของปีนี้ ซึ่งมากกว่าสองเท่าของการเพิ่มขึ้นของตลาดโดยรวม
Stansberry จำแนกปรากฏการณ์นี้ว่าเป็น "ฟองสบู่หุ้นขยะที่ขับเคลื่อนโดยเทคโนโลยี" และชี้ว่าเป็นครั้งที่มีขนาดใหญ่ที่สุดเท่าที่เคยมีบันทึก
ปัจจัย QMJ: ไม้บรรทัด 69 ปีที่ติดตามความสมเหตุสมผลของตลาด
การทำความเข้าใจสัญญาณเตือนนี้ จำเป็นต้องเข้าใจตรรกะการสร้างและภูมิหลังทางประวัติศาสตร์ของปัจจัย QMJ เสียก่อน
ปัจจัย QMJ ถูกเสนอโดย Cliff Asness ผู้ก่อตั้งบริษัทจัดการทุน AQR พร้อมกับ Andrea Frazzini และ Lasse Heje Pedersen เพื่อนร่วมงานในปี 2013 โดยบทความที่เกี่ยวข้องได้รับการตีพิมพ์ในวารสาร Review of Accounting Studies ในปี 2019 Asness เป็นศิษย์ของ Eugene Fama ผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ ซึ่งงานวิจัยของเขาได้พิสูจน์ว่าตลาดสามารถกำหนดราคาได้อย่างมีประสิทธิภาพใน большинствоของเวลา
ปัจจัย QMJ นิยาม "คุณภาพ" ว่าเป็นคุณลักษณะสามประเภทที่นักลงทุนควรจ่ายส่วนเพิ่มเพื่อให้ได้มา ได้แก่ ความสามารถในการทำกำไร การเติบโต และความปลอดภัย ความสามารถในการทำกำไรวัดด้วยตัวชี้วัดที่แตกต่างกันหกตัว การเติบโตติดตามการเปลี่ยนแปลงของกำไรต่อหุ้นในช่วงห้าปีที่ผ่านมา ส่วนความปลอดภัยนั้นผสมผสานความผันผวนของหุ้นเมื่อเทียบกับ S&P 500 (ค่าเบตา) แบบจำลองความแข็งแกร่งของงบดุลสองแบบคือ Ohlson O-Score และ Altman Z-Score รวมถึงระดับความผันผวนของอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นในช่วงห้าปีที่ผ่านมา
ปัจจัยนี้ให้คะแนนและจัดอันดับหุ้นจดทะเบียนทั้งหมดในสหรัฐฯ ทุกเดือน โดยถือ{long 30% ที่ได้คะแนนสูงสุด (หุ้นคุณภาพ) และชอร์ต 30% ที่ได้คะแนนต่ำสุด (หุ้นขยะ) ถ่วงน้ำหนักตามมูลค่าตลาดและปรับสมดุลทุกเดือน ข้อมูลสหรัฐฯ ที่ AQR เผยแพร่ย้อนกลับไปถึงเดือนกรกฎาคม 1957 เป็นที่น่าสังเกตว่าปัจจัย QMJ ไม่พิจารณาการประเมินมูลค่าเลย แต่วัดคุณภาพเพียงอย่างเดียว
ในระยะยาว ตั้งแต่เดือนกรกฎาคม 1957 ถึงเดือนสิงหาคม 2026 หุ้นคุณภาพเอาชนะหุ้นขยะได้ 3.6% ต่อปี ซึ่งพิสูจน์ว่าตลาดประเมินคุณภาพต่ำกว่าความเป็นจริงอย่างเป็นระบบ
รูปแบบทางประวัติศาสตร์: หลังฟองสบู่หุ้นขยะแตกสลาย ตลาดหมีมักตามมา
ข้อมูลทางประวัติศาสตร์ของ AQR เผยให้เห็นรูปแบบที่ชัดเจน: รอบที่หุ้นขยะเอาชนะหุ้นคุณภาพได้อย่างมากมักจบลงด้วยการปรับตัวรุนแรงของตลาด — แต่มีเงื่อนไขว่าปรากฏการณ์นี้ต้องขับเคลื่อนด้วยความคลั่งไคล้ของนักลงทุน ไม่ใช่การฟื้นตัวจากตลาดหมี
นับตั้งแต่ปี 1957 ปัจจัย QMJ ผ่านรอบขาลงที่ร่วงลงเกิน 10% ทั้งหมดแปดครั้ง ในจำนวนนี้ มีสามกรณีตัวอย่างที่ขับเคลื่อนด้วยความคลั่งไคล้เทคโนโลยีใหม่: กระแส electronics และคอมพิวเตอร์ในทศวรรษ 1960 ฟองสบู่ดอทคอมในปี 1999 และกระแสยานยนต์ไฟฟ้า คริปโตเคอร์เรนซี และการทำงานทางไกลในปี 2020
ภายในสองปีหลังฟองสบู่ทั้งสามครั้งแตกสลาย หุ้นคุณภาพเอาชนะหุ้นขยะได้ 28%, 68% และ 41% ตามลำดับ ขณะที่ภาพรวมตลาดหุ้นในช่วงเดียวกันทำผลงานที่ -4.5%, -23.5% และ +6.4% ตามลำดับ (ครั้งสุดท้ายบันทึกผลตอบแทนเป็นบวกได้เพราะฐานเปรียบเทียบเป็นจุดต่ำสุดหลังการพังทลายจากโควิด-19)
ในทางตรงกันข้าม การที่หุ้นขยะเอาชนะหุ้นคุณภาพยังมีกรณี " benign" — นั่นคือหลังจากตลาดหมีครั้งใหญ่ ธนาคารกลางอัดฉีดสภาพคล่องในวงกว้าง บริษัทอ่อนแอที่ใกล้ล้มละลายสามารถอยู่รอดได้ และราคาหุ้นฟื้นตัวแรงจากจุดต่ำสุด ข้อมูลในทศวรรษ 1970, 1992, 2002 และ 2009 ล้วนสอดคล้องกับรูปแบบนี้
รอบปัจจุบันไม่ใช่กรณีหลังอย่างชัดเจน S&P 500 ยังคงทำสถิติสูงสุดใหม่ต่อเนื่องในช่วงนี้ และการ outperform ของหุ้นขยะขับเคลื่อนโดยกระแส AI ทั้งหมด ไม่ได้สนับสนุนโดยการประเมินมูลค่าที่ถูกหรือตรรกะการฟื้นตัวจากตลาดหมี
การสลับสไตล์ได้เริ่มขึ้นแล้ว: หุ้นคุณภาพกลับมาอย่างแข็งแกร่ง
สัญญาณการสลับสไตล์ของตลาดได้ปรากฏขึ้นแล้ว และมาเร็วและรุนแรง
ในเดือนกรกฎาคมปีนี้ ปัจจัย QMJ เพิ่มขึ้น 14.3% ในหนึ่งเดือน สร้างสถิติการเพิ่มขึ้นรายเดือนสูงสุดนับตั้งแต่ปี 1957 ตะกร้าหุ้นเทคโนโลยีที่ขาดทุนซึ่งติดตามโดย Goldman Sachs ร่วงลง 11% ในไตรมาสที่สาม ขณะที่หุ้นที่มีการเก็งกำไรสูงซึ่งเคยเอาชนะตลาดได้อย่างมากก่อนหน้านี้ได้รับผลกระทบอย่างหนัก: AST SpaceMobile (ASTS) ร่วงลง 56% และ D-Wave Quantum (QBTS) ร่วงลง 52%
ในขณะเดียวกัน หุ้นสินค้าอุปโภคบริโภคคุณภาพสูงก็ฟื้นตัวแรง นับตั้งแต่วันที่ 30 มิถุนายน Procter & Gamble (PG) เพิ่มขึ้น 12.9% และมีแนวโน้มทำผลงานรายเดือนดีที่สุดนับตั้งแต่ตุลาคม 1998; Coca-Cola (KO) เพิ่มขึ้น 17.3%; Church & Dwight (CHD) เพิ่มขึ้น 12.4%; Colgate-Palmolive (CL) เพิ่มขึ้น 6.2% ในช่วงเดียวกัน ดัชนี S&P 500 เพิ่มขึ้นเพียง 2.3%
Stansberry ชี้ให้เห็นว่า ช่วงเวลาที่ QMJ มีการเพิ่มขึ้นรายเดือนสูงสุดเป็นอันดับสองและอันดับสามในอดีต คือเดือนพฤศจิกายน 2000 และตุลาคม 2008 ซึ่งล้วนเกิดขึ้นก่อนหน้าตลาดหมีครั้งสำคัญ การเปรียบเทียบทางประวัติศาสตร์นี้ทำให้สัญญาณตลาดในปัจจุบันน่าจับตามองมากขึ้น สำหรับนักลงทุน การเอียงไปทางบริษัทที่มีคุณภาพสูงและมีความสามารถในการทำกำไรสูงอาจเป็นทางเลือกที่มั่นคงกว่าในสภาพแวดล้อมปัจจุบัน





