


A deep dive into Anthropic's S-1 filing: soaring revenue, massive losses, and the truth about AI compute costs


ภาพรวม
Anthropic ได้ยื่นแบบแสดงรายการ S-1 ต่อคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐ (SEC) เมื่อวันที่ 26 ตุลาคม 2026 เพื่อเสนอขายหุ้นต่อสาธารณะ โดยมีแผนจดทะเบียนในตลาด Nasdaq Global Select Market ภายใต้ชื่อย่อ ANT ทั้งจำนวนหุ้นที่เสนอขายและช่วงราคายังไม่มีการกำหนด
เอกสารระบุว่าผลขาดทุนสุทธิในช่วงครึ่งแรกของปี 2026 อยู่ที่ 80,748 ล้านดอลลาร์ ขณะที่รายได้ในช่วงเดียวกันอยู่ที่ 16,286 ล้านดอลลาร์ ซึ่งขาดทุนเกือบห้าเท่าของรายได้ สัดส่วนนี้ดูผิดปกติ แต่เมื่อแยกดูจะเห็นสาเหตุชัดเจนว่า ขาดทุนจากการดำเนินงานมีเพียง 693 ล้านดอลลาร์ ส่วนขาดทุนสุทธิจำนวน 72,388 ล้านดอลลาร์มาจากการเปลี่ยนแปลงมูลค่ายุติธรรมของตั๋วเงินแปลงสภาพ หนี้สินอนุพันธ์ และ SAFE ซึ่งเป็นรายการที่ไม่ใช่เงินสด ขณะที่กระแสเงินสดจากการดำเนินงานเป็นบวก 3,929 ล้านดอลลาร์ เทียบกับช่วงเดียวกันของปีก่อนที่เป็นลบ 1,513 ล้านดอลลาร์
กล่าวอีกนัยหนึ่ง ในระดับการดำเนินงาน บริษัทใกล้ถึงจุดคุ้มทุนในช่วงครึ่งปีแรก และมีกระแสเงินสดสุทธิเป็นบวก ขณะที่ผลขาดทุนสุทธิจำนวนมหาศาลนั้นบันทึกถึงสิ่งที่ไม่เกี่ยวกับการดำเนินงานเป็นหลัก นั่นคือ การเพิ่มขึ้นของมูลค่าบริษัทได้ผลักดันมูลค่าตามบัญชีของหนี้สินจากเครื่องมือแปลงสภาพรุ่นแรกให้สูงขึ้น
ความเสี่ยงที่ควรให้ความสนใจจริงๆ ไม่ได้อยู่ที่ตัวเลขขาดทุนสุทธิ แต่อยู่ที่การเปรียบเทียบระหว่างภาระผูกพันในการจัดซื้อกำลังประมวลผลกับเงินสำรองสด และรายละเอียดหนึ่งที่มักถูกมองข้าม นั่นคือ ใน S-1 ฉบับสาธารณะ ช่องยอดรวมของภาระผูกพันในการจัดซื้อนั้นว่างเปล่า ตัวเลขรวมที่สื่ออ้างอิงกันอย่างกว้างขวางไม่ได้มาจากตารางนี้ บทความนี้จะแยกวิเคราะห์ตามเนื้อหาต้นฉบับของเอกสารทีละรายการ
ประเด็นสำคัญ
จากผลขาดทุนสุทธิ 80,748 ล้านดอลลาร์ มี 72,388 ล้านดอลลาร์มาจากการเปลี่ยนแปลงมูลค่ายุติธรรมที่ไม่ใช่เงินสด เอกสารระบุว่าเป็นผลจากการเพิ่มขึ้นของมูลค่ายุติธรรมของตั๋วสัญญาใช้เงินแปลงสภาพที่ยังไม่ได้ชำระ
ขาดทุนจากการดำเนินงานเพียง 693 ล้านดอลลาร์ ลดลงจาก 2,135 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน กำไรจากการดำเนินงานในไตรมาสที่สองของปี 2026 พลิกเป็นบวกที่ 974 ล้านดอลลาร์ ซึ่งเป็นไตรมาสแรกที่เป็นค่าบวกในบรรดาหกไตรมาสที่ระบุในเอกสาร
กระแสเงินสดจากการดำเนินงานเป็นบวก 3,929 ล้านดอลลาร์ เทียบกับช่วงเดียวกันของปีก่อนที่เป็นลบ 1,513 ล้านดอลลาร์ และทั้งปี 2025 เป็นลบ 2,637 ล้านดอลลาร์
รายได้ครึ่งปีแรก 16,286 ล้านดอลลาร์ คิดเป็นสิบสี่เท่าของ 1,163 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน เพียงไตรมาสที่สองเพียงไตรมาสเดียวที่ 11,555 ล้านดอลลาร์ ก็เกินยอดรวมสามปี 2023 ถึง 2025 ที่ประมาณ 5,010 ล้านดอลลาร์แล้ว
สัดส่วนค่าใช้จ่ายด้านกำลังประมวลผลและโครงสร้างพื้นฐานต่อรายได้ลดลงจาก 201% เหลือ 55% มูลค่าสัมบูรณ์เพิ่มขึ้นจาก 2,334 ล้านเป็น 8,945 ล้านดอลลาร์ แต่อัตราการเติบโตต่ำกว่าอัตราการเติบโตของรายได้
ยอดรวมภาระผูกพันในการจัดซื้อใน S-1 ฉบับสาธารณะนั้นว่างเปล่า ตัวเลขประมาณ 637,000 ล้านดอลลาร์ที่แพร่หลายในตลาดเป็นการรวมรายสัญญาของบุคคลที่สาม ไม่ใช่ยอดรวมที่เอกสารระบุ
มีการเปิดเผยการกระจุกตัวของลูกค้า แต่ไม่มีลูกค้ารายใดรายเดียวเกิน 10% ในช่วงเก้าเดือนถึงวันที่ 30 กันยายน 2026 ลูกค้าห้ารายแรกคิดเป็นประมาณ 25% ของรายได้
การยื่นเอกสารสาธารณะยืนยันอะไรบ้าง
เมื่อเทียบกับการยื่นแบบลับก่อนหน้านี้ การเปลี่ยนแปลงที่ใหญ่ที่สุดของการยื่นแบบสาธารณะคือ งบการเงินเปลี่ยนจากการรายงานผ่านสื่อมาเป็นเอกสารต้นฉบับที่สามารถตรวจสอบทีละบรรทัดได้
สิ่งที่ยืนยันแล้วได้แก่ สถานที่จดทะเบียนคือ Nasdaq Global Select Market ชื่อย่อหุ้นคือ ANT ผู้ออกหลักทรัพย์คือ Anthropic, PBC และ Goldman Sachs กับ Morgan Stanley เป็นโบรกเกอร์ผู้ประสานงานของหนังสือชี้ชวน แบบแสดงรายการยังไม่มีผลบังคับใช้ และหลักทรัพย์ไม่สามารถขายได้ก่อนมีผลบังคับใช้
สิ่งที่ยังไม่確定ได้แก่ จำนวนหุ้นที่เสนอขาย ช่วงราคา ยอดระดมทุนรวม สัดส่วนระหว่างหุ้นที่บริษัทขายกับหุ้นที่ผู้ถือหุ้นเดิมขาย และวันที่มีผลบังคับใช้
ก่อนหน้านี้ บทความในเว็บได้รวบรวมภาระผูกพันในการสร้างกำลังประมวลผลและภาพรวมซัพพลายเออร์ โดยอ้างอิงจากรายงานของ Reuters เกี่ยวกับฉบับลับ ซึ่งขณะนั้นใช้ข้อมูลทั้งปี 2025 คือรายได้ประมาณ 4,585 ล้านดอลลาร์ ขาดทุนจากการดำเนินงานประมาณ 8,060 ล้านดอลลาร์ และขาดทุนสุทธิประมาณ 41,965 ล้านดอลลาร์ เอกสารฉบับสาธารณะยืนยันขนาดของตัวเลขเหล่านี้ และเพิ่มข้อมูลครึ่งปีแรกของปี 2026 เข้ามา โดยแนวโน้มของครึ่งปีแรกแตกต่างจากทั้งปี 2025 อย่างมาก
เส้นทางรายได้และขาดทุนในห้าปี
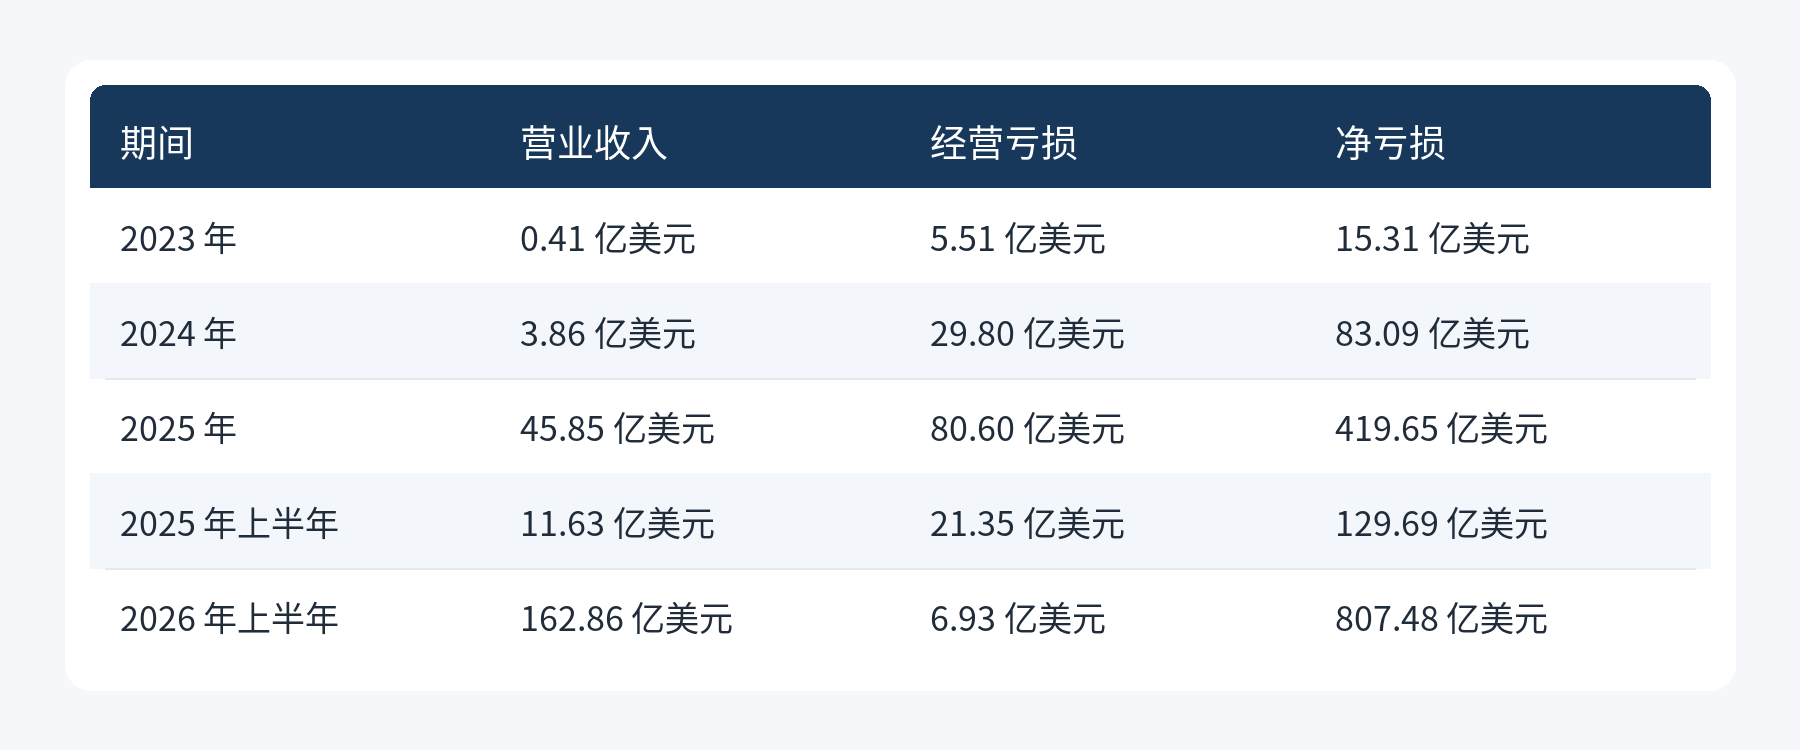
ตารางนี้บรรจุความขัดแย้งทั้งหมดที่บทความนี้ต้องการอธิบาย รายได้เติบโตจาก 41 ล้านดอลลาร์ในปี 2023 เป็น 16,286 ล้านดอลลาร์ในครึ่งปีแรกของปี 2026 ขาดทุนจากการดำเนินงานพุ่งสูงสุดที่ 8,060 ล้านดอลลาร์ในปี 2025 แล้วลดลงเหลือ 693 ล้านดอลลาร์ในครึ่งปีแรกของปี 2026 ขณะที่ขาดทุนสุทธิกลับขยายตัวเป็น 807,480 ล้านดอลลาร์ ตัวชี้วัดการดำเนินงานกำลังดีขึ้น ขาดทุนสุทธิกำลังแย่ลง ทั้งสองอย่างขับเคลื่อนด้วยปัจจัยที่ต่างกัน
รายได้และโครงสร้างลูกค้า
จากรายได้ 16,286 ล้านดอลลาร์ในครึ่งปีแรก ส่วนที่คิดตามปริมาณการใช้งานอยู่ที่ประมาณ 13,100 ล้านดอลลาร์ คิดเป็น 80% ส่วนแบบสมัครสมาชิกอยู่ที่ประมาณ 3,200 ล้านดอลลาร์ คิดเป็น 20% ในปี 2024 สัดส่วนนี้อยู่ที่ 75% ต่อ 25% และในปี 2025 อยู่ที่ 83% ต่อ 17%
เมื่อแยกตามไตรมาส การเติบโตชันกว่าเดิม ในปี 2025 รายได้สี่ไตรมาสอยู่ที่ 376 ล้าน, 787 ล้าน, 1,382 ล้าน และ 2,040 ล้านดอลลาร์ ตามลำดับ ในปี 2026 ไตรมาสแรกอยู่ที่ 4,731 ล้าน และไตรมาสที่สองอยู่ที่ 11,555 ล้านดอลลาร์ ไตรมาสที่สองเติบโตปีต่อปีประมาณ 1,368% ขณะที่ค่าใช้จ่ายด้านกำลังประมวลผลและโครงสร้างพื้นฐานในช่วงเดียวกันเติบโตประมาณ 300%
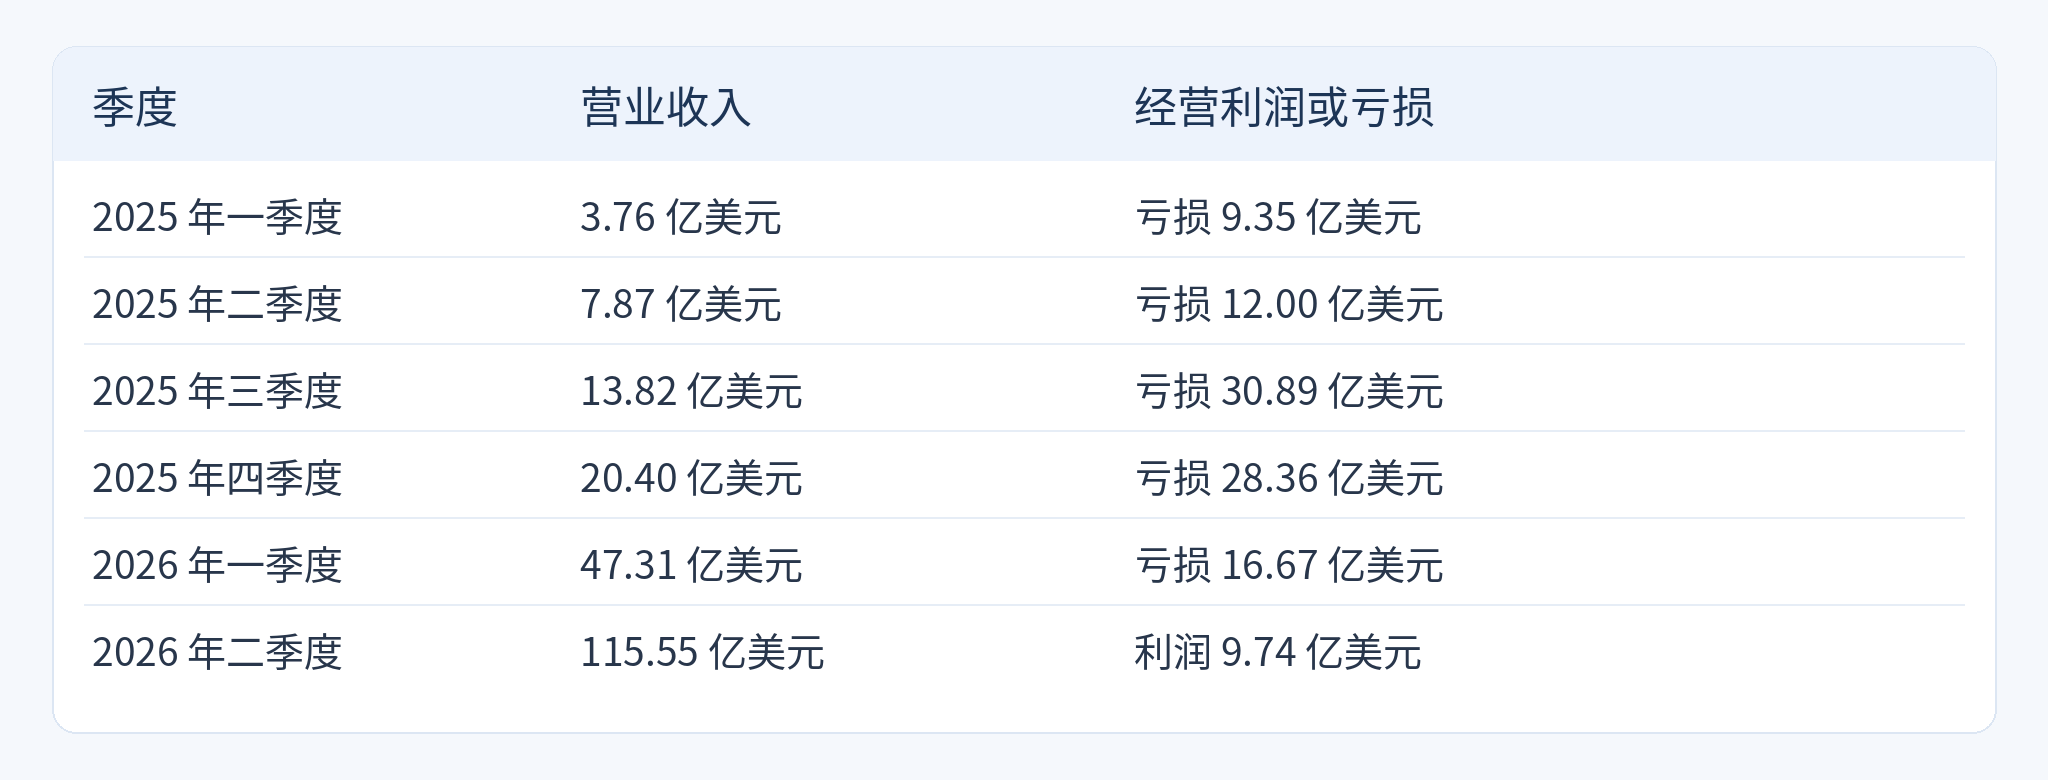
การที่กำไรจากการดำเนินงานในไตรมาสที่สองพลิกเป็นบวก คือข้อมูลในเอกสารนี้ที่ถูกตัวเลข 807,000 ล้านดอลลาร์กลบได้ง่ายที่สุด
โครงสร้างลูกค้า
ในช่วงสิบสองเดือนย้อนหลังถึงวันที่ 30 กันยายน 2026 ลูกค้าที่สร้างรายได้เกิน 100,000 ดอลลาร์มีมากกว่า 11,900 ราย เทียบกับมากกว่า 950 รายเมื่อปีก่อน ลูกค้าที่สร้างรายได้เกิน 1 ล้านดอลลาร์มีมากกว่า 1,900 ราย และที่เกิน 10 ล้านดอลลาร์มีประมาณ 250 ราย อัตราการรักษารายได้สุทธิในช่วงเดียวกันอยู่ที่ประมาณ 900%
ด้านการกระจุกตัว ในช่วงเก้าเดือนถึงวันที่ 30 กันยายน 2026 ลูกค้าห้ารายแรกคิดเป็นประมาณ 25% ของรายได้ และไม่มีลูกค้ารายใดรายเดียวเกิน 10% สรุปปัจจัยเสี่ยงของเอกสารยังระบุด้วยว่า "รายได้และลูกหนี้การค้าส่วนใหญ่ของเราขับเคลื่อนโดยลูกค้าและช่องทางการจัดจำหน่ายจำนวนจำกัด" แต่ไม่ได้ให้เปอร์เซ็นต์ที่ละเอียดกว่านี้
ช่องทางการจัดจำหน่ายเองก็เป็น Dependency เชิงโครงสร้างอย่างหนึ่ง เอกสารอธิบายว่า Claude ให้บริการผ่าน Amazon Web Services, Google Cloud และ Microsoft Azure โดยใช้รูปแบบการตลาดร่วม และจ่ายค่าธรรมเนียมให้ผู้ให้บริการคลาวด์แต่ละราย ทั้งสามรายนี้ยังเป็นคู่สัญญาหลักของภาระผูกพันด้านกำลังประมวลผลที่จะกล่าวถึงต่อไป
เมื่อคำนวณตามที่อยู่สำหรับเรียกเก็บเงิน รายได้ระหว่างประเทศในครึ่งปีแรกอยู่ที่ประมาณ 4,523 ล้านดอลลาร์ คิดเป็นประมาณ 28%
"ขาดทุน" สามประเภทที่แตกต่างกันบอกอะไรบ้าง
บริษัทเดียวกันในช่วงเวลาเดียวกันสามารถมีตัวเลข "ขาดทุน" สามตัวที่ชี้ทิศทางต่างกันได้ นี่ไม่ใช่ความขัดแย้ง แต่เป็นตัวชี้วัดสามตัวที่ตอบคำถามสามข้อที่ต่างกัน
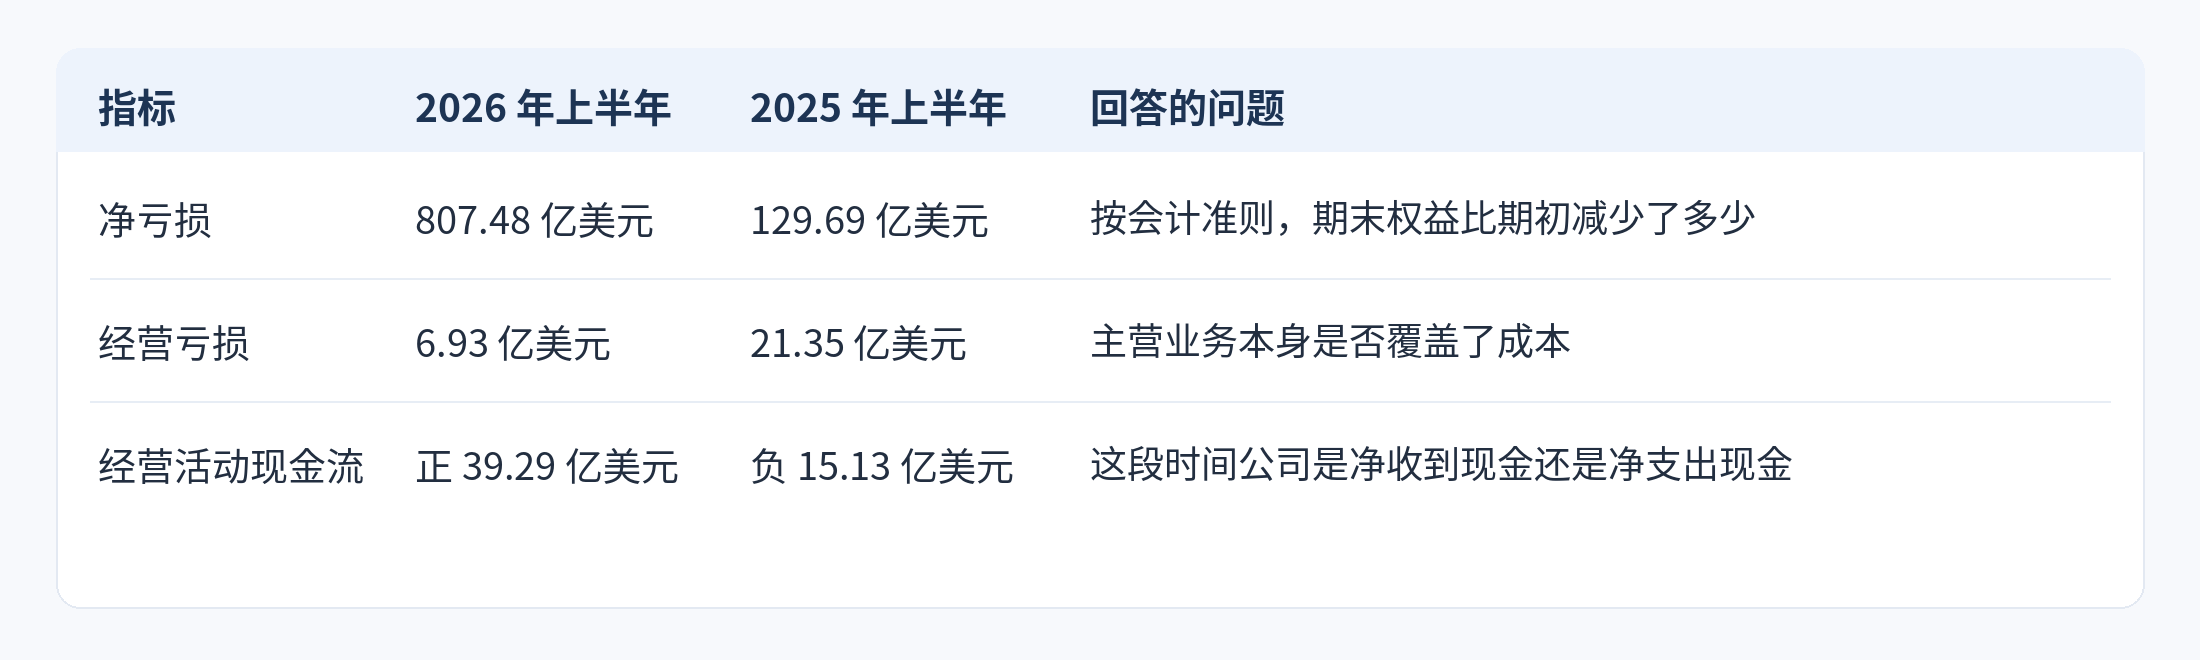
การเชื่อมจากขาดทุนจากการดำเนินงานไปสู่ขาดทุนสุทธิสามารถตรวจสอบทีละรายการได้ ขาดทุนจากการดำเนินงาน 693 ล้านดอลลาร์ บวกดอกเบี้ยรับ 1,111 ล้านดอลลาร์ หักการเปลี่ยนแปลงมูลค่ายุติธรรมของตั๋วเงินแปลงสภาพ หนี้สินอนุพันธ์ และ SAFE 72,388 ล้านดอลลาร์ แล้วหักค่าใช้จ่ายอื่นสุทธิ 8,757 ล้านดอลลาร์และภาษีเงินได้ 21 ล้านดอลลาร์ ได้ผลขาดทุนสุทธิ 80,748 ล้านดอลลาร์
ประเด็นสำคัญคือรายการ 72,388 ล้านดอลลาร์นั้น ตั๋วเงินแปลงสภาพ หนี้สินอนุพันธ์ และ SAFE วัดมูลค่าด้วยมูลค่ายุติธรรม เมื่อมูลค่าบริษัทเพิ่มขึ้น มูลค่าส่วนได้เสียที่เครื่องมือเหล่านี้จะแปลงได้ในอนาคตก็เพิ่มขึ้น มูลค่าตามบัญชีของหนี้สินที่เกี่ยวข้องก็เพิ่มขึ้น ส่วนต่างบันทึกเป็นขาดทุนในงวดนั้น เอกสารระบุชัดเจนว่าการเปลี่ยนแปลงนี้เกิดจากการเพิ่มขึ้นของมูลค่ายุติธรรมของตั๋วสัญญาใช้เงินแปลงสภาพที่ยังไม่ได้ชำระ
ดังนั้นความหมายทางเศรษฐกิจของขาดทุนนี้จึงตรงข้ามกับขาดทุนในความหมายทั่วไป นี่คือผลจากการบันทึกบัญชีเมื่อมูลค่าบริษัทเพิ่มขึ้น และมูลค่าที่เพิ่มขึ้นนั้นเป็นของนักลงทุนรายแรกๆ ขาดทุนประเภทนี้ไม่กินเงินสด และโดยปกติจะไม่เกิดขึ้นซ้ำอีกเมื่อเครื่องมือที่เกี่ยวข้องแปลงเป็นหุ้นสามัญในการ IPO ข้อมูลย้อนหลังยังยืนยันลักษณะที่ขยายตัวตามมูลค่าประเมิน รายการนี้เพิ่มจาก 1,045 ล้านดอลลาร์ในปี 2023 เป็น 5,434 ล้านในปี 2024, 34,308 ล้านในปี 2025 และ 72,388 ล้านดอลลาร์ในครึ่งปีแรกของปี 2026
ด้านกระแสเงินสด ครึ่งปีแรกมีกระแสเงินสดสุทธิจากการดำเนินงาน 3,929 ล้านดอลลาร์ ค่าใช้จ่ายในการซื้ออสังหาริมทรัพย์และอุปกรณ์ 482 ล้านดอลลาร์ หักกันได้กระแสเงินสดอิสระประมาณ 3,447 ล้านดอลลาร์ ต้องชี้แจงว่ามีรายงานระบุว่าบริษัทถือว่าการที่กระแสเงินสดจากการดำเนินงานพลิกเป็นบวกนั้นส่วนหนึ่งมาจากปัจจัยเรื่องจังหวะเวลาในการชำระเงิน ดังนั้นกระแสเงินสดของครึ่งปีเดียวไม่ควรนำมาคำนวณเป็นรายปีโดยตรง
ณ วันที่ 30 มิถุนายน 2026 เงินสดและรายการเทียบเท่าเงินสดอยู่ที่ 112,400 ล้านดอลลาร์ เงินลงทุนระยะสั้น 19,300 ล้านดอลลาร์ รวม 131,651 ล้านดอลลาร์ กระแสเงินสดสุทธิจากกิจกรรมจัดหาเงินในครึ่งปีแรกประมาณ 110,800 ล้านดอลลาร์ ส่วนใหญ่มาจากหุ้นบุริมสิทธิแปลงสภาพที่ไถ่ถอนได้
ยังมีข้อมูลอีก一项ที่ไม่อยู่ในสามตัวชี้วัดข้างต้นแต่มีผลต่องบการเงินในอนาคต ต้นทุนบุคลากรในครึ่งปีแรกอยู่ที่ 3,152 ล้านดอลลาร์ ซึ่งรวมค่าใช้จ่ายจากสิทธิให้ซื้อหุ้น (stock-based compensation) ประมาณ 2,200 ล้านดอลลาร์ และ ณ วันที่ 30 มิถุนายน ยังมีค่าใช้จ่ายจาก Restricted Stock Unit ที่ยังไม่ได้ยืนยันจำนวน 26,600 ล้านดอลลาร์ ค่าใช้จ่ายส่วนนี้จะทยอยเข้าสู่损益表ในงวดต่อๆ ไป แม้จะไม่กินเงินสดเช่นกัน แต่จะมีผลต่อกำไรตาม GAAP ในอนาคต
บริษัทยังเปิดเผยกําไรจากการดำเนินงานปรับปรุงแบบไม่ใช่ GAAP ในครึ่งปีแรกเป็นบวก 1,618 ล้านดอลลาร์ รายการปรับปรุงได้แก่ สิทธิให้ซื้อหุ้น การบริจาคเพื่อการกุศลที่ไม่ใช่เงินสด และการประนีประนอมในคดี Bartz ตัวชี้วัดที่ไม่ใช่ GAAP ถูกกำหนดโดยบริษัทเอง ไม่สามารถเปรียบเทียบกับบริษัทอื่นได้โดยตรง
ภาระผูกพันในการจัดซื้อกำลังประมวลผล: ทำไมยอดรวมที่แต่ละสำนักข่าวรายงานจึงไม่เหมือนกัน
นี่คือส่วนที่ต้องระมัดระวังที่สุดของบทความนี้ เพราะตัวเลขที่แพร่หลายที่สุดกลับไม่ใช่ตัวเลขที่เอกสารระบุ
ในส่วนปัจจัยเสี่ยงของ S-1 ฉบับสาธารณะ มีย่อหน้าหนึ่งที่อธิบายภาระผูกพันในการจัดซื้อและสัญญาเช่า ในต้นฉบับตำแหน่งของจำนวนเงินนั้นว่างเปล่า ทั้งยอดรวมภาระผูกพัน จำนวนที่คาดว่าจะเกิดขึ้นก่อนวันที่ 31 ธันวาคม 2030 และจำนวนที่ครบกำหนดในสิบสองเดือนข้างหน้า ทั้งสามแห่งล้วนว่างเปล่า ระบุเพียงว่าส่วนใหญ่เกี่ยวข้องกับกำลังประมวลผลและโครงสร้างพื้นฐาน และส่วนที่เหลือส่วนใหญ่คาดว่าจะเกิดขึ้นระหว่างปี 2031 ถึง 2045 ย่อหน้านี้ชี้Readerไป





