






รายได้ทะลุ 100 ล้านล้านวอนเป็นครั้งแรก หุ้น SK Hynix พุ่ง 10%


- ประเด็นหลัก: SK Hynix มีรายได้ในไตรมาสที่สามของปีงบประมาณ 2026 ทะลุ 100 ล้านล้านวอนเป็นครั้งแรก อัตรากำไรจากการดำเนินงานเข้าใกล้ 80% และยืนยันว่าภาวะอุปสงค์เกินอุปทานของชิปหน่วยความจำจะดำเนินต่อไปจนถึงปี 2030 ตรรกะการประเมินมูลค่าของอุตสาหกรรมกำลังเปลี่ยนจากวัฏจักรที่ผันผวนรุนแรงไปสู่ความแน่นอนสูงที่ถูกล็อกด้วยสัญญาระยะยาว
- ปัจจัยสำคัญ:
- รายได้ไตรมาสที่สามอยู่ที่ 104.62 ล้านล้านวอน (ประมาณ 7.832 หมื่นล้านดอลลาร์สหรัฐ) เพิ่มขึ้นกว่า 320% เมื่อเทียบปีต่อปี กำไรจากการดำเนินงาน 83.33 ล้านล้านวอน พุ่งขึ้น 632.1% เมื่อเทียบปีต่อปี อัตรากำไรจากการดำเนินงานเกือบ 80%
- กำไรสุทธิ 39.78 ล้านล้านวอน เพิ่มขึ้น 216% เมื่อเทียบปีต่อปี แต่ลดลง 58% เมื่อเทียบไตรมาสต่อไตรมาส ส่วนใหญ่เป็นผลจากปัจจัยที่ไม่ได้มาจากการดำเนินงาน เช่น การตั้งสำรองภาษีจากผลตอบแทนการลงทุนใน Kioxia กำไรขาดทุนจากอัตราแลกเปลี่ยน และการซื้อหุ้นคืนและยกเลิกในวงกว้าง
- เครื่องยนต์สองตัวขับเคลื่อนการเติบโต: ปริมาณการส่งมอบ HBM4 ในไตรมาสที่สี่จะแซงหน้า HBM3E และราคาเฉลี่ยของ DRAM และ NAND แบบดั้งเดิมเพิ่มขึ้นประมาณ 20% และ 25% เมื่อเทียบไตรมาสต่อไตรมาส ตามลำดับ ซึ่งเป็นปัจจัยผลักดันที่ใหญ่ที่สุดต่อการพุ่งขึ้นแบบทวีคูณของกำไร
- ประกาศผลตอบแทนผู้ถือหุ้นประจำปีประมาณ 100 ล้านล้านวอน ประกอบด้วยเงินปันผลสดกว่า 30 ล้านล้านวอน (ไตรมาสที่สาม 20,000 วอนต่อหุ้นรวมเงินปันผลพิเศษ) และการซื้อหุ้นคืนและยกเลิกกว่าร 60 ล้านล้านวอน พร้อมทั้งยุติการนำ Solidigm เข้าจดทะเบียนในตลาดหลักทรัพย์สหรัฐฯ
- ได้ลงนามสัญญาระยะยาวประมาณ 5 ปีกับลูกค้าหลัก 14 ราย ล็อกกำลังการผลิตมากกว่า 50% ของกำลังการผลิตรวมในปี 2027 ถึง 2028 พร้อมกลไกกำหนดราคาแบบไดนามิกเพื่อลดความผันผวนของวัฏจักร
- คาดว่าการขาดแคลนอุปทานจะต่อเนื่องไปจนถึงปี 2030 ความต้องการขยายจากกลุ่มคลาวด์ยักษ์ใหญ่ไปสู่รัฐบาลอธิปไตยและองค์กรต่างๆ โดย Physical AI จะเข้ามาสานต่อ โรงงานเฟสแรกที่ยงอินจะเริ่มผลิตในปีหน้าซึ่งจะผลักดันการใช้จ่ายลงทุนให้เพิ่มขึ้นอย่างมาก
- ข้อควรระวังความเสี่ยง: ราคาหน่วยความจำที่ปรับขึ้นและการเบี่ยงกำลังการผลิตไปยังเซิร์ฟเวอร์ ส่งผลให้ความต้องการอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภค เช่น PC และสมาร์ทโฟน ถูกกดดันแล้ว
Original | Odaily 星球日报(@OdailyChina)
ผู้เขียน|Azuma(@azuma_eth)
วันที่ 28 ตุลาคม SK Hynix ผู้ผลิตชิปหน่วยความจำรายใหญ่ระดับโลก ได้เปิดเผยรายงานทางการเงินประจำไตรมาสที่ 3 ของปีงบประมาณ 2026 ที่เรียกได้ว่า "ระเบิดฟ้าถล่มดิน"
ภายใต้แรงขับเคลื่อนสองทางทั้งกระแสการลงทุนโครงสร้างพื้นฐาน AI และอุปสงค์ที่มากกว่าอุปทานของผลิตภัณฑ์มูลค่าเพิ่มสูง รายได้รายไตรมาสของ SK Hynix พุ่งทะลุหลัก 100 ล้านล้านวอนเป็นครั้งแรกในประวัติศาสตร์ ขณะที่กำไรจากการดำเนินงานเติบโตแบบก้าวกระโดด พุ่งขึ้น 632.1% เมื่อเทียบปีต่อปี และกำไรสุทธิอยู่ที่ 39.77 ล้านล้านวอน เพิ่มขึ้น 215.7% เมื่อเทียบปีต่อปีเช่นกัน
ในขณะเดียวกัน SK Hynix ไม่เพียงแต่ประกาศแผนตอบแทนผู้ถือหุ้นประจำปีมูลค่ารวมสูงถึง 100 ล้านล้านวอนเท่านั้น แต่ยังระบุอย่างชัดเจนว่า "ภาวะอุปสงค์มากกว่าอุปทานของชิปหน่วยความจำทั่วโลกจะดำเนินต่อไปตลอดครึ่งหลังของทศวรรษ 2020 ไปจนถึงปี 2030"
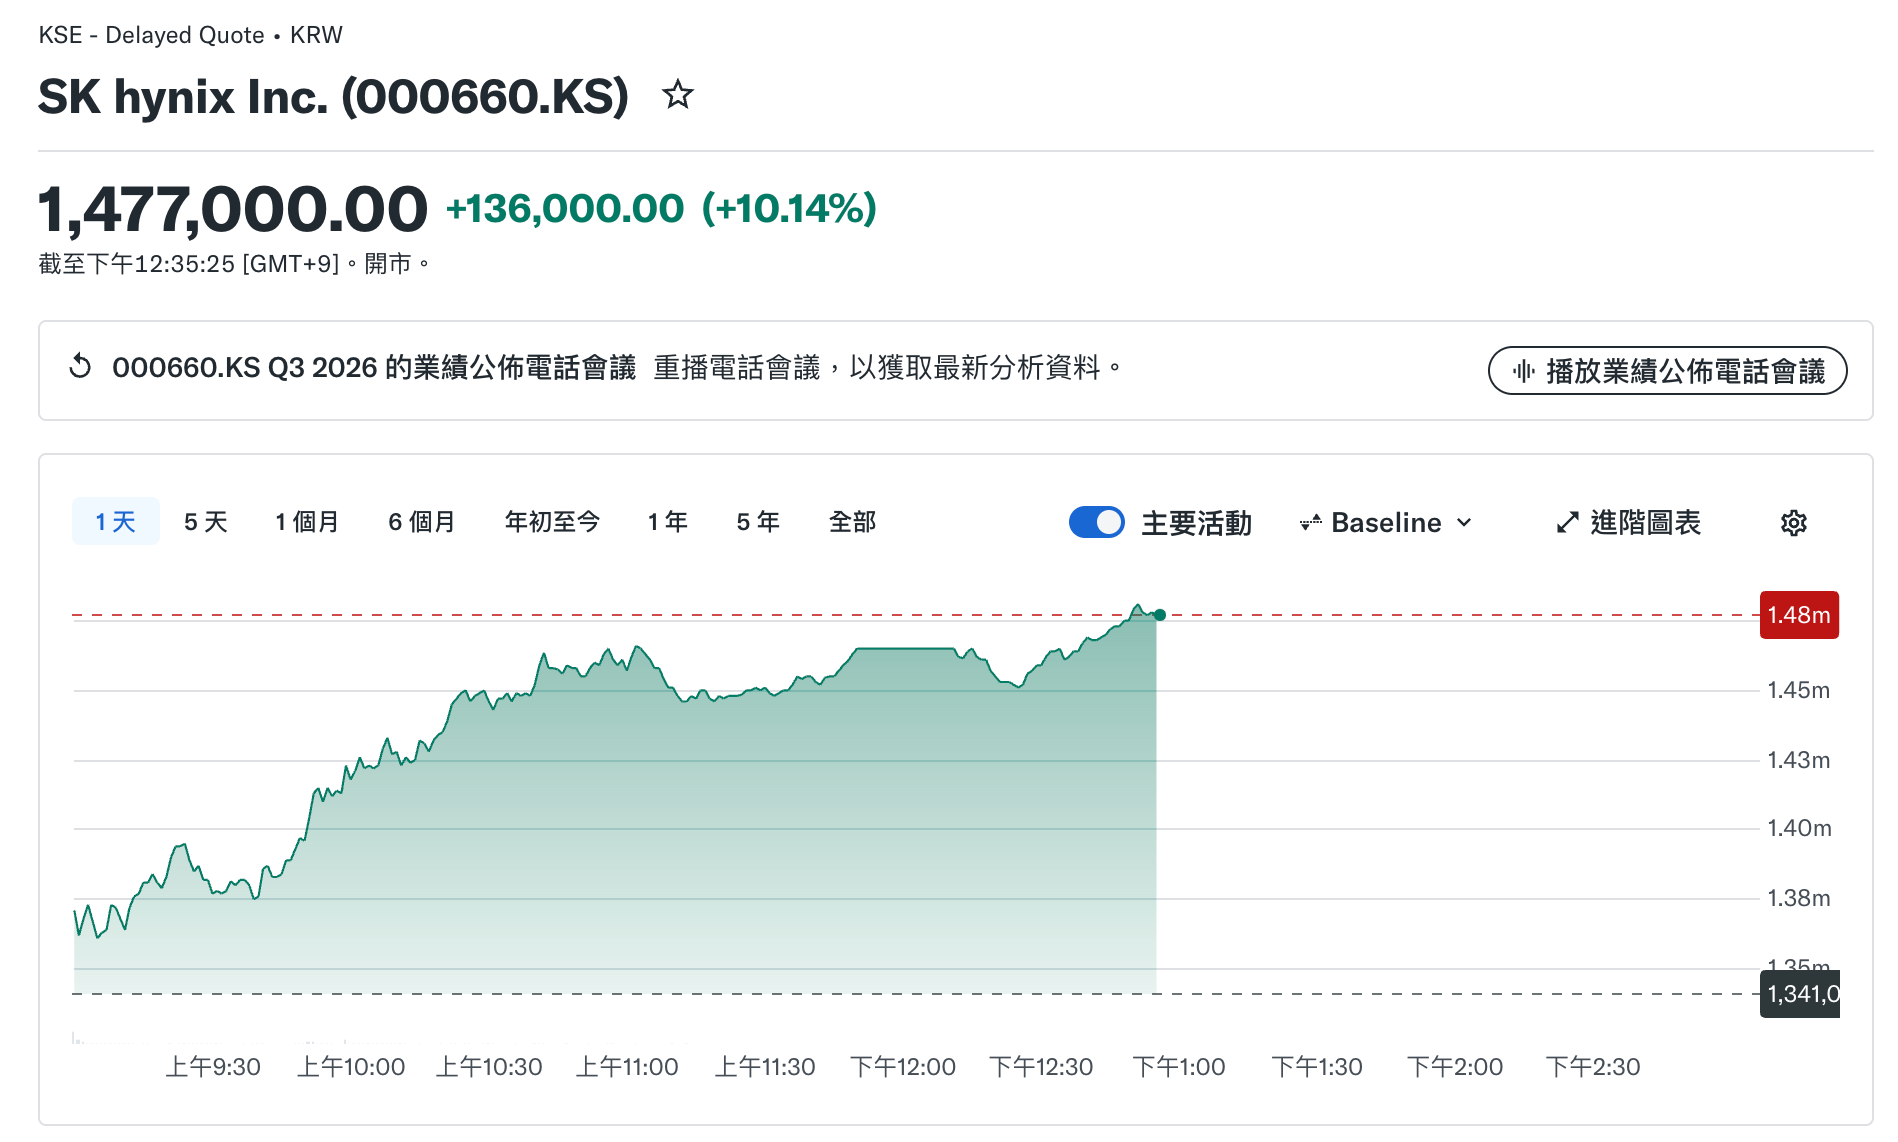
ด้วยแรงหนุนจากรายงานทางการเงินที่แข็งแกร่งนี้ ราคาหุ้น SK Hynix วันนี้ปรับตัวสูงขึ้นทันทีในตลาดหุ้นเกาหลี และยังส่งผลให้หุ้นกลุ่มหน่วยความจำในตลาดเอเชียรวมถึงตลาดกลางคืนของสหรัฐฯ และกลุ่มอุปกรณ์เซมิคอนดักเตอร์ต้นน้ำปรับตัวขึ้นกันเป็นวงกว้าง ณ เวลา 12:35 น. ตามเวลาท้องถิ่นเกาหลี SK Hynix อยู่ที่ 1,477,000 วอน พุ่งขึ้น 10.14% ภายในวัน
ตัวเลขระเบิดฟ้า: รายได้ทะลุหลักล้านล้านวอนเป็นประวัติศาสตร์
รายงานทางการเงินแสดงให้เห็นว่าในไตรมาสที่ 3 ของปีงบประมาณ 2026 (กรกฎาคม-กันยายน) SK Hynix ได้ส่งมอบผลประกอบการที่เกินจริงอย่างมาก
- รายได้จากการดำเนินงาน: อยู่ที่ 104.62 ล้านล้านวอน (ประมาณ 783.2 พันล้านดอลลาร์สหรัฐ) เพิ่มขึ้น 32% เมื่อเทียบไตรมาสก่อน และพุ่งขึ้นกว่า 320% เมื่อเทียบปีต่อปี รายได้รายไตรมาสข้าม门槛 100 ล้านล้านวอนเป็นครั้งแรก สูงกว่าที่ตลาดคาดการณ์ไว้ที่ประมาณ 98 ล้านล้านวอนอย่างมาก
- กำไรจากการดำเนินงาน: อยู่ที่ 83.33 ล้านล้านวอน (ประมาณ 623.8 พันล้านดอลลาร์สหรัฐ) พุ่งขึ้นกว่า 630% เมื่อเทียบปีต่อปีอย่างน่าตกตะลึง สูงกว่าที่ตลาดคาดการณ์ไว้ (ประมาณ 76.7 ล้านล้านวอน) อย่างมาก สิ่งที่ทำให้ตลาดตะลึงที่สุดคือคุณภาพของกำไร — อัตรากำไรจากการดำเนินงานรายไตรมาสเข้าใกล้ 80% (เพิ่มขึ้นอีก 4 จุดเปอร์เซ็นต์เมื่อเทียบไตรมาสก่อน) ซึ่งหมายความว่าทุก 100 วอนของชิปที่ Hynix ขายได้ จะกลายเป็นกำไรจากการดำเนินงานโดยตรงเกือบ 80 วอน อำนาจกำหนดราคาในระดับเกือบผูกขาดนี้ยังเหนือกว่ายักษ์ใหญ่ซอฟต์แวร์ที่ใช้สินทรัพย์เบาที่สุดส่วนใหญ่เสียอีก
- กำไรสุทธิ: อยู่ที่ 39.78 ล้านล้านวอน (ประมาณ 297.8 พันล้านดอลลาร์สหรัฐ) เพิ่มขึ้น 216% เมื่อเทียบปีต่อปี แต่ลดลง 58% เมื่อเทียบไตรมาสก่อน และต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ 60.73 ล้านล้านวอน
- กระแสเงินสด: ณ สิ้นไตรมาสที่ 3 เงินสดและรายการเทียบเท่าเงินสดอยู่ที่ 114.5 ล้านล้านวอน (ประมาณ 857.2 พันล้านดอลลาร์สหรัฐ) เพิ่มขึ้น 26.5 ล้านล้านวอนจากสิ้นไตรมาสก่อน ขณะที่หนี้สินเงินกู้ลดลง 2.8 ล้านล้านวอน เหลือ 15.8 ล้านล้านวอน ด้วยเหตุนี้สถานะเงินสดสุทธิจึงขยายตัวเป็น 98.7 ล้านล้านวอน (ประมาณ 783.9 พันล้านดอลลาร์สหรัฐ) ระดับความมั่งคั่งทางบัญชีอยู่ในจุดสูงสุดเป็นประวัติการณ์
ต้องชี้ให้เห็นว่าแม้ตัวเลขกำไรสุทธิจะต่ำกว่าที่ตลาดคาดการณ์ไว้ประมาณหนึ่งในสาม แต่นี่ไม่ใช่เพราะพื้นฐานธุรกิจชะลอตัว แต่เป็น "การตัดทอนทางบัญชี" ที่เกิดจากการซ้อนทับของปัจจัยที่ไม่เกี่ยวข้องกับการดำเนินงานหลายประการ ด้านหนึ่ง บริษัทได้บันทึกกำไรจากการลงทุนมหาศาลใน Kioxia ของญี่ปุ่นในปีนี้ ซึ่งก่อให้เกิดการตั้งสำรองภาษีจำนวนมาก อีกด้านหนึ่ง กำไรขาดทุนจากอัตราแลกเปลี่ยนรวมถึงการซื้อคืนและยกเลิกหุ้นมูลค่าหลายสิบล้านล้านวอน ได้สร้างการหักกลบอย่างรุนแรงต่อกำไรสุทธิของงวดนี้ในทางบัญชี
ไม่ใช่แค่ HBM — การขึ้นราคาหน่วยความจำแบบดั้งเดิมคือ "เครื่องขยายกำไร" ตัวจริง
ที่ผ่านมา เมื่อพูดถึง SK Hynix ปฏิกิริยาแรกของคนภายนอกมักเป็น "เจ้าแห่ง HBM (หน่วยความจำแบนด์วิดท์สูง) ที่อยู่เบื้องหลัง NVIDIA" แต่ในไตรมาสที่ 3 สิ่งที่ผลักดันรายได้ของบริษัทขึ้นสู่หลักล้านล้านวอนจริงๆ คือการสั่นพ้องของเครื่องยนต์สองตัว ได้แก่ "การเปลี่ยนผ่านสู่ HBM รุ่นใหม่ + การขึ้นราคาหน่วยความจำแบบดั้งเดิมอย่างครอบคลุม"
ในแนวรบระดับสูง อำนาจครอบงำของ HBM ยังมั่นคง ด้วยกำลังการผลิตของโรงงาน M15X ที่จะเต็มกำลังภายในสิ้นปี HBM4 ที่มีมูลค่าเพิ่มสูงกว่าจึงเริ่มส่งมอบอย่างเต็มรูปแบบแล้ว ผู้บริหารได้กำหนดตารางเวลาอย่างชัดเจนแล้ว — ในไตรมาสที่ 4 ของปีนี้ HBM4 จะแซงหน้า HBM3E อย่างเป็นทางการทั้งในด้านปริมาณการส่งมอบและขนาดรายได้ กลายเป็นกำลังหลักอย่างแท้จริง
แต่ในไตรมาสที่ 3 สิ่งที่น่าจับตามองกว่าคือการระเบิดของ DRAM และ NAND flash แบบดั้งเดิม เนื่องจากในช่วงสองปีที่ผ่านมา ผู้ผลิตหน่วยความจำรายใหญ่ทั้งสาม (Hynix, Samsung, Micron) ต่างมุ่งกำลังการผลิตขั้นสูงและการใช้จ่ายลงทุนไปที่ HBM โดยรวม ซึ่งได้ดูดแห้งแหล่งอุปทานของหน่วยความจำแบบดั้งเดิมไปโดยปริยาย ท่ามกลางศูนย์ข้อมูล AI ที่กว้านซื้อ DDR5 สำหรับเซิร์ฟเวอร์และ eSSD ขนาดความจุสูง 321 ชั้นอย่างบ้าคลั่ง ตาชั่งอุปสงค์อุปทานของหน่วยความจำแบบดั้งเดิมจึงเสียสมดุลอย่างสิ้นเชิง
ข้อมูลแสดงให้เห็นว่า ราคาเฉลี่ยของ DRAM และ NAND ของ SK Hynix ในไตรมาสที่ 3 พุ่งขึ้นประมาณ 20% และ 25% ตามลำดับเมื่อเทียบไตรมาสก่อน Counterpoint Research วิเคราะห์ว่า แม้ HBM จะวางรากฐานของอัตรากำไรขั้นต้นสูง แต่การขึ้นราคาอย่างรวดเร็วในระยะเวลาอันสั้นของ DRAM และ NAND แบบดั้งเดิมที่มีปริมาณมหาศาลต่างหาก คือแรงผลักดันใหญ่ที่สุดที่ทำให้กำไรในไตรมาสนี้พุ่งขึ้นแบบทวีคูณ
แผนตอบแทนผู้ถือหุ้นหลักล้านล้านวอน
พร้อมกับการประกาศผลประกอบการ SK Hynix ได้ประกาศปฏิบัติการตอบแทนผู้ถือหุ้นครั้งประวัติศาสตร์ ซึ่งยิ่งกระตุ้นอารมณ์ตลาดให้คึกคักมากขึ้น
SK Hynix ประกาศว่า ในปีงบประมาณ 2026 จะคืนเงินให้ผู้ถือหุ้นรวมประมาณ 100 ล้านล้านวอน (ประมาณ 748.6 พันล้านดอลลาร์สหรัฐ) ซึ่งเป็นการทำตามคำมั่นที่จะใช้กระแสเงินสดอิสระ (FCF) มากกว่า 50% เพื่อตอบแทนผู้ถือหุ้นอย่างเต็มที่ แผนการดำเนินการเฉพาะแบ่งออกเป็นสองส่วนใหญ่:
- เงินปันผลเป็นเงินสด: เงินปันผลรวมทั้งปีจะเกิน 30 ล้านล้านวอน โดยเงินปันผลเฉพาะไตรมาสที่ 3 อยู่ที่ 20,000 วอนต่อหุ้น — น่าสังเกตว่าส่วนนี้รวมเงินปันผลพิเศษ 10,000 วอนต่อหุ้นด้วย SK Hynix ระบุชัดเจนว่า นี่คือการคืนผลตอบแทนส่วนใหญ่ที่ได้จากการลงทุนเชิงกลยุทธ์ใน Kioxia ของญี่ปุ่นในปีนี้ ให้แก่ผู้ถือหุ้นอย่างเต็มที่โดยไม่เก็บไว้
- การซื้อคืนและยกเลิกหุ้น: แผนทั้งปีจะดำเนินการซื้อคืนและยกเลิกหุ้นมูลค่าเกิน 60 ล้านล้านวอน นอกเหนือจากการซื้อคืนมูลค่า 40 ล้านล้านวอนที่ประกาศไว้เมื่อเดือนสิงหาคมและเพิ่งเสร็จสิ้นเมื่อสัปดาห์ที่แล้ว คณะกรรมการบริษัทยังอนุมัติแผนซื้อคืนเพิ่มเติมอีก 20 ล้านล้านวอนเมื่อวันพุธที่ผ่านมา (ประมาณครึ่งหนึ่งใช้สำหรับการยกเลิก ส่วนอีกครึ่งหนึ่งกันไว้เป็นแรงจูงใจด้านผลการปฏิบัติงานของพนักงาน)
เบื้องหลังการกระทำอันเอื้อเฟื้อเหล่านี้ แท้จริงแล้วมีการคำนวณทางการเงินอันแยบยล ในงานแถลงผลประกอบการวันนี้ Kwak Noh-jung CEO ของ SK Hynix ยืนยันด้วยตนเองว่า เนื่องจากสภาพแวดล้อมตลาดการเงินในปัจจุบันไม่ดี บริษัทจึงตัดสินใจระงับการพิจารณา IPO ในสหรัฐฯ ของ Solidigm บริษัทย่อยด้าน NAND
ที่ผ่านมา ตลาดกังวลมาตลอดว่าการแยกตัวเข้าจดทะเบียนของ Solidigm จะเจือจางสิทธิ์ของผู้ถือหุ้นของบริษัทแม่ หรืออาจทำให้กระแสเงินสดของ Hynix ลดลงอย่างต่อเนื่องจากการขยายกำลังการผลิต ตอนนี้ ผู้บริหารได้สั่งหยุด IPO อย่างเด็ดขาดในด้านหนึ่ง และอีกด้านหนึ่งก็เปิดเผยผลจาการลงทุนใน Kioxia อย่างเต็มที่พร้อมทั้งซื้อคืนและยกเลิกหุ้นครั้งใหญ่ เห็นได้ชัดว่าต้องการส่งสัญญาณเชิงบวกต่อตลาดว่า — กระแสเงินสดของบริษัทในปัจจุบันสามารถพึ่งพาตนเองได้อย่างสมบูรณ์ ไม่จำเป็นต้องแยกตัวจดทะเบียนเพื่อ "สูบเลือด" จากภายนอก และผลประโยชน์ของผู้ถือหุ้นยังคงมาก่อน
แนวโน้มอุตสาหกรรม: การขาดแคลนอุปทานจะดำเนินต่อไปถึงปี 2030
ทำไม SK Hynix จึงกล้าแจกจ่าย 100 ล้านล้านวอนในครั้งเดียว ณ จุดเวลานี้? ความมั่นใจอาจมาจากความเชื่อมั่นอย่างสมบูรณ์ต่อความรุ่งเรืองของอุตสาหกรรมในสี่ปีข้างหน้า
ในรายงานทางการเงิน SK Hynix ได้ให้การประเมินที่ชัดเจนเกี่ยวกับสถานการณ์อุปสงค์อุปทานของอุตสาหกรรมในระยะกลางและระยะยาว โดยเห็นว่าการขาดแคลนอุปทานจะดำเนินต่อไปจนถึงปี 2030 — การลงทุน AI ได้ขยายจากยักษ์ใหญ่คลาวด์เพียงไม่กี่รายไปสู่รัฐอธิปไตยและองค์กรทั่วไป ความต้องการของตลาดในอนาคตจะถูกส่งต่อโดย "AI เชิงกายภาพ" (Physical AI) เช่น การขับขี่อัตโนมัติและปัญญาประดิษฐ์แบบฝังตัว ขณะที่ฝั่งอุปทานยังคงถูกจำกัดด้วย门槛ทางเทคโนโลยีที่สูงมากของกระบวนการผลิตขั้นสูง (เช่น กระบวนการ 1c) และรอบการก่อสร้างโรงงานเวเฟอร์ที่ยาวนาน ภาวะอุปสงค์มากกว่าอุปทานจะดำเนินต่อไปจนถึงปี 2030 และจุดสูงสุดของกำไรยังมาไม่ถึง
ภายใต้ภูมิหลังนี้ SK Hynix ได้ลงนามในสัญญาระยะยาวปกติ 5 ปีกับลูกค้าหลัก 14 รายทั่วโลก (ส่วนใหญ่เป็นผู้ให้บริการคลาวด์รายใหญ่ในอเมริกาเหนือ) ปริมาณการจัดหาระยะยาวที่ล็อกไว้แล้วเทียบเท่ากับกว่า 50% ของกำลังการผลิตรวมในปี 2027 และ 2028 และในด้านกลไกราคาได้สร้างโครงสร้างแบบไดนามิกที่สามารถสะท้อนสภาวะตลาดได้อย่างยืดหยุ่นอย่างเต็มที่
การผูกพันด้วยสัญญาระยะยาวเชิงลึกเช่นนี้กำลังเขียนตรรกะการประเมินมูลค่าของอุตสาหกรรมหน่วยความจำใหม่ตั้งแต่รากฐาน ในอดีต ชิปหน่วยความจำถูกมองว่าเป็นสินค้าโภคภัณฑ์ที่มีวัฏจักรแรงแบบฉบับ — การพุ่งขึ้นของราคามักกระตุ้นให้เกิดการขยายกำลังการผลิตอย่างไม่ยั้งคิด เมื่อปลายน้ำยกเลิกคำสั่งซื้อก็จะเข้าสู่สงครามราคาอย่างรวดเร็ว ตลาดทุนจึงมักให้การประเมินมูลค่าต่ำ ณ จุดสูงสุดของกำไรในอุตสาหกรรม แต่ตอนนี้ ผ่านข้อตกลง LTA ที่ครอบคลุมกำลังการผลิตเกินครึ่งและกลไกการกำหนดราคาแบบไดนามิกที่ "ปรับตามตลาด" SK Hynix กำลังเปลี่ยนการซื้อขายตามวัฏจักรที่มีความผันผวนสูงให้กลายเป็นธุรกิจ "กึ่งสั่งทำเฉพาะ" ที่มีความแน่นอนสูงมาก เพื่อตอบข้อสงสัยของตลาดที่ว่า "ผลประกอบการปีหน้าจะถึงจุดสูงสุดหรือไม่"
ในขณะเดียวกัน ความมั่นใจจากการมีคำสั่งซื้อระยะยาวในมือก็แปลงเป็นเสียงแตรแห่งการขยายกำลังการผลิตรอบใหม่โดยตรง SK Hynix ระบุชัดเจนว่า เมื่อโรงงานเวเฟอร์ระยะที่หนึ่งของยงอิน (Fab) เริ่มผลิตอย่างเป็นทางการในปีหน้า ขนาดการใช้จ่ายลงทุน (CapEx) และการลงทุนโครงสร้างพื้นฐานของบริษัทในปีหน้าจะพุ่งขึ้นอย่างมากเมื่อเทียบกับปีนี้ สิ่งนี้อธิบายผลกระทบเชื่อมโยงของตลาดวันนี้ได้อย่างสมบูรณ์แบบ — ยักษ์ใหญ่หน่วยความจำใช้แผนขยายกำลังการผลิตที่เป็นเงินจริง ไม่เพียงแต่วางหลักวัฏจักรความรุ่งเรืองให้กับเพื่อนร่วมอุตสาหกรรมอย่าง Micron และ Samsung เท่านั้น แต่ยังบำรุงห่วงโซ่อุตสาหกรรมอุปกรณ์ผลิตเวเฟอร์ การกัดกร่อนและการสะสมชั้น และการบรรจุขั้นสูงต้นน้ำโดยตรง ก่อให้เกิดการสั่นพ้องร่วมกันของกลุ่มฮาร์ดแวร์เซมิคอนดักเตอร์ทั้งหมด
อย่างไรก็ตาม เบื้องหลังงานฉลองหน่วยความจำที่ขับเคลื่อนด้วย AI นี้ ความแตกต่างของอุณหภูมิในอุตสาหกรรมก็ขยายกว้างขึ้นเช่นกัน SK Hynix ยังเตือนในงานแถลงผลประกอบการว่า เนื่องจากราคาหน่วยความจำยังคงปรับตัวสูงขึ้นและกำลังการผลิตเอียงไปทางฝั่งเซิร์ฟเวอร์อย่างมาก ผู้ผลิต PC และสมาร์ทโฟนปลายน้ำกำลังเผชิญแรงกดดันด้านต้นทุนอย่างชัดเจน และอุปสงค์





