






Anthropic เร่งเตรียม IPO ตลาดหุ้นสหรัฐฯ รายได้เติบโต 14 เท่าในครึ่งปี ตรรกะการลงทุนเบื้องหลังการขาดทุนมหาศาล 8.07 หมื่นล้านดอลลาร์คืออะไร?


การแข่งขันในอุตสาหกรรม AI กำลังขยายจากความสามารถของโมเดลไปสู่การ commercialization และตลาดทุน
เมื่อวันที่ 26 ตุลาคมตามเวลาท้องถิ่น Anthropic บริษัท AI ที่อยู่เบื้องหลัง Claude ได้ยื่นแบบแสดงรายการจดทะเบียน IPO ต่อคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) โดยมีแผนเข้าจดทะเบียนใน Nasdaq ภายใต้สัญลักษณ์หุ้น ANT เมื่อข้อมูลทางการเงินเปิดเผยออกมาทีละส่วน โครงสร้างต้นทุน สถานะการทำกำไร และความเสี่ยงที่อาจเกิดขึ้นเบื้องหลังการเติบโตอย่างรวดเร็วของบริษัท AI ชั้นแนวหน้านี้ ก็เริ่มได้รับการตรวจสอบจากตลาดสาธารณะ
สำหรับนักลงทุนที่สนใจในอุตสาหกรรม AI และโอกาส IPO ในตลาดหุ้นสหรัฐฯ นอกเหนือจากการศึกษาพื้นฐานของบริษัทแล้ว ยังสามารถติดตามข้อมูลหุ้นที่เกี่ยวข้องล่วงหน้าได้ ปัจจุบัน BiyaPay App รองรับการค้นหาสัญลักษณ์หุ้น ANT ที่ตรงกับ Anthropic แล้ว อำนวยความสะดวกให้ผู้ใช้สามารถค้นหาและติดตามข้อมูลที่เกี่ยวข้องได้ทันทีเมื่อการซื้อขายเปิดอย่างเป็นทางการ
สิ่งที่น่าสนใจที่สุดคือ Anthropic มีรายได้ 16,286 ล้านดอลลาร์สหรัฐในครึ่งแรกของปี 2026 ซึ่งคิดเป็นประมาณ 14 เท่าของช่วงเดียวกันของปีก่อน แต่ในขณะเดียวกันก็ขาดทุนสุทธิ 80,748 ล้านดอลลาร์สหรัฐ ก่อนหน้านี้ตลาดเคยมีการพูดถึงการประเมินมูลค่าที่อาจสูงถึง 1.5 ถึง 2 ล้านล้านดอลลาร์สหรัฐ แต่ราคาเสนอขายและมูลค่าสุดท้ายยังไม่ได้รับการกำหนด
รายได้ที่เติบโตอย่างรวดเร็ว การขาดทุนทางบัญชีมหาศาล และการลงทุนด้านพลังประมวลผลที่เพิ่มขึ้นอย่างต่อเนื่อง ทั้งสามสิ่งนี้เกิดขึ้นพร้อมกัน และเป็นกุญแจสำคัญในการทำความเข้าใจ Anthropic
สำหรับนักลงทุน คำถามที่แท้จริงไม่ใช่ว่าอุตสาหกรรม AI ยังมีพื้นที่เติบโตหรือไม่ แต่เป็นว่า Anthropic ได้รับมูลค่าสูงเช่นนี้จากอะไร? การขาดทุน 807 ล้านดอลลาร์สหรัฐหมายถึงการดำเนินงานที่หลุดการควบคุมหรือไม่? หากประสบความสำเร็จในการเข้าจดทะเบียนในอนาคต บริษัทในห่วงโซ่อุตสาหกรรมที่เกี่ยวข้องจะได้รับผลกระทบอย่างไร?
คุณค่าของ Anthropic อยู่ที่ไหน? ทำไมลูกค้าองค์กรจึงยินดีจ่ายเงินอย่างต่อเนื่อง?
การประเมินคุณค่าทางธุรกิจของบริษัท AI ไม่สามารถดูเพียงผลการทดสอบของโมเดล แต่ต้องดูว่ามันสามารถเข้าสู่กระบวนการธุรกิจจริงและทำให้ลูกค้าจ่ายเงินอย่างต่อเนื่องได้หรือไม่
Claude ซึ่งเป็นผลิตภัณฑ์หลักของ Anthropic ไม่ได้จำกัดอยู่แค่การสนทนาตอบคำถามอีกต่อไป ด้วยการขยายตัวอย่างต่อเนื่องของ AI สำหรับการเขียนโปรแกรม การประมวลผลความรู้ และแอปพลิเคชันเวิร์กโฟลว์องค์กร โมเดลจึงค่อยๆ กลายเป็นส่วนหนึ่งของการพัฒนาซอฟต์แวร์และการดำเนินงานประจำวันขององค์กร ผลิตภัณฑ์อย่าง Claude Code ยังผลักดันให้ AI ก้าวจากการช่วยตอบคำถามไปสู่การทำงานที่ซับซ้อนมากขึ้น
ความหมายทางธุรกิจของแอปพลิเคชันเหล่านี้อยู่ที่ องค์กรไม่ได้ซื้อประสบการณ์ทางเทคโนโลยีแบบครั้งเดียว แต่ซื้อความสามารถในการทำงานที่สามารถใช้ซ้ำได้ หาก AI สามารถย่นระยะเวลาการพัฒนา จัดการเอกสารจำนวนมาก หรือลดงานที่ซ้ำซ้อน องค์กรก็มีแรงจูงใจที่จะรวมไว้ในงบประมาณระยะยาว
จากรูปแบบรายได้ Anthropic เรียกเก็บเงินหลักจากการใช้งานโมเดล พร้อมทั้งให้บริการแบบสมัครสมาชิก ตามเอกสารที่เปิดเผย ในครึ่งแรกของปี 2026 รายได้จากการคิดค่าบริการตามการใช้งานอยู่ที่ประมาณ 13,100 ล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 80% ของรายได้รวม ส่วนรายได้จากการสมัครสมาชิกอยู่ที่ประมาณ 3,200 ล้านดอลลาร์สหรัฐ
ซึ่งหมายความว่าการเติบโตของรายได้ไม่ได้ขึ้นอยู่กับลูกค้าใหม่เท่านั้น แต่ยังขึ้นอยู่กับความถี่ในการใช้งานโมเดล ความซับซ้อนของงาน และขนาดการชำระเงินของลูกค้าที่มีอยู่ด้วย
ข้อมูลลูกค้ายังสะท้อนถึงการขยายตัวของธุรกิจองค์กร ณ วันที่ 30 กันยายน 2026 Anthropic มีลูกค้าที่สร้างรายได้อย่างน้อย 100,000 ดอลลาร์สหรัฐในช่วง 12 เดือนที่ผ่านมาเกิน 11,900 ราย โดยในจำนวนนี้มีลูกค้าที่สร้างรายได้อย่างน้อย 1 ล้านดอลลาร์สหรัฐเกิน 1,900 ราย
แต่ก็มีประเด็นที่ต้องให้ความสนใจเช่นกัน: ลูกค้ายินดีจ่ายเงิน ไม่ได้หมายความว่า Anthropic ได้สร้างกำแพงการแข่งขันที่ยากจะสั่นคลอนแล้ว OpenAI, Google และผู้ผลิตโมเดลรายอื่นยังคงแข่งขันเพื่อแย่งชิงลูกค้าองค์กร ประสิทธิภาพของโมเดล ราคาบริการ ความปลอดภัยของข้อมูล และประสบการณ์ของผลิตภัณฑ์ ล้วนอาจส่งผลต่อการเลือกของลูกค้า
ดังนั้น ไม่ว่าตรรกะการเติบโตสูงของ Anthropic จะ成立หรือไม่ สุดท้ายต้องดูว่ามันสามารถขยายการใช้งานในองค์กรอย่างต่อเนื่อง พร้อมรักษาความภักดีของลูกค้าและความสามารถในการกำหนดราคาได้หรือไม่
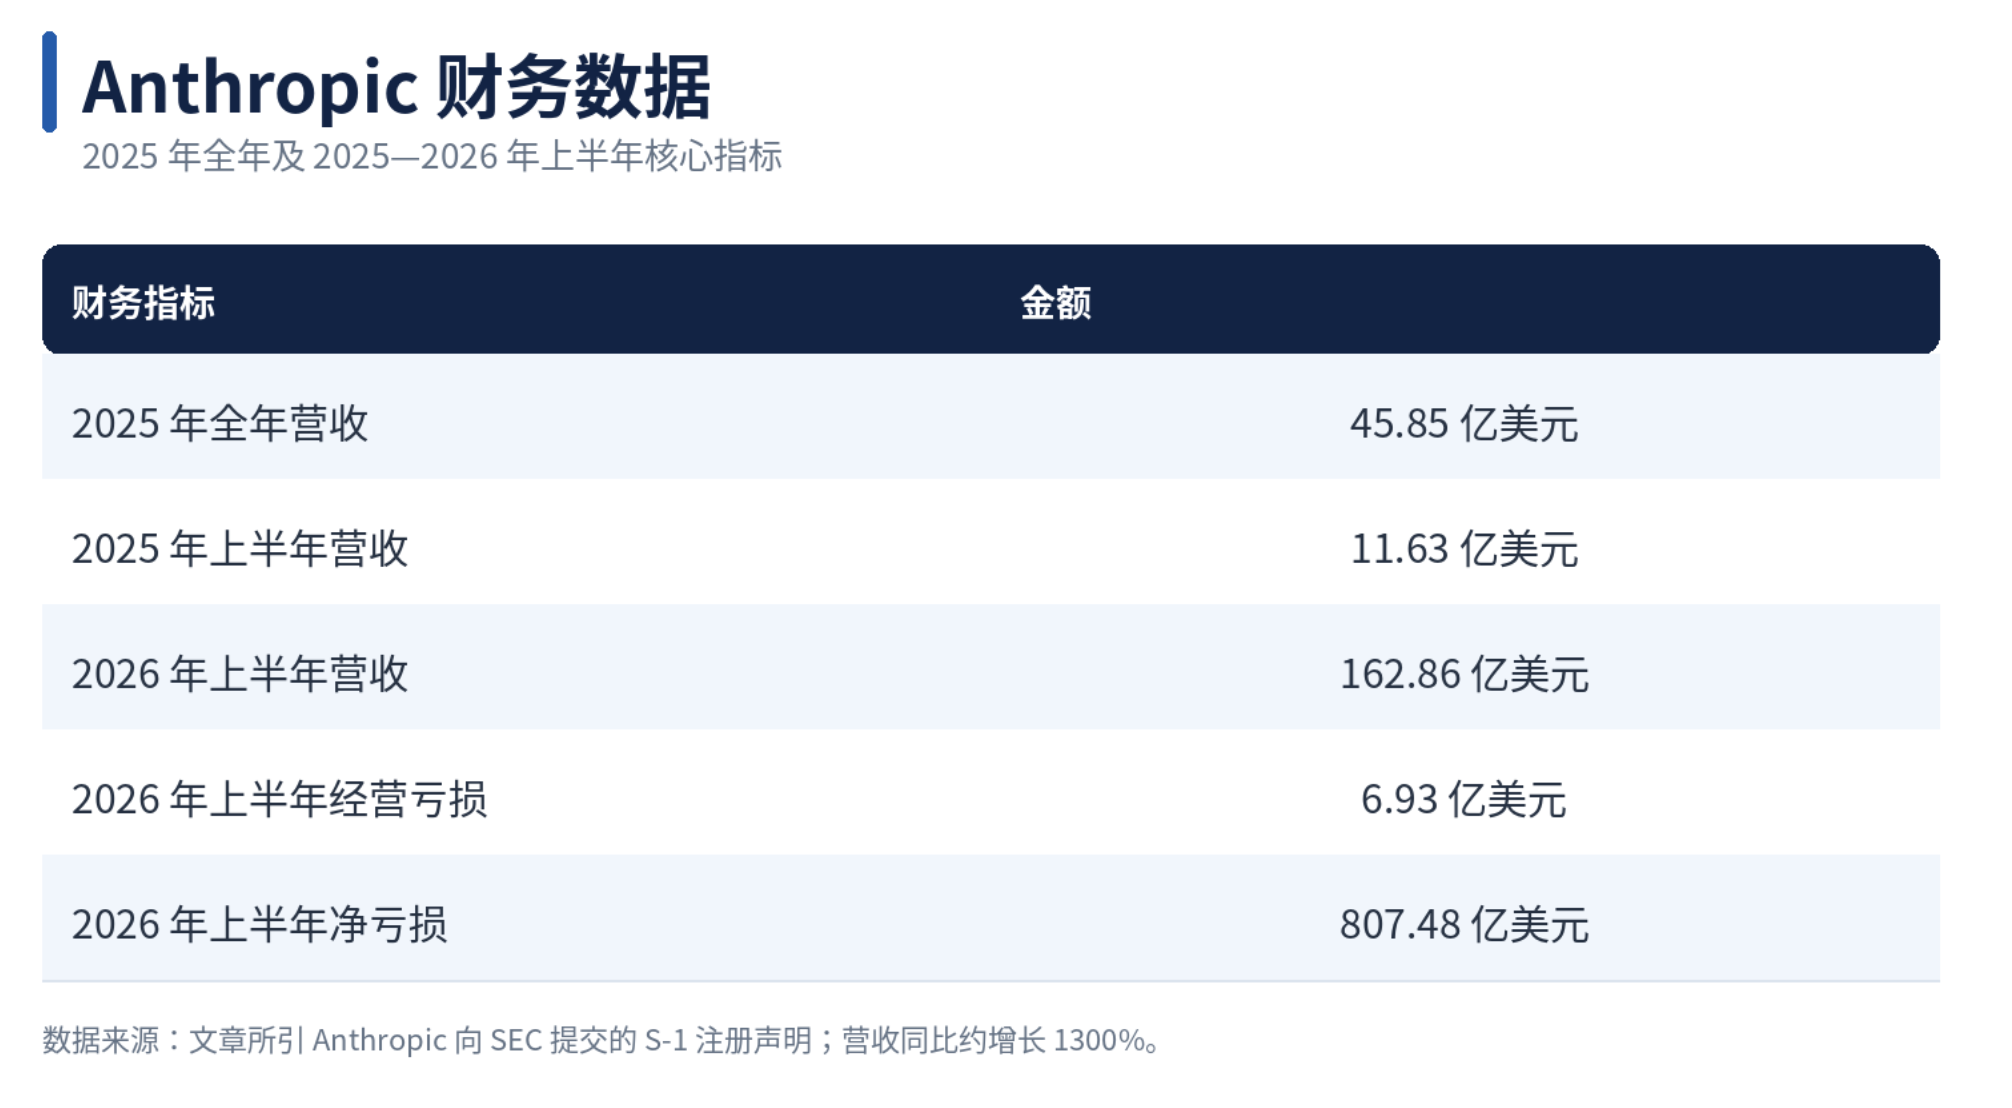
รายได้เติบโตเร็วแค่ไหน? รายได้ครึ่งปีเกินสามเท่าของทั้งปีที่แล้วแล้ว
รายได้ในครึ่งปีแรกเติบโตประมาณ 1,300% เมื่อเทียบปีต่อปี หรือคิดเป็นประมาณ 14 เท่าของช่วงเดียวกันของปีก่อน
ที่น่าสังเกตยิ่งกว่าคือ รายได้ครึ่งแรกของปี 2026 ของ Anthropic เกินสามเท่าของรายได้ทั้งปี 2025 แล้ว นี่ไม่ใช่เพียงการเติบโตจากฐานที่ต่ำ แต่ยังสะท้อนถึงความต้องการ AI ในองค์กรที่กำลังขยายตัวอย่างรวดเร็ว
อย่างไรก็ตาม คุณภาพของการเติบโตของรายได้ยังต้องพิจารณาประกอบกับโครงสร้างธุรกิจ รูปแบบการคิดค่าบริการตามการใช้งานสามารถขยายรายได้ตามปริมาณการเรียกใช้ของลูกค้า แต่ความต้องการของลูกค้าอาจได้รับผลกระทบจากการปรับงบประมาณ ราคาผลิตภัณฑ์ และรอบธุรกิจ สำหรับองค์กรที่ใช้ AI ความต้องการจ่ายเงินจะมีแนวโน้มยั่งยืนก็ต่อเมื่อคุณค่าที่โมเดลสร้างขึ้นสามารถครอบคลุมต้นทุนการใช้งานได้
สัญญาณอีกประการที่น่าสนใจคือ Anthropic มีกำไรจากการดำเนินงานรายไตรมาสประมาณ 974 ล้านดอลลาร์สหรัฐในไตรมาสที่สองของปี 2026 แต่เนื่องจากไตรมาสแรกยังขาดทุนจากการดำเนินงาน การขาดทุนจากการดำเนินงานโดยรวมในครึ่งแรกของปี 2026 จึงยังอยู่ที่ประมาณ 693 ล้านดอลลาร์สหรัฐ
สิ่งนี้แสดงให้เห็นว่าบริษัทมีสัญญาณของการปรับปรุงการดำเนินงานในระดับไตรมาสแล้ว แต่ไม่สามารถสรุปได้ว่ามันเข้าสู่ระยะทำกำไรอย่างมั่นคงแล้ว การที่รายได้จะรักษาการเติบโตได้หรือไม่ และต้นทุนจะได้รับการควบคุมเมื่อขนาดขยายตัวหรือไม่ ยังคงเป็นตัวกำหนดว่ากำไรจะยั่งยืนหรือไม่
สำหรับนักลงทุน อัตราการเติบโตของรายได้สามารถอธิบายได้ว่าทำไมตลาดจึงยินดีให้ความคาดหวังสูง แต่ไม่สามารถพิสูจน์ได้ด้วยตัวเองว่ามูลค่าที่ประเมินนั้นสมเหตุสมผล สิ่งที่สำคัญจริงๆ คือการเติบโตจะดำเนินต่อไปได้หรือไม่ และรายได้จะค่อยๆ เปลี่ยนเป็นกำไรและกระแสเงินสดได้หรือไม่
การขาดทุนสุทธิ 807 ล้านดอลลาร์สหรัฐหมายถึงอะไรกันแน่?
นี่อาจเป็นส่วนที่ทำให้เข้าใจผิดได้ง่ายที่สุดในการเปิดเผยข้อมูลทางการเงินครั้งนี้ของ Anthropic
การขาดทุนสุทธิ 80,748 ล้านดอลลาร์สหรัฐดูเหมือนจะเกินกว่ารายได้ครึ่งปีแรกมาก แต่ตามเอกสาร S-1 ประมาณ 72,388 ล้านดอลลาร์สหรัฐมาจากการเปลี่ยนแปลงมูลค่ายุติธรรมที่เกี่ยวข้องกับเครื่องมือทางการเงิน เช่น ตั๋วแลกเปลี่ยน หนี้สินอนุพันธ์ และข้อตกลงสิทธิในอนาคตแบบง่าย
พูดง่ายๆ คือ มูลค่าตามบัญชีของเครื่องมือระดมทุนบางส่วนจะปรับเปลี่ยนตามการเปลี่ยนแปลงของมูลค่าบริษัทและเงื่อนไขสัญญาที่เกี่ยวข้อง ตามกฎการบัญชี การเปลี่ยนแปลงดังกล่าวอาจบันทึกในกำไรขาดทุนของงวด แต่ไม่ได้หมายความว่าบริษัทจ่ายเงินสดจำนวนเท่ากันในงวดเดียวกันเสมอไป
ดังนั้น จึงไม่สามารถเข้าใจการขาดทุนสุทธิ 807 ล้านดอลลาร์สหรัฐว่า Anthropic เผาเงินสด 807 ล้านดอลลาร์สหรัฐในครึ่งปีได้โดยตรง
การประเมินสถานะการดำเนินงานยังต้องสังเกตการขาดทุนจากการดำเนินงานและกระแสเงินสด ในครึ่งแรกของปี 2026 Anthropic มีการขาดทุนจากการดำเนินงานประมาณ 693 ล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าประมาณ 2,135 ล้านดอลลาร์สหรัฐของช่วงเดียวกันของปีก่อนอย่างชัดเจน นอกจากนี้จากการวิเคราะห์ข้อมูลทางการเงินที่เปิดเผย กระแสเงินสดจากการดำเนินงานของบริษัทในช่วงเดียวกันเป็นบวก
ซึ่งหมายความว่าในการขาดทุนสุทธิมีรายการทางบัญชีจำนวนมาก และการขาดทุนในระดับธุรกิจหลักก็ลดลงด้วย แต่ไม่ได้หมายความว่าความเสี่ยงทางการเงินได้หายไปแล้ว: การขาดทุนจากการดำเนินงานไม่เท่ากับกระแสเงินสด และกระแสเงินสดที่เป็นบวกในช่วงหนึ่งก็ไม่ได้หมายความว่าในอนาคตจะไม่จำเป็นต้องระดมทุนหรือลงทุนจำนวนมาก
นักลงทุนควรแยกพิจารณาตัวชี้วัดสามประการ:
• การขาดทุนสุทธิ: สะท้อนกำไรขาดทุนโดยรวมตามเกณฑ์การบัญชี ซึ่งอาจได้รับผลกระทบจากรายการอย่างการเปลี่ยนแปลงมูลค่าของเครื่องมือทางการเงิน
• กำไรจากการดำเนินงาน: สะท้อนความสัมพันธ์ระหว่างรายได้ธุรกิจหลักและค่าใช้จ่ายในการดำเนินงานได้โดยตรงกว่า
• กระแสเงินสดจากการดำเนินงาน: ใช้สังเกตสถานการณ์ที่ธุรกิจสร้างหรือใช้เงินสดจริง แต่ยังต้องพิจารณาประกอบกับรายจ่ายลงทุนและภาระผูกพันการชำระเงินระยะยาวเพื่อประเมินแรงกดดันทางการเงิน
สิ่งที่ต้องติดตามจริงๆ คือ Anthropic สามารถปรับปรุงกำไรจากการดำเนินงานและกระแสเงินสดได้อย่างต่อเนื่องหรือไม่ ไม่ใช่เพียงดูว่าตัวเลขการขาดทุนรายการใดรายการหนึ่งลดลงหรือไม่
พลังประมวลผลจะฉุดรั้งการทำกำไรหรือไม่? เบื้องหลังการเติบโตสูงยังมีต้นทุนระยะยาว
รูปแบบธุรกิจของบริษัท AI มีความแตกต่างสำคัญจากบริษัทซอฟต์แวร์แบบดั้งเดิม: บริการโมเดลจำเป็นต้องใช้ทรัพยากรการประมวลผลอย่างต่อเนื่อง
Anthropic ใช้จ่ายประมาณ 8,945 ล้านดอลลาร์สหรัฐสำหรับการประมวลผลและโครงสร้างพื้นฐานในครึ่งแรกของปี 2026 คิดเป็นประมาณ 55% ของรายได้ในช่วงเดียวกัน ซึ่งแสดงให้เห็นว่าแม้รายได้จะเติบโตอย่างรวดเร็ว พลังประมวลผลยังคงเป็นตัวแปรสำคัญที่ส่งผลต่อความสามารถในการทำกำไรของบริษัท
เมื่อความถี่ในการใช้งานโมเดลของลูกค้าเพิ่มขึ้น รายได้มีโอกาสเติบโตตาม แต่การฝึกโมเดล บริการอนุมาน และการทำงานของงานที่ซับซ้อนก็ต้องการทรัพยากรการประมวลผลมากขึ้นเช่นกัน สำหรับ Anthropic สิ่งสำคัญไม่ใช่เพียงรายได้ขยายตัวมากแค่ไหน แต่ยังรวมถึงว่าทุกหน่วยรายได้ที่เพิ่มขึ้นต้องแลกมาด้วยต้นทุนเพิ่มเติมเท่าไร
หากประสิทธิภาพของโมเดลพัฒนาอย่างต่อเนื่อง ทรัพยากรการประมวลผลที่จำเป็นต่อหน่วยงานลดลง และในขณะเดียวกันลูกค้ายินดีจ่ายเงินสำหรับบริการที่มีคุณค่าสูงขึ้น อัตรากำไรก็มีโอกาสดีขึ้น ในทางกลับกัน หากราคาบริการลดลงเร็วกว่าต้นทุนที่ลดลง แม้รายได้จะเติบโตต่อเนื่อง ก็อาจไม่นำมาซึ่งการเติบโตของกำไรในระดับเดียวกัน
อีกปัจจัยที่ไม่สามารถมองข้ามได้คือสัญญาพลังประมวลผลระยะยาว
สื่อเคยรายงานก่อนหน้านี้ว่า Anthropic มีพันธะผูกพันในด้านบริการคลาวด์ การประมวลผล และโครงสร้างพื้นฐานในอีกหลายปีข้างหน้าสูงถึงหลักแสนล้านดอลลาร์สหรัฐ รายงานที่เกี่ยวข้องเคยให้ประมาณการอย่างน้อย 518,000 ล้านดอลลาร์สหรัฐ แต่เกณฑ์การวัดของสัญญาระยะยาว ภาระผูกพันการชำระเงินขั้นต่ำ และข้อตกลงการจัดซื้อแบบเลือกได้อาจมีความแตกต่างกัน ตัวเลขเหล่านี้ไม่สามารถเข้าใจได้ง่ายๆ ว่าเป็นเงินสดที่บริษัทจ่ายไปแล้ว
การล็อกพลังประมวลผลล่วงหน้าช่วยให้บริษัทสนับสนุนการวิจัยพัฒนาโมเดลและความต้องการของลูกค้าในอนาคต แต่หากความต้องการจริงต่ำกว่าคาด หรือโมเดลรุ่นใหม่ลดความต้องการทรัพยากรการประมวลผลบางส่วน สัญญาระยะยาวอาจจำกัดความยืดหยุ่นทางการเงินของบริษัท
Anthropic ยังระบุในเอกสารที่เปิดเผยว่า หลังจากการลงทุนทรัพยากรการประมวลผลเพิ่มเติม ค่าใช้จ่ายที่เกี่ยวข้องอาจปรากฏก่อนรายได้ที่รองรับจะแสดงออกมาอย่างเต็มที่ เมื่อความต้องการเกินกำลังการผลิตที่ล็อกไว้ระยะยาว บริษัทอาจจัดหาพลังประมวลผลระยะสั้นที่มีต้นทุนต่อหน่วยสูงกว่า
ดังนั้น ในอนาคตนักลงทุนไม่สามารถติดตามเพียงการเติบโตของรายได้ของ Anthropic แต่ยังต้องให้ความสนใจกับสัดส่วนค่าใช้จ่ายพลังประมวลผลต่อรายได้ การเปลี่ยนแปลงของอัตรากำไรจากการดำเนินงาน และว่าสัญญาระยะยาวสามารถถูกดูดซับโดยความต้องการจริงได้หรือไม่
มูลค่าหลักล้านล้านดอลลาร์สหรัฐแพงเกินไปหรือไม่? นักลงทุนกำลังจ่ายเงินเพื่อความคาดหวังอะไร?
ตลาดเคยพูดถึงมูลค่าที่อาจสูงถึง 1.5 ถึง 2 ล้านล้านดอลลาร์สหรัฐของ Anthropic แต่ไม่ได้หมายความว่านี่จะเป็นราคา IPO สุดท้าย
เพื่อทำความเข้าใจว่ามูลค่าดังกล่าวหมายถึงอะไร สามารถทำการคำนวณสถานการณ์จำลองง่ายๆ
สื่อเคยรายงานก่อนหน้านี้ว่า Anthropic มีรายได้ไตรมาสที่สามประมาณ 16,800 ล้านดอลลาร์สหรัฐ สูงกว่า 11,600 ล้านดอลลาร์สหรัฐในไตรมาสที่สอง เติบโตประมาณ 45% เมื่อเทียบไตรมาสต่อไตรมาส ข้อมูลนี้มาจากรายงานของสื่อเกี่ยวกับข้อมูลการประชุมนักลงทุนที่เกี่ยวข้อง ไม่ควรนำมาปะปนกับข้อมูลทางการเงินครึ่งปีแรกที่เปิดเผยใน S-1
หากนำรายได้ไตรมาสที่สามคูณด้วยสี่อย่างง่ายๆ จะได้รายได้แบบ annualized ประมาณ 67,200 ล้านดอลลาร์สหรัฐ จากนั้นเปรียบเทียบกับมูลค่าที่ประเมินภายใต้สมมติฐานต่างๆ จะเห็นความคาดหวังการเติบโตที่隐含อยู่ในราคาตลาด
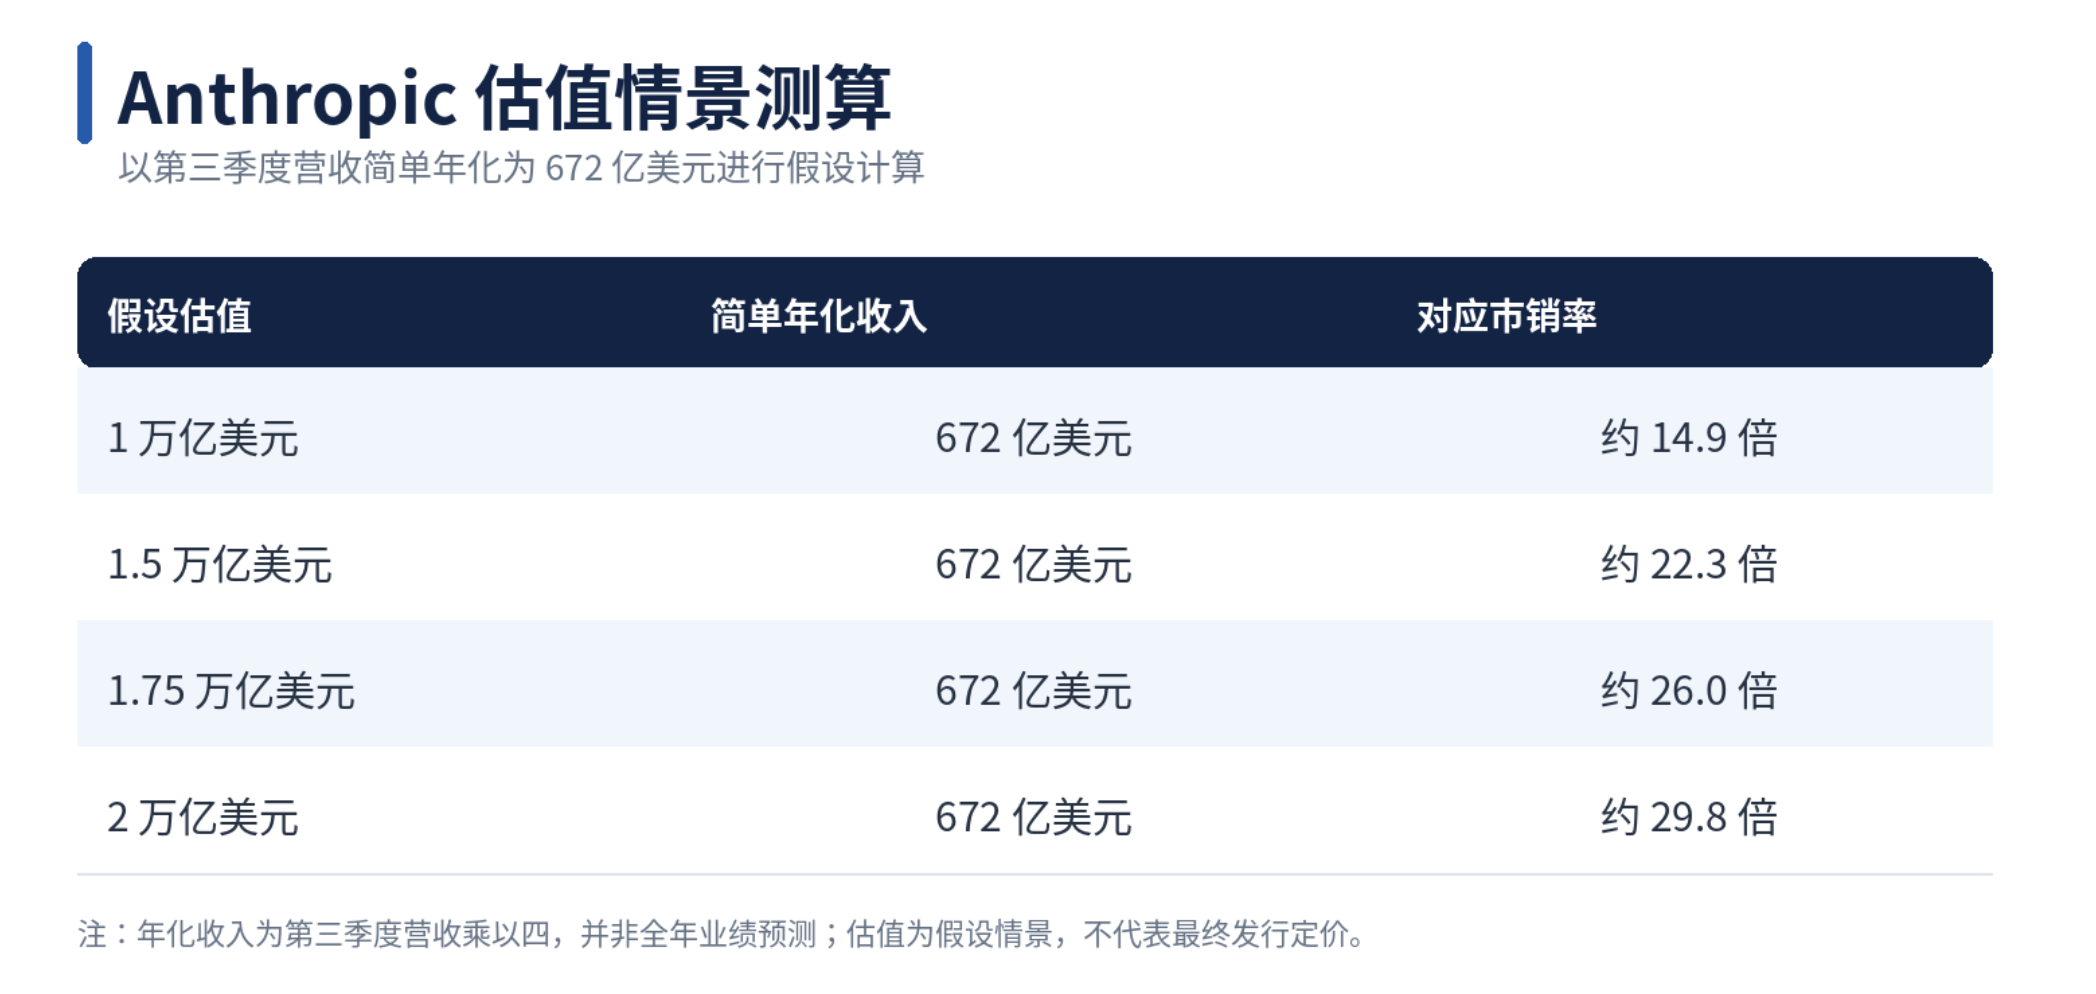
ความหมายของการคำนวณนี้ไม่ใช่การตัดสินโดยตรง





