






8 รายงานรายเดือนสถาบัน | สภาพคล่องมหภาคพลิกทิศทาง BTC และ ETH ฟื้นตัว


บทสรุป
• ในเดือนสิงหาคม 2026 ตลาดโลกฟื้นตัวขึ้นอีกครั้งภายใต้สภาพแวดล้อมที่การเติบโตและแรงขับเคลื่อนการจ้างงานอ่อนแอลง ขณะที่ข้อจำกัดด้านเงินเฟ้อยังไม่คลี่คลาย การคาดการณ์นโยบายเปลี่ยนจากการเข้มงวดต่อเนื่องไปสู่การหยุดขึ้นดอกเบี้ยและการผ่อนคลายในอนาคต แต่ผลตอบแทนพันธบัตรสหรัฐฯ ที่อยู่ในระดับสูง ราคาพลังงาน และความเสี่ยงทางภูมิรัฐศาสตร์ยังคงจำกัดพื้นที่ในการปรับตัวดีขึ้นของสภาพคล่อง
• เงินทุนไหลเข้าของ Spot ETF ของ BTC และ ETH เพิ่มขึ้นอย่างมีนัยสำคัญเมื่อเทียบกับเดือนกรกฎาคม BTC กลับมาเป็นแกนหลักในการจัดสรรของสถาบันอีกครั้ง ขณะที่ ETH ยังคงได้รับการเติมกลับอย่างต่อเนื่อง เงินทุนเปลี่ยนจากการจัดสรรแบบเลือกสรรไปสู่การเพิ่มน้ำหนักสินทรัพย์หลักทั้งสองประเภทพร้อมกัน แต่ยังไม่แพร่กระจายไปยังสินทรัพย์คริปโตมูลค่าตลาดขนาดกลางและเล็กอย่างเต็มรูปแบบ
• ตลาดหุ้นทั่วโลกกลับมาเสริมความแข็งแกร่งให้กับธีม AI และบริษัทเทคโนโลยีขนาดใหญ่อีกครั้ง ผลประกอบการของ Nvidia ยืนยันความต้องการพลังการประมวลผลเพิ่มเติม เซมิคอนดักเตอร์กลายเป็นตัวกระตุ้นสำคัญในช่วงปลายเดือน ทองคำปรับตัวขึ้นอย่างมีนัยสำคัญจากความต้องการหลบภัยและการคาดการณ์นโยบาย น้ำมันดิบยังคงมีส่วนชดเชยความเสี่ยงทางภูมิรัฐศาสตร์ ขณะที่ทองแดงยังคงความยืดหยุ่นเมื่อเทียบเคียง
• ปริมาณธุรกรรมบนเชนรายเดือนของหุ้นโทเคนไนซ์ทำสถิติสูงสุดใหม่ bStocks ขยายส่วนแบ่งอย่างรวดเร็วด้วยความร่วมมือของตลาดแลกเปลี่ยน Wallet แรงจูงใจ Alpha และระบบนิเวศ BNB Chain ขณะที่ปริมาณธุรกรรมของ Robinhood Chain กระจุกตัวสูงในหุ้นยอดนิยม การแข่งขันในอุตสาหกรรมเปลี่ยนจากการออกสินทรัพย์ไปสู่ความสามารถด้านช่องทาง การทำตลาด และแรงจูงใจ
• กิจกรรมบนแพลตฟอร์มซื้อขาย Meme กลับสู่ระดับสูงของช่วงเวลาที่ผ่านมา สภาพคล่องหมุนเวียนอย่างรวดเร็วระหว่างระบบนิเวศ Robinhood Chain, BNB Chain และ Solana GMGN กลับมาครองตำแหน่งผู้นำตลาดอีกครั้งด้วยการครอบคลุมหลายเชน แพลตฟอร์มซื้อขายค่อยๆ พัฒนาจากเครื่องมือแบบเชนเดียวไปสู่ประตูทางเข้าของกระแสเงินเก็งกำไรข้ามเชน
• จำนวนธุรกรรมจริงของ x402 เพิ่มขึ้นอย่างมีนัยสำคัญ การชำระเงินขนาดเล็กบนเชนที่มีความถี่สูงและมูลค่าต่ำเริ่มพิสูจน์ความเป็นไปได้ของ AI Agent ในการค้นหา ซื้อ และชำระค่าบริการภายนอกโดยอัตโนมัติ จำนวนธุรกรรม จำนวนผู้ให้บริการแบบชำระเงิน และความถี่ในการเรียกใช้กำลังกลายเป็นตัวชี้วัดสำคัญในการวัดพัฒนาการของ Agentic Payments
• กระทรวงการคลังสหรัฐฯ ขยายการซื้อคืนพันธบัตรระยะยาว ก่อให้เกิดการ回落ของผลตอบแทนพันธบัตรสหรัฐฯ และเงินดอลลาร์ และสอดคล้องกับการคาดการณ์ด้านกฎระเบียบที่ดีขึ้น เงินทุนไหลเข้าของ ETF และสถานะ Short ที่แออัด ผลักดันให้ BTC และ ETH ปรับตัวขึ้นอย่างรวดเร็ว ความต่อเนื่องของตลาดในอนาคตขึ้นอยู่กับว่าเงินทุน现货จะสามารถเข้ามาเป็นแรงขับเคลื่อนหลักแทนการปิดสถานะ Short ได้หรือไม่
1. แนวโน้มมหภาคของตลาด
1.1 การชะลอตัวของการเติบโตผลักดันการคาดการณ์นโยบายผ่อนคลาย แต่ความเสี่ยงเงินเฟ้อและพลังงานจำกัดพื้นที่การผ่อนคลาย
ในเดือนสิงหาคม 2026 ความขัดแย้งหลักของสภาพแวดล้อมมหภาคเปลี่ยนไปสู่การอ่อนแอลงของแรงขับเคลื่อนการจ้างงานและการเติบโต ขณะที่ข้อจำกัดเงินเฟ้อยังไม่คลี่คลาย CPI เดือนกรกฎาคมของสหรัฐฯ ที่ประกาศภายในเดือนเพิ่มขึ้น 0.1% เมื่อเทียบเดือนต่อเดือน และเพิ่มขึ้น 3.4% เมื่อเทียบปีต่อปี Core CPI เพิ่มขึ้น 0.2% เมื่อเทียบเดือนต่อเดือน และเพิ่มขึ้น 2.5% เมื่อเทียบปีต่อปี เงินเฟ้อโดยรวมลดลงเล็กน้อยจากเดือนมิถุนายน แต่ราคาที่อยู่อาศัยยังคงเพิ่มขึ้น ขณะที่ราคาพลังงานลดลง 1.5% เมื่อเทียบเดือนต่อเดือน แสดงให้เห็นว่าการปรับตัวดีขึ้นของเงินเฟ้อยังพึ่งพาการ回落ของพลังงานเป็นหลัก แรงกดดันด้านราคาพื้นฐานยังไม่หายไปทั้งหมด
ด้านการเติบโต GDP ที่แท้จริงไตรมาสสองของสหรัฐฯ ในการประเมินครั้งที่สองยังคงเติบโต 1.5% ต่อปี ต่ำกว่า 2.1% ในไตรมาสแรก ที่น่าสังเกตคือการเติบโตของการซื้อขั้นสุดท้ายภายในประเทศภาคเอกชนได้รับการปรับขึ้นเป็น 4.2% แสดงให้เห็นว่าเศรษฐกิจโดยรวมชะลอตัว แต่การบริโภคและการลงทุนภาคเอกชนยังคงมีความยืดหยุ่นระดับหนึ่ง ขณะเดียวกันดัชนีราคา Core PCE ไตรมาสสองเพิ่มขึ้น 3.6% ต่อปี เสริมความแข็งแกร่งให้กับการผสมผสานของการเติบโตที่ชะลอตัวแต่เงินเฟ้อที่สูง
ข้อมูลการจ้างงานกลายเป็นตัวกระตุ้นสำคัญของการเปลี่ยนแปลงคาดการณ์นโยบายภายในเดือน การจ้างงานนอกภาคเกษตรเดือนกรกฎาคมของสหรัฐฯ ลดลง 23,000 ตำแหน่ง อ่อนแอกว่าที่ตลาดคาดการณ์อย่างชัดเจน การจ้างงานใหม่เดือนมิถุนายนยังได้รับการปรับลงเป็น 20,000 ตำแหน่ง อัตราการว่างงานลดลงจาก 4.2% เป็น 4.1% แต่ส่วนหนึ่งมาจากการลดลงของอัตราการมีส่วนร่วมในกำลังแรงงาน ข้อมูลการจ้างงานที่อ่อนแอทำให้ตลาดลดการคาดการณ์การขึ้นดอกเบี้ยในเดือนกันยายน และกลับมาเทรดความเป็นไปได้ของการหยุดนโยบายหรือแม้แต่การผ่อนคลายในอนาคต
อย่างไรก็ตาม เฟดไม่ได้ส่งสัญญาณลดดอกเบี้ยที่ชัดเจน ในเดือนสิงหาคมไม่มีการประชุม FOMC ด้านอัตราดอกเบี้ย ช่วงเป้าหมายอัตราดอกเบี้ยเงินทุนของเฟดยังคงอยู่ที่ 3.50%—3.75% ในการประชุมที่ Jackson Hole ประธานเฟด Kevin Warsh กล่าวว่าเงินเฟ้อ PCE เมื่อเทียบปีต่อปียังคงอยู่ที่ 3.7% ข้อมูลที่ผ่อนคลายกว่าในช่วงที่ผ่านมายังไม่เพียงพอที่จะพิสูจน์ว่าเงินเฟ้อเชิงแนวโน้มได้ปรับตัวดีขึ้นอย่างชัดเจนแล้ว เฟดในปัจจุบันยังควรให้ความสำคัญกับเสถียรภาพราคาเป็นหลัก
โดยรวมแล้ว การเทรดมหภาคในเดือนสิงหาคมเปลี่ยนจากความกังวลเรื่องการขึ้นดอกเบี้ยเพียงอย่างเดียวไปสู่การจ้างงานที่อ่อนแอที่ลดความน่าจะเป็นของการเข้มงวด แต่เงินเฟ้อที่สูงเลื่อนการผ่อนคลายออกไป สำหรับตลาดคริปโต ความเสี่ยงหางด้านนโยบายผ่อนคลายลงบ้าง แต่ผลตอบแทนพันธบัตรสหรัฐฯ ระยะยาวและราคาน้ำมันยังคงอยู่ในระดับสูง สภาพแวดล้อมสภาพคล่องไม่ได้ปรับตัวดีขึ้นอย่างเต็มรูปแบบ ดังนั้น แม้สินทรัพย์เสี่ยงจะฟื้นตัวชัดเจนภายในเดือน แต่เงินทุนยังคงกระจุกตัวใน BTC, ETH และหุ้นเทคโนโลยีขนาดใหญ่ที่เป็นสินทรัพย์สภาพคล่องสูง
1.2 กระแสเงินทุน ETF: BTC กลับมาครองตำแหน่งผู้นำ ETH ก็ได้รับการเติมกลับอย่างต่อเนื่องเช่นกัน
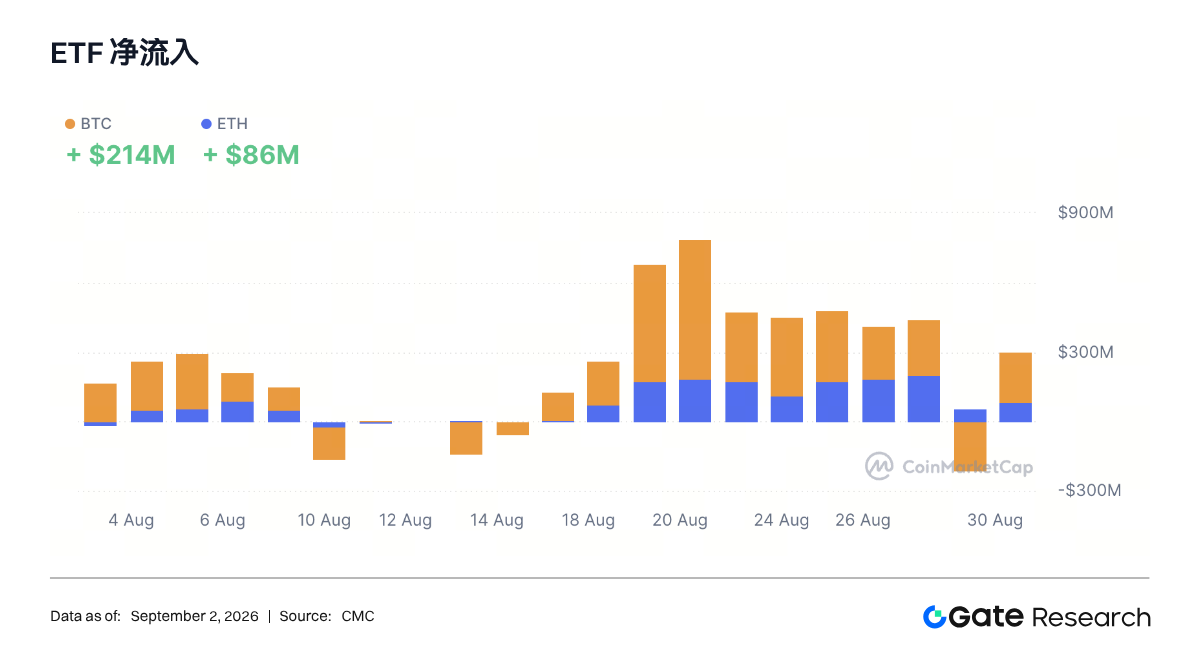
จากมุมมองกระแสเงินทุน ETF ความเข้มแข็งของการจัดสรรของสถาบันในเดือนสิงหาคม 2026 สูงกว่าเดือนกรกฎาคมอย่างมีนัยสำคัญ ตามการคำนวณ 21 วันทำการที่ครอบคลุมโดย Farside Investors Spot ETF ของ BTC ในสหรัฐฯ มีเงินทุนไหลเข้าสุทธิสะสมประมาณ 3.539 พันล้านดอลลาร์ภายในเดือน Spot ETF ของ ETH มีเงินทุนไหลเข้าสุทธิสะสมประมาณ 1.837 พันล้านดอลลาร์ เงินทุนไหลเข้าสุทธิของ BTC ประมาณ 1.9 เท่าของ ETH แตกต่างอย่างชัดเจนจากโครงสร้างในเดือนกรกฎาคมที่เงินทุนไหลเข้าของ ETH สูงกว่า BTC
จากโครงสร้างเวลา ETF ของ BTC ได้รับเงินทุนไหลเข้าต่อเนื่องในช่วงต้นเดือน ระหว่างวันที่ 10 ถึง 14 สิงหาคมเปลี่ยนเป็นไหลออกสุทธิชั่วคราว หลังวันที่ 17 เงินทุนกลับมาอย่างรวดเร็ว โดยวันที่ 20 มีเงินทุนไหลเข้าสุทธิวันเดียวประมาณ 606 ล้านดอลลาร์ วันที่ 19 ถึง 27 มีเงินทุนไหลเข้าต่อเนื่องเจ็ดวันทำการ แม้วันที่ 28 จะมีเงินทุนไหลออกสุทธิประมาณ 202 ล้านดอลลาร์ แต่วันที่ 31 กลับมาบันทึกเงินทุนไหลเข้าสุทธิประมาณ 217 ล้านดอลลาร์ แสดงให้เห็นว่าเงินทุนช่วงปลายเดือนไม่ได้ก่อให้เกิดการถอนตัวต่อเนื่อง
ขนาดเงินทุนของ ETF ETH เล็กกว่า BTC แต่มีความต่อเนื่องมากกว่า 11 วันทำการตั้งแต่วันที่ 17 ถึง 31 ล้วนบันทึกเงินทุนไหลเข้าไม่ต่ำกว่าศูนย์ โดยวันที่ 20, 26 และ 27 มีเงินทุนไหลเข้าสุทธิวันเดียวใกล้เคียงหรือเกิน 200 ล้านดอลลาร์ ผลิตภัณฑ์ภายใต้ BlackRock ยังคงเป็นแหล่งเพิ่มขึ้นหลัก แสดงให้เห็นว่าความต้องการจัดสรร ETH ของสถาบันไม่ได้หายไปเพราะ BTC กลับมาครองความได้เปรียบ
โดยรวมแล้ว ตลาด ETF ในเดือนสิงหาคมได้ยกระดับจากการเติมกลับแบบเลือกสรรในเดือนกรกฎาคมไปสู่การเพิ่มน้ำหนัก BTC และ ETH พร้อมกัน แต่ระดับชั้นของเงินทุนยังคงชัดเจนมาก: BTC กลับมาเป็นสถานะหลัก ETH ใกล้เคียงกับการจัดสรรเสริมที่มีความยืดหยุ่นสูง โครงสร้างนี้เอื้อต่อการฟื้นตัวของสภาพคล่องของเหรียญหลัก แต่ยังไม่เพียงพอที่จะพิสูจน์ว่าเงินทุนได้แพร่กระจายไปยังสินทรัพย์คริปโตมูลค่าตลาดขนาดกลางและเล็กอย่างเต็มรูปแบบ
1.3 แนวโน้มตลาดทุนทั่วโลก
1.3.1 สินทรัพย์เสี่ยงทั่วโลก: หุ้นสหรัฐฯ ฟื้นตัวเต็มรูปแบบ แต่ความปั่นป่วนมหภาคยังคงก่อให้เกิดความผันผวนภายในเดือน
ในเดือนสิงหาคม 2026 สินทรัพย์เสี่ยงทั่วโลกฟื้นตัวโดยรวม ดัชนีหลักของหุ้นสหรัฐฯ ล้วนบันทึกผลตอบแทนเป็นบวก ตามการปิดตลาดวันที่ 31 กรกฎาคมถึง 31 สิงหาคม ดัชนี S&P 500 เพิ่มขึ้นจาก 7,440.75 จุดเป็น 7,686.14 จุด เพิ่มขึ้นประมาณ 3.3% ภายในเดือน ดัชนี Nasdaq Composite เพิ่มขึ้นจาก 25,118.17 จุดเป็น 26,370.89 จุด เพิ่มขึ้นประมาณ 4.99% ดัชนี Dow Jones Industrial เพิ่มขึ้นจาก 52,201.42 จุดเป็น 53,185.90 จุด เพิ่มขึ้นประมาณ 1.89% หุ้นเทคโนโลยีกลับมาครองความได้เปรียบอีกครั้ง แต่หุ้นคุณค่าและหุ้นขนาดเล็กก็ได้รับเงินทุนไหลเข้าบ้าง
ความต้องการเสี่ยงภายในเดือนได้รับแรงขับเคลื่อนหลักจากสามปัจจัย: ข้อมูลการจ้างงานอ่อนแอกว่าคาด ลดความเร่งด่วนในการขึ้นดอกเบี้ยเพิ่มเติม กำไรของบริษัทเทคโนโลยีขนาดใหญ่ยังคงเติบโต บรรเทาความกังวลบางส่วนของตลาดต่อผลตอบแทนการลงทุน AI ETF และเงินทุนสถาบันอื่นๆ ไหลกลับเข้าสู่สินทรัพย์เสี่ยงสภาพคล่องสูง ขณะเดียวกันผลตอบแทนพันธบัตรสหรัฐฯ ที่เพิ่มขึ้น ราคาน้ำมันที่อยู่ในระดับสูง และสถานการณ์สหรัฐฯ-อิหร่านที่ผันผวน ทำให้ตลาดยากที่จะเกิดการปรับตัวขึ้นทางเดียวอย่างต่อเนื่อง
ที่น่าสังเกตคือ หลังสหรัฐฯ โจมตีสิ่งอำนวยความสะดวกทางทหารของอิหร่านใกล้ช่องแคบฮอร์มุซเมื่อวันที่ 31 สิงหาคม น้ำมันดิบ Brent กลับขึ้นไปเหนือ 90 ดอลลาร์ ดัชนี S&P 500 ลดลง 0.3% ในวันนั้น ผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีเพิ่มขึ้นเป็นประมาณ 4.75% แสดงให้เห็นว่าความเสี่ยงทางภูมิรัฐศาสตร์ยังคงสามารถส่งผลกระทบต่อการประเมินมูลค่าสินทรัพย์อย่างรวดเร็วผ่านราคาน้ำมันและการคาดการณ์เงินเฟ้อ
โดยรวมแล้ว ความต้องการเสี่ยงในเดือนสิงหาคมฟื้นตัวเพิ่มเติมจากเดือนกรกฎาคม แต่ไม่ใช่การคลี่คลายความเสี่ยงอัตราดอกเบี้ยสูงอย่างสมบูรณ์ เงินทุนสถาบันยังคง傾向ที่จะถือบริษัทขนาดใหญ่ที่มีความแน่นอนของกำไรค่อนข้างสูง ขณะเดียวกันรับมือกับความไม่แน่นอนมหภาคผ่านทองคำ พลังงาน และสินทรัพย์คริปโตสภาพคล่องสูง
1.3.2 หุ้น: การ兑现กำไร AI ได้รับการยอมรับอีกครั้ง เซมิคอนดักเตอร์กลายเป็นตัวกระตุ้นหลักช่วงปลายเดือน
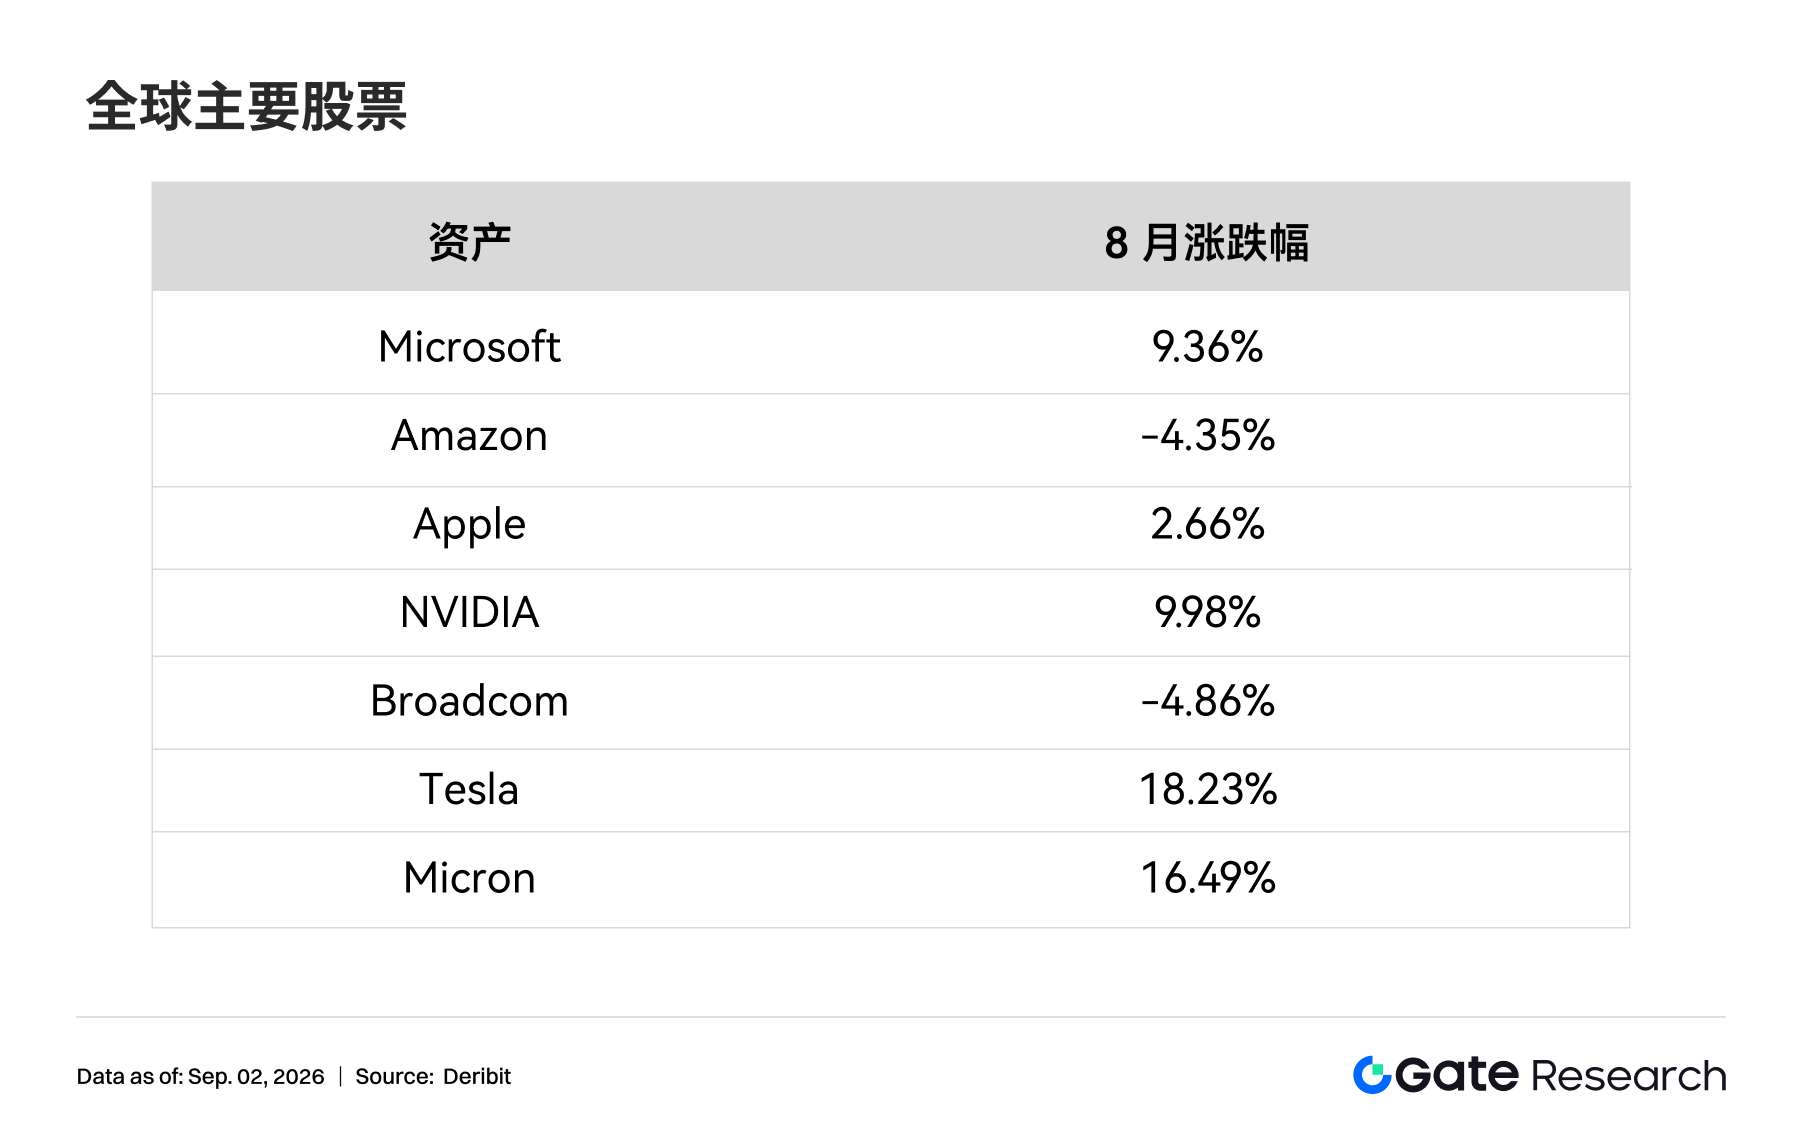
ในระดับรายตัว ตลาดในเดือนสิงหาคมเสริมความแข็งแกร่งให้กับธีม AI และแพลตฟอร์มเทคโนโลยีขนาดใหญ่อีกครั้ง แต่ตรรกะการเทรดเปลี่ยนไปสู่การ兑现ผลประกอบการเพิ่มเติม หลัง NVIDIA ประกาศผลประกอบการหุ้นเพิ่มขึ้น 8.7% ในวันเดียว ทำสถิติการเพิ่มขึ้นวันเดียวสูงสุดนับตั้งแต่เดือนเมษายน 2025 และผลักดันให้ดัชนี Nasdaq เพิ่มขึ้น 1.6% ในวันนั้น แสดงให้เห็นว่าตลาดยังคงยินดีจ่ายส่วนเพิ่มมูลค่าเพื่อการเติบโตของกำไรที่รวดเร็วและความต้องการ AI ที่ชัดเจน
บริษัทคลาวด์คอมพิวติ้งและแพลตฟอร์มขนาดใหญ่ยังคงได้รับประโยชน์จากการลงทุนในโครงสร้างพื้นฐาน AI ขนาดการใช้จ่ายทุนของ Microsoft, Amazon, Alphabet และ Meta ยังคงอยู่ในระดับสูง แต่การประเมินเงินทุนต่อการลงทุนเหล่านี้เริ่มแตกต่าง: บริษัทที่สามารถแปลงเป็นรายได้อย่างรวดเร็วผ่านบริการคลาวด์ โฆษณา ซอฟต์แวร์องค์กร และความต้องการพลังการประมวลผลได้รับการยอมรับสูงกว่า ขณะที่บริษัทที่มีรอบผลตอบแทนยาวนานและกระแสเงินสดอิสระถูกกดดันอย่างชัดเจนยังคงเผชิญข้อจำกัดด้านการประเมินมูลค่า
ผลการดำเนินงานของ Apple และ Tesla ได้รับอิทธิพลมากขึ้นจากรอบผลิตภัณฑ์ ห่วงโซ่อุปทาน และการคาดการณ์การใช้จ่ายทุน ไม่ได้เคลื่อนไหวสอดคล้องกับหุ้นพลังการประมวลผล AI อย่างสมบูรณ์ บริษัทเซมิคอนดักเตอร์เช่น Micron และ Broadcom ยังคงรักษาความยืดหยุ่นสูง แต่แนวโน้มได้รับอิทธิพลง่ายจากรอบสินค้าคงคลัง คำแนะนำคำสั่งซื้อ และระดับการประเมินมูลค่า ภาคการแพทย์มีคุณสมบัติป้องกันความเสี่ยงค่อนข้างจำกัด ตลาดให้ความสำคัญกับบริษัทเทคโนโลยีและบริการสื่อสารที่มีการเติบโตของกำไรชัดเจนมากกว่า
ดังนั้น การเปลี่ยนแปลงหลักของตลาดหุ้นในเดือนสิงหาคมคือการ兑现กำไรกลับมาเป็นเงื่อนไขจำเป็นสำหรับการปรับขึ้นของการประเมินมูลค่า ธีมเทคโนโลยียังคงครองความได้เปรียบ แต่การเพิ่มขึ้นของดัชนีพึ่ง





