






หลังรถใหม่ทะยานขึ้นฟ้า รายงานผลประกอบการฉบับแรกของ Tesla พูดถึงอะไรบ้าง?


- ประเด็นหลัก: รายได้ไตรมาส 3 ปี 2026 ของ Tesla อยู่ที่ 28,046 ล้านดอลลาร์ ทรงตัวเมื่อเทียบปีต่อปี กำไรสุทธิ 787 ล้านดอลลาร์ ลดลง 43% เมื่อเทียบปีต่อปี แต่อัตรากำไรขั้นต้นรถยนต์ไม่รวมเครดิต регулatory พุ่งขึ้นเป็น 18.1% กระแสเงินสดอิสระพลิกเป็นบวกเกินคาดที่ 1,531 ล้านดอลลาร์ FSD และ Robotaxi มีความคืบหน้าเชิงปริมาณ สะท้อนแนวคิด "ใช้กระแสเงินสดจากโลกเก่า หล่อเลี้ยงความทะเยอทะยานของโลกใหม่"
- ปัจจัยสำคัญ:
- รายได้รวม 28,046 ล้านดอลลาร์ ทรงตัวเมื่อเทียบปีต่อปี กำไรจากการดำเนินงาน 718 ล้านดอลลาร์ ดิ่งลง 56% อัตรากำไรจากการดำเนินงานลดจาก 5.8% เหลือ 2.6%
- หลังหักเครดิต Regulatory แล้ว อัตรากำไรขั้นต้นรถยนต์แตะ 18.1% (ไตรมาสก่อน 16.3%) อัตรากำไรขั้นต้นรวมฟื้นกลับมาเป็น 19.6% ค่าใช้จ่ายด้านการวิจัยและพัฒนาพุ่งขึ้นเป็น 2,761 ล้านดอลลาร์ เพิ่มขึ้นเกือบ 70% เมื่อเทียบปีต่อปี
- กระแสเงินสดอิสระบันทึกเป็นบวก 1,531 ล้านดอลลาร์ สูงกว่าที่ Wall Street คาดการณ์ที่ -4,500 ถึง -4,990 ล้านดอลลาร์อย่างมาก เงินสดและเงินลงทุนระยะสั้น ณ สิ้นงวดอยู่ที่ 45,447 ล้านดอลลาร์
- ผู้ใช้ที่สมัคร FSD ที่ใช้งานอยู่ทั่วโลกมีจำนวน 1.74 ล้านคน เพิ่มขึ้น 67% เมื่อเทียบปีต่อปี อัตราการติดตั้งในรถใหม่ในอเมริกาเหนือทะลุ 75% ระยะทางสะสมแบบไม่มีผู้ดูแลของ Robotaxi ใกล้แตะ 2 ล้านไมล์ เพิ่มขึ้น 8 เท่าเมื่อเทียบไตรมาสต่อไตรมาส
- รายได้ธุรกิจพลังงาน 2,881 ล้านดอลลาร์ ลดลง 16% เมื่อเทียบปีต่อปี แต่อัตรากำไรขั้นต้นแตะ 33.1% อัตราการสั่งซื้อและคำสั่งซื้อค้างส่งต่างทำสถิติสูงสุดเป็นประวัติการณ์
- หุ่นยนต์คุณภาพการผลิตชุดแรกของ Optimus เริ่มผลิตที่โรงงาน Fremont แล้ว สายการผลิต Semi ที่เนวาดากำลังการผลิต 25,000 คันต่อปีเริ่มการผลิตแล้ว ส่วน Roadster ยังอยู่ในขั้นตอนการออกแบบและพัฒนา
ต้นฉบับ | Odaily(@OdailyChina)
ผู้เขียน|Azuma(@azuma_eth)
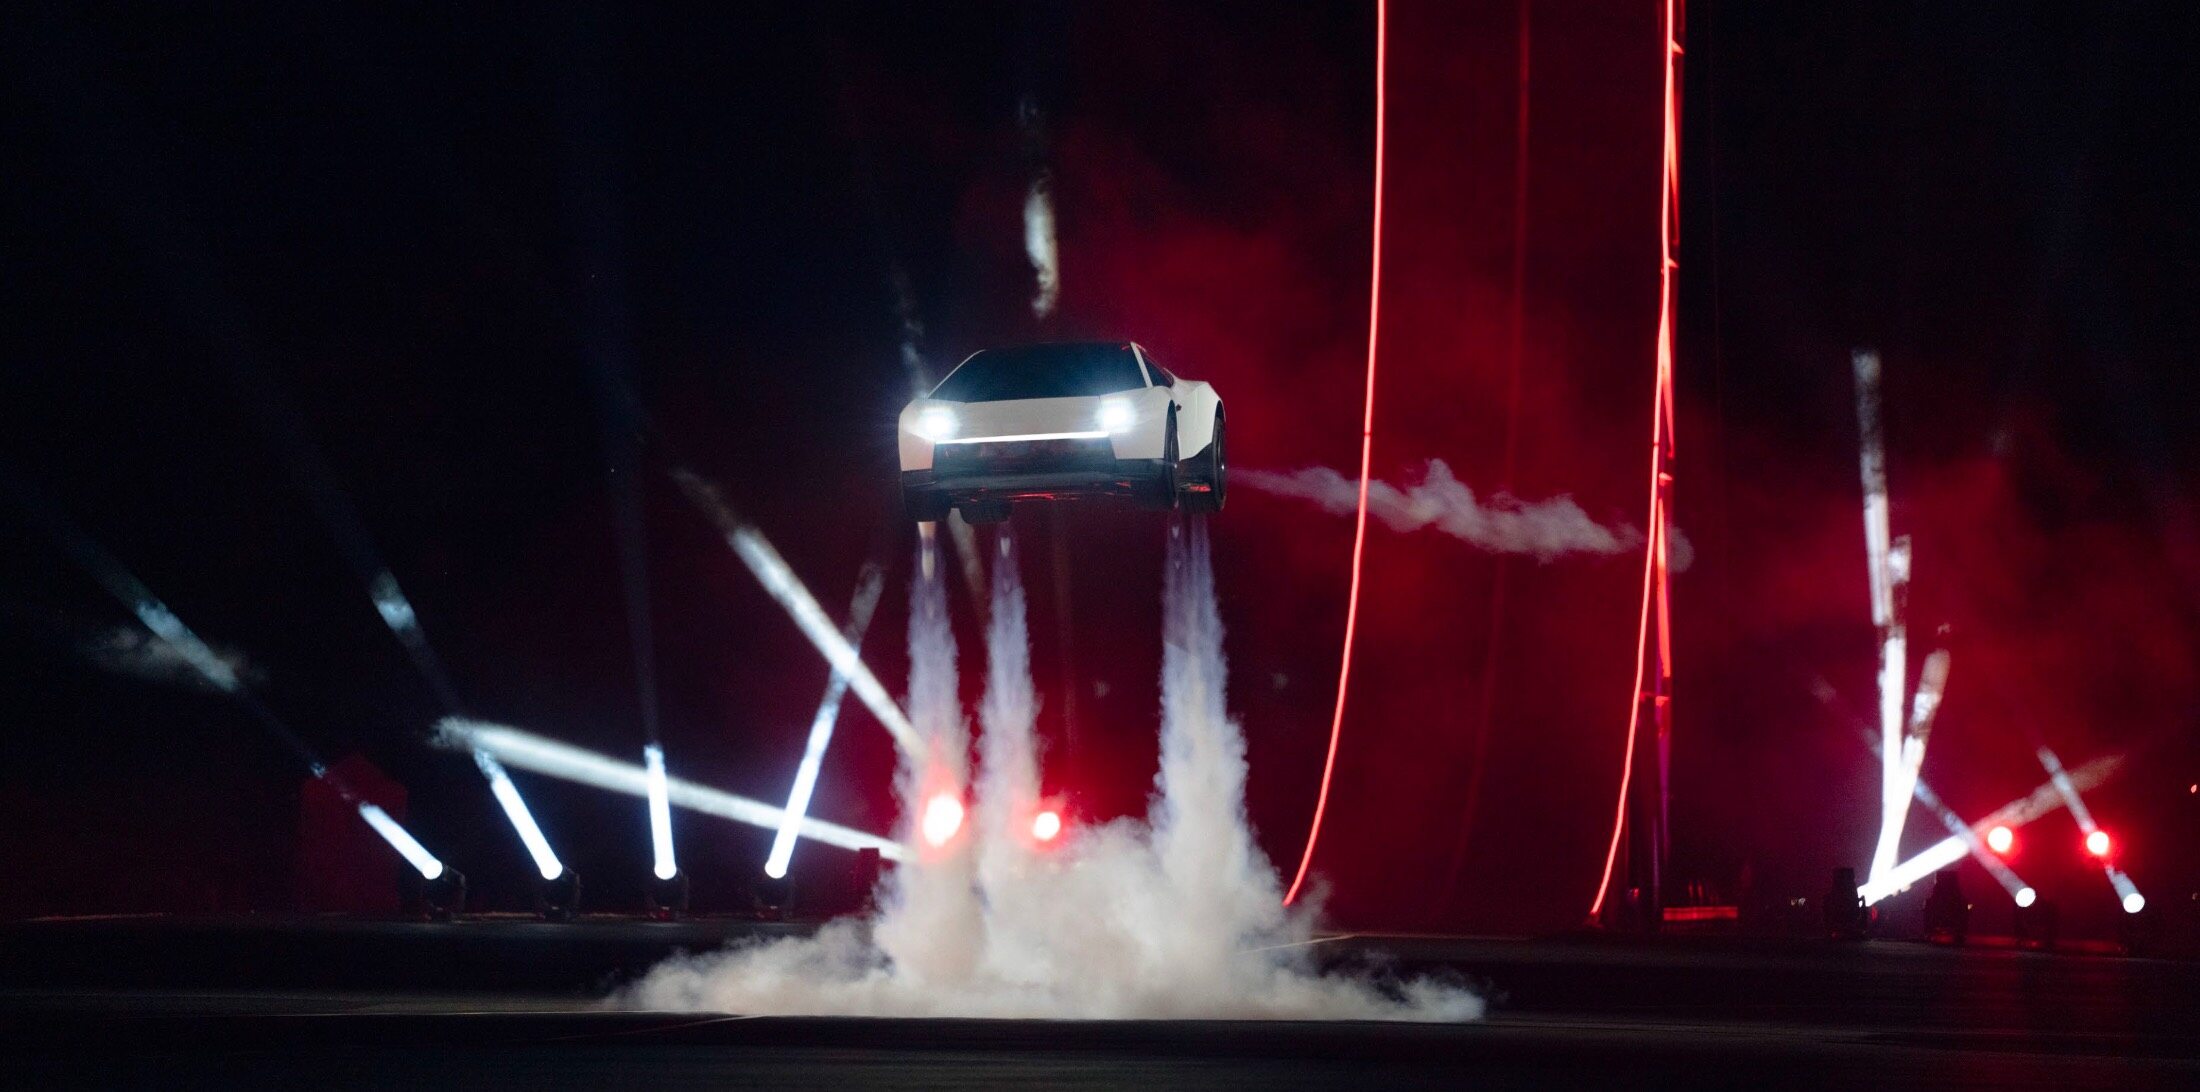
เมื่อวันที่ 15 ตุลาคม Tesla ได้สร้างความตื่นตาตื่นใจอีกครั้งด้วยการสาธิตการบินของ Roadster ที่เต็มไปด้วยกลิ่นอายวิทยาศาสตร์-fiction ในรัฐเท็กซัส ทำให้โลกต้องจินตนาการเกี่ยวกับรถยนต์ใหม่อีกครั้ง
เพียงหกวันหลังจากนั้น รายงานที่สมจริงกว่ากลับถูกวางไว้ตรงหน้าผู้ลงทุน —— ตามเวลาท้องถิ่นเมื่อวันที่ 21 ตุลาคม Tesla ได้เปิดเผยรายงานผลประกอบการไตรมาสที่ 3 ปี 2026 อย่างเป็นทางการหลังตลาดหุ้นสหรัฐปิดทำการ บริษัทมีรายได้ในไตรมาสนี้ 28,046 ล้านดอลลาร์สหรัฐ ใกล้เคียงกับช่วงเดียวกันของปีก่อน กำไรสุทธิที่เป็นของผู้ถือหุ้นสามัญอยู่ที่ 787 ล้านดอลลาร์สหรัฐ ลดลง 43% เมื่อเทียบปีต่อปี กำไรต่อหุ้นปรับปรุงอยู่ที่ 0.48 ดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 0.43 ดอลลาร์สหรัฐ
นี่เป็นรายงานผลประกอบการที่เต็มไปด้วยจุดเด่นแต่ก็แอบซ่อนส่วนต่างจากความคาดหวังไว้ด้วย ด้านหนึ่ง อัตรากำไรขั้นต้นของธุรกิจรถยนต์หลังจากหักเครดิตการกำกับดูแลเพิ่มขึ้นอย่างแข็งแกร่ง กระแสเงินสดอิสระพลิกกลับมาเป็นบวก ทำลายการคาดการณ์เชิงลบของ Wall Street ที่ว่า "จะขาดทุนมหาศาล" และ FSD กับ Robotaxi ก็ส่งมอบความคืบหน้าเชิงปริมาณที่หาได้ยาก แต่อีกด้านหนึ่ง รายได้จากธุรกิจกักเก็บพลังงานชะลอตัวลงอย่างไม่คาดคิดและฉุดรายได้รวมให้ stagnate ค่าใช้จ่ายด้านการวิจัยพัฒนาและแรงจูงใจที่สูงลิ่วก็กดอัตรากำไรจากการดำเนินงานลงไปที่จุดต่ำเพียง 2.6%
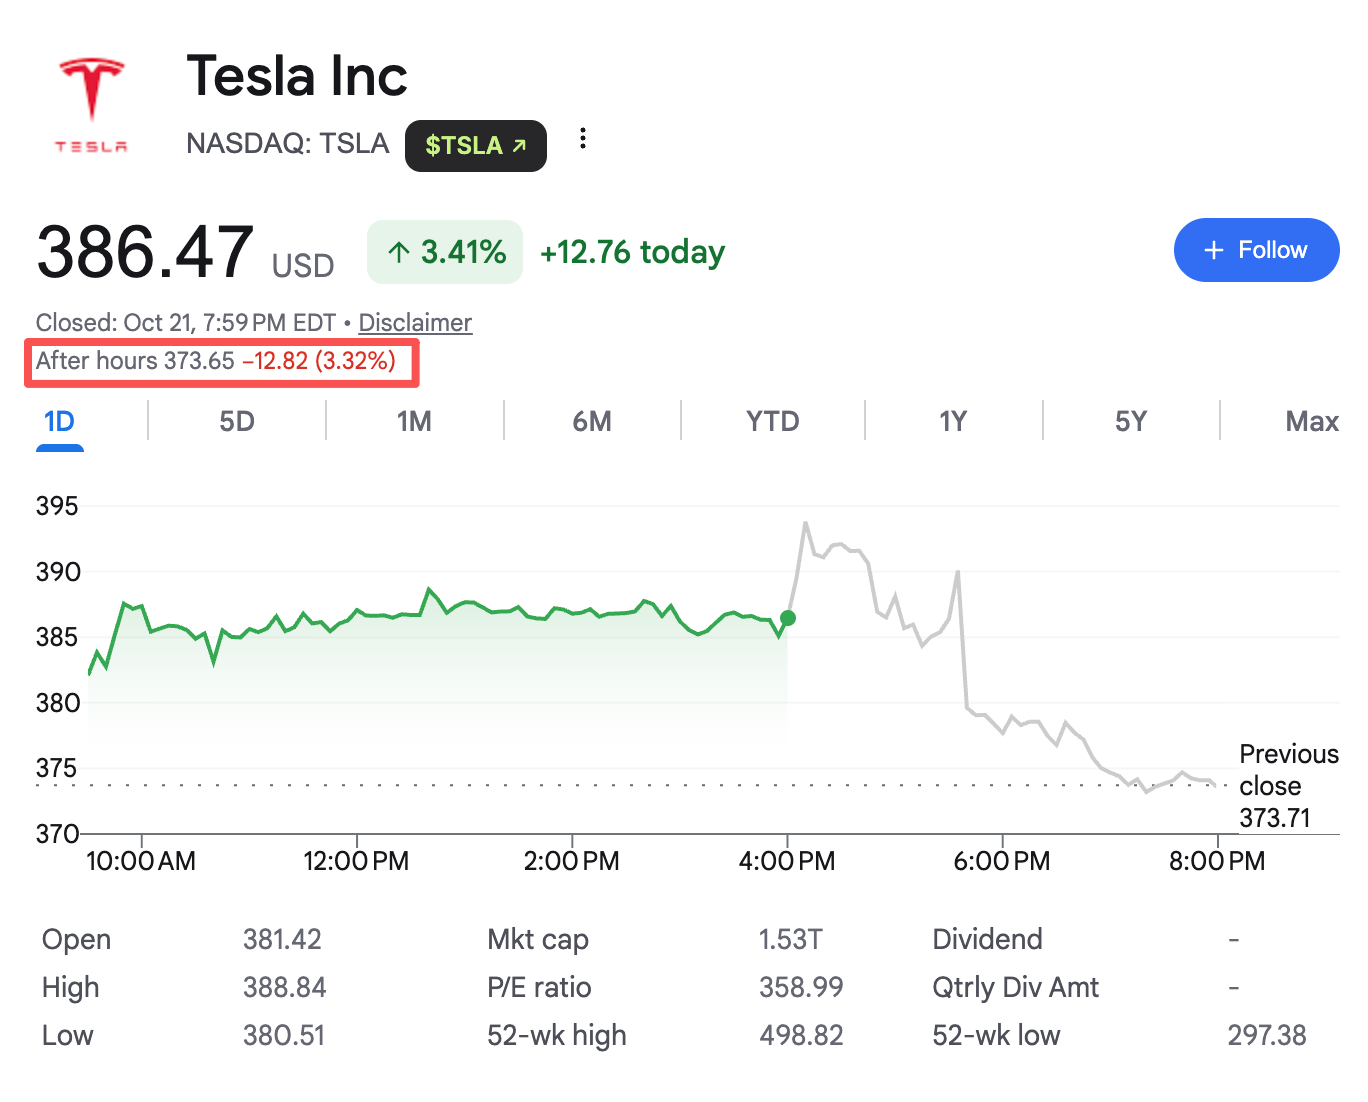
ความขัดแย้งนี้สะท้อนออกมาโดยตรงในการซื้อขายหลังตลาดปิด ในช่วงแรกของการเปิดเผยรายงานผลประกอบการ ตลาดได้ดันราคาหุ้นขึ้นเกิน 2% จากความประหลาดใจในการฟื้นตัวของอัตรากำไรขั้นต้นและกระแสเงินสด แต่เมื่อการประชุมทางโทรศัพท์ดำเนินไป นักลงทุนเริ่มประเมินค่าใช้จ่ายด้านการลงทุนที่อาจเกิดขึ้นในไตรมาสที่ 4 และวงจรการรับรู้กำไรกันใหม่ ราคาหุ้นจึงพลิกจากขึ้นเป็นลง และขณะนี้ได้ลดลงเกิน 3% แล้ว
หลังจากที่ Roadster ได้ผลัก narrative ขึ้นสู่ท้องฟ้าแล้ว สิ่งที่รายงานผลประกอบการฉบับนี้สมควรแก่การพิจารณาอย่างแท้จริง คือจินตนาการแห่งอนาคตที่ยังไม่เป็นจริงทั้งหมดนั้น ยังห่างไกลแค่ไหนจากการกลายเป็นธุรกิจที่สามารถเลี้ยงตัวเองได้
รายได้ทรงตัว แต่กำไรลดลงสี่สิบเปอร์เซ็นต์
ก่อนอื่นมาดูฐานการดำเนินงานหลักที่สุดกันก่อน
ในไตรมาสที่ 3 Tesla มีรายได้รวม 28,046 ล้านดอลลาร์สหรัฐ เกือบจะเท่ากับ 28,095 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน และต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ 28,130 ล้านดอลลาร์สหรัฐเล็กน้อย แต่กำไรจากการดำเนินงานกลับลดลงครึ่งหนึ่งจาก 1,624 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน เหลือเพียง 718 ล้านดอลลาร์สหรัฐ ลดลงอย่างรุนแรง 56% เมื่อเทียบปีต่อปี อัตรากำไรจากการดำเนินงานยังลดลงจาก 5.8% เหลือ 2.6% —— พูดอีกอย่างก็คือ ทุก 100 ดอลลาร์ของรายได้ที่ Tesla สร้างขึ้น สุดท้ายเหลือกำไรจากการดำเนินงานเพียง 2.6 ดอลลาร์เท่านั้น
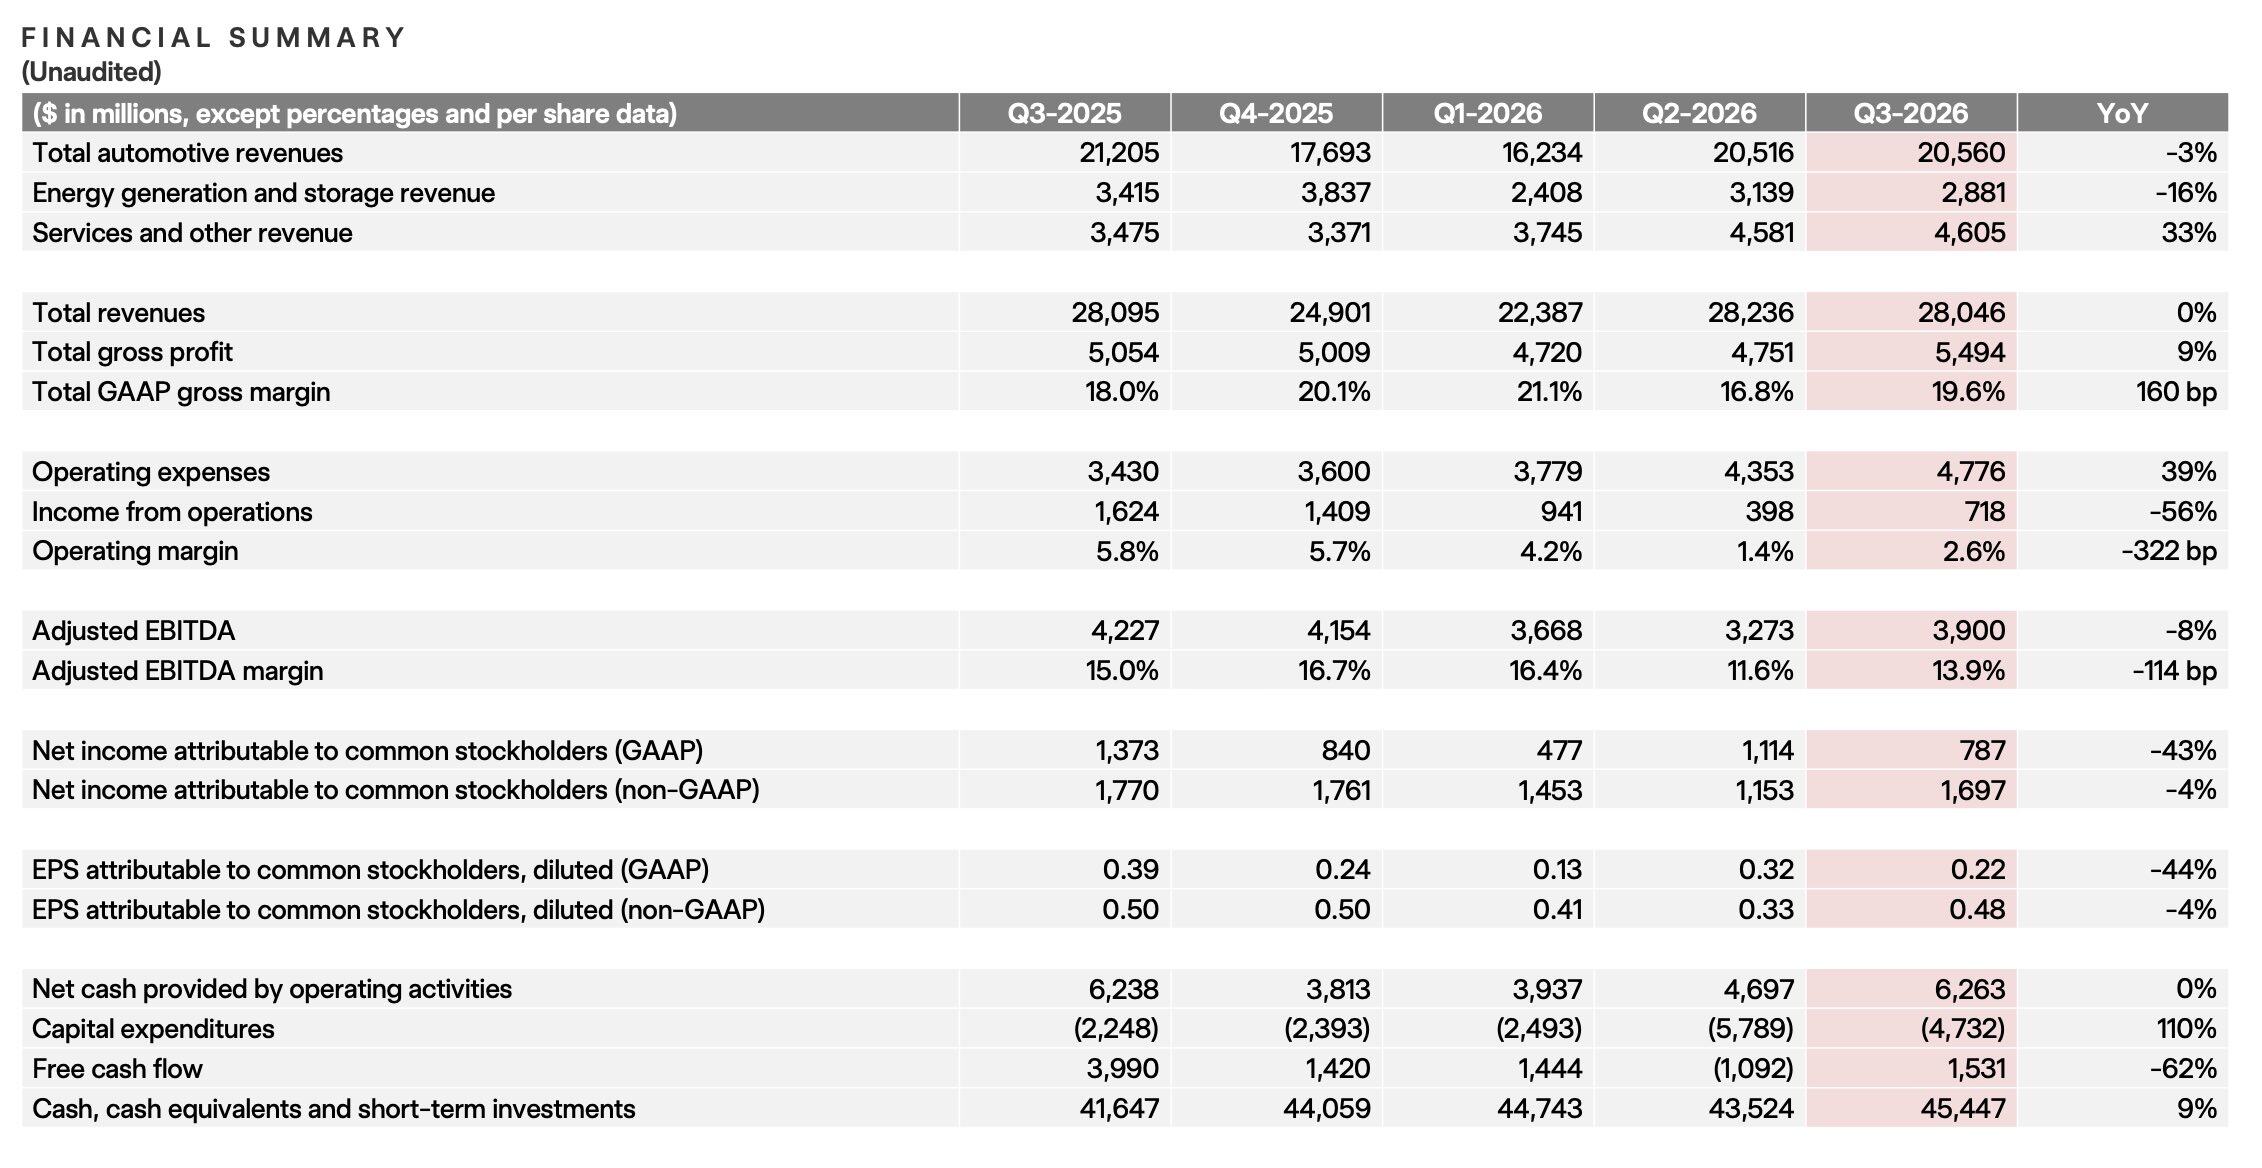
การ stagnate ของรายได้สามารถหาคำตอบได้จากโครงสร้างรายได้ ในไตรมาสที่ 3 รายได้จากธุรกิจรถยนต์อยู่ที่ 20,560 ล้านดอลลาร์สหรัฐ ลดลง 3% เมื่อเทียบปีต่อปี รายได้จากธุรกิจผลิตพลังงานและกักเก็บพลังงานอยู่ที่ 2,881 ล้านดอลลาร์สหรัฐ ลดลง 16% เมื่อเทียบปีต่อปี กลายเป็นปัจจัยฉุดรายได้ที่ใหญ่ที่สุดในไตรมาสนี้ รายได้จากบริการและอื่นๆ อยู่ที่ 4,605 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 33% เมื่อเทียบปีต่อปี แม้ว่าการเติบโตของธุรกิจบริการจะน่าสนใจ แต่ในปัจจุบันยังไม่เพียงพอที่จะชดเชยการลดลงของรายได้จากธุรกิจรถยนต์และพลังงาน Tesla ยังคงต้องพึ่งพาธุรกิจรถยนต์ในการพยุงรายได้รวม ในขณะที่ปริมาณการส่งมอบรถยนต์และราคาขายเฉลี่ยกำลังเผชิญกับแรงกดดัน
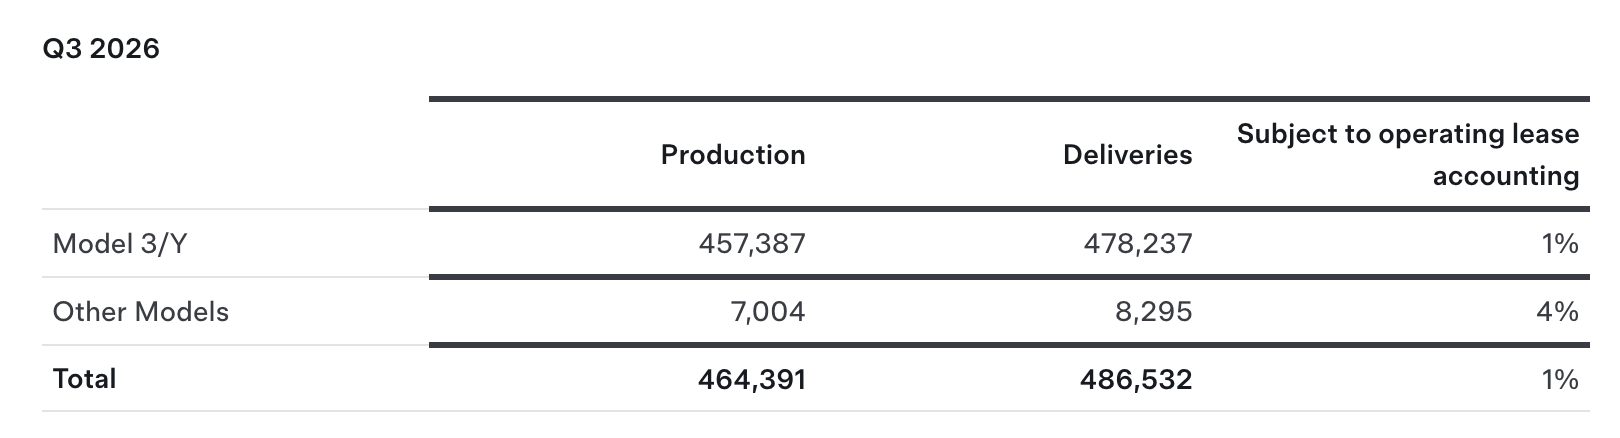
Tesla ได้เปิดเผยในข้อมูลการส่งมอบที่ประกาศไปเมื่อวันที่ 2 ตุลาคมว่า ในไตรมาสนี้มีการส่งมอบรถยนต์ทั้งสิ้น 486,500 คัน ลดลงประมาณ 2% เมื่อเทียบปีต่อปี ในจำนวนนี้ Model 3/Y ส่งมอบ 478,200 คัน ลดลง 1% เมื่อเทียบปีต่อปี รถรุ่นอื่นๆ ส่งมอบ 8,295 คัน ลดลง 48% เมื่อเทียบปีต่อปี
แม้ว่าข้อมูลการส่งมอบจะลดลงบ้าง แต่ผลประกอบการด้านกำไรขั้นต้นของ Tesla ในไตรมาสนี้กลับน่าพอใจอย่างมาก ในไตรมาสที่ 3 กำไรขั้นต้นรวมของ Tesla อยู่ที่ 5,494 ล้านดอลลาร์สหรัฐ (เพิ่มขึ้น 9% เมื่อเทียบปีต่อปี) อัตรากำไรขั้นต้นรวมฟื้นตัวกลับมาที่ 19.6% เพิ่มขึ้นอย่างมากจาก 16.8% ในไตรมาสที่ 2สิ่งที่ตลาดให้ความสำคัญที่สุดคือ "อัตรากำไรขั้นต้นของธุรกิจรถยนต์หลังจากหักเครดิตการกำกับดูแล" พุ่งขึ้นจาก 16.3% ในไตรมาสก่อนหน้าเป็น 18.1% (ในช่วงเดียวกันของปีก่อนอยู่ที่ 15.4%) —— ในไตรมาสที่ 3 รายได้จากเครดิตการกำกับดูแลของ Tesla มีเพียง 113 ล้านดอลลาร์สหรัฐ ลดลงอย่างรุนแรง 73% เมื่อเทียบปีต่อปี โดยไม่ต้องพึ่งการ "ขายเครดิตคาร์บอน" เพื่อตกแต่งตัวเลข Tesla ก็สามารถต้านทานแรงกดดันจากราคาขายเฉลี่ยของรถยนต์ (ASP) ที่ลดลงได้ด้วยการปรับปรุงกลุ่มผลิตภัณฑ์ตามภูมิภาคและการเติบโตของการสมัครสมาชิกซอฟต์แวร์ FSD
กำไรขั้นต้นเพิ่มขึ้นอย่างมีนัยสำคัญ แต่ทำไมกำไรยังคงลดลงอย่างมาก? หลุมดำที่กลืนกินกำไรอย่างแท้จริงอยู่ที่ค่าใช้จ่ายในการดำเนินงาน (OpEx) ที่พองตัวขึ้นอย่างรวดเร็วและการปรับปรุงกำไรขาดทุนที่ไม่ได้มาจากการดำเนินงานในไตรมาสที่ 3 ค่าใช้จ่ายในการดำเนินงานของ Tesla สูงถึง 4,776 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นอย่างรวดเร็ว 39% เมื่อเทียบปีต่อปี ในจำนวนนี้ ค่าใช้จ่ายด้านการวิจัยพัฒนา (R&D) พุ่งขึ้นจาก 1,630 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อนเป็น 2,761 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นเกือบ 70% ค่าใช้จ่ายด้านการขายและบริหาร (SG&A) ก็เพิ่มขึ้นเป็น 2,015 ล้านดอลลาร์สหรัฐเช่นกัน
นอกจากนี้ หากเปรียบเทียบช่องว่างมหาศาลเกือบ 910 ล้านดอลลาร์สหรัฐระหว่างกำไรสุทธิแบบ GAAP (787 ล้านดอลลาร์สหรัฐ) กับกำไรสุทธิแบบ Non-GAAP (1,697 ล้านดอลลาร์สหรัฐ) ตรรกะทางบัญชีก็จะชัดเจนยิ่งขึ้น
- ค่าตอบแทนหุ้นสูง (SBC): ในไตรมาสนี้ได้ตั้งสำรองค่าใช้จ่ายค่าตอบแทนหุ้นสูงถึง 1,165 ล้านดอลลาร์สหรัฐ (ผลกระทบหลังหักภาษี 982 ล้านดอลลาร์สหรัฐ คิดเป็น 0.28 ดอลลาร์สหรัฐต่อหุ้น) ซึ่งรวมถึงการตัดจำหน่ายโครงการแรงจูงใจด้านผลการดำเนินงานของ CEO ปี 2025 ด้วย
- ความผันผวนของมูลค่ายุติธรรมของการลงทุน: การลงทุนในหุ้น SpaceX ซึ่งเคยสร้างกำไรทางบัญชีที่ยังไม่เกิดขึ้นจริงก่อนหักภาษีกว่า 1,000 ล้านดอลลาร์สหรัฐให้กับ Tesla ในไตรมาสที่ 2 กลับบันทึกขาดทุนที่ยังไม่เกิดขึ้นจริง 142 ล้านดอลลาร์สหรัฐในไตรมาสนี้ (ผลกระทบหลังหักภาษี 108 ล้านดอลลาร์สหรัฐ) ซึ่งชดเชยบางส่วนกับกำไรที่ยังไม่เกิดขึ้นจริง 288 ล้านดอลลาร์สหรัฐจากสินทรัพย์ดิจิทัล (หลังหักภาษี 224 ล้านดอลลาร์สหรัฐ)
สิ่งนี้อธิบายปริศนากำไรในไตรมาสที่ 3 ได้อย่างสมบูรณ์ ฐานกำไรขั้นต้นของ Tesla กำลังหนาขึ้น แต่บริษัทกำลังทุ่มกำไรขั้นต้นส่วนเพิ่มทุกบาทที่หามาได้ พร้อมกับค่าใช้จ่ายด้านการวิจัยพัฒนาและแรงจูงใจบุคลากรที่สูงลิ่ว ลงไปในแนวรบแห่งอนาคตทั้งหมด
กระแสเงินสดอิสระพลิกเป็นบวก แต่รายจ่ายที่ใหญ่กว่าอาจอยู่ข้างหลัง
หากดูเพียงงบกำไรขาดทุนแบบ GAAP รายงานผลประกอบการฉบับนี้ยังคงหนักหนา แต่ผลการดำเนินงานด้านกระแสเงินสดกลับมอบ "ส่วนต่างจากความคาดหวัง" ก้อนใหญ่ให้กับตลาด
ก่อนการเปิดเผยรายงานผลประกอบการ เนื่องจากกระแสเงินสดอิสระในไตรมาสที่ 2 พลิกเป็นลบ (-1,092 ล้านดอลลาร์สหรัฐ) ประกอบกับการลงทุนโครงสร้างพื้นฐาน AI ที่เข้มข้น Wall Street จึงคาดการณ์เป็นเอกฉันท์ว่ากระแสเงินสดอิสระของ Tesla ในไตรมาสที่ 3 จะแย่ลงไปอยู่ที่ -4,500 ถึง -4,990 ล้านดอลลาร์สหรัฐ อย่างไรก็ตาม ผลลัพธ์ที่เกิดขึ้นจริงคือ กระแสเงินสดจากการดำเนินงานของ Tesla ในไตรมาสที่ 3 สูงถึง 6,263 ล้านดอลลาร์สหรัฐ กระแสเงินสดอิสระไม่เพียงไม่พังทลาย แต่กลับบันทึกเป็นบวก 1,531 ล้านดอลลาร์สหรัฐเงินสด เงินสดเทียบเท่า และการลงทุนระยะสั้น ณ สิ้นงวดรวมกันพุ่งขึ้นเป็น 45,447 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นสุทธิประมาณ 1,900 ล้านดอลลาร์สหรัฐเมื่อเทียบไตรมาสต่อไตรมาส

ในขณะที่ถือเงินสดมหาศาล 45,400 ล้านดอลลาร์สหรัฐ หนี้สินที่มีดอกเบี้ยและหนี้สินจากสัญญาเช่าการเงินในบัญชีของ Tesla รวมกันมีเพียงประมาณ 9,500 ล้านดอลลาร์สหรัฐ (ส่วนที่เป็นหนี้สินหมุนเวียน 1,387 ล้าน และส่วนที่ไม่หมุนเวียน 8,136 ล้าน และเกือบทั้งหมดเป็นหนี้สินที่ไม่มีสิทธิไล่เบี้ย) งบดุลที่แข็งแกร่งอย่างยิ่งนี้คือความมั่นใจสูงสุดที่ทำให้ Musk กล้าทำศึกหลายแนวรบ
แต่ทำไม Wall Street ถึงสงบสติอารมณ์ลงอย่างรวดเร็วหลังจากประหลาดใจ? เพราะกระแสเงินสดอิสระที่สูงเกินคาดส่วนใหญ่มาจาก "เงินที่เดิมวางแผนจะใช้จ่ายในไตรมาสที่ 3 แต่ยังใช้ไม่หมด" —— ในไตรมาสที่ 3 ค่าใช้จ่ายด้านการลงทุน (CapEx) ของ Tesla อยู่ที่ 4,732 ล้านดอลลาร์สหรัฐ แม้ว่าตัวเลขนี้จะพุ่งขึ้น 110% เมื่อเทียบปีต่อปี แต่ก็ลดลงเมื่อเทียบกับ 5,789 ล้านดอลลาร์สหรัฐในไตรมาสที่ 2 และยังต่ำกว่าที่ตลาดประเมินไว้ก่อนหน้านี้ที่ 7,770 ล้านดอลลาร์สหรัฐอย่างมาก
ก่อนหน้านี้ ผู้บริหารของ Tesla ได้ให้แนวทางค่าใช้จ่ายด้านการลงทุนสำหรับปี 2026 ทั้งปีว่า "เกิน 25,000 ล้านดอลลาร์สหรัฐ" หากเป้าหมายทั้งปีนี้ไม่ถูกปรับลดลง หมายความว่า Tesla จำเป็นต้องใช้จ่ายประมาณ 12,000 ล้านดอลลาร์สหรัฐในไตรมาสที่ 4 เพียงไตรมาสเดียว —— ซึ่งเกือบจะเป็น 2.5 เท่าของค่าใช้จ่ายในไตรมาสที่ 3 ดังนั้น การที่กระแสเงินสดอิสระในไตรมาสที่ 3 พลิกเป็นบวกจึงเป็นเหมือนการหยุดพักหายใจมากกว่าการสิ้นสุดของจุดสูงสุดของค่าใช้จ่ายด้านการลงทุนตราบใดที่ใบเรียกเก็บเงินค่าก่อสร้างโครงสร้างพื้นฐานระดับแสนล้านนี้ยังรออยู่ข้างหน้า ดาบแห่ง Damocles ที่คุกคามกระแสเงินสดก็ยังคงแขวนอยู่เหนือศีรษะ
FSD และ Robotaxi: ในที่สุดก็ส่งมอบผลงานเชิงปริมาณที่แข็งแกร่ง
หากธุรกิจรถยนต์ทั้งคันเป็นตัวกำหนดขีดจำกัดล่างของการดำเนินงานของ Tesla การขับขี่อัตโนมัติก็เป็นเสาหลักที่ค้ำยันอัตราส่วนราคาต่อกำไรแบบไดนามิกที่สูงเกิน 200 เท่าของบริษัท ในรายงานผลประกอบการฉบับนี้ Tesla ได้เปิดเผยตัวชี้วัดการดำเนินงานเชิงปริมาณที่น่าเชื่อถือหลายรายการอย่างหาได้ยาก
ประการแรกคือการเพิ่มขึ้นอย่างก้าวกระโดดของความสามารถในการสร้างรายได้จาก FSD (แบบมีผู้ควบคุม) ในไตรมาสที่ 3 จำนวนผู้ใช้ที่สมัครสมาชิก FSD ที่ใช้งานอยู่ทั่วโลกของ Tesla มีถึง 1.74 ล้านคน (รวมการซื้อขาดครั้งเดียวและการสมัครสมาชิกรายเดือน ไม่รวมการทดลองใช้ฟรี) เพิ่มขึ้นอย่างรวดเร็ว 67% เมื่อเทียบปีต่อปี สูงกว่า 1.48 ล้านคนในไตรมาสที่ 2 และ 1.57 ล้านคนที่ตลาดคาดการณ์ไว้ ตัวชี้วัดที่สำคัญกว่าอยู่ที่ตลาดอเมริกาเหนือ —— ซึ่งเป็นฐานหลักที่成熟ที่สุด อัตราการติดตั้ง FSD (Attach Rate) ในการส่งมอบรถใหม่ในอเมริกาเหนือได้ทะลุ 75% แล้ว เพิ่มขึ้นเกือบ 20 เปอร์เซ็นต์เมื่อเทียบไตรมาสต่อ





