


Gate Research: สินทรัพย์เสี่ยงโดยรวมปรับตัวขึ้นในเดือนสิงหาคม กลยุทธ์ Trend Momentum มีเสถียรภาพ


- ประเด็นหลัก: ในเดือนสิงหาคม ตลาดคริปโต BTC ปรับตัวขึ้น 25.1% และ ETH ขึ้น 32.6% ผลตอบแทนกระจุกตัวอยู่ในครึ่งหลังของเดือน การปรับตัวขึ้นมาพร้อมกับการขยายตัวของเลเวอเรจและการบังคับปิดสถานะ Short แม้แนวโน้มจะแข็งแกร่ง แต่ความอ่อนไหวต่อการลดเลเวอเรจก็เพิ่มขึ้น หุ้นสหรัฐปรับตัวขึ้นเล็กน้อย โดยหุ้นเทคโนโลยีมีความแตกต่างภายในกลุ่ม
- ปัจจัยสำคัญ:
- ETH มีอัตราการปรับตัวขึ้นรายเดือนสูงกว่า BTC ประมาณ 7.5% ความผันผวนannualized อยู่ที่ 71.8% เทียบกับ 43.3% ของ BTC โดยมีการปรับตัวขึ้นรายวันที่สูงสุดถึง 17.5%
- Open Interest ของ BTC และ ETH บนแพลตฟอร์ม Gate เพิ่มขึ้น 9% และ 12.1% ตามลำดับ ณ สิ้นเดือนยังคงใกล้ระดับสูงสุดของเดือน สถานะเลเวอเรจกระจุกตัว
- อัตราส่วน Long/Short ของบัญชีเอียงไปทาง Long (BTC 1.3, ETH 1.48) แต่อัตราส่วน Long/Short ของธุรกรรมเชิงรุกต่ำกว่า 1 (0.94, 0.92) ธุรกรรมขนาดใหญ่เอียงไปทางการขาย
- วันที่ 20 สิงหาคม ทั้งเครือข่ายมีการชำระบัญชีประมาณ 2.99 พันล้านดอลลาร์ โดยเป็นสถานะ Short 2.74 พันล้านดอลลาร์ ก่อให้เกิดการซื้อแบบ passive ชั่วคราวและดันราคาสูงขึ้น
- อัตราดอกเบี้ยเงินทุนส่วนใหญ่เป็นบวกเล็กน้อย (BTC 83%, ETH 87% ของจำนวนวัน) ตลาดโดยรวมเอียงไปทางขาขึ้นแต่ยังไม่ถึงระดับสุดโต่ง
- NAS100 ปรับตัวขึ้น 4.2% นำหน้า แต่ TSLA ขึ้น 18.2%, NVDA ขึ้น 10% ขณะที่ GOOGL และ AMZN ลดลง 4.7% และ 4.3% ตามลำดับ ความแตกต่างของหุ้นแต่ละตัวชัดเจน
- การทดสอบย้อนหลังแสดงให้เห็นว่ากลยุทธ์เส้นค่าเฉลี่ย 100 วันบวกโมเมนตัม 20 วัน ให้ผลตอบแทนเป็นบวกในทั้งแปดหน่วยการประเมิน โดยมี maximum drawdown มัธยฐานอยู่ที่ 8.71% จึงถูกเลือกเป็นโมเดลที่แนะนำ
บทสรุป
• BTC ปรับขึ้นประมาณ 25.1% ในเดือนสิงหาคม และ ETH ปรับขึ้นประมาณ 32.6% โดย ETH มีทั้งอัตราการเพิ่มขึ้นและความผันผวนสูงกว่า BTC ผลตอบแทนหลักกระจุกตัวอยู่ในครึ่งหลังของเดือน
• มูลค่า Open Interest ของ BTC และ ETH บน Gate เพิ่มขึ้นประมาณ 9% และ 12.1% ตามลำดับ อัตราดอกเบี้ยระดมทุน (Funding Rate) ส่วนใหญ่ทรงตัวในระดับบวกเล็กน้อย จำนวนผู้ใช้ฝั่ง Long ครองสัดส่วนที่มากกว่า แต่ปริมาณการขายเชิงรุกยังคงมีขนาดใหญ่
• วันที่ 20 สิงหาคม เกิดการบังคับปิดสถานะ Short (Liquidation) ครั้งใหญ่ทั่วตลาด สร้างความต้องการซื้อแบบ Passive ที่แข็งแกร่ง เมื่อสิ้นเดือนขนาดการบังคับปิดสถานะลดลง แต่มูลค่า Open Interest ที่ยังสูงอาจขยายความผันผวนของราคาในระยะต่อไป
• NAS100 ปรับขึ้นประมาณ 4.2% ในเดือนสิงหาคม แข็งแกร่งกว่า US500 และ US30 หุ้นเทคโนโลยีขนาดใหญ่มีทิศทางที่แตกต่างกัน TSLA, NVDA และ MSFT ปรับขึ้น ขณะที่ GOOGL และ AMZN ปรับลง
1. ภาพรวมตลาดเดือนสิงหาคม
1.1 ราคาและความผันผวนของสินทรัพย์ข้ามประเภท
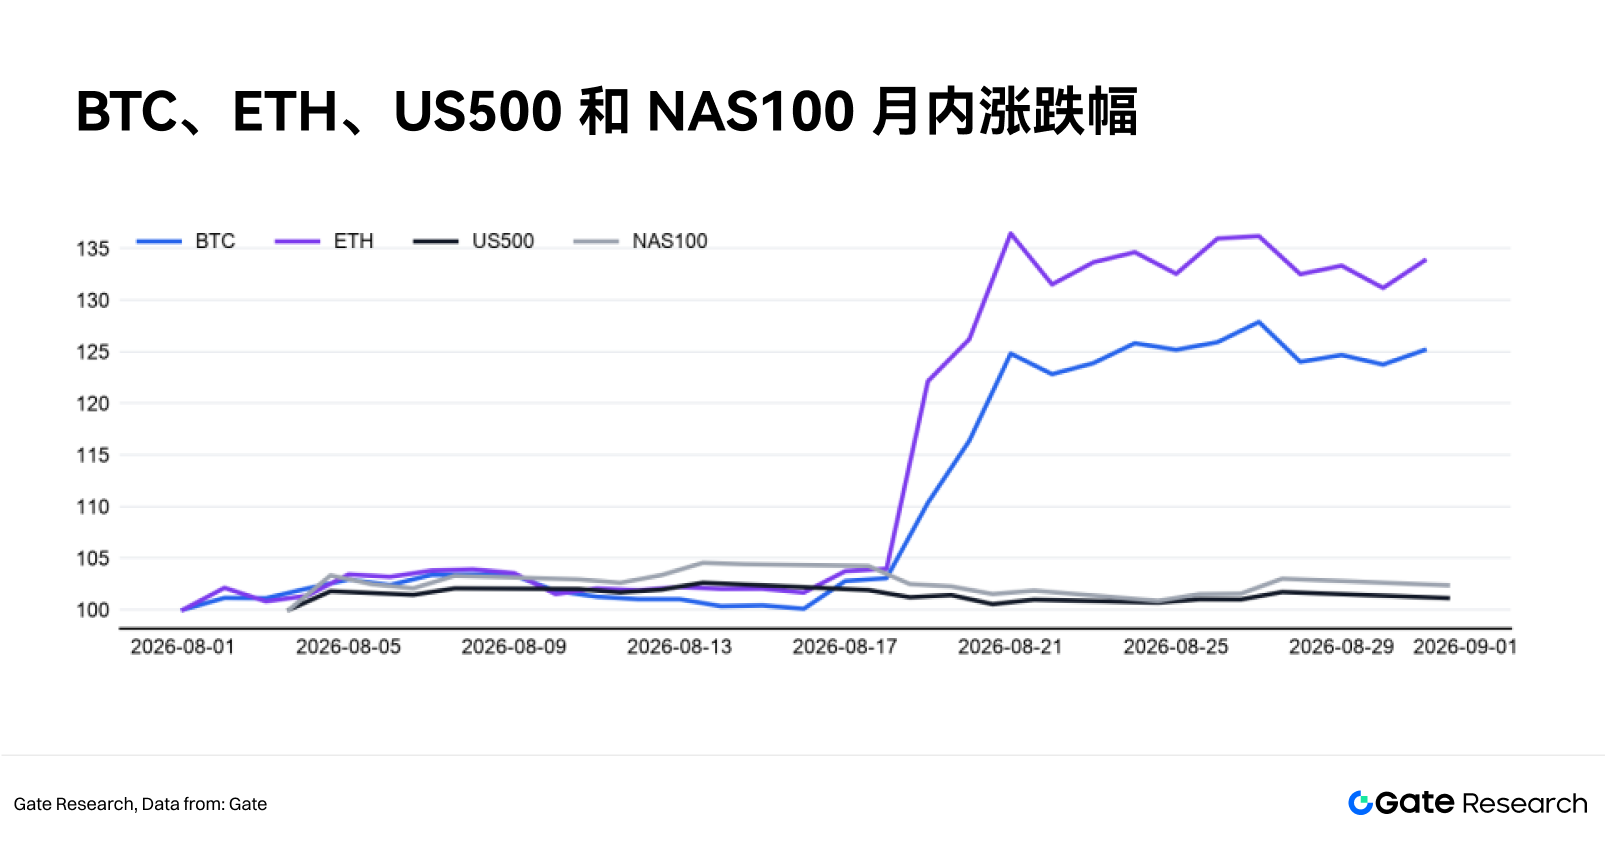
BTC แตะระดับสูงสุดระหว่างเดือนสิงหาคมที่ประมาณ 81,347 ดอลลาร์ และปิดที่ประมาณ 78,549 ดอลลาร์ การย่อตัวสูงสุดระหว่างเดือนอยู่ที่ 3.2% และการปรับขึ้นโดยรวมค่อนข้างต่อเนื่อง BTC ปรับขึ้นประมาณ 25.1% ในเดือนนี้ ขณะที่ ETH ปรับขึ้นประมาณ 32.6% โดยอัตราการเพิ่มขึ้นรายเดือนของ ETH สูงกว่า BTC อยู่ 7.5% ความผันผวนจริงแบบ Annualized ของ BTC และ ETH อยู่ที่ประมาณ 43.3% และ 71.8% ตามลำดับ ต่างกัน 28.5% การเพิ่มขึ้นรายวันสูงสุดของ ETH แตะ 17.5% ซึ่งบ่งชี้ว่าผลตอบแทนส่วนหนึ่งในเดือนนี้กระจุกตัวอยู่ในวันซื้อขายที่มีการเพิ่มขึ้นอย่างรวดเร็วเพียงไม่กี่วัน ก่อนกลางเดือนตลาดค่อนข้างสงบ การเพิ่มขึ้นหลักกระจุกตัวอยู่ในช่วงปลายเดือนสิงหาคม
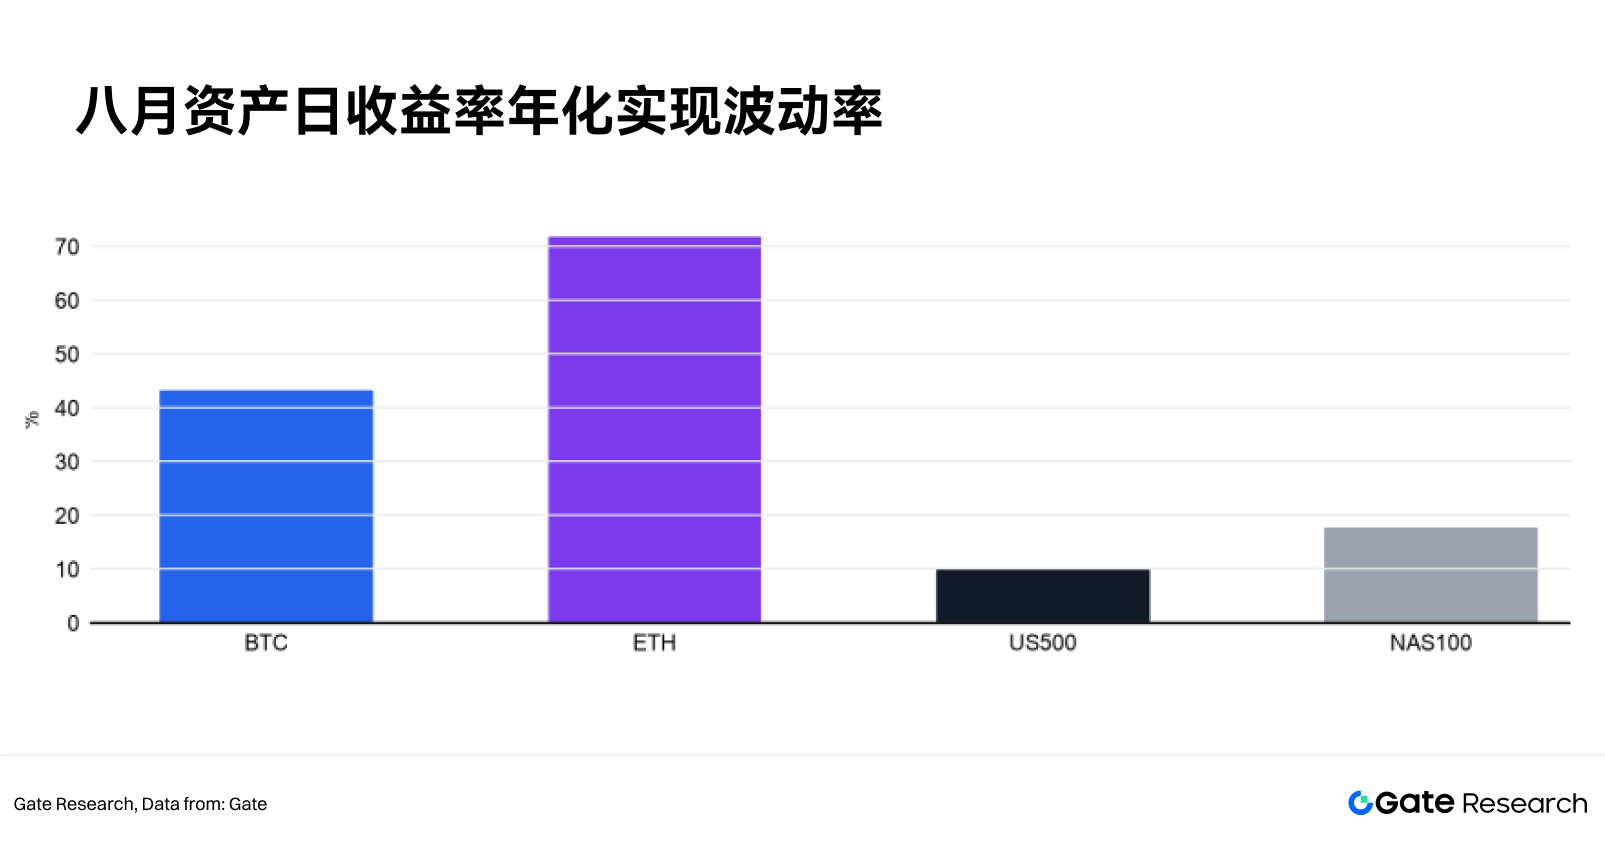
ดัชนี US500 มีอัตราการเพิ่มขึ้นต่ำกว่าสินทรัพย์คริปโต และทิศทางก็ราบรื่นกว่ามาก ความผันผวนของ NAS100 อยู่ที่ 17.7% หรือประมาณ 1.8 เท่าของ US500 ที่ 9.9% และมีการย่อตัวระหว่างเดือนที่ลึกกว่า สาเหตุหลักคือ NAS100 ประกอบด้วยบริษัทเทคโนโลยีและบริษัทเติบโตมากกว่า จึงอ่อนไหวต่ออัตราดอกเบี้ย การลงทุนใน AI และผลประกอบการของบริษัทเทคโนโลยีขนาดใหญ่กว่า ในเดือนสิงหาคมความต้องการลงทุนยังคงกระจุกตัวในบริษัทที่เติบโตเร็วและได้รับความสนใจจากตลาดสูง แต่ผลการดำเนินงานระหว่างบริษัทต่างๆ แตกต่างกันมาก
1.2 การกำหนดราคาอนุพันธ์ สถานะการถือครอง และความเปราะบาง
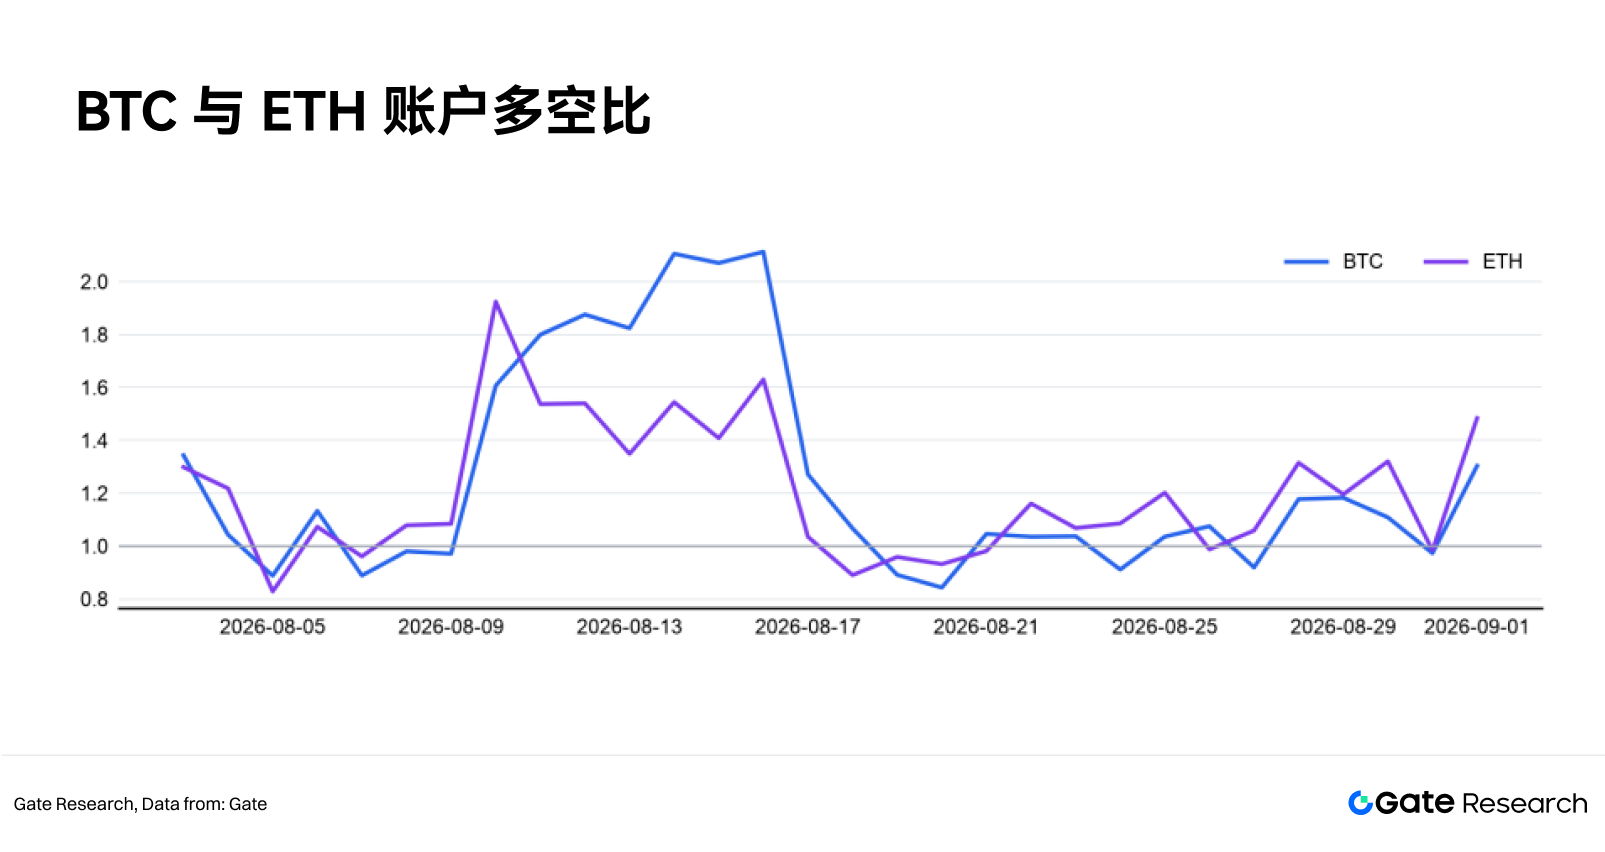
อัตราส่วนบัญชี Long/Short ของ BTC เฉลี่ยรายเดือนอยู่ที่ 1.25 และสิ้นเดือนอยู่ที่ 1.3 ขณะที่ ETH เฉลี่ยรายเดือนอยู่ที่ 1.2 และเพิ่มขึ้นเป็น 1.48 เมื่อสิ้นเดือน จำนวนบัญชีฝั่ง Long ครองสัดส่วนที่มากกว่า แต่อัตราส่วนการซื้อขายเชิงรุก (Taker Buy/Sell Ratio) ของ BTC เฉลี่ยรายเดือนอยู่ที่เพียง 0.94 และ ETH อยู่ที่ 0.92 โดยปริมาณการขายเชิงรุกสูงกว่าปริมาณการซื้อเชิงรุกใน большинствоวัน ความแตกต่างระหว่างจำนวนบัญชีและปริมาณการซื้อขายบ่งชี้ว่ามีบัญชีจำนวนมากที่รักษาทิศทาง Net Long ขณะที่คำสั่งซื้อขายขนาดใหญ่หรือการลดสถานะเอนเอียงไปทางการขาย
ในตลาดเดือนสิงหาคมมีบัญชีฝั่ง Long จำนวนมาก แต่ปริมาณการซื้อขายเชิงรุกฝั่งขายยังคงมีขนาดค่อนข้างใหญ่ สาเหตุที่เป็นไปได้ ได้แก่ การขายทำกำไรหลังการปรับขึ้น การป้องกันความเสี่ยง (Hedging) และการลดสถานะของเจ้าของบัญชีขนาดใหญ่บางราย แม้สิ่งนี้จะไม่ได้หยุดยั้งการปรับขึ้นของราคา แต่ก็บ่งชี้ว่าฝ่ายซื้อไม่ได้ครองความได้เปรียบอย่างสมบูรณ์ตลอดเวลา หากราคายังคงปรับขึ้นในเดือนกันยายนพร้อมกับอัตราส่วนการซื้อขายเชิงรุกกลับขึ้นไปเหนือ 1 การปรับขึ้นจะได้รับการสนับสนุนจากปริมาณการซื้อขายที่แข็งแกร่งขึ้น หากราคาอ่อนตัวลงและอัตราส่วนดังกล่าวยังคงต่ำกว่า 1 แรงกดดันจากการขายอาจเร่งการย่อตัว
1.3 การขยายตัวของสถานะการถือครองและคุณภาพของแนวโน้ม
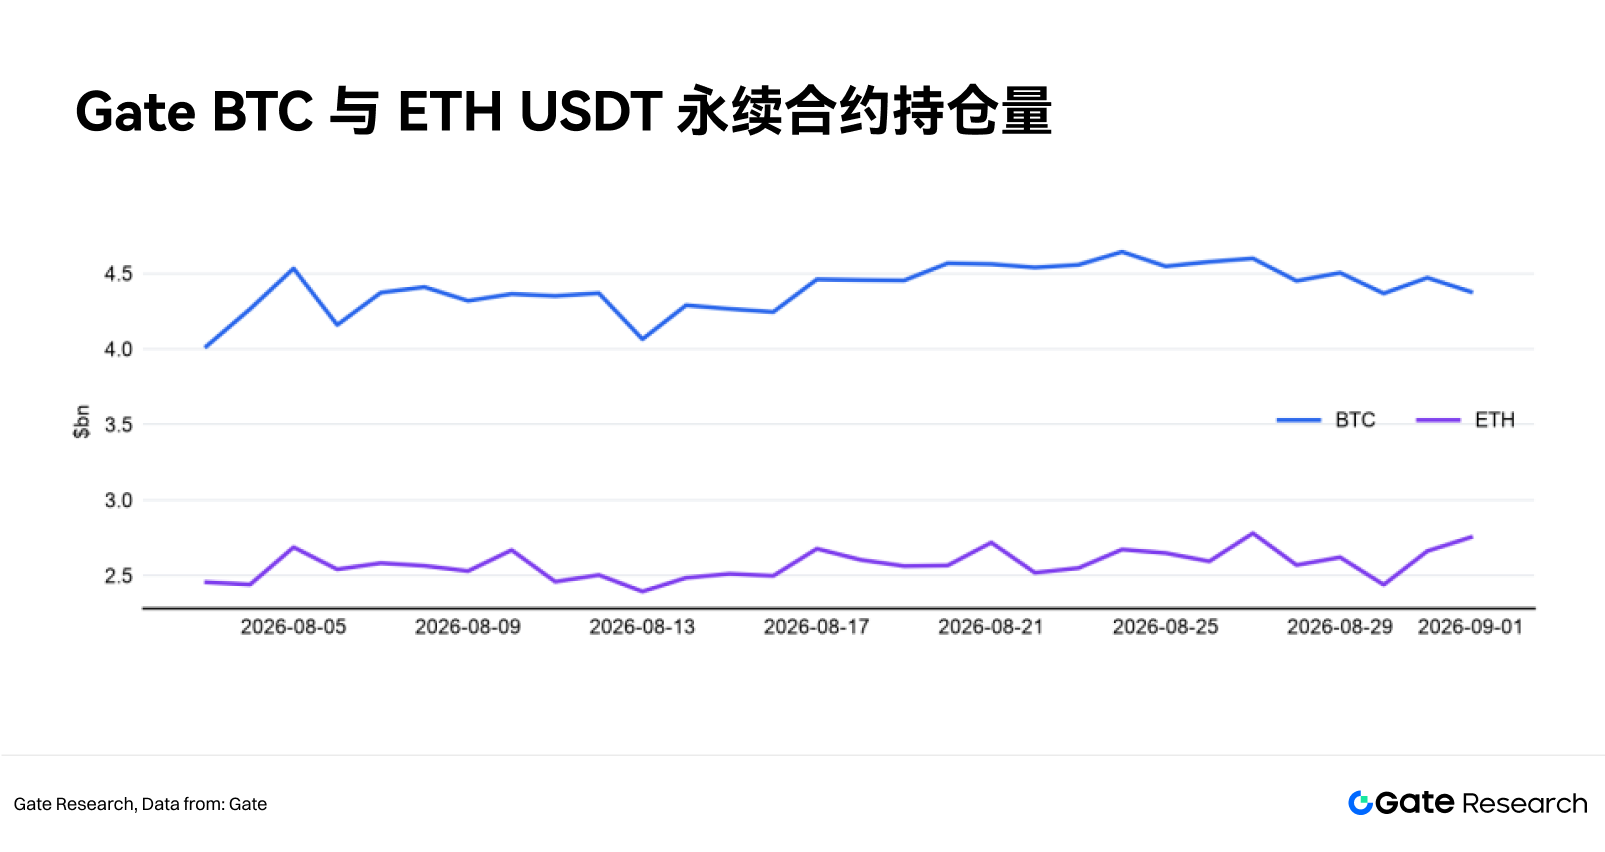
บนกระดานเทรด Gate มูลค่า Open Interest ของ BTC เพิ่มขึ้นจากประมาณ 4.02 พันล้านดอลลาร์เมื่อต้นเดือนเป็น 4.38 พันล้านดอลลาร์เมื่อสิ้นเดือน เพิ่มขึ้น 9% โดยแตะระดับสูงสุดระหว่างเดือนที่ 4.64 พันล้านดอลลาร์ ขณะที่ ETH เพิ่มขึ้นจาก 2.46 พันล้านดอลลาร์เป็น 2.75 พันล้านดอลลาร์ เพิ่มขึ้น 12.1% โดยแตะระดับสูงสุดที่ 2.78 พันล้านดอลลาร์
ตลอดช่วงส่วนใหญ่ของเดือนสิงหาคม ราคาและมูลค่าสัญญาถือครองเพิ่มขึ้นพร้อมกัน ซึ่งโดยปกติบ่งชี้ว่าเงินทุนใหม่เข้าสู่ตลาดสัญญา และทิศทางราคาไม่ได้ถูกขับเคลื่อนโดยการปิดสถานะ Short ของผู้เล่นเดิมทั้งหมดเพียงอย่างเดียว อย่างไรก็ตาม Open Interest คำนวณเป็นดอลลาร์ ดังนั้นการเพิ่มขึ้นของราคาเหรียญเองก็ผลักดันมูลค่าให้สูงขึ้นด้วย เมื่อสิ้นเดือนสถานะการถือครองยังคงใกล้ระดับสูงสุดระหว่างเดือน สะท้อนการมีส่วนร่วมของตลาดที่สูง ควรระวังว่าเมื่อราคาลดลงอย่างรวดเร็ว สถานะ Leverage จำนวนมากอาจลดสถานะพร้อมกัน ซึ่งจะขยายการลดลงในระยะสั้นให้รุนแรงขึ้น
1.4 อัตราดอกเบี้ยระดมทุนและการกรองความแออัด
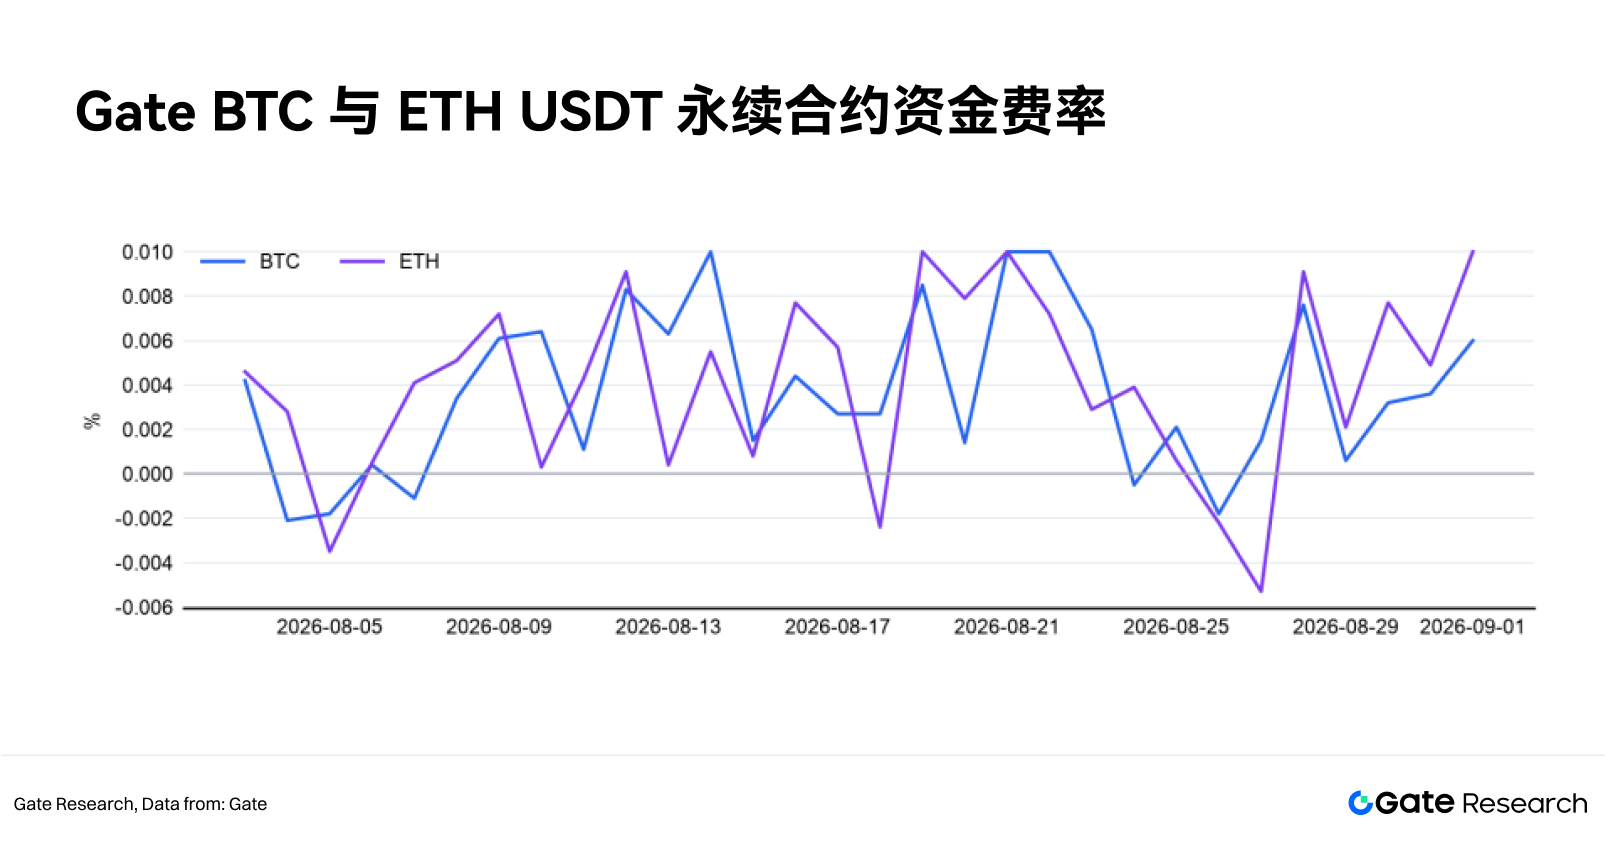
อัตราดอกเบี้ยระดมทุนของ BTC เฉลี่ยรายเดือนอยู่ที่ประมาณ 0.0037% โดยมีจำนวนวันที่เป็นบวกคิดเป็น 83% ขณะที่ ETH เฉลี่ยรายเดือนอยู่ที่ประมาณ 0.004% โดยมีจำนวนวันที่เป็นบวกคิดเป็น 87% อัตราที่เป็นบวกหมายความว่าฝ่าย Long โดยทั่วไปต้องจ่ายค่าธรรมเนียมให้ฝ่าย Short และยังบ่งชี้ว่าตลาดโดยรวมเอนเอียงไปทางขาขึ้น ในเดือนสิงหาคมอัตราดอกเบี้ยระดมทุนส่วนใหญ่ทรงตัวในระดับบวกเล็กน้อย ไม่ได้อยู่ในระดับสุดขั้วเป็นเวลานาน อัตราดอกเบี้ยของ ETH เพิ่มขึ้นเมื่อสิ้นเดือน สอดคล้องกับสถานการณ์ที่ ETH มีอัตราการเพิ่มขึ้นขยายตัวในครึ่งหลังของเดือนและการซื้อขายสัญญาคึกคักขึ้น
หากในระยะต่อไปอัตราดอกเบี้ยเพิ่มขึ้นอย่างรวดเร็วและทรงตัวในระดับสูง พร้อมกับสถานะสัญญาถือครองยังคงเพิ่มขึ้น การซื้อขายด้วย Leverage จะกลายเป็นความแออัด หากอัตราดอกเบี้ยลดลงแต่ราคายังคงทรงตัว แรงกดดันในตลาดจะผ่อนคลายลงบ้าง
1.5 ผลกระทบจากการบังคับปิดสถานะทั่วทั้งเครือข่าย
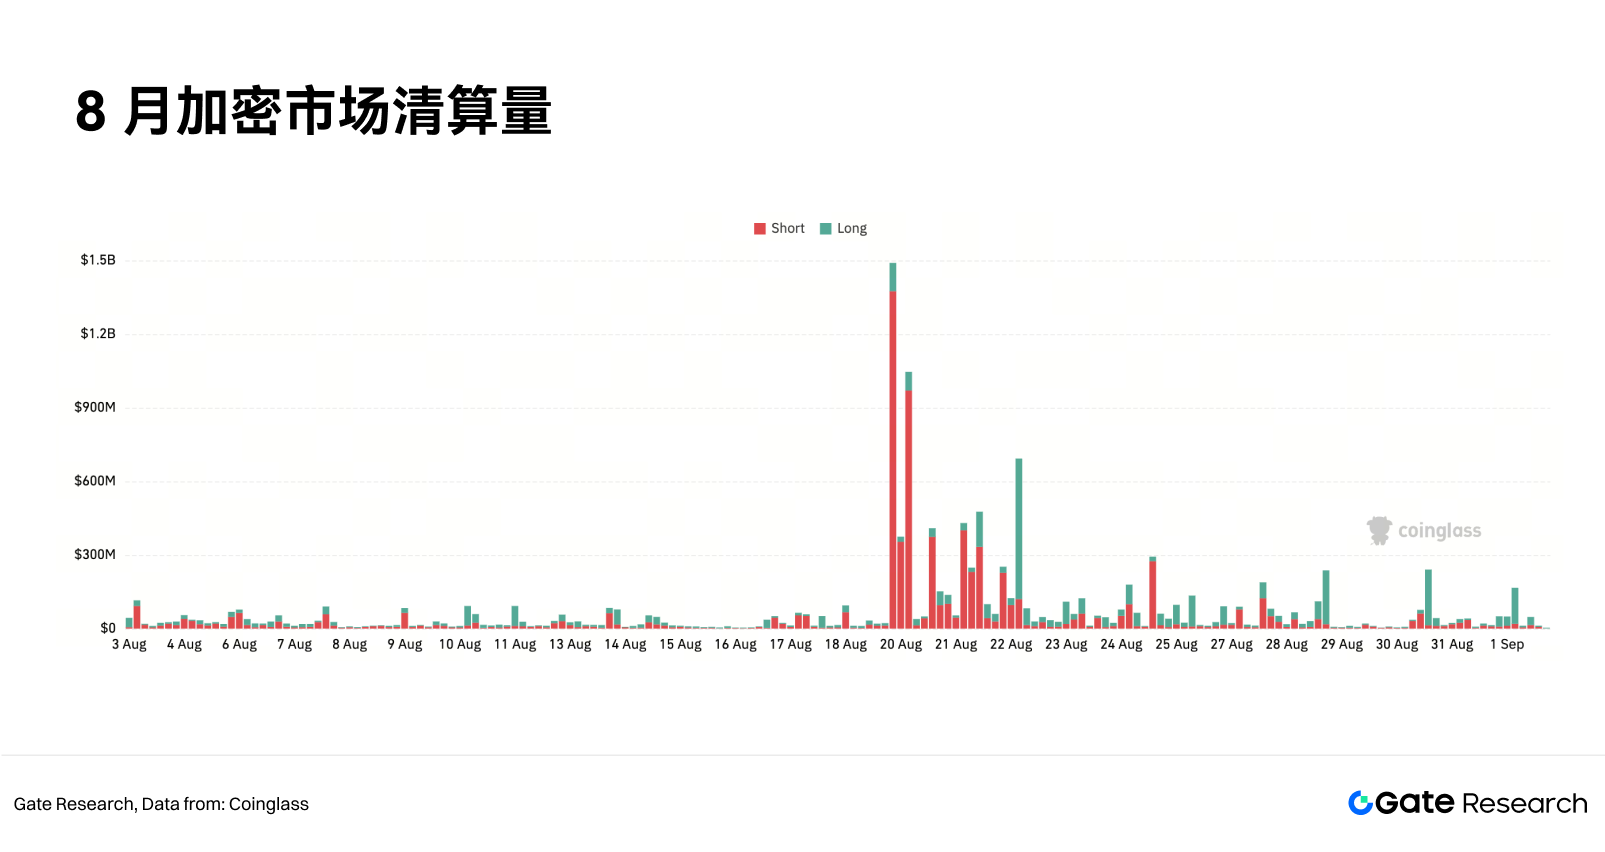
การบังคับปิดสถานะ Short ครั้งใหญ่ในช่วงวันที่ 20 สิงหาคมเป็นหนึ่งในเหตุการณ์ตลาดที่ชัดเจนที่สุดของเดือนนั้น ในวันนั้นมีการบังคับปิดสถานะทั่วทั้งเครือข่ายประมาณ 2.99 พันล้านดอลลาร์ โดยเป็นฝั่ง Short ประมาณ 2.74 พันล้านดอลลาร์ ในวันถัดมาคือวันที่ 21 สิงหาคม มีการบังคับปิดสถานะทั่วทั้งเครือข่ายประมาณ 1.24 พันล้านดอลลาร์ โดยเป็นฝั่ง Short ประมาณ 1.06 พันล้านดอลลาร์ เมื่อสถานะ Short ถูกบังคับปิด จำเป็นต้องซื้อสัญญาคืน ซึ่งจะผลักดันราคาให้สูงขึ้นต่อไปในระยะสั้น เงินซื้อดังกล่าวไม่ใช่เงินลงทุนระยะยาว และจะลดลงอย่างรวดเร็วหลังจากการบังคับปิดสถานะสิ้นสุดลง
นอกจากนี้ การบังคับปิดสถานะฝั่ง Long เพิ่มขึ้นในวันที่ 23 สิงหาคม บ่งชี้ว่าเงินทุนที่ไล่ตามการปรับขึ้นก็ได้รับผลกระทบจากการย่อตัวเช่นกัน เมื่อสิ้นเดือนขนาดการบังคับปิดสถานะลดลงอย่างชัดเจน ตลาดกลับจากสภาวะการบีบforced อย่างรุนแรงสู่สภาวะที่ค่อนข้างสงบ แต่ความเสี่ยงที่เหลืออยู่จากสถานะการถือครองที่สูงยังไม่ได้หายไปทั้งหมด
1.6 ดัชนีและหุ้นขนาดใหญ่ในตลาดการเงินแบบดั้งเดิม (TradFi)
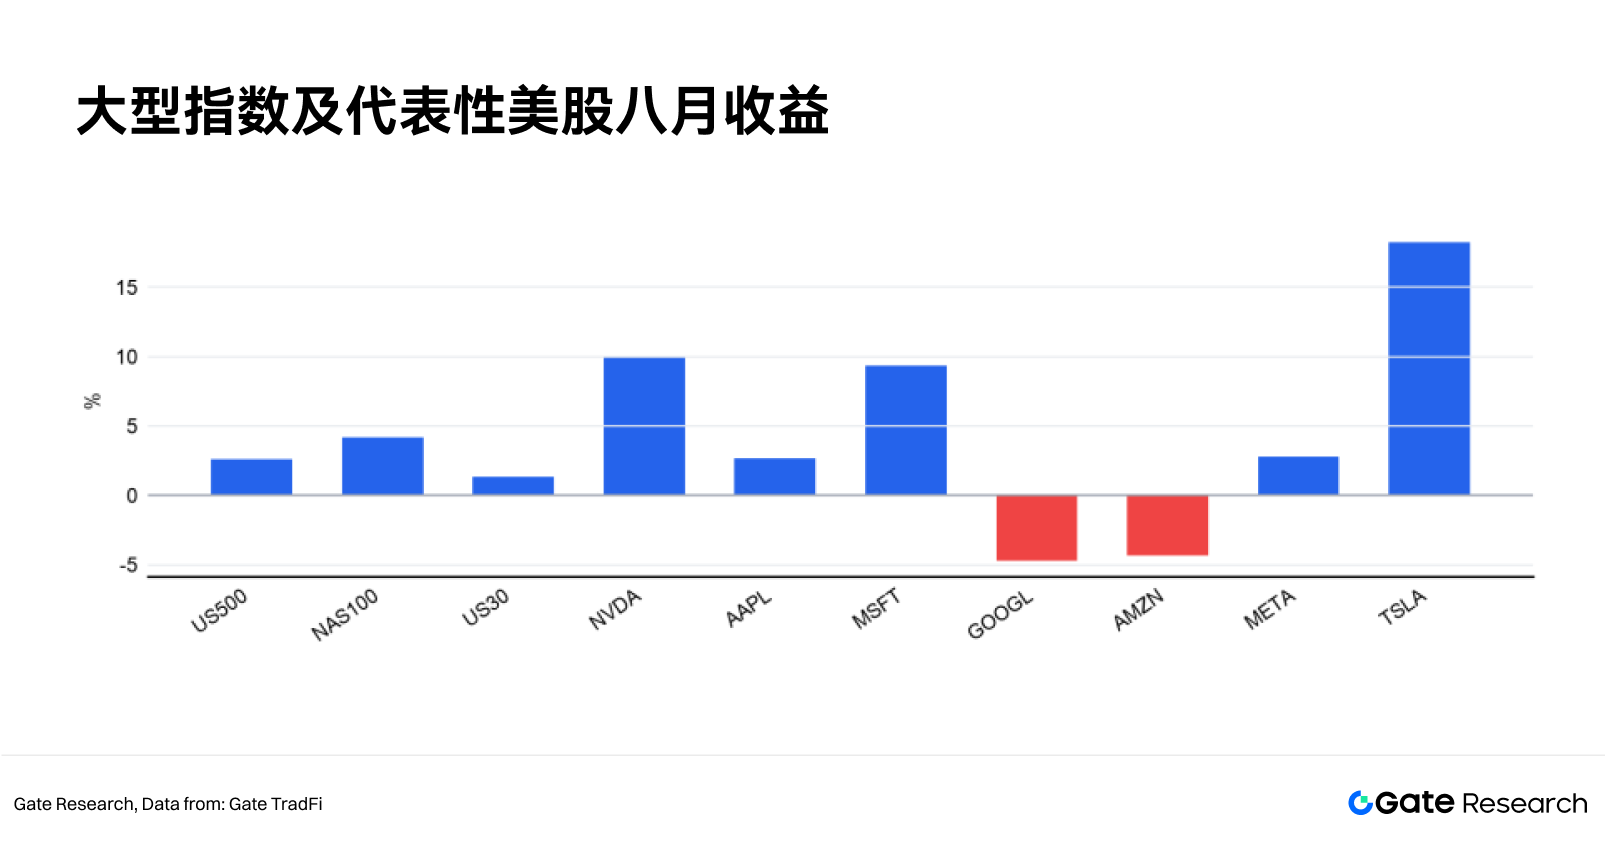
NAS100 ปรับขึ้น 4.2% นำหน้า US500 อยู่ประมาณ 1.6% ขณะที่ US30 ปรับขึ้น 1.3% ความแตกต่างระหว่างหุ้นแต่ละตัวขยายตัวขึ้น TSLA ปรับขึ้น 18.2% NVDA ปรับขึ้น 10% และ MSFT ปรับขึ้น 9.4% ขณะที่ GOOGL และ AMZN ปรับลง 4.7% และ 4.3% ตามลำดับ
การปรับขึ้นของตลาดหุ้นสหรัฐในเดือนสิงหาคมถูกขับเคลื่อนหลักโดยบริษัทเทคโนโลยีและบริษัทเติบโตสูง แต่ไม่ใช่หุ้นเทคโนโลยีขนาดใหญ่ทุกตัวที่ปรับขึ้น TSLA, NVDA และ MSFT มีผลการดำเนินงานที่แข็งแกร่ง ขณะที่ GOOGL และ AMZN ปรับลง ในระดับดัชนียังคงปรับขึ้น แต่ในระดับหุ้นแต่ละตัวกลับมีความแตกต่างอย่างชัดเจน ปรากฏการณ์นี้บ่งชี้ว่านักลงทุนยังคงมองบวกต่อ AI และบริษัทเติบโตบางส่วน พร้อมกันนั้นก็มีการประเมินมูลค่า ผลประกอบการ และการใช้จ่ายในอนาคตอย่างละเอียดรอบคอบมากขึ้น
2. การคัดกรองกลยุทธ์เชิงปริมาณ
2.1 โมเดลที่เสนอเป็นทางเลือก
ทางเลือกที่ 1: แนวโน้มเส้นค่าเฉลี่ยเลขชี้กำลัง 20 วันและ 80 วัน มีความเร็วในการตอบสนองค่อนข้างสูง
ทางเลือกที่ 2: โมเมนตัมคู่ เมื่อราคาปิดสูงกว่าเส้นค่าเฉลี่ย 100 วันและผลตอบแทน 20 วันเป็นบวก
ทางเลือกที่ 3: โมเดล Donchian ที่เข้าซื้อเมื่อBreakout 55 วัน และออกเมื่อจุดต่ำสุด 20 วัน
ทางเลือกที่ 4: Mean Reversion ที่เข้าซื้อเมื่อ RSI 14 วันต่ำกว่า 30 และออกเมื่อสูงกว่า 55
การเลือกโมเดลพิจารณาสามสิ่ง คือ ผลตอบแทนหลังหักความเสี่ยงดีหรือไม่ สัดส่วนการทำกำไรในสินทรัพย์ต่างๆ สูงพอหรือไม่ และสามารถควบคุมการขาดทุนสูงสุดได้หรือไม่ อัตราส่วน Sharpe ใช้เปรียบเทียบผลตอบแทนกับความผันผวน ยิ่งค่าสูงโดยปกติยิ่งดี ส่วน Maximum Drawdown หมายถึงการขาดทุนสูงสุดจากจุดสูงสุดลงไปยังจุดต่ำสุด
2.2 กระบวนการทดสอบและผลลัพธ์ของกลยุทธ์ที่เสนอเป็นทางเลือก
การเปรียบเทียบครั้งนี้ใช้สินทรัพย์สี่ประเภท ได้แก่ BTC, ETH, US500 และ NAS100 กลยุทธ์แต่ละแบบรันในช่วงเวลาสองช่วง ช่วงแรกคือมกราคมถึงธันวาคม 2025 และช่วงที่สองคือมกราคมถึงสิงหาคม 2026 สินทรัพย์สี่ประเภทคูณสองช่วงเวลา ทำให้แต่ละกลยุทธ์มีหน่วยการประเมินทั้งหมดแปดหน่วย
กลยุทธ์ทั้งหมดใช้กฎการ Backtest เดียวกัน คำนวณสัญญาณหลังปิดตลาดแต่ละวัน และดำเนินการในวันซื้อขายถัดไป เมื่อไม่มีสัญญาณซื้อจะถือเงินสด ทำได้เฉพาะ Long ไม่ทำ Short ขนาดสถานะปรับตามความผันผวน 20 วันล่าสุด โดยกำหนดความผันผวนเป้าหมายแบบ Annualized ของ BTC และ ETH ที่ 35% และของ US500 และ NAS100 ที่ 15% ขนาดสถานะสูงสุดต่อรายการคือ 1.25 เท่าของเงินทุนในบัญชี การปรับขนาดสถานะแต่ละครั้งจะนับต้นทุนการซื้อขาย โดยสินทรัพย์คริปโตคิดที่ 0.1% ของมูลค่าการซื้อขาย และดัชนีหุ้นคิดที่ 0.05% ผลตอบแทนคำนวณต่อเนื่องจากผลตอบแทนสุทธิรายวันของกลยุทธ์ ดังนั้นผลลัพธ์จึงรวมผลกระทบจากความล่าช้าของสัญญาณ การเปลี่ยนแปลงขนาดสถานะ และค่าธรรมเนียมการซื้อขายไว้แล้ว
กลยุทธ์ที่เสนอเป็นทางเลือกเปรียบเทียบจากสามด้าน ด้านแรกคือค่ามัธยฐานของอัตราส่วน Sharpe จากแปดหน่วยการประเมิน ใช้สังเกตผลตอบแทนที่ได้รับหลังรับความผันผวนต่อหน่วย ด้านที่สองคือสัดส่วนผลตอบแทนเป็นบวก คือสัดส่วนจำนวนหน่วยการประเมินที่ผลตอบแทนสะสมมากกว่าศูนย์จากแปดหน่วย ด้านที่สามคือค่ามัธยฐานของ Maximum Drawdown ใช้衡量ขนาดการขาดทุนของกลยุทธ์ในสภาวะตลาดที่ไม่เอื้ออำนวย การคำนวณคะแนนรวมมีดังนี้:
คะแนนรวม = ค่ามัธยฐานอัตราส่วน Sharpe + สัดส่วนผลตอบแทนเป็นบวก + 0.25 × (1 − ค่าสัมบูรณ์ของค่ามัธยฐาน Maximum Drawdown)
คะแนนนี้ใช้เพียงสำหรับการจัดลำดับสัมพัทธ์ระหว่างสี่กลยุทธ์ในการทดสอบครั้งนี้เท่านั้น ไม่ใช่อัตราผลตอบแทน อัตราการชนะ หรือการคาดการณ์ผลการดำเนินงานในอนาคต
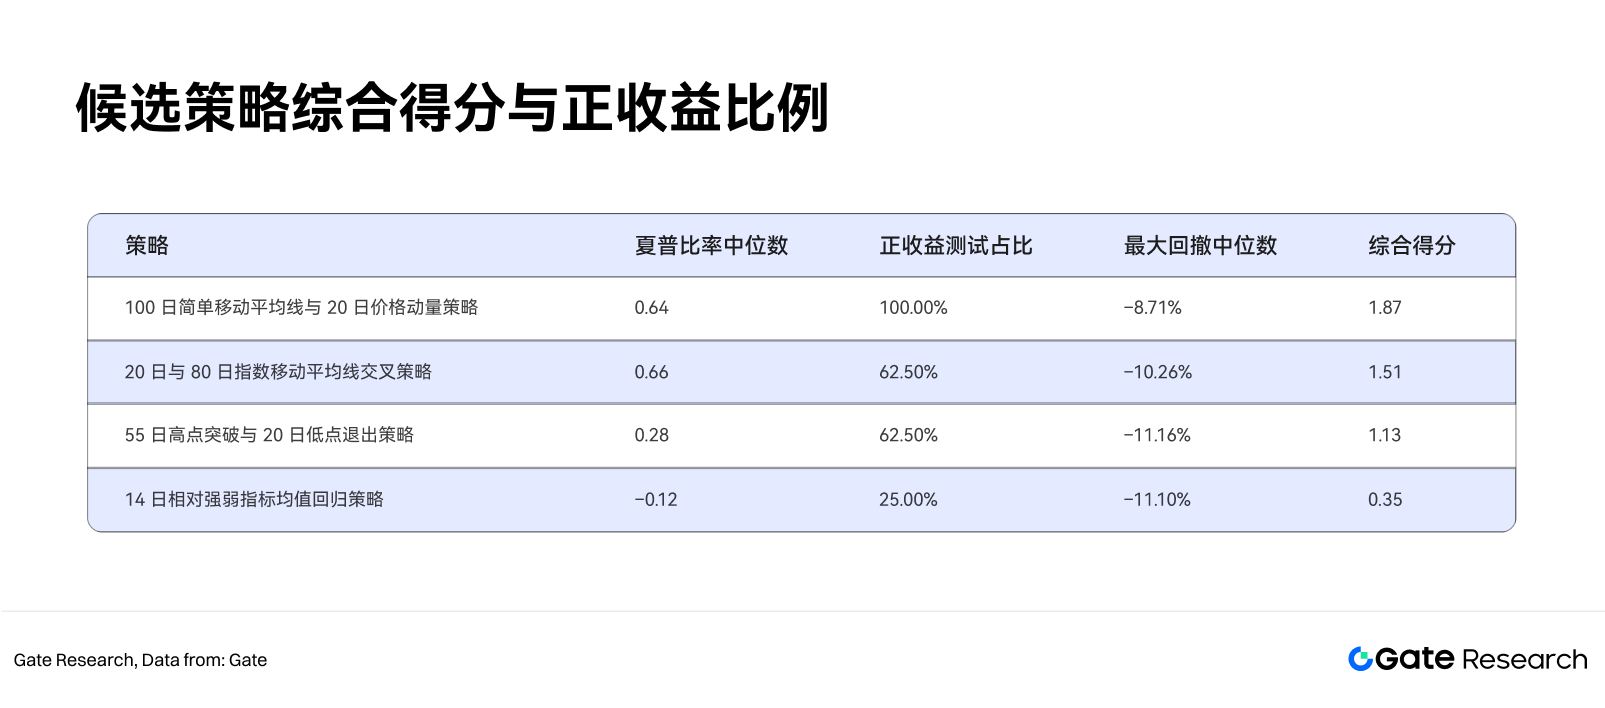
กลยุทธ์เส้นค่าเฉลี่ย 100 วันบวกการขึ้นลง 20 วัน มีค่ามัธยฐานอัตราส่วน Sharpe ที่ 0.64 และค่ามัธยฐาน Maximum Drawdown ที่ 8.71% เมื่อพิจารณาร





