






Coreweave และฝรั่งเศส: รอยร้าวสองสายภายใต้อัตราดอกเบี้ยสูง


- ประเด็นหลัก: อัตราดอกเบี้ยสูงกำลังเปลี่ยนระบบการเงินโลกให้กลายเป็นหม้ออัดแรงดัน ความกดดันปะทุขึ้นอย่างเข้มข้นตามจุดอ่อนทั้งในด้านขนาดหนี้สินและต้นทุนการระดมทุน แรงกดดันด้านการระดมทุนของ AI และความเสี่ยงหนี้สิน sovereign อาจชี้ไปที่จุดเปลี่ยนของอัตราดอกเบี้ยร่วมกัน แต่ต้องแลกมาด้วยการปรับลดมูลค่าของอุตสาหกรรมและการกระจายความเสี่ยงใหม่
- องค์ประกอบสำคัญ:
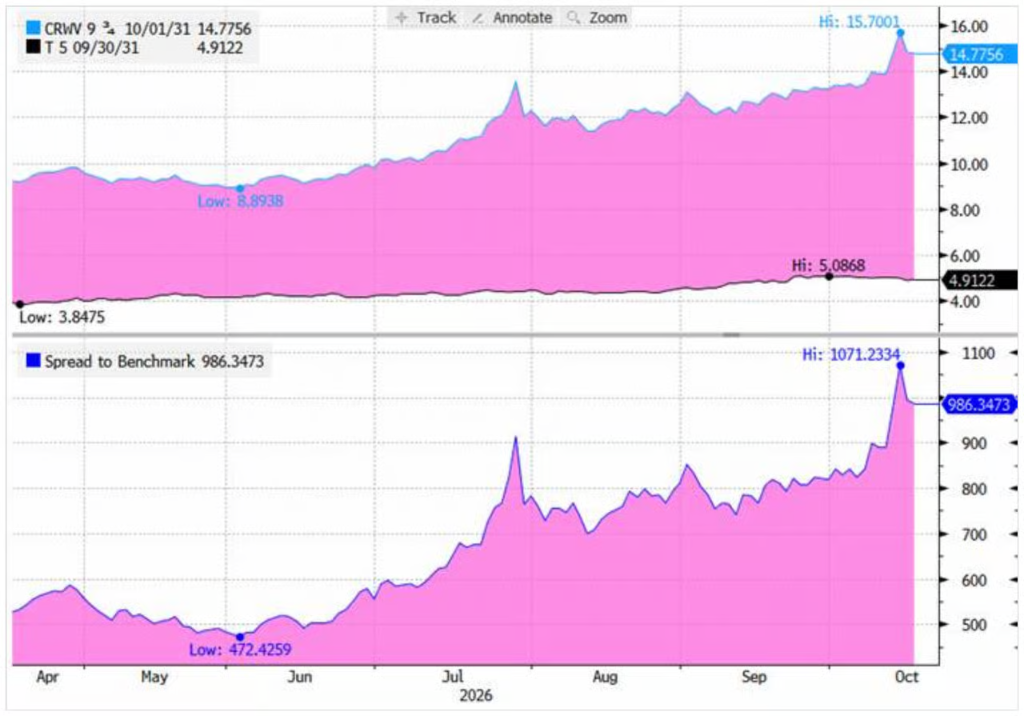
- ผลตอบแทนพันธบัตร CoreWeave ที่ครบกำหนดปี 2031 เคยพุ่งจาก 8.89% ขึ้นไปถึง 15.7% ส่วนต่างเทียบกับพันธบัตรสหรัฐฯ ขยายจาก 472 เบซิสพอยต์เป็นสูงสุด 1,071 เบซิสพอยต์ CDS บ่งชี้ความน่าจะเป็นการผิดนัดชำระในห้าปีที่ประมาณ 63%
- ศูนย์ข้อมูลที่รองรับด้วยพันธบัตรระดับขยะมูลค่าประมาณ 14,000 ล้านดอลลาร์มีผู้เช่ารายเดียวคือ CoreWeave ขณะที่ CoreWeave เองก็ระดมทุนผ่านพันธบัตรขยะเช่นกัน ก่อให้เกิดโครงสร้างความเสี่ยงซ้อนทับแบบ "พันธบัตรขยะหนุนพันธบัตรขยะ"
- ส่วนต่างผลตอบแทนพันธบัตร AI แบ่งชั้นอย่างชัดเจน: Oracle อายุ 30 ปีประมาณ 300 เบซิสพอยต์, SpaceX ประมาณ 250 เบซิสพอยต์, Meta และ Google ประมาณ 170-180 เบซิสพอยต์, บริษัทเทคโนโลยีชั้นนำประมาณ 100-130 เบซิสพอยต์
- ผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 30 ปีเพิ่มขึ้นประมาณ 130 เบซิสพอยต์เมื่อเทียบกับก่อนสงคราม ส่วนต่างฝรั่งเศส-เยอรมนีเคยแตะ 142 เบซิสพอยต์ นักลงทุนญี่ปุ่นถือพันธบัตรฝรั่งเศสมูลค่าประมาณ 23 ล้านล้านเยน และเงินทุนกำลังไหลออก
- Goldman Sachs ชี้ว่าการผ่อนคลายทางการคลังและการขยายตัวของการลงทุนใน AI เป็นแรงขับเคลื่อนสองประการที่ทำให้ผลตอบแทนระยะยาวปรับขึ้น ขณะที่เงื่อนไขการระดมทุน AI ที่แย่ลงกลับอาจผลักดันให้อัตราดอกเบี้ยระยะยาวปรับลดลง
- Goldman Sachs เตือนว่าสมมติฐานที่พึ่งพาทุนราคาถูกในยุคหลังวิกฤตการเงินกำลังพังทลายลง การจัดสรรทุนอาจทำให้จุดที่เปราะบางที่สุดในระบบเศรษฐกิจแตกหักก่อน
ผู้เขียนต้นฉบับ: Xu Chao
แหล่งที่มาต้นฉบับ: Wallstreetcn
เพลงกำลังจะหยุดลงแล้วหรือ?
ในช่วงหนึ่งสัปดาห์ที่ผ่านมา มีสองเหตุการณ์ที่ดูเหมือนไม่เกี่ยวข้องกันเกิดขึ้นพร้อมกัน: อัตราผลตอบแทนพันธบัตรของบริษัทผู้ให้บริการพลังประมวลผล AI แห่งหนึ่งพุ่งสูงขึ้นถึง 15.7% และท้องถนนของประเทศใหญ่แห่งหนึ่งในยุโรปก็จมอยู่ในเปลวไฟและการจลาจล
ในทางผิวเผิน หนึ่งคือแรงกดดันทางเทคนิคของตลาดทุน อีกหนึ่งคือการปะทุทางการเมืองของความขัดแย้งทางสังคม แต่ David Curtin นักกลยุทธ์ด้านอัตราดอกเบี้ยของ Goldman Sachs กลับวางสองเหตุการณ์นี้ไว้ภายใต้กรอบตรรกะเดียวกัน——อัตราดอกเบี้ยสูงกำลังเปลี่ยนระบบการเงินโลกให้กลายเป็นหม้ออัดความดันแรงสูง ความกดดันระเบิดออกอย่าง concentrated ตามจุดอ่อนของขนาดหนี้สิน ต้นทุนทางการเงิน และกระแสเงินสด ใครที่ทนไม่ไหวก่อน คนนั้นก็อาจกลายเป็นโดมิโนตัวแรกภายใต้อัตราดอกเบี้ยสูง
ตัวเลขสองชุดเพียงพอที่จะแสดงให้เห็นถึงความรุนแรงของปัญหา: อัตราผลตอบแทนพันธบัตร CoreWeave ครบกำหนดปี 2031 ดอกเบี้ย 9.75% เคยพุ่งขึ้นถึง 15.7% ส่วนต่างเทียบกับพันธบัตรรัฐบาลสหรัฐขยายจาก 472 เบซิสพอยต์เป็นสูงสุด 1,071 เบซิสพอยต์; อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 30 ปีเพิ่มขึ้นสูงสุดประมาณ 130 เบซิสพอยต์นับตั้งแต่สงครามอิหร่านปะทุ ส่วนต่างฝรั่งเศส-เยอรมนีเคยแตะระดับ 142 เบซิสพอยต์ สิ่งที่ตลาดกำลังเผชิญไม่ใช่แค่การปรับขึ้นของอัตราดอกเบี้ย แต่เป็นสถานการณ์ที่อัตราดอกเบี้ยสูงเริ่มเปลี่ยนว่าใครยังจะกู้เงินได้ต่อไป ใครต้องจ่ายแพงขึ้นสำหรับการระดมทุน
ที่น่ากังวลยิ่งกว่าคือ การวิเคราะห์ของ Goldman Sachs ชี้ให้เห็นถึงวงจรตรรกะที่ขัดกับสัญชาตญาณ: กระแสการลงทุน AI ที่ร้อนแรงนั้นเองก็เป็นหนึ่งในปัจจัยที่ดันอัตราดอกเบี้ยระยะยาวให้สูงขึ้น หากอัตราดอกเบี้ยสูงทำให้แรงกดดันทางการเงินของ AI รุนแรงขึ้น และการลงทุนต้องถูกบังคับให้ชะลอตัวลง อัตราดอกเบี้ยระยะยาวกลับอาจปรับตัวลดลงได้——แต่นั่นก็ไม่ได้มาโดยไม่มีค่าใช้จ่าย ห่วงโซ่อุตสาหกรรม AI จะต้องเผชิญกับการชะลอการลงทุน การปรับลดมูลค่าสินทรัพย์ และการปรับประมาณการรายได้ รอยร้าวสองสาย ชี้ไปยังจุดเปลี่ยนอัตราดอกเบี้ยเดียวกันที่เป็นไปได้
รอยร้าวสายแรก: CoreWeave ต้นทุนทางการเงินของความเฟื่องฟู AI เริ่มปรากฏให้เห็น
เพื่อที่จะเข้าใจว่าทำไม CoreWeave จึงกลายเป็นกรณีศึกษาสัญลักษณ์ภายใต้อัตราดอกเบี้ยสูง ต้องเข้าใจรูปแบบธุรกิจของมันก่อน
ตรรกะของ CoreWeave คือเส้นทางแบบ "ขยายตัวด้วยการก่อหนี้" ที่เป็นแบบฉบับ: ระดมทุนด้วยต้นทุนสูงเพื่อซื้อ GPU ของ NVIDIA สร้างโครงสร้างพื้นฐานพลังประมวลผล AI แล้วอาศัยสัญญาระยะยาวกับลูกค้ารายใหญ่ مثل Microsoft, OpenAI, Meta ในการค่อยๆ เก็บคืนเงินลงทุน รูปแบบนี้เมื่ออัตราดอกเบี้ยต่ำสามารถสร้างช่องว่าง arbitrage ที่มีนัยสำคัญได้ แต่เมื่อต้นทุนทางการเงินพุ่งสูงขึ้น ตรรกะทั้งหมดก็เริ่มรับแรงกดดัน
ข้อมูลของ Goldman Sachs แสดงให้เห็นว่า พันธบัตร CoreWeave ดอกเบี้ย 9.75% ครบกำหนดปี 2031 อัตราผลตอบแทนเคยพุ่งจากจุดต่ำสุดในเดือนพฤษภาคมที่ 8.89% ขึ้นไปถึง 15.70% ส่วนต่างเทียบกับพันธบัตรรัฐบาลสหรัฐก็พุ่งจาก 472 เบซิสพอยต์ขึ้นไปถึงสูงสุด 1,071 เบซิสพอยต์ ก่อนจะลดลงเล็กน้อยและยังคงอยู่ในระดับใกล้เคียง 986 เบซิสพอยต์ กล่าวอีกนัยหนึ่ง การกำหนดราคาพันธบัตร CoreWeave โดยตลาดได้เข้าใกล้ช่วงที่อันตรายที่สุดของหุ้นกู้ด้อยคุณภาพแล้ว สัญญาแลกเปลี่ยนความเสี่ยงจากการผิดนัดชำระหนี้ (CDS) อายุ 5 ปีของ CoreWeave ปิดที่ระดับสูงสุดเป็นประวัติการณ์ 1,117 เบซิสพอยต์ ซึ่งบ่งชี้ถึงความน่าจะเป็นการผิดนัดชำระหนี้ภายใน 5 ปีประมาณ 63%
ที่น่าตกใจยิ่งกว่าคือ ความเสี่ยงไม่ได้หยุดอยู่แค่ที่ CoreWeave เอง: พันธบัตรระดับด้อยคุณภาพมูลค่าประมาณ 14 พันล้านดอลลาร์ ที่ศูนย์ข้อมูลซึ่งได้รับการสนับสนุนเบื้องหลังนั้นมีผู้เช่าเพียงรายเดียวคือ CoreWeave——และ CoreWeave เองก็ดำเนินงานด้วยการระดมทุนผ่านพันธบัตรด้อยคุณภาพเช่นกัน สิ่งนี้ก่อให้เกิดโครงสร้างที่หาได้ยากแบบ "หุ้นกู้ด้อยคุณภาพหนุนหลังหุ้นกู้ด้อยคุณภาพ" ความเสี่ยงทับซ้อนกันแบบทวีคูณ
รอยร้าวได้ลุกลามไปถึงตลาดระดับ investment grade แล้ว สถิติของ Goldman Sachs แสดงให้เห็นว่า ส่วนต่างของพันธบัตร AI สกุลดอลลาร์อายุ 30 ปีได้แสดงการแบ่งชั้นอย่างชัดเจน: พันธบัตรอายุ 30 ปีของ Oracle มีส่วนต่างสูงถึงประมาณ 300 เบซิสพอยต์ SpaceX ประมาณ 250 เบซิสพอยต์ ขณะที่พันธบัตรใหม่ออกจำหน่ายปี 2025 ของ Meta และ Google อยู่ในช่วง 170 ถึง 180 เบซิสพอยต์ ส่วนบริษัทเทคโนโลยีชั้นนำอื่นๆ ยังคงกระจุกตัวอยู่ใกล้ระดับ 100 ถึง 130 เบซิสพอยต์
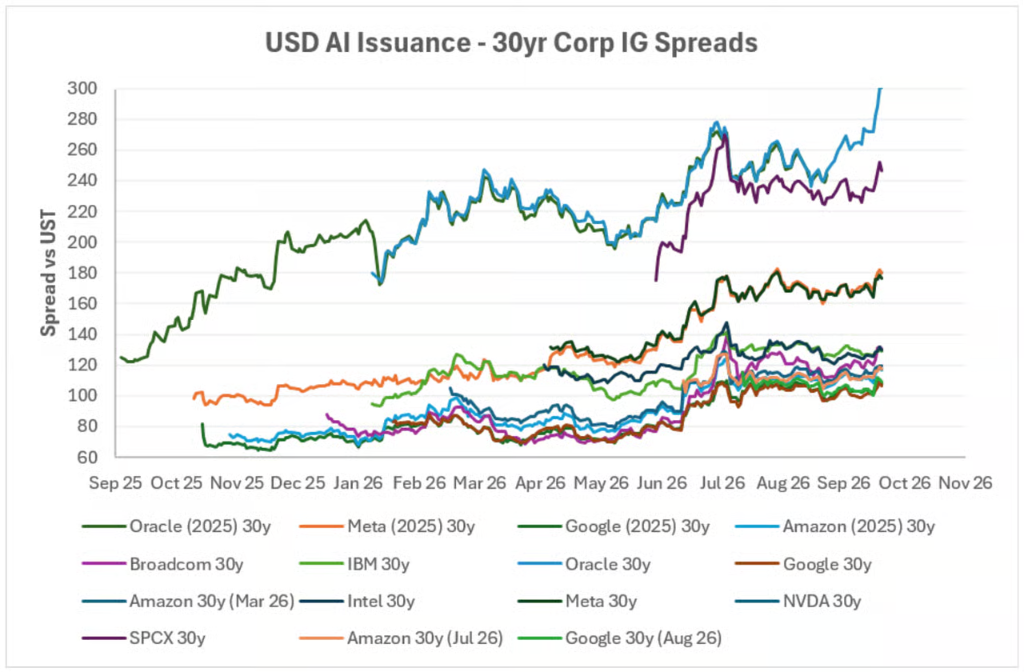
ตรรกะการกำหนดราคาที่ตลาดมอบให้ชัดเจนมาก: ใครที่ต้องกู้เงินมากกว่า เปราะบางกว่าเมื่อเทียบกับงบดุลของตนเอง ใครก็ต้องจ่ายส่วนเพิ่มทางการเงินที่สูงกว่า
Goldman Sachs เตือนว่า แก่นของปัญหาในปัจจุบันไม่ใช่ความต้องการพลังประมวลผล AI ที่อ่อนแอลง แต่คือ "ต้นทุนและขนาดของการระดมทุนเอง" สำหรับผู้ประกอบการศูนย์ข้อมูลขนาดใหญ่มาก ต้นทุนทางการเงินรวม 6% ถึง 8% อาจยังอยู่ในระดับที่รับได้ แต่สำหรับบริษัทคลาวด์คอมพิวติ้งเกิดใหม่ที่มีอันดับเครดิตต่ำกว่าระดับ investment grade อัตราดอกเบี้ยสูงจะ "กัดบริษัท" เร็วและรุนแรงกว่า
รอยร้าวสายที่สอง: ฝรั่งเศส การขาดดุลการคลังประชากับอัตราดอกเบี้ยระยะยาวสูง
ปัญหาที่ฝรั่งเศสเผชิญมีตรรกะคล้ายคลึงกับ CoreWeave แต่ขนาดใหญ่กว่าและห่วงโซ่การส่งผ่านยาวกว่า
นับตั้งแต่สงครามอิหร่านทำให้อัตราผลตอบแทนระยะยาวทั่วโลกปรับตัวสูงขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 30 ปีเพิ่มขึ้นนำหน้าประเทศในกลุ่ม G5——ที่จุดสูงสุดเพิ่มขึ้นประมาณ 130 เบซิสพอยต์เทียบกับก่อนสงคราม และปัจจุบันยังคงสูงกว่าอยู่ประมาณ 115 เบซิสพอยต์
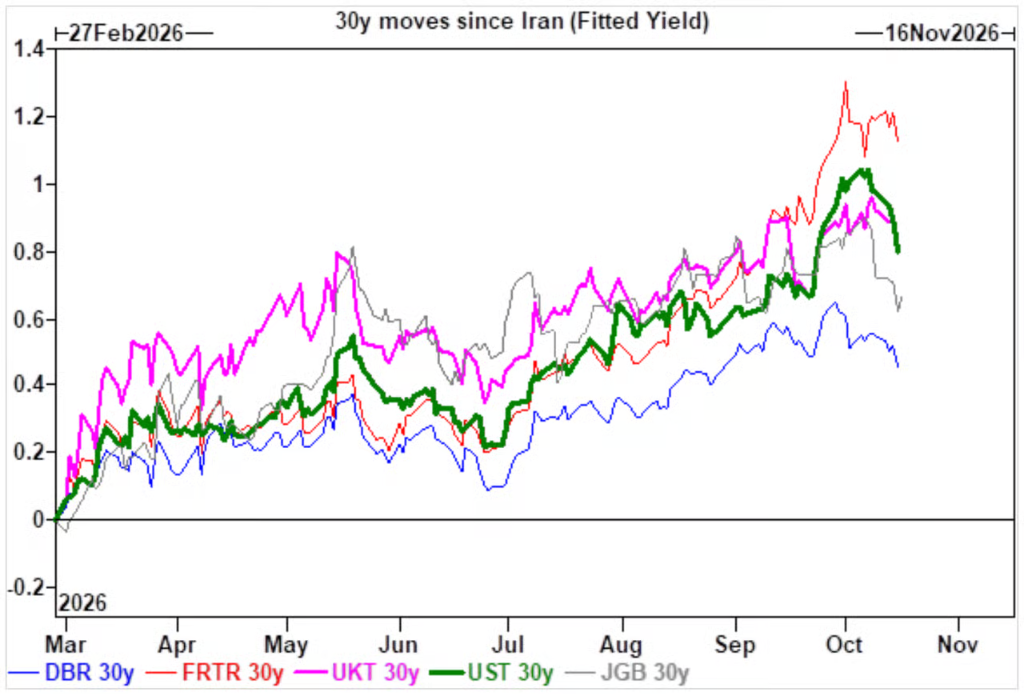
ในทางตรงกันข้าม พันธบัตรรัฐบาลเยอรมนีเพิ่มขึ้นเพียงประมาณ 45 เบซิสพอยต์ ส่วนต่างพันธบัตรรัฐบาลฝรั่งเศส-เยอรมนีอายุ 10 ปี (OAT-Bund spread) เคยแตะระดับ 142 เบซิสพอยต์ ในตลาด ส่วนต่างพันธบัตรระยะสั้นของเยอรมนีขยายตัว เส้นโค้งเครดิตอธิปไตยแบนราบลง หุ้นธนาคารUnderperform ตลาดโดยรวม และเงินยูโรอ่อนค่าลง
ชุดcombination นี้ มีความคล้ายคลึงสูงกับปฏิกิริยาของตลาดในช่วงวิกฤตหนี้ยุโรปปี 2011
ความยากลำบากของฝรั่งเศสอยู่ที่: รัฐบาลจำเป็นต้องRollover หนี้จำนวนมหาศาลอย่างต่อเนื่อง ขณะที่นักลงทุนพันธบัตรเรียกร้องผลตอบแทนชดเชยที่สูงขึ้น หมายความว่าทั้งการกู้ยืมใหม่และการรีไฟแนนซ์หนี้เก่า ต้นทุนล้วนเพิ่มขึ้น ที่ยุ่งยากยิ่งกว่าคือ พื้นที่สำหรับการปรับปรุงการคลังมีจำกัดมาก——Goldman Sachs มีท่าที skepticism อย่างชัดเจนต่อการที่ฝรั่งเศสจะผลักดันการรัดเข็มขัดทางการคลัง และชี้ว่าการเลือกตั้งทั่วไปในยุโรปปี 2027 ไม่น่าจะเปลี่ยนแปลงสถานการณ์นี้
ปัจจัยญี่ปุ่นก็กำลังเพิ่มแรงกดดันเช่นกัน นักลงทุนญี่ปุ่นเป็นผู้ซื้อพันธบัตรรัฐบาลฝรั่งเศสรายสำคัญมาโดยตลอด โดยมีขนาดการถือครองประมาณ 23 ล้านล้านเยน (ประมาณ 1.45 แสนล้านดอลลาร์) แต่เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นเองปรับตัวสูงขึ้น ข้อได้เปรียบด้านผลตอบแทนจากการถือพันธบัตรฝรั่งเศสหลังหักล้างความเสี่ยงอัตราแลกเปลี่ยนได้หดตัวลงอย่างมาก เงินทุนกำลังไหลออก
ท่าทีของกองทุนการเงินระหว่างประเทศ (IMF) ก็值得 "พิจารณาอย่างละเอียด": การเพิ่มขึ้นของอัตราผลตอบแทนของฝรั่งเศสในปัจจุบัน "ยังอยู่ในระดับที่ควบคุมได้" แต่หากไม่ดำเนินมาตรการปรับปรุงการคลัง แรงกดดันทางการเงินในอนาคตจะเพิ่มมากขึ้น แปลเป็นภาษาตลาดคือ: ตอนนี้ยังไม่นับเป็นวิกฤต แต่หากไม่เปลี่ยนแปลง ตลาดพันธบัตรเองจะกลายเป็นแหล่งแรงกดดันที่บังคับให้รัฐบาลต้องปรับนโยบายการคลัง
ความเห็นของ Curtin เกือบจะตรงไปตรงมา: เว้นแต่ตลาดพันธบัตรจะเกิดวิกฤตจนบังคับให้รัฐบาลต้องลงมือ ฝรั่งเศสจะไม่ลดการขาดดุลด้วยตนเอง
รอยร้าวสองสาย อาจชี้ไปยังจุดเปลี่ยนอัตราดอกเบี้ยเดียวกัน
การวิเคราะห์ของ Goldman Sachs ชี้ว่า สิ่งที่เป็น "แรงขับเคลื่อนที่แข็งแกร่งที่สุด" สองประการที่ทำให้อัตราผลตอบแทนระยะยาวทั่วโลกปรับตัวสูงขึ้น ได้แก่ การผ่อนคลายทางการคลัง และการขยายตัวต่อเนื่องของการลงทุน AI ประการแรกกดราคาผ่านการเพิ่มอุปทานพันธบัตรอธิปไตย ประการหลังผลักดัน term premium ขึ้นผ่านการสนับสนุนการเติบโตของ GDP nominal และการออกพันธบัตรระยะยาวจำนวนมากเพื่อระดมทุนให้ AI
นั่นหมายความว่า กระแสการลงทุน AI ที่ร้อนแรง ไม่ใช่เพียงปัญหาความต้องการระดมทุนของตลาดทุนเท่านั้น แต่ยังเป็นหนึ่งในแรงผลักดันที่ทำให้อัตราผลตอบแทนระยะยาวปรับตัวสูงขึ้น: กระแสการก่อสร้าง AI "ผ่านช่องทางต่างๆ เช่น การสนับสนุนการเติบโตทางเศรษฐกิจ nominal และการเพิ่มอุปทานพันธบัตรระยะยาว" กดดันอัตราดอกเบี้ยระยะยาวให้สูงขึ้นอย่างต่อเนื่อง แต่หากอัตราดอกเบี้ยสูงทำให้เงื่อนไขทางการเงินของ AI เลวร้ายลง บังคับให้การลงทุนชะลอตัวลง อัตราดอกเบี้ยระยะยาวกลับอาจปรับตัวลดลงตาม
ตรรกะนี้ ได้รับการยืนยันเบื้องต้นจากตลาดในช่วงที่ผ่านมา: ข้อมูล CPI และ PPI ของสหรัฐฯ ออกมาสูงกว่าคาดทั้งคู่ แต่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีกลับปรับตัวลดลงอย่างไม่คาดคิด สาเหตุก็คือความกังวลด้านเครดิต AI ที่เกิดจาก CoreWeave ได้กดประมาณการของตลาดต่อการเติบโตทางเศรษฐกิจระยะยาวที่ขับเคลื่อนด้วย AI และอุปทานพันธบัตรระยะยาวให้ลดลง
อย่างไรก็ตาม นี่ไม่ใช่จุดจบที่ "ทุกฝ่ายพอใจ" Goldman Sachs ได้ร่างวงจรที่สมบูรณ์กว่า:
อัตราดอกเบี้ยสูงกดดันผู้กู้ AI ที่มีleverage สูงสุด → เงื่อนไขการระดมทุนผ่านหนี้สินตึงตัวขึ้น → การลงทุน AI ถูกบังคับให้ชะลอตัวลง → อัตราดอกเบี้ยระยะยาวปรับตัวลดลงเนื่องอุปทานลดลง → แต่ห่วงโซ่อุตสาหกรรม AI เผชิญกับการปรับลดมูลค่า การปรับประมาณการรายได้ และการชะลอการลงทุนพร้อมกัน
ตลาดพันธบัตรอาจได้หายใจ แต่ราคาที่ต้องจ่ายคืออุตสาหกรรม AI รับแรงกดดัน นี่ไม่ใช่ปัญหาอัตราดอกเบี้ยที่คลี่คลายไปเอง แต่เป็นความเสี่ยงที่ถูกจัดสรรใหม่ระหว่างสินทรัพย์ประเภทต่างๆ
สงครามแย่งชิงทุนระดับโลกได้เริ่มขึ้นแล้ว
อัตราดอกเบี้ยสูงกำลังทำสิ่งหนึ่งให้สำเร็จ: มันกำลังบังคับให้ตลาดกำหนดราคาใหม่ต่อสามัญสำนึกที่ถูกลืมไปนาน——ทุนมีต้นทุน การระดมทุนมีขอบเขต
ส่วนต่างพันธบัตรรัฐบาลฝรั่งเศสที่ขยายตัว แสดงให้เห็นว่าภูมิคุ้มกันของหนี้สาธารณะกำลังลดลง; อัตราผลตอบแทนพันธบัตร CoreWeave ที่พุ่งสูง แสดงให้เห็นว่ารากฐานทางการเงินของความเฟื่องฟู AI ไม่ใช่แผ่นเหล็กแข็งทื่อ รอยร้าวสองสายชี้ไปยังทิศทางเดียวกัน: ผลกระทบของอัตราดอกเบี้ยสูงกำลังส่งผ่านจากระดับการกำหนดราคาของตลาดการเงินไปยังระดับความสามารถในการระดมทุนของผู้กู้จริง





