






CPI กับผลประกอบการของห้าธนาคารใหญ่จะเปิดสอบพร้อมกันแบบต่อเนื่องในสัปดาห์นี้ ความน่าจะเป็นในการขึ้นดอกเบี้ยเดือนตุลาคมลดลงเหลือสองส่วน ในขณะที่เดือนธันวาคมเข้าใกล้เก้าส่วน


- ประเด็นหลัก: ก่อนการประชุมกำหนดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ในเดือนตุลาคม ตลาดได้กำหนดราคาเส้นทางอัตราดอกเบี้ยที่ขัดแย้งกันเอง กล่าวคือ เดือนตุลาคมมีแนวโน้มสูงที่จะคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลง ในขณะที่ความน่าจะเป็นในการขึ้นดอกเบี้ยในเดือนธันวาคมอยู่ที่ประมาณ 87.6% โดยเนื้อแท้แล้วนี่เป็นการปรับจังหวะมากกว่าการเปลี่ยนทิศทางของวัฏจักร โดยดัชนีราคาผู้บริโภคพื้นฐาน (Core CPI) และผลประกอบการของธนาคารจะเป็นจุดทดสอบสำคัญในสัปดาห์นี้
- ปัจจัยสำคัญ:
- ตัวเลขการจ้างงานนอกภาคเกษตรเดือนกันยายนเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ต่ำกว่าที่คาดการณ์ไว้ที่ 90,000 ตำแหน่งอย่างมาก โดยตัวเลขเดือนกรกฎาคม-สิงหาคมถูกปรับลดลงรวม 60,000 ตำแหน่ง และอัตราการว่างงานเพิ่มขึ้นเป็น 4.2% การอ่อนตัวของตลาดแรงงานส่งผลให้อัตราดอกเบี้ยระยะสั้นปรับตัวลงเท่านั้น
- ผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีปิดที่ระดับประมาณ 5.33% ในวันที่มีการประกาศตัวเลขการจ้างงานนอกภาคเกษตร หลังจากปรับตัวลงชั่วคราวแล้วได้ดีดกลับขึ้นมากกว่า 10 เบซิสพอยต์ แสดงให้เห็นถึงความแตกต่างอย่างชัดเจนระหว่างตรรกะการกำหนดราคาของตราสารระยะยาวและระยะสั้น
- ความขัดแย้งภายในธนาคารกลางสหรัฐฯ มุ่งเน้นไปที่จังหวะการขึ้นดอกเบี้ย โดยฮัมแมคสนับสนุนให้ปรับตัวอย่างรวดเร็ว ในขณะที่วอลเลอร์เอนเอียงไปทางการรอจนถึงเดือนธันวาคม บันทึกการประชุมเดือนกันยายนแสดงให้เห็นว่าเจ้าหน้าที่ส่วนใหญ่คาดว่าจะขึ้นดอกเบี้ยอีกหนึ่งครั้งภายในปีนี้
- ดัชนีราคาผู้บริโภค (CPI) ทั่วไปเดือนกันยายนคาดว่าจะเพิ่มขึ้นจาก 3.4% เป็น 3.7% เมื่อเทียบปีต่อปี ขณะที่ดัชนีพื้นฐานเมื่อเทียบเดือนต่อเดือนคาดการณ์ consensus อยู่ที่ประมาณ 0.2% ทิศทางการเบี่ยงเบนของตัวเลขพื้นฐานจะกำหนดแนวโน้มความน่าจะเป็นในเดือนตุลาคม
- กำไรสุทธิไตรมาส 3 ของ TSMC คาดว่าจะอยู่ที่ประมาณ 746.3 พันล้านดอลลาร์ไต้หวันใหม่ เพิ่มขึ้นประมาณ 65% เมื่อเทียบปีต่อปี โดยการประชุมนักวิเคราะห์จะมุ่งเน้นไปที่การขยายกำลังการผลิต CoWoS จังหวะของกระบวนการ N2 และการเปิดเผยแผนการใช้จ่ายลงทุน
- จุดที่ต้องจับตาของผลประกอบการห้าธนาคารใหญ่ได้เปลี่ยนจากอัตราการเติบโตของกำไรไปสู่ต้นทุนสินเชื่อ การแข่งขันด้านเงินฝาก และคุณภาพสินทรัพย์ ซึ่งเป็นหน้าต่างแรกในการทดสอบความลึกของการส่งผ่านอัตราดอกเบี้ยสูง
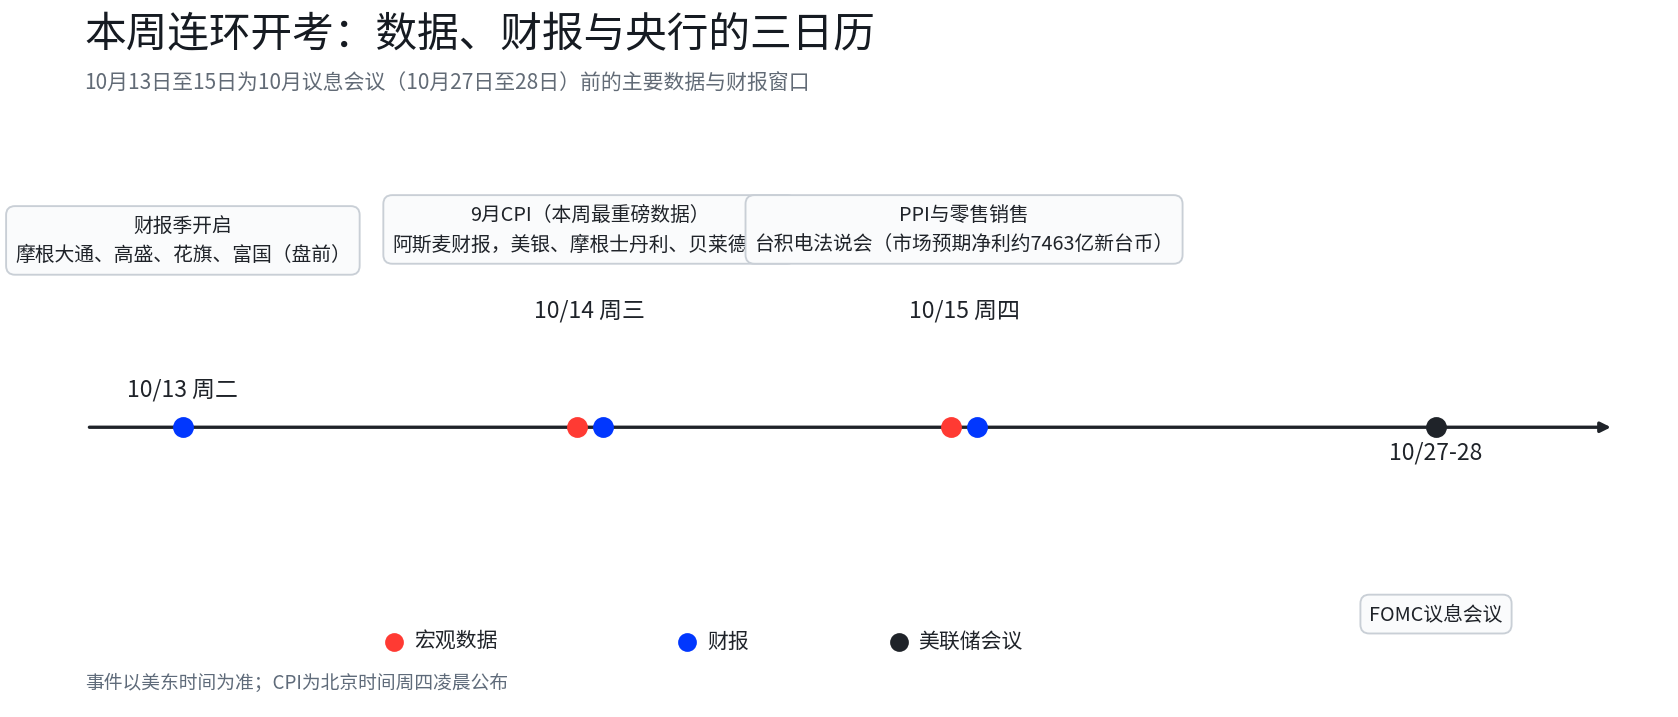
สัปดาห์นี้เป็นหน้าต่างข้อมูลและรายงานผลประกอบการที่สำคัญที่สุดก่อนการประชุมกำหนดอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (Fed) ระหว่างวันที่ 27-28 ตุลาคม วันพุธ (14 ตุลาคม) สหรัฐฯ เปิดเผยดัชนีราคาผู้บริโภค (CPI) เดือนกันยายน วันเดียวกัน ASML เปิดเผยผลประกอบการไตรมาส 3 ขณะที่ JPMorgan, Goldman Sachs, Citigroup และ Wells Fargo เพิ่งส่งรายงานผลประกอบการก่อนเปิดตลาดวันอังคาร ส่วน Bank of America, Morgan Stanley และ BlackRock จะตามมาติด ๆ ในวันพุธ และ TSMC จะจัดงานแถลงผลประกอบการในวันพฤหัสบดี ซึ่งวันเดียวกันนั้นยังมีการเปิดเผยดัชนีราคาผู้ผลิต (PPI) และยอดค้าปลีกอีกด้วย ภายในหนึ่งสัปดาห์ทั้งตัวส่วนของเส้นทางอัตราดอกเบี้ยและตัวเศษของการเติบโตของกำไรจะถูกทดสอบไปพร้อมกัน ในด้านตลาด อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีปิดที่ระดับประมาณ 5.33% เมื่อวันศุกร์ที่ผ่านมา โดยในวันที่ประกาศตัวเลขการจ้างงานนอกภาคเกษตร (Nonfarm Payrolls) อัตราผลตอบแทนเคยร่วงลงชั่วคราวแล้วดีดกลับขึ้นกว่า 10 เบซิสพอยต์ และเมื่อวันที่ 8 ตุลาคมระหว่างวันแตะระดับสูงสุดที่ 5.357% วันจันทร์ที่ผ่านมาเป็นวันโคลัมบัส ตลาดพันธบัตรสหรัฐฯ ปิดทำการ ก่อนที่ข้อมูลจะทยอยออกมาอย่างหนาแน่น ตลาดได้ให้คำตอบที่ดูขัดแย้งกันสองแบบต่อ Fed เดียวกัน นั่นคือเดือนตุลาคมจะคงอัตราดอกเบี้ยไว้ และเดือนธันวาคมจะปรับขึ้นตามปกติ บทความนี้จะแยกความขัดแย้งคู่นี้ออกมาวิเคราะห์
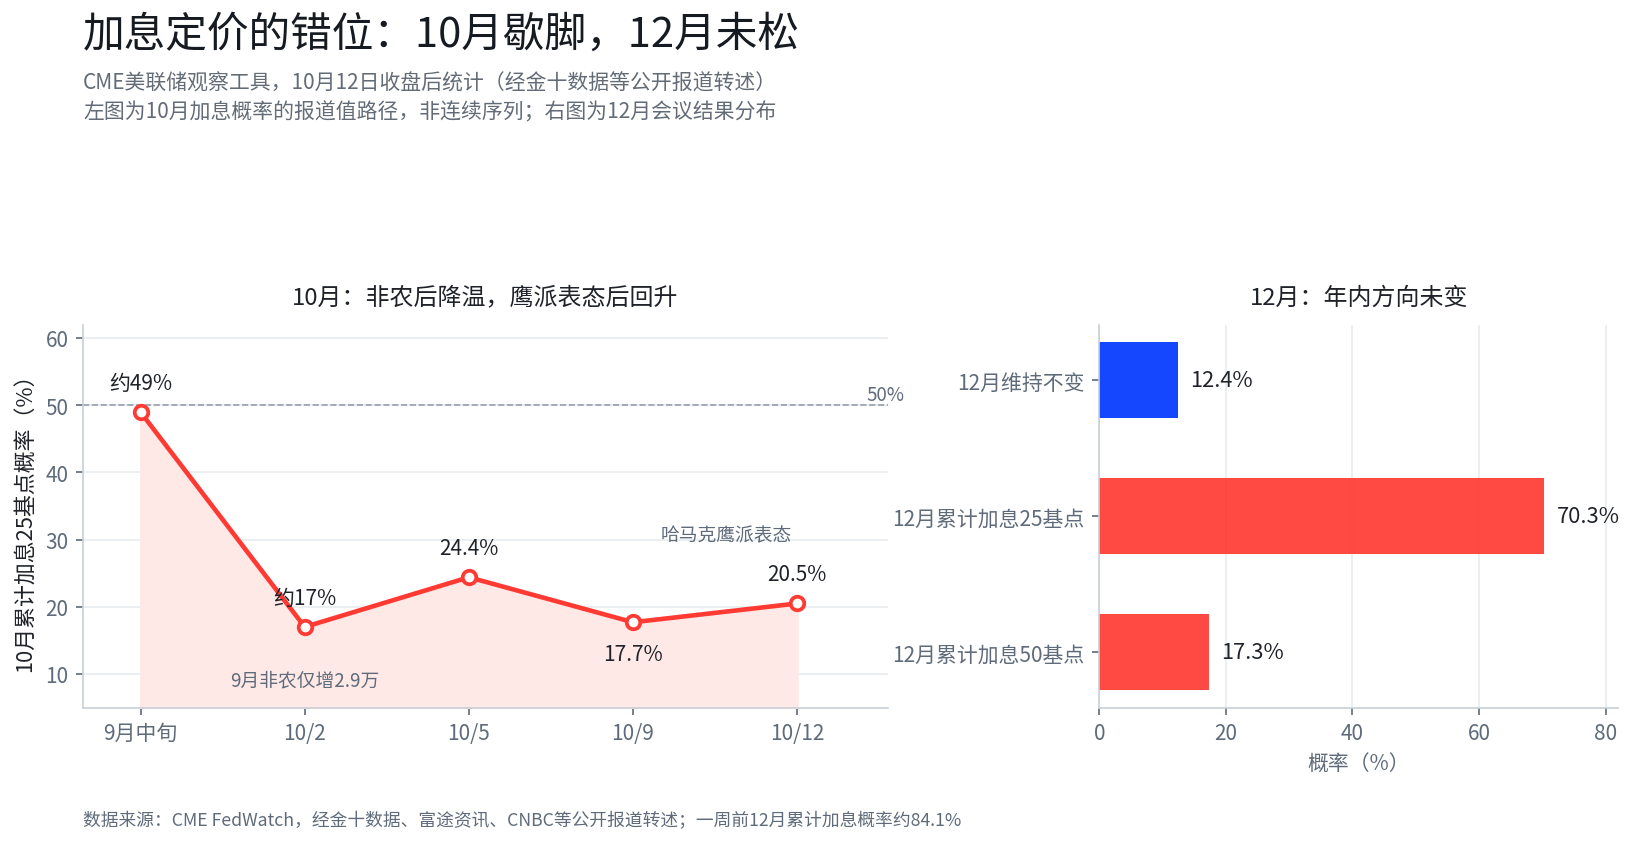
1. รถไฟเหาะของเส้นโค้งความน่าจะเป็น วิ่งไปมาแล้วสองรอบในหนึ่งเดือน
หากนำไทม์ไลน์ของความน่าจะเป็นในการขึ้นอัตราดอกเบี้ยเดือนตุลาคมมาวางเรียง จะเห็นภาพได้ชัดเจนกว่าคำบรรยายใด ๆ เมื่อหนึ่งเดือนก่อน ตลาดให้น้ำหนักกับการที่ Fed จะคงอัตราดอกเบี้ยในเดือนตุลาคมเพียงประมาณ 51% ใกล้เคียงกับการขึ้นอัตราดอกเบี้ยแบบครึ่งต่อครึ่ง วันที่ 2 ตุลาคม (วันศุกร์) มีการเปิดเผยตัวเลขการจ้างงานนอกภาคเกษตรเดือนกันยายน พบว่ามีการจ้างงานเพิ่มเพียง 29,000 ตำแหน่ง ไม่ถึงหนึ่งในสามของตัวเลขคาดการณ์ที่ 90,000 ตำแหน่ง ข้อมูลเดือนสิงหาคมถูกปรับลดลงจาก 162,000 ตำแหน่งเหลือ 133,000 ตำแหน่ง และเดือนกรกฎาคมถูกปรับลดลงเป็น -10,000 ตำแหน่ง รวมสองเดือนถูกปรับลดลงทั้งสิ้น 60,000 ตำแหน่ง ขณะที่อัตราการว่างงานเพิ่มขึ้นเป็น 4.2% ในวันนั้นความน่าจะเป็นในการขึ้นอัตราดอกเบี้ยเดือนตุลาคมลดลงจากประมาณ 22% เหลือ 17% หลังจากนั้นหนึ่งสัปดาห์ ความน่าจะเป็นแกว่งตัวระหว่าง 17.7% ถึง 24.4% โดยหลังจากที่ Hammack แสดงความเห็นเมื่อวันจันทร์ก็กลับขึ้นมาอยู่ที่ 20.5% และระหว่างวันเคยแตะใกล้ 22%
 รายละเอียดของตัวเลขการจ้างงานนอกภาคเกษตรอ่อนแอกว่าพาดหัวข่าว เมื่อเฉลี่ยสามเดือนที่ผ่านมา การจ้างงานเพิ่มขึ้นเพียงเดือนละ 51,000 ตำแหน่ง ความครอบคลุมของอุตสาหกรรมที่มีการจ้างงานเพิ่มลดลงจาก 57.6% ในเดือนสิงหาคมเหลือ 49.0% ซึ่งเป็นระดับต่ำสุดในรอบ 11 เดือน และภาครัฐบาลลดการจ้างงานลง 17,000 ตำแหน่ง ตามการ估算ของนักเศรษฐศาสตร์ เนื่องจากเกษียณอายุและการเข้มงวดด้านการย้ายถิ่นฐานได้กดอุปทานแรงงานลง สหรัฐฯ ต้องการการจ้างงานใหม่ประมาณ 50,000 ตำแหน่งต่อเดือนเพื่อรักษาสมดุล ตัวเลข 29,000 ตำแหน่งแม้จะอ่อนแอแต่ก็ไม่ได้ห่างจากเส้นสมดุลมากนัก สิ่งนี้อธิบายว่าทำไมตัวเลขการจ้างงานที่ผิดคาดจึงกดเพียงปลายระยะสั้นเท่านั้น
ปลายระยะยาวเป็นอีกเรื่องหนึ่ง ในวันที่ประกาศตัวเลขการจ้างงานนอกภาคเกษตร อัตราผลตอบแทนพันธบัตรอายุ 2 ปีลดลง 10 เบซิสพอยต์ในวันเดียวมาอยู่ที่ 4.69% ขณะที่อายุ 10 ปีกลับดีดขึ้นกว่า 10 เบซิสพอยต์มาอยู่ที่ 5.30% หลังจากร่วงลงชั่วคราว ตลาดพันธบัตรให้ความสำคัญกับรายงานการจ้างงานเพียงครึ่งวันเท่านั้น จากตัวเลขข้างต้น สิ่งที่ตลาดกังวลจริง ๆ ไม่ใช่การขึ้นหรือไม่ขึ้นอัตราดอกเบี้ยในการประชุมครั้งถัดไป แต่เป็นทิศทางของค่าชดเชยเงินเฟ้อระยะยาวภายใต้ผลกระทบจากพลังงาน ซึ่งจะได้รับการทดสอบโดยตรงยิ่งขึ้นจากตัวเลข CPI ในวันพุธ
2. จุดแตกแยกของเจ้าหน้าที่อยู่ที่จังหวะ ไม่ใช่ทิศทาง
เสียงภายใน Fed ถูกขยายความในสัปดาห์นี้ ประธาน Fed สาขาคลีฟแลนด์ Hammack กล่าวในงานประชุมประจำปีของสมาคมนักเศรษฐศาสตร์ธุรกิจแห่งชาติเมื่อวันจันทร์ว่า จุดยืนนโยบายการเงินแบบเข้มงวดเป็นสิ่งที่เหมาะสม ยอมปรับแบบเล็กน้อยและรวดเร็ว نسبياً ดีกว่ารอให้ความเสี่ยงสะสมแล้วต้องจ่ายต้นทุนในการแก้ไขที่สูงกว่า ในการให้สัมภาษณ์เธอเสริมว่า ความต้องการไฟฟ้าและชิ้นส่วนจากโครงการสร้างศูนย์ข้อมูล AI เริ่มส่งผลกระทบต่ออุตสาหกรรมในวงกว้างขึ้นแล้ว บางบริษัทวางแผนขึ้นราคาในสัดส่วนที่มากกว่าต้นทุนที่เพิ่มขึ้น ความเสี่ยงที่จิตวิทยาเงินเฟ้อจะฝังรากลึกกำลังเพิ่มขึ้น อย่างไรก็ตาม ต้องสังเกตว่าเธอไม่ได้ระบุชัดเจนว่าสนับสนุนการขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนตุลาคม เพียงแต่กล่าวว่าจะเข้าร่วมการประชุมวันที่ 27-28 ตุลาคมด้วยใจที่เปิดกว้าง
ความเห็นของ Christopher Waller กรรมการ Fed เมื่อวันที่ 8 ตุลาคมสร้างความแตกต่าง หากข้อมูลเป็นไปตามคาดยังจำเป็นต้องขึ้นอัตราดอกเบี้ยอีก แต่ไม่จำเป็นต้องทำในการประชุมต่อเนื่องกัน โดยเก็บการดำเนินการไว้มากขึ้นสำหรับการประชุมวันที่ 8-9 ธันวาคม รายงานการประชุมเดือนกันยายน (เปิดเผยวันที่ 7 ตุลาคม) แสดงว่าเจ้าหน้าที่ส่วนใหญ่คาดว่าจะขึ้นอัตราดอกเบี้ยอีกหนึ่งครั้งภายในปีนี้ โดยการประชุมครั้งนั้นได้ปรับขึ้นอัตราดอกเบี้ยนโยบาย 25 เบซิสพอยต์มาอยู่ที่ 3.75% ถึง 4.00% ซึ่งเป็นการขึ้นอัตราดอกเบี้ยครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023 มีรายงานว่า Goldman Sachs ยังคงคาดการณ์ว่าจะขึ้นอัตราดอกเบี้ยอีก 25 เบซิสพอยต์ในเดือนธันวาคมหลังคำกล่าวของ Waller
เมื่อนำเสียงทั้งสามมาวางบนโต๊ะเดียวกัน จุดแตกแยกกระจุกตัวอยู่ที่คำเดียว คือ เร็วหรือช้า Hammack กังวลถึงต้นทุนของการรอ Waller และรายงานการประชุมเปิดพื้นที่ให้รอ ขณะที่ตลาดกำหนดราคาให้การโต้แย้งนี้ด้วยความน่าจะเป็นสะสมของการขึ้นอัตราดอกเบี้ยในเดือนธันวาคมที่ประมาณ 87.6% เมื่อพิจารณาจากภาพตลาดและถ้อยคำของเจ้าหน้าที่ การตีความที่มีแนวโน้มมากกว่าคือการที่ Fed คงอัตราดอกเบี้ยในเดือนตุลาคมเป็นการปรับจังหวะ ไม่ใช่การพลิกทิศของรอบการขึ้นอัตราดอกเบี้ย หากวันพุธ CPI พื้นฐานออกมาต่ำกว่าคาดอย่างชัดเจน หรือข้อมูลการจ้างงานหลังจากนี้ยังคงย่ำแย่ลง การตีความนี้จำเป็นต้องได้รับการแก้ไข
3. มุมมองล่วงหน้า CPI: ภาพรวมเร่งตัวขึ้นเกือบแน่นอน แต่พื้นฐานคือโจทย์จริง
CPI วันพุธเป็นข้อมูลที่หนักที่สุดของสัปดาห์นี้ ฉันทามติของตลาดคาดว่า CPI ภาพรวมเดือนกันยายนจะเพิ่มขึ้นจาก 3.4% เป็น 3.7% เมื่อเทียบปีต่อปี และเพิ่มขึ้น 0.5% ถึง 0.6% เมื่อเทียบเดือนต่อเดือน ซึ่งสะท้อนการเพิ่มขึ้นของราคาน้ำมันเบนซินและพลังงานเป็นหลัก ตัวเลขภาพรวมที่สูงขึ้นเป็นสิ่งที่ตลาดคาดการณ์ไว้แล้ว จุดที่แยกทางจริงอยู่ที่ตัวเลขพื้นฐาน ฉันทามติ CPI พื้นฐานเมื่อเทียบเดือนต่อเดือนอยู่ที่ประมาณ 0.2% มีรายงานว่า Barclays และ Morgan Stanley คาดการณ์ประมาณ 0.24% โดยให้เหตุผลว่าราคาบริการสื่อสารไร้สายที่พุ่งขึ้นได้ชะลอลงบางส่วน ขณะที่ CPI พื้นฐานเมื่อเทียบปีต่อปีคาดอยู่ระหว่าง 2.4% ถึง 2.5%
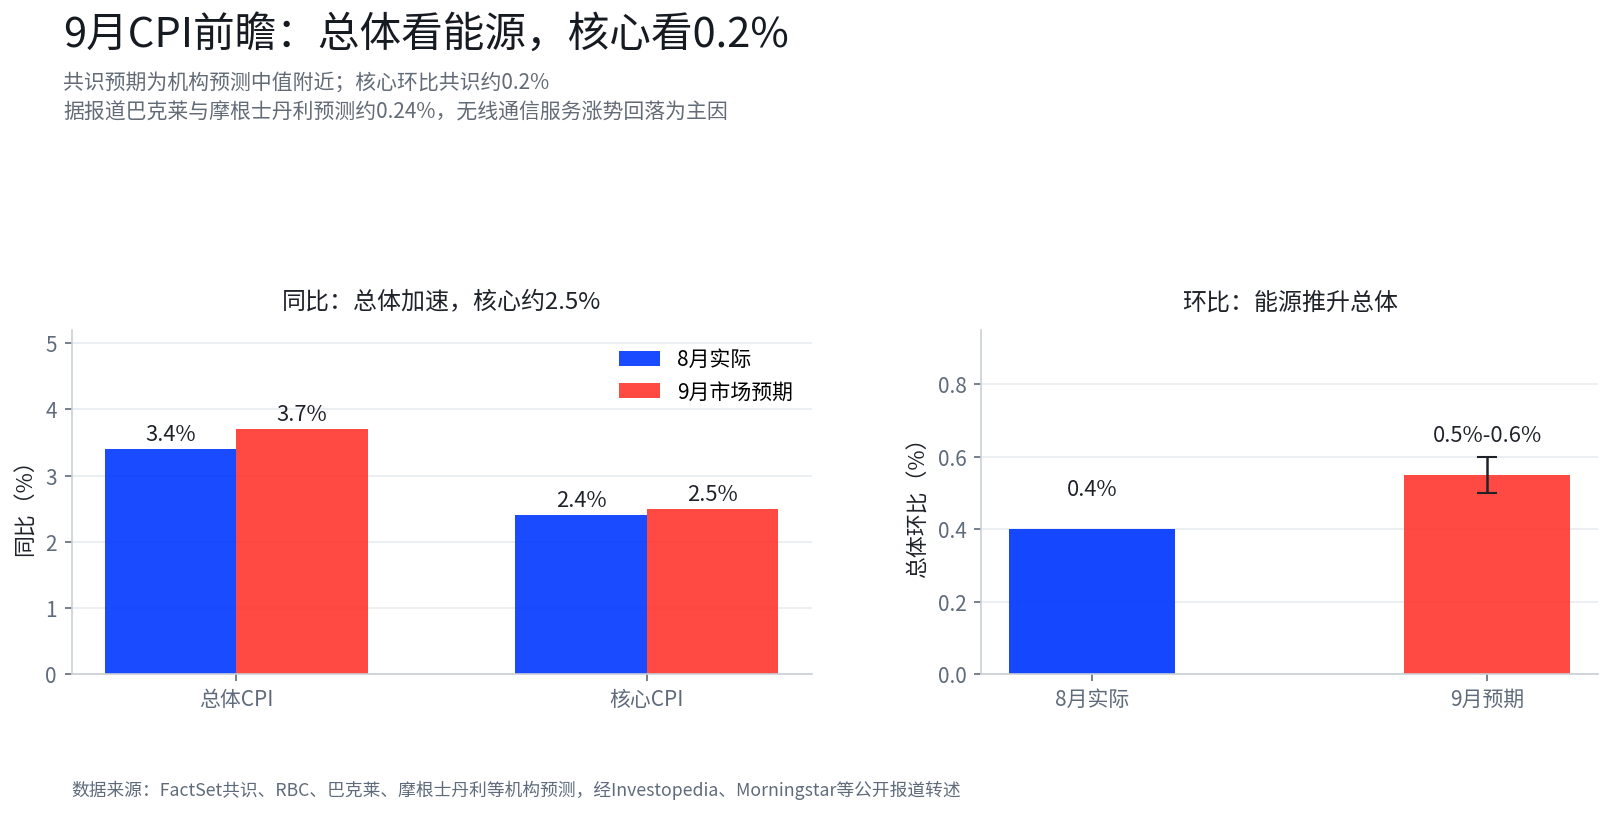 สองทิศทางสอดคล้องกับสองรูปแบบตลาด หากตัวเลขพื้นฐานเป็นไปตามคาดหรือต่ำกว่า ความน่าจะเป็นในการขึ้นอัตราดอกเบี้ยเดือนตุลาคมอาจถูกปรับลดลงอีก อัตราผลตอบแทนปลายระยะยาวและเงินดอลลาร์อาจร่วงลงพร้อมกัน สินทรัพย์เสี่ยงจะได้หายใจหายคอ หากตัวเลขพื้นฐานดีดขึ้นเกินคาด การส่งผ่านจากพลังงานสู่ราคาพื้นฐานจะได้รับการยืนยัน ความน่าจะเป็นในการขึ้นอัตราดอกเบี้ยเดือนธันวาคมที่ประมาณ 87.6% อาจปรับขึ้นต่อ อัตราผลตอบแทนปลายระยะยาวอาจกลับเข้าใกล้จุดสูงที่ 5.357% และแรงกดดันต่อสินทรัพย์ที่มูลค่าสูงจะมากขึ้น กรอบการวิเคราะห์ก่อนหน้านี้ของ Bloomberg น่าสนใจที่นำมาอ้างอิง การเร่งตัวของเงินเฟ้อรอบนี้มาจากโครงการเฉพาะจุดเช่นพลังงานเป็นหลัก แตกต่างจากการขึ้นราคาแบบทั่วถึงในปี 2022 ซึ่งเป็นเงื่อนไขที่ทำให้ Fed สามารถรักษาความอดทนได้ เงื่อนไขนี้เองก็เปราะบาง หากราคาน้ำมันยังคงควบคุมไม่ได้ จุดร้อนเฉพาะจุดอาจกลายเป็นแรงกดดันทั่วทั้งระบบ ซึ่งในตอนนั้นคำว่าการปรับจังหวะจะต้องถูกทดสอบใหม่
4. สองโจทย์ของฤดูกาลรายงานผลประกอบการ
โจทย์ของธนาคารคือความลึกของการส่งผ่านอัตราดอกเบี้ยสูง JPMorgan, Goldman Sachs, Citigroup และ Wells Fargo เปิดเผยผลประกอบการก่อนเปิดตลาดวันอังคาร ส่วน Bank of America, Morgan Stanley และ BlackRock ตามมาติด ๆ ในวันพุธ ในสภาพที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีอยู่ที่ประมาณ 5.3% และอัตราดอกเบี้ยนโยบายอยู่ที่ 3.75% ถึง 4.00% จุดสนใจของตลาดเปลี่ยนจาก Growth of profit ไปสู่ความต้องการสินเชื่อ ต้นทุนเงินฝาก ธุรกิจตลาดทุน และคุณภาพสินทรัพย์ ถ้อยคำเกี่ยวกับต้นทุนสินเชื่อของห้าธนาคารเพื่อการลงทุนขนาดใหญ่อาจกลายเป็นหน้าต่างบานแรกในการตัดสินว่าอัตราดอกเบี้ยสูงเริ่มส่งผลกระทบอย่างมีนัยสำคัญต่อภาคธุรกิจและผู้บริโภคหรือไม่
โจทย์ของชิปคือความยั่งยืนของคำสั่งซื้อ AI ASML เปิดเผยผลประกอบการไตรมาส 3 ในวันพุธ โดยบริษัทเคยให้แนวทางรายได้ไว้ที่ 11,000 ถึง 12,000 ล้านยูโร งานแถลงผลประกอบการของ TSMC ในวันพฤหัสบดีได้รับความสนใจมากกว่า มีรายงานของ Reuters ว่า LSEG SmartEstimate จากนักวิเคราะห์ 16 รายคาดว่ากำไรสุทธิไตรมาส 3 จะอยู่ที่ประมาณ 746,300 ล้านดอลลาร์ไต้หวันใหม่ (ประมาณ 23,400 ล้านดอลลาร์สหรัฐ) เพิ่มขึ้นประมาณ 65% เมื่อเทียบปีต่อปี และมีแนวโน้มทำสถิติรายไตรมาสใหม่เป็นไตรมาสที่หกติดต่อกัน TSMC ก่อนหน้านี้ได้เปิดเผยรายได้ไตรมาส 3 อยู่ที่ประมาณ 1.49 ล้านล้านดอลลาร์ไต้หวันใหม่ (ประมาณ 46,700 ล้านดอลลาร์สหรัฐ) เพิ่มขึ้นประมาณ 50.9% เมื่อเทียบปีต่อปี และรายได้เฉพาะเดือนกันยายนเพิ่มขึ้น 54.6% เมื่อเทียบปีต่อปี จุดสนใจของงานแถลงผลประกอบการอาจอยู่ที่การขยายกำลังการผลิตบรรจุภัณฑ์ขั้นสูง CoWoS จังหวะของกระบวนการ N2 และถ้อยคำเกี่ยวกับรายจ่ายลงทุนปี 2027
ข้อควรระวังคือ ก่อนที่รายงานผลประกอบการชิปจะออกมา ตลาดรองได้กำหนดราคาไปล่วงหน้าแล้วหนึ่งรอบ เมื่อวันจันทร์ที่ผ่านมา ดัชนี Philadelphia Semiconductor ปิดลบ 2.67% โดยหุ้นสื่อสารด้วยแสงและหน่วยความจำร่วงนำ การอภิปรายเกี่ยวกับการส่งผ่านและสภาพคล่องที่เกี่ยวข้องสามารถดูได้ในบทความ AI Hardware ของวันเดียวกัน จึงไม่ขยายความในที่นี้
ทิศทางต่อไป
CPI พื้นฐานเมื่อเทียบเดือนต่อเดือนในวันพุธเป็นจุดทดสอบแรกของสัปดาห์นี้ ทิศทางที่เบี่ยงเบนไปจาก 0.2% อาจกำหนดว่าความน่าจะเป็นเดือนตุลาคมจะถูกปรับลดลงต่อหรือกลับขึ้นมา รายงานผลประกอบการธนาคารในคืนวันพุธและงานแถลงผลประกอบการของ TSMC ในวันพฤหัสบดีจะให้สัญญาณชุดที่สอง โดยอย่างแรกดูที่ต้นทุนสินเชื่อและการแข่งขันด้านเงินฝาก อย่างหลังดูที่การขยายกำลังการผลิต CoWoS และถ้อยคำเกี่ยวกับรายจ่ายลงทุน หลังจากนั้นการเปลี่ยนแปลงสัมพัทธ์ของความน่าจะเป็นเดือนตุลาคมและธันวาคมในเครื่องมือ FedWatch น่าสนใจติดตามอย่างต่อเนื่อง หากความน่าจะเป็นเดือนตุลาคมกลับขึ้นเหนือ 30% การตีความว่าเป็นการปรับจังหวะอาจต้องประเมินใหม่ ก่อนที่ข้อมูลจะออก การถือสถานะในทิศทางใดทิศทางหนึ่งอาจเผชิญความเสี่ยงทั้งจากเงินเฟ้อสูงเกินคาดและการจ้างงานที่ย่ำแย่พร้อมกัน ยังต้องจับตาว่าตลาดได้สะท้อนการกำหนดราคาใหม่ไปมากน้อยเพียงใดแล้ว
หมายเหตุข้อมูล
- ความน่าจะเป็นในการขึ้นอัตราดอกเบี้ย: CME "FedWatch" สถิติหลังปิดตลาดวันที่ 12 ตุลาคม ถ่ายทอดผ่าน Jin10 Data และอื่น ๆ
- การจ้างงานนอกภาคเกษตรและพันธบัตรสหรัฐฯ: ข้อมูลการจ้างงานนอกภาคเกษตรเดือนกันยายนถ่ายทอดจากรายงานสาธารณะ; พันธบัตรสหรัฐฯ อายุ 10 ปีที่ 5.33% เป็นราคาปิดวันที่ 9 ตุลาคม (อินเทอร์เฟซตลาด) วันจันทร์ตลาดพันธบัตรสหรัฐฯ ปิดทำการ
- คาดการณ์ CPI: ฉันทามติ FactSet, RB นี่คือสองคน C; Barclays และ Morgan Stanley คาดประมาณ 0.24% ตามรายงานที่ถ่ายทอด
- ถ้อยคำเจ้าหน้าที่และรายงานการประชุมเดือนกันยายน: ถ่ายทอดจากรายงานสาธารณะ
- รายงานผลประกอบการ: ปฏิทินผ่านการตรวจสอบโดย Futu และ Morningstar





