






9月CPI今夜出炉,核心0.2%还是0.3%——美联储10月决议前的最后考验


- ประเด็นสำคัญ: รายงาน CPI ค่ำคืนนี้เป็นข้อมูลเงินเฟ้อฉบับสุดท้ายก่อนการประชุม FOMC การที่ core CPI แบบเดือนต่อเดือนจะออกมาที่ 0.2% หรือ 0.3% จะเป็นตัวชี้ขาดว่าเดือนตุลาคมจะคงอัตราดอกเบี้ยต่อไปหรือไม่ การพุ่งขึ้นของเงินเฟ้อภาพรวมถูก定价ไว้แล้วโดยฉันทามติจากราคาพลังงาน ทิศทางของ core ต่างหากที่เป็นตัวแปรสำคัญที่ทำให้ตลาดแตกความเห็น
- ปัจจัยสำคัญ:
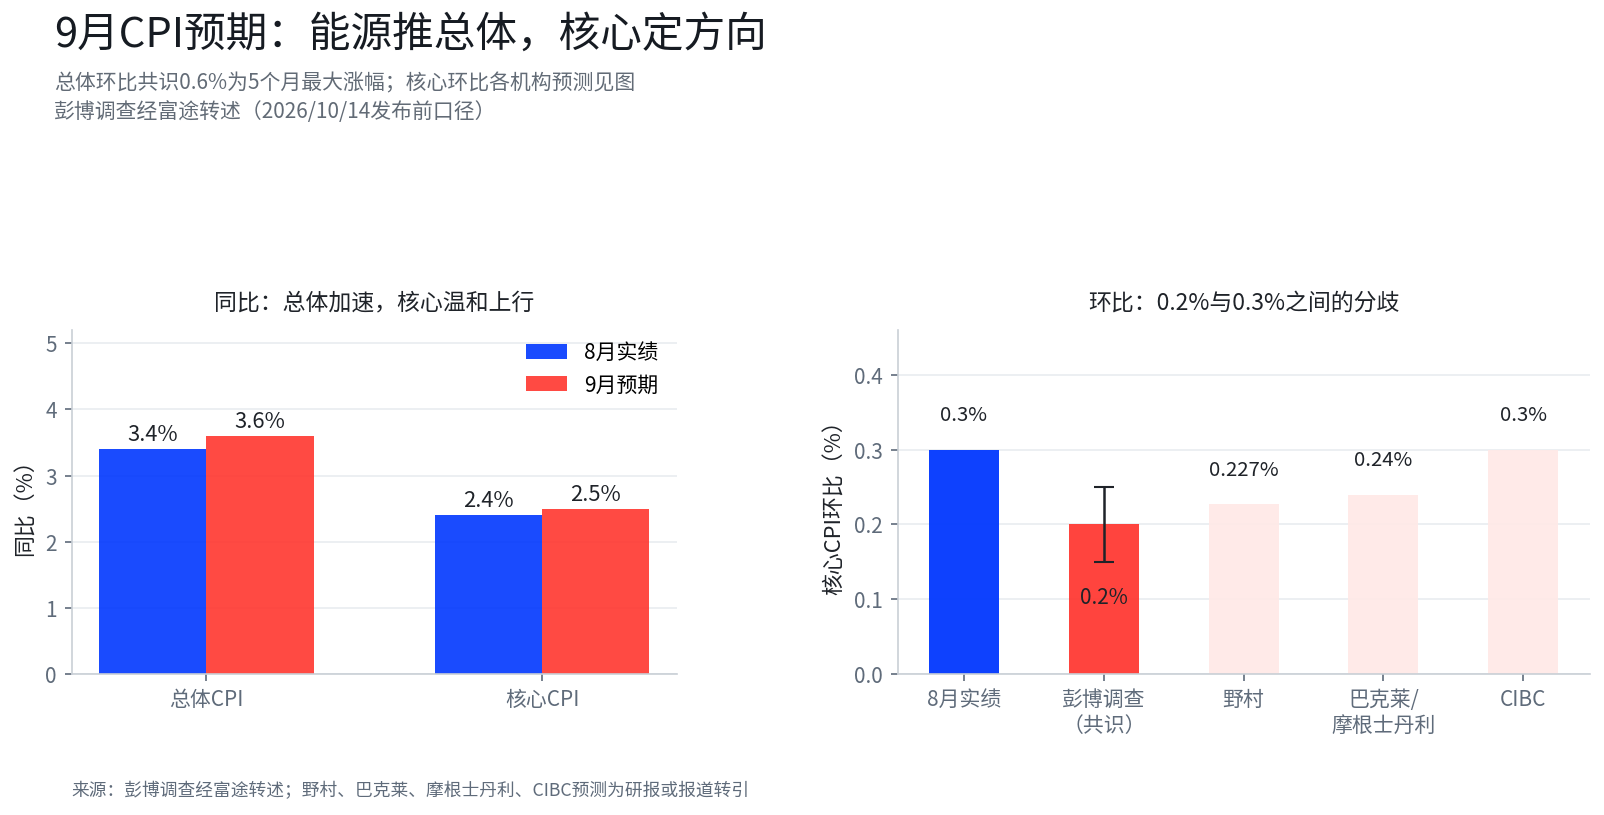
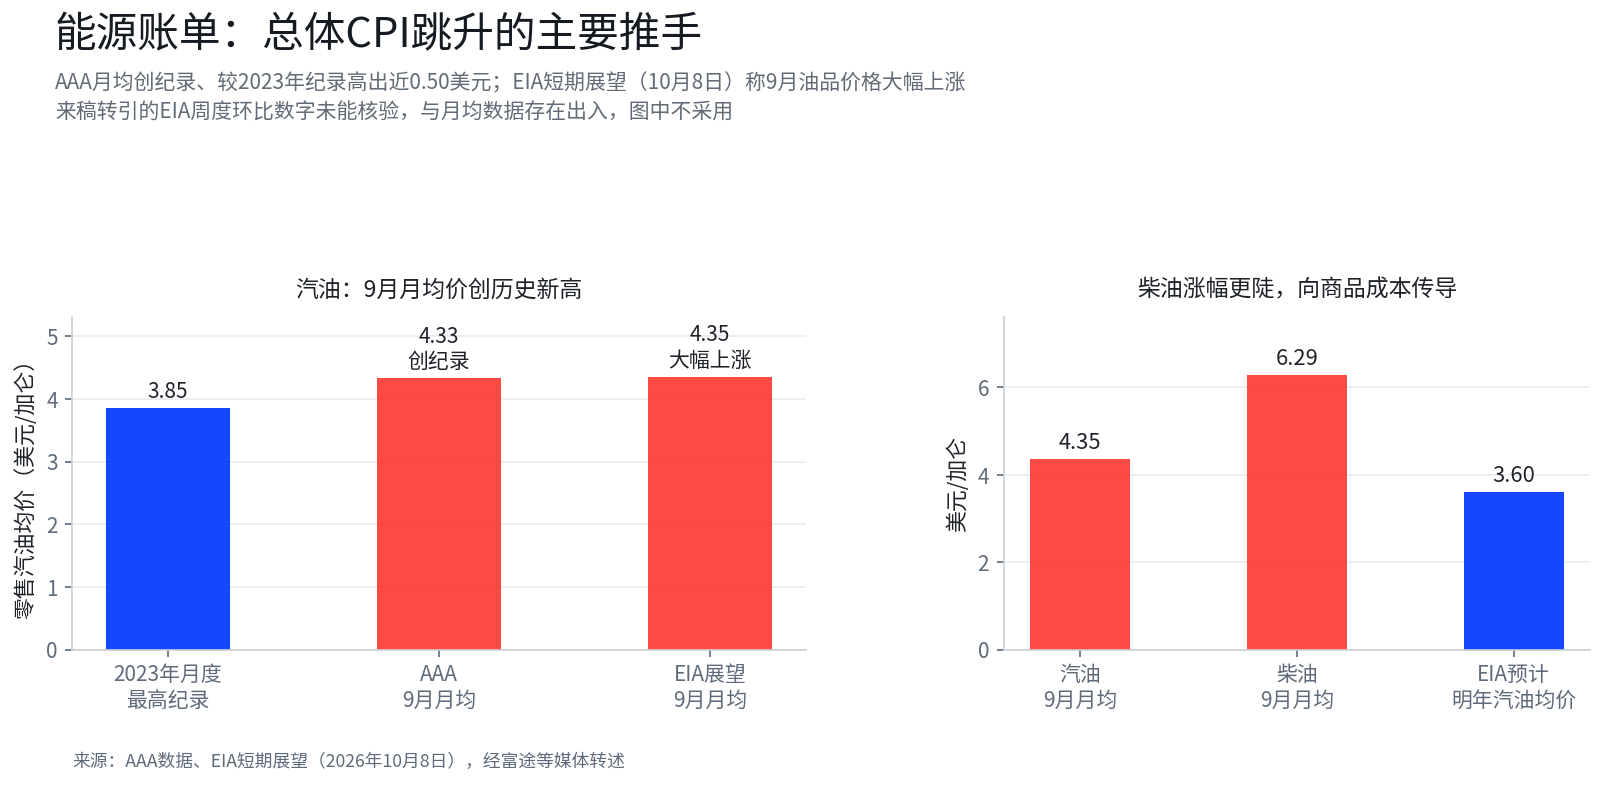
- ราคาขายปลีกน้ำมันเบนซินเฉลี่ยรายเดือนในเดือนกันยายนแตะระดับสูงสุดเป็นประวัติการณ์ที่ 4.33 ดอลลาร์ต่อแกลลอน CPI ภาพรวมแบบเดือนต่อเดือนอาจเพิ่มขึ้น 0.6% และแบบปีต่อปีอาจขึ้นไปอยู่ที่ประมาณ 3.6% แต่นี่ไม่ใช่ความขัดแย้งหลัก
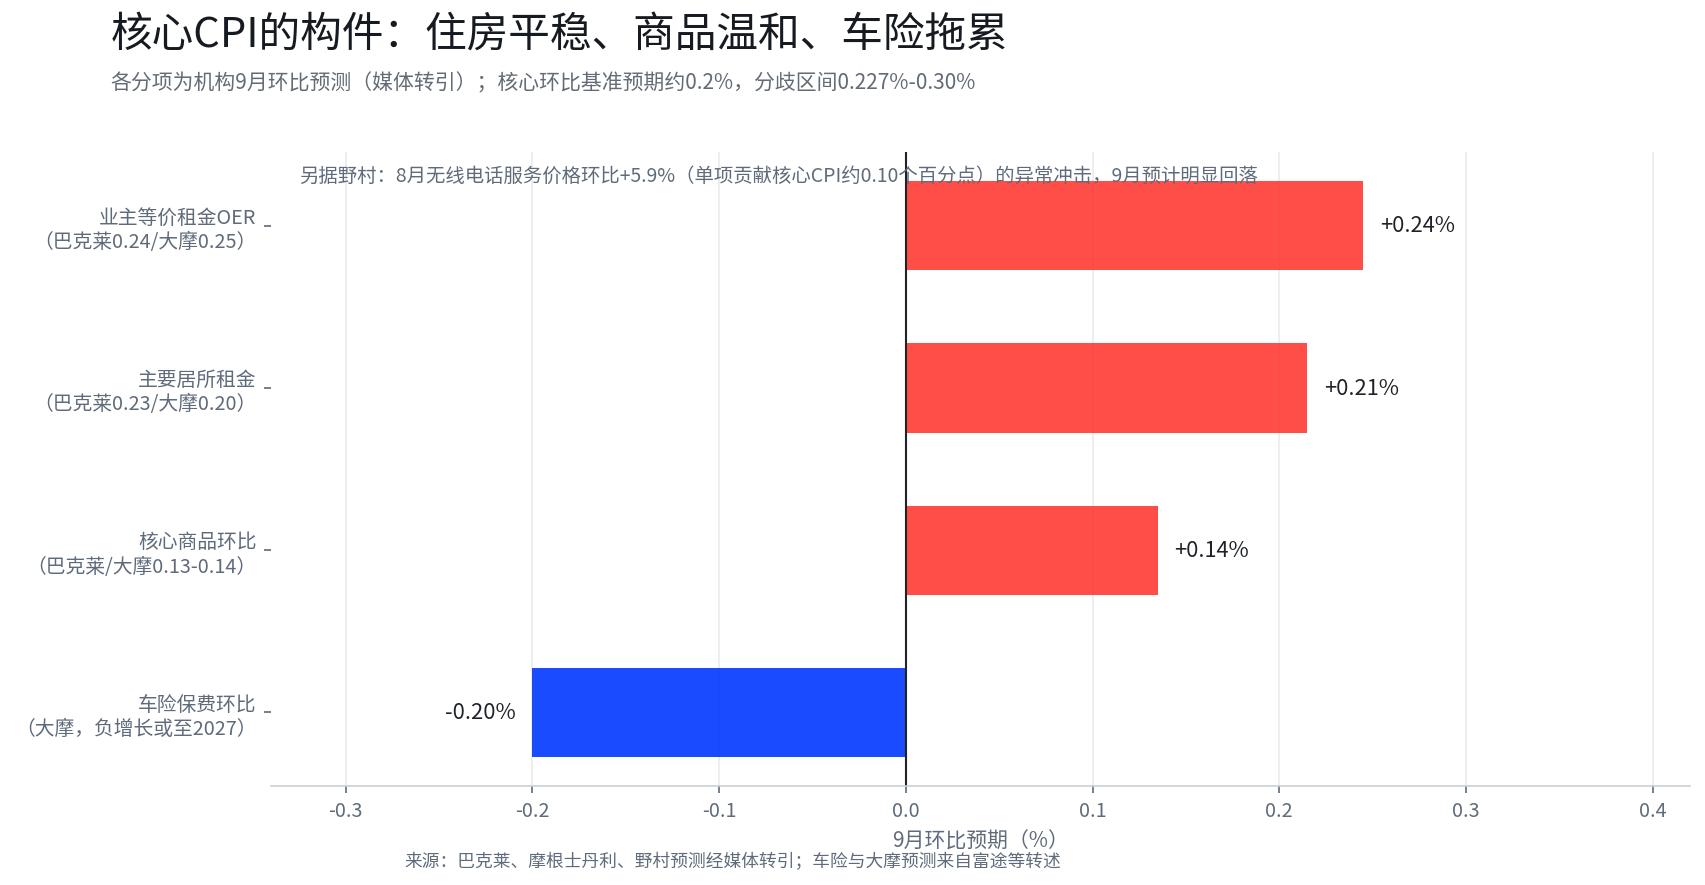
- การคาดการณ์ฐานของ core CPI อยู่ที่ 0.2% โดยได้รับการสนับสนุนจากการปรับตัวลดลงทางเทคนิคของบริการโทรศัพท์ไร้สาย เงินเฟ้อด้านที่อยู่อาศัยที่เริ่มทรงตัว (OER ประมาณ 0.24%-0.25%) และสินค้า core คงอยู่ในระดับ 0.13%-0.14%
- หลักฐานที่โต้แย้งรวมถึงความเสี่ยงจากการส่งผ่านต้นทุนของตั๋วเครื่องบิน โรงแรม ชิ้นส่วนยานยนต์ และดีเซล CIBC คาดการณ์ core ที่ 0.3% และเห็นว่าอาจขึ้นดอกเบี้ยภายในเดือนนี้เลย
- CME FedWatch แสดงความน่าจะเป็นที่เดือนตุลาคมจะคงอัตราดอกเบี้ยไว้ที่ประมาณ 77% เทียบกับประมาณ 51% เมื่อหนึ่งเดือนก่อน ตลาดได้定价การคาดการณ์ขึ้นดอกเบี้ยสะสมสามครั้งรวมถึงเดือนกันยายนไว้แล้ว
- รายงานการประชุมเดือนกันยายนแสดงให้เห็นว่าเจ้าหน้าที่ 19 คนสนับสนุนการขึ้นดอกเบี้ยสู่ระดับ 3.75%-4.00% เป็นเอกฉันท์ ส่วนใหญ่เห็นว่าอาจจำเป็นต้อง收紧เพิ่มเติมภายในปีนี้ และเป็นครั้งแรกที่จัดให้การลงทุน AI ที่พุ่งสูงเป็นสาเหตุของเงินเฟ้อ
- วิลเลียมส์แสดงความเห็นว่าการขึ้นดอกเบี้ยอีกหนึ่งครั้งภายในปีนี้เป็นเรื่องเหมาะสม และไม่จำเป็นต้อง收紧ในปี 2027 สะท้อนว่าความคิดเห็นที่แตกต่างภายในเฟดมุ่งเน้นไปที่จังหวะมากกว่าทิศทาง
- ค่ำคืนนี้ต้องจับตาดูตำแหน่งสัมพัทธ์ของ core CPI กับ 0.24% ตัวเลขหมวดที่อยู่อาศัยแบบเดือนต่อเดือน และแนวโน้มราคาบริการ core
คืนนี้เวลา 20:30 น. ตลาดจะเผชิญรายงานเงินเฟ้อฉบับสุดท้ายก่อนการประชุม FOMC ระหว่างวันที่ 27-28 ตุลาคม สิ่งที่ตลาดต้องระวังไม่ใช่การพุ่งขึ้นของ CPI รวม ซึ่งเป็นที่ยอมรับกันแล้วว่าราคาพลังงานเป็นตัวผลักดัน แต่เป็นทิศทางที่ CPI พื้นฐานเบี่ยงเบนไปจากคาดการณ์ 0.2% สอดคล้องกับการคงอัตราดอกเบี้ยในเดือนตุลาคมต่อไป 0.3% สอดคล้องกับการคาดการณ์ปรับขึ้นดอกเบี้ยที่กลับมาเพิ่มขึ้นอีกครั้ง ประธานธนาคารกลางนิวยอร์ก วิลเลียมส์ ยังได้กำหนดจุดอ้างอิงใหม่เมื่อวันอังคาร โดยเห็นว่าการปรับขึ้นดอกเบี้ยอีกครั้งภายในปีนี้มีความเหมาะสม และไม่จำเป็นต้องปรับขึ้นดอกเบี้ยในปี 2027 พร้อมกล่าวว่าไม่เห็นแรงกดดันด้านราคาที่แพร่หลาย ยกเว้นในภาค AI และพลังงาน รายงานฉบับนี้จะทดสอบทั้งสองทิศทางพร้อมกัน
1. การพุ่งขึ้นของเงินเฟ้อรวม ต้องบันทึกไว้ที่พลังงาน
ปัจจัยรบกวนที่ใหญ่ที่สุดของข้อมูล CPI เดือนกันยายนมาจากพลังงาน จากข้อมูลของ AAA ราคาขายปลีกเฉลี่ยรายเดือนของน้ำมันเบนซินในเดือนกันยายนแตะระดับสูงสุดเป็นประวัติการณ์ที่ 4.33 ดอลลาร์ต่อแกลลอน สูงกว่าสถิติรายเดือนสูงสุดก่อนหน้าที่ทำไว้ในปี 2023 เกือบ 0.50 ดอลลาร์ EIA ระบุในรายงานแนวโน้มระยะสั้นที่เผยแพร่เมื่อวันที่ 8 ตุลาคมว่า ราคาขายปลีกน้ำมันเบนซินและดีเซลของสหรัฐฯ ปรับขึ้นอย่างชัดเจนในเดือนกันยายน โดยเบนซินเฉลี่ยรายเดือนอยู่ที่ประมาณ 4.35 ดอลลาร์ และดีเซลประมาณ 6.29 ดอลลาร์ ปัจจัยขับเคลื่อนคือราคาน้ำมันดิบที่สูงขึ้นและกำไรการกลั่นที่เพิ่มขึ้น ตัวเลขการเปลี่ยนแปลงรายสัปดาห์จากการสำรวจรายสัปดาห์ของ EIA ที่อ้างในต้นฉบับ (ประมาณ +7.3% เมื่อเทียบรายเดือน และ +37.6% เมื่อเทียบรายปี) ไม่สามารถตรวจสอบยืนยันได้โดยอิสระ และมีความคลาดเคลื่อนกับข้อมูลเฉลี่ยรายเดือนข้างต้น เนื้อหาหลักจึงใช้เพียงการระบุเชิงทิศทางเท่านั้น CPI รวมเมื่อเทียบรายเดือนอาจเพิ่มขึ้น 0.6% และเมื่อเทียบรายปีอาจขึ้นไปอยู่ที่ประมาณ 3.6% ซึ่งเป็นราคาที่ตลาด consensus กำหนดสำหรับผลกระทบจากพลังงาน
การพุ่งขึ้นของพลังงานไม่ใช่ความขัดแย้งหลัก มุมมองของนักเศรษฐศาสตร์ Bank of America สตีเฟน จูโน คือ หากเงินเฟ้อพื้นฐานเมื่อเทียบรายเดือนอยู่ที่ 0.2% ความคาดหวังของตลาดต่อการปรับขึ้นดอกเบี้ยจะไม่เพิ่มขึ้นอย่างชัดเจน หากแตะ 0.3% อาจกระตุ้นให้เกิดการคาดเดาอีกครั้งว่าเฟดจำเป็นต้องเข้มงวดต่อเนื่องในเดือนตุลาคม (อ้างจาก Futu)
2. สามเหตุผลที่เงินเฟ้อพื้นฐานชะลอตัว และสามข้อโต้แย้ง
การคาดการณ์พื้นฐานคือ CPI พื้นฐานเมื่อเทียบรายเดือนอยู่ที่ 0.2% ชะลอลงจาก 0.3% ในเดือนสิงหาคม ปัจจัยสนับสนุนมาจากสามด้าน
ประการแรก การปรับลงเชิงเทคนิคของราคาบริการโทรศัพท์ไร้สาย CPI พื้นฐานเดือนสิงหาคมสูงกว่าคาด โดยมีสาเหตุหลักจากราคาบริการโทรศัพท์ไร้สายที่พุ่งขึ้น 5.9% เมื่อเทียบรายเดือน คิดเป็นสัดส่วนประมาณ 0.10 จุดเปอร์เซ็นต์ Nomura เห็นว่าผลกระทบชั่วคราวนี้จะลดลงอย่างชัดเจนในเดือนกันยายน คาดการณ์ CPI พื้นฐานเดือนกันยายนเมื่อเทียบรายเดือนอยู่ที่ 0.227% พร้อมเตือนว่าตั๋วเครื่องบิน ค่ารักษาพยาบาล และที่อยู่อาศัยยังมีแรงกดดันขาขึ้น (อ้างจาก Futu)
ประการที่สอง เงินเฟ้อด้านที่อยู่อาศัยเริ่มทรงตัว จากรายงานสาธารณะ หมวดที่อยู่อาศัยเป็นรายการเดียวที่มีน้ำหนักมากที่สุดใน CPI (น้ำหนักประมาณระดับ 35% ตัวเลข 35.3% ในต้นฉบับไม่สามารถตรวจสอบยืนยันได้โดยอิสระ) Barclays คาดการณ์ว่าเจ้าของที่พักเทียบเท่าเช่า (OER) เดือนกันยายนเมื่อเทียบรายเดือนอยู่ที่ 0.24% และค่าเช่าที่พักหลัก 0.23% Morgan Stanley คาดการณ์ว่าทั้งสองอยู่ที่ 0.25% และ 0.20% ตามลำดับ และชี้ว่าเงินเฟ้อด้านที่อยู่อาศัยเฉลี่ยรายเดือนตั้งแต่เดือนพฤษภาคมอยู่ที่ประมาณ 0.24% ต่ำกว่าแนวโน้มระยะยาวก่อนเกิดโรคระบาดที่ประมาณ 0.26% เล็กน้อย
ประการที่สาม สินค้าพื้นฐานขาดแรงขับเคลื่อนขาขึ้น Barclays และ Morgan Stanley คาดการณ์ว่าสินค้าพื้นฐานเดือนกันยายนเมื่อเทียบรายเดือนจะทรงตัวในกรอบ 0.13% ถึง 0.14% ใกล้เคียงกับเดือนสิงหาคม Morgan Stanley คาดการณ์ว่าเบี้ยประกันรถยนต์เดือนกันยายนเมื่อเทียบรายเดือนลดลง 0.20% และการเติบโตติดลบอาจต่อเนื่องไปถึงปี 2027 (อ้างจากสื่อ) การชะลอตัวของราคาสินค้าพื้นฐานบ่งชี้ว่าการพุ่งขึ้นรอบนี้ขับเคลื่อนหลักจากผลกระทบด้านพลังงานในวงจำกัดเป็นหลัก การแพร่กระจายไปสู่การบริโภคและบริการพื้นฐานยังคงจำกัด
ข้อโต้แย้งก็เป็นรูปธรรมเช่นกัน ทีมนักเศรษฐศาสตร์ RBC ไมค์ รีด เห็นว่าโอกาสที่เงินเฟ้อพื้นฐานจะชะลอตัวลงอย่างชัดเจนมีจำกัด หากเงินเฟ้อพื้นฐานทรงตัวในระดับสูงเป็นเดือนที่สองติดต่อกัน ความเป็นไปได้ของการปรับขึ้นดอกเบี้ยในเดือนตุลาคมอาจปรากฏขึ้นอีกครั้ง ความเสี่ยงขาขึ้นที่รายงานโดย Futu ระบุ ได้แก่ ตั๋วเครื่องบิน โรงแรม ชิ้นส่วนยานยนต์ และการส่งผ่านของราคาดีเซลที่พุ่งสูงขึ้นเมื่อเร็ว ๆ นี้ไปสู่ต้นทุนสินค้า นักเศรษฐศาสตร์chiefของ CIBC เชนฟิลด์ คาดการณ์ว่า CPI พื้นฐานเมื่อเทียบรายเดือนอยู่ที่ 0.3% และเห็นว่าควรปรับขึ้นดอกเบี้ยในเดือนนี้ โดยให้เหตุผลว่า "ยังมีหมวดหมู่มากเกินไปที่เติบโตในอัตราเกิน 3%"
3. ทางแยกระหว่าง 0.2% กับ 0.3% ตลาดยืนอยู่ฝั่งไหน
CME FedWatch แสดงว่าเทรดเดอร์ปัจจุบันเห็นว่าเฟดมีโอกาสคงอัตราดอกเบี้ยในเดือนนี้ประมาณ 77% เทียบกับประมาณ 51% เมื่อหนึ่งเดือนก่อน (อ้างจาก Futu ข้อมูลวันที่ 14 ตุลาคม ตัวเลขโอกาสปรับขึ้นดอกเบี้ย 17% ในต้นฉบับมีความคลาดเคลื่อนกับสถิตินี้ เนื้อหาหลักจึงใช้ตัวเลขประมาณสองสิบเปอร์เซ็นต์กว่า ๆ ที่สอดคล้องกับ 77%) ตลาดได้ pricing in การคาดการณ์ปรับขึ้นดอกเบี้ยสะสมสามครั้งรวมเดือนกันยายนแล้ว (อ้างจาก Futu) การประเมินเส้นทางของธนาคารเพื่อการลงทุนก็มีหลายระดับ Kurt Lewis จาก Piper Sandler คาดว่าเฟดจะปรับขึ้นดอกเบี้ยสะสมสามครั้งก่อนประเมินแนวโน้มเงินเฟ้ออีกครั้ง ลินด์ซีย์ ปิเยจา จาก Stifel เห็นว่าต้องปรับขึ้นดอกเบี้ยอีกอย่างน้อยสามถึงสี่ครั้งจึงจะควบคุมเงินเฟ้อได้ (มุมมองนี้เป็นเพียงการประเมินของสถาบันที่เกี่ยวข้องเท่านั้น) ส่วนท่าทีของวิลเลียมส์เมื่อวันอังคารเป็นจุดอ้างอิงในทิศทางตรงกันข้าม การปรับขึ้นดอกเบี้ยอีกครั้งภายในปีนี้เหมาะสม ไม่จำเป็นต้องเข้มงวดเพิ่มเติมในปี 2027 และตลาดแรงงานไม่มีสัญญาณผลักดันเงินเฟ้อ
4. ฉากหลังนโยบาย: รายงานการประชุมเขียนพลังงานและ AI เป็นสาเหตุของเงินเฟ้อ
รายงานการประชุมเดือนกันยายน (เผยแพร่เมื่อวันที่ 7 ตุลาคม) แสดงว่าเจ้าหน้าที่ 19 คนสนับสนุนการปรับขึ้นดอกเบี้ย 25 จุดเบสิกเป็น 3.75% ถึง 4.00% เป็นเอกฉันท์ ซึ่งเป็นการปรับขึ้นครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023 ผู้เข้าร่วมประชุมส่วนใหญ่เห็นว่าการเพิ่มกรอบเป้าหมายอัตราดอกเบี้ยภายในปีนี้อาจมีความเหมาะสม พร้อมเน้นการรักษาท่าทีเปิดกว้างต่อการประชุมแต่ละครั้ง รายงานระบุว่าสถานการณ์ทางภูมิรัฐศาสตร์ที่ต่อเนื่องผลักดันราคาน้ำมันดิบและน้ำมันสำเร็จรูปให้สูงขึ้น และการลงทุนที่เกี่ยวข้องกับปัญญาประดิษฐ์ที่พุ่งสูงขึ้นก็เพิ่มแรงกดดันเงินเฟ้อเช่นกัน เจ้าหน้าที่เฟดปรับเพิ่มคาดการณ์เงินเฟ้อปี 2026 ถึง 2028 โดยคาดว่าเงินเฟ้อจะกลับสู่ 2% ในปี 2029 ล่าช้ากว่าคาดการณ์เดือนกรกฎาคมหนึ่งปี เจ้าหน้าที่หลายคนสังเกตว่าผลกระทบจากการก่อสร้าง AI ดูเหมือนจะเพิ่มขึ้น ขณะที่ผลกระทบจากการขึ้นภาษีกำลังลดลง เจ้าหน้าที่บางคนเห็นว่าระดับอัตราดอกเบี้ยปัจจุบันมีผลจำกัดเพียงเล็กน้อยเท่านั้น ถ้อยแถลงเหล่านี้เมื่อวางคู่กับท่าทีสายพิราบของวิลเลียมส์ บ่งชี้ว่าความขัดแย้งภายในเฟดกระจุกตัวที่จังหวะมากกว่าทิศทาง และ CPI พื้นฐานคืนนี้คือตัวแปรนำเข้าตัวต่อไปของความขัดแย้งนี้
5. สามตัวเลขที่ต้องจับตาคืนนี้
ประการแรก ตำแหน่งสัมพัทธ์ของ CPI พื้นฐานเมื่อเทียบรายเดือนกับ 0.24% หาก 0.2% หรือต่ำกว่า ความคาดหวังปรับขึ้นดอกเบี้ยที่ลดลงจะให้พื้นที่หายใจแก่สินทรัพย์มูลค่าสูง หากเกิน 0.25% ความคาดหวังปรับขึ้นดอกเบี้ยในเดือนธันวาคมอาจเพิ่มขึ้น และอัตราผลตอบแทนระยะยาวอาจทดสอบจุดสูงสุดเดิมอีกครั้ง
ประการที่สอง การเปลี่ยนแปลงเมื่อเทียบรายเดือนของหมวดที่อยู่อาศัย หาก OER และค่าเช่ายังคงอยู่ใกล้ 0.2% ถึง 0.25% เส้นทางพื้นฐานของเงินเฟ้อพื้นฐานจะไม่ถูกทำลาย หากปรับขึ้นอีกครั้ง เรื่องเล่าการชะลอตัวของเงินเฟ้อพื้นฐานจะต้องตรวจสอบใหม่
ประการที่สาม ราคาบริการพื้นฐาน การเติบโตของบริการพื้นฐานเดือนสิงหาคมอยู่ที่ประมาณ 3% (ตามรายงาน) การขึ้นราคาในภาคบริการมักต่อเนื่องหลายเดือน แนวโน้มของมันสะท้อนความเหนียวของเงินเฟ้อได้ดีกว่า CPI รวม PPI วันพฤหัสบดีก็ใช้สำหรับคำนวณ core PCE ที่เฟดชื่นชอบเช่นกัน ข้อมูลทั้งสองชุดจะเข้าสู่รายการนำเข้าของการประชุมวันที่ 28 ตุลาคมพร้อมกัน
เมื่อพิจารณาภาพรวมตลาดและข้อมูลสาธารณะ สถานการณ์ที่เป็นไปได้อย่างหนึ่งคือตัวเลขรวมสูงกว่าคาด ขณะที่ตัวเลขพื้นฐานสอดคล้องหรือใกล้เคียงกับคาดการณ์ การ pricing in ของการคงอัตราดอกเบี้ยในเดือนตุลาคมจึงดำเนินต่อไป หากตัวเลขพื้นฐานอยู่ฝั่ง 0.3% ความเห็นพ้องเรื่องการปรับจังหวะจำเป็นต้องประเมินใหม่
คำชี้แจงข้อมูล
- คาดการณ์ CPI: สำรวจโดย Bloomberg ถ่ายทอดผ่าน Futu สถิติก่อนการเผยแพร่ 14/10/2026
- ราคาพลังงาน: ราคาเฉลี่ยรายเดือนของ AAA, รายงานแนวโน้มระยะสั้นของ EIA (8 ตุลาคม) ตัวเลขการเปลี่ยนแปลงรายสัปดาห์จากการสำรวจรายสัปดาห์ของ EIA ในต้นฉบับไม่สามารถตรวจสอบยืนยันได้โดยอิสระ และมีความคลาดเคลื่อนกับข้อมูลเฉลี่ยรายเดือน
- การคาดการณ์รายหมวด: Barclays, Morgan Stanley, Nomura, RBC, CIBC, Bank of America เป็นรายงานวิจัยหรือถ้อยแถลงของนักเศรษฐศาสตร์ที่อ้างผ่านสื่อ
- รายงานการประชุมและถ้อยแถลงเจ้าหน้าที่: รายงานการประชุม FOMC เดือนกันยายน (เผยแพร่ 7 ตุลาคม) และถ้อยแถลงของวิลเลียมส์เมื่อวันอังคาร อ้างผ่านสื่อ
- ความน่าจะเป็นปรับขึ้นดอกเบี้ย: CME FedWatch ถ่ายทอดผ่าน Futu ข้อมูลวันที่ 14 ตุลาคม
ข้อสงวนสิทธิ์:
เนื้อหาในบทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านข้อมูลทั่วไปและการแสดงความคิดเห็นต่อตลาดเท่านั้น อ้างอิงจากข้อมูลสาธารณะ ณ เวลาที่ระบุในบทความ ข้อมูลตลาด การคาดการณ์ และความน่าจะเป็นที่เกี่ยวข้องอาจเปลี่ยนแปลงไปตามสภาวะตลาด ความคิดเห็นและกลยุทธ์การลงทุนของบุคคลที่สาม นักวิเคราะห์ หรือบุคคลอื่นที่อ้างถึงในบทความนี้เป็นเพียงความคิดเห็นของบุคคลที่สามที่เกี่ยวข้อง ณ เวลาหนึ่งเท่านั้น ไม่ได้เป็นความคิดเห็นหรือคำแนะนำของ BIT บทความนี้ไม่ถือเป็นคำแนะนำการลงทุน งานวิจัยการลงทุน คำเชิญ ชักชวน หรือการแนะนำหลักทรัพย์ ผลิตภัณฑ์การลงทุน หรือกลยุทธ์การซื้อขายใด ๆ และไม่ควรใช้เป็นพื้นฐานสำหรับการตัดสินใจลงทุนใด ๆ ตลาดการเงินมีความเสี่ยง ราคาหลักทรัพย์และผลการดำเนินงานของตลาดอาจผันผวน ผลการดำเนินงานในอดีตและแนวโน้มตลาดที่ผ่านมาไม่ได้เป็นตัวแทนหรือรับประกันผลลัพธ์ในอนาคต นักลงทุนควรประเมินความเสี่ยงที่เกี่ยวข้องอย่างอิสระตามสถานการณ์ของตนเอง และขอคำแนะนำจากผู้เชี่ยวชาญเมื่อจำเป็น บริการซื้อขายหุ้นฮ่องกงของ BIT ไม่มีให้บริการแก่ผู้อยู่อาศัยในฮ่องกงหรือผู้ใช้ในเขตอำนาจศาลที่มีข้อจำกัดอื่น ๆ





