






12亿美元的罚款落地,股票交易看第二个数据点——美银与大摩今晚接棒


- 核心观点:美银与大摩今晚财报将验证两个关键判断——拨备回升是否为行业性趋势,股票交易收入强劲能否延续。答案决定五大行财报周落幕时的板块定价方向。
- 关键要素:
- 美银被FinCEN罚12亿美元(财政部史上第三大),三季度计入不可税前扣除费用,每股收益减少约17美分。
- 美银净利息收入指引维持6%-8%上限,摩根大通净利息收入271亿美元同比增13%,全年指引上调至1062亿美元。
- 大摩股票交易收入预期约49亿美元居五大行第二,高盛实际64.41亿美元同比增72%,为关键验证数据点。
- 摩根大通固收同比下降4%(两年多来首次),五大行三季度交易收入合计预期约380亿美元,较二季度470亿纪录明显回落。
- 三家已披露银行拨备同比-19%、+6%、+51%,但净增提与核销幅度温和,属主动补垫而非坏账恶化。
- 分析师预计五大行三季度合计利润440亿美元同比增近9%,但较二季度回落约20%,环比降温已在预期之中。
หลังจากที่ธนาคารสี่แห่งส่งผลประกอบการเมื่อคืนที่ผ่านมา ตลาดได้เห็นสัญญาณเชิงโครงสร้างที่ชัดเจนแล้ว: หุ้นของ Goldman Sachs ซื้อขายคึกคัก รายได้จากตลาดพันธบัตรของ JPMorgan ซบเซาจนฉุดรายได้ต่ำกว่าคาด และ Wells Fargo กันสำรองเพิ่มขึ้นอย่างชัดเจน โดย Bank of America และ Morgan Stanley จะรับช่วงต่อในคืนนี้ จำเป็นต้องยืนยันสองสมมติฐาน: การเพิ่มขึ้นของเงินสำรองเป็นแนวโน้มระดับอุตสาหกรรมหรือเป็นความแตกต่างเฉพาะราย และรายได้จากการซื้อขายหุ้นที่แข็งแกร่งสามารถดำเนินต่อไปยังธนาคารแห่งที่สองได้หรือไม่ คำตอบของทั้งสองคำถามจะกำหนดการตั้งราคาของกลุ่มธนาคารเมื่อสัปดาห์รายงานผลประกอบการของห้าธนาคารใหญ่สิ้นสุดลง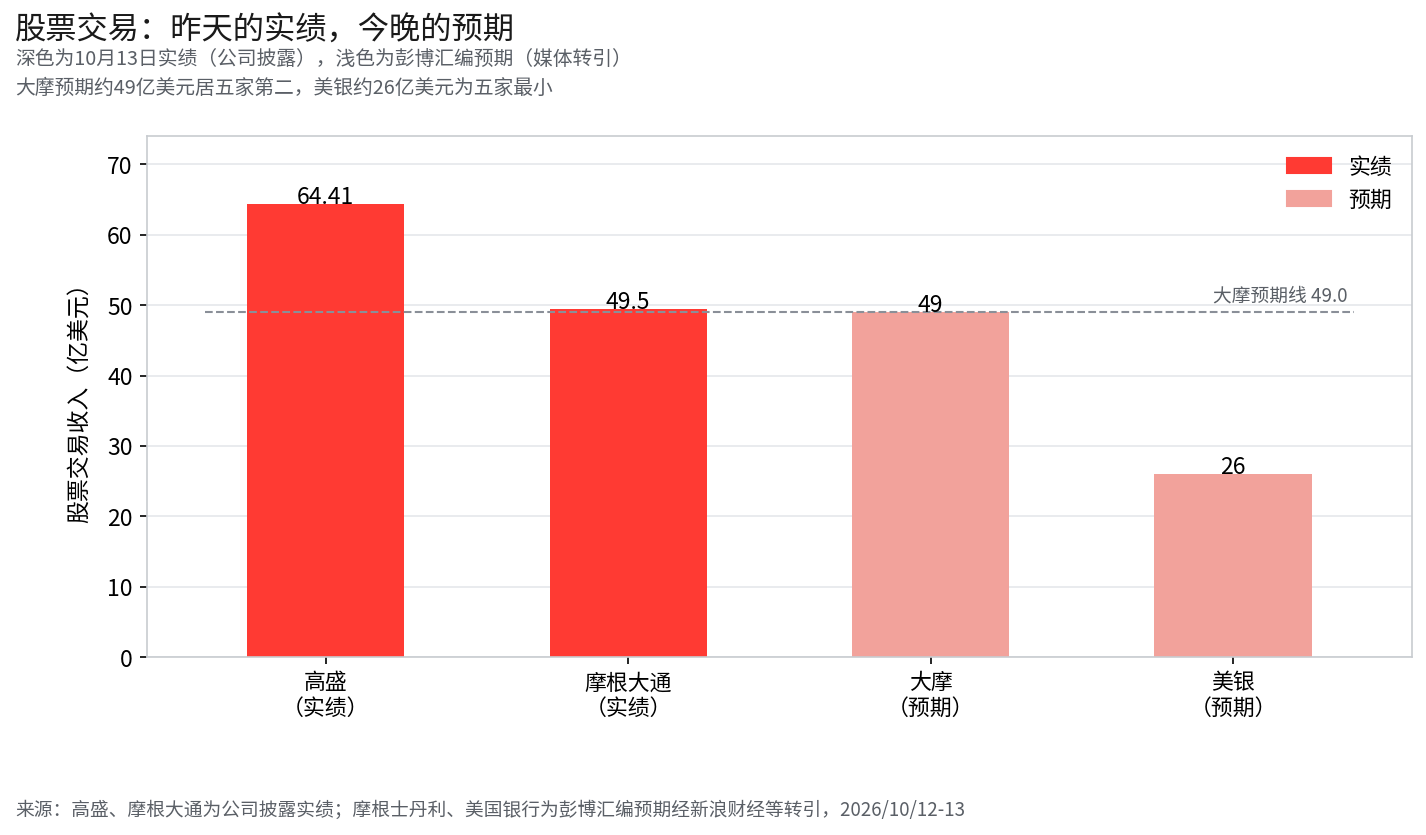
1. Bank of America: สัญญาณการดำเนินงานนอกเหนือจากค่าปรับ
รายงานผลประกอบการของ Bank of America มีตัวแปรพิเศษหนึ่งตัว เครือข่ายบังคับใช้กฎหมายอาชญากรรมทางการเงิน (FinCEN) ของกระทรวงการคลังสหรัฐฯ ประกาศปรับธนาคารเป็นเงิน 1.2 พันล้านดอลลาร์ ซึ่งเป็นค่าปรับที่ใหญ่เป็นอันดับสามในประวัติศาสตร์ของกระทรวงการคลัง หน่วยงานกำกับดูแลระบุว่าธนาคารล้มเหลวในการรายงานธุรกรรมที่น่าสงสัยมูลค่ากว่า 5 พันล้านดอลลาร์เป็นเวลาหลายปี โดยกว่า 1 พันล้านดอลลาร์เกี่ยวข้องกับความเสี่ยงระดับสูง เช่น ความมั่นคงแห่งชาติ กระทรวงการคลังยังประกาศแยกต่างหากถึงการบรรลุข้อตกลงsettlement มูลค่า 11.6 ล้านดอลลาร์เกี่ยวกับการละเมิดมาตรการคว่ำบาตร โดยเป็นส่วนหนึ่งของข้อตกลง Bank of America ยอมรับว่าจงใจฝ่าฝืนพระราชบัญญัติความลับทางการธนาคาร (Bank Secrecy Act) ธนาคารระบุว่าได้ลงทุนหลายพันล้านดอลลาร์ในด้านการปฏิบัติตามกฎระเบียบ และค่าปรับจะทำให้ผลประกอบการไตรมาสสามบันทึกค่าใช้จ่ายที่ไม่สามารถหักลดหย่อนภาษีได้ 1.2 พันล้านดอลลาร์ และกำไรต่อหุ้นสุทธิลดลงประมาณ 17 เซนต์ (ประกาศกระทรวงการคลังและการถ่ายทอดของสื่อ)
ค่าปรับเองเป็นค่าใช้จ่ายครั้งเดียว สิ่งที่ต้องอ่านจริงคือข้อมูลการดำเนินงานนอกเหนือจากค่าปรับ โมนิฮานคาดการณ์ก่อนหน้านี้ว่าค่าใช้จ่ายธุรกิจวาณิชธนกิจในไตรมาสสามจะลดลงอย่างน้อย 10% และรายได้จากการขายและการซื้อขายจะทรงตัวโดยประมาณ ซึ่งเป็นคำแนะนำที่ค่อนข้างระมัดระวัง ตรงข้ามกับความคึกคักของการซื้อขายหุ้นของ Goldman Sachs เมื่อคืนที่ผ่านมา สิ่งที่ตลาดใช้ตรวจสอบหลักของ Bank of America คือรายได้ดอกเบี้ยสุทธิ: ฝ่ายบริหารคงคำแนะนำการเติบโตสำหรับปีงบประมาณ 2026 ไว้ที่ขอบบนของช่วง 6% ถึง 8% ขณะที่เมื่อคืนที่ผ่านมา JPMorgan มีรายได้ดอกเบี้ยสุทธิ 2.71 หมื่นล้านดอลลาร์ เติบโต 13% เมื่อเทียบปีต่อปี และปรับเพิ่มคำแนะนำทั้งปีเป็น 1.062 แสนล้านดอลลาร์ หาก Bank of America ทำได้ในทิศทางเดียวกัน ข้อสรุปเชิงอุตสาหกรรมที่ว่า "รายได้ดอกเบี้ยทำสถิติสูงสุด" ก็จะมีหลักฐานเพิ่มอีกหนึ่งชิ้น หากเบี่ยงเบนไป ท叙事ของกลุ่มก็ต้องแยกเขียน ตามข้อมูลที่รวบรวมโดย Bloomberg รายได้จากการซื้อขายหุ้นของ Bank of America คาดอยู่ที่ประมาณ 2.6 พันล้านดอลลาร์ ซึ่งน้อยที่สุดในห้าธนาคารใหญ่ หากต่ำกว่าคาดและซ้ำเติมด้วยแรงกดดันจากตลาดพันธบัตร ธุรกิจซื้อขายอาจกลายเป็นตัวฉุด
2. Morgan Stanley: คุณค่าการยืนยันของรายได้จากการซื้อขายหุ้น
กำไรต่อหุ้นตามฉันทามติของ Morgan Stanley อยู่ที่ประมาณ 2.94 ดอลลาร์ รายได้ประมาณ 2 หมื่นล้านดอลลาร์ (รวบรวมโดย Investing.com และอื่นๆ สถิติของสื่อต่างๆ แตกต่างเล็กน้อยระหว่าง 1.993 หมื่นล้านถึง 2.019 หมื่นล้านดอลลาร์) ตามข้อมูลที่รวบรวมโดย Bloomberg นักวิเคราะห์คาดรายได้จากการซื้อขายหุ้นอยู่ที่ประมาณ 4.9 พันล้านดอลลาร์ เป็นอันดับสองในห้าธนาคารใหญ่ รองจากตัวเลขจริง 6.441 พันล้านดอลลาร์ของ Goldman Sachs เมื่อวานนี้
คุณค่าการยืนยันของตัวเลขนี้อยู่ที่: รายได้จากการซื้อขายหุ้นของ Goldman Sachs ที่เติบโต 72% เมื่อเทียบปีต่อปีนั้นมีความเป็นสากลระดับอุตสาหกรรมหรือไม่ หาก Morgan Stanley ก็แข็งแกร่งเช่นกัน ข้อกล่าวที่ว่า "หุ้นแข็งแกร่ง พันธบัตรอ่อนแอ" เป็นแนวโน้มระดับอุตสาหกรรมก็จะได้จุดข้อมูลที่สอง หากอ่อนกว่า ประกอบกับรายได้ตลาดพันธบัตรของ JPMorgan ที่ลดลง 4% เมื่อเทียบปีต่อปี (ครั้งแรกในรอบกว่าสองปี) ตรรกะการเติบโตของรายได้จากการซื้อขายจำเป็นต้องตรวจสอบใหม่ อีกหนึ่งฉากหลังคือช่องว่างความคาดหวัง UBS ปรับลดคาดการณ์กำไรต่อหุ้นของ Morgan Stanley ลง 13% เป็น 2.60 ดอลลาร์ก่อนรายงานผลประกอบการ ห่างจากความคาดหวังของตลาดที่ 2.94 ดอลลาร์ประมาณ 12% ตัวเลขจริงจะอยู่ฝั่งไหนก็เทียบได้ในคืนนั้น การจัดการความมั่งคั่งเป็นธุรกิจหลักที่ทำให้ Morgan Stanley แตกต่างจากธนาคารใหญ่แห่งอื่น หากแนวโน้มรายได้ดอกเบี้ยสุทธิปรับลดเล็กน้อย สะท้อนระดับการส่งผ่านของต้นทุนเงินฝากที่เพิ่มขึ้นต่อการจัดการความมั่งคั่ง (ตามรายงานที่อ้างอิง)

3. สามสิ่งที่ยืนยันแล้วในครึ่งแรก
รายได้ดอกเบี้ยยังคงทำสถิติสูงสุด JPMorgan, Citi และ Wells Fargo มีรายได้ดอกเบี้ยสุทธิรวม 5.65 หมื่นล้านดอลลาร์ ทำสถิติใหม่ต่อเนื่องเป็นไตรมาสที่ห้า และ JPMorgan ยังปรับเพิ่มคำแนะนำทั้งปี 2026 เป็น 1.062 แสนล้านดอลลาร์ การสนับสนุนของอัตราดอกเบี้ยสูงต่อฝั่งดอกเบี้ยยังไม่สิ้นสุด ว่าส่วนต่างดอกเบี้ยจะกว้างขึ้นได้หรือไม่ต้องดูความชันของต้นทุนเงินฝาก
การซื้อขายกำลังเปลี่ยนเกียร์ รายได้จากการซื้อขายหุ้นของ Goldman Sachs เติบโต 72% เมื่อเทียบปีต่อปีเป็น 6.441 พันล้านดอลลาร์ ขณะที่ตลาดพันธบัตร 3.47 พันล้านดอลลาร์ต่ำกว่าคาด JPMorgan มีรายได้ตลาดพันธบัตรลดลง 4% เมื่อเทียบปีต่อปี เป็นการลดลงครั้งแรกในรอบกว่าสองปี และรายได้จากการซื้อขายหุ้นเติบโต 49% เมื่อเทียบปีต่อปีเป็น 4.95 พันล้านดอลลาร์ ตามข้อมูลที่รวบรวมโดย Bloomberg รายได้จากการซื้อขายรวมของห้าธนาคารใหญ่ในไตรมาสสามคาดอยู่ที่ประมาณ 3.8 หมื่นล้านดอลลาร์ ยังเติบโต 13% เมื่อเทียบปีต่อปี แต่ลดลงอย่างชัดเจนจากสถิติประมาณ 4.7 หมื่นล้านดอลลาร์ในไตรมาสสอง
เครดิตทรงตัวแต่เงินสำรองเริ่มสูงขึ้น เงินสำรองของสามแห่งเปลี่ยนแปลงเมื่อเทียบปีต่อปีที่ -19%, +6% และ +51% ตามลำดับ แต่ JPMorgan กันสำรองเพิ่มสุทธิเพียง 5.4 ร้อยล้านดอลลาร์ และ Wells Fargo ตัดจำหน่ายสุทธิเพิ่มขึ้นเพียงประมาณ 29 ล้านดอลลาร์ ล้วนเป็น "กันเบาะความปลอดภัยไว้มากขึ้น" ไม่ใช่หนี้เสียที่แย่ลง หาก Bank of America และ Morgan Stanley กันสำรองเพิ่มอย่างอ่อนโยนเช่นกันและการตัดจำหน่ายทรงตัว ข้ออ่านที่ว่า "วัฏจักรเครดิตยังไม่พลิก" ก็ยังคงใช้ได้ หากสองแห่งกันสำรองเพิ่มอย่างชัดเจนและอัตราค้างชำระเพิ่มขึ้นพร้อมกัน การตัดสินของตลาดต่อต้นทุนเครดิตจำเป็นต้องตรวจสอบใหม่

ประการแรก การเพิ่มขึ้นของเงินสำรองมีความเป็นสากลระดับอุตสาหกรรมหรือไม่ ห้าแห่งเพิ่มขึ้นในทิศทางเดียวกันแต่การตัดจำหน่ายทรงตัว ถือเป็นการเติมเบาะเชิงรุก หากการเพิ่มสำรองและอัตราค้างชำระสูงขึ้นพร้อมกัน นั่นคือสัญญาณทิศทางของวัฏจักรเครดิต
ประการที่สอง โครงสร้างปริมาณและราคาของรายได้ดอกเบี้ยสุทธิ การเพิ่มขึ้นทั้งเงินฝากและเงินกู้ยังคงเป็นจริง แต่ Wells Fargo มีส่วนต่างดอกเบี้ยสุทธิ 2.43% ทรงตัวเมื่อเทียบกับไตรมาสสอง ตัวเลขของ Bank of America จะยืนยันความต่อเนื่องของ "ทดแทนราคาด้วยปริมาณ" ภายใต้อัตราดอกเบี้ยสูง
ประการที่สาม ความต่อเนื่องของรายได้จากการซื้อขายหุ้น คาดการณ์ประมาณ 4.9 พันล้านดอลลาร์ของ Morgan Stanley เป็นจุดข้อมูลที่สองที่สำคัญ ความยืดหยุ่นหรือการชะลอตัวของกิจกรรมตลาดทุนจะกำหนดตรรกะการเติบโตของรายได้จากการซื้อขายโดยตรง
ประการที่สี่ สัญญาณการชะลอตัวของกิจกรรมตลาดทุน ตามรายงานวิจัยที่อ้างอิง นักวิเคราะห์ Poonawala ของ Bank of America เห็นว่ากิจกรรมตลาดทุนในครึ่งหลังของปี 2026 จะอ่อนแอกว่าครึ่งปีแรกอย่างชัดเจน (ความเห็นนี้เป็นเพียงการตัดสินของสถาบันที่เกี่ยวข้องเท่านั้น) นักวิเคราะห์คาดกำไรรวมของห้าธนาคารใหญ่ในไตรมาสสามอยู่ที่ 4.4 หมื่นล้านดอลลาร์ เติบโตเกือบ 9% เมื่อเทียบปีต่อปี แต่ลดลงประมาณ 20% จากไตรมาสสอง (ประมาณ 1 หมื่นล้านดอลลาร์) การชะลอตัวเมื่อเทียบไตรมาสต่อไตรมาสอยู่ในความคาดหมายแล้ว ประเด็นขัดแย้งอยู่ที่ความชันของการชะลอตัว
โดยรวมจากภาพตลาดและข้อมูลสาธารณะ สถานการณ์หนึ่งที่เป็นไปได้คือ Bank of America เมื่อหักค่าปรับแล้วการดำเนินงานทรงตัว Morgan Stanley รายได้จากการซื้อขายหุ้นยังคงแข็งแกร่ง และข้อสรุปเชิงโครงสร้างของห้าธนาคารใหญ่ (รายได้ดอกเบี้ยทำสถิติสูงสุด การซื้อขายเปลี่ยนเกียร์ เครดิตทรงตัว) ได้รับการยืนยันอย่างสมบูรณ์ หากสองแห่งใดแห่งหนึ่งเบี่ยงเบนไปอย่างชัดเจนในข้อใดข้อหนึ่ง ความคาดหวังระมัดระวังที่กลุ่มธนาคารได้สะท้อนไปตั้งแต่เดือนสิงหาคมและพื้นที่การฟื้นตัวจะต้องตรวจสอบใหม่
BIT รองรับราคาตลาดแบบเรียลไทม์และการซื้อขายโดยตรงของหุ้นสหรัฐฯ: ในช่วงฤดูกาลรายงานผลประกอบการ สามารถติดตามราคาก่อนเปิดและระหว่างวันของหุ้นรายตัวและสินทรัพย์อื่นๆ พร้อมซื้อขายได้บน BIT ใช้ stablecoin ฝากเงินโดยตรง เข้าบัญชีภายในไม่กี่วินาทีตลอด 7×24 ชั่วโมง บัญชีเดียวครอบคลุมทั้งหุ้นสหรัฐฯ และหุ้นฮ่องกง ความผันผวนในช่วงฤดูกาลรายงานผลประกอบการอาจเพิ่มขึ้น โปรดพิจารณาสถานะและเลเวอเรจตามความสามารถในการรับความเสี่ยงของตนเอง
คำอธิบายข้อมูล
- ค่าปรับของ Bank of America: ประกาศ FinCEN และข่าวประชาสัมพันธ์กระทรวงการคลัง (ถ่ายทอดผ่าน Sina Finance และอื่นๆ) 2026/10/13-14 ข้อตกลงsettlement มาตรการคว่ำบาตรมูลค่า 11.6 ล้านดอลลาร์เป็นเนื้อหาในประกาศเดียวกัน
- ผลประกอบการจริง: การเปิดเผยของ JPMorgan, Goldman Sachs, Citi และ Wells Fargo (ถ่ายทอดผ่าน CNBC, Bloomberg, Yahoo Finance และอื่นๆ) 2026/10/13
- คาดการณ์การซื้อขายและกำไร: ข้อมูลรวบรวมของ Bloomberg อ้างอิงผ่าน Sina Finance และอื่นๆ 2026/10/12-13 กำไรรวม 4.4 หมื่นล้านดอลลาร์ของห้าธนาคารใหญ่ถ่ายทอดผ่าน Yahoo Finance
- คาดการณ์ Morgan Stanley: รวบรวมโดย Investing.com และอื่นๆ (สถิติของแต่ละสื่อแตกต่างเล็กน้อย) การปรับลดของ UBS อ้างอิงจากรายงานวิจัย
- ราคาตลาด: การลดลงหลังปิดตลาดของ Bank of America ถ่ายทอดจากรายงานสาธารณะ ราคาปิดของหกธนาคารใหญ่เป็นข้อมูลจากอินเทอร์เฟซราคาตลาด
ข้อสงวนความรับผิด:
เนื้อหาในบทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านข้อมูลทั่วไปและการแสดงความคิดเห็นเกี่ยวกับตลาดเท่านั้น อ้างอิงจากข้อมูลสาธารณะ ณ เวลาที่ระบุในบทความ ข้อมูลตลาด ความคาดหวังและความน่าจะเป็นที่เกี่ยวข้องอาจเปลี่ยนแปลงได้ตามสภาวะตลาด ความคิดเห็นและกลยุทธ์การลงทุนของสถาบันบุคคลที่สาม นักวิเคราะห์หรือบุคคลอื่นที่อ้างถึงในบทความนี้เป็นเพียงความคิดเห็นของบุคคลที่สามที่เกี่ยวข้อง ณ เวลาหนึ่งเท่านั้น ไม่ได้เป็นตัวแทนความคิดเห็นหรือคำแนะนำของ BIT บทความนี้ไม่ถือเป็นคำแนะนำการลงทุน งานวิจัยการลงทุน คำเชิญ ชักชวน หรือการแนะนำหลักทรัพย์ ผลิตภัณฑ์การลงทุนหรือกลยุทธ์การซื้อขายใดๆ และไม่ควรใช้เป็นพื้นฐานสำหรับการตัดสินใจลงทุนใดๆ ตลาดการเงินมีความเสี่ยง ราคาหลักทรัพย์และผลการดำเนินงานของตลาดอาจผันผวน ผลการดำเนินงานในอดีตและแนวโน้มตลาดที่ผ่านมาไม่ได้เป็นตัวแทนหรือรับประกันผลลัพธ์ในอนาคต นักลงทุนควรประเมินความเสี่ยงที่เกี่ยวข้องอย่างอิสระตามสถานการณ์ของตนเอง และขอคำแนะนำจากผู้เชี่ยวชาญเมื่อจำเป็น บริการซื้อขายหุ้นฮ่องกงของ BIT ไม่ให้บริการแก่ผู้มีถิ่นพำนักในฮ่องกงหรือผู้ใช้ในเขตอำนาจศาลที่มีข้อจำกัดอื่นๆ





