






ข่าวรายงานว่า Kimi บริษัทแม่เตรียมระดมทุน IPO ที่ฮ่องกง มูลค่าประมาณ 5 หมื่นล้านดอลลาร์สหรัฐ! Kling AI ก็มาแล้ว


- ประเด็นหลัก: Moonshot AI 冲刺 IPO ตลาดฮ่องกงด้วยมูลค่าประมาณ 5 หมื่นล้านดอลลาร์สหรัฐ ขณะที่ Kling AI เตรียมเข้าจดทะเบียนพร้อมกัน สะท้อนว่าการแปลงสินทรัพย์ AI เป็นทุนในตลาดฮ่องกงกำลังเปลี่ยนจากกรณีเดี่ยวสู่การเกิดขึ้นเป็น批次; อัตราส่วนราคาต่อรายได้ (P/S) ในตลาด一级ประมาณ 50 เท่า สูงกว่าคู่แข่งในตลาด二级อย่างมาก โดยแท้จริงแล้วเป็นการเดิมพันต่ออัตราการเติบโตของ ARR อำนาจกำหนดราคาในช่วงหน้าต่างเวลามีค่ามากกว่าตัวหน้าต่างเวลาเอง
- ปัจจัยสำคัญ:
- Moonshot AI มีมูลค่าเพิ่มจากประมาณ 1 หมื่นล้านดอลลาร์สหรัฐเป็นประมาณ 5 หมื่นล้านดอลลาร์สหรัฐภายในหนึ่งปี ARR เพิ่มจากประมาณ 300 ล้านดอลลาร์สหรัฐในเดือนมิถุนายนเป็นประมาณ 1 พันล้านดอลลาร์สหรัฐ บริษัทคาดว่าในเดือนธันวาคมจะแตะ 2 พันล้านดอลลาร์สหรัฐ อัตราส่วนราคาต่อรายได้แบบสถิตอยู่ที่ประมาณ 50 เท่า
- Zhipu มีอัตราส่วนราคาต่อรายได้แบบสถิตในตลาด二级ประมาณ 22 เท่า ช่องว่างการประเมินมูลค่าระหว่างตลาด一级และ二级จำเป็นต้องได้รับการเติมเต็มด้วยการเติบโตอย่างรวดเร็วของ ARR หรือการปรับลดราคาในการกำหนดราคาเข้าจดทะเบียน โดย ARR ในเดือนธันวาคมเป็นจุดตรวจสอบหลัก
- ตลาดฮ่องกงมี IPO ในสามไตรมาสแรก 116 รายการ ระดมทุนเกิน 3.88 แสนล้านดอลลาร์ฮ่องกง สร้างสถิติสูงสุดในช่วงเดียวกัน บริษัทเทคโนโลยีเฉพาะทางภายใต้มาตรา 18C เข้าจดทะเบียน 19 แห่ง มีคำขอมากกว่า 600 รายการรออยู่ในคิว ความหายากกำลังนับถอยหลัง
- Kling AI ระดมทุน 2.8 พันล้านดอลลาร์สหรัฐในเดือนกรกฎาคมปีนี้ มูลค่าก่อนลงทุนประมาณ 1.5 หมื่นล้านดอลลาร์สหรัฐ วางแผนระดมทุนอย่างน้อย 1 พันล้านดอลลาร์สหรัฐ หลัง Sora ปิดตัว ผู้ผลิตวิดีโอสร้างจากจีนกำลังแย่งชิงช่องว่างในตลาด
- เงินทุน Southbound มีการไหลเข้าสุทธิ 4.282 แสนล้านดอลลาร์ฮ่องกงภายในปีนี้ Zhipu ได้รับการซื้อสุทธิ 4 หมื่นล้านดอลลาร์ฮ่องกง เป็นอันดับหนึ่ง ผู้ซื้อส่วนเพิ่มของหุ้น AI ใหม่มีแนวโน้มสูงที่จะมาจากเงินทุนกลุ่มนี้
- ราคาหุ้น Kuaishou ลดลงเกินห้าสิบเปอร์เซ็นต์ภายในปีนี้ บริษัทแม่อ่อนแออาจกดดันมูลค่าของ Kling แต่การแยกตัวออกมายังทำให้ธุรกิจวิดีโอ AI ได้รับโอกาสในการกำหนดราคาอย่างอิสระเป็นครั้งแรก
มีคนจำนวนไม่น้อยที่ใช้ Kimi เขียนรายงานหรือติดตามบทความยาว แต่มีคนไม่มากที่รู้ว่าบริษัทแม่ของมันยังไม่จดทะเบียนในตลาดหลักทรัพย์ เมื่อวันที่ 6 ตุลาคม Bloomberg ได้นำเรื่องนี้ออกมาเปิดเผยว่า Moonshot AI (月之暗面) รายงานว่าปิดรอบการระดมทุนเอกชนรอบสุดท้ายเรียบร้อยแล้ว ด้วยมูลค่าประเมินประมาณ 5 หมื่นล้านดอลลาร์สหรัฐ ภายในหนึ่งปีเพิ่มขึ้นประมาณห้าเท่าจากประมาณ 1 หมื่นล้านดอลลาร์สหรัฐ ในวันเดียวกัน Kuaishou ได้ผลักดัน Kling AI ซึ่งเป็นสินทรัพย์ AI ที่มีค่าที่สุดของบริษัทเข้าสู่เส้นทาง IPO เช่นกัน นี่ไม่ใช่ข่าวหุ้นใหม่สองข่าวที่แยกจากกัน แต่เป็นสัญญาณว่าการแปลงสินทรัพย์ AI ในตลาดหุ้นฮ่องกงกำลังก้าวจากกรณีเฉพาะไปสู่ระดับเป็น批次 หน้าต่างopportunityเป็นของจริง และการแข่งขันภายในหน้าต่างนั้นก็เป็นของจริงเช่นกัน
1. เกิดอะไรขึ้น: สองข่าว หนึ่งสัญญาณ
ตามรายงานของ Bloomberg Moonshot AI ได้ปิดรอบการระดมทุนเอกชนรอบสุดท้ายก่อนการเข้าตลาดหลักทรัพย์เรียบร้อยแล้ว ด้วยมูลค่าประเมินประมาณ 5 หมื่นล้านดอลลาร์สหรัฐ บริษัทได้เริ่มเตรียมความพร้อมสำหรับการสื่อสารความสนใจของนักลงทุน โดยเร็วที่สุดอาจเริ่มการเจรจาเบื้องต้นภายในเดือนนี้ ก่อนหน้านี้มีรายงานว่าบริษัทได้ยื่นคำขอจดทะเบียนในตลาดหลักทรัพย์ฮ่องกงแบบ Confidential โดยมี Bank of America เป็นผู้ประสานงาน整體 และมี CICC, Deutsche Bank และ Goldman Sachs เป็นธนาคารผู้สนับสนุนการจดทะเบียน รายงานระบุว่าการหารือยังอยู่ในระหว่างดำเนินการและกำหนดเวลาของ IPO อาจมีการเปลี่ยนแปลง Moonshot AI ไม่ได้ตอบกลับคำขอความเห็น
ในวันเดียวกันตามรายงานของ Bloomberg Kling AI กำลังร่วมมือกับ CICC, Goldman Sachs และ UBS เพื่อเตรียมความพร้อมสำหรับการจดทะเบียนในตลาดหลักทรัพย์ฮ่องกง โดยตั้งเป้าเข้าตลาดภายในต้นปีหน้าเป็นอย่างเร็ว และวางแผนระดมทุนอย่างน้อย 1 พันล้านดอลลาร์สหรัฐ รายละเอียดยังอาจมีการปรับเปลี่ยน Goldman Sachs และ UBS ปฏิเสธที่จะแสดงความเห็น นอกจากนี้ตามรายงานก่อนหน้าของ The Information หน่วยงานกำกับดูแลได้เริ่มการสอบสวนด้านความปลอดภัยของข้อมูลต่อ DeepSeek และ Moonshot AI ว่าส่งผลกระทบต่อมูลค่าประเมินหรือกำหนดเวลาหรือไม่นั้น ปัจจุบันยังไม่มีข้อสรุปที่เป็นสาธารณะ
สองข่าวที่ลงในวันเดียวกัน เรา傾向ที่จะเชื่อว่าไม่ใช่เรื่องบังเอิญ: ความสามารถในการรองรับของตลาดหุ้นใหม่ฮ่องกงในปัจจุบัน ช่องทางของบทที่ 18C และความชอบของเงินทุน Southbound ต่างร่วมกันประกอบเป็นหน้าต่างopportunityที่อาจไม่คงอยู่ระยะยาว สำหรับบริษัทที่กำลังเตรียมความพร้อม การยื่นเอกสารก่อนได้รับมาไม่ใช่เวลา แต่เป็นอำนาจในการกำหนดราคา
2. มูลค่าประเมิน: P/S 50 เท่าไม่ใช่มูลค่าประเมิน แต่เป็นสัญญาพนัน
ก่อนอื่นดูเส้นโค้งนี้: รวบรวมจากรายงานสาธารณะ ตั้งแต่เดือนมกราคมถึงกุมภาพันธ์มีการระดมทุนต่อเนื่องสามรอบ มูลค่าประเมินเพิ่มจาก 1 หมื่นล้านดอลลาร์สหรัฐเป็น 1.8 หมื่นล้านดอลลาร์สหรัฐ หลังรอบ D ในเดือนพฤษภาคมอยู่ที่ประมาณ 2 หมื่นล้านดอลลาร์สหรัฐ ช่วงฤดูร้อนหนึ่งรอบอยู่ที่ประมาณ 3.15 หมื่นล้านดอลลาร์สหรัฐ (มีรายงานอีกระบุว่ารอบถัดมาอยู่ที่ประมาณ 3.5 หมื่นล้านดอลลาร์สหรัฐ เกณฑ์การวัดมีความแตกต่าง) รอบล่าสุดอยู่ที่ประมาณ 5 หมื่นล้านดอลลาร์สหรัฐ หนึ่งปีประมาณห้าเท่า
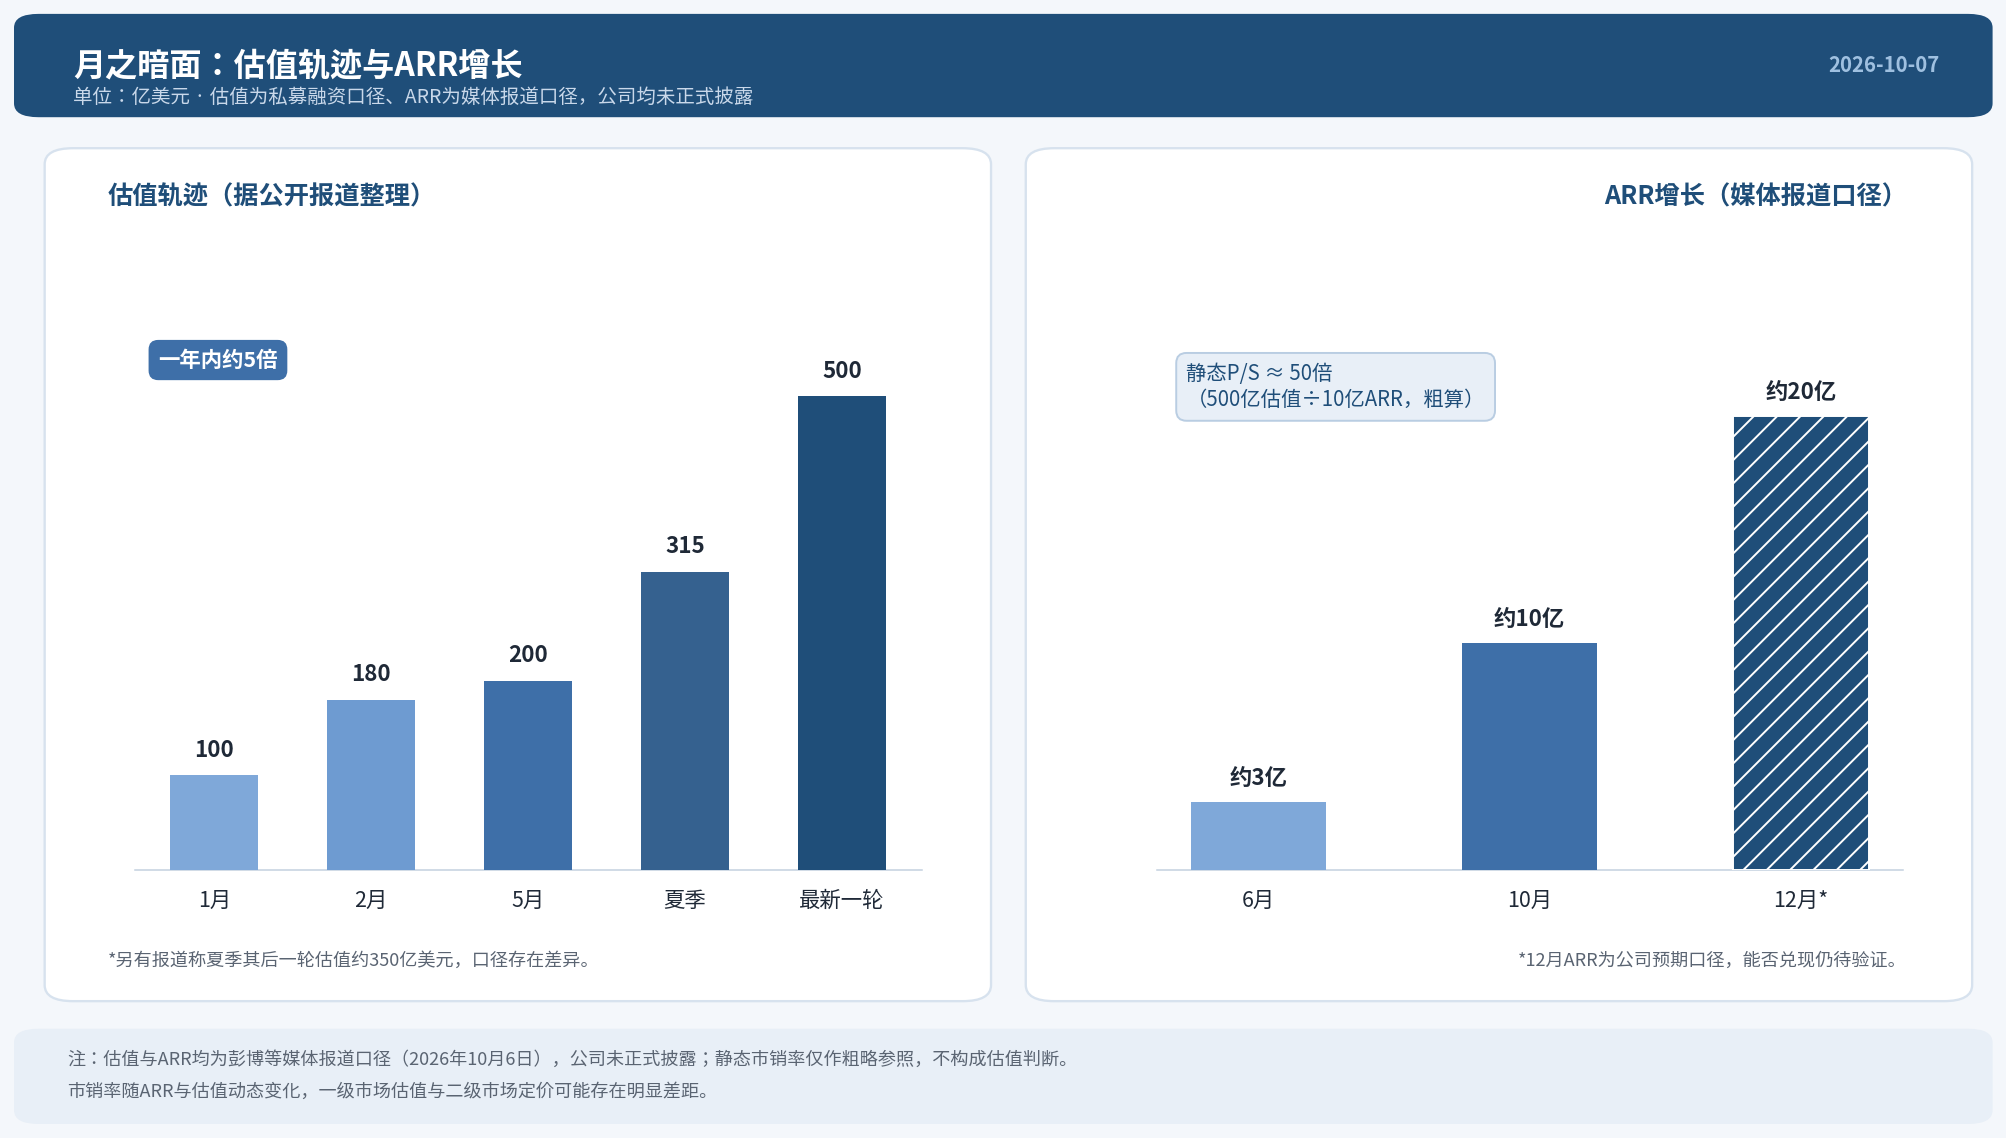
เรื่องราวที่สนับสนุนคืออัตราการเติบโตของรายได้ ไม่ใช่ขนาดของรายได้ ตามรายงานของ Bloomberg ARR เพิ่มจากประมาณ 300 ล้านดอลลาร์สหรัฐในเดือนมิถุนายนเป็นประมาณ 1 พันล้านดอลลาร์สหรัฐในปัจจุบัน และบริษัทคาดว่าในเดือนธันวาคมอาจสูงถึง 2 พันล้านดอลลาร์สหรัฐ โปรดทราบว่านี่เป็นเกณฑ์การคาดการณ์ของบริษัท ในด้านโมเดลธุรกิจ ฝั่ง C คือการสมัครสมาชิกแบบแบ่งระดับของ Kimi ฝั่ง B คือการส่งออกความสามารถด้านเทคโนโลยีพื้นฐานให้กับองค์กร ในเดือนมิถุนายนเปิดตัวผลิตภัณฑ์เอเจนต์ Kimi Work และโมเดลโอเพนซอร์ส Kimi K3 ที่เปิดตัวในเดือนกรกฎาคมมีรายงานว่าใกล้เคียงกับโมเดลชั้นนำของ OpenAI และ Anthropic ในตัวชี้วัดการประเมินบางส่วน
ความเห็นของเราคือ: P/S แบบสถิตประมาณ 50 เท่าที่ซื้อไม่ใช่ Moonshot AI ในปัจจุบัน แต่เป็นสัญญาพนันเกี่ยวกับความเร็วในการ兑现 ARR มาคำนวณคร่าวๆ สองแบบ: 5 หมื่นล้านดอลลาร์สหรัฐต่อ ARR 1 พันล้านดอลลาร์สหรัฐ สถิตประมาณ 50 เท่า แม้ว่า ARR จะเพิ่มเป็นสองเท่าตามกำหนดเป็น 2 พันล้านดอลลาร์สหรัฐ P/S ระยะยาวก็ยังอยู่ที่ 25 เท่า เกณฑ์อ้างอิงคือตลาดรอง: Zhipu คำนวณคร่าวๆ จากมูลค่าตลาดประมาณ 3.134 แสนล้านดอลลาร์ฮ่องกง ณ ราคาระหว่างวันวันที่ 6 ตุลาคม และ ARR ประมาณ 1.8 พันล้านดอลลาร์สหรัฐจากรายงานประจำครึ่งปี สถิตประมาณ 22 เท่า ตัวคูณที่ตลาด一级ให้กับ Moonshot AI นั้นประมาณสองเท่าขึ้นไปของที่ตลาด二级ให้กับคู่แข่งที่จดทะเบียนแล้ว ช่องว่างตรงกลางสามารถเติมได้ด้วยสองสิ่งเท่านั้น: ไม่ว่าจะเป็น ARR ที่ยังขยายตัวต่อด้วยความเร็วที่เกินกว่าปัจจุบัน หรือการกำหนดราคา IPO ที่回落เข้าหาเกณฑ์ตลาด二级 สาระสำคัญของการหารือกำหนดราคา IPO ก็คือการเจรจาครั้งนี้ และหาก ARR ในเดือนธันวาคม兑现ได้ประมาณ 2 พันล้านดอลลาร์สหรัฐ นั่นคือจุดตรวจสอบแรกของสัญญาพนันนี้
3. ตลาดหุ้นใหม่ฮ่องกง: หน้าต่างมีอยู่จริง แต่กำลังถูกใช้ไป
รายงานทบทวนไตรมาสที่สามที่ KPMG เผยแพร่เมื่อวันที่ 6 ตุลาคมแสดงให้เห็น (สื่ออ้างอิง): สามไตรมาสแรกรวม 116 รายการจดทะเบียนใหม่ ยอดระดมทุนรวมทะลุ 3.88 แสนล้านดอลลาร์ฮ่องกง เป็นสองเท่าขึ้นไปของช่วงเดียวกันของปีที่แล้ว สร้างสถิติสูงสุดของช่วงเดียวกันในประวัติศาสตร์ คำขอจดทะเบียนที่ยังดำเนินการอยู่เกิน 600 รายการ สูงกว่าปกติของปีก่อนๆ อย่างชัดเจน ยอดระดมทุนทั้งปีมีโอกาสสูงถึง 5 แสนล้านดอลลาร์ฮ่องกง หาก兑现จะทำลายสถิติรายปีของปี 2010 ที่ 4.27 แสนล้านดอลลาร์ฮ่องกง
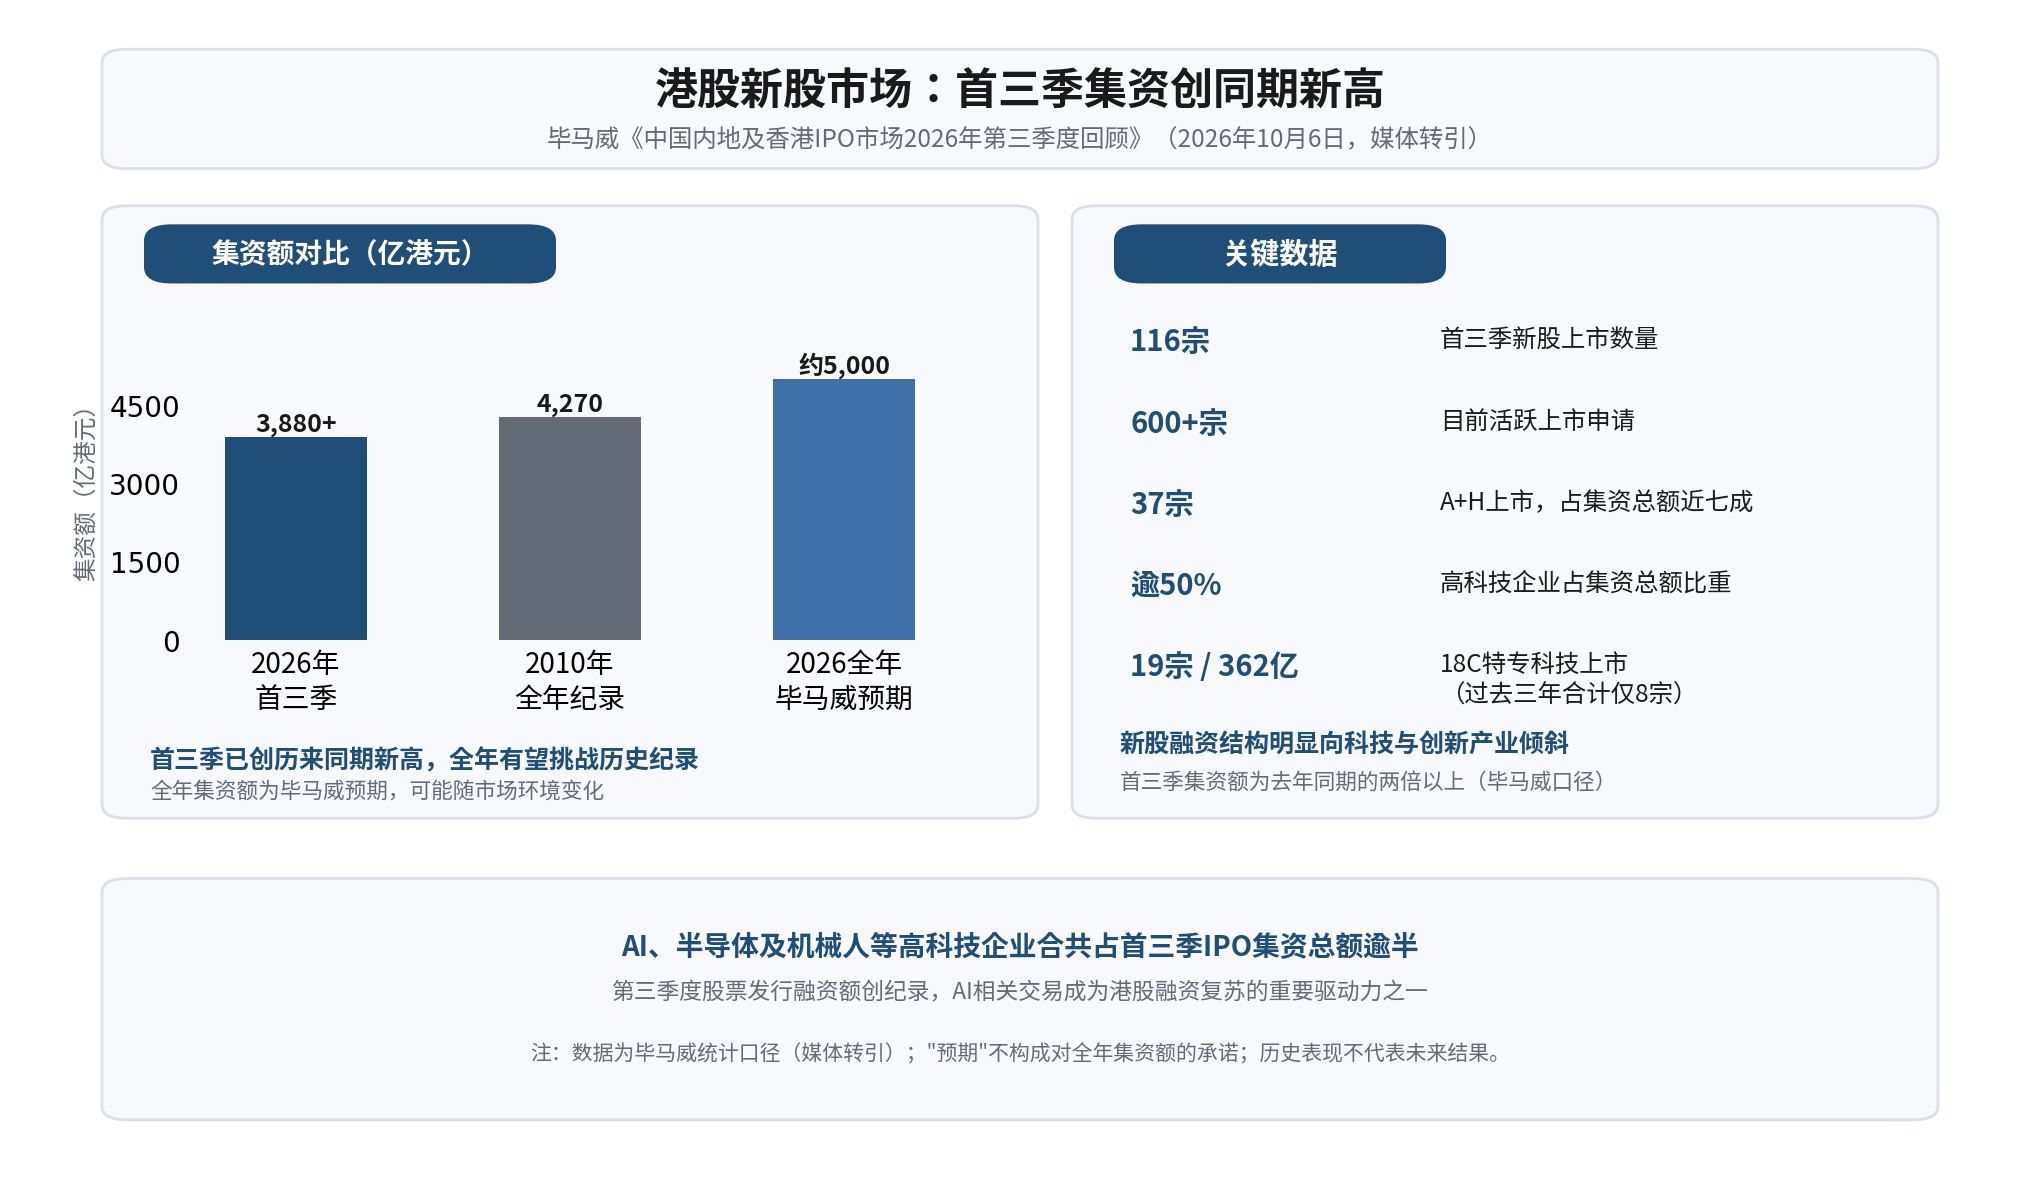 ในเชิงโครงสร้างมีสอง线索ที่ควรจับตา: บริษัทไฮเทค (AI, เซมิคอนดักเตอร์, หุ่นยนต์) คิดเป็นสัดส่วนเกินครึ่งของยอดระดมทุนรวม ยอดระดมทุนจากการออกหุ้นในไตรมาสที่สามสร้างสถิติ บริษัทเทคโนโลยีเฉพาะทางตามบทที่ 18C จดทะเบียนในช่วงเวลาดังกล่าว 19 แห่ง ระดมทุน 3.62 หมื่นล้านดอลลาร์ฮ่องกง ในขณะที่สามปีที่ผ่านมารวมกันมีเพียง 8 รายการ การประเมินของเราต่อช่องทาง 18C คือ: มันได้เปลี่ยนจากประตูสำรองเป็นประตูหลักแล้ว และเมื่อประตูหลักเปิดขึ้น ความหายากก็เริ่มนับถอยหลัง ข้อกำหนดคุณสมบัติการจดทะเบียนของ 18C หลักๆ ได้แก่ มูลค่าตลาด การลงทุนใน R&D และเงื่อนไขอื่นๆ ที่เกี่ยวข้อง โดยไม่กำหนดให้การมีกำไรเป็นเงื่อนไขบังคับ จึงเป็นเส้นทางการจดทะเบียนสำหรับบริษัทเทคโนโลยีเฉพาะทางที่ยังอยู่ในช่วงลงทุน แต่ยิ่งปริมาณการรองรับของช่องทางมากขึ้นเท่าใด พรีเมียมความหายากที่แต่ละหลักทรัพย์จะได้รับก็ยิ่งบางลงเท่านั้น บริษัทที่ยื่นเอกสารปีนี้ได้ใช้หน้าต่างopportunity บริษัทที่ยื่นเอกสารปีหน้าอาจต้องเผชิญกับพอร์ตการจัดสรรที่ถูกเติมเต็มแล้ว
4. Kling AI: การเติมกระสุนของสงครามอาวุธ ไม่ใช่การexitง่ายๆ
Kling AI เปิดตัวในปี 2024 มุ่งเน้น AI สร้างวิดีโอเชิงสร้างสรรค์ ตามรายงานของ Bloomberg หลังจาก OpenAI ปิดตัว Sora ผู้ให้บริการจีนเช่น Kling กำลังพยายามคว้าพื้นที่ตลาดที่เหลืออยู่ ในเดือนกรกฎาคมปีนี้เสร็จสิ้นการระดมทุน 2.8 พันล้านดอลลาร์สหรัฐ มูลค่าประเมินก่อนการลงทุนประมาณ 1.5 หมื่นล้านล้านดอลลาร์สหรัฐ นักลงทุนได้แก่ Alibaba, Tencent และ Baidu ปลายเดือนสิงหาคมตามประกาศและรายงานของ Kuaishou ได้เสร็จสิ้นการเพิ่มทุนอีกรอบ วงเงินการระดมทุนอิสระที่เริ่มต้นปีนี้ได้ถูกใช้ไปหมดแล้ว
หากวาง IPO ของ Kling เข้าไปในภูมิทัศน์การแข่งขัน การตีความของเราคือ: นี่คือการเติมกระสุนของสงครามอาวุธ ไม่ใช่การexitของยผู้ถือหุ้น单纯的 Seedance ของ ByteDance, Shengshu Technology (ตามรายงานของ Bloomberg ก็กำลังวางแผนเข้าตลาดฮ่องกงเช่นกัน), PixVerse (Aishi Technology เช่นเดียวกัน) ต่างเดิมพันในเส้นทางเดียวกัน ต้นทุนการประมวลผลและข้อมูลสำหรับการสร้างวิดีโอสูงมาก ตัวชี้ขาดของเส้นทางนี้คงไม่ใช่ตารางอันดับโมเดล แต่เป็นความสามารถในการดำรงอยู่ของกระแสเงินสด ใครกระสุนทุนหมดก่อน คนนั้นก็หลุดออกก่อน ช่องว่างที่เหลืออยู่จากการexitของ Sora จะถูกคว้าได้มากน้อยเพียงใด จะยั่งยืนได้นานแค่ไหน ปัจจุบันยังไม่มีคำตอบ แต่ความยาวของรายชื่อผู้แข่งขันนั้นเป็นสัญญาณเตือนในตัว: เงินในเส้นทางนี้ ปัจจุบันเผาไหม้เร็วกว่าที่หาได้
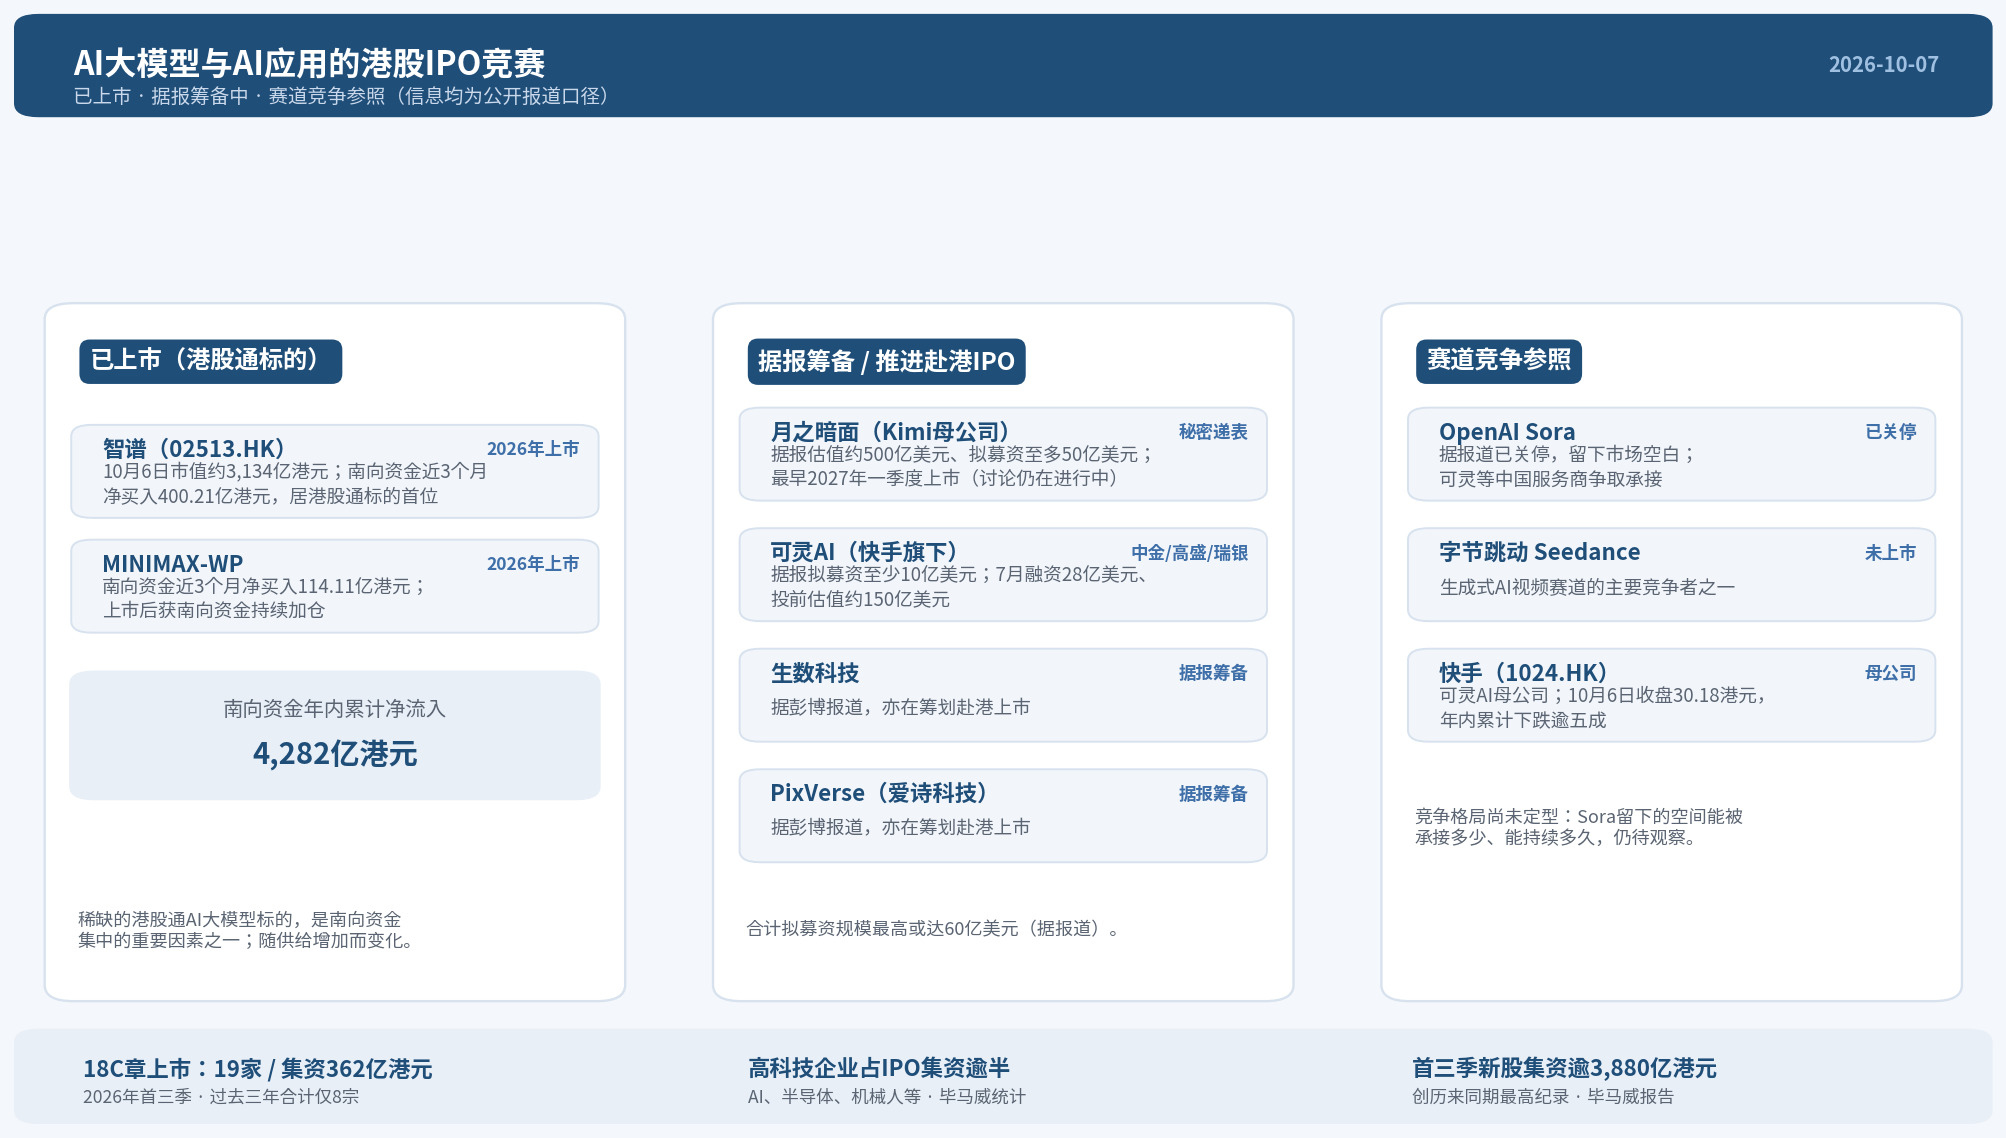 ราคาหุ้นบริษัทแม่เป็นตัวแปรอีกตัวที่ควรคิดให้ลึกซึ้ง ตามรายงานของ Bloomberg และยืนยันโดยข้อมูลราคาตลาด Kuaishou ร่วงลงสะสมเกินห้าสิบเปอร์เซ็นต์ตั้งแต่ต้นปีนี้ (วันซื้อขายแรกของปี 2026 ปิดที่ 66.25 ดอลลาร์ฮ่องกง วันที่ 6 ตุลาคมปิดที่ 30.18 ดอลลาร์ฮ่องกง) ดาบสองคมนี้คมทั้งสองด้าน: บริษัทแม่อ่อนแออาจกดดันความคาดหวังมูลค่าประเมินของ Kling แต่ในทางกลับกัน การแยกสินทรัพย์ AI ออกจาก "มูลค่าประเมินแพลตฟอร์มเนื้อหา" ของ Kuaishou เพื่อกำหนดราคาแยกต่างหาก เป็นครั้งแรกที่ตลาดมีโอกาสเสนอราคาให้กับธุรกิจวิดีโอ AI โดยเฉพาะ การแยกออกมาเป็นพรีเมียมหรือส่วนลดนั้น ราคาเสนอขายจะให้คำตอบแรก เรา傾向ที่จะเชื่อว่าปัจจัยหลังก็อาจเป็นหนึ่งในเหตุผลที่ Kuaishou พิจารณาผลักดันการแยกบริษัท
5. ทำไมต้องฮ่องกง ทำไมต้องตอนนี้
เงินทุน Southbound เป็นตัวแปรสำคัญในการรองรับ ตามเกณฑ์ Wind เงินทุน Southbound ไหลเข้าสุทธิสะสมภายในปี 4.282 แสนล้านดอลลาร์ฮ่องกง (截至 28 กันยายน) มูลค่าถือครองประมาณ 6.02 ล้านล้านดอลลาร์ฮ่องกง (截至 29 กันยายน) ในช่วง 3 เดือนที่ผ่านมา อันดับซื้อสุทธิชั้นนำล้วนเป็นหลักทรัพย์ที่เกี่ยวข้องกับ AI Zhipu 4.0021 หมื่นล้านดอลลาร์ฮ่องกงเป็นอันดับหนึ่ง MINIMAX-W สูงถึง 1.1411 หมื่นล้านดอลลาร์ฮ่องกง ตามโครงสร้างนี้推断 หากหุ้นใหม่เช่น Moonshot AI และ Kling AI เข้าจดทะเบียนและถูกนำเข้า Stock Connect ฮ่องกง ผู้ซื้อส่วนเพิ่มส่วนใหญ่คงยังอยู่ในกลุ่มเงินทุนนี้ ผลการดำเนินงานหลังเข้าจดทะเบียนของพวกเขาจะ反过来กำหนดทัศนคติโดยรวมของเงินทุน Southbound ต่อสินทรัพย์ประเภทโมเดลขนาดใหญ่ ผลการดำเนินงานของหลักทรัพย์ชุดแรกคือสภาพแวดล้อมการกำหนดราคาของผู้ตามมา
พรีเมียมความหายากมีวันหมดอายุ นี่คือคำตอบของ "ทำไมต้องตอนนี้" หลังจาก Zhipu และ MINIMAX-W เข้าจดทะเบียนได้รับเงินทุน Southbound เพิ่มตำแหน่งอย่างต่อเนื่อง ภูมิหลังสำคัญคือใน Stock Connect ฮ่องกงมีหลักทรัพย์โมเดลขนาดใหญ่น้อยมาก ตามเกณฑ์ KPMG เพียงสามไตรมาสแรกก็มีบริษัท 18C เข้าจดทะเบียน 19 แห่ง และมีคำขอเกิน 600 รายการรออยู่ในคิว เมื่อ "ความหายาก" กลายเป็น "ปริมาณมาก" ผู้ที่เข้าจดทะเบียนก่อนได้อำนาจกำหนดราคา ผู้ที่เข้าจดทะเบียนทีหลังรับส่วนท้ายของพอร์ตการจัดสรร สำหรับบริษัทที่เตรียม IPO อำนาจกำหนดราคาในช่วงหน้าต่างopportunityมีค่ากว่าตัวหน้าต่างopportunityเอง นี่คือความเข้าใจหลักของเราต่อจังหวะการยื่นเอกสาร密集ในรอบนี้
6. ต่อไปควรมองอะไร
- ความคืบหน้าการยื่นเอกสารและการสอบสวน: ฉบับคำขออย่างเป็นทางการบน HKEXnews โดยเฉพาะการเปิดเผยองค์ประกอบ ARR การแยกรายได้จากการสมัครสมาชิกและฝั่ง B
- ผลตอบรับจากการเจรจาเบื้องต้นกับนักลงทุน: การสื่อสารความสนใจที่อาจเริ่มภายในเดือนนี้ เป็นหน้าต่าง firsthand ในการสังเกตทัศนคติของผู้ซื้อตลาด二级ต่อ P/S แบบสถิต 50 เท่า
- ARR ในเดือนธันวาคมจะ兑现ความคาดหวังประมาณ 2 พันล้านดอลลาร์สหรัฐได้หรือไม่: นี่คือจุดข้อมูลหลักที่ว่าเรื่องราวมูลค่าประเมินจะสอดคล้องในตัวเองหรือไม่
- ราคาหุ้น Kuaishou และสภาพแวดล้อมตลาด: ผลการดำเนินงานของบริษัทแม่ สภาพแวดล้อมอัตราดอกเบี้ย และความร้อนแรงของหุ้นใหม่โดยรวม ล้วนส่งผ่านไปยังราคาเสนอขาย
บทส่งท้าย
สามประโยคสรุปการประเมินของเรา หนึ่ง P/S แบบสถิตประมาณ 50 เท่าของ Moonshot AI เทียบกับประมาณ 22 เท่าของ Zhipu ระหว่าง一级กับ二级มีช่องว่างของความคาดหวังการเติบโตคั่นอยู่ ข้อมูล ARR เดือนธันวาคมจะเป็นหนึ่งในจุดสังเกตสำคัญ: หาก兑现ได้ จะสนับสนุนตรรกะมูลค่าประเมินปัจจุบันในระดับหนึ่ง หาก兑现ไม่ได้ จะเพิ่มความเป็น





