


Gemini 4.0 แรงจน "ถล่มฟีด" การโต้กลับด้าน AI ของ Google มาถึงแล้วหรือ?


- ประเด็นหลัก: ข้อดีหลักของ Google ไม่ได้อยู่ที่ว่า Gemini จะกลับมาเป็นที่หนึ่งหรือไม่ แต่อยู่ที่สถาปัตยกรรม AI แบบ full-stack ของบริษัท (入口แอปพลิเคชัน, Cloud, TPU) เริ่มทำงานประสานกันแล้ว โมเดลเพียงแค่ต้องกลับสู่กลุ่มผู้นำก็เพียงพอที่จะขับเคลื่อนเครื่องจักรด้านการกระจายได้
- องค์ประกอบสำคัญ:
- Gemini 4.0 ยังไม่ได้เปิดตัวอย่างเป็นทางการ ผลการทดสอบแบบ blind test ควรถือเป็นข่าวลือ แต่รายงานผลประกอบการเดือนกรกฎาคมจะยืนยันว่าได้เริ่ม "การ pre-training ที่ทะเยอทะยานที่สุด" แล้ว
- Gemini 3.8 Flash ได้คะแนน 73.7% ใน DeepSWE v1.1 ใกล้เคียงกับ 74.0% ของ Claude Opus 5 เน้นความเบาและต้นทุนต่ำ
- Gemini App มีผู้ใช้รายเดือนทะลุ 1 พันล้านในเดือนสิงหาคม โมเดลพื้นฐานของ Siri เวอร์ชันใหม่ของ Apple ได้รับการพัฒนา совместноโดย Apple และ Google บนพื้นฐานของ Gemini
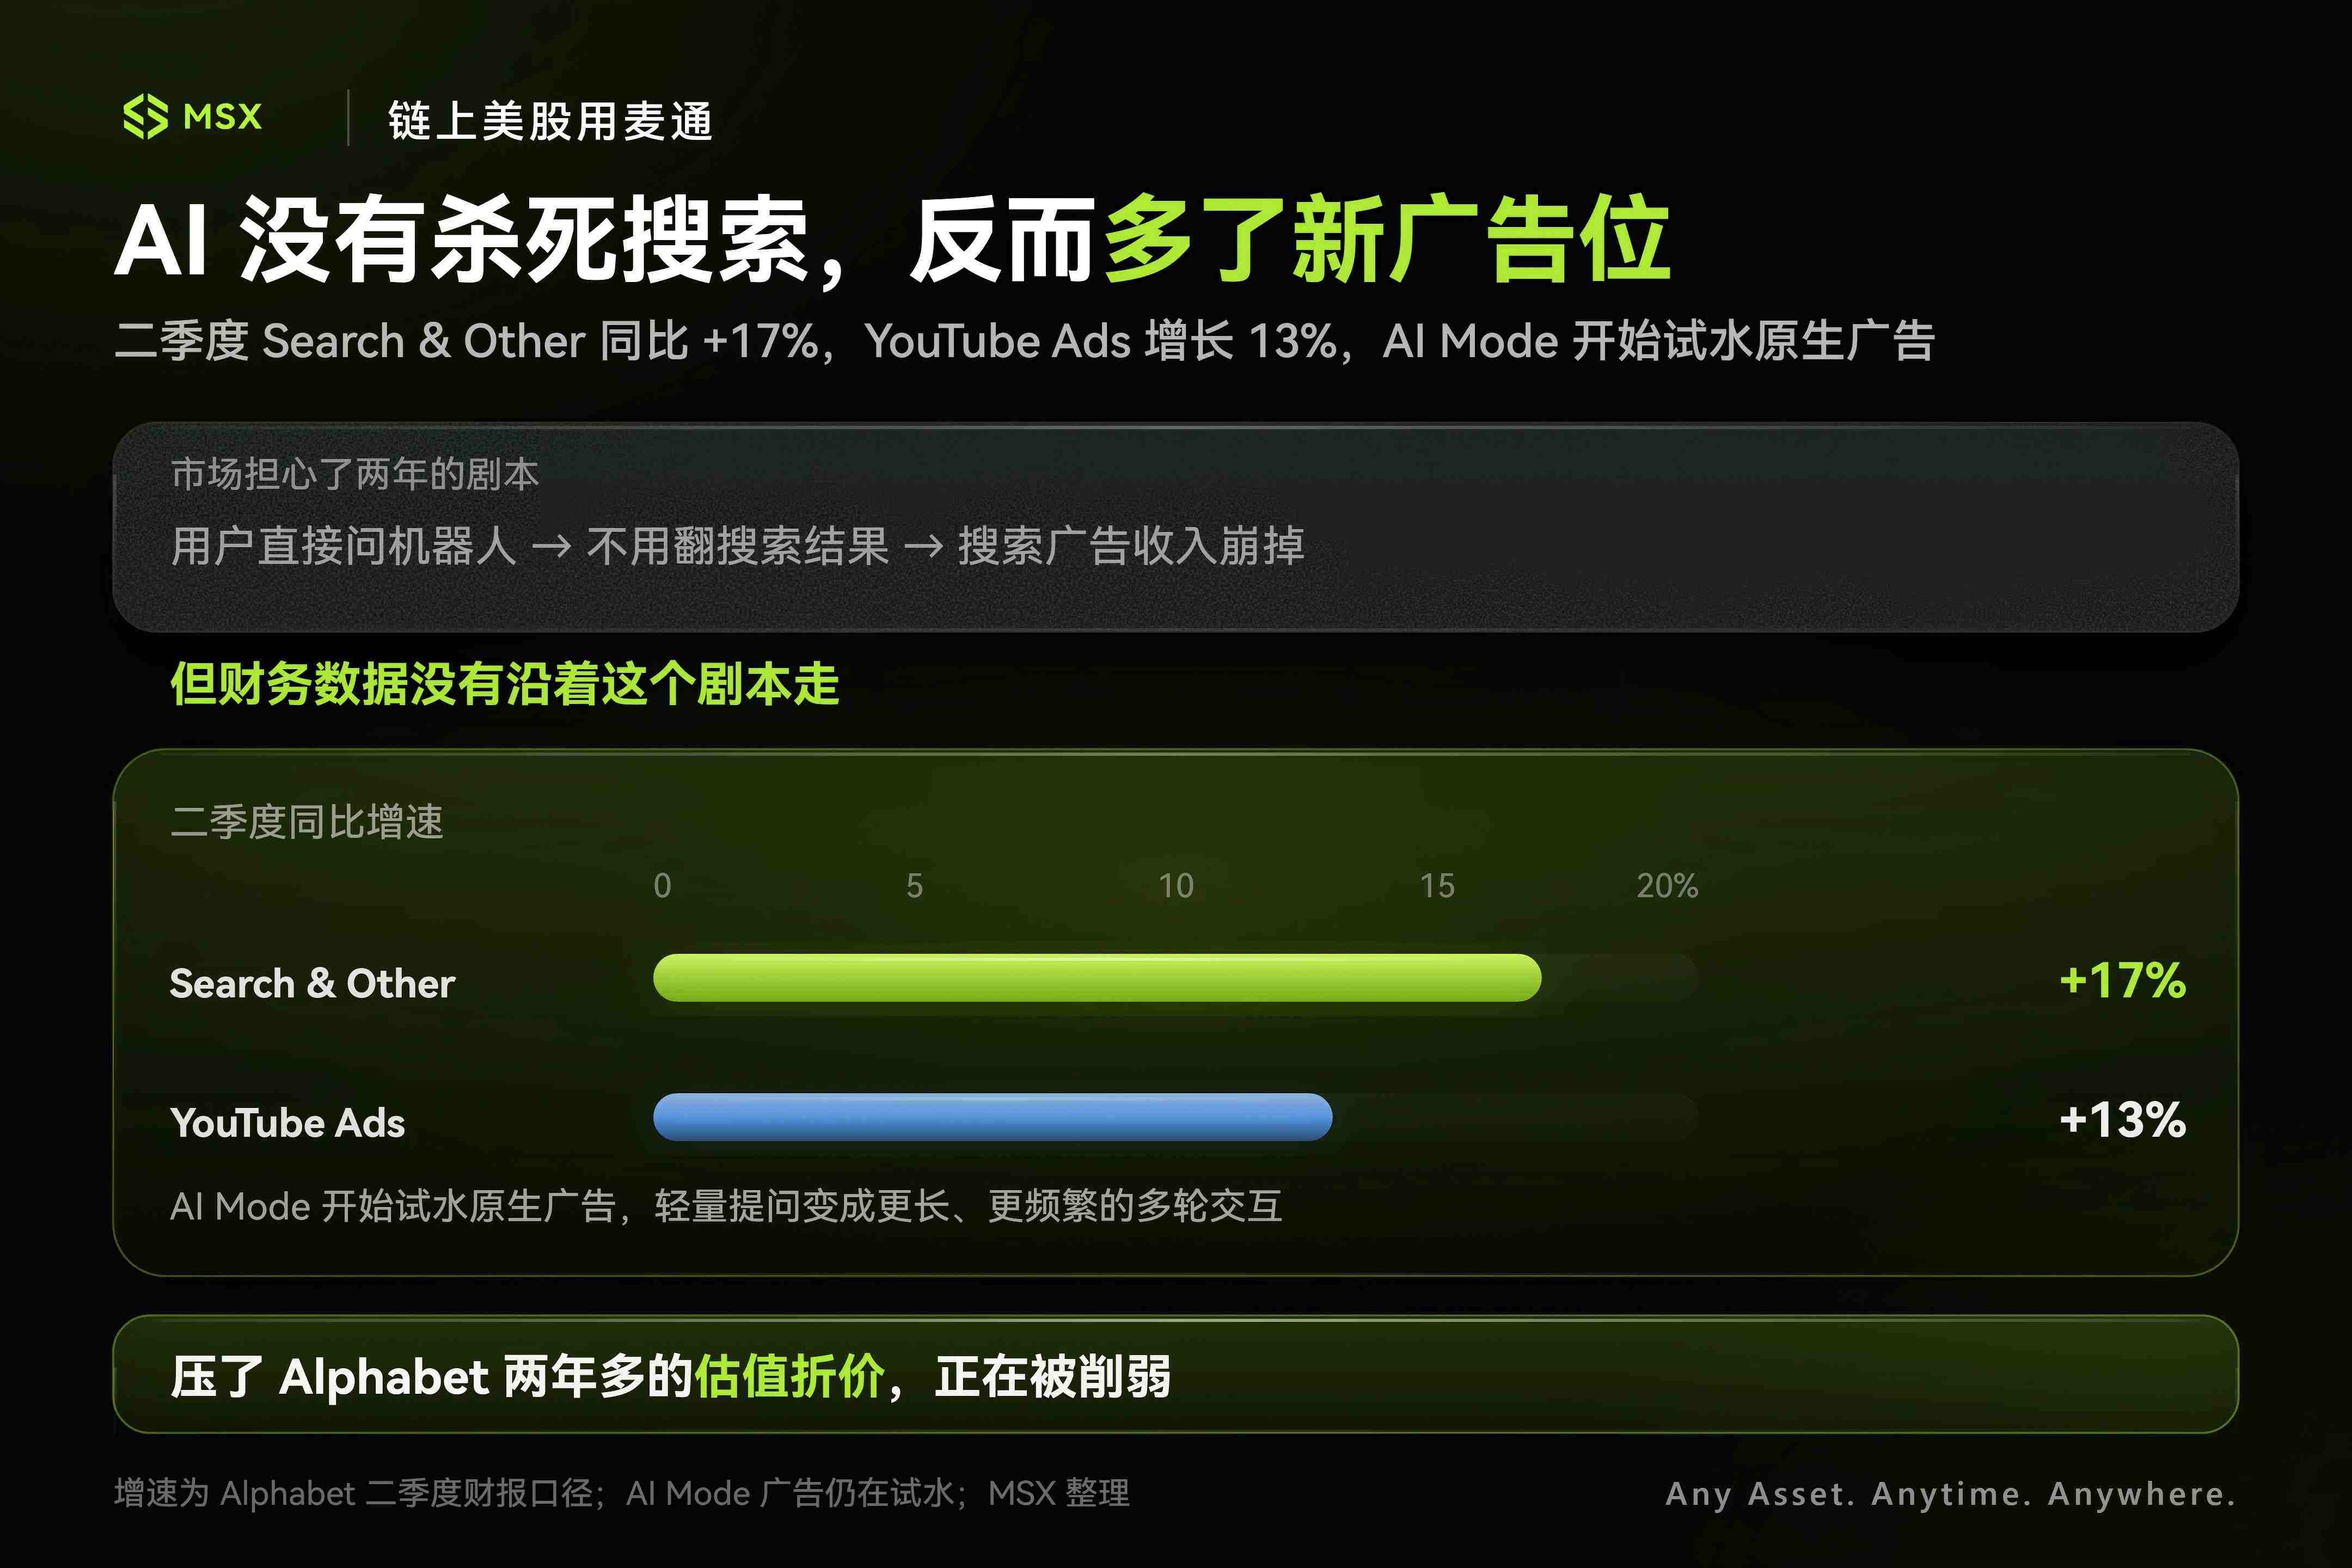
- รายได้ Google Search ไตรมาสสองเติบโต 17% เมื่อเทียบปีต่อปี AI Mode ได้ทดลองโฆษณาแบบ native แล้ว ตรรกะที่ว่า "AI ฆ่าการค้นหา" ยังไม่เป็นจริง
- รายได้ Google Cloud ไตรมาสสองพุ่งขึ้น 82% เป็น 2.48 หมื่นล้านดอลลาร์ backlog ของสัญญาที่ยังไม่ fulfilled เกิน 5.1 แสนล้านดอลลาร์
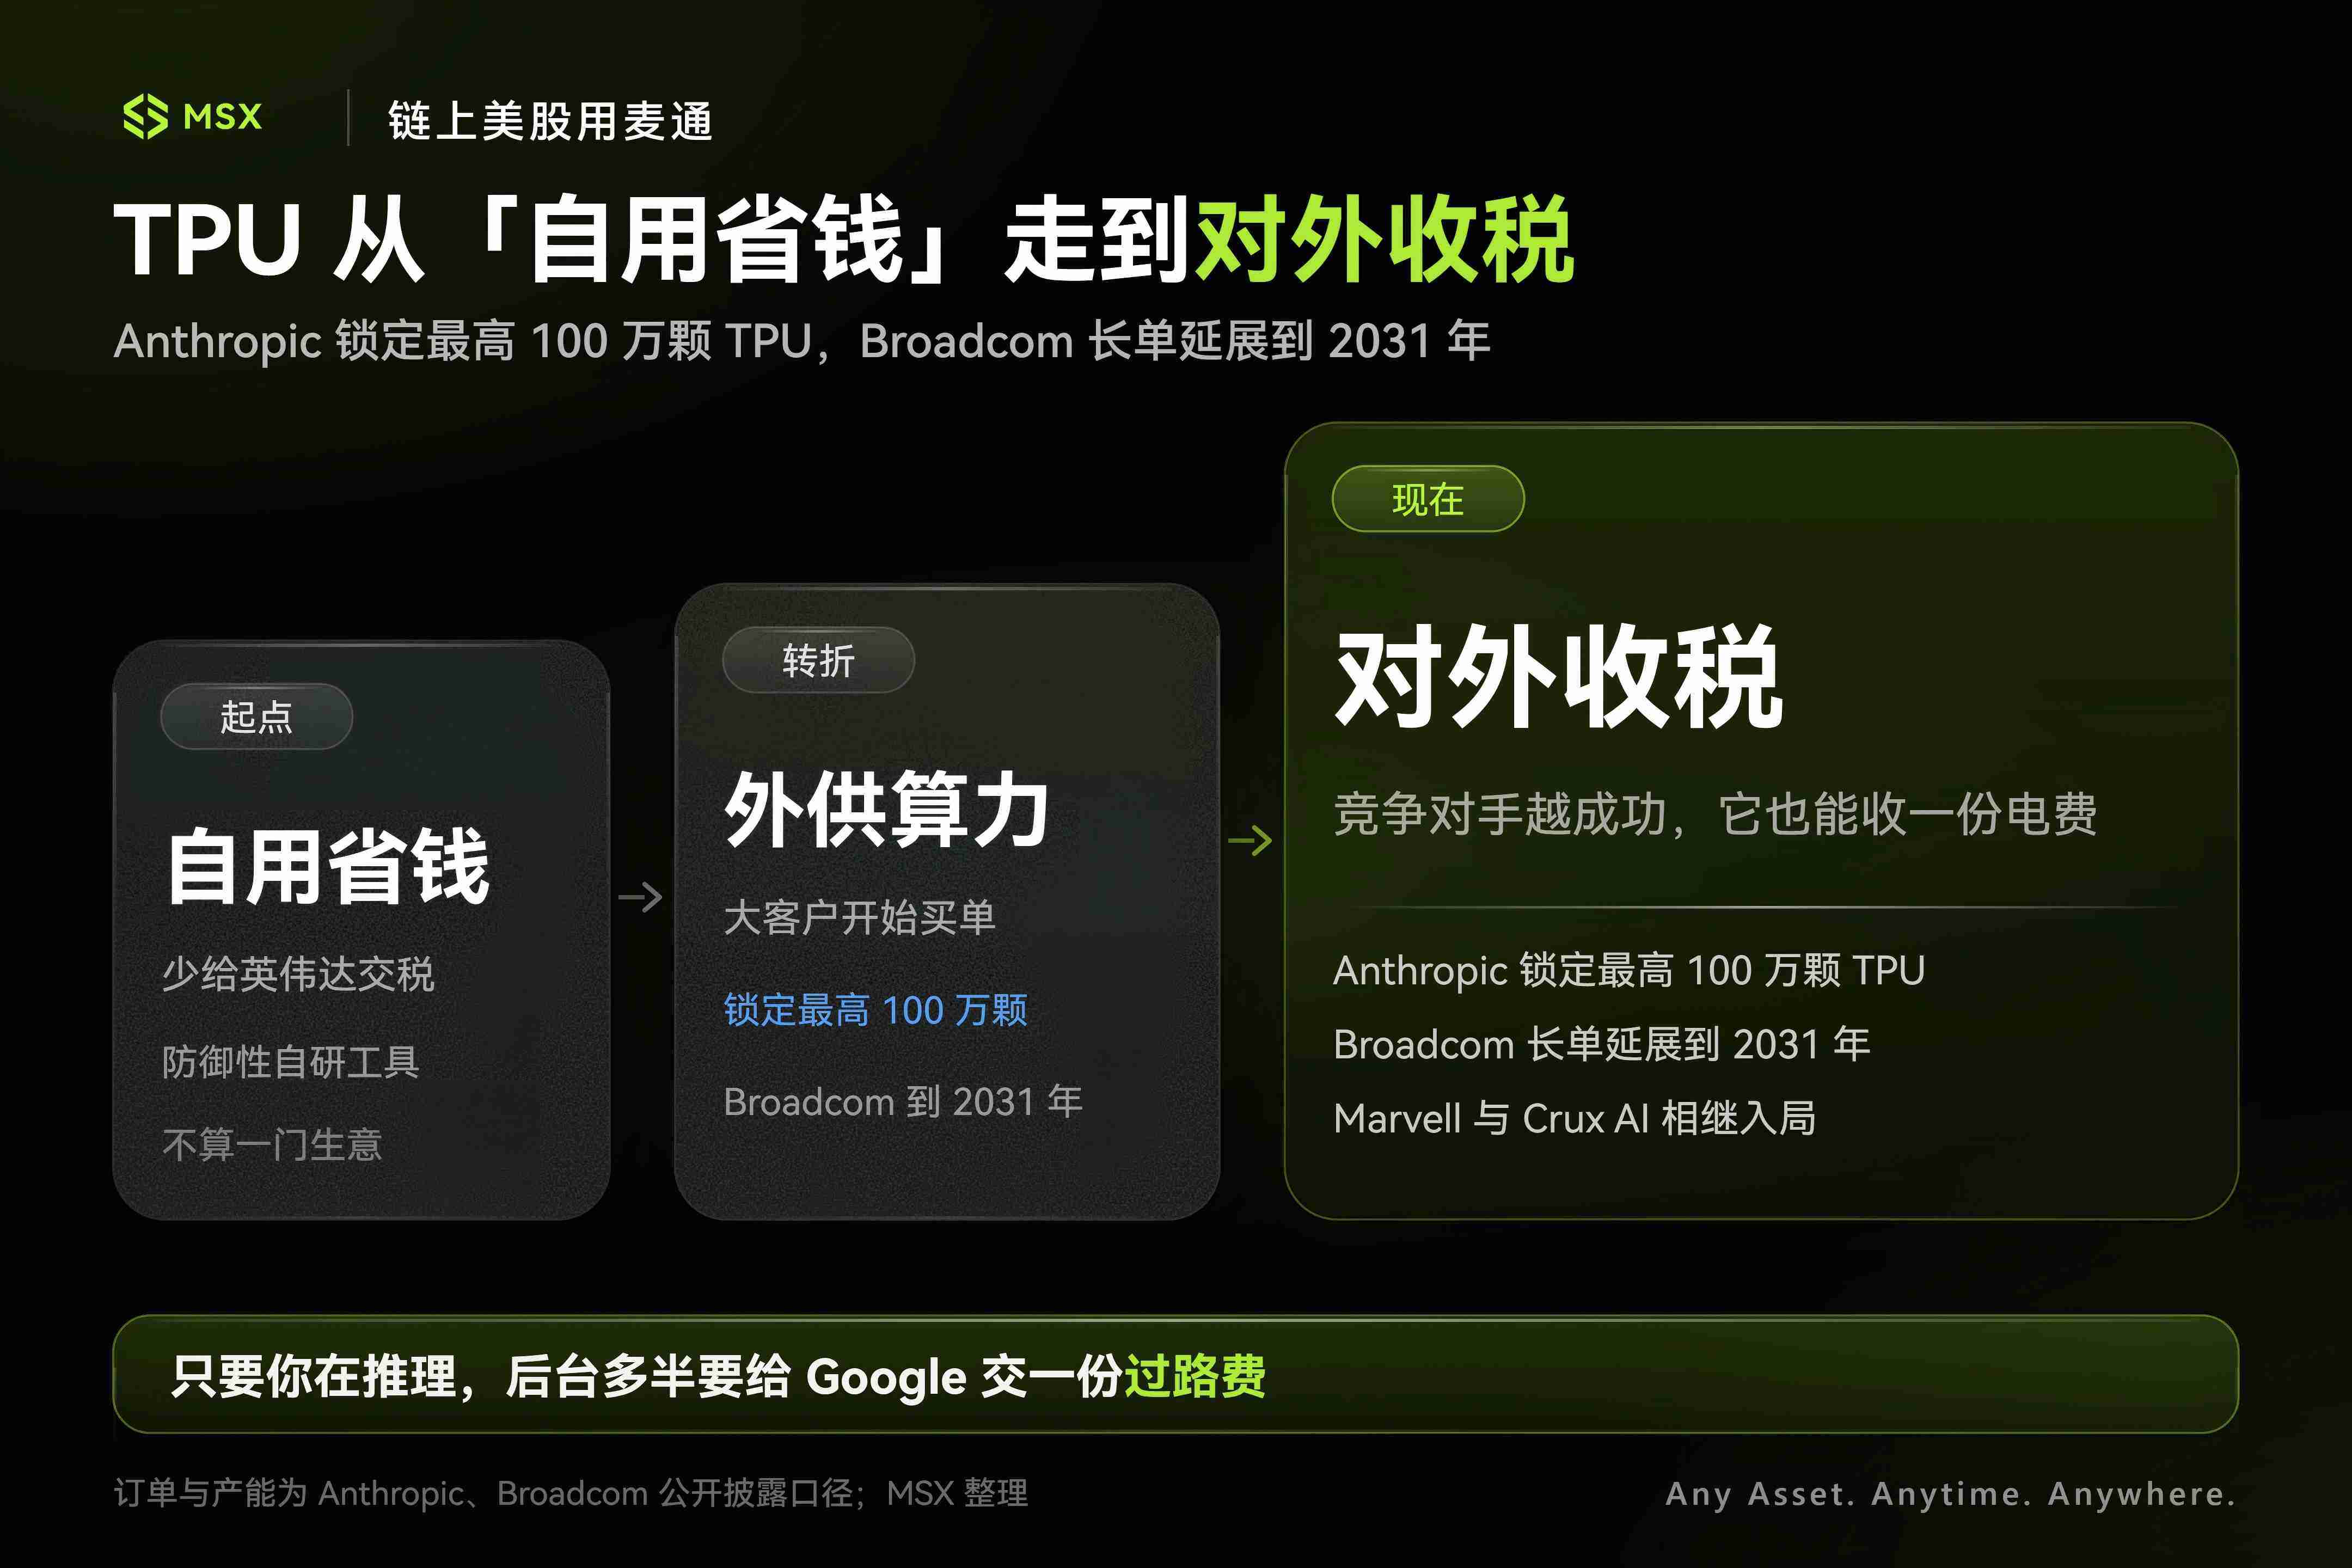
- Anthropic จอง TPU สูงสุด 1 ล้านชิป ตั้งแต่ปี 2027 จะได้รับพลังประมวลผล TPU รุ่นถัดไปประมาณ 3.5GW ผ่าน Broadcom
- TPU กำลังเปลี่ยนจากใช้ภายในองค์กรสู่ผลิตภัณฑ์พลังประมวลผลภายนอก ความร่วมมือกับ Broadcom ต่อเนื่องถึงปี 2031 และ Marvell ก็ได้เข้าสู่ระบบชิปที่พัฒนาขึ้นเองแล้ว
สุดสัปดาห์นี้ วงการ AI กลับมาพูดถึง Google กันอีกครั้ง
ตัวเอกคือ "Gemini 4.0" ที่ยังไม่เปิดตัวอย่างเป็นทางการ แต่มี suspected ว่ากำลังทดสอบแบบลับบนแพลตฟอร์มอย่าง Arena โดยมีภาพหน้าจอการทดสอบแบบ blind test และความคิดเห็นจากการใช้งานจริงแพร่กระจายไปทั่วโซเชียลมีเดีย หลายคนถึงกับตะโกนว่า "Google is back"
แต่ก่อนอื่น ขอราดน้ำเย็นสักถังก่อน
ณ ตอนนี้ Google ยังไม่ได้เปิดตัว Gemini 4 อย่างเป็นทางการ ในการประชุมรายได้ไตรมาส 2 เมื่อเดือนกรกฎาคม พวกเขายืนยันเพียงว่ากำลังเริ่มการ "pre-training ที่ทะเยอทะยานที่สุดเท่าที่บริษัทเคยทำ" พูดอีกนัยหนึ่ง Gemini 4 มีอยู่จริง แต่ "ผลการทดสอบ" ต่างๆ ที่แพร่กระจายในช่วงสุดสัปดาห์นี้ ณ ตอนนี้ทางที่ดีที่สุดคือมองเป็นข่าวลือไปก่อน
แต่พูดตามตรง แม้จะลบข่าวลือทั้งหมดเกี่ยวกับ Gemini 4 ออกไป Google ในช่วงนี้ก็ดูเหมือนจะถึงเวลาที่ควรกลับมามองใหม่อีกครั้งแล้ว
เพราะนอกจากโมเดลแล้ว ไพ่ใบอื่นๆ ของ它也กำลังดีขึ้นพร้อมกัน
1. Gemini ไม่จำเป็นต้องเป็น "ที่หนึ่งของโลก" แค่กลับมาอยู่ในกลุ่มผู้นำก็เพียงพอ
ตลอดครึ่งปีที่ผ่านมา จุดที่น่าอึดอัดที่สุดของ Google คือความรู้สึกจากภายนอกที่มักจะช้ากว่าคนอื่นอยู่ครึ่งก้าว
OpenAI และ Anthropic ทิ้งระเบิดลูกใหญ่ทุกสองสามเดือน (วันนี้ก็ข้อสันนิษฐานของ Goldbach อีก) โมเดลโอเพนซอร์สชั้นนำในประเทศก็เร่งความเร็วกันอย่างบ้าคลั่ง แม้แต่จังหวะการอัปเดตของ DeepSeek ก็เร็วขึ้นอย่างเห็นได้ชัด
ส่วน Google ดูเหมือนจะยุ่งทุกวัน แต่สิ่งที่นำออกมาเสิร์ฟกลับเป็นซีรีส์ Flash ซ้ำแล้วซ้ำเล่า
สิ่งนี้ทำให้ Gemini ตอนนี้ไม่ต้องรีบพูดถึงการกลับมาเป็นที่หนึ่งด้วยซ้ำ คุณต้องพิสูจน์ก่อนว่าตัวเองยังมีความสามารถที่จะอยู่ในกลุ่มผู้นำ frontier อย่างต่อเนื่อง
ช่วงนี้เริ่มมีสัญญาณบางอย่างปรากฏขึ้นแล้ว
Gemini 3.8 Flash ที่เปิดตัวต้นเดือนกันยายน ในการทดสอบที่ Google เปิดเผยอย่างเป็นทางการ ทำคะแนน DeepSWE v1.1 ได้ถึง 73.7% ใกล้เคียงกับ Claude Opus 5 ที่ 74.0% มาก และยังเป็นเพียงรุ่น Flash ที่เน้นความเบาและต้นทุนต่ำเท่านั้น
Google ในช่วงนี้ยืนหยัดที่จะใช้ความเร็วสูงสุดในการกด latency และต้นทุนการอนุมานต่อครั้งของ frontier intelligence ให้ต่ำลง สำหรับมันแล้ว สิ่งนี้สำคัญยิ่งกว่าการได้ที่หนึ่งของโมเดลเพียงครั้งเดียว และเบื้องหลังยังซ่อนความแตกต่างที่ใหญ่ที่สุดระหว่างมันกับบริษัทสตาร์ทอัพโมเดลใหญ่:
เพราะ OpenAI และ Anthropic ต้องพึ่งพาโมเดลเองในการดึงผู้ใช้ นักพัฒนา และลูกค้าองค์กร ขณะที่ Google มี Search, Android, Chrome, YouTube, Workspace และ Cloud อยู่ในมือแล้ว
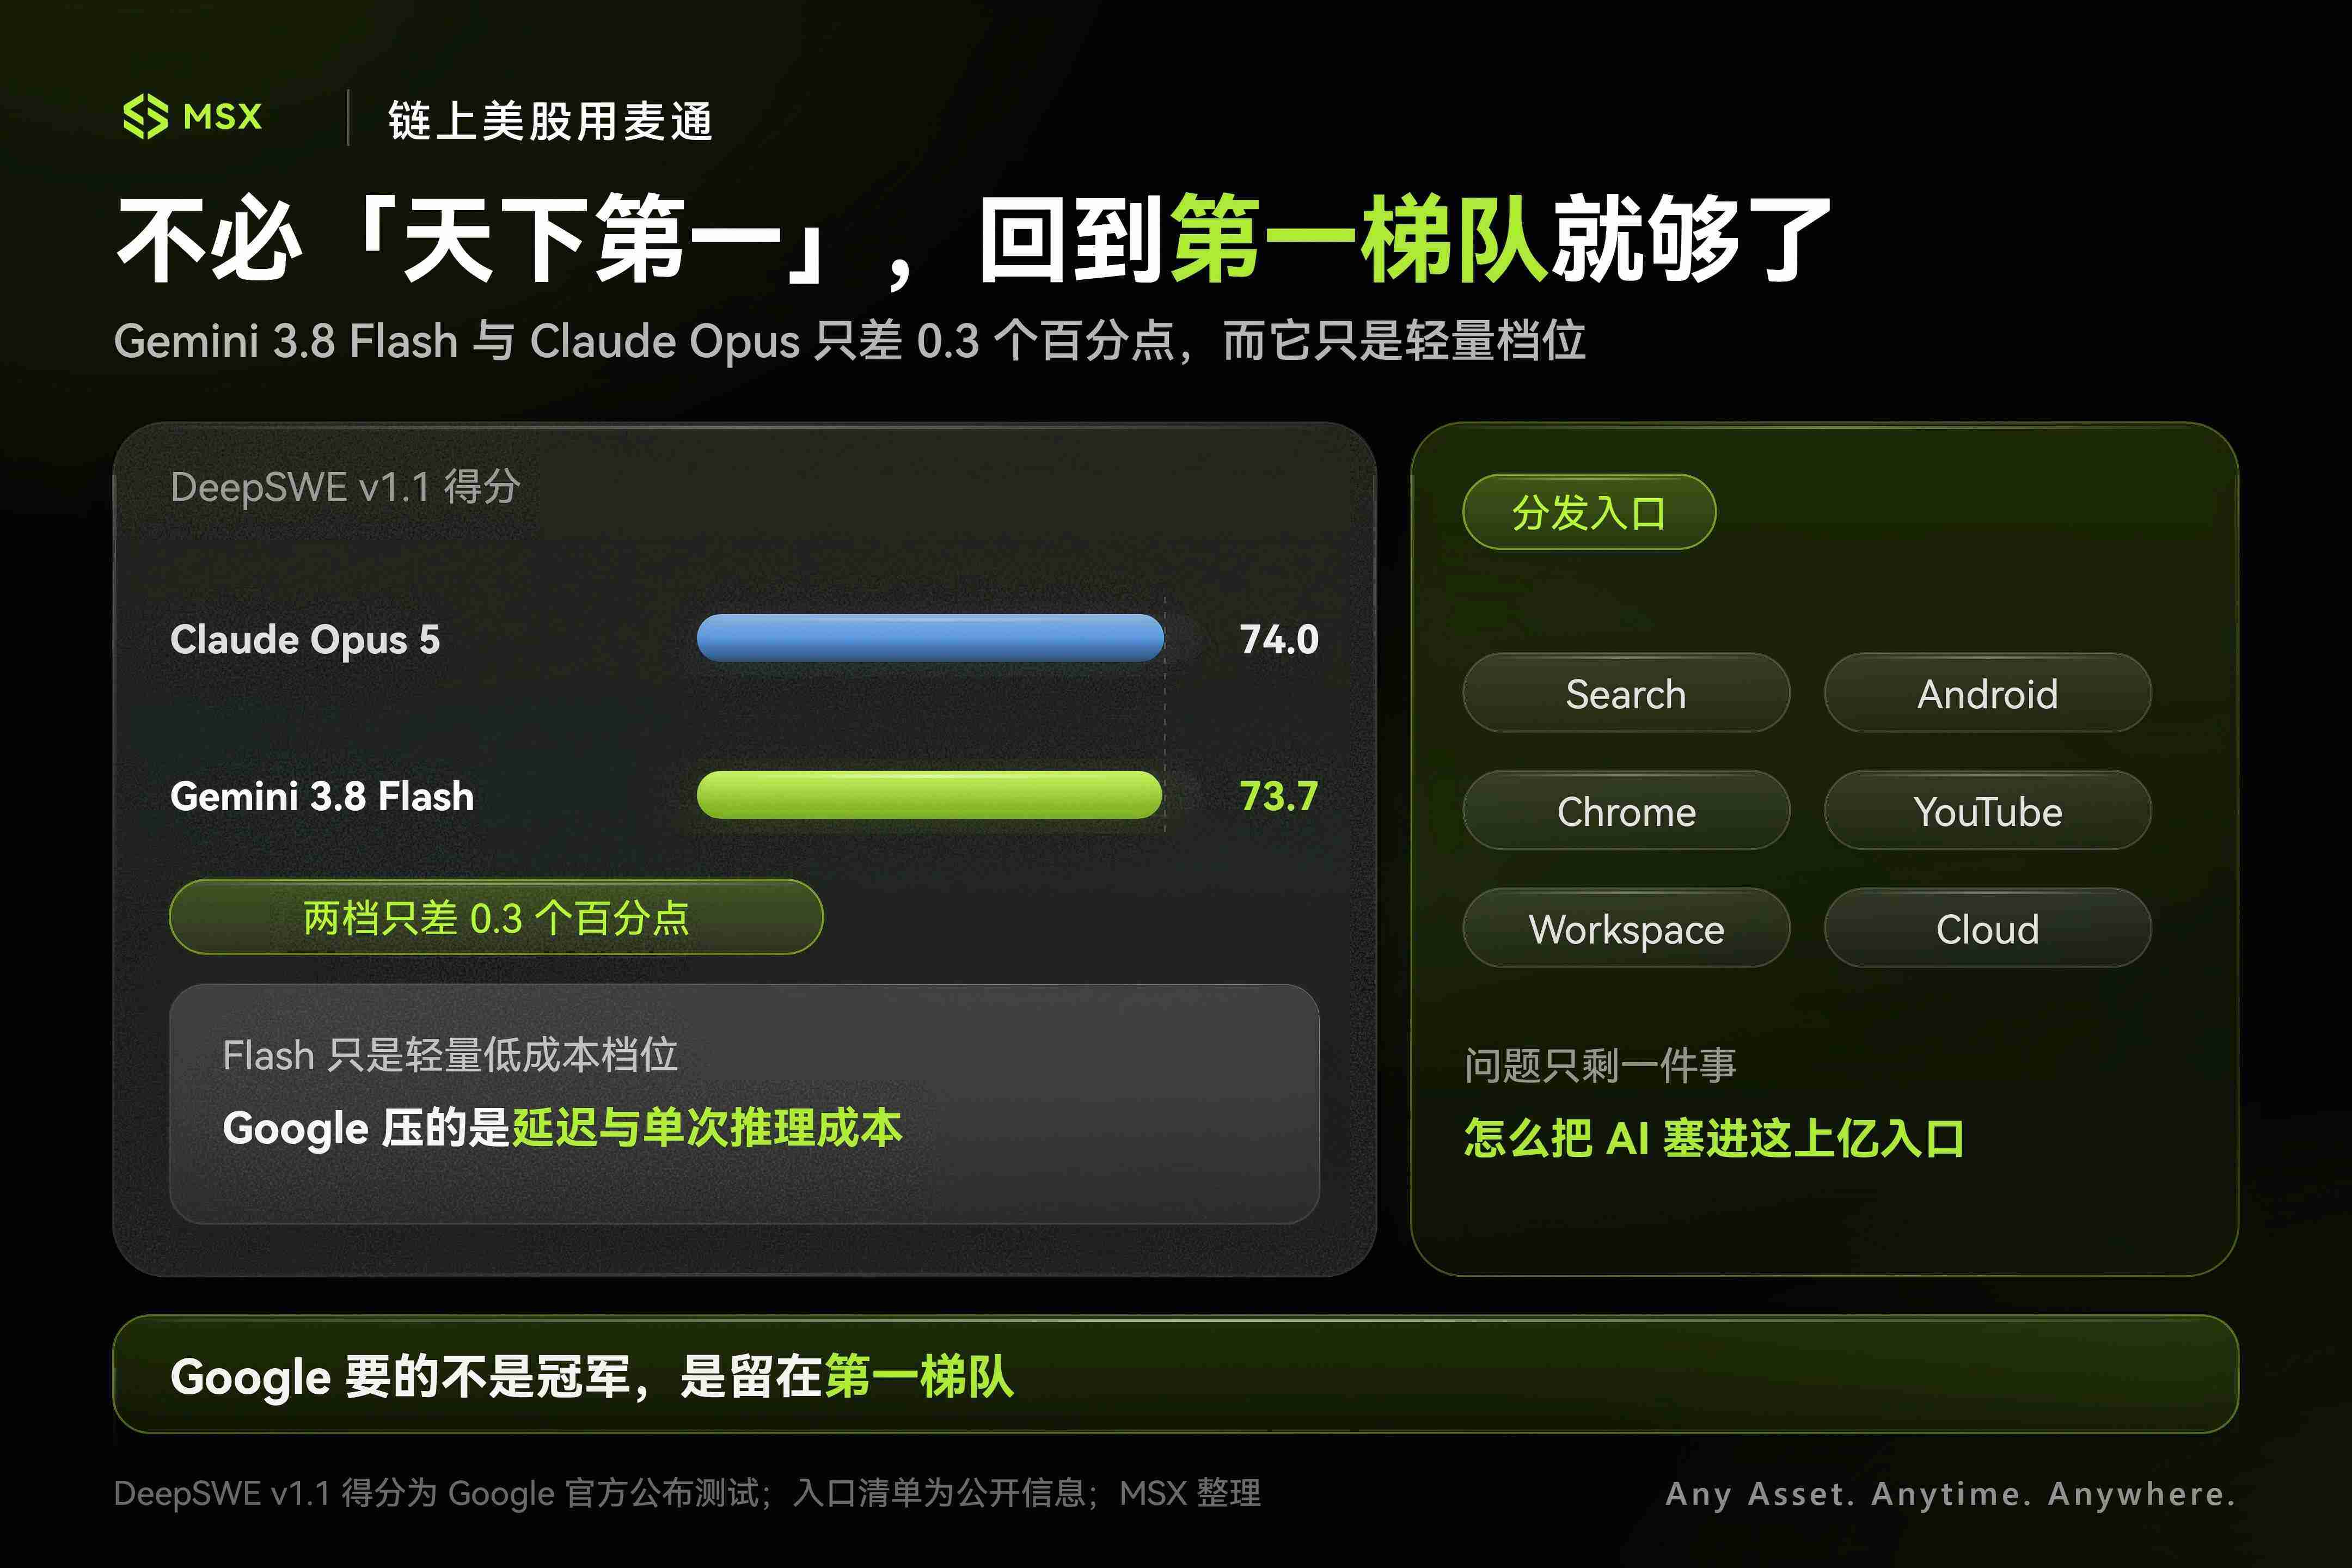
พูดง่ายๆ Google ไม่จำเป็นต้องให้ Gemini เป็นที่หนึ่งตลอดไป ขอแค่โมเดลกลับเข้าสู่กลุ่มผู้นำ frontier เครื่องจักรการกระจายที่ครอบคลุมวงจรชีวิตดิจิทัลของมนุษย์แทบทั้งหมดที่อยู่เบื้องหลังก็สามารถเริ่มทำงานได้แล้ว
และความจริงก็เป็นเช่นนั้น ผู้ใช้รายเดือนของ Gemini App ทะลุ 1 พันล้านไปแล้วในเดือนสิงหาคม โดยเฉพาะ iOS เพียงอย่างเดียวก็คิดเป็นกว่า 100 ล้าน และความสามารถระดับระบบของ Android ก็สามารถดำเนินการข้ามแอปพลิเคชันทั่วไปกว่า 40 แอปได้แล้ว
และช่วงนี้ยังมีทางเข้าสำคัญใหม่อีกสองทางที่น่าสังเกต:
- หนึ่งคือ Apple: Apple Foundation Models ที่เป็นพื้นฐานของ Siri เวอร์ชันใหม่ ได้รับการยืนยันว่า Apple และ Google ร่วมกันพัฒนาโดยใช้ Gemini เป็นฐาน ไม่ว่าการอนุมานสุดท้ายจะรันบนอุปกรณ์หรือบน private cloud ของ Apple การที่ Apple มอบทางเข้าหลักของอุปกรณ์ที่ใช้งานอยู่ 2 พันล้านเครื่องให้ Google เป็นผู้สนับสนุนเทคโนโลยี本身就เป็นยาเม็ดทรงพลังที่สุดสำหรับ Gemini;
- อีกหนึ่งคือฮาร์ดแวร์ในบ้าน: Google Home เริ่มเปิด MCP Server ให้กับ Agent บุคคลที่สามแล้ว Claude, OpenClaw และ external agent ประเภทนี้สามารถเรียกใช้กล้อง ไฟ และการควบคุมอุณหภูมิในบ้านได้โดยตรง จุดนี้น่าสนใจมาก Google ไม่ได้กีดกันตัวเองด้วยการสร้าง "closed ecosystem" ไม่ว่าใครจะเป็น Agent ที่ได้รับความนิยมที่สุดในอนาคต ตราบใดที่อยากให้ Agent ควบคุมอุปกรณ์ในโลกจริงได้จริง สุดท้ายก็ต้องผ่านอินเทอร์เฟซของมัน;
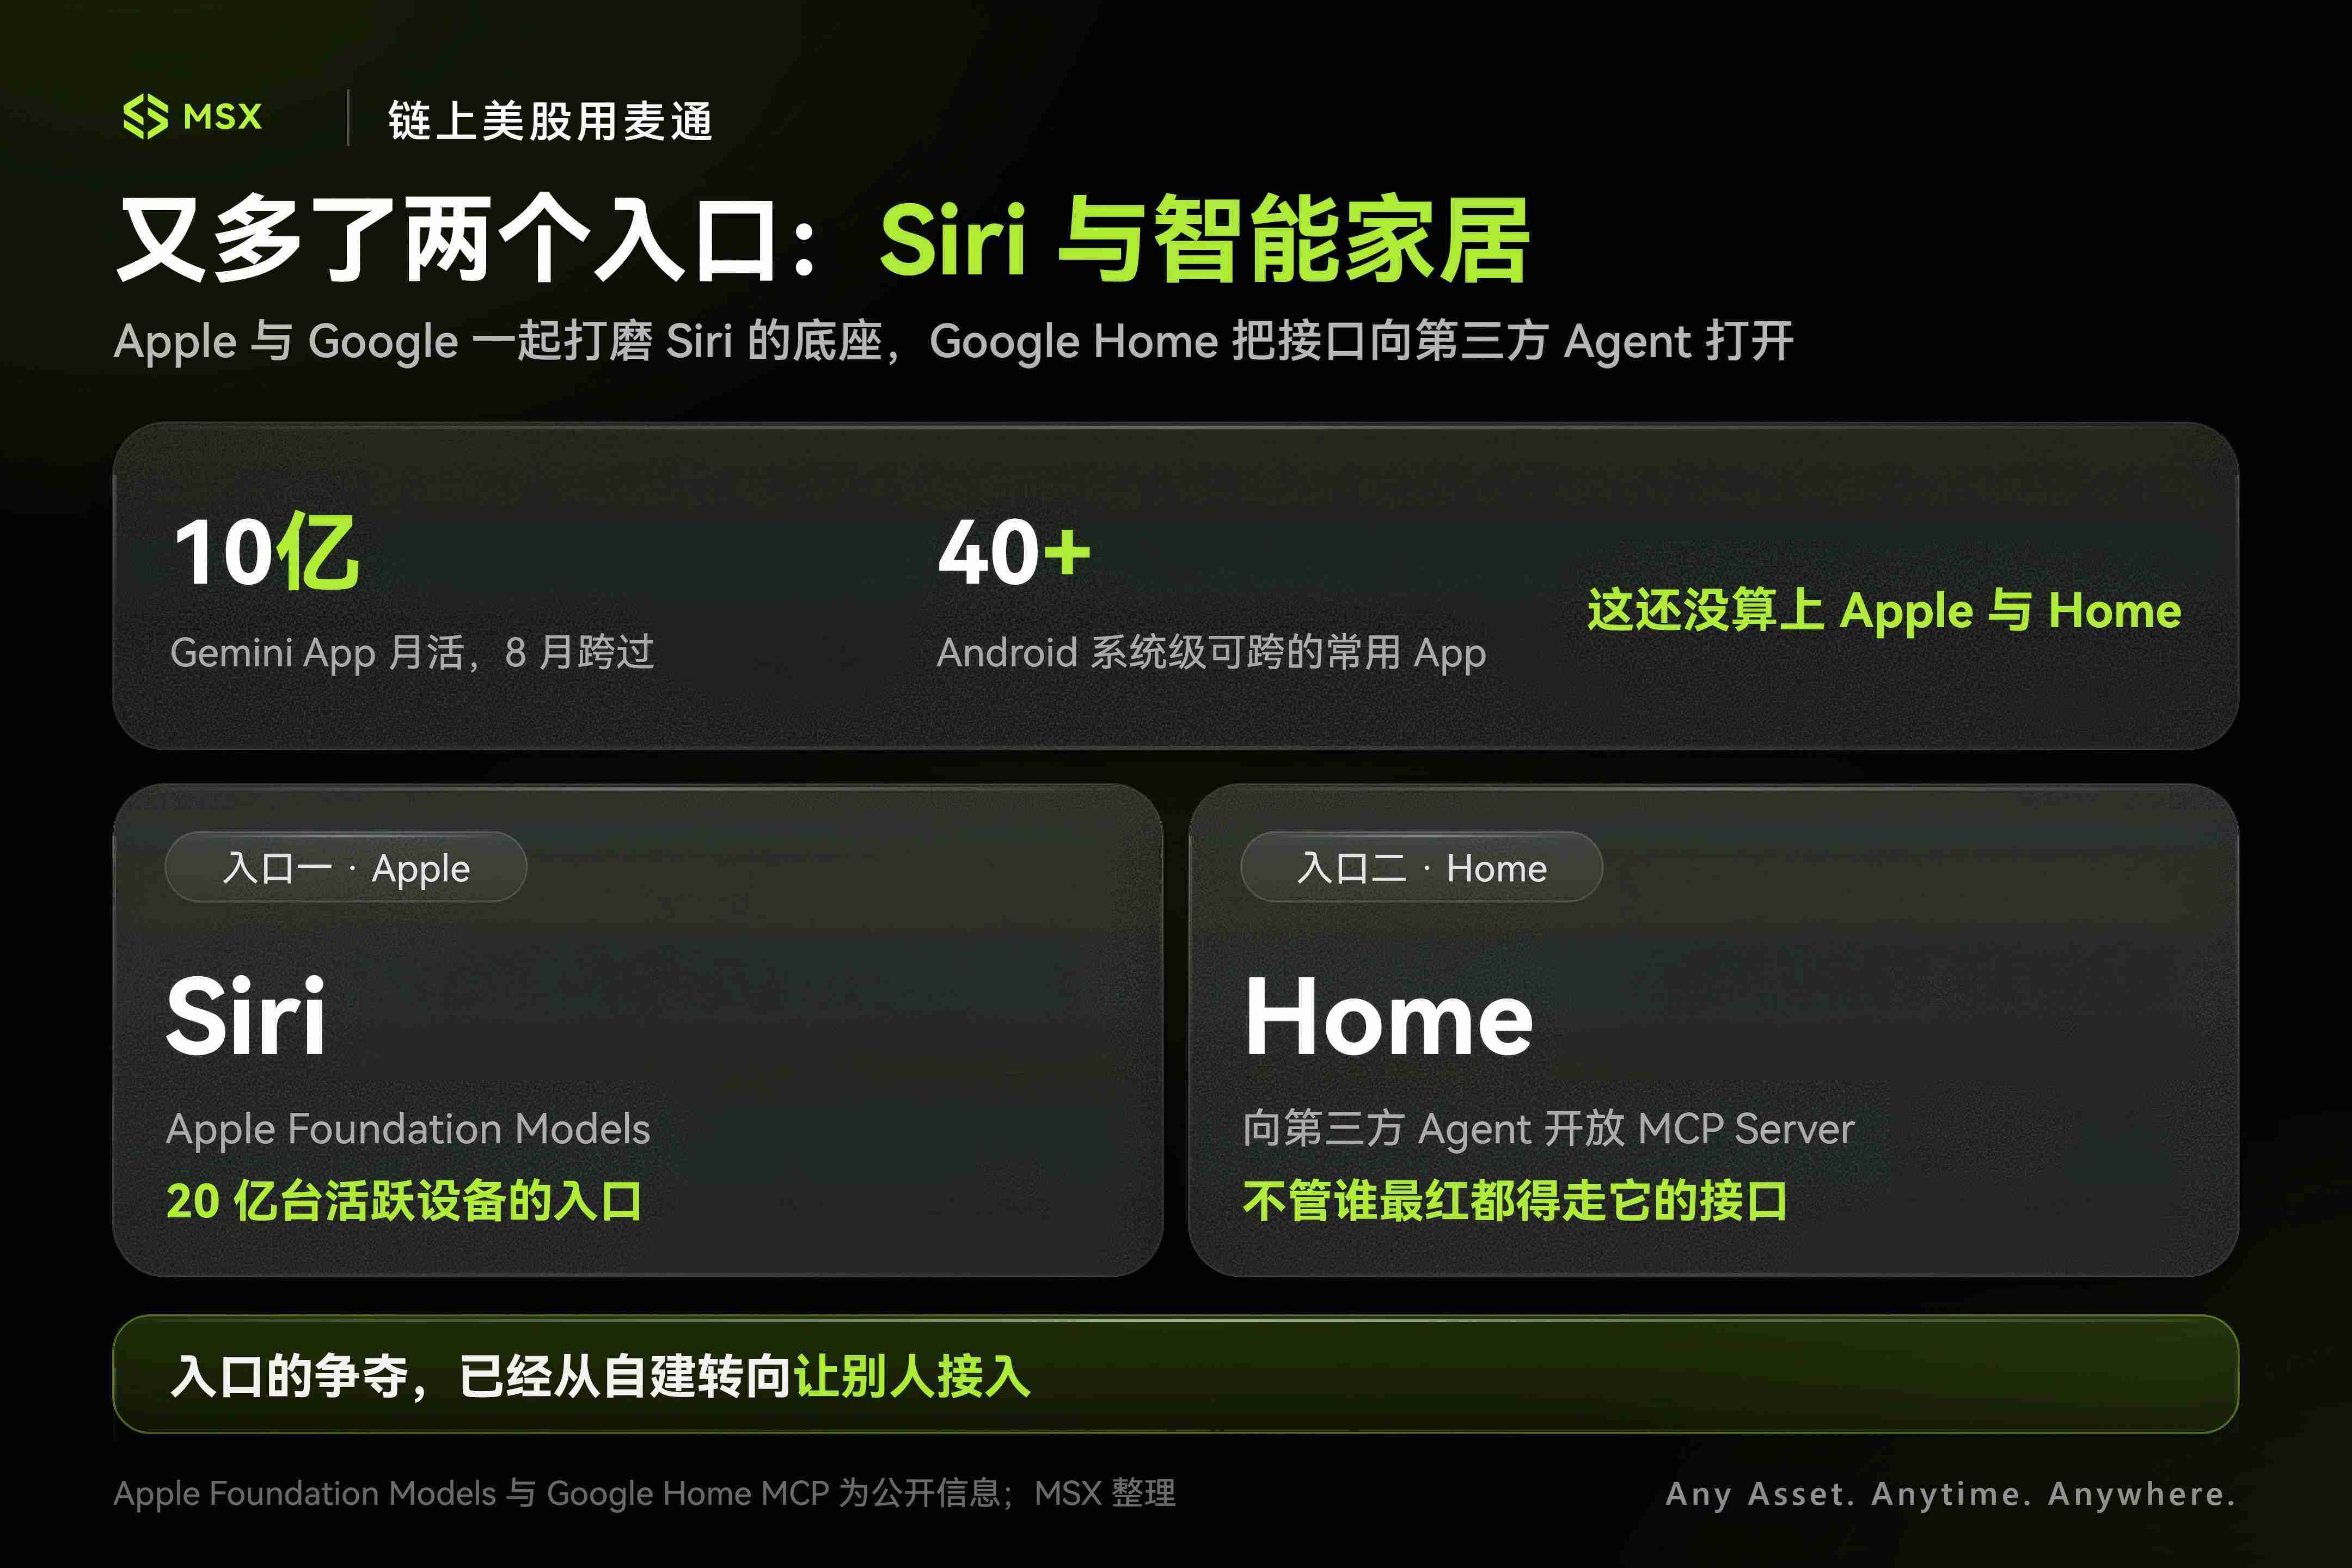
โดยรวมแล้ว มือถือถือ Android เบราว์เซอร์มี Chrome ทางเข้ามี Search งานออฟฟิศมี Workspace ตอนนี้แม้แต่ใน iPhone และ smart home ก็เริ่มมีเงาของ Gemini หรือโครงสร้างพื้นฐาน Google AI ปรากฏขึ้น
ดังนั้นสำหรับ Google ในตอนนี้ ปัญหาเหลือเพียงว่า จะค่อยๆ นำ AI เข้าไปเชื่อมกับผู้ใช้หลายร้อยล้านคนที่อยู่ในทางเข้าของ Google อยู่แล้วได้อย่างไร
2. AI ไม่ได้ฆ่าการค้นหา แต่กำลังช่วยเก็บค่าผ่านทาง
ตลอดสองปีที่ผ่านมา หินหนักที่สุดที่กดทับ valuation ของ Alphabet คือ "AI จะฆ่าการค้นหาหรือไม่"
ตอน ChatGPT เพิ่งปรากฏขึ้น ตรรกะนี้ดูสมเหตุสมผลมาก: ในเมื่อผู้ใช้สามารถถาม chatbot ได้โดยตรง ใครจะไปเลื่อนดูผลการค้นหาและคลิกโฆษณาอีก? แล้วโฆษณาการค้นหาที่ทำเงินมากที่สุดของ Google จะเป็นอย่างไร?
แต่อย่างน้อยจนถึงตอนนี้ ข้อมูลทางการเงินไม่ได้ดำเนินตามบทนี้
ในไตรมาส 2 รายได้ Google Search & Other ของ Alphabet เติบโต 17% เมื่อเทียบปีต่อปี YouTube Ads เติบโต 13% ไม่เพียงแต่ cash cow เดิมไม่ถูกทำลาย Google ยังคงผลักดัน AI Overviews และ AI Mode ที่มีปฏิสัมพันธ์เชิงลึกให้กับผู้ใช้มากขึ้น และเริ่มทดลองโฆษณาแบบ native ใน AI Mode แล้ว
สุดท้ายแล้วทุกคนกลับพบว่า AI ไม่ได้ทำให้การค้นหาหายไป มันเพียงเปลี่ยนพฤติกรรมการค้นหาที่เคยเบาให้กลายเป็นปฏิสัมพันธ์หลายรอบที่ยาวขึ้นและบ่อยขึ้น พร้อมกันนั้นก็สร้าง inventory โฆษณาใหม่ขึ้นมา
หากในไตรมาสต่อๆ ไป การใช้งาน AI Mode ยังคงเติบโตต่อไป ขณะที่รายได้จากการค้นหายังคงรักษาการเติบโตระดับสองหลัก ส่วนลด valuation ที่กด Alphabet มากว่าสองปีจาก "AI จะทำลายโมเดลธุรกิจการค้นหาของ Google" ก็จะยิ่งยืนไม่ไหวมากขึ้นเรื่อยๆ
นอกจากนี้ หากการค้นหาคือการรักษาดินแดนเก่า Cloud ก็เป็นการรุกอย่างแท้จริง
ในไตรมาส 2 รายได้ Google Cloud เพิ่มขึ้น 82% เมื่อเทียบปีต่อปี เป็น 2.48 หมื่นล้านดอลลาร์ สัญญาที่ยังไม่ได้ปฏิบัติตาม (backlog) ที่ค้างอยู่ในมือเกิน 5.1 แสนล้านดอลลาร์ โดยกว่าครึ่งจะรับรู้ในสองปีข้างหน้า ผู้บริหารถึงกับกล่าวตรงๆ ว่าปัญหาตอนนี้คือการจัดหา compute ตามความต้องการโมเดลที่พุ่งสูงขึ้นของฝั่งองค์กรไม่ทันแล้ว
ยังมีตรรกะที่เชื่อมโยงกันน่าสนใจอีกอย่างหนึ่ง
กลางเดือนกันยายน Anthropic เปิดตัว Claude Docs และ Slides เจาะตลาดการทำงานประจำวันอย่างเต็มรูปแบบ ผิวเผินดูเหมือน Claude ไปแย่งธุรกิจ Google Docs และ Microsoft Office แต่จริงๆ แล้ว ยิ่งการปฏิสัมพันธ์ในออฟฟิศลึกซึ้งและเรียกใช้密集มากเท่าไหร่ ปริมาณการใช้ Token ก็ยิ่งขยายตัวแบบทวีคูณมากขึ้นเท่านั้น
และ Anthropic ก็เป็นหนึ่งในผู้ซื้อภายนอก TPU รายใหญ่ที่สุดของ Google ตามข้อมูลที่เปิดเผยก่อนหน้านี้ Anthropic ล็อก TPU ไว้สูงสุด 1 ล้านชิป คิดเป็นการลงทุนหลายหมื่นล้านดอลลาร์และ compute เกิน 1GW; ปีนี้ Broadcom เปิดเผยเพิ่มเติม (อ่านต่อ《Broadcom ที่ซ่อนไม่มิด: เงินของ AI กำลังไหลไปนอก GPU》) ว่าตั้งแต่ปี 2027 เป็นต้นไป Anthropic จะได้รับ compute TPU AI รุ่นถัดไปประมาณ 3.5GW ผ่าน Broadcom
แน่นอน ตรงนี้ไม่สามารถเทียบเท่าง่ายๆ ว่า "Claude Docs มีผู้ใช้เพิ่มหนึ่งคน Google ก็ขาย TPU ได้เพิ่มทันทีหลายชิป"
Anthropic เองก็เดินเส้นทาง multi-cloud multi-chip โดยใช้ทั้ง Google TPU, Amazon Trainium และ Nvidia GPU ซึ่ง AWS ยังคงเป็นพันธมิตรคลาวด์ที่สำคัญมากของมัน
แต่ทิศทางใหญ่ไม่ยากที่จะเข้าใจ
เมื่อ AI ก้าวจากแชทเข้าสู่ Coding, เอกสาร, PPT, CRM และ enterprise agent ระยะเวลาการใช้งานโมเดลและจำนวนครั้งในการอนุมานจะยิ่งเพิ่มขึ้นเรื่อยๆ สำหรับ Alphabet ที่มีทั้ง Google Cloud และ TPU มันไม่จำเป็นต้องพึ่ง Gemini ในการฆ่าคู่แข่งทุกคนให้ตาย
บางครั้ง คู่แข่งยิ่งประสบความสำเร็จมาก Google ก็ยิ่งเก็บ "ค่าผ่านทาง" ได้มากขึ้น นี่คือเหตุผลที่ Google กล้าลงทุน 1.3 หมื่นล้านยูโรในฟินแลนด์เพื่อสร้างศูนย์ข้อมูลที่ใหญ่ที่สุดในยุโรป พร้อมกับล็อกทรัพยากรไฟฟ้าระยะยาวล่วงหน้า

3. "Full-stack AI" ของ Google กำลังเปิดไพ่ใบสำคัญ
เมื่อรวบรวมเส้นทางเหล่านี้เข้าด้วยกัน จะพบว่ามิติที่ตลาดมอง Google กำลังเกิดการเหลื่อมตำแหน่งอย่างละเอียดอ่อน
หาก Gemini 4.0 เปิดตัวออกมาแล้วมีประสิทธิภาพแข็งแกร่งจริง แน่นอนว่าจะสะท้อนต่อราคาหุ้นโดยตรง แต่ตรรกะข่าวดีที่ใหญ่กว่าของ Google คือ สถาปัตยกรรม full-stack ของมัน ในที่สุดก็ประสานเข้าหากันอย่างแนบเนียน:
- แอปพลิเคชันและ terminal: จาก Search, Chrome, YouTube, Android ไปจนถึงระบบนิเวศ Siri และ Home;
- แพลตฟอร์มองค์กร: มี Google Cloud ที่กำลังเติบโตอย่างรวดเร็ว;
- สินทรัพย์ฮาร์ดแวร์ระดับล่าง: TPU ที่พัฒนาภายใน เครือข่ายเฉพาะ ศูนย์ข้อมูลขนาดใหญ่พิเศษ และการจัดหาพลังงานที่ล็อกไว้เอง;
และในบรรดาสิ่งเหล่านี้ ไพ่ที่ผมคิดว่าถูกประเมินต่ำที่สุดยังคงเป็น TPU
เมื่อก่อนที่ทุกคนมอง TPU มักเข้าใจว่าเป็นสิ่งที่ Google ใช้ภายในบริษัทเท่านั้น พูดง่ายๆ คือทำชิปเอง จ่ายเงินให้ Nvidia น้อยลงหน่อย
แต่ตอนนี้ไม่ใช่เรื่องแบบนั้นแล้ว Anthropic เริ่มใช้ TPU อย่างกว้างขวาง; ความร่วมมือระยะยาวระหว่าง Broadcom และ Google ยืดเยื้อไปถึงปี 2031 โดย TPU และเครือข่ายประกอบรุ่นต่อๆ ไปยังคงพัฒนาต่อ; Marvell ก็เข้าสู่ระบบชิป AI ที่ Google พัฒนาเอง เริ่มรับงานชิปอนุมาน อินเทอร์เฟซ และเครือข่าย
บวกกับ Crux AI แพลตฟอร์ม compute อิสระที่ได้รับการระดมทุนมหาศาลและใช้ Google TPU โดยตรง TPU ได้เปลี่ยนจาก "ชิปที่ Google ใช้ภายในเพื่อประหยัดเงิน" ไปสู่ "ผลิตภัณฑ์ที่ Google สามารถนำออกไปขาย compute ได้" อย่างชัดเจนแล้ว
ผลกระทบจากการปรับโครงสร้างนี้ครอบคลุมทุกด้าน
ประการแรกแน่นอนคือผู้ผลิตชิปแบบกำหนดเองและอุปกรณ์เครือข่ายใน upstream (เช่น AVGO, MRVL) กลายเป็นผู้ได้รับประโยชน์ที่ชัดเจนที่สุด
สำหรับ Nvidia นั้น พายทั้งหมดยังคงใหญ่ขึ้น แต่ Google มี TPU, Amazon มี Trainium และ Hyperscaler รายอื่นก็เร่งพัฒนา ASIC ของตัวเอง ตลาดการอนุมานในอนาคตไม่สามารถมีผู้ชนะเพียงรายเดียวตลอดไปได้อย่างแน่นอน
มองไกลออกไปอีกหน่อย Google ยังมี Waymo อยู่ในมือ ธุรกิจนี้ไม่ตัดสิน EPS ของ Alphabet ในไตรมาสหน้า แต่ถ้า Robotaxi ขยายจากไม่กี่เมืองในสหรัฐฯ ไปยังตลาดต่างประเทศอย่างโตเกียวและสิงคโปร์ได้จริง มันก็จะเปลี่ยนจาก "ของแถมในโมเดล valuation" ไปเป็นสินทรัพย์ที่ต้องคำนวณแยกต่างหากในที่สุด
แม้แต่ความเสี่ยงด้าน antitrust ที่เคยกดดัน Google มาตลอด ช่วงนี้ก็ไม่ได้ดำเนินไปสู่บทที่เลวร้ายที่สุด
ดังนั้น ณ จุดนี้ ทุกคนต่างปั่นข่าวว่า Gemini 4.0 จะกลับมาเป็น "หนึ่งในสามราชา" ได้หรือไม่ แต่สำหรับ Google ในปัจจุบัน:
Gemini ยังจำเป็นต้องเป็น "ที่หนึ่งของโลก" จริงหรือ?
ผู้ใช้รายเดือนของ Gemini App ทะลุ 1 พันล้านแล้ว Search ยังคงเติบโต Cloud กำลังระเบิด TPU ก็เริ่มขายออกไปแล้ว; Apple เริ่มใช้เทคโนโลยีของ Gemini, external agent เริ่มเข้าสู่ Google Home และลึกลงไปอีก Google ยังคงสร้างศูนย์ข้อมูล ล็อกไฟฟ้า และวาง compute ของตัวเอง
มองแบบนี้แล้ว ตลอดหนึ่งสองปีที่ผ่านมา Google เอา Flash มาเสิร์ฟบนโต๊ะซ้ำๆ ก็ดูเหมือนจะไม่ใช่เรื่องที่ไม่มีเหตุผลเสียทีเดียว ขอแค่ทำให้โมเดลแข็งแกร่ง เร็ว และถูกพอ แล้วยัดเข้าไปในผลิตภัณฑ์ ทางเข้า และโครงสร้างพื้นฐานที่มีอยู่แล้ว ก็เพียงพอ
บทส่งท้าย
ไพ่ต้องค่อยๆ เปิดทีละใบ Gemini 4 จะเป็นม้าหรือเป็นลาก็รู้กันในไม่ช้า
ศึก AI ครั้งนี้สำหรับ Google ไม่ใช่แค่เรื่อง "Gemini สู้ได้หรือไม่" อีกต่อไปแล้ว
เมื่อโมเดลกลับมาตามทันแล้ว เครื่องจักรการกระจายและเครื่องพิมพ์เงินขนาดมหึมาที่ประกอบด้วย Search, Android, Chrome, YouTube, Cloud และ TPU ที่อยู่เบื้องหลัง Google จะเดินเครื่องดังกระหึ่มได้จริงหรือไม่
นั่นคือจุดที่น่าจับตาที่สุด และยังซ่อนพื้นที่จินตนาการ (all-in) อันมหาศาลไว้อีกด้วย
ติดตาม





