


ETH 囤币不卖:你是该选质押生息,还是抵押借贷?


- 核心观点:Native Staking 与 DeFi 借贷解决的是两种截然不同的资产需求——前者将长期持有时间资本化以持续生息,后者在不交出筹码的前提下释放流动性,两者是互补工具而非替代关系。
- 关键要素:
- Native Staking 收益来自以太坊协议奖励,而非借款人利息或 DeFi 代币补贴,本质是将确定持有期转化为生产资料。
- Pectra 升级后 0x02 验证者最大有效余额从 32 ETH 提升至 2048 ETH,奖励可按 1 ETH 单位复投,原生质押具备完整复利能力。
- 借贷以 ETH 为抵押物借出稳定币,保留筹码同时获取流动性,但引入债务、利率及价格驱动的清算风险。
- Staking 核心风险为验证者运行、罚没及退出流动性;借贷额外承担 Health Factor 下降导致的清算风险。
- 将 stETH 循环质押借贷可叠加两者收益,但资本效率越紧绷,风险传导链条越长。
- 非托管钱包工具正将节点运维产品化,用户保留私钥与提款凭证的同时降低 Native Staking 参与门槛。
ถือ ETH ไว้แล้วยังทำอะไรได้อีก?
ไม่กี่ปีก่อน คำตอบของคำถามนี้ง่ายจนแทบจะน่าเบื่อ: โอนเข้า cold wallet วางไว้ แล้วรอตลาดกระทิง
แต่ในวันนี้ที่ Ethereum เปลี่ยนผ่านสู่ PoS สำเร็จและตลาดการกู้ยืมบนเชนทำงานได้อย่างราบรื่น ETH ที่อยู่ในมือ显然ไม่อยาก只屯着เฉยๆ วิธีที่พบมากที่สุด คือทำ Native Staking เพื่อรับรางวัลจากการ staking ตามโปรโตคอล หรือไม่ก็นำ ETH ไปค้ำในตลาดการกู้ยืมเพื่อกู้ stablecoin ออกมา โดยไม่ต้องยอมสละโพซิชัน ก็สามารถปลดล็อกสภาพคล่องออกมาได้
ในมุมมองผิวเผิน ทั้งสองวิธีต่างก็ทำให้ "ETH ที่นอนนิ่งอยู่ในกระเป๋าเคลื่อนไหว" แต่ถ้าเปรียบเทียบกันแค่ว่าใครให้ APR สูงกว่า ก็อาจมองข้ามความแตกต่างที่เป็นแก่นแท้ที่สุดไป:
Native Staking แก้ปัญหาว่าสินทรัพย์ที่ถือระยะยาวจะสร้างผลตอบแทนต่อเนื่องได้อย่างไร ส่วนการกู้ยืมแก้ปัญหาว่าเมื่อไม่อยากขายสินทรัพย์ จะปลดล็อกสภาพคล่องและประสิทธิภาพของทุนได้อย่างไร
สิ่งที่ทั้งสองตอบโจทย์ จริงๆ แล้วคือความต้องการสินทรัพย์ที่แตกต่างกันโดยสิ้นเชิงสองแบบ
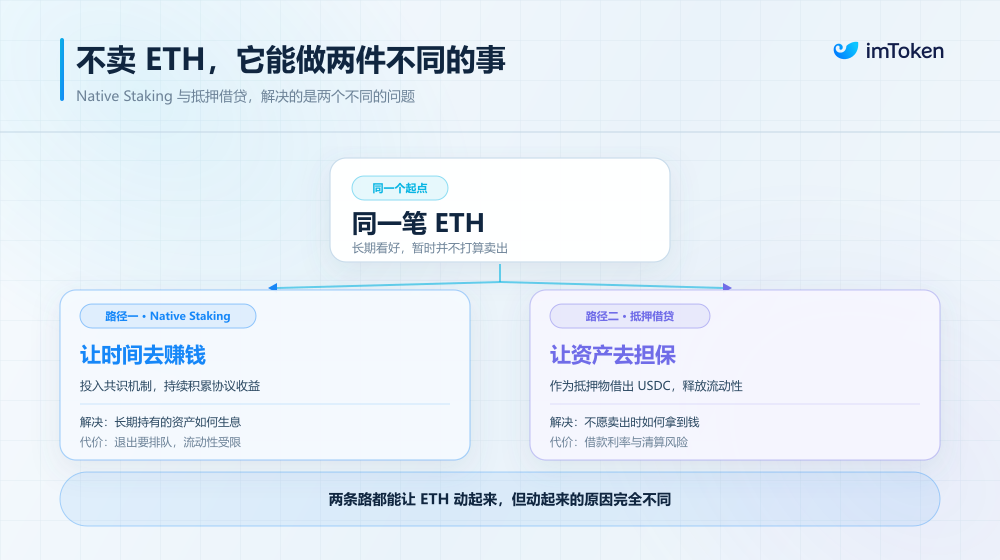
1. Native Staking: เปลี่ยนระยะเวลาการถือครองอันยาวนานให้กลายเป็นปัจจัยการผลิต
เริ่มจากสถานการณ์ที่บริสุทธิ์ที่สุดก่อน
สมมติว่าถือ ETH อยู่ 32 เหรียญ (หรือมากกว่า) และแทบจะแน่นอนว่าภายในสองสามปีข้างหน้าจะไม่แตะมัน ในระดับ spot คุณยอมรับความผันผวนระยะสั้นของราคาเหรียญได้แล้ว ตัวแปรเดียวที่ยังทำอะไรได้ต่อไปก็คือระยะเวลาการถือครองที่คุณ確定จะต้องจ่ายออกไปนี้เอง
Native Staking กำลังทำสิ่งนี้อยู่ นั่นคือนำระยะเวลานี้ไปแปลงเป็นทุน
เป็นที่ทราบกันดีว่าหลัง Ethereum เข้าสู่ยุค PoS ผู้ตรวจสอบ (validator) เข้าร่วมฉันทามติของเครือข่ายโดยการ staking ETH รับผิดชอบงานอย่างการพิสูจน์ การเสนอบล็อก และรับรางวัลตามกฎของโปรโตคอล
กล่าวคือ ผลตอบแทนส่วนนี้ไม่ได้มาจากดอกเบี้ยของอีกฝ่ายที่กู้ยืม และไม่ใช่ Token ที่โปรโตคอล DeFi บางแห่งจ่ายเพิ่ม มันมาจากรางวัลของโปรโตคอลที่เครือข่าย Ethereum มอบให้ผู้ดูแลความปลอดภัยระดับพื้นฐานโดยตรง
ดังนั้น สำหรับผู้ถือระยะยาว ตรรกะของ Native Staking จึงตรงไปตรงมามาก——ในเมื่อ ETH ส่วนนี้ไม่ได้เตรียมจะแตะอยู่แล้ว ก็ให้มันเข้าร่วมการทำงานของเครือข่ายระหว่างที่ถืออยู่ และสะสม ETH เพิ่มขึ้นเรื่อยๆ
และหลังการอัปเกรด Pectra เส้นทางนี้ก็เปลี่ยนไปอีก (อ่านเพิ่มเติม《当 800 万枚 ETH 开始「搬家」:后 Pectra 时代,Staking 迎来结构性巨变?》)
0x02 Compounding Validator แบบใหม่เพิ่มยอดคงเหลือที่มีผลสูงสุดต่อผู้ตรวจสอบหนึ่งรายจาก 32 ETH ในอดีตเป็น 2048 ETH รางวัลที่เกิน 32 ETH สามารถนับรวมกลับเข้าสู่ยอดคงเหลือที่มีผลต่อในหน่วย 1 ETH และเข้าร่วมการคำนวณผลตอบแทนในรอบถัดไป ทำให้ native staking มีความสามารถในการทบต้นที่สมบูรณ์ยิ่งขึ้นอย่างแท้จริง
แต่ Native Staking ก็มีลักษณะเด่นที่ชัดเจนเช่นกัน นั่นคือมันแก้ปัญหาผลตอบแทน แต่ไม่ได้แก้ปัญหาสภาพคล่องโดยตรง
เพราะเมื่อ ETH เข้าสู่ระบบผู้ตรวจสอบแล้ว สิ่งแรกที่มันรับผิดชอบคือบทบาทของทุนความปลอดภัยของเครือข่าย ผู้ตรวจสอบรายใหม่ต้องผ่านคิวการเปิดใช้งาน และเมื่อ退出อย่างสมบูรณ์ก็ต้องรอกระบวนการ退出ตามสภาพเครือข่าย ดังนั้นมันจึงไม่เหมือนยอดคงเหลือในกระเป๋าเงินที่สามารถนำออกไปใช้จ่าย เทรด หรือลงทุนอื่นๆ ได้ตลอดเวลา (อ่านเพิ่มเติม《现在参与以太坊原生质押,为什么要先排队一个月?》)
แน่นอน การเกิดขึ้นของ Liquid Staking แก้ปัญหานี้ไปบางส่วน อย่างการ staking ETH ผ่าน Lido แล้วได้รับ stETH ผู้ใช้ยังคงสามารถโอน ยืม หรือเข้าร่วมกิจกรรม DeFi อื่นๆ ได้ แต่ในมุมมองโครงสร้างสินทรัพย์ มันก็เพิ่มชั้นของโปรโตคอล LST และ Token ขึ้นมาบน Native Staking ที่เรียบง่ายที่สุด
ดังนั้นถ้าทำให้ปัญหานามธรรมยิ่งขึ้น สิ่งที่ Native Staking เหมาะที่สุดที่จะแก้ จริงๆ แล้วคือคุณมี ETH ที่確定จะถือระยะยาวอยู่ก้อนหนึ่ง จะทำให้ระยะเวลาการถือครองนี้สร้างมูลค่าได้อย่างไร
2. การกู้ยืม: รักษาโพซิชันไว้ พร้อมเบิกอำนาจซื้อล่วงหน้า
การกู้ยืมแก้ปัญหาจริงในอีกแบบหนึ่งโดยสิ้นเชิง
คุณก็มองบวกกับ ETH มากเช่นกัน ยืนยันไม่ขาย แต่ในความเป็นจริงจู่ๆ ก็ต้องการเงินสดหมุน หรือบนเชนมีโอกาสใหม่ที่เย้ายวนใจอย่างมากปรากฏขึ้น
การเทขาย spot ตรงๆ แน่นอนว่าสะดวกที่สุด แต่ราคาที่ต้องจ่ายคือการยอมสละโพซิชันทั้งหมด ถ้า ETH หลังจากนั้นเริ่มคลื่นลูกใหญ่ขาขึ้น โพซิชัน spot ที่ขายไปก็ยากที่จะเก็บกลับมาด้วยต้นทุนต่ำ
การกู้ยืม DeFi เสนอแนวคิดอีกแบบ ไม่ขาย ETH ใช้ ETH เป็นหลักประกัน ค้ำเกินมูลค่าและกู้ stablecoin ที่ต้องการออกมา
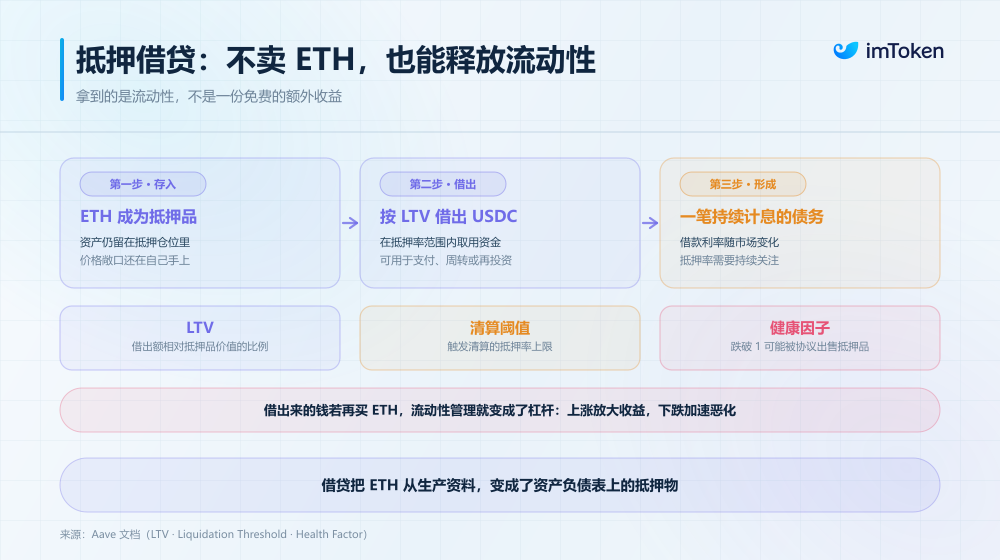
ยกตัวอย่างโปรโตคอลการกู้ยืมแบบค้ำเกินมูลค่าอย่าง Aave ผู้ใช้สามารถฝากสินทรัพย์ที่เข้าเกณฑ์เป็นหลักประกัน แล้วกู้สินทรัพย์อื่นภายในช่วง LTV ที่กำหนด เงินที่กู้ออกมาสามารถใช้จ่าย ลงทุน หรือตอบสนองความต้องการทางการเงินอื่นๆ ส่วน ETH เดิมยังคงอยู่ในฐานะสินทรัพย์หลักประกัน
ตอนนี้บทบาทที่ ETH รับผิดชอบเปลี่ยนไปโดยสิ้นเชิง
ใน Native Staking ETH คือ "ปัจจัยการผลิต" สร้างผลตอบแทนโปรโตคอลผ่านการเข้าร่วมฉันทามติของเครือข่าย ส่วนในการกู้ยืม ETH 更像เป็น "หลักประกันบนงบดุล" คุณค่าสูงสุดคือช่วยให้ผู้ถือได้รับสภาพคล่องใหม่
ดังนั้นพูดอย่างเคร่งครัด การกู้ยืมไม่ใช่ "ผลตอบแทนเพิ่มเติม" ฟรี
หลังกู้สินทรัพย์ออกมา ผู้ใช้จะเกิดหนี้สินหนึ่งรายการ ต้องแบกรับอัตราดอกเบี้ยที่เปลี่ยนแปลงตลอดเวลา ในขณะเดียวกันถ้าราคา ETH ลดลงอย่างมาก Health Factor ของโพซิชันหลักประกันก็จะลดลงเช่นกัน เมื่อถึงเงื่อนไขการชำระบัญชี สินทรัพย์หลักประกันบางส่วนอาจถูกโปรโตคอลขายออกไป
Aave จึงกำหนดให้ผู้กู้ต้องจับตา LTV, Liquidation Threshold และ Health Factor อย่างต่อเนื่อง ยิ่งไปกว่านั้นถ้า stablecoin ที่กู้ออกมาถูกนำไปซื้อ ETH เพิ่ม เรื่องก็จะไปไกลกว่านั้น ทำให้การจัดการสภาพคล่องที่เดิมทีเรียบง่ายเริ่มกลายเป็นเลเวอเรจ——เมื่อ ETH ขึ้น มันขยายผลกำไร เมื่อ ETH ลง มันก็เร่งการเสื่อมถอยของอัตราค้ำประกันเช่นกัน
นี่ก็เป็นเส้นแบ่งความเสี่ยงที่สำคัญมากระหว่างการกู้ยืมกับ Native Staking ความเสี่ยงหลักของ Staking มาจากการทำงานของผู้ตรวจสอบ การถูกปรับ (slashing) และสภาพคล่องในการ退出 ส่วนการกู้ยืมแบบมีหลักประกันเพิ่มความเสี่ยงจากการชำระบัญชีที่ขับเคลื่อนด้วยหนี้สิน อัตราดอกเบี้ย และราคาตลาดเข้ามา
ดังนั้น สำหรับผู้ถือระยะยาว สิ่งที่การกู้ยืมแก้จริงๆ คือเมื่อคุณไม่อยากขาย ETH แต่จำเป็นต้องใช้เงิน จะปลดล็อกสภาพคล่องของสินทรัพย์ส่วนนี้ออกมาได้หรือไม่?
คำตอบคือได้
เพียงแต่สภาพคล่องนี้ไม่ฟรี
3. อย่างหนึ่งหา "เงินจากเวลา" อีกอย่างแลก "เงินจากสภาพคล่อง"
มองใหม่จากมุมนี้ Native Staking กับการกู้ยืมไม่ได้มีความสัมพันธ์แบบทดแทนกันอย่างเด็ดขาด ในการจัดการโพซิชันจริง ทั้งสอง更像เป็นเครื่องมือเสริมที่แก้จุดเจ็บปวดในต่างช่วงเวลา:
- โพซิชันหลักที่ไม่เคลื่อนไหว: spot ก้อนใหญ่ที่หลายปีไม่คิดจะแปลงเป็นเงินสด การเลือก Native Staking คือจุดหมายที่เป็นธรรมชาติที่สุด ไม่นำหนี้สินภายนอกเข้ามา ไม่แบกรับการชำระบัญชีจากตลาด กินเงินปันผลของเครือข่าย Ethereum ไปอย่างซื่อๆ;
- เงินทุนที่เคลื่อนที่เชิงยุทธวิธี: ส่วนที่มีความต้องการกระแสเงินสดชัดเจนในระยะสั้น และยอมรับต้นทุนการติดตาม การกู้ยืมเสนอพื้นที่กันชนที่ไม่ต้องเทขาย spot;
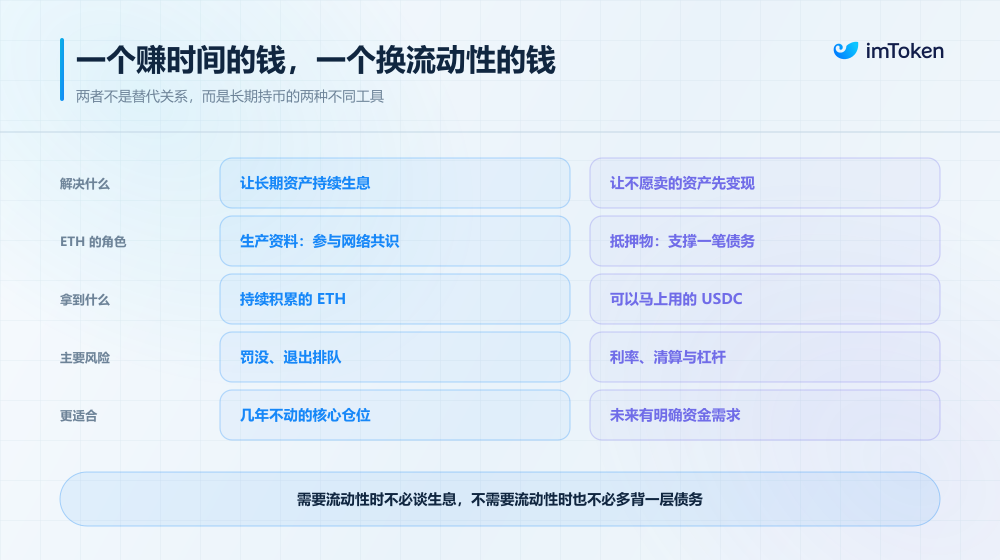
พูดง่ายๆ เมื่อไม่ต้องการสภาพคล่อง ให้ ETH เข้าโรงงานทำงาน เมื่อต้องการสภาพคล่อง ดึง ETH ออกมาเป็นผู้ค้ำประกัน อย่างแรกเพิ่มประสิทธิภาพผลตอบแทนในระยะถือระยะยาว อย่างหลังเพิ่มประสิทธิภาพของทุนบนงบดุล
แน่นอน ใน DeFi ก็มีปฏิบัติการพิสดารต่างๆ ที่บิดทั้งสองอย่างเข้าด้วยกัน เช่นแลก ETH เป็น stETH แล้วนำไปวน staking และกู้ยืม พยายามกินข้อดีทั้งสองทาง แต่ยิ่งประสิทธิภาพของทุนตึงตัวเท่าไหร่ ห่วงโซ่การเปิดรับความเสี่ยงและการส่งต่อก็ยิ่งยาวขึ้นเท่านั้น
แต่พูดตามตรง สำหรับคนที่คิดจะถือเหรียญระยะยาว "ความเสี่ยงจาก smart contract ที่น้อยลงหนึ่งชั้น" มักมีค่ามากกว่า "ผลตอบแทนบนกระดาษที่มากกว่าสองจุด"
และในความเป็นจริง เหตุผลที่หลายคนไม่เลือก Native Staking จุดเจ็บจริงๆ คือรำคาญ ยังไงก็ตามเกณฑ์การสร้างโหนดผู้ตรวจสอบเองนั้นสูงเกินไปสำหรับคนส่วนใหญ่——จัดเครื่อง ตั้งไคลเอนต์ ป้องกันการถูกปรับจากการออฟไลน์ แม้ถึงยุค Pectra ต้นทุนการดำเนินงานก็ยังอยู่ ถ้าเอาสะดวกโยนเหรียญให้ centralized exchange ก็ขัดกับเจตนารมณ์พื้นฐานของ non-custodial
นี่แหละคือช่องว่างที่เครื่องมือกระเป๋าเงินที่成熟กำลังเติมเต็ม สามารถนำปฏิบัติการผู้ตรวจสอบที่เคยซับซ้อนมาทำให้เป็นผลิตภัณฑ์ยิ่งขึ้น
ยกตัวอย่าง Native Staking แบบ non-custodial ของ imToken เริ่มต้นที่ 32 ETH ก็สามารถตั้ง validator อิสระได้ทันที พร้อมรองรับทั้งโหมดทบต้น (0x02) และโหมดถอนอัตโนมัติ การติดตั้งฮาร์ดแวร์พื้นฐาน การดำเนินงานโหนด และการตรวจสอบตลอด 24 ชั่วโมงเป็นหน้าที่ของโครงสร้างพื้นฐานระดับมืออาชีพ แต่ความเป็นเจ้าของ private key และ Withdrawal Credentials ที่เป็นแก่นแท้ที่สุดยังคงอยู่ในมือผู้ใช้เอง
พูดอีกอย่างก็คือ มันบีบกระบวนการจัดการโหนดทั้งชุดที่เคยเป็นสาย geek และยุ่งยาก ให้กลายเป็นประสบการณ์ผลิตภัณฑ์原生ที่直观และควบคุมได้
บทส่งท้าย
นี่อาจเป็นคำถามที่ยิ่งน่าคิดใหม่ในการถือ ETH ระยะยาวในวันนี้ เมื่อก่อน สิ่งที่เราให้ความสนใจมากที่สุดคือ "ETH จะถือต่อไหม"
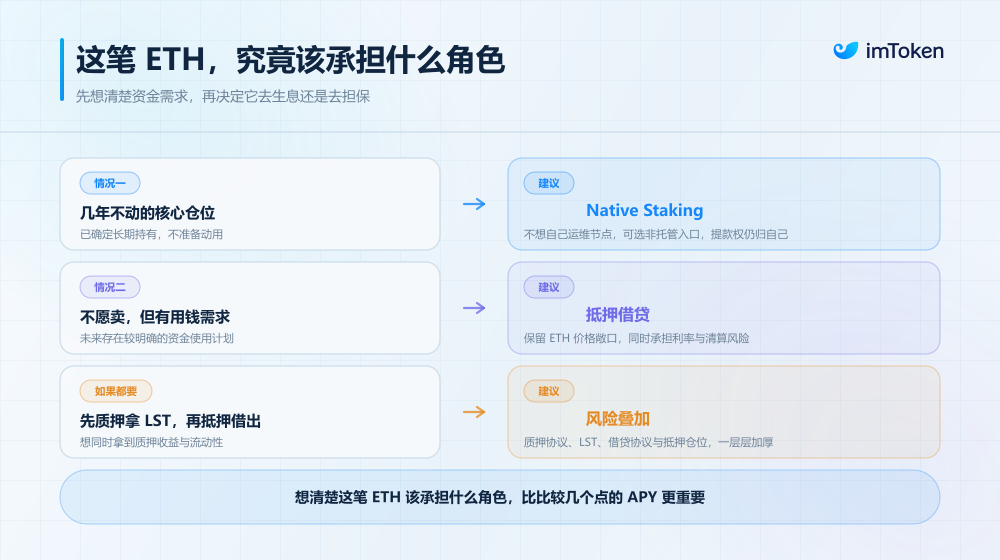
แต่เมื่อ Staking การกู้ยืม และเครื่องมือการเงินบนเชนต่างๆ ค่อยๆ เจริญเติบโตเต็มที่ คำถามก็กลายเป็นว่าในเมื่อเตรียมจะถือระยะยาว ETH ส่วนนี้ควรรับบทบาทอะไรกันแน่?
จะกลายเป็นสินทรัพย์ระยะยาวที่สร้างผลตอบแทนโปรโตคอลอย่างต่อเนื่อง หรือเป็นสินทรัพย์หลักประกันที่สามารถระดมเงินได้ตลอดเวลา?
คิดเรื่องนี้ให้ชัด อาจสำคัญกว่าการเปรียบเทียบ APR ไม่กี่เปอร์เซ็นต์แบบผิวเผิน





