


ความสนใจสูงไม่ใช่ "ผู้终结" ของหุ้นสหรัฐ? กำไรต่างหากคือผู้终结?


- มุมมองหลัก:รายงานของ JPMorgan เห็นว่าอัตราดอกเบี้ยสูงไม่ใช่ผู้终结มูลค่าประเมินของหุ้นสหรัฐ ปัจจัยชี้ขาดเพดานมูลค่าประเมินคืออัตราการเติบโตของกำไร ไม่ใช่อัตราผลตอบแทนเอง ตราบใดที่อัตราการเติบโตของกำไรยังคงอยู่เหนือ 15% มูลค่าประเมินในปัจจุบันยังได้รับการสนับสนุนจากปัจจัยพื้นฐาน
- องค์ประกอบสำคัญ:
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีกับมูลค่าประเมินของ S&P 500 มีความสัมพันธ์แบบ "ตัว U กลับด้าน" เกณฑ์ที่กดดันมูลค่าประเมินอยู่ที่ประมาณ 5%-6%
- เมื่ออัตราการเติบโตของกำไรสูงกว่า 20% มูลค่าประเมินสามารถรองรับได้ถึง 24 เท่า เมื่อเติบโต 10%-20% อยู่ที่ประมาณ 20 เท่า ยิ่งกำไรต่ำ อัตราผลตอบแทนที่รองรับได้ก็ยิ่งต่ำ
- ปัจจุบัน S&P 500 ซื้อขายที่ประมาณ 22 เท่าของ EPS ปี 2026 สอดคล้องกับอัตราการเติบโตของกำไรประมาณ 28% หากรักษาการเติบโตเหนือ 15% มูลค่าประเมินปี 2027 ยังมีพื้นที่ปรับขึ้นใหม่
- หุ้นผู้นำ AI 30 ตัวมีมูลค่าประเมินล่วงหน้าประมาณ 30 เท่า สูงกว่าหุ้นอื่นใน S&P 500 ที่ 19 เท่า และคู่แข่งใน MSCI ACWI ที่ 14.3 เท่าอย่างมาก ส่วน premium มาจากความชัดเจนของกำไรและ leverage ต่ำ
- การส่งผ่านอัตราดอกเบี้ยเป็นไปอย่างค่อยเป็นค่อยไป บริษัทส่วนใหญ่ finans ด้วยหนี้ระยะยาวอัตราดอกเบี้ยคงที่ การถือเงินสดประมาณ 2.4 ล้านล้านดอลลาร์สร้างรายได้ดอกเบี้ยที่สูงขึ้น ชดเชยแรงกดดันบางส่วน
- อัตราดอกเบี้ยสูงเพิ่มการแบ่งขั้วของตลาด เงินทุนไหลไปยังรัฐบาลและบริษัทข้ามชาติขนาดใหญ่ กดดันภาคบริโภค อสังหาริมทรัพย์ และอุตสาหกรรมที่มี leverage สูง
- ผลตอบแทนของแต่ละกลุ่มขึ้นอยู่กับรูปร่างของเส้นอัตราผลตอบแทน: steepening ดีต่อหุ้นวัฏจักร flattening ดีต่อหุ้นเทคโนโลยี หุ้นขนาดใหญ่ต้านทานแรงกดดันได้ดีกว่าหุ้นขนาดเล็ก
ผู้เขียนต้นฉบับ: หลี่ เจีย
แหล่งที่มาต้นฉบับ: Wallstreetcn
ตลาดกำลังมองว่า "อัตราดอกเบี้ยสูง" เป็นตัวปิดฉากการประเมินมูลค่าหุ้นสหรัฐฯ อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 30 ปีปรับขึ้นมาอยู่ที่ประมาณ 5.40% ซึ่งสูงสุดในรอบเกือบ 20 ปี พันธบัตรสหรัฐฯ อายุยาวร่วงลงประมาณ 10% ในช่วงหนึ่งปีที่ผ่านมา และอัตราส่วนราคาต่อกำไรล่วงหน้าของ S&P 500 ก็ถูกบีบอัดลงประมาณ 3 เท่า แต่ในขณะเดียวกัน หุ้นสหรัฐฯ ยังคงปรับขึ้นประมาณ 16%
รายงานของ JPMorgan ที่เผยแพร่เมื่อวันที่ 14 กันยายนกลับได้ข้อสรุปที่แตกต่างออกไปโดยสิ้นเชิง: การปรับขึ้นของอัตราดอกเบี้ยในรอบนี้ยังห่างไกลจากการกดดันการประเมินมูลค่าอย่างแท้จริง ปัจจัยสำคัญที่กำหนดเพดานการประเมินมูลค่าไม่ใช่ตัวอัตราผลตอบแทนเอง แต่เป็นอัตราการเติบโตของกำไร
ทีมงานดังกล่าวได้นำข้อมูลการประเมินมูลค่าตั้งแต่ปี 1950 มาแบ่งตามระดับอัตราการเติบโตของกำไร แล้วพบว่าอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีกับอัตราส่วนการประเมินมูลค่าของ S&P 500 มีความสัมพันธ์แบบ "ตัว U กลับหัว"——เมื่ออัตราผลตอบแทนปรับขึ้นอย่างค่อยเป็นค่อยไปในช่วงแรก การประเมินมูลค่ากลับอาจได้รับการสนับสนุน มีเพียงเมื่อทะลุเกณฑ์ระดับหนึ่งไปแล้วเท่านั้นที่การขึ้นของอัตราดอกเบี้ยจะเริ่มบีบอัดการประเมินมูลค่าอย่างชัดเจน ตามระดับกำไรในปัจจุบัน เกณฑ์ดังกล่าวสอดคล้องกับอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีที่ประมาณ 5% ถึง 6%
ในภาพกว้างยิ่งขึ้น นักกลยุทธ์วอลล์สตรีทก็ไม่ได้มองว่าการที่เฟดกลับมาขึ้นดอกเบี้ยเป็นสัญญาณสิ้นสุดของตลาดกระทิง นักกลยุทธ์จาก Goldman Sachs, Morgan Stanley และ JPMorgan ต่างเห็นว่าตราบใดที่การเติบโตทางเศรษฐกิจและกำไรของบริษัทยังคงแข็งแกร่ง การย่อตัวของตลาดที่เกิดจากการขึ้นดอกเบี้ยอย่างค่อยเป็นค่อยไปอาจเป็นเพียงความผันผวนระยะสั้น
Ben Snider หัวหน้านักกลยุทธ์หุ้นสหรัฐฯ ของ Goldman Sachs กล่าวว่าตลาดได้สะท้อนความคาดหวังของการขึ้นดอกเบี้ยมากกว่าสามครั้งในปีหน้าไปแล้ว ขณะที่กำไรและงบดุลของบริษัทยังคงแข็งแกร่ง ส่วนสถิติของ Bloomberg ก็แสดงให้เห็นว่าในอดีตสิ่งที่คุกคามตลาดกระทิงอย่างแท้จริงมักเป็นวงจรการขึ้นดอกเบี้ยที่สมบูรณ์ ไม่ใช่การขึ้นดอกเบี้ยครั้งเดียว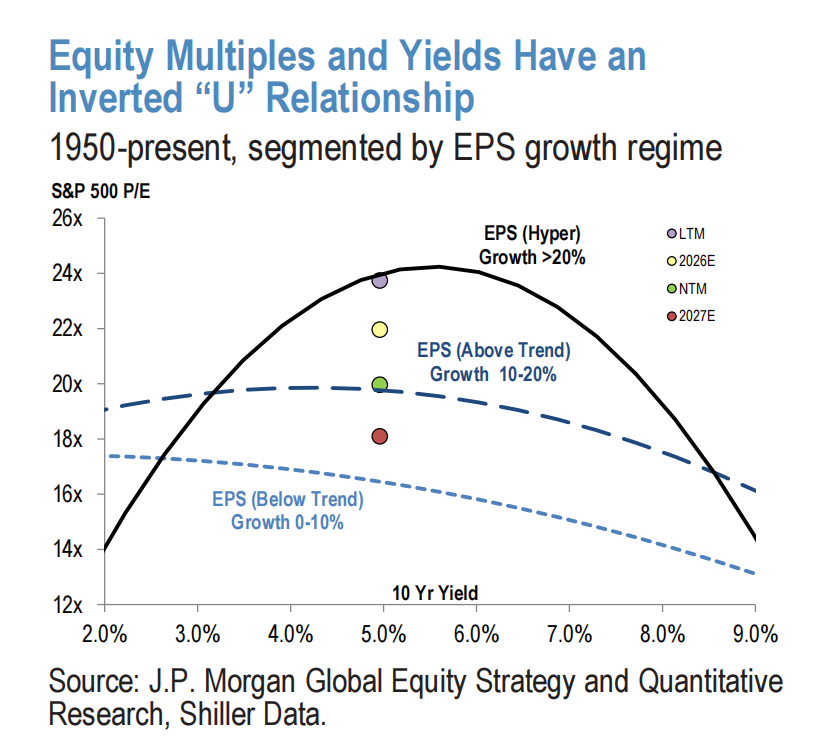
เกณฑ์ที่การประเมินมูลค่าเริ่มถูกกดดันอย่างแท้จริงอยู่ที่ 5%-6%
ระดับแรกคือสภาพแวดล้อมการเติบโตแบบซูเปอร์ที่อัตราการเติบโตของกำไรสูงกว่า 20% อัตราส่วนการประเมินมูลค่าสามารถรองรับได้สูงสุดถึงประมาณ 24 เท่า ซึ่งสอดคล้องกับอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีที่ประมาณ 6% ระดับที่สองคือสภาพแวดล้อมการเติบโตสูงกว่าแนวโน้มที่อัตราการเติบโตของกำไรอยู่ที่ 10%-20% อัตราส่วนการประเมินมูลค่าอยู่ที่ประมาณ 20 เท่า ซึ่งสอดคล้องกับอัตราผลตอบแทนที่ประมาณ 5%โดยรวมแล้ว ยิ่งอัตราการเติบโตของกำไรต่ำ ระดับอัตราผลตอบแทนที่ตลาดสามารถรองรับได้ก็ยิ่งต่ำลงตามไปด้วย
ปัจจุบัน S&P 500 ซื้อขายที่ประมาณ 22 เท่าของ EPS ปี 2026 ซึ่งสอดคล้องกับอัตราการเติบโตของกำไรปี 2026 ที่ปรับแล้วประมาณ 28% ส่วนการประเมินมูลค่าปี 2027 อยู่ที่ประมาณ 18 เท่า สื่อถึงอัตราการเติบโตของกำไรที่ประมาณ 21% ( excluding กำไรขาดทุนจากการลงทุนแบบครั้งเดียว) ซึ่งหมายความว่าตราบใดที่อัตราการเติบโตของกำไรยังคง维持在 15% ขึ้นไป การประเมินมูลค่าปี 2027 ยังมีช่องว่างสำหรับการประเมินค่าใหม่เพิ่มเติม
ในการวัดว่าการประเมินมูลค่าแพงเกินไปหรือไม่ ยังมีไม้วัดอีกอันหนึ่ง แบบจำลองส่วนลดเงินปันผลสองขั้นตอนแสดงให้เห็นว่าปัจจุบันส่วนชดเชยความเสี่ยงจากหุ้นโดยนัยอยู่ที่ประมาณ 7.2% อยู่ในเปอร์เซ็นไทล์ที่ 69 ของประวัติศาสตร์ ส่วน PEG ระยะยาวอยู่ที่ประมาณ 2 เท่า กล่าวอีกนัยหนึ่ง ตราบใดที่บริษัทสามารถทำได้ตามอัตราการเติบโตของกำไรเฉลี่ยต่อปีที่ 13%-15% ระดับการประเมินมูลค่าปัจจุบันโดยรวมยังคงได้รับการสนับสนุนจากปัจจัยพื้นฐาน
หุ้นกลุ่มผู้นำ AI 30 ตัวปัจจุบันมีมูลค่าล่วงหน้าประมาณ 30 เท่า ซึ่งสอดคล้องกับอีก 470 บริษัทที่เหลือใน S&P 500 ที่ประมาณ 19 เท่า และคู่เทียบใน MSCI ACWI ที่ประมาณ 14.3 เท่า ส่วนเกินการประเมินมูลค่าดังกล่าวมาจากความชัดเจนของกำไรที่สูงกว่า อัตราการก่อหนี้ที่ต่ำกว่า และผลตอบแทนแก่ผู้ถือหุ้นที่มั่นคงกว่าเป็นหลัก
ผลิตภาพเป็นอีกหนึ่งกันชน หากผลิตภาพ维持在ช่วง 1.5%-2.5% อัตราผลตอบแทนปัจจุบันยังสามารถรองรับการประเมินมูลค่าที่ประมาณ 20 เท่าได้ หาก AI ผลักดันให้ผลิตภาพทะลุ 2.5% ต่อไป การสนับสนุนต่อการประเมินมูลค่าจะยิ่งแข็งแกร่งขึ้น
อัตราดอกเบี้ยส่งผ่านไปยังกำไรได้อย่างไร: ดูกระบวนการหนี้ก่อน แล้วจึงดูกระแสเงินสด
ผลกระทบจากการเพิ่มขึ้นของค่าใช้จ่ายดอกเบี้ยต่อกำไรของบริษัทเป็นไปอย่างค่อยเป็นค่อยไป เนื่องจากหนี้ของบริษัทโดยรวมเป็นการระดมทุนที่ใช้อัตราดอกเบี้ยคงที่และอายุยาวเป็นหลัก
ในระยะสั้น มีสองแรงที่เพียงพอจะชดเชยแรงกดดันจากการเพิ่มขึ้นของต้นทุนทางการเงินได้บางส่วน ประการแรกคือกำไรของภาคการเงินที่ดีขึ้น ประการที่สองคือบริษัทยังถือเงินสดอยู่ประมาณ 2.4 ล้านล้านดอลลาร์ ซึ่งเงินเหล่านี้สามารถสร้างรายได้ดอกเบี้ยที่สูงขึ้นได้ ในขณะเดียวกัน ต้นทุนการกู้ยืมของบริษัทส่วนใหญ่ในปัจจุบันยังต่ำกว่าระดับสูงสุดของปี 2023: อัตราดอกเบี้ยจำนองคงที่อายุ 30 ปีอยู่ที่ประมาณ 6.8% ต่ำกว่าที่ 8.1% ในปี 2023 อัตราผลตอบแทนพันธบัตรระดับสูงอยู่ที่ประมาณ 6% ต่ำกว่าที่ 6.5% พันธบัตรผลตอบแทนสูงอยู่ที่ประมาณ 7.7% ต่ำกว่าที่ 9.6%
แรงกดดันที่แท้จริงที่น่าจับตามองมาจากการแตกตัวเชิงโครงสร้าง สภาพแวดล้อมอัตราดอกเบี้ยแบบ "สูงกว่าและนานกว่า" กำลังเบียดกิจกรรมที่เกี่ยวข้องกับการบริโภค อสังหาริมทรัพย์ที่อยู่อาศัยและเชิงพาณิชย์ ตลอดจนอุตสาหกรรมที่ใช้ทุนหนาแน่นซึ่งไม่ได้รับประโยชน์โดยตรงจากการก่อสร้าง AI และบริษัทที่มีการก่อหนี้สูงออกไป
รายงานบรรยายกระบวนการนี้ว่าเป็น "มือที่มองไม่เห็น": ทุนที่มีจำกัดกำลังไหลไปยังผู้กู้ที่เสนอราคาสูงสุดและมีคุณภาพเครดิตดีที่สุด นั่นคือรัฐบาลและบริษัทข้ามชาติขนาดใหญ่ ดังนั้นอัตราดอกเบี้ยที่สูงขึ้นจึงไม่ได้หมายความว่ากำไรของบริษัทโดยรวมจะถูกโจมตีอย่างทั่วถึง แต่จะทำให้การแตกตัวภายในตลาดรุนแรงขึ้นอย่างมีนัยสำคัญ
รูปร่างของเส้นอัตราผลตอบแทนกำหนดภาคส่วน: ชันขึ้นให้ซื้อกลุ่มวัฏจักร แบนลงให้ซื้อกลุ่มเทคโนโลยี
ความเป็นผู้นำของภาคส่วนยังขึ้นอยู่กับว่าเส้นอัตราผลตอบแทนจะเปลี่ยนแปลงอย่างไร
หากเกิดการชันขึ้นแบบตลาดหมี กล่าวคือส่วนต่างระหว่างระยะสั้นกับระยะยาวขยายออก ภาคส่วนวัฏจักรอย่างพลังงานและการเงินมีแนวโน้มได้รับประโยชน์มากกว่า หากเกิดการแบนลงแบบตลาดหมี หุ้นเทคโนโลยีจะได้เปรียบเชิงเปรียบเทียบ ในขณะเดียวกัน สิ่งทดแทนพันธบัตรและภาคส่วนอายุยาวที่ไม่ใช่เทคโนโลยี ซึ่งรวมถึงสาธารณูปโภค อสังหาริมทรัพย์ บริการสื่อสาร และสินค้าอุปโภคบริโภคจำเป็น มีความอ่อนไหวต่อการขึ้นของอัตราดอกเบี้ยมากที่สุด
ในเชิงสไตล์ สถานการณ์ฐานยังคงเป็นวงจรการขึ้นดอกเบี้ยแบบตื้น กล่าวคือความคาดหวังการลดดอกเบี้ยแบบ "ประกันภัย" ของปีที่แล้วเกิดการพลิกกลับ แต่ยังไม่ได้กลายเป็นความเข้มงวดเชิงรุก ในสถานการณ์นี้ หุ้นเติบโตและหุ้นเติบโตคุณภาพยังมีแนวโน้มรักษาความได้เปรียบไว้ได้ หากเงินเฟ้อกลับมาเร่งตัวขึ้นอีกครั้ง และตลาดเริ่มตั้งราคาวงจรการขึ้นดอกเบี้ยที่กว้างขึ้น คือขึ้นดอกเบี้ยอีก 4-5 ครั้ง สไตล์การลงทุนอาจเปลี่ยนไปสู่ความผันผวนต่ำ
ในเชิงสไตล์มูลค่าตามขนาด หุ้นขนาดใหญ่มีความสามารถในการต้านทานแรงกดดันได้มากกว่า เมื่อเทียบกันแล้ว หุ้นขนาดเล็กพึ่งพาการระดมทุนด้วยอัตราดอกเบี้ยลอยตัวระยะสั้นจากธนาคารมากกว่า ดังนั้นการส่งผ่านนโยบายการเงินจึงตรงกว่าและได้รับผลกระทบมากกว่า
รายงานยังเห็นว่า การขึ้นของอัตราดอกเบี้ยในรอบนี้ขับเคลื่อนโดยปัจจัยพื้นฐานเป็นหลัก ไม่ใช่ความกังวลของตลาดต่อความเป็นอิสระของเฟดหรือความน่าเชื่อถือทางการคลังของสหรัฐฯ ส่วนต่างสวอปปลายยาวค่อนข้างมั่นคง และอัตราเงินเฟ้อ盈亏平衡ระยะยาวก็ปรับขึ้นเพียงเล็กน้อยเท่านั้น





