


甲骨文公布了超预期的财报,但为何高开7.5%后却收跌?真正拉涨的是它的供应商


- 核心观点:甲骨文财报全面超预期,云基础设施收入与900亿美元资本开支指引引爆硬件供应链股价,但RPO质量、负自由现金流、债务扩张及埃里森减持风波令自身股价高开低走,市场对其“订单到现金”的兑现能力存疑。
- 关键要素:
- 甲骨文2027财年Q1营收193.45亿美元同比增30%,云基础设施收入74亿美元同比增121%,全年营收指引至少900亿美元。
- 资本开支指引900亿至950亿美元引爆供应链,慧与涨12.44%、戴尔涨11.98%,服务器硬件成为当日最强细分领域。
- 甲骨文股价高开7.5%后收跌1.74%,日内振幅超10%,CoreWeave与Nebius走出几乎相同曲线。
- 6640亿美元RPO同比增2090亿,但近半指向同一客户,且不含成本信息,属需多年兑现的收入上限。
- 自由现金流为负54亿美元,其中113.6亿来自客户预付款,净债务1321亿美元,EBITDA加回折旧剔除利息掩盖重资产负担。
- 埃里森10b5-1减持计划曝光后一日即取消,周末暗盘涨约2%,折射市场对创始人减持高度敏感。
- 当日硬件领涨软件缺席,Adobe因指引未超预期下跌,AI将软件估值锚从收入增速转向资本效率,价值向基建层与工作流层两端推移。
เมื่อวันศุกร์ที่ 11 กันยายนที่ผ่านมา ซึ่งเป็นวันซื้อขายวันแรกหลังจาก Oracle ประกาศผลประกอบการล่าสุด ราคาหุ้นเปิดสูงโดดขึ้น 7.5% แตะ 164.43 ดอลลาร์ และระหว่างวันแตะระดับสูงสุดที่ 165.99 ดอลลาร์ ในแทบจะเวลาเดียวกัน ห่วงโซ่อุปทานของบริษัทก็ทะยานขึ้นพร้อมกันทั้งกลุ่ม: Hewlett Packard Enterprise เพิ่มขึ้น 12.44% Dell เพิ่มขึ้น 11.98% ทั้งคู่ขึ้นนำดัชนี S&P 500; Super Micro Computer เพิ่มขึ้น 7.28% Arista เพิ่มขึ้น 5.61% onsemi เพิ่มขึ้น 8.51% Vertiv เพิ่มขึ้น 3.60% โดยฮาร์ดแวร์เซิร์ฟเวอร์กลายเป็นกลุ่มย่อยที่ปรับขึ้นแรงที่สุดในตลาดวันนั้น
แต่ Oracle ผู้จุดชนวนทั้งหมดกลับไม่สามารถรักษาช่วงขาขึ้นไว้ได้: ราคาหุ้นร่วงลงจากจุดสูงสุดระหว่างวัน ปิดที่ 150.28 ดอลลาร์ ลดลง 1.74% ตลอดทั้งวัน โดยช่วงแกว่งระหว่างวันเกิน 10% เช่นเดียวกัน CoreWeave และ Nebius ผู้ให้บริการคลาวด์ประมวลผล AI ที่ต้องใช้เงินลงทุนจำนวนมากเช่นกัน ระหว่างวันก็ปรับขึ้นราว 4% แต่ปิดตลาดกลับพลิกเป็นลบทั้งคู่ โดยเคลื่อนไหวในกราฟระหว่างวันเกือบเหมือนกับ Oracle
1. เงินลงทุนมหาศาล 9 หมื่นล้านดอลลาร์ คือหลักประกันรายได้ที่แน่นอนของห่วงโซ่อุปทาน
ผลประกอบการไตรมาสแรกของปีงบประมาณ 2027 ที่ประกาศหลังปิดตลาดเมื่อวันที่ 10 กันยายน มีคุณภาพค่อนข้างแข็งแกร่ง โดยการเติบโตเกือบทั้งหมดมาจากธุรกิจคลาวด์ รายได้ในไตรมาสอยู่ที่ 19,345 ล้านดอลลาร์ เพิ่มขึ้น 30% เมื่อเทียบปีต่อปี สูงกว่าที่คาดไว้ราว 19,140 ล้านดอลลาร์ กำไรต่อหุ้นปรับปรุงอยู่ที่ 1.92 ดอลลาร์ สูงกว่าที่คาดไว้ 1.74 ดอลลาร์ รายได้ธุรกิจคลาวด์อยู่ที่ 11,600 ล้านดอลลาร์ เพิ่มขึ้น 62% เมื่อเทียบปีต่อปี คิดเป็นราว 60% ของรายได้ทั้งหมด โดยรายได้จากโครงสร้างพื้นฐานคลาวด์ (OCI) อยู่ที่ 7,400 ล้านดอลลาร์ เพิ่มขึ้น 121% เมื่อเทียบปีต่อปี ขณะที่รายได้จากซอฟต์แวร์ติดตั้งภายในองค์กรแบบเดิมลดลง 3% ด้านการส่งมอบก็โดดเด่นเช่นกัน: ในไตรมาสนี้เพิ่มกำลังการผลิตศูนย์ข้อมูล 850 เมกะวัตต์ ส่งมอบ GPU มากกว่า 300,000 ตัว อัตราการใช้งานโครงสร้างพื้นฐานแตะ 97.9% และสัญญา GPU ที่หมดอายุได้รับการต่อสัญญาหรือขายต่อในราคาที่สูงกว่าสัญญาเดิมเฉลี่ยราว 20% คำแนะนำตลอดทั้งปีคือรายได้อย่างน้อย 90,000 ล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุง 8.1 ดอลลาร์
แต่สิ่งที่จุดชนวนห่วงโซ่อุปทานอย่างแท้จริง คือคำแนะนำด้านเงินลงทุนประโยคหนึ่งในระหว่างการประชุมสาย การประชุมสายรายงานผลประกอบการจัดขึ้นเมื่อเวลา 17:00 น. ตามเวลาตะวันออกของสหรัฐฯ วันที่ 10 กันยายน โดย CFO กล่าวว่า: "เงินลงทุนตลอดทั้งปีคาดว่าจะยังคงอยู่ที่ 90,000 ถึง 95,000 ล้านดอลลาร์ โดยเงินลงทุนสุทธิที่เป็นเงินสดไม่เกิน 70,000 ล้านดอลลาร์" — เงินจริงจำนวน 90,000 ถึง 95,000 ล้านดอลลาร์นี้ สุดท้ายจะกลายเป็นตู้แร็ค สวิตช์ ระบบระบายความร้อนด้วยของเหลว และอุปกรณ์ไฟฟ้า เงินจำนวนนี้ในงบการเงินของ Oracle คือต้นทุน แต่ในงบการเงินของซัพพลายเออร์กลับเป็นรายได้ ตลาดในวันนั้นให้คำตอบทันที:
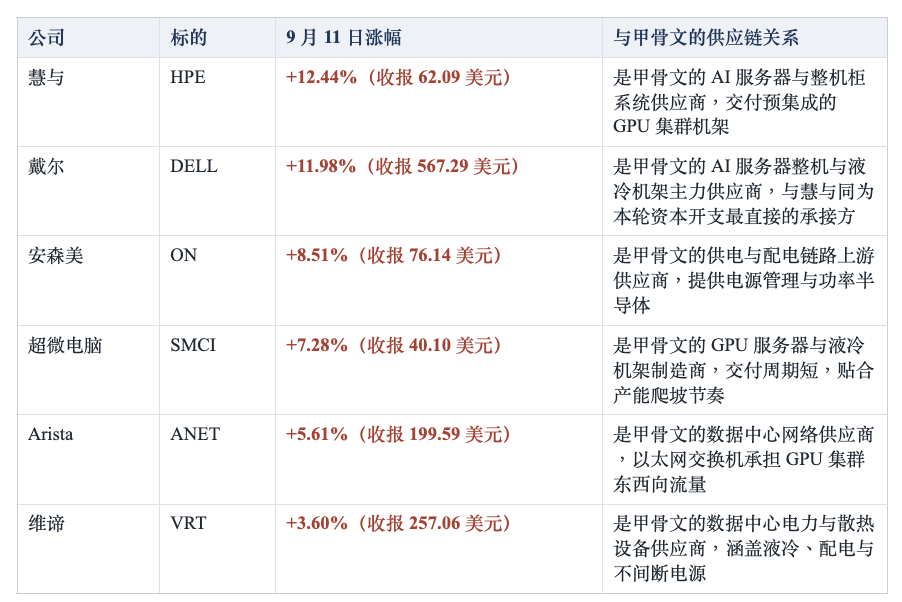
หมายเหตุ: เปอร์เซ็นต์การเปลี่ยนแปลงและราคาปิดอ้างอิงตามข้อมูล ณ วันปิดตลาด 11 กันยายน 2026 คอลัมน์สุดท้ายเป็นบทบาทในห่วงโซ่อุตสาหกรรมที่สรุปตามขอบเขตธุรกิจที่เปิดเผยต่อสาธารณะ Oracle ไม่ได้เปิดเผยรายชื่อซัพพลายเออร์ และบางบริษัทอาจไม่มีความสัมพันธ์ในการเป็นซัพพลายเออร์โดยตรงที่ยืนยันได้กับ Oracle
2. ทำไมราคาหุ้น Oracle จึงขึ้นก่อนแล้วค่อยร่วง? RPO กระแสเงินสดอิสระ และการลดถือครองของ Ellison
ในเมื่อผลประกอบการเกินความคาดหมายในทุกด้าน ทำไมหลังจากเปิดสูง 7.5% กลับปิดในแดนลบ? คำตอบไม่ได้อยู่ในตัวเลขเด่นๆ แถวแรกๆ ของงบกำไรขาดทุน แต่อยู่ในรายละเอียดของตารางท้ายๆ และในเอกสาร 10b5-1 ฉบับหนึ่งที่ถูกเปิดเผยพร้อมกับผลประกอบการ และถูกยกเลิกไปในช่วงสุดสัปดาห์
ภาระผูกพันตามสัญญาคงเหลือ (RPO) คือ "เช็คเปล่า" ที่เย้ายวนที่สุดและถูกตีความผิดได้ง่ายที่สุด: ภาระผูกพันตามสัญญาคงเหลือ 664,000 ล้านดอลลาร์ หมายถึงจำนวนเงินของสัญญาที่ลงนามแล้วแต่ยังไม่ได้รับรู้เป็นรายได้ เพิ่มขึ้น 209,000 ล้านดอลลาร์เมื่อเทียบปีต่อปี โดยสัญญาคลาวด์ AI ที่เซ็นใหม่ในไตรมาสเดียวมีมูลค่าเกิน 30,000 ล้านดอลลาร์ ตัวเลขนี้มีสามนัยที่ต้องแยกพิจารณา: มันเป็นเพดานของรายได้ ไม่ใช่ตัวรายได้เอง การจะแปลงเป็นรายได้เมื่อใดขึ้นอยู่กับว่ากำลังการผลิตจะส่งมอบเมื่อใด; มันไม่มีข้อมูลต้นทุนรวมอยู่ด้วย จึงไม่มีความสัมพันธ์แปลงตรงระหว่างขนาดคำสั่งซื้อกับผลตอบแทนผู้ถือหุ้น; คุณภาพของมันขึ้นอยู่กับคู่สัญญาและเงื่อนไข โดยตลาดประเมินกันทั่วไปว่า เกือบครึ่งหนึ่งของ 664,000 ล้านดอลลาร์นี้ชี้ไปที่ลูกค้ารายเดียวกัน กล่าวอีกนัยหนึ่ง ยิ่งคำสั่งซื้อมาก ความต้องการต่อความสามารถในการส่งมอบและความเข้มข้นของลูกค้าก็ยิ่งสูงขึ้น—มันคือเช็คที่ต้องใช้เวลาหลายปีในการขึ้นเงิน
การปรับตัวดีขึ้นของกระแสเงินสดอิสระ ส่วนหนึ่งมาจากความเฟื่องฟูทางบัญชีที่ถูก "แต่ง" ด้วยเงินจ่ายล่วงหน้า: กระแสเงินสดอิสระในไตรมาสแรกของปีงบประมาณ 2027 อยู่ที่ลบ 5,400 ล้านดอลลาร์ แม้จะดีขึ้นอย่างชัดเจนจากที่ตลาดคาดไว้ที่ลบ 9,560 ล้านดอลลาร์ แต่เมื่อพิจารณาองค์ประกอบของกระแสเงินสดจากการดำเนินงานอย่างละเอียด จะพบว่า 11,360 ล้านดอลลาร์มาจากเงินจ่ายล่วงหน้าของลูกค้า เงินนี้แม้เข้าบัญชีจริง แต่โดยลักษณะแล้วเป็นหนี้สินที่ต้องส่งมอบบริการในอนาคต ไม่ใช่กำไรที่หาได้แล้ว นอกนั้นยังมีข้อตกลงที่ลูกค้านำฮาร์ดแวร์บางส่วนมาเอง และซัพพลายเออร์เข้าร่วมให้ финан... การเงิน ซึ่งช่วยผลักภาระการระดมทุนออกไปบางส่วนได้จริง หลังหักปัจจัยเหล่านี้แล้ว เงินสดจ่ายสุทธิอยู่ที่ราว 18,000 ล้านดอลลาร์ ต่ำกว่าเงินลงทุนทางบัญชีที่ 28,500 ล้านดอลลาร์; แต่ก็หมายความว่า คำสั่งซื้อ AI ที่เติบโตสูงเหล่านี้จะเหลือเงินสดให้ผู้ถือหุ้นเท่าใดในที่สุด ยังคงเป็นคำถามที่ยังไม่มีคำตอบในตอนนี้
"การเปลี่ยนใจ" ในหนึ่งวันของประธานวัย 82 ปี ราคาตลาดมืดช่วงสุดสัปดาห์พุ่งราว 2%: เมื่อวันที่ 10 กันยายน เอกสารที่ถูกเปิดเผยพร้อมกับรายงานไตรมาสล่าสุดยังมีแผนลดถือครองหุ้นที่มาจากมือของ Larry Ellison วัย 82 ปี ประธานกรรมการบริหารและประธานเจ้าหน้าที่ฝ่ายเทคโนโลยีของบริษัท: เขาตั้งแผนซื้อขาย 10b5-1 ไว้ตั้งแต่เมื่อวันที่ 22 มิถุนายน โดยสามารถขายหุ้น Oracle ได้สูงสุด 50 ล้านหุ้น ในรายงานผลประกอบการที่มีกระแสเงินสดอิสระติดลบ เงินลงทุนสูงเป็นประวัติการณ์ และเพิ่งระดมทุนเพิ่ม 20,000 ล้านดอลลาร์ เมื่อรวมกับข้อมูลที่ว่า "ผู้ก่อตั้งเตรียมลดถือครอง 7,500 ล้านดอลลาร์" การตีความเชิงลบของตลาดจึงเป็นเรื่องที่จินตนาการได้ไม่ยาก
จุดพลิกผันเกิดขึ้นในช่วงสุดสัปดาห์ วันที่ 12 กันยายน เว็บไซต์นักลงทุนสัมพันธ์ของ Oracle เผยแพร่แถลงการณ์หัวข้อ "Larry Ellison Cancels His Plan to Sell Oracle Stock" โดยระบุข้อความเดิมว่า: "Larry Ellison ประธานกรรมการบริหารและประธานเจ้าหน้าที่ฝ่ายเทคโนโลยี ได้ยกเลิกแผน 10b5-1 ในการขายหุ้น Oracle ของเขา ไม่มีการขายหุ้น Oracle ใดๆ ภายใต้แผนดังกล่าว และเขาไม่มีแผนอื่นใดในการขายหุ้น Oracle ที่ตนถืออยู่" จากที่ถูกเปิดเผยจนถึงการยกเลิกใช้เวลาห่างกันเพียงวันเดียว หลังประกาศข่าว ในช่วงซื้อขายตลาดมืดนอกเวลาทำการสุดสัปดาห์ ราคาหุ้นปรับขึ้นเกิน 2% ชั่วขณะหนึ่ง
3. P/E 19 เท่า แพงเกินไปหรือไม่? การวิเคราะห์ PE และ EV/EBITDA
ตามคำแนะนำปีงบประมาณ 2027 ที่ Oracle ให้ไว้—รายได้อย่างน้อย 90,000 ล้านดอลลาร์ กำไรต่อหุ้นปรับปรุง 8.1 ดอลลาร์—ราคาหุ้นปัจจุบันเทียบเท่าอัตราส่วนราคาต่อกำไรล่วงหน้าประมาณ 19 เท่า หากหลังจากนี้อัตราการเติบโตของกำไรต่อหุ้นสามารถ维持在...คงไว้เกิน 30% ได้ตลอด ตัวคูณในอีกหนึ่งปีจะลดลงเหลือราว 14 เท่า และในอีกสองปีลดลงเหลือราว 11 เท่า; ขณะที่ฉันทามติของตลาดคาดการณ์กำไรต่อหุ้นปีงบประมาณถัดไปไว้ที่ราว 10.97 ดอลลาร์ เทียบเท่าราว 13.7 เท่า ซึ่งสอดคล้องกับการคำนวณนี้โดยพื้นฐาน นี่เองคือเหตุผลที่ PEG ของ Oracle อยู่ที่เพียง 0.58 ต่ำที่สุดในกลุ่มเดียวกัน: เมื่อหาราคาต่อกำไรด้วยอัตราการเติบโตแล้ว มันเป็นบริษัทที่ถูกที่สุดในกลุ่มนี้จริง สำหรับบริษัทที่มีรายได้จากโครงสร้างพื้นฐานคลาวด์เติบโต 121% เมื่อเทียบปีต่อปี และภาระผูกพันตามสัญญาคงเหลือเพิ่มขึ้น 209,000 ล้านดอลลาร์ในหนึ่งปี การรักษาอัตราการเติบโตเช่นนี้ไม่ใช่เรื่องไกลเกินเอื้อม
แต่ตัวเศษของอัตราส่วนราคาต่อกำไรคือมูลค่าตลาด และมูลค่าตลาดไม่ได้รวมหนี้สินเข้าไปด้วย หนี้สินสุทธิของ Oracle แตะ 132,100 ล้านดอลลาร์แล้ว มูลค่ากิจการอยู่ที่ 586,500 ล้านดอลลาร์ สูงกว่ามูลค่าตลาด 454,400 ล้านดอลลาร์ราว 29% หากเปลี่ยนไปใช้ EV/EBITDA ที่นับหนี้สินเข้าไปด้วย Oracle อยู่ที่ราว 17.0 เท่า Amazon ราว 17.2 เท่า Microsoft ราว 19.2 เท่า—สินทรัพย์ชุดเดียวกัน เปลี่ยนตัวเศษ "ความถูก" ก็หายไปกว่าครึ่ง สำหรับบริษัทที่ขยายตัวด้วยการออกหุ้นกู้และการเพิ่มทุน ตัวชี้วัดมูลค่าที่เพิกเฉยต่อหนี้สินย่อมประเมินราคาที่แท้จริงต่ำเกินไปโดยธรรมชาติ
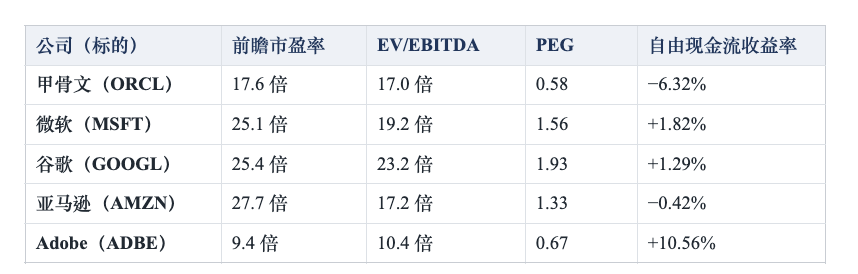
เมื่อดูตาม EV/EBITDA Oracle ที่ 17.0 เท่าต่ำกว่า Microsoft ที่ 19.2 เท่า และ Google ที่ 23.2 เท่า โดยใกล้เคียงกับ Amazon ที่ 17.2 เท่า อยู่ในระดับต่ำที่สุดในกลุ่มนี้ เมื่อพิจารณาว่าอัตราการเติบโตของมันสูงกว่าคู่แข่งในอุตสาหกรรมมาก ตำแหน่งนี้甚至还...ยังถือว่าต่ำไปด้วยซ้ำ—ตามที่ตลาดคาดการณ์สำหรับปีงบประมาณ 2027 EBITDA ของมันจะเพิ่มขึ้นจากราว 36,500 ล้านดอลลาร์ในปีงบประมาณก่อน เป็นราว 52,400 ล้านดอลลาร์ หากคำนวณแบบคงที่ EV/EBITDA ล่วงหน้าจะลดลงอย่างรวดเร็วเหลือเพียงต้นๆ 11 เท่า
แต่การตัดสินว่ามูลค่าสูงเกินจริงหรือไม่ ยังต้องดูว่า EBITDA ตัดอะไรออกไปบ้าง เงินลงทุน 28,500 ล้านดอลลาร์ของ Oracle ในไตรมาสนี้ ส่วนใหญ่จะกลายเป็น GPU และสินทรัพย์ศูนย์ข้อมูล ซึ่งจะคิดค่าเสื่อมราคาต่อเนื่องในอีกหลายปีข้างหน้า; ค่าใช้จ่ายดอกเบี้ยในไตรมาสนี้ก็เพิ่มขึ้นจาก 923 ล้านเป็น 1,428 ล้านดอลลาร์เช่นกัน อัตราการเติบโตเกิน 50% สำหรับบริษัทที่กำลังกลายเป็นธุรกิจสินทรัพย์หนักและขยายตัวด้วยการออกหุ้นกู้ การบวกค่าเสื่อมราคากลับและตัดดอกเบี้ยออก เท่ากับย้ายภาระที่หนักที่สุดสองก้อนออกไปให้พ้นสายตา ที่สำคัญกว่านั้นคือ ทั้งสองด้านของอัตราส่วนต่างเคลื่อนไหว: การเติบโตของ EBITDA ในตัวส่วนมาจากการคาดการณ์ แต่การเติบโตของหนี้สินสุทธิในตัวเศษกลับมาจากแผนเงินลงทุนที่ลงนามแล้ว—ตลาดคาดว่าถึงปีงบประมาณ 2028 หนี้สินสุทธิของมันจะพุ่งขึ้นเกิน 160,000 ล้านดอลลาร์ แม้ EBITDA จะเป็นไปตามคาด การลดลงของตัวคูณล่วงหน้าก็จะช้ากว่าการคำนวณแบบคงที่
4. ตรรกะการจัดพอร์ตหุ้นซอฟต์แวร์ในยุค AI เปลี่ยนไปแล้ว? มองการเปลี่ยนแปลงของมูลค่าจาก Oracle และ Adobe
วันที่ 11 กันยายนยังทิ้งปรากฏการณ์หนึ่งที่ถูกมองข้ามได้ง่ายไว้: ตัวที่ขึ้นนำล้วนเป็นฮาร์ดแวร์ กลุ่มซอฟต์แวร์แทบหายไปทั้งหมด กลุ่มย่อยที่ปรับขึ้นแรงที่สุดในวันนั้นคือแผงวงจรพิมพ์และการค้าส่งคอมพิวเตอร์ ขณะที่ Adobe ปรับลง Cloudflare และ Rubrik ก็ปิดลบเช่นกัน Adobe บริษัทซอฟต์แวร์ที่ประกาศผลประกอบการล่าสุดวันเดียวกับ Oracle ถือเป็นตัวอย่างที่ตรงกันข้ามเกือบสมบูรณ์: รายได้ไตรมาสที่สามอยู่ที่ 6,760 ล้านดอลลาร์ เพิ่มขึ้น 13% เมื่อเทียบปีต่อปี รายได้ประจำรายปีที่เกี่ยวข้องกับ AI เติบโตเกิน 150% เมื่อเทียบปีต่อปี จำนวนผู้ใช้แพลตฟอร์มทะลุ 1 พันล้าน—แต่ราคาหุ้นกลับร่วงลงเพราะคำแนะนำไตรมาสถัดไปไม่เกินความคาดหมาย ความขัดแย้งค่อนข้างชัดเจน: รายได้ AI เติบโตในระดับสามหลัก จำนวนผู้ใช้ขยายตัวในระดับพันล้าน แต่การเติบโตโดยรวมของบริษัทกลับยังคงอยู่ที่ 13%
AI เปลี่ยนหลักยึดมูลค่าของบริษัทซอฟต์แวร์จาก "อัตราการเติบโตของรายได้" เป็น "ประสิทธิภาพของเงินทุน" พร้อมกับผลักคุณค่าไปยังสองปลายของห่วงโซ่อุตสาหกรรม: ปลายหนึ่งคือชั้นโครงสร้างพื้นฐานที่กลืนเงินลงทุนเข้าไปจริงๆ อีกปลายหนึ่งคือชั้นเวิร์





