






Gate 机构月报 | 全球资产市场增长放缓,代币化股票交易量激增


- 核心观点:2026年7月加密市场结构性修复,ETF资金转向ETH相对配置,代币化股票、Robinhood Chain及预测市场成核心赛道,安全焦点从智能合约漏洞转向私钥与权限管理等基础设施问题。
- 关键要素:
- 宏观:CPI同比涨3.5%,美联储维持3.50%-3.75%利率,三名委员主张加息,风险偏好保持谨慎。
- ETF:BTC现货ETF净流入1.72亿美元,ETH现货ETF净流入3.65亿美元(约为BTC的2.1倍),月末资金重现有获利兑现迹象。
- 代币化股票:bStocks与Robinhood合计贡献至少47.6%交易量,xStocks从66亿回落至10亿美元级别,流动性中心争夺加剧。
- Robinhood Chain:主网上线后日交易峰值达469万笔,RWAs 资产规模单月增长3.2倍至2,839万美元,Meme交易驱动用户冷启动。
- 预测市场:全市场Taker量达185.7亿美元,Kalshi市占率升至66.2%;世界杯决赛结束当周交易量环比降19.1%。
- ETH质押:比例突破总供应量33.5%,Lido迁移超800万枚ETH以压缩验证者数约三分之一,风险转向质押集中与验证权分配。
- 安全事件:AFX Trade(2415万USDC)、B² Network(386万美元)与Verus–Ethereum Bridge(754万美元)在24小时内接连受袭,均指向私钥、升级权限及跨链验证缺陷。
บทสรุป
• ในเดือนกรกฎาคม 2026 ตลาดโลกยังคงฟื้นตัวอย่างมีโครงสร้างท่ามกลางการชะลอตัวของอัตราการเติบโต อัตราเงินเฟ้อที่ยืดหยุ่น และข้อจำกัดจากอัตราดอกเบี้ยสูง ความเสี่ยงที่ยอมรับได้ในตลาดคริปโตปรับตัวดีขึ้นบ้าง แต่เงินทุนสถาบันยังคงใช้ความระมัดระวังในการจัดสรร
• กระแสเงินทุน ETF ดีขึ้นอย่างชัดเจนเมื่อเทียบกับเดือนมิถุนายน โดยกระแสเงินทุนสุทธิของ Ethereum Spot ETF สูงกว่า Bitcoin อย่างมีนัยสำคัญ สะท้อนให้เห็นว่าเงินทุนสถาบันเริ่มเปลี่ยนจากการจัดสรรเชิงรับไปสู่การจัดสรรตามมูลค่าสัมพัทธ์ระหว่างสินทรัพย์หลัก แต่ในช่วงปลายเดือนก็มีสัญญาณการทำกำไรอีกครั้ง
• ตลาดหุ้นโลกยังคงเดินตามธีม AI แพลตฟอร์มเทคโนโลยีขนาดใหญ่นำขึ้น สินทรัพย์เติบโตสูงที่มีความยืดหยุ่นให้ผลตอบแทนที่แตกต่างกัน ทองคำและพลังงานเผชิญแรงกดดัน ทองแดงยังคงแข็งแกร่ง สินทรัพย์เสี่ยงแสดงภาวะตลาดเชิงโครงสร้างอย่างชัดเจน
• Tokenized Stocks, Robinhood Chain และ Prediction Markets กลายเป็นเซกเตอร์ที่คึกคักที่สุดในเดือนนี้ สภาพคล่องหุ้นบนเชนเร่งตัวกระจุกตัวสู่ CEX และแพลตฟอร์มนายหน้า การเทรด Meme ผลักดันให้ Robinhood Chain ผ่านช่วงเริ่มต้นได้อย่างรวดเร็ว และฟุตบอลโลกยังกระตุ้นปริมาณการซื้อขายใน Prediction Markets ทำสถิติ新高
• การเปิดตัว Mainnet ของ Robinhood Chain และอัตราการ Stake ETH ที่ทะลุหนึ่งในสามของอุปทานทั้งหมดเป็นครั้งแรก สะท้อนให้เห็นว่าการหลอมรวมระหว่างสถาบันการเงินแบบดั้งเดิมกับการเงินบนเชนนั้นลึกซึ้งยิ่งขึ้น และเครือข่าย Ethereum เข้าสู่ช่วงใหม่ของการปรับสมดุลระหว่างความปลอดภัย ผลตอบแทน และสภาพคล่อง
• AFX Trade, B² Network และ Verus–Ethereum Bridge เกิดเหตุการณ์ด้านความปลอดภัยต่อเนื่อง จุดสนใจของอุตสาหกรรมเปลี่ยนจากช่องโหว่ Smart Contract ไปสู่ปัญหาด้านความปลอดภัยของโครงสร้างพื้นฐาน เช่น การจัดการคีย์ส่วนตัว สิทธิ์การอัปเกรด และการตรวจสอบข้ามเชน
1. แนวโน้มมหภาคของตลาด
1.1 นโยบายการเงินยังคงตึงตัว การเติบโตชะลอตัวแต่ข้อจำกัดด้านเงินเฟ้อยังคงอยู่
ในเดือนกรกฎาคม 2026 แกนกลางของความขัดแย้งในสภาพแวดล้อมมหภาคเปลี่ยนจาก "การอยู่ร่วมกันของความยืดหยุ่นในการเติบโตและข้อจำกัดทางนโยบาย" ไปสู่ "การชะลอตัวของการเติบโตเล็กน้อยและอัตราเงินเฟ้อที่ยืดหยุ่นยังคงสูง" ข้อมูล CPI เดือนมิถุนายนของสหรัฐฯ ที่เผยแพร่ในเดือนนี้ลดลง 0.4% เมื่อเทียบเป็นรายเดือน และเพิ่มขึ้น 3.5% เมื่อเทียบเป็นรายปี ขณะที่ Core CPI เพิ่มขึ้น 2.6% เมื่อเทียบเป็นรายปี GDP จริงไตรมาสที่สองเบื้องต้นเติบโต 1.5% ต่อปี ชะลอตัวลงจาก 2.1% ในไตรมาสแรก ข้อมูลบ่งชี้ว่าราคาพลังงานที่ลดลงกำลังปรับปรุงอัตราเงินเฟ้อโดยรวม แต่ความต้องการของภาคเอกชนยังไม่ชะลอตัว และแรงกดดันด้านราคาหลักยังไม่หมดไปโดยสิ้นเชิง
ปลายเดือน ธนาคารกลางสหรัฐฯ (Fed) คงช่วงเป้าหมายอัตราดอกเบี้ยเงินกองทุนกลางไว้ที่ 3.50%–3.75% โดยมีคณะกรรมการสามคนสนับสนุนให้ขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน ซึ่งโครงสร้างการลงคะแนนเอียงไปทาง Hawkish อย่างชัดเจน ในขณะเดียวกัน สถานการณ์ในตะวันออกกลางและราคาพลังงานยังคงรบกวนความคาดหวังด้านเงินเฟ้อซ้ำแล้วซ้ำเล่า ทำให้ตลาดยากที่จะสร้างการเทรดแบบผ่อนคลาย (Dovish) อย่างต่อเนื่อง สำหรับตลาดคริปโต แม้จะมีการฟื้นตัวในเดือนกรกฎาคม แต่ข้อจำกัดด้านอัตราดอกเบี้ยยังไม่ถูกยกเลิก เงินทุนสถาบันยังคงนิยมสินทรัพย์หลักที่มีสภาพคล่องสูงและพื้นฐานที่ชัดเจน และความเสี่ยงโดยรวมยังคงระมัดระวัง
1.2 กระแส ETF: ความเข้มข้นของการจัดสรร ETH สูงกว่า BTC กระแสเงินทุนอ่อนแอลงอีกครั้งในช่วงปลายเดือน
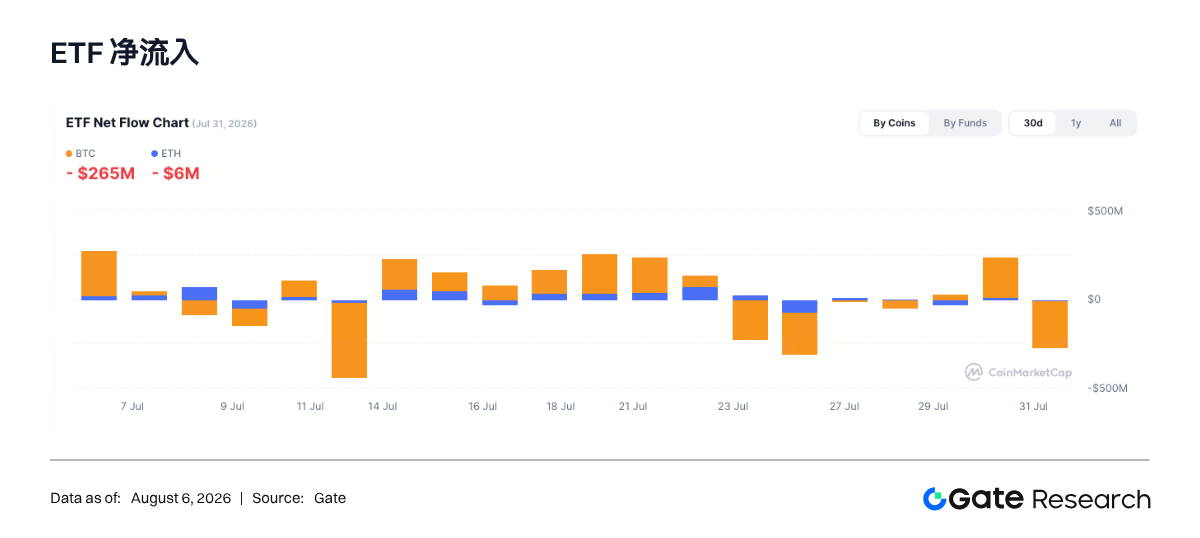
จากกระแสเงินทุน ETF ในเดือนกรกฎาคม 2026 ปรับตัวดีขึ้นอย่างเห็นได้ชัดเมื่อเทียบกับเดือนมิถุนายน จากการคำนวณ 22 วันทำการที่ครอบคลุมโดยตัวชี้วัดของ Gate BTC Spot ETF มีกระแสเงินทุนสุทธิสะสมประมาณ 172 ล้านดอลลาร์สหรัฐฯ ในเดือนนี้ ขณะที่ ETH Spot ETF มีกระแสเงินทุนสุทธิสะสมประมาณ 365 ล้านดอลลาร์สหรัฐฯ กระแสเงินทุนสุทธิของ ETH สูงกว่า BTC ประมาณ 2.1 เท่า สะท้อนให้เห็นว่าเงินทุนสถาบันเริ่มเปลี่ยนจากการป้องกันความเสี่ยงเพียงอย่างเดียวไปสู่การจัดสรรตามมูลค่าสัมพัทธ์ระหว่างสินทรัพย์หลัก
ในเชิงโครงสร้าง กระแสเงินทุนของ BTC ETF มีความผันผวนค่อนข้างมากในเดือนนี้ โดยมีกระแสเงินทุนสุทธิหลายวันในช่วงกลางเดือน แต่ในช่วงปลายเดือนมีการไหลออกสุทธิวันเดียวประมาณ 265 ล้านดอลลาร์สหรัฐฯ ซึ่งบ่งชี้ว่าเงินทุนสถาบันมีการทำกำไรหลังราคาฟื้นตัว กระแสเงินทุนของ ETH ETF มีความต่อเนื่องที่ดีกว่า โดยส่วนใหญ่ยังคงเป็นบวก สินทรัพย์รวมของ ETF เพิ่มขึ้นจากประมาณ 8.563 พันล้านดอลลาร์สหรัฐฯ ต้นเดือนเป็นประมาณ 10.229 พันล้านดอลลาร์สหรัฐฯ ปลายเดือน ซึ่งสอดคล้องกับการที่ ETH ทำผลงานได้ดีกว่า BTC อย่างชัดเจนในเดือนนี้
เป็นที่น่าสังเกตว่า กราฟ CoinMarketCap ที่ผู้ใช้ให้มาสอดคล้องกับข้อมูลของ Gate ในทิศทางกระแสเงินทุน BTC ช่วงปลายเดือน แต่ข้อมูลรายวันของ ETH อาจมีความแตกต่างในด้านแหล่งที่มาหรือเวลาอัปเดต ดังนั้น รายงานนี้จึงใช้ลำดับวันทำการที่สมบูรณ์ของ Gate ในการคำนวณมูลค่าสะสมรายเดือน และใช้ภาพหน้าจอเพื่อสังเกตทิศทางเงินทุนช่วงปลายเดือนเท่านั้น โดยรวมแล้ว เงินทุนสถาบันในเดือนกรกฎาคมเปลี่ยนจากการถอนตัวอย่างแพร่หลายในเดือนมิถุนายนไปสู่การกลับเข้ามาแบบเลือกสรร แต่กลับมาชะลอตัวอีกครั้งในช่วงปลายเดือน ยังไม่形成แนวโน้มการเพิ่มการจัดสรรอย่างเต็มรูปแบบ
1.3 แนวโน้มตลาดทุนโลก
1.3.1 สินทรัพย์เสี่ยงทั่วโลก: หุ้นเทคฯ นำขึ้น แต่ผลตอบแทนกระจุกตัวสูง
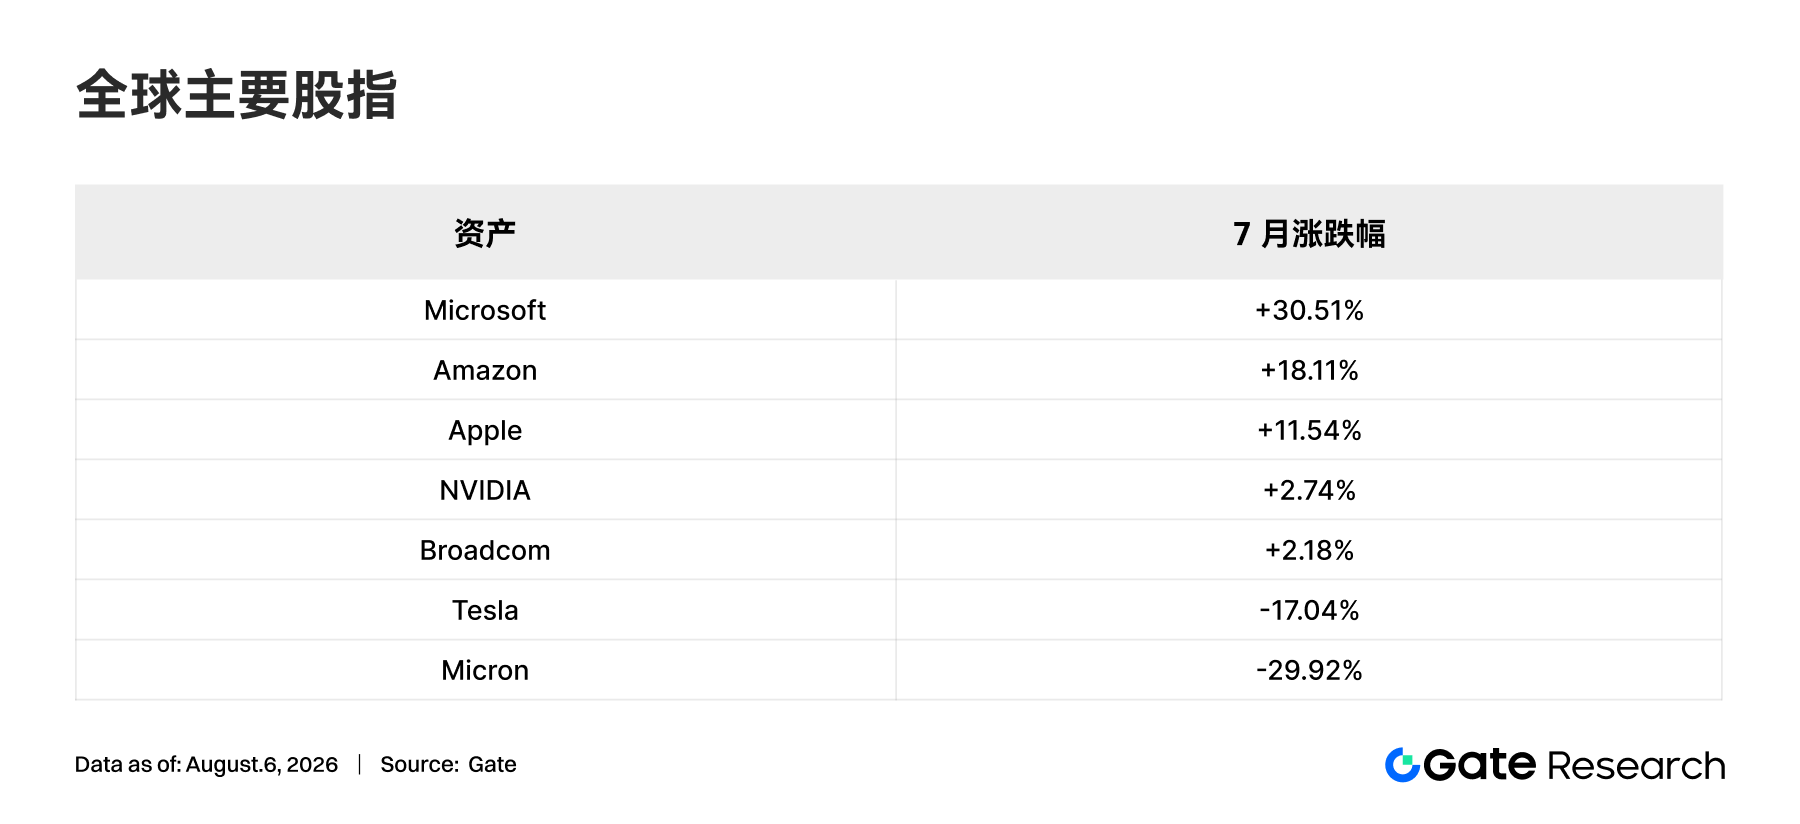
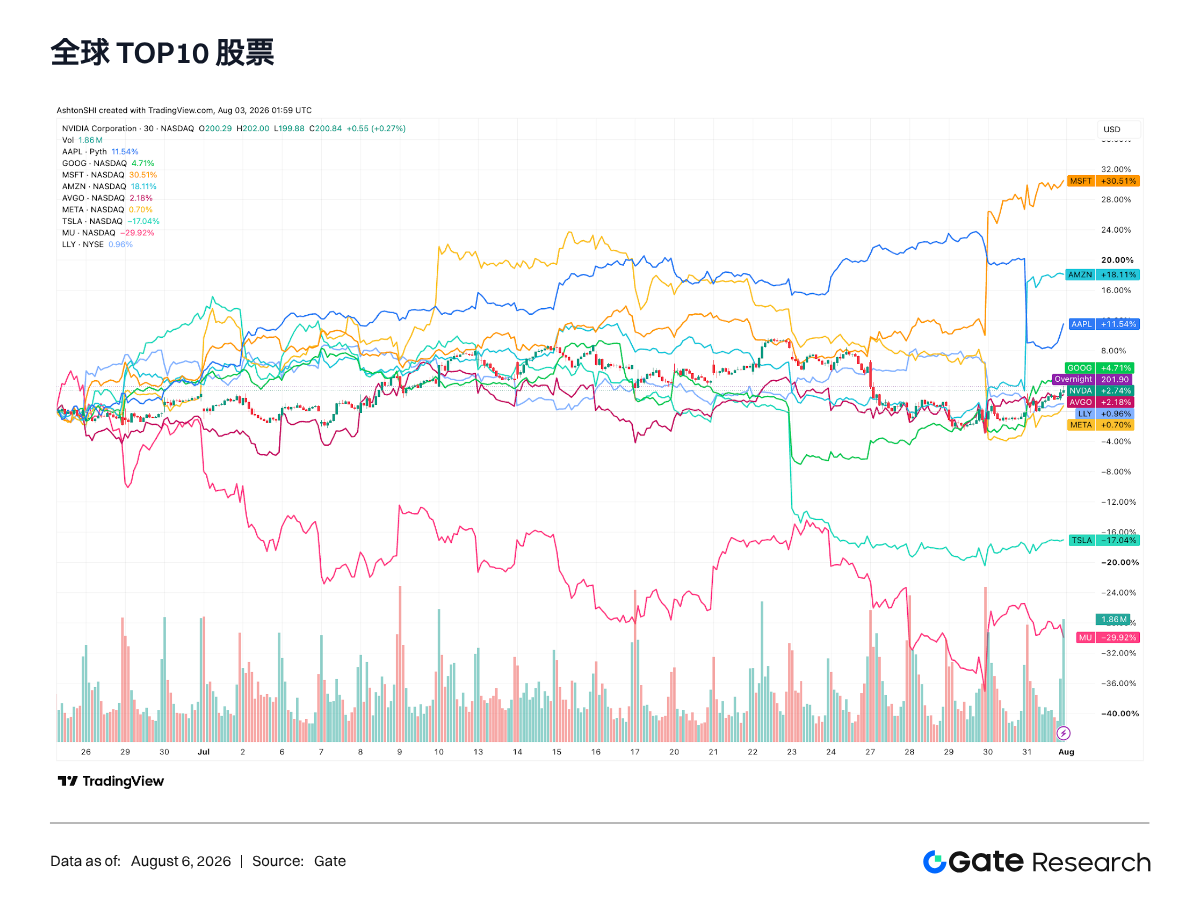
จากตลาดหุ้นโลก เดือนกรกฎาคม 2026 ไม่ใช่การปรับตัวขึ้นทั่วทั้งกระดาน แต่เป็นรูปแบบที่แพลตฟอร์มขนาดใหญ่นำขึ้น ในขณะที่เซมิคอนดักเตอร์และสินทรัพย์ที่มีความยืดหยุ่นสูงมีความแตกต่างกัน การเปรียบเทียบช่วงเวลาบน TradingView ที่ผู้ใช้ให้มาแสดงให้เห็นว่า Microsoft, Amazon และ Apple เพิ่มขึ้น 30.51%, 18.11% และ 11.54% ตามลำดับ กลายเป็นแหล่งที่มาของผลตอบแทนหลักในเดือนนี้ ขณะที่ Alphabet, NVIDIA และ Broadcom เพิ่มขึ้นเล็กน้อย
อีกด้านหนึ่ง Tesla และ Micron ลดลง 17.04% และ 29.92% ตามลำดับ ตรงกันข้ามกับบริษัทที่นำขึ้นอย่างชัดเจน Meta และ Eli Lilly ใกล้เคียงกับทรงตัว แสดงให้เห็นว่าตลาดไม่ได้กำหนดราคาตามป้ายกำกับ "เทคโนโลยี" หรือ "ป้องกันความเสี่ยง" อย่างง่าย ๆ แต่กำลังคัดกรองใหม่ระหว่างการประกาศผลประกอบการ ผลตอบแทนจากรายจ่ายด้าน AI มูลค่าการประเมิน และความแน่นอนของกระแสเงินสด คุณลักษณะหลักของเดือนกรกฎาคมคือดัชนีและเซกเตอร์ดูเสถียรบนพื้นผิว แต่ความเข้มข้นของผลตอบแทนรายตัวเพิ่มขึ้นอย่างมีนัยสำคัญ
โดยรวมแล้ว ความเสี่ยงที่ยอมรับได้ในเดือนกรกฎาคมฟื้นตัวบ้าง แต่เงินทุนนิยมบริษัทขนาดใหญ่ที่มีความสามารถในการทำกำไรที่แข็งแกร่งและสภาพคล่องเพียงพอ สำหรับการจัดสรรของสถาบัน สภาพแวดล้อมเช่นนี้เหมาะสำหรับการเข้าร่วมโอกาสเชิงโครงสร้างผ่านตำแหน่งพอร์ตที่สมดุลมากกว่าการคาดการณ์การขึ้นของหุ้นชั้นนำเพียงไม่กี่ตัวว่าเป็นการกลับมาของความเสี่ยงที่ยอมรับได้ทั่วทั้งตลาด
1.3.2 หุ้น: ธีม AI ยังคงดำเนินต่อไป ผลประกอบการและมูลค่าการประเมินกลายเป็นแกนหลักของความแตกต่าง
ในระดับรายตัว คุณลักษณะที่ชัดเจนที่สุดของเดือนกรกฎาคมคือธีม AI ยังคงอยู่ แต่เงินทุนเปลี่ยนจากการไล่ล่าห่วงโซ่การคำนวณในระยะแรกไปสู่การคัดกรองอย่างเข้มงวดต่อความสามารถในการเปลี่ยนเป็นรายได้ Microsoft เพิ่มขึ้น 30.51% Amazon เพิ่มขึ้น 18.11% Apple เพิ่มขึ้น 11.54% แสดงให้เห็นว่าแพลตฟอร์มขนาดใหญ่ได้รับส่วนต่างมูลค่าการประเมินที่สูงขึ้นด้วยธุรกิจคลาวด์ ซอฟต์แวร์องค์กร โฆษณา และระบบนิเวศอุปกรณ์ NVIDIA และ Broadcom เพิ่มขึ้น 2.74% และ 2.18% ตามลำดับ ผลการดำเนินงานค่อนข้างมั่นคง
ในขณะเดียวกัน Micron ลดลง 29.92% Tesla ลดลง 17.04% แสดงให้เห็นว่าสินทรัพย์ที่มีความยืดหยุ่นสูงเผชิญการปรับฐานอย่างมีนัยสำคัญเมื่อผลประกอบการ แนวโน้ม หรือมูลค่าการประเมินต่ำกว่าความคาดหมาย Alphabet เพิ่มขึ้น 4.71% Meta เพิ่มขึ้น 0.70% ผลการดำเนินงานอยู่ระหว่างแพลตฟอร์มที่นำขึ้นกับสินทรัพย์ที่เผชิญแรงกดดัน ตลาดไม่ได้ละทิ้งการเติบโตของเทคโนโลยี แต่กำลังแยกแยะระหว่างสินทรัพย์ที่มี "รายจ่ายลงทุนสูงแต่ผลตอบแทนที่พิสูจน์ได้" กับสินทรัพย์ที่มี "ความคาดหวังสูงและรอบการเปลี่ยนเป็นรายได้ยาวนานกว่า"
ข้อได้เปรียบเชิงรับของเซกเตอร์การแพทย์ไม่โดดเด่นในเดือนกรกฎาคม โดย Eli Lilly เพิ่มขึ้นเพียง 0.96% โดยรวมแล้ว ตรรกะการเทรดของสถาบันเปลี่ยนจากการไล่ล่า AI Narrative เพียงอย่างเดียวไปสู่การให้ความสำคัญกับคุณภาพกำไร กระแสเงินสด และความเหมาะสมของมูลค่าการประเมินมากขึ้น ธีมเทคโนโลยีหลักยังคงมีความต่อเนื่อง แต่ความผันผวนภายในและความยากในการเลือกหุ้นเพิ่มขึ้นอย่างชัดเจน
1.3.3 ทองคำ: อ่อนตัวในช่วงเดือน การเทรดปลอดภัยขาดตัวเร่งปฏิกิริยาต่อเนื่อง
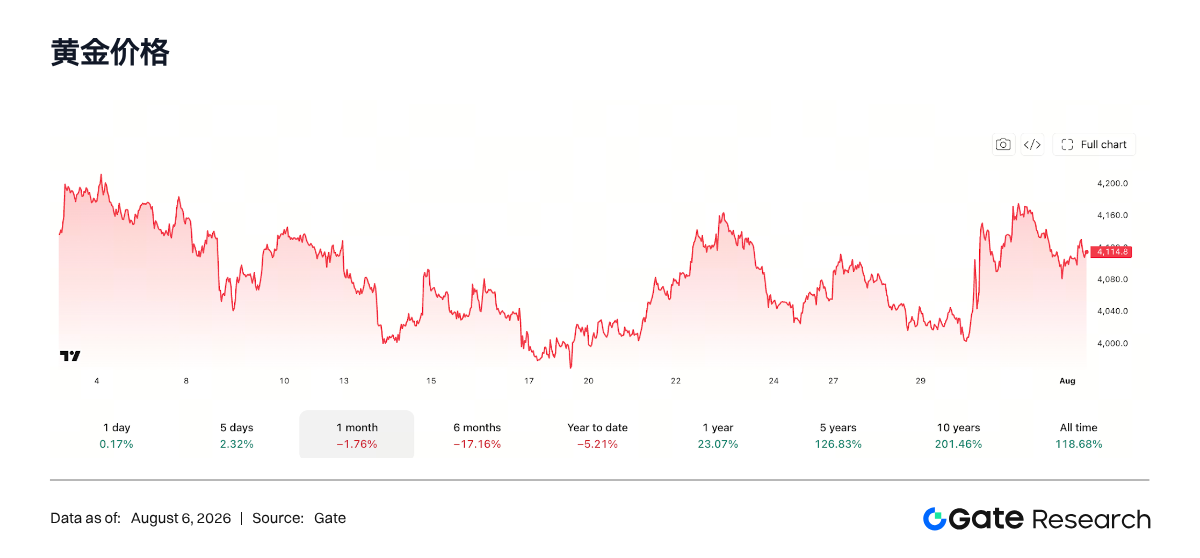
ทองคำอ่อนตัวเล็กน้อยในเดือนกรกฎาคม จากกราฟรายเดือนที่ผู้ใช้ให้มา ทองคำลดลงประมาณ 1.76% ในเดือนนี้ ราคาปลายเดือนประมาณ 4,114.8 ดอลลาร์สหรัฐฯ/ออนซ์ ในเชิงการเคลื่อนไหว ทองคำปรับตัวลงจากต้นเดือนถึงกลางเดือน จากนั้นมีการฟื้นตัว แต่ไม่สามารถ形成การทะลุที่มีประสิทธิภาพได้ ซึ่งแสดงให้เห็นว่าความต้องการปลอดภัยและสภาพแวดล้อมอัตราดอกเบี้ยสูงยังคงดึงกันอยู่
เบื้องหลังนี้ไม่ได้สะท้อนว่าตรรกะการป้องกันความเสี่ยงระยะยาวของทองคำถูกทำลาย แต่เป็นการขาดตัวเร่งปฏิกิริยาในระยะสั้น ด้านหนึ่ง สินทรัพย์เสี่ยงทั่วโลกแม้จะมีความแตกต่าง แต่ไม่ได้พัฒนาไปสู่การหลบภัยอย่างเป็นระบบต่อเนื่อง อีกด้านหนึ่ง Fed ยังคงจุดยืนตึงตัว อัตราดอกเบี้ยจริงและข้อจำกัดดอลลาร์ยังคงอยู่ ทำให้ทองคำยากที่จะทำซ้ำการขึ้นข้างเดียวในอดีต
ดังนั้น ทองคำในเดือนกรกฎาคมจึงใกล้เคียงกับการปรับฐานในช่วงสูง而非การอ่อนตัวตามแนวโน้ม สำหรับการจัดสรรของสถาบัน ทองคำยังคงมีมูลค่าในการป้องกันความเสี่ยงของพอร์ต แต่ในระดับการเทรดระยะสั้น จำเป็นต้องรอการเปลี่ยนแปลงทิศทางที่ชัดเจนยิ่งขึ้นในด้านเงินเฟ้อ ความเสี่ยงทางภูมิรัฐศาสตร์ หรือนโยบายการเงิน
1.3.4 สินค้าโภคภัณฑ์: ทองแดงค่อนข้างแข็งแกร่ง พลังงานและโลหะมีค่ายังคงเผชิญแรงกดดัน
สินค้าโภคภัณฑ์ยังคงมีความแตกต่างอย่างชัดเจนในเดือนกรกฎาคม กราฟผลตอบแทนสัมพัทธ์ระยะกลางที่ผู้ใช้ให้มาครอบคลุมตั้งแต่ต้นเดือนพฤษภาคมถึงต้นเดือนสิงหาคม ไม่ใช่ข้อมูลรายเดือนที่เข้มงวด แต่可以看出ทองแดงคงความแข็งแกร่งสัมพัทธ์ประมาณ 11.82% ขณะที่น้ำมันดิบเบา เงิน แพลตตินัม และทองคำโดยรวมเผชิญแรงกดดันในช่วงเวลาดังกล่าว ตลาดเปลี่ยนจากการเดิมพันการขึ้นของราคาทรัพยากรทุกประเภทไปสู่การกำหนดราคารายสินค้าที่ละเอียดขึ้นตามอุปสงค์ สินค้าคงคลัง และการรบกวนของอุปทาน
ในจำนวนนี้ ความแข็งแกร่งของทองแดงบ่งชี้ว่าอุปสงค์ภาคอุตสาหกรรมและความคาดหวังรายจ่ายลงทุนยังไม่อ่อนแอลงโดยสิ้นเชิง การปรับฐานอย่างต่อเนื่องของน้ำมันดิบลดแรงกดดันเงินเฟ้อจากพลังงาน ซึ่งสอดคล้องกับการลดลงของราคาพลังงานใน CPI เดือนกรกฎาคม โดยรวมแล้ว ตลาดสินค้าโภคภัณฑ์ยังคงเป็นภาวะเชิงโครงสร้าง โลหะอุตสาหกรรมได้เปรียบกว่า พลังงานและโลหะมีค่ารอตัวเร่งปฏิกิริยาด้านอุปสงค์อุปทานหรือนโยบายใหม่ การจัดสรรของสถาบันเหมาะกับการกระจายสินค้า而非การเดิมพันทิศทางเดียว
2. การวิเคราะห์เซกเตอร์ยอดนิยม
2.1 Tokenized Stocks ปรับโครงสร้างสภาพคล่อง CEX และแพลตฟอร์มนายหน้าเขียนแผนที่ตลาดใหม่
Tokenized Stocks ในเดือนกรกฎาคม完成了การปรับโครงสร้างตลาดที่มีความสำคัญเชิงแบ่งยุค ปริมาณการโอนบนเชนเกิน 9 พันล้านดอลลาร์สหรัฐฯ สองเดือนติดต่อกัน การนำหุ้นขึ้นบนเชนได้形成ความสามารถในการรองรับเงินทุนที่มั่นคงและมีขนาดใหญ่ จุดสนใจของตลาดเปลี่ยนไปที่การจัดระเบียบสภาพคล่อง จุดเข้าของผู้ใช้ และการที่สินทรัพย์จะ settle อยู่ในระบบใดหลังการเทรดเสร็จสิ้น การเปลี่ยนแปลงนี้ทำให้ Tokenized Stocks พัฒนาจากสาขาเดี่ยวของ RWA ไปเป็นโครงสร้างพื้นฐานทางการเงินที่ครอบคลุมซึ่งเชื่อม





