


การฟื้นตัวของ ICO: Echo, Legion และบริษัทอื่นๆ เปลี่ยนความคลั่งไคล้ในการเก็งกำไรให้กลายเป็นการลงทุนที่มีโครงสร้าง


- 核心观点:ICO以全新机制回归市场。
- 关键要素:
- 准入机制采用KYC和信誉评分。
- 超额认购缩小配额维持高估值。
- 智能合约自动管理流动性。
- 市场影响:推动代币发行结构化透明化。
- 时效性标注:中期影响
ผู้เขียนต้นฉบับ: Stacy Muur
แปลต้นฉบับ: ลูฟี่, ฟอร์ไซท์ นิวส์
หลังจากความคึกคักในปี 2017 ในที่สุด ICO (การเสนอขายเหรียญเริ่มต้น) ก็กลับมาอีกครั้ง แต่พลวัตของตลาดกลับแตกต่างอย่างสิ้นเชิงจากสงครามก๊าซอันวุ่นวายในอดีต นี่ไม่ใช่การเดินทางย้อนอดีต แต่เป็นตลาดใหม่ทั้งหมดที่มีโครงสร้างพื้นฐานใหม่ การออกแบบการจัดสรรที่ซับซ้อนยิ่งขึ้น และกรอบการกำกับดูแลที่ชัดเจนยิ่งขึ้น
ในปี 2017 ใครก็ตามที่มีเพียงสัญญา Ethereum และเอกสารไวท์เปเปอร์ก็สามารถระดมทุนได้หลายล้านดอลลาร์ภายในไม่กี่นาที ไม่มีกระบวนการปฏิบัติตามมาตรฐาน ไม่มีรูปแบบการกระจายสินทรัพย์ที่มีโครงสร้าง และไม่มีกรอบการทำงานสำหรับสภาพคล่องหลังการขาย นักลงทุนส่วนใหญ่กระโจนเข้ามาแบบไม่ทันตั้งตัว และหลายคนเฝ้าดูการถือครองของพวกเขาร่วงลงอย่างรวดเร็วหลังจากจดทะเบียนในตลาด เมื่อหน่วยงานกำกับดูแลเข้ามาแทรกแซง ICO ก็ค่อยๆ หายไปในปีต่อๆ มา ถูกแทนที่ด้วยการระดมทุนแบบร่วมลงทุน, SAFT (Simple Agreements for Future Tokens), IEO (Initial Exchange Offerings) ของตลาดแลกเปลี่ยน และต่อมาก็กลายเป็นการระดมทุนแบบ Airdrop ย้อนหลัง
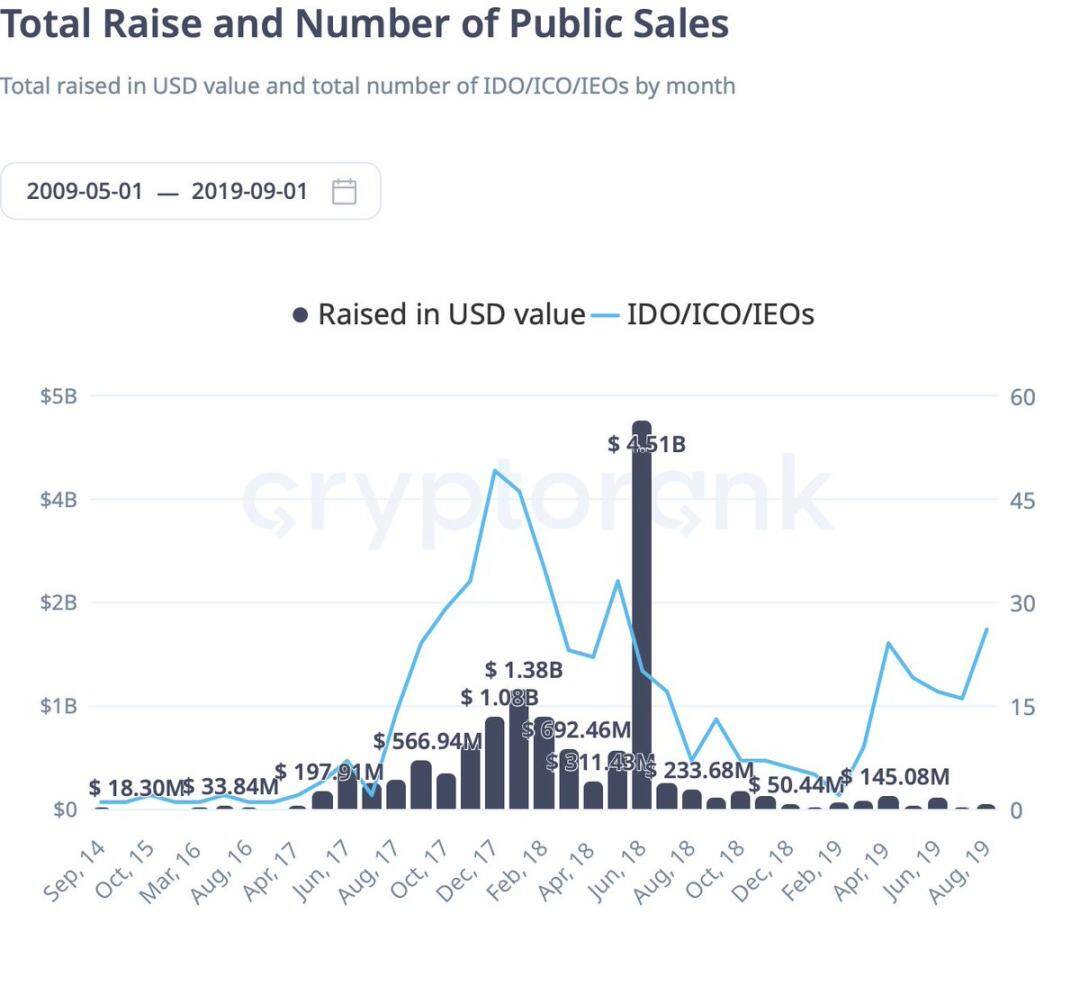
ตอนนี้ในปี 2025 แนวโน้มกลับพลิกกลับ
แต่การเปลี่ยนแปลงไม่ได้อยู่ที่การที่โครงการต่างๆ ออกจำหน่ายในราคาที่ต่ำกว่า แต่ที่จริงแล้ว มูลค่าที่เจือจางเต็มที่ (FDV) กลับสูงกว่าเดิม การเปลี่ยนแปลงที่แท้จริงอยู่ที่กลไกการเข้าถึง
Launchpads ไม่ได้พึ่งพาการแข่งขันด้านความเร็วหรือสงครามก๊าซเพียงอย่างเดียวอีกต่อไป แต่จะคัดกรองผู้เข้าร่วมโดยพิจารณาจาก KYC (การยืนยันตัวตนของลูกค้า) คะแนนชื่อเสียง หรืออิทธิพลทางสังคม จากนั้นจึงแจกจ่ายโควต้าให้กับผู้เข้าร่วมหลายพันคนในรูปแบบของการจัดสรรจำนวนน้อย แทนที่จะเป็นโควต้าจำนวนมาก
ตัวอย่างเช่น บนแพลตฟอร์ม Buildpad ผมได้ให้คำมั่นสัญญา 5,000 ดอลลาร์สหรัฐฯ แก่ Falcon Finance แต่ได้รับเงินเพียง 270 ดอลลาร์สหรัฐฯ เท่านั้น ส่วนที่เหลือได้รับการคืนเนื่องจากมียอดจองเกิน เช่นเดียวกับกรณีของ Sahara AI ที่ผมให้คำมั่นสัญญา 5,000 ดอลลาร์สหรัฐฯ แต่ได้รับเงินเพียง 600 ดอลลาร์สหรัฐฯ เท่านั้น
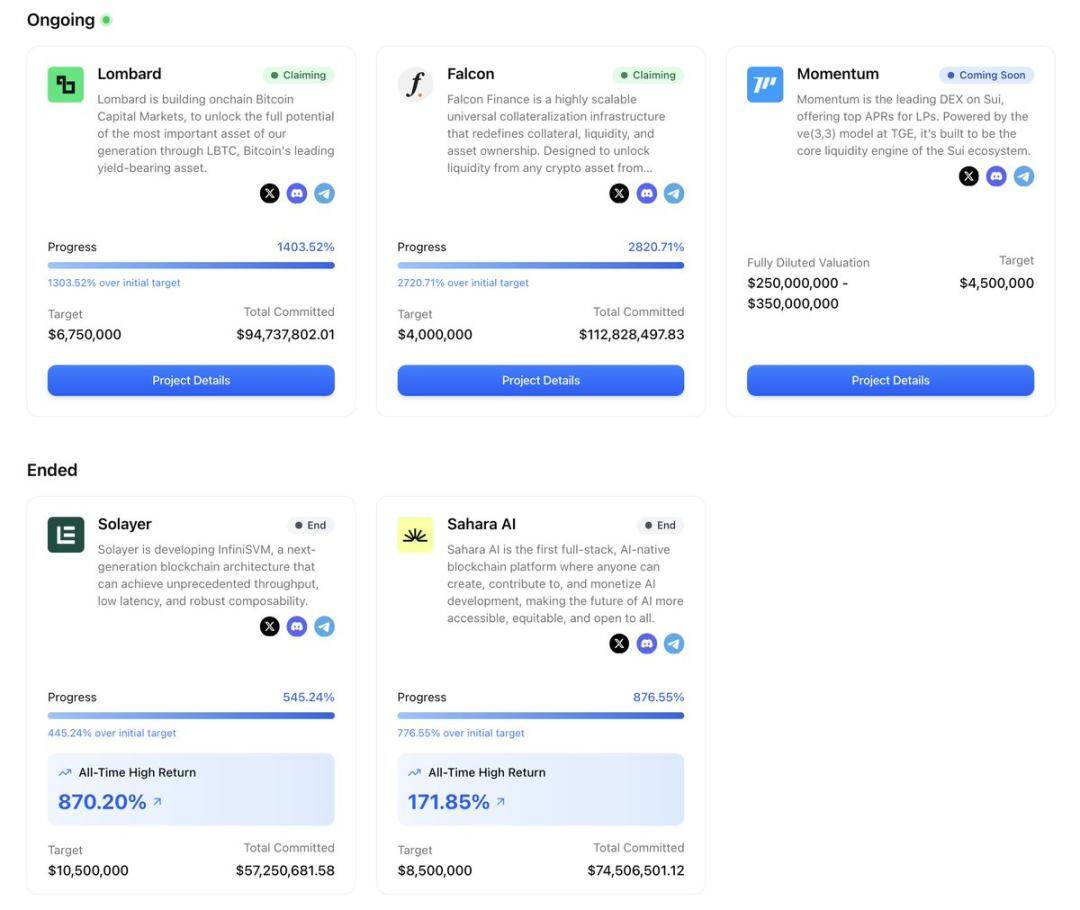
การสมัครเกินจำนวนจะไม่ทำให้ราคาลดลง แต่จะลดโควตาของแต่ละบุคคลเท่านั้น โดยจะรักษา FDV ที่สูงไว้ในขณะที่กระจายโทเค็นได้กว้างขวางยิ่งขึ้น
กฎระเบียบต่างๆ ก็ได้รับการพัฒนาอย่างต่อเนื่องเช่นกัน กรอบการทำงานต่างๆ เช่น MiCA (Markets in Crypto-Assets Regulation) ของสหภาพยุโรป ได้เปิดช่องทางที่ชัดเจนสำหรับนักลงทุนรายย่อยที่ปฏิบัติตามกฎระเบียบในการเข้าร่วม ขณะที่แพลตฟอร์มการออกหลักทรัพย์ได้ลดความซับซ้อนของการตรวจสอบ KYC, การกำหนดขอบเขตทางภูมิศาสตร์ และการตรวจสอบสิทธิ์ ให้เหลือเพียงการเปลี่ยนการตั้งค่าที่ง่ายดาย
ในระดับสภาพคล่อง แพลตฟอร์มบางแห่งได้ก้าวไปอีกขั้นด้วยการเข้ารหัสนโยบายหลังการขายโดยตรงลงในสัญญาอัจฉริยะ โดยฉีดเงินเข้าสู่กลุ่มสภาพคล่องโดยอัตโนมัติ หรือรักษาเสถียรภาพของราคาธุรกรรมในช่วงแรกผ่านกลไกช่วงราคาจากการซื้อต่ำกว่าราคาที่กำหนด/ขายสูงกว่าราคาที่กำหนด
ภายในปี 2568 ICO คิดเป็นประมาณหนึ่งในห้าของธุรกรรมการขายโทเค็นทั้งหมด ซึ่งเพิ่มขึ้นจากส่วนแบ่งที่เล็กน้อยเมื่อสองปีก่อน
การกลับมาของ ICO ครั้งนี้ไม่ได้ขับเคลื่อนโดยแพลตฟอร์มเดียว แต่ขับเคลื่อนโดยระบบการออกรุ่นใหม่ ซึ่งแต่ละระบบจะจัดการกับจุดปัญหาที่แตกต่างกัน:
- เครื่องมือ Sonar ของ Echo รองรับการโฮสต์ด้วยตนเองและการเสนอแบบข้ามสายโซ่ด้วยโหมดการปฏิบัติตามที่สลับได้
- Legion ร่วมมือกับ Kraken Launch เพื่อบูรณาการกลไกโควตาตามชื่อเสียงเข้าในกระบวนการแลกเปลี่ยน
- MetaDAO มีฟังก์ชันการควบคุมคลังและช่วงสภาพคล่องในตัวในระยะเปิดตัว
- Buidlpad มุ่งเน้นที่การเข้าถึง KYC ซึ่งเป็นรูปแบบการจัดจำหน่ายที่เน้นชุมชนเป็นอันดับแรก และจัดให้มีกลไกการคืนเงินที่มีโครงสร้างชัดเจน
เมื่อนำมารวมกันแล้ว แพลตฟอร์มเหล่านี้ได้เปลี่ยน ICO จากยานพาหนะระดมทุนที่วุ่นวายให้กลายเป็นโครงสร้างตลาดที่ได้รับการออกแบบมาอย่างรอบคอบ โดยมีการวางแผนการมีส่วนร่วม การกำหนดราคา และสภาพคล่อง แทนที่จะเป็นการด้นสด
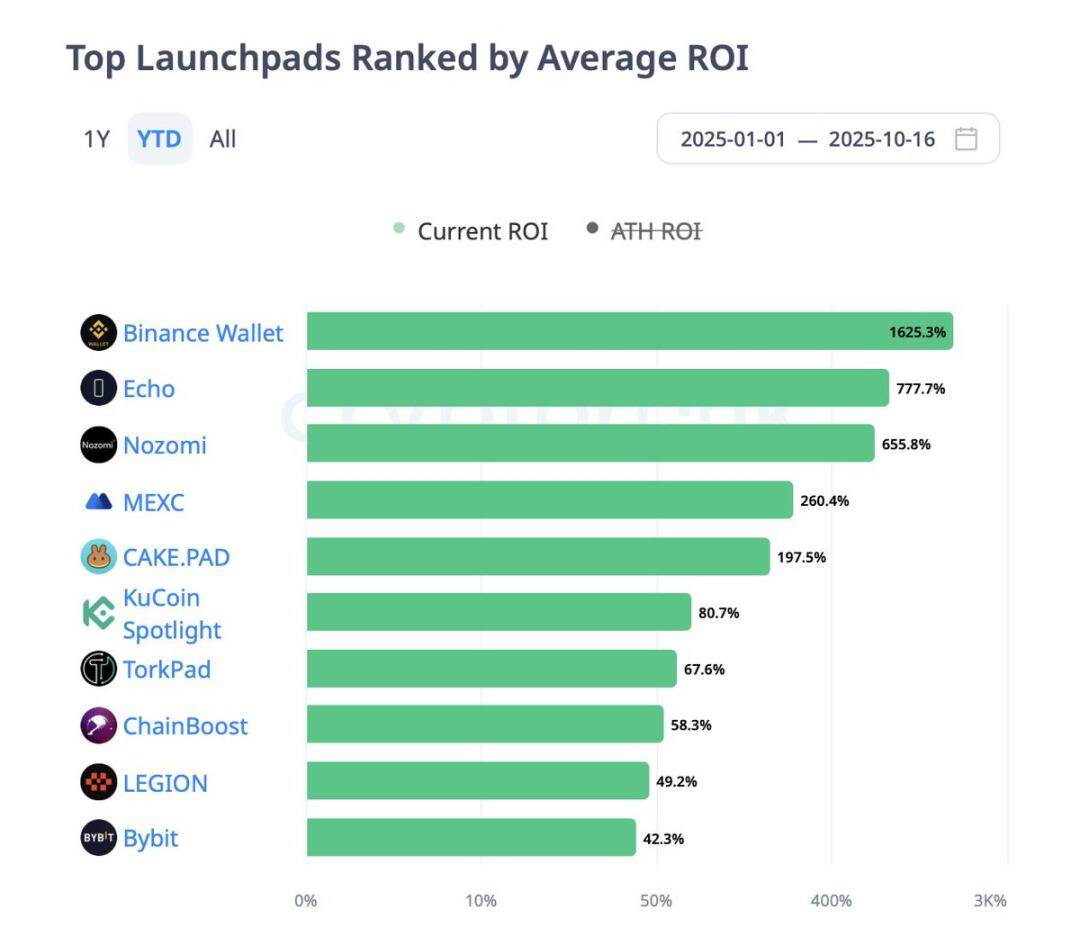
บริษัทเหล่านี้แต่ละแห่งได้แก้ไขปัญหาที่รบกวนตลาดในช่วงคลื่นลูกแรกของการบูม ICO และร่วมกันสร้างสภาพแวดล้อมที่มีโครงสร้าง โปร่งใส และเอื้อต่อการลงทุนมากขึ้น ลองมาวิเคราะห์แต่ละบริษัทด้านล่าง
Echo: โฮสต์ด้วยตนเอง สลับเปลี่ยนได้ และได้รับความนิยมเพิ่มขึ้น
Echo ก่อตั้งโดย Cobie และกลายเป็นหนึ่งในโครงสร้างพื้นฐานการเปิดตัวโทเค็นที่ก้าวล้ำที่สุดในปี 2025 ด้วยเครื่องมือเสนอขายโทเค็นสาธารณะที่โฮสต์เองอย่าง Sonar แตกต่างจากแพลตฟอร์มปล่อยโทเค็นแบบรวมศูนย์หรือการเสนอขายเหรียญเริ่มต้น (IEO) บนตลาดแลกเปลี่ยน Echo ให้บริการโครงสร้างพื้นฐานมากกว่าตลาดกลาง โครงการต่างๆ สามารถเลือกรูปแบบการเสนอขายของตนเองได้ (ราคาคงที่ การประมูล หรือรูปแบบการคลัง/เครดิต) กำหนด KYC/การยืนยันตัวตนนักลงทุนที่ได้รับการรับรอง/ข้อจำกัดระดับภูมิภาคผ่าน Echo Passport แจกจ่ายลิงก์การเสนอขายของตนเอง และรองรับการเปิดตัวบนหลายเครือข่าย เช่น Solana, Base, Hyperliquid และ Cardano
แพลตฟอร์มกำลังเติบโตอย่างรวดเร็ว:
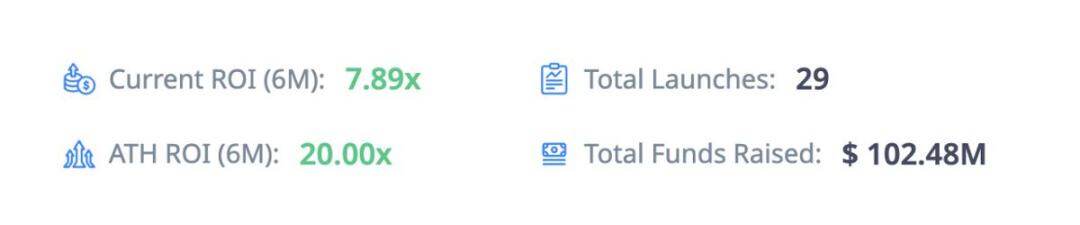
ตัวอย่างที่โดดเด่นที่สุดของ Echo คือ Plasma ในเดือนกรกฎาคมปีนี้ โครงการนี้ใช้แบบจำลองการคลังแบบถ่วงน้ำหนักเวลา (time-weighted treasury model) ขายโทเคน 10% ในราคา 0.05 ดอลลาร์สหรัฐฯ ดึงดูดเงินทุนที่รับปากไว้กว่า 50 ล้านดอลลาร์สหรัฐฯ ผลตอบแทนจากการลงทุน (ROI) สูงสุดตลอดกาลของ Plasma สูงถึง 33.78 เท่า ทำให้เป็นหนึ่งใน ICO ที่มีผลงานดีที่สุดของปี LAB ก็ตามมาติดๆ ด้วยผลตอบแทน 6.22 เท่าเมื่อเข้าจดทะเบียน
ต่อไปนี้เป็นรายการเปิดตัว Echo ล่าสุด:
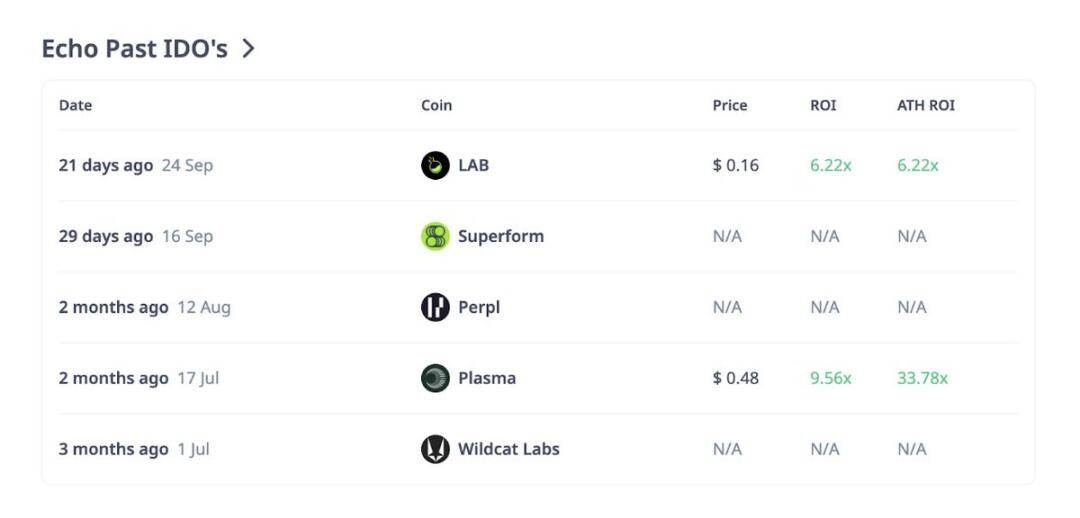
ตัวเลขเหล่านี้สะท้อนถึงทั้งศักยภาพในการสร้างผลตอบแทนและความผันแปรของผลตอบแทน แม้ว่า Plasma และ LAB จะมีอัตราผลตอบแทนสูง แต่โปรเจกต์อื่นๆ เช่น Superform และ Perpl ยังไม่ได้เปิดตัวหรือเปิดเผยผลประกอบการ สิ่งสำคัญที่ต้องทราบคือ Echo ไม่ได้บังคับใช้กรอบสภาพคล่องหลังการขาย การเพิ่มสภาพคล่องในสระ ความต้องการของผู้ทำตลาด และกำหนดการปลดล็อกนั้นถูกกำหนดโดยผู้ออก ไม่ใช่ตัวแพลตฟอร์มเอง
หมายเหตุสำหรับนักลงทุน: ความยืดหยุ่นของ Echo ทำให้เป็นโครงสร้างพื้นฐานสำหรับสตาร์ทอัพที่ให้ผลตอบแทนสูงสุดในรอบนี้ แต่ก็จำเป็นต้องให้นักลงทุนทำการตรวจสอบสถานะการลงทุนอย่างละเอียด (due diligence) ด้วย โปรดตรวจสอบสามประเด็นต่อไปนี้ให้แน่ใจ:
- การตั้งค่าสวิตช์การปฏิบัติตาม (KYC/กฎนักลงทุนที่มีคุณสมบัติ)
- รูปแบบการเสนอขาย (ห้องนิรภัย การประมูล หรือราคาคงที่)
- แผนสภาพคล่องของผู้ออกหลักทรัพย์ (นี่ไม่ใช่ข้อกำหนดมาตรฐานใน Echo)
เปิดตัว Legion และ Kraken: ผสานความน่าเชื่อถือและกฎระเบียบ
หาก Echo แสดงถึงความยืดหยุ่นที่นำโดยผู้ออกหลักทรัพย์ Legion ก็เป็นสิ่งที่ตรงกันข้ามโดยสิ้นเชิง เพราะเป็นช่องทางการเสนอขายหุ้นต่อสาธารณะที่มีโครงสร้างและมีชื่อเสียง
Kraken Launch เปิดตัวอย่างเป็นทางการในเดือนกันยายนปีนี้ ขับเคลื่อนด้วยเทคโนโลยี Legion ทั้งหมด นับเป็นครั้งแรกที่มีการขายโทเค็นโดยตรงภายในบัญชี Kraken โดยปฏิบัติตามข้อกำหนดของ MiCA และให้ความสำคัญกับผู้เข้าร่วมตามคะแนนชื่อเสียง
แพลตฟอร์มกำลังเติบโตอย่างรวดเร็ว:
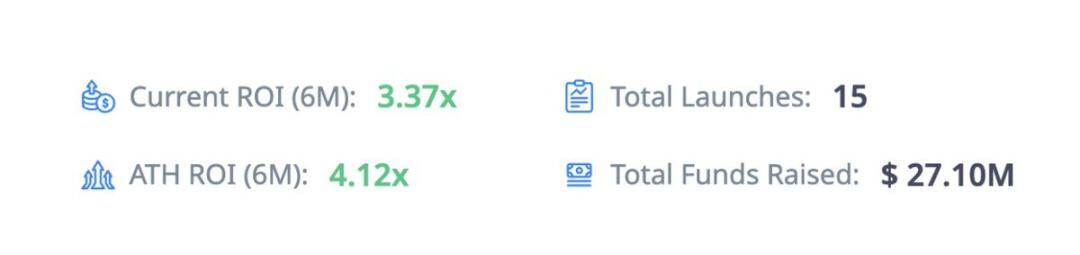
หัวใจสำคัญของ Legion คือ Legion Score ซึ่งเป็นตัวชี้วัดชื่อเสียงตั้งแต่ 0 ถึง 1,000 ที่คำนวณจากการรวมกันของกิจกรรมบนเชน การสนับสนุนทางเทคนิค (เช่น การคอมมิตของ GitHub) การโต้ตอบทางสังคม และการรับรองจากผู้อื่น
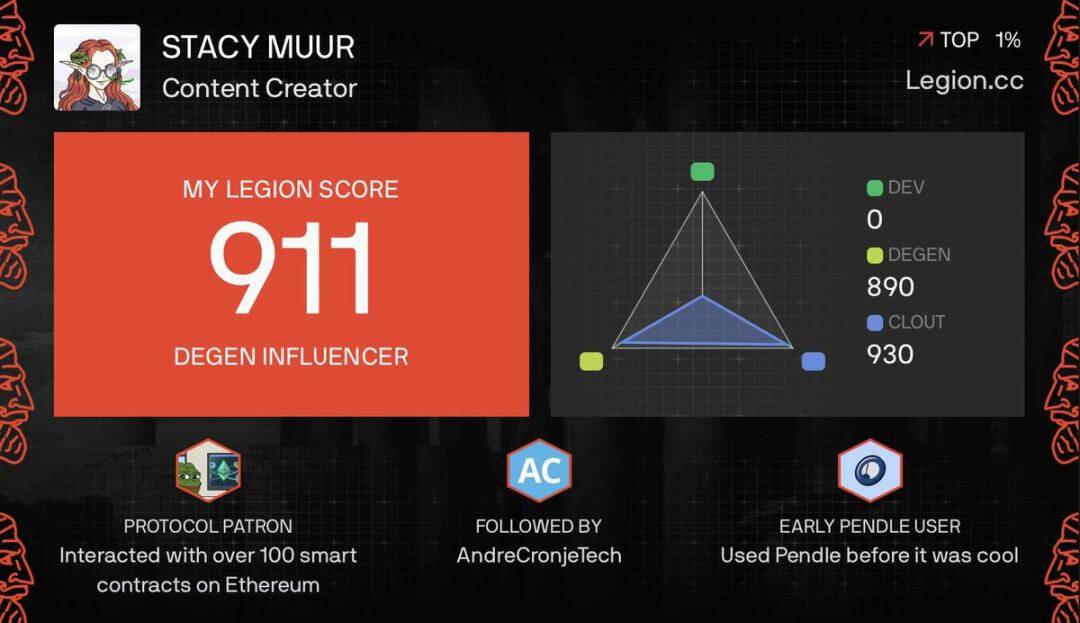
โครงการต่างๆ สามารถสำรองโทเค็นที่ได้รับการจัดสรรไว้เป็นเปอร์เซ็นต์หนึ่ง (ปกติ 20-40%) สำหรับผู้ใช้ที่มีคะแนนสูง โดยการจัดสรรที่เหลือจะจัดสรรให้ตามลำดับก่อนหลัง หรือผ่านการจับฉลาก วิธีนี้ถือเป็นการพลิกโฉมรูปแบบการจัดสรรโทเค็นแบบเดิมอย่างสิ้นเชิง โดยแทนที่จะให้รางวัลแก่บอทที่ทำงานได้เร็วที่สุด รางวัลจะมอบให้กับนักพัฒนา ผู้สนับสนุน และสมาชิกชุมชนที่มีอิทธิพล
ต่อไปนี้เป็นภาพรวมของการเปิดตัวล่าสุดของ Legion:
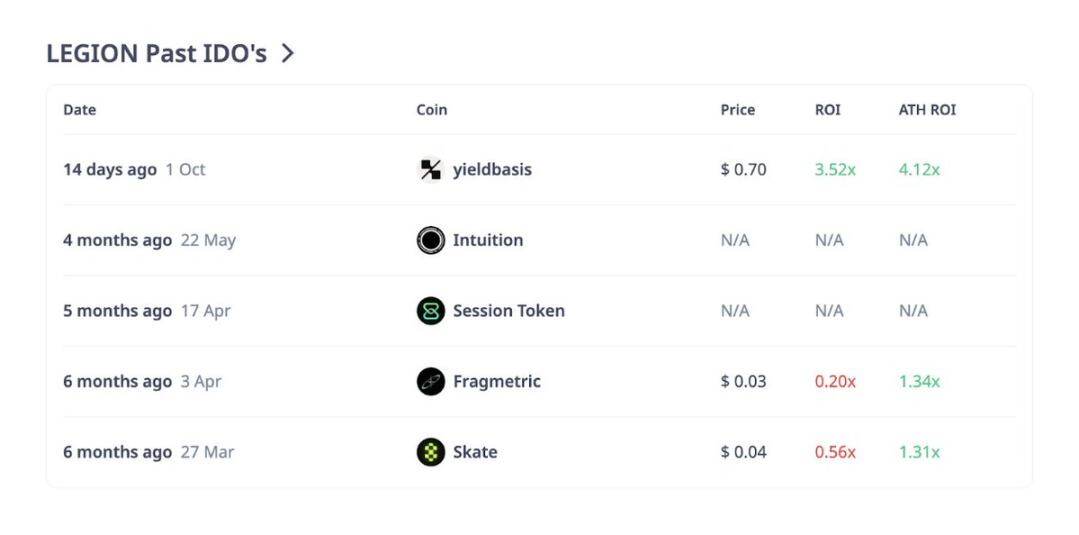
การผสานรวม Kraken ยังเพิ่มระดับความปลอดภัยอีกขั้นด้วยการตรวจสอบ KYC/ป้องกันการฟอกเงิน (AML) ระดับตลาดหลักทรัพย์ และสภาพคล่องวันแรก ซึ่งโดยพื้นฐานแล้วเป็นการผสมผสานระหว่างการเปิดตัวแบบ IPO และกลไกโควต้าชุมชน ตัวอย่างแรกๆ เช่น YieldBasis และ Bitcoin Hyper มียอดจองซื้อเกินจำนวนมากในช่วงพรีเมียม (สำหรับผู้ใช้ที่มีคะแนนสูง) ขณะที่ผู้ใช้ที่มีคะแนนต่ำกว่าจะมุ่งไปที่รอบการเสนอขายหุ้นต่อสาธารณะที่มีมูลค่าจำกัด
แน่นอนว่ามันยังไม่สมบูรณ์แบบ ผู้ใช้รุ่นแรกๆ บางคนชี้ให้เห็นว่าคะแนน Legion อาจเน้นย้ำอิทธิพลทางสังคมมากเกินไป ผู้ถือบัญชีแพลตฟอร์ม X ขนาดใหญ่อาจได้รับการจัดอันดับสูงกว่านักพัฒนาจริง และความโปร่งใสของระบบการถ่วงน้ำหนักคะแนนจำเป็นต้องได้รับการปรับปรุง แต่เมื่อเทียบกับระบบลอตเตอรีที่วุ่นวายในอดีตแล้ว ถือว่ามีการปรับปรุงที่สำคัญมาก
หมายเหตุสำหรับนักลงทุน: คะแนน Legion มีความสำคัญอย่างยิ่งยวด เพื่อให้ได้การจัดสรรในโครงการคุณภาพสูง จำเป็นต้องสร้างบันทึกข้อมูลแบบออนเชนและโปรไฟล์การบริจาคให้เร็วที่สุดเท่าที่จะเป็นไปได้ นอกจากนี้ โปรดตรวจสอบอัตราส่วนการจัดสรรระหว่างรอบพรีเมียมและรอบการเสนอขายหุ้นต่อสาธารณะของแต่ละโครงการ เนื่องจากกฎเกณฑ์เหล่านี้แตกต่างกันไปในแต่ละโครงการ
MetaDAO: กลไกก่อน การตลาดรองลงมา
MetaDAO กำลังทำสิ่งที่โครงสร้างพื้นฐานสตาร์ทอัพอื่น ๆ ไม่เคยทำมาก่อน: การเข้ารหัสนโยบายหลังการขายโดยตรงลงในโปรโตคอลโดยตรง
กลไกการทำงานมีดังนี้: หากการขายบน MetaDAO ประสบความสำเร็จ USDC ทั้งหมดที่ระดมได้จะถูกฝากเข้าในคลังที่บริหารจัดการโดยตลาด และอำนาจการสร้างโทเค็นจะถูกโอนไปยังคลัง คลังจะฉีด USDC 20% พร้อมกับโทเค็น 5 ล้านเข้าสู่กลุ่มสภาพคล่องของ Solana DEX ในเวลาเดียวกัน คลังจะถูกกำหนดให้ "ซื้อเมื่อราคาต่ำกว่าราคา ICO และขายเมื่อราคาสูงกว่าราคา ICO" โดยสร้างช่วงราคาอ่อนรอบราคาหลักตั้งแต่วันแรกของการขาย
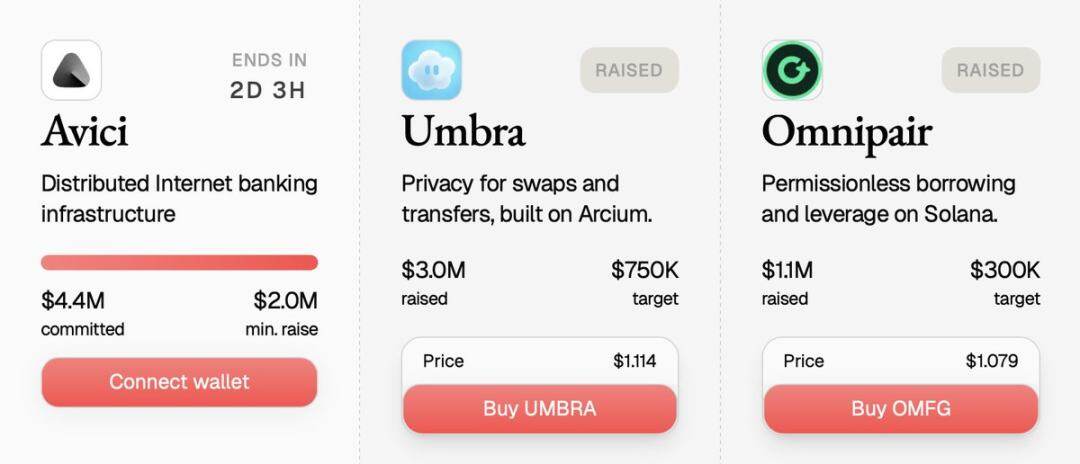
กลไกที่ดูเหมือนเรียบง่ายนี้เปลี่ยนแปลงพลวัตของการซื้อขายในช่วงเริ่มต้นอย่างรุนแรง ใน ICO แบบดั้งเดิม สภาพคล่องที่ไม่เพียงพอหรือการขายโดยบุคคลภายในอาจทำให้ราคาตลาดรองร่วงลงอย่างหนัก อย่างไรก็ตาม ด้วยกลไกช่วงราคาของ MetaDAO ราคาในช่วงเริ่มต้นมักจะผันผวนภายในช่วงที่กำหนด คือลดลงเล็กน้อยและพุ่งขึ้นอย่างจำกัด นี่เป็นกลไก ไม่ใช่แค่คำสัญญา หากความต้องการของตลาดหายไปโดยสิ้นเชิง เงินทุนสำรองก็จะหมดลงในที่สุด แต่กลไกนี้สามารถชี้นำพฤติกรรมของตลาดในวันแรกที่มีความสำคัญได้
ตัวอย่างที่โดดเด่นคือโปรโตคอลความเป็นส่วนตัวของ Solana ที่ชื่อว่า Umbra ICO ของ Umbra ดึงดูดผู้เข้าร่วมกว่า 10,000 คน โดยมีรายงานว่าเงินทุนที่ประกาศไว้มีมูลค่ามากกว่า 150 ล้านดอลลาร์สหรัฐฯ หน้า ICO ยังแสดงข้อมูลการจัดสรรจำนวนมากแบบเรียลไทม์ การได้เห็นการกระจายตัวที่โปร่งใสนี้ด้วยตนเองทำให้เรามองเห็นอนาคตของ ICO ที่มีโครงสร้างมากขึ้น ซึ่งก็คือ ICO ที่โปร่งใส ดำเนินการบนเครือข่าย และอยู่ภายใต้การควบคุมของนโยบาย
หมายเหตุสำหรับนักลงทุน: เมื่อเข้าร่วมข้อเสนอ MetaDAO โปรดจดบันทึกราคา ICO และทำความเข้าใจกฎเกณฑ์ของช่วงราคา หากคุณซื้อสูงกว่าขีดจำกัดบนของช่วงราคาเล็กน้อย โปรดทราบว่ากระทรวงการคลังอาจกลายเป็นคู่สัญญาของคุณ (ผู้ขายโทเค็น) ในช่วงที่ราคาปรับตัวสูงขึ้น หากคุณซื้อต่ำกว่าขีดจำกัดล่างของช่วงราคาเล็กน้อย กระทรวงการคลังอาจเข้าควบคุมสถานะของคุณ MetaDAO ให้รางวัลแก่นักลงทุนที่เข้าใจกลไก ไม่ใช่นักเก็งกำไรที่แสวงหากระแส
Buidlpad: ยอมรับนักลงทุนรายย่อยที่ปฏิบัติตาม
Buidlpad มุ่งเน้นฟังก์ชันที่เรียบง่ายแต่ทรงพลัง นั่นคือการมอบเส้นทางที่ชัดเจนสำหรับนักลงทุนรายย่อยที่ปฏิบัติตามข้อกำหนดในการเข้าร่วมรอบชุมชน แพลตฟอร์มนี้ก่อตั้งขึ้นในปี 2567 โดยกระบวนการหลักประกอบด้วยสองขั้นตอน ขั้นตอนแรกคือผู้ใช้ลงทะเบียน KYC และนัดหมาย จากนั้นจึงยื่นคำมั่นสัญญาเงินทุนภายในกรอบเวลาการระดมทุน หากมีผู้จองซื้อเกินกว่าจำนวนที่กำหนด เงินทุนส่วนเกินจะได้รับการคืนเงิน บางข้อเสนอยังบริหารจัดการความต้องการผ่าน FDV แบบขั้นบันได โดย FDV ที่ต่ำกว่าในระยะแรก และ FDV ที่สูงขึ้นในระยะหลัง
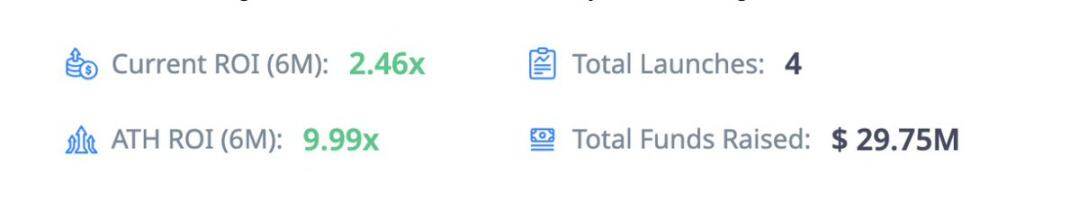
Buildingpad ประสบความสำเร็จอย่างยิ่งใหญ่ในเดือนกันยายนปีนี้ ด้วยการเปิดตัว Falcon Finance โครงการนี้ตั้งเป้าระดมทุนไว้ที่ 4 ล้านดอลลาร์สหรัฐ และได้รับเงินทุนสนับสนุนสูงถึง 112.8 ล้านดอลลาร์สหรัฐ ซึ่งสูงกว่ายอดสั่งซื้อถึง 28 เท่า ขั้นตอนการรู้จักลูกค้า (KYC) จัดขึ้นระหว่างวันที่ 16-19 กันยายน ขั้นตอนการระดมทุนตั้งแต่วันที่ 22-23 กันยายน และการคืนเงินเสร็จสิ้นภายในวันที่ 26 กันยายน กระบวนการทั้งหมดเป็นไปอย่างราบรื่น โปร่งใส และขับเคลื่อนโดยนักลงทุนรายย่อยทั้งหมด
ความเรียบง่ายคือจุดแข็งของ Buildingpad ไม่ได้ใช้ระบบการให้คะแนนที่ซับซ้อนหรือคลังข้อมูลแบบคาดการณ์ล่วงหน้า แต่มุ่งเน้นเพียงการสร้างช่องทางการมีส่วนร่วมที่มีโครงสร้างสำหรับชุมชนที่ผ่านการตรวจสอบการปฏิบัติตามกฎระเบียบ อย่างไรก็ตาม สิ่งสำคัญคือต้องทราบว่าสภาพคล่องยังคงขึ้นอยู่กับการวางแผนของผู้ออกหลักทรัพย์โดยสิ้นเชิง และการออกหลักทรัพย์แบบกระจายศูนย์ในหลายเครือข่ายอาจนำไปสู่ปริมาณการซื้อขายหลังการขายที่กระจัดกระจาย
หมายเหตุสำหรับนักลงทุน: ทำเครื่องหมายวันที่สำคัญ ช่วงเวลา KYC/การนัดหมายเป็นเกณฑ์ที่เข้มงวด หากไม่ปฏิบัติตามจะถือว่าไม่ผ่านเกณฑ์ที่กำหนด โปรดตรวจสอบโครงสร้างระดับอย่างละเอียด การเข้าสู่ตลาดในระยะแรกมักให้ผลตอบแทนการลงทุน (FDV) ที่ต่ำกว่า
ความเหมือนและความเสี่ยงของหลายแพลตฟอร์ม
โดยรวมแล้ว แพลตฟอร์มเหล่านี้มีคุณลักษณะทั่วไปร่วมกันหลายประการ:
- การจองซื้อเกินเป็นเรื่องปกติ แต่กระแสตอบรับก็ไม่ได้ยั่งยืนเสมอไป การจองซื้อเกิน 28 เท่าของ Falcon, ดอกเบี้ยหลายร้อยล้านดอลลาร์ของ Plasma และความต้องการมหาศาลของ Umbra ล้วนเป็นข่าวพาดหัวที่น่าประทับใจ อย่างไรก็ตาม หากปราศจากการใช้งานอย่างต่อเนื่อง FDV ที่สูงมักหมายความว่าราคาในช่วงแรกจะลดลงหลังจากกระแสตอบรับหลังการขายจางหายไป
- ความผันผวนถูกกำหนดโดยกลไก ช่วงการซื้อขายของ MetaDAO ช่วยลดความผันผวน แต่ก็จำกัดกำไรให้ใกล้เคียงกับช่วงขายเช่นกัน Echo และ Buildpad พึ่งพาการกำกับดูแลตนเองของผู้ออกหลักทรัพย์ทั้งหมด ขณะที่ Legion พึ่งพาการจดทะเบียนในตลาดหลักทรัพย์เพื่อสร้างสภาพคล่องอย่างลึกซึ้ง
- ระบบชื่อเสียงเปลี่ยนแปลงตรรกะการจัดสรร ด้วย Legion การสร้างคะแนนตั้งแต่เนิ่นๆ อาจหมายถึงความแตกต่างระหว่างการได้รับการจัดสรรที่ดีกับการดิ้นรนในการประมูลสาธารณะที่มีข้อจำกัด
- การคัดกรองการปฏิบัติตามกฎระเบียบเป็นจุดแข็ง ไม่ใช่จุดอ่อน แม้ว่ากลไกต่างๆ เช่น ช่องทาง KYC การเข้าถึงนักลงทุนที่มีคุณสมบัติเหมาะสม และการคัดกรองคะแนนพรีเมียมจะช่วยลดความสับสน แต่ก็ทำให้การแบ่งชั้นทางสังคมรุนแรงขึ้นด้วยเช่นกัน
ภายใต้หน้ากากเหล่านี้ ความเสี่ยงยังคงอยู่: ระบบการให้คะแนนอาจถูกบิดเบือน คลังอาจถูกบริหารจัดการอย่างผิดพลาด ผู้ถือครองรายใหญ่อาจยังคงครองโควตาผ่านกระเป๋าเงินหลายใบ และการบังคับใช้กฎระเบียบอาจล่าช้ากว่ากระแสโฆษณาทางการตลาด กลไกเหล่านี้ไม่ใช่ยาครอบจักรวาล แต่เป็นเพียงการเปลี่ยนแปลงภูมิทัศน์ของการแข่งขันในตลาด
คู่มือนักลงทุนปี 2025
หากคุณต้องการตอบสนองอย่างชาญฉลาดต่อ ICO ยุคใหม่ คุณต้องคิดอย่างมีโครงสร้าง:
- ก่อนอื่นต้องชี้แจงกลไกให้ชัดเจนก่อน แล้วจึงค่อยควบคุม FOMO เป็นแบบราคาคงที่หรือแบบประมูล? มีช่วงราคาพิเศษหรือเป็นแบบใครมาก่อนได้ก่อน? มีช่วงราคาตามกระทรวงการคลังหรือเป็นแบบปล่อยเสรีอย่างสมบูรณ์?
- ทำเครื่องหมายในช่องสิทธิ์ของคุณ กำหนดเวลา KYC/การนัดหมาย ข้อกำหนดของนักลงทุนที่ได้รับการรับรอง ข้อจำกัดทางภูมิศาสตร์ หากพลาดวันใดวันหนึ่ง คุณอาจสูญเสียสิทธิ์ในการจัดสรรทั้งหมด
- ทำความเข้าใจแผนสภาพคล่อง ไม่ว่าจะเป็นช่วงสภาพคล่องที่เข้ารหัสของ MetaDAO, การจดทะเบียนในตลาดหลักทรัพย์ของ Kraken หรือแผนของผู้ให้บริการเองบน Sonar ก็ตาม สภาพคล่องเป็นตัวกำหนดการเคลื่อนไหวของราคาในช่วงแรก
- เค้าโครงที่กำหนดเป้าหมาย การเข้าร่วม MetaDAO จำเป็นต้องเข้าใจช่วงราคา การเข้าร่วม Legion จำเป็นต้องสะสมคะแนนตั้งแต่เนิ่นๆ และการเข้าร่วม Buildpad จำเป็นต้องตั้งเป้าไปที่ช่วงเริ่มต้น
- บริหารจัดการสถานะของคุณอย่างเหมาะสม โครงการที่ได้รับความสนใจสูงเกินคาดไม่ได้บ่งชี้ถึงผลประกอบการที่แข็งแกร่งในตลาดรองเสมอไป พิจารณาการลงทุนเหล่านี้เสมือนเป็นการลงทุนแบบมีโครงสร้าง ไม่ใช่การลงทุนที่รับประกันความสำเร็จ
ความคิดของผู้เขียน
การกลับมาของ ICO ในปี 2025 ไม่ได้เกี่ยวกับความคิดถึงในอดีต หากแต่เกี่ยวกับโครงสร้างพื้นฐานใหม่ กฎระเบียบใหม่ และตลาดที่มีการควบคุมมากขึ้น แพลตฟอร์มอย่าง Echo, Legion, MetaDAO และ Buildlpad ต่างก็ได้แก้ไขข้อบกพร่องบางประการของโมเดล ICO ปี 2017 บ้างก็มุ่งเน้นไปที่การปฏิบัติตามกฎระเบียบ บ้างก็เพิ่มประสิทธิภาพโควต้า และบ้างก็ปรับปรุงนโยบายด้านสภาพคล่อง แพลตฟอร์มเหล่านี้ร่วมกันพลิกโฉมการขายโทเคนสาธารณะจากความคลั่งไคล้ในการเก็งกำไรไปสู่กระบวนการสร้างทุนที่มีโครงสร้างมากขึ้น
สำหรับนักลงทุน นั่นหมายความว่าข้อได้เปรียบไม่ได้อยู่ที่การเข้าลงทุนตั้งแต่เนิ่นๆ อีกต่อไป แต่อยู่ที่การทำความเข้าใจกลไก เพราะในปี 2025 ICO จะไม่หายไปไหน แต่กำลังจะเติบโตเต็มที่





