


สัญญาณสูงสุดปรากฏขึ้นแล้ว แนวโน้มตลาดอาจพลิกกลับได้หรือไม่?


- 核心观点:市场临近趋势反转,建议锁定收益。
- 关键要素:
- 另类币未平仓合约首超比特币。
- 美联储会后回调概率高达88%。
- 流动性稀缺,资金向优质资产集中。
- 市场影响:或引发加密货币市场回调。
- 时效性标注:短期影响。
ผู้แต่งต้นฉบับ: arndxt
คำแปลต้นฉบับ: Saoirse, Foresight News
หมายเหตุบรรณาธิการ: ตลาดกำลังอยู่ในช่วงเปลี่ยนผ่านที่ละเอียดอ่อน ผู้เขียนแย้งว่าความสมดุลของสินทรัพย์ที่พุ่งสูงขึ้นอย่างน่าประหลาดแม้อัตราดอกเบี้ยจะสูงกำลังจะพังทลายลง ผู้เขียนชี้ให้เห็นอย่างชัดเจนว่าจำนวนสินทรัพย์ที่ถือครองแบบเปิด (Open Interest) ในอัลต์คอยน์ได้แซงหน้าบิตคอยน์เป็นครั้งแรก แนวโน้มนี้เคยเกิดขึ้นที่จุดสูงสุดในประเทศมาก่อน ซึ่งเป็นสัญญาณบ่งชี้ถึงจุดสูงสุดในประวัติศาสตร์ นอกจากนี้ ยังมีความเป็นไปได้ 88% ที่จะเกิดการปรับฐานหลังการประชุมธนาคารกลางสหรัฐฯ ซึ่งทำให้อัตราส่วนความเสี่ยงต่อผลตอบแทนเบี่ยงเบนไปอย่างมาก ด้วยเหตุนี้ ผู้เขียนจึงแนะนำให้ล็อกกำไรไว้ ณ ช่วงเวลานี้ ซึ่งอาจเป็นกลยุทธ์ที่ดีที่สุดในการหลีกเลี่ยงการปรับฐาน นักลงทุนควรระมัดระวังและปรับกลยุทธ์การลงทุนโดยทันที
กระแสในปัจจุบันกำลังใกล้จะสิ้นสุดลงแล้ว
แบบจำลองการวิจัยของเราชี้ให้เห็นว่าตลาดกำลังใกล้ถึงจุดกลับตัวของแนวโน้ม ความสมดุลระหว่างความเสี่ยงและผลตอบแทนนั้นไม่สมดุลอย่างเห็นได้ชัด โอกาสที่ตลาดจะปรับตัวลดลงหลังการประชุมคณะกรรมการกำหนดนโยบายการเงินของธนาคารกลางสหรัฐฯ (FOMC) นั้นมีสูงมาก
ขอแนะนำให้ล็อคกำไรที่มีอยู่ก่อนที่ตลาดจะเข้าสู่ช่วงคลื่นสุดท้าย
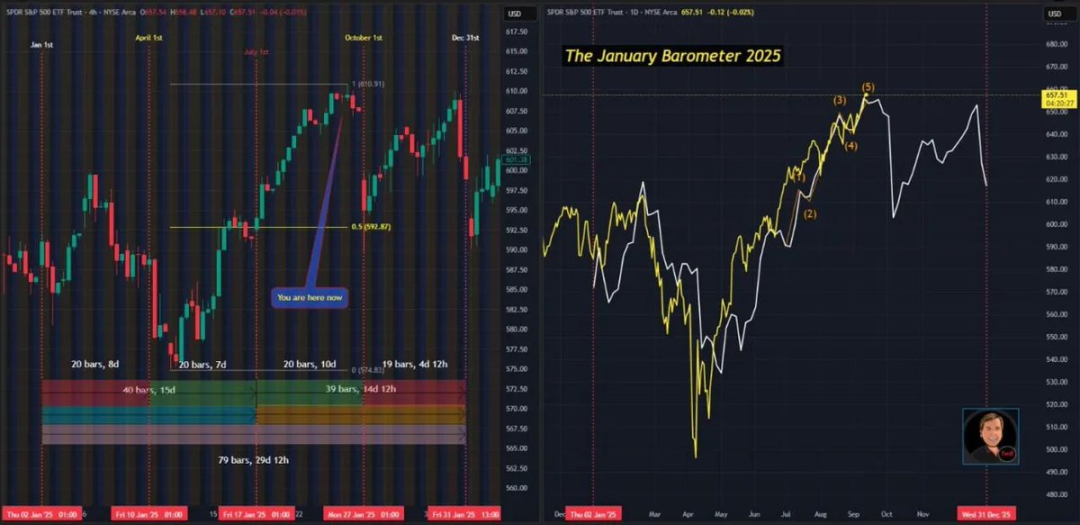
เครดิตภาพ: @RamboJackson 5
เป็นครั้งแรกนับตั้งแต่เดือนธันวาคมที่ความสนใจแบบเปิดในการลงทุนทางเลือก (สกุลเงินดิจิทัลอื่นๆ นอกเหนือจาก Bitcoin) แซงหน้า Bitcoin โดยสองครั้งหลังสุดที่เกิดขึ้นตรงกับช่วงที่ตลาดมีการซื้อขายสูงสุดในประเทศ
ในปัจจุบัน อาจมีผู้เข้าร่วมตลาดเพียง 1% เท่านั้นที่สัมผัสได้ถึงความตื่นตระหนกของตลาดอย่างแท้จริง สำหรับคนอื่นๆ ผู้ชนะที่แท้จริงคือนักลงทุนที่ในช่วงที่สภาพคล่องตึงตัว มักจะวางตำแหน่งตัวเองในสินทรัพย์ที่ยังคงดึงดูดความสนใจของตลาด
ลักษณะสำคัญของตลาดปัจจุบัน ได้แก่ ความเข้มข้นของสภาพคล่องอย่างเลือกเฟ้น สภาพแวดล้อมเศรษฐกิจมหภาคโดยทั่วไปมีแนวโน้มขาลง และค่าเงินเฟียตที่อ่อนค่าลงอย่างต่อเนื่อง แม้ในสภาพแวดล้อมที่ไม่เอื้ออำนวยเช่นนี้ ราคาสินทรัพย์ก็ยังคงปรับตัวสูงขึ้นสวนทางกับแนวโน้ม
ความแตกต่างที่ใหญ่ที่สุดระหว่างรอบนี้กับรอบก่อนๆ ก็คือ รอบตลาดปี 2021 ขับเคลื่อนโดยสภาพคล่อง ในเวลานั้น ต้นทุนสินเชื่อต่ำ สภาพคล่องมีมาก และสินทรัพย์เสี่ยงได้รับประโยชน์จากสภาพแวดล้อมที่ผ่อนคลาย
ตลาดในปี 2568 แตกต่างออกไปโดยสิ้นเชิง อัตราดอกเบี้ยในปัจจุบันสูงและสภาพคล่องตึงตัว แต่สินทรัพย์เสี่ยง (Bitcoin หุ้น และแม้แต่ทองคำ) ยังคงค่อยๆ เพิ่มขึ้น
เหตุใดจึงเกิดความขัดแย้งนี้ขึ้น? แรงผลักดันหลักคือการลดค่าเงินเฟียต นักลงทุนกำลังป้องกันความเสี่ยงจากการลดค่าเงินด้วยการจัดสรรสินทรัพย์
แนวโน้มนี้ได้เปลี่ยนจังหวะของตลาดไปอย่างสิ้นเชิง ตลาดแบบ Risk-on เดิมซึ่งมีลักษณะเด่นคือกำไรที่เติบโตอย่างแพร่หลาย กำลังถูกแทนที่ด้วยตลาดเชิงโครงสร้างที่เน้นการรวมตัวของกองทุนในสินทรัพย์คุณภาพสูงที่มีความยืดหยุ่น ตรรกะของตลาดได้เปลี่ยนจากการไล่ล่าสินทรัพย์ทั้งหมดอย่างไร้จุดหมาย ไปสู่ตรรกะที่โดดเด่นด้วยจังหวะเวลาที่แม่นยำ ความอดทน และวินัย
ท้ายที่สุดแล้ว การลดค่าเงินเฟียตคือกุญแจสำคัญ ปัจจุบันนักลงทุนจัดสรรสินทรัพย์ไม่เพียงแต่เพื่อแสวงหาการเติบโตของรายได้เท่านั้น แต่ยังเพื่อหลีกเลี่ยงความเสี่ยงจากการลดค่าเงินอีกด้วย
- 2564: การขยายสภาพคล่องขับเคลื่อนการเติบโต → สินทรัพย์เสี่ยงทำผลงานดีกว่าคาด
- 2568: การเติบโตที่ขับเคลื่อนโดยการลดค่าของสกุลเงินเฟียต → ผลการดำเนินงานที่แข็งแกร่งของสินทรัพย์ถาวร (ทองคำ สินค้าโภคภัณฑ์ ฯลฯ) และหุ้นคุณภาพสูง
การเปลี่ยนแปลงตรรกะของตลาดครั้งนี้ทำให้การลงทุนมีความยากขึ้นอย่างมาก คุณไม่สามารถพึ่งพาสภาพแวดล้อมที่ "เงินทุนไหลบ่าและโอกาสมากมาย" ได้อีกต่อไป อย่างไรก็ตาม สำหรับนักลงทุนที่สามารถปรับตัวเข้ากับตรรกะใหม่ได้ นั่นหมายถึงโอกาสเชิงโครงสร้างที่ชัดเจนยิ่งขึ้นด้วย
การตรวจสอบความเป็นจริงของสภาพคล่อง
แม้จะมีสัญญาณเชิงบวกมากมายในตลาด (ส่วนแบ่งตลาดของ Bitcoin ที่ลดลง ความสนใจแบบเปิดในการลงทุนทางเลือกที่มากกว่า Bitcoin และการหมุนเวียนไปยังโทเค็น CEX) แต่สภาพคล่องโดยรวมยังคงขาดแคลน ในช่วงไม่กี่ปีที่ผ่านมา โครงการ "ตัดต้นหอม" ที่เกิดจากเหรียญมีมและการเปิดตัวโทเค็นที่ได้รับการสนับสนุนจากคนดัง ได้ทำให้นักลงทุนจำนวนมากต้องทนทุกข์ทรมานจาก "ภาวะผิดปกติจากความเครียดหลังเหตุการณ์สะเทือนขวัญ (PTSD) ในการลงทุน"
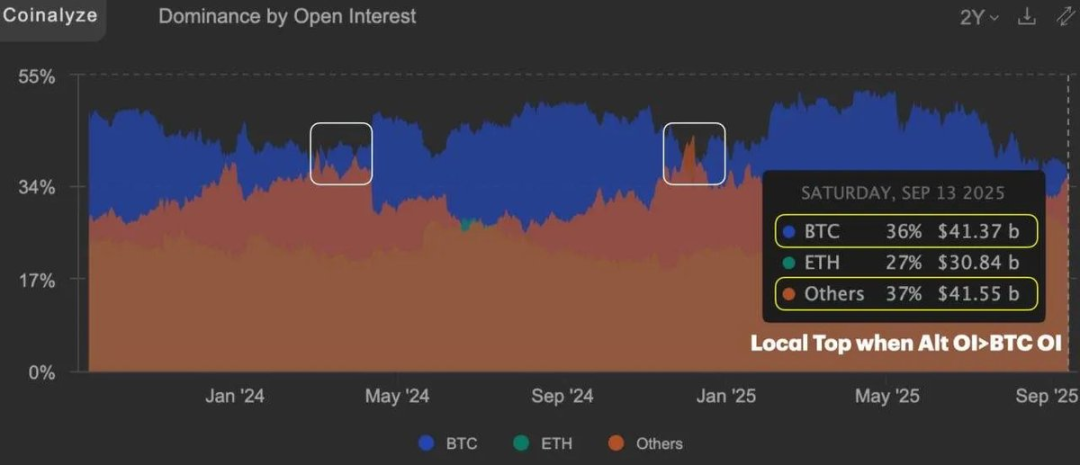
เครดิตภาพ: @JukovCrypto
นักลงทุนจำนวนมากได้รับผลกระทบจาก "ภาวะ PTSD จากการลงทุน" โดยพยายามไล่ตาม "โครงการยอดนิยมที่เพิ่งเปิดตัว" เพื่อหาความตื่นเต้นในระยะสั้น แต่ไม่ค่อยให้การสนับสนุนทางการเงินอย่างต่อเนื่องแก่ผู้พัฒนาโครงการจริง
ส่งผลให้สภาพคล่องของตลาดมีการมุ่งเน้นไปที่ “สินทรัพย์ที่มีมูลค่าตลาดสูงและชุมชนที่ภักดี” อย่างต่อเนื่อง ซึ่งสินทรัพย์ดังกล่าวสามารถดึงดูดความสนใจของตลาดและเงินทุนที่ไหลเข้าได้อย่างต่อเนื่อง
ธนาคารกลางสหรัฐและตลาดพันธบัตร
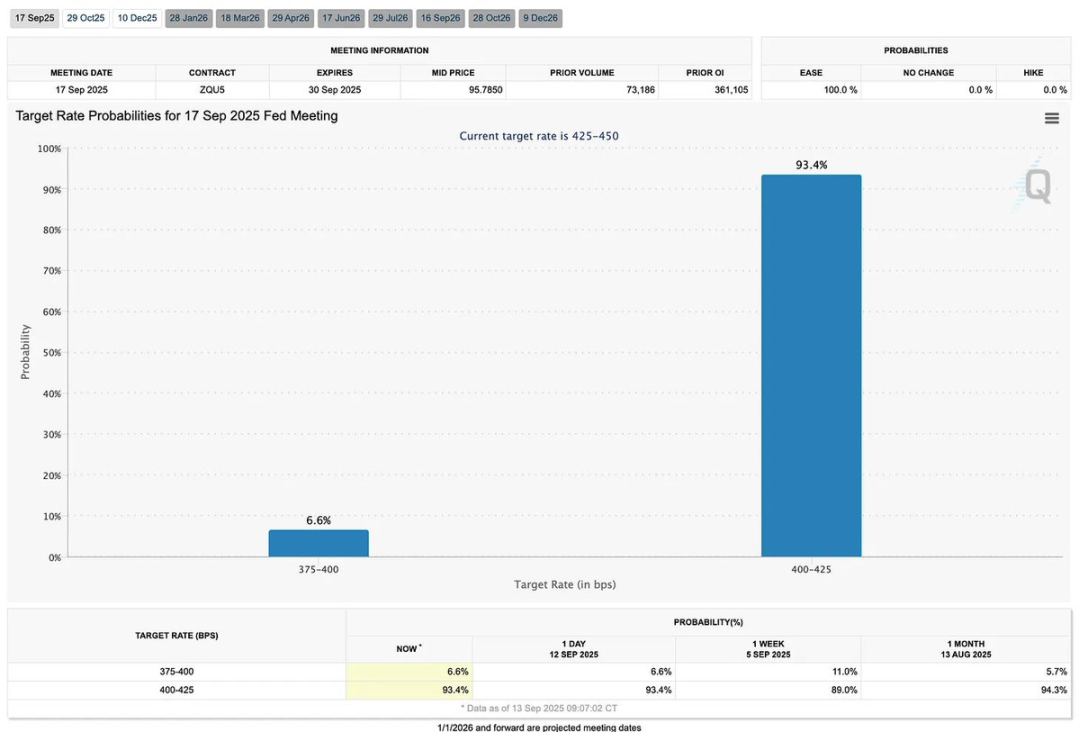
ตลาดพันธบัตรได้ประเมินความเสี่ยงต่อ "ภาวะตลาดขาลง" ไว้แล้ว ข้อมูลจาก FedWatch ตลาดเชื่อว่าโอกาสที่ธนาคารกลางสหรัฐฯ จะลดอัตราดอกเบี้ยลง 25 จุดพื้นฐานอยู่ที่ประมาณ 88% และโอกาสที่ธนาคารกลางสหรัฐฯ จะลดอัตราดอกเบี้ยลง 50 จุดพื้นฐานมีเพียง 12% สิ่งสำคัญที่ควรทราบคือ:
- ตามข้อมูลทางประวัติศาสตร์ การลดอัตราดอกเบี้ย 50 จุดพื้นฐานครั้งแรกมักถือเป็นสัญญาณของภาวะเศรษฐกิจถดถอย ซึ่งมักนำไปสู่การที่ตลาดเข้าสู่ภาวะ "เลือดออกช้าๆ"
- “การลดอัตราดอกเบี้ยครั้งแรก 25 จุดพื้นฐาน” อาจถูกตีความว่าเป็นสัญญาณของ “เศรษฐกิจชะลอตัว” ซึ่งจะช่วยสนับสนุนการเติบโตทางเศรษฐกิจ
ขณะนี้ตลาดกำลังอยู่ในช่วงเปลี่ยนผ่านสำคัญ เมื่อประกอบกับตัวชี้วัดตามฤดูกาล ความเสี่ยงของความผันผวนของตลาดที่เพิ่มขึ้นหลังการประชุมคณะกรรมการตลาดเปิดแห่งชาติสหรัฐฯ (Federal Open Market Committee) ก็เริ่มปรากฏให้เห็นมากขึ้นเรื่อยๆ
ข้อสรุปหลัก
“เสถียรภาพที่ยั่งยืน” ดีกว่า “การเก็งกำไรในระยะสั้น”
ความอดทนเอาชนะ FOMO (ความกลัวที่จะพลาด)
“การจับจังหวะที่แม่นยำ” ดีกว่า “การไล่ตามอัลฟ่า (ผลตอบแทนส่วนเกิน)”
การวิเคราะห์โดยละเอียดต่อไปนี้จะดำเนินการจากมุมมองของแนวโน้มเหตุการณ์มหภาค ดัชนีความร้อน Bitcoin การวิเคราะห์ภาพรวมตลาด และการตีความข้อมูลเศรษฐกิจหลัก ข้อมูล ณ วันที่ 14 กันยายน 2568
แนวโน้มเหตุการณ์เศรษฐกิจมหภาค
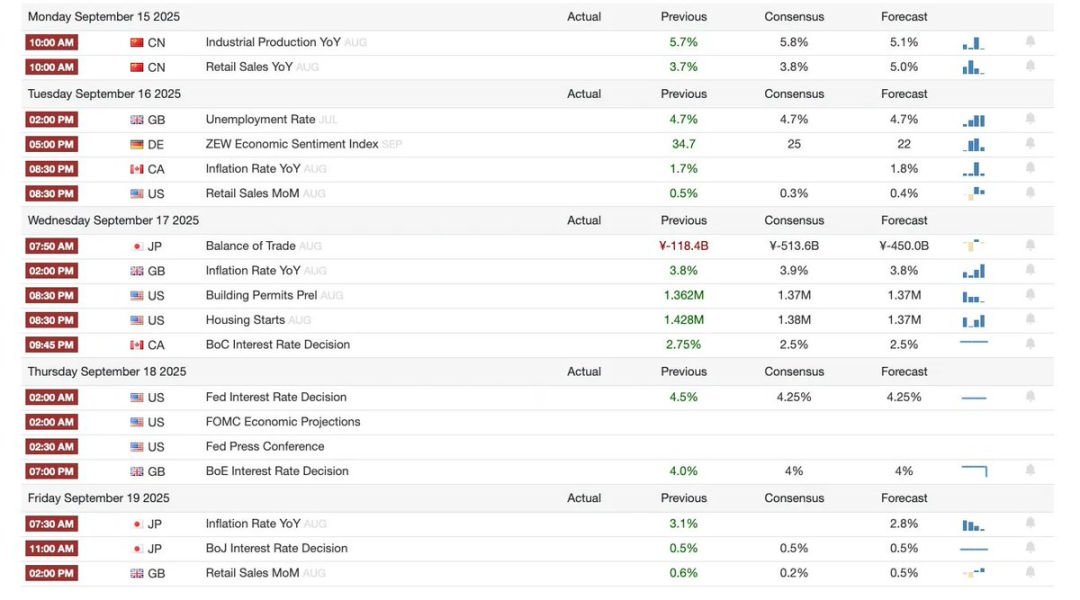
บทวิจารณ์สัปดาห์ที่แล้ว
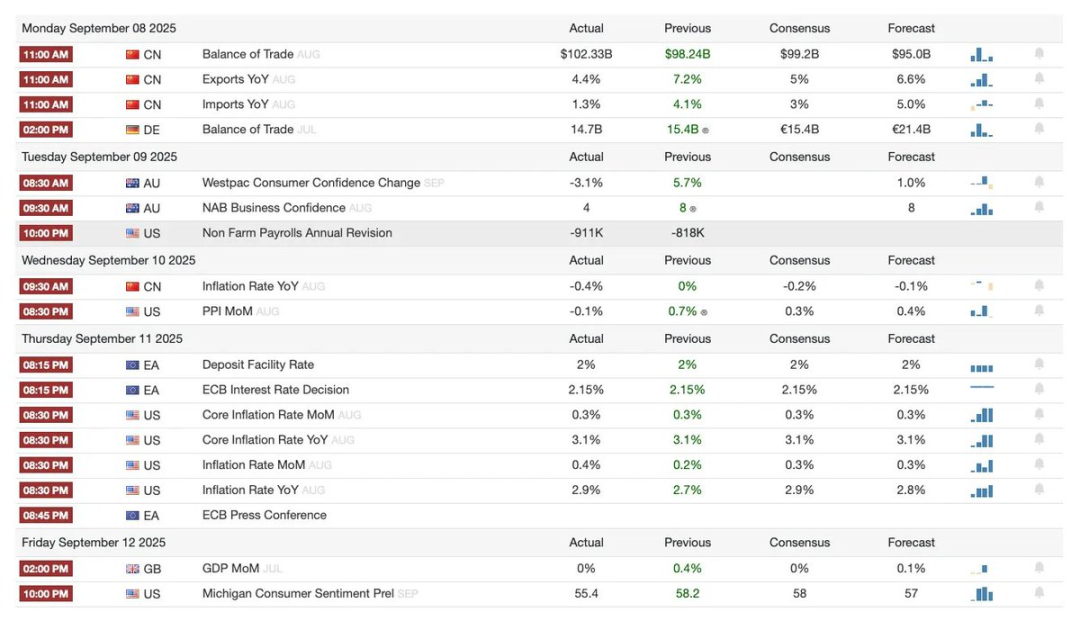
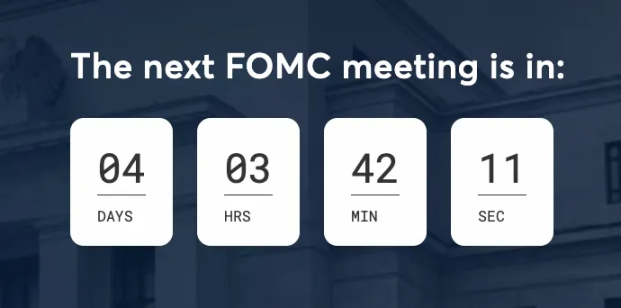
ตัวอย่างสัปดาห์หน้า
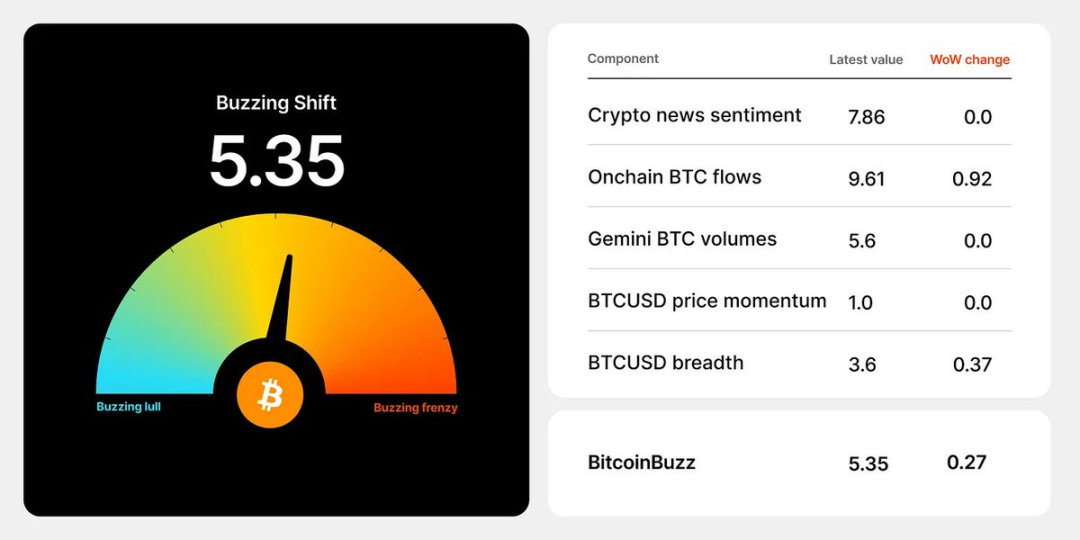
ดัชนีความร้อนของ Bitcoin
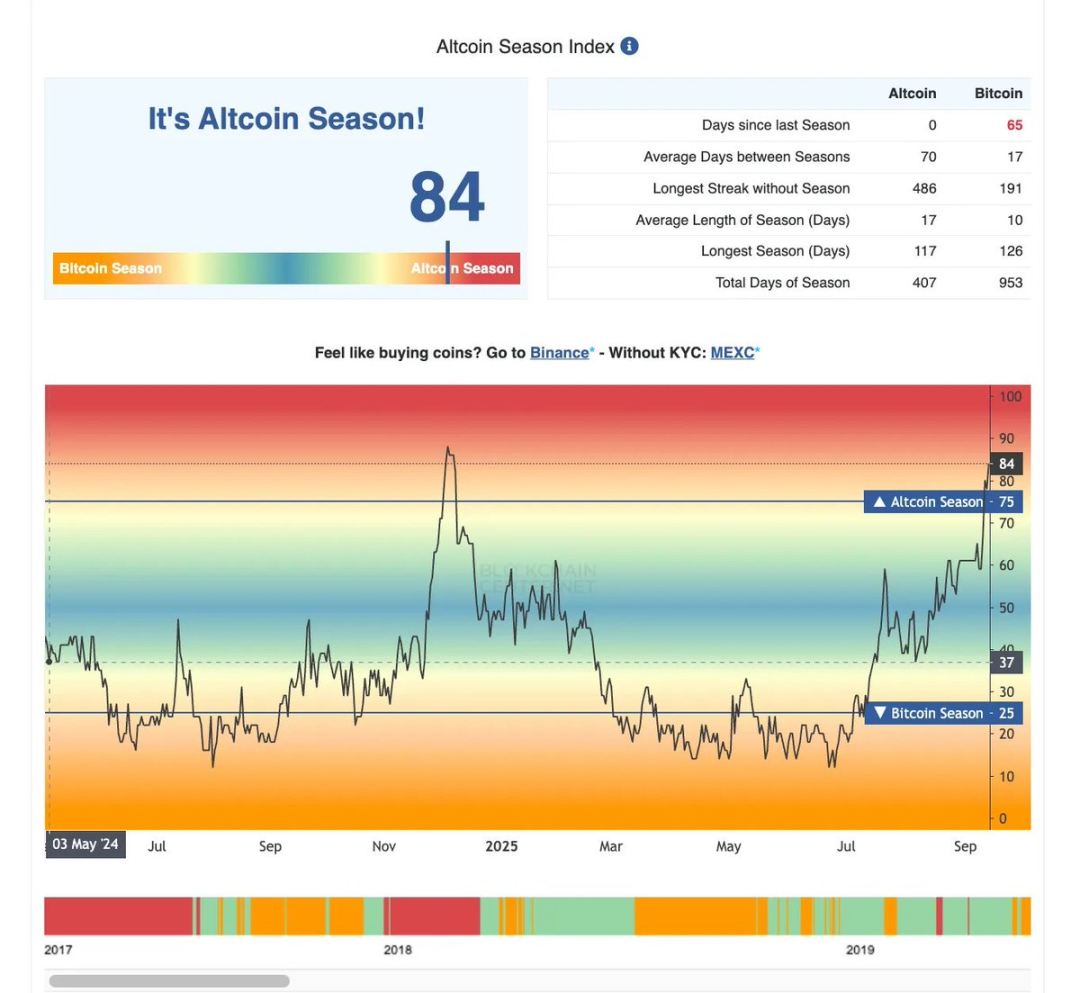
รีวิวตลาดพาโนรามา
- ก้าวสำคัญของ Dogecoin ETF: DOJE ETF ซึ่งเปิดตัวร่วมกันโดย REX Shares และ Osprey Funds กลายเป็นกองทุนแรกของสหรัฐฯ ที่ติดตามราคาของ Dogecoin โดยตรง เหตุการณ์นี้ถือเป็นการยอมรับในระดับหนึ่งสำหรับ "meme coin" ในตลาดการเงินแบบดั้งเดิม อย่างไรก็ตาม เนื่องจาก Dogecoin ยังขาดสถานการณ์การใช้งานจริง จึงคาดว่าความต้องการจะยังคงเป็นของนักลงทุนรายย่อยเป็นหลัก
- โครงการสัญญาซื้อขายล่วงหน้าแบบถาวรของ Chicago Board Options Exchange (Cboe): สัญญาซื้อขายล่วงหน้า Bitcoin และ Ethereum ที่เสนอซึ่งมีอายุครบกำหนดสูงสุด 10 ปี โดยใช้กลไกการชำระเงินสดรายวัน คาดว่าจะช่วยลดต้นทุนการต่ออายุของนักลงทุน เสริมสร้างกลยุทธ์อนุพันธ์ของนักลงทุนสถาบัน และเพิ่มสภาพคล่องของตลาด
- Ant Digital Asset Tokenization: Ant Digital ได้เชื่อมโยงสินทรัพย์พลังงานหมุนเวียนมูลค่า 8.4 พันล้านดอลลาร์เข้ากับ AntChain ซึ่งช่วยให้สามารถติดตามข้อมูลการผลิตแบบเรียลไทม์และกระจายรายได้อัตโนมัติ รูปแบบที่ให้ความสำคัญกับสถาบันเป็นอันดับแรกนี้เน้นย้ำถึงคุณค่าของเทคโนโลยีบล็อกเชนในการจัดหาเงินทุนโครงสร้างพื้นฐานขนาดใหญ่
- กองทุน Solana Treasury ของ Forward Industries: การลงทุนในหุ้นเอกชน (PIPE) มูลค่า 1.65 พันล้านดอลลาร์สหรัฐ นำโดย Galaxy และ Jump Crypto ส่งผลให้ Forward Industries กลายเป็นนักลงทุนสถาบันหลักในระบบนิเวศของ Solana นี่ถือเป็นการลงทุนขนาดใหญ่ครั้งแรกของสถาบันในสินทรัพย์คริปโตนอกเหนือจาก Bitcoin และ Ethereum และคาดว่าจะพลิกโฉมทิศทางตลาดทุนของ Solana
การตีความข้อมูลเศรษฐกิจหลัก
การเปิดเผยหลักสำหรับผู้ใช้ทั่วไป
- ตลาดงานกำลังตึงตัวขึ้น โอกาสการจ้างงานในอุตสาหกรรมแบบดั้งเดิมกำลังลดลง ขอแนะนำให้เปลี่ยนไปสู่สาขาที่มีความเสี่ยงสูง เช่น การดูแลทางการแพทย์และบริการ ผ่านการพัฒนาทักษะ
- อำนาจซื้อจะดีขึ้นในระยะสั้น แต่ความเสี่ยงยังคงอยู่: อำนาจซื้อค่าจ้างปัจจุบันเพิ่มขึ้น แต่อัตราเงินเฟ้อที่ขับเคลื่อนโดยภาษีศุลกากรอาจกัดกร่อนประโยชน์นี้ได้อย่างรวดเร็ว ดังนั้นจึงขอแนะนำให้ระมัดระวังเมื่อทำการซื้อจำนวนมาก
- โอกาสในการบรรเทาภาระหนี้กำลังใกล้เข้ามา: หากอัตราดอกเบี้ยลดลง แรงกดดันด้านหนี้สินอาจบรรเทาลง แต่แรงกดดันทางการเงินของครัวเรือนในปัจจุบันยังคงเพิ่มสูงขึ้นอย่างต่อเนื่อง ขอแนะนำให้รักษางบประมาณให้อยู่ในระดับที่ระมัดระวังและเตรียมพร้อมสำหรับการรีไฟแนนซ์หนี้
- ความผันผวนของการลงทุนที่เพิ่มขึ้น: การลดอัตราดอกเบี้ยอาจช่วยกระตุ้นตลาดในระยะสั้น แต่ความเสี่ยงด้านเงินเฟ้ออาจนำไปสู่การสูญเสียผลตอบแทนอย่างรวดเร็ว ดังนั้นเราจึงต้องระมัดระวังความเสี่ยงจากความผันผวน
พลวัตของตลาดแรงงาน
- จำนวนงานที่เพิ่งสร้างขึ้นใหม่ลดลงอย่างต่อเนื่อง → การแข่งขันเพื่อแย่งชิงงานมีความเข้มข้นมากขึ้น โดยเฉพาะงานที่ใช้ทักษะต่ำ
- มีความแตกต่างอย่างมีนัยสำคัญระหว่างอุตสาหกรรมต่างๆ โดยความต้องการยังคงแข็งแกร่งในภาคการดูแลสุขภาพ (เพิ่มขึ้น 46,800 ตำแหน่ง) และบริการโรงแรม (เพิ่มขึ้น 28,000 ตำแหน่ง) อย่างไรก็ตาม กิจกรรมการจ้างงานในภาคการผลิต การก่อสร้าง และบริการทางธุรกิจกลับชะลอตัวลงอย่างมีนัยสำคัญ
- การเติบโตของการจ้างงานชะลอตัวลงอย่างมีนัยสำคัญ โดยงานใหม่ลดลงจาก 868,000 ตำแหน่งในไตรมาสที่ 4 ของปี 2024 เหลือ 491,000 ตำแหน่งในไตรมาสแรกของปี 2025 และ 107,000 ตำแหน่งในไตรมาสที่สอง มีงานใหม่เพิ่มขึ้นเพียง 22,000 ตำแหน่งในเดือนสิงหาคม 2025 ซึ่งแทบจะหยุดนิ่ง
- เหตุผลเบื้องหลังความแตกต่างของอุตสาหกรรม: แรงกดดันด้านภาษีศุลกากร ความไม่แน่นอนของการลงทุน และข้อจำกัดด้านนโยบายการย้ายถิ่นฐานต่ออุปทานแรงงาน ส่งผลให้ภาคอุตสาหกรรมตามวัฏจักร (การผลิต การก่อสร้าง ฯลฯ) หดตัว
แนวโน้มการมีส่วนร่วมของค่าจ้างและแรงงาน
- ค่าจ้างเติบโตขึ้น 3.7% เมื่อเทียบกับปีก่อน แม้จะช้ากว่าเมื่อก่อน แต่การเติบโตนี้ก็ยังสูงกว่าอัตราเงินเฟ้อ บ่งชี้ถึงการเพิ่มขึ้นเล็กน้อยของอำนาจซื้อที่แท้จริง ซึ่งถือเป็นสัญญาณบวกที่หายากในสภาพแวดล้อมทางเศรษฐกิจปัจจุบัน
- ระวังความเสี่ยงจากอัตราภาษีศุลกากรที่สูงขึ้น: หากภาษีศุลกากรทำให้ราคาสินค้าโภคภัณฑ์สูงขึ้น อำนาจซื้อที่เพิ่มขึ้นอันเกิดจากการเติบโตของค่าจ้างอาจหายไปอย่างรวดเร็ว
- การเติบโตของรายได้: 3.7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งเป็นระดับต่ำสุดนับตั้งแต่กลางปี 2564 แม้ว่าตัวเลขนี้จะช่วยลดแรงกดดันจาก "ภาวะเงินเฟ้อแบบเกลียวค่าจ้าง" ลงได้ แต่ก็ยังสูงกว่าอัตราเงินเฟ้อ ซึ่งถือเป็นผลบวกสุทธิต่อกำลังซื้อของผู้บริโภค
- โครงสร้างตลาดแรงงาน: อัตราการมีส่วนร่วมในกำลังแรงงานเพิ่มขึ้นอย่างช้าๆ แต่อัตราการว่างงานเพิ่มขึ้นเป็น 4.3% (สูงสุดนับตั้งแต่ปี 2564) แรงกดดันด้านการจ้างงานส่วนใหญ่กระจุกตัวอยู่ในกลุ่มแรงงานที่มีทักษะต่ำ ขณะที่การจ้างงานในกลุ่มแรงงานที่มีทักษะสูงและการศึกษาสูงยังคงทรงตัว
ผลกระทบต่อเศรษฐกิจมหภาค
- ช่องทางการปรับลดอัตราดอกเบี้ยกำลังใกล้เข้ามา: หากธนาคารกลางสหรัฐฯ ปรับลดอัตราดอกเบี้ยตามที่คาดไว้ คาดว่าต้นทุนการจัดหาเงินทุนสำหรับการจำนอง สินเชื่อเพื่อการบริโภค บัตรเครดิต ฯลฯ จะลดลง
- แรงกดดันด้านหนี้ครัวเรือนกำลังเพิ่มสูงขึ้น: อัตราการผิดนัดชำระหนี้บัตรเครดิต สินเชื่อรถยนต์ และสินเชื่อเพื่อการศึกษายังคงเพิ่มสูงขึ้นอย่างต่อเนื่อง หากคุณกำลังเผชิญกับแรงกดดันด้านหนี้สิน ขอแนะนำให้วางแผนล่วงหน้า เพราะสภาพแวดล้อมการรีไฟแนนซ์อาจดีขึ้นในช่วงปลายปีนี้
- พลวัตของตลาดพันธบัตร: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ลดลงเหลือ 4.1% (ต่ำสุดในรอบ 10 เดือน) สะท้อนให้เห็นว่าตลาดได้กำหนดราคาตามการคาดการณ์ของ "ภาวะเศรษฐกิจชะลอตัว + การปรับลดอัตราดอกเบี้ยของเฟด" ไว้แล้ว
- แนวโน้มนโยบายของธนาคารกลางสหรัฐฯ: ตลาดฟิวเจอร์สบ่งชี้ว่ามีโอกาส 90% ที่จะปรับลดอัตราดอกเบี้ยในเดือนกันยายน โดยคาดว่าจะมีการปรับลดอัตราดอกเบี้ยสองถึงสามครั้งก่อนสิ้นปีนี้ แม้จะมีภาวะเงินเฟ้อที่ต่อเนื่อง แต่ตลาดก็ยังคงคาดหวังนโยบายผ่อนคลายเชิงรุกจากธนาคารกลางสหรัฐฯ
- แรงกดดันทางการเงินกำลังแตกต่างกันไป ภาคครัวเรือนต้องเผชิญกับแรงกดดันสองด้าน ได้แก่ การผิดนัดชำระสินเชื่อที่เพิ่มขึ้นและการกลับมาชำระคืนเงินกู้ยืมเพื่อการศึกษา ในขณะที่สภาพแวดล้อมทางการเงินสำหรับภาคธุรกิจยังคงยืดหยุ่น
ผลกระทบเชิงกลยุทธ์
- เศรษฐกิจกำลังแสดง "รูปแบบการแบ่งแยก": สถาบันต่างๆ (วิสาหกิจและตลาดการเงิน) ต่างได้รับสภาพแวดล้อมทางการเงินที่ยืดหยุ่น ขณะที่ครัวเรือนต้องเผชิญกับแรงกดดันทางการเงินที่เพิ่มมากขึ้น
- นโยบายดังกล่าวตกอยู่ในภาวะกลืนไม่เข้าคายไม่ออก: หากเฟดลดอัตราดอกเบี้ย อาจทำให้เงินเฟ้อรุนแรงขึ้นได้ แต่หากไม่ทำเช่นนั้น แรงกดดันจากการจ้างงานที่ชะลอตัวและการผิดนัดชำระหนี้ที่เพิ่มขึ้นจะทวีความรุนแรงมากขึ้น
- ข้อเสนอแนะรูปแบบการลงทุน:
- ภาคส่วนที่ต้านทานความเสี่ยง: บริการด้านการดูแลสุขภาพและโรงแรม – ได้รับประโยชน์จากข้อมูลประชากรและความต้องการบริโภคตามประสบการณ์
- พื้นที่เสี่ยงสูง: อุตสาหกรรมที่อ่อนไหวต่อการค้า (การผลิต การก่อสร้าง) – ได้รับผลกระทบอย่างมีนัยสำคัญจากภาษีศุลกากรและปัญหาคอขวดในการจัดหาแรงงาน
- สรุปสภาพแวดล้อมมหภาค: การคาดหวังการลดอัตราดอกเบี้ยและตลาดแรงงานที่ชะลอตัวอาจเป็นแรงผลักดันให้ราคาสินทรัพย์ฟื้นตัว แต่ความเสี่ยงจากเงินเฟ้อจะนำไปสู่ "ความผันผวนที่ไม่สมดุล" ในสินทรัพย์ เช่น หุ้น สินเชื่อ และสินค้าโภคภัณฑ์
แนวโน้มนโยบายยูโรโซน
- อัตราเงินเฟ้อ: แม้ว่าจะลดลงอย่างมีนัยสำคัญจากจุดสูงสุดในปี 2565 แต่ก็ยังคงสูงกว่าเป้าหมายและมีสัญญาณของการคงตัว ส่งผลให้ธนาคารกลางยุโรป (ECB) มีข้อจำกัดในการผ่อนคลายนโยบายการเงิน
- ความเสี่ยงจากความแตกต่างของนโยบาย: ธนาคารกลางสหรัฐฯ มีแนวโน้มผ่อนคลายนโยบายเนื่องจาก "การจ้างงานที่ชะลอตัว" ขณะที่ธนาคารกลางยุโรปยังคงระมัดระวังเนื่องจาก "ภาวะเงินเฟ้อที่เหนียวแน่น" - ความแตกต่างนี้สามารถทำให้เกิดความผันผวนของค่าเงินยูโรเมื่อเทียบกับค่าเงินดอลลาร์สหรัฐฯ ได้มากขึ้น
- มุมมองนักลงทุน:
- อัตราดอกเบี้ย: ECB มีพื้นที่จำกัดในการลดอัตราดอกเบี้ย และผลตอบแทนพันธบัตรโซนยูโรมีแนวโน้มที่จะยังคงค่อนข้างสูง
- หุ้น: อัตราเงินเฟ้อภาคบริการที่ลดลงเป็นผลดีต่อรายได้ขององค์กร แต่ต้นทุนที่ผันผวนจากภาษีศุลกากรทั่วโลกอาจทำให้กำไรลดลง
- ความเสี่ยงด้านเศรษฐกิจมหภาค: โมเมนตัมการเติบโตทางเศรษฐกิจอ่อนแอ แต่ ECB ไม่น่าจะผ่อนคลายลง ซึ่งอาจนำไปสู่ช่วง "ภาวะเศรษฐกิจตกต่ำและเงินเฟ้อขั้นรุนแรง" ได้
- จุดยืนของ ECB: อัตราเงินเฟ้อปัจจุบันยังคงสูงกว่าเป้าหมาย 2% โอกาสที่อัตราดอกเบี้ยจะปรับลดในเดือนกันยายนนั้นต่ำ และยังคงมีความไม่แน่นอนว่าอัตราดอกเบี้ยจะปรับลดในเดือนธันวาคมหรือไม่
- การคาดการณ์ตลาด: ตลาดฟิวเจอร์สบ่งชี้ว่ามีโอกาสประมาณ 50% ที่จะมีการปรับลดอัตราดอกเบี้ยก่อนสิ้นปี แม้ว่าตลาดจะมีแนวโน้มผ่อนคลายความคาดหวัง แต่ ECB ยังคงส่งสัญญาณอย่างระมัดระวัง
- คริสติน ลาการ์ด (ประธานธนาคารกลางยุโรป) กล่าวว่าเธอจะใช้กลยุทธ์ "รอดูสถานการณ์" และจะคงอัตราดอกเบี้ยปัจจุบันไว้ และหลีกเลี่ยงการผ่อนคลายก่อนกำหนด
ผลกระทบจากการเชื่อมโยงระดับโลก
- ความเสี่ยงจากผลกระทบของภาษีศุลกากร: การขึ้นภาษีของสหรัฐฯ อาจทำให้ต้นทุนปัจจัยการผลิตในห่วงโซ่อุปทานทั่วโลกสูงขึ้น ซึ่งเจ้าหน้าที่ ECB (Eric Schnabel) ระบุว่าเป็น "ความเสี่ยงด้านดี" ต่อเงินเฟ้อในเขตยูโร
- กลไกการส่งผ่าน: แม้ว่าอุปสงค์ภายในประเทศในเขตยูโรจะอ่อนแอ แต่ "เงินเฟ้อนำเข้า (การนำเข้าต้นทุนสูง)" อาจยังจำกัดความยืดหยุ่นของนโยบายของ ECB ได้
โฟกัสตลาดจีน
ปัจจุบัน จีนกำลังใช้ "ยุทธศาสตร์แบบสองทาง" คือ ในระดับการเมือง จีนตอบสนองต่อแรงกระแทกจากภายนอกด้วยการเสริมสร้างความร่วมมือกับอินเดีย ส่วนในระดับเศรษฐกิจ จีนบรรเทาความเปราะบางทางเศรษฐกิจด้วยการฉีดสภาพคล่องและกำหนดทิศทางความคาดหวังของตลาด
- Core Logic: หวังที่จะชดเชยข้อบกพร่องของการเติบโตทางเศรษฐกิจผ่านตำแหน่งผู้นำในด้านเทคโนโลยี
- ความเสี่ยงที่อาจเกิดขึ้น: หากเศรษฐกิจที่แท้จริงยังคงซบเซาและตลาดยังคงรักษาระดับสูงได้ด้วยการสนับสนุนสภาพคล่องเพียงอย่างเดียว อาจส่งผลให้เกิดความเปราะบางเชิงโครงสร้างภายใต้ความเจริญรุ่งเรืองผิวเผิน
ผลกระทบจากภาษีศุลกากร
- ข้อมูลจาก China International Capital Corporation (CICC) แสดงให้เห็นว่าผู้ส่งออกของจีนแบกรับต้นทุนภาษีนำเข้าของสหรัฐฯ เพียง 9% เท่านั้น ซึ่งต่ำกว่าสัดส่วนที่บริษัทในยุโรปและเอเชียตะวันออกเฉียงใต้แบกรับมาก
- นัยยะสำคัญคือ ขณะนี้ผู้นำเข้าจากสหรัฐฯ กำลังแบกรับต้นทุนภาษีศุลกากรเอง ส่งผลให้กำไรของตนเองลดลง รูปแบบนี้ไม่ยั่งยืน ในที่สุด ผู้บริโภคในสหรัฐฯ จะต้องเผชิญกับราคาที่สูงขึ้น ซึ่งจะยิ่งทำให้ความเสี่ยงด้านเงินเฟ้อรุนแรงขึ้น
- แรงกดดันด้านการส่งออกของจีน: การส่งออกของจีนไปยังสหรัฐอเมริกายังคงลดลงอย่างต่อเนื่อง และอัตราการว่างงานของโรงงานก็เพิ่มสูงขึ้น ซึ่งอาจสร้างแรงกดดันต่อเสถียรภาพภายในประเทศ แม้จะยังไม่ชัดเจนนัก แต่จุดอ่อนนี้ส่งผลกระทบร้ายแรง
การปรับเปลี่ยนภูมิทัศน์ทางภูมิรัฐศาสตร์
- ยุทธศาสตร์ "ปิดกั้นจีน" ของสหรัฐฯ ประสบความล้มเหลว โดยสหรัฐฯ กำหนดภาษีนำเข้าน้ำมันจากรัสเซียถึงร้อยละ 50 ต่ออินเดีย ส่งผลให้พันธมิตร "ปิดกั้นจีน" ที่สร้างขึ้นมาอ่อนแอลง
- การตอบสนองเชิงยุทธศาสตร์ของจีน: ยึดครองความขัดแย้งนี้ได้อย่างรวดเร็วและอำนวยความสะดวกในการเจรจาไตรภาคีครั้งแรกระหว่างอินเดียและรัสเซียในรอบหลายปีที่ปักกิ่ง
- ข้อมูลสำคัญ: หากจีนและอินเดียกระชับความร่วมมือให้แน่นแฟ้นยิ่งขึ้น การเจรจาความมั่นคงสี่ฝ่ายที่นำโดยสหรัฐฯ (Quad ซึ่งรวมถึงสหรัฐฯ ญี่ปุ่น ออสเตรเลีย และอินเดีย) อาจเผชิญกับความเสี่ยงที่จะสูญเสียยุทธศาสตร์
บทบาท “วาล์วความปลอดภัย” ของตลาดทุน
- ความแตกต่างระหว่างตลาดและเศรษฐกิจ: แม้ว่าปัจจัยพื้นฐานทางเศรษฐกิจของจีนจะอ่อนแอ แต่ตลาดหุ้นกลับแตะระดับสูงสุดในรอบ 10 ปี โดยการเพิ่มขึ้นนี้ไม่ได้เกิดจากผลกำไรของบริษัท แต่เกิดจาก "การอัดฉีดสภาพคล่อง" และ "การโอนเงินออมของครัวเรือนมูลค่า 22 ล้านล้านดอลลาร์จากเงินฝาก (ให้ผลตอบแทนประมาณ 1%) เข้าสู่ตลาดหุ้น"
- ความน่าดึงดูดใจ: อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีอยู่ที่เพียง 1.7% ทำให้โครงสร้างหุ้นมีความน่าดึงดูดใจในแง่ของ "ผลตอบแทนสัมพัทธ์" ขณะเดียวกัน นักลงทุนทั่วโลกก็กำลังไล่ตามจุดแข็งด้านเทคโนโลยีของจีนเช่นกัน
- ข้อมูลเชิงลึกที่สำคัญ: มุมมองเชิงบวกของตลาดในปัจจุบันเป็นการเดิมพันกับ "สภาพคล่องที่หลวม + คำบรรยายทางเทคนิค" มากกว่าความเชื่อมั่นในการฟื้นตัวของเศรษฐกิจที่แท้จริง
คำเตือนความเสี่ยงมหภาค
- ความเสี่ยงจากฟองสบู่: หากเศรษฐกิจที่แท้จริงไม่สามารถฟื้นตัวได้อย่างแท้จริง การพุ่งขึ้นของตลาดหุ้นในปัจจุบันอาจกลายเป็น "ฟองสบู่ที่ขับเคลื่อนด้วยสภาพคล่อง" อีกครั้ง
- การพึ่งพานโยบายที่เพิ่มมากขึ้น: หากการส่งออกยังคงลดลงและความต้องการของผู้บริโภคอ่อนแอลง จีนอาจจำเป็นต้องเพิ่มการผ่อนคลายทางการเงินและใช้มาตรการควบคุมตลาดทุนมากขึ้นเพื่อรักษาเสถียรภาพของตลาด





