


รายงานการวิจัยมาโครของ SignalPlus ฉบับพิเศษ: อัตราเงินเฟ้อชะลอตัวลง


ซานต้าไม่เพียงแต่มาถึงในช่วงต้นปีนี้เท่านั้น แต่ดูเหมือนว่าเขาจะอยู่ที่นี่เป็นเวลานานด้วย
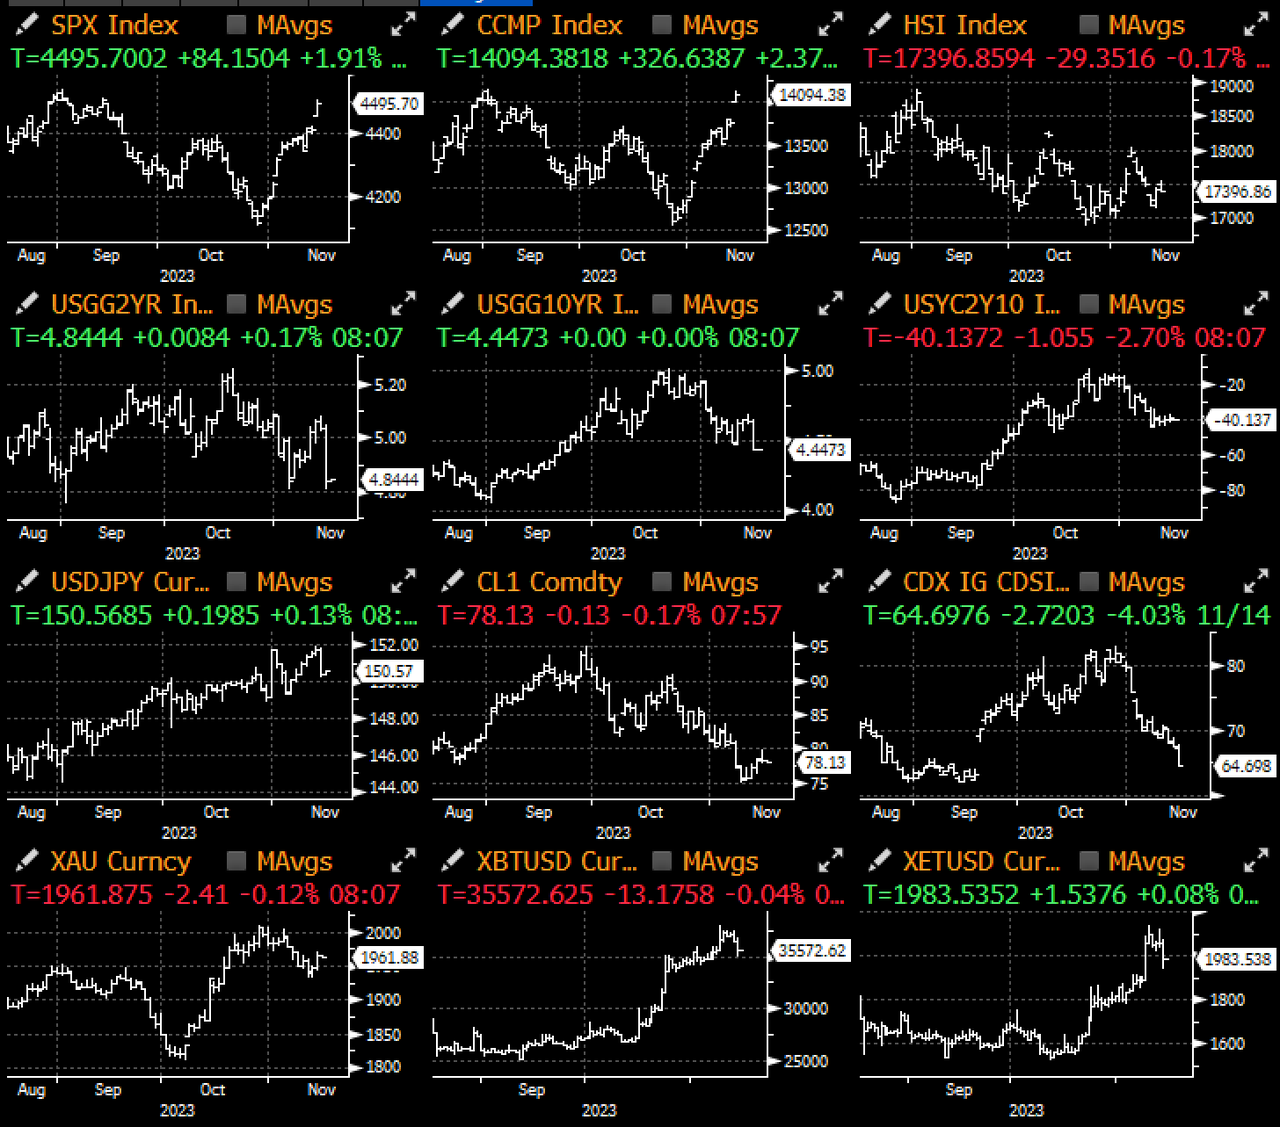
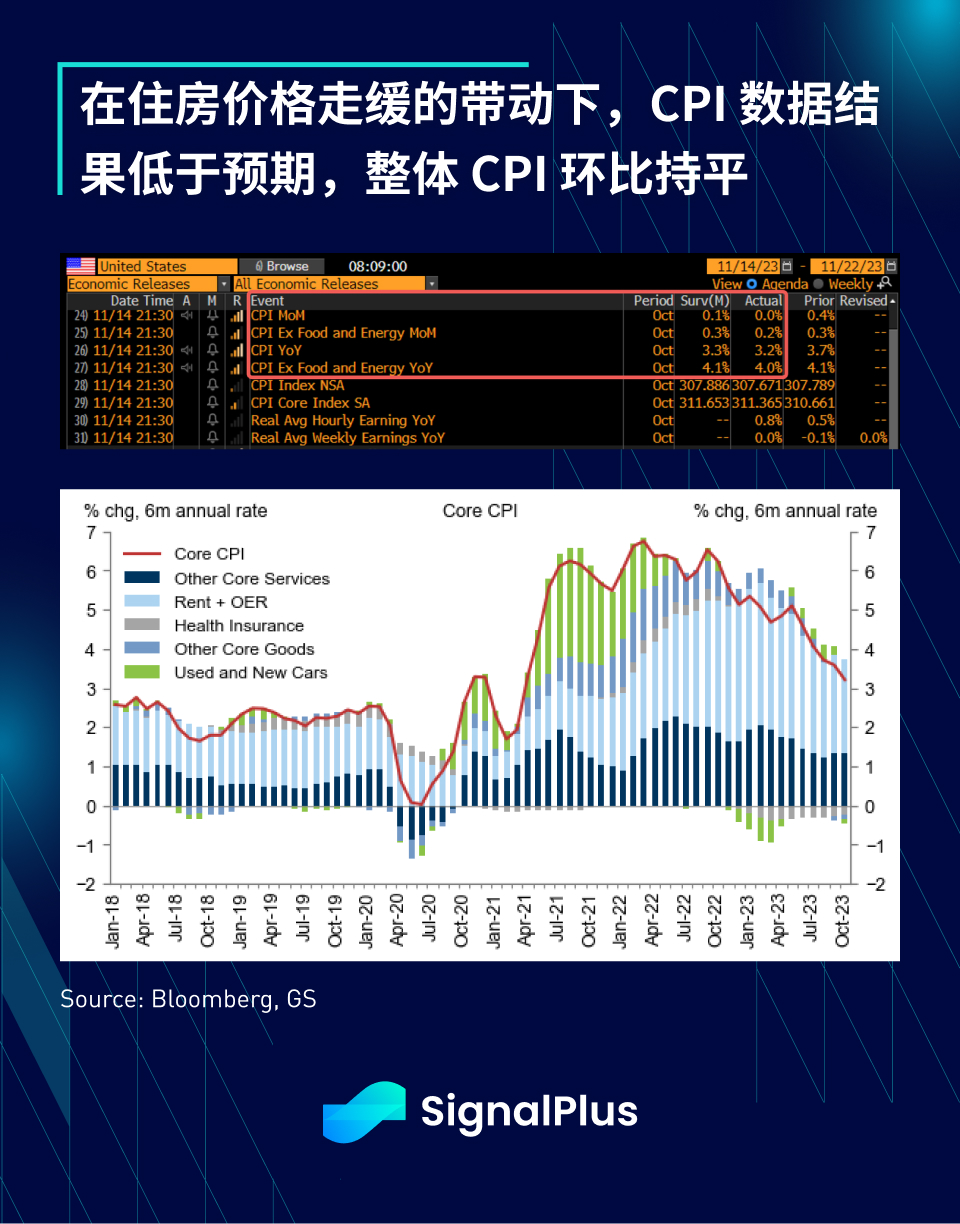
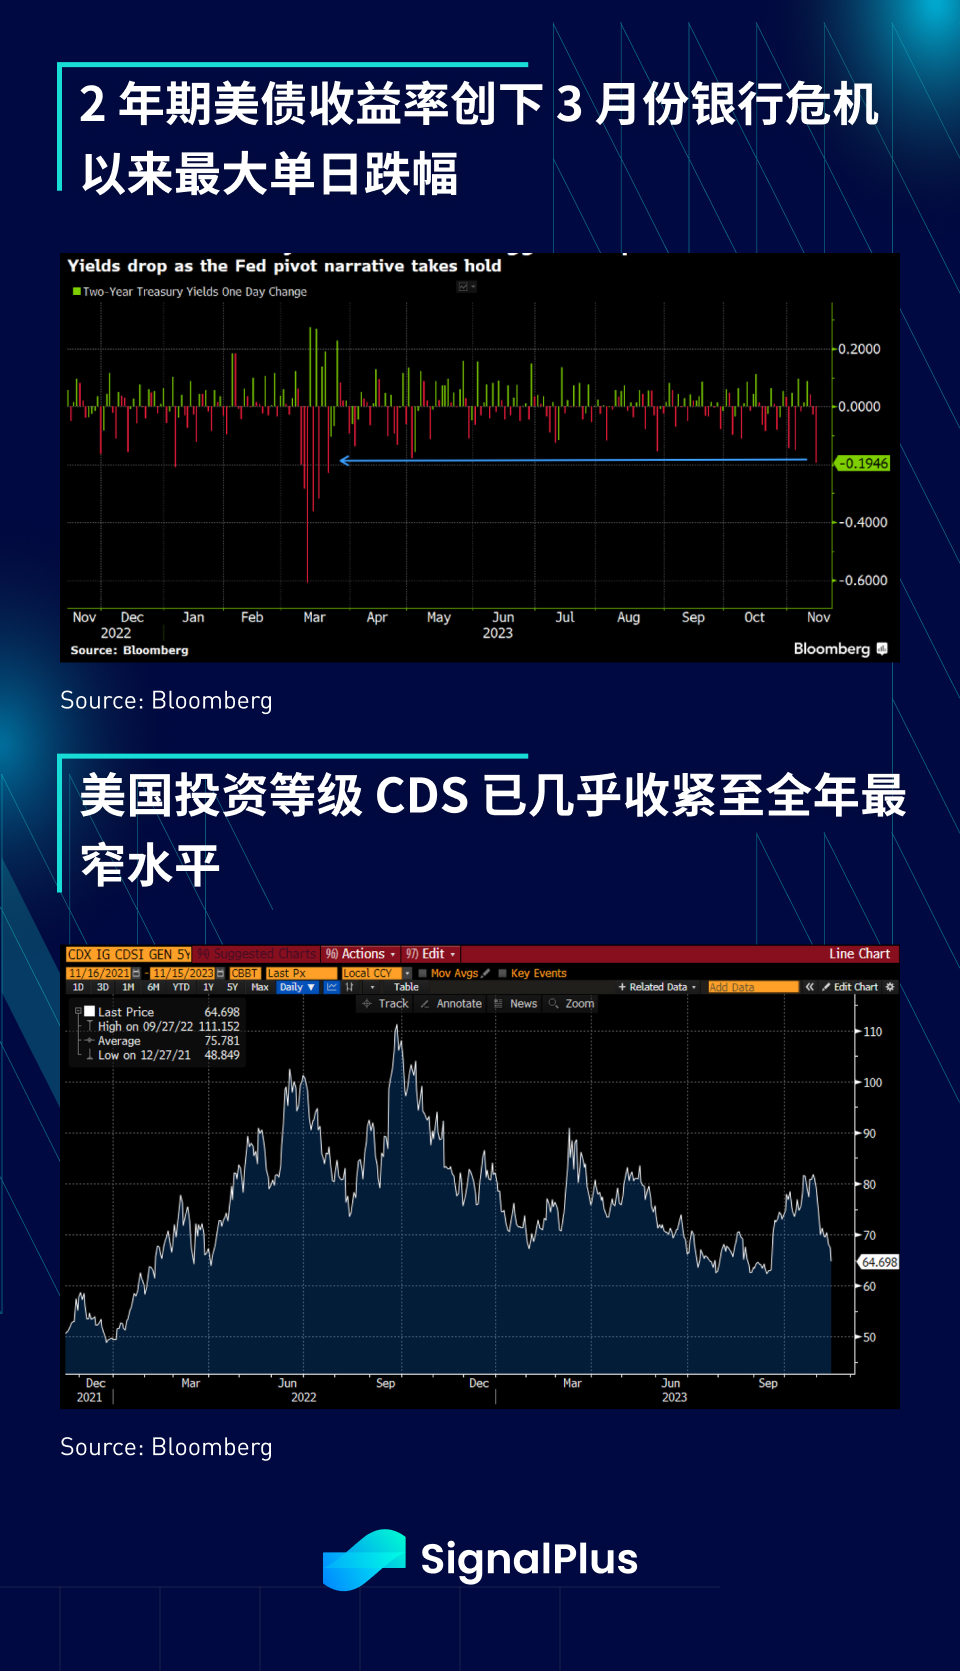
CPI ที่อ่อนกว่าที่คาดไว้มากส่งผลให้ตลาดเพิ่มขึ้นเมื่อวานนี้ โดย SPX เพิ่มขึ้นมากกว่า 2% และอัตราผลตอบแทนพันธบัตรระยะสั้นลดลงมากกว่า 20 จุดพื้นฐาน (!!) ซึ่งเป็นการเคลื่อนไหวหนึ่งวันที่ใหญ่ที่สุดนับตั้งแต่วิกฤตธนาคารในเดือนมีนาคม
CPI หลักเพิ่มขึ้น 0.23% เดือนต่อเดือนซึ่งต่ำกว่าการคาดการณ์ของตลาดที่ 0.34% มีการคาดการณ์ของตลาดสูงถึง 0.4% ในหมู่พวกเขาค่าเช่าและราคาที่อยู่อาศัยเทียบเท่าของเจ้าของชะลอตัวมากกว่าที่คาดไว้โดยมีหนึ่งเดือน เพิ่มขึ้น 0.4% ต่อเดือน ต่ำกว่าคาด 0.6% และการเติบโตของ CPI (บริการหลักยกเว้นที่อยู่อาศัย) แบบ ซูเปอร์คอร์ ก็ลดลงจากมูลค่าก่อนหน้าที่ 0.57% เหลือ 0.37% นอกจากนี้ ตลาดแทบไม่มีเลย คาดข้อมูล CPI ชะลอตัว ดันสินทรัพย์เสี่ยงตลอดวันซื้อขายมีแนวโน้มสูงขึ้น
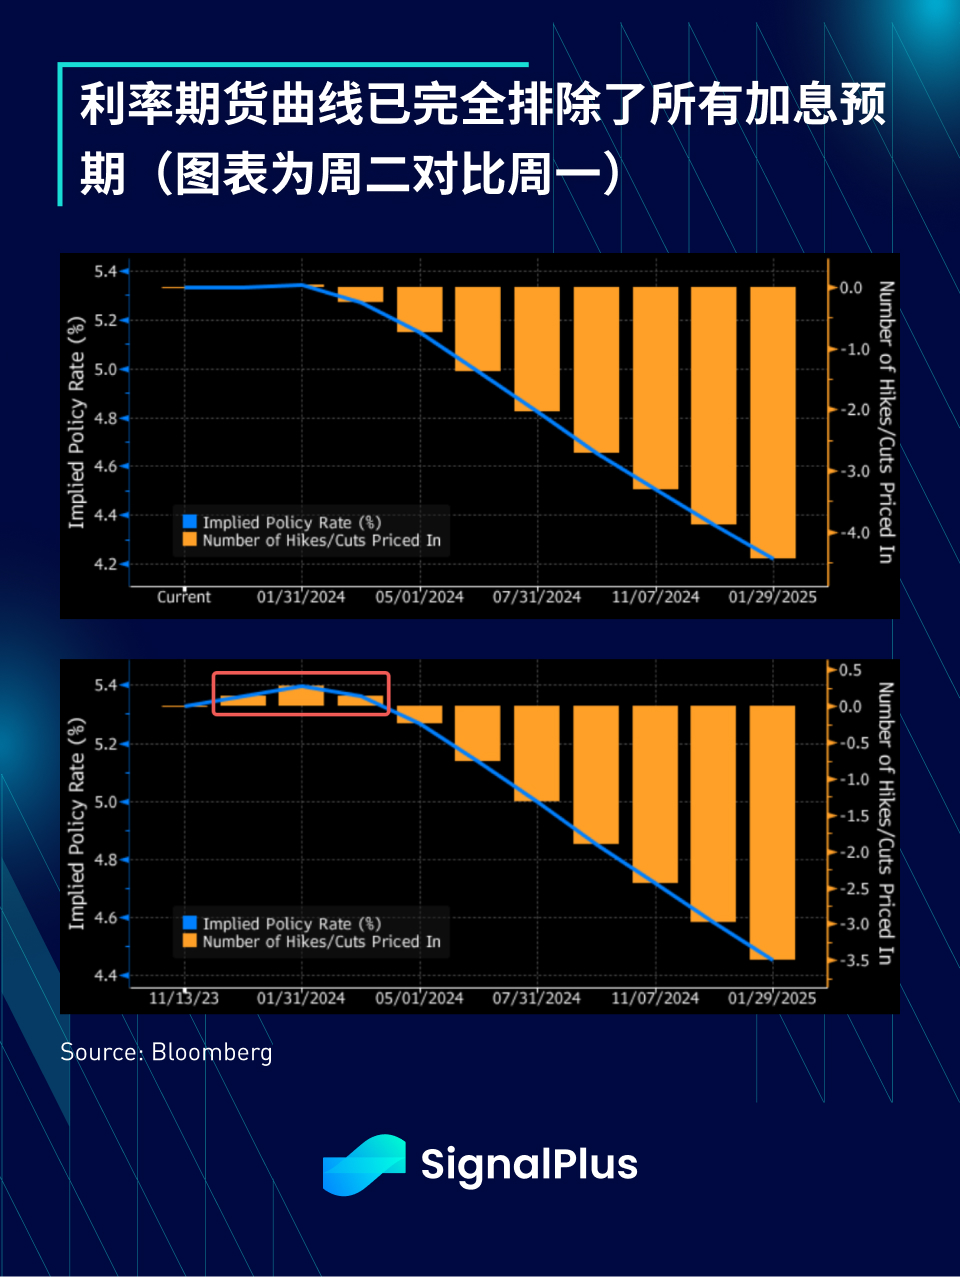
แม้ว่าเฟดจะยังคง ระมัดระวัง เกี่ยวกับความผันผวนของอัตราเงินเฟ้อ แต่ผู้ค้าตราสารหนี้ได้ยกเลิกการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยทั้งหมดออกจากเส้นฟิวเจอร์ส เหลือเพียงคำถามเดียวที่ยังคงอยู่ว่า เมื่อใด และ เท่าใด การปรับลดอัตราดอกเบี้ยจะเกิดขึ้นในปี 2567
หลังจากที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ในรอบ 2 ปีร่วงลงประมาณ 20 จุดในช่วงปิดตลาด ซึ่งเป็นการลดลงหนึ่งวันที่ใหญ่ที่สุดนับตั้งแต่วิกฤตธนาคารในเดือนมีนาคม (อัตราผลตอบแทนลดลง ราคาปรับตัวสูงขึ้น) ตลาดตราสารหนี้ดีดตัวขึ้นอย่างไม่หยุดยั้งเมื่อวานนี้ โดยที่ CDS ระดับการลงทุนของสหรัฐฯ ก็เช่นกัน แคบลงอย่างรวดเร็ว ย้อนรอยความเคลื่อนไหวเกือบทั้งหมดของเดือนกันยายน และกลับมาสู่ระดับที่แคบที่สุดตลอดทั้งปี
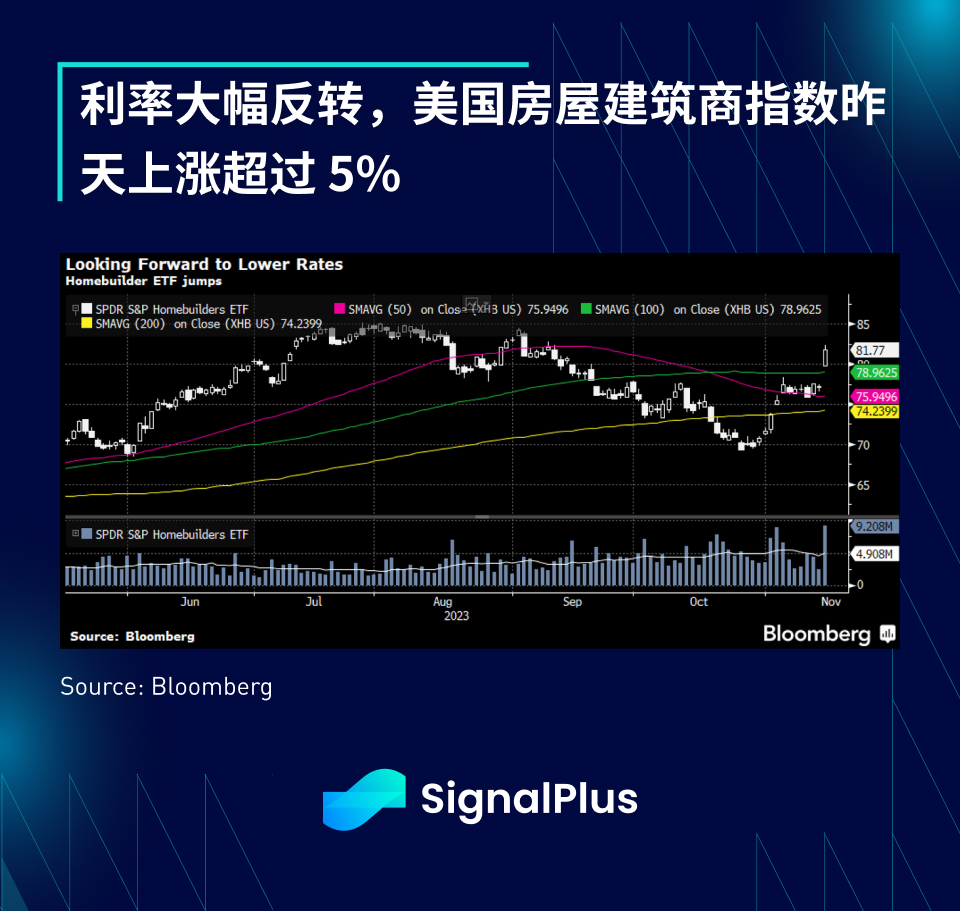
เป็นไปตามคาด ตลาดหุ้นปรับตัวขึ้นตามแนวโน้มอัตราดอกเบี้ย โดยเฉพาะบริษัทรับสร้างบ้านคาดว่าจะได้ประโยชน์จากต้นทุนเงินทุนที่ลดลง นอกจากนี้ ตลาดอสังหาริมทรัพย์ยังคงตึงตัว โดยดัชนีบริษัทรับสร้างบ้านในสหรัฐฯ เพิ่มขึ้นมากที่สุดในรอบปี เพิ่มขึ้นมากกว่า 5% .
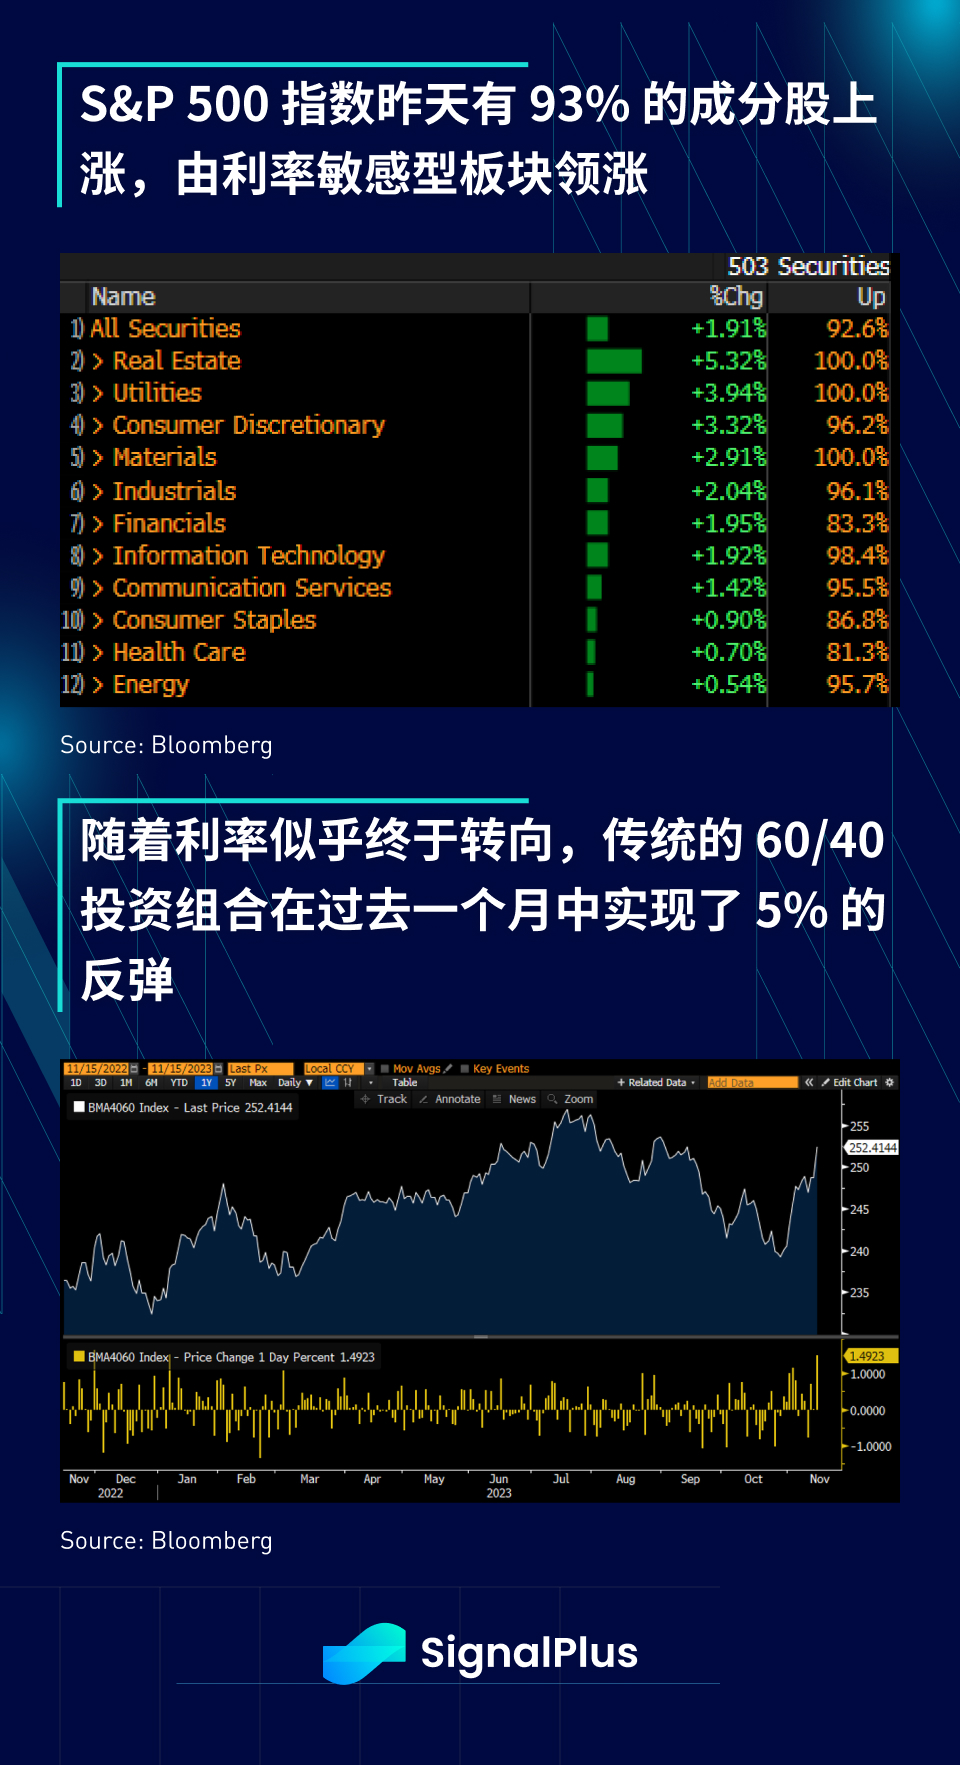
ภาคส่วนอื่นๆ เข้าร่วมในการเฉลิมฉลอง โดยดัชนี SP 500 โดยรวมเพิ่มขึ้น 2% และ 93% ของส่วนประกอบเพิ่มขึ้น โดยทุกภาคส่วนมีกำไรเพิ่มขึ้น แม้แต่ภาคการดูแลสุขภาพและพลังงานที่ประสบความยากลำบาก นอกจากนี้ ด้วยอัตราดอกเบี้ยที่ดูเหมือนว่าจะถึงจุดสูงสุดและความกังวลเกี่ยวกับอุปทานของกระทรวงการคลังที่ถูกผลักดันเข้าสู่ปีหน้า (ขอบคุณเลขาธิการเยลเลน!) พอร์ตโฟลิโอ 60/40 แบบเดิมได้เพิ่มขึ้น 5% ในช่วงเดือนที่ผ่านมา ซึ่งครอบคลุมประเภทสินทรัพย์ก็เพิ่มขึ้นควบคู่กัน
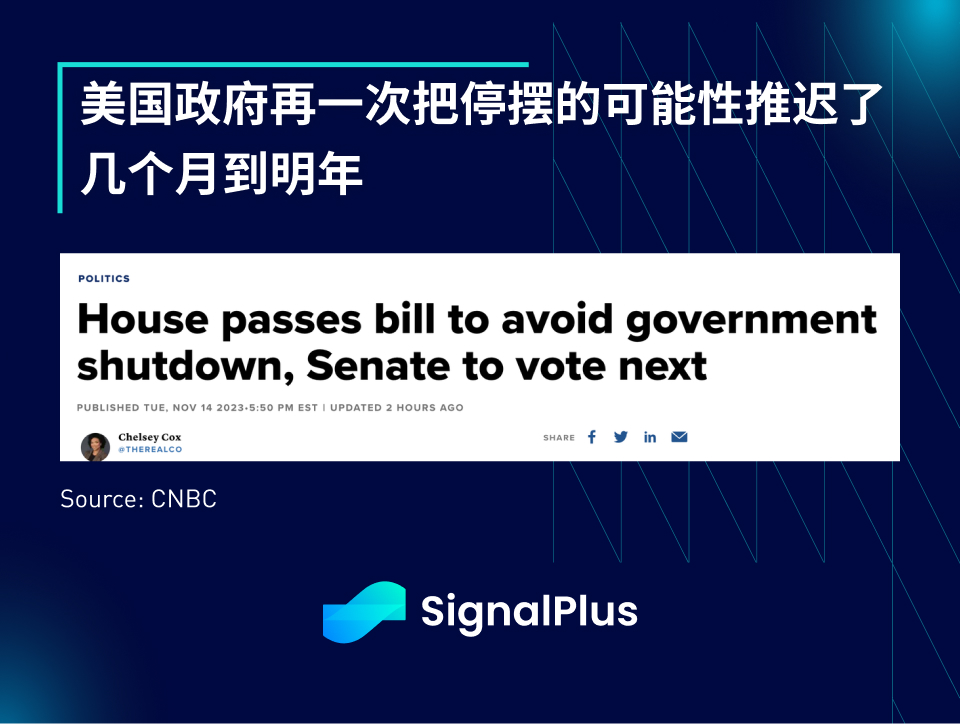
ท้ายที่สุด เมื่อพูดถึงความล่าช้า สภาผู้แทนราษฎรแห่งสหรัฐอเมริกาได้ผ่าน มติต่อเนื่อง ในนาทีสุดท้ายเพื่อขยายเงินทุนของรัฐบาลในระดับปัจจุบันจนถึงเดือนมกราคม/กุมภาพันธ์ 2567 โดยไม่มีการเปลี่ยนแปลงนโยบายอื่น ๆ และวุฒิสภาก็น่าจะผ่านในวันศุกร์นี้ด้วย ก่อนกำหนดเส้นตายอีกครั้งเพื่อชะลอความเป็นไปได้ของการปิดรัฐบาลไปจนถึงเดือนมกราคมปีหน้าอีกครั้ง
ในสถานการณ์ที่อัตราเงินเฟ้อกำลังชะลอตัว ผลประกอบการของบริษัทกำลังเติบโต (แม้ว่าจะมีแนวโน้มที่อ่อนแอ) อัตรานโยบายกำลังถึงจุดสูงสุด มีฉันทามติที่แข็งแกร่งสำหรับการลงจอดที่นุ่มนวลสำหรับเศรษฐกิจสหรัฐฯ เทคนิคการซื้อขายมีความแข็งแกร่ง ไม่ต้องกังวลเกี่ยวกับ การปิดตัวของรัฐบาลภายในสิ้นปีนี้และยังมีความหวังที่จะปรับปรุงความสัมพันธ์สหรัฐฯ-จีน ต่อไปตลาดอาจยังคงสถานะ Buy-on-the-dip ต่อไป และตลาดหุ้นอาจพุ่งสูงขึ้นเล็กน้อยในระยะสั้น อย่างไรก็ตาม มีปัจจัยกระตุ้นไม่มากนักที่จะกระตุ้นให้เกิดการขายออกในวงกว้าง เราคาดว่า ความรู้สึกมหภาคเชิงบวกจะยังคงดำเนินต่อไปในปีนี้ อย่างน้อยก็เป็นเวลานาน จนกว่าความกังวลทางการคลังของสหรัฐฯ จะกลับมาอีกครั้ง
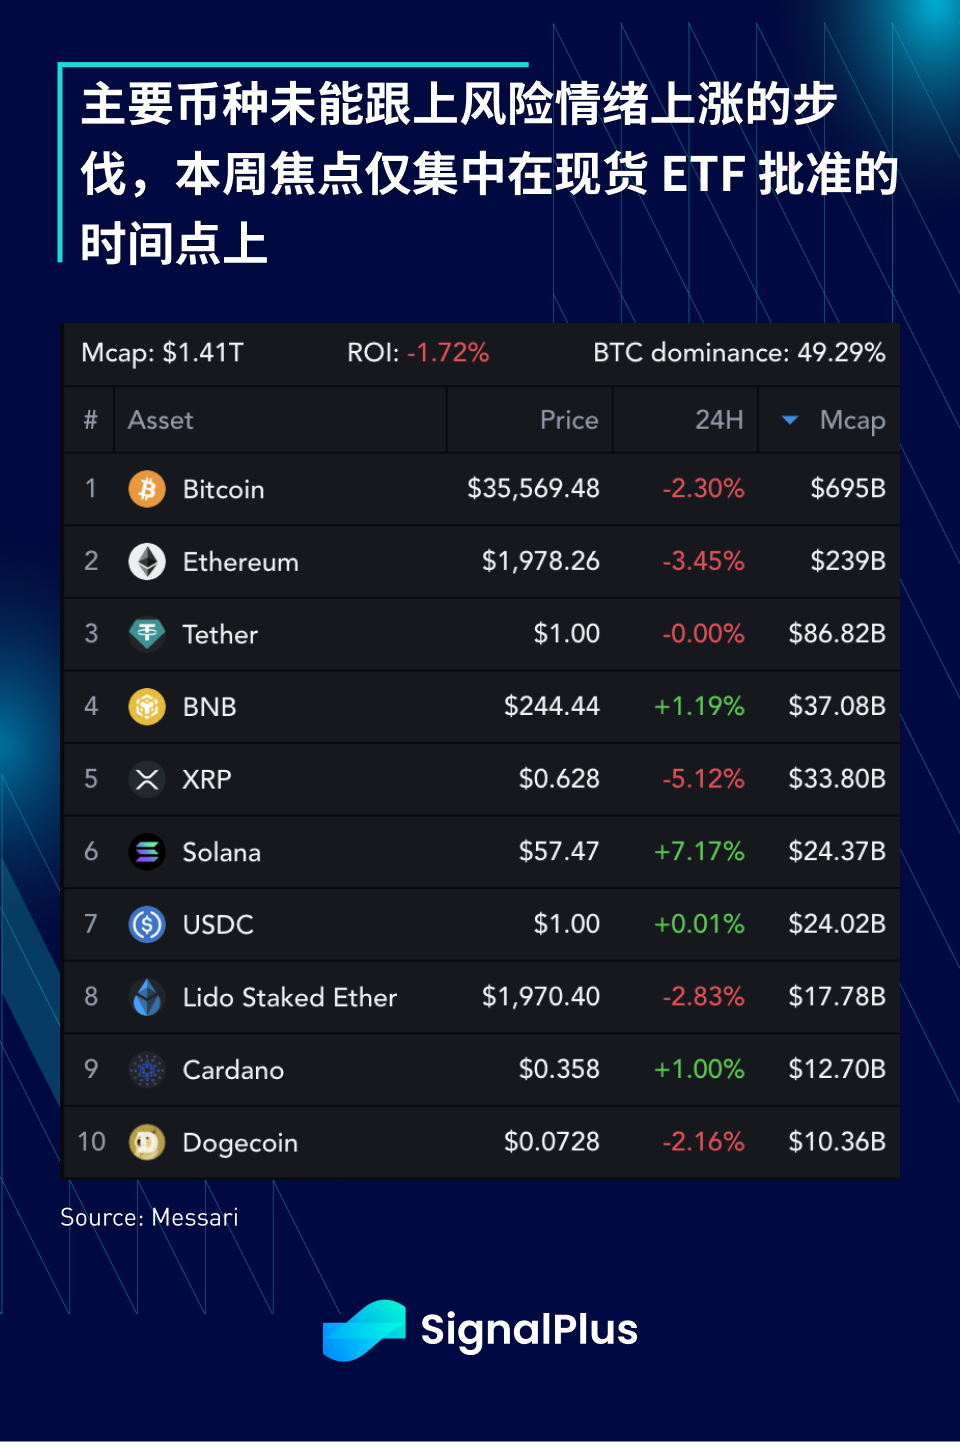
ในแง่ของสกุลเงินดิจิทัล สัปดาห์นี้ได้เข้าสู่ช่วงกรอบเวลาที่สำคัญสำหรับการอนุมัติ BTC ETF ราคาได้เพิกเฉยต่อแนวโน้มระดับมหภาคและสกุลเงินหลักได้ย้อนกลับไปประมาณ 3% จากระดับสูงสุด เราไม่คาดหวังเวลาในการอนุมัติและต้องการที่จะยึดมั่น สถานการณ์ปัจจุบัน โปรดใช้ความระมัดระวัง แม้ว่าจะได้รับการอนุมัติแล้ว แต่การไหลเข้าที่นำโดย ETF จะยังคงใช้เวลาหลายไตรมาสจึงจะเกิดขึ้น และไม่ว่าในกรณีใด หวังว่าซานตาคลอสของตลาดจะใจดีและเป็นมิตรกับสกุลเงินดิจิทัลเหมือนกับที่เขาเคยทำกับ TradFi
คุณสามารถค้นหา SignalPlus ได้ใน Plugin Store ของ ChatGPT 4.0 เพื่อรับข้อมูลการเข้ารหัสแบบเรียลไทม์ หากคุณต้องการรับข้อมูลอัปเดตของเราทันที โปรดติดตามบัญชี Twitter ของเรา @SignalPlus_Web3 หรือเข้าร่วมกลุ่ม WeChat ของเรา (เพิ่มผู้ช่วย WeChat: xdengalin) กลุ่ม Telegram และชุมชน Discord เพื่อสื่อสารและโต้ตอบกับเพื่อน ๆ มากขึ้น
SignalPlus Official Website:https://www.signalplus.com





