






เนื่องจากอัตราผลตอบแทนเพิ่มสูงขึ้น อะไรคือข้อกังวลที่ซ่อนอยู่ในผลิตภัณฑ์ตราสารหนี้แบบ โทเค็น สำหรับหนี้ของสหรัฐฯ


ผู้เขียนต้นฉบับ: Frank, Foresight News
อัตราดอกเบี้ยมาตรฐานตลาด Crypto? ในปี 2022 UST/Anchor หลังจากได้รับผลตอบแทนคงที่ต่อปีที่ 20% ในรูปแบบของ บันไดที่มีเท้าซ้ายและเท้าขวา ได้ทำลายวิสัยทัศน์อันยิ่งใหญ่นี้เป็นการส่วนตัว และเริ่มขั้นตอนอันเจ็บปวดของการลดอัตราดอกเบี้ยใน ตลาด DeFi
เวลาเปลี่ยนไป แต่อัตราผลตอบแทนของธนบัตรสหรัฐฯ อายุ 10 ปี หรือที่รู้จักในชื่อ จุดยึดของการกำหนดราคาสินทรัพย์ทั่วโลก ได้เพิ่มขึ้นอย่างต่อเนื่องในช่วงสองไตรมาสที่ผ่านมา เมื่อคืนที่ผ่านมาครั้งหนึ่งมันเกินเครื่องหมายตัวเลขกลม 5% ซึ่งทำสถิติสูงสุดในเดือนกรกฎาคม 2550 อย่างไรก็ตาม ในขณะที่ Bill Ackman เทพแห่งโรคระบาด, Bill Gross ราชาแห่งพันธบัตรเก่า และผู้ขาย Short พันธบัตรรายใหญ่อื่นๆ ของสหรัฐฯ จู่ๆ ก็หันหลังให้กัน อัตราผลตอบแทนพันธบัตรสหรัฐฯ ก็ลดลงอย่างรวดเร็วในระหว่างช่วงเซสชั่นและกลับลดลง ต่ำกว่า 5% ณ จุดปิด .
ท่ามกลางการลดลงและกระแสนี้ อัตราผลตอบแทนพันธบัตรกระทรวงการคลังสหรัฐฯ ที่เพิ่มสูงขึ้นยังได้กระตุ้นให้สถาบันหลายแห่งเปิดตัวโครงการ โทเค็น จำนวนมากที่ได้รับการสนับสนุนจากพันธบัตรกระทรวงการคลังสหรัฐฯ ผ่านช่องทาง RWA และการติดตามตราสารหนี้ในตลาด crypto ก็มีเช่นกัน เริ่มแล้ว สู่ยุคทองใหม่
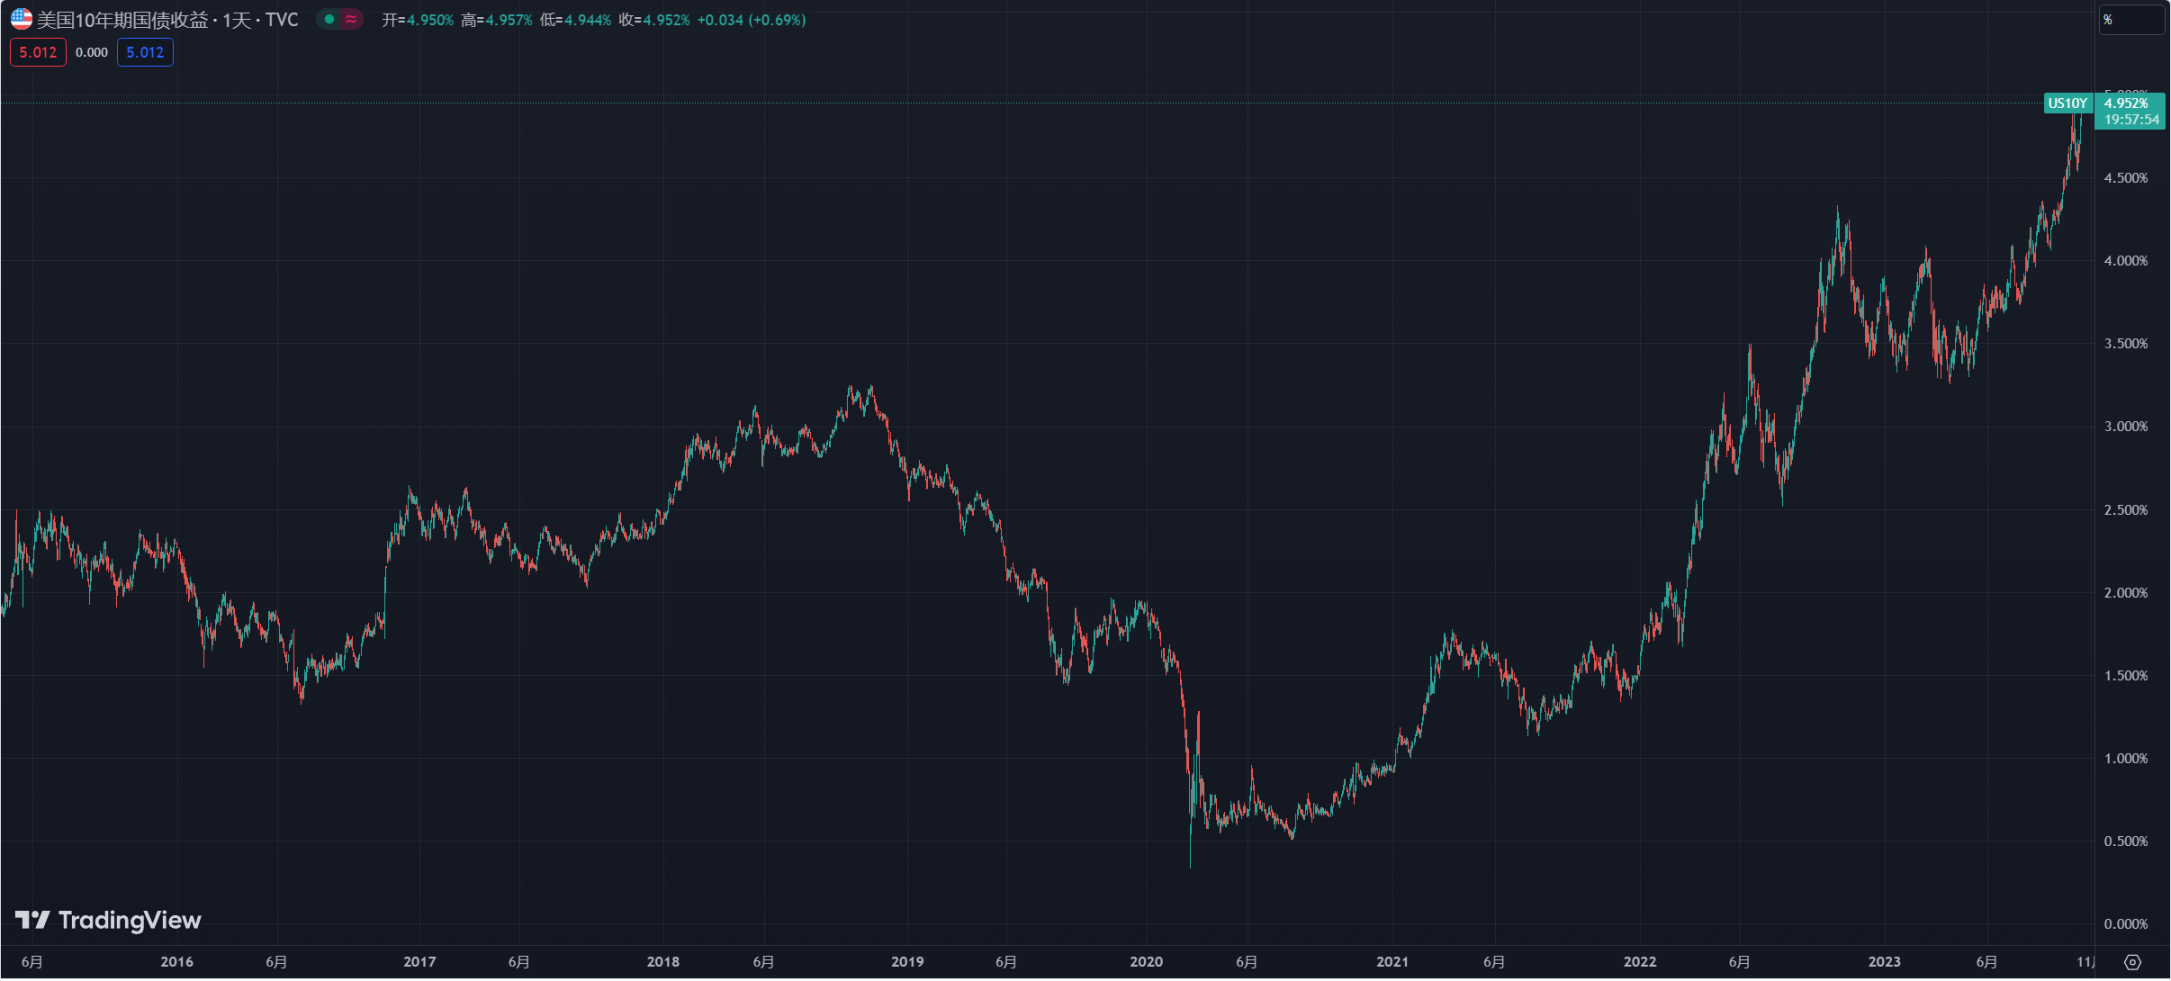
บทความนี้ Foresight News มีจุดมุ่งหมายเพื่อให้คุณเห็นภาพรวมของโครงการตราสารหนี้ DeFi ในปัจจุบันที่ป้องกันความเสี่ยงพันธบัตรรัฐบาลสหรัฐฯ ในตลาด crypto และสำรวจแหล่งที่มาของผลตอบแทน 4%, 5% หรือสูงกว่านั้นด้วยเช่นกัน ท่ามกลางอัตราดอกเบี้ยพันธบัตรสหรัฐฯ ที่เพิ่มขึ้น ความกังวลที่อาจเกิดขึ้นในอนาคตสำหรับโครงการเหล่านี้
รายชื่อผลิตภัณฑ์ตราสารหนี้ “โทเค็น” ของพันธบัตรรัฐบาล
โครงการตราสารหนี้ที่เกี่ยวข้องกับ โทเค็น ของพันธบัตรกระทรวงการคลังของสหรัฐอเมริกาส่วนใหญ่อ้างถึงการเชื่อมโยงสกุลเงินดิจิทัลกับสินทรัพย์พันธบัตรกระทรวงการคลังของสหรัฐอเมริกา กล่าวคือ ผู้ใช้ที่ถือโทเค็นบนห่วงโซ่จะเทียบเท่ากับการเป็นเจ้าของสินทรัพย์ทางการเงินอ้างอิงที่สอดคล้องกับตลาดแบบดั้งเดิม - พันธบัตรกระทรวงการคลังของสหรัฐอเมริกา . .
และสินทรัพย์ทางการเงินอ้างอิง เช่น พันธบัตรสหรัฐฯ มักจะถูกสถาบันควบคุมไว้เพื่อให้แน่ใจว่ามีการไถ่ถอน และการแปลงโทเค็นในห่วงโซ่สามารถช่วยให้สินทรัพย์ทางการเงินอ้างอิงมีสภาพคล่องที่ดีขึ้น และทางการเงินเพิ่มเติม (เลเวอเรจ การให้กู้ยืม ฯลฯ) ด้วยความช่วยเหลือจากหน่วยงานอื่น ๆ โอกาสส่วนประกอบ DeFi
ในตลาดการเข้ารหัสในปัจจุบัน นอกเหนือจากการขยายโครงการที่จัดตั้งขึ้น เช่น MakerDAO และ Frax Finance แล้ว โครงการต่างๆ เช่น Mountain Protocol และ Ondo Finance ก็เข้าสู่ตลาดเช่นกัน
EDSR ของ MakerDAO
ไม่ต้องสงสัยเลยว่าปัจจุบัน MakerDAO เป็นโปรเจ็กต์ชั้นนำในเส้นทาง RWA อย่างไรก็ตาม สัดส่วนของสินทรัพย์ที่ด้านล่างของ MakerDAO ที่สามารถใช้เพื่อซื้อพันธบัตรซื้อคืนนั้นมีจำกัด ก่อนหน้านี้ MakerDAO ใช้ USDC ในโมดูล PSM เพื่อ ถอนเงินสดเพื่อซื้อพันธบัตรรัฐบาล แต่ถ้าคุณฝาก DAI คุณจะได้รับดอกเบี้ย หากมีผู้ใช้มากเกินไป ดอกเบี้ยอาจต่ำกว่าอัตราดอกเบี้ยหนี้ของประเทศด้วยซ้ำ
อัตราการประหยัด DAI ที่ปรับปรุงแล้ว (EDSR) ในปัจจุบันอยู่ที่ 5% และ DAI รวม 1.73 พันล้าน DAI อยู่ใน DSR ทำให้อัตราการใช้ประโยชน์โดยรวมของสัญญา DSR (จำนวน DAI ในสัญญา DSR/อุปทานรวมของ DAI) มากกว่ามาก เกณฑ์ 20% สูงถึง 31%
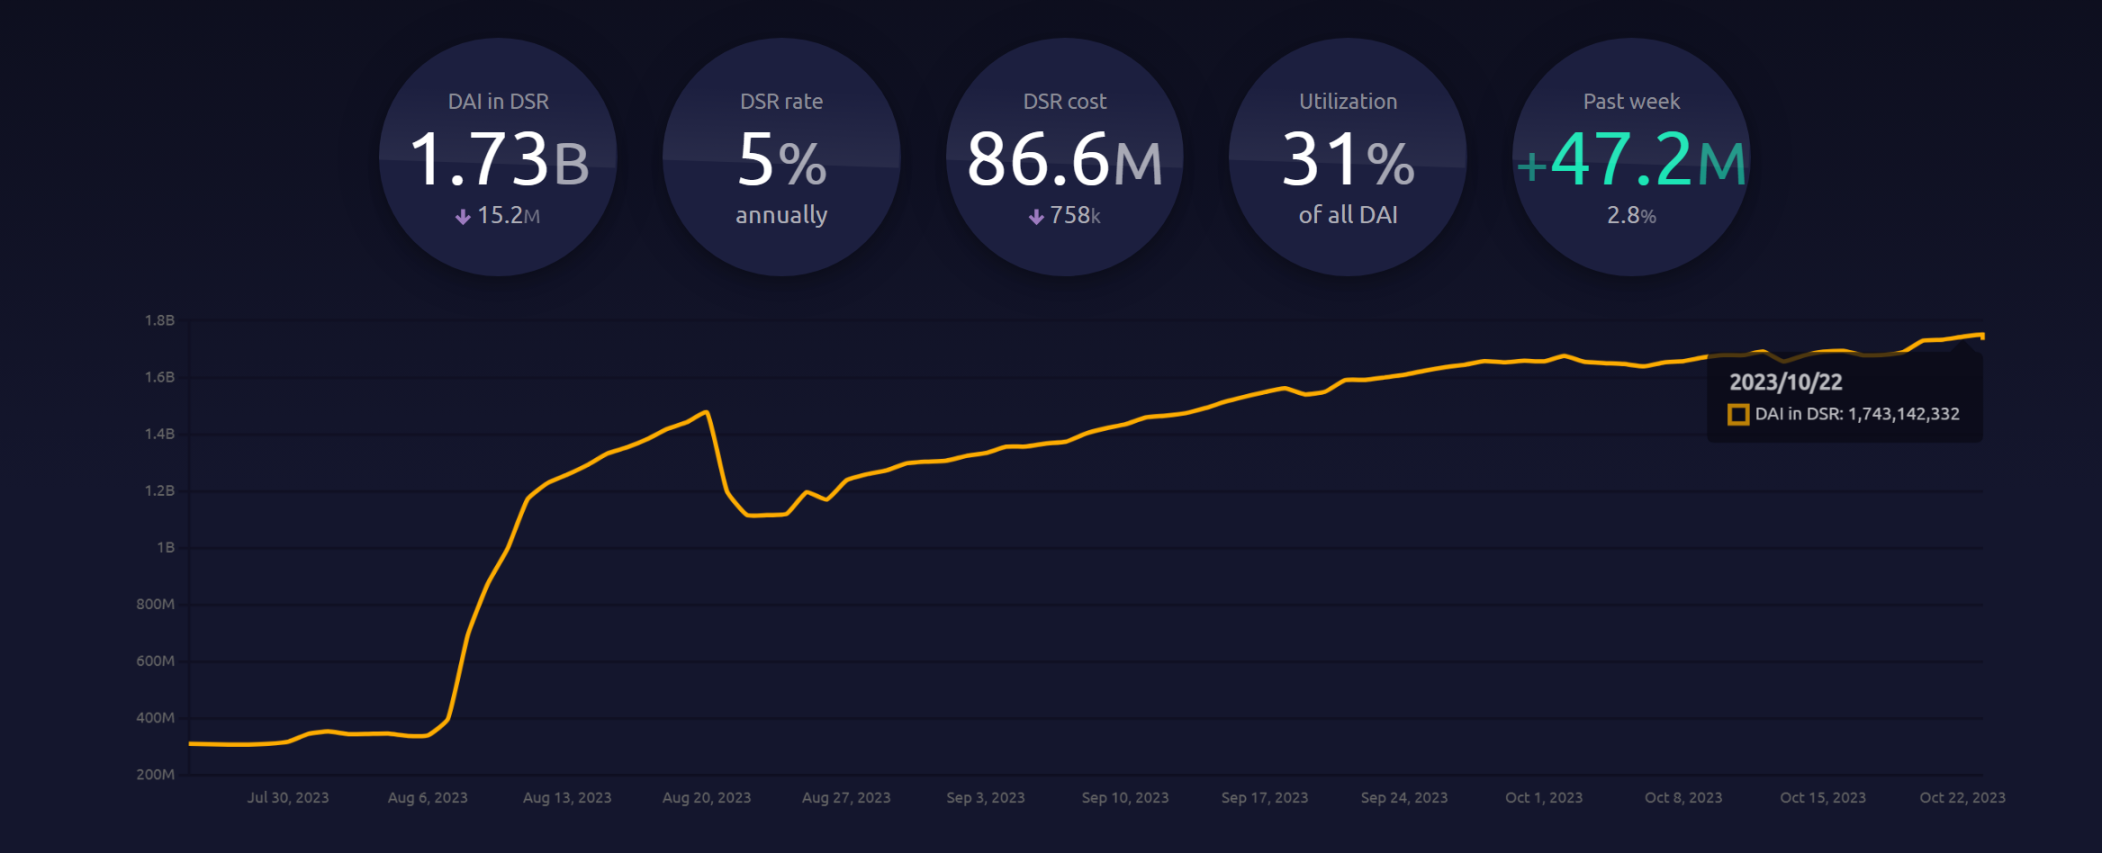
หากการใช้ DSR ในภายหลังเกินเกณฑ์ 35% รายได้ EDSR จะยังคงลดลงต่อไป:
เมื่ออยู่ในช่วง 35% - 50% อัตราการเพิ่มขึ้นของ EDSR จะเป็น 1.35 เท่าของอัตราดอกเบี้ยออมทรัพย์ DAI พื้นฐาน กล่าวคือ ค่า EDSR จะอยู่ที่ประมาณ 4.15%
เมื่อเกิน 50% EDSR จะไม่มีผลอีกต่อไป และสัญญาจะใช้เฉพาะค่า DSR พื้นฐานเท่านั้น ซึ่งก็คือ 3.19%
USDM ของ Mountain Protocol
เนื่องจากเป็นโปรโตคอล Income Stablecoin ที่ลงทุนโดย Coinbase Ventures รายได้ Stablecoin USDM ที่เปิดตัวโดย Mountain Protocol จึงได้รับการสนับสนุนเป็นหลักโดยพันธบัตรกระทรวงการคลังสหรัฐฯ ระยะสั้น หลังจากผ่านการรับรอง KYB แล้ว นักลงทุนทั่วโลกจะได้รับโอกาสในการแบ่งปันกระทรวงการคลังของสหรัฐฯ อัตราผลตอบแทนพันธบัตร
นอกจากนี้ USDM ยังมอบรางวัลรายวันให้กับผู้ใช้ในรูปแบบของ Rebase ซึ่งคล้ายกับกลไกของ stETH อัตราดอกเบี้ยรายปีในปัจจุบันคือ 5% และกลุ่มสภาพคล่อง crvUSD-USDM ได้เปิดตัวบน Curve ซึ่งหมายความว่าไม่ใช่ - ผู้ใช้ในสหรัฐฯ สามารถซื้อและถือครองรายได้ USDM Earn ได้ทางอ้อม
ข้อมูล OKLink แสดงให้เห็นว่าการออกและการหมุนเวียน USDM ทั้งหมดในปัจจุบันอยู่ที่ประมาณ 4.81 ล้าน และจำนวนที่อยู่การถือครองทั้งหมดคือ 116
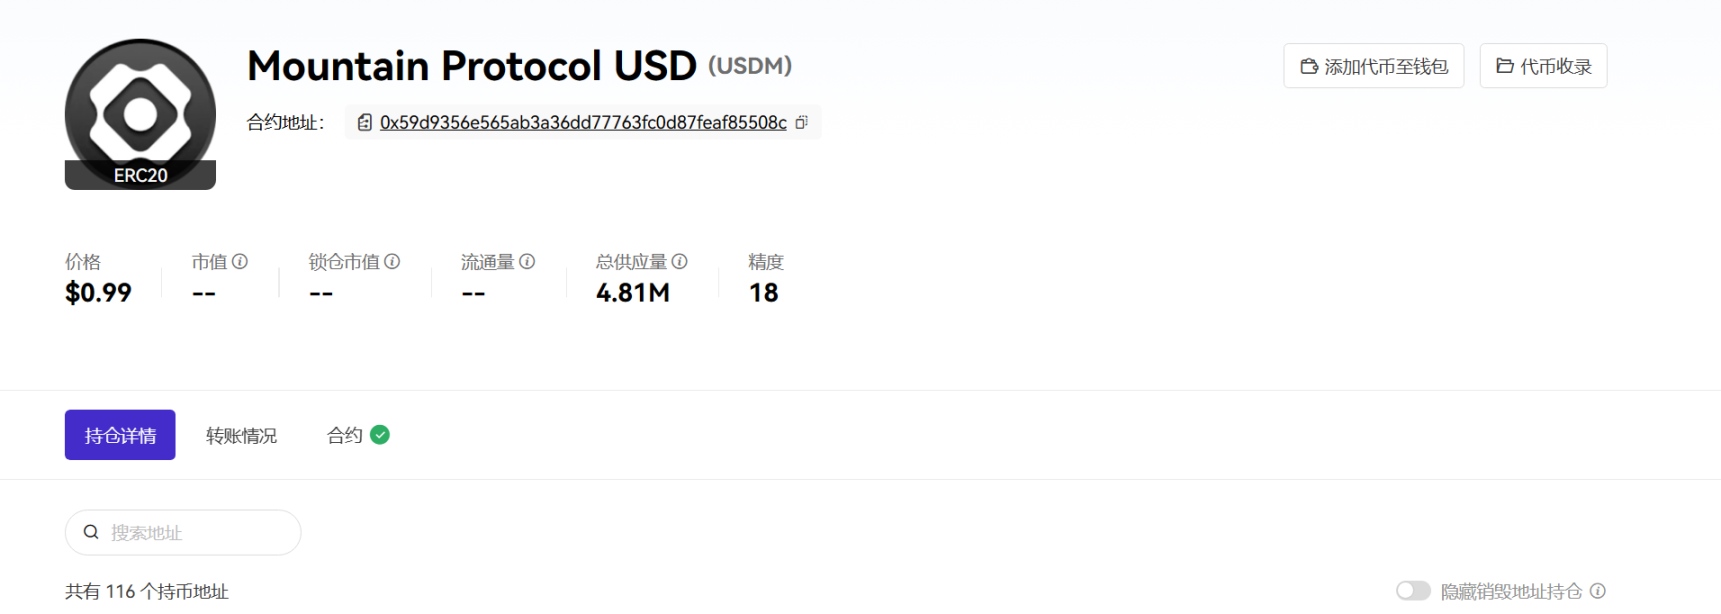
เอกสารอย่างเป็นทางการระบุว่าอย่างน้อย 99.5% ของสินทรัพย์ทั้งหมดของบริษัทลงทุนในเงินสด ตั๋วเงินคลังของสหรัฐอเมริกา ธนบัตร และหนี้อื่น ๆ ที่ออกหรือค้ำประกันโดยกระทรวงการคลังของสหรัฐอเมริกาสำหรับเงินต้นและดอกเบี้ย และข้อตกลงการซื้อคืนที่มีหลักประกันโดยหนี้หรือเงินสดดังกล่าว และด้วยเหตุนี้ ถือว่าได้รับการสนับสนุนอย่างเต็มที่จากกระทรวงการคลังของสหรัฐอเมริกา โดยมีรายละเอียดสินทรัพย์เฉพาะที่อัปเดตทุกเดือน
มุมโปรโตคอล stEUR
เนื่องจากเป็นโซลูชันการออมเงินยูโรที่เปิดตัวโดย Angle Protocol โปรโตคอลเหรียญมีเสถียรภาพแบบกระจายอำนาจ stEUR อนุญาตให้ผู้ใช้จำนำเงินสกุลยูโรที่มีเสถียรภาพ agEUR เพื่อรับ stEUR และในขณะเดียวกันก็รับรายได้ 4% ต่อปีที่จ่ายเป็น agEUR แต่รายได้ 4% นี้เป็นเพียงรายได้เริ่มต้นเท่านั้น การตั้งค่า จะมีการอัปเดตเป็นประจำในอนาคตตามการใช้งานของสัญญา
ส่วนใหญ่ได้รับการสนับสนุนโดยหนี้ระยะสั้นของยุโรปโดยมีอัตราผลตอบแทนตามทฤษฎีประมาณ 3.6% แต่ข้อตกลงดังกล่าวจะกระจายรายได้ส่วนหนึ่งให้กับผู้ถือ AgEUR และผลตอบแทนจากสินทรัพย์ในปัจจุบันของข้อตกลงอยู่ที่ประมาณ 1.6%
และแนวคิดในการกระจายรายได้ก็เรียบง่ายมากเช่นกัน นั่นคือ อุดหนุนรายได้ของผู้ถือ ageEUR ที่ยังไม่ได้ให้คำมั่นสัญญาแก่ผู้ใช้ที่ให้คำมั่นสัญญา เนื่องจากผู้ถือ AgEUR บางรายอาจไม่ให้คำมั่นสัญญา stEUR รายได้ของผู้ใช้ stEUR จะมากกว่า 1.6% อย่างแน่นอน
ตัวอย่างเช่น เพียง 50% ของ ageEUR ในการหมุนเวียนอยู่ในสัญญา stEUR ซึ่งหมายความว่า 50% ของ stEUR ได้รับรายได้ของ agEUR ทั้งหมด ซึ่งเป็นอัตราผลตอบแทน 3.2%
sFRAX โดย Frax Finance
Frax Finance เป็นโครงการ DeFi ที่มีการใช้งานมากที่สุดเพื่อเข้าใกล้ Federal Reserve มากขึ้น - รวมถึงการสมัครบัญชี Federal Reserve Master Account (FMA) (Foresight News ตั้งข้อสังเกตว่าบัญชี Federal Reserve Master อนุญาตให้ถือครองดอลลาร์สหรัฐและซื้อขายโดยตรงกับ Federal Reserve) ดังนั้นจึงกำจัด USDC ที่เป็นหลักประกัน ข้อจำกัดของผลิตภัณฑ์และความเสี่ยงที่ธนาคารจะล้มเหลวทำให้ FRAX เป็นสิ่งที่ใกล้เคียงที่สุดกับดอลลาร์ไร้ความเสี่ยง
ในวันที่ 12 ของเดือนนี้ Frax Finance ยังได้เปิดตัว sFRAX ซึ่งเป็นห้องนิรภัยที่ใช้เงินที่ได้จากพันธบัตรกระทรวงการคลังของสหรัฐฯ โดยได้เปิดบัญชีนายหน้าซื้อขายหลักทรัพย์โดยร่วมมือกับ Lead Bank ในแคนซัสซิตี้เพื่อซื้อพันธบัตรกระทรวงการคลังของสหรัฐฯ และสามารถติดตามดอกเบี้ยของ Federal Reserve อัตราเพื่อรักษาความเกี่ยวข้อง
ผู้ใช้สามารถฝากเงินเข้า sFRAX และรับอัตราผลตอบแทน 10% จากนั้นเมื่อขนาดเพิ่มขึ้น อัตราผลตอบแทนที่สอดคล้องกันจะค่อยๆ ลดลงเหลืออัตราดอกเบี้ย IORB ของธนาคารกลางสหรัฐในปัจจุบัน ซึ่งอยู่ที่ประมาณ 5.4%
ณ เวลาที่เผยแพร่ จำนวนคำมั่นสัญญาทั้งหมดของ sFRAX เกิน 43.46 ล้าน ความสำเร็จนี้บรรลุผลสำเร็จภายในเวลาไม่ถึงครึ่งเดือน เรียกได้ว่า อัตราการเติบโตนั้นน่าทึ่งมาก ขณะเดียวกัน อัตราดอกเบี้ยรายปีในปัจจุบัน ลดลงเหลือ 6.18% เช่นกัน
Ondo Finance USDY
ในเดือนสิงหาคม Ondo Finance ยังได้เปิดตัว USD Yield (USDY) ซึ่งเป็นธนบัตรโทเค็นที่ค้ำประกันโดยพันธบัตรกระทรวงการคลังสหรัฐฯ ระยะสั้น และเงินฝากตามต้องการของธนาคาร อย่างไรก็ตาม ผู้ใช้และสถาบันในสหรัฐฯ ไม่สามารถใช้ USDY ได้ และสามารถโอนในห่วงโซ่ 40 ถึง 50 วันหลังซื้อ..
ตามหมายเหตุสำหรับผู้ถือ USDY สามารถจ่ายผลตอบแทนผันแปรให้กับผู้ถือได้ด้วยอัตราดอกเบี้ยรายปีเริ่มต้นที่ 5% บุคคลและสถาบันไม่จำเป็นต้องมีการรับรองใด ๆ และสามารถร่วมมือโดยตรงกับ Ondo เพื่อสร้างหรือแลก USDY เป็นประจำทุกวัน
ปัจจุบัน Ondo เปิดตัวกองทุนพันธบัตร 4 กองทุน ได้แก่ กองทุนตลาดเงินสหรัฐ (OMMF) กองทุนพันธบัตรรัฐบาลสหรัฐระยะสั้น (OUSG) กองทุนตราสารหนี้ระดับการลงทุนระยะสั้น (OSTB) และกองทุนพันธบัตรองค์กรที่ให้ผลตอบแทนสูง (OHYG) หนึ่งในนั้นคือ ผลตอบแทน OMMF ต่อปีสูงถึง 4.7% ในขณะที่อัตราผลตอบแทนของ OUSG สามารถเข้าถึง 5.5%
โดยทั่วไป โครงการส่วนใหญ่จะจัดสรรให้กับพันธบัตรรัฐบาลระยะสั้นและการซื้อคืนพันธบัตรรัฐบาล และอัตราดอกเบี้ยที่มอบให้กับโลกภายนอกส่วนใหญ่จะกระจุกตัวอยู่ระหว่าง 4% ถึง 5% ซึ่งสอดคล้องกับกรอบอัตราดอกเบี้ยในปัจจุบันที่ หนี้ของสหรัฐฯ ผลตอบแทนสูงบางส่วน โดยส่วนใหญ่ ข้อตกลงนี้ใช้รายได้อื่นเพื่ออุดหนุน (เช่น EDSR) หรือเสียสละผู้ใช้ที่ถือหลักประกันที่ไม่ใช่รองเพื่อชดเชยผู้ใช้ที่ถือหลักประกัน (เช่น stEUR)
ผลตอบแทนสูงมาจากไหน?
ผลตอบแทนสูงมาจากไหน? พูดง่ายๆ ก็คือ มันมาจาก ดอกเบี้ยไร้ความเสี่ยง ที่เพิ่มขึ้นของพันธบัตรรัฐบาลสหรัฐฯ (บางรายการ เช่น stEUR ข้างต้นเชื่อมโยงกับพันธบัตรรัฐบาลของประเทศ/ภูมิภาคที่พันธบัตรดังกล่าวตั้งอยู่ เช่นเดียวกับด้านล่าง)
เราต้องชัดเจนว่า ณ ขณะนี้ ความเป็นไปได้ของการผิดนัดชำระหนี้ระดับชาติของสหรัฐฯ ยังมีน้อยมาก ดังนั้น โดยทั่วไปอัตราผลตอบแทนของกระทรวงการคลังของสหรัฐฯ จึงมักถูกมองว่าเป็นอัตราที่ไร้ความเสี่ยง ซึ่งหมายความว่าโปรไฟล์ความเสี่ยง การถือพันธบัตรกระทรวงการคลังของสหรัฐอเมริกานั้นคล้ายคลึงกับการถือครองดอลลาร์สหรัฐ แต่ในขณะเดียวกัน คุณก็สามารถรับรายได้ดอกเบี้ยเพิ่มเติมได้
ดังนั้นเพื่อสรุปแนวคิดหลักของโครงการตราสารหนี้เหล่านี้โดยย่อ คือการระดมเงินดอลลาร์สหรัฐจากผู้ใช้ จากนั้นซื้อพันธบัตรกระทรวงการคลังสหรัฐฯ และแบ่งปัน (ส่วนหนึ่ง) ดอกเบี้ยที่เกิดขึ้นกับผู้ใช้
โดยสรุป โครงการตราสารหนี้เหล่านี้จะเปิดตัว Income Stablecoins ที่ได้รับการสนับสนุนจากพันธบัตรกระทรวงการคลังของสหรัฐฯ ผู้ถือเพียงต้องถือ Stablecoins ไว้เป็นใบรับรองเพื่อรับ รายได้ดอกเบี้ย ของหนี้ของสหรัฐฯ เป็นสินทรัพย์ทางการเงินอ้างอิง :
ผู้ใช้ที่ทำเหรียญกษาปณ์/แลกเปลี่ยน KYC/KYB ด้วย 1 ดอลลาร์สหรัฐ และฝ่ายโครงการซื้อพันธบัตรตั๋วเงินคลังที่เกี่ยวข้อง ทำให้ผู้ถือเหรียญ Stablecoin มีโอกาสที่จะได้รับรายได้จากพันธบัตรตั๋วเงินคลัง ซึ่งจะเพิ่มดอกเบี้ยพันธบัตรตั๋วเงินคลังให้สูงสุดและส่งไปยังเหรียญมีเสถียรภาพ ผู้ใช้การฝากเงิน
อัตราผลตอบแทนปัจจุบันของพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้นและระยะกลางอยู่ใกล้หรือเกิน 5% ดังนั้น อัตราดอกเบี้ยของโครงการที่มีรายได้คงที่ส่วนใหญ่ในปัจจุบันที่ได้รับการสนับสนุนจากพันธบัตรสหรัฐฯ ส่วนใหญ่จะอยู่ในช่วง 4%-5%
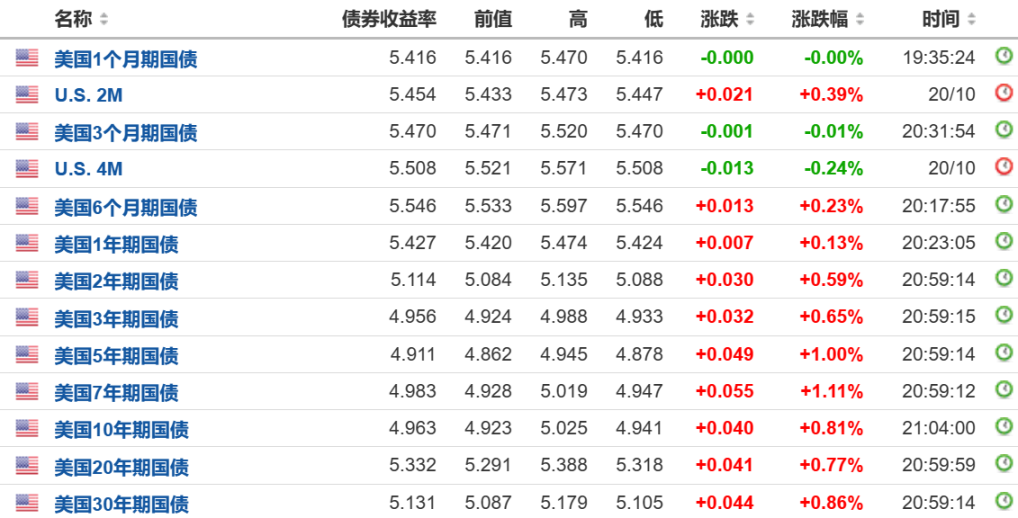
ตัวอย่างเช่น มันอาจจะเข้าใจได้ง่ายกว่า - เหรียญ stablecoin ที่สร้างรายได้เหล่านี้จะกระจายรายได้ดอกเบี้ยของหนี้ของประเทศที่ Tether/USDT ดูดซับให้กับผู้ถือเหรียญ stablecoin ส่วนใหญ่:
คุณรู้ไหมว่ากระบวนการของ Tether การออก USDT นั้นเป็นกระบวนการของผู้ใช้ crypto ที่ใช้ดอลลาร์สหรัฐเพื่อ ซื้อ USDT - การออก Tether มูลค่า 10 พันล้านดอลลาร์สหรัฐในสกุลเงิน USDT หมายความว่าผู้ใช้ crypto ฝากเงิน 10 พันล้านดอลลาร์สหรัฐใน Tether เพื่อรับ 10 พันล้านดอลลาร์ใน USDT .
หลังจากที่ Tether ได้รับเงินจำนวน 1 หมื่นล้านดอลลาร์สหรัฐ ก็ไม่จำเป็นต้องจ่ายดอกเบี้ยให้กับผู้ใช้ที่เกี่ยวข้อง ซึ่งเทียบเท่ากับการได้รับเงินดอลลาร์สหรัฐจริงจากผู้ใช้ crypto โดยไม่มีค่าใช้จ่าย หากซื้อพันธบัตรกระทรวงการคลังของสหรัฐฯ จะมีค่าใช้จ่ายเป็นศูนย์และไม่มี ราคาต้นทุน รายได้ดอกเบี้ยที่มีความเสี่ยง
ตามรายงานการรับประกันไตรมาสที่สองที่เปิดเผยโดย Tether พบว่า Tether ถือครองพันธบัตรรัฐบาลสหรัฐโดยตรงที่ 55.8 พันล้านดอลลาร์สหรัฐ เมื่อพิจารณาจากอัตราผลตอบแทนพันธบัตรกระทรวงการคลังในปัจจุบันที่ประมาณ 5% หมายความว่า Tether มีรายได้ประมาณ 2.8 พันล้านดอลลาร์สหรัฐต่อปี (เกือบ 700 ล้านดอลลาร์สหรัฐ) ในไตรมาสแรก)) กำไรจากการดำเนินงานไตรมาสสองของ Tether ที่มากกว่า 1 พันล้านดอลลาร์สหรัฐ ยังยืนยันถึงผลกำไรมหาศาลของโมเดลนี้อีกด้วย
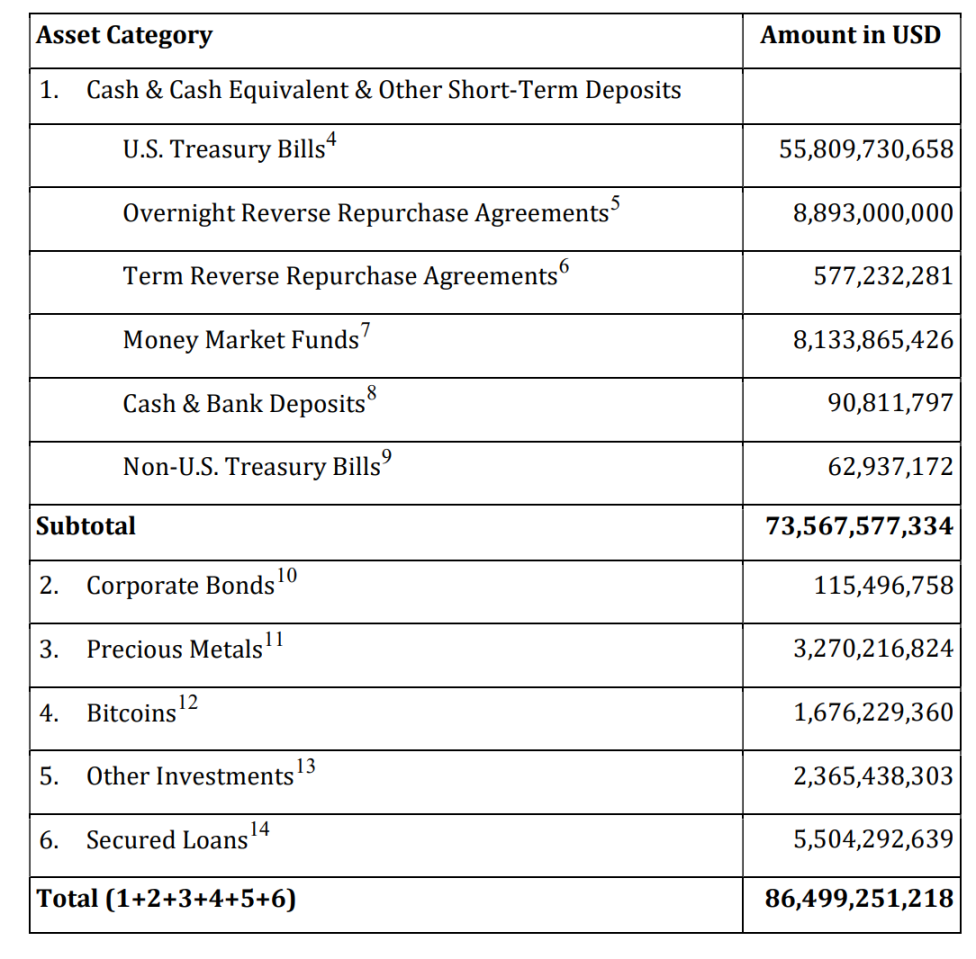
นอกจากนี้ เหรียญเสถียรเหล่านี้ยังสามารถใช้งานได้อย่างอิสระใน DeFi รวมถึงการตระหนักถึงความต้องการด้านอนุพันธ์ในสถานการณ์ต่างๆ เช่น การเลเวอเรจและการให้ยืมผ่านส่วนประกอบโปรโตคอล DeFi อื่นๆ
ความกังวลที่ซ่อนอยู่เกี่ยวกับวิกฤตหนี้สหรัฐ
โดยทั่วไปแล้ว ความเสี่ยงที่อาจเกิดขึ้นในปัจจุบันที่ต้องเผชิญกับโครงการตราสารหนี้ที่ได้รับการสนับสนุนจากพันธบัตรรัฐบาลและเหรียญ stablecoin ที่พวกเขาเปิดตัวส่วนใหญ่มาจากสามด้าน:
ความเสี่ยงทางจิตวิทยาจากราคาพันธบัตรสหรัฐฯ ที่ลดลงอย่างต่อเนื่อง สินทรัพย์ (มูลค่าหนี้ของสหรัฐฯ) มีหนี้สินล้นพ้นตัว (มูลค่าตลาดของ Stablecoin) เมื่อมูลค่าตกถึงมูลค่าวิกฤติทางจิตวิทยาแล้วอาจทำให้เกิดการยึดเกาะได้
ความเสี่ยงด้านสภาพคล่องภายใต้อายุไม่ตรงกัน หากตลาด crypto ประสบกับความผันผวนอย่างมีนัยสำคัญและผู้ใช้ขายเหรียญ stablecoin เพื่อเสริมสภาพคล่อง การวิ่งและการแตกตื่นก็มีแนวโน้มที่จะเกิดขึ้นอย่างมาก
ความเสี่ยงในการดูแล โดยรวมแล้วยังคงต้องอาศัยความไว้วางใจอย่างมากจากผู้ดูแลทรัพย์สินพันธบัตรรัฐบาล
ความเสี่ยงที่พันธบัตรรัฐบาลสหรัฐฯ จะลดลง
อย่างที่เราทราบกันดีว่าอัตราผลตอบแทนและราคาของพันธบัตรนั้นเป็นสองด้านของเหรียญเดียวกันเสมอ ดังนั้น ตามที่กล่าวไว้ข้างต้น อัตราผลตอบแทนของพันธบัตรสหรัฐฯ ยังคงเพิ่มขึ้นและแตะระดับสูงสุดใหม่ ซึ่งหมายความว่าราคาของพันธบัตรสหรัฐฯ ยังคงดำเนินต่อไป ร่วงลงในช่วงเวลาเดียวกันโดยแตะจุดต่ำสุดใหม่
เมื่อรวมอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีที่กล่าวถึงในตอนต้นของบทความที่เกิน 5% แล้ว แรงจูงใจเบื้องหลังก็แยกไม่ออกจากข้อเท็จจริงที่ว่านับตั้งแต่การเจรจาเพดานหนี้ผ่านในเดือนมิถุนายนปีนี้ ขนาดของการออกพันธบัตรสหรัฐฯ ก็มีมาก เกินช่วงเวลาเดียวกันในประวัติศาสตร์:
จากมุมมองของข้อมูล ณ สิ้นเดือนพฤษภาคม ขนาดหนี้รัฐบาลสหรัฐฯ อยู่ที่ 31.4 ล้านล้านเหรียญสหรัฐฯ หลังจากยกเลิกเพดานหนี้ในเดือนมิถุนายน ขนาดหนี้รวมตอนนี้เกิน 33 ล้านล้านเหรียญสหรัฐฯ ทำให้เกิดความสัมพันธ์ระหว่างอุปสงค์และอุปทานของ หนี้ของประเทศที่จะขัดขวางสภาพคล่องของตลาด
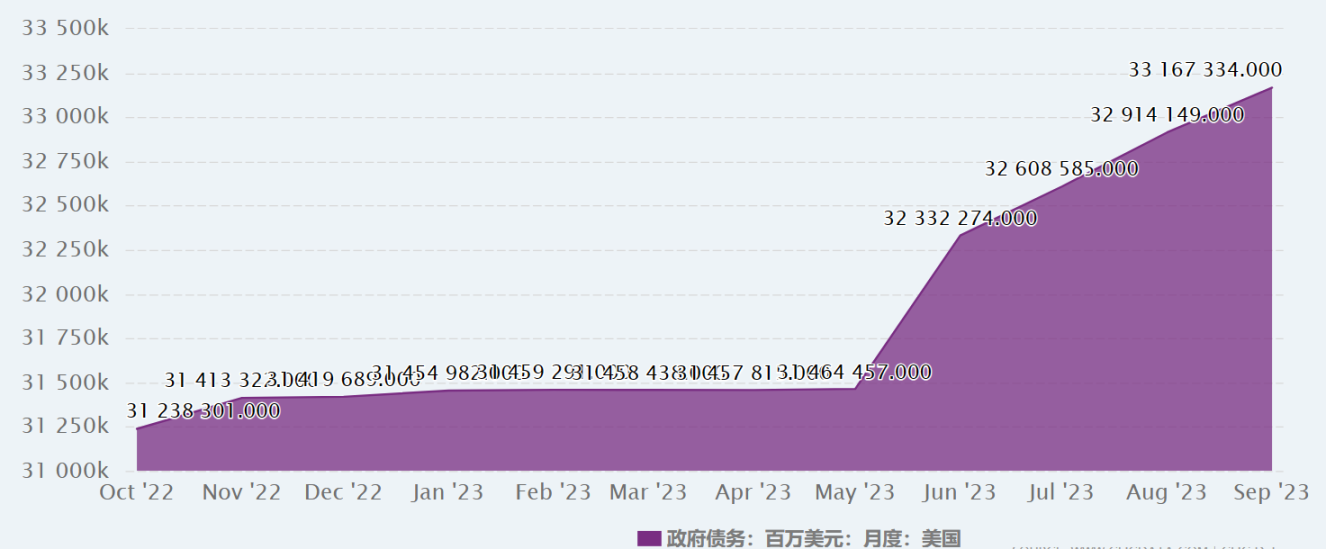
นอกจากนี้ยังหมายความว่ามูลค่าตลาดของสินทรัพย์ทางการเงินอ้างอิง (เช่น พันธบัตรสหรัฐฯ) ที่สนับสนุนเหรียญ stablecoin ที่สร้างรายได้เหล่านี้กำลังอ่อนค่าลงอย่างต่อเนื่องเนื่องจากอัตราผลตอบแทนยังคงเพิ่มขึ้นอย่างต่อเนื่อง อย่างไรก็ตาม ตราบใดที่ไม่ได้ขายจริง มันก็ยังคงอยู่ เพียงการสูญเสียลอยตัวในหนังสือแสดงถึง การล้มละลาย โดยปริยาย
เป็นที่คาดการณ์ว่าการออกพันธบัตรกระทรวงการคลังสหรัฐฯ อาจยังคงอยู่ในระดับสูงในไตรมาสที่ 4 หากความแตกต่างระหว่างอุปสงค์และอุปทานยังคงดำเนินต่อไป ราคาพันธบัตรสหรัฐฯ จะยังคงอยู่ภายใต้แรงกดดันอย่างไม่ต้องสงสัย
นี่เป็นจุดสำคัญของการสะสมความเสี่ยง - หากอัตราผลตอบแทนของหนี้สหรัฐยังคงเพิ่มขึ้น ราคาของหนี้สหรัฐก็จะลดลงต่อไป เมื่อผู้ใช้พบว่าราคาของสินทรัพย์ที่อยู่ข้างหลังได้หดตัวลงสู่ระดับที่ยอมรับไม่ได้และถึง เกณฑ์ทางจิตวิทยาพวกเขาจะเริ่มต้นการไถ่ถอน จากนั้น การสูญเสียลอยตัวกลายเป็นการสูญเสียที่แท้จริง และการล้มละลายจะกลายเป็นความจริงและก่อให้เกิดหิมะถล่มในที่สุด
ความเสี่ยงด้านสภาพคล่อง
ความเสี่ยงด้านสภาพคล่องยังเป็นความเสี่ยงทางเทคนิคที่อาจเกิดขึ้นซึ่งผู้เขียนเชื่อว่าสมควรได้รับความสนใจ หากราคาพันธบัตรสหรัฐฯ ลดลงอย่างไม่หยุดยั้งส่งผลให้มูลค่าของสินทรัพย์ที่อยู่เบื้องหลัง Stablecoin ลดลง แสดงว่าปัญหานี้กำลังทำให้ปัญหานี้รุนแรงขึ้นอย่างแข็งขันผ่านความไม่สมดุลของความรับผิดของสินทรัพย์ โครงสร้าง.
ประเด็นหลักก็คือ รายได้ที่ทีมงานโครงการได้รับจากการถือครองพันธบัตรสหรัฐฯ จะได้รับการชำระเมื่อครบกำหนด แต่ผู้ใช้ที่ถือสินทรัพย์ RWA โทเค็น ของพันธบัตรสหรัฐฯ (นั่นคือ Stablecoins ตามลำดับ) จะได้รับรายได้โดยไม่ต้องครบกำหนดอายุของ พันธบัตรสหรัฐฯ ไถ่ถอนได้ เงินมาจากไหน?
เช่น เอาพันธบัตรสหรัฐฯ อายุ 10 ปี ที่มีอัตราผลตอบแทนเพิ่งเกิน 5% แม้ว่าฝ่ายโครงการจะซื้อตอนนี้แต่ก็จะครบกำหนดใน 10 ปีก่อนที่จะสามารถได้รับผลตอบแทนเฉลี่ยต่อปีที่ 5% อย่างไรก็ตาม ที่ ในเวลาเดียวกัน แต่ผู้ถือ token บน chain สามารถแลกได้เกือบจะทันที เพราะเหตุใด?
คำศัพท์ไม่ตรงกัน
จากแหล่งที่มาของผลตอบแทนสูงที่วิเคราะห์ข้างต้น เราจะเห็นได้ว่าเนื่องจากวัตถุประสงค์หลักของ Stablecoins ที่แต่ละบริษัทเปิดตัวนั้นไม่ใช่เพื่อทำหน้าที่เป็นสื่อกลางในการแลกเปลี่ยนโดยตรง แต่เพื่อให้รายได้แก่ผู้ถือ สินทรัพย์ทางการเงินที่ซ่อนอยู่โดยพื้นฐานแล้วเป็นของรัฐบาล พันธบัตรที่มีอายุครบกำหนดต่างกัน
และเพื่อให้มั่นใจว่าความเสี่ยงและผลตอบแทนที่ตรงกันของพอร์ตการลงทุนและมอบรายได้คงที่สูงสุดที่เป็นไปได้แก่ผู้ถือโทเค็นในห่วงโซ่ (ไม่ต้องพูดถึงการผกผันของอัตราผลตอบแทนระยะสั้นและระยะยาวของพันธบัตรสหรัฐฯ ดังด้านล่าง) ไม่ต้องสงสัยเลยว่า พันธบัตรระยะยาว และ พันธบัตรระยะสั้น พันธบัตร รวมกันเพื่อคำนึงถึงสภาพคล่อง (ป้องกันการไถ่ถอนของผู้ใช้) และรายได้ (สร้างรายได้คงที่)
เรื่องนี้เข้าใจได้ สาระสำคัญประการหนึ่งของการเงินคือ Maturity Mismatch ซึ่งเป็นหนึ่งในแหล่งรายได้หลักในอุตสาหกรรมการเงิน แต่อย่าลืมว่านี่ก็เป็นแหล่งสำคัญของความเสี่ยงด้านสภาพคล่องด้วย
เราเพียงแค่ต้องจินตนาการสถานการณ์ - ตลาด crypto ประสบกับความผันผวนอย่างมาก โดยทั่วไปแล้ว นักลงทุนจะเลิกสถานะของตนหรือใกล้จะเลิกสถานะของตน และผู้ถืออาจขาย RWA เพื่อเติมสภาพคล่อง
ภายใต้ผลกระทบของความเสี่ยงด้านสภาพคล่องดังกล่าว ฝ่ายโครงการ สามารถฟื้นสภาพคล่องได้โดยการขายหนี้ในสหรัฐฯ เท่านั้น โดยปกติแล้ว มันจะเป็นพันธบัตรระยะสั้นที่มีสภาพคล่องดีและมีส่วนลดเล็กน้อยในช่วงเริ่มต้น อย่างไรก็ตาม เมื่อความต้องการไถ่ถอนของผู้ใช้เกินกว่าระยะสั้น- ยอดหนี้ระยะยาว ทางเลือกเดียวคือการขายพันธบัตรระยะยาวที่ยังไม่ครบกำหนดโดยมีส่วนลด
โดยเฉพาะอย่างยิ่ง สินทรัพย์ทางการเงินอ้างอิง (เช่น คลังสหรัฐฯ) จะมีการซื้อขายเฉพาะในช่วงเวลาซื้อขายในวันทำการเท่านั้น แต่สินทรัพย์โทเค็นบนห่วงโซ่มีการซื้อขายตลอด 24 ชั่วโมงทุกวัน เวลาซื้อขายที่ไม่ตรงกันนี้อาจทำให้เกิดสิ่งนี้ทำให้ฝ่ายโครงการไม่สามารถ การขายพันธบัตรสหรัฐฯ ในเวลาที่เหมาะสมเพื่อฟื้นฟูสภาพคล่อง และทำให้แรงกดดันในการขายรุนแรงยิ่งขึ้นเมื่อตลาดเปลี่ยนแปลง
ในเวลานี้ ฝ่ายของโครงการสามารถลดอัตราผลตอบแทนคงที่ที่โฆษณาไว้ หรืออาจเกิดผลขาดทุนอย่างเงียบๆ เท่านั้น อย่างไรก็ตาม เมื่ออัตราผลตอบแทนคงที่ที่โฆษณาไว้ลดลง ก็มีแนวโน้มที่จะก่อให้เกิดวิกฤตของความไว้วางใจและการดำเนินไป ส่งผลให้แนวโน้มการขายรุนแรงขึ้น ซึ่งจะทำให้สกุลเงินที่มีเสถียรภาพกลายเป็นจุดยึดได้อย่างง่ายดาย ซึ่งจะทำให้ความเสี่ยงด้านสภาพคล่องรุนแรงขึ้น
มันดูคุ้นเคยมากเหรอ?
ใช่ นี่เป็นห่วงโซ่ความเสี่ยงและเส้นทางการส่งผ่านที่เกือบจะเหมือนกันในวิกฤตการธนาคารใน Silicon Valley ที่เริ่มขึ้นในเดือนมีนาคมปีนี้ นอกจากนี้ยังนำไปสู่การล้มละลายของธนาคารหลายแห่ง เช่น Silicon Valley Bank และ Signature Bank และเกือบจะนำไปสู่ความเสี่ยงเชิงระบบ
ความเสี่ยงในการดูแล
แน่นอนว่า ในระดับหนึ่ง ความสัมพันธ์ระหว่างโครงการตราสารหนี้ โทเค็น ของพันธบัตรกระทรวงการคลังสหรัฐฯ ในตลาด crypto และตลาดการเงินแบบดั้งเดิมก็เป็นแบบสองทางเช่นกัน ความผันผวนอย่างมากในตลาด crypto อาจถูกส่งไปยังแบบดั้งเดิม ตลาดการเงินผ่าน “พันธบัตร รฟท.-ธนารักษ์”
อย่างไรก็ตาม ขนาดของโครงการตราสารหนี้ในปัจจุบันที่ แปลงเป็นโทเค็น พันธบัตรกระทรวงการคลังของสหรัฐฯ ยังมีจำกัดมากและสภาพคล่องของตลาดพันธบัตรสหรัฐฯ ก็เพียงพอที่จะรับมือกับผลกระทบในวงกว้างดังกล่าว ดังนั้นจึงเป็นเรื่องยากสำหรับการขาย- offs เพื่อส่งผลกระทบต่อราคาของสินทรัพย์ทางการเงินอ้างอิง
นั่นนำมาซึ่งจุดความเสี่ยงที่อาจเกิดขึ้นอีกจุดหนึ่ง นั่นก็คือ ความน่าเชื่อถือของผู้ดูแล ตัวอย่างเช่น Circle ซึ่งเป็นโครงการ crypto ชั้นนำที่มีหนี้จำนวนมากในสหรัฐฯ ส่วนใหญ่โฮสต์โดยสถาบันการเงินของสหรัฐฯ เช่น BlackRock (Circle Reserve Fund) ค่อนข้างปลอดภัย
ปัจจุบัน Stablecoins ที่ได้รับการสนับสนุนจากพันธบัตรรัฐบาลที่มีตราสารหนี้โดยทั่วไปจะขึ้นอยู่กับความไว้วางใจในผู้ดูแลสินทรัพย์พันธบัตรรัฐบาลและข้อมูลที่เปิดเผยมีจำกัดมาก นี่เป็นจุดเสี่ยงที่ไม่อาจมองข้ามได้
สรุป
ภายใต้เทศกาลขึ้นอัตราดอกเบี้ย ความสุขอันโหดร้ายนี้จะจบลงด้วยความโหดร้ายในที่สุดหรือไม่?
สำหรับนักลงทุนทั่วไป แม้ว่าโครงการตราสารหนี้ส่วนใหญ่ที่ใช้ RWA เป็นช่องทางในการ แปลงโทเค็น หนี้ของสหรัฐฯ จะมีอุปสรรคในการเข้ามาที่สอดคล้องกัน แต่ก็เป็นโอกาสที่หาได้ยากในการมีส่วนร่วมในการแบ่งปันรายได้ของพันธบัตรกระทรวงการคลังของสหรัฐฯ
ในเวลาเดียวกัน ยังสามารถแนะนำกองทุนที่อุดมสมบูรณ์มากขึ้นและสินทรัพย์คุณภาพสูงที่ซ่อนอยู่ในฟิลด์ DeFi และตลาดการเข้ารหัส ซึ่งเป็นปัจจัยเชิงบวกสำหรับตลาดการเข้ารหัสทั้งหมด
อย่างไรก็ตาม ลมฤดูใบไม้ร่วงยังไม่เริ่มต้น อุปทานหนี้ระยะสั้นของสหรัฐฯ ที่พุ่งสูงขึ้นตั้งแต่เดือนมิถุนายนทำให้รัฐบาลสหรัฐฯ เอาชนะภาวะที่กลืนไม่เข้าคายไม่ออกในการออกพันธบัตรเพื่อบรรเทาช่องว่างการระดมทุน ดังนั้น แม้ว่า 5% ที่กล่าวข้างต้นจะเป็น เกณฑ์ทางจิตวิทยาที่สำคัญก็คือ ซึ่งหมายความว่าอัตราผลตอบแทนที่แท้จริงไม่สามารถคงอยู่ในระดับสูงในปัจจุบันได้เป็นเวลานาน
ดังนั้นสำหรับผู้ใช้ที่หวังที่จะได้รับรายได้ผ่านช่องทาง โทเค็น ของหนี้ในสหรัฐฯ ไม่ต้องสงสัยเลยว่าพวกเขาจำเป็นต้องทำงานได้ดีในการจัดการความคาดหวังและการควบคุมความเสี่ยง:
ประการหนึ่งจำเป็นต้องเข้าใจว่าไม่มีใครสามารถรับประกันได้ว่าอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ 4%, 5% หรือสูงกว่านั้นจะยังคงดำเนินต่อไปและมีมูลค่าที่สำคัญระหว่างความผันผวนของ ราคาผลผลิต หาก ราคาตกลงต่ำกว่าจุดหนึ่ง สินทรัพย์ (มูลค่าหนี้สหรัฐ) จะกลายเป็นล้มละลาย (มูลค่าตลาดของเหรียญมีเสถียรภาพ) และอาจเกิดการถล่มทลายในทันที
ในทางกลับกัน ยิ่งอัตราผลตอบแทนคงที่จากฝั่งโครงการสูงกว่า 5% ก็อาจหมายถึงความไม่ตรงกันของระยะเวลาครบกำหนดของ พันธบัตรระยะสั้น ที่ซับซ้อนมากขึ้น - ตามที่กล่าวไว้ข้างต้น นี่ก็หมายความว่าโครงการที่มีอัตราคงที่สูงกว่า ของผลตอบแทนมีศักยภาพ ยิ่งความเสี่ยงด้านสภาพคล่องสูงก็ยิ่งมีโอกาสเกิดการบีบตัวมากขึ้นเท่านั้น
ไม่มีงานฉลองนิรันดร์ในตลาดการเงิน โดยเฉพาะอย่างยิ่งในอุตสาหกรรม crypto
รวบรวมทุกอย่างไว้ในที่เดียว พวกเราที่เคยมีประสบการณ์ UST/Anchor น่าจะเข้าใจว่าไม่ว่าเรื่องราวจะยิ่งใหญ่และได้ผลตอบแทนสูงขนาดไหน
เวลาจะให้คำตอบแก่เรา





