รายงานรายสัปดาห์มาโครของ LD (10.9): พันธบัตรระยะยาว Y ยังคงเพิ่มขึ้นอย่างต่อเนื่อง ในขณะที่กำลังดำเนินการลดสต็อก ความคาดหวังสำหรับรายงานไตรมาสที่สาม


ภาพรวมตลาด
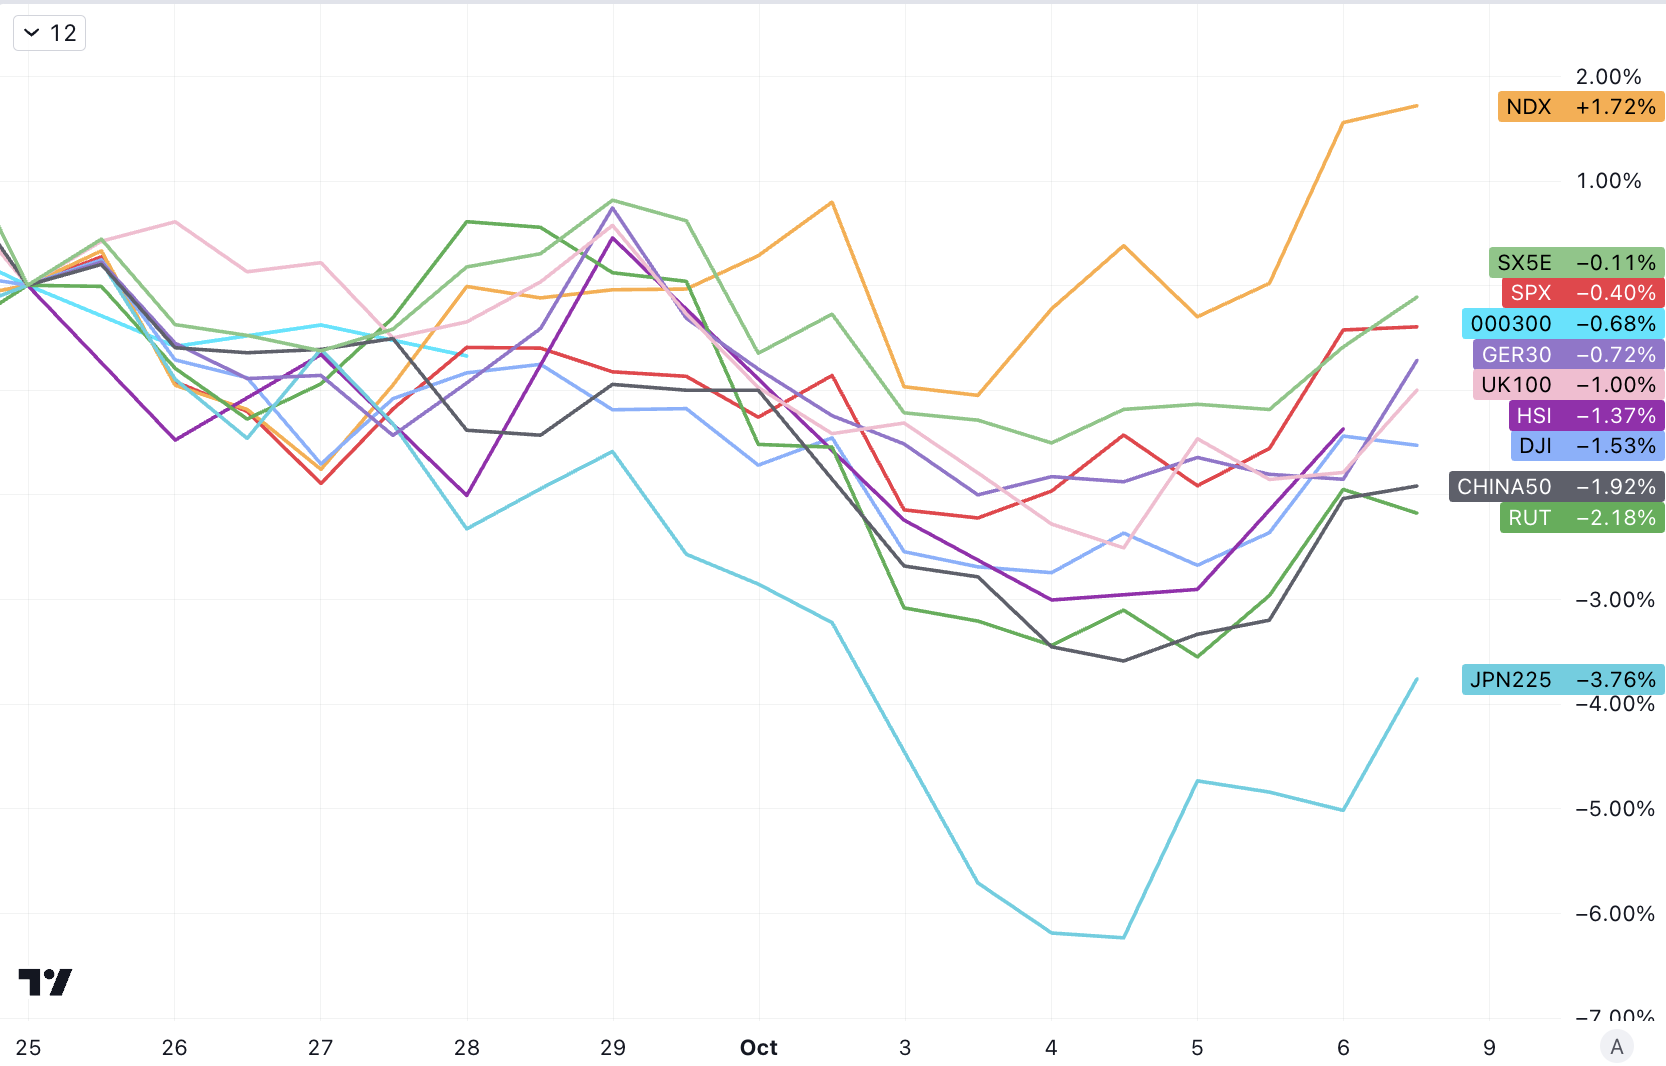
ตลาดหุ้นหลักๆ ทั่วโลกร่วงลงในช่วงสองสัปดาห์ที่ผ่านมา โดยมีเพียง Nasdaq เท่านั้นที่บันทึกกำไรรายปักษ์:
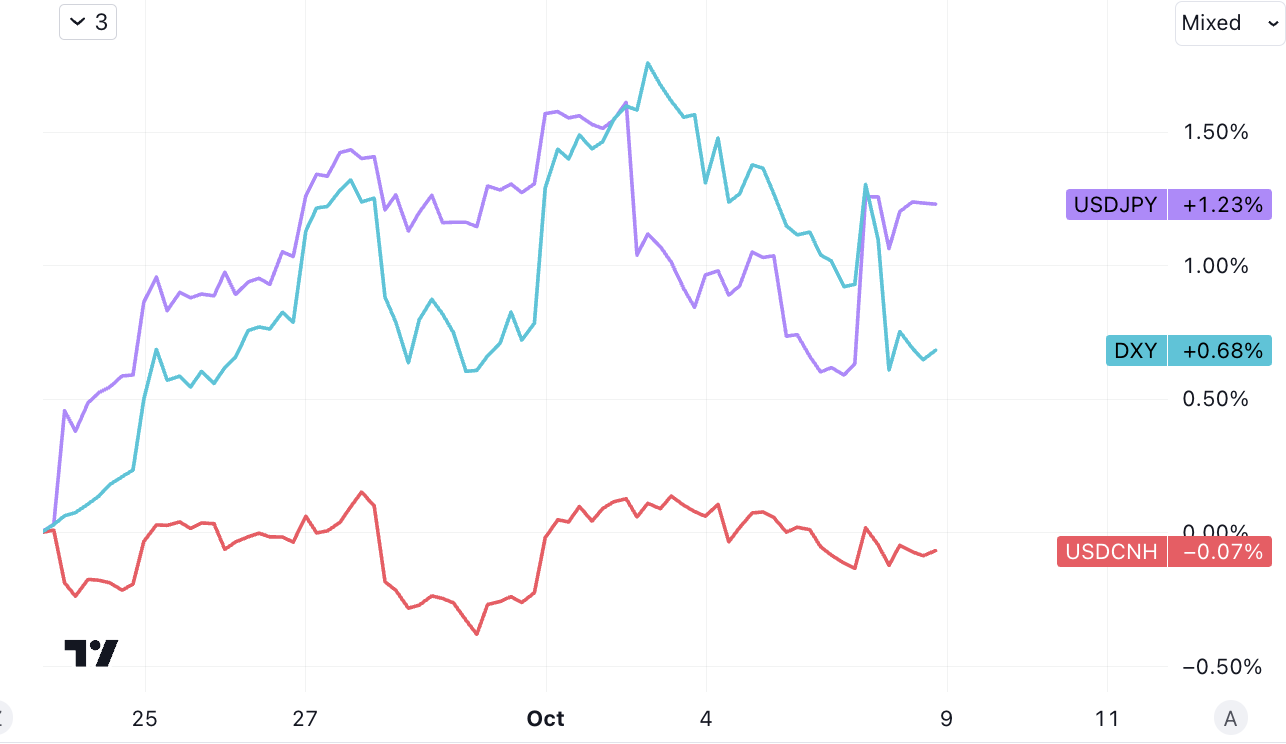
เงินดอลลาร์สหรัฐยังคงแข็งค่าต่อไป เงินเยนของญี่ปุ่นค่อนข้างอ่อนค่าลง และเงินหยวนนอกชายฝั่งทรงตัว:
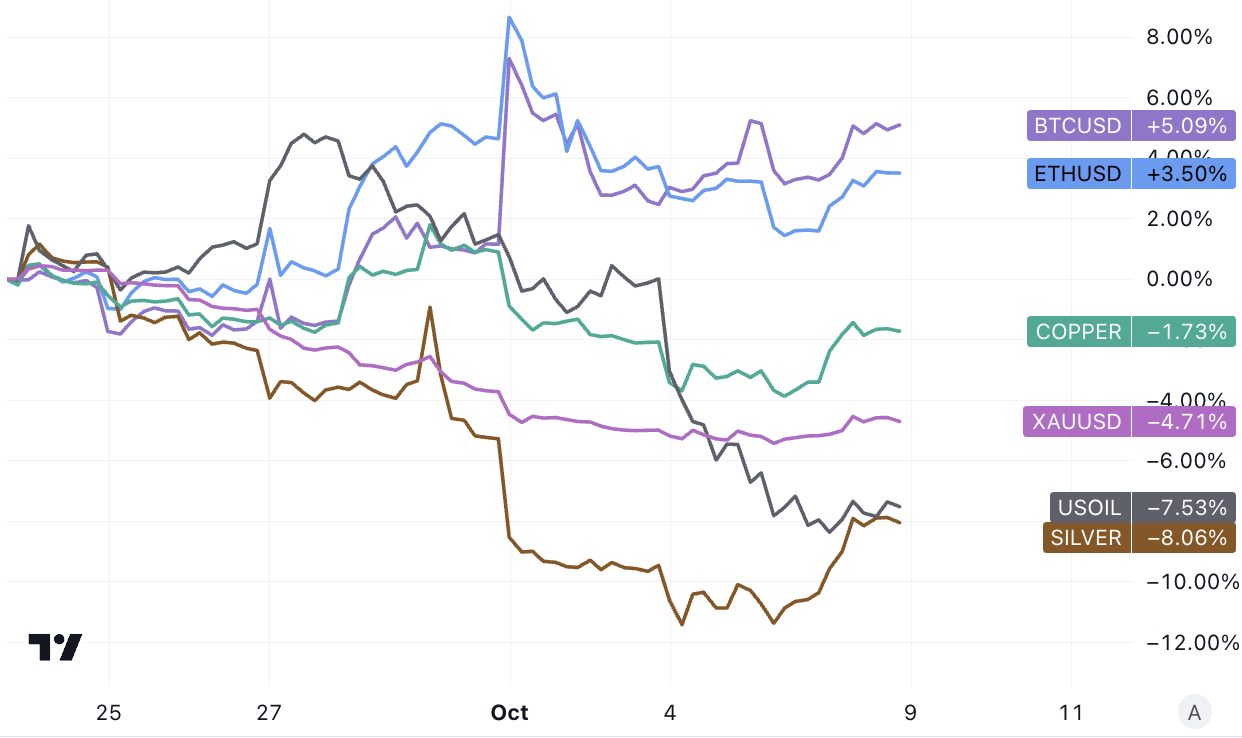
สกุลเงินดิจิทัลแข็งค่าขึ้น พลังงานและโลหะอ่อนตัวลง เป็นที่น่าสังเกตว่าซาอุดิอาระเบียได้แสดงต่อสหรัฐอเมริกาว่าเต็มใจที่จะเพิ่มการผลิตน้ำมันเพื่อส่งเสริม ข้อตกลงการป้องกันร่วมกันระหว่างสหรัฐฯ และซาอุดีอาระเบีย ข่าวนี้ส่งผลให้ราคาน้ำมันดิบ จะลดลง 7% แต่ความขัดแย้งระหว่างปาเลสไตน์-อิสราเอลในสัปดาห์นี้อาจทำให้ราคาน้ำมันฟื้นแรงผลักดันและนำแรงผลักดันกลับมา:
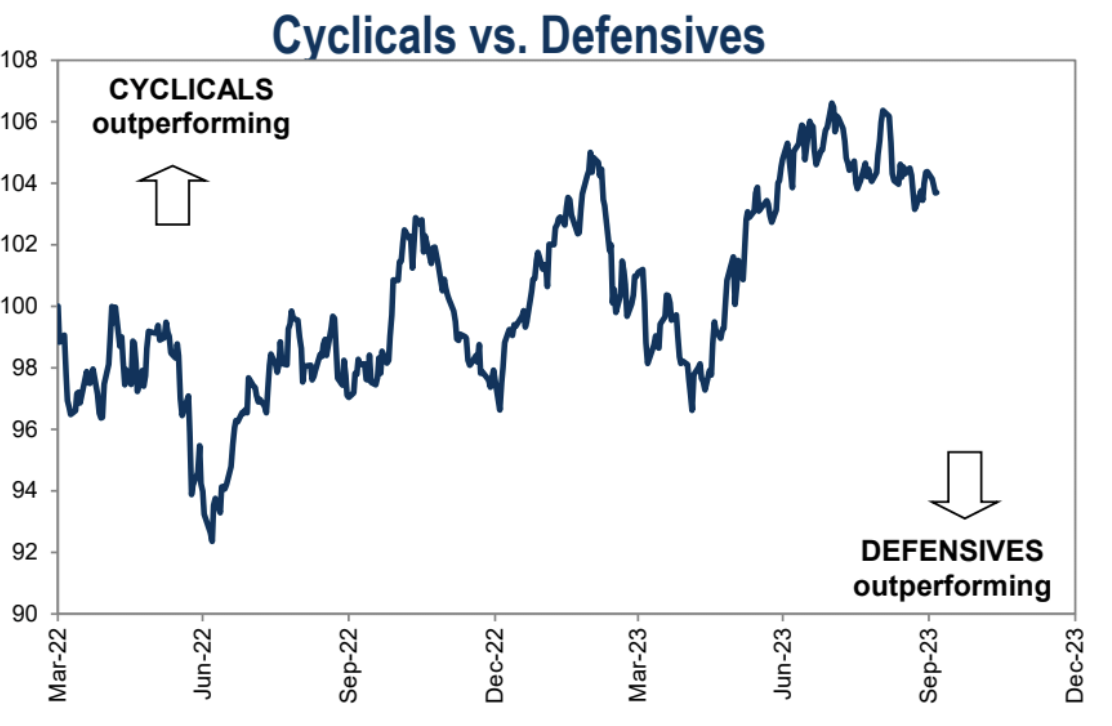
ไม่มีการเปลี่ยนแปลงจุดแข็งและจุดอ่อนของประเภทวงจรและการป้องกัน:
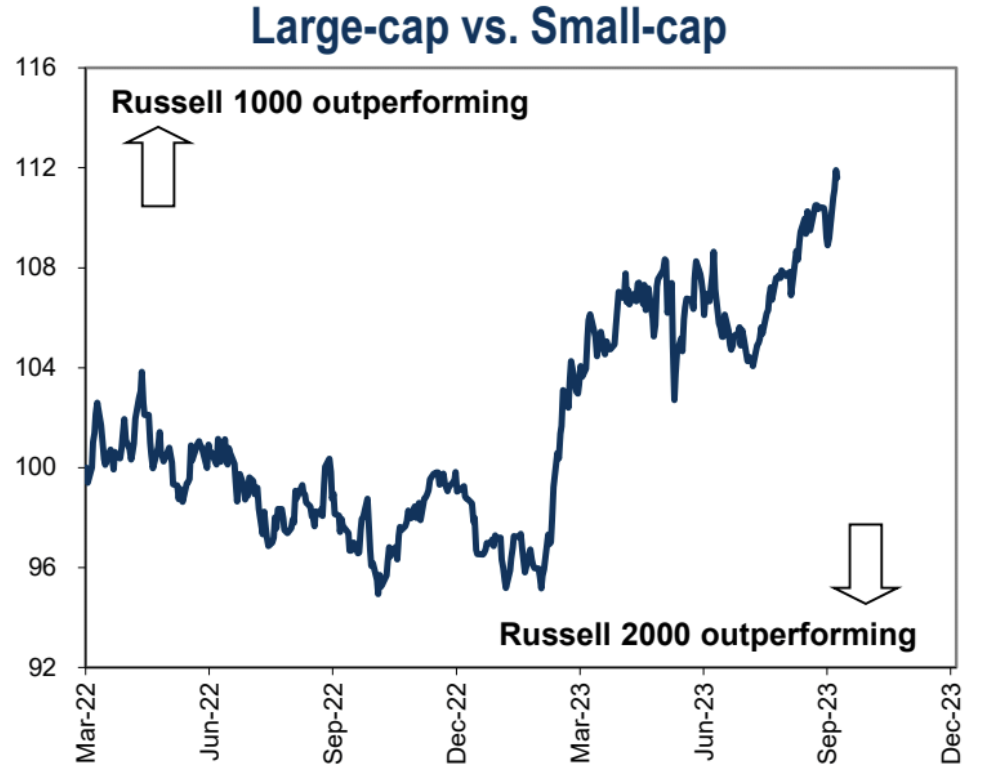
หุ้นขนาดใหญ่ยังคงมีประสิทธิภาพดีกว่าหุ้นขนาดเล็ก:
เหตุการณ์ที่สำคัญที่สุดของสัปดาห์ที่ผ่านมาคือรายงานการจ้างงานเดือนกันยายนที่เผยแพร่โดยรัฐบาลสหรัฐฯ เมื่อวันศุกร์ที่ผ่านมาอย่างไม่ต้องสงสัย จำนวนงานเพิ่มขึ้นเกินความคาดหมายของทุกคนอย่างมาก ดังนั้น ปฏิกิริยาแรกของตลาดจึงเกิดความตื่นตระหนก ราคาตั๋วเงินคลังอายุ 10 ปีร่วงลงเกือบ 2% หุ้นมีแนวโน้มขาดทุนเพิ่มเติม และเครื่องมือคาดการณ์อัตราเงินกองทุนของรัฐบาลกลาง CME แสดงให้เห็นว่ามีโอกาสเพิ่มขึ้น 10 จุดในเดือนพฤศจิกายน แต่หยดสุดท้ายไม่เปลี่ยนแปลงที่ 27%
แต่สถานการณ์พลิกกลับอย่างรวดเร็ว โดย SP 500 ลดลงครึ่งชั่วโมงหลังจากเปิดและปิดเพิ่มขึ้น 1.2% กระทรวงการคลังอายุ 10 ปีปิดจุดต่ำสุดเมื่อเวลาประมาณ 10:50 น. โดยฟื้นตัวได้ประมาณหนึ่งในสามของการสูญเสีย โอกาสในการขึ้นอัตราดอกเบี้ยก็ลดลงจากจุดต่ำสุดในช่วงเช้าของวันเช่นกัน
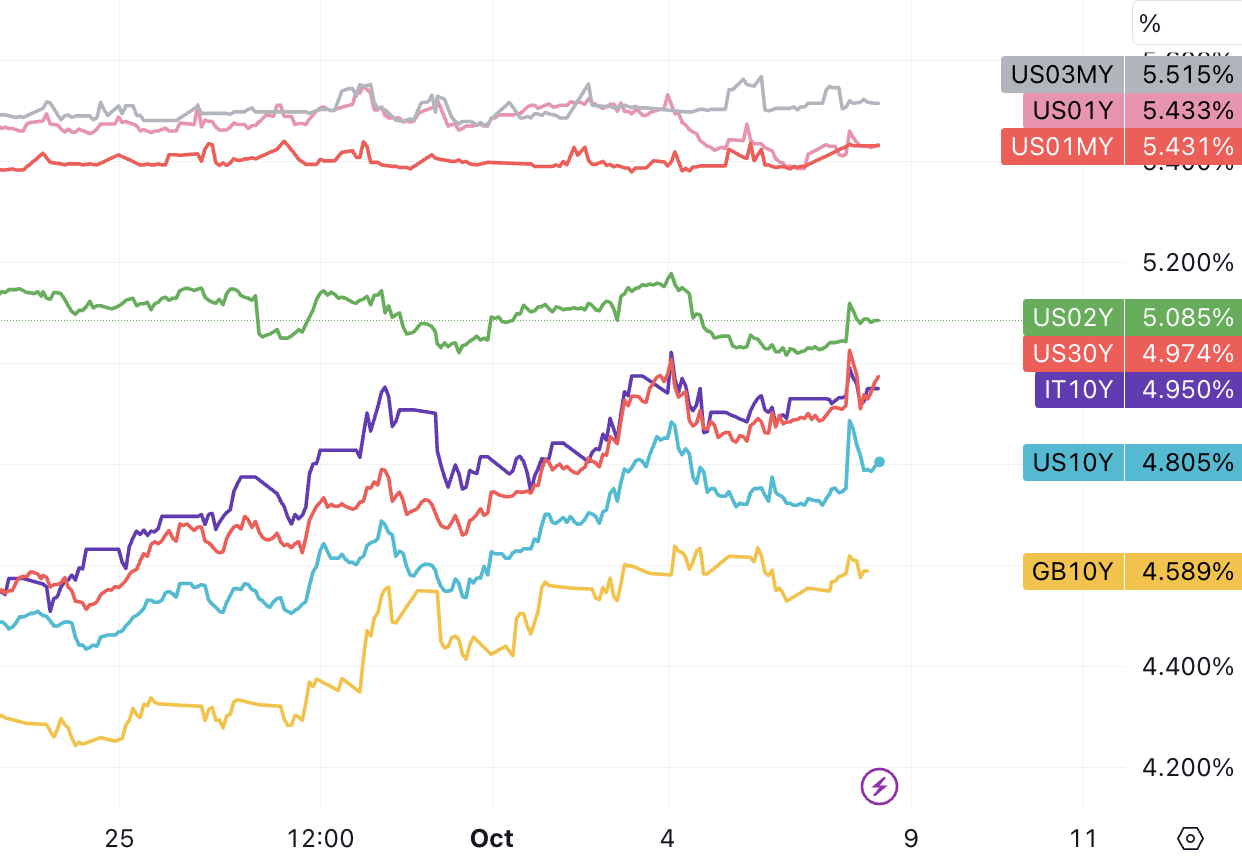
อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี เพิ่มขึ้นมาอยู่ที่ 4.88% ในวันศุกร์ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2550 ปิดวันศุกร์ที่ประมาณ 4.8% เพิ่มขึ้นจาก 3.3% เมื่อหกเดือนที่แล้ว ในเช้าวันศุกร์ อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 30 ปี เกิน 5.00% ในช่วงสั้นๆ ก่อนที่จะตกลงต่ำกว่าเกณฑ์นั้นและปิดที่ 4.97% ในที่สุด
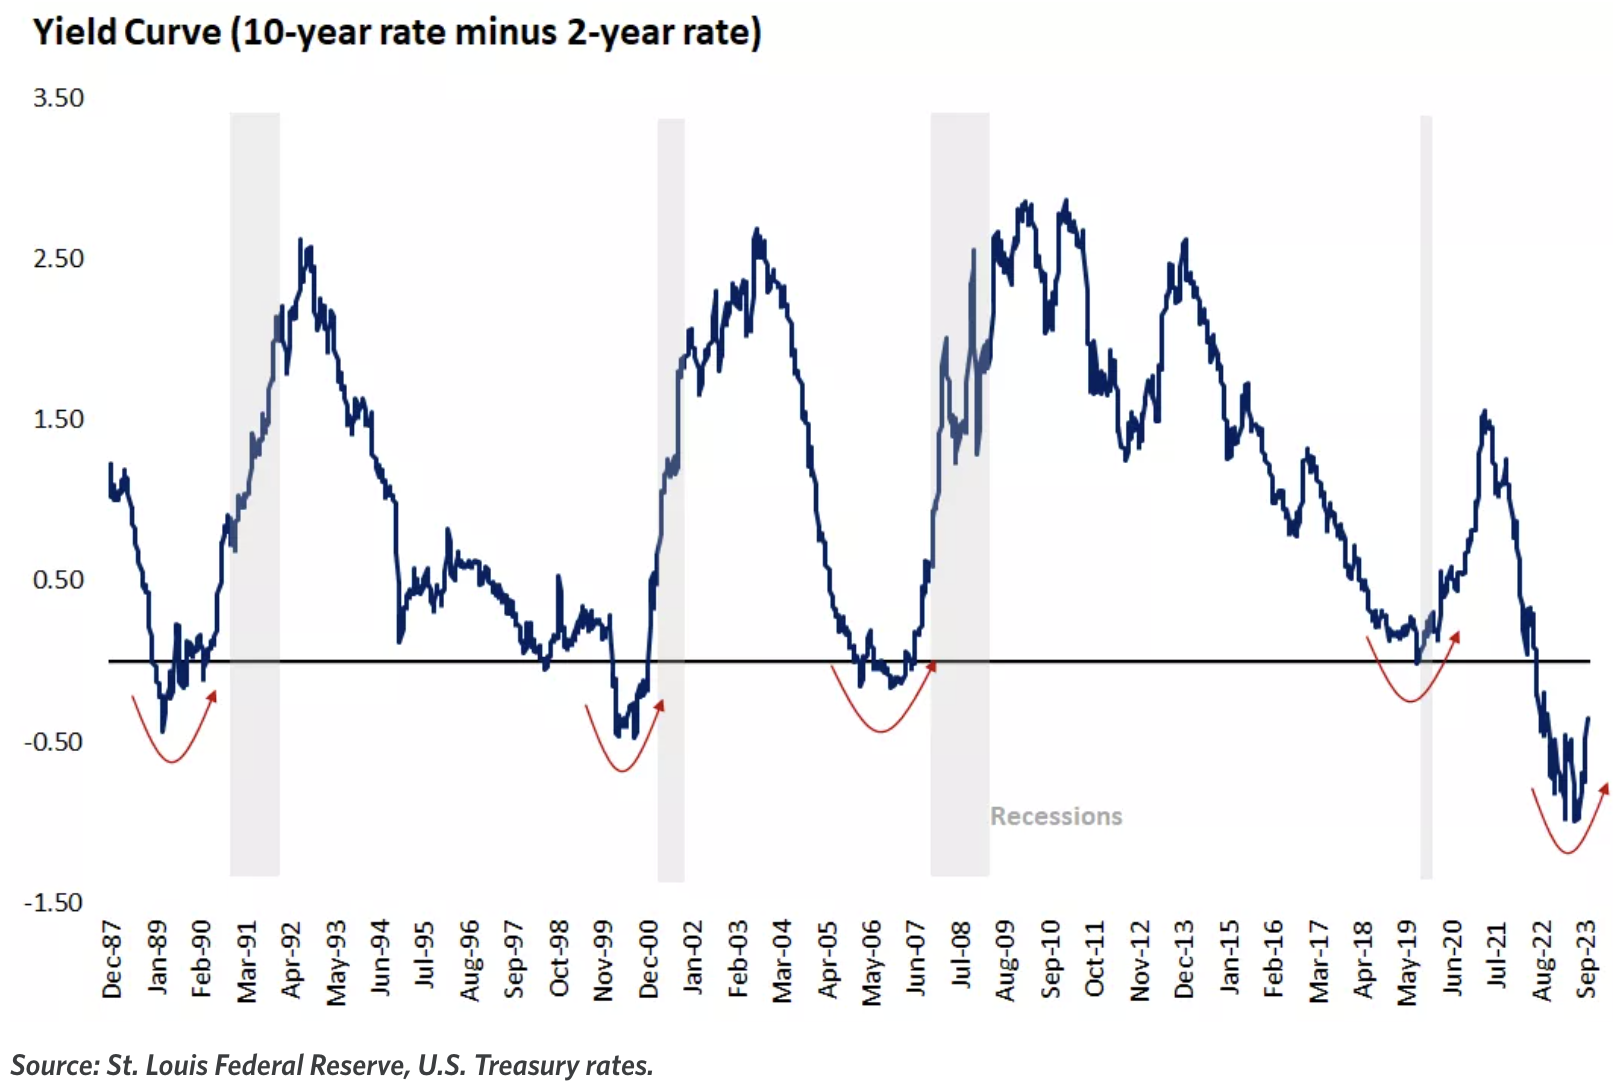
เนื่องจากอัตราดอกเบี้ยระยะยาวปรับตัวสูงขึ้นเร็วขึ้นในช่วงนี้ การกลับตัวของ Yield Curve จึงดีขึ้นอย่างเห็นได้ชัด ปัจจุบันการกลับตัวของ 10-02 Y อยู่ที่ 30 bp เท่านั้น แต่ยังมีหนทางอีกยาวไกลก่อนที่จะกลับสู่เส้นโค้งปกติ หาก 02 Y คงระดับปัจจุบันที่ 5.08%, 10 Y อาจต้องเพิ่มขึ้นเกิน 6% จึงจะถือว่ากลับสู่ภาวะปกติ
ส่วนใหญ่เป็นเพราะตลาดต่างๆ ต่างมุ่งความสนใจไปที่การเติบโตของค่าจ้างซึ่งเพิ่มขึ้นน้อยที่สุดนับตั้งแต่เดือนมิถุนายน 2021 และเข้าใกล้ระดับที่สอดคล้องกับเป้าหมายเงินเฟ้อ 2% ของธนาคารกลางสหรัฐ ซึ่งเป็นสัญญาณสำคัญของตลาดแรงงานที่ผ่อนคลายลง อย่างน้อยก็หมายความว่าตลาดแรงงานไม่ต้องการให้เฟดขึ้นอัตราดอกเบี้ยอย่างมีนัยสำคัญอีก
สรุปรายงานนอกภาคเกษตรเดือนกันยายน: การจ้างงานในภาคเศรษฐกิจหลักยังคงฟื้นตัว แต่การเติบโตของค่าจ้างชะลอตัว เราเชื่อว่าสิ่งนี้จะทำให้ Fed มีช่องว่างในการดำเนินนโยบายที่เข้มงวดต่อไปโดยไม่กระทบต่อการเติบโตทางเศรษฐกิจอย่างจริงจัง (ยังมีช่องว่างมากกว่านี้ แต่ก็ไม่จำเป็นต้องทำ) ในแง่ของผลกระทบต่อตลาด รายงานโดยทั่วไปมีความเป็นกลาง โดยการจ้างงานที่เพิ่มขึ้นจะถูกชดเชยด้วยการเติบโตของค่าจ้างที่ลดลง
การจ้างงานนอกภาคเกษตรเพิ่มขึ้นอย่างรวดเร็วถึง 336,000 รายในเดือนกันยายน เกินความคาดหมายทั้งหมด และถือเป็นการเพิ่มขึ้นรายเดือนที่ใหญ่ที่สุดในปีนี้ ตัวเลขในช่วงสองเดือนแรกมีการปรับปรุงเพิ่มขึ้นรวม 119,000 นี่แสดงให้เห็นว่าตลาดแรงงานยังคงแข็งแกร่ง
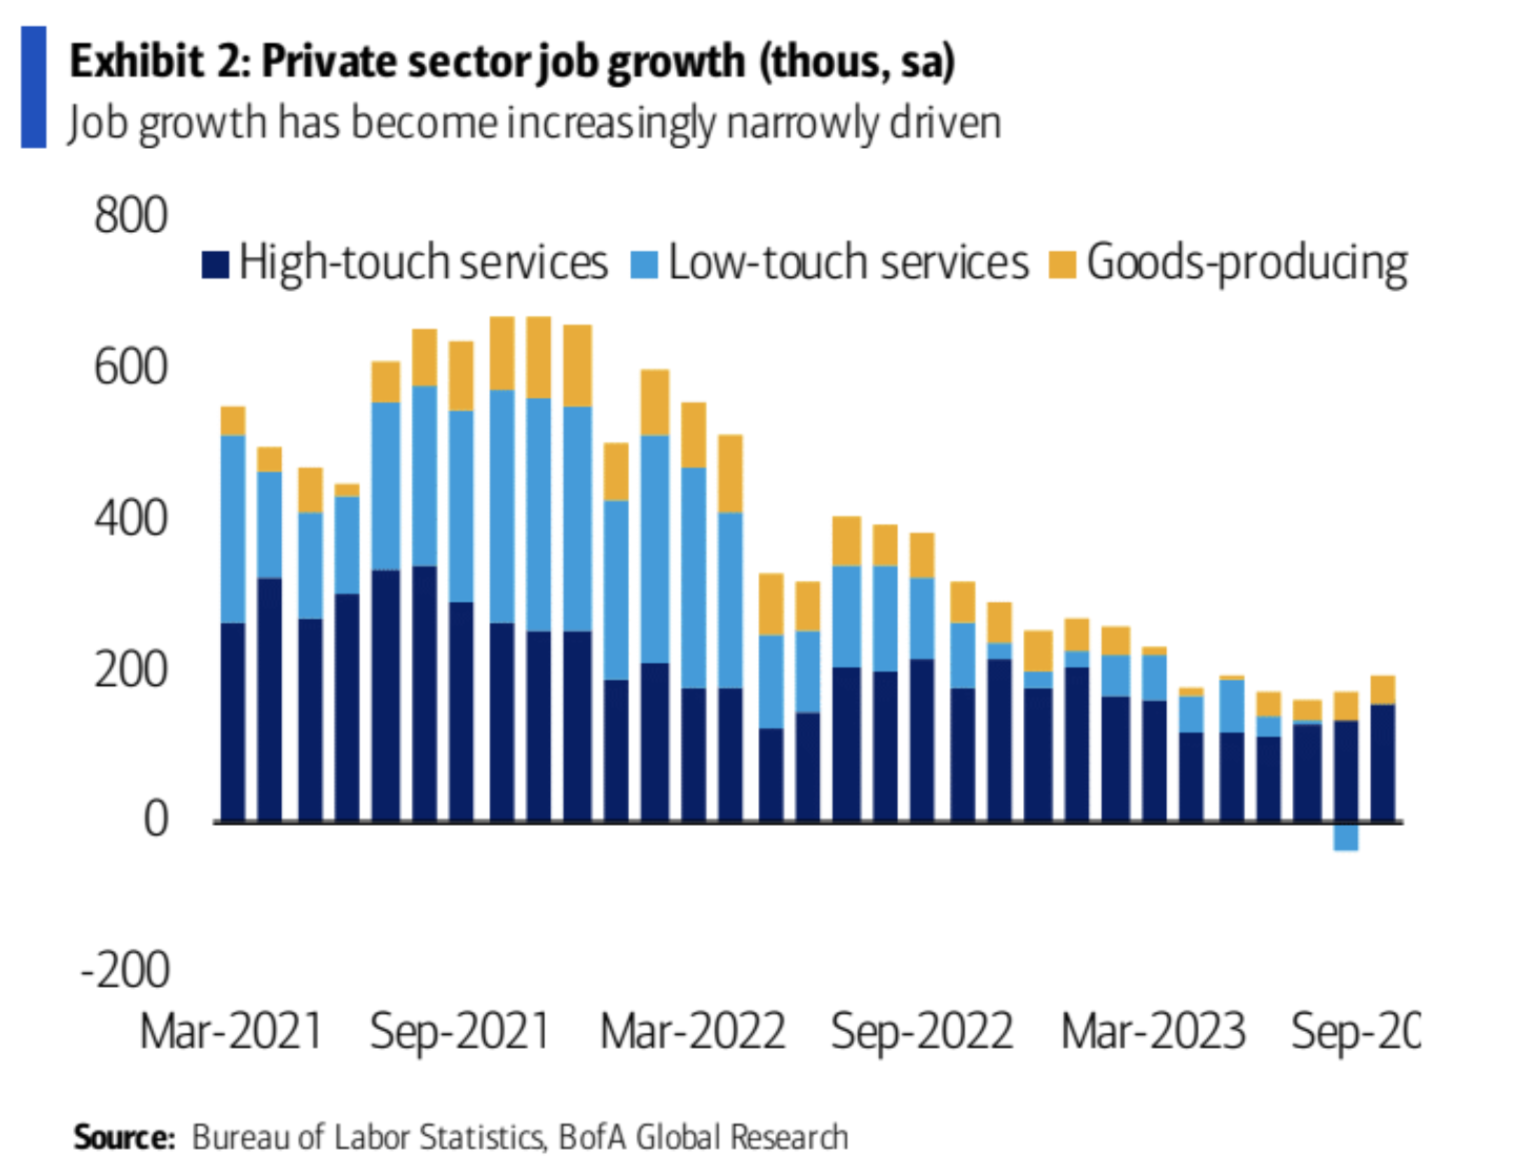
การเติบโตของงานยังคงกระจุกตัวอยู่ในอุตสาหกรรมบริการที่ต้องมีการติดต่อระหว่างมนุษย์ในระดับสูง เช่น การศึกษา การดูแลสุขภาพ การพักผ่อน และการต้อนรับ อุตสาหกรรมเหล่านี้เพิ่มงาน 170,000 ตำแหน่งในเดือนกันยายน และคิดเป็น 55% ของการเติบโตของการจ้างงานนอกภาคเกษตรทั้งหมดในปี 2023
ในเวลาเดียวกัน การเติบโตของค่าจ้างก็อ่อนตัวลง โดยการเติบโตของรายได้เฉลี่ยต่อชั่วโมงชะลอตัวลงที่ 4.2% เมื่อเทียบเป็นรายปี ซึ่งต่ำกว่าที่คาดการณ์ไว้ การเติบโตของรายได้เฉลี่ยต่อชั่วโมงในช่วงสามเดือนที่ผ่านมาอยู่ที่เพียง 3.4% การสำรวจต่างๆ แสดงให้เห็นว่าความเต็มใจของบริษัทต่างๆ ในการเพิ่มค่าจ้างก็ลดลงเช่นกัน ซึ่งบ่งชี้ถึงความสมดุลที่ดีขึ้นระหว่างอุปสงค์และอุปทาน ซึ่งส่งผลดีต่อเฟดและอัตราเงินเฟ้อ
การรวมกันของตลาดงานที่ตึงตัว แต่การเติบโตของค่าจ้างที่ชะลอตัวนั้นเป็นพื้นฐานสำหรับธนาคารกลางสหรัฐในการขึ้นอัตราดอกเบี้ยในเดือนพฤศจิกายน รายงานโดยทั่วไปแสดงให้เห็นว่าตลาดแรงงานยังคงแข็งแกร่ง แต่แรงกดดันด้านเงินเฟ้อได้ผ่อนคลายลง
หลังจากรายงาน ซึ่งทั้งกระทิงและหมีสามารถหาเหตุผลได้ ปฏิกิริยาของตลาดก็ถูกแบ่งออกเช่นกัน อัตราผลตอบแทนของกระทรวงการคลังของสหรัฐฯ โดยรวมเพิ่มขึ้นสู่ระดับสูงสุดใหม่ แต่หุ้นสหรัฐปิดสูงขึ้น และโดยทั่วไป พวกเขามีแนวโน้มที่จะแสดงแนวโน้มเชิงลบ รายงานดังกล่าวแทบจะไม่เป็นพื้นฐานสำหรับการฟื้นตัวของตลาดหุ้น และการฟื้นตัวของวันศุกร์เป็นเรื่องทางเทคนิคมากกว่า ตลาดหมียังไม่จบ ก่อนที่เศรษฐกิจถดถอยและเหตุการณ์สินเชื่อจะนำไปสู่การเปลี่ยนแปลงนโยบาย ตลาดหุ้นอาจมีความผันผวนเป็นช่วงๆ และการฟื้นตัวจะยากต่อการรักษาไว้
ในสภาพแวดล้อมที่มีอัตราดอกเบี้ยต่ำมาก นักลงทุนให้ความสำคัญกับการประเมินมูลค่าองค์กรมากกว่าการเติบโตของผลกำไร แต่ตอนนี้อัตราดอกเบี้ยสูงขึ้น นักลงทุนจะมีความต้องการการเติบโตของผลกำไรที่สูงขึ้น อัตราดอกเบี้ยที่สูงขึ้นจะทำให้ต้นทุนการกู้ยืมของบริษัทเพิ่มขึ้น ซึ่งอาจจำกัดการเติบโต การชดเชยผลกระทบเชิงบวกและเชิงลบของอัตราดอกเบี้ยและอัตราเงินเฟ้อต่อผลกำไรในอนาคตจะเป็นตัวกำหนดว่าราคาหุ้นจะฟื้นตัวต่อไปได้หรือไม่ สถานการณ์ในอุดมคติคือผลกระทบของอัตราเงินเฟ้อที่ลดลงต่ออัตรากำไรจะอ่อนลง และผลกำไรจะไม่ลดลง เกิดจากการเพิ่มขึ้นอย่างรวดเร็วของต้นทุนวัตถุดิบและค่าแรงเช่นเดิม พื้นที่ถูกบีบอย่างมาก ในขณะที่การกลั่นกรองแรงกดดันด้านต้นทุนวัตถุดิบและโมเมนตัมทางเศรษฐกิจอย่างต่อเนื่องอาจช่วยเพิ่มอัตรากำไรได้ แต่อัตรากำไรที่เพิ่มขึ้นอย่างมีนัยสำคัญนั้นไม่น่าเป็นไปได้ เนื่องจากความยืดหยุ่นของการเติบโตของค่าจ้าง รวมถึงอัตราดอกเบี้ยและภาษีที่สูงขึ้น
เหตุการณ์ทางเศรษฐกิจอื่นๆ ที่น่ากังวล
โดยทั่วไปแล้ว เจ้าหน้าที่เฟดส่วนใหญ่เชื่อว่าสภาพแวดล้อมที่อัตราดอกเบี้ยสูงจำเป็นต้องได้รับการดูแลเป็นระยะเวลานานขึ้น และตัวแทนที่ เจ้าเล่ห์ โบว์แมนและเมสเตอร์ไม่ได้ตัดทอนความเป็นไปได้ที่อัตราดอกเบี้ยจะเพิ่มขึ้นอีกในเดือนพฤศจิกายน
ดัชนีราคา PCE ของสหรัฐฯ ดีดตัวขึ้นเป็น 3.5% เมื่อเทียบเป็นรายปีในเดือนสิงหาคม ในขณะที่ Core PCE ชะลอตัวลงที่ 3.9% เมื่อเทียบเป็นรายปี
ค่าสุดท้ายของ PMI ภาคการผลิตของ Markit ในสหรัฐอเมริกาในเดือนกันยายนได้รับการแก้ไขเพิ่มขึ้นเป็น 49.8 ส่วนมูลค่าสุดท้ายของ PMI การบริการได้รับการแก้ไขลดลง
อัตราการเติบโตเดือนต่อเดือนสุดท้ายของคำสั่งซื้อสินค้าคงทนของสหรัฐฯ ในเดือนสิงหาคมได้รับการแก้ไขลดลงเหลือ 0.1%
จำนวนผู้ขอรับสวัสดิการว่างงานเบื้องต้นล่าสุดเพิ่มขึ้นเป็น 207,000 ราย
ณ วันที่ 7 ตุลาคม การคาดการณ์ล่าสุดจากแบบจำลอง GDPNow ของ Atlanta Fed คืออัตรา GDP ไตรมาส 3 ของสหรัฐฯ ต่อปีจะอยู่ที่ 4.9% ไม่เปลี่ยนแปลงจากการคาดการณ์ในวันที่ 29 กันยายน
รายงานการประชุมอัตราดอกเบี้ยของธนาคารแห่งประเทศญี่ปุ่นในเดือนกันยายนมีมุมมอง เหยี่ยว เจ้าหน้าที่ เหยี่ยว คนหนึ่งกล่าวว่าอัตราเงินเฟ้อกำลังจะบรรลุเป้าหมายและการปรับนโยบายการเงินให้เป็นปกติอาจอยู่ไม่ไกล
รายงานไตรมาส 3 ของตลาดหุ้นสหรัฐฯ จะมาเร็วๆ นี้
ฤดูกาลการรายงานทางการเงินของไตรมาสที่สามปี 2023 เริ่มขึ้นในสัปดาห์นี้ บริษัทที่รายงานกลุ่มแรก ได้แก่ PepsiCo, JPM, Citigroup, Wells Fargo, BlackRock ฯลฯ และหุ้นทางการเงินมีภาวะกระทิง ฤดูกาลผลประกอบการจะไม่ถูกสรุปจนกว่าจะถึงวันที่ 3 พฤศจิกายนเป็นอย่างเร็วที่สุด ซึ่ง 80% ของบริษัทใน SP 500 จะเปิดเผยรายงานทางการเงินของตน
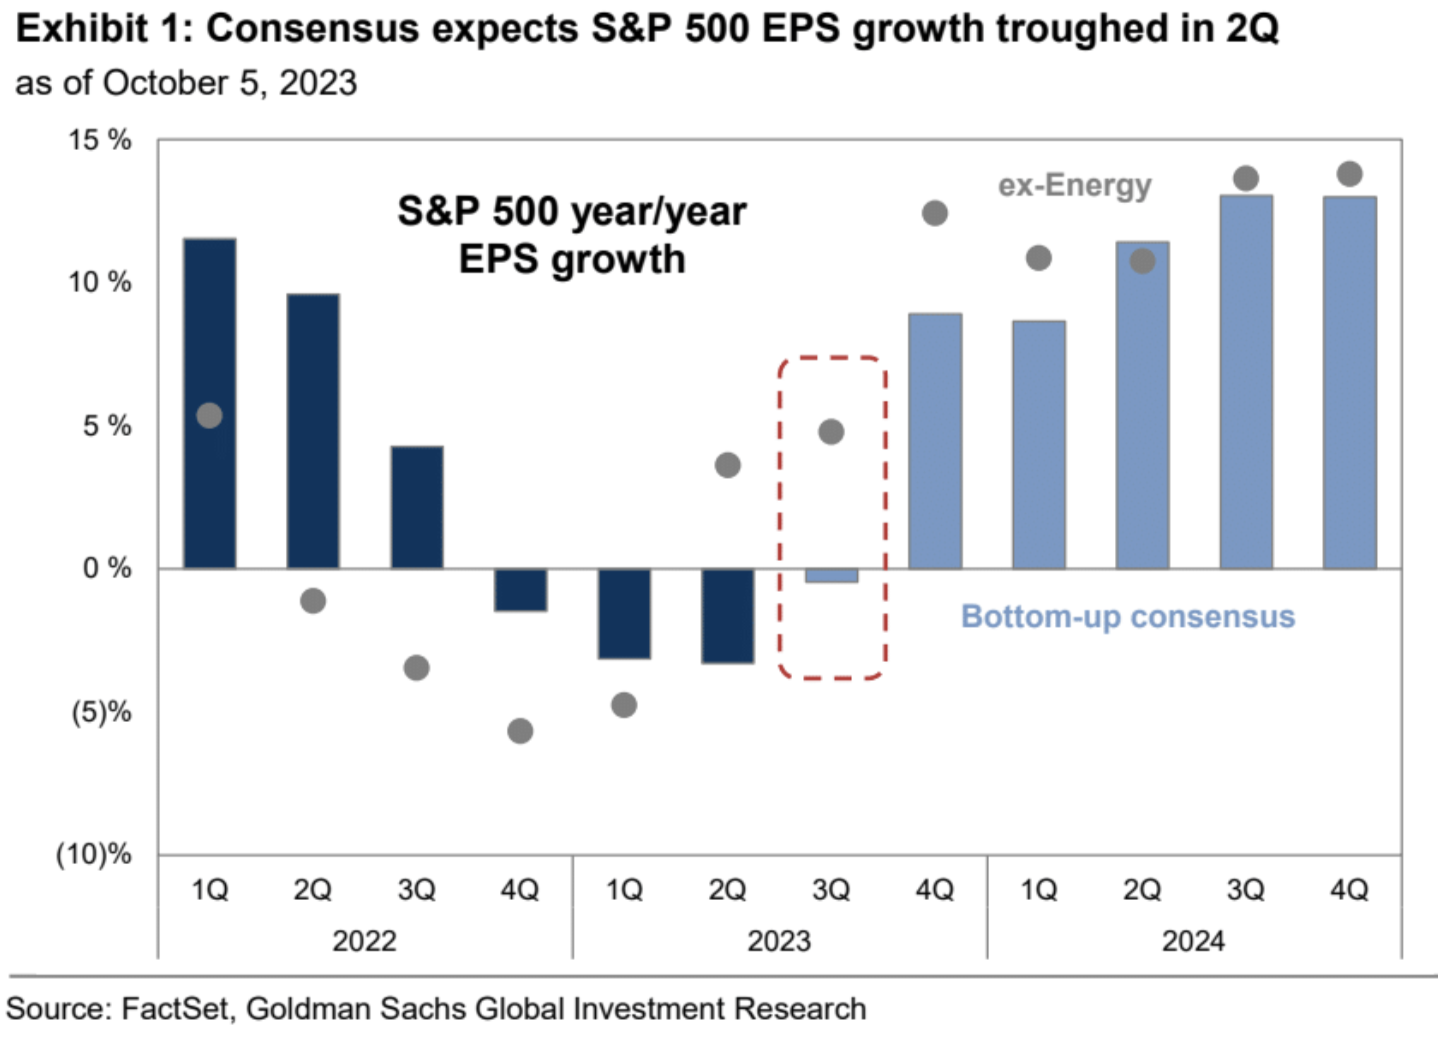
ตลาดคาดว่าผลกำไรโดยรวมของบริษัทในดัชนี SP 500 จะเพิ่มขึ้น 0% เมื่อเทียบเป็นรายปีในไตรมาสที่สาม นี่เป็นการคาดการณ์ของนักวิเคราะห์ในแง่ดีที่สุดสำหรับฤดูกาลการรายงานทางการเงินนับตั้งแต่ไตรมาสที่สี่ของปี 2022 ไม่รวมอุตสาหกรรมพลังงาน คาดเติบโต 5% ดีที่สุดนับตั้งแต่ไตรมาส 1 ปี 2565 ;ค่ามัธยฐานที่คาดการณ์การเติบโตของ EPS สำหรับหุ้นรายตัวอยู่ที่ 2%:
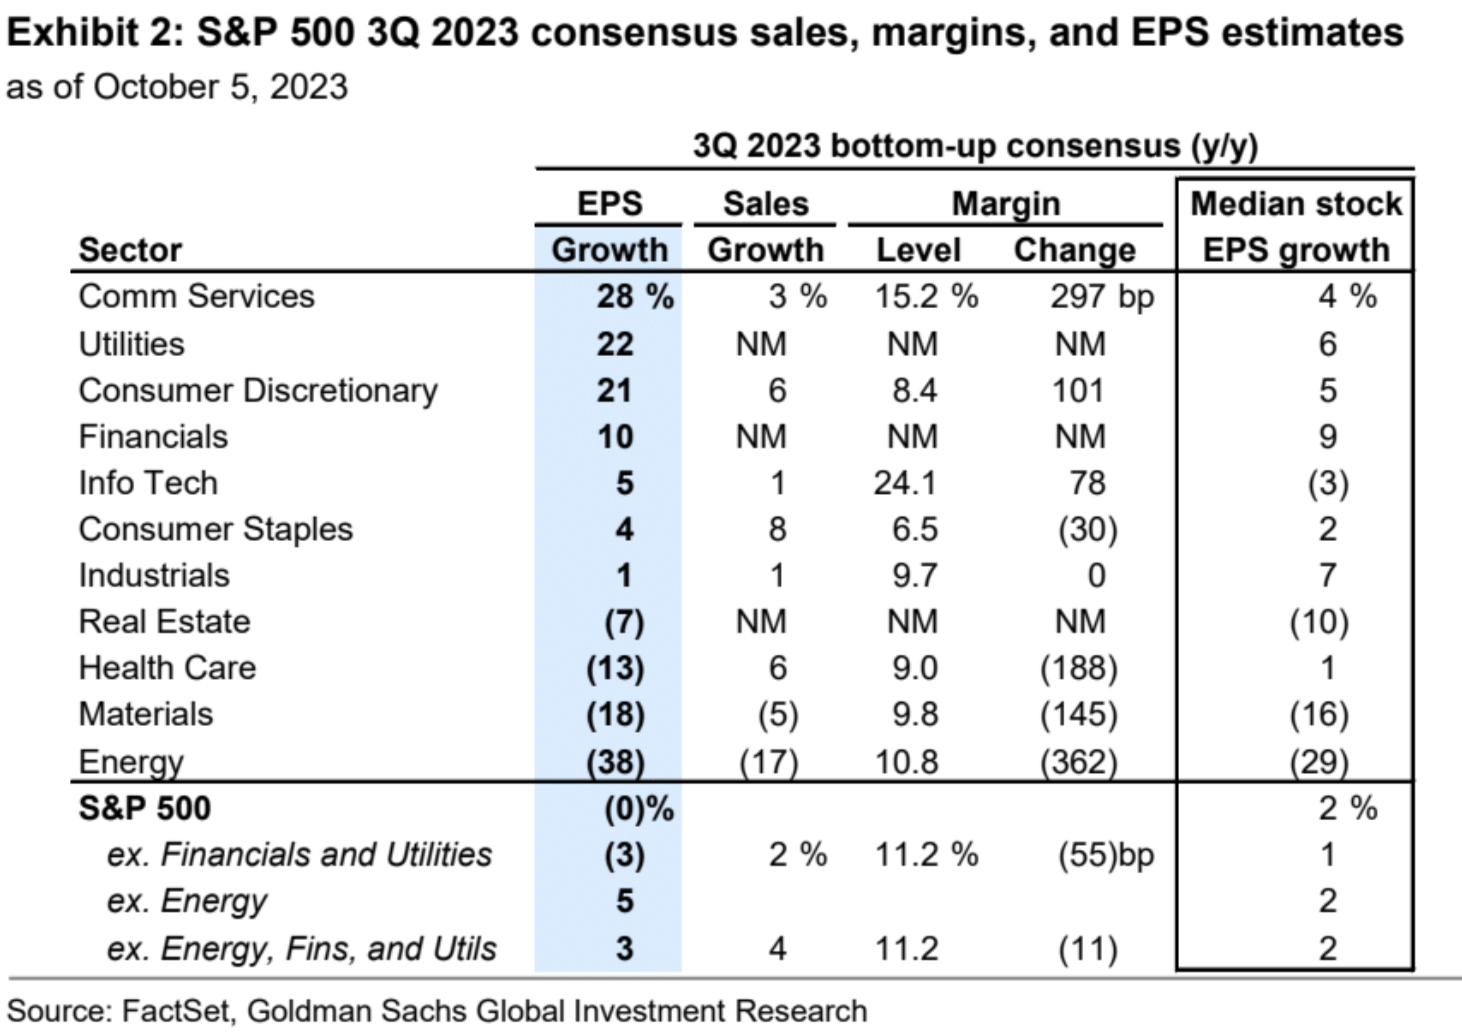
จากมุมมองของภาคส่วน ฉันทามติเป็นแง่ดีที่สุดเกี่ยวกับการเติบโตของ EPS ของอุตสาหกรรมบริการการสื่อสาร (+28%) และเป็นแง่ร้ายที่สุดเกี่ยวกับ EPS ของอุตสาหกรรมพลังงาน (-38%) แม้ว่าราคาน้ำมันดิบเบรนท์จะเพิ่มขึ้น 27% ในไตรมาสที่สาม แต่ราคาเฉลี่ยยังคงต่ำกว่าช่วงเดียวกันของปีที่แล้วถึง 12% หากไม่รวมพลังงาน คาดว่า SP 500 EPS จะเติบโต 5%
ตามการประมาณการของ GS เทคโนโลยีสารสนเทศมีส่วนสนับสนุนที่ใหญ่ที่สุดในการประมาณการ SP 500 EPS ในปี 2024 และ 2025 โดยมีส่วนแบ่งการเติบโตต่อปีอยู่ที่ 2 เปอร์เซ็นต์ หลังจากการตกต่ำในปี 2565 บริการด้านการสื่อสารและผลกำไรตามดุลยพินิจของผู้บริโภคได้ผ่านจุดต่ำสุดแล้ว และจะมีส่วนแบ่งการเติบโตประมาณ 3 เปอร์เซ็นต์ในปี 2567 และ 2568 เนื่องจาก META และ Amazon มุ่งเน้นไปที่การจัดการค่าใช้จ่ายและความสามารถในการทำกำไร อย่างไรก็ตาม ความจำเป็นของบริษัทต่างๆ ในการลงทุนใน AI อาจจำกัดการเติบโตของผลกำไรในภาคส่วนเหล่านี้
การกระจุกตัวของส่วนแบ่งยอดขายและกำไรของบริษัทเทคโนโลยียักษ์ใหญ่ในดัชนี SP 500 ก่อให้เกิดความเสี่ยงที่หากบริษัทเหล่านี้ไม่เป็นไปตามความคาดหวัง ก็จะส่งผลกระทบต่อดัชนีโดยรวม ในปี 2022 หุ้นที่ใหญ่ที่สุดเจ็ดหุ้น (Apple, Amazon, Google, META, Microsoft, Nvidia, Tesla) คิดเป็น 12% ของยอดขาย SP 500 และ 17% ของกำไร ภายในปี 2568 Big Tech คาดว่าจะมีสัดส่วน 15% ของยอดขายของ SP 500 และ 24% ของกำไร การตรวจสอบการต่อต้านการผูกขาดจากหน่วยงานกำกับดูแลเป็นอุปสรรคต่อการเติบโตของยอดขายและกำไรในอนาคตในหุ้นของกลุ่ม โดยคดีฟ้องร้องที่เพิ่งประกาศเมื่อเร็ว ๆ นี้มุ่งเป้าไปที่แนวปฏิบัติทางการตลาดของ Apple, Amazon และ Google กรณีศึกษาก่อนหน้านี้ของเราแสดงให้เห็นว่า ATT, Microsoft และ IBM มีประวัติการเติบโตของยอดขายที่ช้าลงภายหลังการแก้ไขคดีต่อต้านการผูกขาดที่เกี่ยวข้องกัน
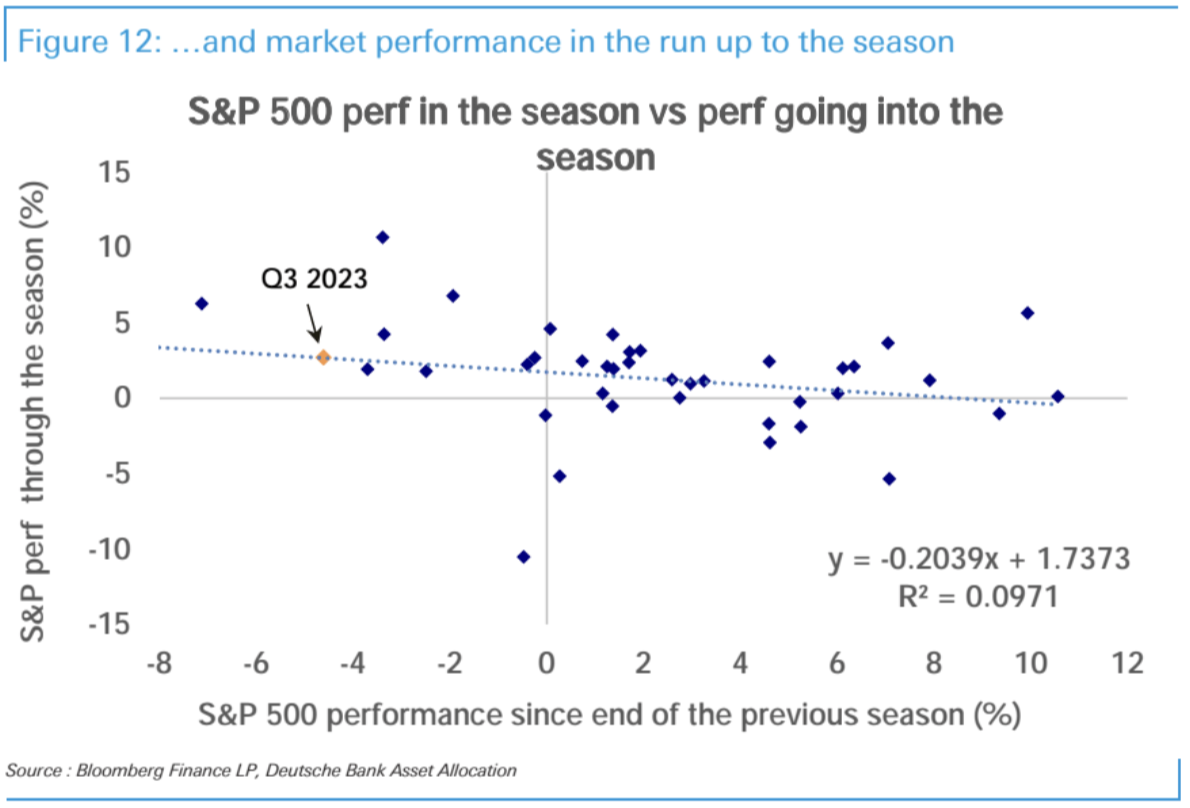
เนื่องจากผลประกอบการในไตรมาสนี้คาดว่าจะแตะระดับสูงสุดใหม่ และในอดีต ฤดูกาลของผลประกอบการเป็นผลดีต่อตลาดหุ้นโดยรวม เมื่อเทียบกับพื้นหลังของความเชื่อมั่นเชิงบวกที่ร้อนจัดจนเกินไปและการคาดการณ์ผลกำไรที่แข็งแกร่ง เราไม่ควรมองโลกในแง่ร้ายมากเกินไปเกี่ยวกับ แนวโน้มตลาดในไตรมาสหน้า สิ่งสำคัญคือการดูว่าความผันผวนของพันธบัตรสหรัฐฯ สามารถบรรเทาลงได้หรือไม่ กล่าวคือ อัตราผลตอบแทนสามารถหยุดเพิ่มขึ้นเพียงฝ่ายเดียวและกลายเป็นขอบเขตได้หรือไม่
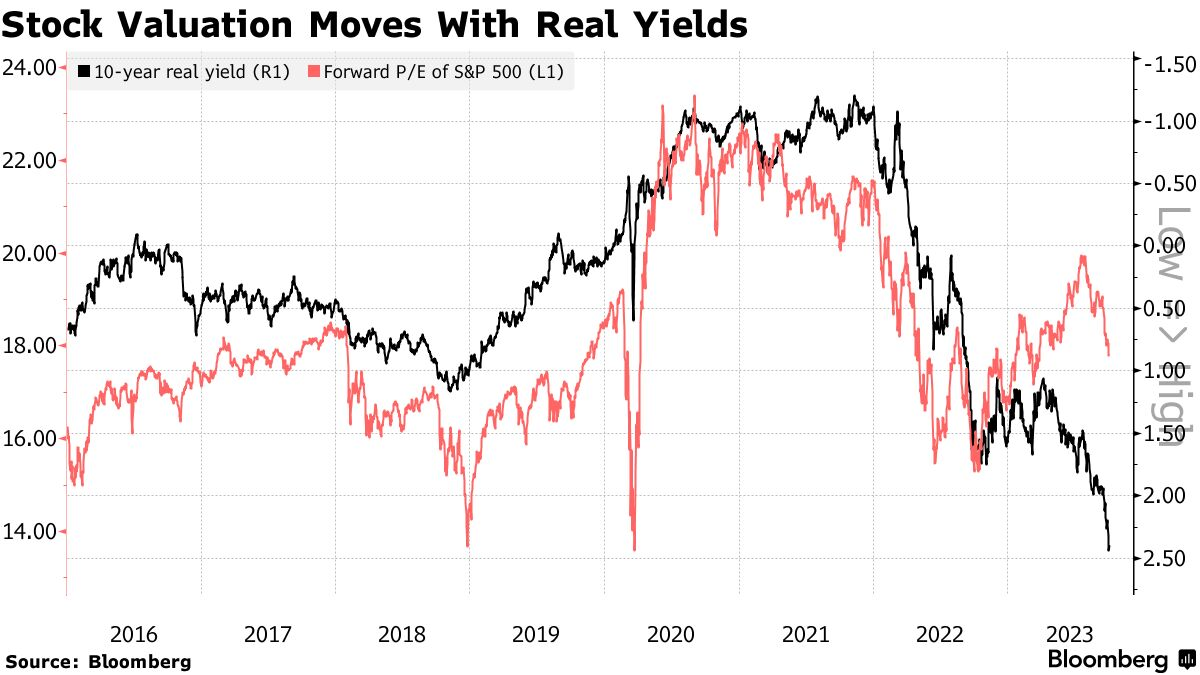
ตามคำกล่าวของราชาพันธบัตรผู้มีประสบการณ์ บิล กรอสส์ ภายใต้สถานการณ์ปกติ อัตราผลตอบแทนที่แท้จริงที่เพิ่มขึ้นอย่างมากดังกล่าวจะส่งผลให้อัตราส่วนราคาต่อกำไรล่วงหน้าของ SP 500 ลดลงเหลือ 12 เท่าจากปัจจุบัน 18 เท่า แต่ความตื่นเต้นเกี่ยวกับศักยภาพที่ก้าวหน้าของปัญญาประดิษฐ์และการใช้จ่ายจำนวนมหาศาลของรัฐบาลได้ลดผลกระทบลง แต่ถึงกระนั้น ปัญญาประดิษฐ์และการขาดดุลทางการคลังมูลค่า 2 ล้านล้านดอลลาร์ในอนาคตสามารถพิสูจน์ได้ว่า ครั้งนี้แตกต่างออกไป เขาเขียน ฉันสงสัยมัน.
ผลกระทบของสงคราม
กลุ่มติดอาวุธอิสลามิสต์ฮามาสเปิดฉากโจมตีเมื่อสุดสัปดาห์นี้ คร่าชีวิตชาวอิสราเอลไปแล้วกว่า 600 ราย วันเสาร์เป็นวันที่อันตรายที่สุดของอิสราเอลในรอบหลายทศวรรษ หลังจากความรุนแรงระหว่างชาวปาเลสไตน์และอิสราเอลพุ่งสูงขึ้นหลายเดือน โดยความขัดแย้งที่ยืดเยื้อมายาวนานกำลังเข้าสู่ดินแดนใหม่ที่ไม่คุ้นเคยและเป็นอันตราย อิสราเอลประกาศสงครามกับกลุ่มฮามาสอย่างเป็นทางการเมื่อวันอาทิตย์ และเริ่มโจมตีทางอากาศในฉนวนกาซาที่มีประชากรหนาแน่นเพื่อตอบโต้ โดยนายกรัฐมนตรีเบนจามิน เนทันยาฮู สาบานว่าจะตอบโต้ พร้อมเตือนอิสราเอลจะใช้ การตอบโต้ที่ทรงพลัง และเตรียมพร้อมสำหรับ สงครามที่ยาวนานและยากลำบาก กระทรวงสาธารณสุขปาเลสไตน์กล่าวว่ามีชาวปาเลสไตน์อย่างน้อย 413 คนถูกสังหารในฉนวนกาซาตั้งแต่วันเสาร์
นอกจากนี้ กลุ่มฮามาสยังเปิดฉากโจมตีดินแดนที่อิสราเอลยึดครอง ซึ่งทำให้ชาวต่างชาติเสียชีวิตไปหลายคน รวมถึงชาวอเมริกันและชาวฝรั่งเศส ประเทศพัฒนาแล้วหลักๆ ได้แสดงการสนับสนุนอิสราเอล และสหรัฐฯ ได้ย้ายกลุ่มโจมตีเรือบรรทุกเครื่องบิน USS Ford ใกล้กับอิสราเอลมากขึ้น
ตลาดการเงินสัญชาติถูกปิดในช่วงสุดสัปดาห์และข่าวสงครามที่เกี่ยวข้องไม่สามารถแสดงผลกระทบใด ๆ ตลาดสกุลเงินดิจิทัลยังคงมีแนวโน้มที่อ่อนแอและผันผวน เมื่อพิจารณาจากสงครามครั้งใหญ่ครั้งล่าสุด การรุกรานยูเครนเต็มรูปแบบของรัสเซีย จุดคือเดือนกุมภาพันธ์ 2022 และ SP 500 ในเดือนนั้น ทองคำและสกุลเงินดิจิทัลทั้งหมดปิดสูงขึ้น แต่ก็ลดลงเป็นเวลาสามเดือนติดต่อกัน อย่างไรก็ตามต้องเผชิญกับการปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่องโดยธนาคารกลางสหรัฐ
ตำแหน่งและการไหลของกองทุน
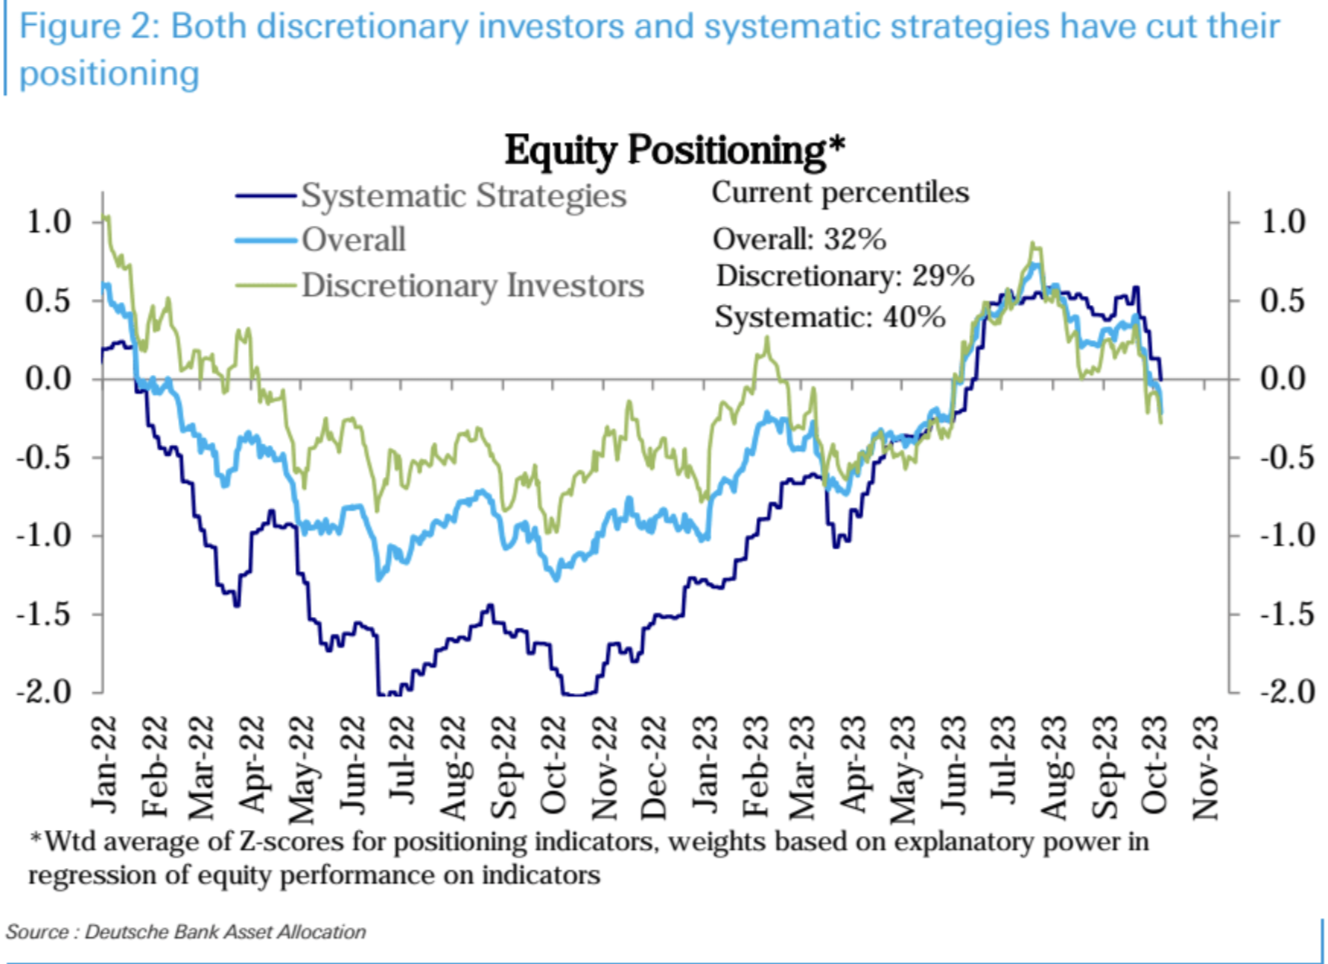
ตัวชี้วัดตำแหน่งนักลงทุนในตลาดหุ้นจำนวนหนึ่งลดลงอีกครั้ง ซึ่งบ่งชี้ว่าความเชื่อมั่นโดยรวมของนักลงทุนในภาวะหมีแข็งแกร่งขึ้นอีก
ตำแหน่งของพอร์ตโฟลิโอกลยุทธ์ที่เป็นระบบได้ลดลงอย่างมีนัยสำคัญไปที่ระดับเป็นกลางซึ่งเป็นเปอร์เซ็นไทล์ที่ 40 ในประวัติศาสตร์ (เส้นสีน้ำเงินเข้มในรูปด้านล่าง) ตำแหน่งของนักลงทุนเชิงอัตนัย (อยู่ในช่วงน้ำหนักต่ำกว่าเกณฑ์แล้ว) ก็ลดลงอีกเช่นกัน ระดับในเดือนพฤษภาคมปีนี้ซึ่งเป็นเปอร์เซ็นไทล์ที่ 29 ในประวัติศาสตร์ เปอร์เซ็นไทล์ (เส้นสีเขียวด้านล่าง)
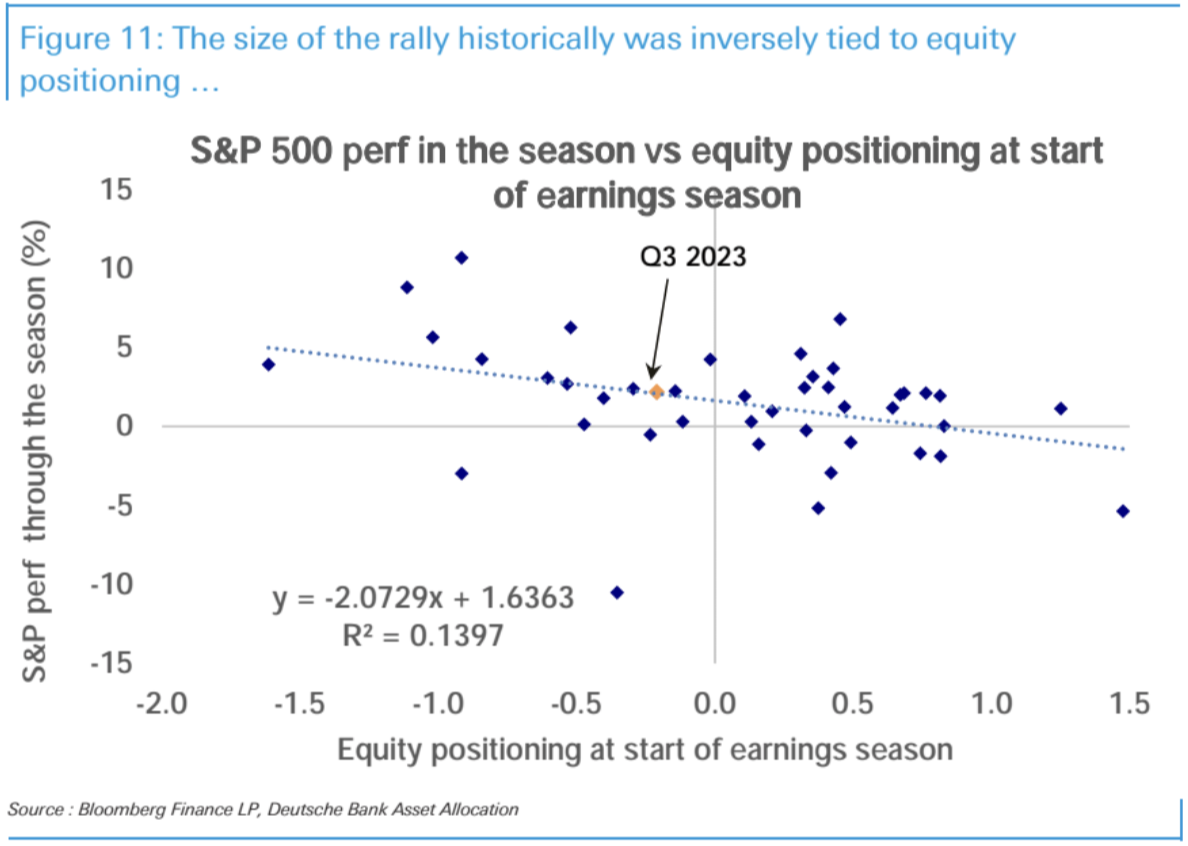
การวิเคราะห์ของ Deutsche Bank เชื่อว่าการเพิ่มขึ้นของตลาดหุ้นในช่วงฤดูกาลของผลประกอบการนั้นมีความสัมพันธ์เชิงลบกับตำแหน่งของตลาดหุ้นในช่วงเริ่มต้นของฤดูกาลของผลประกอบการ ยิ่งตำแหน่งน้อยเท่าใด การเพิ่มขึ้นก็จะยิ่งมากขึ้นเท่านั้น
ตำแหน่งหุ้นโดยรวมสำหรับ CTA (กลยุทธ์โมเมนตัม) ลดลงอย่างมีนัยสำคัญจากสัปดาห์ที่แล้ว และปัจจุบันอยู่ในเปอร์เซ็นไทล์ที่ 25 ตลอดกาลโดยมีอันดับต่ำกว่า
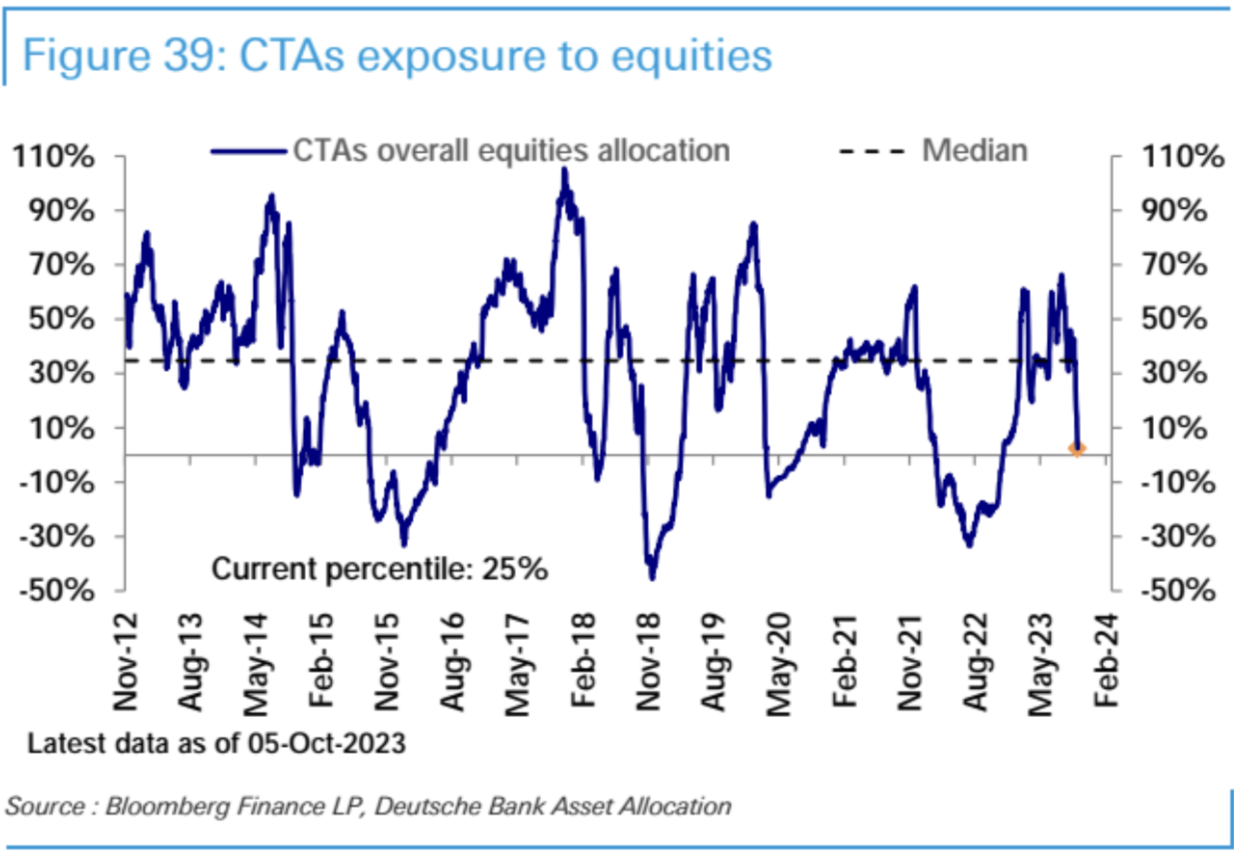
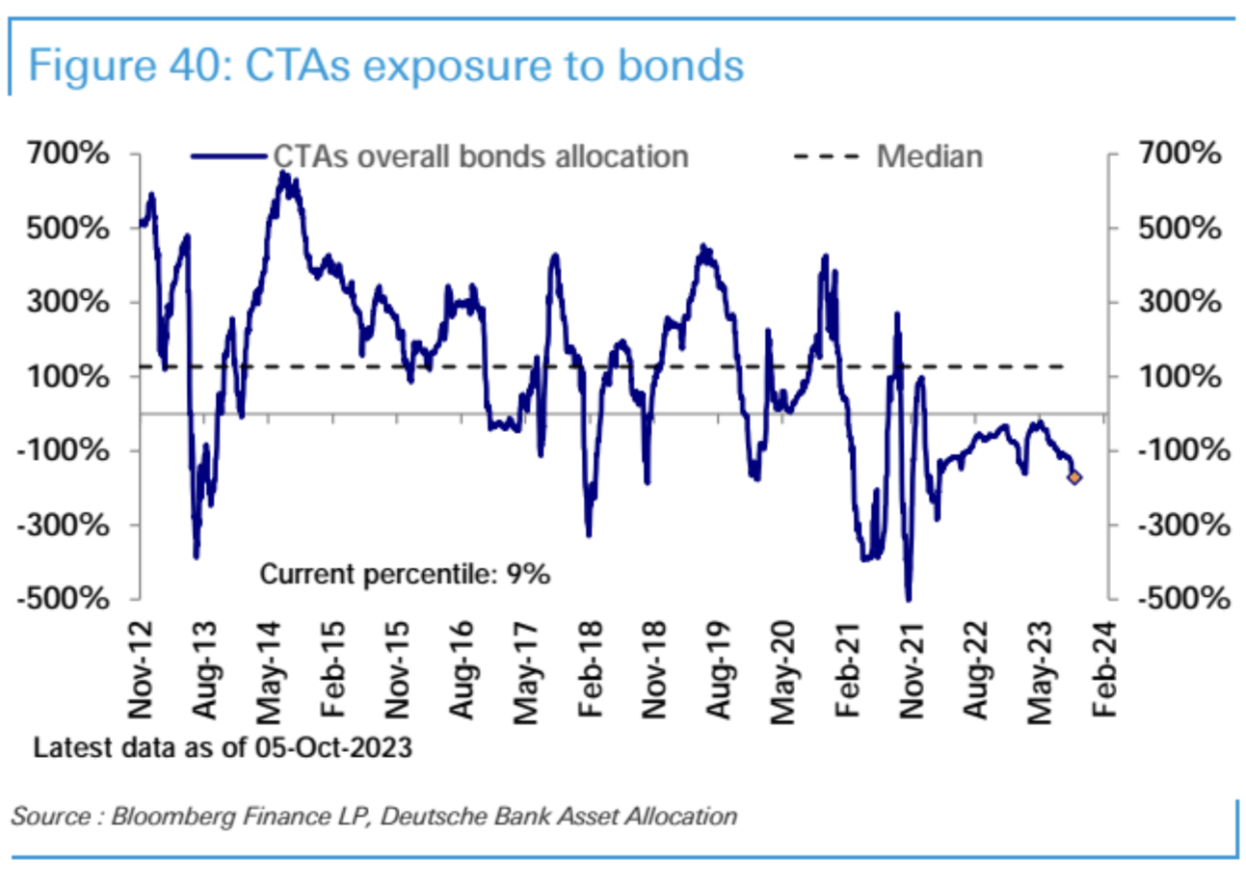
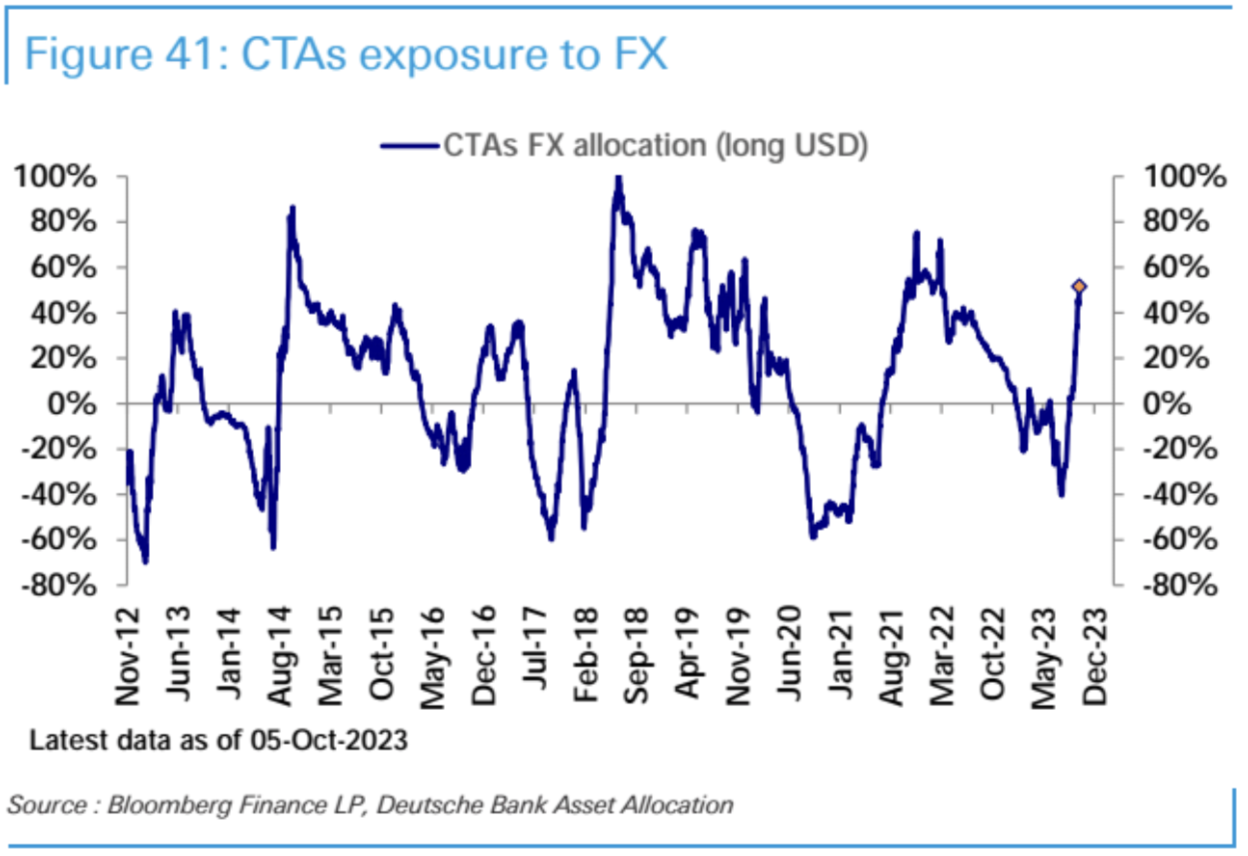
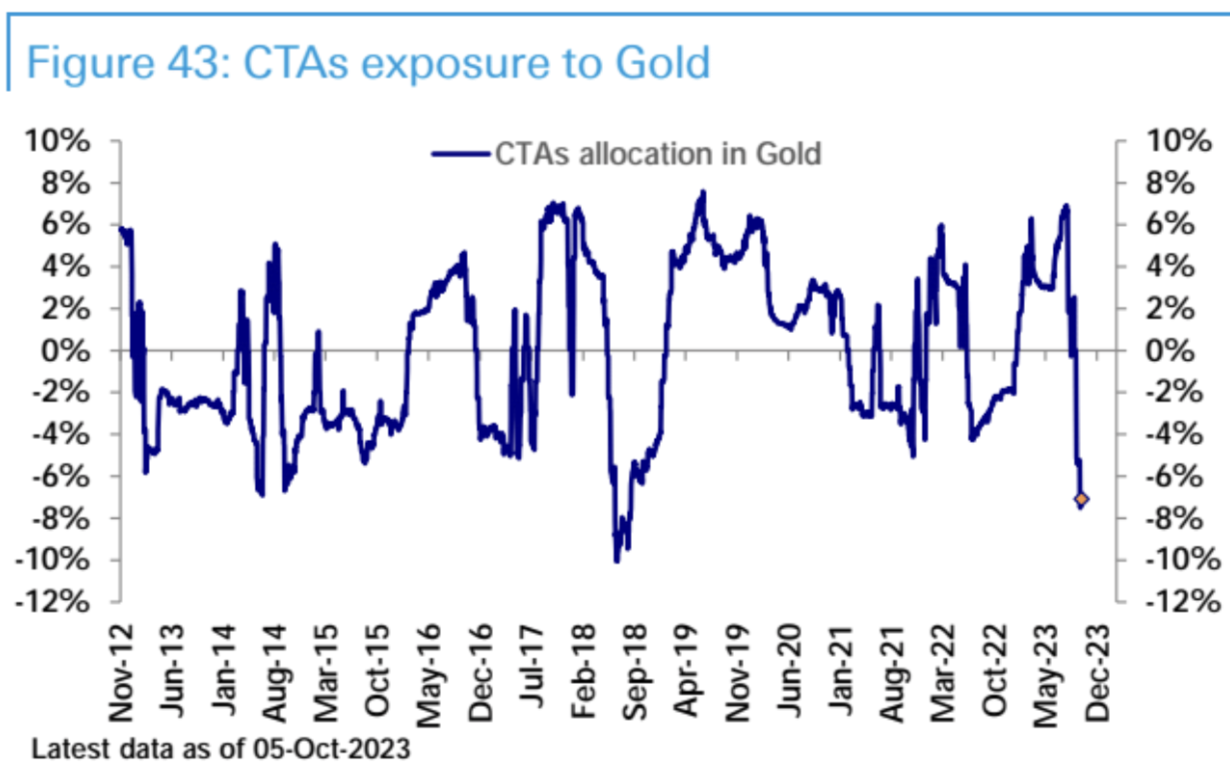
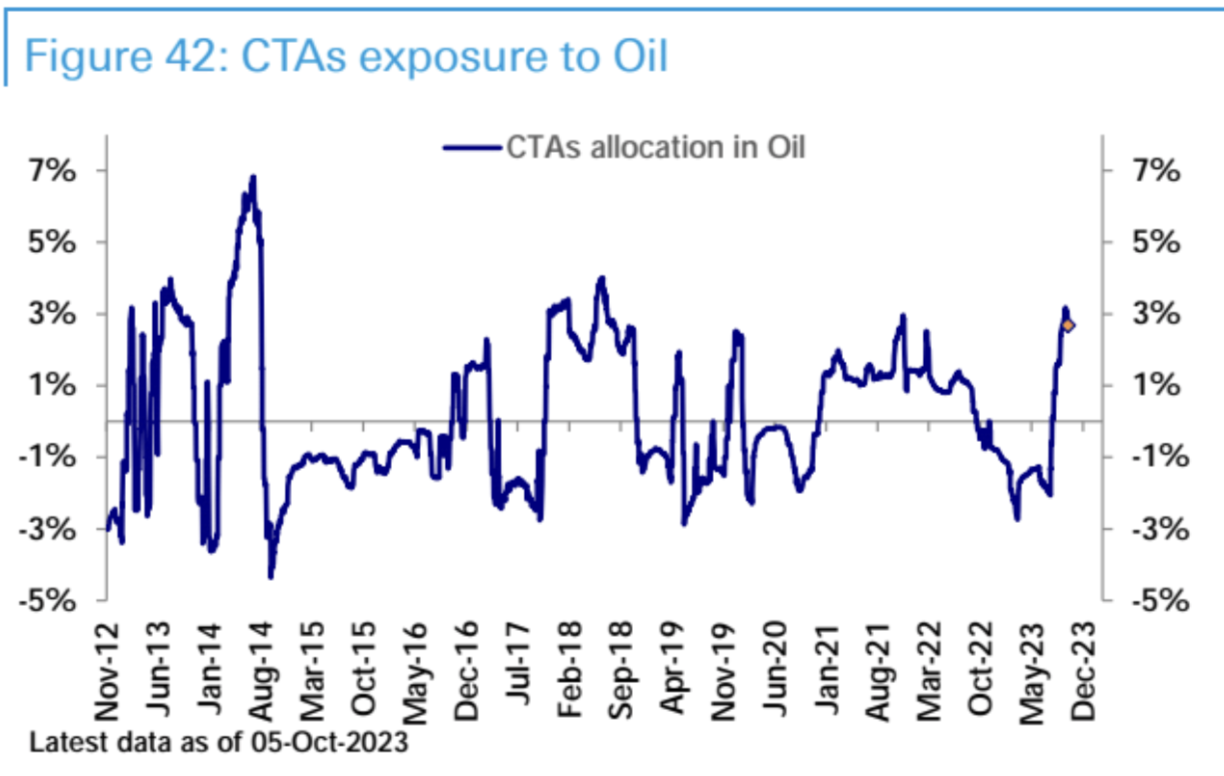
ในเวลาเดียวกัน CTA มีภาวะหมีอย่างชัดเจนในพันธบัตร, กระทิงมากในสกุลเงินดอลลาร์สหรัฐ, อยู่ในหมีมากในทองคำ และมีกระทิงมากในน้ำมันดิบ โครงสร้างนี้ค่อนข้างชัดเจน และกำลังเข้าใกล้การกลับตัวมากขึ้นเรื่อยๆ
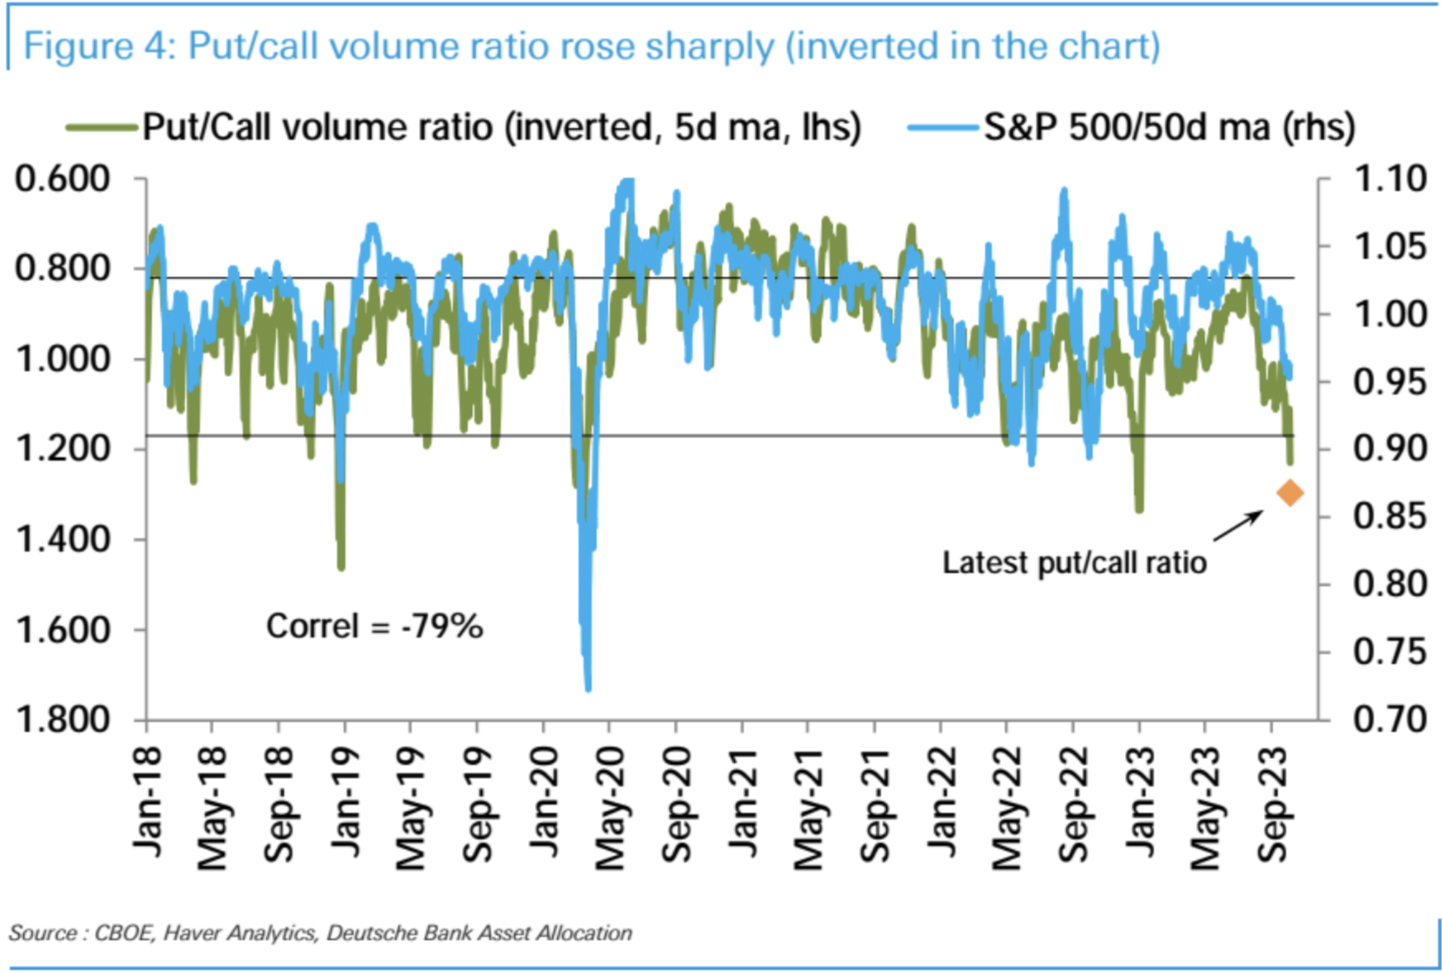
ปริมาณออปชั่นเรียกหุ้นสหรัฐฯ ลบด้วยปริมาณออปชั่นใส่ยังคงลดลงอย่างรวดเร็ว โดยตกลงสู่ระดับต่ำสุดในรอบ 9 เดือน และอยู่ที่ระดับติดลบ (เพียง 1 เปอร์เซ็นไทล์) ซึ่งหาได้ยากในประวัติศาสตร์
กองทุนหุ้น (ETF และกองทุนรวม) บันทึกการไหลเข้าสุทธิ (3.3 พันล้านดอลลาร์) เป็นสัปดาห์ที่สอง แต่ขนาดชะลอตัวลงจากสัปดาห์ที่แล้ว การไหลเข้าสุทธิชะลอตัวในสหรัฐอเมริกา (3.9 พันล้านดอลลาร์) และเอเชีย (1.2 พันล้านดอลลาร์) โดยตลาดเกิดใหม่ (200 ล้านดอลลาร์) บันทึกการไหลเข้าสุทธิเล็กน้อย การไหลออกสุทธิจากยุโรป (1.8 พันล้านดอลลาร์) ดำเนินต่อไปเป็นเวลา 30 สัปดาห์ กองทุนพันธบัตรบันทึกการไถ่ถอนสุทธิ (2.5 พันล้านดอลลาร์) เป็นสัปดาห์ที่สอง สาเหตุหลักมาจากการไหลออกของพันธบัตรบริษัทและพันธบัตรตลาดเกิดใหม่ ในขณะที่พันธบัตรรัฐบาลยังคงรักษาการไหลเข้าอย่างต่อเนื่อง
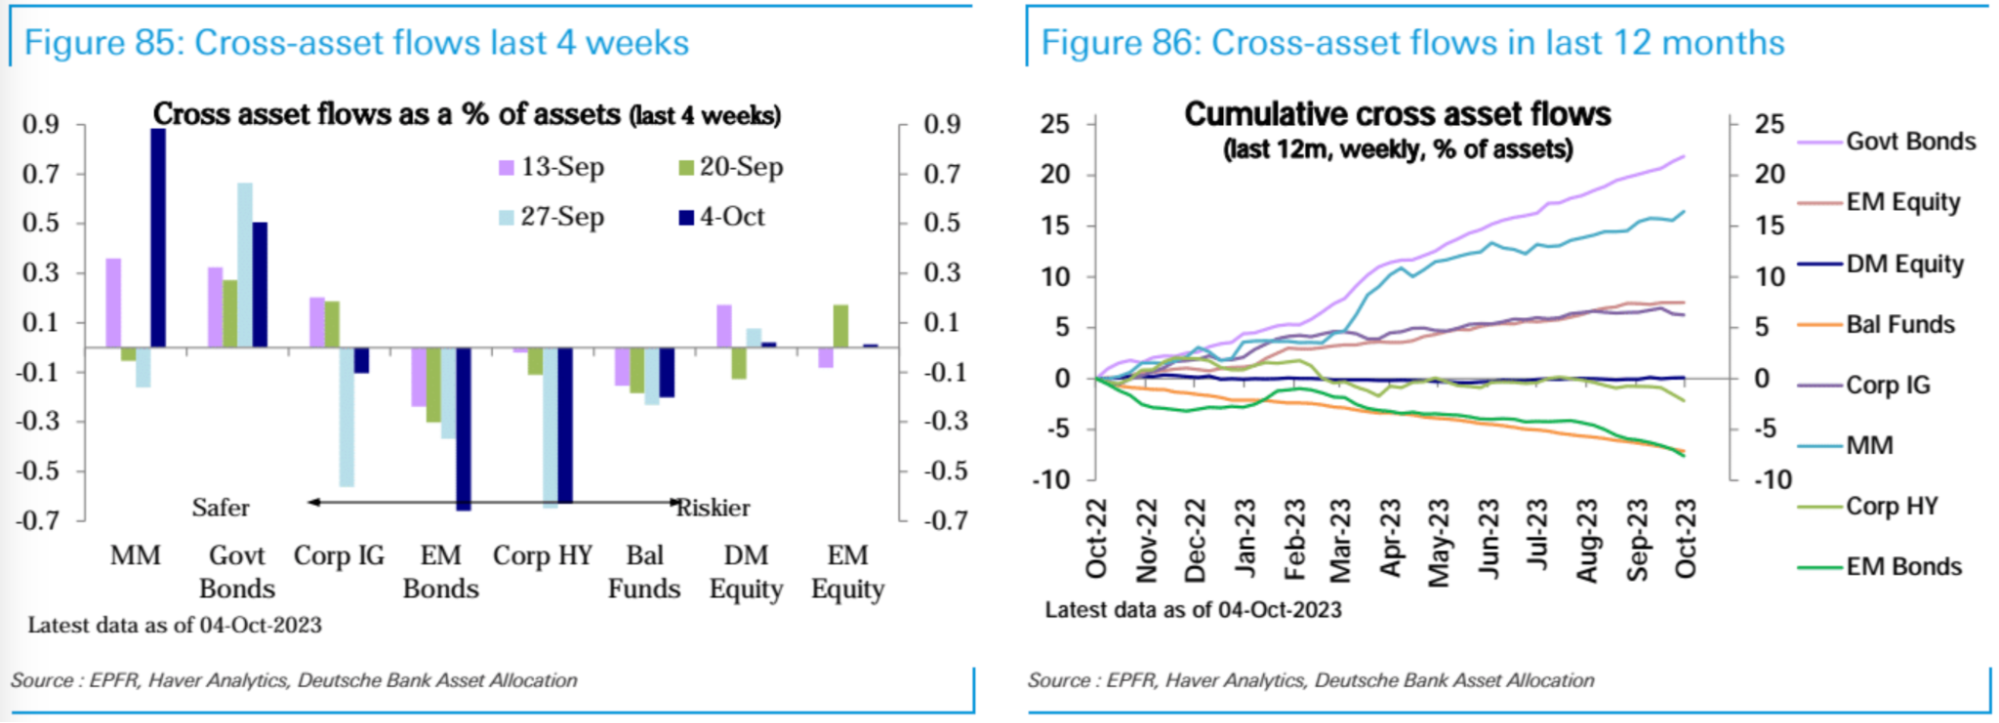
กองทุนตลาดเงิน (70.8 พันล้านดอลลาร์) มีการไหลเข้าสุทธิสูงสุดในรอบสามเดือน ซึ่งถือเป็นจุดสิ้นสุดของการไถ่ถอนสุทธิในช่วงสองสัปดาห์ก่อนหน้า
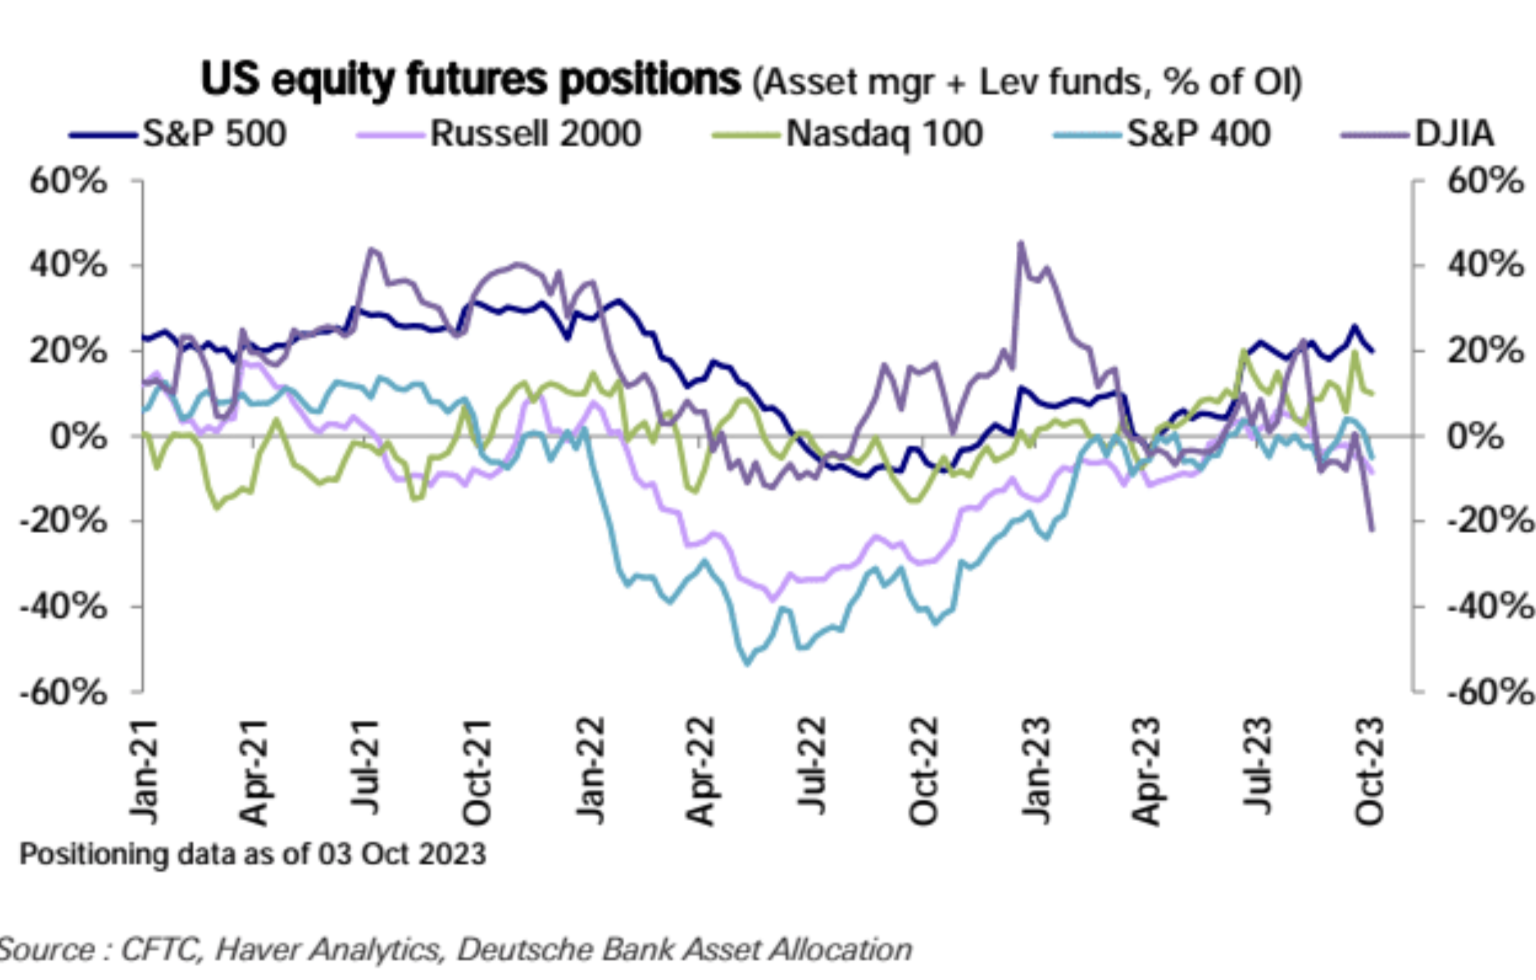
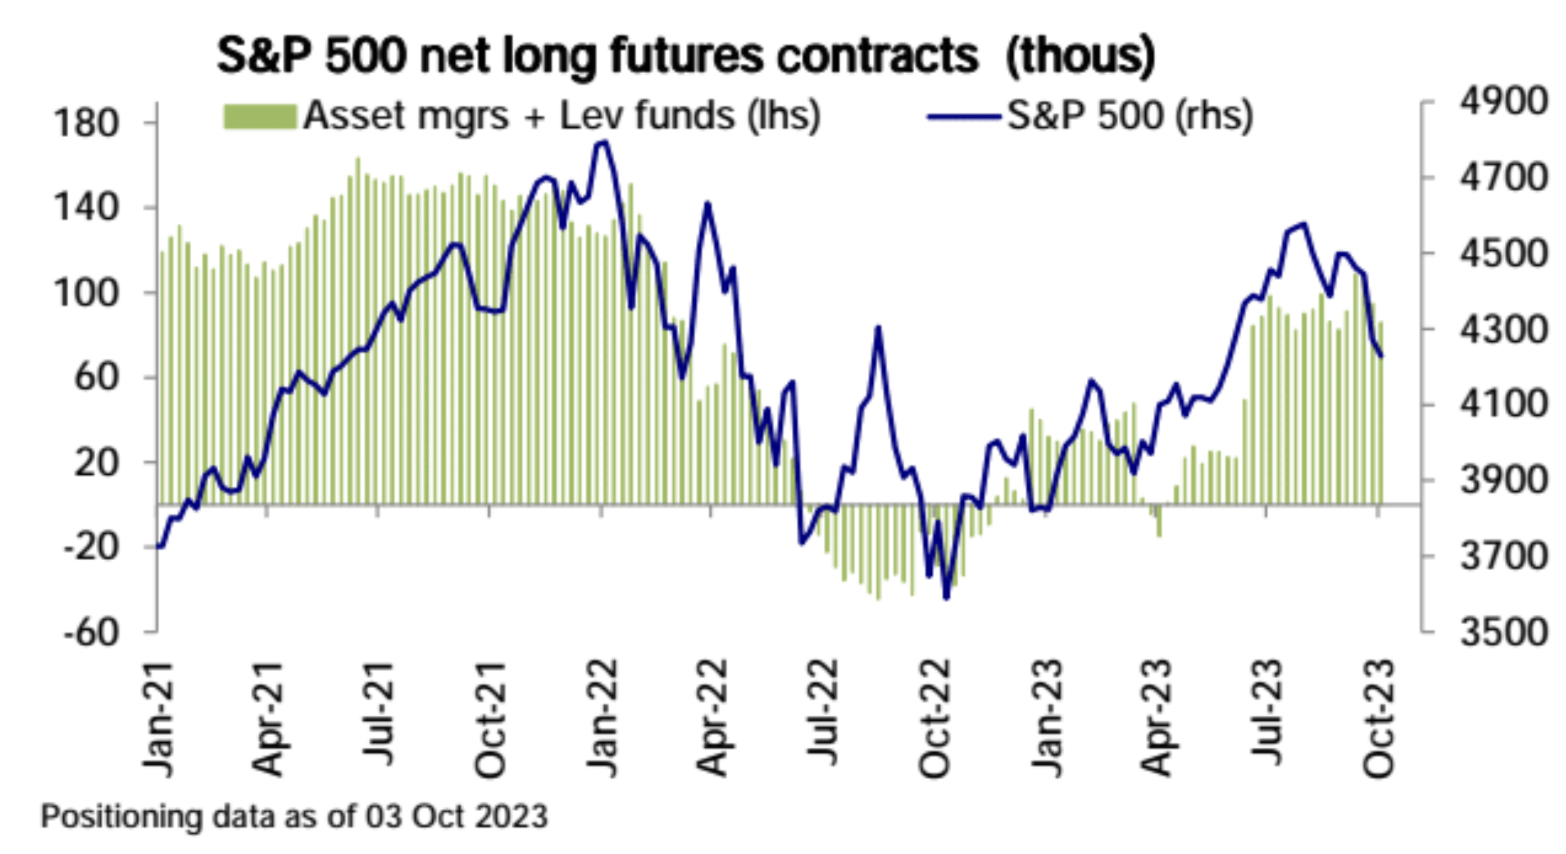
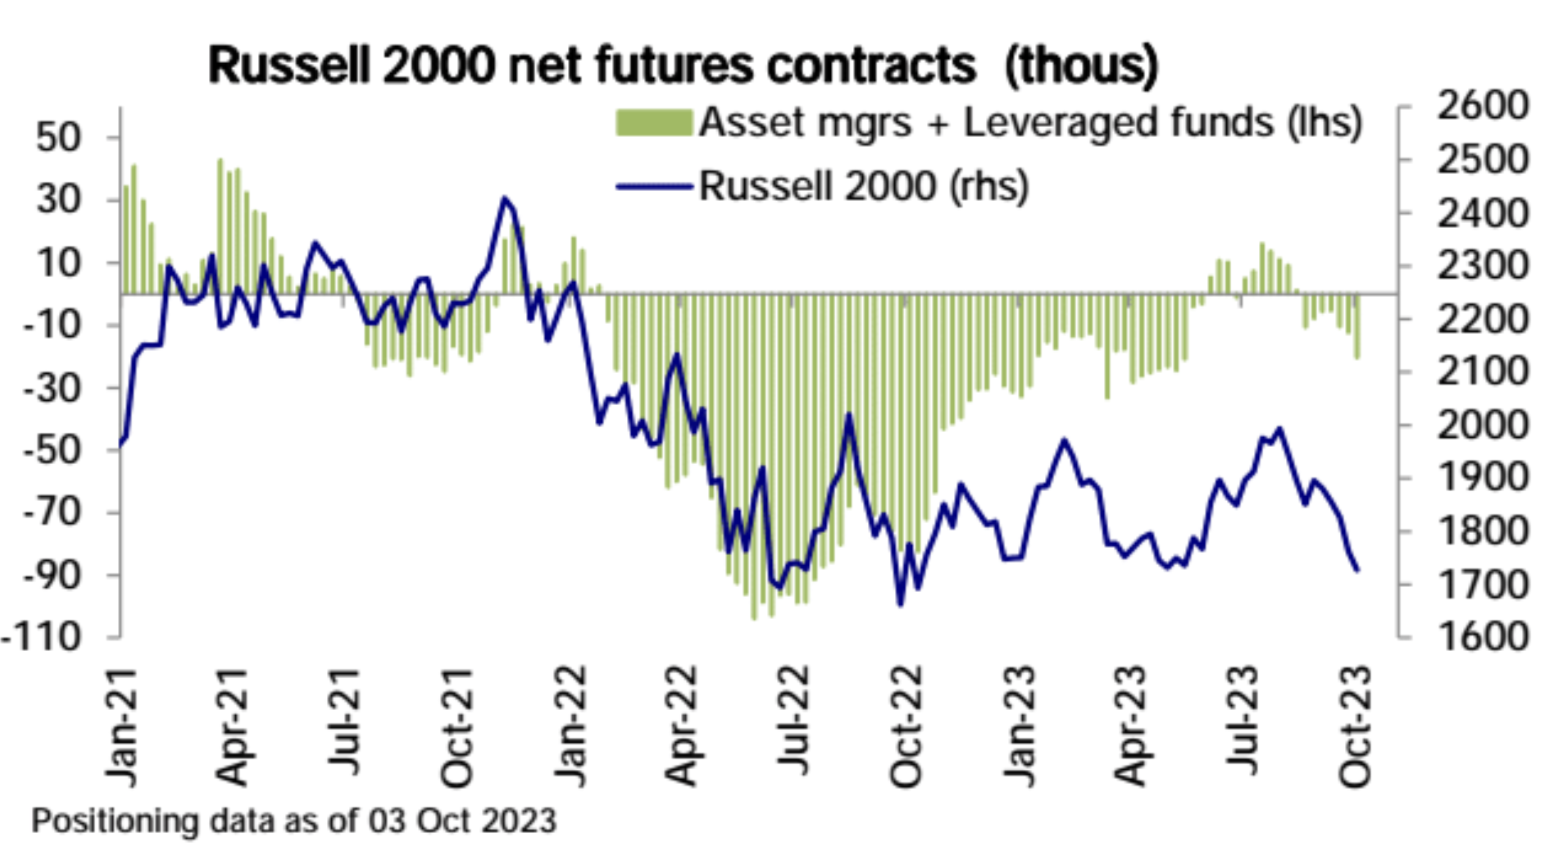
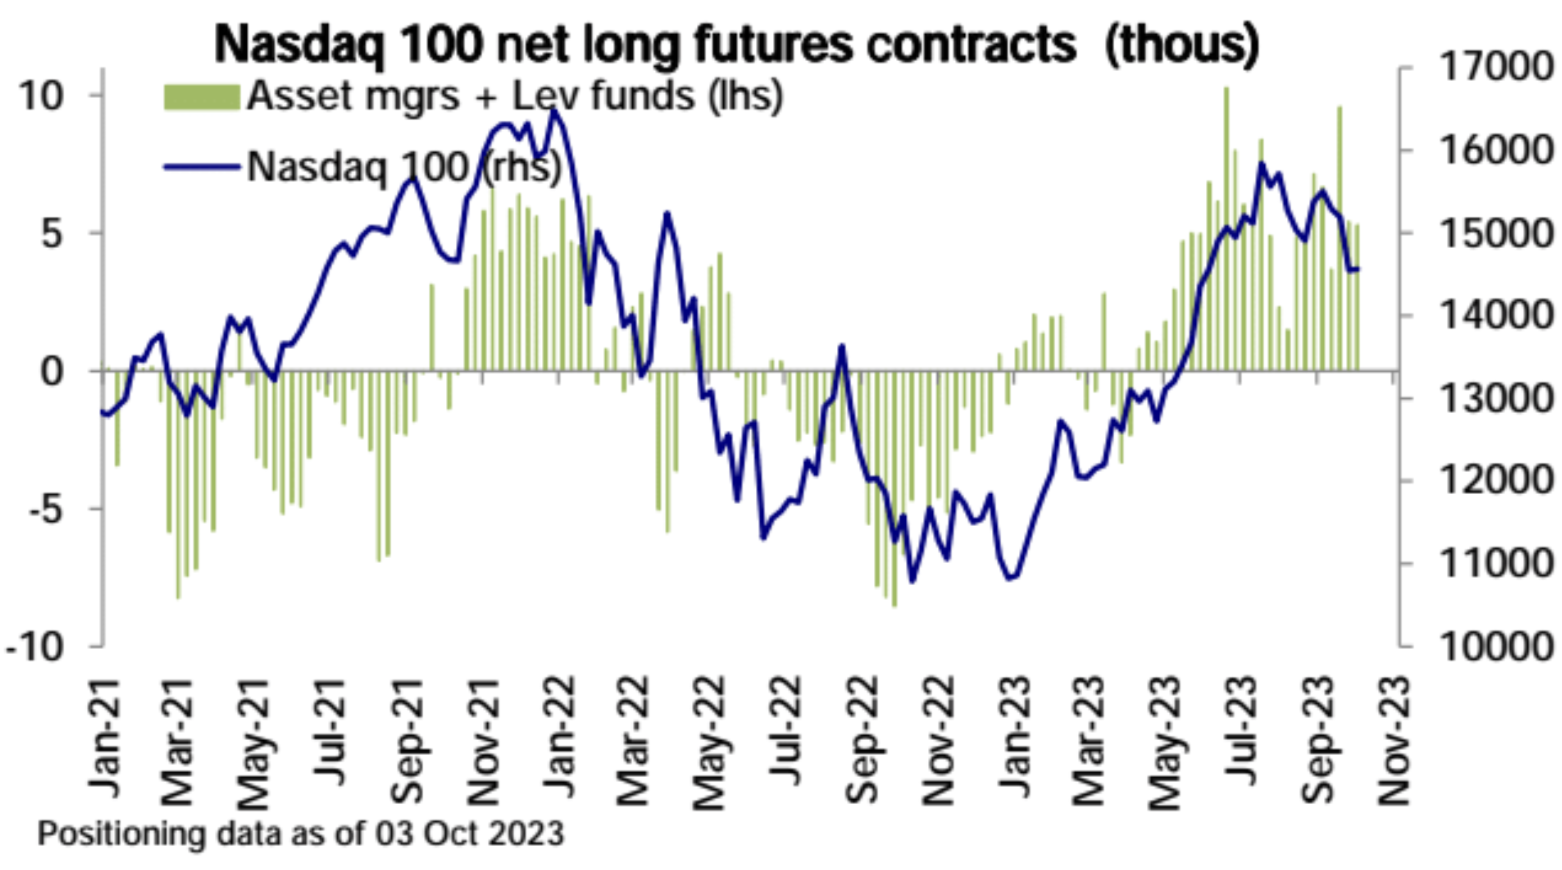
จากข้อมูล CFTC ล่าสุด สถานะฟิวเจอร์สของหุ้นสหรัฐฯ โดยรวมลดลงอีกครั้ง โดย SP 500 net longs ลดลง และ Russell 2000 net shorts เพิ่มขึ้น สถานะซื้อสุทธิของ Nasdaq 100 ทรงตัว และสถานะขายสุทธิของ Dow Asset Management + Leveraged Funds เกิน 20% ของมูลค่าสถานะโดยรวม:
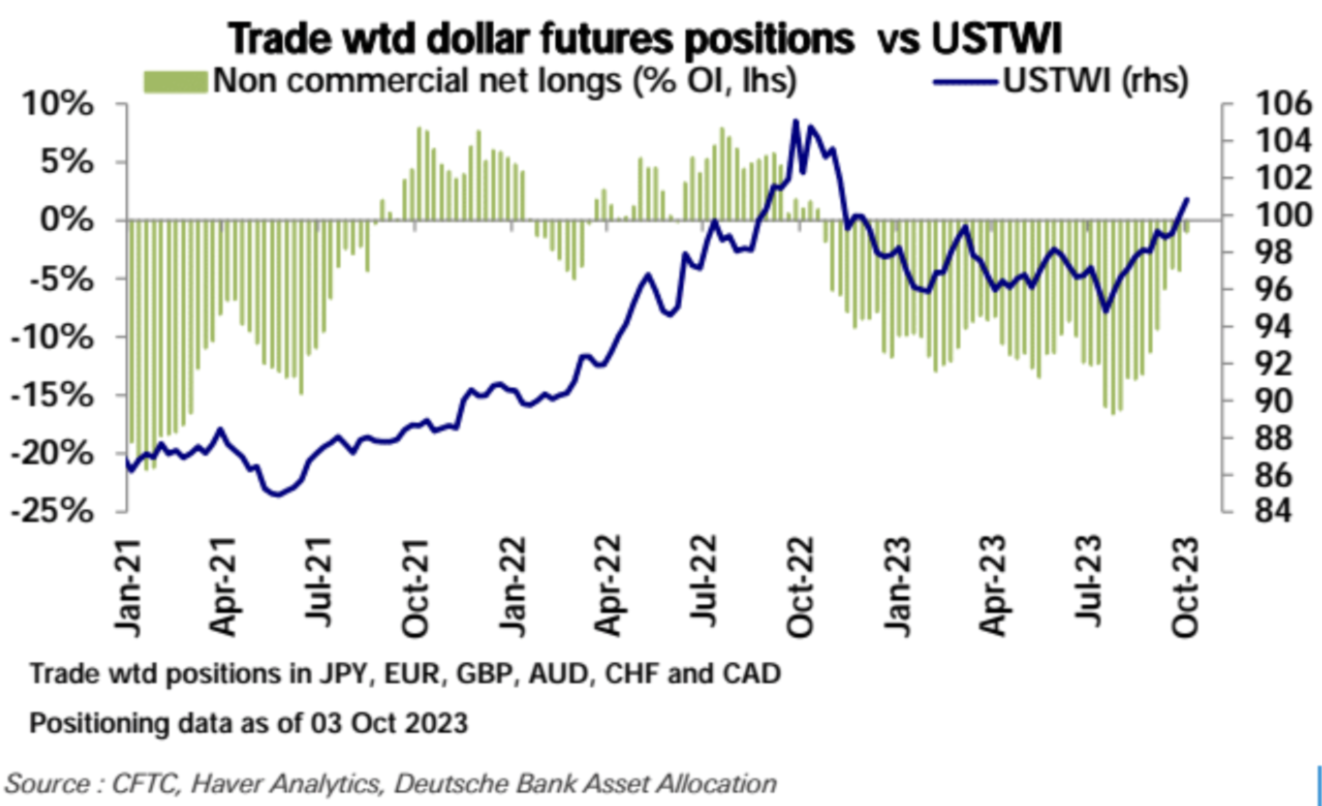
จากการฟื้นตัวของเงินดอลลาร์สหรัฐ สถานะ Short สุทธิของเงินดอลลาร์สหรัฐได้ลดลงอย่างต่อเนื่องในช่วงสามเดือนที่ผ่านมาและเกือบจะกลับสู่ศูนย์:
ตัวบ่งชี้ความรู้สึก
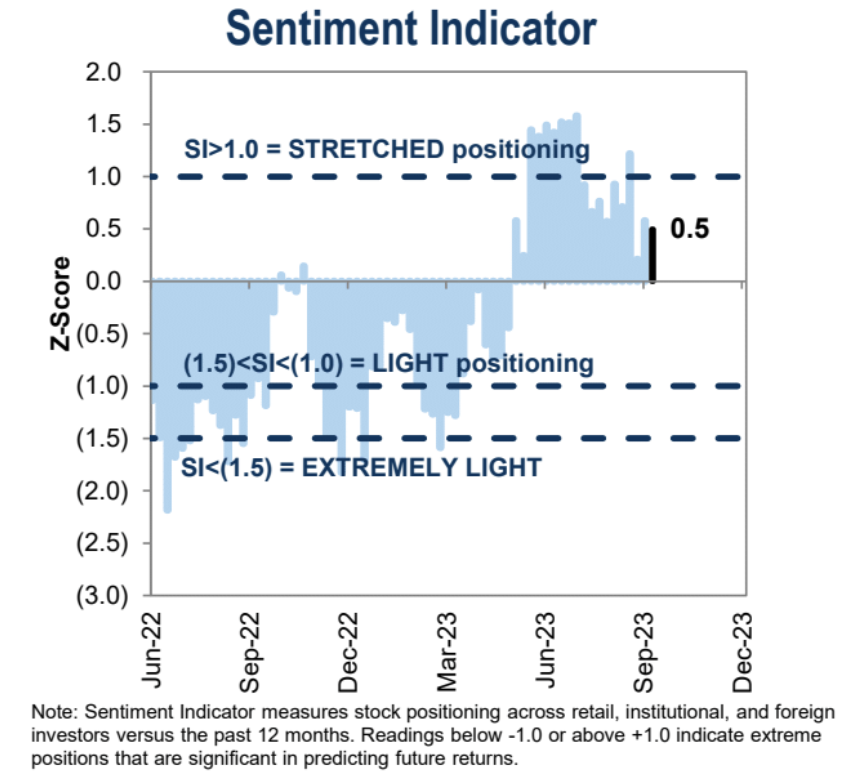
ดัชนีความเชื่อมั่นของ Goldman Sachs ปัจจุบันอยู่ที่ 0.5 ซึ่งเป็นช่วงที่เป็นกลางถึงเชิงบวก:
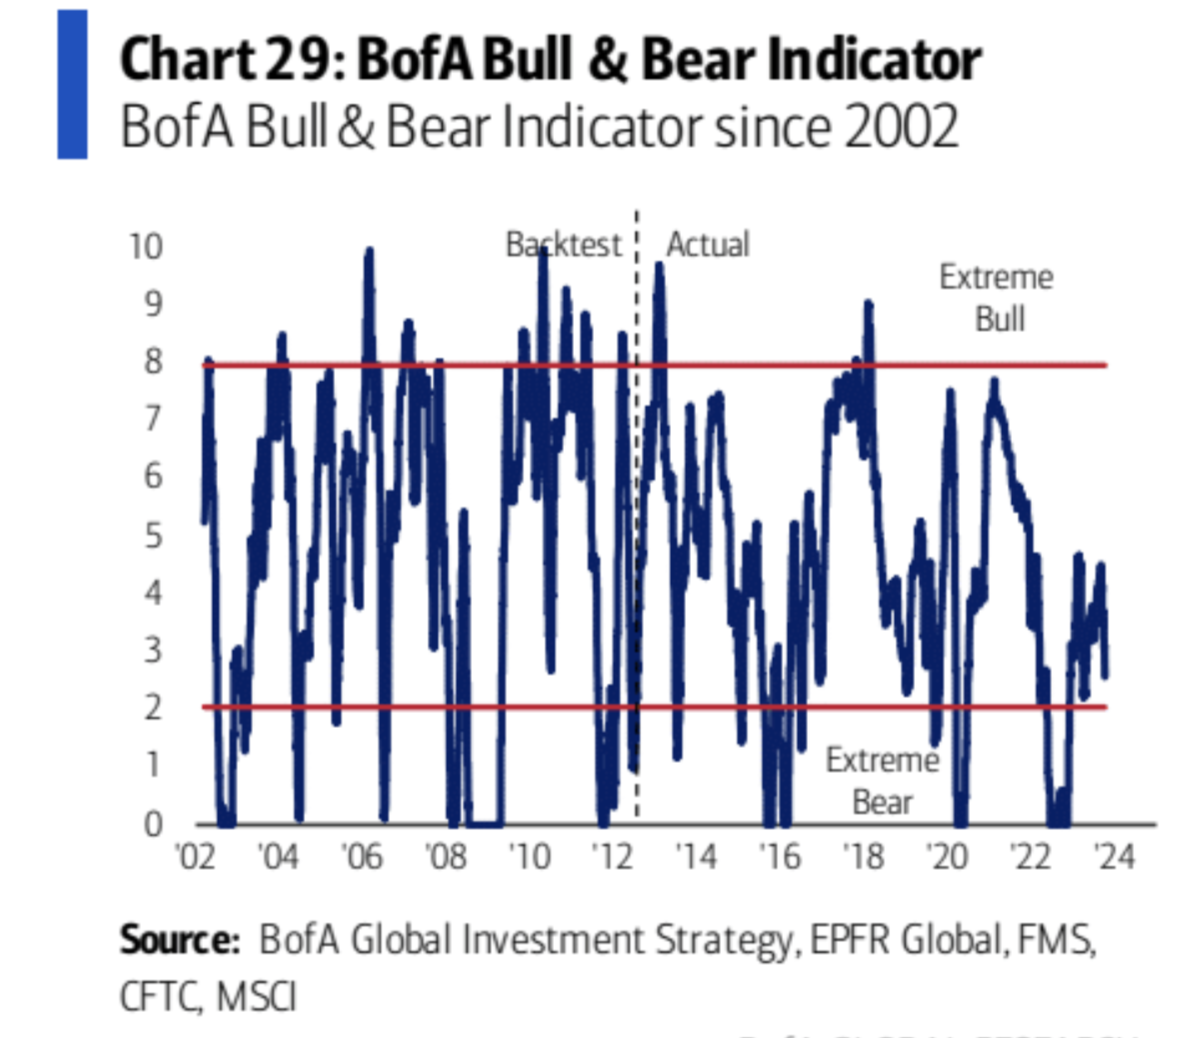
ดัชนีความเชื่อมั่นของ Bank of America ลดลงอย่างรวดเร็วและขณะนี้อยู่ในแดนลบ
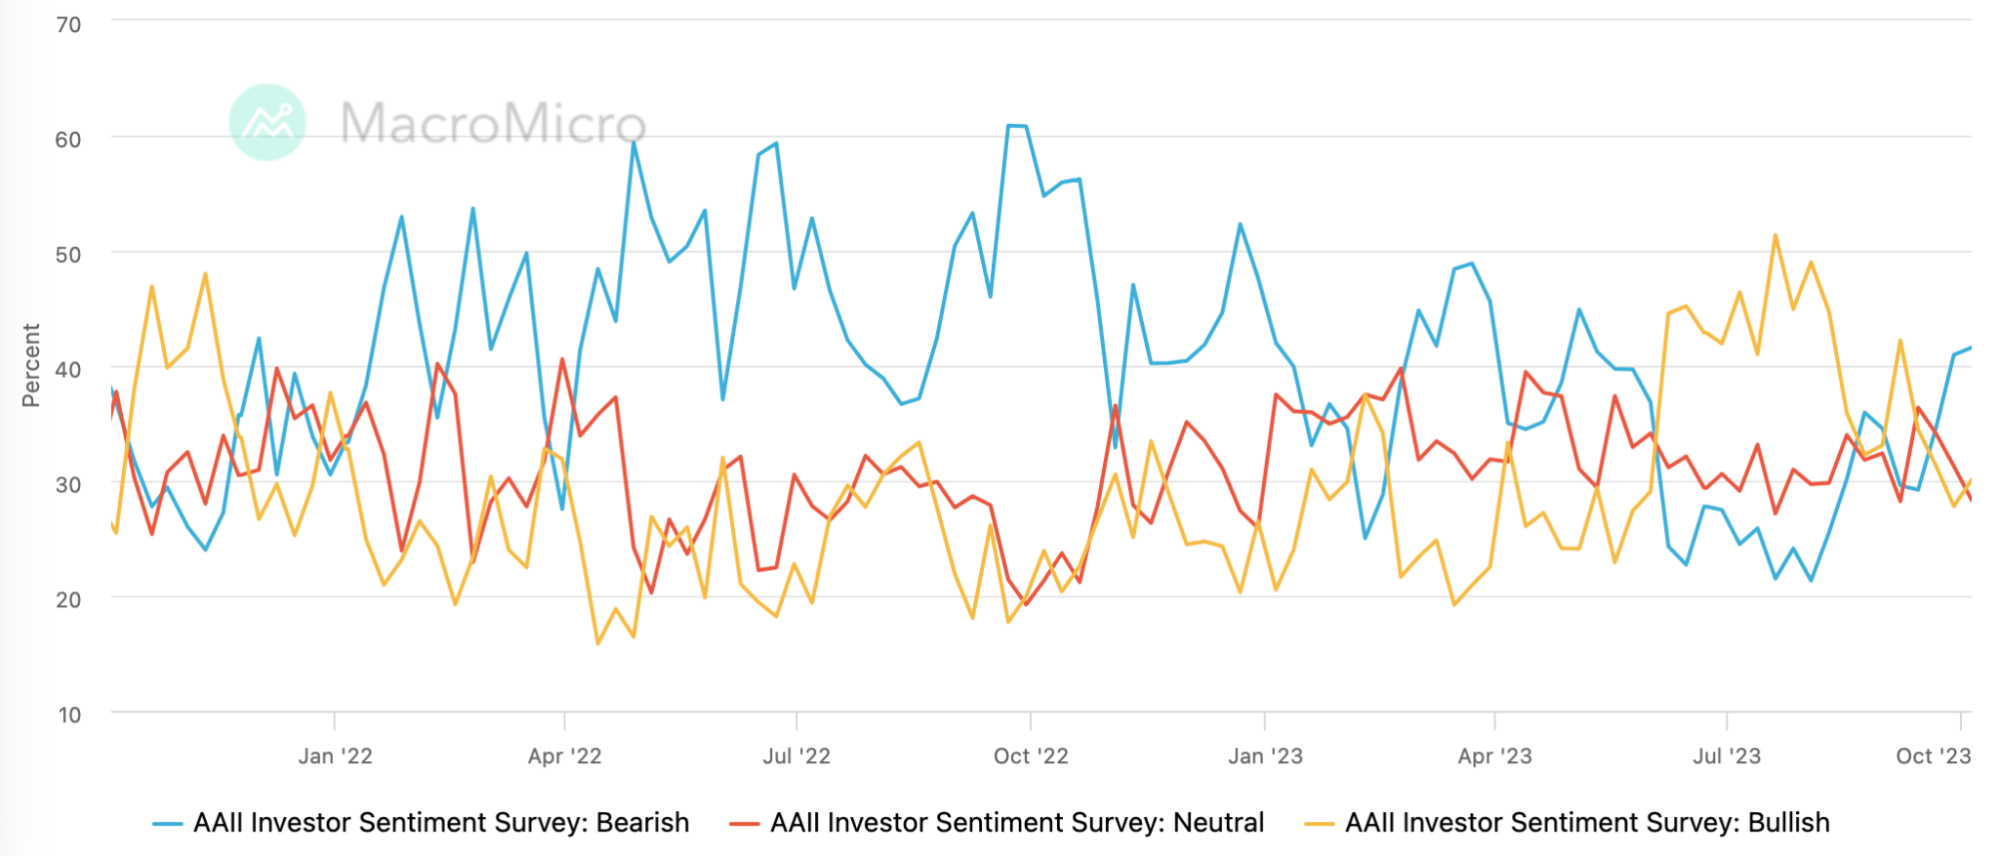
สัดส่วนขาลงของตัวบ่งชี้ความเชื่อมั่นของนักลงทุน AAII เพิ่มขึ้นเป็น 41.58% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ต้นเดือนพฤษภาคม อย่างไรก็ตาม สัดส่วนขาขึ้นก็ดีดตัวขึ้นเล็กน้อยเช่นกันและมุมมองที่เป็นกลางลดลงอย่างรวดเร็วซึ่งบ่งชี้ว่าเกมระยะสั้นยาวจะเริ่มอีกครั้ง:
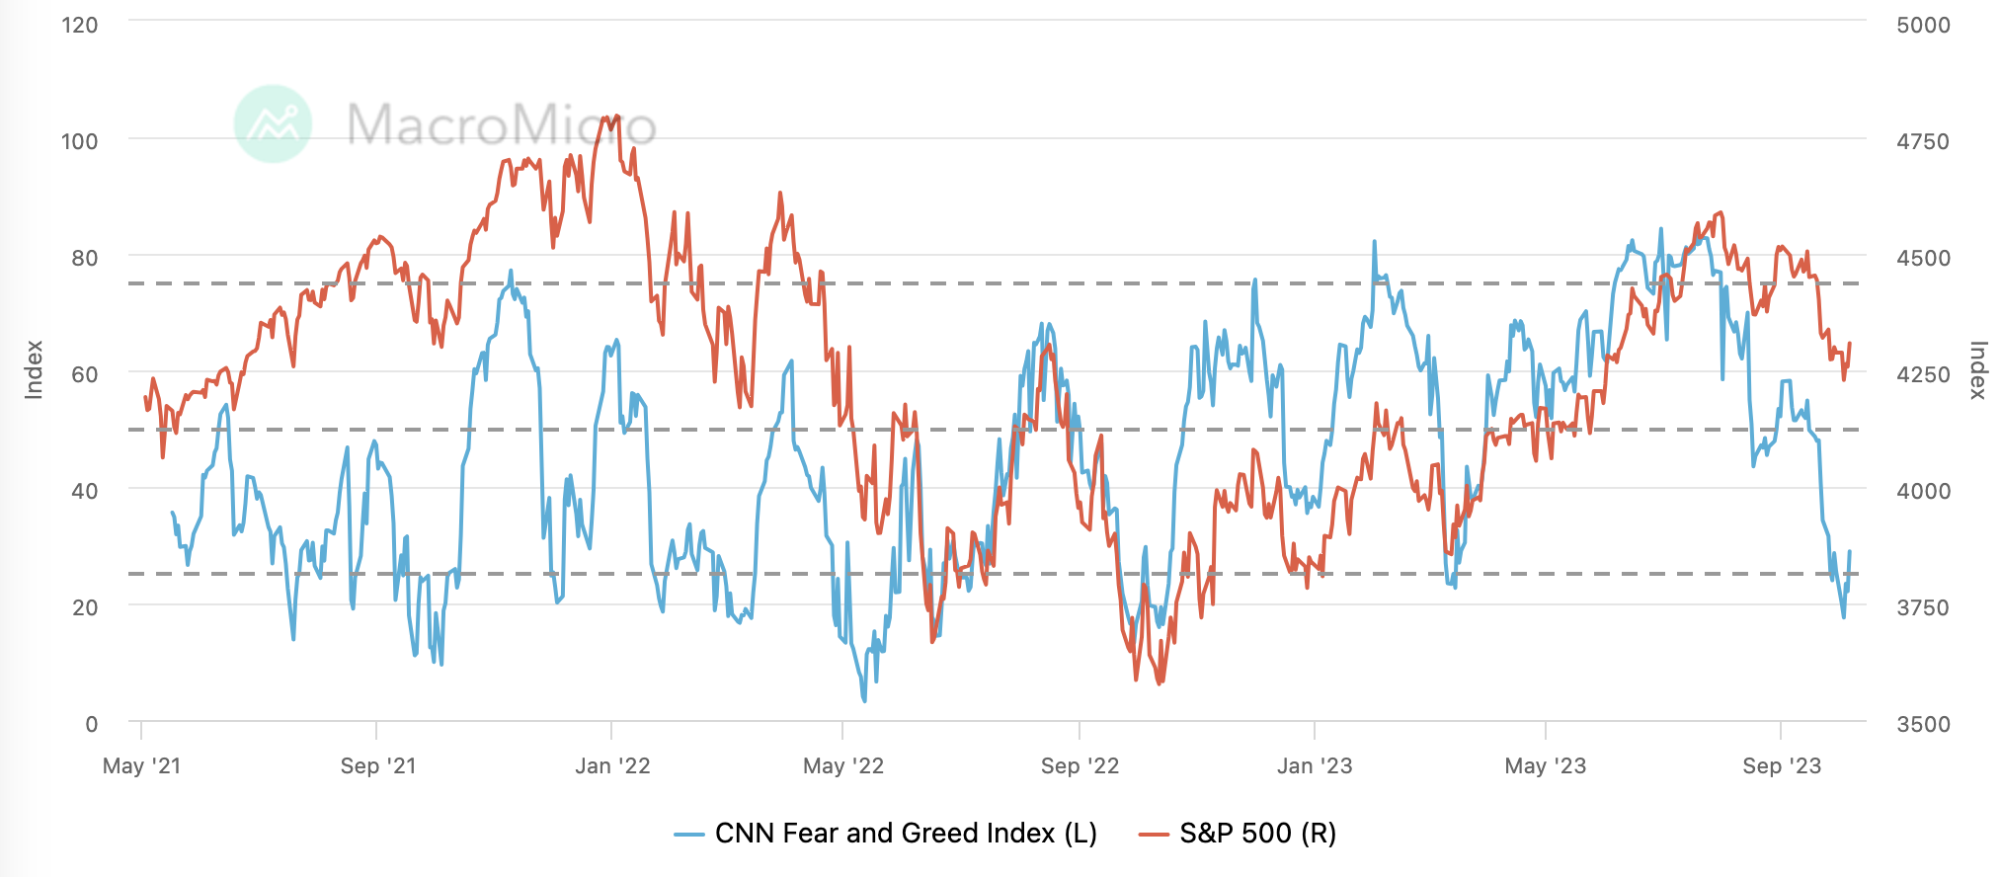
ดัชนีความกลัวและความโลภของ CNN ลดลงเหลือ 17.58 ในสัปดาห์ที่แล้ว ซึ่งเป็นสถานการณ์ที่น่าตื่นตระหนกที่สุดนับตั้งแต่เดือนตุลาคมปีที่แล้ว แต่ดีดตัวขึ้นในสามวันต่อไปนี้:
การแบ่งปันมุมมอง
มุมมองของธนาคารแห่งอเมริกา: มุ่งเน้นไปที่โอกาสในการซื้อขายที่มีโครงสร้าง
เนื่องจาก deleverage ที่เกิดจากต้นทุนเงินทุนที่เพิ่มขึ้นยังคงดำเนินต่อไป มีความเป็นไปได้สูงที่จะเกิดภาวะเศรษฐกิจถดถอย และจากนั้นก็ถึงเวลาที่ตลาดจะถึงจุดต่ำสุดและดีดตัวขึ้น ในปัจจุบัน เราต้องให้ความสนใจกับมูลค่าสัมพัทธ์ของมูลค่าที่แตกต่างกัน สินทรัพย์และภาคส่วนต่างๆ แทนที่จะดูเพียงมูลค่าสัมบูรณ์ .
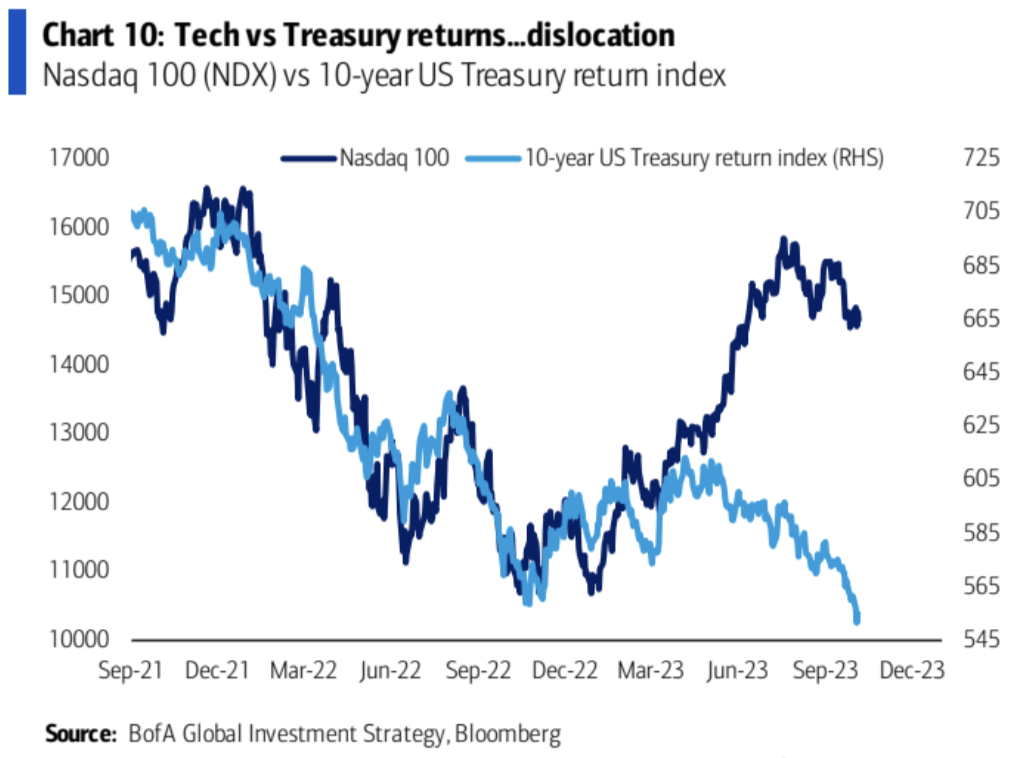
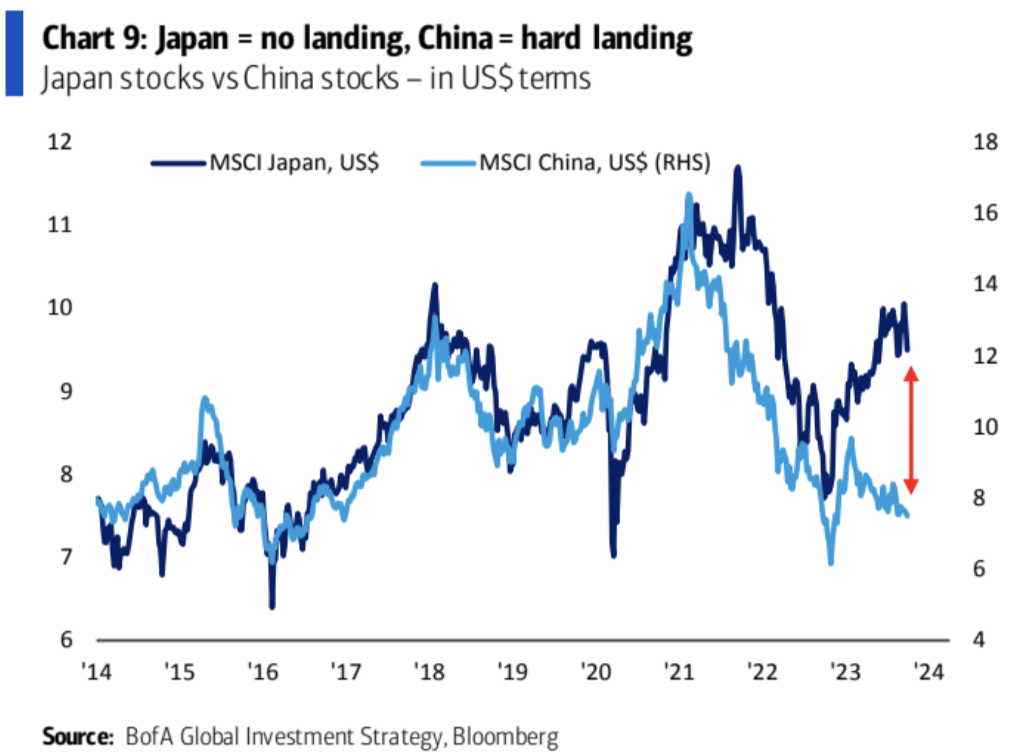
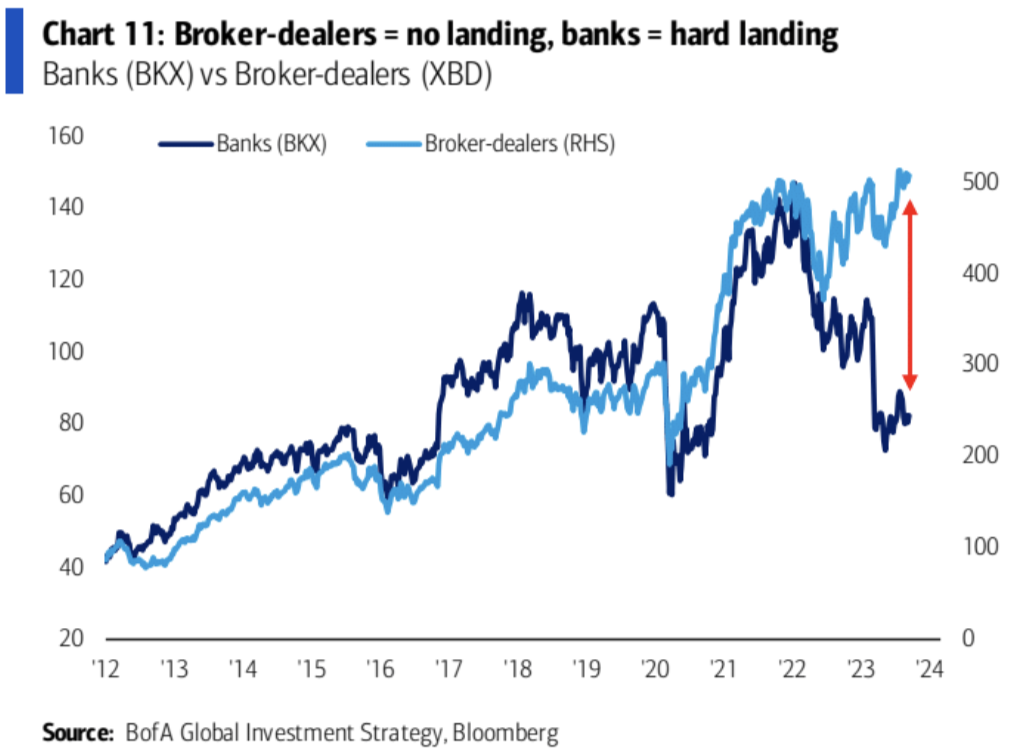
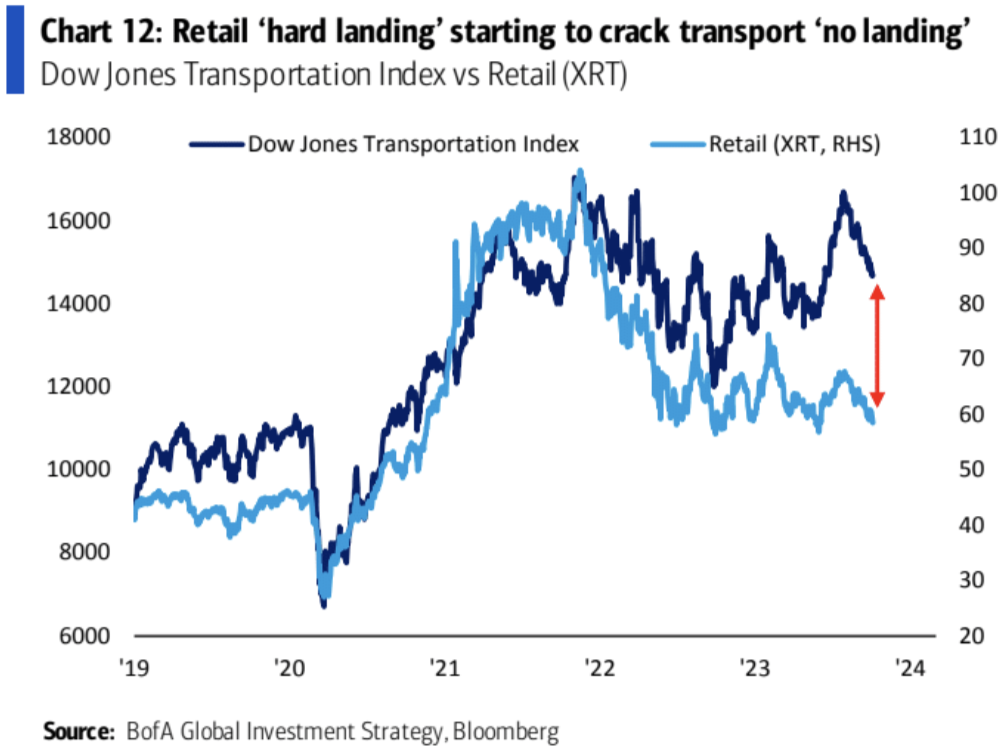
รายงานของ Bank of America เมื่อวันที่ 5 ตุลาคม อ้างถึงโอกาสที่ไม่ตรงกันที่ชัดเจนหลายประการ เช่น:
ญี่ปุ่นเป็นตัวแทนของแนวคิด ไม่มีการลงจอดอย่างหนัก ในขณะที่จีนเป็นตัวแทนของ ด้วยการลงจอดยาก
หุ้นธนาคารแสดงถึง การลงจอดอย่างหนัก ในขณะที่หุ้นนายหน้าซื้อขายหลักทรัพย์แสดงถึง ไม่มีการลงจอดอย่างหนัก
หุ้นกลุ่มขนส่งแสดงถึง ไม่มีการลงจอดอย่างหนัก ในขณะที่หุ้นค้าปลีกแสดงถึง การลงจอดยาก หุ้นกลุ่มแรกเริ่มตามทันการลดลงอย่างหลัง
หุ้นขนาดเล็กกำลังส่งสัญญาณของภาวะเศรษฐกิจถดถอยในสหรัฐอเมริกา เมื่อได้รับการยืนยันภาวะเศรษฐกิจถดถอยแล้ว พวกเขาควรขายแนวคิด ไม่มีการลงจอดอย่างหนัก และซื้อแนวคิด การลงจอดอย่างหนัก
ในขณะที่รอภาวะเศรษฐกิจถดถอย สิ่งสำคัญคือต้องให้ความสำคัญกับโอกาสในการซื้อขายที่ไม่ตรงกันเหล่านี้ มากกว่าการดูมูลค่าที่แท้จริงของหุ้นหรือภาคส่วนต่างๆ เพียงอย่างเดียว
Dalio กล่าวว่าสหรัฐฯ จะเข้าสู่วิกฤตหนี้
“ประเทศนี้กำลังจะเกิดวิกฤติหนี้” ผู้ก่อตั้งกองทุนเฮดจ์ฟันด์ Bridgewater Associates กล่าวกับ CNBC ทั้งสองพูดระหว่างการสนทนาข้างกองไฟกับสมาคมกองทุนจัดการ “ฉันคิดว่ามันจะเกิดขึ้นเร็วแค่ไหนนั้นจะขึ้นอยู่กับปัญหาด้านอุปสงค์และอุปทาน ดังนั้นฉันจึงจับตาดูสิ่งนั้นอย่างใกล้ชิด”
Dalio กังวลว่าปัญหาเศรษฐกิจที่เผชิญอยู่นั้นไม่ใช่แค่ระดับหนี้ที่สูง โดยกล่าวว่าการเติบโตอาจลดลงเหลือศูนย์ บวกหรือลบ 1% หรือ 2%
“ผมคิดว่าเศรษฐกิจจะชะลอตัวลงอย่างมาก” ดาลิโอกล่าว
ใครคือกำลังหลักในตลาดตราสารหนี้?
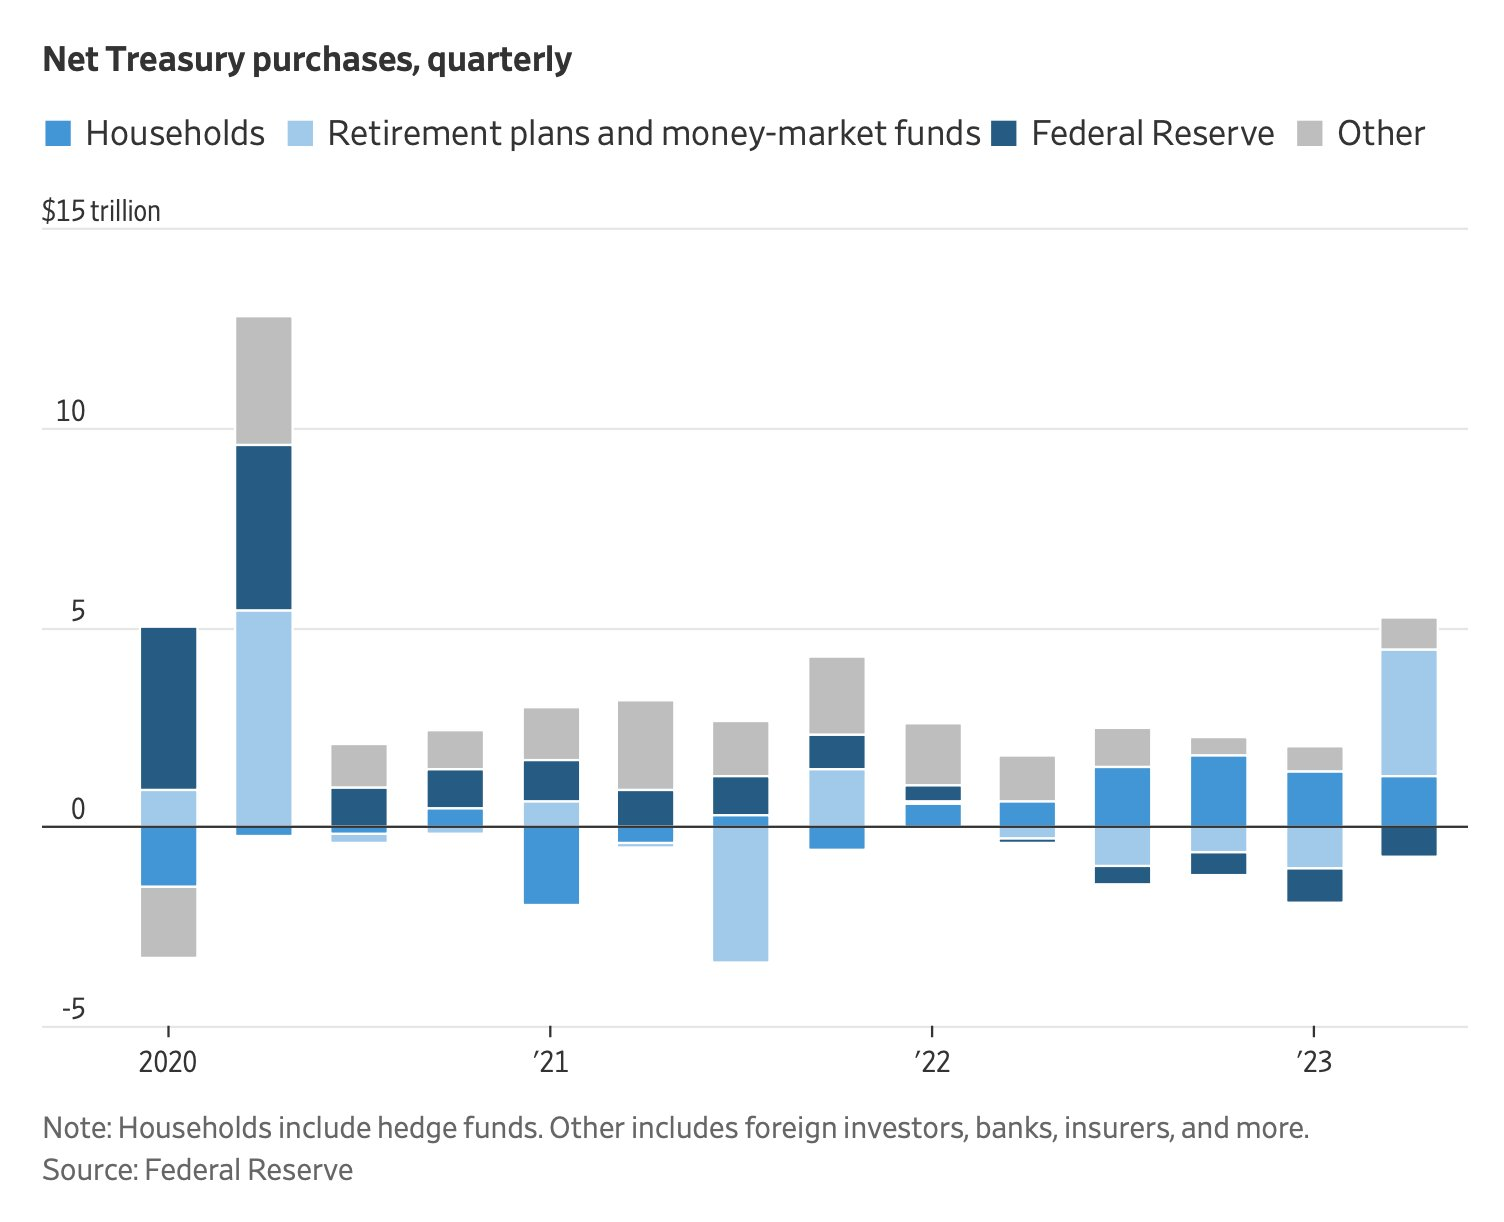
ได้รับผลกระทบจากอุปทานที่เพิ่มขึ้นและการเปลี่ยนแปลงโครงสร้างอุปสงค์ อัตราผลตอบแทนพันธบัตรสหรัฐฯ มีแนวโน้มที่จะยังคงอยู่ในระดับสูง สิ่งนี้เกิดขึ้นท่ามกลางกระแสการออกของรัฐบาลที่เพิ่มขึ้น ซึ่งเพิ่มขึ้น 1 ล้านล้านดอลลาร์ในช่วง 3 เดือนที่ผ่านมา เนื่องจากเฟดหยุดซื้อ ความต้องการจากธนาคารพาณิชย์ลดลง และนักลงทุนสถาบันมีความเสี่ยงน้อยลงในการซื้อพันธบัตร ปัจจัยเหล่านี้หมายความว่าพันธบัตรรัฐบาลจำเป็นต้องให้อัตราผลตอบแทนที่สูงขึ้นเพื่อดึงดูดผู้ซื้อ ซึ่งทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีลดลงอย่างมีนัยสำคัญได้ยาก
หลักฐานสำหรับผู้มองโลกในแง่ดี
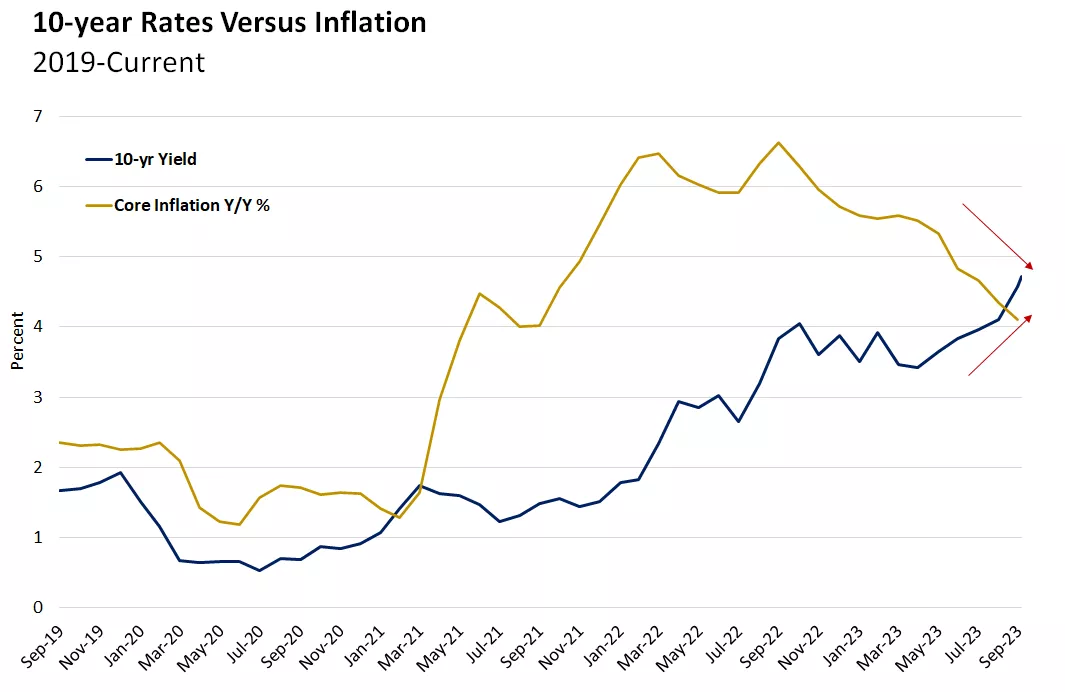
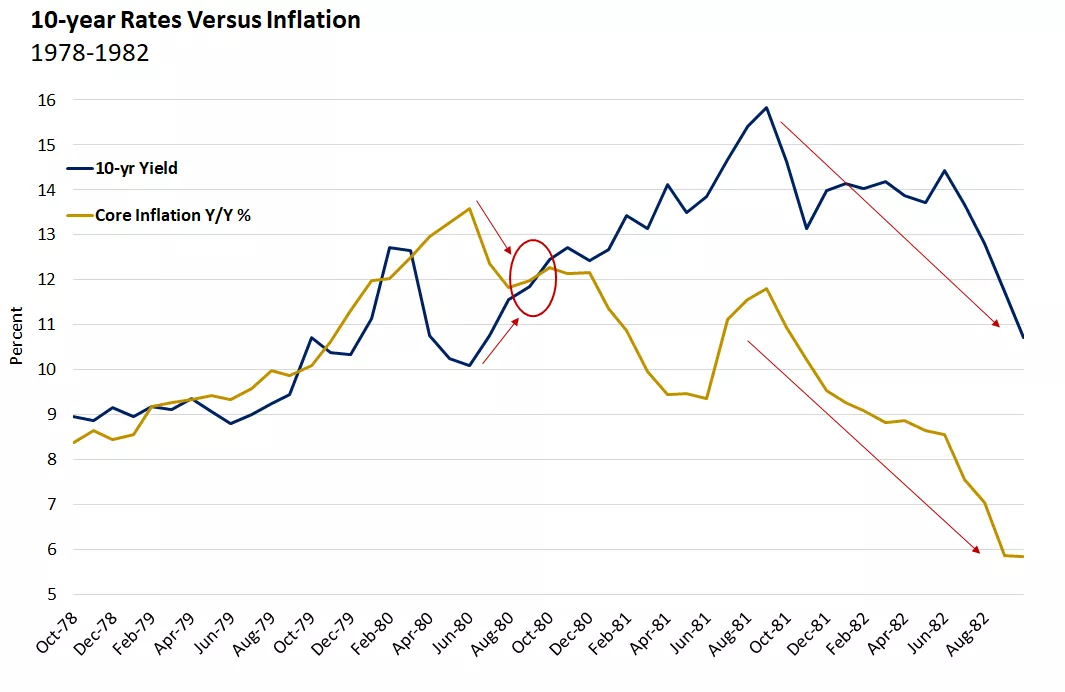
นักมองโลกในแง่ดีเชื่อว่าอัตราเงินเฟ้อกำลังลดลง ซึ่งจะช่วยลดอัตราดอกเบี้ยในตลาดรองได้ในที่สุด ในช่วงต้นทศวรรษ 1980 เมื่ออัตราเงินเฟ้อพุ่งสูงสุดและลดลงต่ำกว่าอัตราผลตอบแทน 10 ปี อัตราเงินเฟ้อ 10 ปีก็ขึ้นถึงจุดสูงสุดและลดลงเช่นกัน แต่จะล่าช้าประมาณ 1 ปี
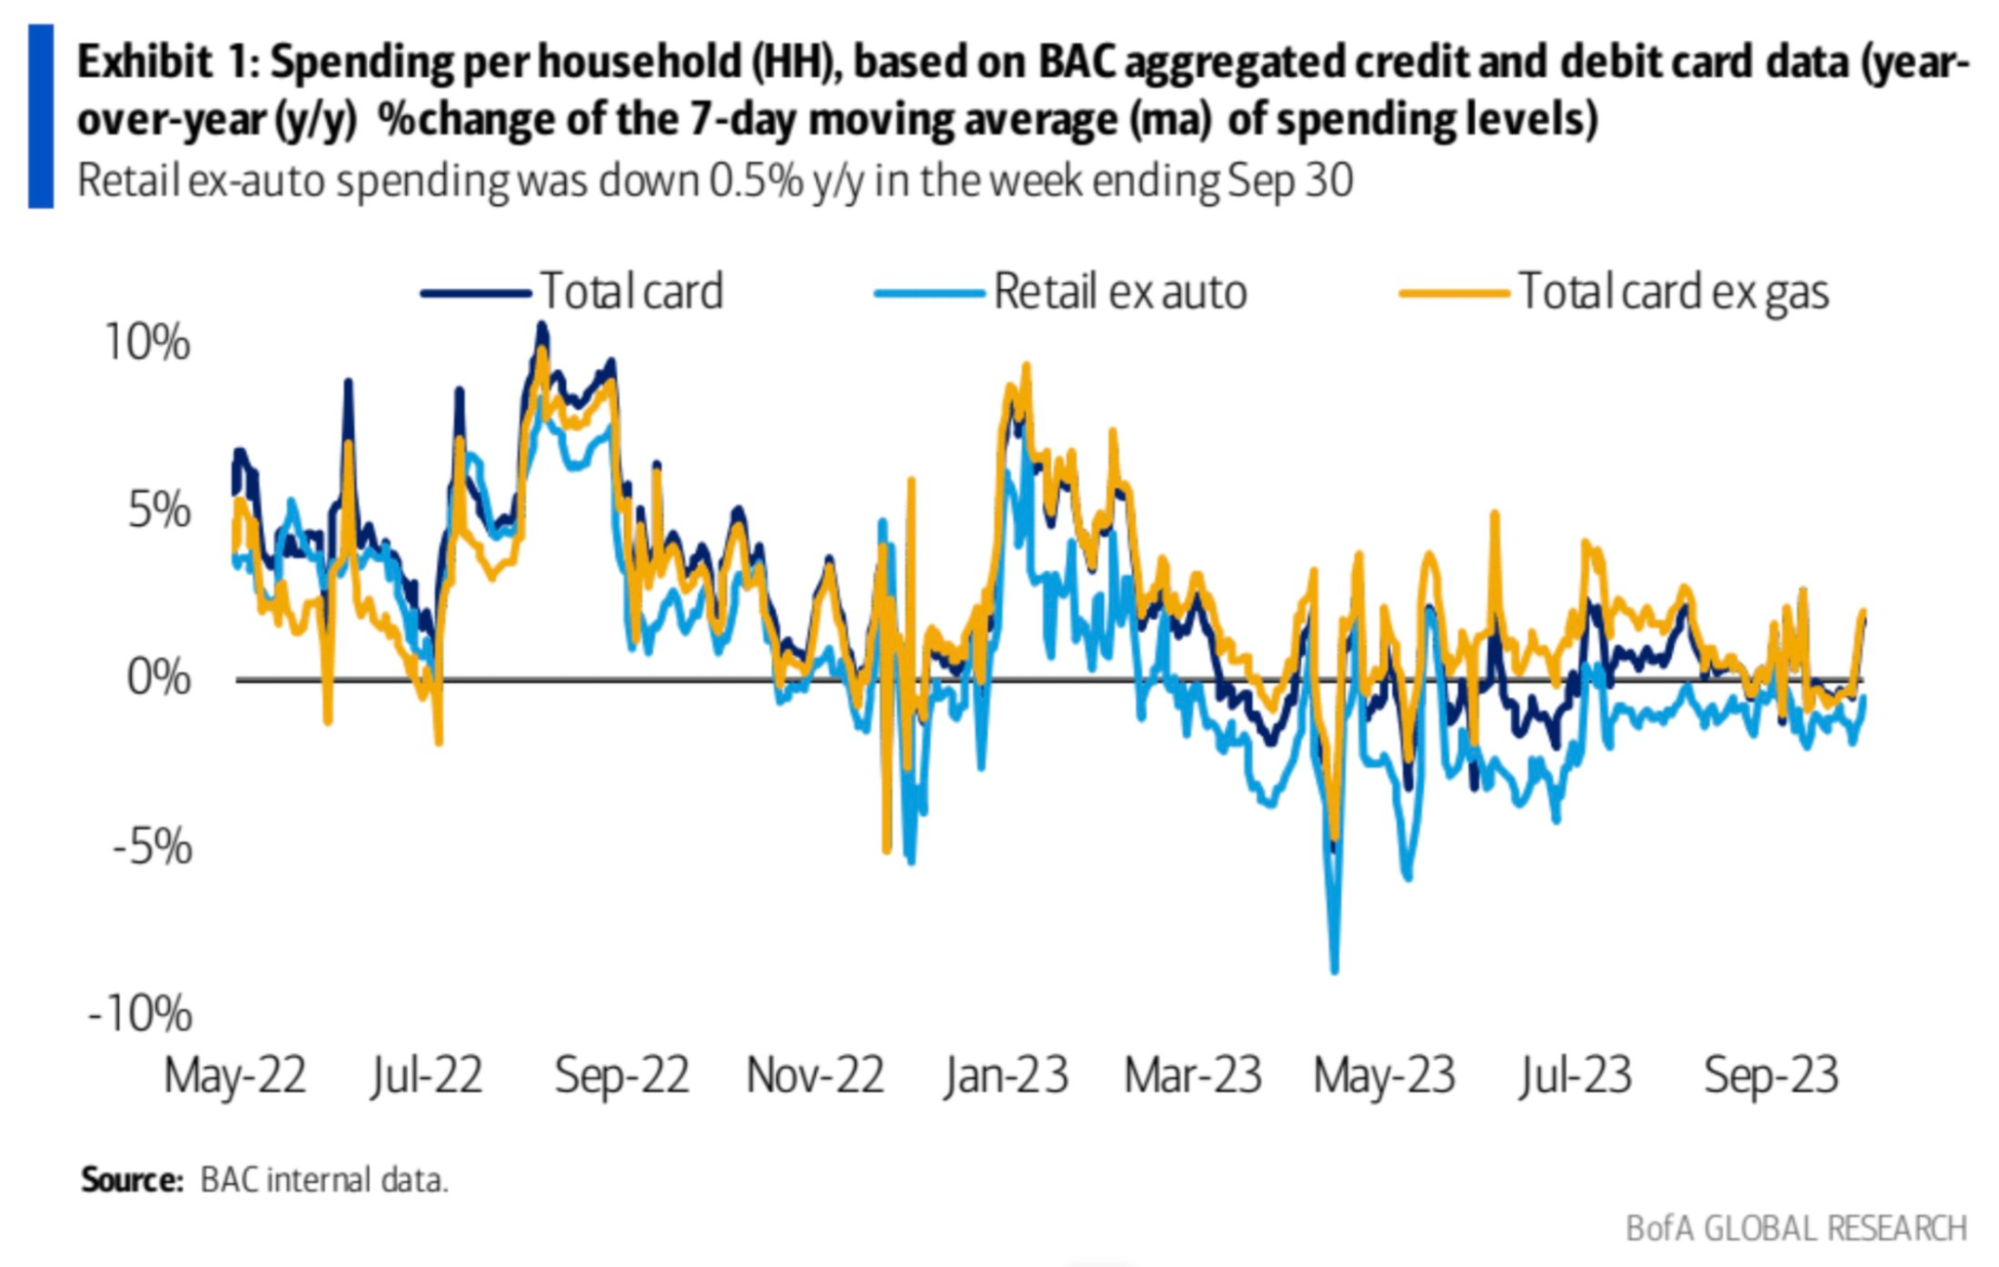
ความกระตือรือร้นในการบริโภคเพิ่มขึ้น
ข้อมูลการบริโภคความถี่สูงของสหรัฐฯ ดีดตัวขึ้นอย่างรวดเร็วในช่วงสองสัปดาห์ที่ผ่านมาเป็น 1.8% YOY เพิ่มขึ้น 2.0% หลังจากไม่รวมเชื้อเพลิง: จะเห็นได้ว่าเมื่อไม่รวมปริมาณการใช้เชื้อเพลิงจากการบริโภคทั้งหมด การเติบโตของการบริโภคจะชัดเจนยิ่งขึ้น นี่อาจหมายความว่าแม้ว่าราคาพลังงานจะสูงขึ้น แต่ก็ไม่ได้ขัดขวางผู้บริโภคจากการใช้จ่ายกับสินค้าและบริการอื่น ๆ มากขึ้น
ราคาปาร์ตี้
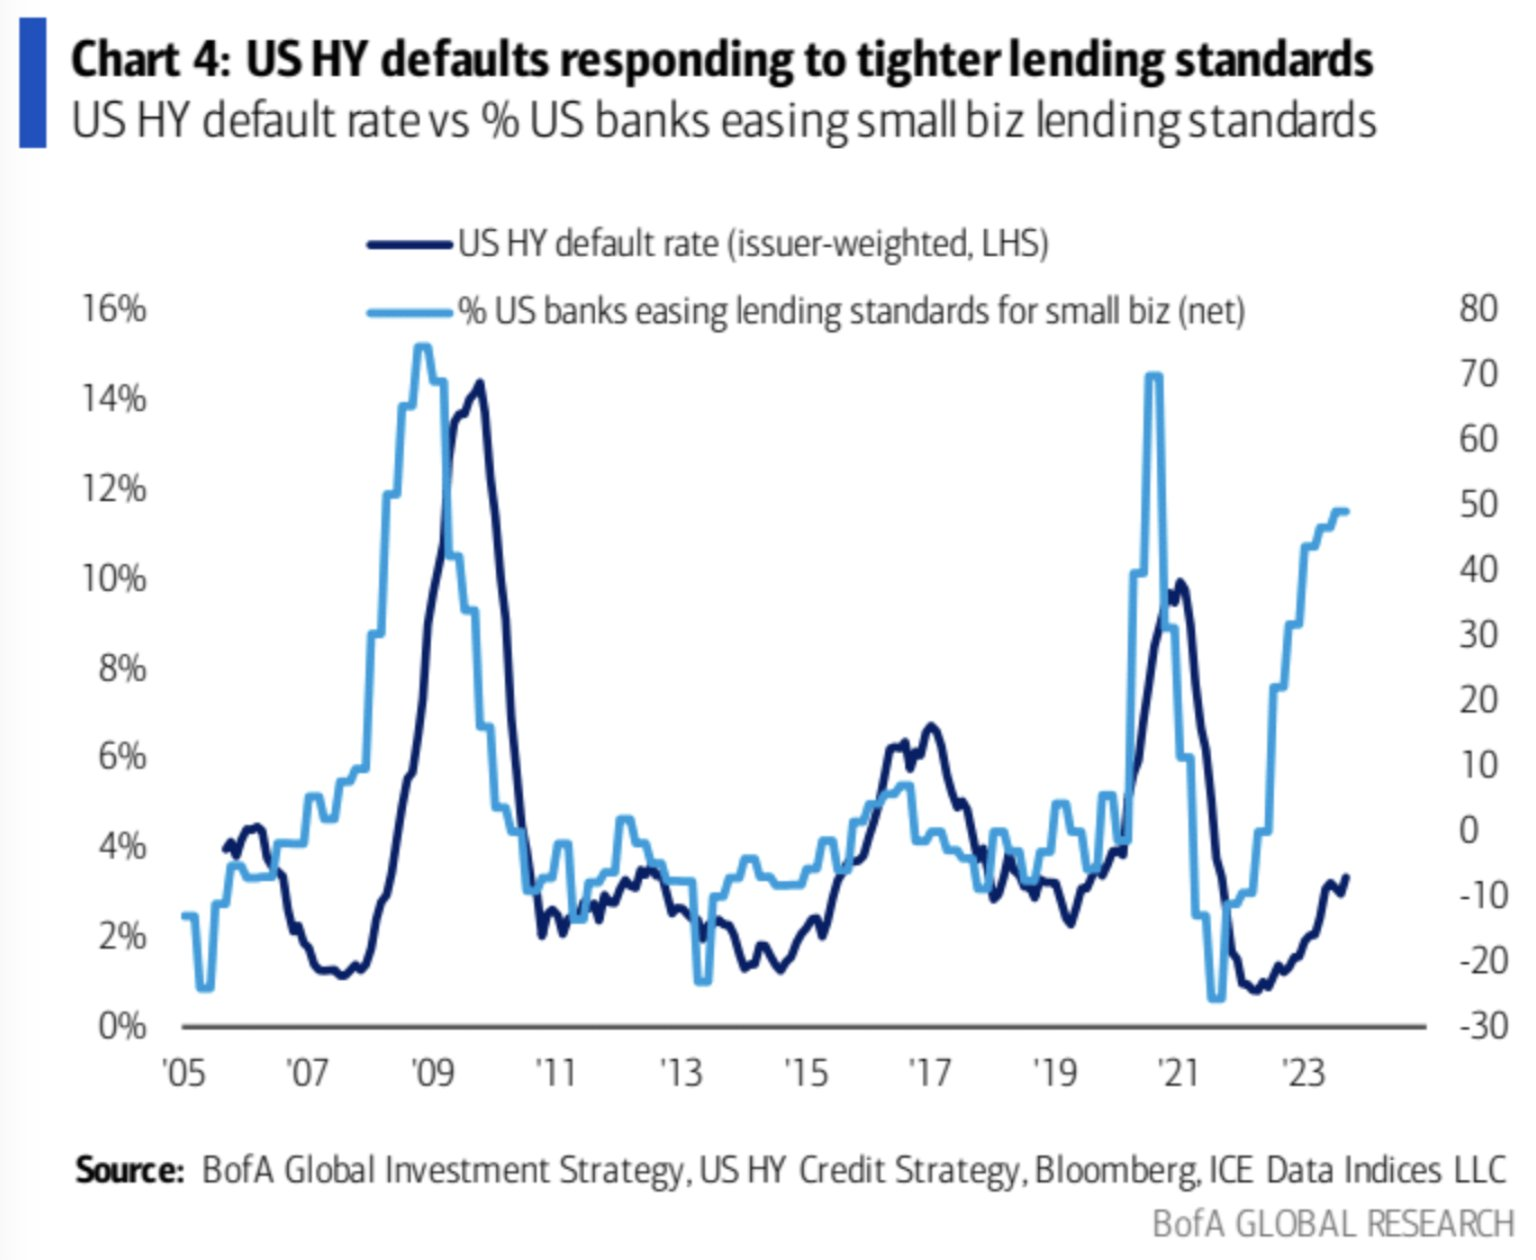
เส้นสีฟ้าอ่อนแสดงให้เห็นว่ามาตรฐานการให้กู้ยืมของธนาคารแก่องค์กรต่างๆ ได้รับการผ่อนคลายลงอย่างมากตั้งแต่ปี 2565 ในอดีต สโมสรที่มีมาตรฐานที่ผ่อนคลายได้ก่อให้เกิดคลื่นการผิดนัดชำระหนี้ที่เพิ่มขึ้น คราวนี้ อาจเป็นเรื่องยากมาก อัตราการผิดนัดชำระหนี้พันธบัตรที่ให้ผลตอบแทนสูง ที่ชื่นชอบสีน้ำเงินเข้มได้เร่งการฟื้นตัว: