


รายงานการวิจัยมาโครของ SignalPlus (20231009): ตลาดมุ่งเน้นไปที่ข้อมูล CPI ของสัปดาห์นี้


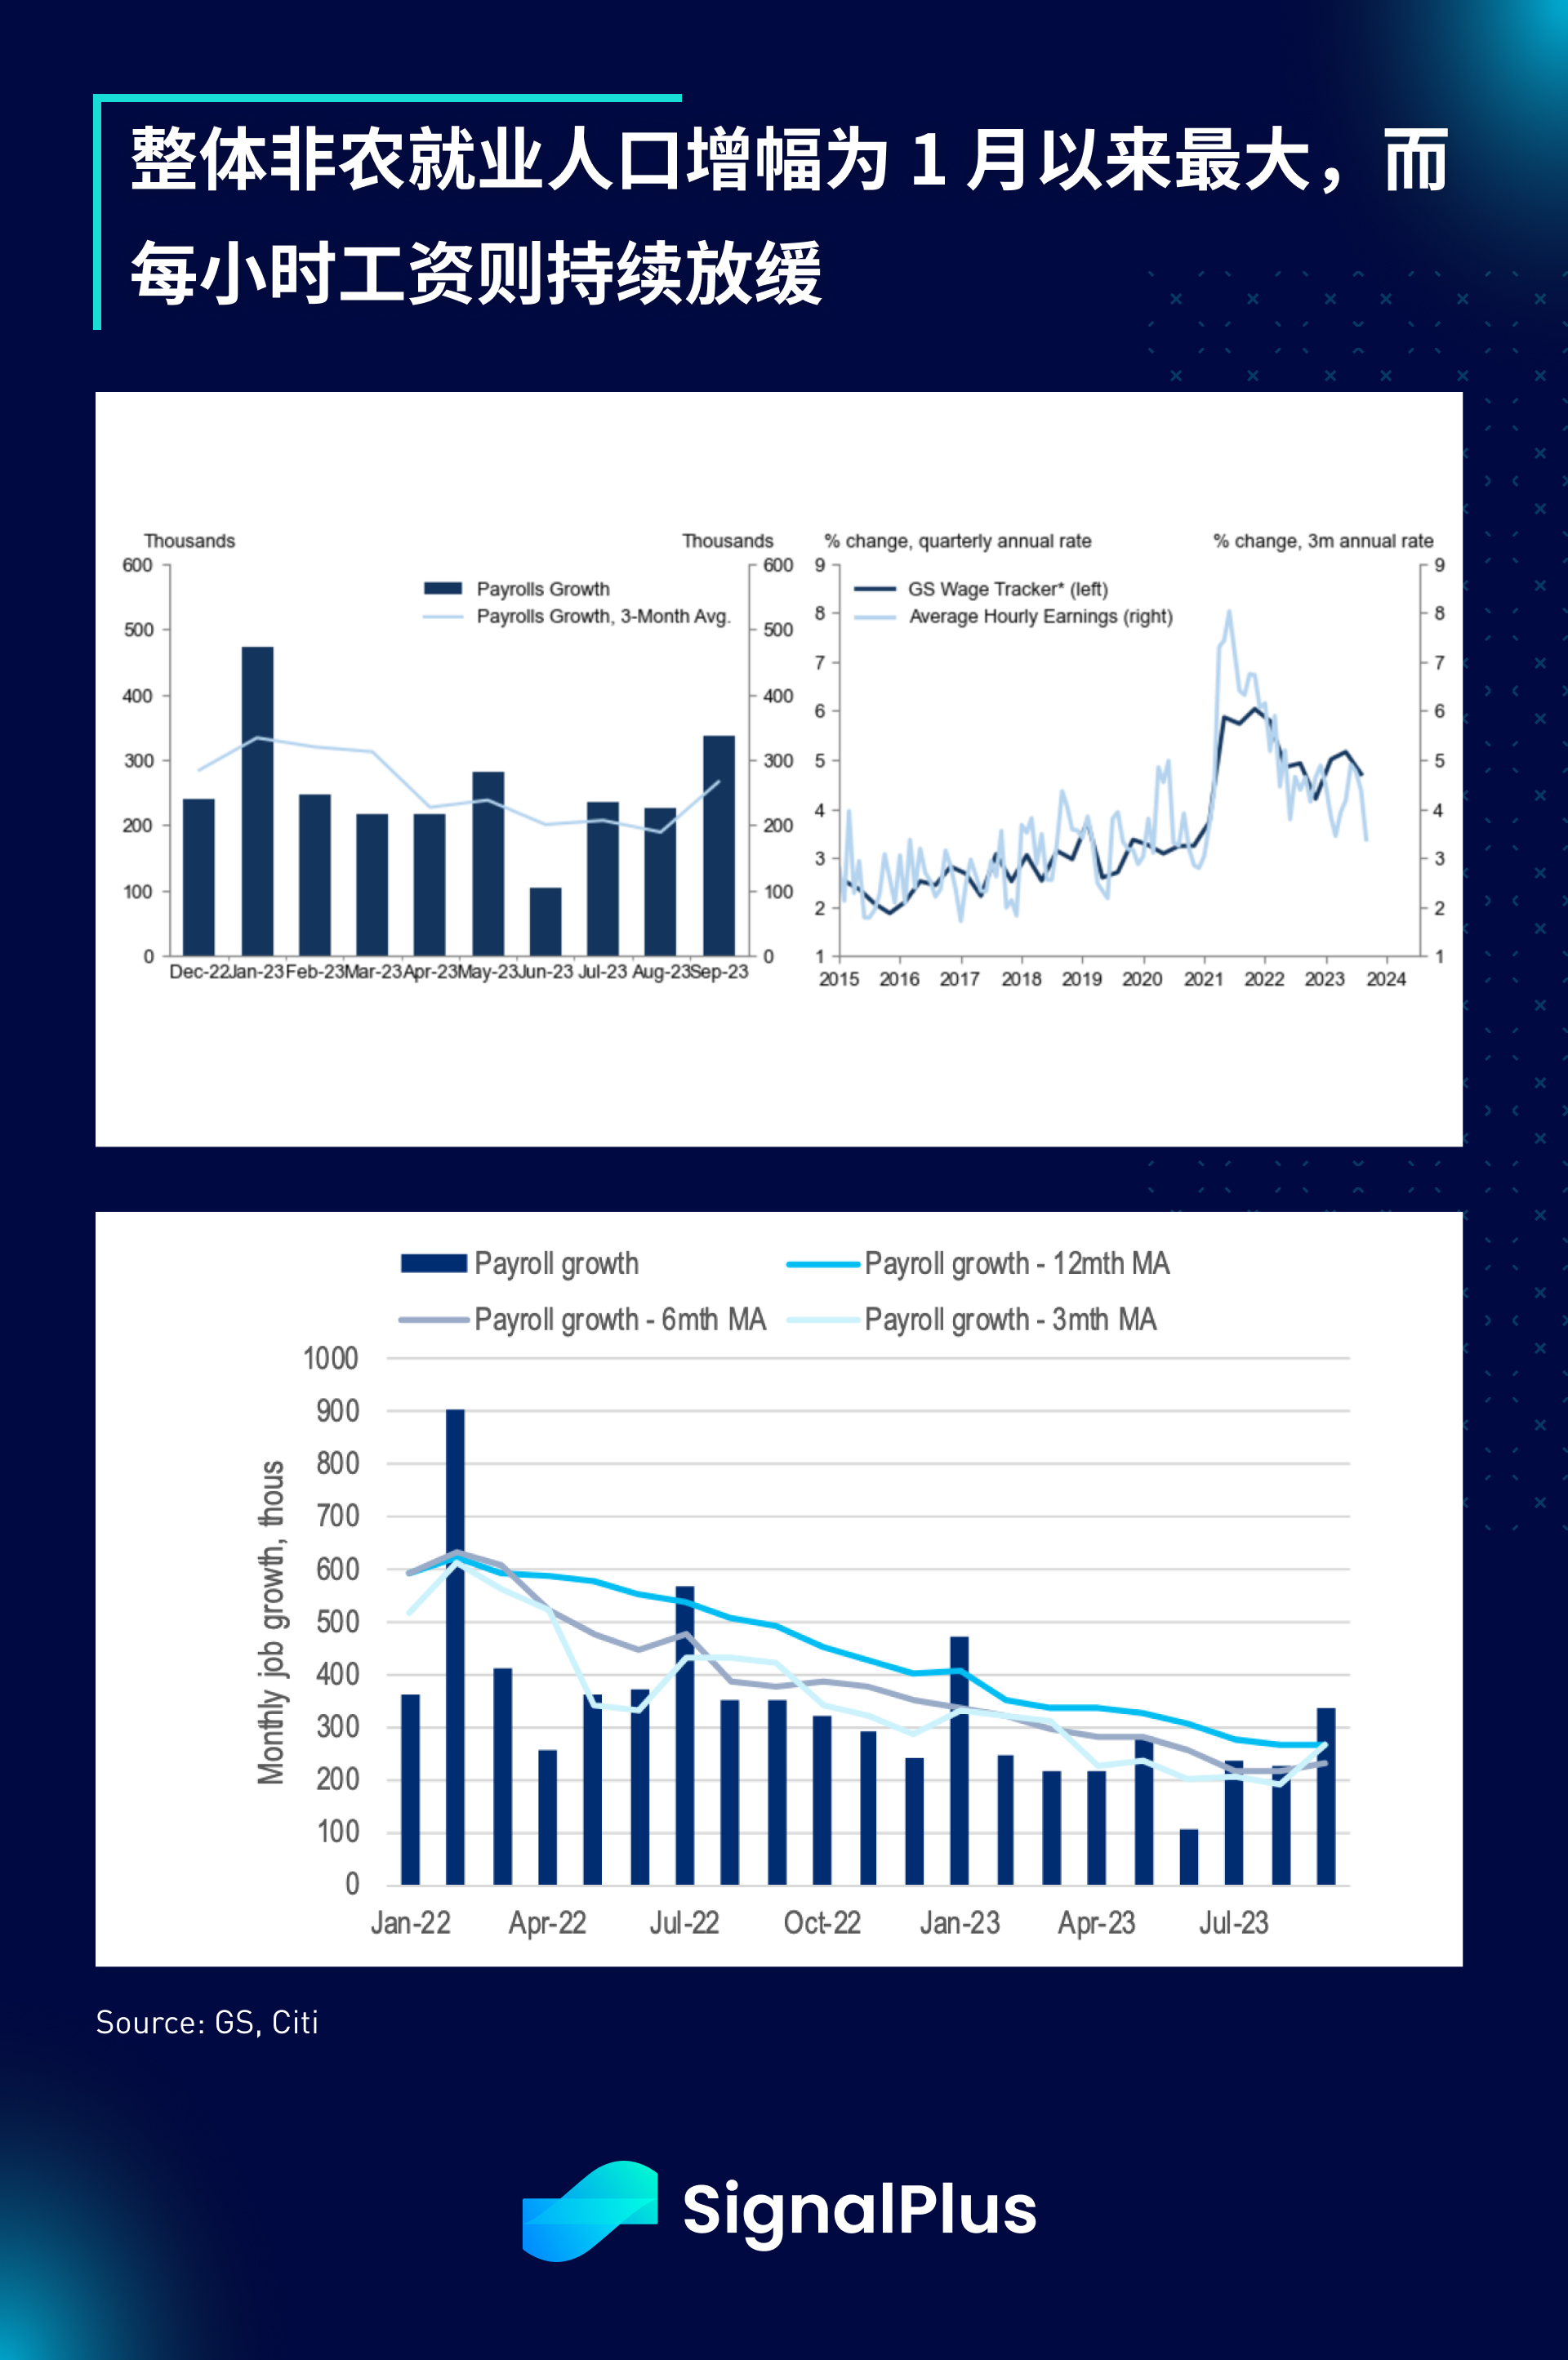
ข้อมูลการจ้างงานนอกภาคเกษตรที่เปิดเผยเมื่อวันศุกร์ที่ผ่านมาเผยจำนวนผู้มีงานทำเดือนกันยายนเพิ่มขึ้น 336,000 คน เกือบ 2 เท่าของตลาดคาดการณ์และเพิ่มขึ้นสูงสุดทุกเดือนนับตั้งแต่เดือนมกราคม โดยค่าเดิมยังปรับเพิ่มขึ้น โดยเดือนสิงหาคม และกรกฎาคม ได้รับการแก้ไขเป็น 227,000 (+40,000) และ 236,000 (+79,000) ตามลำดับ แสดงตลาดงานโดยรวมที่แข็งแกร่ง โดยอุตสาหกรรมบริการแข็งแกร่งที่สุด โดยเพิ่มขึ้น 234,000 ตามมาด้วยการพักผ่อนและอุตสาหกรรมโรงแรมเพิ่มขึ้น 96,000 และการศึกษาและการดูแลสุขภาพ เพิ่มขึ้น 70,000 ราย อย่างไรก็ตาม อัตราการว่างงานโดยรวมยังแตะระดับสูงสุดในรอบ 7 เดือนที่ 3.8% และการเติบโตของค่าจ้างรายชั่วโมงชะลอตัวลงเหลือ 0.2% เดือนต่อเดือน (0.4% ในเดือนกรกฎาคม) %) สุดท้ายนี้ด้วยสถานการณ์ทางเศรษฐกิจ ชะลอตัวลง กำลังแรงงานเริ่มเพิ่มขึ้นอีกครั้ง หลังจากกำลังแรงงานเพิ่มขึ้น 736,000 คนในเดือนสิงหาคม ก็เพิ่มขึ้นอีก 90,000 คนในเดือนกันยายน และอัตราการมีส่วนร่วมของกำลังแรงงานยังคงทรงตัวที่ 62.8%
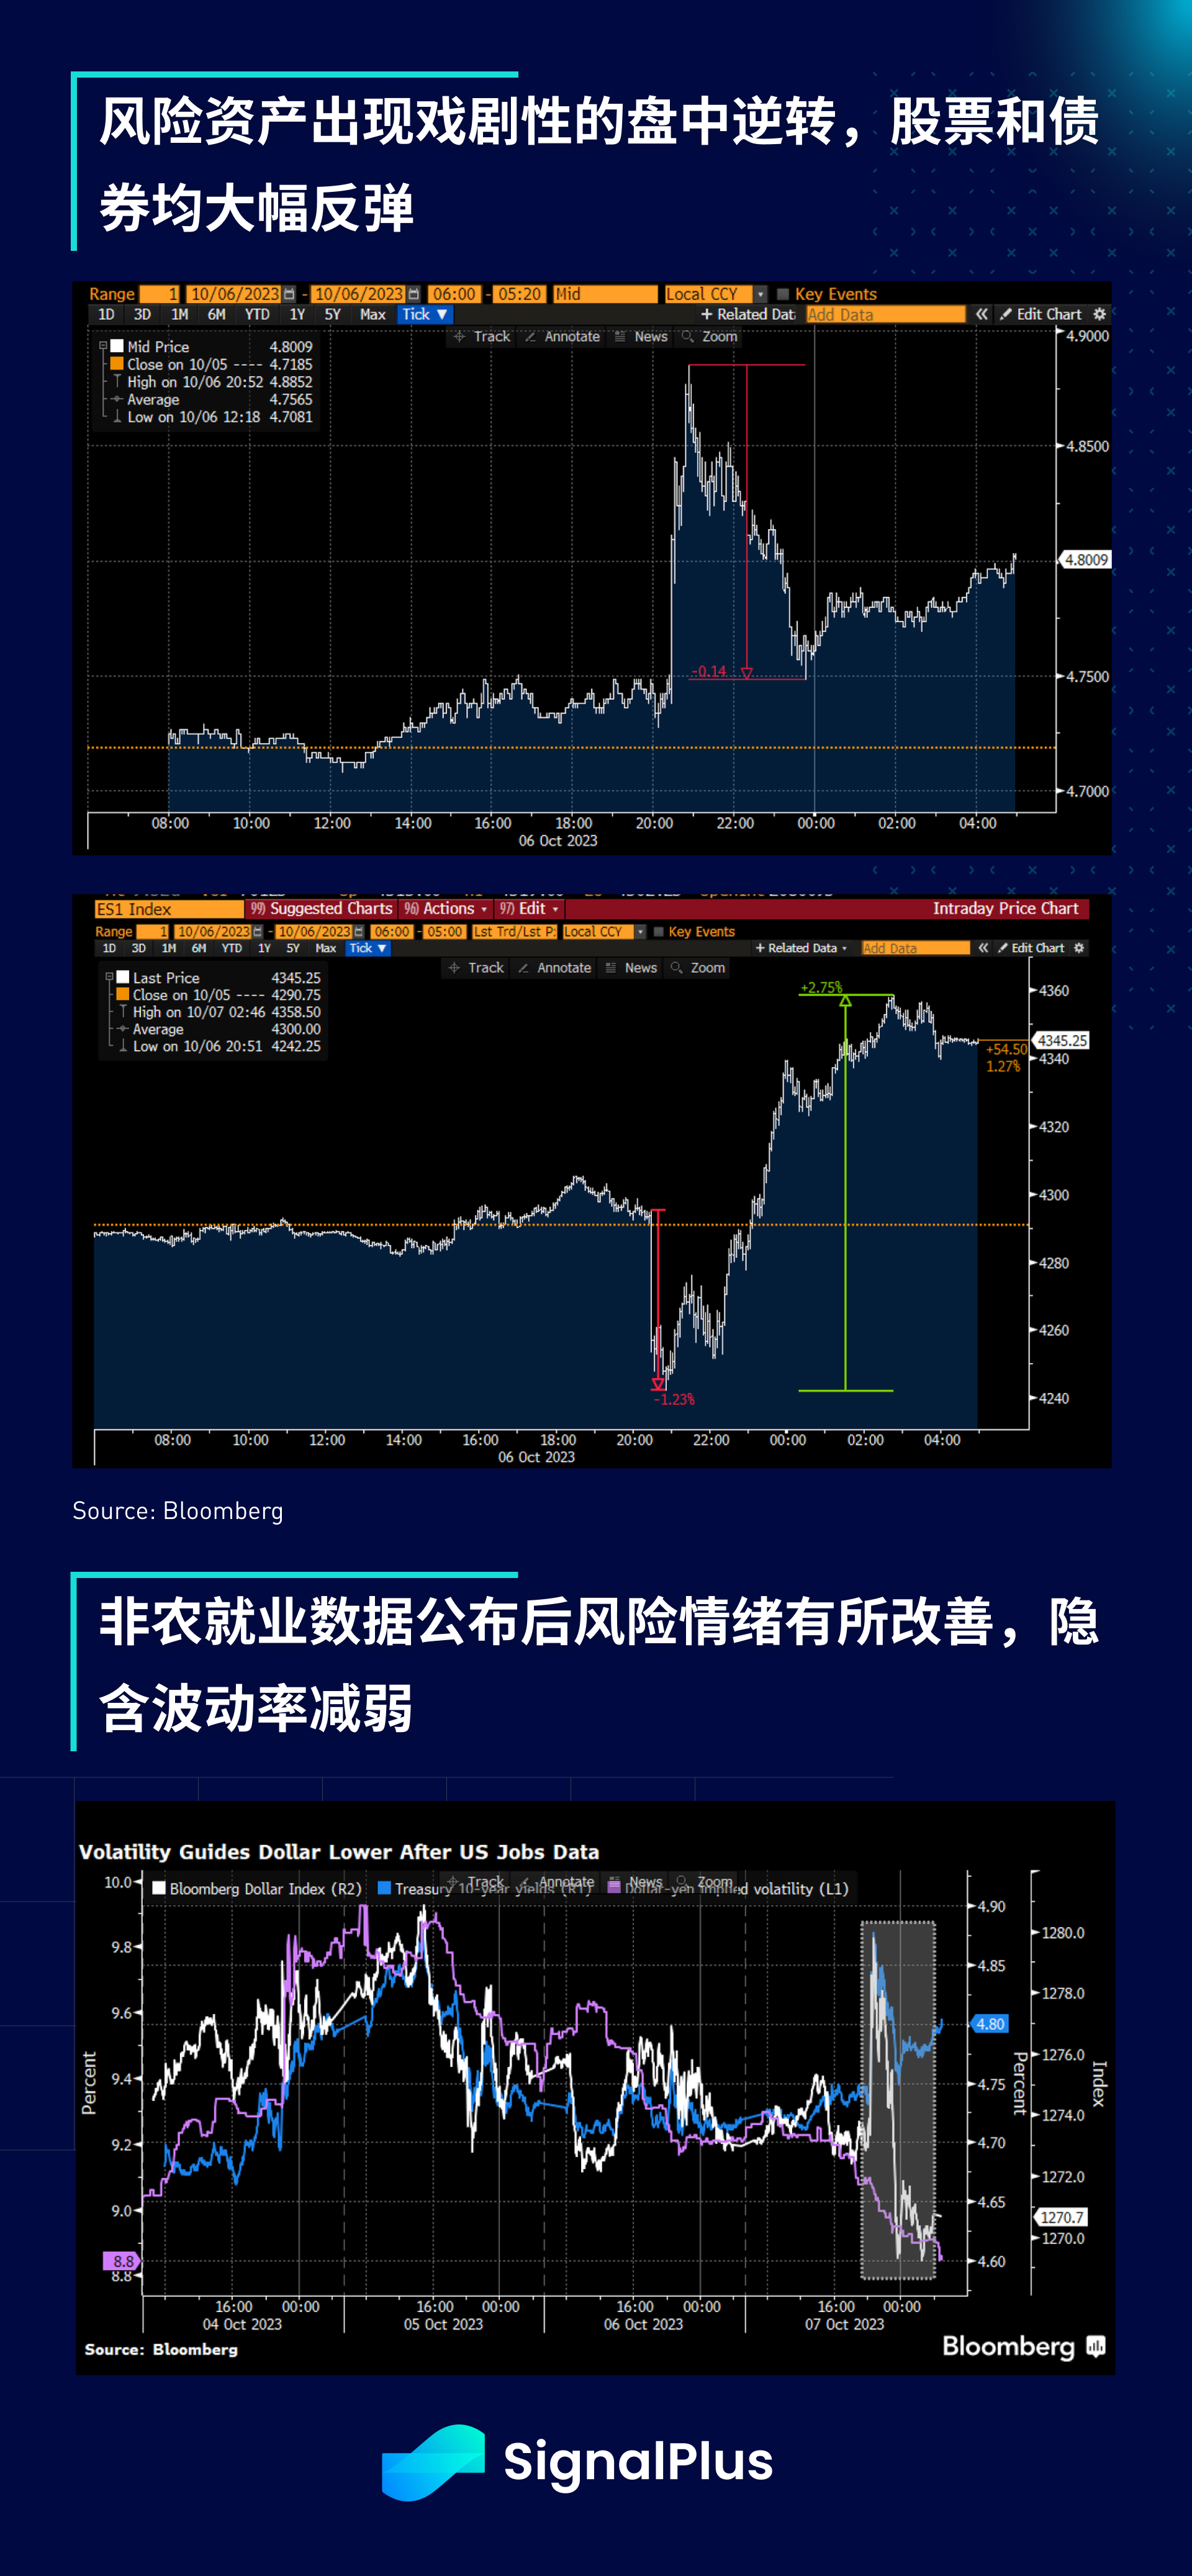
ไม่นานหลังจากข้อมูลถูกเปิดเผย อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปี ก็พุ่งสูงขึ้นเป็นครั้งแรกโดยแตะระดับสูงสุดนับตั้งแต่ปี 2550 อัตราผลตอบแทนเริ่มแรกพุ่งขึ้น 16 จุดพื้นฐาน ในขณะที่สัญญาซื้อขายล่วงหน้า SPX ลดลง 1.3% อย่างไรก็ตาม เมื่อสินทรัพย์เสี่ยงดูเหมือนจะผ่านไปได้ไม่นาน เซสชั่นที่ยากลำบากอีกครั้งหนึ่งเห็นว่าความเชื่อมั่นพลิกผันอย่างรวดเร็วในช่วงสายของเช้าในนิวยอร์กโดยอัตราผลตอบแทนถอยกลับ 14 จุดพื้นฐานจากจุดสูงสุดสู่จุดต่ำสุด ในขณะที่ดัชนี SP ขยับมากกว่า 3 ส่วนเบี่ยงเบนมาตรฐานในระหว่างวันในการดีดตัวขึ้นอย่างน่าตกใจ ที่ 2.8% ดัชนีดอลลาร์สหรัฐ ทำลายสถิติชนะรวดในรอบ 12 สัปดาห์ ความผันผวนโดยนัยลดลง สินค้าน้ำมันเบนซินและอุตสาหกรรมร่วงลงสู่ระดับต่ำสุดในรอบเดือน และถึงแม้จะมีข้อมูลการจ้างงานนอกภาคเกษตรที่แข็งแกร่ง แต่ความเป็นไปได้ที่เฟดจะขึ้นอัตราดอกเบี้ยในเดือนพฤศจิกายน ราคายังคงทรงตัวที่ระดับมากกว่า 20 % และโดยรวมแล้ว สัปดาห์ที่แล้วจบลงด้วยการขึ้นแรงบีบในเวลาที่เหมาะสม
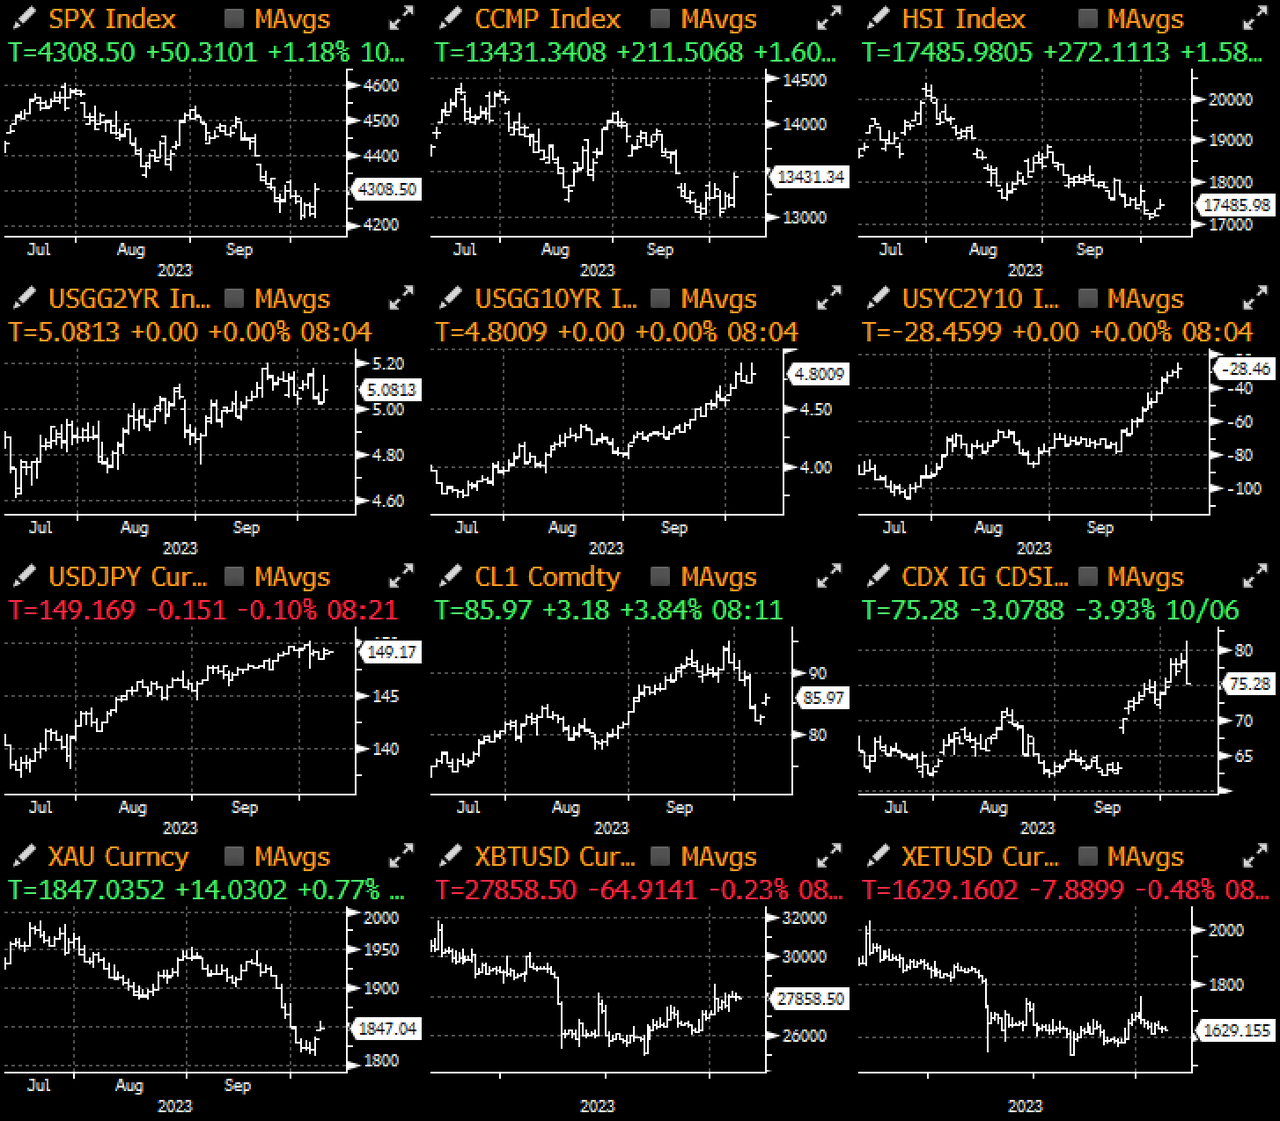
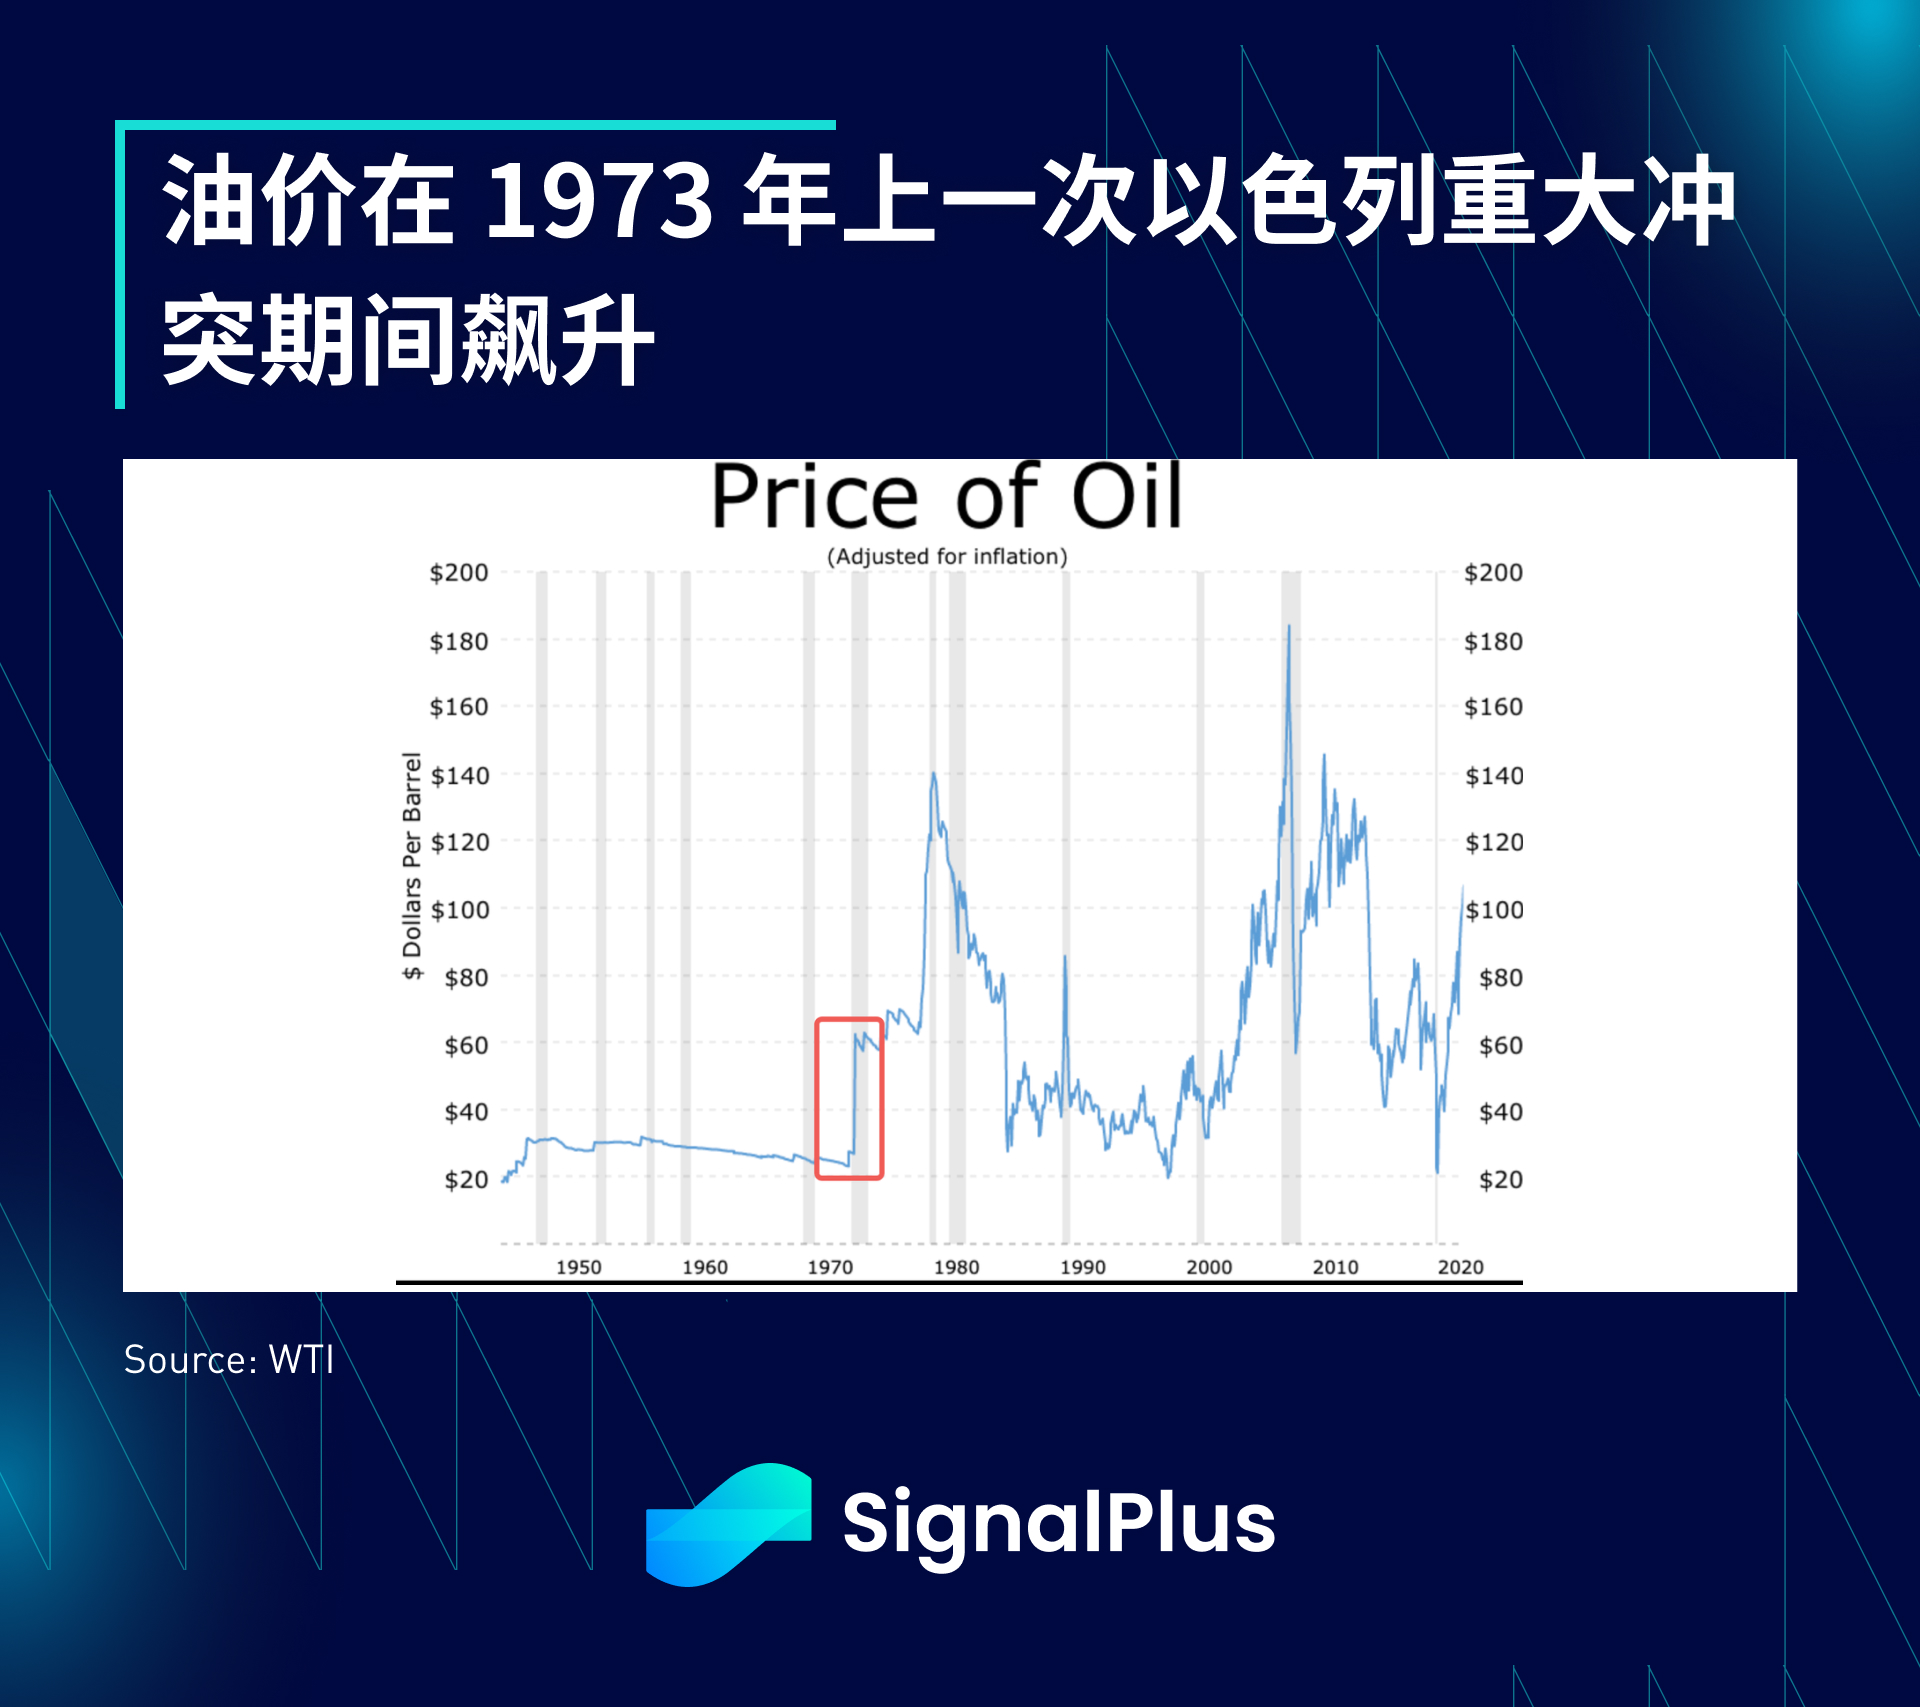
อย่างไรก็ตาม ความสงบในตลาดเกิดขึ้นได้ไม่นาน เมื่อกลุ่มฮามาสเปิดฉากโจมตีอิสราเอลอย่างที่ไม่เคยเกิดขึ้นมาก่อนในช่วงสุดสัปดาห์ ทำให้เกิดความกังวลเกี่ยวกับความขัดแย้งที่ทวีความรุนแรงขึ้นในภูมิภาคและความเสี่ยงที่จะเกิดสงครามอีกครั้ง ซึ่งเป็นครั้งสุดท้ายที่สถานการณ์คล้ายคลึงกันเกิดขึ้นในปี 1973 สงครามคิปปูร์ในปี 2549 ส่งผลให้ราคาน้ำมันดิบ (การลดอุปทาน) และทองคำ (สินทรัพย์ปลอดภัย) เพิ่มขึ้นอย่างรวดเร็ว อัตราผลตอบแทนพันธบัตรเพิ่มสูงขึ้น (เงินเฟ้อ) และหุ้นก็ถูกขายออกตามไปด้วย คราวนี้ ตลาดค่อนข้างอนุรักษ์นิยมมากขึ้น โดยเปิดในเช้าวันจันทร์ ราคาน้ำมันดิบ/ทองคำ/พันธบัตร เพิ่มขึ้นเล็กน้อย หุ้นลดลงเพียง 0.6% นอกเหนือจากโศกนาฏกรรมที่เกิดจากความขัดแย้งแล้ว ตลาดจะเน้นไปที่อุปทานน้ำมันดิบเป็นหลัก และการโจมตีในปัจจุบันจะทำให้ตะวันออกกลางอ่อนแอลงอย่างมีนัยสำคัญหรือไม่ โลกได้ทำงานอย่างหนักเพื่อให้บรรลุผลสำเร็จในช่วงไม่กี่ปีที่ผ่านมา เพื่อลดความรุนแรงของสถานการณ์ เราหวังว่าความขัดแย้งจะบรรเทาลงได้อย่างรวดเร็วเพื่อลดการบาดเจ็บล้มตาย
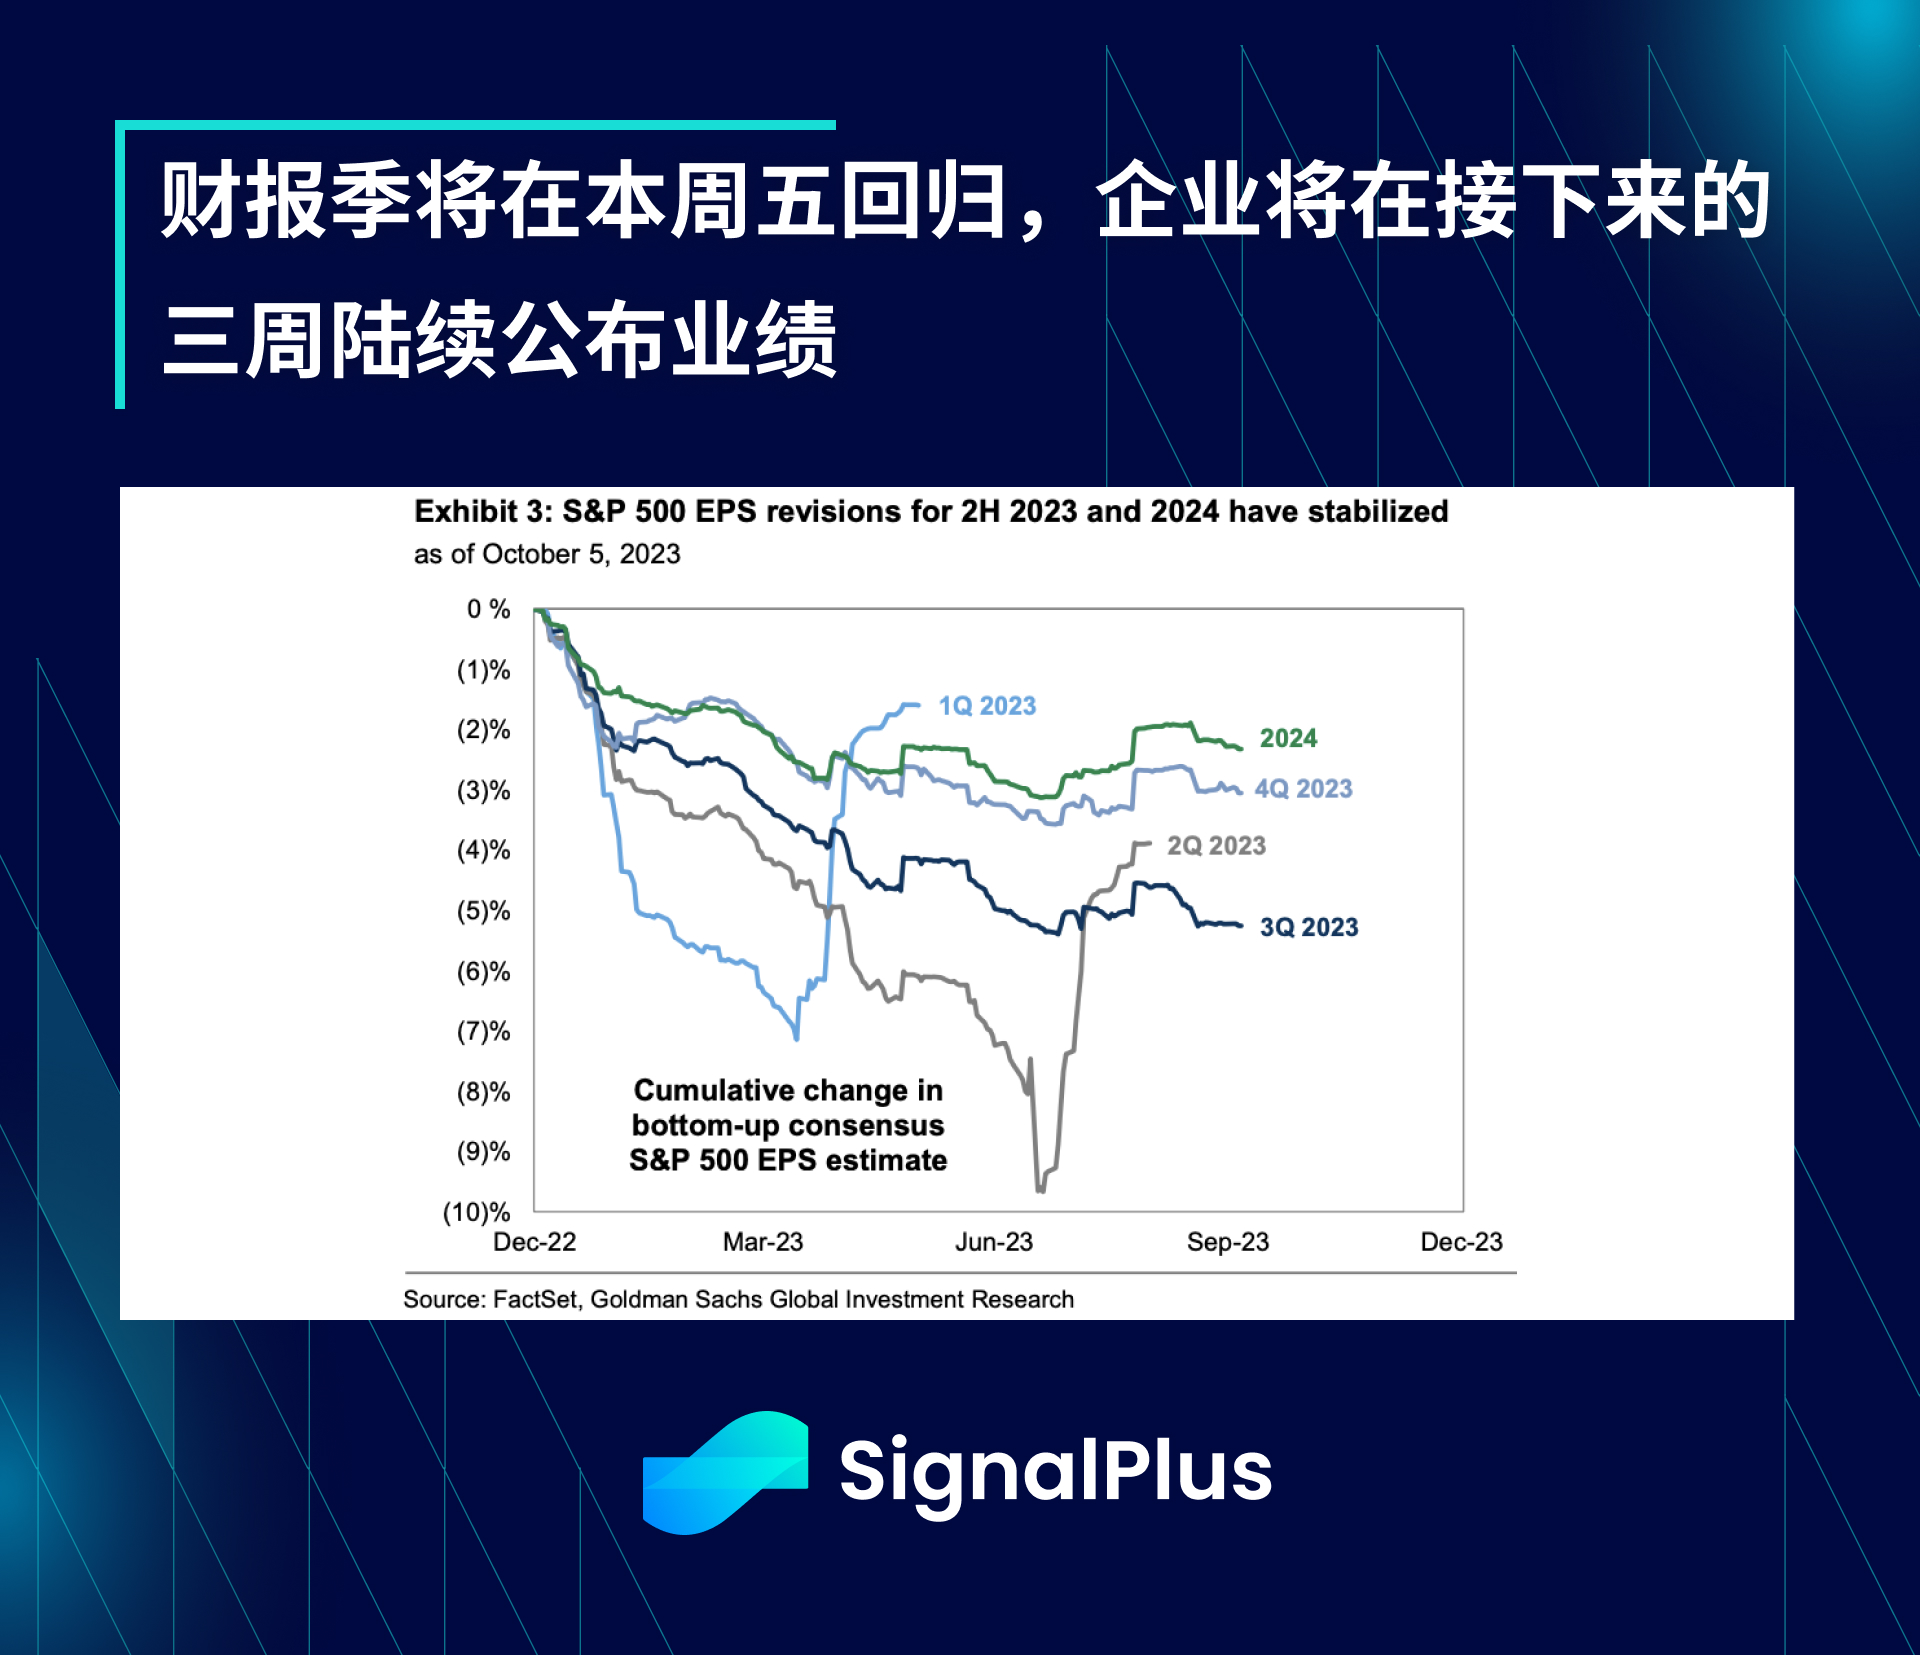
ตลาดจะมุ่งเน้นไปที่ข้อมูล CPI ต่อไปในปลายสัปดาห์นี้ ตลาดคาดว่า CPI จะเพิ่มขึ้น 0.3-0.4% เดือนต่อเดือน โดย OER (ค่าเช่าเทียบเท่าของเจ้าของ) และราคาการท่องเที่ยวเพิ่มขึ้น นอกจากนี้ ฤดูกาลการรายงานทางการเงินจะกลับมามีผลบังคับใช้อีกครั้งหลังจากสัปดาห์นี้ Citi, JPM และ Wells Fargo จะเริ่มรายงานทางการเงินประจำไตรมาสที่สามในวันศุกร์ เกือบ 80% ของบริษัท SP 500 จะประกาศผลประกอบการของพวกเขาในอีกสามสัปดาห์ข้างหน้า และประกาศประมาณการกำไรแล้ว ค่อนข้างทรงตัว และเกณฑ์ EPS จะสูงกว่าสองไตรมาสที่ผ่านมาเล็กน้อย
คุณสามารถค้นหา SignalPlus ได้ใน Plugin Store ของ ChatGPT 4.0 เพื่อรับข้อมูลการเข้ารหัสแบบเรียลไทม์ หากคุณต้องการรับข้อมูลอัปเดตของเราทันที โปรดติดตามบัญชี Twitter ของเรา @SignalPlus_Web3 หรือเข้าร่วมกลุ่ม WeChat ของเรา (เพิ่มผู้ช่วย WeChat: SignalPlus 123) กลุ่ม Telegram และชุมชน Discord เพื่อสื่อสารและโต้ตอบกับเพื่อน ๆ มากขึ้น
SignalPlus Official Website:https://www.signalplus.com





