


LD Capital: บทความยาว 10,000 คำวิเคราะห์ราชาแห่งสินค้าโภคภัณฑ์ - น้ำมันดิบ


ผู้เขียนต้นฉบับ: Lisa, LD Capital
น้ำมันดิบระหว่างประเทศยังคงแข็งค่าอย่างต่อเนื่องในช่วงนี้ โดยราคาน้ำมันดิบเพิ่มขึ้นเกือบ 30% จากต้นเดือนกรกฎาคม และราคาน้ำมันเบรนท์แตะระดับ 100 ดอลลาร์สหรัฐฯ ในฐานะราชาแห่งสินค้าโภคภัณฑ์และเป็นแม่ของอุตสาหกรรม น้ำมันดิบมีคุณลักษณะหลัก 3 ประการ ได้แก่ สินค้าโภคภัณฑ์ การเงิน และการเมือง ปัจจัยที่ส่งผลต่อราคามีความซับซ้อน บทความนี้จะพยายามวิเคราะห์ตลาดน้ำมันดิบจากแง่มุมของประวัติศาสตร์การพัฒนา ความสัมพันธ์ระหว่างอุปสงค์และอุปทาน และภูมิรัฐศาสตร์
1. ประวัติความเป็นมาของตลาดน้ำมันดิบ
1. ยุคร็อคกี้เฟลเลอร์
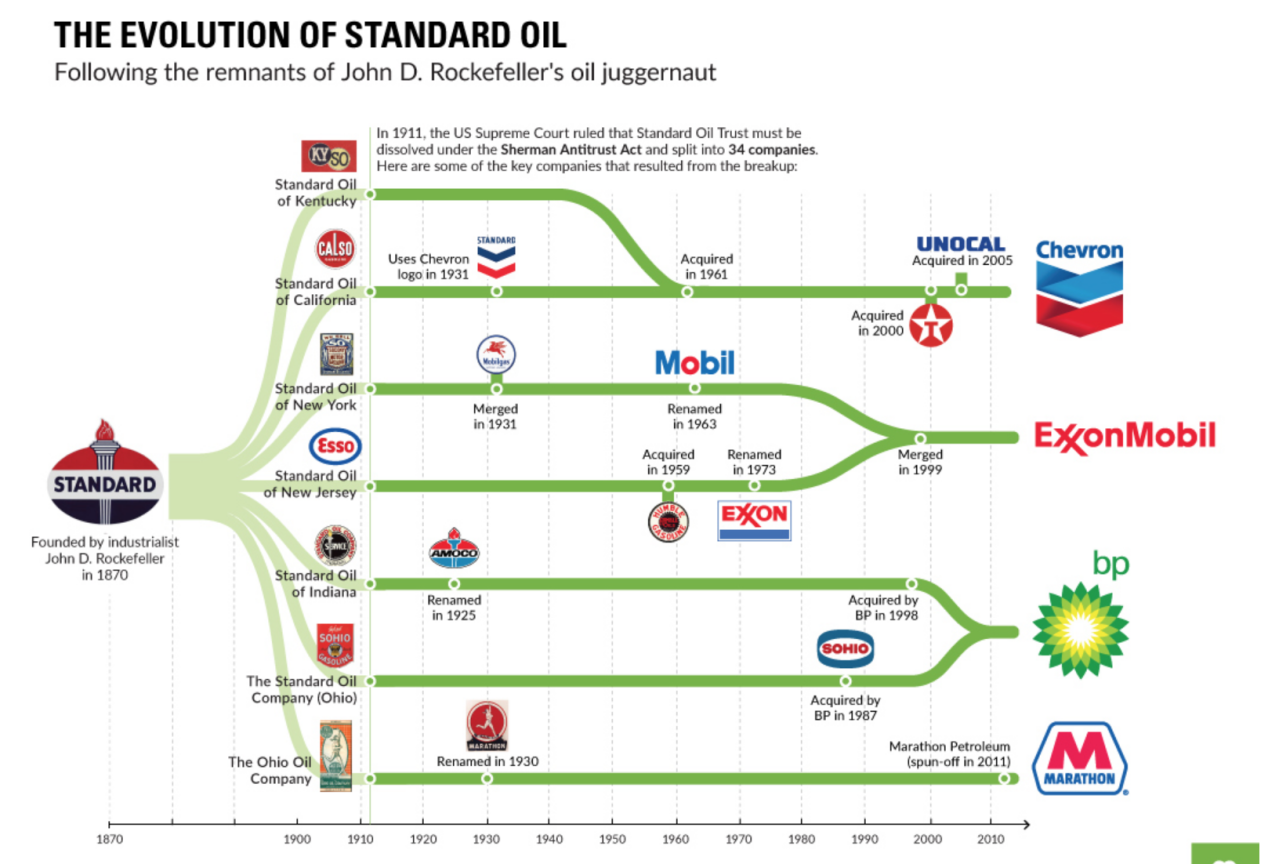
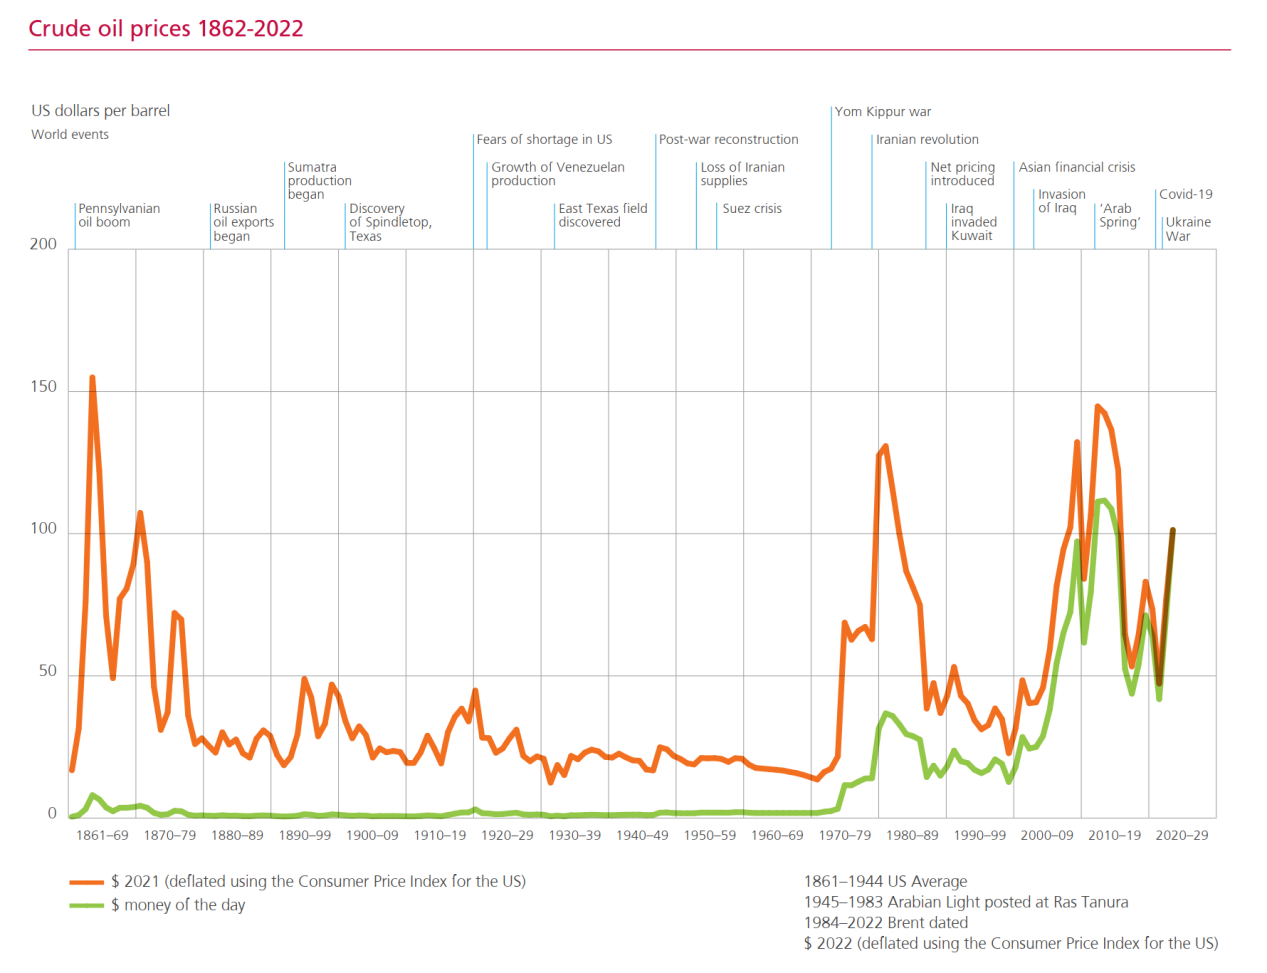
ในปี พ.ศ. 2413 ร็อคกี้เฟลเลอร์ได้ก่อตั้งบริษัท Standard Oil และกลายเป็น ราชาแห่งน้ำมัน อันโด่งดัง โดยผูกขาดกำลังการกลั่นมากกว่า 90% ของสหรัฐอเมริกา จากนั้นในปี 1911 ศาลฎีกาของสหรัฐอเมริกาได้มีคำสั่งยุบบริษัท Standard Oil ซึ่งกลายเป็น คดีต่อต้านการผูกขาดคดีแรก ในประวัติศาสตร์ธุรกิจโลก Standard Oil แบ่งออกเป็น 34 บริษัท โดยที่สำคัญที่สุดคือ 7 บริษัทดังต่อไปนี้ ในช่วงหลายปีหลังจากการล่มสลายของ Standard Oil บริษัทน้ำมันรายใหญ่ใช้ประโยชน์จากน้ำมันจำนวนมากในขณะที่มีส่วนร่วมในสงครามราคา และราคายังคงค่อนข้างคงที่
ที่มา: Visualcapitalist.com
2. ยุคแห่งเจ็ดสาวน้องสาว
หลังสิ้นสุดสงครามโลกครั้งที่ 1 (พ.ศ. 2457 – 2461) อังกฤษและฝรั่งเศสลงนามในความตกลงแซงต์-มอเรย์เมื่อวันที่ 25 เมษายน พ.ศ. 2463 เพื่อแกะสลักทรัพยากรน้ำมันในตะวันออกกลาง ทั้งสองฝ่ายตัดสินใจร่วมกันผูกขาดการสำรวจน้ำมันในภูมิภาค และจำกัดไม่ให้สหรัฐฯ เข้าไป แหล่งน้ำมันเมโสโปเตเมีย สิ่งนี้กระตุ้นความไม่พอใจในสหรัฐอเมริกาอย่างไม่ต้องสงสัย ด้วยความพยายามของสหรัฐอเมริกา ในปี พ.ศ. 2471 อังกฤษ ฝรั่งเศส เนเธอร์แลนด์ และสหรัฐอเมริกาได้ลงนามใน ข้อตกลงเส้นสีแดง ฉบับใหม่เพื่อแทนที่ ข้อตกลงแซงต์โมเรย์ ซึ่งกำหนดว่า สหรัฐอเมริกา อังกฤษ ฝรั่งเศส และเนเธอร์แลนด์จะใช้อียิปต์ภายในขอบเขตของข้อตกลงว่า ภูมิภาคอ่าวไทยมีสิทธิเท่าเทียมกันในการสกัดน้ำมัน นับตั้งแต่การลงนามในข้อตกลง Red Line สหรัฐอเมริกามีความก้าวหน้าอย่างมากในการขยายปริมาณการใช้น้ำมันในตะวันออกกลาง
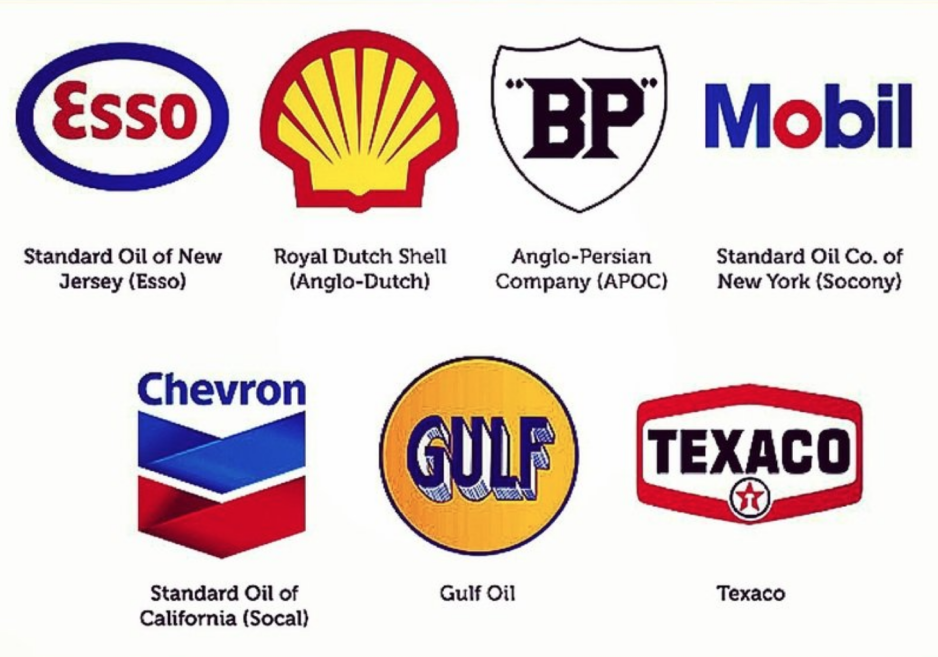
เพื่อควบคุมราคา บริษัทน้ำมันรายใหญ่ได้ก่อตั้งกลุ่มพันธมิตรที่เรียกว่า Seven Sisters หลังปี พ.ศ. 2471 ซึ่งรวมถึง Exxon, Mobil, Chevron, Texaco ), Gulf, BP และ Royal Dutch Shell โดยสามรายแรกเป็นบริษัทที่สืบทอดต่อจาก น้ำมันมาตรฐาน Seven Sisters ผูกขาดทรัพยากรน้ำมันและก๊าซในตะวันออกกลาง ในเวลานั้น พวกเขาเป็นเจ้าของสิทธิการสำรวจน้ำมันเกือบทั้งหมดในประเทศอ่าวเปอร์เซียและควบคุมราคาน้ำมันระหว่างประเทศตลอดจนการผลิตและการค้าน้ำมัน ประเทศที่แหล่งน้ำมันตั้งอยู่ไม่มีทั้งเทคโนโลยีการผลิตและช่องทางการค้า ดังนั้นจึงมีเพียงยุโรปและสหรัฐอเมริกาเท่านั้นที่สามารถควบคุมได้อย่างมั่นคง
ที่มา: twitter @Kah 11 Hau 11
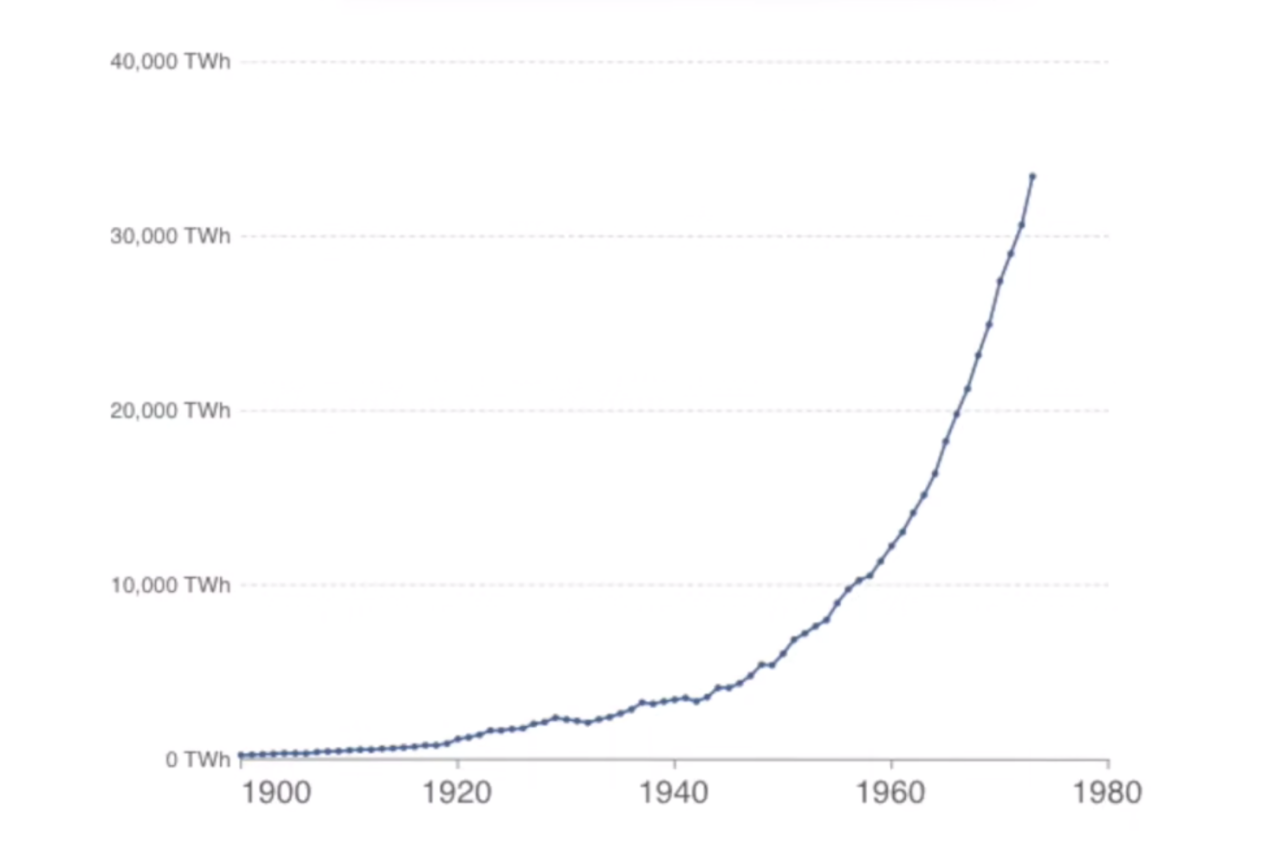
ตั้งแต่ปี 1939 ถึง 1945 เมื่อสงครามโลกครั้งที่ 2 ปะทุขึ้น ความต้องการน้ำมันก็เพิ่มขึ้นอย่างมาก และกลายเป็นแหล่งพลังงานเชิงกลยุทธ์ที่สำคัญที่สุด หลังสงครามโลกครั้งที่ 2 โดยทั่วไปประเทศต่าง ๆ ตระหนักถึงความสำคัญของการสกัดน้ำมัน มีประเทศและบริษัทจำนวนมากเข้าร่วมการแข่งขันในตลาดน้ำมัน ในทศวรรษ 1950 ปริมาณการสกัดน้ำมันเริ่มเติบโตแบบทวีคูณ
การผลิตน้ำมันทั้งหมดของโลก
ที่มา: เซียวหลินกล่าว
3. ยุคโอเปก
หลังจากถูกประเทศตะวันตกปราบปรามมานานกว่า 20 ปี เพื่อต่อต้านการควบคุมและการใช้ประโยชน์จากทุนผูกขาดน้ำมันของชาติตะวันตก ประเทศผู้ผลิตน้ำมันจึงได้จัดตั้งองค์การประเทศผู้ส่งออกน้ำมัน (OPEC) ในกรุงแบกแดด เมืองหลวงของอิรัก ใน พ.ศ. 2503 มีวัตถุประสงค์เพื่อประสานงานและรวมนโยบายน้ำมันของประเทศสมาชิก รักษาเสถียรภาพด้านราคาในตลาดน้ำมันระหว่างประเทศ และรับประกันว่าประเทศผู้ผลิตน้ำมันจะได้รับรายได้ที่มั่นคง ตั้งแต่ปี พ.ศ. 2504 ถึง พ.ศ. 2518 ประเทศสมาชิกของโอเปกได้ขยายจากเดิม 5 ประเทศ (อิหร่าน อิรัก คูเวต ซาอุดีอาระเบีย และเวเนซุเอลา) เป็น 13 ประเทศในปัจจุบัน รวมถึงแอลจีเรีย แองโกลา สาธารณรัฐคองโก อิเควทอเรียลกินี กาบอง อิหร่าน อิรัก คูเวต , ลิเบีย, ไนจีเรีย, ซาอุดีอาระเบีย, สหรัฐอาหรับเอมิเรตส์, เวเนซุเอลา ในช่วงเวลานี้ ประเทศในตะวันออกกลางยังได้เปิดตัวคลื่นของการโอนทรัพย์สินแหล่งน้ำมันให้เป็นของชาติ ทำให้สามารถควบคุมการผลิตน้ำมันได้ในระดับสูง
ระบบเบรตตันวูดส์สิ้นสุดลงในปี 1971 และสหรัฐอเมริกาและซาอุดีอาระเบียได้ลงนามในข้อตกลงในปี 1974 นับตั้งแต่นั้นมา เงินดอลลาร์สหรัฐก็ผูกติดอยู่กับน้ำมัน และระบบการชำระเงินเปโตรดอลลาร์ทั่วโลกก็ได้เกิดขึ้น
4. วิกฤตการณ์น้ำมันสามครั้ง
ทรัพยากรน้ำมันที่สำคัญที่สุดของโลกส่วนใหญ่ตั้งอยู่ในพื้นที่ที่มีความอ่อนไหวทางการเมือง ดังนั้นราคาน้ำมันจึงได้รับผลกระทบอย่างมากจากภูมิรัฐศาสตร์ เมื่อเกิดสงครามในพื้นที่เหล่านี้และการหยุดชะงักของอุปทาน อาจทำให้ราคาน้ำมันดิบพุ่งสูงขึ้นได้ง่าย
วิกฤตการณ์น้ำมันครั้งแรก (พ.ศ. 2516 ~ 2518)
เมื่อสงครามตะวันออกกลางครั้งที่ 4 ปะทุขึ้นในเดือนตุลาคม พ.ศ. 2516 สหรัฐฯ ได้ขนส่งอาวุธทางอากาศอย่างเปิดเผยและให้ความช่วยเหลือทางทหารจำนวนมากแก่อิสราเอล เพื่อโจมตีอิสราเอลและผู้สนับสนุน OPEC ตัดสินใจใช้อาวุธน้ำมัน ประกาศเพิ่มราคาน้ำมัน ลดการผลิตน้ำมัน และบังคับใช้คำสั่งคว่ำบาตรน้ำมันแก่ประเทศทุนนิยมที่พัฒนาแล้วตะวันตก ราคาน้ำมันพุ่งสูงขึ้นอย่างรวดเร็ว และวิกฤตน้ำมันครั้งแรกก็ปะทุขึ้น .
ขณะนั้นราคาน้ำมันดิบเพิ่มขึ้นเกือบ 4 เท่า และเศรษฐกิจของประเทศตะวันตกตกอยู่ในความสับสนอลหม่านจนทำให้เกิดวิกฤตเศรษฐกิจในที่สุด
วิกฤตการณ์น้ำมันครั้งที่สอง (พ.ศ. 2522 – 2523)
ในตอนท้ายของปี 1978 การปฏิวัติอิสลาม เกิดขึ้นในอิหร่าน ซึ่งในที่สุดก็โค่นล้มราชวงศ์ปาห์ลาวีที่สนับสนุนอเมริกัน และก่อให้เกิดความวุ่นวายทางสังคมและเศรษฐกิจอย่างรุนแรง ตั้งแต่ปลายปี พ.ศ. 2521 ถึงต้นเดือนมีนาคม พ.ศ. 2522 อิหร่านหยุดส่งออกน้ำมันเป็นเวลา 60 วัน ตลาดน้ำมันขาดน้ำมัน 5 ล้านบาร์เรลต่อวัน คิดเป็นประมาณ 1/10 ของการบริโภคทั้งหมดของโลก ปีต่อมาในปี 1980 สงครามอิหร่าน-อิรักส่งผลให้การผลิตน้ำมันลดลงอย่างมาก ทำให้เกิดภาวะถดถอยทั่วโลกอีกครั้ง
วิกฤตการณ์น้ำมันครั้งที่สาม (พ.ศ. 2533 – 2535)
ในปี 1990 อิรักเปิดฉากสงครามอ่าวต่อคูเวต โรงงานผลิตน้ำมันในทั้งสองประเทศได้รับความเสียหายอย่างรุนแรงและการผลิตน้ำมันลดลง ราคาน้ำมันต่างประเทศพุ่งจาก 14 เหรียญสหรัฐฯ/บาร์เรล เป็น 42 เหรียญสหรัฐฯ/บาร์เรล และเกิดวิกฤติน้ำมันขึ้น เมื่อเทียบกับวิกฤตการณ์น้ำมันสองครั้งก่อนหน้านี้ วิกฤตการณ์น้ำมันในครั้งนี้สั้นกว่าและผลกระทบค่อนข้างน้อย
5. ตั้งแต่ศตวรรษที่ 21
จีนเข้าร่วมองค์การการค้าโลกในปี พ.ศ. 2544 ประเทศเศรษฐกิจเกิดใหม่ซึ่งเป็นตัวแทนของจีนได้เข้าสู่ช่วงการเติบโตอย่างรวดเร็วในศตวรรษที่ 21 และความต้องการน้ำมันดิบและสินค้าโภคภัณฑ์อื่นๆ ก็ขยายตัวอย่างรวดเร็ว เมื่อประกอบกับผลกระทบของสงครามอิรัก น้ำมันดิบได้ก่อให้เกิดตลาดกระทิงในช่วงต้นศตวรรษที่ 21 ตั้งแต่ปี 2543 ถึง 2551 ราคาน้ำมันเพิ่มขึ้นเกือบห้าเท่า ในปี 2551 ราคาน้ำมันเกิน 100 เหรียญสหรัฐ ในปีเดียวกัน วิกฤติการเงินโลกปะทุขึ้นและราคาน้ำมันตกลงไปที่ 40 เหรียญสหรัฐในน้ำตก ในบริเวณใกล้เคียง
ตั้งแต่ปี 2552 ถึง 2557 น้ำท่วมโลกภายหลังวิกฤตการณ์ทางการเงิน ประกอบกับเหตุการณ์ความไม่สงบทางสังคมขนาดใหญ่ในอาหรับสปริง ส่งผลร้ายแรงต่อการส่งออกน้ำมันดิบในตะวันออกกลาง และราคาน้ำมันดิบระหว่างประเทศกลับเข้าสู่แนวโน้มขาขึ้นอีกครั้ง
ในเวลานี้ มีพลังใหม่ที่เปลี่ยนแปลงรูปแบบการจัดหาพลังงานทั่วโลก - น้ำมันจากชั้นหิน การพัฒนาน้ำมันจากหินดินดานในสหรัฐอเมริกาเริ่มขึ้นในทศวรรษ 1990 ด้วยการพัฒนาเทคโนโลยีการแตกหักแบบไฮดรอลิกและบ่อแนวนอนจึงเข้าสู่ขั้นตอนของการพัฒนาเชิงพาณิชย์ขนาดใหญ่ประมาณปี 2550 วงจรการพัฒนาของน้ำมันจากหินดินดานนั้นสั้นกว่ามาก บ่อน้ำมันแบบดั้งเดิม ในปี 2010 เข้าสู่ช่วงการเติบโตอย่างรวดเร็วในปลายปีนี้ การปฏิวัติหินดินดานของสหรัฐฯ เพิ่มอุปทานน้ำมันทั่วโลกและทำลายการครอบงำตลาดน้ำมันโลกของ OPEC ราคาน้ำมันดิบเริ่มลดลงอย่างรวดเร็วในปี 2014
ในช่วงต้นปี 2559 ราคาน้ำมันต่างประเทศลดลงเหลือประมาณ 30 เหรียญสหรัฐต่อบาร์เรล เพื่อเพิ่มราคาน้ำมัน สมาชิกโอเปกและประเทศผู้ผลิตน้ำมันที่ไม่ใช่กลุ่มโอเปก 10 ประเทศซึ่งนำโดยรัสเซีย ได้บรรลุข้อตกลงเพื่อจำกัดการผลิตในกรุงเวียนนา เมืองหลวงของออสเตรีย ในเดือนธันวาคม เมื่อวันที่ 2 กรกฎาคม 2019 กลุ่มประเทศ OPEC และประเทศผู้ผลิตน้ำมันที่ไม่ใช่กลุ่ม OPEC ได้ลงนามใน กฎบัตรความร่วมมือ และกลไกความร่วมมือ OPEC+ ได้กลายเป็นกลไกระยะยาว โดยส่วนใหญ่ผ่านการประชุมเพื่อหารือและตกลงเกี่ยวกับผลผลิตที่จะส่งผลกระทบต่อราคาน้ำมัน ราคาน้ำมันดิบฟื้นตัวขึ้นจากการลดกำลังการผลิต
เนื่องจากการแพร่ระบาดของไวรัสโควิด-19 ในปี 2563 ความต้องการการผลิตและการบริโภคทั่วโลกจึงลดลง และตลาดน้ำมันดิบก็ดิ่งลงอีกครั้ง โดยแตะระดับต่ำสุดเพียงประมาณ 20 ดอลลาร์สหรัฐฯ เท่านั้น ต่อมาราคาน้ำมันค่อยๆ ดีดตัวขึ้นเนื่องจากการลดการผลิตของ OPEC+ การแพร่ระบาดของโรคดีขึ้น และการฟื้นตัวของอุปสงค์
ข้อกังวลเรื่องวิกฤตพลังงานเกิดขึ้นในตลาดในเดือนกันยายนและตุลาคม 2021 และราคาน้ำมันก็ปรับตัวสูงขึ้นอีก ในเดือนพฤศจิกายน ฝ่ายบริหารของ Biden ได้ประกาศปล่อยปริมาณสำรองปิโตรเลียมเชิงยุทธศาสตร์ของสหรัฐฯ จำนวน 50 ล้านบาร์เรล (ยอดขายตามกฎหมายที่แท้จริงอยู่ที่ 18 ล้านบาร์เรล และจำเป็นต้องใช้จำนวน 32 ล้านบาร์เรลเพื่อคืนปริมาณสำรองปิโตรเลียมเชิงยุทธศาสตร์เพื่อช่วยผู้กลั่นน้ำมันที่เกี่ยวข้องในการแก้ปัญหาการจัดหาน้ำมันดิบ) จากการฟื้นตัวของการแพร่ระบาดในยุโรปทำให้ราคาน้ำมันถูกกดดัน
*เมื่อวันที่ 20 มีนาคม พ.ศ. 2546 กองกำลังร่วมซึ่งประกอบด้วยกองทหารอังกฤษและอเมริกันส่วนใหญ่เข้าโจมตีอิรักเปิดใช้งานแล้วปฏิบัติการทางทหาร,สหรัฐอเมริกาอิรักเก็บอาวุธทำลายล้างสูงและสนับสนุนพวกมันอย่างลับๆผู้ก่อการร้ายเพื่อดำเนินการโจมตีทางทหารต่ออิรัก ต้องใช้เวลานานกว่าเจ็ดปีจนกระทั่งกองทหารสหรัฐฯ ถอนตัวออกจากอิรักในเดือนสิงหาคม พ.ศ. 2553
เนื่องมาจากกระแสการปฏิวัติในโลกอาหรับในปี 2010 ผู้คนในประเทศอาหรับออกมาชุมนุมกันบนท้องถนนเพื่อเรียกร้องให้ล้มล้างระบอบเผด็จการและสถาปนาระบบประชาธิปไตย ทำให้เกิดสงครามกลางเมืองในหลายประเทศ
ราคาน้ำมันโดยรวมจะมีแนวโน้มกลับตัว V ในปี 2565 ความขัดแย้งระหว่างรัสเซีย-ยูเครนในช่วงครึ่งปีแรกและการคว่ำบาตรทางเศรษฐกิจ เช่น การคว่ำบาตรน้ำมันของประเทศตะวันตกในรัสเซีย ส่งผลให้ราคาน้ำมันพุ่งสูงขึ้น โดยหลัก สัญญาน้ำมันเบรนท์พุ่งสูงสุดที่ 137 เหรียญสหรัฐฯ/บาร์เรล ทำลายวิกฤตการเงินปี 2551 ซึ่งเป็นราคาสูงสุดในประวัติศาสตร์ ในช่วงครึ่งหลังของปี ธนาคารกลางสหรัฐยังคงขึ้นอัตราดอกเบี้ย ความคาดหวังเกี่ยวกับภาวะเศรษฐกิจถดถอยเพิ่มขึ้น ปัจจัยลบทางเศรษฐกิจมหภาคกดดันความคาดหวังด้านอุปสงค์ สินค้าโภคภัณฑ์ลดลง และราคาน้ำมันดิบลดลง
ที่มา: “รายงานสถิติพลังงานโลกประจำปี 2566”
2.ภาพรวมน้ำมันดิบ
1. คำจำกัดความของน้ำมันดิบ
ปิโตรเลียมที่ยังไม่ผ่านกระบวนการ (ปิโตรเลียม) เรียกว่าน้ำมันดิบ ซึ่งเป็นส่วนผสมของไฮโดรคาร์บอนเหลวหลายชนิด เช่น อัลเคน แนฟธีน อะโรมาติกไฮโดรคาร์บอน และโอเลฟินส์ น้ำมันดิบสามารถกลั่นและแปรรูปเพื่อให้ได้เชื้อเพลิง น้ำมันหล่อลื่น แอสฟัลต์ ขี้ผึ้งปิโตรเลียม โค้กปิโตรเลียม ตัวทำละลาย และวัตถุดิบเคมีอื่นๆ การผลิตเชื้อเพลิงมีขนาดใหญ่ที่สุด โดยส่วนใหญ่รวมถึงเชื้อเพลิงในเครื่องยนต์ เช่น น้ำมันเบนซิน ดีเซล และน้ำมันก๊าดสำหรับการบิน ตลอดจนน้ำมันก๊าดตะเกียง น้ำมันเชื้อเพลิง เป็นต้น
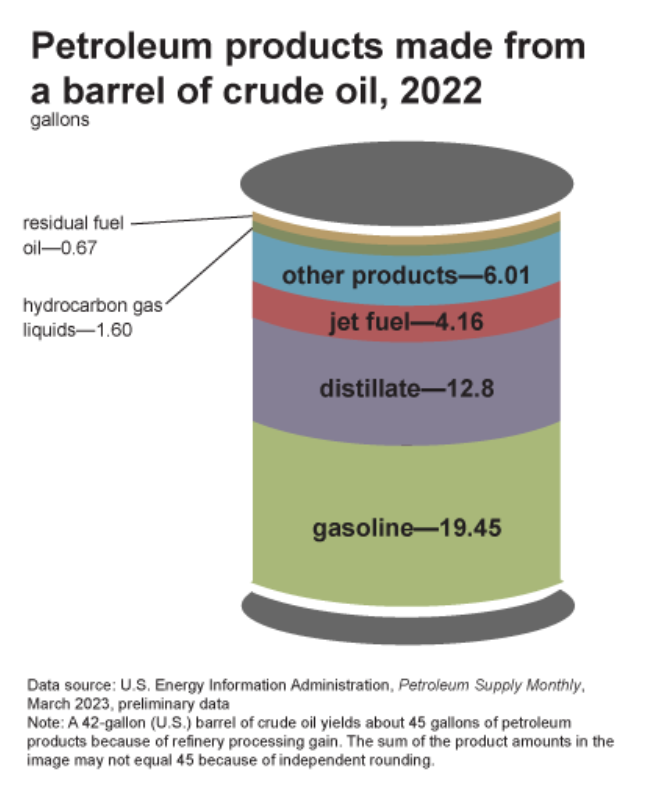
จากน้ำมันดิบหนึ่งบาร์เรล โรงกลั่นของสหรัฐฯ ผลิตน้ำมันเบนซินได้ประมาณ 19.45 แกลลอน น้ำมันกลั่น 12.8 แกลลอน (ซึ่งส่วนใหญ่ขายเป็นน้ำมันดีเซล) น้ำมันเครื่องบิน 4.16 แกลลอน และอื่นๆ
ที่มา: อีไอเอ
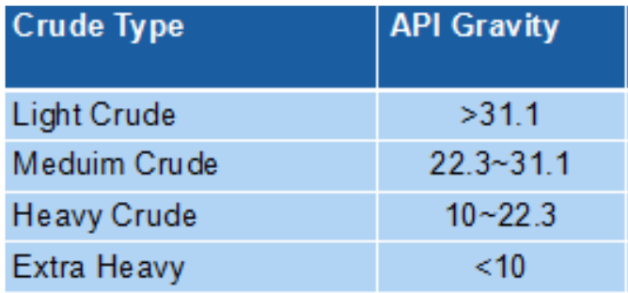
น้ำมันดิบสามารถแบ่งออกเป็นน้ำมันดิบที่ใช้พาราฟิน น้ำมันดิบแนฟเทนิก และน้ำมันดิบที่ใช้ระดับกลางตามองค์ประกอบต่าง ๆ ตามปริมาณกำมะถัน มันสามารถแบ่งออกเป็นน้ำมันดิบกำมะถันต่ำพิเศษ น้ำมันดิบกำมะถันต่ำ น้ำมันดิบที่มีกำมะถันและน้ำมันดิบที่มีกำมะถันสูง ตามความหนาแน่นสัมพัทธ์สามารถแบ่งออกได้เป็น 3 ประเภท ได้แก่ น้ำมันดิบเบา น้ำมันดิบปานกลาง และน้ำมันดิบหนัก ระดับ API เป็นหน่วยวัดที่พัฒนาโดย American Petroleum Institute เพื่อแสดงความหนาแน่นของผลิตภัณฑ์ปิโตรเลียมและผลิตภัณฑ์ปิโตรเลียม ระดับ API ได้รับการยกย่องในระดับสากลว่าเป็นหนึ่งในเกณฑ์หลักในการกำหนดราคาน้ำมันดิบ ตรงกันข้ามกับแนวคิดเรื่องความหนาแน่นทั่วไป ยิ่งค่าระดับ API ยิ่งมาก ความหนาแน่นก็จะยิ่งน้อยลงเท่านั้น
ที่มา: thepetrosolutions.com
2. รูปแบบการใช้พลังงานทั่วโลก
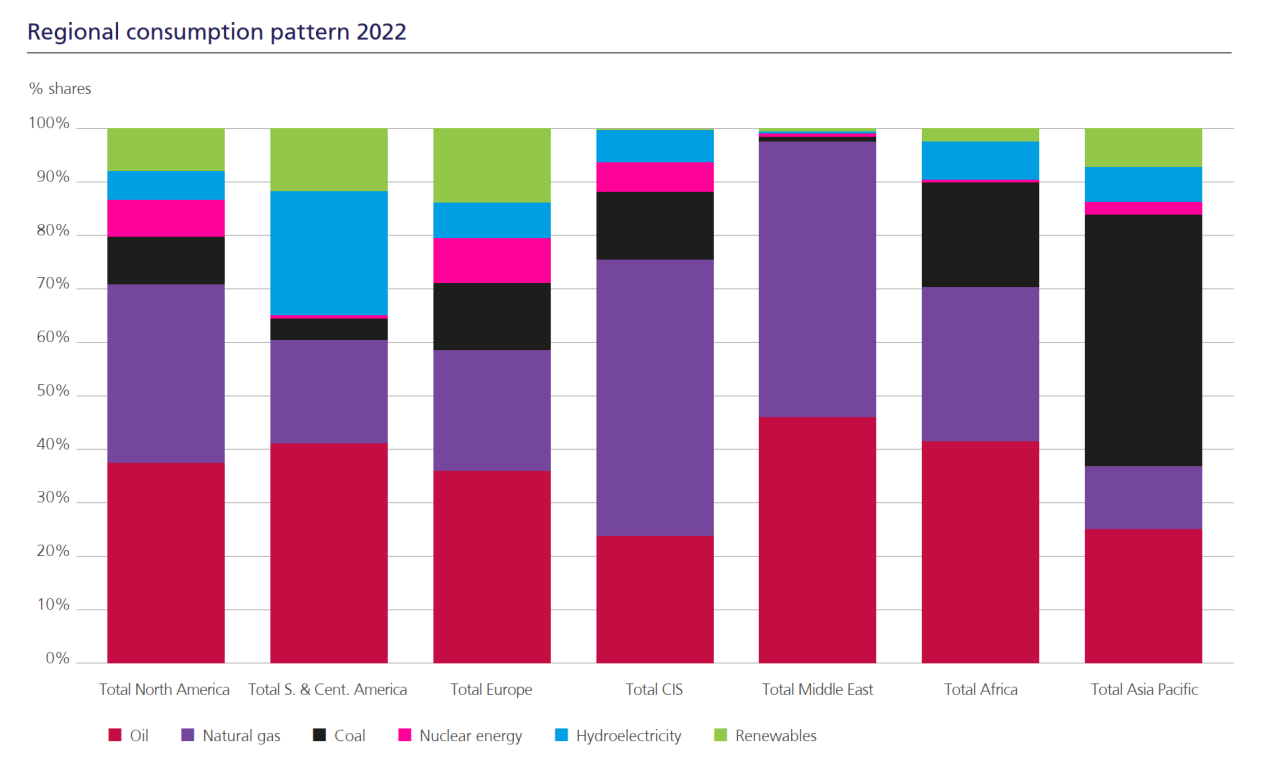
พลังงานทั่วโลกส่วนใหญ่แบ่งออกเป็นสองประเภท: พลังงานฟอสซิล (เช่น น้ำมัน ก๊าซธรรมชาติ ถ่านหิน) และพลังงานหมุนเวียน ตามรายงาน การทบทวนทางสถิติของพลังงานโลก สัดส่วนของน้ำมันในโครงสร้างการใช้พลังงานทั้งหมดมีแนวโน้มลดลงตั้งแต่ปี 2543 จากเกือบ 40% ในระยะเริ่มแรกเป็นมากกว่า 30% ในขณะที่พลังงานทดแทนและก๊าซธรรมชาติ มีแนวโน้มขาขึ้นสอดคล้องกับแนวโน้มทั่วไปของการปรับโครงสร้างพลังงานโลก
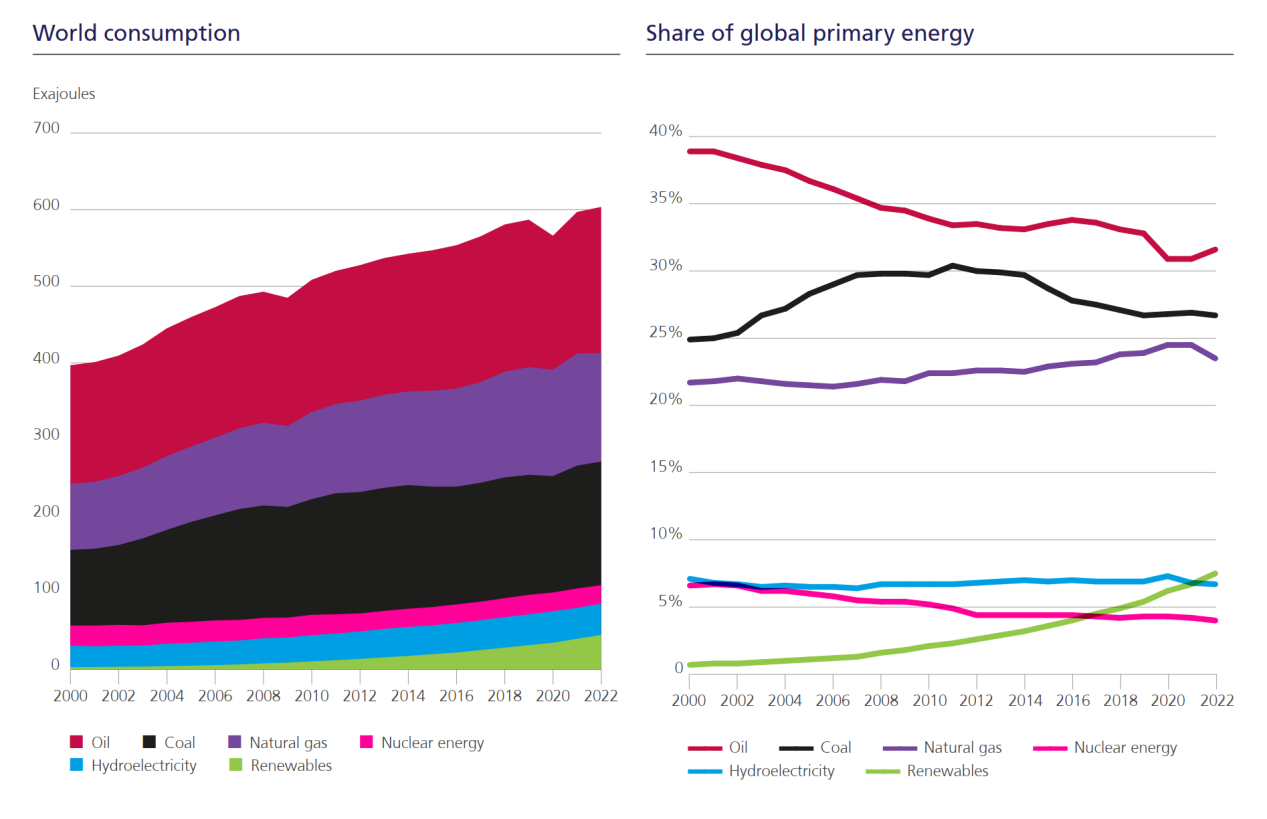
ในแง่ของภูมิภาค การบริโภคก๊าซธรรมชาติและน้ำมันในตะวันออกกลางคิดเป็นเกือบ 100% การบริโภคก๊าซธรรมชาติและน้ำมันในอเมริกาเหนือคิดเป็นประมาณ 70% ของการใช้พลังงานทั้งหมด การบริโภคก๊าซธรรมชาติและน้ำมัน ในยุโรปคิดเป็นประมาณ 60% ของการใช้พลังงานทั้งหมด ปริมาณการใช้น้ำมันในภูมิภาคเอเชียแปซิฟิกคิดเป็นประมาณหนึ่งในสี่ของการบริโภคโดยรวม ความต้องการถ่านหินมีสัดส่วนสูงสุดประมาณ 50% (ส่วนสีดำ) และก๊าซธรรมชาติ การบริโภคมีสัดส่วนน้อยลง
3. ตัวชี้วัดหลักของการกำหนดราคาน้ำมันดิบระหว่างประเทศ
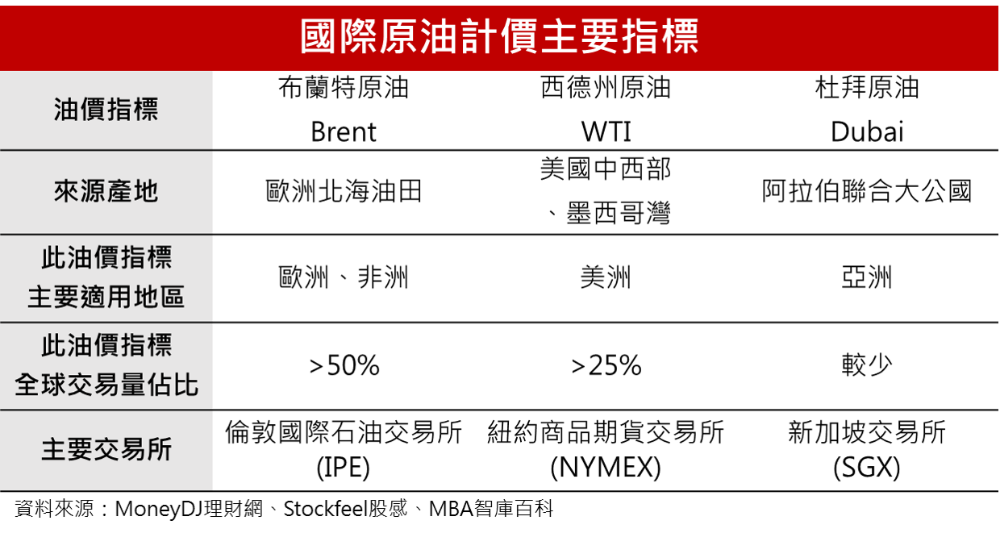
โดยปกติแล้วราคาน้ำมันจะมีราคาแตกต่างกันเนื่องจากต้นทุนการสกัด คุณภาพผลผลิต ฯลฯ ที่แตกต่างกัน เพื่ออำนวยความสะดวกในการทำธุรกรรม จึงได้มีการกำหนดราคามาตรฐานหลายรายการสำหรับธุรกรรมน้ำมันดิบในตลาดต่างประเทศ โดยทั่วไปน้ำมันดิบจะวัดเป็นดอลลาร์ต่อบาร์เรล โดยหนึ่งบาร์เรลมีปริมาตร 42 แกลลอนหรือประมาณ 159 ลิตร
น้ำมันดิบชนิดหวานเบาของ New York Mercantile Exchange มีคุณภาพดีกว่าและเป็นที่รู้จักในชื่อ West Texas Intermediate Oil หรือ Texas Light Sweet Oil เป็นราคามาตรฐานของน้ำมันดิบในอเมริกาเหนือ น้ำมันดิบจากทะเลเหนือ น้ำมันดิบของ London International Petroleum Exchange Lrent น้ำมันดิบยังเป็นน้ำมันเบาโดยมีคุณภาพต่ำกว่าน้ำมันดิบหวานเบาของ New York Mercantile Exchange น้ำมันดิบดูไบเป็นน้ำมันดิบที่มีรสเปรี้ยวเล็กน้อยที่ผลิตในดูไบ สหรัฐอาหรับเอมิเรตส์ และน้อยกว่า ใช้กันอย่างแพร่หลายมากกว่าสองอดีต
3. ความสัมพันธ์ระหว่างอุปสงค์และอุปทานน้ำมัน
1. อุปทาน
(1) ปริมาณสำรองที่พิสูจน์แล้ว
ที่มา: โอเปก
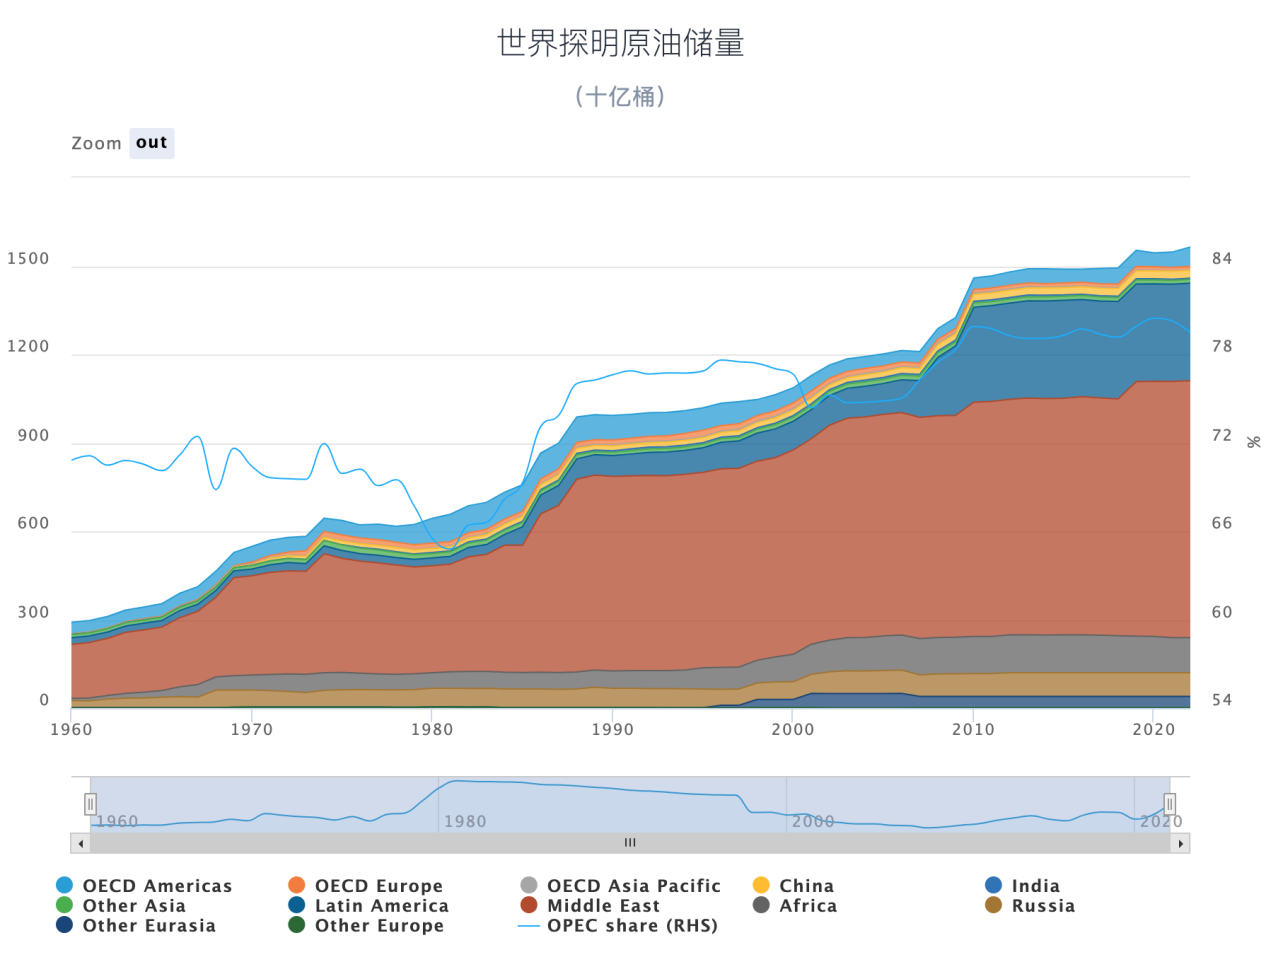
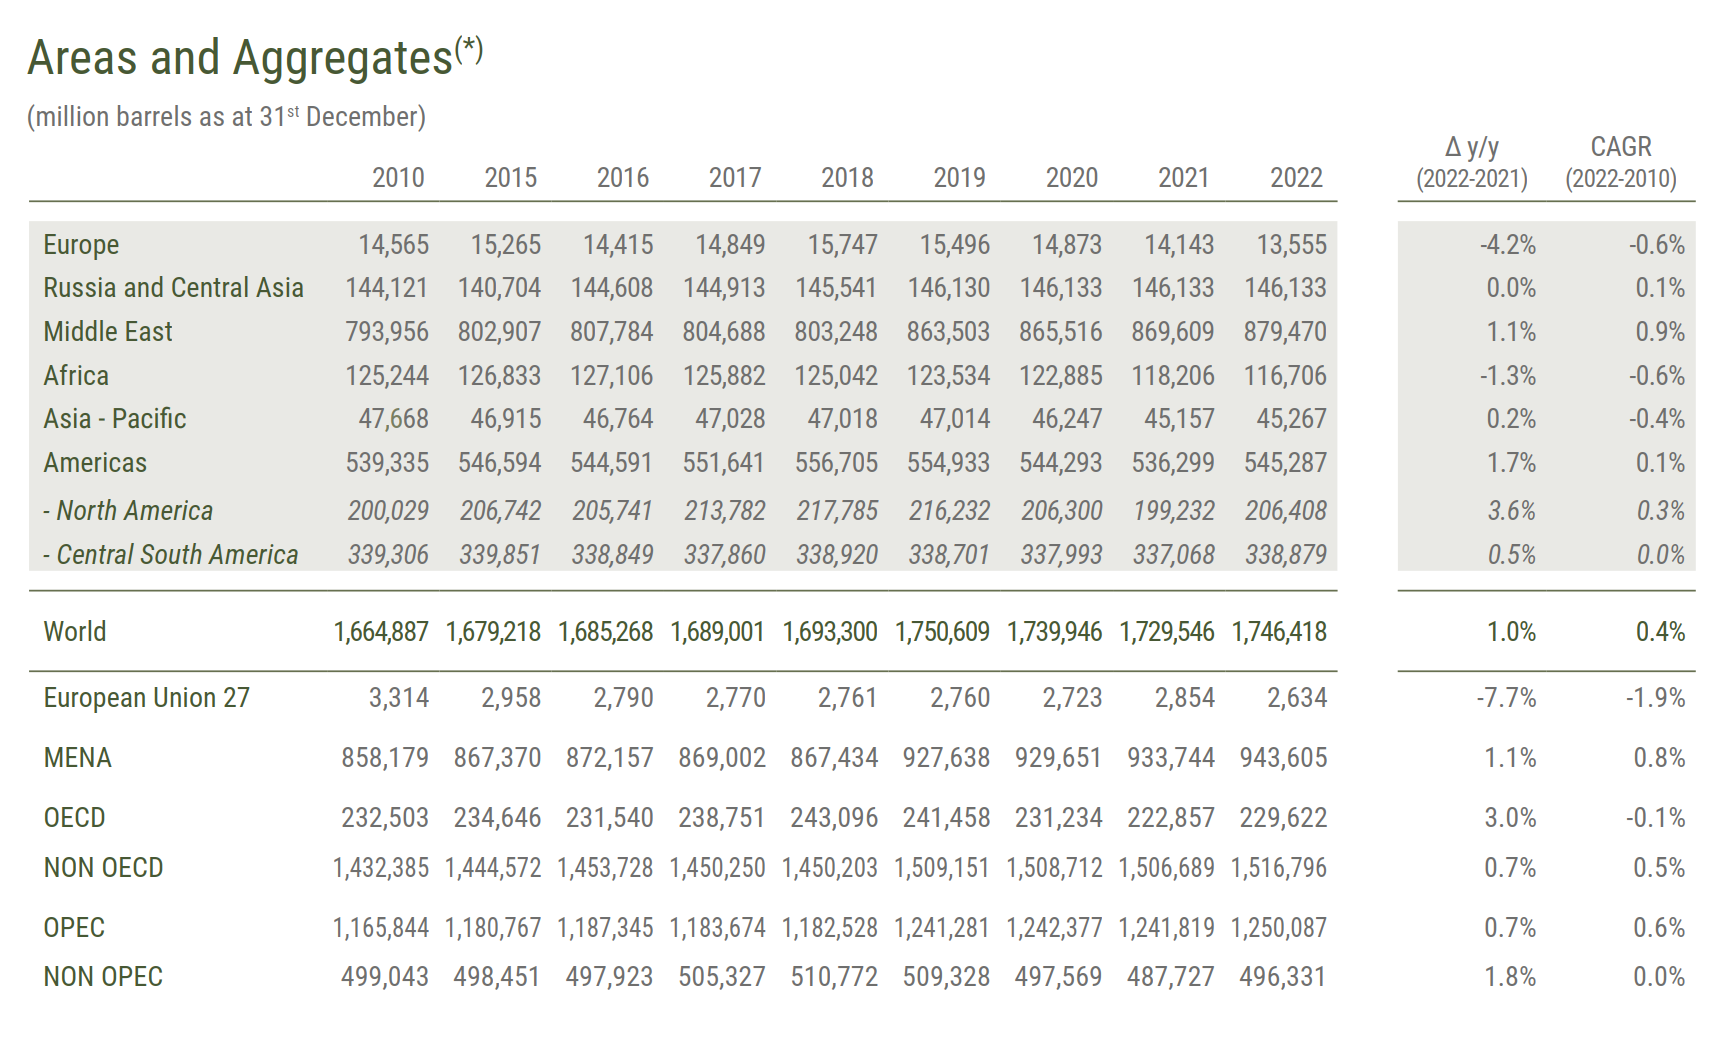
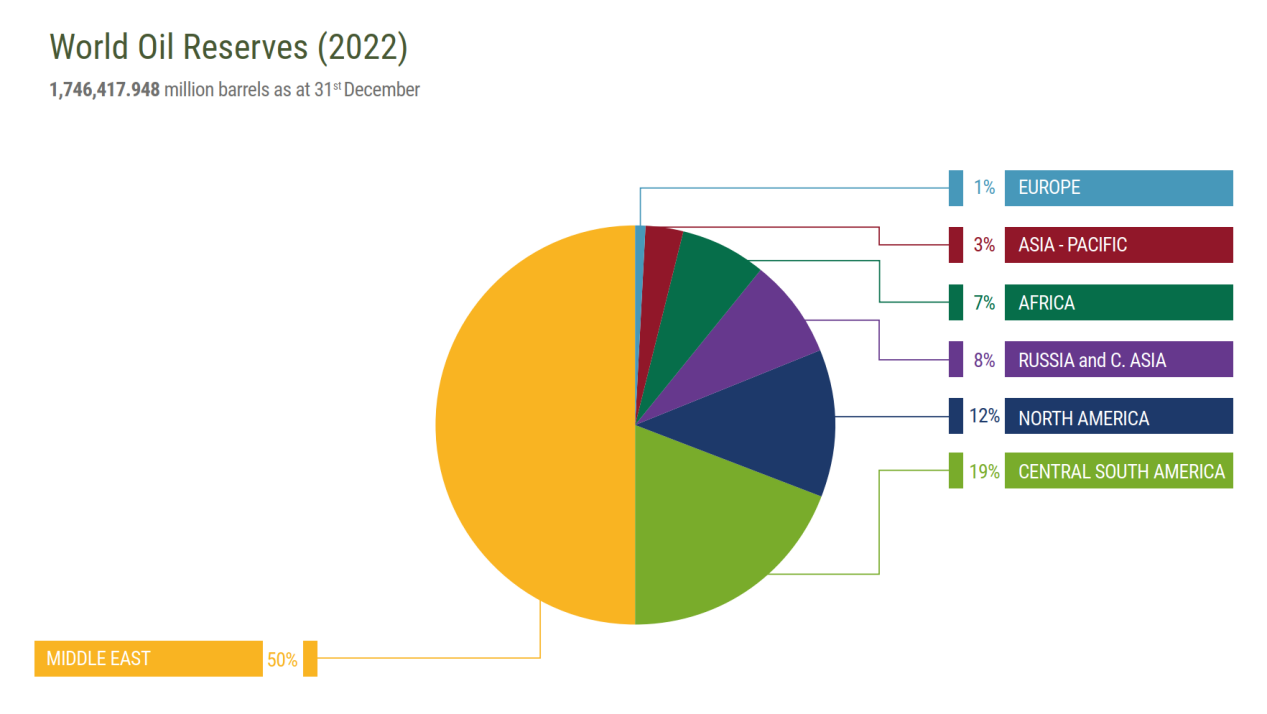
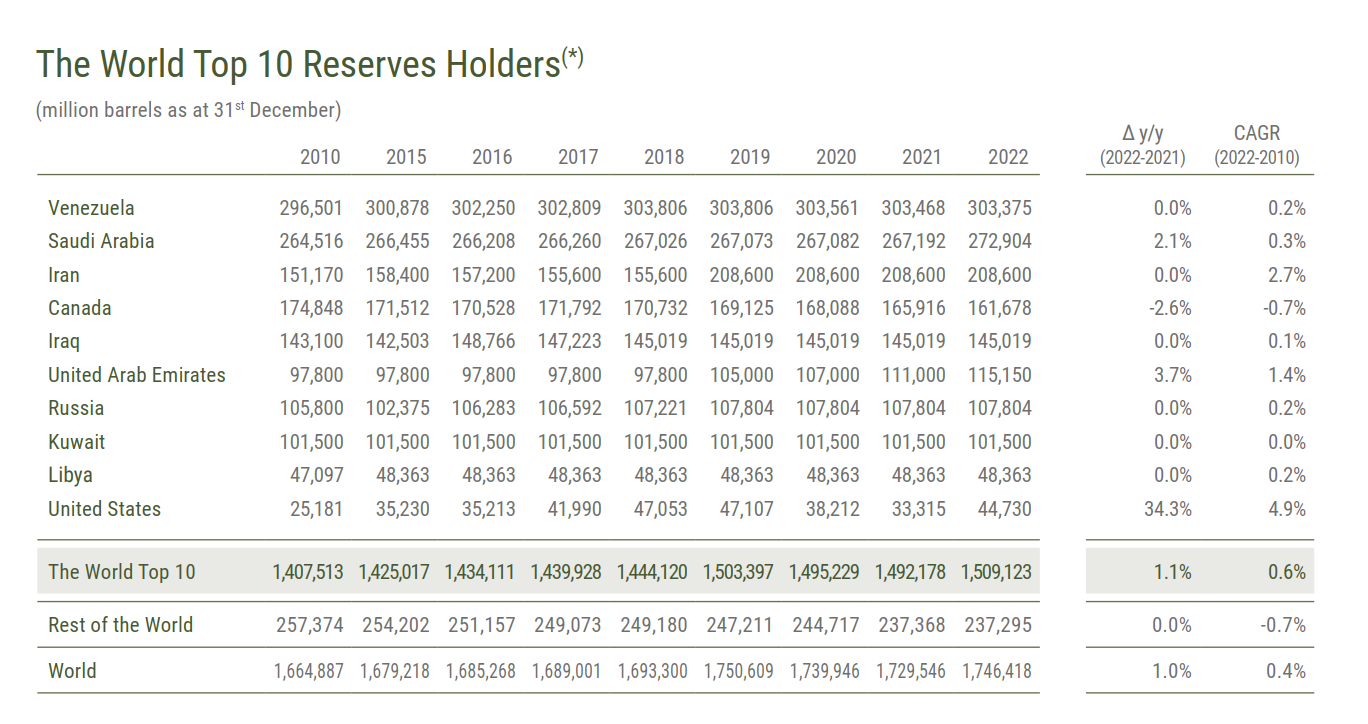
ปริมาณสำรองน้ำมันดิบที่ได้รับการพิสูจน์แล้วของโลกเพิ่มขึ้นทุกปี ณ สิ้นปี 2565 ปริมาณสำรองน้ำมันดิบที่พิสูจน์แล้วทั่วโลกอยู่ที่ 1.74 ล้านล้านบาร์เรล โดยมีอัตราการเติบโต 1% ต่อปี ในแง่ของภูมิภาค สัดส่วนที่ใหญ่ที่สุดคือประมาณ 50% ในประเทศตะวันออกกลาง โดยมีปริมาณรวม 87.95 พันล้านบาร์เรล และสัดส่วนที่เล็กที่สุดคือประมาณ 1% ในยุโรป โดยมีปริมาณรวม 13.56 พันล้านบาร์เรล OPEC มีปริมาณสำรองน้ำมันที่พิสูจน์แล้วมากกว่า 70% ของโลก และนโยบายการผลิตและราคามีผลกระทบอย่างมีนัยสำคัญต่ออุปทานและราคาน้ำมันของโลก เมื่อพิจารณาจากประเทศต่างๆ สามประเทศที่มีปริมาณสำรองน้ำมันดิบที่ร่ำรวยที่สุดในโลก ได้แก่ เวเนซุเอลา ซาอุดีอาระเบีย อาระเบียและอิหร่าน มีปริมาณสำรอง 303.3 พันล้านบาร์เรล 272.9 พันล้านบาร์เรล และ 208.6 พันล้านบาร์เรล คิดเป็น 17.4%, 15.6% และ 11.9% ของปริมาณสำรองน้ำมันดิบทั่วโลก ตามลำดับ
ปริมาณสำรองน้ำมันดิบที่พิสูจน์แล้วในภูมิภาคต่างๆ และบางประเทศทั่วโลก
ที่มา: บทวิจารณ์น้ำมันของ eni world
(2) อัตราส่วนปริมาณสำรองต่อการผลิต
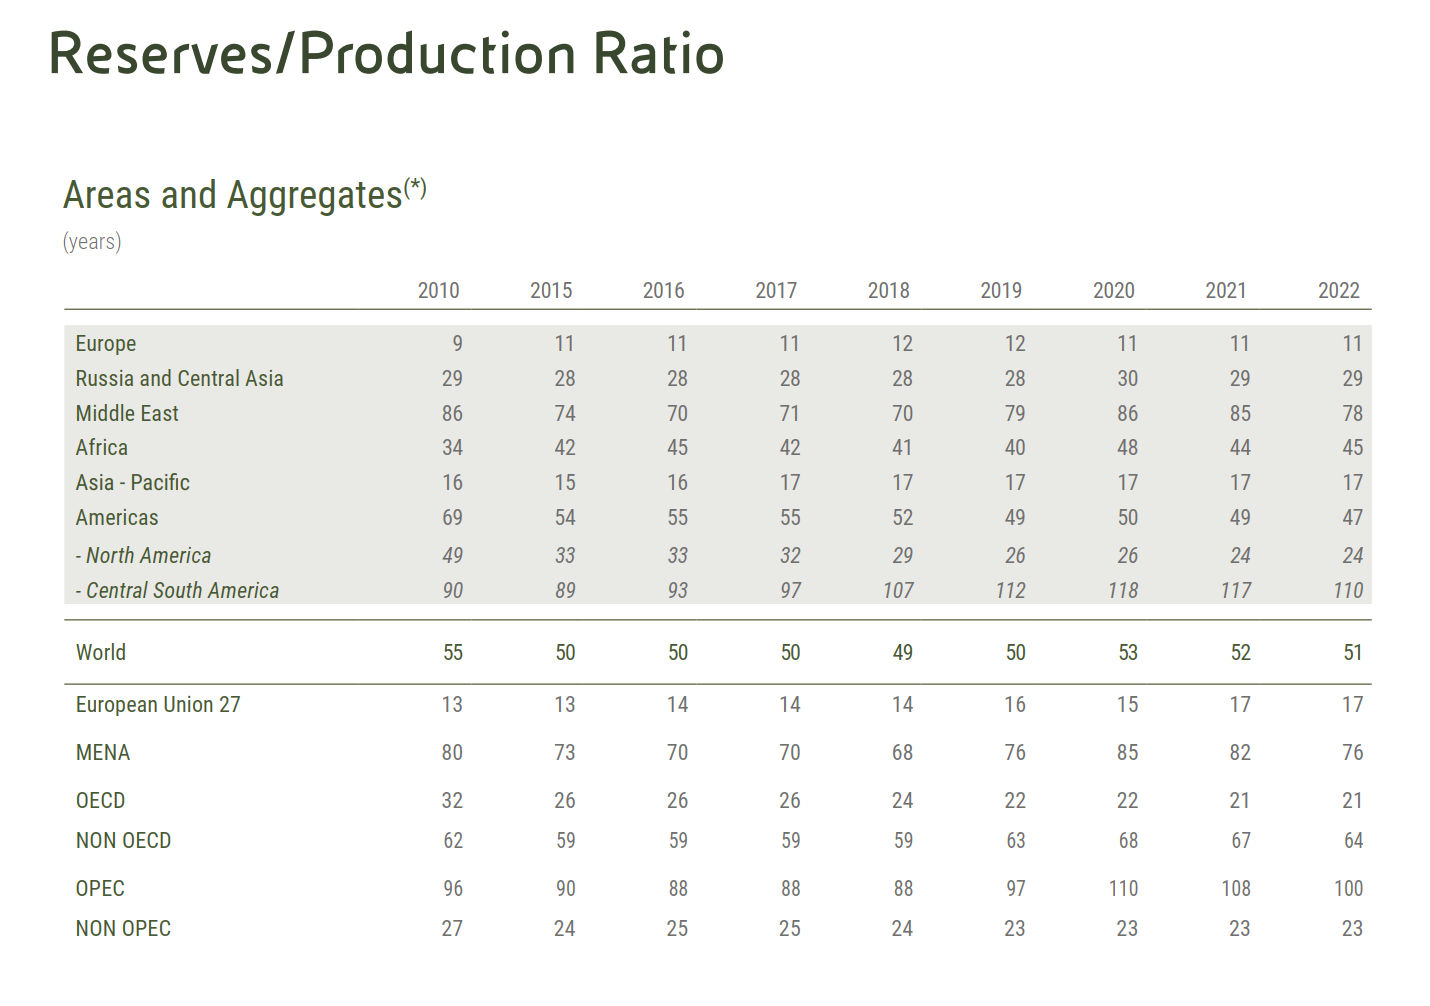
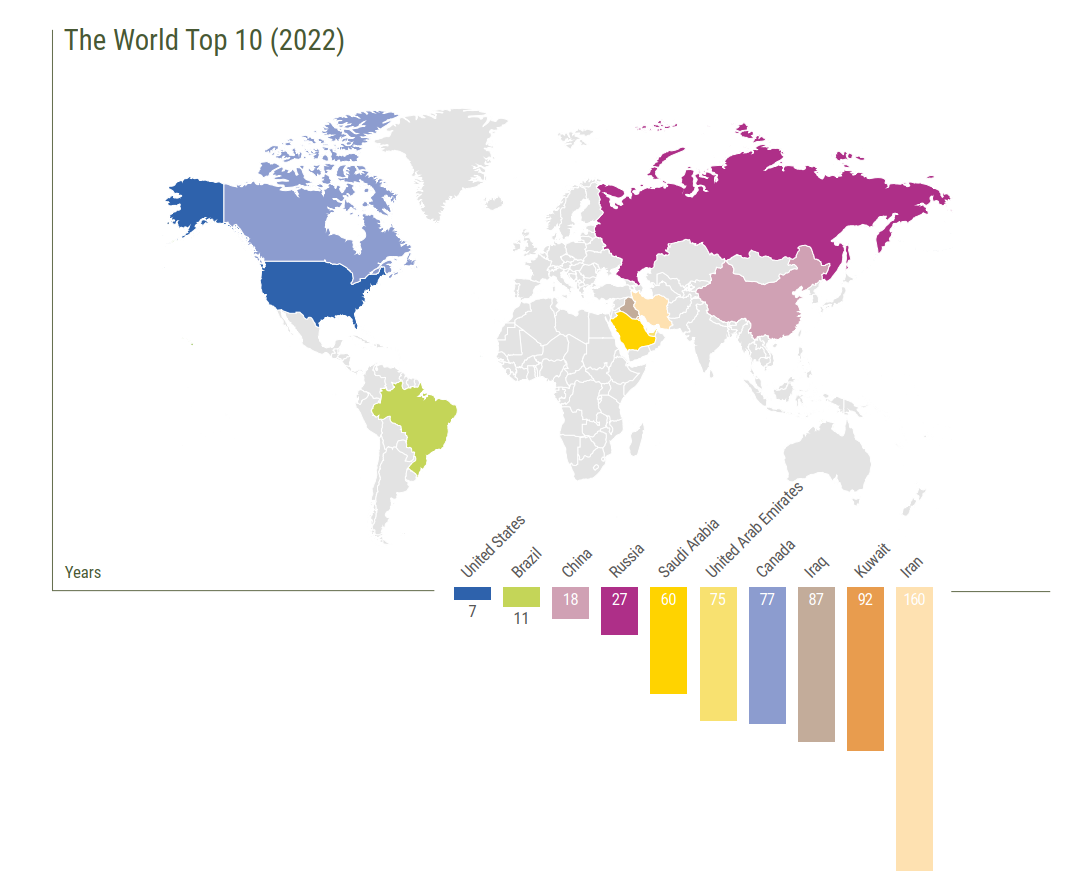
อัตราส่วนปริมาณสำรองต่อการผลิต = ปริมาณสำรอง/การผลิต ซึ่งแสดงถึงอัตราส่วนของปริมาณสำรองที่พิสูจน์แล้วต่อการผลิตในปีนั้น โดยแสดงถึงจำนวนปีที่ต้องใช้เวลาในการสกัดน้ำมันให้เสร็จสิ้นภายใต้เงื่อนไขว่าปริมาณสำรองและการผลิตที่พิสูจน์แล้วยังคงไม่เปลี่ยนแปลง เนื่องจากปริมาณสำรองและปริมาณการผลิตที่พิสูจน์แล้วจะเปลี่ยนไปตามกาลเวลา อัตราส่วนปริมาณสำรองต่อการผลิตจึงไม่คงที่ ในช่วงไม่กี่ปีที่ผ่านมา อัตราส่วนปริมาณสำรองต่อการผลิตทั่วโลกมีเสถียรภาพโดยทั่วไปที่ประมาณ 50 ปี และปริมาณสำรองทั่วโลก- อัตราส่วนต่อการผลิตในปี 2565 จะเป็น 51 ปี ในแง่ของภูมิภาค อัตราส่วนการผลิตสำรองในอเมริกากลางและใต้สูงถึง 110 ปี ในอเมริกาเหนืออยู่ที่ 24 ปี ในยุโรปมีเพียง 11 ปี และในโอเปกอยู่ที่ 100 ปี ในแง่ของประเทศ โดยมีอัตราส่วนการผลิตสำรองสูงที่สุด โดยอิหร่านมีอายุ 160 ปี รองลงมาคือคูเวต อิหร่าน และแคนาดา อยู่ที่ 160, 92 และ 87 ปี ตามลำดับ อัตราส่วนการผลิตของจีนและสหรัฐอเมริกาอยู่ที่ 18 และ 7 ปี ตามลำดับ
ปริมาณสำรองน้ำมันดิบและอัตราส่วนการผลิตในภูมิภาคต่างๆ และบางประเทศทั่วโลก
ที่มา: รีวิวน้ำมันของ Eni World
(3) เอาท์พุต
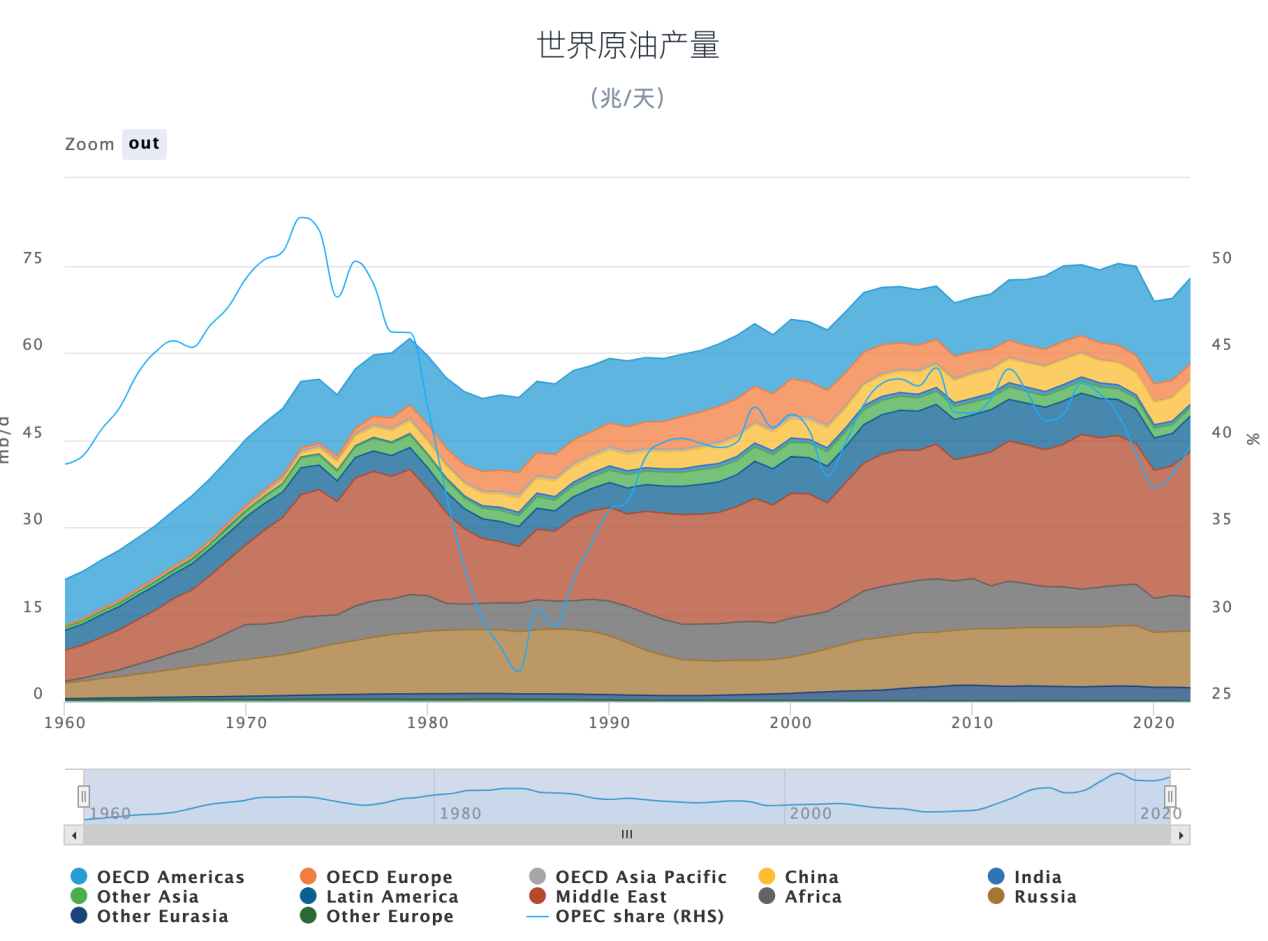
ที่มา: โอเปก
ตามรายงาน World Energy Statistical Yearbook 2023 การผลิตน้ำมันทั่วโลกในปี 2022 อยู่ที่ 93.848 ล้านบาร์เรล/วัน โดยมีปริมาณรวม 4.407 พันล้านตันต่อปี ในจำนวนนี้ สหรัฐอเมริกาสามอันดับแรกผลิตได้ 17.770 ล้านบาร์เรล/วัน โดยมี ปริมาณรวมต่อปี 760 ล้านตัน ซาอุดีอาระเบียมีปริมาณ 12.136 ล้านบาร์เรลต่อวัน รวมเป็น 573 ล้านตันต่อปี และรัสเซียมีปริมาณ 11.202 ล้านบาร์เรลต่อวัน รวมเป็น 546 ล้านตันต่อปี โดยทั้งสามประเทศนี้จะเป็นผู้บัญชี คิดเป็น 42.68% ของการผลิตน้ำมันโลกในปี 2565 สมาชิกโอเปกคิดเป็น 36.4% ของอุปทานน้ำมันทั่วโลกในปี 2565 ในบรรดาประเทศในยุโรป (ไม่รวมรัสเซีย) มีเพียงนอร์เวย์เท่านั้นที่มีผลผลิตมากกว่าเล็กน้อย โดยมีผลผลิตปีละ 89 ล้านตันในปี 2565 คิดเป็น 2% ของการผลิตทั่วโลก จีนซึ่งมีกำลังการผลิต 4.111 ล้านบาร์เรลต่อวันในปี 2565 และผลผลิตรวม 204 ล้านตันต่อปี เป็นผู้ผลิตน้ำมันรายใหญ่อันดับ 6 ของโลก
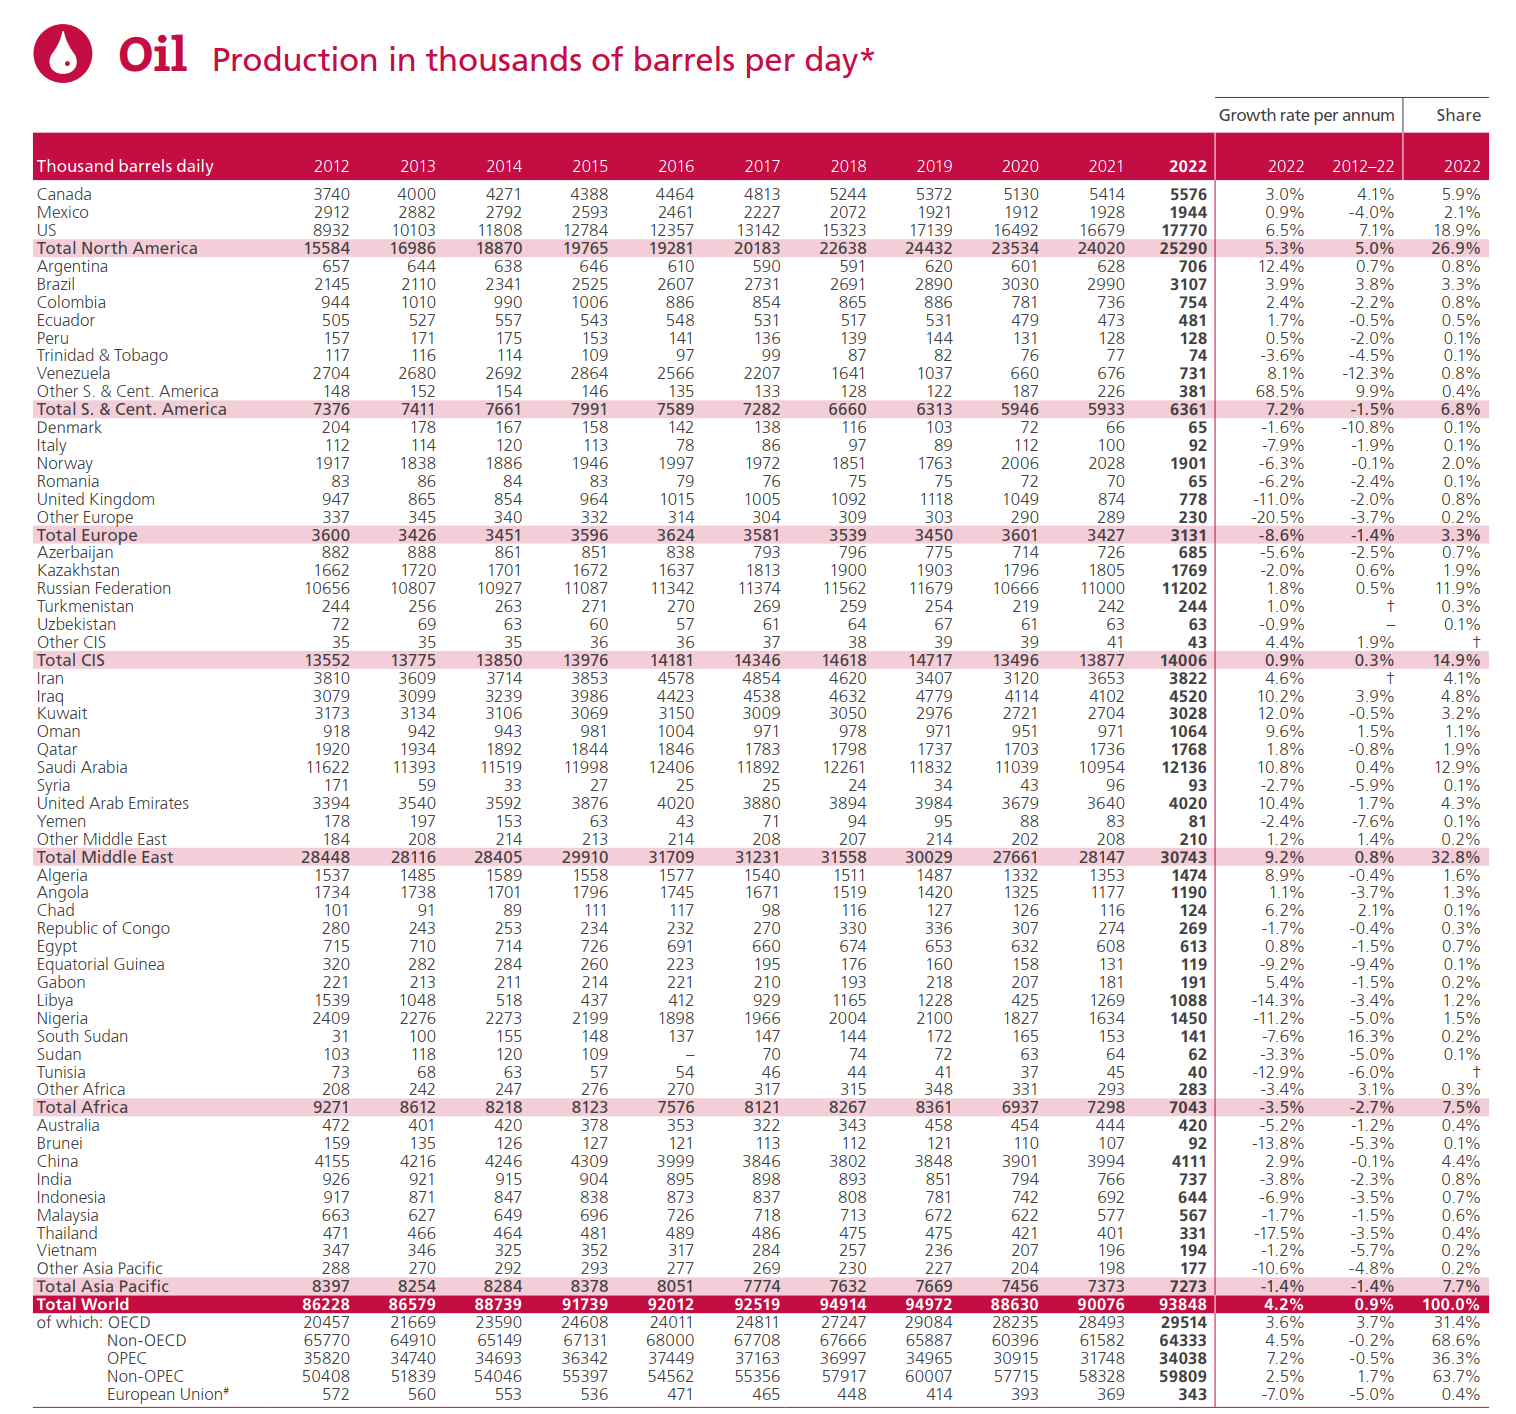
ที่มา: การทบทวนสถิติพลังงานโลก
หมายเหตุ: ข้อมูลข้างต้นประกอบด้วยน้ำมันดิบ น้ำมันจากชั้นหิน ทรายน้ำมัน คอนเดนเสท (คอนเดนเสทของก๊าซที่เกี่ยวข้องหรือคอนเดนเสทที่ต้องการการกลั่นเพิ่มเติม) และคอนเดนเสทของก๊าซธรรมชาติ (อีเทนที่แยกออกจากผลิตภัณฑ์ก๊าซธรรมชาติ ก๊าซปิโตรเลียมเหลว และแนฟทา)
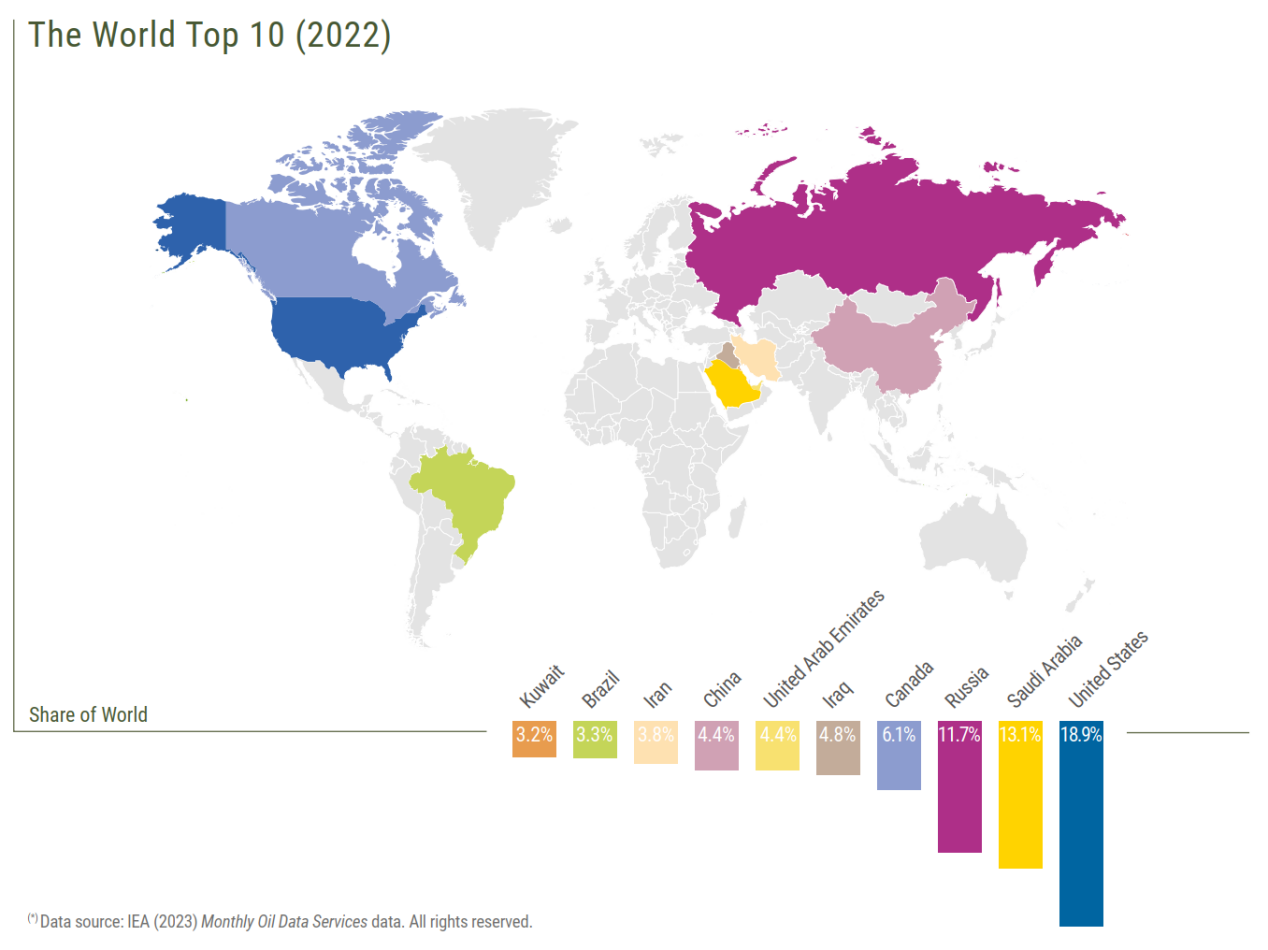
ที่มา: รีวิวน้ำมันของ Eni World
ด้วยการปฏิวัติหินดินดาน การผลิตน้ำมันดิบของสหรัฐฯ แซงหน้าซาอุดีอาระเบียและรัสเซียมาตั้งแต่ปี 2014 และกลายเป็นผู้ผลิตน้ำมันดิบรายใหญ่ที่สุดของโลก ในปี 2561 สหรัฐอเมริกากลายเป็นผู้ส่งออกพลังงานจากการเป็นผู้นำเข้าพลังงานรายใหญ่ที่สุดของโลก จากข้อมูลของ EIA ปัจจุบันสหรัฐอเมริกายังคงเป็นผู้นำเข้าสุทธิสำหรับน้ำมันดิบ (สีน้ำตาล) ผู้ส่งออกสุทธิของผลิตภัณฑ์ปิโตรเลียม (สีเขียว) และรวมกัน (สีน้ำเงิน) จะยังคงเป็นผู้ส่งออกสุทธิตั้งแต่ปี 2022
การผลิตน้ำมันดิบในอดีตของสหรัฐอเมริกา
*คำจำกัดความอย่างเป็นทางการของ EIA: ผลิตภัณฑ์ปิโตรเลียมได้มาจากกระบวนการผลิตน้ำมันดิบ (รวมถึงคอนเดนเสทเช่า) ก๊าซธรรมชาติ และไฮโดรคาร์บอนอื่นๆ ผลิตภัณฑ์ปิโตรเลียม ได้แก่ น้ำมันที่ยังไม่เสร็จ ก๊าซปิโตรเลียมเหลว เพนเทนพลัส น้ำมันอากาศยาน น้ำมันเบนซินสำหรับยานยนต์ เชื้อเพลิงการบินที่ใช้แนฟทา เชื้อเพลิงการบินที่ใช้น้ำมันก๊าด น้ำมันก๊าด น้ำมันเชื้อเพลิงกลั่น น้ำมันเชื้อเพลิงตกค้าง วัตถุดิบปิโตรเคมี น้ำมันสมองปิโตรเลียมชนิดพิเศษ น้ำมันหล่อลื่น แว็กซ์ ปิโตรเลียมโค้ก บิทูเมน น้ำมันสำหรับใช้บนถนน สารกลั่น และผลิตภัณฑ์อื่นๆ
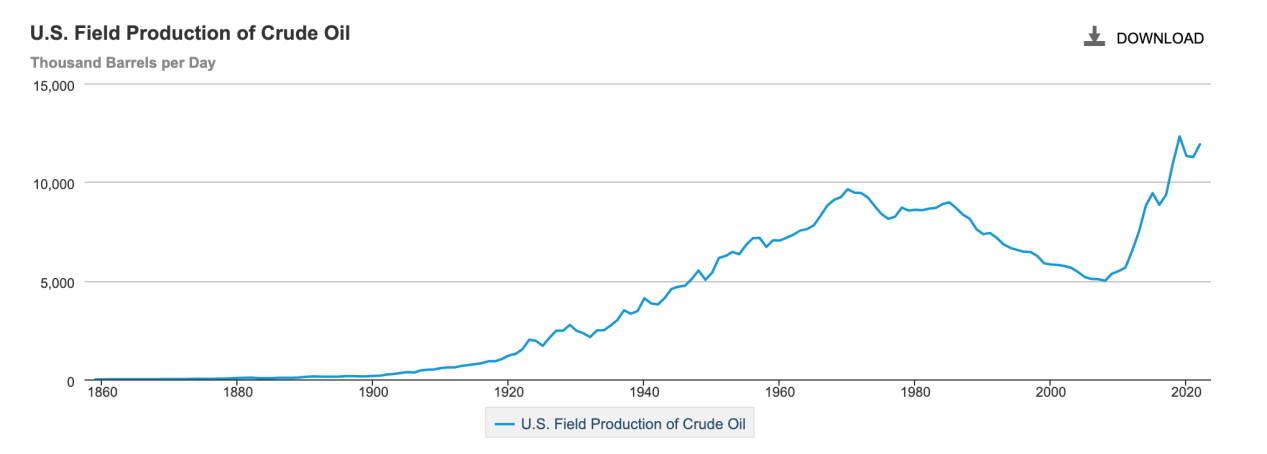
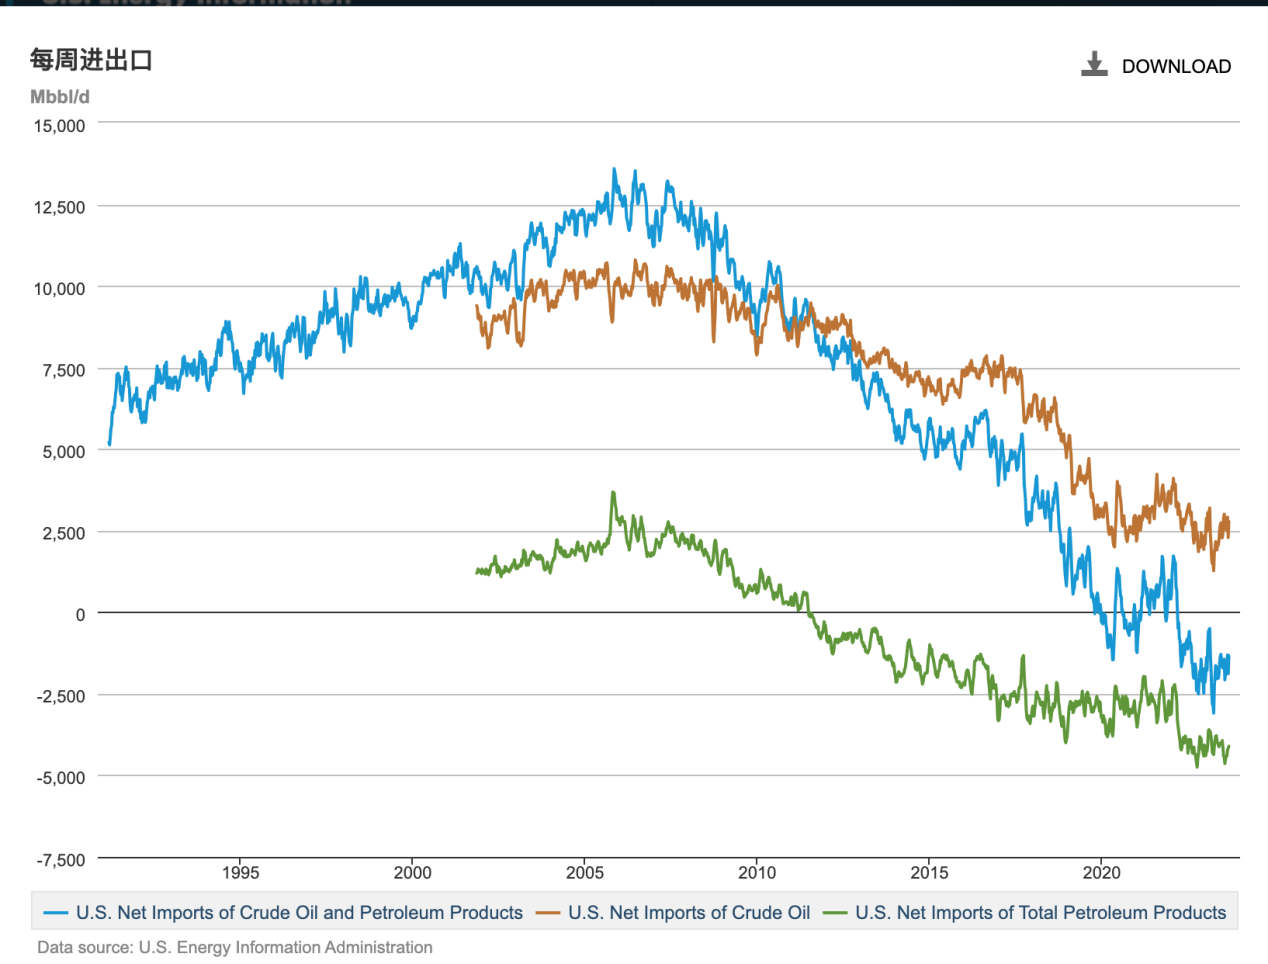
ที่มา: อีไอเอ
(4) กำลังการผลิตโรงกลั่น
โรงกลั่นผลิตน้ำมันดีเซล น้ำมันเบนซิน น้ำมันก๊าด น้ำมันหล่อลื่น ปิโตรเลียมโค้ก แอสฟัลต์ เอทิลีน และผลิตภัณฑ์อื่นๆ ผ่านกระบวนการต่างๆ เช่น การกลั่น การเร่งปฏิกิริยา การแคร็ก การแคร็ก และไฮโดรรีไฟน์นิ่ง Nelson Complexity Index (NCI) เป็นตัวบ่งชี้ที่สำคัญในอุตสาหกรรมปิโตรเคมีในการวัดความซับซ้อนของหน่วยโรงกลั่น ยิ่ง Nelson Complexity Index สูงเท่าใด โรงกลั่นก็ยิ่งมีการแข่งขันมากขึ้นเท่านั้น ในปี 2022 อเมริกาเหนือมีค่า NCI สูงสุดที่ 11.7 แอฟริกามีค่า NCI ต่ำสุดที่ 6.3 ยุโรปมีค่า NCI อยู่ที่ 9.4 และเอเชียมีค่า NCI อยู่ที่ 8.2 โรงกลั่นในอเมริกาเหนือ โดยเฉพาะอย่างยิ่งในภูมิภาคชายฝั่งอ่าวของสหรัฐอเมริกา โดยทั่วไปจะมีช่วง NCI สูง โดยมีค่ามัธยฐานประมาณ 10 ทำให้กลายเป็นศูนย์กลางการกลั่นที่ซับซ้อนที่สุดในโลก
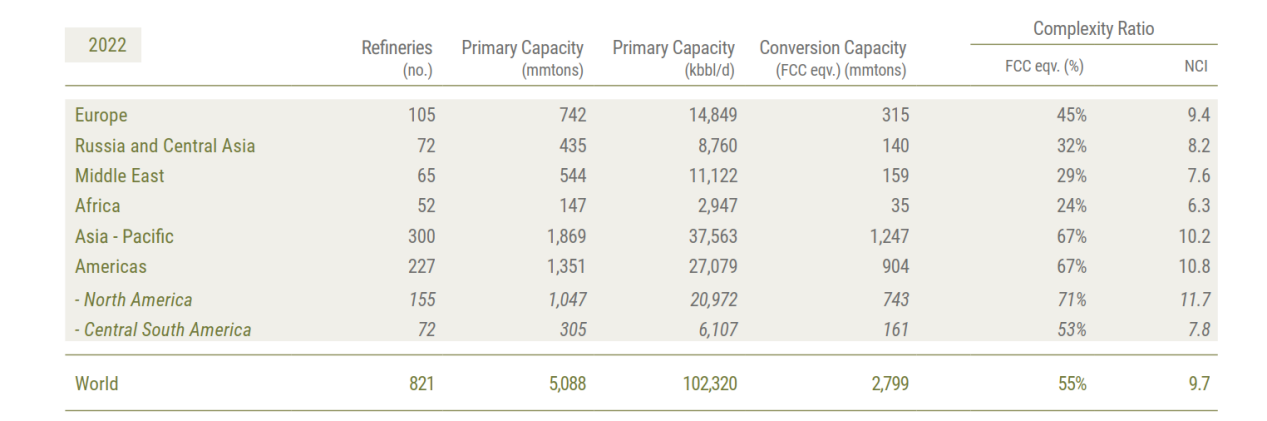
ที่มา: รีวิวน้ำมันของ Eni World
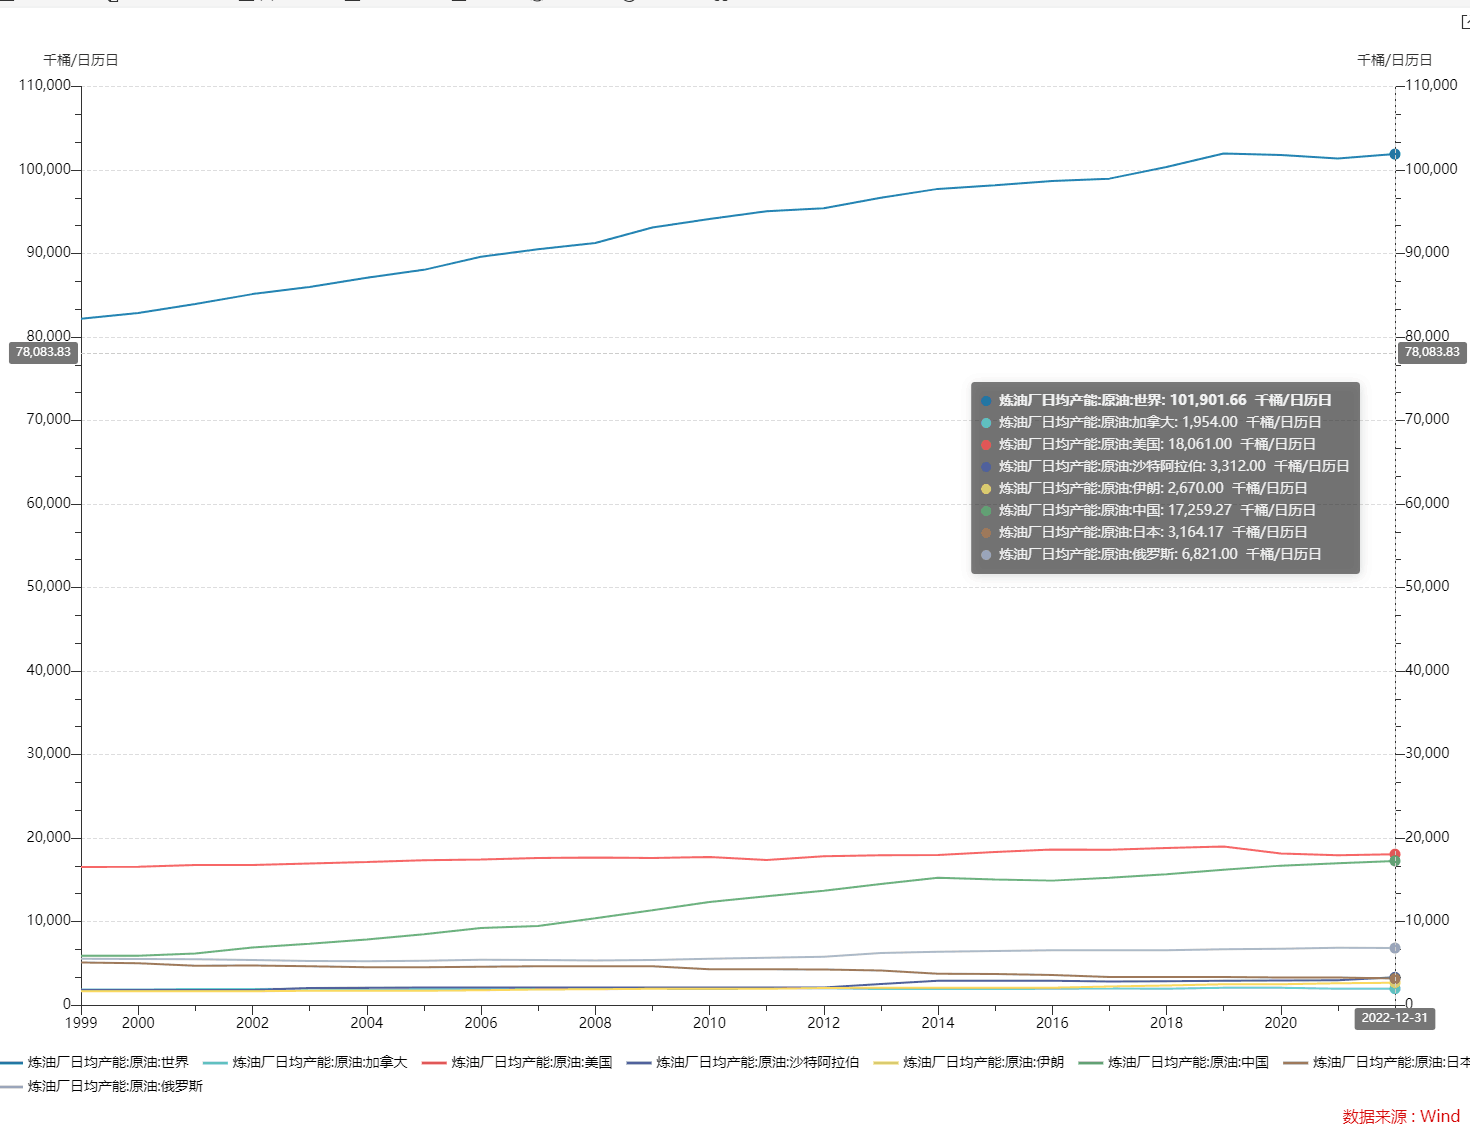
จากมุมมองเชิงตัวเลขกำลังการผลิตทั่วโลกสูงถึง 100 ล้านบาร์เรล/วัน สหรัฐอเมริกามีกำลังการผลิตโรงกลั่นสูงสุดที่ 18.06 ล้านบาร์เรล/วัน คิดเป็น 18% ของกำลังการผลิตทั้งหมดของโลก รองลงมาคือจีน 17.26 ล้านบาร์เรล/วัน บาร์เรล/วัน การผลิตน้ำมันดิบ กำลังการผลิตของโรงกลั่นของซาอุดิอาระเบียซึ่งอยู่ในอันดับที่ 2 ของโลกอยู่ที่ 3.312 ล้านบาร์เรลต่อวัน
(5) ต้นทุนการผลิตน้ำมันในประเทศต่างๆ
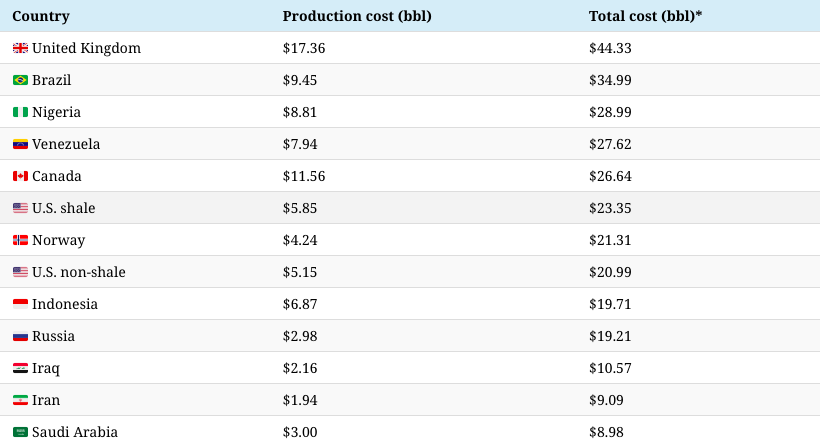
ต้นทุนการผลิตน้ำมันดิบทั่วโลกมีความแตกต่างกันอย่างเห็นได้ชัดในระดับภูมิภาค นอกจากต้นทุนการผลิตแล้ว ยังมีต้นทุนการขนส่ง ภาษี และค่าธรรมเนียมด้วย จากตารางต่อไปนี้ เราจะพบว่า เมื่อพิจารณาจากต้นทุนน้ำมันหนึ่งบาร์เรล ประเทศที่มี ต้นทุนการผลิตน้ำมันดิบต่ำสุดคืออิหร่านและอิรักซึ่งต่ำกว่า 3 เหรียญสหรัฐต่อบาร์เรล และในแง่ต้นทุนรวม ต้นทุนของซาอุดีอาระเบียมีข้อได้เปรียบมากที่สุดเพียง 3 เหรียญสหรัฐเท่านั้น
ต้นทุนการผลิตน้ำมันแยกตามประเทศ (ข้อมูลปี 2559)
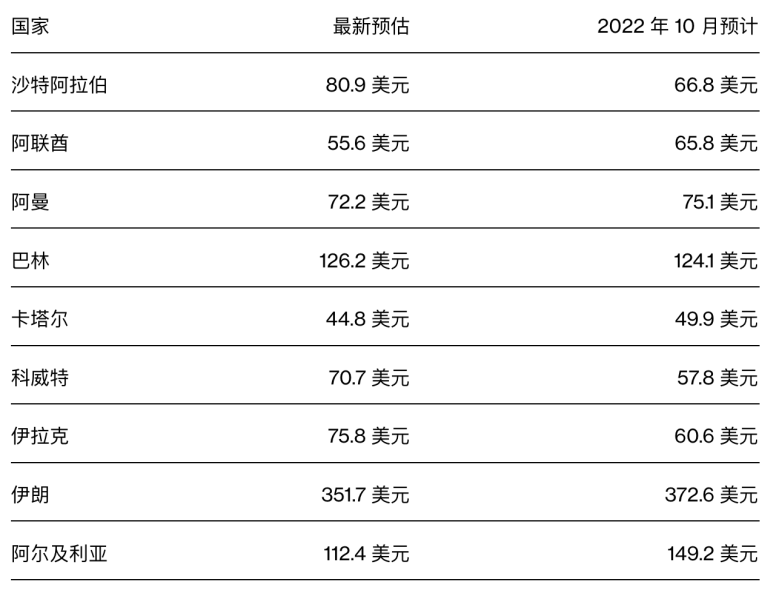
แม้ว่าต้นทุนรวมของน้ำมันหนึ่งบาร์เรลในประเทศตะวันออกกลางจะค่อนข้างต่ำ เนื่องจากรัฐบาลขาดแหล่งรายได้ทางการคลังอื่นๆ แต่ก็ยังต้องพิจารณาจากมุมมองของดุลการคลังของราคาน้ำมัน ราคาน้ำมันคุ้มทุนทางการคลังหมายถึงราคาน้ำมันดิบที่รัฐบาลของประเทศผู้ผลิตน้ำมันซึ่งมีน้ำมันเป็นอุตสาหกรรมหลักและพึ่งพารายได้จากน้ำมันเป็นอย่างสูง สามารถบรรลุงบประมาณทางการคลังที่สมดุลได้ หากราคาน้ำมันระหว่างประเทศสูงกว่าราคาน้ำมันในดุลการคลัง รัฐบาลของประเทศอาจมีดุลการคลังเกินดุล เมื่อราคาน้ำมันระหว่างประเทศต่ำกว่าราคาน้ำมันในดุลการคลัง รัฐบาลของประเทศอาจมีการขาดดุลการคลัง
IMF ประมาณการราคาดุลยภาพของน้ำมันดิบสำหรับราคาน้ำมันในประเทศแถบอ่าวไทย
2. อุปสงค์
ที่มา: โอเปก
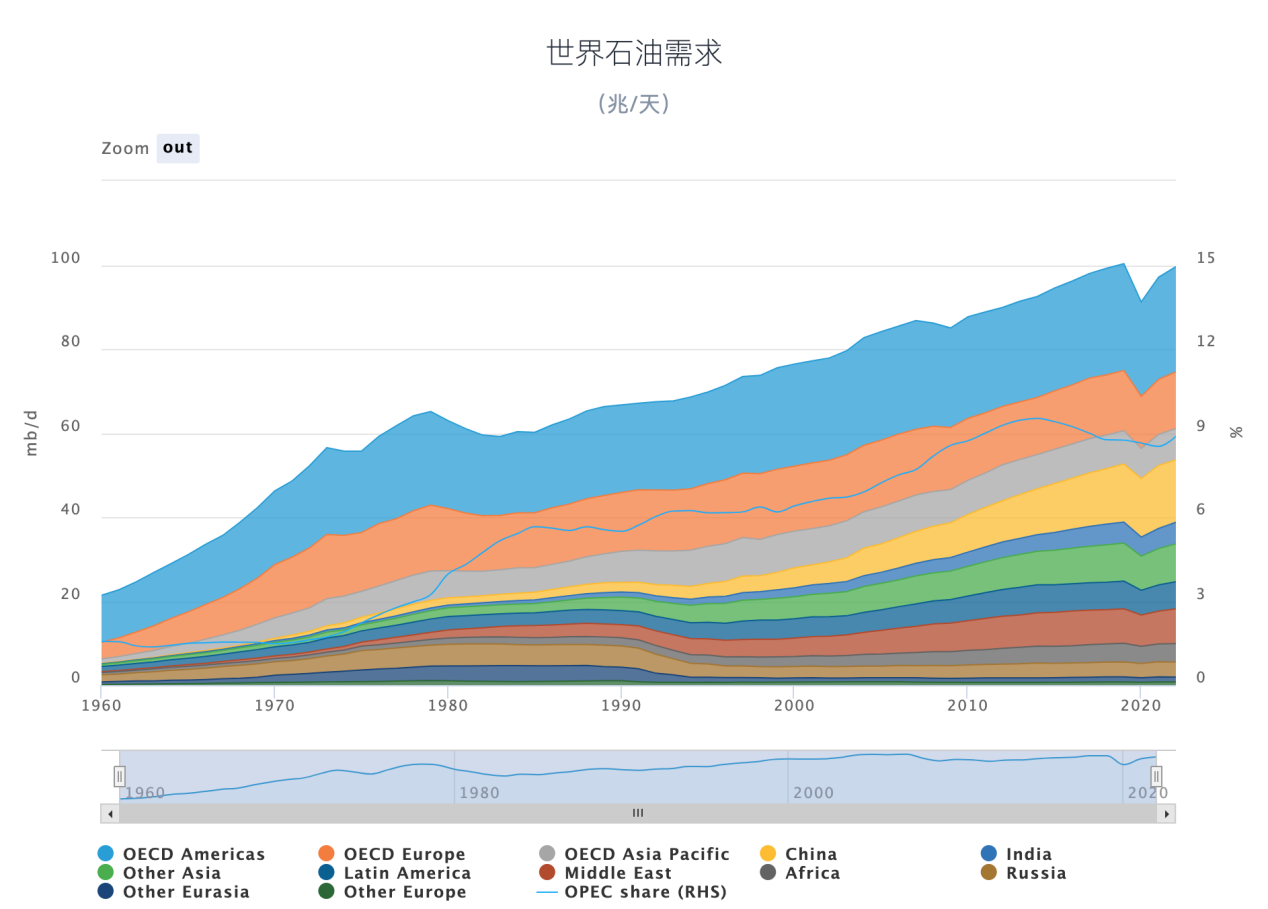
น้ำมันเป็นความต้องการที่ค่อนข้างเข้มงวดและการเติบโตของการบริโภคน้ำมันทั่วโลกมีความสัมพันธ์เชิงบวกกับการเติบโตทางเศรษฐกิจ ในระดับหนึ่ง อัตราการเติบโตของ GDP ของประเทศผู้บริโภคสามารถใช้เพื่อคาดการณ์การเติบโตของความต้องการน้ำมันดิบได้ ประเทศและภูมิภาคต่างๆ มีอัตราการเติบโตของการใช้น้ำมันดิบแตกต่างกัน และประเทศกำลังพัฒนามีการบริโภคน้ำมันสูงกว่าต่อหน่วยกิจกรรมทางเศรษฐกิจ จากการศึกษาของมหาวิทยาลัยฮาร์วาร์ด การเติบโตของ GDP โลกทุกๆ 1,000 ดอลลาร์สหรัฐ จำเป็นต้องมีการบริโภคน้ำมันประมาณ 0.4 บาร์เรล (ความเข้มข้นของน้ำมัน) ซึ่งครั้งหนึ่งเคยสูงถึง 1 บาร์เรลต่อ 1,000 ดอลลาร์สหรัฐในทศวรรษ 1970 GDP ของน้ำมันเพิ่มขึ้นเมื่อเวลาผ่านไป ลดลงอย่างต่อเนื่อง แต่ในปัจจุบัน น้ำมันยังคงขึ้นอยู่กับการพัฒนาเศรษฐกิจที่สำคัญ
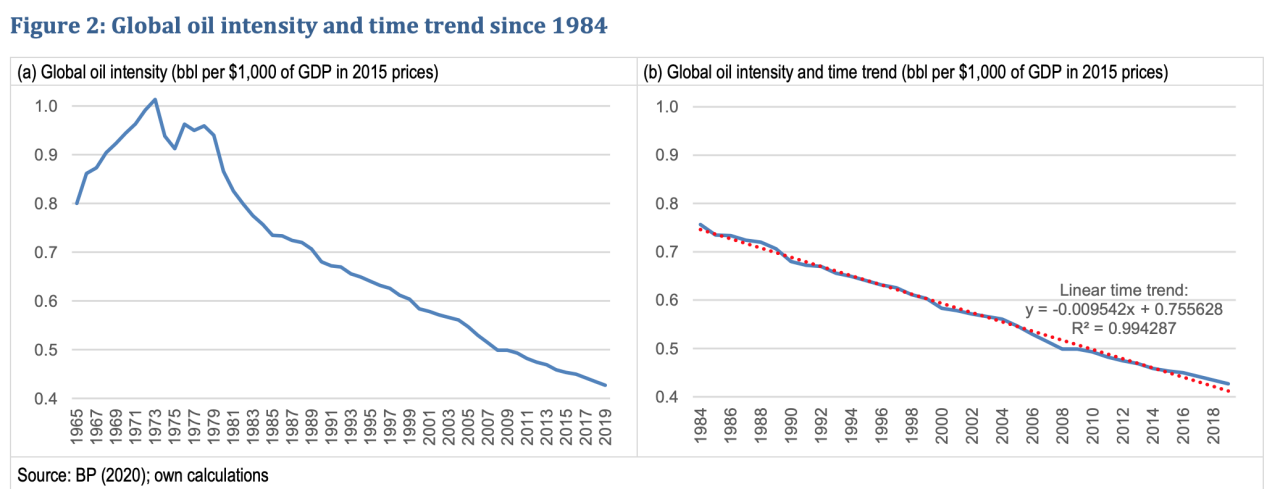
《Oil Intensity: The curious relationship between oil and GDP》
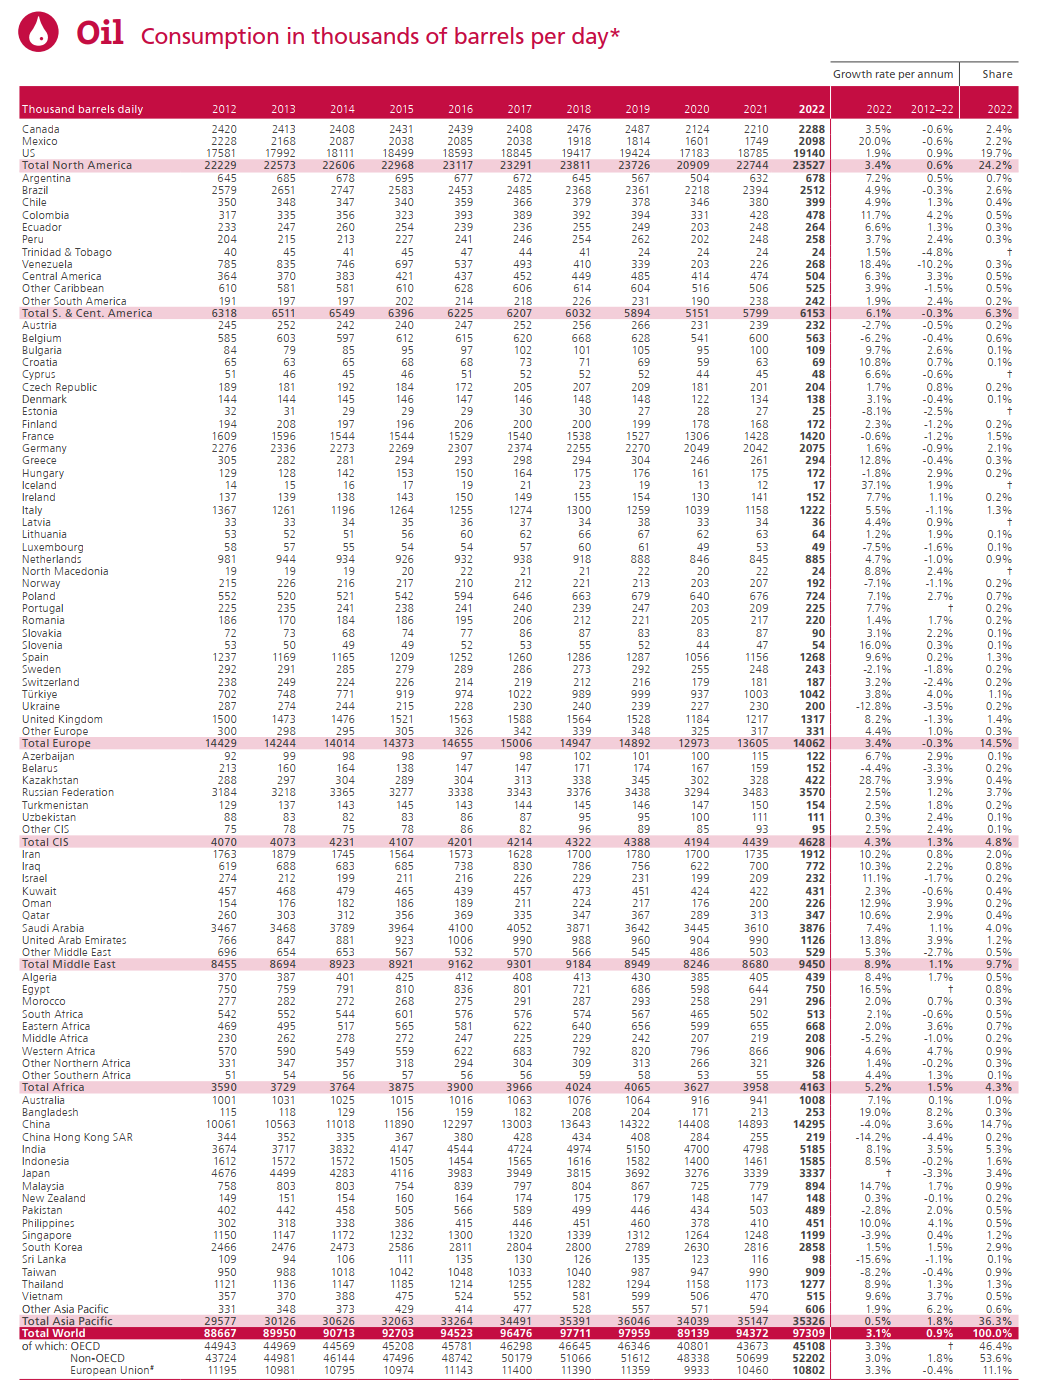
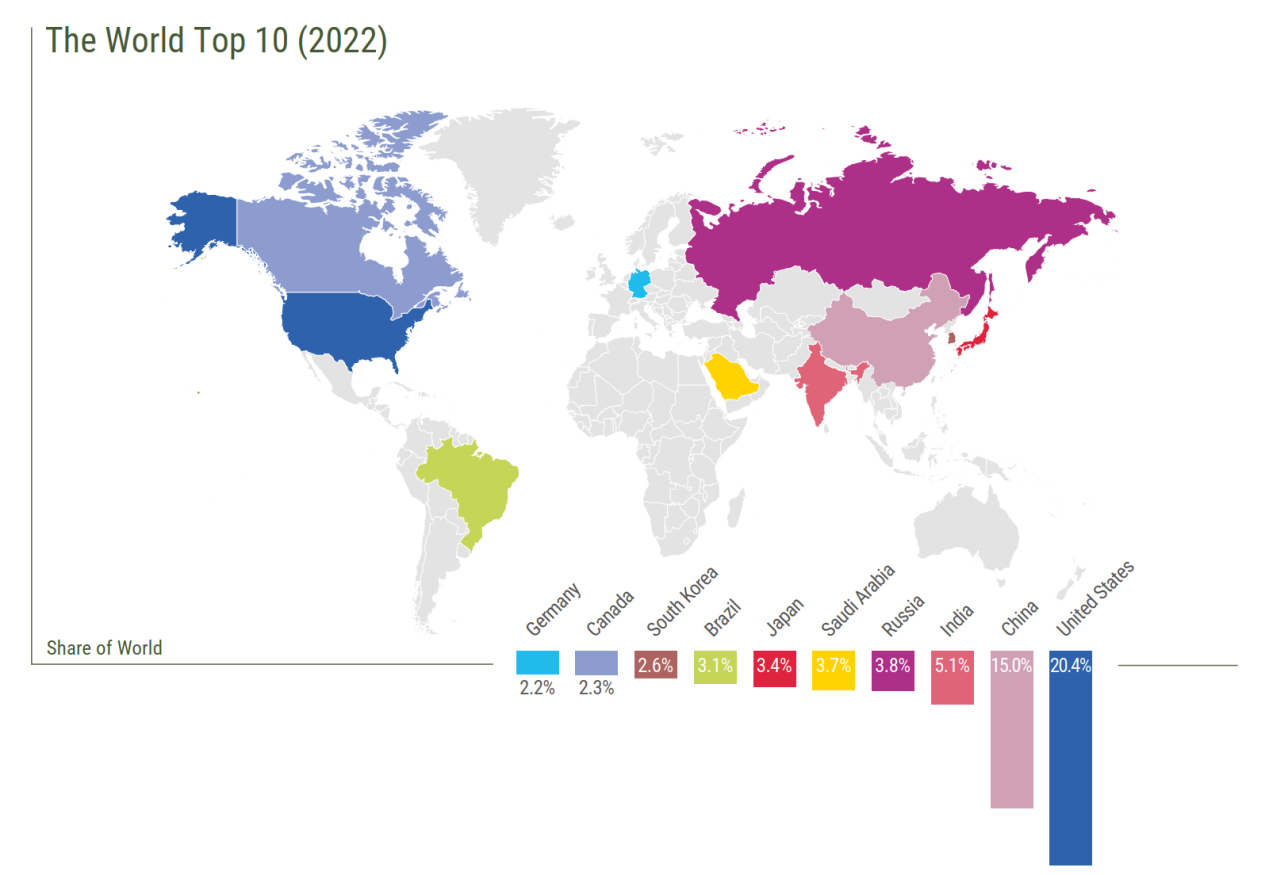
จากรายงาน World Energy Statistical Yearbook 2023 พบว่าปริมาณการใช้น้ำมันทั่วโลกในปี 2565 อยู่ที่ 97.309 ล้านบาร์เรล/วัน โดย 3 อันดับแรกคือสหรัฐอเมริกาที่ 19.14 ล้านบาร์เรล/วัน จีนแผ่นดินใหญ่ 14.295 ล้านบาร์เรล/วัน และอินเดีย ด้วยปริมาณ 5.185 ล้านบาร์เรล/วัน โดยทั้งสามประเทศนี้จะคิดเป็นสัดส่วน 35.8% ของการบริโภคน้ำมันโลกในปี 2565 ยุโรปโดยรวมบริโภค 14.06 ล้านบาร์เรลต่อวัน ใกล้เคียงกับจีน
ปริมาณการใช้น้ำมันดิบ (หน่วย: พันบาร์เรลต่อวัน)
ที่มา: การทบทวนสถิติพลังงานโลก
ที่มา: รีวิวน้ำมันของ Eni World
3. สินค้าคงคลัง
ความแตกต่างระหว่างอุปสงค์และอุปทานทำให้เกิดสินค้าคงคลัง สินค้าคงคลังมีความสำคัญมากในการค้นหาราคาน้ำมันดิบ ในทางทฤษฎี สินค้าคงคลังน้ำมันดิบและน้ำมันสำเร็จรูปมีความสัมพันธ์เชิงลบกับราคาน้ำมันดิบ สินค้าคงคลังปิโตรเลียมแบ่งออกเป็นปริมาณสำรองเชิงกลยุทธ์และสินค้าคงคลังเชิงพาณิชย์ ปริมาณสำรองปิโตรเลียมเชิงยุทธศาสตร์ได้รับการควบคุมโดยตรงโดยรัฐบาลแห่งชาติ สินค้าคงคลังปิโตรเลียมเชิงพาณิชย์จะถูกสงวนไว้โดยบริษัทบ่อน้ำมัน ผู้ค้านำเข้าและส่งออก โรงกลั่น และผู้บริโภค เพื่อให้มั่นใจว่าการผลิตตามปกติ
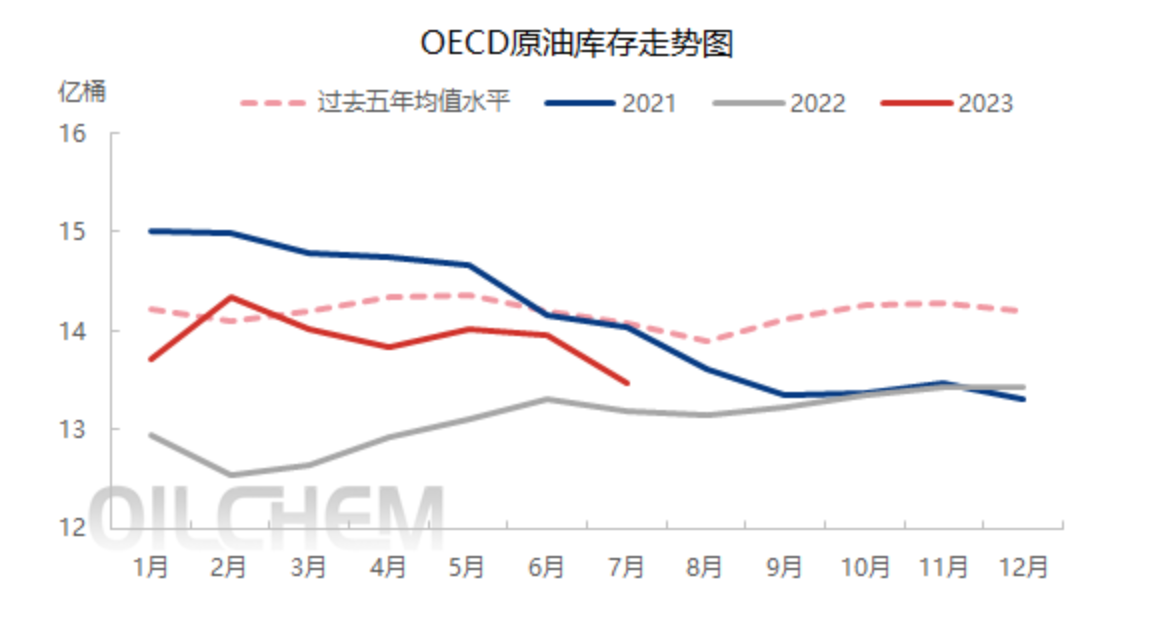
หุ้นเชิงกลยุทธ์ของ OECD
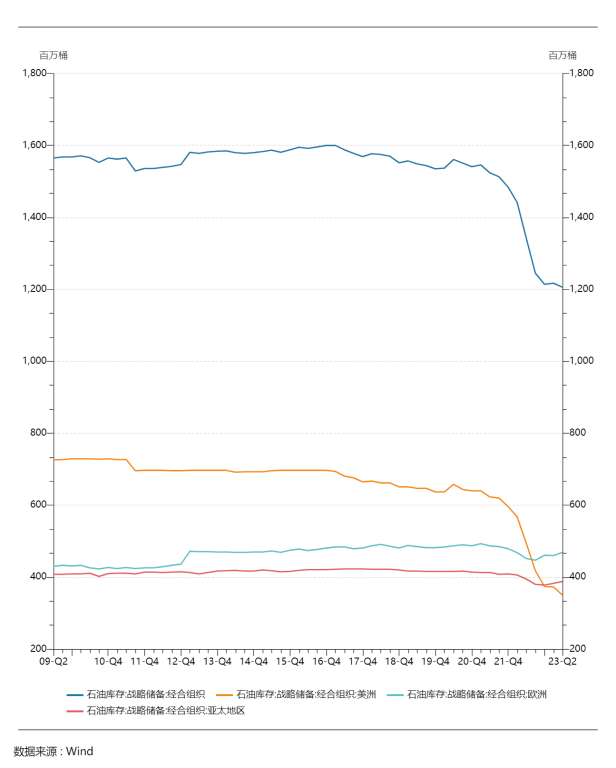
สินค้าคงคลังทางธุรกิจ OECD
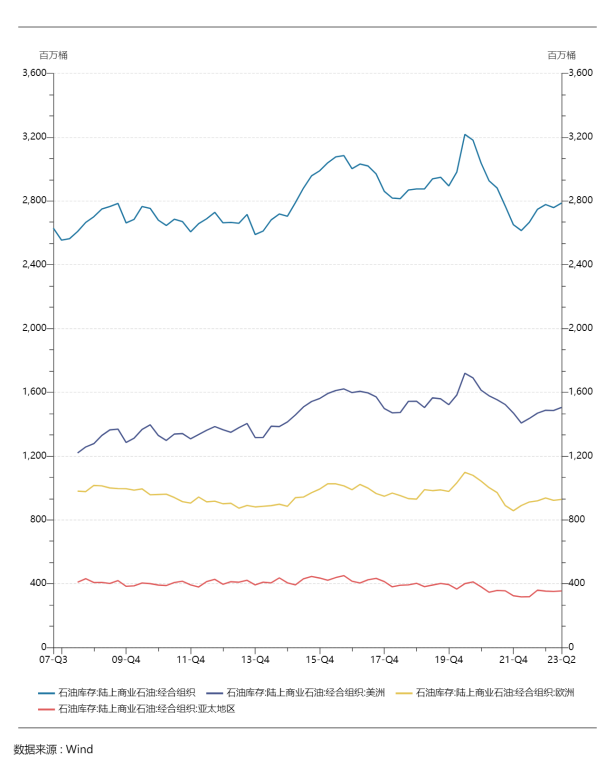
ข้อมูลสินค้าคงคลังทางธุรกิจของสหรัฐอเมริกาและข้อมูลสินค้าคงคลังเชิงกลยุทธ์ในอดีต
*องค์กรเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา หรือที่เรียกว่า OECD เป็นองค์กรเศรษฐกิจระหว่างประเทศระหว่างรัฐบาลที่ประกอบด้วย 38 ประเทศในระบบเศรษฐกิจตลาด โดยมีเป้าหมายที่จะร่วมกันตอบสนองต่อความท้าทายทางเศรษฐกิจที่เกิดจากโลกาภิวัตน์ ความท้าทายด้านสังคมและการปกครองของรัฐบาล และ คว้าโอกาสที่มาจากโลกาภิวัตน์ ก่อตั้งขึ้นในปี พ.ศ. 2504 มีรัฐสมาชิกทั้งหมด 38 ประเทศ และมีสำนักงานใหญ่ในกรุงปารีส ประเทศฝรั่งเศส สมาชิกผู้ก่อตั้ง 20 คนในปี พ.ศ. 2504 ได้แก่ สหรัฐอเมริกา สหราชอาณาจักร ฝรั่งเศส เยอรมนี อิตาลี แคนาดา ไอร์แลนด์ เนเธอร์แลนด์ เบลเยียม ลักเซมเบิร์ก ออสเตรีย สวิตเซอร์แลนด์ นอร์เวย์ ไอซ์แลนด์ เดนมาร์ก สวีเดน สเปน โปรตุเกส กรีซ ,ตุรกี. สมาชิกต่อมาอีก 18 คน ได้แก่ (จำนวนปีที่เป็นสมาชิกในวงเล็บ): ญี่ปุ่น (พ.ศ. 2507), ฟินแลนด์ (พ.ศ. 2512), ออสเตรเลีย (1971), นิวซีแลนด์ (1973), เม็กซิโก (1994), สาธารณรัฐเช็ก (ปี 1995), ฮังการี (1996) ), โปแลนด์ (1996), เกาหลีใต้ (1996), สโลวาเกีย (2000), ชิลี (2010), สโลวีเนีย (2010), เอสโตเนีย (2010), อิสราเอล (2010) , ลัตเวีย (2016), ลิทัวเนีย (2018), โคลัมเบีย ( 2020), คอสตาริกา (2021)
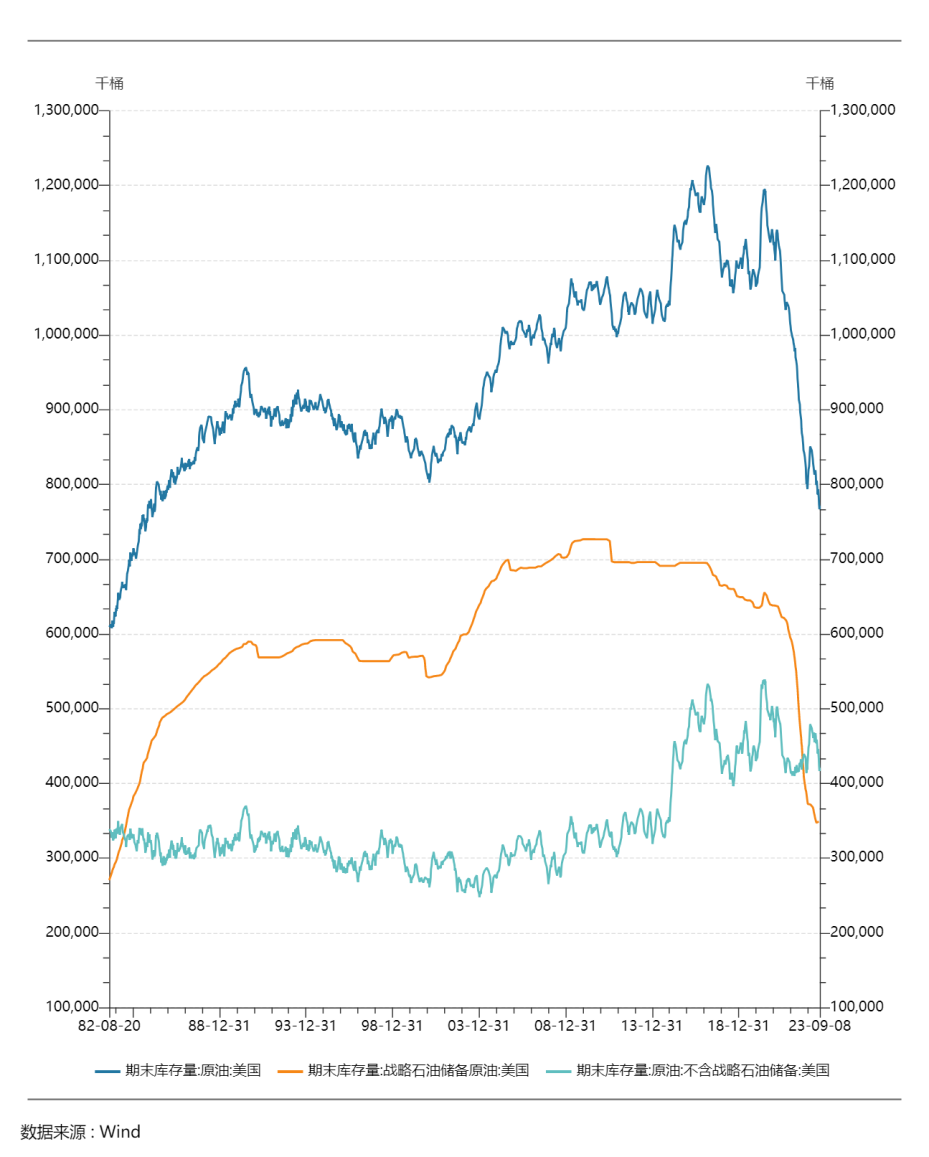
สินค้าคงคลังน้ำมันของสหรัฐฯ ทั้งหมด (สีน้ำเงิน) ลดลงอย่างต่อเนื่องตั้งแต่ปี 2020 โดยมีสาเหตุหลักมาจากการเบิกเงินสำรองทางยุทธศาสตร์เป็นหลัก ในระยะสั้น สินค้าคงคลังและสินค้าคงคลังเชิงพาณิชย์ของสหรัฐฯ ดีดตัวขึ้นเป็น 850 ล้านบาร์เรลและ 480 ล้านบาร์เรลตามลำดับเมื่อต้นปีนี้ อย่างไรก็ตาม ยังคงลดลงอย่างต่อเนื่องตั้งแต่เดือนมีนาคมปีนี้ โดยสินค้าคงคลังรวมและสินค้าคงคลังเชิงพาณิชย์ลดลงเหลือ 770 ล้านบาร์เรล และ 420 ล้านบาร์เรล ตามลำดับ ซึ่งเป็นระดับต่ำสุดในปีนี้
สหรัฐอเมริกาได้จัดตั้ง Strategic Petroleum Reserve (SPR) หลังจากการคว่ำบาตรน้ำมันของอาหรับในทศวรรษ 1970 หลังจากปี 2015 รัฐสภาสหรัฐฯ ได้ผ่านกฎหมายหลายฉบับที่กำหนดให้ต้องขายปริมาณสำรองปิโตรเลียมเชิงกลยุทธ์และลดขนาดของปริมาณสำรอง รายได้จากการขายถูกระบุเป็นรายได้ทางการคลังสำหรับปีปัจจุบันและใช้สำหรับรายจ่ายทางการคลังที่เกี่ยวข้องซึ่งกำหนดโดยสภาคองเกรส สต็อกน้ำมันเชิงยุทธศาสตร์ของสหรัฐฯ ลดลงตั้งแต่ปี 2564 โดยปัจจุบันสต็อกน้ำมันอยู่ที่ 350 ล้านบาร์เรล ซึ่งต่ำที่สุดในรอบเกือบ 40 ปี ระดับประมาณ 350 ล้านบาร์เรลคือเท่าใด ปริมาณการใช้น้ำมันดิบเฉลี่ยในสหรัฐอเมริกา ปี 2565 อยู่ที่ 19.14 ล้านบาร์เรลต่อวัน ปริมาณสำรองทางยุทธศาสตร์ 350 ล้านบาร์เรล เท่ากับประมาณ 18 วันของการบริโภคน้ำมันดิบในสหรัฐอเมริกา
เมื่อวันที่ 1 มีนาคม 2565 เพื่อตอบสนองต่อราคาน้ำมันระหว่างประเทศที่พุ่งสูงขึ้นอย่างรวดเร็วหลังสงครามระหว่างรัสเซียและยูเครนปะทุขึ้น สำนักงานพลังงานระหว่างประเทศจึงประกาศว่า 31 ประเทศสมาชิกร่วมกันปล่อยน้ำมันสำรอง 60 ล้านบาร์เรลออกสู่ตลาด ซึ่งในจำนวนนี้ สหรัฐอเมริกาปล่อยน้ำมันออกมา 30 ล้านบาร์เรล คิดเป็น 50% ของประเทศสมาชิกของสำนักงานพลังงานระหว่างประเทศ เมื่อวันที่ 31 มีนาคม 2022 Biden ได้ประกาศปล่อยน้ำมันสำรองเชิงกลยุทธ์ 1 ล้านบาร์เรลต่อวันออกสู่ตลาดในช่วงหกเดือนข้างหน้า สหรัฐอเมริกาปล่อยน้ำมันสำรองทั้งหมด 218 ล้านบาร์เรลในปี 2565 ซึ่งถือเป็นการปล่อยน้ำมันสำรองที่ใหญ่ที่สุดในประวัติศาสตร์ ส่งผลให้ปริมาณสำรองทางยุทธศาสตร์ลดลงอย่างมาก
เมื่อวันที่ 13 กุมภาพันธ์ พ.ศ. 2566 U.S. Strategic Petroleum Reserve ได้ร้องขอการประมูลน้ำมันดิบสำรองเชิงยุทธศาสตร์เพิ่มเติม 26 ล้านบาร์เรล และมีการลงนามสัญญาเมื่อวันที่ 9 มีนาคม แหล่งข่าวกล่าวว่าฝ่ายบริหารของ Biden พยายามขัดขวางการขาย แต่ท้ายที่สุดก็ล้มเหลว
เมื่อวันที่ 15 พฤษภาคม พ.ศ. 2566 รัฐสภาสหรัฐฯ เห็นด้วยกับข้อเสนอของฝ่ายบริหารของไบเดนที่จะยกเลิกการขายปริมาณสำรองปิโตรเลียมเชิงยุทธศาสตร์จำนวน 140 ล้านบาร์เรลอย่างถูกกฎหมายในปีงบประมาณ 2567-2570 การปล่อยน้ำมันสำรองเชิงยุทธศาสตร์อย่างต่อเนื่องในสหรัฐอเมริกาอาจคุกคามความมั่นคงด้านพลังงานของสหรัฐอเมริกา ดังนั้น ในปัจจุบัน รัฐบาลสหรัฐฯ จึงมุ่งมั่นที่จะเติมน้ำมันสำรองและได้ดำเนินกิจกรรมการประมูลและจัดซื้อจัดจ้างสามครั้งในปีนี้ โดยเปิดการประมูลครั้งแรกและครั้งที่สองในเดือนพฤษภาคมและมิถุนายนของปีนี้ตามลำดับโดยมีปริมาณซื้อน้ำมันดิบ 3 ล้านและ 3.2 ล้านบาร์เรลตามลำดับ ราคาน้ำมันดิบเฉลี่ยอยู่ที่ 73 ดอลลาร์สหรัฐฯ ต่อบาร์เรล และ 71.98 ดอลลาร์สหรัฐฯ ต่อบาร์เรล ตามลำดับ ในเดือนกรกฎาคม พ.ศ. 2566 สำนักงานสำรองปิโตรเลียมของกระทรวงพลังงานสหรัฐ ได้ประกาศประกวดราคาครั้งที่ 3 เพื่อซื้อน้ำมันดิบประมาณ 6 ล้านบาร์เรลสำหรับคลังปิโตรเลียมเชิงยุทธศาสตร์ ซึ่งคาดว่าจะส่งมอบตั้งแต่เดือนตุลาคมถึงพฤศจิกายนปีนี้ แต่ถอนแผนการจัดซื้อเนื่องจาก ราคาน้ำมันสูง การจัดซื้อและจัดเก็บสินค้าคงคลังเชิงกลยุทธ์ของสหรัฐฯ ถือเป็นปัจจัยสำคัญที่ส่งผลต่อราคาน้ำมันดิบ
4. กระแสการค้า
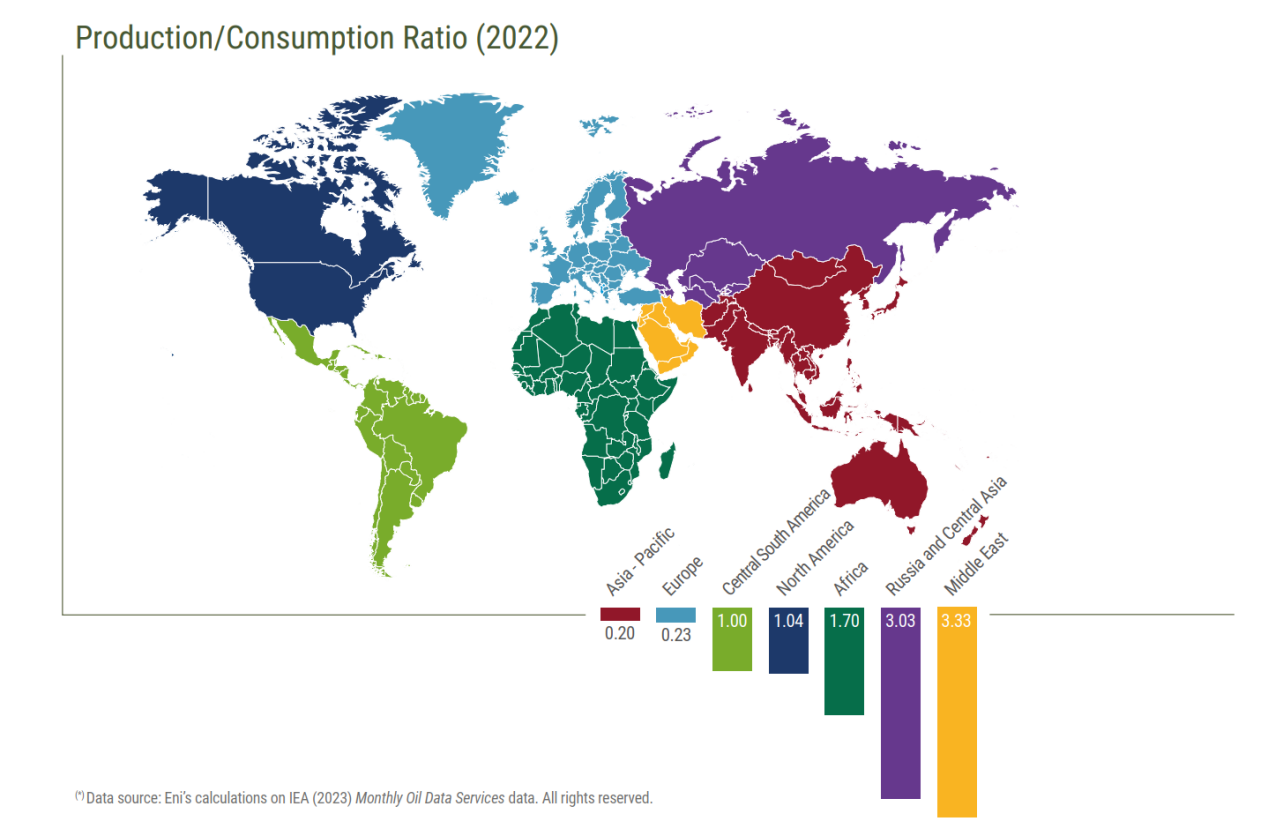
ความไม่ตรงกันระหว่างการผลิตน้ำมันดิบและการบริโภคทำให้เกิดกระแสการค้าน้ำมัน ดังรูปด้านล่าง อัตราส่วนการผลิต/การบริโภคแตกต่างกันอย่างมากทั่วโลก อัตราส่วนการผลิต/การบริโภคในตะวันออกกลางสูงถึง 3.33 ในขณะที่ ในภูมิภาคเอเชียแปซิฟิกมีเพียง 0.2 เท่านั้น
ที่มา: รีวิวน้ำมันของ Eni World
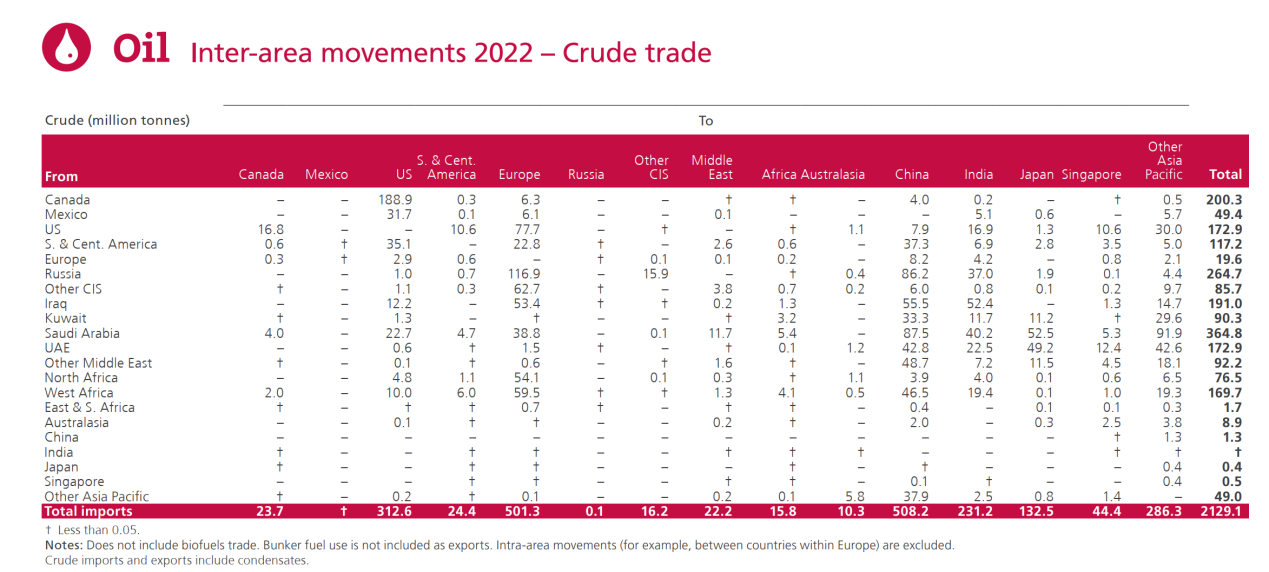
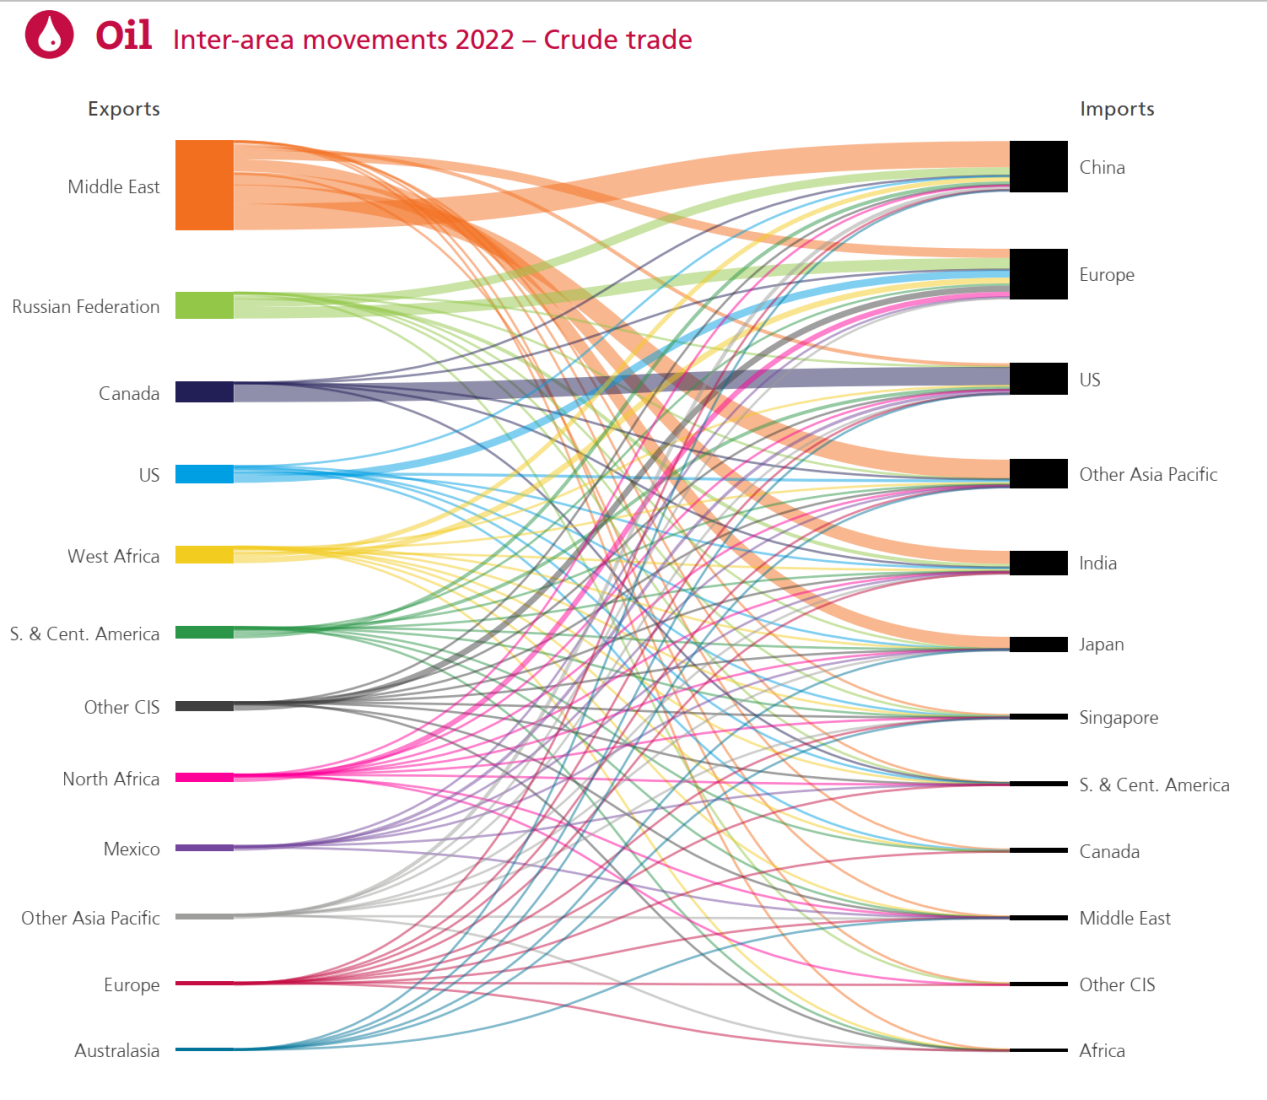
ปัจจุบันภูมิภาคส่งออกน้ำมันดิบหลัก ได้แก่ ตะวันออกกลาง CIS สหรัฐอเมริกา แคนาดา และแอฟริกา และภูมิภาคนำเข้าน้ำมันดิบหลัก ได้แก่ ยุโรป สหรัฐอเมริกา ภูมิภาคเอเชียแปซิฟิก และอินเดีย เหตุผลที่สหรัฐอเมริกานำเข้าและส่งออกน้ำมันดิบในเวลาเดียวกันก็คือคุณภาพน้ำมันดิบที่แตกต่างกัน น้ำมันดิบที่มีความหนาแน่นต่างกันต้องใช้อุปกรณ์และกระบวนการกลั่นที่แตกต่างกัน น้ำมันหนัก ต้องมีกระบวนการกลั่นเพิ่มเติม เช่น การแคร็กหรือถ่านโค้ก ซึ่งต้องใช้เงินลงทุนสูงกว่า ดังนั้น ราคาน้ำมันหนักจึงมักจะต่ำกว่าน้ำมันเบา โดยทั่วไปโรงกลั่นของสหรัฐอเมริกามีค่าสัมประสิทธิ์ Nielsen สูงและได้รับการกำหนดค่าให้แปรรูปน้ำมันดิบหนัก โรงกลั่นต้องการน้ำมันดิบประเภทหนึ่งที่ตรงกับความสามารถในการแปรรูปเพื่อเพิ่มผลกำไรสูงสุด ดังนั้น สหรัฐอเมริกาจึงมีแนวโน้มที่จะนำเข้าน้ำมันดิบเกรดที่หนักกว่าในขณะที่ส่งออกน้ำมันเบา
ในปี 2565 ปริมาณการค้าน้ำมันดิบระหว่างประเทศรวมอยู่ที่ 2.129 พันล้านบาร์เรล ปัจจุบัน จีนเป็นผู้นำเข้าน้ำมันดิบรายใหญ่ที่สุดของโลก คิดเป็น 23.9% ของการนำเข้าน้ำมันดิบทั้งหมดของโลก นอกจากนี้ยังเป็นผู้บริโภคน้ำมันรายใหญ่อันดับสองของโลกรองจากสหรัฐ รัฐ. ในปี 2565 จีนนำเข้าน้ำมันดิบรวม 508 ล้านบาร์เรล ส่วนใหญ่มาจากรัสเซียและตะวันออกกลาง ส่วนซาอุดิอาระเบียซึ่งมีมูลค่าการส่งออกน้ำมันดิบสูงที่สุดได้ส่งออกน้ำมันดิบรวม 365 ล้านบาร์เรล ส่วนใหญ่ไปยังภูมิภาคเอเชียแปซิฟิก .
*เครือรัฐเอกราช เรียกว่า CIS เป็นองค์กรระดับภูมิภาคที่ประกอบด้วยอดีตสาธารณรัฐโซเวียตหลายแห่ง เมื่ออดีตสหภาพโซเวียตล่มสลาย ปัจจุบันมีสมาชิก 9 ประเทศ ได้แก่ อาเซอร์ไบจาน อาร์เมเนีย เบลารุส คีร์กีซสถาน มอลโดวา คาซัคสถาน รัสเซีย อุซเบกิสถาน และทาจิกิสถาน
ที่มา: การทบทวนสถิติพลังงานโลก
4. น้ำมันดิบและดัชนีดอลลาร์สหรัฐ
โดยทั่วไปแล้ว การเพิ่มขึ้นอย่างต่อเนื่องของเงินดอลลาร์สหรัฐเป็นผลลบต่อสินค้าโภคภัณฑ์ที่มีราคาเป็นดอลลาร์สหรัฐ ธุรกรรมน้ำมันดิบระหว่างประเทศมักจะกำหนดราคาเป็นดอลลาร์สหรัฐ เมื่อดอลลาร์สหรัฐแข็งค่าขึ้น จำนวนสกุลเงินท้องถิ่นที่ประเทศต่างๆ ใช้ในการซื้อน้ำมันดิบจะเพิ่มขึ้นเมื่อเทียบกับต้นทุนการซื้อ ซึ่งสร้างแรงกดดันให้ราคาน้ำมันดิบลดลง ในทางตรงกันข้าม เมื่อ ดอลลาร์สหรัฐฯ อ่อนค่าลง จำนวนสกุลเงินท้องถิ่นที่ใช้โดยประเทศต่างๆ ในการซื้อน้ำมันดิบลดลง ต้นทุนการซื้อที่ลดลงทำให้เกิดแรงกดดันต่อราคาน้ำมันดิบที่สูงขึ้น ความต้องการน้ำมันที่เพิ่มขึ้นอาจผลักดันให้เงินดอลลาร์สหรัฐฯ แข็งค่าขึ้น เนื่องจากธุรกรรมน้ำมันมีราคาอยู่ในสหรัฐฯ ดอลลาร์ เมื่อการเติบโตทางเศรษฐกิจโลกนำไปสู่ความต้องการน้ำมันที่เพิ่มขึ้น อุปทานของเงินดอลลาร์สหรัฐฯ ที่จำเป็นในการซื้อน้ำมันก็จะเพิ่มขึ้นเช่นกัน ส่งผลเสียต่ออุปสงค์ของเงินดอลลาร์สหรัฐฯ ส่งผลให้เงินดอลลาร์แข็งค่าขึ้น จากมุมมองของการค้าระหว่างประเทศ ปัจจุบัน สหรัฐอเมริกาเป็นผู้ส่งออกผลิตภัณฑ์ปิโตรเลียม ราคาน้ำมันที่สูงขึ้นจะส่งผลให้การขาดดุลการค้าของสหรัฐฯ ลดลง และการแข็งค่าของเงินดอลลาร์นอกชายฝั่ง
อย่างไรก็ตาม เมื่อพิจารณาจากข้อมูลในอดีต ทั้งสองไม่ได้รักษาความสัมพันธ์เชิงลบมาเป็นเวลานาน และช่วงเวลาที่ความสัมพันธ์เชิงลบชัดเจนยิ่งขึ้นไม่ได้ถูกขับเคลื่อนโดยความสัมพันธ์ระหว่างดอลลาร์สหรัฐกับน้ำมันดิบทั้งหมด น้ำมันดิบได้รับผลกระทบจากปัจจัยที่ซับซ้อน เช่น อุปสงค์และอุปทาน การแข่งขันในมหาอำนาจ ภูมิศาสตร์การเมือง และเศรษฐศาสตร์มหภาค อัตราแลกเปลี่ยนเงินดอลลาร์สหรัฐเป็นเพียงปัจจัยหนึ่งที่ส่งผลต่อราคาน้ำมันดิบ
ความสัมพันธ์ในอดีตระหว่างราคาน้ำมันดิบและดัชนีดอลลาร์สหรัฐ
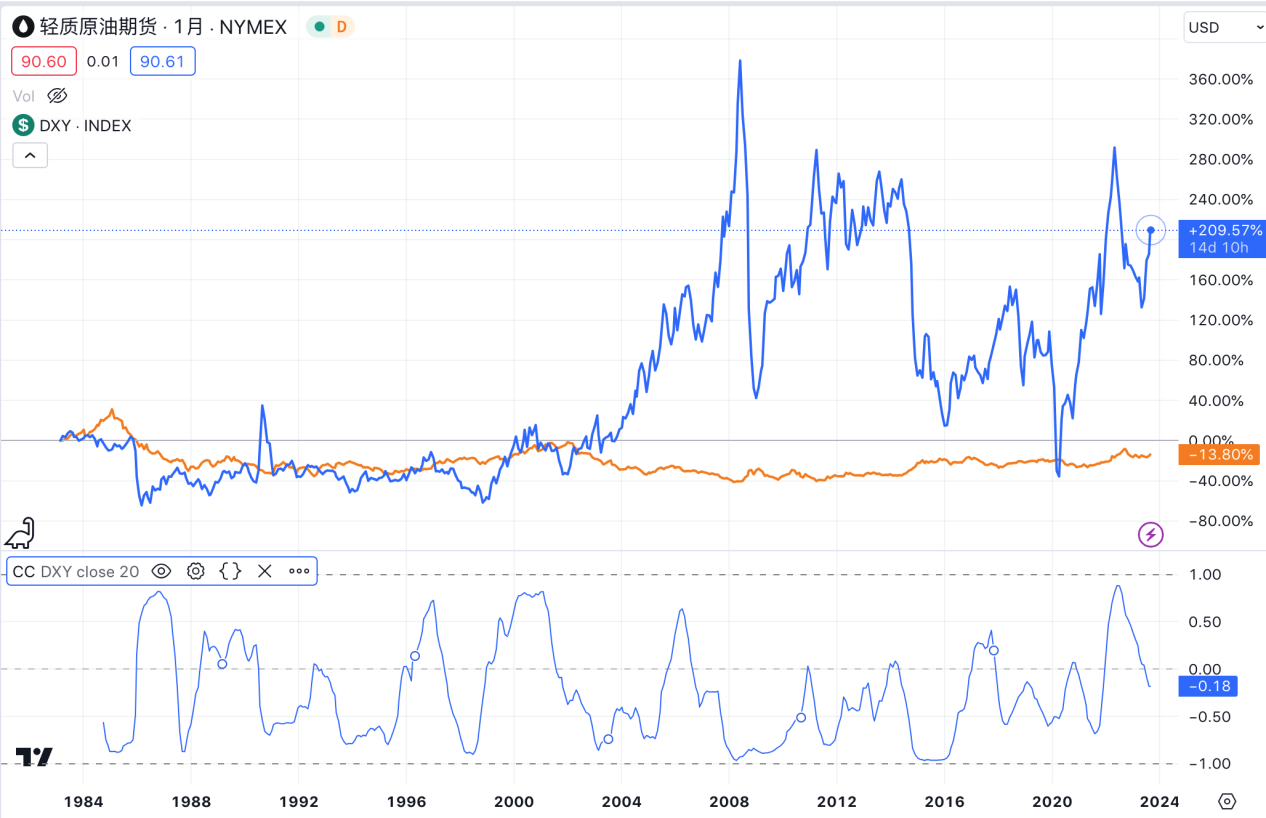
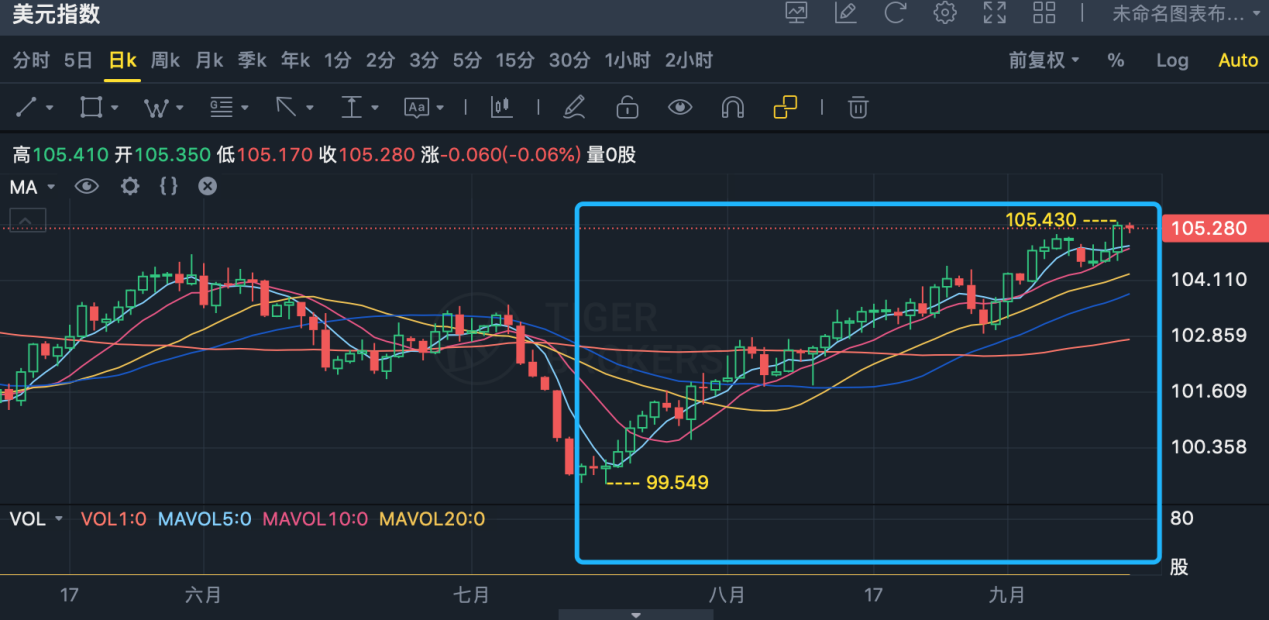
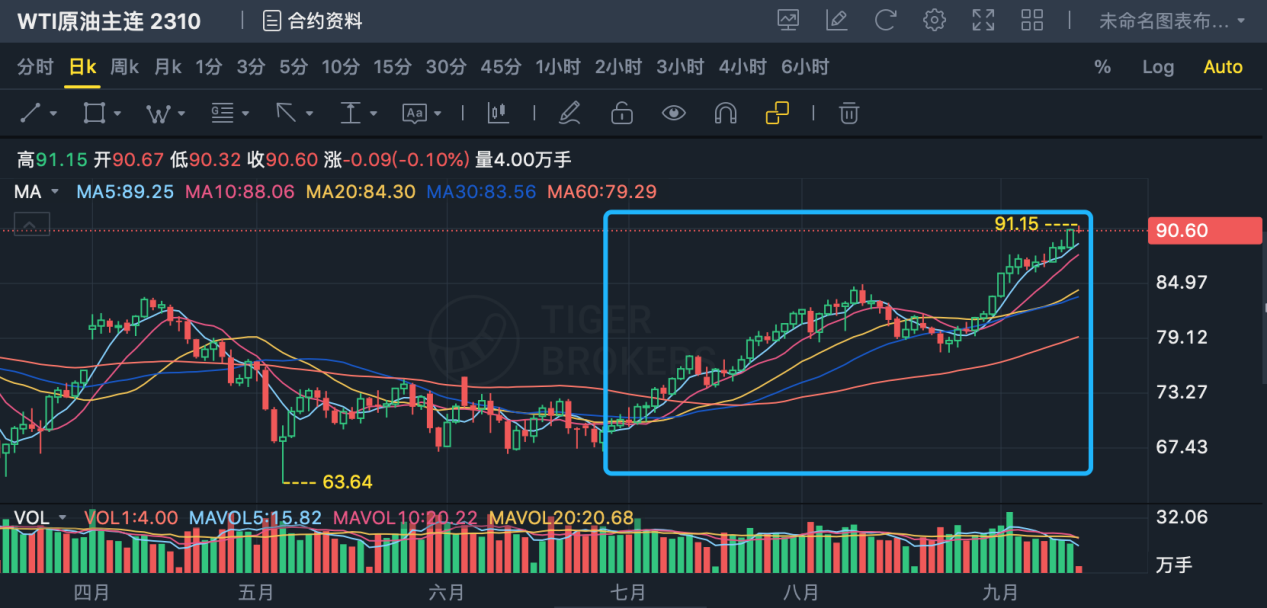
ตั้งแต่เดือนกรกฎาคมปีนี้ เงินดอลลาร์สหรัฐและน้ำมันดิบได้เพิ่มขึ้นพร้อมกัน ซึ่งส่วนใหญ่สะท้อนถึงความไม่สงบที่เกิดจากด้านอุปทานมากกว่าปัจจัยด้านอุปสงค์
5. น้ำมันดิบและอัตราเงินเฟ้อ
การคาดการณ์อัตราเงินเฟ้อที่สูงขึ้นอาจผลักดันให้ราคาน้ำมันดิบสูงขึ้น เมื่อความคาดหวังเงินเฟ้อเพิ่มขึ้น กำลังซื้อที่คาดหวังของเงินจะลดลง นักลงทุนอาจย้ายเงินทุนจากสกุลเงินไปยังสินทรัพย์จริง เช่น น้ำมันดิบ ทองคำ และสินค้าโภคภัณฑ์ ส่งผลให้ความต้องการน้ำมันดิบเพิ่มขึ้น และทำให้ราคาน้ำมันดิบสูงขึ้น น้ำมันดิบเป็นปัจจัยการผลิตที่สำคัญ บริษัทและผู้บริโภคอาจคาดหวังว่าต้นทุนจะเพิ่มขึ้นในอนาคต ดังนั้น พวกเขาจึงซื้อและสำรองน้ำมันดิบและวัตถุดิบอื่น ๆ ล่วงหน้าเพื่อหลีกเลี่ยงความเสี่ยงที่ราคาจะเพิ่มขึ้นในอนาคต ราคาน้ำมันดิบที่สูงขึ้นจะทำให้อัตราเงินเฟ้อรุนแรงขึ้น ความกดดัน ในด้านหนึ่ง เนื่องจากน้ำมันดิบมีส่วนสำคัญในดัชนีราคาผู้บริโภค ราคาน้ำมันดิบที่สูงขึ้นจึงส่งผลโดยตรงต่อตะกร้าสินค้าโภคภัณฑ์ ส่งผลให้ราคาน้ำมันและต้นทุนผลิตภัณฑ์ปิโตรเคมีที่เกี่ยวข้องเพิ่มขึ้น ในทางกลับกันราคาน้ำมันจะถูกส่งผ่านไปยังห่วงโซ่อุตสาหกรรมโดยการเพิ่มขึ้นของต้นทุนผลิตภัณฑ์อุตสาหกรรม เช่น น้ำมันดีเซล น้ำมันก๊าด และน้ำมันเตา จะทำให้ราคาผลิตภัณฑ์โลหะ พลาสติก เป็นต้น เพิ่มขึ้นตามไปด้วย จากการผลิต ต้นทุนแรงงานในด้านอุตสาหกรรมไปจนถึงราคาผู้บริโภคในอุตสาหกรรมสินค้าโภคภัณฑ์และบริการสุดท้ายทั้งหมดจะเพิ่มขึ้น
ห่วงโซ่อุตสาหกรรมเคมีน้ำมันดิบ
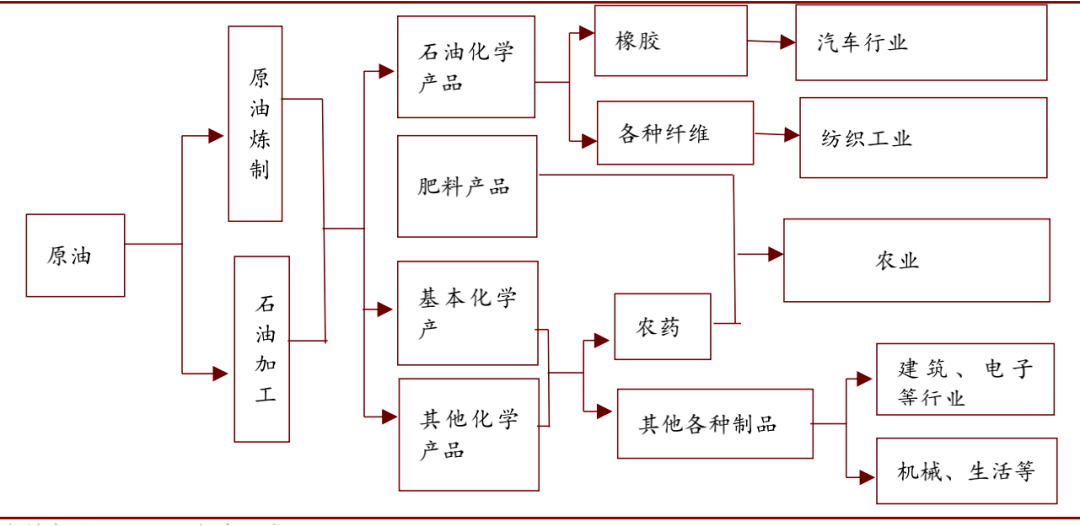
ที่มา: China Merchants Securities
ตัวบ่งชี้ CPI ของสหรัฐอเมริกาสะท้อนถึงการเปลี่ยนแปลงในระดับราคาสินค้าและบริการที่เกี่ยวข้องกับชีวิตของผู้อยู่อาศัย และคำนวณโดยค่าเฉลี่ยถ่วงน้ำหนักของแต่ละข้อมูลย่อย ตามกฎการคำนวณน้ำหนัก CPI ที่ประกาศโดยกระทรวงแรงงานของสหรัฐอเมริกาในปี 2023 ราคาที่อยู่อาศัยมีสัดส่วนสูงสุดประมาณ 34% ราคาอาหารและเครื่องดื่มและค่าขนส่งตามมา ที่ประมาณ 13% ทั้งคู่ ราคาค่ารักษาพยาบาลคิดเป็น 8.1% ราคาพลังงานคิดเป็น 6.9% เจอโรม พาวเวลล์ ประธานธนาคารกลางสหรัฐ กล่าวในการให้การเป็นพยานทุกครึ่งปีต่อคณะกรรมาธิการการธนาคารของวุฒิสภาสหรัฐฯ เมื่อเดือนมีนาคม 2022 ว่าหลักการง่ายๆ คือ การขึ้นราคาน้ำมัน 10 ดอลลาร์ต่อบาร์เรลจะส่งผลให้อัตราเงินเฟ้อเพิ่มขึ้น 0.2% และอัตราเงินเฟ้อ 0.1% ผลกระทบต่อการเติบโตทางเศรษฐกิจ ของระเบิด
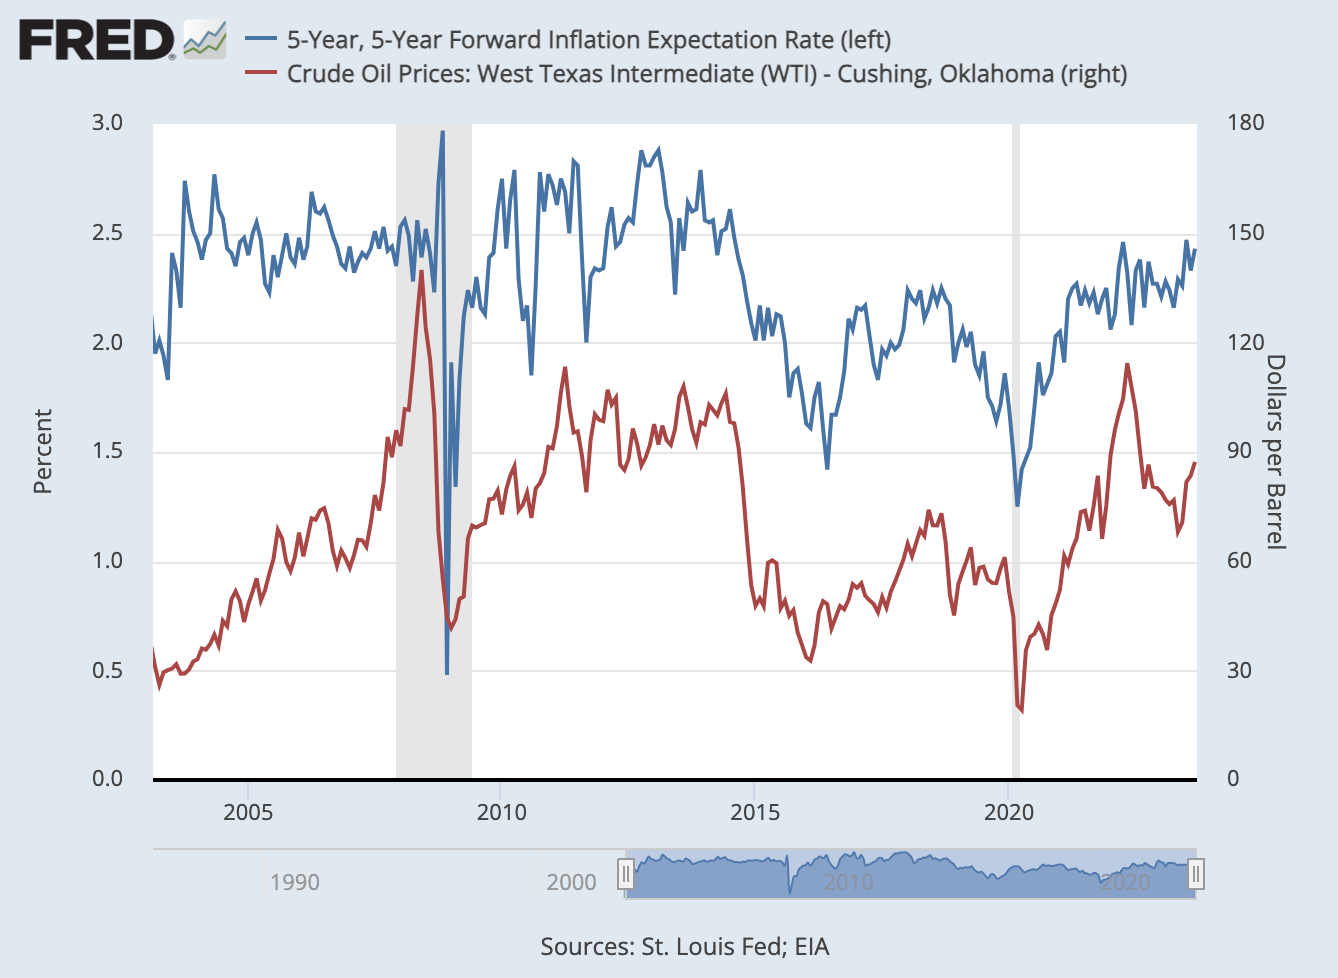
ข้อมูลแสดงให้เห็นว่าราคาน้ำมันสปอตยังคงมีความสัมพันธ์ที่ดีกับตัวชี้วัดตลาดเกี่ยวกับการคาดการณ์อัตราเงินเฟ้อในระยะยาว
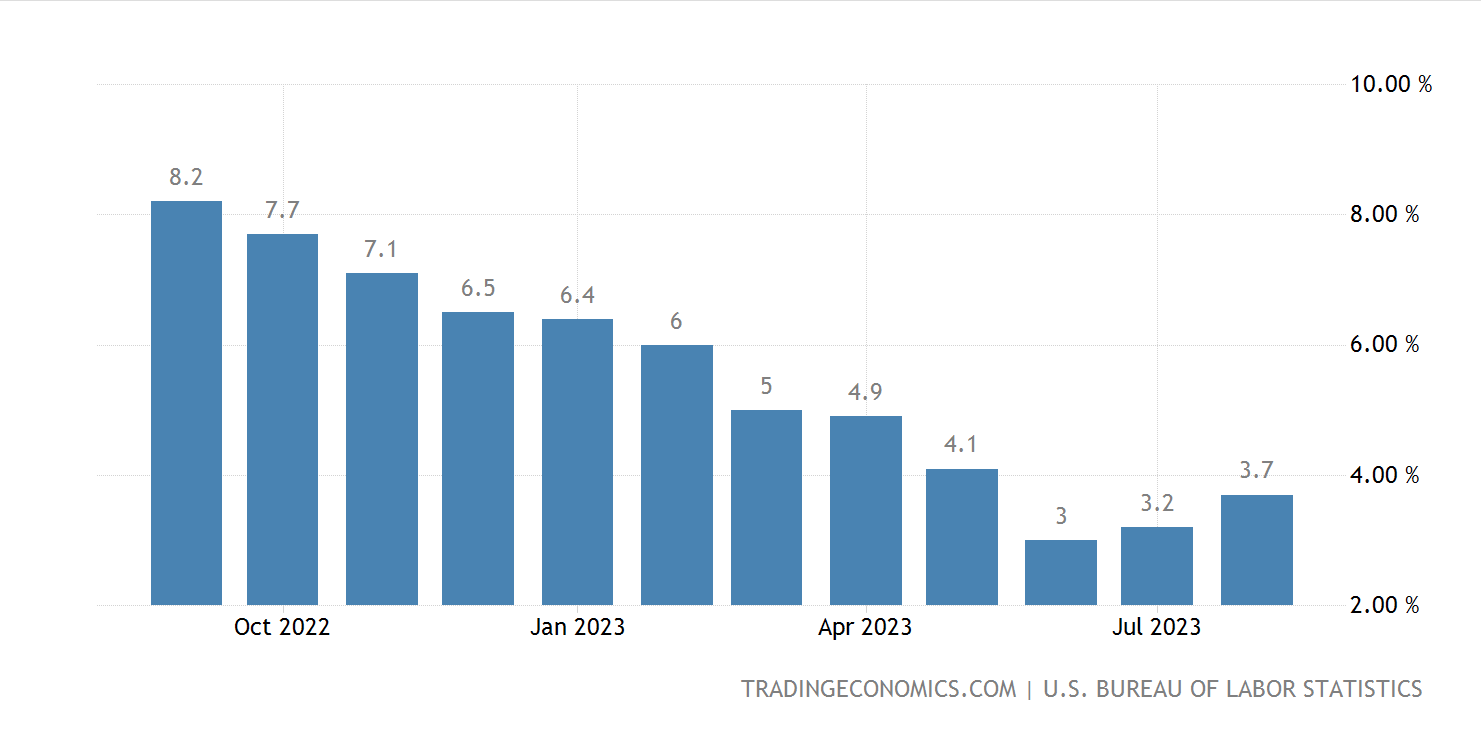
ดัชนี CPI ของสหรัฐฯ ดีดตัวขึ้นเป็น 3.7% เมื่อเทียบเป็นรายปีในเดือนสิงหาคม จาก 3.2% ในเดือนกรกฎาคม ซึ่งเกินความคาดหมายที่ 3.6% อัตราการเติบโตเมื่อเทียบเป็นรายปีของ CPI หลักลดลงจาก 4.7% เป็น 4.3% และการเพิ่มขึ้นแบบเดือนต่อเดือนเพิ่มขึ้นเล็กน้อยเป็น 0.3% จาก 0.2% ในเดือนที่แล้ว ซึ่งเกินความคาดหมายที่ 0.2% ราคาน้ำมันที่สูงขึ้นเป็นตัวขับเคลื่อนที่ใหญ่ที่สุดของ CPI ในเดือนสิงหาคม ซึ่งคิดเป็นมากกว่าครึ่งหนึ่งของการเพิ่มขึ้นของ CPI เนื่องจากราคาน้ำมันไต่ระดับขึ้นไปถึง 100 ดอลลาร์ อาจส่งผลให้ธนาคารกลางสหรัฐคงอัตราดอกเบี้ยไว้ในระดับสูงได้นานขึ้นเพื่อควบคุมอัตราเงินเฟ้อ
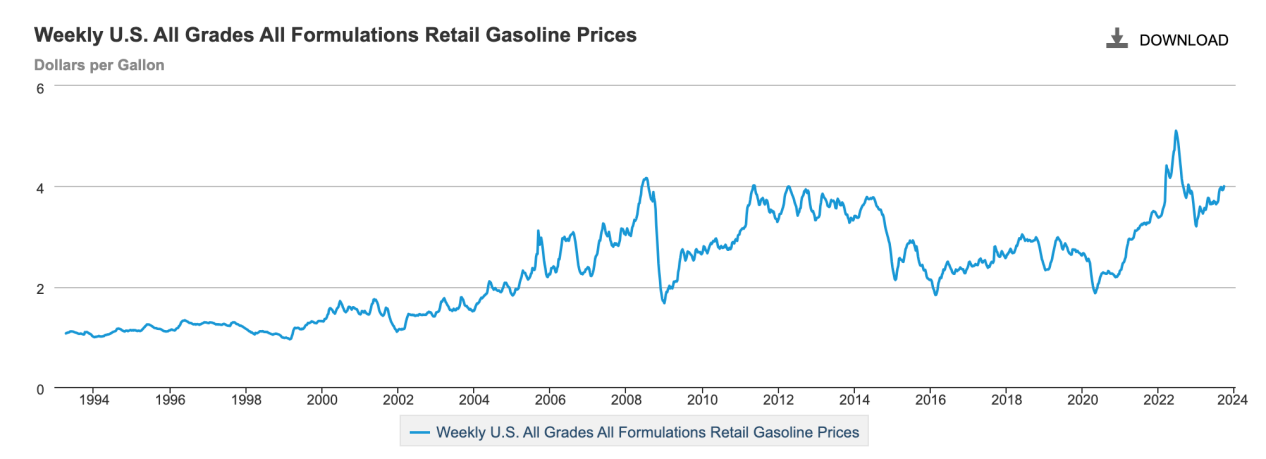
นอกจากผลกระทบทางเศรษฐกิจจากราคาน้ำมันดิบที่สูงขึ้นแล้ว ยังอาจมีผลกระทบทางการเมืองอีกด้วย ราคาน้ำมันขายปลีกของสหรัฐฯ เพิ่มขึ้นอย่างรวดเร็วเป็นเกือบ 4 ดอลลาร์ โดยได้แรงหนุนจากราคาน้ำมันดิบที่สูงขึ้น ตามข้อมูลจาก American Automobile Association AAA ราคาเฉลี่ยปัจจุบันของน้ำมันเบนซินปกติที่ปั๊มน้ำมันในสหรัฐฯ อยู่ที่ 3.88 ดอลลาร์ต่อแกลลอน และระดับราคาน้ำมันโดยรวมอยู่ในระดับที่ค่อนข้างสูงเป็นประวัติการณ์ สำนักงานสำรวจทางสังคมของอเมริกาเคยมองว่าการขึ้นราคาขายปลีกน้ำมันเบนซินเป็น 4 ดอลลาร์สหรัฐฯ ถือเป็น ราคาน้ำมันที่สูง ซึ่งสาธารณะไม่สามารถยอมรับได้ ในอดีต ราคาน้ำมันดิบต่อบาร์เรลเปลี่ยนแปลงทุกๆ 10 ดอลลาร์ ราคาน้ำมันเบนซินจะเปลี่ยนแปลง 25-30 เซนต์ หากราคาน้ำมันเบรนท์แตะ 100 ดอลลาร์ ราคาน้ำมันเบนซินของสหรัฐฯ จะสูงถึง 4 ดอลลาร์ ปีหน้าเป็นปีการเลือกตั้งของสหรัฐฯ และอาจกลายเป็นประเด็นทางการเมืองได้
6. สถานการณ์ตลาดน้ำมันดิบในปีนี้
1. แนวโน้มราคาน้ำมันดิบ
(1) การล้มละลายของธนาคารสหรัฐในเดือนมีนาคม
Silvergate Bank ประกาศล้มละลายเมื่อวันที่ 8 มีนาคม, Silicon Valley Bank ในสหรัฐอเมริกาล้มละลายเมื่อวันที่ 10 มีนาคม และ Signature Bank ปิดตัวลงในวันที่ 13 มีนาคม ราคาน้ำมันระหว่างประเทศที่ทับซ้อนกับวิกฤตการธนาคารของ Credit Suisse ในยุโรป ประสบกับความพ่ายแพ้อย่างรุนแรง โดยหันไปซื้อขายใน ตรรกะของภาวะถดถอยมหภาคทั่วโลก ราคาน้ำมันดิบ Brent ลดลงประมาณ 10 เหรียญสหรัฐต่อบาร์เรลลดลงมากกว่า 10%
(2) OPEC+ ประกาศลดการผลิตในเดือนเมษายน
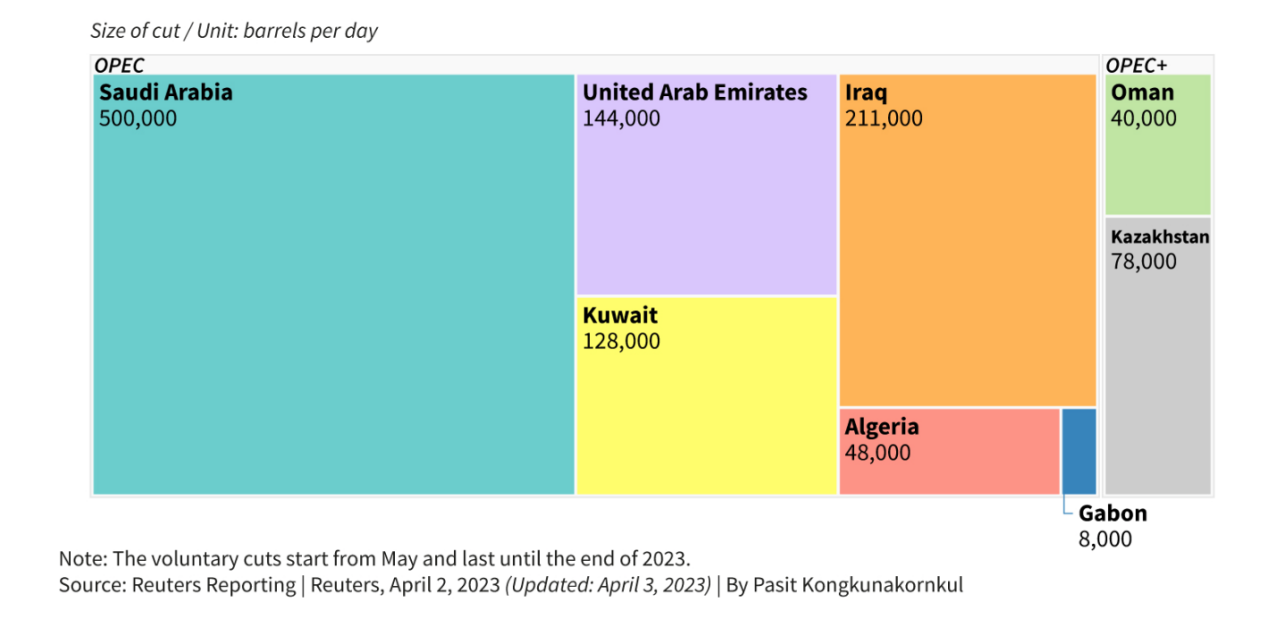
เพื่อรักษาราคาน้ำมัน OPEC+ ได้ประกาศแผนการลดการผลิตเกินความคาดหมายในการประชุมการผลิตเดือนเมษายน 2566 โดยลดการผลิตลงประมาณ 1.16 ล้านบาร์เรลต่อวัน
①ซาอุดีอาระเบียจะดำเนินการตามแผนลดการผลิตโดยสมัครใจจำนวน 500,000 บาร์เรลต่อวันตั้งแต่เดือนพฤษภาคมจนถึงสิ้นปี 2566
2) อิรักสมัครใจลดการผลิตน้ำมันลง 211,000 บาร์เรลต่อวัน เริ่มตั้งแต่เดือนพฤษภาคมจนถึงสิ้นปี 2566
UAE จะลดการผลิตน้ำมันโดยสมัครใจลง 144,000 บาร์เรลต่อวันตั้งแต่เดือนพฤษภาคมถึงสิ้นปี 2566
④คูเวตจะลดการผลิตน้ำมันโดยสมัครใจลง 128,000 บาร์เรลต่อวัน เริ่มตั้งแต่เดือนพฤษภาคมจนถึงสิ้นปี 2023 ⑤คาซัคสถานจะบริจาค 78,000 บาร์เรลต่อวันในการลดการผลิตของ OPEC+;
⑥แอลจีเรียจะลดการผลิตน้ำมันลง 48,000 บาร์เรลต่อวันตั้งแต่เดือนพฤษภาคมถึงสิ้นปี 2566
⑦ กระทรวงพลังงานและเหมืองแร่ของโอมานกล่าวว่าจะลดการผลิตน้ำมันลง 40,000 บาร์เรลต่อวันโดยสมัครใจ เริ่มตั้งแต่เดือนพฤษภาคมและดำเนินต่อไปจนถึงสิ้นปี 2566
⑧รัสเซียจะสมัครใจลดการผลิตน้ำมันลง 500,000 บาร์เรลต่อวันจนถึงสิ้นปี 2023 ก่อนหน้านี้ในเดือนกุมภาพันธ์ รัสเซียได้ประกาศว่าจะลดการผลิตน้ำมันดิบลง 500,000 บาร์เรลต่อวันในเดือนมีนาคม และประกาศในภายหลังว่าจะขยายการผลิตนี้ ตัดมาเดือนมิถุนายนปีนี้ พระจันทร์
ราคาน้ำมันผ่านจุดต่ำสุดและดีดตัวขึ้น โดยน้ำมันดิบเบรนท์กลับมาสู่ระดับราคาก่อนเกิดวิกฤติในช่วงกลางเดือนเมษายน
(3) ผลกระทบของวิกฤตหนี้ในเดือนพฤษภาคม
ในช่วงต้นเดือนพฤษภาคม วิกฤตการธนาคารในสหรัฐฯ และยุโรป และความเสี่ยงที่เพิ่มขึ้นของการผิดนัดชำระหนี้ของสหรัฐฯ ส่งผลให้ราคาน้ำมันดิบดิ่งลง หลังจากนั้น ราคาน้ำมันดิบมีความผันผวนในช่วงระยะเวลาหนึ่งเดือนครึ่ง
(4) ซาอุดีอาระเบียจะลดการผลิตเพิ่มเติมตั้งแต่เดือนมิถุนายน
เมื่อวันที่ 5 มิถุนายน ซาอุดีอาระเบียประกาศลดการผลิตโดยสมัครใจเพิ่มเติมอีก 1 ล้านบาร์เรล/วัน เริ่มตั้งแต่เดือนกรกฎาคม ส่งผลให้จำนวนการลดการผลิตโดยสมัครใจเพิ่มขึ้นจาก 500,000 บาร์เรล/วัน เป็น 1.5 ล้านบาร์เรล/วัน เป็นเวลาหนึ่งเดือน ซึ่งเกินความคาดหมายของตลาด
เมื่อวันที่ 5 กรกฎาคม ซาอุดีอาระเบียประกาศว่าจะขยายแผนลดการผลิตน้ำมันลง 1 ล้านบาร์เรลต่อวันโดยสมัครใจเป็นเวลาหนึ่งเดือน และกล่าวว่าอาจขยายแผนลดการผลิตออกไปเลยเดือนสิงหาคม รัสเซียกล่าวว่าจะลดการส่งออกน้ำมันลง 500,000 บาร์เรลต่อวันในเดือนสิงหาคม
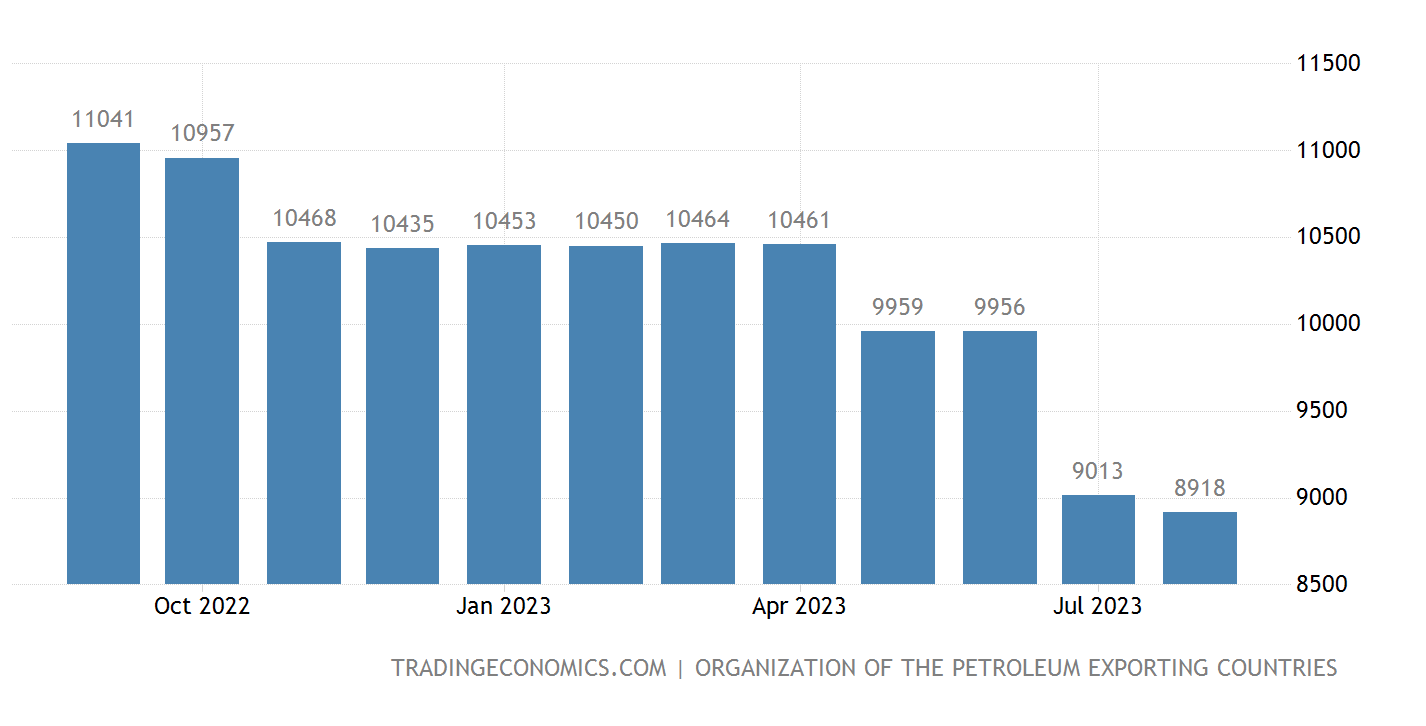
ซาอุดีอาระเบียและรัสเซียประกาศเมื่อวันที่ 3 สิงหาคมว่าทั้งสองจะขยายเวลาการลดอุปทานไปจนถึงเดือนกันยายนเป็นอย่างน้อย ซาอุดีอาระเบียจะยังคงลดการผลิตน้ำมันดิบโดยสมัครใจต่อไปอีก 1 ล้านบาร์เรลต่อวัน ซึ่งจะทำให้ผลผลิตน้ำมันดิบเหลือเพียง 9 ล้านบาร์เรลต่อวัน รัสเซียกล่าวว่าจะลดการส่งออกน้ำมันลง 300,000 บาร์เรลต่อวันในเดือนกันยายน เมื่อประกอบกับอุปสงค์การเดินทางช่วงฤดูร้อนที่มีจุดสูงสุดในสหรัฐอเมริกาที่เพิ่มขึ้นตามฤดูกาล สินค้าคงคลังในตลาดน้ำมันทั่วโลกได้เริ่มวงจรการหมดสิ้นลง และราคาน้ำมันได้เข้าสู่ช่องทางขาขึ้นในเดือนกรกฎาคมและสิงหาคม
การผลิตน้ำมันดิบของซาอุดีอาระเบียในปีที่ผ่านมา (หน่วย: BBL/D/1 K)
(5) ในเดือนกันยายน ซาอุดีอาระเบียและรัสเซียขยายแผนลดการผลิตจนถึงสิ้นปี
เมื่อวันที่ 5 กันยายน ซาอุดีอาระเบียขยายเวลาการลดการผลิตเพิ่มเติมโดยสมัครใจเพียงครั้งเดียวจำนวน 1 ล้านบาร์เรลต่อวันเป็นเวลาสามเดือนจนถึงไตรมาสที่สี่ของปี 23 นอกจากนี้ รัสเซียยังได้ตัดสินใจขยายการลดการส่งออกน้ำมัน 300,000 บาร์เรลต่อวันที่ดำเนินการในเดือนกันยายนไปจนสิ้นสุด แห่งปี กดดันความกังวลเรื่องการขาดแคลนน้ำมันในตลาดน้ำมันและราคาน้ำมันก็ปรับตัวสูงขึ้นอีก
2. อุปสงค์และอุปทานน้ำมันดิบ
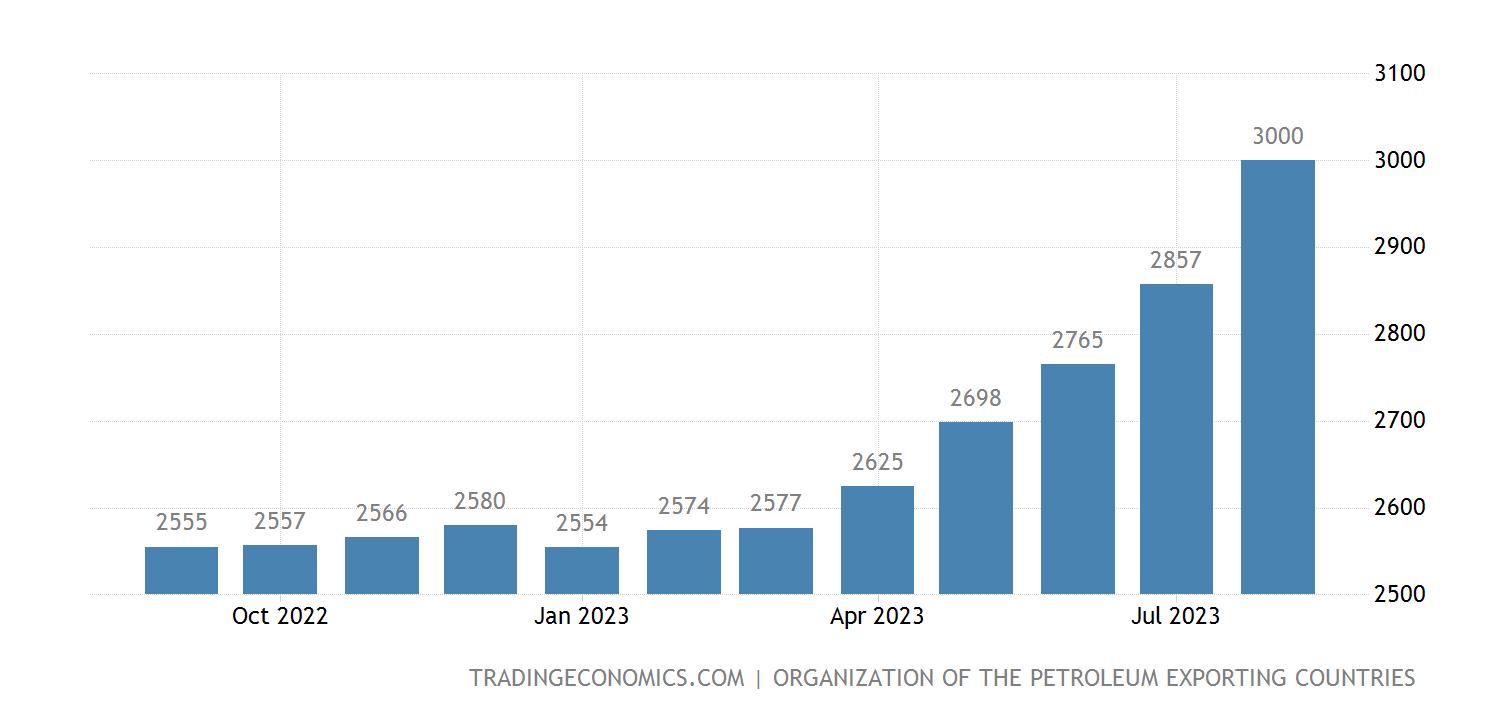
การผลิตน้ำมันดิบของอิหร่านยังคงเพิ่มขึ้นอย่างต่อเนื่อง
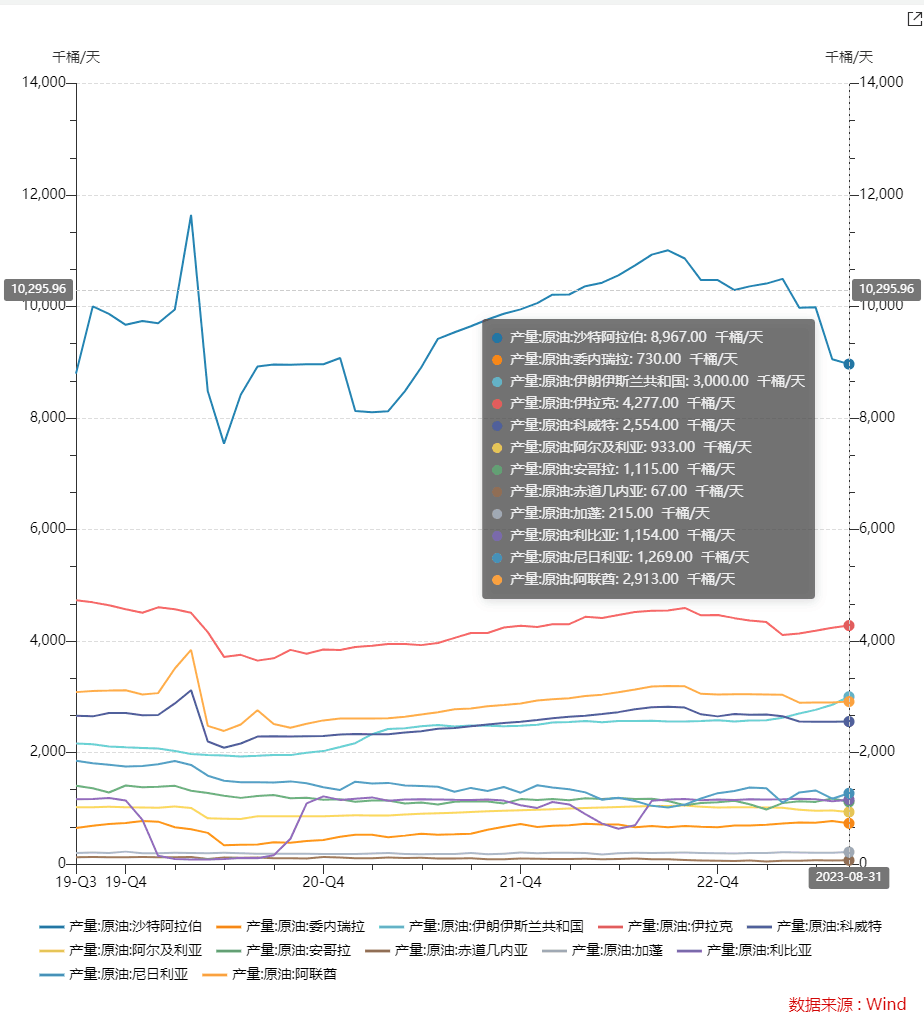
ตรงกันข้ามกับการลดการผลิตของซาอุดีอาระเบียและรัสเซีย การผลิตน้ำมันดิบของอิหร่านยังคงเพิ่มขึ้นอย่างต่อเนื่องในปีนี้ โดย ณ เดือนสิงหาคม ผลผลิตอยู่ที่ประมาณ 3 ล้านบาร์เรลต่อวัน เพิ่มขึ้นเกือบ 500,000 บาร์เรลต่อวันจากระดับผลผลิต 2.5 ล้านบาร์เรลต่อวันในช่วงต้นปี อิหร่านกล่าวเมื่อต้นเดือนสิงหาคมว่ามีแผนที่จะเพิ่มผลผลิตน้ำมันดิบเป็น 3.5 ล้านบาร์เรลต่อวันในเดือนกันยายน
*หมายถึงช่วงการบริโภคน้ำมันเบนซินและน้ำมันดิบที่แข็งแกร่งซึ่งเกิดจากการที่คนอเมริกันขับรถและเดินทางในช่วงฤดูร้อน โดยเริ่มตั้งแต่ U.S. Memorial Day ในช่วงปลายเดือนพฤษภาคมของทุกปี และสิ้นสุดที่วันแรงงานของสหรัฐฯ ในต้นเดือนกันยายนของทุกปี ส่วนใหญ่จะอยู่ในเดือนกรกฎาคมและสิงหาคม .
หากบรรลุเป้าหมายการเพิ่มการผลิตตามกำหนด จะสามารถชดเชยแผนการลดการผลิตเพิ่มเติมของซาอุดีอาระเบียที่ 1 ล้านบาร์เรลต่อวันในแง่ของความสมดุลของอุปสงค์และอุปทานในไตรมาสที่สาม
อุปทานน้ำมันดิบของอิหร่านยังคงเพิ่มขึ้นอย่างต่อเนื่องในปีนี้
ตั้งแต่ช่วงครึ่งหลังของปีนี้ สหรัฐฯ ยังคงแสดงสัญญาณของการผ่อนปรนการคว่ำบาตรอิหร่านที่บังคับใช้ต่ออิหร่านมาหลายปี เมื่อวันที่ 10 สิงหาคม สหรัฐฯ และอิหร่านบรรลุ ข้อตกลงแลกเปลี่ยนนักโทษ เมื่อวันที่ 18 กันยายน โฆษกกระทรวงการต่างประเทศอิหร่านระบุว่าพลเมืองอิหร่าน 5 คนที่ถูกคุมขังในเรือนจำของสหรัฐฯ และนักโทษชาวอเมริกัน 5 คนที่ถูกคุมขังในอิหร่านจะได้รับการปล่อยตัว และเงินจำนวน 6 พันล้านดอลลาร์สหรัฐที่อิหร่านอายัดไว้ในธนาคารสองแห่งในเกาหลีใต้ก็ยกเลิกการอายัดและโอนไปยังบัญชีธนาคารในกาตาร์ การผ่อนปรนความสัมพันธ์ระหว่างอิหร่านและสหรัฐอเมริกาอาจเกี่ยวข้องกับการเพิ่มขึ้นอย่างต่อเนื่องของการผลิตน้ำมันดิบของอิหร่านเมื่อเร็ว ๆ นี้ รัฐบาลสหรัฐฯ อาจเลือกที่จะสนับสนุนให้อิหร่านเพิ่มการผลิตโดยการผ่อนปรนความสัมพันธ์กับอิหร่าน
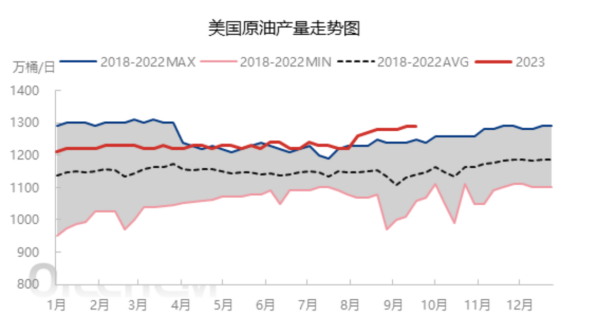
การผลิตน้ำมันดิบของสหรัฐฯ เพิ่มขึ้นในช่วงนี้
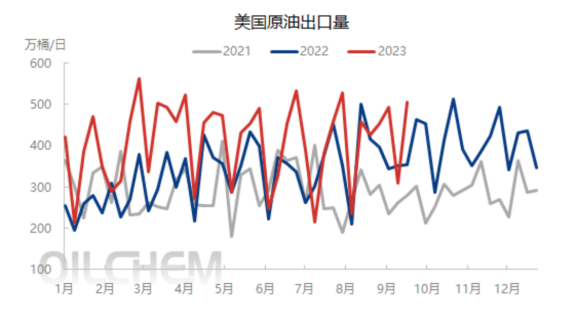
การผลิตน้ำมันดิบของสหรัฐฯ อยู่ที่ 12.9 ล้านบาร์เรลต่อวันในสัปดาห์สิ้นสุดวันที่ 15 กันยายน ไม่เปลี่ยนแปลงจากสัปดาห์ก่อน และเพิ่มขึ้น 700,000 บาร์เรลต่อวันจากสิ้นเดือนกรกฎาคม การนำเข้าน้ำมันดิบของสหรัฐฯ อยู่ที่ 6.517 ล้านบาร์เรลต่อวัน ลดลง 1.07 ล้านบาร์เรลต่อวันจากสัปดาห์ก่อน การส่งออกน้ำมันดิบของสหรัฐฯ อยู่ที่ 5.067 ล้านบาร์เรลต่อวัน เพิ่มขึ้น 1.98 ล้านบาร์เรลต่อวันจากสัปดาห์ก่อน กำลังการผลิตน้ำมันดิบของสหรัฐฯ อยู่ที่ 16.304 ล้านบาร์เรลต่อวัน ลดลง 0.5 ล้านบาร์เรลต่อวันจากสัปดาห์ก่อน อัตราการดำเนินงานของโรงกลั่นอยู่ที่ 91.9% ลดลง 1.8 จุดจากสัปดาห์ที่แล้ว
แหล่งข้อมูล: ข้อมูลหลงจง
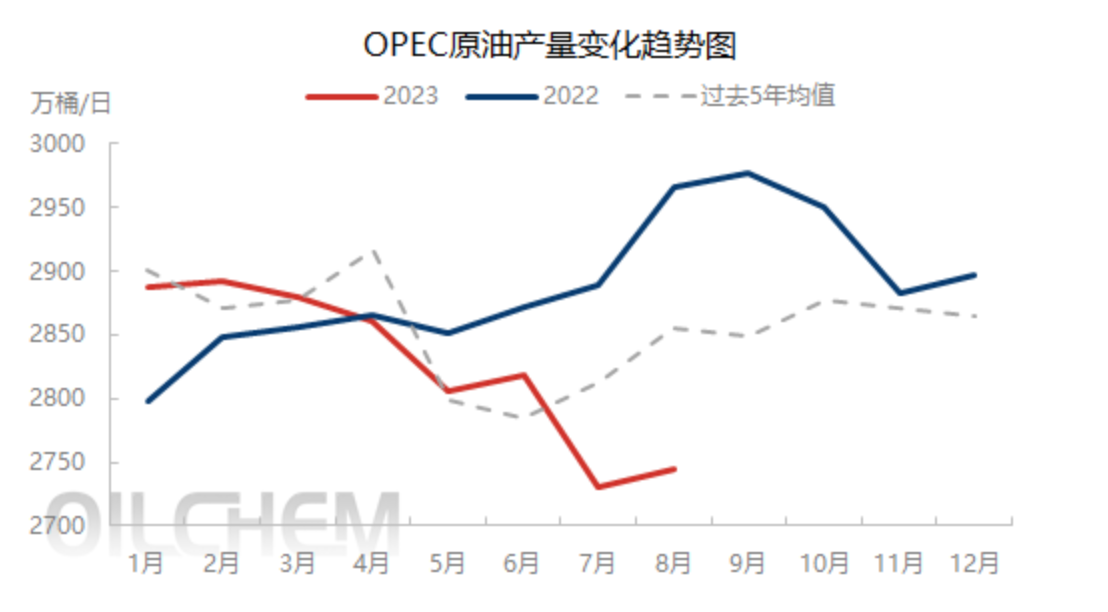
โดยทั่วไปแล้ว การลดการผลิตของ OPEC+ จะดำเนินการแล้ว
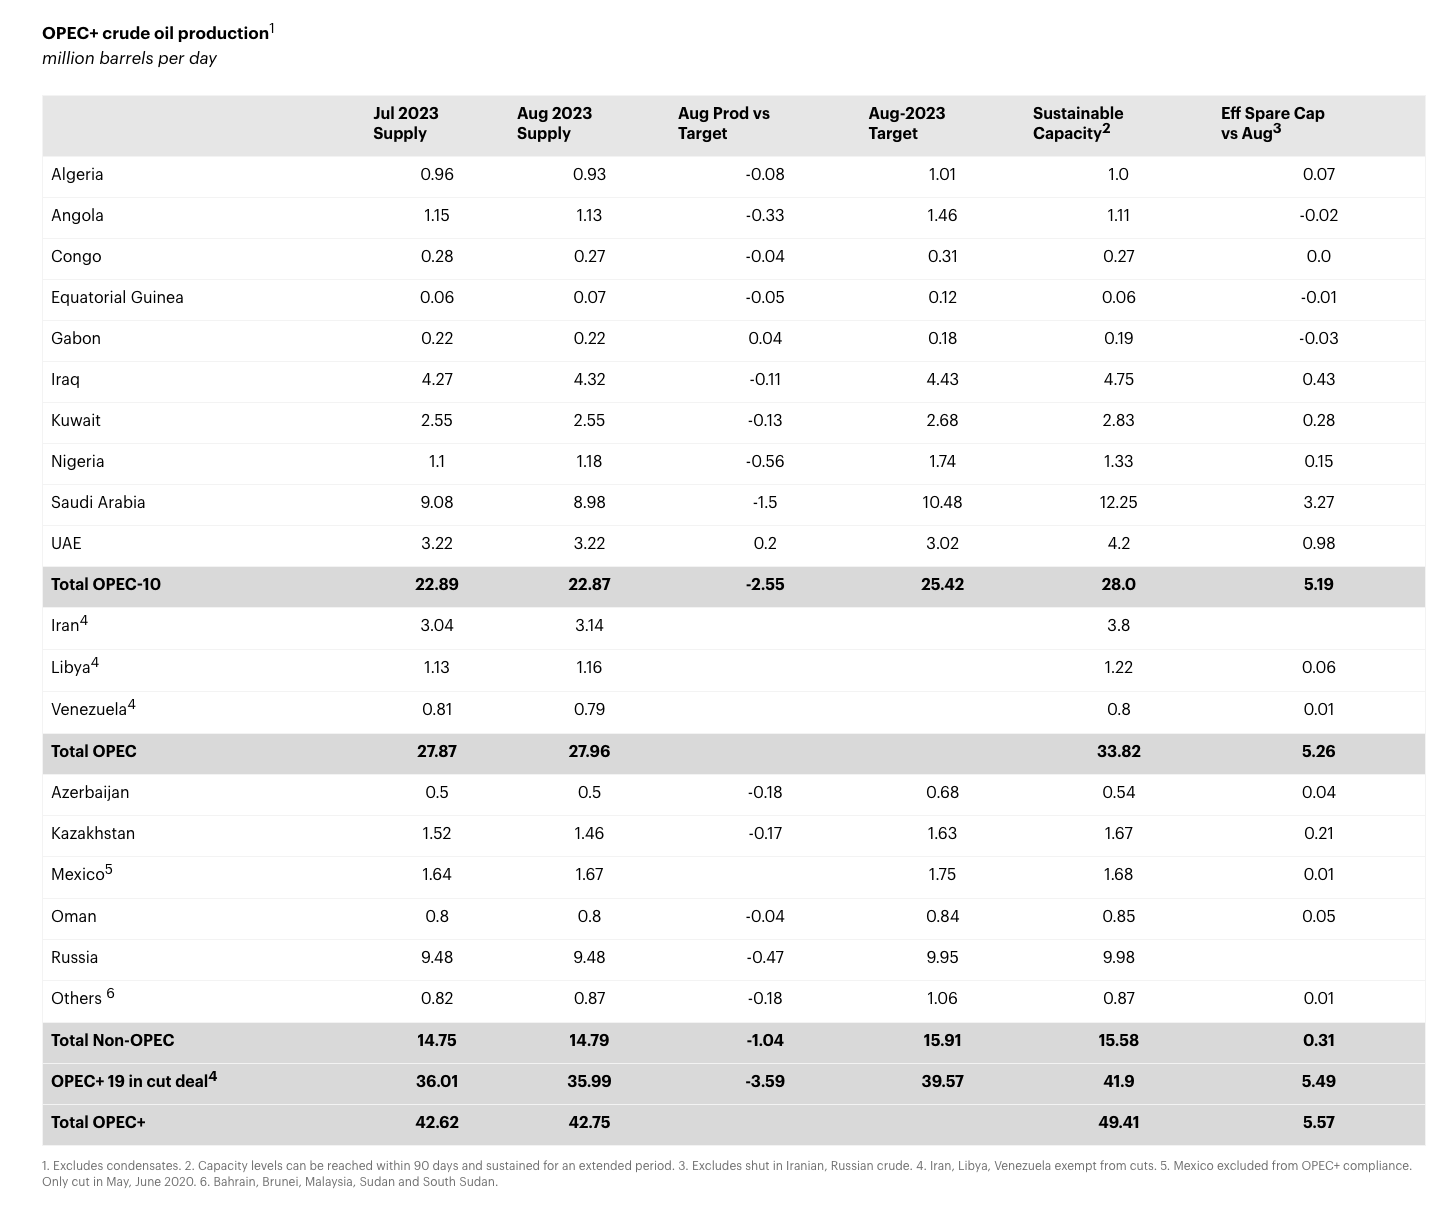
นับตั้งแต่ไตรมาสที่สาม การปรับอุปทานเชิงรุกของ OPEC+ ได้ถูกนำมาใช้ในตลาดการค้า การผลิตน้ำมันดิบทั้งหมดของกลุ่มประเทศที่มีข้อตกลงลดการผลิต OPEC+ ในเดือนสิงหาคม 2566 อยู่ที่ 35.99 ล้านบาร์เรลต่อวัน ซึ่งต่ำกว่าโควต้าการผลิต 39.57 ล้านบาร์เรลต่อวัน
ที่มา: IEA
แหล่งข้อมูล: ข้อมูลหลงจง
การนำเข้าน้ำมันดิบของจีนทำสถิติสูงสุดในช่วงครึ่งปีแรก
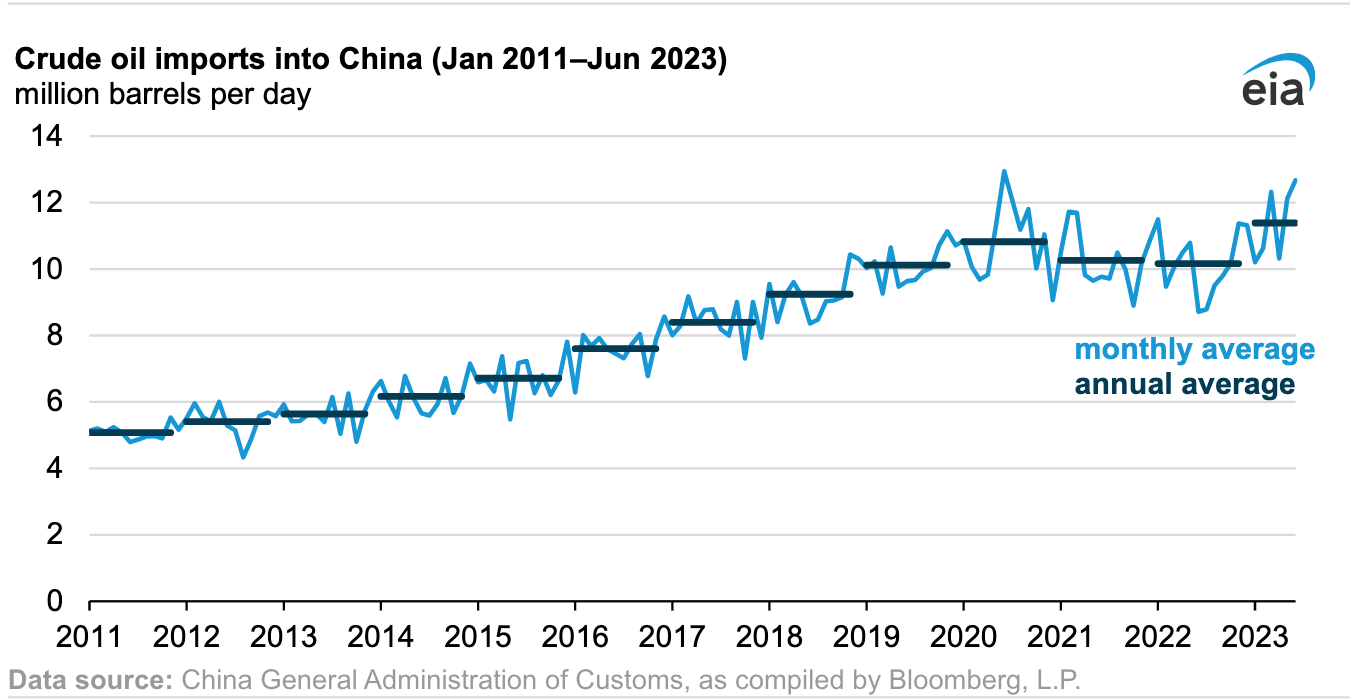
จีนนำเข้าน้ำมันดิบในปริมาณสูงสุดเป็นประวัติการณ์ในช่วงครึ่งแรกของปี 2566 โดยได้รับแรงหนุนจากการขยายโรงกลั่นและรัฐบาลเคลื่อนไหวเพื่อเปิดเศรษฐกิจอีกครั้ง หลังจากผ่อนคลายมาตรการจำกัดการเคลื่อนไหวของโรคโควิด-19 ในช่วงครึ่งแรกของปี 2566 จีนนำเข้าน้ำมันดิบเฉลี่ย 11.4 ล้านบาร์เรลต่อวัน เพิ่มขึ้น 12% จากค่าเฉลี่ย 10.2 ล้านบาร์เรลต่อวันในปี 2565 ในช่วงครึ่งแรกของปี 2023 การนำเข้าน้ำมันดิบใหม่ของจีนส่วนใหญ่มาจากรัสเซีย อิหร่าน บราซิล และสหรัฐอเมริกา
สถานการณ์อุปสงค์และอุปทานโดยรวม
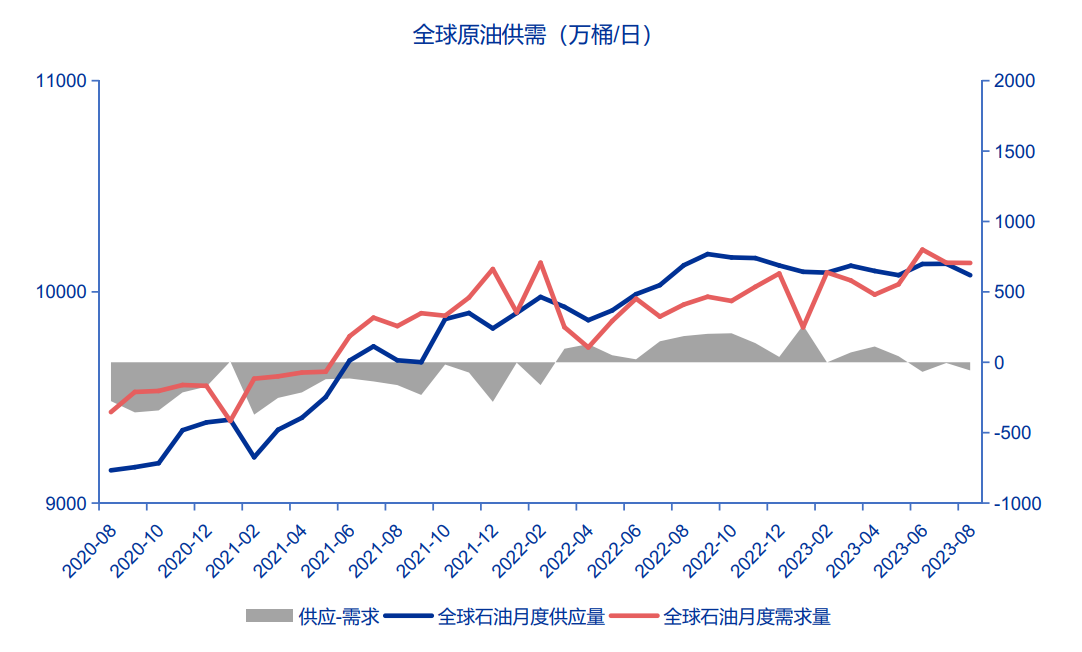
ในเดือนสิงหาคม พ.ศ. 2566 อุปทานน้ำมันดิบทั่วโลกอยู่ที่ 100.79 ล้านบาร์เรลต่อวัน และความต้องการน้ำมันดิบทั่วโลกอยู่ที่ 101.37 ล้านบาร์เรลต่อวัน รูปแบบอุปสงค์และอุปทานของตลาดน้ำมันดิบทั่วโลกในเดือนสิงหาคมคืออุปทานน้อยกว่าอุปสงค์
7.แนวโน้มของ 3 สถาบันหลักในตลาดน้ำมันดิบ
สำนักงานสารสนเทศด้านพลังงานของสหรัฐอเมริกา (EIA)
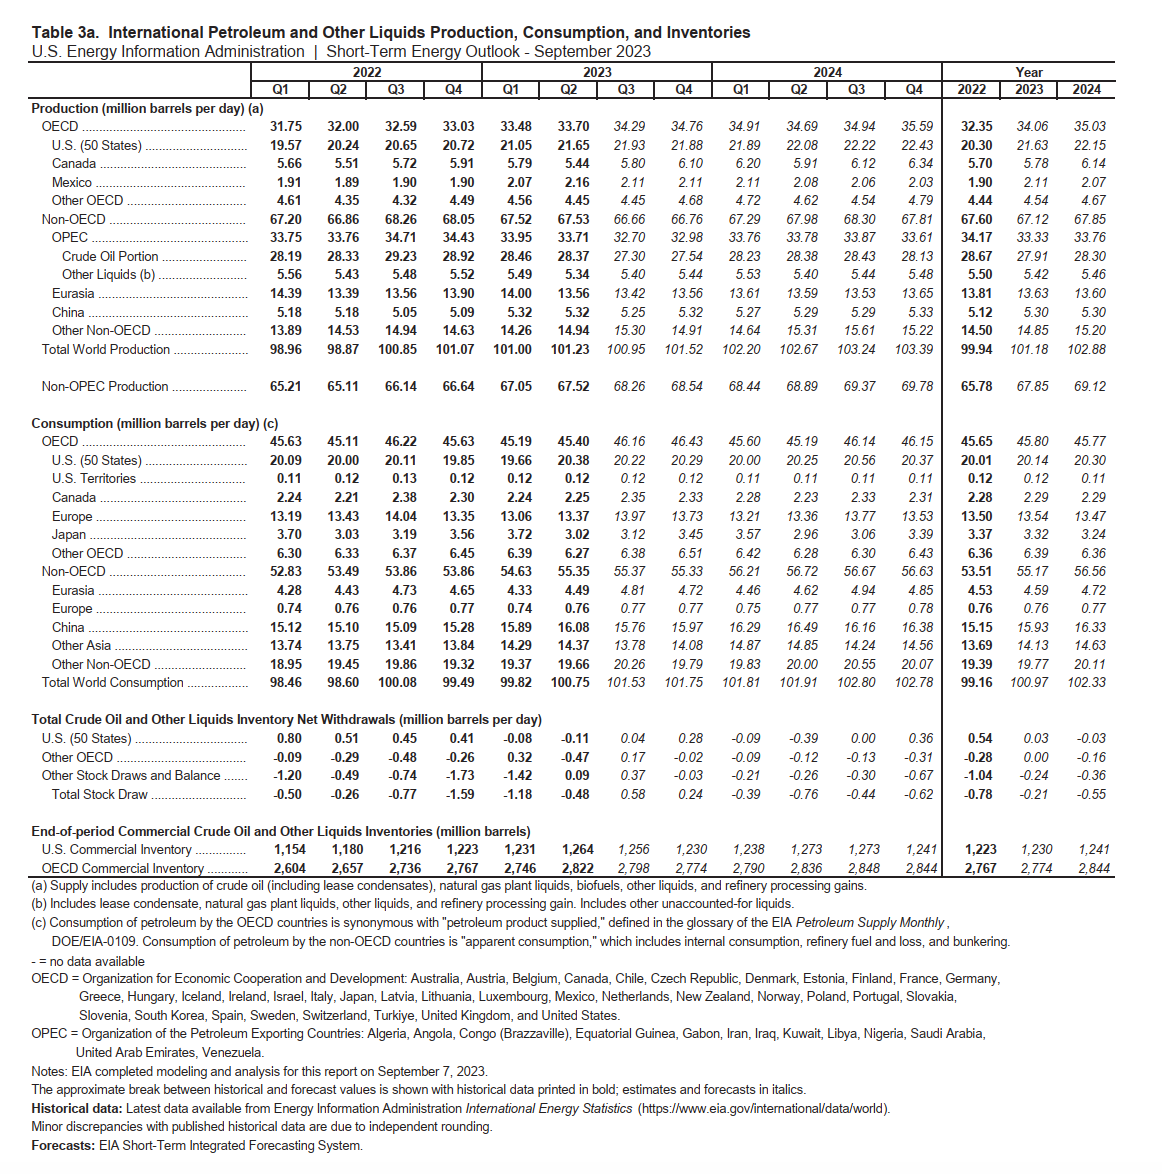
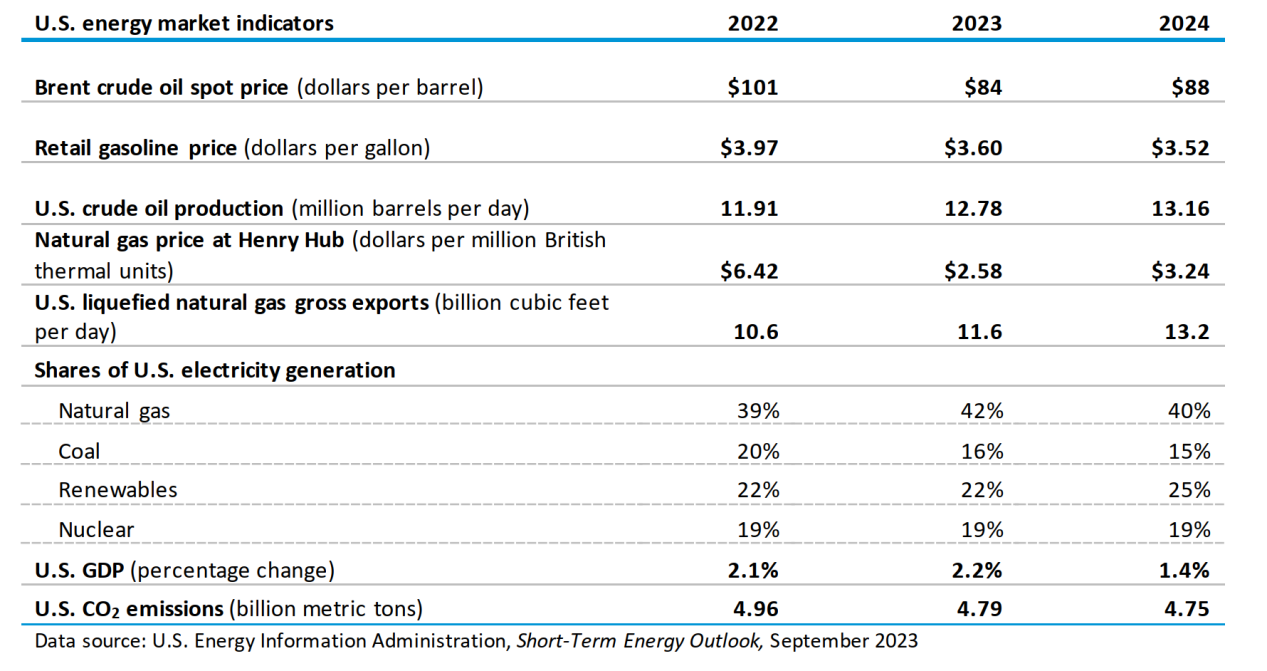
ในด้านอุปทาน แม้ว่า OPEC+ จะลดลงโดยสมัครใจ แต่การผลิตน้ำมันที่เพิ่มขึ้นจากประเทศที่ไม่ใช่ OPEC จะช่วยสนับสนุนการผลิตที่เพิ่มขึ้น 1.24 ล้านบาร์เรลต่อวันในปี 2566 เป็น 101.18 ล้านบาร์เรลต่อวัน การผลิตน้ำมันดิบของสหรัฐฯ คาดว่าจะอยู่ที่ 12.78 ล้านบาร์เรลต่อวันในปี 2566 เพิ่มขึ้น 870,000 บาร์เรลต่อวันจากปีที่แล้ว การผลิตน้ำมันดิบของโอเปกอยู่ที่ 27.91 ล้านบาร์เรลต่อวัน ลดลง 760,000 บาร์เรลต่อวันจากปีที่แล้ว
ในด้านอุปสงค์ คาดว่าปริมาณการใช้น้ำมันทั่วโลกจะเพิ่มขึ้น 1.81 ล้านบาร์เรล/วันจากปีที่แล้วเป็น 100.98 ล้านบาร์เรล/วันในปี 2566 โดยอุปสงค์ของจีนเพิ่มขึ้น 780,000 บาร์เรล/วัน คิดเป็น 43% ของการเพิ่มขึ้น
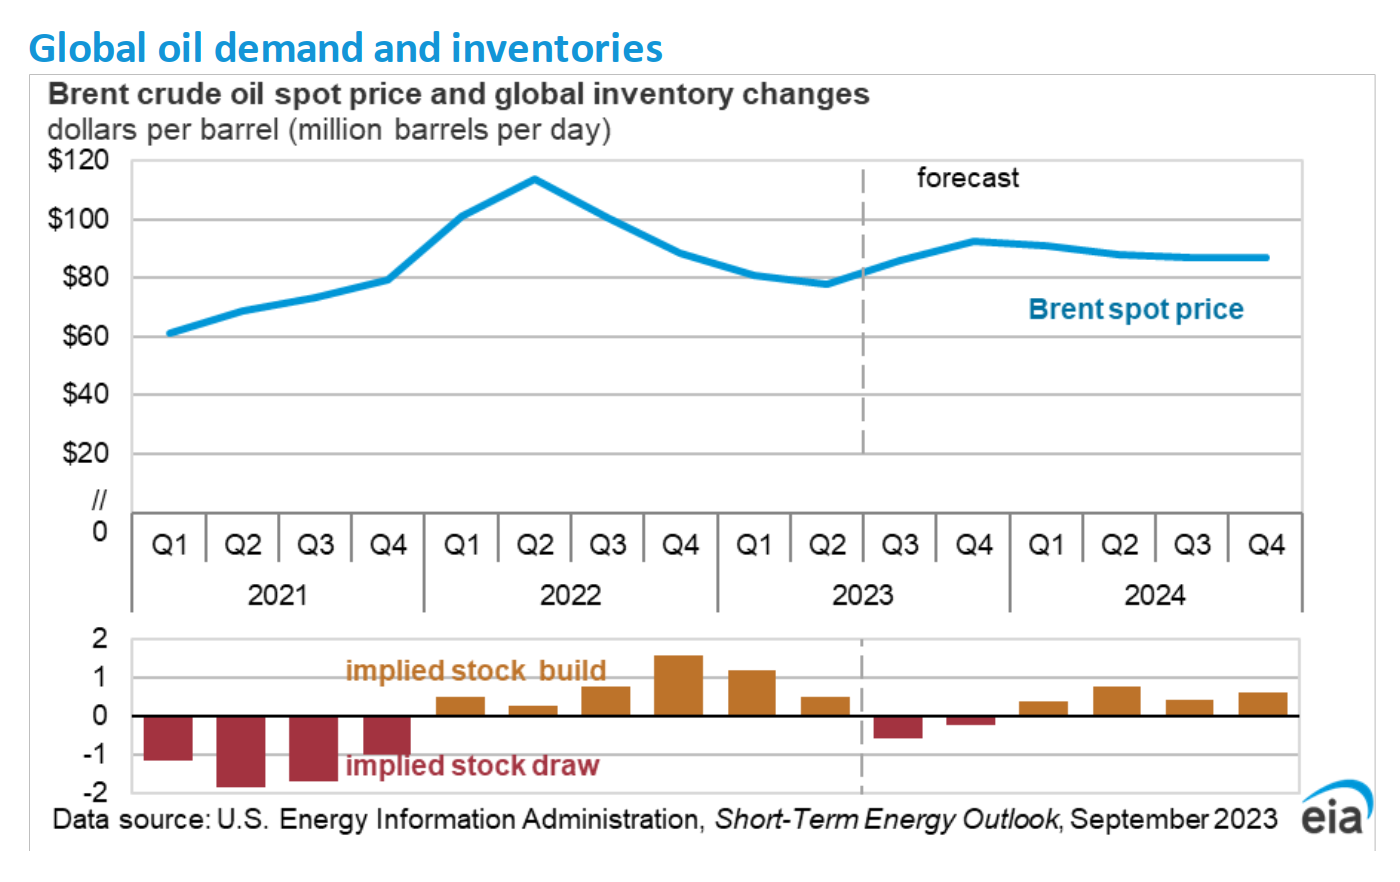
ในแง่ของสินค้าคงคลัง สินค้าคงคลังน้ำมันทั่วโลกคาดว่าจะลดลง 600,000 บาร์เรลต่อวันในไตรมาสที่สามของปีนี้ และคาดว่าจะลดลงเหลือ 200,000 บาร์เรลต่อวันในไตรมาสที่สี่ สินค้าคงคลังน้ำมันทั่วโลกจะสร้างแรงกดดันต่อราคาน้ำมันให้สูงขึ้นในอีกไม่กี่เดือนข้างหน้า ราคาสปอตของน้ำมันดิบ Brent คาดว่าจะอยู่ที่ 93 ดอลลาร์สหรัฐฯ ต่อบาร์เรลในไตรมาสที่สี่ของปี 2566 ซึ่งสูงกว่า 86 ดอลลาร์สหรัฐฯ ต่อบาร์เรลในเดือนสิงหาคม และราคาเฉลี่ย ในปี 2567 อยู่ที่ 88 เหรียญสหรัฐฯ ต่อบาร์เรล .
องค์กรของประเทศผู้ส่งออกน้ำมัน (OPEC)
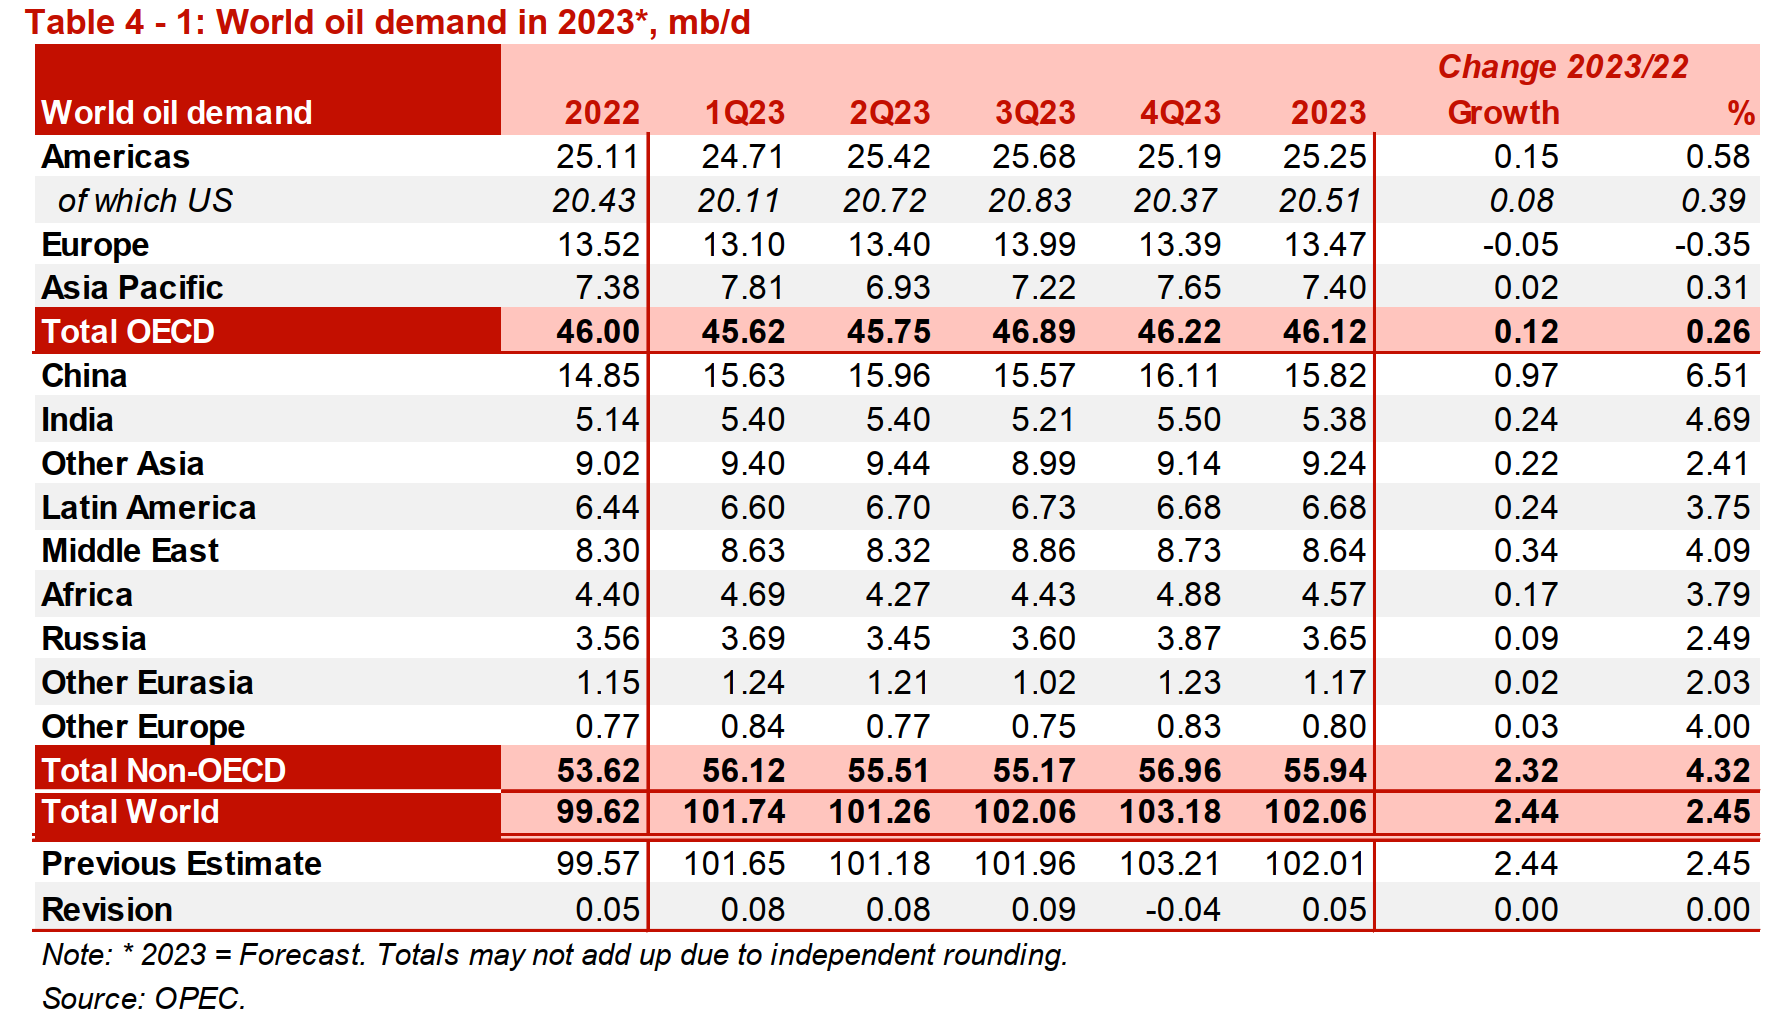
รายงานตลาดน้ำมันประจำเดือนของ OPEC ระบุว่า ในด้านอุปสงค์ ความต้องการน้ำมันโลกจะเพิ่มขึ้น 2.44 ล้านบาร์เรลต่อวันในปี 2566 โดยความต้องการเฉลี่ยอยู่ที่ 102 ล้านบาร์เรลต่อวัน เพิ่มขึ้น 2.45% จากปี 2565 ผลการคาดการณ์ยังคงเท่าเดิม เหมือนเดือนที่แล้ว การเติบโตที่ใหญ่ที่สุดคือในประเทศจีน โดยความต้องการคาดว่าจะเติบโต 6.51% ในปี 2566
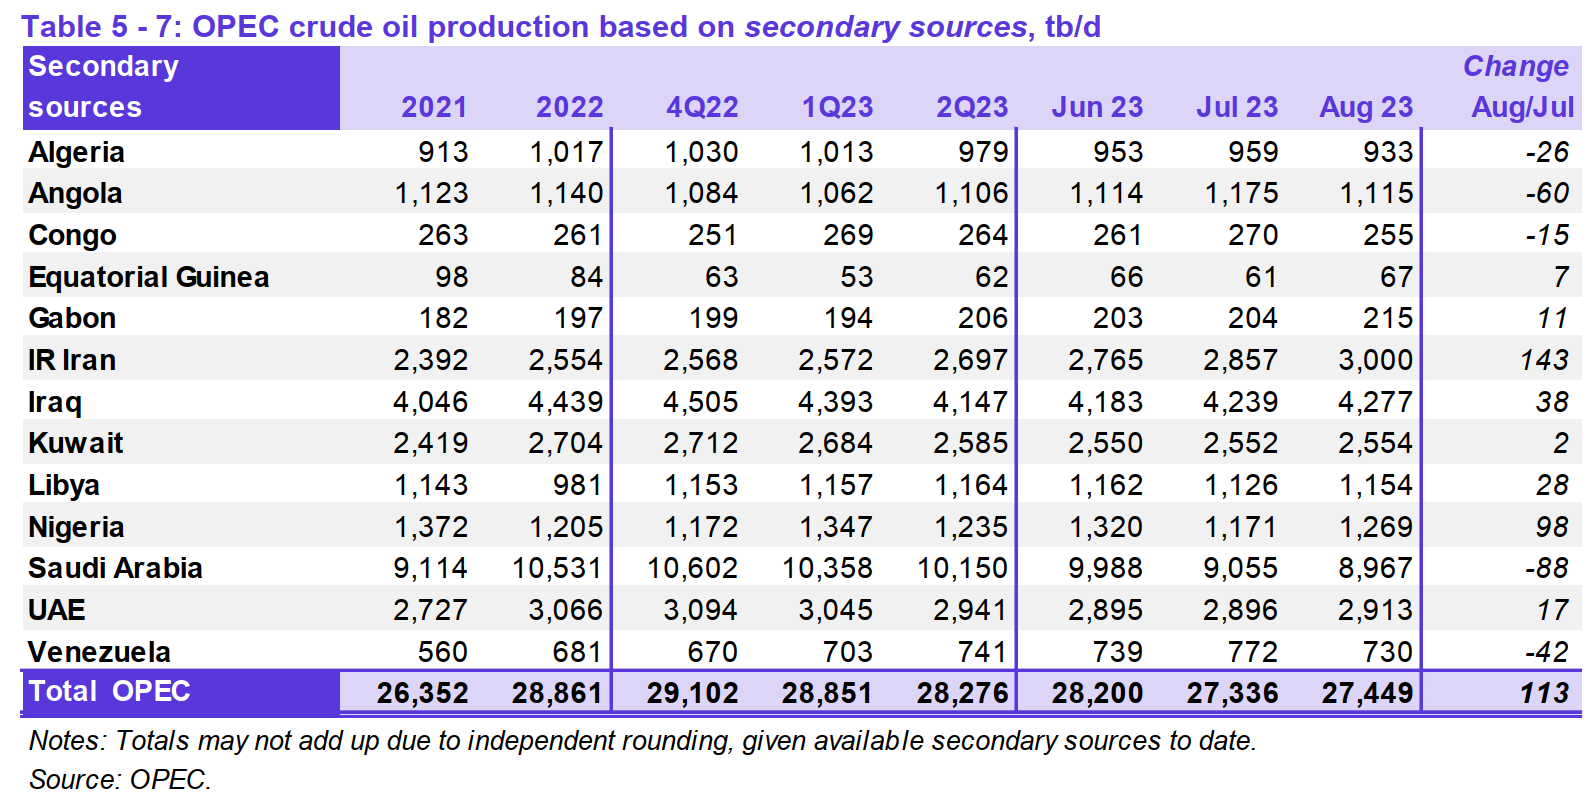
ในด้านอุปทาน แม้ว่าซาอุดิอาระเบียจะสมัครใจลดการผลิตแต่ส่วนใหญ่ได้รับผลกระทบจากการผลิตที่เพิ่มขึ้นในอิหร่านและไนจีเรีย ในเดือนสิงหาคม ประเทศสมาชิกโอเปก 13 ประเทศผลิตน้ำมันดิบเฉลี่ย 27.45 ล้านบาร์เรลต่อวันในไตรมาสปัจจุบัน เพิ่มขึ้น 113,000 บาร์เรลต่อวันจากเดือนก่อน
การผลิตปิโตรเลียมเหลวนอกกลุ่มโอเปกคาดว่าจะเพิ่มขึ้น 1.58 ล้านบาร์เรลต่อวันเมื่อเทียบเป็นรายปีในปี 2566 โดยเพิ่มขึ้นหลักมาจากสหรัฐอเมริกาและบราซิล





