


รายงานการวิจัยมาโครของ SignalPlus (20230907): เผชิญกับตลาดที่ย่ำแย่ในเดือนกันยายน


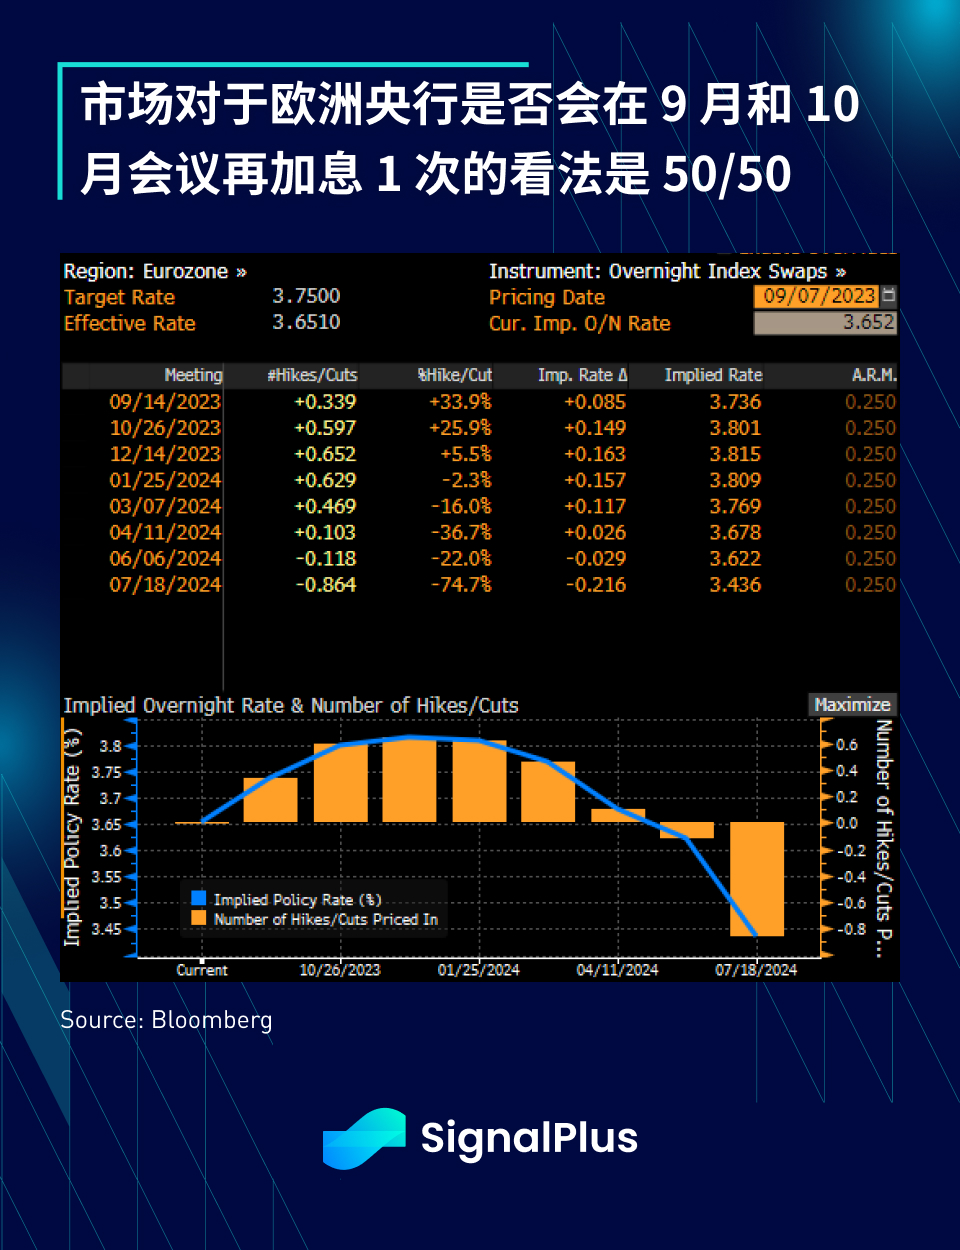
ความเงียบงันในชั่วโมงการซื้อขายของเอเชียถูกทำลายลงด้วยความคิดเห็นที่หยาบคายจาก ECB (Knot กล่าวว่า ตลาดประเมินความเป็นไปได้ที่จะขึ้นอัตราดอกเบี้ยในเดือนกันยายนต่ำเกินไป และ Kazimir กล่าวว่า ควรขึ้นอัตราดอกเบี้ยในเดือนกันยายน) ซึ่งผลักดันให้ 2 ปี Bunds Yields เพิ่มขึ้น 7 จุดพื้นฐาน ซึ่งเกินดุลผลกระทบของคำสั่งซื้อโรงงานของเยอรมนีที่อ่อนแอ (ลดลง 11.7% เมื่อเทียบเป็นรายเดือน) โดยราคาตลาดในปัจจุบันมีโอกาส 33% ที่ ECB จะขึ้นอัตราดอกเบี้ยในสัปดาห์หน้า มุมมองต่ออัตราเดียว ไต่เขาคือ 50/50
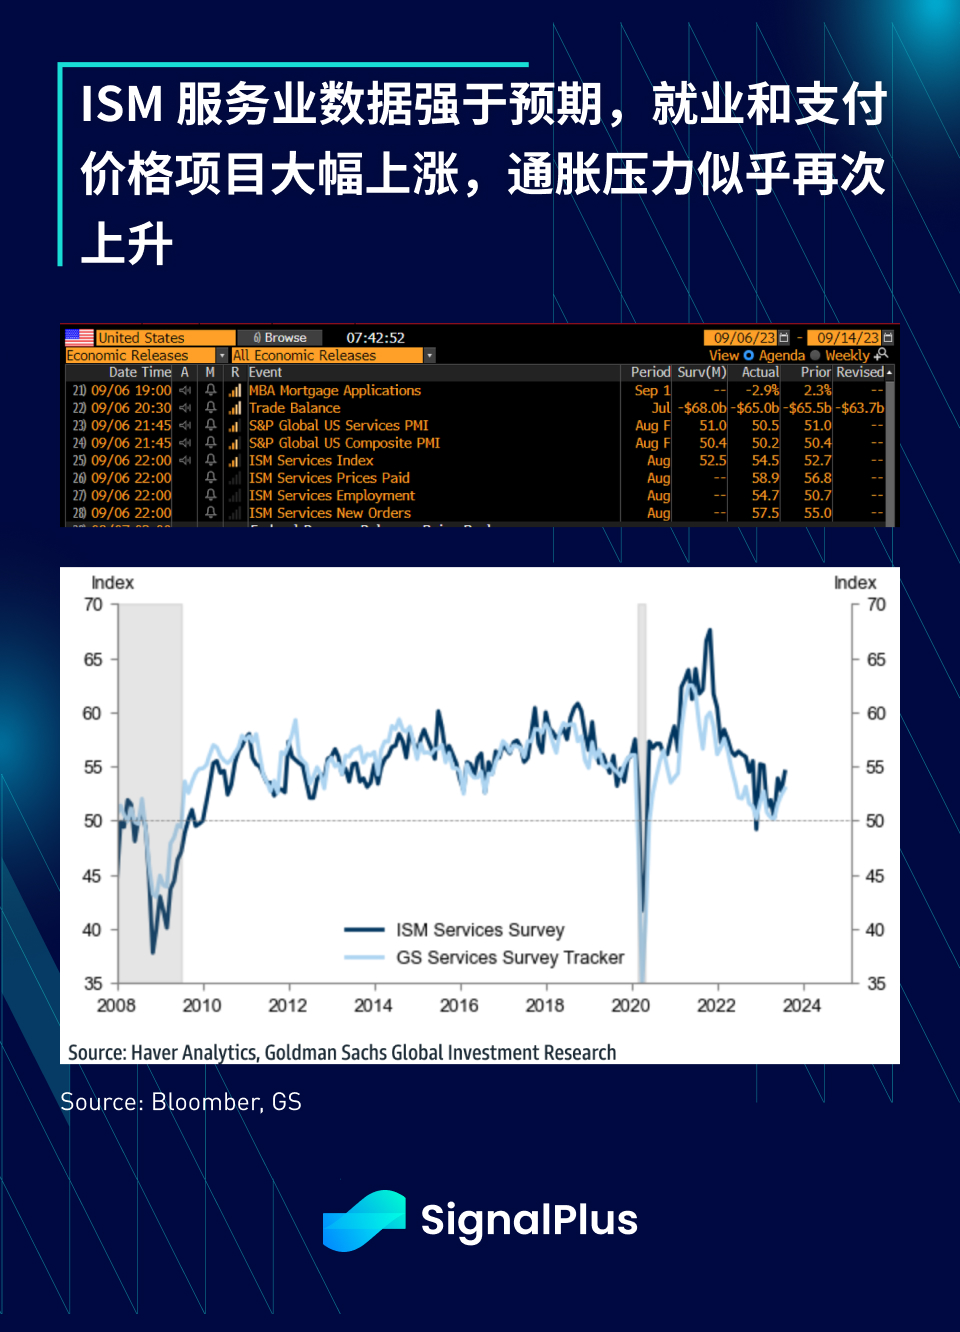
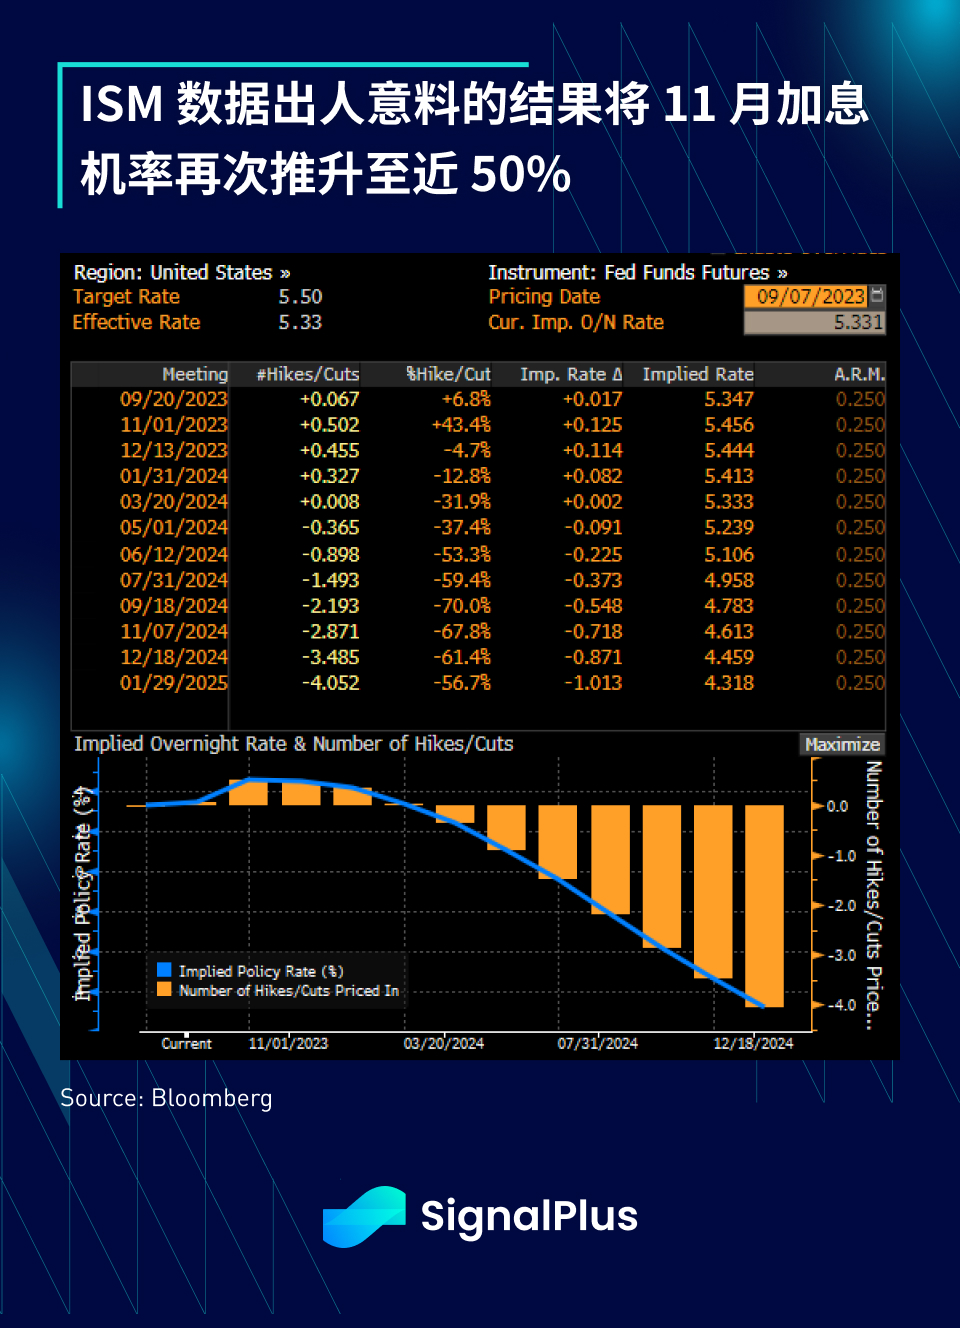
ในด้านกระทรวงการคลังสหรัฐฯ อัตราผลตอบแทนพันธบัตรยังคงพยายามฟื้นตัวจากการออกพันธบัตรมูลค่ากว่า 34 พันล้านดอลลาร์เมื่อวานนี้ เพื่อล็อคอัตราการระดมทุน (จากบริษัทระดับ Investment Grade) อย่างไรก็ตาม ดัชนีบริการ ISM ที่แข็งแกร่งมากได้ผลักดันให้อัตราผลตอบแทน 2 ปีกลับมาขึ้นอีกครั้ง ความน่าจะเป็นของ การปรับขึ้นอัตราดอกเบี้ยในเดือนพฤศจิกายนก็เพิ่มขึ้นกลับมาที่ 45% เช่นกัน ผลลัพธ์ของข้อมูล ISM ตรงกันข้ามกับข้อมูลการจ้างงานที่อ่อนแอล่าสุด โดยรายการการจ้างงานอยู่ที่ระดับสูงสุดนับตั้งแต่เดือนพฤศจิกายน 2021 และราคาที่จ่ายเพิ่มขึ้นเป็น 58.9 (จาก 56.8) ในขณะที่คำสั่งซื้อใหม่เพิ่มขึ้นเป็น 57.5 (จาก 50)
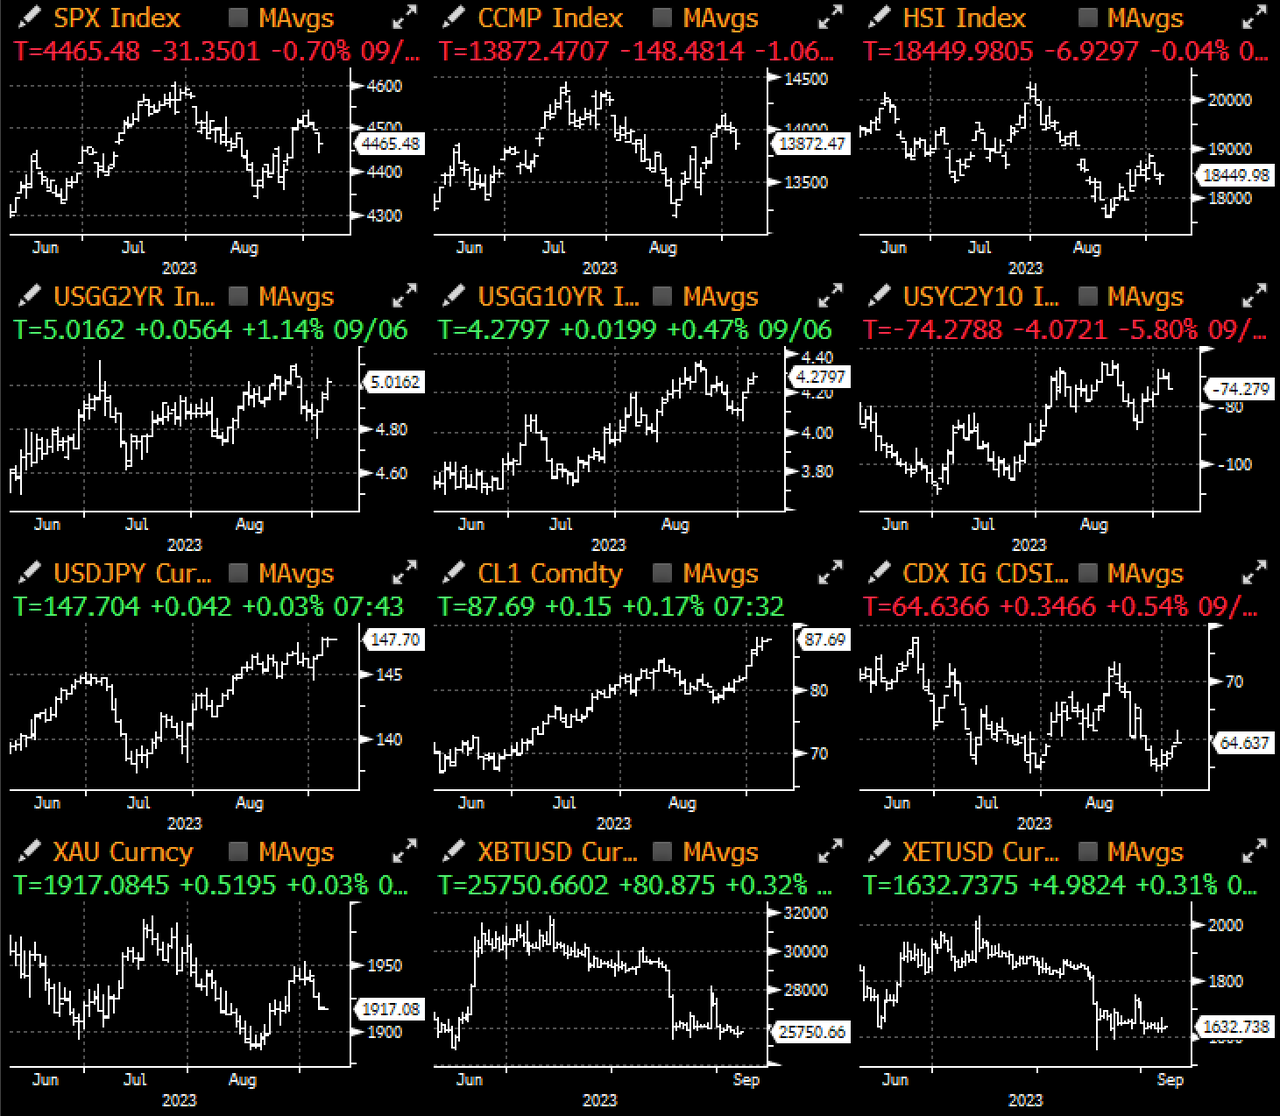
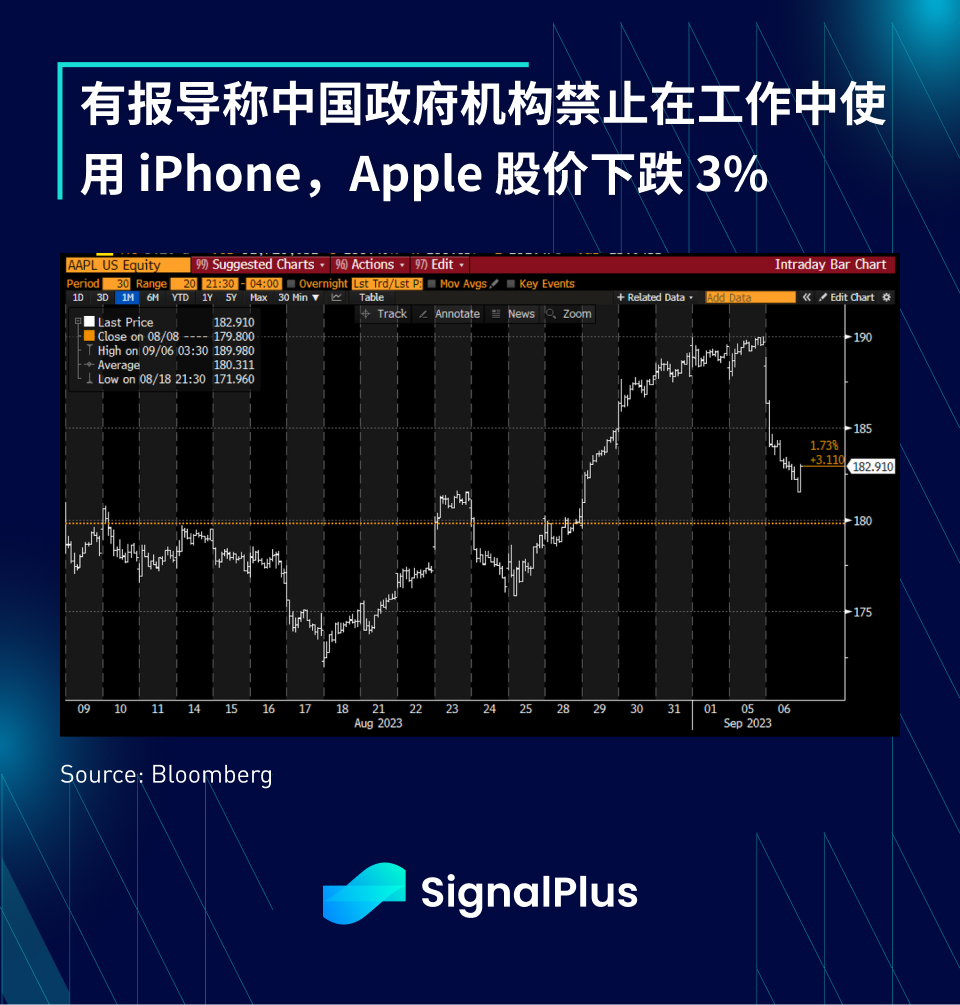
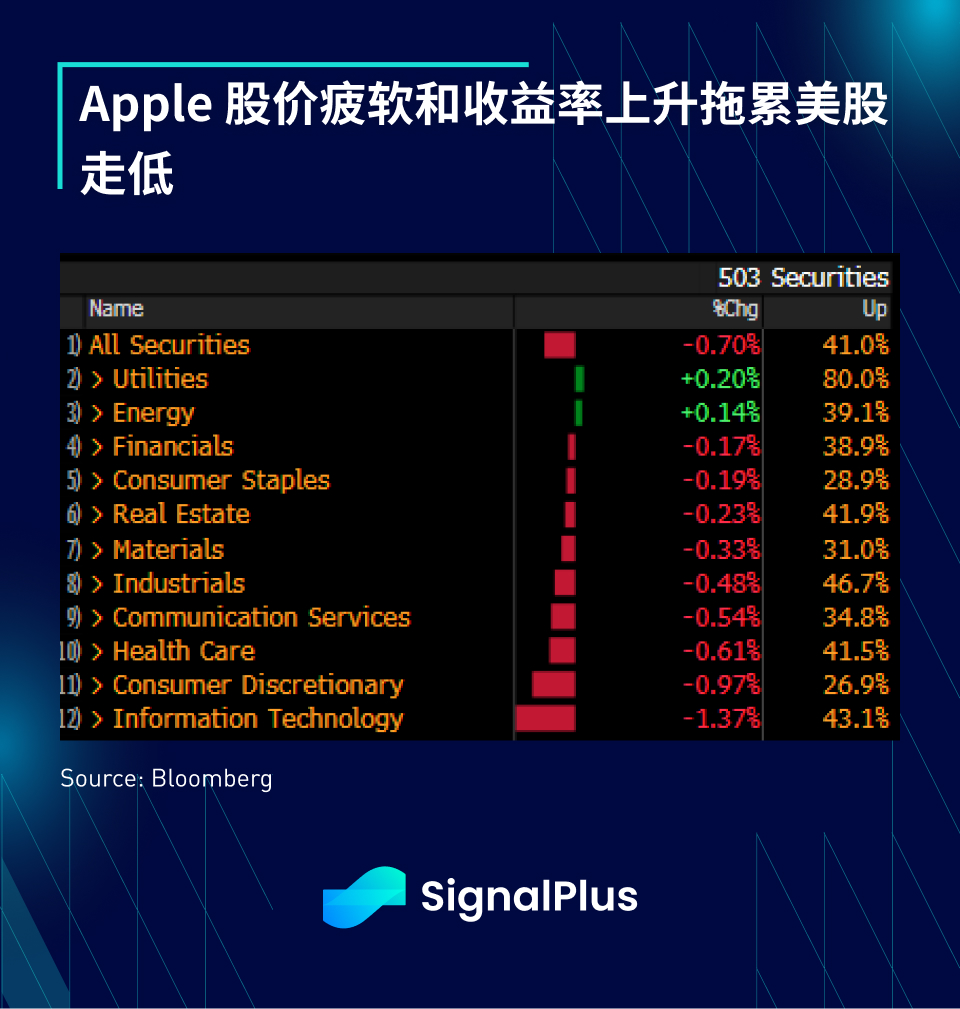
หุ้นอ่อนแอ โดย Nasdaq ลดลงเกือบ 1% เนื่องจากอัตราผลตอบแทนที่เพิ่มขึ้นทำให้มีข่าวว่าหน่วยงานรัฐบาลจีนสั่งห้ามการใช้ iPhone และอุปกรณ์แบรนด์ต่างประเทศอื่นๆ ในที่ทำงาน ลากหุ้น Apple ลง 3% ผลักดันหุ้นเทคโนโลยี SPX ดัชนี ลดลง 1.3%
แม้ว่าตลาดหุ้นจะลดลง แต่สถานะตัวเลือกหุ้นยังคงมองในแง่ดี และการกระจายการคาดการณ์ความน่าจะเป็นของราคาโดยนัยนั้น เอียงไปทางขวา อย่างมีนัยสำคัญ ซึ่งแสดงให้เห็นว่าดัชนี SPX และ Nasdaq ยังคงมีภาวะกระทิง ในเวลาเดียวกัน ความผันผวนโดยนัย ของ SPX ยังคงมีเสถียรภาพมากและตลาด ข้อมูล CPI และข้อมูลการจ้างงานนอกภาคเกษตรที่กำลังจะเกิดขึ้นนั้นไม่คาดว่าจะนำมาซึ่งความผันผวนมากเกินไป และแม้แต่การประชุม FOMC ที่กำลังจะมีขึ้นก็ยังสะท้อนถึงค่าพรีเมียมที่น้อยกว่าปกติมาก
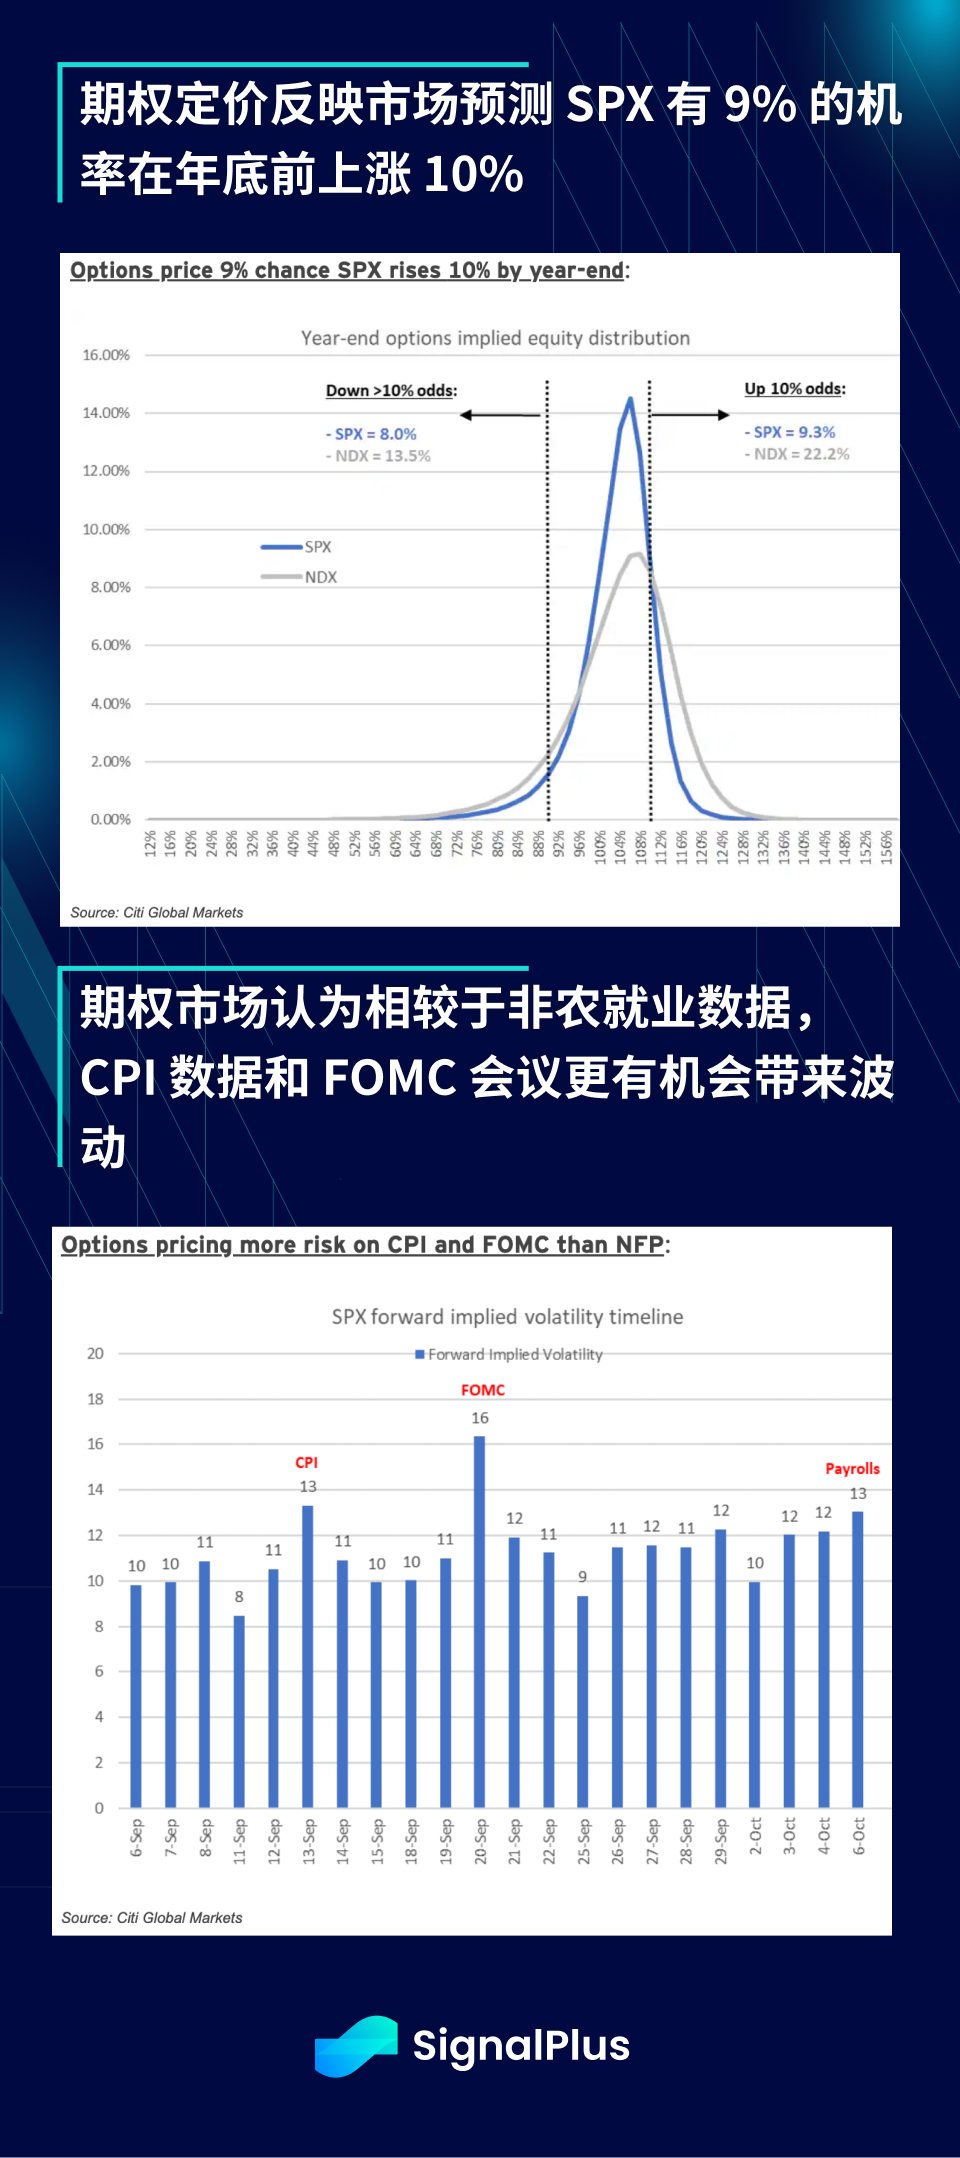
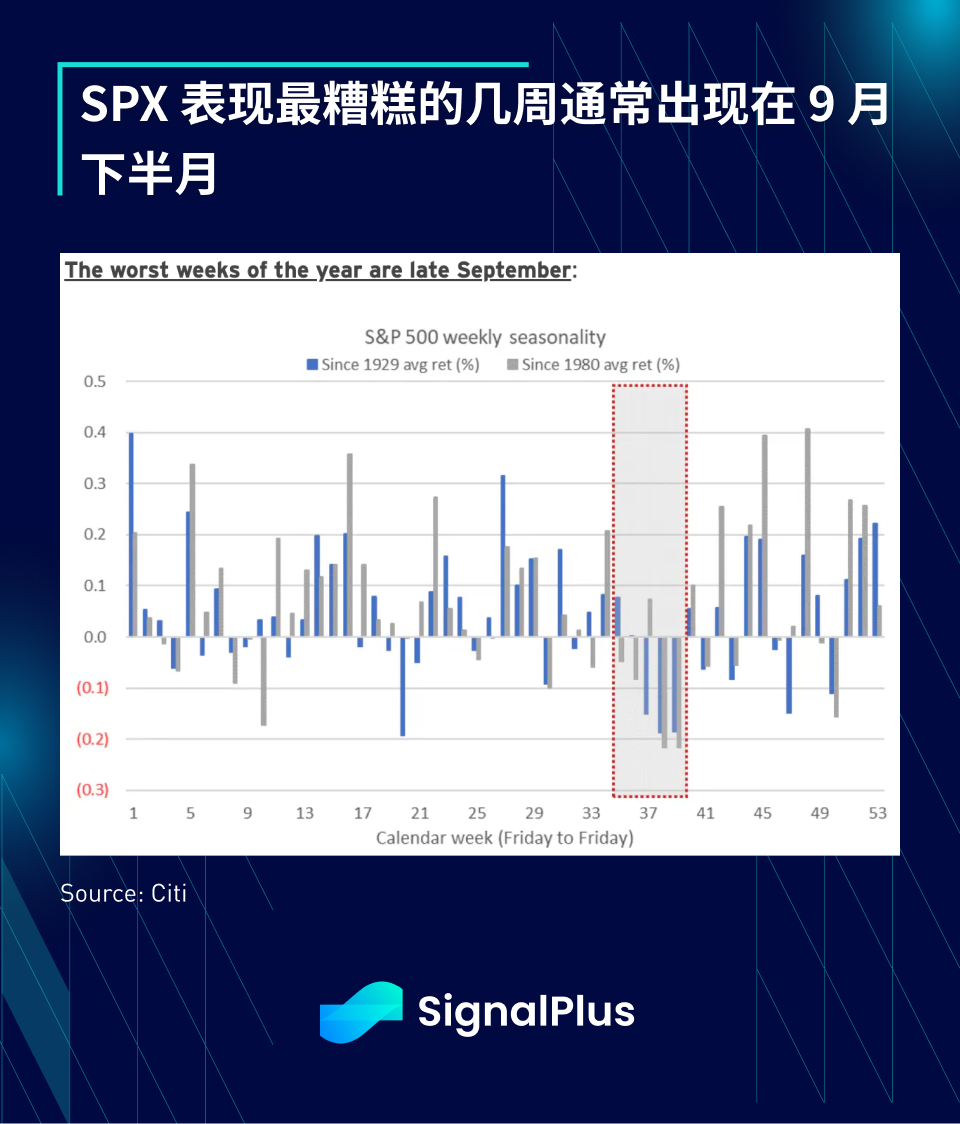
ผลการดำเนินงานที่ต่ำกว่าปกติตามฤดูกาลของ SP 500 เป็นที่รู้จักกันดี และสัปดาห์ที่เลวร้ายที่สุดในประวัติศาสตร์มักเกิดขึ้นในช่วงครึ่งหลังของเดือนกันยายน แต่ดูเหมือนว่าตลาดจะค่อนข้างพอใจกับการจัดสรรความเสี่ยงในปัจจุบัน และยินดีต้อนรับช่วงครึ่งหลังของเดือนกันยายนด้วยความมั่นใจอย่างยิ่ง
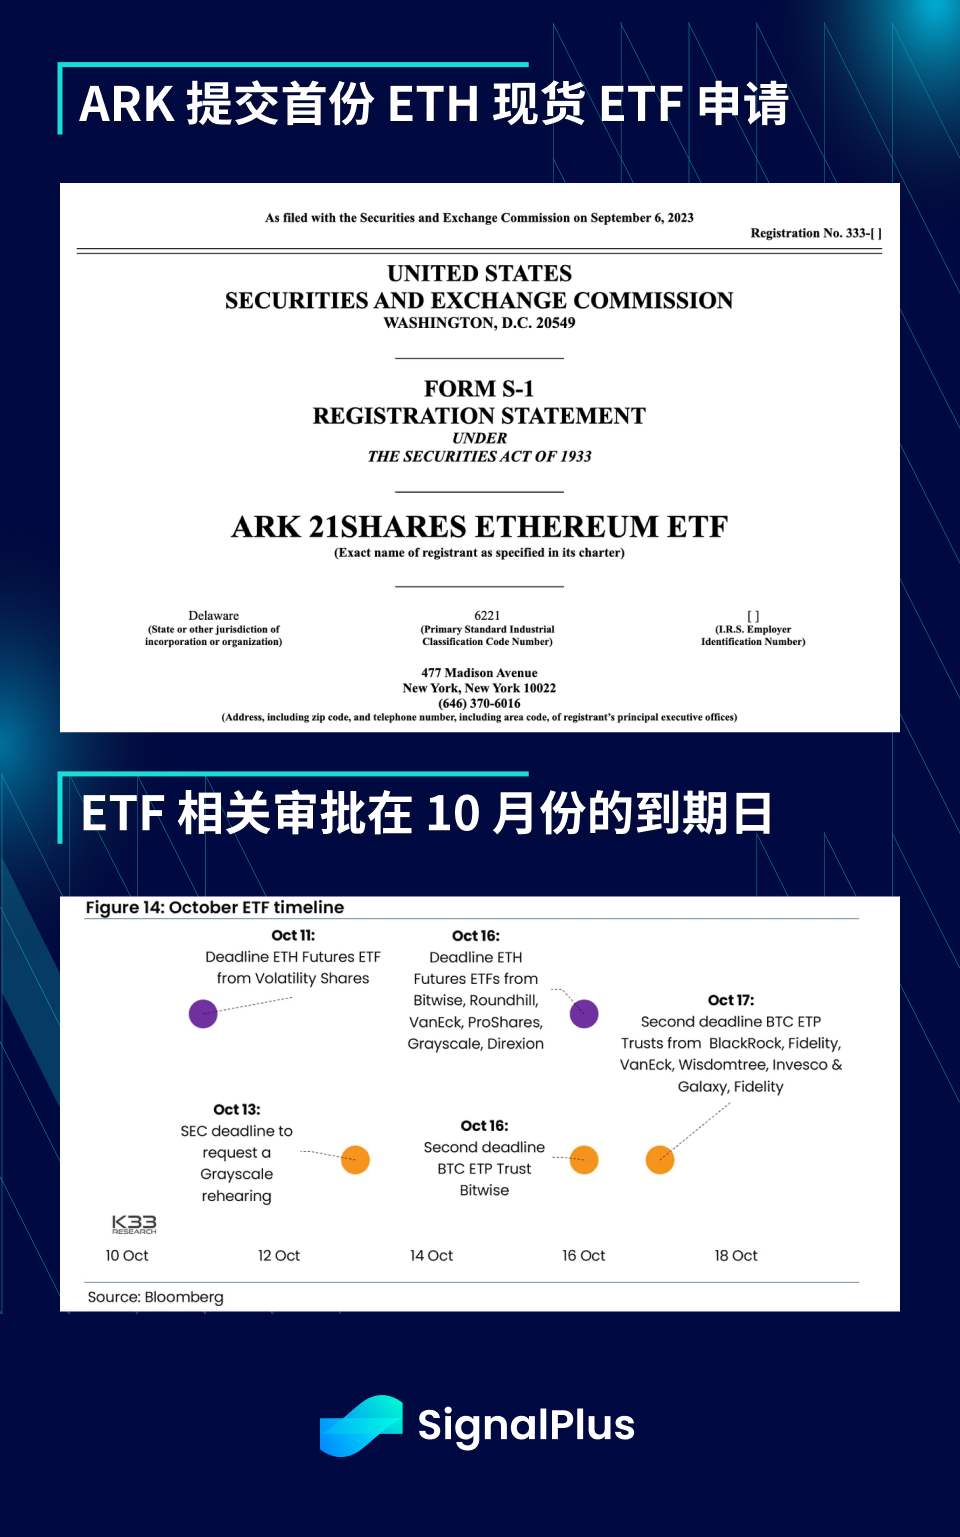
ด้วยการเปิดตัวข้อมูลบริการ ISM ไม่น่าจะเห็นเหตุการณ์เคลื่อนไหวของตลาดอีกต่อไปในสัปดาห์นี้ ในด้านสกุลเงินดิจิทัล แม้ว่า ARK ของ Cathie Wood ได้ยื่นคำขอ ETF ครั้งแรกกับ SEC เมื่อวานนี้ แต่ไม่มีความเคลื่อนไหวใด ๆ ที่ชัดเจนในราคาสกุลเงินดิจิทัล เดือนตุลาคมจะเป็นเดือนที่วุ่นวายสำหรับการยื่นเอกสารของ SEC และ ETF โดยมี “เส้นตายที่สอง” จำนวนมาก ” สำหรับการอนุมัติ BTC ETF กำลังใกล้เข้ามา เช่นเดียวกับกำหนดเวลา “สุดท้าย” สำหรับ ETH Futures ETFs และหน้าต่างสำหรับ ก.ล.ต. เพื่อขอการประชุมอีกครั้งในกรณี Grayscale
คุณสามารถค้นหา SignalPlus ใน Plugin Store ของ ChatGPT 4.0 เพื่อรับข้อมูลการเข้ารหัสแบบเรียลไทม์ หากคุณต้องการรับข้อมูลอัปเดตของเราทันที โปรดติดตามบัญชี Twitter ของเรา @SignalPlus_Web 3 หรือเข้าร่วมกลุ่ม WeChat ของเรา (เพิ่มผู้ช่วย WeChat: chillywzq) กลุ่ม Telegram และชุมชน Discord เพื่อสื่อสารและโต้ตอบกับเพื่อน ๆ มากขึ้น
SignalPlus Official Website:https://www.signalplus.com





