


การเป็นทนายความและกลายเป็นนักลงทุนในกองทุน crypto เป็นอย่างไร?


ผู้เขียน; Sullivan ที่ปรึกษาอาวุโส Mankiw LLP
บรรณาธิการบทความนี้: Chen Jingyi
ประโยคเปิด
Mankiw Friday Afternoon Tea เป็นกิจกรรมการสื่อสารออฟไลน์ที่จัดขึ้นโดย Mankiw Law Firm ทุกวันศุกร์ บทความนี้เป็นเนื้อหาที่ Sullivan ที่ปรึกษาอาวุโสของ Mankiw Law Firm แบ่งปันร่วมกันเมื่อเขาเข้าร่วมกิจกรรมตั้งแต่เรื่องราวส่วนตัวการฝึกทนายความ คำแนะนำ ในแง่ของการลงทุนโครงการและการจัดหาเงินทุน ฉันได้แบ่งปันสิ่งดีๆ ให้กับคุณ หวังว่าจะสร้างแรงบันดาลใจให้กับผู้อ่าน
คำถามที่ 1. การเปลี่ยนจากทนายความในบริษัทวงกลมสีแดงมาเป็นนักลงทุนในกองทุนเข้ารหัสนั้นเป็นเรื่องยาก มีเรื่องใดที่ฉันสามารถแบ่งปันกับคุณได้บ้าง หากผู้เชี่ยวชาญด้านกฎหมายต้องการมีส่วนร่วมใน Web3 คุณมีคำแนะนำดีๆ อะไรบ้างสำหรับทุกคน
Sullivan:
ดีใจที่ได้มาร่วมงานน้ำชายามบ่ายของม่านกิ้ว ฉันปฏิบัติตามเส้นทางทนายความที่ไม่ใช่คดีความที่เป็นมาตรฐานมาโดยตลอด ฉันไปสหราชอาณาจักรในฐานะนักเรียนแลกเปลี่ยนระหว่างการศึกษาระดับปริญญาตรีด้านกฎหมายในประเทศ และสำเร็จการศึกษาจาก T14 LLM ในสหรัฐอเมริกาในฐานะนักศึกษาระดับบัณฑิตศึกษา หลังจากกลับมาที่ประเทศจีน ฉันก็เข้าร่วม กลุ่มการเงินของบริษัทวงกลมสีแดงเพื่อเริ่มต้นอาชีพของฉัน สิ่งที่เปลี่ยนแปลงคือฉันได้ติดต่อกับอุตสาหกรรม Web3 และบังเอิญฉันได้เข้าร่วมกองทุน Web3 เพื่อลงทุนในเกม, แทร็ก Defi และ NFT และยังจัดการด้านกฎหมายด้วย
จริงๆ แล้ว โดยส่วนตัวแล้วฉันรู้สึกว่าเส้นทางอาชีพของการกระโดดจากทนายความไปสู่การลงทุนนั้นค่อนข้างธรรมดาในต่างประเทศ บุคคลที่มีชื่อเสียง เช่น Tsai Chongxin เข้ามาทำงานใน Rosecliff และบริษัทการลงทุน Swedish Investor AB จากสำนักงานกฎหมายก่อนจะร่วมงานกับ Alibaba รวมถึงภูมิหลังที่เก่าแก่ที่สุดของ Charlie Munger ในฐานะทนายความ ฉันยังมีเพื่อนร่วมชั้นที่กระโดดไปที่บริษัทการลงทุนเพื่อทำธุรกิจแล้วย้ายไปที่แผนกต้อนรับ ฉันคิดว่ากฎหมายมีอุปสรรคทางวิชาชีพอยู่บ้าง ไม่ว่าจะเป็นการสอบศาล หรืองานสำนักงานกฎหมาย ก็มีโอกาสในการฝึกฝนการคิดมากมาย สิ่งเหล่านี้เป็นการเตรียมการที่ดีและเป็นจุดเริ่มต้นที่ดีในการเป็นทนายความหรืออาชีพอื่นๆ ในอนาคต . แม้ว่าบางครั้งการได้เห็นสัญญาโครงการจาก Cooley ก็รู้สึกคุ้นเคย
บางทีอาจเป็นเพราะความสนใจของฉัน ฉันจึงให้ความสนใจกับอุตสาหกรรมการลงทุนโดยไม่รู้ตัวเมื่อตอนที่ฉันเป็นทนายความที่ KWM ตัวอย่างเช่น ราคากากถั่วเหลืองล่วงหน้าเพิ่มขึ้นเป็นรอบเมื่อมีการแพร่ระบาดครั้งแรก ผมสังเกต และเปิดสถานะก่อนหน้านี้เพราะสิ่งเดียวกันนี้เกิดขึ้นระหว่างโรคซาร์สระบาดในปี 2546 เมื่อไม่กี่ปีก่อน ตอนที่ฉันดูผลิตภัณฑ์ทางการเงินในตลาด ฉันให้ความสนใจกับสาขา Blockchain หลังจากค้นคว้าเหมือนรุ่นพี่หลายๆ คนในแวดวง ฉันพบว่ามันน่าสนใจมาก นอกจากนี้ ฉันบังเอิญมีสมาชิกในครอบครัวหลายคนที่เป็นทนายความในเซี่ยงไฮ้ด้วย หลังจากขอคำแนะนำ และติดตามกระแส Defi และทำเงินได้เพียงเล็กน้อยในเวลานั้น ฉันจึงเปลี่ยนมาทำธุรกิจด้านการลงทุน
เมื่อฉันเข้าสู่อุตสาหกรรม Web3 เป็นครั้งแรกจากอุตสาหกรรมกฎหมาย มันเป็นเรื่องยากสำหรับฉันที่จะเข้าใจหลายสิ่งหลายอย่าง ตัวอย่างเช่น สำหรับการเงินแบบกระจายอำนาจของ Defi เหตุใด Token จึงยังคงใช้สำหรับการกู้ยืม การใช้ประโยชน์ การขุดสภาพคล่อง และอื่นๆ อย่างไรก็ตามความเข้าใจในส่วนนี้อาจต้องมีกระบวนการ โดยจะค่อยๆ เข้าใจหลังจากอ่านข้อมูลที่เกี่ยวข้องและลองใช้ผลิตภัณฑ์ต่างๆ ตัวอย่างเช่น Uniswap, Compound และ Curve ที่ส่วนหัวของ Defi หรือ Base, Sui, Arb, ZKsync ฯลฯ ใน public chain ใหม่ คุณจะพบกับคำถามต่าง ๆ ระหว่างการใช้งาน การแก้ไขคำถามเหล่านี้จะเป็นกระบวนการเรียนรู้ที่ดี
หากคุณต้องการเข้าร่วมอุตสาหกรรม Web3 ในฐานะทนายความ ฉันมีข้อเสนอแนะเล็กน้อย
ก่อนอื่น ฉันคิดว่าจังหวะเวลาเป็นสิ่งสำคัญมาก มีโอกาสมากขึ้นในการเข้าสู่ตลาดเมื่อสิ้นสุดตลาดหมีหรือเมื่อสภาวะตลาดดีขึ้น จากมุมมองปัจจุบัน ช่วงเวลาตั้งแต่ปลายปี 2566 ถึง 2568 ถือว่าไม่เลวเลย ประการที่สอง คุณสามารถสื่อสารกับผู้คนในอุตสาหกรรมได้มากขึ้น และหากมีตำแหน่งงานว่าง คุณอาจได้รับเชิญให้เข้าร่วม นอกจากนี้ ฉันใช้เวลาทำความเข้าใจอุตสาหกรรม มีความรู้พื้นฐาน และสร้างความเข้าใจในแนวทางและโครงการต่างๆ ในตลาด หากตลาด Crypto แบ่งออกเป็นห้าแทร็กโดยประมาณ: Defi, Gamefi, Socialfi, Infra และ NFT โปรเจ็กต์ในแทร็กที่ต่างกันจะมีจุดมุ่งเน้น ช่วงมูลค่าตลาด วงจรเวลา และ Tokenomics ที่แตกต่างกัน เพียงแต่ติดตามจังหวะของโปรเจ็กต์เท่านั้น ฝ่ายหรือฝ่ายกองทุน เพียงได้รับความไว้วางใจเท่านั้นที่เราจะดำเนินความร่วมมือทางธุรกิจได้
ในแง่ของการเรียนรู้ Web3.0 ฉันขอแนะนำเว็บไซต์เครื่องมือบางอย่างที่ฉันสามารถใช้ได้ ในแง่ของการวิเคราะห์ข้อมูลในห่วงโซ่ คุณสามารถดู Nansen, Dune Analytics, Footprint และ Glassnode ได้ ตลาด NFT สามารถใช้ NFTGo, Blur และ Opensea ได้ แต่ตอนนี้ตลาด NFT อยู่ในช่วงขาลงมาก คุณสามารถรับชม Foresight News, Shenchao และ Rhythm บนเว็บไซต์ข่าวได้ และแอปบนอุปกรณ์เคลื่อนที่ก็ดาวน์โหลดได้สะดวกมากเช่นกัน ในแง่ของรายงานการวิจัย ฉันคิดว่าบัญชีอย่างเป็นทางการของ IOSG และ Paradigm Insights ดีกว่า อย่างไรก็ตาม ควรสังเกตว่ามุมมองของบทความออนไลน์ของ VC ไม่จำเป็นต้องเป็นไปตามวัตถุประสงค์และอาจมีวัตถุประสงค์ไม่มากก็น้อย หากใช้บทความเพื่อตัดสินการลงทุนเพียงอย่างเดียว ปัญหาก็อาจเกิดขึ้นได้ เครื่องมืออื่นๆ ที่ใช้กันทั่วไป เช่น CoinMarketCap, Dexscreener, DefiLlama, Debank, Zerion, Twitter ฯลฯ เป็นเครื่องมือที่มีประโยชน์มาก
สื่อสารกับผู้คนในอุตสาหกรรมมากขึ้นเนื่องจากการเล่าเรื่องของแต่ละรอบจะแตกต่างกันและผู้ที่มีประสบการณ์ในอุตสาหกรรมจะมีโอกาสได้รับข้อมูลเชิงลึกเกี่ยวกับทิศทางการพัฒนาของตลาดมากขึ้น ตัวอย่างเช่น ตลาดเครื่องจักรทำเหมืองในปี 2013, ICO ในปี 2017, Defi, Gamefi, NFT และอื่นๆ ในปี 2021 ล้วนแต่ไม่เพิ่มขึ้นในรอบที่แล้ว ในรอบถัดไปผู้ที่สามารถค้นหาทิศทางที่ถูกต้องและมีความเข้าใจอย่างลึกซึ้งเกี่ยวกับตลาดจะมีความได้เปรียบจากผู้เสนอญัตติแรกที่ดีกว่า เส้นทางใหม่ ๆ ที่จะดึงดูดผู้เข้าชมจำนวนมากคืออะไร?
เกมแบบฟูลเชน, RWA, เชนสาธารณะใหม่ รวมถึงเลเยอร์ 2 ล้วนเป็นภาคส่วนที่สมควรได้รับความสนใจในรอบถัดไป ตัวอย่างเช่น แนวโน้มอุตสาหกรรมล่าสุด RWA (สินทรัพย์ในโลกแห่งความจริง) ค่อนข้างได้รับความนิยม เนื่องจากทุกคนพบว่าผลิตภัณฑ์ทางการเงินที่มีเสถียรภาพบน binance, OKX หรือแพลตฟอร์ม Defi อื่น ๆ มีผลตอบแทนต่อปีเพียงร้อยละเพียงเล็กน้อยเท่านั้น ในเวลาเดียวกัน อัตราผลตอบแทนพันธบัตรระยะสั้นของสหรัฐฯ เพิ่มขึ้นมากกว่า 5% และมีความแตกต่างของอัตราดอกเบี้ยอย่างมากระหว่างทั้งสอง นอกจากนี้ พันธบัตรสหรัฐฯ ที่ให้ผลตอบแทนสูงกว่ายังมีความปลอดภัยที่ดีกว่าเหรียญ stablecoin ซึ่งจะดึงดูดเงินทุน Crypto จำนวนมากได้ นี่คือสิ่งที่ Tether, Circle และ Makerdao กำลังทำอยู่ และเป็นแนวทางที่ผู้ประกอบการ RWA จำนวนมากกำลังส่งเสริม กล่าวคือ สามารถช่วยให้ผู้ใช้รวมการถือครอง Stablecoins เข้ากับการรับคืนหนี้ในสหรัฐฯ ได้อย่างง่ายดาย และทิศทางนี้ก็ต้องใช้ทนายความด้วย ช่วยเหลือในเรื่องการปฏิบัติตามกฎนอกเครือข่าย
Q2. วิชาชีพกฎหมายหรือมุมมองทางธุรกิจของ web3 อะไรสำคัญกว่ากัน? คุณมองความสำคัญของอุตสาหกรรมของนักกฎหมาย Web3 อย่างไร
Sullivan:
การเป็นทนายความไม่เพียงแต่ต้องอาศัยความตระหนักรู้ด้านกฎหมายเท่านั้น แต่ยังต้องมีความตระหนักรู้ทางธุรกิจด้วย สิ่งนี้เห็นได้ชัดเจนเป็นพิเศษในตลาด Web 3 นักกฎหมายจำนวนมากเข้าใจประเด็นทางกฎหมายและสามารถใช้ความรู้ทางกฎหมายเพื่อสร้างกรอบสัญญาได้ แต่พวกเขาขาดความเข้าใจเกี่ยวกับความรู้ภายในของอุตสาหกรรม รวมถึงการพัฒนาและการเปลี่ยนแปลงของตลาด แต่ในหลายกรณี ไม่ใช่เรื่องง่ายสำหรับนักกฎหมายที่จะขอให้ลูกความของตนโดยตรงใช้เวลาในการทำ การเผยแพร่วิทยาศาสตร์ ในอุตสาหกรรมเพื่อตนเอง อย่างไรก็ตามหากทนายความในอุตสาหกรรม Web3 มีความเข้าใจผิดในความรู้พื้นฐานทางธุรกิจบางประการอย่างน้อยก็จะทำให้ลูกค้าตั้งคำถามถึงความเป็นมืออาชีพของเขาและที่เลวร้ายที่สุดก็จะส่งผลกระทบต่อความมั่นคงทางการเงินของลูกค้าหรือรายได้ในอนาคตดังนั้นจึงยังคงมีความสำคัญ เพื่อให้มีมุมมองทางธุรกิจ Web3
ต่อไปนี้เป็นการเบี่ยงเบนที่เป็นไปได้ในความเข้าใจของทนายความแบบดั้งเดิมเกี่ยวกับธุรกิจ Web3:
การออกโทเค็น
ไม่ใช่ทุกโครงการ Web3 ที่จะต้องออกโทเค็น Metamask, Opensea และ Coinbase เป็นโครงการ Web3 ทั้งหมดที่มีจำนวนผู้ใช้และความนิยมสูง แต่ถ้าคุณวางแผนที่จะออกโทเค็น คุณจะต้องหารือเกี่ยวกับประเด็นต่างๆ เช่น เวลาในการออกโทเค็น ทางเลือกของห่วงโซ่สาธารณะ การปลดล็อคและการเปิดตัวโทเค็น โครงสร้างทางการเงินของสิทธิ์โทเค็น (โทเค็นส่วนบุคคลหรือส่วนของผู้ถือหุ้น- โทเค็นที่แมป) กับทีมงานโครงการล่วงหน้า การเตรียมการสื่อสาร
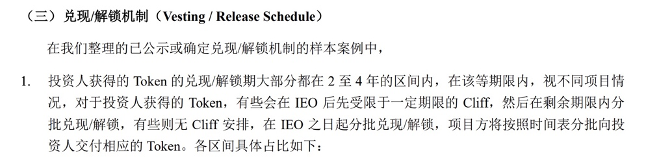
ข้อตกลงการปลดล็อคโทเค็น
บริษัทกฎหมายบางแห่งพูดถึงเฉพาะระยะเวลาการล็อค IEO ในส่วนการได้รับสิทธิ์ของ Token เท่านั้น และไม่รวม IDO, airdrops ฯลฯ แต่ในความเป็นจริงแล้ว IEO เป็นเพียงวิธีหนึ่งสำหรับฝ่ายโครงการในการออกเหรียญ เช่น Launchpad ของ Binance หากสัญญาใช้ IEO เป็นจุดกำหนดสำหรับทีมงานโครงการในการออกโทเค็นหากทีมงานโครงการดำเนินการออกโทเค็นผ่าน IDO หรือ airdrop โทเค็นส่วนนี้อาจไม่สามารถใช้ได้สำหรับนักลงทุนและพวกเขาต้องรอ การแลกเปลี่ยนเช่น เนื่องจากมัทฉะสามารถไปงานปาร์ตี้ของโครงการเพื่อขอส่วนแบ่งได้หลังจากที่สกุลเงินจดทะเบียนอย่างรวดเร็วเท่านั้น โดยทั่วไป สำหรับส่วนนี้ของสัญญา คำจำกัดความของ Token Generation Event สามารถใช้เพื่อกำหนดการออกสกุลเงินของฝ่ายโครงการ ซึ่งไม่เพียงแต่ครอบคลุมวิธีการออกสกุลเงินที่แตกต่างกันของฝ่ายโครงการปัจจุบันเท่านั้น นอกจากนี้ยังสามารถครอบคลุมถึงวิธีการออกสกุลเงินที่ไม่ปรากฏในขณะนี้แต่จะปรากฏในอนาคต ท้ายที่สุดแล้ว วิธีการออกเหรียญหลายวิธีได้ปรากฏขึ้นในช่วงไม่กี่ปีที่ผ่านมา และคาดการณ์ได้ว่าด้วยการพัฒนาอย่างรวดเร็วของตลาด วิธีการออกเหรียญที่แตกต่างกันจะปรากฏขึ้นในอนาคต
บทความการตีความการลงทุนและการเงินของ Web3
โครงสร้างการจัดหาเงินทุนตราสารทุน/สกุลเงิน
เพื่อนจากกองทุนอื่นถามฉันว่าพวกเขาลงทุนในโทเค็นการแม็ปอิควิตี้ แต่ฝ่ายโครงการส่ง SAFT ไม่แน่ใจว่าจะโอเคหรือไม่ แต่ในความเป็นจริง ชื่อเต็มของ SAFT คือ Simple Agreements for Future Tokens ซึ่งรวมเฉพาะข้อตกลง Token เท่านั้นและไม่รวมหุ้น หากลงนามแล้วอาจทำให้เกิดปัญหามากมายในระยะหลัง กรอบที่ถูกต้องควรเป็นข้อตกลงด้านทุนบวกกับข้อตกลงย่อยของ Token
กรอบอุตสาหกรรม
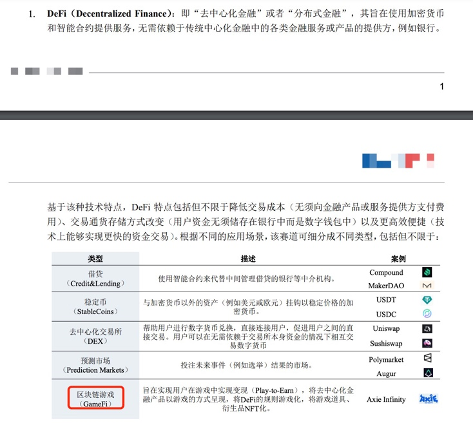
เมื่อพูดถึงการจัดประเภทอุตสาหกรรม Web3 บริษัทกฎหมายบางแห่งจัดประเภทเกมบล็อคเชน GameFi ให้เป็นช่องทางย่อยของ DeFi แม้ว่าการแบ่งแทร็กนั้นไม่จำเป็นต้องพูดด้วยวาจา แต่เงินทุนของ Web3 ตะวันออกและตะวันตกจะยังคงถือว่าเกมเป็นแทร็กที่มีความสำคัญไม่แพ้กันกับ DeFi กรอบการทำแผนที่ที่ดีจะมีบทบาทในการตกลงรายละเอียดสัญญา เช่น หากเป็นการจัดหาเงินทุนสำหรับโครงการสะพานข้ามสายโซ่ ความรับผิดชอบด้านความเสี่ยงของแฮกเกอร์หรือเหตุการณ์ทางเทคนิคก็สามารถตกลงกันได้โดยละเอียด (เนื่องจากสะพานข้ามสายโซ่มี ได้รับความนิยมอย่างมากในช่วงไม่กี่ปีที่ผ่านมา ตกเป็นเป้าง่าย ๆ สำหรับแฮกเกอร์)
บทความการตีความการลงทุนและการเงินของ Web3
แพลตฟอร์มโฮสติ้งที่ปลอดภัยสำหรับกองทุน
เป็นการดีที่สุดสำหรับทนายความในอุตสาหกรรม Web3 ไม่เพียงแต่ต้องเข้าใจข้อกำหนดทางกฎหมายเท่านั้น แต่ยังต้องรู้ความรู้มากมายในอุตสาหกรรมด้วย เช่น จะใส่เงินทุนที่ไหนเพื่อความปลอดภัยสูงสุด ปัญหานี้เกิดขึ้นเพราะเวลาแชทออฟไลน์ เพื่อนทนายความคนหนึ่งบอกว่ากองทุนสามารถฝากไว้ใน Exchange ที่ มีชื่อเสียง ได้ แต่ผู้มีประสบการณ์ในอุตสาหกรรมจะรู้ถึงอันตรายที่ซ่อนอยู่ของ Exchange นี้ และจะไม่เลือกที่จะเก็บเงินทุนไว้ . ข้อมูลประเภทนี้มักจะไม่เห็นในข้อมูลสาธารณะ และจำเป็นต้องมีการสื่อสารภายในอุตสาหกรรมเพื่อตระหนักถึงปัญหา
นอกจากนี้ เกี่ยวกับความสำคัญของอุตสาหกรรมกฎหมายของ Web3 ฉันรู้สึกว่าในช่วงวงจรตลาดกระทิงในปี 2560 นักลงทุนจำนวนมากจะจ่ายเงินโดยตรงเพื่อคว้าหุ้นโดยไม่ต้องลงนามข้อตกลงหรือลงนามในข้อตกลง และปรากฏการณ์นี้จะเกิดขึ้นน้อยลงในปี 2564 . เมื่ออุตสาหกรรมขยายตัว การปฏิบัติตามกฎระเบียบก็ค่อยๆ มีความสำคัญมากขึ้น ในอนาคต ความต้องการทางกฎหมายของตลาดสำหรับทนายความ Web3 ก็จะเพิ่มขึ้นเช่นกัน ซึ่งน่าจะเป็นข่าวดีสำหรับเพื่อนทนายความหลายคน
คำถามที่ 3 คุณสามารถแนะนำวิธีการทั่วไปหลายประการในการจัดหาเงินทุนสำหรับโครงการบล็อคเชนได้หรือไม่ เหตุใดบริษัท Web3 จึงเลือกการจัดหาเงินทุนโทเค็นแทนการจัดหาเงินทุนจากตราสารทุน
Sullivan:
มีโครงสร้างธุรกรรมทั่วไปสี่ประการสำหรับการลงทุนและการจัดหาเงินทุนโครงการบล็อคเชน:
(1) การจัดหาเงินทุนเพื่อส่วนของผู้ถือหุ้นแยกต่างหาก โครงสร้างทางการเงินประเภทนี้คล้ายกับการจัดหาเงินทุนแบบดั้งเดิม ในช่วงแรกของโครงการ ข้อตกลง SAFE[1] จะถูกนำมาใช้โดยตรง และในระยะกลางและระยะหลัง จะใช้ SPA, SHA, MAA ฯลฯ เพื่อสร้าง โครงสร้างการลงทุนในหุ้นครบชุด แม้ว่าหมวดหมู่นี้จะเป็นการจัดหาเงินทุนสำหรับโครงการ Web3 แต่โครงสร้างทางการเงินของมันก็คล้ายกับการจัดหาเงินทุนในตลาดทุนแบบดั้งเดิมมาก
(2) การจัดหาเงินทุนเพื่อสิทธิสกุลเงินโทเค็นแยกต่างหาก แบบฟอร์มหลัก ได้แก่: SAFT และ TPA เช่นเดียวกับ SAFE เหตุผลในการลงนาม SAFT คือความสะดวก สามารถเข้าถึงความร่วมมือได้อย่างรวดเร็ว และสามารถเจรจารายละเอียดได้ในภายหลัง
(3) โทเค็นการทำแผนที่ตราสารทุน ขณะนี้โครงการในอเมริกาเหนือต้องการโครงสร้างทางการเงินนี้ ซึ่งโดยพื้นฐานแล้วประกอบด้วยข้อตกลงการซื้อหุ้น ข้อตกลงสิทธิของนักลงทุน สิทธิในการปฏิเสธครั้งแรกและข้อตกลงการขายร่วม ข้อตกลงการลงคะแนนเสียง รวมถึงข้อตกลงการทำแผนที่โทเค็น ใบสำคัญแสดงสิทธิที่จะซื้อโทเค็น โครงสร้างนี้บางครั้งอาจสะดวกกว่าจากมุมมองของการปฏิบัติตามกฎระเบียบ เนื่องจากนักลงทุนลงทุนในหุ้นจริง แต่ฝ่ายโครงการให้สิทธิ์แก่นักลงทุนในการ ซื้อ โทเค็นในราคาที่ต่ำมากในภายหลัง กล่าวอีกนัยหนึ่ง หากทุนของนักลงทุนหมดลง สิทธิ์ การซื้อ โทเค็นในอนาคตของเขาจะถูกโอนไปด้วย สำหรับโปรเจ็กต์ก่อนหน้านี้ คุณยังสามารถใช้โปรโตคอลการแมป SAFE plus Token ได้โดยตรงอีกด้วย
(4) การจัดหาเงินทุนแบบคู่ขนานของหุ้นและสิทธิในสกุลเงิน ในรอบการจัดหาเงินทุนเดียวกัน ฝ่ายโครงการจะดำเนินการทั้งการจัดหาเงินทุนจากหุ้นและการจัดหาเงินทุนเพื่อสิทธิในสกุลเงิน แตกต่างจากโครงสร้างโทเค็นการทำแผนที่ทุน โดยที่ทุน ซื้อ ของโทเค็นผูกไว้กับทุน ในโครงสร้างทางการเงินแบบคู่ขนานของทุนและสิทธิในสกุลเงิน แม้ว่านักลงทุนจะขายส่วนที่เป็นทุน แต่ส่วนของทุน Token ของเขาจะยังคงยังคงอยู่ ฝ่ายโครงการจำนวนไม่มากจะเลือกโครงสร้าง SAFTE ซึ่งเป็นแบบจำลองที่ผสมผสาน SAFE และ SAFT ได้อย่างยืดหยุ่น ฝ่ายโครงการจะปรับสิทธิในตราสารทุนหรือสกุลเงินให้กับนักลงทุนตามสถานการณ์การพัฒนาได้อย่างยืดหยุ่น
นอกจากนี้ ในช่วงล่าสุด เราได้พบกับหลายฝ่ายในโครงการที่เคยทำการจัดหาเงินทุนรอบหนึ่งมาก่อนและตอนนี้ต้องการเพิ่มรอบการจัดหาเงินทุนสกุลเงิน หรือผู้ที่เคยดำเนินการจัดหาเงินทุนสกุลเงินมาก่อนและตอนนี้ต้องการเพิ่มรอบใหม่ของการจัดหาเงินทุน การจัดหาเงินทุน จากสถานการณ์นี้ หากสิทธิในสกุลเงินแยกรอบหรือการจัดหาเงินทุนหุ้นแยกรอบจะส่งผลกระทบต่อสิทธิและผลประโยชน์ของนักลงทุนในรอบที่แล้ว ในความเป็นจริง รูปแบบที่ดีกว่าคือไม่ว่ารอบที่แล้วจะเป็นการแยกหุ้นหรือการจัดหาเงินทุนเพื่อสิทธิในสกุลเงิน รอบนี้จะถูกแปลงเป็นโครงสร้างทางการเงินของหุ้นและสกุลเงินแคนาดา หากรอบที่แล้วเป็นการจัดหาเงินทุนโดยใช้หุ้น รอบใหม่จะให้หุ้น Token ฟรีแก่นักลงทุนรอบที่แล้ว หากรอบที่แล้วเป็นการจัดหาเงินทุนเพื่อสิทธิในสกุลเงิน รอบใหม่จะให้หุ้นทุนฟรีแก่นักลงทุนรอบที่แล้ว นี่เป็นวิธีที่ดีกว่าในการสร้างสมดุลระหว่างโครงสร้างดอกเบี้ยของฝ่ายโครงการและผู้ลงทุนในแต่ละรอบ
สำหรับสาเหตุที่บริษัท Web3 เลือกการจัดหาเงินทุน Token แทนการจัดหาเงินทุนจากหุ้น ฝ่ายโครงการหรือนักลงทุนที่แตกต่างกันก็มีความชอบที่แตกต่างกัน โดยทั่วไปแล้ว กองทุนเนทีฟของ Web3 ชอบการจัดหาเงินทุนแบบ Token ในขณะที่กองทุน USD แบบดั้งเดิมชอบการจัดหาเงินทุนแบบหุ้น นักลงทุนใน Web 3 ชอบ Token เพราะถอนสภาพคล่องได้ง่ายกว่าและไม่ต้องผ่านรายการตลาดทุนที่ยุ่งยาก เพียงต้องการให้ฝ่ายโครงการออก Token ในการแลกเปลี่ยนหรือด้วยวิธีอื่น ๆ ซึ่งสามารถดึงดูดนักลงทุนรายแรก ๆ ได้อย่างง่ายดาย ของโครงการ ขาย Token เพื่อหากำไร กองทุนสกุลดอลลาร์สหรัฐแบบดั้งเดิมบางกองทุนชอบตราสารทุนเนื่องจากช่วยให้คำอธิบายและการเปิดเผยข้อมูลในแง่ของการปฏิบัติตามข้อกำหนดหรือการรายงานทางการเงินดีขึ้น ท้ายที่สุดแล้ว กองทุนที่ลงทุนจะสอดคล้องกับตราสารทุนที่จดทะเบียน ซึ่ง LP จะเข้าใจได้ง่ายกว่า
คำถามที่ 4. อะไรคือข้อกังวลหลักของสัญญาการลงทุนและการเงินของ Token?
Sullivan:
ฉันได้จัดการสัญญาการลงทุนและการจัดหาเงินทุนสำหรับโครงการ Web3 หลายสิบฉบับ และฉันรู้สึกได้ว่ารายละเอียดของข้อตกลงทางการเงินรวมถึงโครงการที่ดี เช่น EigenLayer นั้นแตกต่างจากที่ส่งโดยฝ่ายโครงการที่เชื่อถือได้น้อยกว่า แม้ว่าฝ่ายโครงการบางฝ่ายจะมีความมั่นใจในโครงการของตนด้วยวาจา แต่หากรายละเอียดในสัญญาได้จัดทำขึ้นสำหรับพรมเนื้อนุ่ม ความน่าเชื่อถือของโครงการจะเป็นที่น่าสงสัย ในทางตรงกันข้าม หากเป็นฝ่ายโครงการที่เชื่อถือได้ ข้อกำหนดในหลาย ๆ ที่ในสัญญาสามารถบ่งชี้ว่าฝ่ายโครงการกำลังพยายามสร้างสมดุลผลประโยชน์ของนักลงทุน ครั้งหนึ่งผมเคยเจอผู้ร่วมโครงการในต่างประเทศที่คุยกันดีๆแต่มีปัญหาเรื่องสัญญา พอติดต่อได้ อีกฝ่ายก็ค่อนข้างแข็งขันไม่เห็นด้วยกับการแก้ไข ประมาณครึ่งปีให้หลังก็ติดต่อมาเชิงรุกบอกว่า ว่าสัญญาสามารถเปลี่ยนแปลงได้ และตอนนี้โครงการนี้ก็ได้ถูกยกเลิกไปแล้ว เนื่องจากสภาพแวดล้อมที่ซับซ้อนของตลาด Web3 สัญญาจึงสามารถให้ความสำคัญกับปัญหาเหล่านี้ได้มากขึ้น
นอกเหนือจากเนื้อหาปกติบางประการของโครงสร้างข้อตกลงการลงทุนและการเงินของ Web3 แล้ว จุดต่อไปนี้สมควรได้รับความสนใจเพิ่มเติมจากกองทุน Web3 หรือฝ่ายโครงการในข้อตกลง:
การประเมินมูลค่า
นอกเหนือจากการประเมินมูลค่าโครงการที่ได้ตกลงไว้ในข้อตกลงแล้ว การประเมินมูลค่าที่นี่ยังต้องให้ความสำคัญกับอัตราส่วนการแมปมากขึ้นเมื่อทำการแมปส่วนของผู้ถือหุ้นกับโทเค็น ซึ่งอาจเป็นผลเสียต่อนักลงทุน ตัวอย่างเช่น ฝ่ายโครงการอ้างสิทธิ์ในการแมป 1:1 แต่เมื่อพวกเขาดูข้อตกลงจริง ๆ พวกเขาลงทุน 10% ของส่วนแบ่งทุน แต่แมปเพียง 5% ของส่วนแบ่ง Token หากคุณไม่ใส่ใจ อัตราส่วนการทำแผนที่จะลดลงในข้อตกลง ส่งผลให้มูลค่าโครงการเพิ่มขึ้นอย่างซ่อนเร้น
วิธีการปลดล็อคและระยะเวลาปลดล็อค
ในข้อตกลงการจัดหาเงินทุน Token คุณต้องให้ความสนใจกับวิธีการปลดล็อค Token อัตราส่วนการแจกจ่าย ระยะเวลาการปลดล็อค ฯลฯ สำหรับ VC ระยะเวลาการปลดล็อคที่สั้นจะช่วยให้ได้รับโทเค็นเร็วขึ้น อย่างไรก็ตาม ฝ่ายโครงการบางฝ่ายมีระยะเวลาล็อคโทเค็นที่นานมาก ซึ่งอาจนานถึงห้าปีด้วยซ้ำ หากไม่มีการเจรจา นี่เป็นเงื่อนไขที่เป็นผลเสียอย่างมากสำหรับนักลงทุนและจำเป็นต้องให้ความสนใจ
การแบ่งความรับผิดชอบความเสี่ยงและการหลีกเลี่ยง
สัญญาโครงการบางฉบับจะระบุว่านักลงทุน Token ได้รับการยกเว้นจากปัญหาการปฏิบัติตามกฎระเบียบในท้องถิ่น ปัญหาภาษี ความเสี่ยงของการขโมยสกุลเงินโดยแฮกเกอร์ ปัญหาทางเทคนิค ปัญหาด้านบุคลากร เหตุสุดวิสัย ฯลฯ เงื่อนไขยังระบุในลักษณะที่สุภาพถึงความเสี่ยงที่โครงการอาจไม่สามารถดำเนินการให้แล้วเสร็จได้ตลอดเวลา ด้วยเหตุนี้ นักลงทุนจึงควรพิจารณาประเด็นข้างต้นในการตัดสินใจลงทุนล่วงหน้า ในทางกลับกันผมยังพบว่าฝ่ายโครงการจะระบุในเงื่อนไขปัญหาที่อาจเกิดขึ้นในอนาคตและตกลงว่าเมื่อโครงการดำเนินไปได้ยากให้ส่วนหนึ่งของค่าใช้จ่ายที่จำเป็น เช่น ค่าใช้จ่ายในการดำเนินงาน, ค่าจ้าง, ฯลฯ จะถูกหักออก และส่วนที่เกินจะคืนให้กับผู้ลงทุน
มีข้อพิพาทเกี่ยวกับวิธีการและเวลาในการออกเหรียญ——วันที่หยุดยาว
ฝ่ายโครงการบางฝ่ายยังไม่ได้สรุปว่าจะออกเหรียญในอนาคตหรือไม่เมื่อใดในการจัดหาเงินทุน และนักลงทุนที่ต้องการลงทุนในโทเค็นจะต้องเจรจาซ้ำ ๆ ในประเด็นนี้ ในความเป็นจริง วิธีการประสานงานวิธีหนึ่งคือการเขียนคำสั่งวันที่หยุดยาว นั่นคือ ตกลงกับเวลาการออกสกุลเงินล่าสุด เช่น สองปี หากฝ่ายโครงการไม่ออกสกุลเงินหลังจากสองปี นักลงทุนมี 2 ทางเลือก : คุณสามารถเลือกลงนามใหม่ได้ เสริมข้อตกลง ยืนยันจุดเวลาการออกสกุลเงินต่อไป หรือคืนจำนวนเงินลงทุนก่อนหน้าหลังจากหักค่าใช้จ่ายที่จำเป็นแล้ว ข้อกำหนดการออกแบบที่ยืดหยุ่นดังกล่าวเป็นประโยชน์ต่อทั้งฝ่ายโครงการและนักลงทุน
ข้อการรักษาที่ได้รับความนิยมมากที่สุด
SAFT จำนวนมากไม่ได้รวมข้อกำหนดนี้ไว้ และฝ่ายโครงการบางฝ่ายก็ไม่เต็มใจที่จะเพิ่มข้อกำหนดนี้ แม้ว่านักลงทุนจะเสนอแล้วก็ตาม สำหรับนักลงทุน ความล้มเหลวของฝ่ายโครงการที่จะรวมข้อกำหนดนี้อาจหมายความว่านักลงทุนรายอื่นจะได้รับเงื่อนไขการลงทุนที่ดีกว่าในการระดมทุนรอบนี้ อย่างไรก็ตาม หากคุณเป็นนักลงทุนแบบติดตามผล เป็นเรื่องปกติที่เงื่อนไขการลงทุนที่คุณจะได้รับจะด้อยกว่าเงื่อนไขของนักลงทุนหลัก
การระงับข้อพิพาท
ส่วนการระงับข้อพิพาทมักจะกำหนดไว้ในข้อตกลงว่าจะมีการดำเนินคดีหรืออนุญาโตตุลาการในแคลิฟอร์เนีย ฮ่องกง สิงคโปร์ และสถานที่อื่นๆ ด้วยการปรับปรุงระบบ Web3 ของฮ่องกง ข้อพิพาทเพิ่มเติมอาจได้รับการแก้ไขโดยอนุญาโตตุลาการในฮ่องกงในอนาคต หากเป็นนักลงทุนชาวเอเชีย แนะนำให้เลือกสถานที่ระงับข้อพิพาทที่ใกล้เคียงที่สุด นอกจากนี้ ฝ่ายโครงการบางฝ่ายยังระดมทุนอย่างเปิดเผยและฉ้อโกงเงินของนักลงทุนเพื่อการบริโภคที่สูง นักลงทุนบางรายสามารถกู้คืนเงินจำนวนหนึ่งผ่านการสอบสวนทางอาญา
[1] SAFE สามารถช่วยแก้ปัญหาความแตกต่างในการประเมินมูลค่าระหว่างฝ่ายโครงการและผู้ลงทุนได้ ตัวอย่างเช่น ฝ่ายโครงการเชื่อว่าการประเมินมูลค่าอยู่ที่ 20 ล้านดอลลาร์สหรัฐ ในขณะที่นักลงทุนเชื่อว่าการประเมินมูลค่า 10 ล้านดอลลาร์สหรัฐมีความเหมาะสมมากกว่า ผ่านโครงสร้าง SAFE ขีดจำกัดสูงสุดของการประเมินจะกำหนดไว้ที่ 15 ล้านดอลลาร์สหรัฐ หากโครงการประสบความสำเร็จในการจัดหาเงินทุนที่มูลค่า 20 ล้านดอลลาร์สหรัฐ นักลงทุนสามารถดำเนินการตามการประเมินมูลค่า 15 ล้านดอลลาร์สหรัฐที่ตกลงไว้ในข้อตกลง และ รายได้ ส่วนแบ่งจะเพิ่มขึ้น ในทำนองเดียวกัน หากฝ่ายโครงการเพิ่มมูลค่าการประเมินเพียง 10 ล้านดอลลาร์สหรัฐในการจัดหาเงินทุนครั้งต่อไป ผู้ลงทุนยังสามารถได้รับส่วนแบ่งที่เกี่ยวข้องโดยอิงจาก 10 ล้านดอลลาร์สหรัฐ SAFE ช่วยกำหนดรูปแบบความร่วมมือระหว่างทั้งสองฝ่ายตั้งแต่ระยะเริ่มต้น SAFT และ SAFE มีวัตถุประสงค์ที่คล้ายกัน
ข้อความพิเศษ:
บทความนี้เป็นบทความต้นฉบับโดย Shanghai Mankiw Law Firm เป็นเพียงความคิดเห็นส่วนตัวของผู้เขียนบทความนี้เท่านั้นและไม่ถือเป็นการให้คำปรึกษาทางกฎหมายหรือความคิดเห็นทางกฎหมายในเรื่องใดเรื่องหนึ่งโดยเฉพาะ หากคุณต้องการพิมพ์บทความซ้ำ โปรดติดต่อเจ้าหน้าที่สำนักงานกฎหมาย Mankun: MankunLawFirm





